
Marktgröße und Marktanteil für Werkstoffe für die Schnellprototypenentwicklung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.44 Milliarden US-Dollar |
| Marktgröße (2031) | 9.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Werkstoffe für die Schnellprototypenentwicklung von Mordor Intelligence
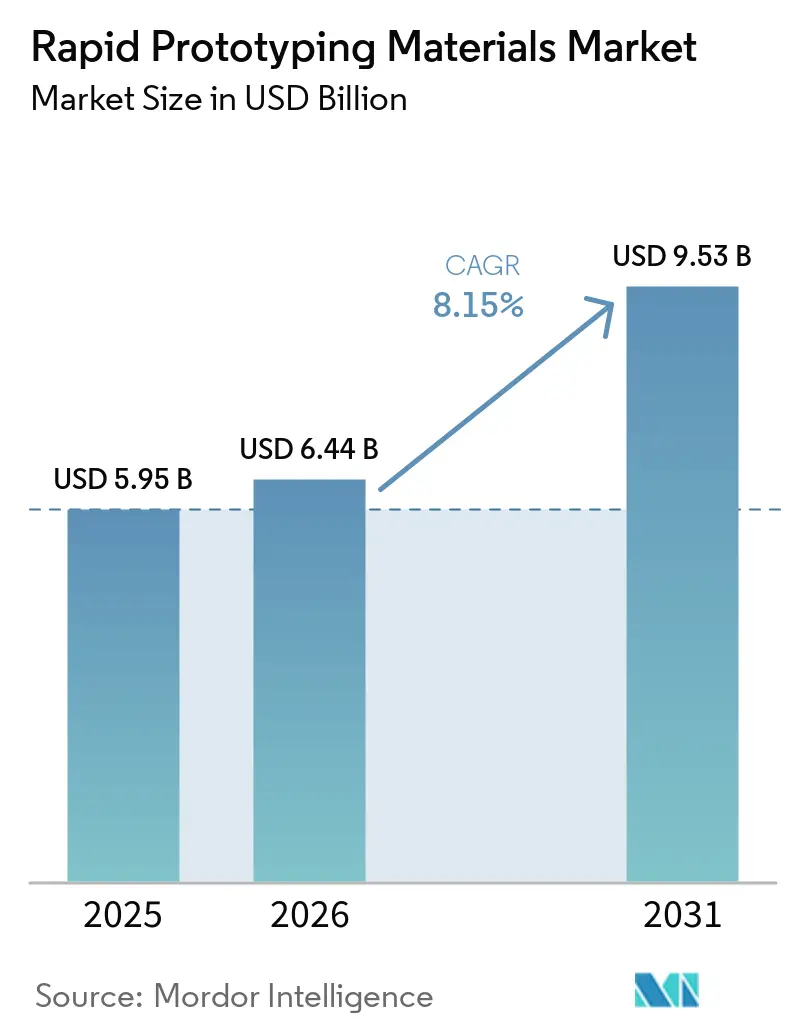
Die Marktgröße für Werkstoffe für die Schnellprototypenentwicklung wird voraussichtlich von 5,95 Milliarden USD im Jahr 2025 auf 6,44 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 8,15 % über den Zeitraum 2026–2031 einen Wert von 9,53 Milliarden USD erreichen. Dieser Schwung wird durch die stetige Verlagerung von subtraktiven zu additiven Fertigungsabläufen angetrieben, die es Herstellern ermöglicht, Design-zu-Markteinführungs-Zyklen zu verkürzen, Materialabfall zu minimieren und Teile in großem Maßstab zu individualisieren. Nachhaltigkeitsvorschriften treiben gleichzeitig die Nachfrage nach biobasierten Polymeren an; mehr als 60 BASF-Produkte tragen inzwischen die ISCC+-Zertifizierung. Metalle und Legierungen gewinnen in der Luft- und Raumfahrt an Bedeutung, wo mit keramischen Matrixverbundwerkstoffen verstärkte Bauteile Temperaturen von bis zu 1.300 °C standhalten und das Bauteilgewicht erheblich reduzieren. Regional nutzt Nordamerika starke Luft-, Raumfahrt- und Verteidigungsbudgets, um einen führenden Marktanteil zu erzielen, während der Asien-Pazifik-Raum durch Chinas rasch wachsendes additives Fertigungsökosystem an Fahrt gewinnt.
Wichtigste Erkenntnisse des Berichts
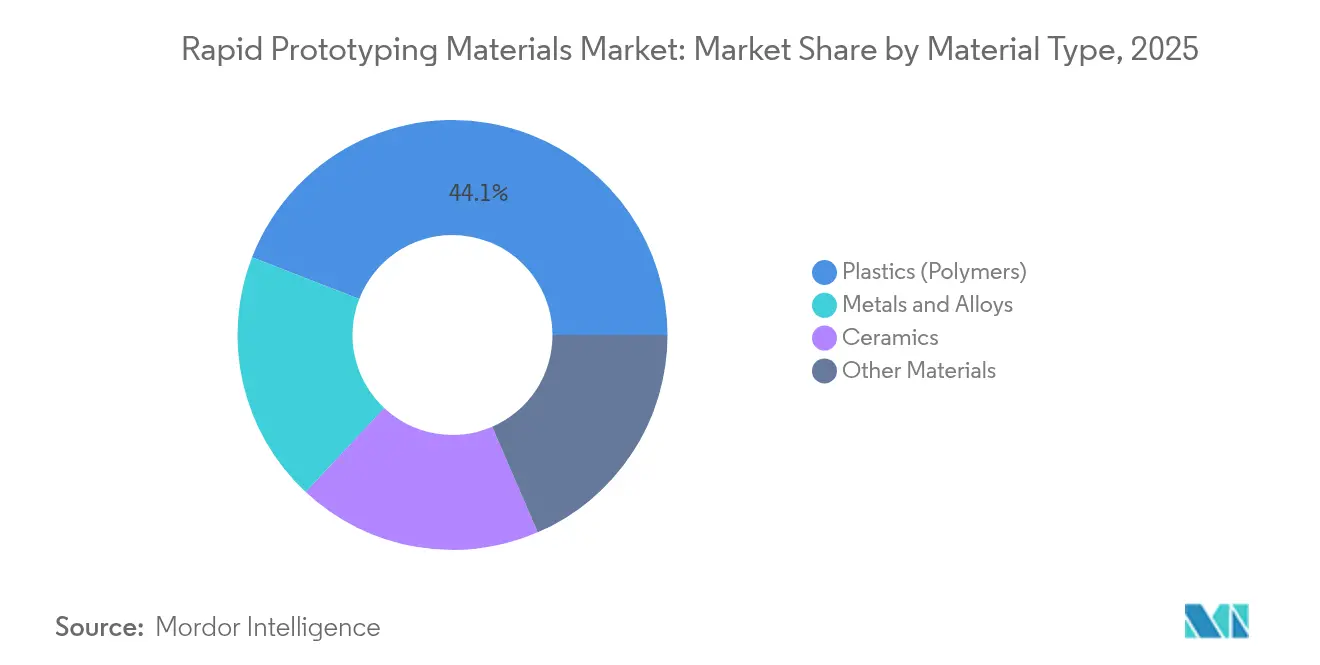
- Nach Materialart entfielen 44,12 % des Marktanteils für Werkstoffe für die Schnellprototypenentwicklung im Jahr 2025 auf Kunststoffe, während Metalle und Legierungen bis 2031 die schnellste CAGR von 10,03 % verzeichnen sollen.
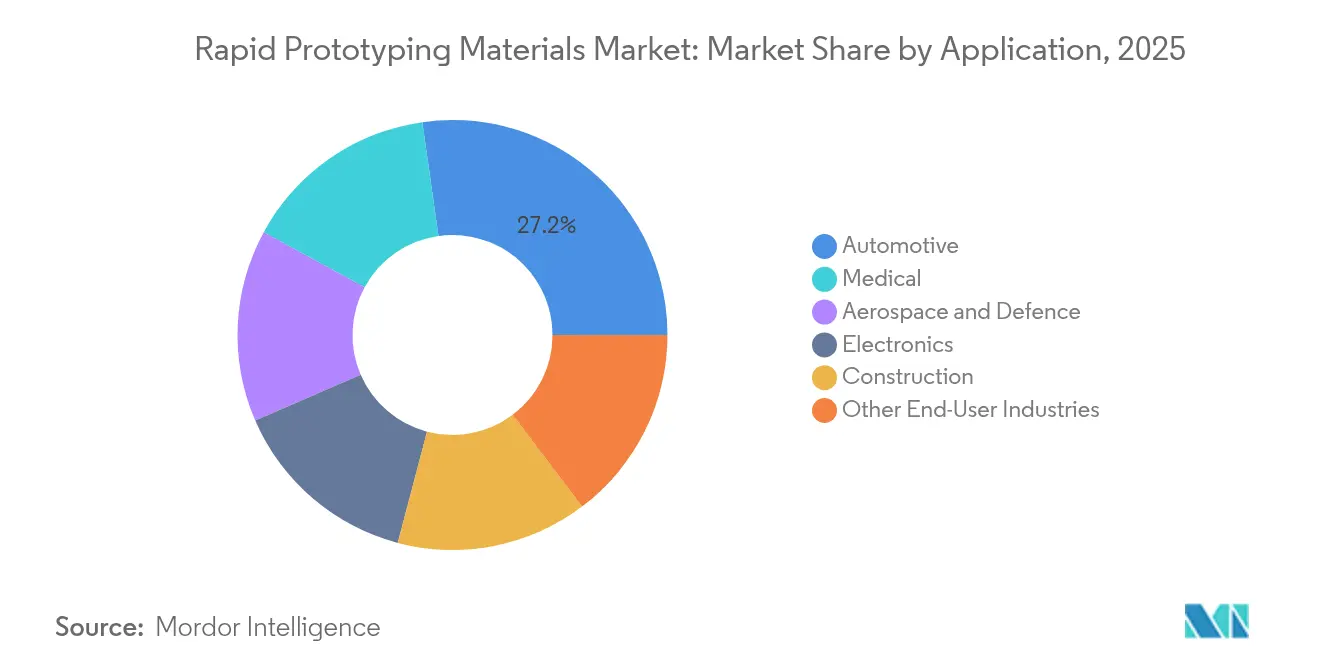
- Nach Endverbraucherbranche entfiel auf den Automobilsektor im Jahr 2025 ein Umsatzanteil von 27,24 %, während medizinische Anwendungen mit der höchsten CAGR von 10,55 % bis 2031 zulegen.
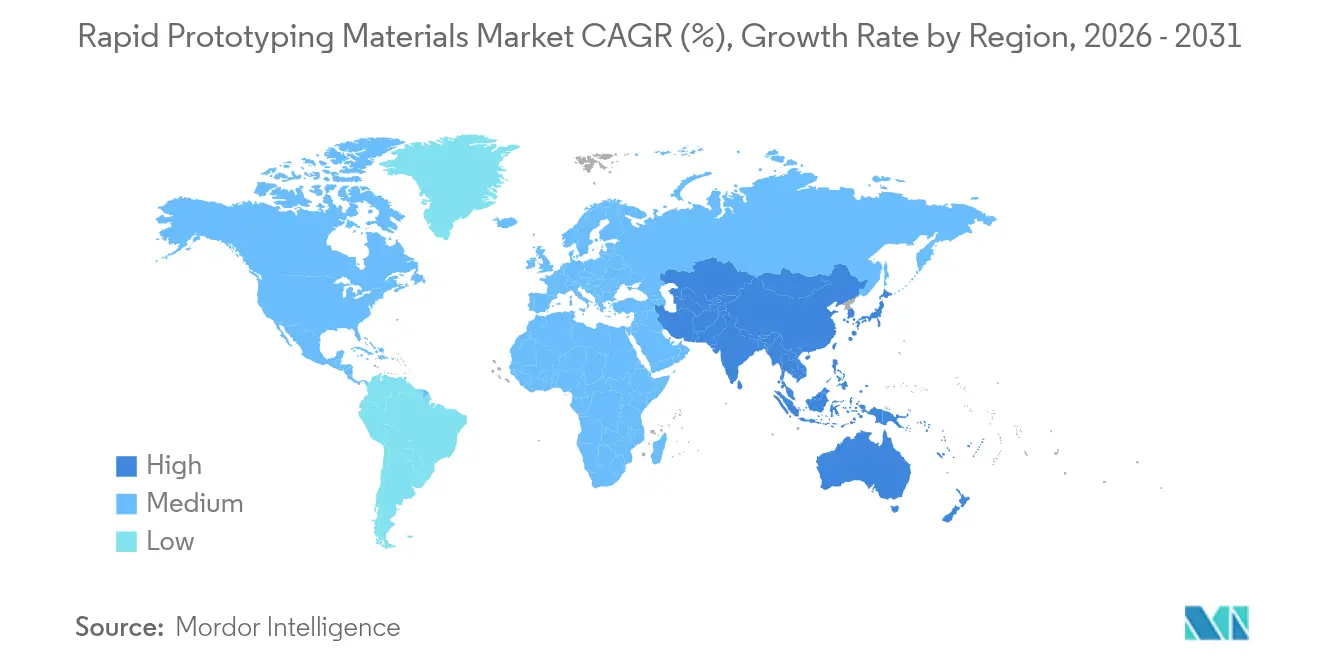
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 31,21 % am Markt für Werkstoffe für die Schnellprototypenentwicklung; der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 10,31 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Akzeptanz der additiven Fertigung in der Prototypenentwicklung für Luft-, Raumfahrt und Verteidigung | +2.1% | Nordamerika und Europa, Übertragungseffekte auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anstieg von Medizinimplantaten und anatomischen Modellen, die biokompatible Werkstoffe erfordern | +1.8% | Global; frühe Gewinne in Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Anhaltender Rückgang der Preise für Polymer- und Metallpulver | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| OEM-Druck für leichte Automobilteile | +1.2% | Schwerpunkt Asien-Pazifik; Übertragungseffekte auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Kreislaufwirtschaftsmandate zugunsten biobasierter Polymere | +0.9% | Europa und Nordamerika; Ausweitung auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz der additiven Fertigung in der Prototypenentwicklung für Luft-, Raumfahrt und Verteidigung
Die Luft-, Raumfahrt- und Verteidigungsgemeinschaft beschleunigt die Einführung additiver Verfahren, um Designiterationen zu komprimieren und komplexe innere Geometrien zu erschließen. Die U.S. Defense Advanced Research Projects Agency (DARPA) hat ihr AMME-Programm gestartet, um die Produktion komplexer mikroelektronischer Systeme zu lokalisieren und die Versorgungssouveränität zu sichern. GEs einstückige, im 3D-Druckverfahren hergestellte LEAP-Kraftstoffdüse demonstrierte eine Gewichtsreduzierung von 25 % und eine fünffache Verbesserung der Haltbarkeit im Vergleich zu herkömmlichen Bauweisen. Bauteile aus keramischen Matrixverbundwerkstoffen, die 1.300 °C standhalten, sind nun in Turbinenkanäle integriert und tragen zu höherer thermischer Effizienz und geringeren Emissionen bei. Boeing und Airbus haben jeweils ihre internen Druckfarmen ausgebaut, um flugzertifizierte Polymer- und Metallteile aufzunehmen, da sie erkannt haben, dass jedes eingesparte Kilogramm sich direkt in Betriebskosteneinsparungen für Fluggesellschaften niederschlägt.
Anstieg von Medizinimplantaten und anatomischen Modellen, die biokompatible Werkstoffe erfordern
Gesundheitseinrichtungen gehen zunehmend dazu über, patientenspezifische Geräte direkt am Behandlungsort zu drucken. Im Jahr 2025 produzierte 3D Systems das erste MDR-konforme PEEK-Gesichtsimplantat direkt in einer Krankenhausumgebung. Die Lösung beseitigt langwierige externe Bearbeitungswarteschlangen und ermöglicht es Chirurgen, Designs wenige Minuten vor der Operation anzupassen. Alternative Legierungen wie Tantal und Niob werden erprobt, um Titanabstoßungen bei bestimmten Patientenuntergruppen zu lösen. Aktualisierte FDA-Leitlinien klären Validierungswege für additive Geräte und ermöglichen kürzere Genehmigungszyklen. Evonik hat kohlenstofffaserverstärkte PEEK-Filamente kommerzialisiert, die eine verbesserte Tragfähigkeit in Wirbelkäfigen versprechen. Diese Entwicklungen, zusammen mit Fortschritten im gerüstbasierten Tissue Engineering, bilden die Grundlage für den rasanten Aufstieg personalisierter medizinischer Lösungen im Markt für Rapid-Prototyping-Materialien. Medizinische Anwendungen tragen zur Nachfrage im Markt für Rapid Prototyping über spezialisierte Materialien hinaus bei.
Anhaltender Rückgang der Preise für Polymer- und Metallpulver
Sinkende Rohstoffpreise demokratisieren den Zugang zu additiven Fertigungsabläufen für kleine und mittelständische Unternehmen. Eine breitere Wiederverwertung von Aluminium- und Stahlpulvern verbessert den Durchsatz und die Transparenz und gleicht die von der Weltbank bis 2025 signalisierten Preissteigerungen bei Metallen aus[1]. Alternative Ausgangsmaterialformate, insbesondere Metalldraht und Spritzgusspellets, erzielen Teilekosten-Einsparungen von 15 % bis 40 %, während die Druckbarkeit erhalten bleibt. Kreislaufwirtschaftspioniere wie Continuum liefern recycelte Superlegierungen, die mit Desktop-Metal-Binder-Jet-Systemen kompatibel sind, und senken so die Materialkosten, während sie die Anforderungen an die Herkunft in der Luft- und Raumfahrt erfüllen.
OEM-Druck für leichte Automobilteile
Regulierungsbehörden weiten Emissionsvorschriften auf Nicht-Auspuff-Quellen wie Bremsscheiben aus und zwingen Automobilhersteller, jedes Gramm im Fahrzeugchassis neu zu bewerten. Die additiv ausgelegten Stahlpulver von ArcelorMittal ermöglichen gitterstrukturverstärkte Bremssättel, die Grauguss hinsichtlich der Wärmeleitfähigkeit übertreffen und gleichzeitig Masse einsparen. Forscher der University of Glasgow kombinierten Polypropylen- und Polyethylenmatrizen mit Kohlenstoffnanoröhren, um Metamaterialien zu entwickeln, die eine hohe Stoßabsorption bei gleichzeitig geringer Dichte aufweisen.
Hemmnis-Auswirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität der Rohstoffpreise für Titan und Hochleistungspolymere | -1.6% | Global; akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücke bei der Konstruktion und Materialverarbeitung für die großskalige additive Fertigung | -1.2% | Global; ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Versorgungsengpässe bei Seltenerdelement-Legierungszusätzen für fortschrittliche Metallpulver | -0.8% | Global; kritisch für Luft-, Raumfahrt und Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für Titan und Hochleistungspolymere
Die Titanmühlpreise stiegen im Jahresvergleich um 4,48 % auf einen US-PPI von 219,99 im Dezember 2024 und belasten die Beschaffungsbudgets in der Luft- und Raumfahrt[2]. Das geopolitische Risiko, verstärkt durch die Russland-Ukraine-Spannungen, schränkt das Schwammangebot ein, während neue Marktteilnehmer im Nahen Osten und in Nordamerika mehrjährige Hochlaufphasen benötigen. Hersteller horten entweder Vorräte oder akzeptieren geringere Margen, da Qualifizierungszyklen für flug- oder implantatgerechte Harze eine schnelle Materialsubstitution ausschließen. Die Volatilität wirkt daher als Bremse auf die Kapitalallokation für neue additive Fertigungslinien.
Qualifikationslücke bei der Konstruktion und Materialverarbeitung für die großskalige additive Fertigung
Der Boom der additiven Fertigung übertrifft das Tempo der Weiterbildung der Belegschaft. Der SME dokumentierte einen Anstieg der Metalldruckerlieferungen um 80 % über 24 Monate, verwies jedoch auf stagnierende Volumina bei der Bediener-Zertifizierung. Das MIT und die Penn State University bieten inzwischen vollständige Semesterkurse zur Topologieoptimierung und Pulverhandhabung an, doch die Absolventenproduktion bleibt hinter dem Einstellungsbedarf zurück. ASTM und EOS haben gemeinsam eine Maschinenbediener-Zertifizierung eingeführt, doch die rasante Entwicklung hin zu Multi-Material-Hybriden erzwingt eine kontinuierliche Lernschleife, die viele Unternehmen nur schwer aufrechterhalten können. Die Fähigkeitslücke trifft Schwellenmärkte am härtesten und zwingt Unternehmen dazu, Expertise zu importieren und die Projektkosten zu erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialart:
Polymere dominieren trotz MetallinnovationKunststoffe behielten im Jahr 2025 einen Marktanteil von 44,12 % am Markt für Werkstoffe für die Schnellprototypenentwicklung und bestätigten damit ihre Vielseitigkeit und ihren Kostenvorteil gegenüber Metallen. Hochtemperaturgüten wie Victrex' PAEK, konstruiert für niedrigere Auffrischungsraten in Pulverbettsystemen, erweitern den Polymereinsatz auf Anwendungen im Motorraum von Kraftfahrzeugen und in der Luft- und Raumfahrtleitungsführung. Metalle und Legierungen expandieren schneller und verzeichnen eine CAGR von 10,03 %, da Luft- und Raumfahrtprimärhersteller ermüdungsbeständiges Titanaluminid fordern und Kobalt-Chrom-Implantate die Orthopädie bevölkern.
Ein paralleler Trend zentriert sich auf Prozessinnovation. Die Festkörper-Metallurgie von Foundation Alloy umgeht Schmelzbadinstabilitäten und kann Legierungen liefern, die doppelt so stark wie geschmiedete Gegenstücke sind, während Entwicklungszyklen auf Monate reduziert werden. Solche Durchbrüche werden dazu beitragen, dass Metalle den Kostennachteil gegenüber Polymeren durch reduzierten Nachbearbeitungsaufwand verringern. Polymere werden jedoch voraussichtlich den Löwenanteil behalten, da UV-härtbare Harze und Elastomere kontinuierlich weiterentwickelt werden. Insgesamt vergrößert die Materialdiversifizierung den gesamten Markt für Werkstoffe für die Schnellprototypenentwicklung und hedgt gegen Rohstoffpreisschocks.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Automobilindustrie führt, während Medizin beschleunigtAutomobil-OEMs entfielen im Jahr 2025 auf einen Marktanteil von 27,24 % am Markt für Werkstoffe für die Schnellprototypenentwicklung und nutzten gittergefüllte Halterungen und luftstromoptimierte Kanäle, um die Fahrzeugmasse zu reduzieren und gleichzeitig die Euro-7-Partikelgrenzwerte einzuhalten. Die Stahlpulverfamilie von ArcelorMittal ermöglicht Dünnwandstrukturen, die Bremswärme ohne zusätzliche Bearbeitungsschritte ableiten und additive Teile in die mittelvolumige Produktion skalieren.
Medizinische Anwendungen, die jährlich um 10,55 % wachsen, sollen nach 2027 den inkrementellen Bedarf der Luft- und Raumfahrt übertreffen. Mehr als 80 Schädelrekonstruktionen wurden mit dem EXT 220 MED-Drucker von 3D Systems durchgeführt, was das klinische Vertrauen verdeutlicht. Das Bauwesen stellt einen aufkommenden Absatzkanal dar: Graphen-infundierte Betonmischungen bieten 31 % weniger eingebetteten Kohlenstoff und steigern gleichzeitig die Druckfestigkeit, was die übergeordneten Dekarbonisierungsanforderungen widerspiegelt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rapid-Prototyping-Materialien in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 31,21 % am Markt für Rapid-Prototyping-Materialien, gestützt durch eine robuste Luft- und Raumfahrt- sowie Medizininfrastruktur. Die kumulierten Investitionen der DARPA in Höhe von 35 Milliarden USD in die fortschrittliche Fertigung sowie die FDA-Fast-Track-Verfahren für additive Medizinprodukte schaffen Anreize für eine kommerzielle Skalierung.
Markt für Rapid-Prototyping-Materialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet das stärkste Wachstum mit einer CAGR von 10,31 % bis 2031. Indiens iterative Prototyping-Kultur in großen Lehrkrankenhäusern treibt die lokale Nachfrage nach biokompatiblen Polymeren an. Japan setzt additive Lösungen für miniaturisierte Unterhaltungselektronik ein, während südkoreanische Automobilhersteller gitterstrukturverstärkte Sitzrahmen anstreben.
Markt für Rapid-Prototyping-Materialien in Europa
Europa behauptet eine wettbewerbsfähige Position, die auf einer nachhaltigkeitsorientierten Politik verankert ist. Die EU-Rohstoffvorausschau priorisiert die additive Fertigung für strategische Autonomie bis 2050. EOS und SGL Carbon aus Deutschland sind Pioniere bei Hochtemperaturharzen und Keramikportfolios; das Vereinigte Königreich lenkt Luft- und Raumfahrtforschung und -entwicklung in das Pulverbettschmelzen von Scalmalloy-Flugzeugteilen.

Wertschöpfungskettenanalyse
Rapid-Prototyping-Materialien durchlaufen eine Kette, die mit vorgelagerten Rohstoffen beginnt (petrochemische Monomere und Spezialadditive für Photopolymere und Thermoplaste sowie abgebaute und raffinierte Metalle wie Titan, Nickel, Aluminium und Kupfer für Pulver und Drähte). Die vorgelagerte Verarbeitung umfasst Compoundierung und Harzformulierung oder die Konditionierung von Metallrohstoffen und die Pulverherstellung (zum Beispiel Gas- oder Plasmaverdüsung) mit strengen Kontrollen von Partikelgrößenverteilung, Sauerstoffaufnahme und Spurenverunreinigungen. Nachgelagert werden Materialien von Drucker-OEMs und Dienstleistungsbüros anhand spezifischer Maschinen-Prozessfenster validiert und anschließend durch Druck- und Nachbearbeitungsschritte wie Entbinderung und Sintern (Binder Jetting), heißisostatisches Pressen (kritisch bei Luft- und Raumfahrt- sowie Medizinteilen), Wärmebehandlung, Bearbeitung und Oberflächenveredelung geleitet, bevor Qualifizierung und Versand zur Endverwendung erfolgen.
Engpässe in der Kette konzentrieren sich stärker auf die Verfügbarkeit von Qualifizierungsdaten und Compliance-Dokumentation als auf die grundlegende physische Verfügbarkeit, insbesondere bei Metallpulvern für die Luftfahrt- und Implantatqualität, wo Rückverfolgbarkeits- und Prüfanforderungen streng sind. Die Aktivität im Jahr 2026 spiegelte auch eine stärkere Verschiebung hin zu validierten Material-Prozess-Paaren und rückverfolgbaren Pulvern wider, zum Beispiel die Partnerschaft von EOS mit Constellium zur Bereitstellung von Aluminiumlegierungen mit validierten Parametern für das Laser-Powder-Bed-Fusion-Verfahren, sowie die Einführung von Osprey GRCop-42 durch Sandvik im Rahmen eines AS9100-zertifizierten Qualitätssystems zur Unterstützung der Rückverfolgbarkeit von der Rohstoffgewinnung bis zum Werkstor für Komponenten der Raumfahrtantriebstechnik. Diese Schritte verkürzen die Validierungszyklen der Kunden und erhöhen zugleich die Erwartungen an Lieferanten in Bezug auf Messtechnik, Qualitätssysteme und dokumentierte Herkunftsnachweise.
Wettbewerbslandschaft
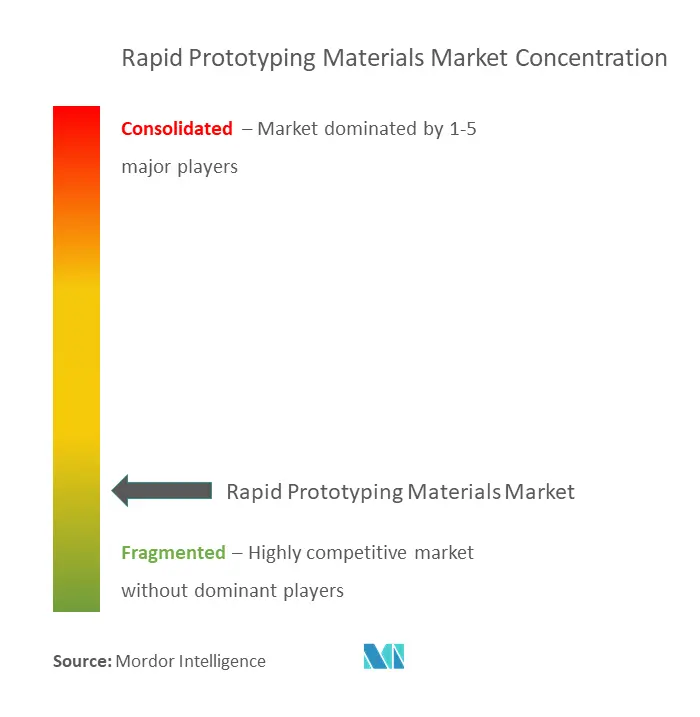
Der Markt für Werkstoffe für die Schnellprototypenentwicklung ist konsolidierter Natur. Chemische Schwergewichte wie BASF, Evonik und Arkema nutzen globale Logistik und tiefe Polymerchemien, um branchenübergreifende Nachfrage zu bedienen. Unterdessen betonen 3D Systems, Stratasys und EOS die gemeinsame Optimierung von Drucker und Material. Der künftige Wettbewerb wird sich auf die Multi-Material-Ablagerung und integrierte Nachbearbeitung konzentrieren. Akteure, die In-situ-Inspektion und KI-gesteuerte Parameteroptimierung integrieren, werden höhere Margen erzielen, da Kunden schlüsselfertige Lösungen gegenüber eigenständigen Pulvern oder Druckern bevorzugen. Die Tiefe des geistigen Eigentums rund um Legierungschemie und Materialdatenbanken wird die Wettbewerbsfähigkeit innerhalb des Marktes für Werkstoffe für die Schnellprototypenentwicklung weiter bestimmen.
Marktführer in der Branche für Werkstoffe für die Schnellprototypenentwicklung
-
Arkema
-
BASF
-
3D Systems Inc.
-
EOS GmbH
-
Stratasys Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rapid-Prototyping-Materialien
- 3D Systems Inc.
- Arkema
- BASF
- dsm-firmenich
- EOS GmbH
- Evonik Industries AG
- General Electric Company
- Höganäs AB
- HP Development Company, L.P.
- Model Solution Co, Ltd.
- Renishaw plc
- SABIC
- Sandvik AB
- Solvay
- Stratasys Ltd.
- Victrex plc
Lesen Sie die Analyse der Rapid-Prototyping-Materialien-Unternehmen

Marktchancen und Zukunftsaussichten
Ein deutlicher Weißraum liegt an der Schnittstelle zwischen qualifizierungsbereiten Rohstoffen und schlüsselfertigen Prozessrezepten, insbesondere bei Metallen, bei denen Käufer eine Wiederholbarkeit über Chargen, Maschinen und Standorte hinweg wünschen. Die gemeinsame Vermarktung spezialisierter Aluminiumlegierungen mit validierten Laser-Powder-Bed-Fusion-Parametern durch EOS und Constellium deutet auf eine Nachfrageverschiebung von generischen Pulvern zu verpackten, anwendungsgeführten Lösungen hin, die die Entwicklungszeit für Parameter bei Luft- und Raumfahrt- sowie Industriekunden verkürzen. Materiallieferanten und OEMs, die zertifizierte Pulver oder Harze mit Parametersätzen, Prüfanleitungen und Nachbearbeitungswegen bündeln, sind besser positioniert, um mehr Wert zu erfassen als Verkäufer von Rohstoffprodukten.
Zwei zusätzliche Chancenfelder zeichnen sich deutlicher ab: (1) regionalisierte, widerstandsfähige Versorgung mit kritischen Metallpulvern und (2) nachhaltigkeitsgetriebene Polymerinnovation. Coogee Titanium startete zusammen mit dem Additive Manufacturing Cooperative Research Centre und der University of Queensland im Jahr 2026 ein gefördertes Programm zur Bewertung lokal produzierten TiRO-Titanpulvers für die industrielle additive Fertigung, was auf ein Käuferinteresse an alternativen, regional validierten Titanlieferungen hinweist. Parallel dazu zeigen die Einführung biologisch abbaubarer und kompostierbarer Filamente (zum Beispiel die Einführung eines kaltkompostierbaren Filaments aus Palmblatt-Nebenprodukten durch Hembased) und Ankündigungen industrieller biobasierter Filamentkapazitäten in China anhaltende Experimentierfreude und Skalierung bei umweltschonenderen Polymeren. Dies unterstützt Spielraum für qualifizierte, leistungsstabile biobasierte Materialien, die auch Verarbeitungs- und Konsistenzanforderungen erfüllen.
Recent Industry Developments in Markt für Rapid-Prototyping-Materialien
- Mai 2026: Stratasys gab eine endgültige Vereinbarung zur Übernahme von Markforged in einer reinen Bartransaktion bekannt. Der Zusammenschluss vereint komplementäre Polymer- und Metall-Additiv-Plattformen und erweitert die installierte Basis, die qualifizierte Materialien verbraucht. Die Ankündigung verstärkte die Konsolidierungsdynamik unter OEMs, die zunehmend Materialökosysteme durch integrierte Hardware, Software und validierte Verbrauchsmaterialien kontrollieren.
- Juli 2025: Stratasys erwarb ausgewählte 3D-Druck-Vermögenswerte von Nexa3D. Der Deal erweiterte die Fähigkeiten von Stratasys über verschiedene Polymer-Drucktechnologien hinweg und unterstützte ein breiteres Portfolio kompatibler Materialien und Arbeitsabläufe. Er verschärfte auch den Wettbewerbsdruck auf kleinere Akteure, indem er mehr Kundennachfrage auf End-to-End-Plattformen verlagerte.
- Februar 2024: Evonik Industries brachte INFINAM FR 4100L auf den Markt, ein flammhemmendes Photopolymer für DLP-Drucker. Das Produkt richtete sich an Anwendungen, bei denen regulatorische und Sicherheitsanforderungen die Harzauswahl bestimmen, und unterstützte eine breitere Anwendung über Konzeptmodelle hinaus bis hin zu funktionalen Prototypen. Die Einführung verstärkte den Trend zu anwendungsspezifischen Harzchemien anstelle von Allzweck-Photopolymeren.


Markt für Rapid-Prototyping-Materialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Rapid-Prototyping-Materialien die Umsätze aus Materialien, die zur Herstellung von Prototypenteilen und -modellen mittels Rapid-Prototyping und verwandter additiver Verfahren verwendet werden, über industrielle und produktentwicklungsbezogene Anwendungen hinweg.
Ausschlüsse aus dem Umfang: Wir schließen Druckerhardware, Software, Scandienstleistungen und allgemeine Zerspanungswerkzeug-Verbrauchsmaterialien aus, die nicht hauptsächlich für Prototypenbauten erworben werden.
Segmentierungsübersicht
- Nach Materialart
- Kunststoffe (Polymere)
- Metalle und Legierungen
- Keramiken
- Sonstige Materialien
- Nach Endverbraucherbranche
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Medizin
- Elektronik
- Bauwesen
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die äußeren Grenzen der Nachfrage festzulegen und das Modell an wiederholbaren öffentlichen Indikatoren zu verankern. Wir haben Fertigungsleistungs- und Handelssignale sowie Materialwissenschafts- und Prozessadoptionshinweise überprüft, um zu verstehen, wie schnell sich Prototypen-Workflows von herkömmlichen Methoden hin zu additiven und hybriden Methoden verlagern.
Zu den überprüften öffentlichen Quellen gehörten beispielsweise Daten des US Census Bureau und der US International Trade Commission für den Fertigungs- und Handelskontext, Erzeugerpreisreihen des Bureau of Labor Statistics für Kostenbewegungen, strukturelle Unternehmensstatistiken von Eurostat, industrielle Produktionsreihen der OECD sowie technische Normen und Leitlinien von Organisationen wie ISO und ASTM, die die Materialqualifizierung beeinflussen. Wir haben auch Unternehmensunterlagen, Investorenpräsentationen, Patentdatenbanken und seriöse Branchenpresse herangezogen und selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie Patentanalysen genutzt, um Produktmixänderungen und deren Zeitpunkt zu validieren. Diese Desk-Research-Quellen sind nicht erschöpfend, und wir haben weitere öffentliche und kostenpflichtige Referenzen zur Unterstützung der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, welcher Anteil der gesamten Prototyping-Aktivität tatsächlich materialgetrieben ist und wie sich die Preisgestaltung bei Polymeren, Metallen und Keramiken verhält. Wir sprachen mit einer Mischung aus Materiallieferanten, Servicebüros sowie Beschaffungs- und Ingenieursfunktionen von wichtigen Endnutzern in APAC, EMEA und Amerika, was dazu beitrug, Lücken bei Auslastung, Ausschussfaktoren und typischen Nachbestellungszyklen zu schließen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 15 % | APAC: 44 % |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 42 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 43 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem Fertigungsaktivitäten und Prototyping-Intensität in einen Materialverbrauchspool umgerechnet und anschließend mithilfe materialspezifischer Preisgestaltung und -mischung in Umsätze umgewandelt wurden. Um es praktikabel zu halten, verwendeten wir Eingaben wie die Adoption additiver Prototyping-Verfahren nach Branche, den typischen Materialverbrauch pro Prototypen-Build, Ausschuss- und Nacharbeitsquoten, Verschiebungen bei Harz- und Pulverpreisen, Qualifizierungszyklen in regulierten Endanwendungen sowie regionale Produktionstrends, die Prototypenvolumina beeinflussen.
Die Ergebnisse wurden anschließend mit selektiven Bottom-up-Annäherungen überprüft, beispielsweise durch Stichprobenvolumen nach Materialfamilie multipliziert mit beobachteten durchschnittlichen Verkaufspreisen und Kanalprüfungen bei Distributoren und Servicebüros. Wenn eine direkte Aufteilung nicht erkennbar war (zum Beispiel bei der Nutzung für Prototypen gegenüber der Kurzserienproduktion), haben wir Annahmen zu Anteilen auf der Grundlage von Primärfeedback angewendet, gefolgt von Sensitivitätsprüfungen, damit die Gesamtwerte mit externen Nachfragesignalen konsistent blieben.
Für die Prognose verwendeten wir eine Szenarioanalyse mit einer leichten multivariaten Regressionsüberlagerung, bei der Adoptionsraten, Preistrends und Branchenleistung die Haupttreiber waren. Die Vorausschau wurde erst nach Bestätigung der Richtung der Qualifizierungs-Vorlaufzeiten und des erwarteten Tempos der Materialsubstitutionen durch Expertenfeedback angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Prüfungen, bei denen Modellausgaben mit unabhängigen Signalen verglichen wurden, wie industrieller Produktion, Preisentwicklung und sichtbaren Verschiebungen in der Prototyping-Aktivität der Endnutzer. Ausreißer wurden auf Länder- und Regionsebene überprüft, und Annahmen wurden erneut geprüft, wenn sich die implizierte Materialintensität außerhalb der durch Interviews gestützten Bandbreiten bewegte.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, gefolgt von Rückkontakt-Auslösern, wenn große Abweichungen zwischen Quellen auftreten oder wenn ein bedeutendes Ereignis Angebot, Preisgestaltung oder Qualifizierungsregeln verändert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Rapid-Prototyping-Materialien von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Rapid-Prototyping-Materialien stimmen nicht immer überein, da das gezählte Element zwischen reinen Materialumsätzen und breiteren Prototyping-Ökosystemen variieren kann. Unterschiede entstehen auch dadurch, wie Analysten den ausschließlich für Prototypen bestimmten Verbrauch gegenüber der Nutzung für die Kurzserienproduktion behandeln, wie schnell sie durchschnittliche Verkaufspreise anpassen lassen und welche Regionen zuerst aktualisiert werden, wenn neue Kapazitäten oder Qualifizierungsregeln auftreten.
Einige veröffentlichte Zahlen schließen Dienstleistungen und druckerbezogene Ausgaben ein, wodurch der Materialpool entsprechend größer wird. Bei Mordor Intelligence ist der Gesamtwert auf Materialumsätze beschränkt, die mit Prototyping-Workflows verbunden sind, und wird anhand von Materialmix und Verbrauchsraten, die mit Lieferanten und Endnutzern besprochen wurden, gegengeprüft.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,44 Milliarden USD (2026) | |
| Fachzeitschrift A | 5,90 Milliarden USD (2026) | Verwendet konservative Preisgestaltung für Polymere und geht von einer schnelleren Wiederverwertung und Wiederverwendung von Pulvern aus, was den Nettomaterialverbrauch pro Prototypen-Build reduziert. |
| Globale Unternehmensberatung B | 7,20 Milliarden USD (2026) | Schließt angrenzende Ausgaben im Zusammenhang mit Prototyping-Programmen ein, wie vertraglich vereinbarte Prototypendienstleistungen, die mit Materialkosten gebündelt sind, und wendet eine höhere gemischte Eskalation des durchschnittlichen Verkaufspreises an. |
Die Tabelle zeigt, dass der größte Teil der Streuung dadurch erklärt wird, was als Materialumsatz gezählt wird und wie Verbrauch und Preisgestaltung behandelt werden. Indem wir das Modell an beobachtbarer Prototyping-Aktivität, praktischen Verbrauchsfaktoren und durch Interviews gestützten Preisbewegungen ausrichten, können wir einen Wert präsentieren, der von Jahr zu Jahr leichter nachvollziehbar und wiederholbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Werkstoffe für die Schnellprototypenentwicklung?
Der Markt wird im Jahr 2026 auf 6,44 Milliarden USD geschätzt und soll bis 2031 auf 9,53 Milliarden USD wachsen.
Welches Materialsegment wächst am schnellsten?
Metalle und Legierungen sollen bis 2031 die höchste CAGR von 10,03 % verzeichnen, angetrieben durch die Nachfrage aus der Luft- und Raumfahrt sowie der Biomedizin.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Der aggressive Kapazitätsaufbau Chinas und der aufstrebende Medizingerätsektor Indiens untermauern eine regionale CAGR von 10,31 % und übertreffen damit andere Geografien.
Wie beeinflussen Nachhaltigkeitsmandate die Materialauswahl?
ISCC-zertifizierte biobasierte Polymere und recycelte Metallpulver gewinnen an Bedeutung, da Regulierungsbehörden Kohlenstoffreduzierungsziele und Kreislaufwirtschaftsziele vorgeben.
Was ist der wesentliche Engpass, der die großskalige additive Fertigung einschränkt?
Eine globale Qualifikationslücke bei der fortschrittlichen Konstruktionsoptimierung und Materialverarbeitung schränkt die Produktionsskalierung trotz steigender Hardwareinstallationen ein.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
