
Marktgröße und Marktanteil für Straßenmarkierungsmaterialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
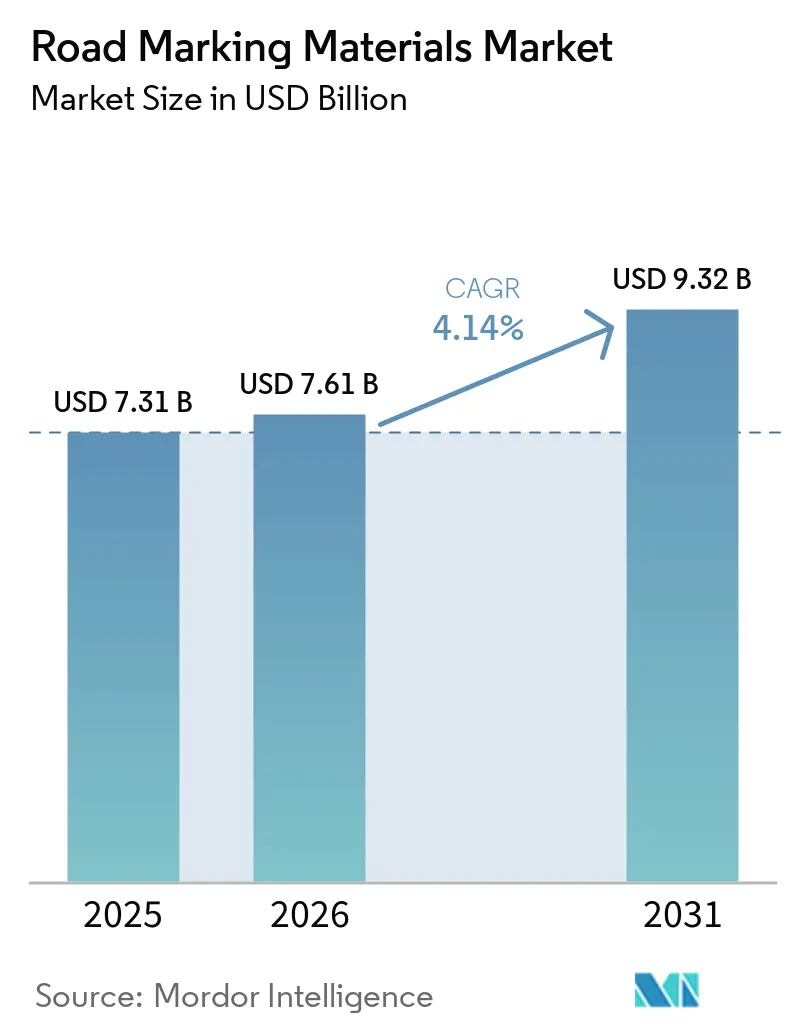
| Marktgröße (2026) | 7.61 Milliarden US-Dollar |
| Marktgröße (2031) | 9.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Straßenmarkierungsmaterialien von Mordor Intelligence
Die Marktgröße für Straßenmarkierungsmaterialien wird voraussichtlich von 7,31 Milliarden USD im Jahr 2025 auf 7,61 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,14 % über den Zeitraum 2026–2031 einen Wert von 9,32 Milliarden USD erreichen. Die stetige Expansion wird durch steigende Infrastrukturausgaben, verschärfte Sicherheitsvorschriften und rasche Produktinnovationen gestützt. Asien-Pazifik bleibt die wichtigste Nachfragequelle, während Ausgabenprogramme in Nordamerika und Europa ein breites globales Chancenspektrum aufrechterhalten. Die Materialauswahl entwickelt sich weiter: Polymersysteme verdrängen zunehmend die Dominanz herkömmlicher Farben, und maschinenlesbare Markierungen für autonome Fahrzeuge entwickeln sich von Pilotversuchen hin zur kommerziellen Einführung. Umweltvorschriften prägen nun die Forschungs- und Entwicklungsprioritäten und drängen die Hersteller zu VOC-armen Chemikalien und recycelten Rohstoffen, während gleichzeitig hohe Sichtbarkeit und Langlebigkeit gewährleistet werden. Die Wettbewerbsintensität ist moderat, wobei etablierte Akteure auf gezielte Akquisitionen und Technologielizenzierung setzen, um ihren Marktanteil in wachstumsstarken Regionen zu sichern.
Wichtigste Erkenntnisse des Berichts
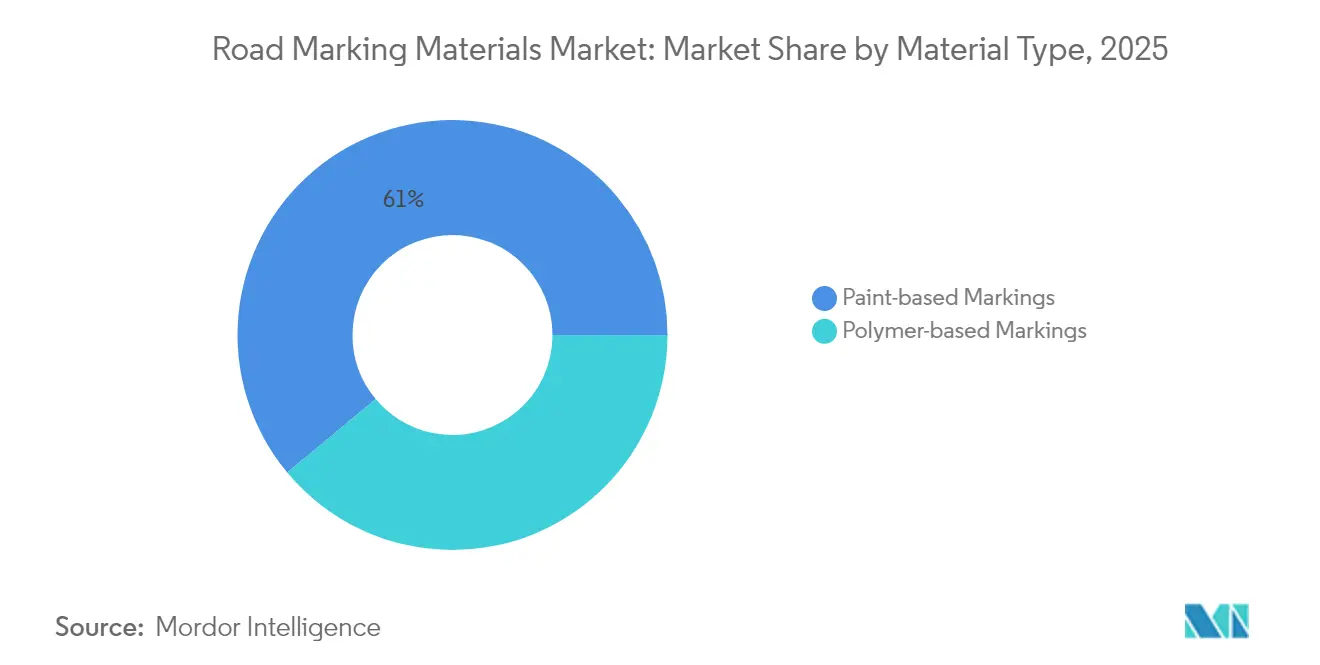
- Nach Material entfielen auf farb-basierte Produkte im Jahr 2025 61,05 % der Marktgröße für Straßenmarkierungsmaterialien, während polymer-basierte Systeme bis 2031 voraussichtlich mit einer CAGR von 4,52 % wachsen werden.
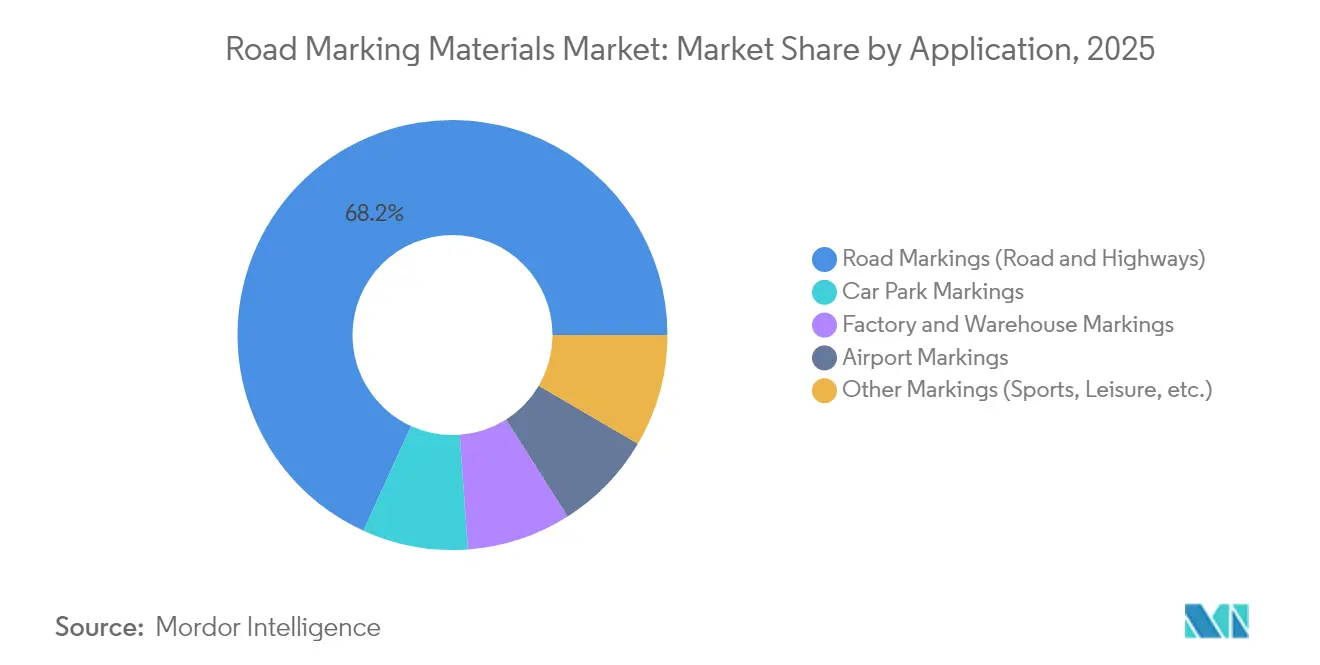
- Nach Anwendung entfielen auf Autobahn- und Straßenprojekte im Jahr 2025 ein Anteil von 68,20 % an der Marktgröße für Straßenmarkierungsmaterialien und sie expandieren bis 2031 mit einer CAGR von 4,30 %.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,20 % am Markt für Straßenmarkierungsmaterialien und verzeichnet bis 2031 eine CAGR von 4,82 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Straßennetzausdehnung in Entwicklungsländern | +1.2% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende globale Straßenverkehrssicherheits- und Sichtbarkeitsvorschriften | +0.8% | Global, mit strengerer Durchsetzung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung zur Förderung des Fahrzeugdichtemanagements | +0.9% | Städtische Zentren in Asien-Pazifik und dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Maschinenlesbare retroreflektierende Markierungen für autonome Fahrzeuge | +0.6% | Nordamerika und EU als frühe Adoptionsmärkte | Langfristig (≥ 4 Jahre) |
| Photolumineszente / solarbetriebene Linienmarkierungen | +0.3% | Globale Pilotprogramme, konzentriert auf Initiativen für intelligente Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Straßennetzausdehnung in Entwicklungsländern
Staatlich finanzierter Straßenbau treibt einen Großteil der inkrementellen Nachfrage im Markt für Straßenmarkierungsmaterialien an. Indiens Verkehrsplan sieht 268,4 Milliarden USD vor, um bis 2032 30.600 km neue Autobahnen zu bauen, mit dem weiteren Ziel von 200.000 km bis 2037. Megaprojekte dieser Größenordnung erfordern hochleistungsfähige Markierungen, die schwere Achslasten, Monsunfluten und Wüstenhitze überstehen. Ähnliche Finanzierungsschübe in Südostasien und dem Nahen Osten leiten mehrjährige Volumina an Lieferanten weiter, die über schnelle Logistik und technischen Außendienst verfügen. Grenzüberschreitende Korridore fördern zudem die regionale Koordination bei Markierungsstandards und schaffen Chancen für hochwertige retroreflektierende und thermoplastische Linien, die mit wachsenden Zielen zur Bereitschaft für autonome Fahrzeuge übereinstimmen.
Zunehmende globale Straßenverkehrssicherheits- und Sichtbarkeitsvorschriften
Die Regulierungsbehörden verschärfen weiterhin die Sichtbarkeitskriterien. Der Europäische Straßenverband empfiehlt 150 mm breite Linien mit definierten Retroreflexionsschwellenwerten, während die US-amerikanische Bundesstraßenverwaltung Mindestwerte für die Retroreflexion von Mittellinien und Randlinien vorschreibt[1]Europäischer Straßenverband, "Bewährte Verfahren bei Straßenmarkierungen," erf.be . Baustellen unterliegen noch strengeren Vorschriften für orangefarbene Markierungen, die für LiDAR-Sensoren gut erkennbar bleiben müssen. Parallele Umweltgesetze begrenzen den VOC-Gehalt in den Vereinigten Staaten auf 150 g/L und zwingen die Hersteller, auf wasserbasierte oder hochfeststoffhaltige Chemikalien umzusteigen. Der kombinierte Druck aus Sicherheit und Nachhaltigkeit belohnt Lieferanten mit differenzierten Harzsystemen und fortschrittlichen Glasperlen-Lösungen, die nächtliche Helligkeit aufrechterhalten, ohne Emissionsgrenzwerte zu überschreiten.
Rasche Urbanisierung zur Förderung des Fahrzeugdichtemanagements
Städte fügen komplexe Fahrspurkonfigurationen, Schnellbuskorridore und Mikromobilitätsspuren hinzu, die gemeinsam die Häufigkeit und Komplexität von Markierungsarbeiten erhöhen. Photolumineszente Linien reduzieren nächtliche Unfallraten auf schlecht beleuchteten Hauptstraßen, wie jüngste Pilotprojekte in Dublin gezeigt haben. Thermochrome Beschichtungen mildern den städtischen Wärmeinseleffekt, indem sie Infrarotenergie reflektieren und gleichzeitig den visuellen Kontrast hoch halten. Kommunale Behörden setzen auch sensorbestückte vorgeformte Bänder ein, um Verkehrsanalyseplattformen zu speisen, und erschließen damit eine aufkeimende Nische für IoT-fähige Markierungsverbrauchsmaterialien.
Maschinenlesbare retroreflektierende Markierungen für autonome Fahrzeuge
Da automatisierte und hochgradig assistierte Fahrzeuge zunehmen, müssen Markierungen von Kameras und LiDAR unter Regen-, Nebel- und Abnutzungsszenarien interpretierbar sein. Kontrastoptimierte Pigmente, nahinfrarotempfindliche Perlen und modulare Wartungsrichtlinien erscheinen nun in Ausschreibungsunterlagen für neue Autobahnabschnitte in Kalifornien und Bayern. Der Pigmententwickler DIC Corporation hat kürzlich Spectrasense Black L 0082 kommerzialisiert, das die LiDAR-Rückstreuung erhöht, ohne die Farbtreue bei Tageslicht zu beeinträchtigen. Branchenkonsortien harmonisieren globale Leistungskennzahlen und signalisieren einen Migrationspfad hin zu allgegenwärtigen, für autonome Fahrzeuge kompatiblen Markierungen nach 2027.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge VOC- und Mikroplastik-Emissionsnormen | -0.7% | Global, mit strengster Durchsetzung in der EU und Kalifornien | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Petrochemikalien und Titandioxid | -0.4% | Auswirkungen auf die globale Lieferkette | Mittelfristig (2–4 Jahre) |
| Beschleunigter Verschleiß in extremen Klimazonen | -0.3% | Wüstenregionen, arktische Zonen, tropische Monsungebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge VOC- und Mikroplastik-Emissionsnormen
Die jüngsten US-amerikanischen Änderungen der Vorschriften für Aerosolbeschichtungen und Kanadas VOC-Gesetz von 2023 erfordern eine kontinuierliche Neuformulierung, was die Forschungs- und Entwicklungskosten erhöht und behördliche Genehmigungen verlängert[2]US-amerikanische Umweltschutzbehörde, "Nationale VOC-Emissionsstandards für Aerosolbeschichtungen – Abschließende Regelung," epa.gov . Europas bevorstehende Mikroplastik-Richtlinie identifiziert den Abrieb von Verkehrsfarben als aufkommenden Schadstoff und fordert Lebenszyklusaudits für Partikelemissionen. Während Studien darauf hindeuten, dass Straßenmarkierungen weniger als 0,07 % der gesamten Mikroplastik ausmachen, lenken Compliance-Wege – wie eingekapselte Perlensysteme und beschleunigte Verschleißtests – Kapital von der Vermarktung neuer Produkte hin zu Dokumentation und Zertifizierung.
Preisvolatilität bei Petrochemikalien und Titandioxid
Die Spotpreise für Titandioxid verzeichneten im Jahr 2024 zweistellige Schwankungen, und die Polyethylen-Rohstoffpreise stiegen Anfang 2025 um 3 Cent/Pfund, was die Margen polymer-basierter Streifen belastete. Wechselkursschwankungen verstärken die Kosten für asiatische Verarbeiter, die TiO₂ in EUR importieren. Produzenten versuchen, durch langfristige Verträge und Pigmentsubstitution abzusichern, doch kleinere Formulierer sehen sich mit eingeschränkten Cashflows und gelegentlichen Lieferunterbrechungen konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Polymerinnovation fordert die Dominanz von Farben herausFarben sichern die Nachfrage weiterhin mit einem Marktanteil von 61,05 % im Jahr 2025, insbesondere auf Provinzstraßen mit geringerem Verkehrsaufkommen, wo Behörden die Erstkosten priorisieren. Polymersysteme gewinnen jedoch schrittweise Budgetanteile und verzeichnen einen CAGR von 4,52 %, getragen von Methylmethacrylat und langlebigen vorgeformten Bändern. Wasserbasierte Acrylfarben werden zunehmend für Straßenmarkierungsbeschichtungen für den Verkehr vorgeschrieben, da sie die VOC-Obergrenze der EPA von 150 g/l einhalten, ohne die Trocknungsgeschwindigkeit zu beeinträchtigen. Lösemittelreiche Chlorkautschukfarben hingegen verlieren in Nordamerika und Europa aufgrund von Emissionsvorschriften an Boden, behalten jedoch ihre Nachfragebasis in heißen, feuchten Äquatorialprojekten, die eine schnelle Feuchtigkeitsbeständigkeit erfordern.
Thermoplaste – mit Abstand die größte Polymer-Unterklasse – setzen sich dort durch, wo Lebenszykluskosten genau geprüft werden. Gießfähige MMA-Technologien, die bei Umgebungstemperatur aushärten, ermöglichen inzwischen auch bei 0 °C Nachtanwendungen und vermeiden so kostspielige Fahrstreifensperrungen. Die Prognose deutet darauf hin, dass Polymerformulierungen bis Mitte der 2030er Jahre annähernd die Hälfte des Marktes für Straßenmarkierungsmaterialien ausmachen könnten, sofern die Anforderungen an die Haltbarkeit weiter verschärft werden.


Nach Anwendung:
Autobahndomäne treibt das Marktwachstum anAutobahnen und Hauptstraßen absorbieren 68,20 % des Volumens von 2025 und wachsen mit einer CAGR von 4,30 %, da Regierungen die Konnektivität in den Mittelpunkt der Wirtschaftspolitik stellen. Diese Projekte spezifizieren dickere Filmaufbauten, Glasperlen mit hohem Brechungsindex und maschinenlesbare Kontrastverhältnisse, um das Anlagevermögen zukunftssicher zu machen. Parkplätze erfordern zwar geringere Mengen, verlangen jedoch schnell trocknende, geruchsfreie Farben aufgrund der Nähe zu bewohnten Gebäuden, was Nischenmischungen aus VOC-armem Epoxid hervorbringt. Fabriken und Lagerhäuser verwenden ANSI Z535-konforme Sicherheitsmarkierungen; erhöhte Markierungen und rutschhemmende Keramikeinsätze differenzieren Lieferanten. Flughafenmarkierungen machen zwar weniger als 2 % des Gesamtvolumens aus, erzielen jedoch Premiumpreise, da FAA AC 150/5340-5D Beständigkeit gegen Düsentreibstoff und Gummiablagerungen vorschreibt. Die Margen hier gleichen den Wettbewerb im Bereich der Straßenmarkierungen aus und rechtfertigen spezialisierte Produktlinien.
Geografische Analyse
Markt für Straßenmarkierungsmaterialien in Nordamerika, APAC, Europa, LATAM und dem Nahen Osten
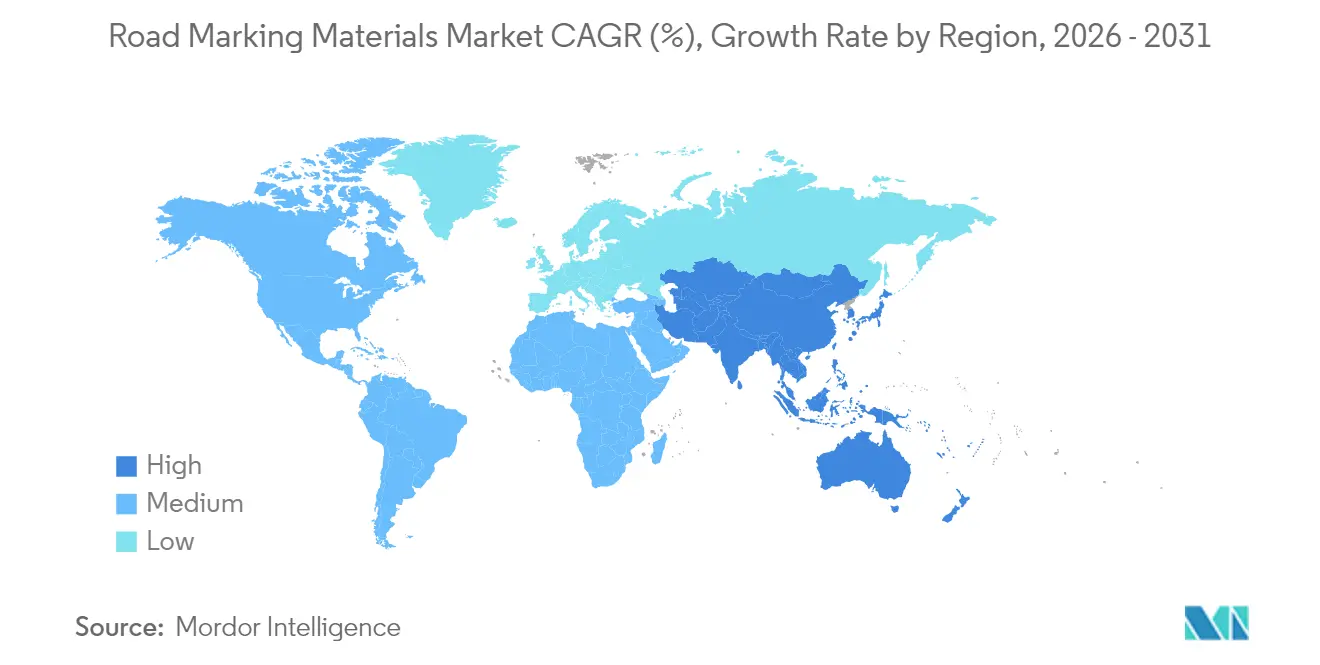
Die CAGR von 4,82 % in Asien-Pazifik bleibt bis 2031 unangefochten. Chinas anhaltende Autobahnausbauten und Indiens 10-prozentige Erhöhung der Autobahnbudgets unterstützen mehrjährige Beschaffungszyklen. Die klimatische Bandbreite – von himalayischen Frostzonen bis zur Wüstenhitze der Thar – fördert die Materialdiversifizierung. Nordamerika, obwohl reif, leitet durch Konjunkturprogramme finanzierte Sanierungsmittel in konforme VOC-arme Linien und für autonome Fahrzeuge geeignete Muster. Die Durchsetzung durch die US-amerikanische Umweltschutzbehörde und Kanadas VOC-Vorschriften von 2023 erfordern doppelte Formulierungsbestände für grenzüberschreitende Lieferanten. Europas Mikroplastik-Debatte fördert recyclatreiche Farben und Produktpässe von der Wiege bis zur Bahre; die Region treibt auch Fahrspurversuche für autonome Fahrzeuge in Deutschland und den Niederlanden voran. Lateinamerika und der Nahe Osten verzeichnen ein mittleres einstelliges Wachstum, das durch städtische Ringstraßenbauten bzw. durch die Fußballweltmeisterschaft bedingte Stadionvorplatzaufwertungen gestützt wird.

Regulatorisches Umfeld
Die Anforderungen an Straßenmarkierungsmaterialien werden hauptsächlich durch Verkehrssteuerungs- und Leistungsnormen festgelegt, die in öffentliche Beschaffungsspezifikationen einfließen. In den Vereinigten Staaten regelt die Federal Highway Administration (FHWA) das Design und die Anwendung von Markierungen über das MUTCD, das im Dezember 2025 auf die 11. Ausgabe mit Revision 1 aktualisiert wurde, während die Bundesstaatenbehörden zusätzliche Produktzulassungsschranken wie genehmigte Produktlisten (zum Beispiel FDOT-Spezifikationen und Caltrans-Listen genehmigter Materialien) einführen, die vor dem Einsatz in geförderten Projekten eine Labor- und/oder Feldleistungsvalidierung erfordern.
Außerhalb der Vereinigten Staaten prägen leistungsbasierte Normen die Materialformulierung und die Auswahl der Glasperlen. In Europa definiert EN 1436:2018 wichtige Parameter wie Retroreflexion, Farbwertigkeit und Rutschfestigkeit unter Scheinwerferbeleuchtung, und ähnliche EN-/AASHTO-Referenzen werden häufig in Ausschreibungen in Märkten ohne vollständig lokalisierte Regelwerke eingebettet. Auch Umwelt- und chemikalienrechtliche Vorgaben beeinflussen die Zulassungsfähigkeit: Die Spezifikationen des Bundesstaates New York enthalten toxizitätsbezogene Grenzwerte für Glasperlen mit Bezug auf 40 CFR 261.24, und die neuseeländischen Spezifikationen für Straßenmarkierungsmaterialien (NZTA M07) verknüpfen die Konformität mit dem Hazardous Substances and New Organisms Act 1996, was die Notwendigkeit für Lieferanten unterstreicht, Prüfpakete für mehrere Normen und Rechtsräume vorzuhalten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten petrochemischen und mineralischen Inputs, einschließlich Harzen (Acrylate und andere Bindemittel), Lösungsmitteln oder Wasser, Pigmenten (insbesondere Titandioxid), Weichmachern und Leistungsadditiven sowie mineralischen Füllstoffen und optischen Komponenten wie Glasperlen. Diese Inputs gehen dann in die Formulierung und Compoundierung zu farbbasierten und polymerbasierten Systemen (Thermoplasten, Kaltplastik/MMA und vorgefertigten Bändern) über, gefolgt von Verpackung und Versand an Vertriebshändler, Straßenmarkierungsunternehmen und öffentliche Behörden. Hersteller von Ausrüstung für Markierfahrzeuge, Extrusions-/Rakelsysteme für Thermoplaste sowie Geräte zur Perlendosierung und Retroreflektivitätsprüfung agieren neben den Materiallieferanten, da Anwendungsmethode und Prüfprotokolle in vielen Ausschreibungen genau festgelegt sind.
Die nachgelagerte Ausführung hängt von Logistik und Vor-Ort-Service ab, da die Materialien sperrig sind und Projekte terminkritisch sind. Branchenverbände wie die European Union Road Federation haben auf Spannungen und Unsicherheiten bei der Rohstoffversorgung für Straßenmarkierungsmaterialien hingewiesen, was mit der breiteren Volatilität bei TiO2- und petrochemischen Rohstoffen übereinstimmt, die im Berichtskontext beschrieben wird. Unternehmen, die lokale oder regionale Fertigung mit schnellerer Auslieferung und Hafenzugang kombinieren, können die Vorlaufzeiten für Auftragnehmer verkürzen. Ein Beispiel von Matestar aus Mai 2026 nannte einen schnellen Zyklus vom Auftrag bis zum Versand für thermoplastische Reflexbeschichtungen, die über den Hafen von Shanghai nach Ho-Chi-Minh-Stadt verschifft wurden, was veranschaulicht, wie operative Agilität in den Status als bevorzugter Lieferant übersetzt werden kann, wenn Straßenbehörden mit engen Zeitfenstern für die Fahrbahndeckenerneuerung arbeiten.
Wettbewerbslandschaft
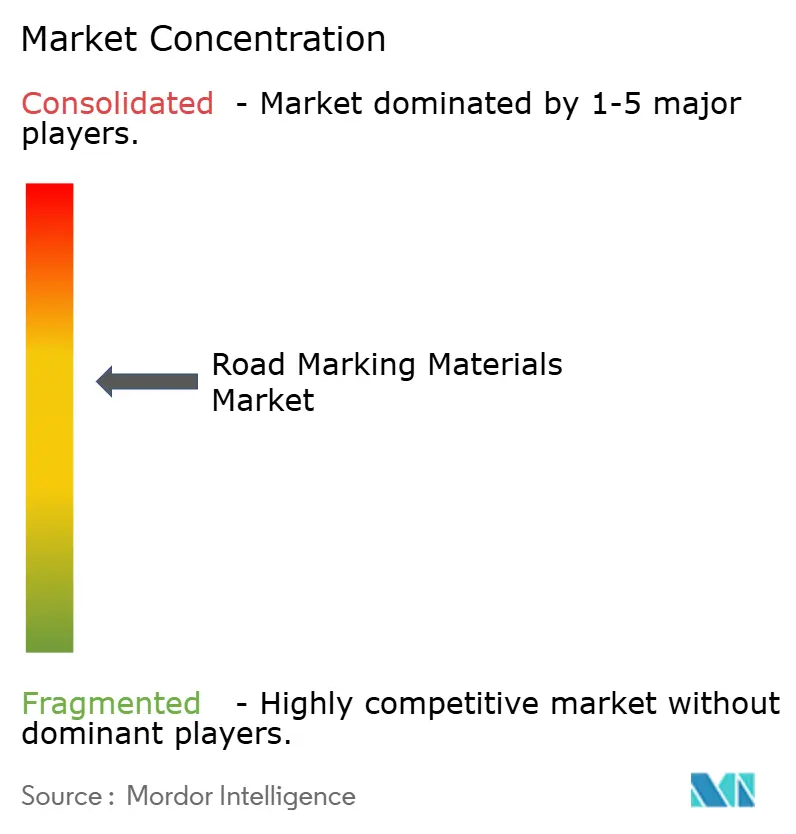
Der Markt für Straßenmarkierungsmaterialien weist eine moderate Konsolidierung auf. 3M nutzt Mikroreplikationswissenschaft, um fortschrittliche Perlen zu verkaufen, SWARCO bündelt Markierungen mit Verkehrsmanagementsystemen, und PPG behält Skalenvorteile bei Alkyd- und wasserbasierten Farben. Jüngste Fusionen und Übernahmen unterstreichen geografischen Ehrgeiz – Geveko Markings kaufte PPGs australisches und neuseeländisches Verkehrslösungsgeschäft, um die Präsenz in Asien-Pazifik zu vertiefen, während SWARCOs Kauf der irischen Elmore Group im Juli 2024 die Integration intelligenter Verkehrssysteme erweiterte. Kleinere Innovatoren konzentrieren sich auf photolumineszente und biobasierte Harze und nutzen Lizenzvereinbarungen, um Zugang zu globalem Vertrieb zu erhalten. Die Eintrittsbarrieren bleiben moderat: Der Zugang zu Rohstoffen ist weitgehend standardisiert, doch Compliance-Tests, Garantien und Auftragnehmerbeziehungen verlangsamen die Skalierung neuer Marktteilnehmer.
Marktführer in der Branche für Straßenmarkierungsmaterialien
The Sherwin-Williams Company
Geveko Markings
PPG Industries, Inc.
3M
SWARCO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Straßenmarkierungsmaterialien
- 3M
- Automark Industries Pvt. Ltd.
- Aximum
- BASF
- Berlac AG
- Crown USA, LLC
- Dow
- Geveko Markings
- Ingevity
- KANSAI HELIOS Slovenia Ltd.
- Kataline
- Kelly Bros
- NIPPON PAINT (M) SDN. BHD.
- PPG Industries, Inc.
- SealMaster
- SWARCO
- TATU Markings
- The Sherwin-Williams Company

Marktchancen und Zukunftsaussichten
Freiräume entstehen dort, wo Straßenbehörden von Farbeinkäufen zu Einheitspreisen zu langlebigeren Leistungsverträgen übergehen, die Haltbarkeit, den Erhalt der Retroreflektivität und eine konsistente Qualitätskontrolle über mehrjährige Programme hinweg honorieren. Ein Signal dafür ist der Beschaffungszyklus des New Jersey Department of Transportation für langlebige Fahrbahnmarkierungen für 2026, der mehr als 4 Millionen laufende Fuß Verkehrsstreifen umfasst und die Anschlussnachfrage nach Thermoplasten, Kaltplastik/MMA und leistungsstärkeren Perlensystemen unterstützt, die die Häufigkeit der Neumarkierung und die Sperrzeiten von Fahrspuren reduzieren.
Auch die nachhaltigkeitsgetriebene Produktdifferenzierung schafft Chancen bei VOC-armen und über den Lebenszyklus dokumentierten Straßenmarkierungssystemen, da Behörden und Auftragnehmer die Materialauswahl an Rahmenwerke für Umweltberichterstattung anpassen. Im Juni 2025 wurde die Complementary Product Category Rule (c-PCR) für Straßenmarkierungssysteme unter EPD International veröffentlicht, um die Umweltauswirkungsberichterstattung durch LCA zu standardisieren, was Lieferantenanalysen in EPD-fertige Formulierungen und verifizierte Beschaffung unterstützt. Innovationsthemen im Zusammenhang mit diesen Beschaffungs- und Compliance-Verschiebungen umfassen Profile für Sichtbarkeit bei nächtlicher Nässe und Grundierungen, die die Haftung von Thermoplasten verbessern, wie durch Produkteinführungen von Geveko Markings im Jahr 2026 gezeigt, sowie F&E-Bemühungen zur Minderung der Mikroplastikbeständigkeit, belegt durch eine Veröffentlichung des Europäischen Patentamts (EP 4506422 A1, Februar 2025), die thermoplastische Zusammensetzungen mit biologisch abbaubaren und biobasierten Komponenten beschreibt.
Recent Industry Developments in Markt für Straßenmarkierungsmaterialien
- Mai 2026: Nippon Paint Group und The Sherwin-Williams Company bestätigten ein gemeinsames Angebot zur Übernahme von AkzoNobel. Falls durchgeführt, würde die Transaktion Skaleneffekte und Verhandlungsmacht in beschichtungsbezogenen Lieferketten neu gestalten und die strategischen Optionen für an Straßenmarkierungen angrenzende Harz- und Spezialbeschichtungsportfolios erweitern.
- April 2026: PPG schloss die Übernahme des Ozark-Materials-Straßenmarkierungsgeschäfts der Ingevity Corporation für rund 65 Millionen USD ab. Der Deal erweitert die Position von PPG bei Straßenmarkierungsmaterialien und stärkt die Fähigkeit, Produkte und Dienstleistungen über Autobahn- und Kommunalprogramme hinweg zu bündeln.
- Juni 2025: Eine Complementary Product Category Rule (c-PCR) für Straßenmarkierungssysteme wurde offiziell unter EPD International veröffentlicht, um die Umweltauswirkungsberichterstattung mittels Lebenszyklusanalysen zu standardisieren. Der Rahmen verbessert die Vergleichbarkeit von Umweltdeklarationen und erhöht die Anforderungen an Lieferanten, die mit verifizierten, wirkungsarmen Formulierungen und nicht nur über den Angebotspreis konkurrieren.


Markt für Straßenmarkierungsmaterialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Materialien, die zur Erstellung sichtbarer Straßenführungslinien und -symbole auf befestigten Oberflächen verwendet werden, und wird anhand der Einnahmen aus diesen Materialien sowohl bei der Erstanwendung als auch bei der Nachmarkierung bemessen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Installationsdienstleistungen, Straßenmarkierungsmaschinen und allgemeine Straßensicherheitsausstattung, die kein Markierungsmaterial darstellt.
Segmentierungsübersicht
- Nach Materialtyp
- Polymer-basierte Markierungen
- Thermoplaste
- Kaltplaste
- Vorgeformte Klebebänder
- Erhöhte Fahrbahnmarkierungen
- Farb-basierte Markierungen
- Lösemittelbasiert
- Wasserbasiert
- Polymer-basierte Markierungen
- Nach Anwendung
- Straßenmarkierungen (Straßen und Autobahnen)
- Parkplatzmarkierungen
- Fabrik- und Lagermarkierungen
- Flughafenmarkierungen
- Sonstige Markierungen (Sport, Freizeit usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Ausgangsbasis für die Größe des Straßennetzes, seine Expansionsgeschwindigkeit und das typische Verhalten von Wartungszyklen in verschiedenen Regionen zu ermitteln. Wir nutzen öffentliche Datensätze und Fachliteratur, um die Treiber der Materialnachfrage zu verstehen, darunter Fahrstreifenkilometer-Erweiterungen, Erneuerungsfrequenzen und Leistungsanforderungen in Bezug auf Sichtbarkeit und Haltbarkeit.
Zu den verwendeten Quellen zählen Straßen- und Verkehrsstatistiken von staatlichen Verkehrsministerien und Straßenbehörden, internationale Straßen- und Sicherheitsdatenbanken zwischenstaatlicher Organisationen, Handels- und Zollveröffentlichungen für relevante Polymere und Pigmente, Normen und Leitlinien von Verkehrsnormungsgremien sowie begutachtete Fachzeitschriften zu Retroreflektivität und Verschleiß. Darüber hinaus prüfen wir Unternehmensberichte, Investorenpräsentationen, Ausschreibungsportale und seriöse Pressemitteilungen auf Kapazitätsveränderungen und Preiskommentare und gleichen ausgewählte Unternehmensfinanzdaten und Patentaktivitäten mithilfe genehmigter kostenpflichtiger Abonnements ab. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden zur Erhebung, Validierung und Klärung von Annahmen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um reale Verbrauchsmuster nach Materialklasse zu bestätigen und Preisspannen nach Region und Projekttyp zu plausibilisieren. Wir haben mit Teilnehmern entlang der gesamten Wertschöpfungskette gesprochen, darunter Materialformulierungsunternehmen, Distributoren, Auftragnehmer und öffentliche Auftraggeber. Die Abdeckung war ausgewogen über die wichtigsten Nachfrageregionen verteilt, sodass die Annahmen nicht auf den Beschaffungsstil einer einzelnen Region ausgerichtet sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 29 % | Führungskräfte der obersten Ebene (CXOs): 15 % | APAC: 47 % |
| Mittelgroße Unternehmen: 53 % | Funktions-/Bereichsleiter: 39 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Straßennetzausbau, Wartungsintensität und Markierungsfrequenz genutzt werden, um den Nachfragepool nach Region zu rekonstruieren. Die resultierenden Volumina werden anhand beobachteter Preisspannen nach Materialklasse in Werte umgerechnet. Um die Gesamtergebnisse realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, darunter Lieferantenzusammenfassungen in ausgewählten Ländern, Distributionskanalprüfungen sowie einfache Berechnungen aus Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für häufig genutzte Anwendungen.
Zu den wichtigsten Modelleingangsgrößen zählen Fahrstreifenkilometer unter Wartung, der Anteil der neu markierten gegenüber der erstmals markierten Straßenlänge, die Adoptionsmischung aus Thermoplasten, Kaltplasten, vorgeformten Bändern und Farbsystemen, typische Verbrauchsraten pro Kilometer nach Linientyp sowie die Preisspanne bei Materialien, die durch Harzkosten und den Bedarf an Reflexionsmedien beeinflusst wird. Bei dünner Datenlage für kleinere Länder werden Lücken durch Analogieschlüsse aus ähnlichen Straßendichte- und Ausgaben-pro-Kilometer-Mustern geschlossen und anschließend durch Expertenfeedback angepasst.
Für die Prognose wird eine Szenarioanalyse zu Infrastrukturbudgets, Straßensicherheitsprogrammen und Erneuerungszyklen angewendet, und eine multivariate Regression wird eingesetzt, um das Nachfragewachstum mit der Straßenbauaktivität und Indikatoren für Wartungsausgaben zu verknüpfen. Die Annahmen zur Verschiebung des Materialmixes werden mithilfe von Interviewfeedback zu Haltbarkeitspräferenzen und Umweltkonformität verfeinert, einschließlich der Einführung VOC-ärmerer Farben in bestimmten Märkten.
Datenvalidierung und Aktualisierungszyklus
Prüfungen werden in mehreren Schritten durchgeführt, damit Ausreißer frühzeitig erkannt werden, darunter Varianzprüfungen auf Länderebene gegenüber Straßenlänge, Projektausgabensignalen und historischem Wachstumsverhalten. Die Ergebnisse werden mit unabhängigen Indikatoren wie der Richtung der Infrastrukturkapitalausgaben, Harzkursbewegungen und Beschaffungsaktivitäten verglichen, und bei großen Abweichungen wird eine erneute Prüfung der Umrechnungsraten und Preisspannen ausgelöst.
Vor der Freigabe durchlaufen Modell und Bericht eine interne Prüfung, damit Annahmen, Einheiten und Währungsbehandlung über alle Regionen hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie starken Rohstoffpreisschwankungen oder größeren Änderungen der Beschaffungspolitik. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Straßenmarkierungsmaterialien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Straßenmarkierungsmaterialien weichen häufig voneinander ab, da Quellen nicht immer dieselben Elemente erfassen und unterschiedliche Zeitpunktentscheidungen den Wert ebenfalls beeinflussen können. Bei unseren Prüfungen sind die häufigsten Ursachen, ob angrenzende Kategorien einbezogen werden, wie Preise über Projekttypen hinweg gemittelt werden und wie häufig der Datensatz aktualisiert wird.
Einige Schätzungen bündeln Installations- und allgemeine Straßensicherheitslieferungen in die Gesamtausgaben, was den Wert naturgemäß nach oben treibt. Bei Mordor Intelligence werden ausschließlich Einnahmen aus Straßenmarkierungsmaterialien aus farb- und polymerbasierten Systemen erfasst, während Dienstleistungs- und Geräteeinnahmen außerhalb des Modells gehalten werden, damit die Gesamtsumme an Verbrauchsnachfragesignale gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,31 Milliarden USD (2025) | |
| Branchenpublikation A | 6,19 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine engere Materialklassifikation in öffentlichen Zusammenfassungen; der Wert kann niedriger ausfallen, wenn Leistungssysteme oder Spezialbänder nicht in gleicher Weise vollständig erfasst werden. |
| Branchenpublikation B | 6,50 Milliarden USD (2023) | Zeigt ein früheres Basisjahr und wendet möglicherweise eine breitere Mittelwertbildung über Regionen und Anwendungen an, was den impliziten Preis pro Kilometer und den resultierenden Wert verschieben kann, selbst wenn die Volumentrends ähnlich sind. |
Der Vergleich zeigt, dass die Jahresauswahl und die Frage, was neben den Materialien erfasst wird, den ausgewiesenen Gesamtwert spürbar verschieben können. Indem der Umfang auf verbrauchbare Markierungsmaterialien fokussiert und die Volumina und Preise durch Feldfeedback auf Plausibilität geprüft werden, bleibt die Schätzung auf praktische Treiber wie Straßenaktivität, Nachmarkierungszyklen und Materialmixveränderungen zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe hat der Markt für Straßenmarkierungsmaterialien bis 2031?
Die Marktgröße für Straßenmarkierungsmaterialien soll bis 2031 einen Wert von 9,32 Milliarden USD erreichen und mit einer CAGR von 4,14 % wachsen.
Welche Region hat den größten Marktanteil?
Asien-Pazifik hält mit 40,20 % im Jahr 2025 den größten Marktanteil für Straßenmarkierungsmaterialien, angetrieben durch den umfangreichen Autobahnausbau in China und Indien.
Warum gewinnen polymer-basierte Markierungen an Beliebtheit?
Polymersysteme wie Methylmethacrylat halten bis zu 10 Jahre im Vergleich zu 3–5 Jahren bei herkömmlichen Thermoplasten, was die Lebenszykluskosten senkt, obwohl die Erstkosten höher sind.
Wie beeinflussen Vorschriften die Produktentwicklung?
Strengere VOC-Grenzwerte und aufkommende Mikroplastik-Beschränkungen zwingen Hersteller, auf wasserbasierte oder hochfeststoffhaltige Formulierungen umzusteigen und gleichzeitig eine hohe Retroreflexion für die Sicherheitskonformität zu gewährleisten.
Seite zuletzt aktualisiert am:



