
Marktgröße und Marktanteil für 3D-Druckmaterialien und -dienstleistungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.17 Milliarden US-Dollar |
| Marktgröße (2031) | 12.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-Druckmaterialien und -dienstleistungen von Mordor Intelligence
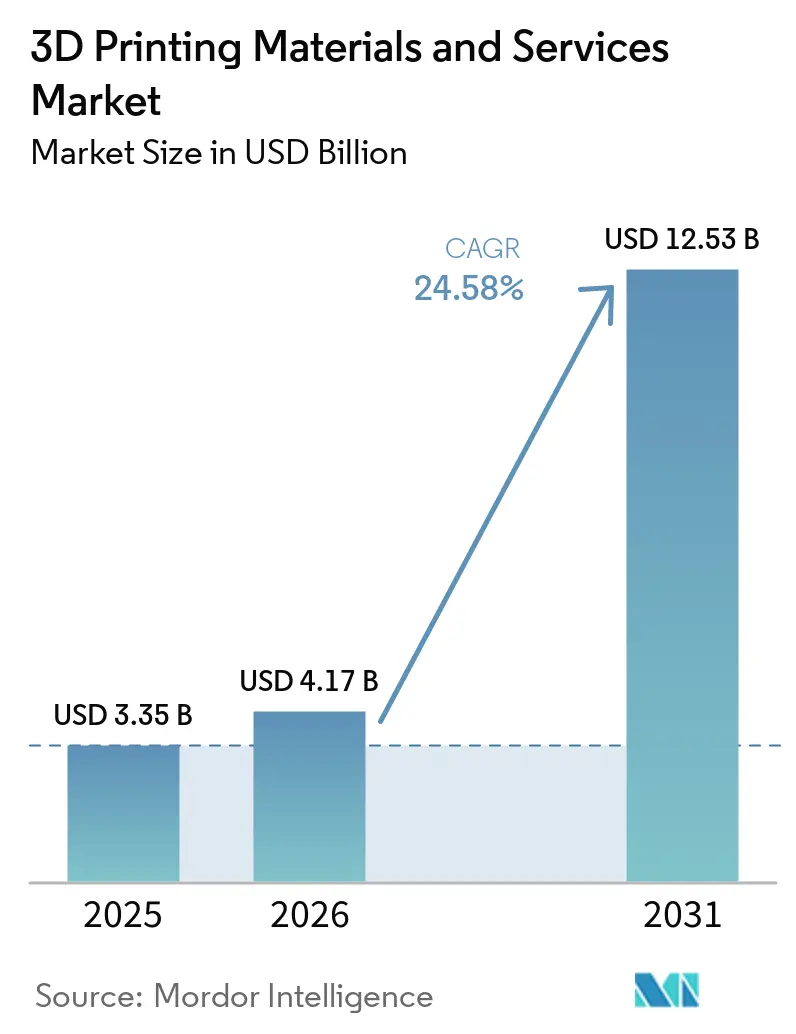
Die Marktgröße des Marktes für 3D-Druckmaterialien und -dienstleistungen wird voraussichtlich von USD 3,35 Milliarden im Jahr 2025 auf USD 4,17 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 24,58 % über 2026-2031 USD 12,53 Milliarden erreichen.
Dieses Wachstum spiegelt den stetigen Wandel vom Rapid Prototyping hin zu zertifizierten, produktionstauglichen Anwendungen in der Luft- und Raumfahrt, im Gesundheitswesen und in der E-Mobilität wider. Die Nachfrage wird durch Print-as-a-Service-Abonnements verstärkt, die kleinen und mittleren Unternehmen ermöglichen, hohe Kapitalaufwendungen zu vermeiden, sowie durch die regulatorische Akzeptanz der metallischen additiven Fertigung (AM) bei sicherheitskritischen Flugzeugteilen. Hybridextrusion, biokompatible Polymere und recycelbare Filamente erweitern die Materialpalette, während Kostensenkungsdruck die Hersteller zu verteilten, bedarfsgesteuerten Fertigungen treibt. Der Schwung wird durch nordamerikanische Verteidigungsfinanzierung, EU-Green-Deal-Anreize und den Vorstoß Asien-Pazifiks in die digitale Fertigung gestützt.
Wichtigste Erkenntnisse des Berichts
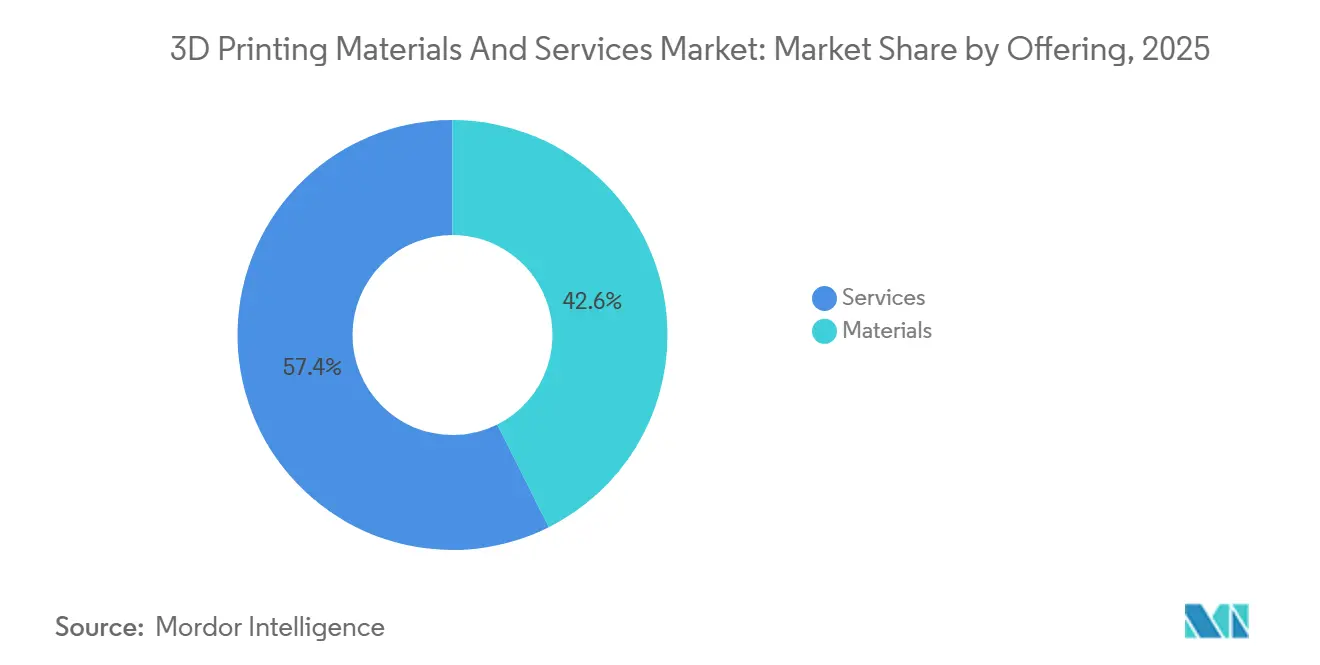
- Nach Angebot entfielen 57,40 % des Marktanteils für 3D-Druckmaterialien und -dienstleistungen im Jahr 2025 auf Dienstleistungen; das Segment wächst bis 2031 mit einer CAGR von 25,55 %.
- Nach Technologie führte FDM/FFF mit einem Umsatzanteil von 37,20 % im Jahr 2025, während MJF und Binder Jetting zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 25,20 % wachsen werden.
- Nach Materialform dominierte Filament mit 47,10 % der Marktgröße für 3D-Druckmaterialien und -dienstleistungen im Jahr 2025; Pulverformate sollen bis 2031 mit einer CAGR von 25,90 % expandieren.
- Nach Anwendung hielt Prototyping im Jahr 2025 einen Umsatzanteil von 41,30 %; Funktionsteile sind die am schnellsten wachsende Anwendung mit einer CAGR von 25,40 % bis 2031.
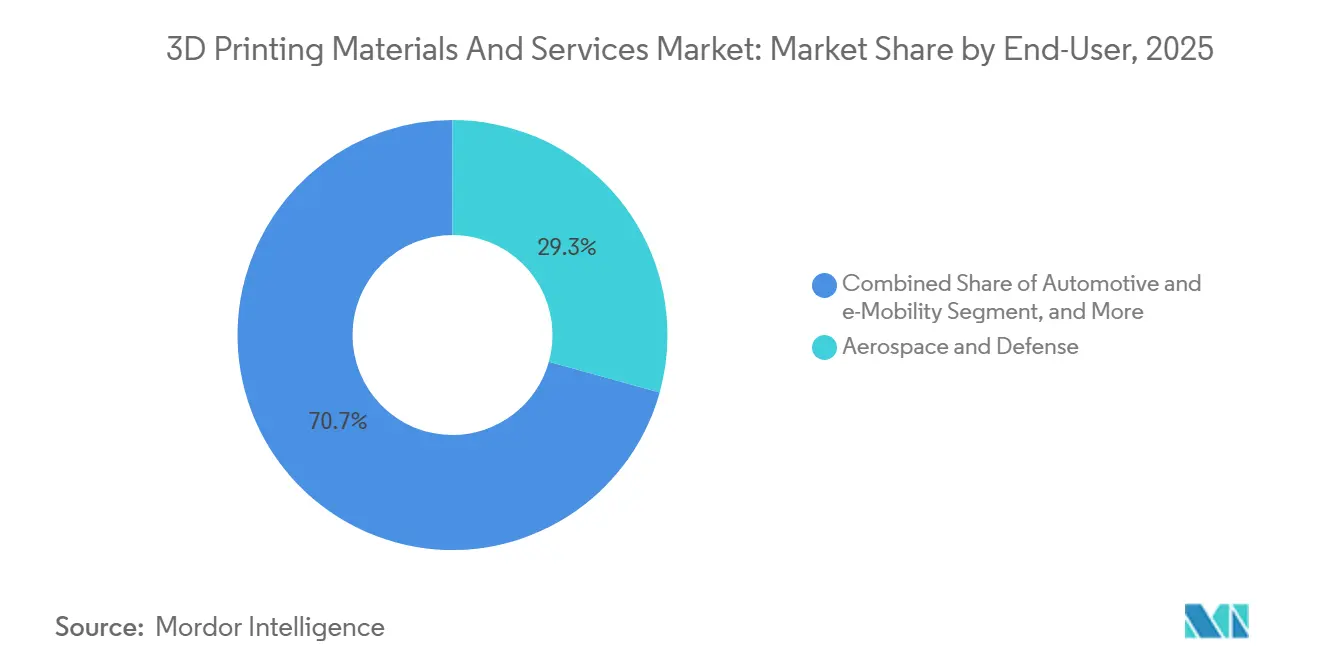
- Nach Endnutzer repräsentierte Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Umsatzanteil von 29,30 %; das Gesundheitswesen soll von 2026 bis 2031 mit einer CAGR von 25,30 % wachsen.
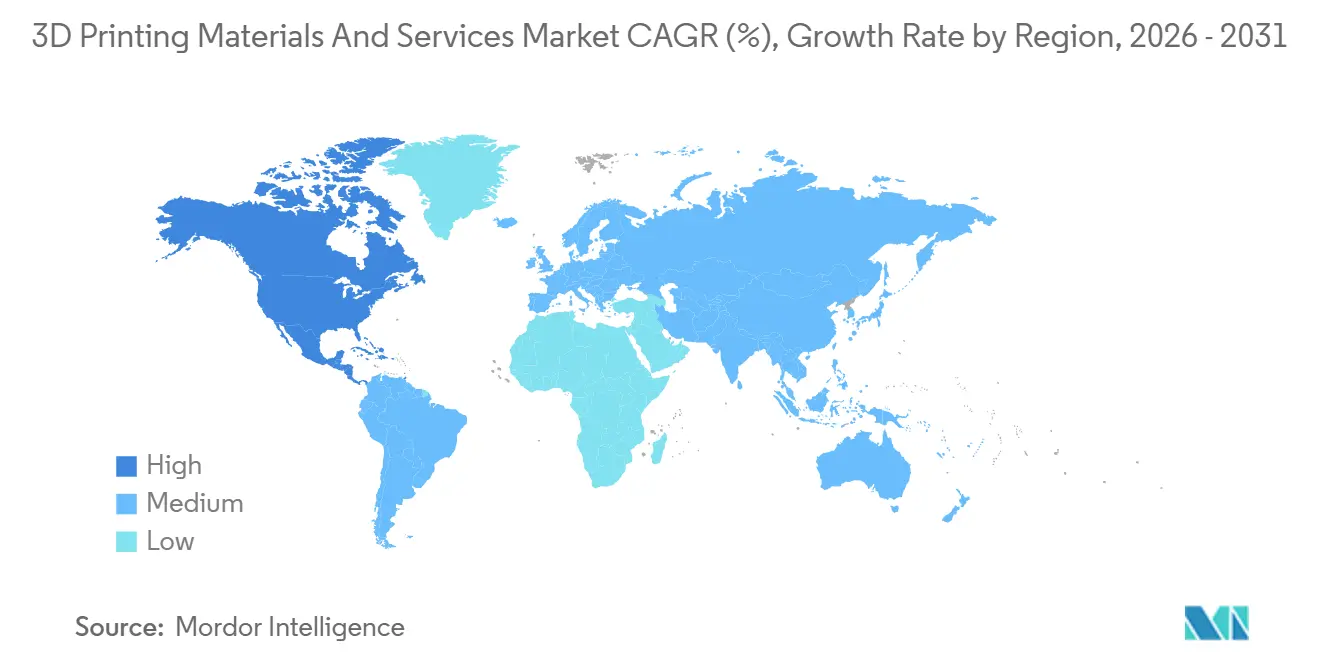
- Geografisch führte Nordamerika im Jahr 2025 mit 39,20 % des Umsatzes, während Asien-Pazifik auf dem Weg zu einer CAGR von 25,45 % im Zeitraum 2026–2031 ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelle Einführung von Metall-AM in der Luft- und Raumfahrt | +7.20% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Kostensenkungsdruck, der bedarfsgesteuerte Dienstleistungen antreibt | +5.80% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Biokompatible Polymere für die Versorgung am Behandlungsort | +4.50% | Asien-Pazifik, Nordamerika | Mittelfristig (2-4 Jahre) |
| Hybridextrusion für leichte E-Mobilitätskomponenten | +3.10% | Europa, Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Metall-AM in der Luft- und Raumfahrt
Aufsichtsbehörden akzeptieren nun zertifizierte Metall-AM-Bauteile für den Flugbetrieb. Materialise erhielt im Jahr 2025 die EN-9100-Akkreditierung, was die Lieferung struktureller Titan- und Aluminiumkomponenten ermöglicht, die den Qualitätsnormen der Luft- und Raumfahrt entsprechen. Parallele US-Verteidigungsprogramme mit America Makes standardisieren Qualifizierungswege, und 3D Systems hat bereits über 2.000 missionskritische Titan- oder Aluminiumkomponenten für Weltraummissionen geliefert.[1]Diese Meilensteine validieren die additive Fertigung für sicherheitskritische Teile und beschleunigen die Beschaffung weg von herkömmlichen Gussteilen.
Kostensenkungsdruck, der bedarfsgesteuerte Dienstleistungen antreibt
Lagerinflation und Werkzeugkosten haben Hersteller dazu veranlasst, Fertigungsaufträge an verteilte Dienstleistungsbüros auszulagern. MX3D sammelte im Jahr 2025 EUR 7 Millionen ein, um die Drahtlichtbogen-AM-Kapazität auf einem Druck-auf-Bestellung-Modell zu skalieren, das den Rohstoffabfall um bis zu 90 % reduziert. Protolabs meldete im Jahr 2024 einen 3D-Druck-Umsatz von USD 83 Millionen, was die kommerzielle Zugkraft von Dienstleistungs-First-Modellen verdeutlicht, die die Durchlaufzeit verkürzen und den Cashflow befreien.
Biokompatible Polymere für die Versorgung am Behandlungsort
Krankenhäuser in Asien drucken jetzt vor Ort chirurgische Führungsschienen und Implantate mit validierten Harzen und PEEK-Mischungen. Stratasys bietet BoneMatrix und GelMatrix auf seiner J850-Plattform an, um realistische anatomische Modelle herzustellen, die die Operationszeit reduzieren. Das Gesundheitssegment soll jährlich um 17,5 % wachsen, was die zunehmende Akzeptanz patientenspezifischer AM-Lösungen in der Orthopädie und Zahnmedizin widerspiegelt.
Hybridextrusion für leichte E-Mobilitätskomponenten
Die Kombination von Kohlefaser-PA mit Elastomeren in einem einzigen Bauprozess ergibt Halterungen und Batteriegehäuse mit höheren Steifigkeits-Gewichts-Verhältnissen. BMW produzierte im Jahr 2023 300.000 gedruckte Teile, darunter Greifer, die 25 % leichter sind, was die Zykluszeiten und den CO₂-Ausstoß senkte. Solche Mehrfachmaterial-Abscheidung unterstützt Antriebsstrang- und Innenraumanwendungen, bei denen Massenreduzierung direkt zu einer verlängerten Fahrzeugreichweite führt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität der Preise für hochreines Metallpulver | -3.20% | Global, höher in Europa und Nordamerika | Mittelfristig (2-4 Jahre) |
| Begrenzte Qualifizierungsstandards für kritische Teile | -2.80% | Nordamerika, Europa | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Preise für hochreines Metallpulver
Preise für Titan- und Kupferpulver schwanken mit Erzknappheit und regulatorischen Einschränkungen, was die Materiallistenkosten für Luft- und Raumfahrt- sowie Medizinprodukte erhöht. Der Titan-AM-Markt soll bis 2032 USD 1,4 Milliarden erreichen, aber Versorgungsinstabilität zwingt Erstausrüster, Rohstoffe zu bevorraten und Schrott zu recyceln, um Margen zu erhalten, insbesondere in Europa, wo Energietarife hoch sind.
Energieintensive Nachbearbeitung erhöht die Gesamtbetriebskosten
Stützentfernung, Wärmebehandlung und Oberflächenveredelung können bis zu einem Drittel des Energieverbrauchs ausmachen. Studien weisen darauf hin, dass die Optimierung von FFF-Parametern den Verbrauch um bis zu 72 % senken kann, aber kleine Unternehmen verfügen häufig nicht über das Kapital für geschlossene Systeme, was eine breitere Einführung der Technologie hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen behalten doppelte FührungDienstleistungen generierten 57,40 % des Umsatzes im Jahr 2025 und expandieren mit einer CAGR von 13,55 %, da Unternehmen Designvalidierung und Kleinserienfertigung auslagern. Die Marktgröße für 3D-Druckmaterialien und -dienstleistungen im Bereich Dienstleistungen belief sich 2025 auf 1,92 Milliarden USD und wird bis 2031 voraussichtlich 4,12 Milliarden USD übersteigen. Abonnementpakete von Anbietern wie 3Dock senken die Einstiegshürden für gelegentliche Nutzer. Materialien sind zwar kleiner, treiben jedoch die Serviceinnovation durch margenstarke Spezialpulver und Biopolymere voran.
Das Materialsegment wächst jährlich um 25,40 %, angetrieben durch Pulver für die Pulverbettfusion. Filament hielt im Jahr 2025 den größten Anteil von 47,10 %. HPs halogenfreies PA 12 FR veranschaulicht, wie technische Polymere die Betriebskosten um 20 % senken und gleichzeitig strenge Flammschutzanforderungen erfüllen. Fortschritte bei recyceltem Filament und Verbundpellets sprechen Kunden an, die eine geringere Umweltbelastung anstreben, und stärken die materialgetriebene Differenzierung innerhalb des Dienstleistungsangebots.


Nach Technologie:
Neue Methoden fordern FDM herausFDM/FFF behielt im Jahr 2025 mit seiner großen installierten Basis und seinem zugänglichen Preisniveau einen Umsatzanteil von 37,20 %. Das Segment verzeichnet noch immer ein Wachstum von 10,40 %, aber MJF und Binder Jetting übertreffen es mit einer CAGR von 25,20 %. Diese pulverbasierten Technologien liefern nahezu isotrope Eigenschaften, die für Vorrichtungen, Spannmittel und Produktionsläufe mit kleinen bis mittleren Stückzahlen geeignet sind. Die Binder-Jetting-Partnerschaft von HP und INDO-MIM skaliert Metallteile, die die Luft- und Raumfahrtvalidierung bestehen, was die Bereitschaft für die Serienproduktion signalisiert.
SLA, DLP und SLS behalten ihre Relevanz für präzise Dentalmodelle und Medizinprodukte. EOS-Systeme fertigen patientenspezifische Schädelimplantate innerhalb weniger Tage und verbessern den Krankenhausdurchsatz. Wire Arc AM, derzeit eine Nischentechnologie, gewinnt für große Titanstrukturen in der Energie- und Schifffahrtsbranche an Bedeutung, wie die finanzierte Expansion von MX3D zeigt.
Nach Form (Materialien):
Pulver steigt aufFilament dominierte im Jahr 2025 mit einem Anteil von 47,10 %, aber Pulverformate wachsen jährlich um 12,90 % und erreichen bis 2031 einen Anteil von 25,20 %. Die Marktgröße für 3D-Druckmaterialien und -dienstleistungen im Bereich Pulver wird bis 2031 voraussichtlich 3,55 Milliarden USD überschreiten, gestützt durch Turbinenschaufeln, orthopädische Implantate und leichte Gitterstrukturen, die mittels Pulverbettfusion hergestellt werden.
Die Harzadoption beschleunigt sich in Dental- und Audiologienischen, unterstützt durch biokompatible, sterilisierbare Chemikalien, die ISO 10993 entsprechen. Harzsystemlieferanten formulieren auch pflanzenbasierte Ausgangsstoffe, die den EU-Richtlinien zur Recyclingfähigkeit entsprechen, und zeigen damit, wie Nachhaltigkeitsanforderungen die Material-F&E lenken.
Nach Anwendung:
Funktionsteile schließen die LückePrototyping bewahrte im Jahr 2025 einen Umsatzanteil von 41,30 %, aber Funktionsteile, die aus produktionstauglichen Polymeren und Metallen gedruckt werden, steigen mit einer CAGR von 25,40 %. Der Marktanteil für 3D-Druckmaterialien und -dienstleistungen im Bereich Funktionsteile soll bis 2031 39,10 % erreichen. Wärmetauscher, Satellitenbügel und chirurgische Implantate veranschaulichen die Migration zur Endverwendungsproduktion.
Werkzeugbau folgt, wobei konform gekühlte Spritzgussformen und Robotergreifer Durchlaufzeiten und Gewicht einsparen. BMW reduzierte die Masse von Greifern um 25 %, senkte den CO₂-Ausstoß pro Zyklus und bestätigte den ROI gedruckter Werkzeuge. Dentalschienen und orthopädische Einlagen bilden eine weitere schnell wachsende Nische, die von schnellen patientenspezifischen Designiterationen profitiert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Gesundheitswesen gewinnt an DynamikLuft- und Raumfahrt sowie Verteidigung führten im Jahr 2025 mit einem Umsatzanteil von 29,30 %, unterstützt durch Investitionen von GE Aerospace und Airbus. Zertifizierte Metall-AM verkürzt die Vorlaufzeiten für Ersatzteile und senkt das Kauf-zu-Flug-Verhältnis. Das Gesundheitswesen weist jedoch mit einer CAGR von 25,30 % das schnellste Wachstum auf, da Krankenhäuser den Point-of-Care-Druck für anatomische Modelle und Implantate einsetzen.
Automobil- und E-Mobilitätskunden nutzen hybride Extrusion und MJF für Halterungen, Gehäuse und Innenraumpersonalisierung. Konsumgüter, Industrieanlagen und Bauwesen repräsentieren kleinere Anteile, skalieren jedoch, da Einzelhändler Massenindividualisierung testen und Bauunternehmen gedruckte Schalungen für komplexe Betonierungen einsetzen.
Geografische Analyse
Markt für 3D-Druckmaterialien und -dienstleistungen in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 39,20 % des Umsatzes. Verteidigungsprogramme beschleunigen die Qualifizierung von Metall-AM, und die Kapazitätserweiterung von GE Aerospace im Wert von 1 Milliarde USD wird die inländischen AM-Lieferketten stärken. Krankenhäuser setzen gedruckte anatomische Modelle ein, die die Operationszeit um bis zu 30 % verkürzen, was zusätzliche Nachfrage aus dem Gesundheitswesen erzeugt.
Markt für 3D-Druckmaterialien und -dienstleistungen in Europa
Europa hält die zweitgrößte Position, gestützt durch Deutschlands installierte Basis und EU-Anreize für recycelbare Materialien. Das Fraunhofer-Projekt zur Umwandlung von Polypropylenabfällen in Filament veranschaulicht politikgetriebene Innovation. Spaniens Designation als Partnerland der Formnext 2025 unterstreicht die Fertigungsrenaissance und Exportorientierung der Region.
Markt für 3D-Druckmaterialien und -dienstleistungen in APAC, Südamerika und dem Nahen Osten
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 25,45 %. China setzt AM für Automobil, Elektronik und Hüftimplantate ein, während Japan den Schwerpunkt auf Präzisionswerkzeuge legt. Staatliche Fördermittel, ein tiefes Fertigungsökosystem und steigende Gesundheitsausgaben stützen die Nachfrage. Schwellenmärkte in Südamerika und dem Nahen Osten nutzen AM für Ersatzteile in der Öl- und Gasindustrie sowie für Luft- und Raumfahrtteile und bieten zusätzliche, wenn auch kleinere, Wachstumsknoten.
Regulatorisches Umfeld
Die Regulierung von 3D-Druckmaterialien und -dienstleistungen stützt sich auf anwendungsspezifische Rahmenwerke, wobei Medizinprodukte und Luft- und Raumfahrtteile etablierten Qualitätssystemen unterliegen und nicht eigenständigen, ausschließlich auf additive Fertigung ausgerichteten Vorschriften. Im Gesundheitswesen unterhält die US-amerikanische FDA gerätebezogene Leitlinien für 3D-gedruckte Medizinprodukte, während Behörden wie die singapurische Health Sciences Authority (HSA) und Swissmedic eigene Leitlinien bereitstellen, die Designkontrollen, Validierung und Rückverfolgbarkeit für 3D-gedruckte Geräte abdecken. Im pharmazeutischen Bereich legt die Europäische Arzneimittel-Agentur (EMA) fest, dass für die Herstellung fester oraler Darreichungsformen eingesetzte 3D-Druckanlagen im Rahmen der EU-GMP (einschließlich Anhang 11 und 15) qualifiziert und validiert sein müssen, was die Anforderungen an Dokumentation und Prozesskontrolle für die additive Fertigung verstärkt.
Normen formalisieren zunehmend die Erwartungen an den digitalen Faden und die Qualifizierung in industriellen AM-Workflows. ISO/ASTM 52959:2026 (veröffentlicht im Februar 2026) definiert Anforderungen an Druckprüfkörper für additiv gefertigte metallische Gitterstrukturen und unterstützt damit einheitlichere Ansätze zur mechanischen Validierung. ISO/ASTM 52951 (fertiggestellt im Juni 2026) behandelt Datenpaket-Methoden und Parametersätze vom Design bis zur Abnahme und stärkt so die Interoperabilität und Prüfbarkeit qualifizierter Produktion. Auch die nachhaltigkeitsbezogenen Vorgaben für polymere Rohstoffe verschärfen sich in Europa: Die EU-Verordnung 2025/2365 (12. November 2025) führt Anforderungen entlang der Lieferkette zur Vermeidung von Kunststoffgranulatverlusten ein, wobei große Betreiber (mit einem Umschlag von 1.500+ Tonnen) bis zum 17. Dezember 2027 gegenüber einer Zertifizierungsstelle die Einhaltung nachweisen müssen, was zusätzliche operative Kontrollen für granulatbasierte und weiterverarbeitete Polymermaterialströme mit sich bringt, die von AM-Anbietern und Dienstleistungsbüros genutzt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Rohstoffproduktion (Polymere, Harze und Metallpulver), die Materialaufbereitung und -qualifizierung, Druckhardware- und Software-Ökosysteme, Dienstleistungsbüros und OEM-Produktionszellen sowie die nachgelagerte Nachbearbeitung und Inspektion. Materiallieferanten und Pulverhersteller sind bei Metallen auf vorgelagerten Bergbau und Verdüsung angewiesen und bei Filamenten und Granulaten auf die Polymerverarbeitung, während industrielle Anwender bei der Lieferantenauswahl zunehmend Resilienz und lokale Beschaffung berücksichtigen. Bei Titanstrukturen in Luft- und Raumfahrtqualität zeigen Qualifizierungspartnerschaften, wie sich die Reife vorgelagerter Prozesse mit der nachgelagerten Zertifizierung verbindet, wie etwa bei der im Juni 2026 geschlossenen Kooperations- und Forschungsvereinbarung zwischen Norsk Titanium und Airbus zur Weiterentwicklung von Rapid Plasma Deposition für ermüdungskritische strukturelle Titanteile.
In der mittleren Wertschöpfungsstufe steuern Druckplattformen und Software die Baubereitstellung, Parameterkontrolle und Rückverfolgbarkeit und übergeben die Teile anschließend an nachgelagerte Prozesse wie Stützenentfernung, Wärmebehandlung, Oberflächenveredelung und Inspektion. Die Nachbearbeitung bleibt ein struktureller Engpass für die Serienproduktion, da sie energie- und arbeitsintensiv und häufig über Geräte und Anbieter hinweg fragmentiert ist, was die durchgängige Workflow-Integration zwischen Druckern, Materialien und Endbearbeitung einschränkt. Auch Vereinbarungen zur Erweiterung des Materialportfolios beeinflussen Verfügbarkeit und Qualifizierungswege, etwa die Partnerschaft von EOS mit Constellium (Juli 2026) zur Integration fortschrittlicher Aluminiumlegierungen (einschließlich Aheadd CP1) in EOS-Materialien, was die breitere industrielle Einführung unterstützt, wo Legierungsverfügbarkeit, reproduzierbare Eigenschaften und validierte Parameter Voraussetzungen sind.
Wettbewerbslandschaft
Marktkonzentration
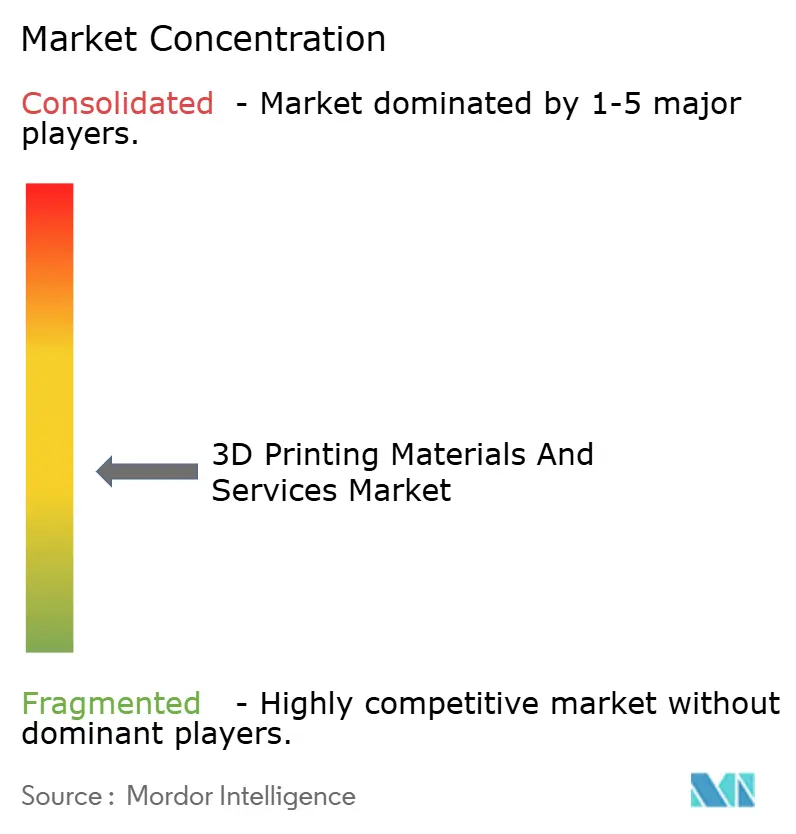
Das Feld bleibt mäßig fragmentiert. Führende Plattformen sind HP, Stratasys, 3D Systems, EOS und Desktop Metal, doch ist eine Konsolidierung erkennbar. Nano Dimensions Übernahme von Desktop Metal und Markforged kombiniert komplementäre Druckerportfolios und materialwissenschaftliche Kompetenzen und signalisiert eine Verlagerung hin zu Skalierung und Standardisierung.
Die Differenzierung hängt von proprietären Pulvern, recycelbaren Polymeren und KI-gesteuerter Druckparameteroptimierung ab. HPs PA 12 FR zeigt eine 60%ige Pulverwiederverwendbarkeit und 20 % niedrigere Gesamtbetriebskosten, was den dualen Druck auf Kosteneinsparungen und Nachhaltigkeit widerspiegelt. Dienstleistungsbüros investieren in Simulation und automatisierte Nachbearbeitung, um Arbeitskräfte zu reduzieren und Wiederholbarkeit zu gewährleisten. Start-ups konzentrieren sich auf Nischenanwendungen wie Silikon-Biodruck und großformatige Verbundwerkstoffe mit kontinuierlicher Fasereinbettung und fordern etablierte Unternehmen in Bezug auf Agilität und Domänenexpertise heraus.
Innovationspipelines integrieren zunehmend sensorbasierte Überwachung und Algorithmen des maschinellen Lernens, die die Teilequalität in Echtzeit vorhersagen. Anbieter, die Hardware, qualifizierte Materialien, Software und Dienstleistungs-Ökosysteme kombinieren, sind am besten positioniert, um Abonnementumsätze über verschiedene Sektoren hinweg zu erzielen.
Marktführer für 3D-Druckmaterialien und -dienstleistungen
-
Ultimaker BV
-
3D Systems, Inc.
-
Höganäs AB
-
Arkema SA
-
Royal DSM (Covestro)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für 3D-Druckmaterialien und -dienstleistungen Unternehmen in diesem Bericht
- 3D Systems Corp.
- Stratasys Ltd.
- EOS GmbH
- General Electric (GE Additive)
- HP Inc.
- SLM Solutions Group AG
- Desktop Metal Inc.
- Materialise NV
- Arkema SA
- BASF Forward AM
- Evonik Industries AG
- Hoganas AB
- Sandvik AB
- Royal DSM (Covestro)
- Markforged Holding Corp.
- Protolabs Inc.
- Voxeljet AG
- ExOne (Desktop Metal)
- Carbon Inc.
- Ultimaker B.V.
- Carpenter Technology Corporation
- Renishaw plc
- Xometry Inc.
Lesen Sie die Analyse der 3D-Druckmaterialien und -dienstleistungen-Unternehmen
Marktchancen und Zukunftsaussichten
Eine herausragende Chance liegt in der Skalierung der heimischen, qualifizierten Metallpulver- und Produktionskapazität für Verteidigungs- und Luft- und Raumfahrtprogramme, bei denen Rückverfolgbarkeit und Versorgungssicherheit in die Beschaffung einfließen. In den Vereinigten Staaten unterstützen von America Makes und dem Department of Defense getragene Initiativen Qualifizierungswege und eine breitere Programmfinanzierung, während Investitionen die physische Kapazität im gesamten Ökosystem erweitern. Im Jahr 2026 begann 6K Additive mit der Erweiterung seines Standorts in Burgettstown, Pennsylvania, um die Pulverproduktionskapazität zu erhöhen (von 200 auf 1.000 Tonnen), und Divergent Technologies kündigte eine neue Fabrik mit 430.000 Quadratfuß in Long Beach, Kalifornien, zusammen mit seinem Monolith-One-Metall-3D-Drucker an. Zusammen erweitern diese Schritte die industrielle Basis für produktionsreife additive Fertigung und die entsprechende Nachfrage nach Dienstleistungen.
Ein weiteres Weißraum-Segment ist die durchgängige Produktionsintegration, die den Aufwand für Nachbearbeitung und Qualitätssicherung bei der wiederholbaren Serienfertigung verringert, insbesondere für regulierte oder sicherheitskritische Anwendungsfälle. Werkssoftware, digitale Datenpaketierung entlang des digitalen Fadens und automatisierte Überwachung stehen im Einklang mit neuen ISO/ASTM-Aktivitäten, einschließlich ISO/ASTM 52951, das im Juni 2026 fertiggestellt wurde und Datenpaket-Methoden vom Design bis zur Abnahme formalisiert und auditfähige Workflows über verteilte Produktionsnetzwerke hinweg unterstützt. Im Gesundheitswesen bleibt der Point-of-Care-Druck durch Validierungs- und Biokompatibilitätsanforderungen für Materialien eingeschränkt, was Raum für Anbieter schafft, die validierte Harz- und Polymersysteme anbieten, die den Erwartungen der Regulierungsbehörden (FDA, HSA, Swissmedic) und der ISO 10993 entsprechen, sowie für Dienstleistungsmodelle, die Krankenhäusern und Dentallabors helfen, konsistente Prozesskontrollen einzuführen, ohne umfassendes internes Fachwissen aufzubauen.
Neueste Industrielle Entwicklungen in Markt für 3D-Druckmaterialien und -dienstleistungen
- Mai 2026: UltiMaker brachte den industriellen 3D-Drucker Factor 4 Plus auf den Markt, der auf kontinuierliche Fertigung und verteidigungsorientierte Produktionsanwendungen abzielt. Die Einführung stärkt die Position des Unternehmens in Umgebungen mit hoher Auslastung, in denen Wiederholbarkeit, Betriebszeit und kontrollierte Workflows die Druckerauswahl und den begleitenden Materialabsatz beeinflussen.
- April 2026: 3D Systems stellte AddiTrak vor, eine On-Premises-Softwareplattform zur Überwachung von Flotten und zur Prozesssteuerung in der additiven Fertigung. Die Veröffentlichung unterstützt den Einsatz im Werksmaßstab durch verbesserte Rückverfolgbarkeit und Prozesskontrolle über verteilte Drucker hinweg, was für regulierte und missionskritische Produktion wichtig ist.
- Mai 2025: MX3D sammelte 7 Millionen EUR ein, um die Kapazität des Wire Arc Additive Manufacturing (WAAM) zu skalieren. Die Finanzierung beschleunigt den Ausbau der Print-on-Demand-Fähigkeiten für großformatigen Metalldruck und erweitert den adressierbaren Dienstleistungsmarkt für industrielle Komponenten, bei denen subtraktiver Abfall und Lieferzeiten zentrale Einschränkungen darstellen.
Markt für 3D-Druckmaterialien und -dienstleistungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus 3D-Druckmaterialien und 3D-Druckdienstleistungen, die zur Herstellung von Teilen durch additive Fertigung in den wichtigsten Endnutzerindustrien und Regionen verwendet werden. Er schließt gängige Druckmaterialien sowie ausgelagerte oder interne Dienstleistungsumsätze ein, die mit der Druckaktivität verbunden sind.
Ausschlüsse aus dem Umfang: Verkäufe von 3D-Druckerhardware oder eigenständige Softwarelizenzen werden nicht berücksichtigt, es sei denn, sie sind in einem bepreisten Serviceauftrag gebündelt.
Segmentierungsübersicht
- Nach Angebot
- Materialien
- Kunststoffe (PLA, ABS/ASA, PETG, Fotopolymere)
- Metalle (Ti-6Al-4V, Inconel, AlSi10Mg, SS 316L)
- Keramiken (Aluminiumoxid, Zirkoniumdioxid, Siliziumnitrid)
- Verbundwerkstoffe und andere (Kohlefaser, Bio-Polymere)
- Dienstleistungen
- Schnelle Prototypenherstellung
- Werkzeugbau und Vorrichtungen
- Produktions-/Überbrückungsfertigung
- Design- und Ingenieursdienstleistungen
- Materialien
- Nach Technologie
- FDM/FFF
- SLS/SLA/DLP
- MJF und Binderdruck
- DMLS/EBM/L-PBF
- Andere aufkommende Technologien (LCD, CLIP, WAAM)
- Nach Form (Materialien)
- Filament
- Pulver
- Flüssigkeit/Harz
- Nach Anwendung
- Prototypenherstellung
- Funktionsteile
- Werkzeugbau und Formen
- Zahn- und orthopädische Implantate
- Nach Endnutzer
- Luft- und Raumfahrt sowie Verteidigung
- Automobil und E-Mobilität
- Gesundheitswesen und Biowissenschaften
- Industriemaschinenbau
- Konsumgüter und Elektronik
- Bau und Architektur
- Nach Geografie
- Nordamerika
- USA
- Kanada
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt damit, festzulegen, was als Materialien und was als Dienstleistungen gezählt wird, und diese dann den gemeldeten Umsatzpools und Nutzungssignalen zuzuordnen. Für diesen Markt haben wir hauptsächlich öffentliche Quellen verwendet, die helfen, die Nachfrage nach Branchenaktivität und Handelsströmen zu verankern, wie z. B. Handelsstatistiken des US Census Bureau, Eurostat-Fertigungs- und Handelstabellen, UN Comtrade, makroökonomische Indikatoren der Weltbank und OECD-Industrieproduktionsreihen.
Wir haben auch Jahresberichte und Investorenpräsentationen relevanter Lieferanten und Dienstleister überprüft, zusammen mit Verbandswebsites, begutachteten Fachzeitschriften zur Adoption additiver Fertigung und seriösen Pressemitteilungen zu Kapazitätserweiterungen oder neuen Materialqualifizierungen. Wenn Unternehmensaufteilungen nicht klar waren, haben wir selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine kostenpflichtige Patentdatenbank genutzt, um Geschäftsmix und Innovationsschwerpunkt zu überprüfen. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend, und viele andere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Preis- und Volumenannahmen zu testen, die Desk-Quellen nicht vollständig erklären können, insbesondere nach Technologie und Materialfamilie. Wir haben mit einer Mischung aus Materiallieferanten, Servicebüros, Teilnehmern des Geräteökosystems sowie Beschaffungs- oder Ingenieurteams der Endnutzer in der Region Asien-Pazifik, EMEA und Amerika gesprochen. Dies half sicherzustellen, dass Adoptionszeitpunkte und Qualifizierungszyklen im endgültigen Modell berücksichtigt wurden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Vorstandsmitglieder: 14 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 33 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes aufgebaut, bei dem die Aktivität der additiven Fertigung nach Endnutzerindustrie und Region aus Fertigungsoutputsignalen, Handels- und Produktionsrichtungen sowie der praktischen Durchdringung des 3D-Drucks in Prototyping- und Produktionsanwendungen rekonstruiert wird. Sobald der Nachfragepool gebildet war, wurde er mithilfe eines Satzes von Preis- und Mixannahmen für wichtige Materialfamilien und gängige Servicetypen in Umsätze umgerechnet.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse anschließend mithilfe selektiver Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Material-ASPs nach Formfaktor und Anwendung, Zusammenfassung von Servicebüro-Umsatzbereichen, wo offengelegt, und Kanalprüfungen zu Auslastung und Auftragsmustern. Zu den als Modelleingaben verwendeten Variablen gehörten der Anteil des Dienstleistungsumsatzes am Materialumsatz, der Mix aus Metall- und Polymernutzung, die Technologieadoption nach wichtigen Prozessen (wie FDM, SLS, SLA, DLP und EBM), Qualifizierungsvorlaufzeiten in regulierten Endanwendungen und regionales Fertigungswachstum, das die Teilenachfrage antreibt. Wo Bottom-up-Fragmente Lücken aufwiesen, wurden diese Bereiche mit konservativen Proxy-Verhältnissen gefüllt, die in Interviews validiert wurden, gefolgt von einer Neugewichtung, um eine Doppelzählung zwischen verbrauchten Materialien und abgerechneten Dienstleistungen zu vermeiden.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch Expertenkonsens zur Adoptionsgeschwindigkeit, zur Materialpreisentwicklung (insbesondere für Metallpulver und Hochleistungspolymere) und zum Wandel vom Prototyping zur Kleinserienfertigung gestützt wird. Annahmen wurden einem Stresstest unterzogen, sodass das Wachstum nicht von einem einzigen Endnutzersektor oder einem einzigen Technologietrend abhängt.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation wurde durchgeführt, indem überprüft wurde, ob die impliziten Verbrauchs- und Dienstleistungsumsatztrends mit unabhängigen Signalen übereinstimmten, wie z. B. der Richtung des Industrieoutputs, der Handelsbewegung für relevante Materialien und den von Interviewpartnern geteilten beobachteten Adoptionsänderungen. Wenn ein Ergebnis für eine Region oder Technologie zu hoch oder zu niedrig erschien, wurde es erneut überprüft, die Treiberannahmen wurden untersucht und eine Nachverfolgung wurde ausgelöst, um zu bestätigen, was sich geändert hatte.
Vor der Freigabe durchlaufen das Modell und die schriftlichen Ergebnisse eine mehrstufige Überprüfung, sodass jede Abweichung gegenüber bekannten Marktsignalen erklärt und behoben wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Preisverschiebungen, Regulierungsänderungen, die die Qualifizierung beeinflussen, oder größere Kapazitätsbewegungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten, die durch dieselben wiederholbaren Schritte gestützt wird.
Vergleich der Marktgröße für 3D-Druckmaterialien und -dienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für diesen Bereich können weit auseinanderliegen, da die Grenze zwischen Materialien und Dienstleistungen nicht einheitlich gezogen wird und einige Herausgeber den Umfang auf angrenzende Umsatzpools ausweiten. Die Jahreskennzeichnung spielt ebenfalls eine Rolle, da einige Zahlen Kalenderjahresgesamtwerte sind, während andere sich an einem für die Modellierung verwendeten Basisjahr orientieren.
Die Hauptlücke ergibt sich daraus, ob Druckerhardware und eigenständige Software in den Gesamtwert eingerechnet werden. Mordor Intelligence zählt nur Materialien und Dienstleistungsumsätze, die direkt mit der Druckaktivität verbunden sind, und überprüft dann die Aufteilung anhand von Technologiemix- und Dienstleistungsanteilsindikatoren, bevor die Gesamtwerte finalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,17 Milliarden USD (2026) | |
| Branchenforschungsherausgeber A | 23,41 Milliarden USD (2025) | Verwendet eine breitere Definition, die Software und eine umfassendere Ökosystemsicht einschließt, und zitiert auch ein anderes Basisjahr, was den Gesamtwert gegenüber einem reinen Materialien-und-Dienstleistungs-Gesamtwert erhöht. |
| Fachzeitschrift B | 15,90 Milliarden USD (2024) | Repräsentiert den gesamten 3D-Druckmarkt einschließlich Druckern sowie Materialien und Dienstleistungen, und die Kalenderjahrrahmung kann Vergleiche gegenüber einer komponentenspezifischen Marktansicht weiter verschieben. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch das erklärt wird, was einbezogen wird und wie das Jahr festgelegt wird, und nicht durch eine einfache Meinungsverschiedenheit über die Wachstumsrichtung. Indem der Umfang auf Materialien plus Dienstleistungen beschränkt und die Annahmen an sichtbare Signale wie Dienstleistungsanteil, Materialmix und Technologieadoption geknüpft werden, bleibt die Schätzung leichter replizierbar und leichter über Regionen hinweg prüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für 3D-Druckmaterialien und -dienstleistungen?
Der Markt beläuft sich im Jahr 2026 auf USD 4,17 Milliarden und wird voraussichtlich bis 2031 USD 12,53 Milliarden erreichen.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Dienstleistungen expandieren mit einer CAGR von 25,55 %, da Druck-als-Dienstleistung-Modelle hohe Vorabinvestitionskosten für Geräte entfallen lassen.
Warum gewinnen MJF und Binderdruck Marktanteile?
Sie liefern höheren Durchsatz und nahezu isotrope Eigenschaften und unterstützen die Serienproduktion in der Automobil- und Konsumgüterindustrie.
Wie nutzen Gesundheitsdienstleister den 3D-Druck?
Krankenhäuser verwenden biokompatible Polymere, um patientenspezifische Implantate und anatomische Modelle zu drucken, die die Zeit im Operationssaal um bis zu 30 % reduzieren können.
Was hemmt eine breitere Akzeptanz der additiven Fertigung bei kleinen Unternehmen
Preisschwankungen bei hochreinen Metallpulvern und die Energieintensität der Nachbearbeitung erhöhen die Gesamtbetriebskosten.