
Marktgröße und -anteil für Papierauftragsmaterialien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 1.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Papierauftragsmaterialien von Mordor Intelligence
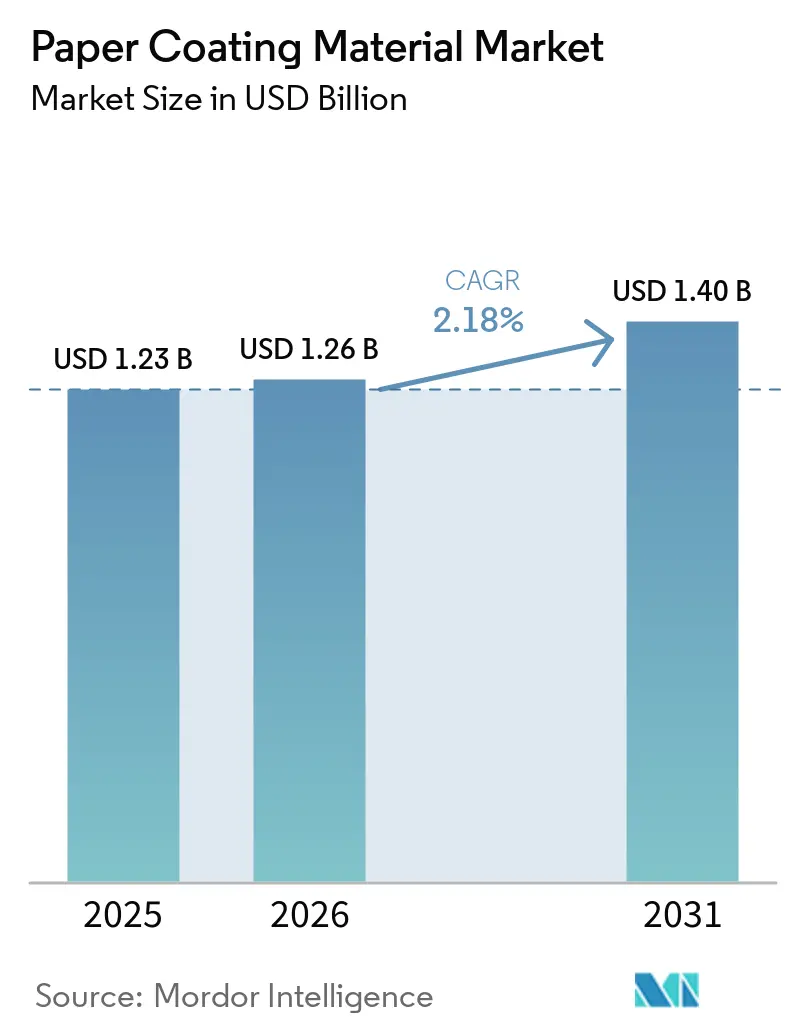
Der Markt für Papierbeschichtungsmaterialien wird voraussichtlich von 1,23 Milliarden USD im Jahr 2025 auf 1,26 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 1,4 Milliarden USD bei einer CAGR von 2,18 % über den Zeitraum 2026–2031 erreichen. Die zunehmende Substitution von Einwegkunststoffen, das rasche Wachstum des E-Commerce und anhaltende Investitionen in Barrierebeschichtungskapazitäten bilden gemeinsam die mittelfristige Grundlage für den Markt für Papierbeschichtungsmaterialien, auch wenn der digitale Mediendruck die traditionellen Druckvolumina belastet. Der Marktanteil von Calciumcarbonat von 41,92 % im Jahr 2025 sichert Kostenvorteile und optische Leistung, die teurere Polymerkonkurrenten in Schach halten, während Polymerbeschichtungen bis 2031 mit einer schnelleren CAGR von 3,24 % wachsen, getrieben durch Anforderungen an lebensmittelechte Barrieren. Regional gesehen entfallen im Jahr 2025 46,88 % der weltweiten Nachfrage auf den asiatisch-pazifischen Raum, begünstigt durch Chinas Expansion in der Produktion von gestrichenem Papier und Indiens Verpackungsboom, der Skaleneffekte für Rohstofflieferanten schafft. Die anhaltende Volatilität bei den Preisen für Kaolin, Zellstoff und Latexbinder bleibt der führende Kostendruck, während regulatorische Rückenwinde durch Kunststoffverbote und Recyclingvorschriften Investitionen in Formulierungen der nächsten Generation für nachhaltige Lösungen aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Beschichtungsmaterial führte Calciumcarbonat im Jahr 2025 mit einem Anteil von 41,92 % am Markt für Papierauftragsmaterialien, während Polymerbeschichtungen bis 2031 voraussichtlich mit einer CAGR von 3,07 % expandieren werden.
- Nach Anwendung entfiel auf Verpackung im Jahr 2025 ein Anteil von 52,96 % an der Marktgröße für Papierauftragsmaterialien, und für Wellpappschachteln wird im Zeitraum 2026 bis 2031 eine CAGR von 2,97 % prognostiziert.
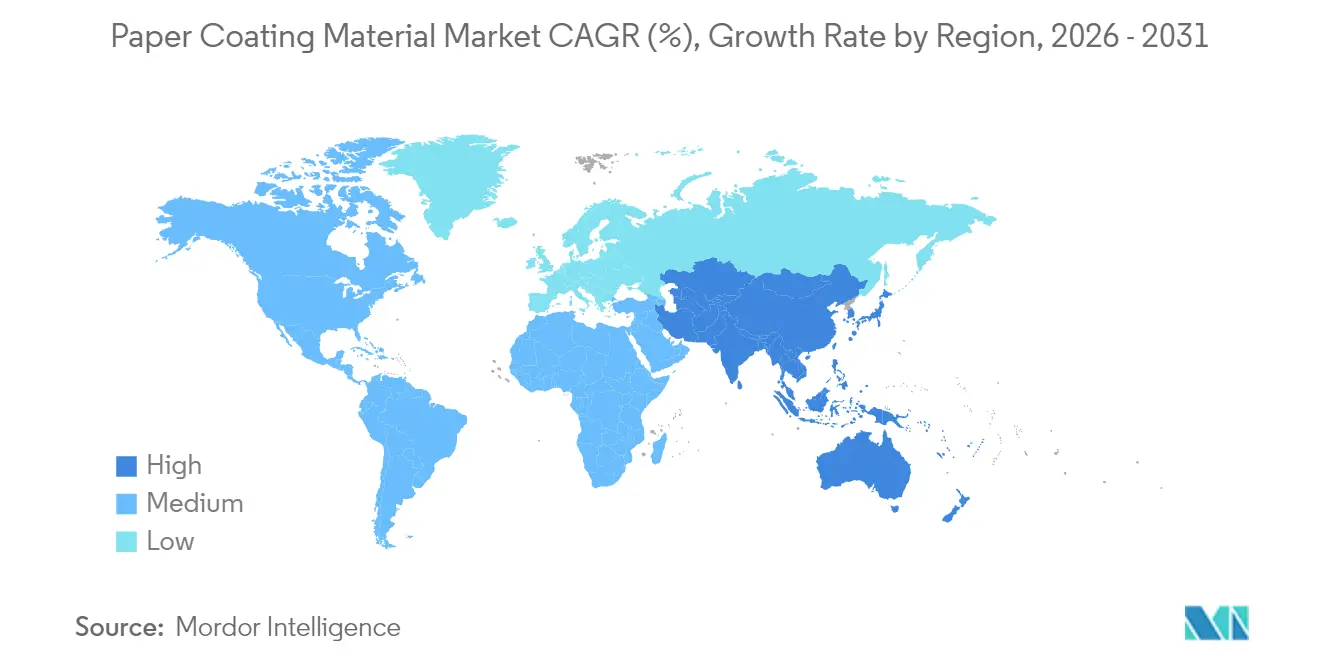
- Nach Geografie hielt die Asien-Pazifik-Region im Jahr 2025 einen Anteil von 46,88 % an der Gesamtnachfrage; sie wird voraussichtlich mit einer CAGR von 3,39 % bis 2031 wachsen und damit die weltweit höchste Wachstumsrate aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus der Druck- und Verpackungsindustrie | +0.8% | Global, mit führendem Wachstum im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Verbote von Einwegkunststoffen fördern die Substitution durch Papier | +0.6% | EU und Nordamerika als Kernmärkte, Ausweitung auf den Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Durch E-Commerce ausgelöster Anstieg von Well- und Flexibelpapierverpakckungen | +0.7% | Global, konzentriert auf städtische Märkte | Kurzfristig (≤ 2 Jahre) |
| Kostengünstige optische Leistung calciumcarbonatreicher Beschichtungen | +0.4% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Barrierebeschichtungslinien im Industriemaßstab gehen nach 2025 in Betrieb | +0.5% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus der Druck- und Verpackungsindustrie
Markeninhaber setzen verstärkt auf nachhaltige Verpackungen, da Regierungen Einwegkunststoffe einschränken, was die Gesamtnachfrage nach Papiersubstraten mit Beschichtungen für Barriere-, Bedruckbarkeits- und ästhetische Eigenschaften steigert[1]. E-Commerce-Volumen stiegen 2024 um 12,3 %, was zu einem beispiellosen Durchsatz von Wellpappschachteln führte und den Beschichtungsverbrauch pro tausend versandte Schachteln erhöhte. Premium-Luxusverpackungen verwenden Mehrschichtbeschichtungen, die Hochglanzoberflächen liefern und damit die Margenausweitung unterstützen, selbst wenn die Massendruckvolumina abnehmen. Akteure in der Lieferkette entwickeln zunehmend gemeinsam spezialisierte Chemikalien, die es ermöglichen, dass Papier Folie in der Tiefkühlkost- und Fertiggerichtverpackung ersetzt. Dieses Nachfrageprofil hält die hohe Auslastung der Werke aufrecht, trotz struktureller Rückgänge bei den Druckvolumina.
Regulatorische Verbote von Einwegkunststoffen fördern die Substitution durch Papier
Das 65-%-Recyclingmandat der Europäischen Union für Verpackungen bis 2025 beschleunigt die Migration hin zu gestrichenen Papierlösungen, die lebensmittelkontakttaugliche und recyclierbare Anforderungen erfüllen. PFAS-Ausstiegspläne in Nordamerika und Europa eliminieren fluorierte Optionen und schaffen Raum für Calciumcarbonat- und polymerbasierte Alternativen, die strengen Migrationsgrenzwerten entsprechen. Normen wie EN 13432 und ISO 12625 ermutigen Lieferanten, biologisch abbaubare Beschichtungen zu entwickeln. Gesetze zur erweiterten Herstellerverantwortung drängen Marken dazu, Verpackungen einzusetzen, die Deponiegebühren vermeiden, wodurch gestrichene Papierformate in den Mittelpunkt von Designentscheidungen rücken. Die regulatorische Angleichung in verschiedenen Regionen verkürzt die Kommerzialisierungszyklen für global einheitliche Beschichtungsgüten.
Durch E-Commerce ausgelöster Anstieg von Well- und Flexibelpapierverpakckungen
Der Online-Einzelhandel erfordert robuste, aber leichte Versandmedien, was die Nachfrage nach feuchtigkeitsbeständigen Beschichtungen stärkt, die Waren durch dichte Vertriebsnetze schützen[2]. Wellpappkartons werden voraussichtlich bis 2031 eine CAGR von 2,97 % verzeichnen, da die Omnichannel-Abwicklung auf Lebensmittel und Pharmazeutika ausgeweitet wird. Flexible Papierverpackungen gewinnen im Lebensmittellieferbereich an Bedeutung und setzen dabei auf Stärke-Polymer-Mischungen, um Fett zu blockieren und Auslaufen zu verhindern. Beschichtungslieferanten schaffen Mehrwert mit Qualitäten mit hoher Laufeigenschaft, die das Flächengewicht reduzieren, ohne die Druckfestigkeit zu beeinträchtigen. Einzelhändler monetarisieren markenbezogene Unboxing-Erlebnisse und veranlassen Drucker, hochdeckende, hochglänzende Beschichtungen zu spezifizieren, die die Druckqualität steigern.
Kostengünstige optische Leistung calciumcarbonatreicher Beschichtungen
Gemahlenes und gefälltes Calciumcarbonat erhält optische Helligkeit und Deckkraft zu einem Bruchteil der Kosten von Titandioxid und unterstützt damit seine breite Verbreitung in hochvolumigen Verpackungen. Fortschrittliche Oberflächenmodifikationsverfahren passen die Partikelmorphologie für niedrigviskose Schlämme an und verbessern dadurch die Gleichmäßigkeit des Auftragsgewichts. Reichliche Mineralvorkommen und ausgereifte Logistiknetzwerke sichern vorhersehbare Preise trotz petrochemischer Volatilität. Hybrid-CaCO₃-Polymer-Formulierungen erweitern die Barrierefunktionalität auf fettbeständige Snackverpackungen und Kühlkostfolien. Da Werke werkseigene PCC-Kapazitäten integrieren, festigen Beschichtungslieferanten langfristige Volumenbindungen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Medien verdrängen Druckvolumina | -0.5% | Global, am stärksten in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Volatile Preise für Zellstoff, Mineralien und Latex-Bindemittel | -0.3% | Globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten für VOC- und Abwasseremissionen | -0.2% | Hauptsächlich EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Medien verdrängen Druckvolumina
Traditionelle Druckanwendungen sind mit einem strukturellen Rückgang konfrontiert, da sich die Konsumgewohnheiten bei digitalen Medien dauerhaft in Richtung elektronischer Formate verlagern, was die Nachfrage nach gestrichenem Druckpapier senkt. Die Volumen im kommerziellen Druck sind seit 2020 jährlich um 4,2 % zurückgegangen, wobei die Segmente Zeitungen und Zeitschriften die stärksten Einbrüche verzeichnen. Der Buchdruck bleibt relativ stabil, aber die digitale Transformation im Bildungsverlagswesen reduziert in entwickelten Märkten die Nachfrage nach Lehrbuchbeschichtungen. Der Wandel schafft Überkapazitäten in der Produktion von druckgradigen Beschichtungen, was die Margen unter Druck setzt und Lieferanten zwingt, sich auf Verpackungsanwendungen umzuorientieren. Herkömmliche Beschichtungsformulierungen, die für Druckanwendungen optimiert sind, erfordern häufig eine Neuformulierung, um Verpackungsleistungsanforderungen zu erfüllen, was zu Umstellungskosten und technischen Herausforderungen führt.
Volatile Preise für Zellstoff, Mineralien und Latex-Bindemittel
Instabile Rohstoffpreise beeinträchtigen die Rentabilität von Beschichtungslieferanten und Kundenvertragsverhandlungen, wobei die Kaolinpreise 2024 infolge von Lieferkettenunterbrechungen um 10 % gestiegen sind. Die Volatilität der Zellstoffpreise beeinflusst die Wirtschaftlichkeit von Papierfabriken und die Beschichtungsauftragsraten und schafft Nachfrageunsicherheit, die Kapazitätsplanungsentscheidungen erschwert. Die Kosten für Latex-Bindemittel schwanken mit den petrochemischen Rohstoffpreisen, was die Margen im Polymerbeschichtungssegment und die Wettbewerbspositionierung gegenüber mineralbasierten Alternativen beeinflusst. Die Konzentration der Lieferkette bei wichtigen Mineralvorkommen schafft geografische Risiken, insbesondere für Spezialbeschichtungsgüten, die spezifische Partikelgrößenverteilungen erfordern. Währungsschwankungen verschärfen die Volatilität der Rohstoffkosten für globale Beschichtungslieferanten mit mehrregionalen Aktivitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Beschichtungsmaterial:
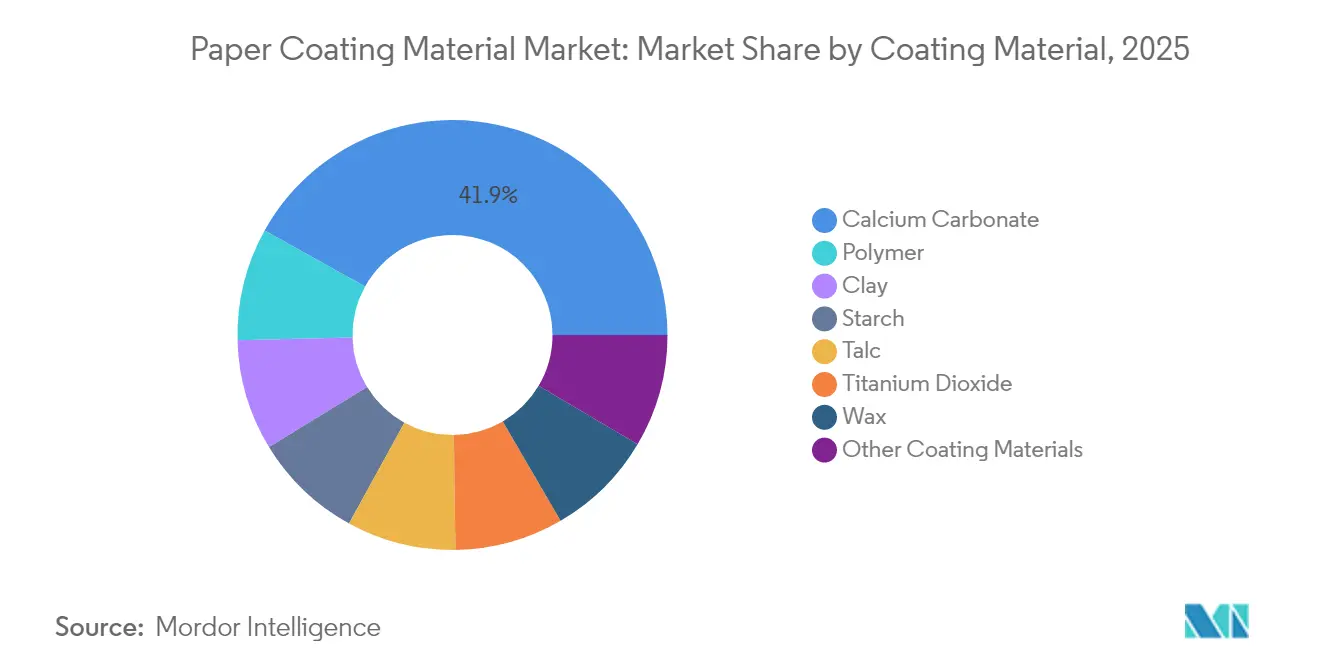
Dominanz von Calciumcarbonat sieht sich Polymerinnovation gegenüberCalciumcarbonat hielt im Jahr 2025 einen Marktanteil von 41,92 % am Markt für Papierauftragsmaterialien und war damit der mit Abstand größte Einzelbeitrag zur Gesamtmarktgröße für Papierauftragsmaterialien in diesem Jahr. Polymerbeschichtungen weisen jedoch mit einer CAGR von 3,07 % das schnellste Wachstum auf, da Lebensmittelverpackungen Feuchtigkeits- und Fettbarrieren erfordern, die Mineralien allein nicht bieten können.
Stärkebasierte Chemikalien gewinnen bei Marken für kompostierbare Snackverpackungen an Beliebtheit, da sie Erneuerbarkeit mit wettbewerbsfähiger Wirtschaftlichkeit verbinden. Talkum und Titandioxid erfüllen Nischenrollen in Bezug auf Helligkeit oder Glätte, doch ihre höheren Kosten begrenzen ihre Durchdringung auf Premiumgüten. Wachsformulierungen bleiben ein Grundpfeiler zur Feuchtigkeitskontrolle bei Frisch- und Tiefkühlprodukten, obwohl ihr Anteil mit der Reifung biobasierter Polymere abnimmt. Lieferanten fördern zunehmend hybride Mineral-Polymer-Systeme, die die Streueffizienz von CaCO₃ mit polymerer Versiegelung kombinieren, um Leistung und Preis auszubalancieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Anwendung:
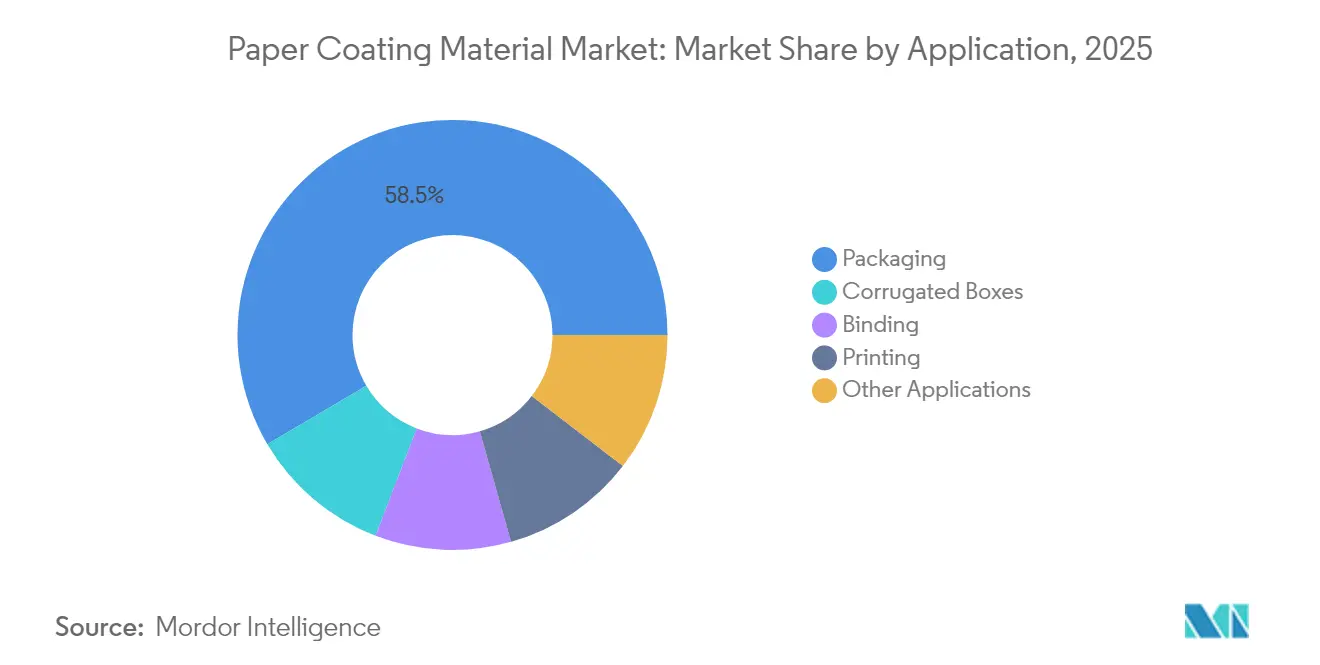
Vorherrschaft der Verpackung treibt die Marktentwicklung voranVerpackungsanwendungen machten 2025 52,96 % der Gesamtnachfrage aus und stellen damit den größten Anteil am Markt für Papierauftragsmaterialien dar. Wellpappschachteln stehen mit einer CAGR von 2,97 % bis 2031 an der Spitze, da der Omnichannel-Einzelhandel skaliert, während flexible Verpackungen neue Marktanteile gewinnen, da sich die Schnellgastronomie in Richtung Faserstoffformate verlagert.
Druck- und Schreibpapierqualitäten gehen parallel zur digitalen Substitution zurück, obwohl Nischenbereiche wie Kunstbücher, Fotoalben und Sicherheitsdruck eine begrenzte, aber stabile Nachfrage nach gestrichenem Papier aufrechterhalten. Buchbinderei und Spezialetikettenprodukte profitieren von Markensicherheitsmerkmalen und nutzen Mikroprägungsbeschichtungen zur Fälschungsabwehr. Da Konsumgüter auf Versprechen zu minimalen Kunststoffanteilen umstellen, diversifizieren sich verpackungsgradige Beschichtungen in wasserbasierte Dispersionsbarrieren und Biowachse und erweitern damit das Portfolio, das auf Hochmargensegmente ausgerichtet werden kann.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Papierbeschichtungsmaterialien
Die asiatisch-pazifische Region repräsentierte 46,88 % des globalen Verbrauchs im Jahr 2025 und wird voraussichtlich mit einer CAGR von 3,39 % wachsen, was ihre zentrale Rolle bei der Gestaltung des künftigen Umfangs und der Zusammensetzung der Nachfrage auf dem Markt für Papierbeschichtungsmaterialien unterstreicht. Chinas Produktionssteigerung von 7,2 %, kombiniert mit Indiens stark wachsender Verpackungswarenproduktion, sichert inkrementelle Tonnagen. Kostenwettbewerbsfähige Arbeitskräfte, dichte Rohstoffnetzwerke und staatlich geförderte Infrastruktur fördern einen sich selbst verstärkenden Fertigungsstandort, der regionale Lieferketten verankert.
Markt für Papierbeschichtungsmaterialien in Nordamerika und Europa
Nordamerika hält eine beträchtliche, aber reife Nachfrage aufrecht, bei der Innovation mehr Gewicht hat als das bloße Volumen. Lebensmittelgerechte Dispersionsbarrieren, die den FDA-Migrationsvorschriften entsprechen, erzielen Premiumpreise, und Papiermühlen rüsten zunehmend Vorhangbeschichter nach, um trendgerechten recycelbaren Becherkarton zu liefern. Europas politische Ausrichtung auf Kreislaufwirtschaftsziele bewegt Käufer hin zu biologisch abbaubaren Beschichtungen, und das Recyclingziel von 65 % bis 2025 beschleunigt die Qualifizierungszyklen für neue Chemikalien.
Markt für Papierbeschichtungsmaterialien in Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika entwickeln sich von einem noch jungen Ausgangsniveau, doch Urbanisierung und Einzelhandelsexpansion erhöhen den Pro-Kopf-Verpackungsverbrauch. Brasiliens Rückkehr zum BIP-Wachstum belebt die Wellpappenlieferungen, während Saudi-Arabiens Lokalisierungsanreize im Rahmen der Vision 2030 Investitionen in Beschichtungslinien multinationaler Papierhersteller anziehen. Lieferkettenrisiken, Währungsvolatilität und politische Unsicherheit dämpfen das Tempo, doch Erstanbieter sichern sich durch Joint Ventures und lokale technische Servicezentren erste Marktpositionen.
Regulatorisches Umfeld
Der regulatorische Druck auf Papierbeschichtungsmaterialien ist eng mit den Zielen zur Kreislauffähigkeit von Verpackungen und dem Chemikalienmanagement verknüpft, wobei sich die strengsten Erwartungen auf Europa und Nordamerika konzentrieren. In der Europäischen Union treiben die REACH-Verpflichtungen und die Chemikalienstrategie für Nachhaltigkeit der Europäischen Kommission im Rahmen des europäischen Green Deal die Beschichtungsformulierungen in Richtung sichererer Chemikalien, wobei besondere Aufmerksamkeit auf Substanzen gelegt wird, die in verbraucherorientierten und lebensmittelbezogenen Anwendungen verwendet werden. Auf der Verpackungsseite unterstützt die EU-politische Ausrichtung auf eine höhere Recyclingleistung, einschließlich des im Berichtskontext für 2025 genannten Recyclingziels von 65 % für Verpackungen, die Nachfrage nach repulpierbaren, PFAS-freien Barriereansätzen, die innerhalb faserbasierter Recyclingsysteme funktionieren können.
In den Vereinigten Staaten fallen lebensmittelbezogene beschichtete Papiere unter den Rahmen für Lebensmittelkontakt. Papier- und Kartonkomponenten für trockene Lebensmittel werden unter 21 CFR 176.180 und verwandten FDA-Zulassungswegen für Lebensmittelkontaktstoffe behandelt, was den Bedarf an Migrations- und Sicherheitsdokumentation für Binder, Dispersionen und funktionale Additive erhöht. Dies erhöht auch die Compliance-Kosten für Lieferanten, die Beschichtungen in Verpackungsqualität nach Nordamerika verkaufen. In beiden Regionen beeinflussen strengere Erwartungen an Produktionsstandorte hinsichtlich VOC- und Abwasserleistung die Technologiewahl, einschließlich wasserbasierter Dispersionen und optimierter Mineralschlämme, und wirken sich auf die Qualifizierungszeitpläne bei Papierfabriken und Verarbeitern aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Papierbeschichtungsmaterialien beginnt bei vorgelagerten Rohstoffen und mineralischen Inputs, geht dann in die Formulierung und Anwendung bei Papier- und Verpackungsfabriken über, bevor sie Verarbeiter und Markeninhaber erreicht. Zu den Kernbestandteilen zählen GCC/PCC-Calciumcarbonat, Kaolin und Talkum, Titandioxid für hochwertige optische Leistung, Stärke und Wachse sowie Polymerbinder wie Styrol-Acrylat- und Vinylacetat-basierte Latices, zusammen mit funktionalen Additiven, die Bedruckbarkeit und Barriereleistung unterstützen. Beschichtungslieferanten verarbeiten diese Inputs zu Schlämmen oder Dispersionen und bieten in der Regel technischen Service für Verarbeitbarkeit und Endverwendungskonformität, insbesondere für Anforderungen an Lebensmittelkontakt und Repulpierbarkeit.
Kosten- und Verfügbarkeitsrisiken konzentrieren sich auf petrochemisch gebundene Monomere und die Versorgung mit Spezialbindern, zusammen mit Logistikeinschränkungen für bestimmte Emulsionen. Das Beweispaket hebt Preismaßnahmen von Celanese für Vinylacetat-Monomer und verwandte Acetylkettenprodukte im Juni 2026 hervor und zeigt, wie sich die vorgelagerte Binderökonomie auf Beschichtungsformulierer und letztlich auf die Preisgestaltung und Qualifizierungsentscheidungen für beschichtetes Papier bei Papierfabriken auswirken kann. Nachgelagert erhöht die Verschiebung hin zu Dispersionsbarrierebeschichtungen und Inline-Anwendung die Zusammenarbeit zwischen Chemikalienlieferanten und Anlagen- sowie Druckökosystemen. Gleichzeitig verkürzen vertikale Integrationsinitiativen bei Papierfabriken und spezialisierten Beschichtungslinien die Lieferzeiten und helfen, die Versorgung für Verpackungskunden zu stabilisieren.
Wettbewerbslandschaft
Marktkonzentration
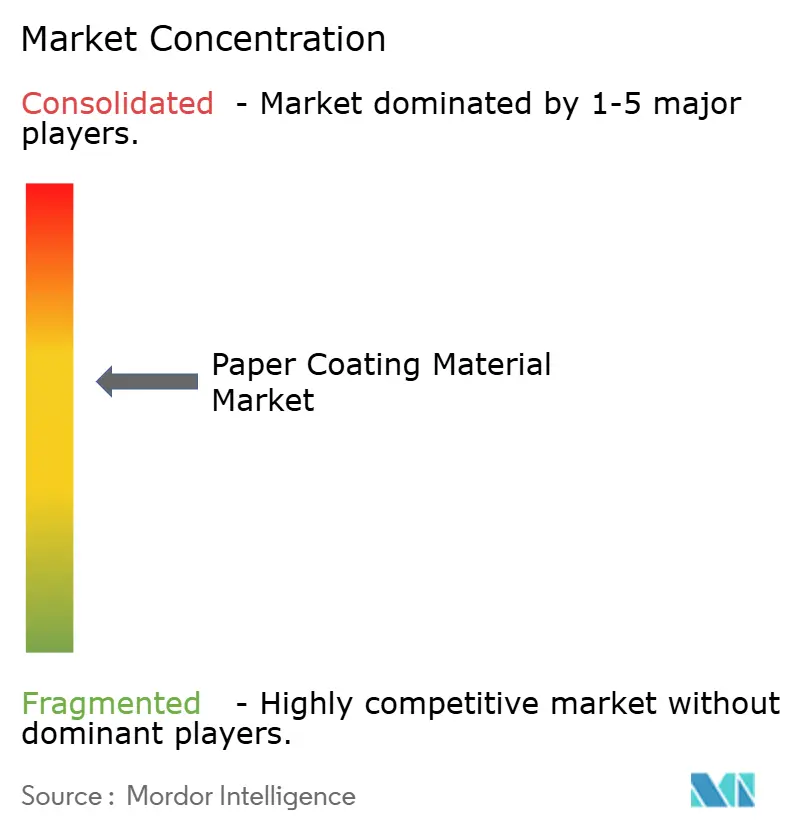
Der Markt für Papierauftragsmaterialien ist mäßig konzentriert. Marktführer nutzen integrierte Produktion und Forschung & Entwicklung, um sich auf der Grundlage von Barriereleistung und Nachhaltigkeitsnachweisen zu differenzieren. BASFs Veräußerung von Nicht-Kernbeschichtungsanlagen im Jahr 2024 lenkt das Kapital auf Hochbarriere-Biodispersionslinien um, die auf Premiumverpackungen ausgerichtet sind. Dow eröffnete 2025 in Frankreich seine BLUEWAVE-Plattform im Wert von 15 Millionen USD, um den Rollout von Dispersionstechnologien für recyclingfähige Becher und Verpackungen zu beschleunigen. Strategische Kooperationen nehmen zu, da Werke Inline-Barrierebeschichter installieren; Papier- und Chemikalienhersteller entwickeln gemeinsam Güten, die Haltbarkeits- und Bedruckbarkeitsziele erfüllen und gleichzeitig die Markteinführungszeit verkürzen. Auf PFAS-freie Dispersionen und enzymatische Vernetzer ausgerichtete Patentportfolios etablieren sich als neue Wettbewerbsvorteile. Trotz mäßiger Konsolidierung behaupten regionale Akteure ihre Nischen durch agile Dienstleistungen und maßgeschneiderte Formulierungen für lokale Substrate.
Marktführer in der Papierauftragsmaterialienbranche
-
BASF
-
Dow
-
Imerys
-
Omya International AG
-
APP Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Papierbeschichtungsmaterialien Unternehmen in diesem Bericht
- APP Group
- BASF
- Burgo Group SpA
- Celanese Corporation
- CLARIANT
- Dow
- Eastman Chemical Company
- Imerys
- Ingredion
- JK Paper
- Michelman Inc.
- Minerals Technologies Inc.
- Mondi
- NIPPON PAPER INDUSTRIES CO., LTD.
- OMNOVA North America Inc.
- Omya International AG
- Sappi Ltd
- Stora Enso Oyj
- Twin Rivers Paper Company.
- UPM-Kymmene Oyj
Lesen Sie die Analyse der Papierbeschichtungsmaterial-Unternehmen
Marktchancen und Zukunftsaussichten
Barrierebeschichtungen für faserbasierte Lebensmittel- und Getränkeverpackungen bleiben ein wichtiger Freiraum, da die Leistungsanforderungen an Öl-, Fett-, Feuchtigkeits- und Sauerstoffbeständigkeit oft mit Kunststofflaminierungen oder fluorierten Chemikalien erfüllt wurden. Im Jahr 2026 stützen Kommerzialisierungssignale und Partnerschaften eine aktive Marktdynamik: Stahl führte sein Repura-Barrierebeschichtungsportfolio für papierbasierte Verpackungen ein (Mai 2026), Michelman führte Nuvita Life 4002 und 4605, biobasierte, kunststofffreie Beschichtungen für faserbasierte Lebensmittelverpackungen im Einzelhandel, ein (April 2026), und UPM Specialty Materials führte gemeinsam mit Felix Schoeller anpassbare faserbasierte Barrieretechnologie für flexible Lebensmittelverpackungsformate wie Snacks und Schokoriegel ein (April 2026). Diese Schritte unterstützen Chancen für Beschichtungslieferanten, die abstimmbare Barriereniveaus liefern können, während die Kompatibilität mit dem Faser-Recycling erhalten bleibt.
Auch Skalierungs- und Lokalisierungsinvestitionen deuten auf kurzfristige Chancen hin, insbesondere in Europa, wo die Kreislaufwirtschaftspolitik die Neugestaltung von Verpackungen vorantreibt. Elopak gab eine Investition in eine neue Beschichtungslinie an seinem Standort Terneuzen zur Laminierung von Kartonagen für Pure-Pak-Verpackungen bekannt (Februar 2026), was auf anhaltende Investitionen in fortschrittliche Beschichtungs- und Verarbeitungskapazitäten für papierbasierte Alternativen hinweist. Parallel dazu erweitert der Fortschritt in der angewandten Forschung das Formulierungswerkzeug. Die Universität Oulu berichtete über die Halbpilot-Produktion einer wasserbasierten, biobasierten Beschichtung, die aus Suberin gewonnen wird, das aus Birkenrinde extrahiert wird (Juni 2026), was die Entwicklungspipeline für biobasierte, wasserbasierte Barrieren stärkt, die darauf ausgelegt sind, die Abhängigkeit von petrochemischen Bindern zu verringern und den Anforderungen der Markeninhaber an mikroplastikfreie Lösungen zu entsprechen.
Neueste Industrielle Entwicklungen in Markt für Papierbeschichtungsmaterialien
- Mai 2026: BASF und UPM Specialty Materials gaben eine Zusammenarbeit bekannt, die UPM-Barrierepapiere mit BASF Joncryl HPB Hochleistungs-Barriereharzen für faserbasierte, recyclingfähige Verpackungen kombiniert. Diese Paarung verbindet ein Spezialpapiersubstrat-Portfolio mit Barriereharzchemie, um die Qualifizierung recyclingfähiger Papierverpackungsstrukturen zu beschleunigen, bei denen Feuchtigkeits- und Fettbeständigkeit entscheidend sind.
- September 2025: HEIDELBERG und Solenis führten ein Inline-Verfahren zum Auftragen von Barrierebeschichtungen auf flexible Papierverpackungen mithilfe des Boardmaster-Flexodruck-Rollensystems ein. Die Inline-Anwendung verbindet Beschichtungschemie mit Verarbeitungshardware und hilft Markeninhabern und Verarbeitern, Prozessschritte zu reduzieren und die Einführung von barrierebeschichtetem Papier bei industriellen Geschwindigkeiten zu erweitern.
- März 2024: BASF schloss die Veräußerung ausgewählter nicht zum Kerngeschäft gehörender beschichtungsbezogener Vermögenswerte im Rahmen seiner Portfoliomaßnahmen ab und schärfte damit den Fokus auf höherwertige, nachhaltigkeitsbezogene Beschichtungstechnologien. Dieser Schritt konzentrierte F&E und Kapitalallokation auf Barriere- und Dispersionsinnovationen, die in Papier- und Kartonanwendungen im Verpackungsbereich verwendet werden.
Markt für Papierbeschichtungsmaterialien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Materialien, die zur Beschichtung von Papier- oder Kartonoberflächen verwendet werden, um Bedruckbarkeit, Glätte, Glanz, Opazität und grundlegende Barriereeigenschaften zu verbessern, und wird wertmäßig auf der Ebene der in Papierbeschichtungsanwendungen verkauften Materialien bemessen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind fertige gestrichene Papier- und Kartonprodukte sowie Beschichtungsanlagen, Anwendungsdienstleistungen und Nicht-Papier-Anwendungen derselben Mineralien oder Polymere.
Segmentierungsübersicht
- Nach Beschichtungsmaterial
- Ton
- Calciumcarbonat
- Stärke
- Talkum
- Titandioxid
- Wachs
- Polymer
- Sonstige Beschichtungsmaterialien
- Nach Anwendung
- Verpackung
- Bindung
- Druck
- Wellpappschachteln
- Sonstige Anwendungen
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Türkei
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Katar
- Südafrika
- Vereinigte Arabische Emirate
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktbemessung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Branchenkette zu kartieren, einen realistischen Nachfragepool für gestrichene Papiersorten aufzubauen und Leitplanken für Volumina und Preise festzulegen. Wir haben öffentliche Quellen wie die USGS-Mineralzusammenfassungen, FAO-Forst- und Papierindikatoren, UN-Comtrade-Handelsstatistiken sowie EPA- und EU-Politikveröffentlichungen, die die Verpackungssubstitution und die Nachfrage nach gestrichenem Papier beeinflussen, herangezogen und diese dann richtungsweisend mit akademischen und technischen Fachzeitschriften zu Papierbeschichtungen abgeglichen.
Um diese Signale in verwendbare Modelleingaben umzuwandeln, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und Verbandspublikationen zu Kapazitätserweiterungen, Betriebsraten von Papiermühlen und Kommentaren zur Verfügbarkeit von Bindemitteln und Pigmenten ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken genutzt, um Produktschwerpunkte und Technologieverschiebungen zu verifizieren, und eine Import-Export-Datenbank auf Sendungsebene wurde selektiv eingesetzt, um gehandelte Ströme wichtiger Beschichtungseingaben zu plausibilisieren. Die oben genannten Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Forschungsklärung wurden auch weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie die Nachfrage nach Beschichtungsmaterialien die Produktion und den Mix von gestrichenem Papier widerspiegelt, sowie auf die Belastungsprüfung von Durchschnittspreisen und Formulierungsverschiebungen über verschiedene Sorten hinweg. Wir haben mit einer Mischung aus Lieferanten von Beschichtungsmaterialien, Papiermühlen, Distributoren und nachgelagerten Verarbeitern in der Region Asien-Pazifik, EMEA und Amerika gesprochen und anschließend größere Abweichungen durch Folgegespräche überprüft, damit die Annahmen nicht abwichen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | CXOs: 13 % | Asien-Pazifik: 50 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 52 % | Amerika: 19 % |
Marktbemessung und Prognose
Die Bemessung beginnt mit einem Top-down-Aufbau, bei dem die Produktion von gestrichenem Papier und Karton sowie die Handelsmuster nach Region rekonstruiert werden, und anschließend werden Beschichtungszuschlagsraten angewendet, um den adressierbaren Verbrauch an Beschichtungsmaterialien zu schätzen. Da Beschichtungsrezepturen nicht über alle Sorten hinweg identisch sind, verwendet das Modell einen praktischen Satz von Eingaben wie die Produktion von gestrichenem Papier nach Sortenfamilie, typische Beschichtungsgewichtsbereiche, Pigment-zu-Binder-Verhältnisse und die Aufteilung zwischen mineralischen Pigmenten und Polymer- oder Wachsbeschichtungen in verpackungsorientierten Anwendungen.
Die resultierenden Volumina werden mithilfe regionaler Preisbänder für wichtige Materialien (beispielsweise Calciumcarbonat, Kaolinton, Stärke, Latexbinder und Titandioxid) in Werte umgerechnet, die für Währungszeitpunkte und Mixveränderungen angepasst werden. Anschließend werden die Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Prüfungen des Umsatzengagements von Lieferanten, Stichprobenpreisen pro Tonne multipliziert mit impliziten Tonnen sowie Kanalfeedback zu Spot- versus Vertragspreisen, was hilft, Lücken zu schließen, wo öffentliche Statistiken dünn sind. Für die Prognose wird eine Szenarioanalyse rund um das Wachstum von gestrichenen Verpackungen, die Abschwächung der Drucknachfrage und Substitutionstrends eingesetzt, und die Annahmen werden auf das abgestimmt, was Gesprächspartner für die Kapazitätsauslastung und Formulierungsänderungen in den nächsten Jahren erwarten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass die endgültigen Zahlen nicht auf einem einzigen Datenstrom beruhen. Wir vergleichen die berechnete Nachfrage mit unabhängigen Signalen wie Handelsbilanzen für gestrichenes Papier, Verfügbarkeit von Mineralversorgung und angekündigten Änderungen an Papiermaschinen oder Beschichtungslinien, und dann werden starke Sprünge überarbeitet, bis die Treiber klar erklärt sind. Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn das Modell mit dem Feldfeedback in Konflikt gerät oder wenn neue Kapazitäts- oder politische Verschiebungen auftreten.
Der Bericht wird jährlich aktualisiert, und wir führen auch Zwischenprüfungen durch, wenn wesentliche Ereignisse eintreten, die Preise oder Volumina beeinflussen können. Vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, sodass der Output die neuesten öffentlichen Veröffentlichungen und die jüngsten primären Validierungen widerspiegelt.
Marktgröße für Papierbeschichtungsmaterialien von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Papierbeschichtungsmaterialien können weit auseinanderliegen, selbst wenn das Thema ähnlich klingt, was in der Regel auf Umfangsdefinitionen, die Art der Umrechnung von Volumen in Wert und die Aktualität der Annahmen zurückzuführen ist. Unterschiede darin, ob Beschichtungen als Rohmaterialeingaben oder als fertige gestrichene Papierprodukte behandelt werden, führen ebenfalls zu großen Schwankungen im Gesamtwert.
Fertige gestrichene Papier- und Kartonverkäufe werden außerhalb des Umfangs von Mordor Intelligence gehalten, was Doppelzählungen reduziert, wenn andere Schätzungen Materialeingaben mit dem Wert gestrichener Endprodukte zu vermischen scheinen. Die Streuung ergibt sich auch aus der Art der Preismodellierung, wobei einige Quellen eine breite chemische Preisinflation oder einen einzigen globalen Durchschnitt verwenden, während diese Studie regionsspezifische Preisbänder verwendet und diese mit Lieferanten- und Papiermühlen-Feedback abgleicht. Der Zeitpunkt der Währungsumrechnung und die Auswahl des Basisjahres spielen ebenfalls eine Rolle, insbesondere wenn sich die Preise für Titandioxid oder Latexbinder schnell bewegen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,23 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 2,32 Milliarden USD (2025) | Verwendet häufig eine breitere Definition, die einen umfassenderen Spezialchemikalienkorb (Pigmente, Binder, Additive) für Papier- und Kartonanwendungen einschließen kann, was die Werterfassung über den auf die Produktion von gestrichenen Sorten ausgerichteten Beschichtungsmaterialbedarf hinaus ausweiten kann. |
| Globaler Forschungsanbieter B | 6,13 Milliarden USD (2025) | Behandelt den Markt möglicherweise eher als Gesamtausgaben für Papierbeschichtungen und Chemikalien, bei denen der Wert von vorgelagerten Materialien mit einer breiteren Anwendungsabdeckung und höheren angenommenen Durchschnittspreisen kombiniert werden kann, was die Gesamtwerte gegenüber einer materialbasierten Bemessung, die auf der Produktion von gestrichenem Papier und der Beschichtungsgewichtslogik verankert ist, anhebt. |
Bei den drei Zahlen sind die Haupttreiber die Definitionsbreite sowie die Preis- und Mixannahmen, die zur Umrechnung von Tonnen in Dollar verwendet werden. Wenn der Umfang auf Beschichtungsmaterialien beschränkt wird, die in Papierbeschichtungsanwendungen verkauft werden, und die Eingaben an die Produktion von gestrichenem Papier, das Beschichtungsgewicht und regionale Preisüberprüfungen zurückgebunden werden, wird die Schätzung für Entscheidungsträger leichter replizierbar und erklärbar.
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Markt für Papierauftragsmaterialien im Zeitraum 2026 bis 2031 erwartet?
Der Markt wird voraussichtlich jährlich um 2,18 % wachsen und sich von 1,26 Milliarden USD im Jahr 2026 auf 1,4 Milliarden USD bis 2031 entwickeln.
Welches Beschichtungsmaterial hält heute den größten Marktanteil?
Calciumcarbonat dominiert mit einem Anteil von 41,92 % an der Nachfrage des Jahres 2025, da es Kosten und optische Leistung ausgewogen vereint.
Warum ist der Asien-Pazifik-Raum der größte regionale Verbraucher?
Chinas Produktionssteigerung um 7,2 % und Indiens Verpackungsboom verleihen dem Asien-Pazifik-Raum einen Anteil von 46,88 % und die höchste Wachstumsrate von 3,39 %.
Was treibt das schnellere Wachstum bei Polymerbeschichtungen an?
Polymerchemikalien bieten Fett- und Feuchtigkeitsbarrieren, die für Lebensmittelverpackungen unerlässlich sind, und erzielen damit bis 2031 eine CAGR von 3,07 %.
Wie beeinflussen Kunststoffverbotsregelungen die Nachfrage?
Recyclingmandate der EU und Nordamerikas lenken Weiterverarbeiter hin zu gestrichenem Papier, das Barriere- und Kompostierbarkeitsanforderungen erfüllt.