
Biomaterialien Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 229.72 Milliarden US-Dollar |
| Marktgröße (2031) | 433.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.51 % |
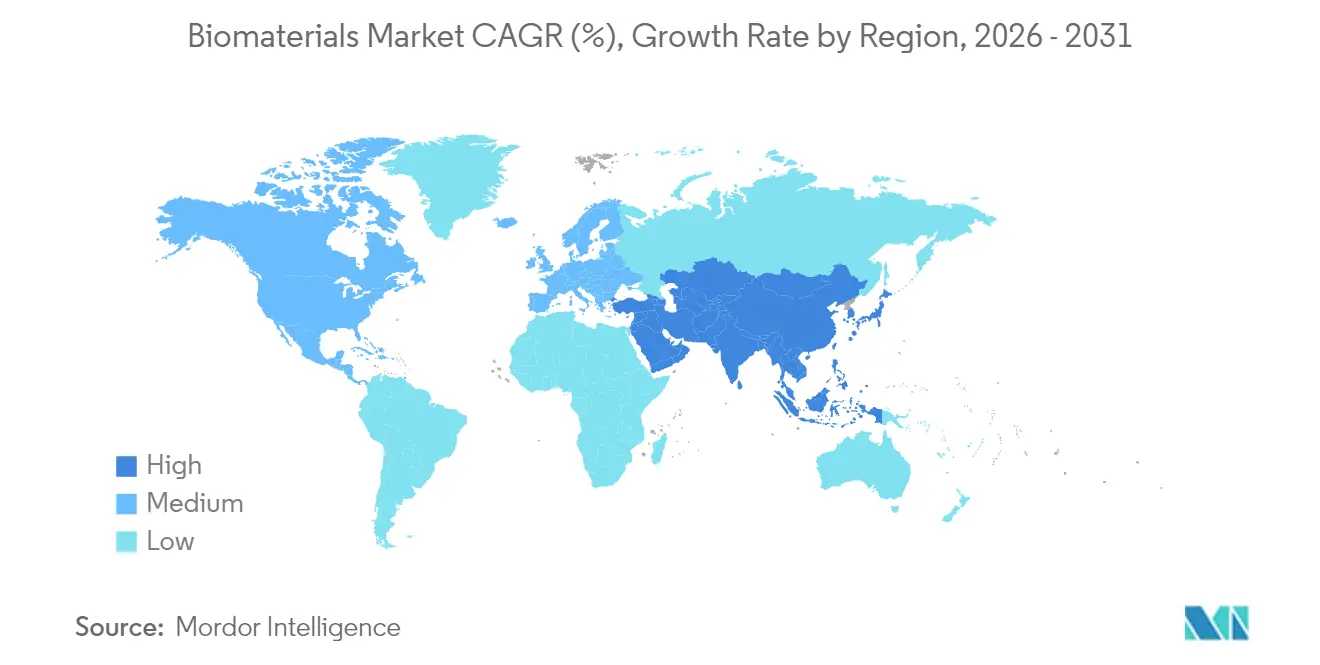
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
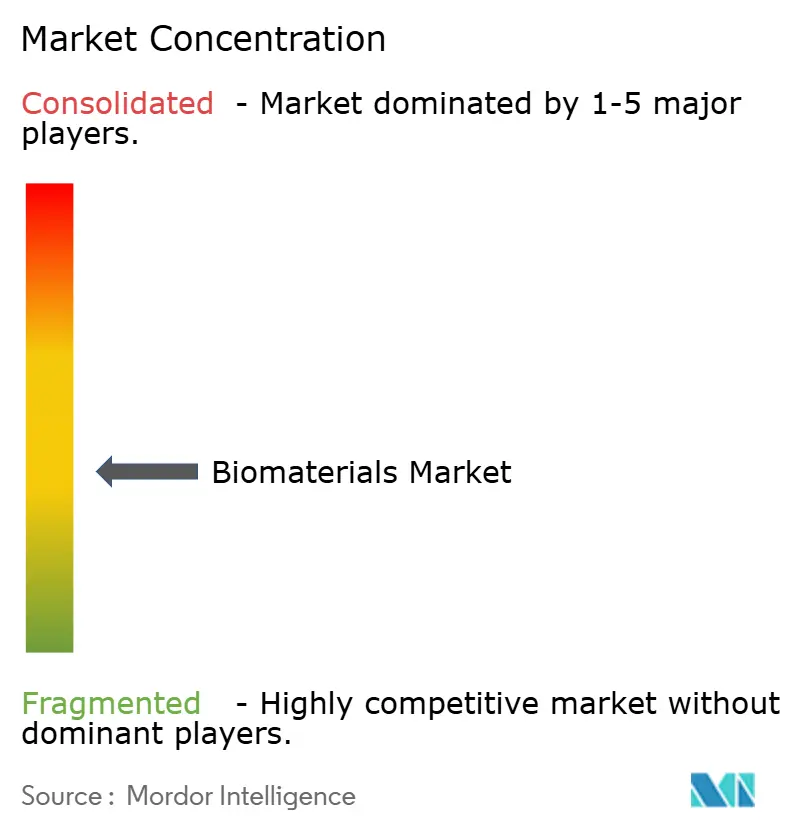
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biomaterialien Marktanalyse von Mordor Intelligence
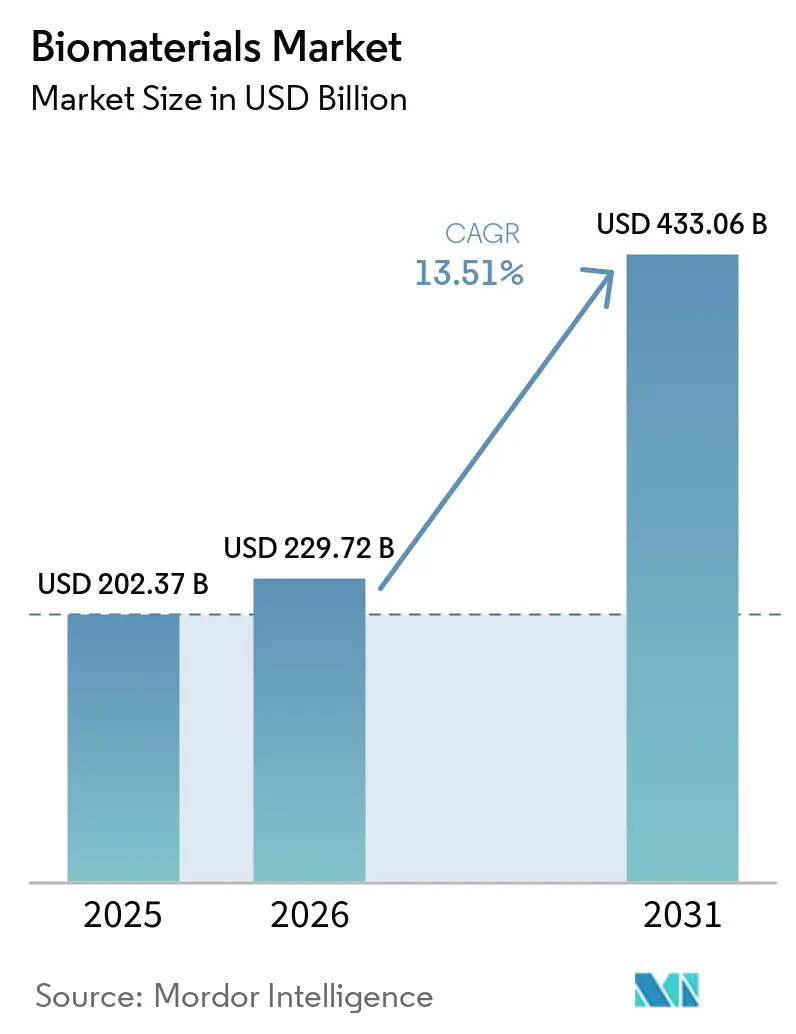
Die Biomaterialien Marktgröße wird im Jahr 2026 auf 229,72 Mrd. USD geschätzt, ausgehend vom Wert 2025 von 202,37 Mrd. USD, mit Prognosen für 2031 von 433,06 Mrd. USD, was einem CAGR von 13,51 % über den Zeitraum 2026–2031 entspricht.
Das Wachstum gewinnt an Dynamik durch alternsbedingtes Eingriffswachstum, rasche Durchbrüche in der regenerativen Medizin und vereinfachte regulatorische Zulassungswege. Polymere Materialien halten die Nachfrage dank ihrer Anpassungsfähigkeit bei kardiovaskulären Stents und orthopädischen Implantaten aufrecht, während aus Abfallstoffen gewonnene natürliche Materialien im Zuge verschärfter Kreislaufwirtschaftsvorschriften rasch zunehmen. Nordamerika profitiert von 1.041 FDA-Breakthrough-Device-Designierungen, die die Kommerzialisierung risikoärmer gestalten, während Asien-Pazifik mit zweistelligem Wachstum überholt, gestützt durch Chinas fünffachen Anstieg bei Kniegelenkersatzoperationen und Japans Innovationen bei induzierten pluripotenten Stammzellen (iPSC). Strategische Akquisitionen – wie der Kauf von LimaCorporate durch Enovis für 800 Mio. EUR – unterstreichen Bestrebungen zur vertikalen Integration mit dem Ziel, Rohstoffengpässe und Compliance-Engpässe gemäß EU-MDR abzufedern[1].
Wichtigste Erkenntnisse des Berichts
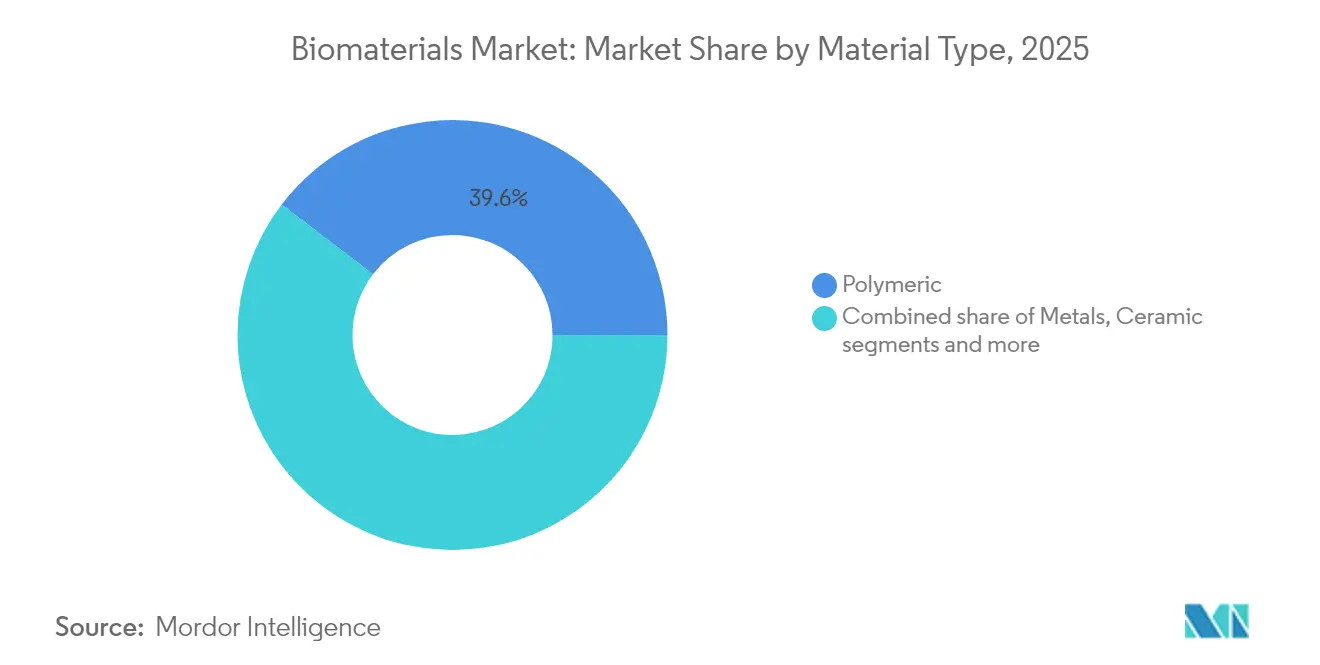
- Nach Materialtyp führten polymere Materialien mit einem Anteil von 39,62 % am Biomaterialien-Markt im Jahr 2025, während natürliche Biomaterialien voraussichtlich die schnellste CAGR von 14,52 % bis 2031 verzeichnen werden.
- Nach Herkunft entfielen synthetische Biomaterialien im Jahr 2025 auf 70,05 % der Marktgröße des Biomaterialien-Marktes; natürliche Gegenstücke wachsen bis 2031 mit einer CAGR von 14,71 %.
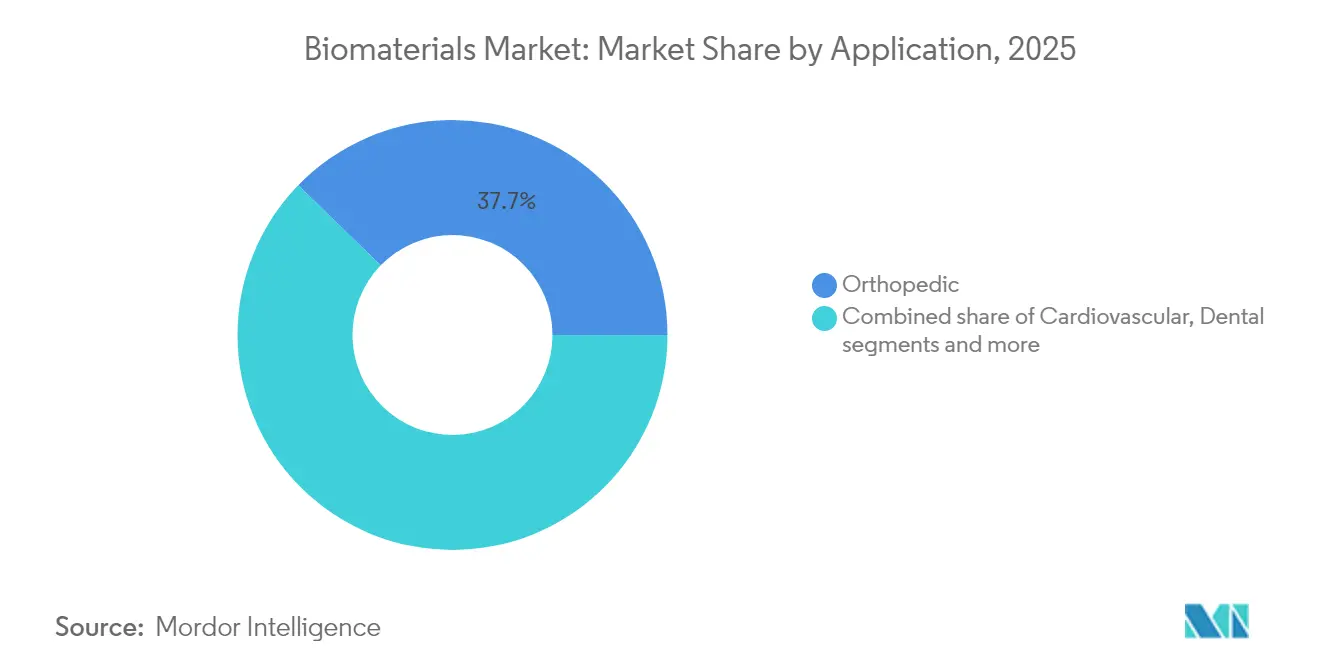
- Nach Anwendung entfiel auf die Orthopädie im Jahr 2025 ein Anteil von 37,74 % an der Marktgröße des Biomaterialien-Marktes, während Tissue Engineering und regenerative Medizin die höchste CAGR von 14,86 % bis 2031 verzeichnen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,78 % am Biomaterialien-Markt; der asiatisch-pazifische Raum soll bis 2031 die schnellste CAGR von 15,03 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Altersbedingter Anstieg der Gelenkersatzoperationen | +3.2% | Global, mit höchster Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Rasche Fortschritte in der regenerativen Medizin und im 3D-Biodruck | +2.8% | Nordamerika und EU führend, Asien-Pazifik aufholend | Mittelfristig (2–4 Jahre) |
| Ausweitung kardiovaskulärer Eingriffe mit Bio-Stents | +2.1% | Global, mit Beschleunigung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Staatliche Forschungs- und Entwicklungsförderungen und beschleunigte Zulassungen für Durchbruchsimplantate | +1.9% | Nordamerika und EU vorrangig | Kurzfristig (≤ 2 Jahre) |
| Entstehung von 4D-stimuliresponsiven Biomaterialien | +1.4% | Forschungszentren in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Kreislaufbioökonomie-Impuls für aus Abfallstoffen gewonnene natürliche Biomaterialien | +1.1% | EU führend, globale Übernahme folgend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Altersbedingter Anstieg der Gelenkersatzoperationen
Das Volumen primärer Kniearthroplastiken allein in den Vereinigten Staaten soll bis 2030 um 673 % steigen, und Deutschland erwartet bis 2040 einen Anstieg der Kniearthroplastiken um 55 %. Jüngere und aktivere Patienten stellen mittlerweile die Mehrheit der Kandidaten dar, was Implantatentwickler zwingt, Verschleißfestigkeit und Osseointegrations-Langlebigkeit zu priorisieren. Kolumbien prognostiziert bis 2050 39.270 Arthroplastiken der unteren Extremitäten, von denen 52,7 % Frauen betreffen werden, was geschlechtsspezifische Biomaterialformulierungen vorantreibt. Die anhaltende Eingriffspipeline schützt den Biomaterialien Markt vor traditionellen Gesundheitsausgabenzyklen.
Rasche Fortschritte in der regenerativen Medizin und im 3D-Biodruck
Die Förderung der kanadischen Regierung in Höhe von 72,75 Mio. CAD für Aspect Biosystems signalisiert politisches Vertrauen in biogedruckte Gewebe, während maschinenlerngesteuertes Modellieren einen R² > 0,999 für Formvorhersagen bei 4D-Gerüsten erreicht. Die FDA-Zulassung von Symvess, dem ersten azellulären tissue-engineered Gefäß, schafft einen Präzedenzfall und beschleunigt die klinische Translation. Mit zunehmender regulatorischer Klarheit weitet sich die Venture-Aktivität auf Asien-Pazifik aus, wo Japans iPSC-basierte Hornhautepithel-Transplantationen die regionale Wettbewerbsfähigkeit unterstreichen und den Ausblick auf den Biomaterialien Markt weiter stärken.
Ausweitung kardiovaskulärer Eingriffe mit Bio-Stents
Biologisch abbaubare Plattformen verdrängen permanente metallische Stents durch Minderung später Thrombosen, und Tantal-Niob-Legierungen ermöglichen präzise, patientenspezifische 3D-gedruckte Geräte. Die Übernahme des Gefäßbereichs von BIOTRONIK durch Teleflex für 760 Mio. EUR bestätigt die Wachstumsaussichten für wirkstoffbeschichtete Ballons und resorbierbare Gerüste. In Verbindung mit prädiktivem Abbaumodellieren können Entwickler Stent-Lebenszyklen feinabstimmen, die Markteinführungszeit verkürzen und die Entwicklung des Biomaterialien Marktes stärken.
Staatliche Forschungs- und Entwicklungsförderungen und beschleunigte Zulassungen für Durchbruchsimplantate
Das FDA-Breakthrough-Devices-Programm hat 1.041 Designierungen vergeben, von denen 128 eine Marktzulassung erhalten haben, was das Kommerzialisierungsrisiko erheblich reduziert. NIH-Bioengineering-Förderungen und RMAT-Wege lenken Kapital in orthopädische und kardiovaskuläre Implantate. Frühe Anwender wie Amphix Bio und Renovos nutzen diese Mechanismen, um orthopädische Transplantatersatzprodukte schneller in die Kliniken zu bringen, und stärken so die Innovationspipelines im gesamten Biomaterialien Markt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktions- und chirurgische Kosten für Biomaterialien der nächsten Generation | -2.3% | Global, mit höherer Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Langwierige mehrstufige regulatorische und klinische Validierungszeiträume | -1.8% | Global, wobei EU-MDR zusätzliche Komplexität schafft | Langfristig (≥ 4 Jahre) |
| Lieferkettenvolatilität bei Speziallegierungselementen (z. B. Nb, Ta) | -1.5% | Global, mit höchster Auswirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Umweltbezogene Überprüfung von Auswaschstoffen aus synthetischen Polymeren | -0.9% | EU führend, Nordamerika folgend, globale Übernahme erwartet | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und chirurgische Kosten für Biomaterialien der nächsten Generation
Inflation und Lieferkettenerschütterungen trieben die Kosten der Auftragsfertigung im Jahr 2024 in die Höhe, während Polytetrafluorethylen-Engpässe zur Eigenproduktion und Lagerbestandsaufstockung zwangen, was den Cashflow kleiner Gerätehersteller beeinträchtigte. Die Tantalpreise stiegen 2023 auf 5.190 USD pro kg, was die Margen für Spezialimplantatlieferanten einengte. Die EU-MDR-Konformität fügt 18–24 Monate und erhebliche Zertifizierungskosten hinzu, was 50 % der befragten europäischen Unternehmen dazu veranlasste, ihre Portfolios zu reduzieren.
Langwierige mehrstufige regulatorische und klinische Validierungszeiträume
Im Jahr 2023 wurden nur 4.873 MDR-Zertifikate gegenüber 14.539 Anträgen ausgestellt, was einen Rückstau schafft, der neue Produkteinführungen begrenzt und das Risiko von Geräteengpässen in Europa birgt. Akademische Labore kämpfen mit der Anpassung an das Qualitätsmanagementsystem, während die erweiterte Leitlinie der FDA zur chemischen Analyse die Biokompatibilitätstestzyklen in den USA verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Stärke der Polymere trifft auf natürliche DisruptionPolymere Materialien hielten im Jahr 2025 einen Anteil von 39,62 % am Biomaterialien-Markt und dominierten kardiovaskuläre und orthopädische Anwendungen. Kollagen aus Fischabfällen und aus Insekten gewonnenes Chitosan beschleunigen die Nutzung natürlicher Materialien und treiben eine CAGR von 14,52 % voran, die die Vorherrschaft polymerer Materialien herausfordert. Komposit-Hybride verbinden metallische Festigkeit mit polymerer Elastizität und erfüllen die Anforderungen an lasttragende Eigenschaften bei jüngeren Arthroplastik-Patienten. Durch 4D-Druck hergestellte Formgedächtnispolymere ermöglichen Gerüste, die sich in vivo anpassen – ein Differenzierungsmerkmal für Tissue-Engineering-Unternehmen, die Erstattungsprämien anstreben.
Natürliche Kandidaten profitieren zudem von EU-Anreizen zur Kreislaufwirtschaft, die die Kollagenextraktion aus Sardinenschuppen und die Aufwertung von Krustentierabfällen beschleunigen. Metallische Biomaterialien bleiben trotz Versorgungsrisiken bei Tantal und Niob unverzichtbar für Hüftprothesen, die eine hohe Ermüdungsbeständigkeit erfordern. Der Biomaterialien-Markt belohnt weiterhin Lieferanten, die in der Lage sind, die Volatilität der Rohstoffpreise durch Recycling und Dual-Sourcing-Strategien abzusichern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Herkunft:
Synthetische Dominanz trifft auf nachhaltigen SchwungSynthetische Materialien machten im Jahr 2025 70,05 % der Biomaterialien Marktgröße aus, dank gut etablierter Produktion und vorhersehbarer Leistung. Natürliche Alternativen expandieren jedoch mit einem CAGR von 14,71 %, gestützt durch Präzisionsfermentationskollagen, biobasierte Polymere und bakterielle Zellulose-Hydrogele, die eine vergleichbare mechanische Integrität erreichen. Die regulatorische Überprüfung von Auswaschstoffen aus synthetischen Polymeren drängt Entwickler zu biobasierten Ersatzstoffen, insbesondere bei pädiatrischen und Langzeitimplantaten.
Synthetische Innovatoren konzentrieren sich auf biologisch abbaubare Poly-Milchsäure-co-Glykolsäure und Polyhydroxyalkanoate, die sicher resorbieren und Margen gegen potenzielle Verbote persistenter Polymere schützen. Natürliche Neueinsteiger nutzen Patente bei der Umwandlung von lignocellulosischer Biomasse und verwandeln Forstabfälle in medizinische Nanofasern, was die Lieferantenvielfalt erweitert und die Preismacht synthetischer Materialien dämpft.
Nach Anwendung:
Orthopädische Führungsposition durch regenerativen Aufschwung herausgefordertOrthopädische Geräte machten 2025 einen Anteil von 37,74 % am Biomaterialien-Markt aus, gestützt durch Rekordvolumina bei Hüft- und Knieoperationen. Die Nachfrage nach Implantatmaterialien für Hüft- und Knieeingriffe stützt den orthopädischen Biomaterialien-Markt. Dennoch verzeichnen Tissue Engineering und regenerative Medizin mit 14,86 % CAGR das stärkste Wachstum, da FDA-Zulassungen wie Symvess und lokale iPSC-Hornhauttransplantate biologische Substitute validieren. Kardiovaskuläre Segmente beschleunigen sich durch Bio-Stents, und Dentalanbieter setzen 3D-Druck für chairside-Kronen ein, was die Behandlungszyklen verkürzt.
Plastische Chirurgie und Neurologie entwickeln sich zu Anwendern der nächsten Welle, indem sie bioresorbierbare Netze und Polymer-Neuralschnittstellen integrieren, die Entzündungen begrenzen. Wundheilungslösungen kombinieren antimikrobielle Peptide mit Hydrogel-Matrizen zur Behandlung diabetischer Geschwüre, die in alternden Bevölkerungen weit verbreitet sind. Insgesamt schützen diversifizierte klinische Pipelines den Biomaterialien-Markt vor der Abhängigkeit von einzelnen Segmenten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika Biomaterialien-Markt
Nordamerika hielt 2025 einen Marktanteil von 41,78 % am Biomaterialien-Markt, gestützt durch 1.041 FDA-Breakthrough-Designations und umfangreiche Unternehmens-F&E. Etablierte Erstattungsregelungen und robuste chirurgische Ausbildungsprogramme fördern die rasche Einführung von Premium-Implantaten – ein Signal für die staatliche Unterstützung von Bioprinting-Vorhaben.
Europa Biomaterialien-Markt
Europa kämpft mit MDR-Engpässen – im Jahr 2023 wurden lediglich 4.873 Zertifikate aus 14.539 Anträgen ausgestellt –, was Marktstarts verzögert und einige Hersteller veranlasst, Altgeräte zurückzuziehen. Trotz dieser Hürden erwartet Deutschland bis 2040 einen Anstieg der Knieersatz-Eingriffe um 55 %, was nach Überwindung der Compliance-Hürden eine anhaltende Nachfrage sicherstellt. EU-Fördermittel für die Kreislauf-Bioökonomie beschleunigen zudem den Aufbau von Anlagen zur Herstellung von Insekten-basiertem Chitosan und verschaffen natürlichen Materialien einen First-Mover-Vorteil.
APAC Biomaterialien-Markt
Asien-Pazifik verzeichnet mit 15,03 % CAGR das strkste Wachstum, angetrieben durch eine Verfünffachung der Knieersatz-Eingriffe in China sowie Japans erste iPSC-Hornhaut-Transplantationen am Menschen. Selbst bei einem Rückgang der Risikokapitalfinanzierung um 22 % gegenüber den Höchstständen von 2021 strebt der Medtech-Sektor der Region bis 2030 noch einen Umsatz von 225 Milliarden USD an, was globale OEMs zur Lokalisierung ihrer Fertigung veranlasst. Südkorea und Australien bauen Kapazitäten durch fortschrittliche Verbundwerkstoff-Druckzentren aus, während die wachsende Mittelschicht Indiens das Volumenbedarfs an kosteneffizienten Implantaten erhöht.

Regulatorisches Umfeld
Biomaterialien, die in Medizinprodukten verwendet werden, werden über risikobasierte Rahmenwerke gesteuert, die die Produktanforderungen mit den Erwartungen an die biologische Sicherheit und die technische Dokumentation verknüpfen. In den Vereinigten Staaten interagieren FDA-Verfahren wie das Breakthrough Devices Program (1.041 Zulassungen, mit 128 Marktzulassungen, die im Berichtskontext referenziert werden) mit produktspezifischen Klassifizierungen, einschließlich einer endgültigen FDA-Verordnung vom Juni 2026, die einen resorbierbaren Knochenersatzstoff auf Calciumsalzbasis mit einem einzelnen zugelassenen Aminoglykosid-Antibiotikum in Klasse II mit Sonderauflagen einstufte. Dies schafft Klarheit über einen Zulassungsweg für bestimmte antibakterielle, resorbierbare Knochenersatzmaterialien.
In Europa prägt die Verordnung (EU) 2017/745 (EU-MDR) weiterhin die Strategie zur Konformitätsbewertung, und zwar inmitten von Kapazitätsengpässen. Der Berichtskontext weist darauf hin, dass 2023 nur 4.873 MDR-Zertifikate gegenüber 14.539 Anträgen ausgestellt wurden. Die Europäische Kommission aktualisierte das Umfeld zudem durch Anfang-2026-Aktualisierungen harmonisierter Normen zur Unterstützung der MDR (einschließlich Aktualisierungen der EN ISO 10993), sowie durch die Verordnung (EU) 2026/1359 zur Änderung von MDR-Bestimmungen für Teilbereiche implantierbarer Produkte der Klasse IIb. In den wichtigsten Märkten bleibt ISO 10993-1:2025 die zentrale Referenz für die Biokompatibilität im Rahmen des Risikomanagements und beeinflusst die Testplanung für auslaugbare Polymerbestandteile, resorbierbare Materialien und gewebekontaktierende Werkstoffe.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Biomaterialien reicht von vorgelagerten Rohstoffen (petrochemische und biobasierte Monomere, Spezialmetalle wie Tantal und Niob, Keramiken, Kollagen-/Chitosan-Ströme und biobasierte Proteine) über Umwandlung und Aufreinigung (Polymerisation, Legierungsbildung, Fermentation, Extraktion, Compoundierung und Sterilisationsverträglichkeitsarbeiten) bis hin zur mittelständischen Qualifizierung (CMC-artige Dokumentation, biologische Bewertung nach ISO 10993 sowie mechanische und Abbau-Charakterisierung). Nachgelagert werden die Materialien von Medizinprodukteherstellern (OEMs) und Vertragsfertigern in Implantate und Einwegprodukte in den Bereichen Orthopädie, Kardiovaskular, Zahnmedizin, Wundversorgung, Neurologie und Tissue Engineering eingebettet. Der Vertrieb erfolgt anschließend über regulierte Gesundheitskanäle, wobei Rückverfolgbarkeits- und Post-Market-Surveillance-Pflichten die Lieferantenauswahl beeinflussen.
Kapazitäts- und Partnerschaftssignale zeigen, wo sich Engpässe und Investitionen in die Resilienz konzentrieren. Covation Biomaterials schloss die mechanischen Arbeiten an seiner ersten kommerziellen Anlage in Qidong, Provinz Jiangsu, China, für bioTHF und bioPTMEG mit einer jährlichen Kapazität von 50.000 Tonnen ab und unterstützt damit den Hochlauf für biobasierte Polymerzwischenprodukte. Im Bereich proteinbasierter Biomaterialien unterzeichnete AMSilk eine langfristige Fertigungs- und Lieferungsvereinbarung mit Ajinomoto Foods Europe unter Nutzung einer eigenen Produktionslinie in Nesle, Frankreich, während Kraig Biocraft Laboratories eine Rekordproduktion an rekombinanter Spinnenseide (1,3 Tonnen im März 2026) meldete, die auf Qualifizierungstestschwellen abzielt. Diese Entwicklungen stehen im Zusammenhang mit der im Berichtskontext betonten Volatilität der Lieferketten für spezielle Legierungselemente sowie der Rolle vertikaler Integration und Mehrfachbeschaffung zur Steuerung von Kosten, Zertifizierungsvorlaufzeiten und Compliance-Risiken.
Wettbewerbslandschaft
Die Konsolidierung beschleunigt sich, da Unternehmen Rohstoffpipelines und regulatorisches Fachwissen sichern. Enovis übernahm LimaCorporate für 800 Mio. EUR und ergänzte damit das Know-how im Bereich 3D-gedrucktes trabekuläres Titan sowie das Ziel, den Rekonstruktionsumsatz auf 1 Mrd. USD zu steigern. Die Übernahme des Gefäßinterventionsbereichs von BIOTRONIK durch Teleflex für 760 Mio. EUR erweitert dessen Reichweite in der interventionellen Kardiologie angesichts steigender Nachfrage nach resorbierbaren Gerüsten[2].
Innovationsvorteile entstehen für Unternehmen, die 4D-Druck und maschinenlernbasierte Optimierung nutzen. Stryker verzeichnete im ersten Quartal 2025 ein Nettoumsatzwachstum von 11,9 %, gestützt durch Rekordinstallationen des Mako-Robotersystems. Zimmer Biomets FDA-zugelassenes zementfreies partielles Knie untermauert seine Diversifizierung im Fuß-und-Sprunggelenk-Bereich nach der Übernahme von Paragon 28. Kleinere Innovatoren nutzen regulatorische Schnellverfahren – Curitivas trabekuläres PEEK-Wirbelkörpersystem erhielt die 510(k)-Zulassung und zeigt das Potenzial additiv gefertigter Polymere.
Weißflecken-Nischen entstehen bei biologisch abbaubaren Fotopolymeren und intelligenten Materialien, die sich an Körpertemperatur oder pH-Wert anpassen, wo Universitäts-Spin-offs mit OEMs für die skalierte Produktion kooperieren. Gleichzeitig ist die Widerstandsfähigkeit der Lieferkette ein zentrales Thema; die US-amerikanische Importabhängigkeit von brasilianischem Tantal gibt Anlass zur Sorge, da China seinen lateinamerikanischen Einfluss ausbaut. Integrierte Großunternehmen, die kritische Metalle aus mehreren Quellen beziehen oder recyceln können, stärken ihre strategischen Positionen im Biomaterialien Markt.
Führende Unternehmen der Biomaterialien Branche
-
Koninklijke DSM N.V.
-
Corbion NV
-
Noble Biomaterials, Inc.
-
Dentsply Sirona
-
Zimmer Biomet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biomaterialien-Markt
- Johnson & Johnson
- Stryker
- Medtronic
- Evonik Industries
- Corbion NV (Purac)
- Zimmer Biomet
- Covestro
- BASF
- Celanese Corporation
- Invibio (Victrex plc)
- DSM Biomedical
- Berkeley Advanced Biomaterials
- Dentsply Sirona
- Carpenter Technology
- Collagen Solutions plc
- Straumann Group
- Organogenesis
- Precision Biomaterials Inc.
- Wright Medical (now Stryker)
- 3M Health Care

Marktchancen und Zukunftsaussichten
Weiße Flecken zeigen sich am deutlichsten dort, wo Biomaterialien sich von passiven strukturellen Rollen hin zu aktiver, multifunktionaler Leistung in der regenerativen Medizin und Wundversorgung entwickeln. Im Juli 2026 veröffentlichte Forschung skizziert konkrete Innovationskorridore: Das MIT berichtete über eine Methode zur Steuerung des Wachstums künstlicher Blutgefäße durch mechanisches Dehnen von Endothelzellen, um Angiogenese auszulösen und damit die Vaskularisierungsbeschränkungen anzugehen, die die Dicke und Lebensfähigkeit gezüchteter Gewebe einschränken. Parallel dazu beschrieb das IMDEA Materials Institute mechanisch abstimmbare, transparente Hydrogelmembranen auf Chitosanbasis aus Abfällen der Meeresfrüchteindustrie zur Hautregeneration und für Tissue Engineering, wodurch Kreislaufwirtschafts-Inputs mit medizintauglicher Funktion verknüpft werden.
Die Wundheilung erweitert ebenfalls den Gestaltungsraum für Infektionskontrolle und chronisches Wundmanagement. Arbeiten des IIT Gandhinagar und der Nirma University von Juli 2026 beschrieben ein intelligentes, injizierbares Hydrogel mit einem Cer-Rutin-Nanokomplex für eine antibiotikafreie Wundversorgung mit verzögerter Freisetzung, während Forscher der University of Bath über einen pflanzlich basierten Zweischicht-Verband berichteten, der Tetracyclin abgibt, um die Biofilmbildung frühzeitig im Infektionsverlauf zu unterbrechen. Für Hersteller liegt die Chance darin, diese Chemikalien in reproduzierbare, sterilisationstolerante Formulierungen mit an ISO 10993-1:2025 ausgerichteten Sicherheitsdossiers zu überführen und Lieferketten aufzubauen, die abfallbasierte oder biobasierte Rohstoffe qualifizieren können, ohne Rückverfolgbarkeit und regulatorische Dokumentation zu beeinträchtigen.
Recent Industry Developments in Biomaterialien-Markt
- Juli 2026: TotalEnergies Corbion brachte Luminy Foam 50F auf den Markt, einen biobasierten PLA-Schaumstoff, der als Drop-in-Ersatz für expandiertes Polystyrol (XPS) in der Lebensmittelverpackung positioniert ist. Die Markteinführung unterstützt die kommerzielle Nachfrage für biobasierte Polymerplattformen und könnte die Qualifizierung von PLA-basierten Materialien dort erweitern, wo Nachhaltigkeitsanforderungen die Materialauswahl beeinflussen.
- April 2026: TotalEnergies Corbion ging eine Partnerschaft mit Useon ein, um die industrielle Einführung der PLA-Schaumextrusionstechnologie für Schutzverpackungen zu beschleunigen. Skalierungspartnerschaften wie diese erweitern die nachgelagerte Umwandlungskapazität und verbessern die Verfügbarkeit technischer Biopolymerformate, die in benachbarte medizinische und gesundheitsbezogene Materialentwicklungen und Beschaffungsstrategien einfließen können.
- April 2025: dsm-firmenich kooperierte mit Peijia Medical bei der Entwicklung innovativer Medizinprodukte unter Verwendung von Polymerwerkstoffen, einschließlich ultrahochmolekularem Polyethylen (UHMWPE) und thermoplastischem Polyurethan (TPU). Die Zusammenarbeit unterstreicht den anhaltenden F&E-Fokus auf Hochleistungspolymere für kardiovaskuläre und implantierbare Anwendungen und unterstützt Differenzierung durch Materialwissenschaft und gemeinsame Material-Produktentwicklung.


Biomaterialien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Biomaterialien-Markt Materialien, die so entwickelt wurden, dass sie für medizinische Zwecke sicher mit dem menschlichen Körper interagieren, wobei die Nachfrage an Eingriffe und Geräte geknüpft ist, die diese Materialien verwenden.
Ausschlüsse aus dem Umfang: Allgemeine Industriematerialien, die nicht für medizinische oder diagnostische Zwecke konzipiert sind, werden ausgeschlossen, auch wenn sie chemisch ähnlich sind.
Segmentierungsübersicht
- Nach Materialtyp
- Metalle
- Polymer
- Keramik
- Verbundwerkstoffe
- Natürlich
- Nach Herkunft
- Synthetisch
- Natürlich
- Nach Anwendung
- Orthopädie
- Kardiovaskulär
- Dental
- Wundheilung
- Neurologie
- Plastische Chirurgie
- Tissue Engineering und Regeneration
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, eine konsistente Zeitreihe aufzubauen und wichtige Nachfragesignale an reale Gesundheitsaktivitäten zu verankern. Wir haben öffentliche Quellen herangezogen, wie die US-FDA-Datenbanken und -Leitlinien, die US-CDC-Gesundheitsstatistiken, OECD-Gesundheitsdaten, Weltbank-Indikatoren sowie begutachtete Fachzeitschriften zu Implantaten und Gewebereaktionen.
Zur Überprüfung der kommerziellen Seite haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen, Websites von Geräte- und Materialverbänden sowie vertrauenswürdige Presseberichte über Zulassungen und Kapazitätserweiterungen ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements ausschließlich für finanzielle Unternehmensinformationen und Patentdatenbanken genutzt, die dabei halfen, Innovationsrichtungen und Umsatzexponierungen zu validieren, wenn öffentliche Details begrenzt waren. Die oben aufgeführten Desk-Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung während der Analyse wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit wurde durch Experteninterviews und strukturierte Umfragen mit Herstellern, Distributoren, Klinikern sowie Beschaffungs- und regulatorisch ausgerichteten Rollen durchgeführt, damit Annahmen mit der tatsächlichen Produktakzeptanz abgeglichen werden konnten. Dieser Schritt diente der Validierung der Preislogik, der Verschiebungen im Materialmix und des Zeitpunkts der Nachfrageerholung oder -beschleunigung in APAC, EMEA und Amerika; anschließend wurden die Eingaben angepasst, wo Desk-Signale nicht mit der Feldwirklichkeit übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | CXOs: 22 % | APAC: 48 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 22 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 56 % | Amerika: 20 % |
Marktgröße und Prognose
Die Größenbestimmung wurde sowohl mit Top-down- als auch mit Bottom-up-Ansätzen durchgeführt, wobei das Kernmodell von einem Top-down-Nachfragepool ausgeht, der aus Gesundheitsaktivitäten und Eingriffshäufigkeiten nach Region rekonstruiert wird. Die Gesamtwerte wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. stichprobenartige Umsatzexponierungsprüfungen, indikative Volumen-nach-Durchschnittspreis-Logik in Schlüsselanwendungen und Kanal-Feedback, die dann zur Korrektur offensichtlicher Überschätzungen verwendet wurden.
Einige marktspezifische Eingaben, die im Modell von Bedeutung waren, umfassen Eingriffvolumina für Orthopädie und kardiovaskuläre Interventionen, die Verschiebung im Mix zwischen polymeren, metallischen, keramischen und natürlichen Materialien sowie die Entwicklung der Durchschnittsverkaufspreise für implantierbare und nicht implantierbare Anwendungen. Wir haben außerdem Adoptionsmuster im Tissue Engineering und in der Regeneration, das Tempo der regulatorischen Zulassungen als Zeitsignal sowie regionale Gesundheitsausgabenentwicklungen verfolgt, da diese beeinflussen, wie schnell höherwertige Materialien Marktdurchdringung erzielen. Für die Prognose wurde eine Szenarioanalyse rund um den Basisfall eingesetzt, wobei Wachstumsraten und Mixveränderungen mithilfe von Expertenkonsens einem Stresstest unterzogen wurden, damit das Ergebnis realistisch bleibt, wenn der Adoptionszeitpunkt variiert. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern ungleichmäßig war, wurden Lücken durch verhältnisbasierte Interpolation aus vergleichbaren Märkten geschlossen, gefolgt von einem zweiten Durchgang anhand von Makro- und klinischen Indikatoren.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über mehrere Indikatoren hinweg überprüft, gefolgt von Varianzscans zur Erkennung von Sprüngen, die nicht durch Eingriffstrends, Preislogik oder regionale Gesundheitsausgaben gestützt werden. Wurde eine Anomalie festgestellt, wurde die zugrunde liegende Annahme erneut geprüft und relevante Experten erneut kontaktiert, wenn das Problem mit dem Adoptionszeitpunkt, regulatorischen Änderungen oder Angebotsengpässen zusammenhing.
Vor der Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analysten-Überprüfung, damit Einheitenlogik, Währungsumrechnungen und Wachstumstempo über Regionen und Anwendungen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage, das Angebot oder die Preisgestaltung erheblich verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Mordor Intelligence – Biomaterialien-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Biomaterialien können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema abdecken, da der erfasste Umsatzpool nicht immer auf dieselbe Weise definiert wird. Unterschiede entstehen in der Regel dadurch, wie Unternehmen angrenzende Materialien behandeln, auf welches Jahr sie sich beziehen und ob die Größe an eingriffsbezogene Nachfragesignale oder an breitere Materialwertschöpfungsketten geknüpft ist.
Bei unseren Prüfungen waren die größten Treiber von Abweichungen, ob die Schätzung auf Biomaterialien für medizinische Zwecke ausgerichtet ist oder auch breitere Materialien einschließt, die in nicht-medizinische Kanäle verkauft werden, sowie die Art und Weise, wie die Preisgestaltung über das Prognosefenster hochgerechnet wird. Ein weiterer häufiger Treiber ist der Aktualisierungsrhythmus, da Zulassungszyklen und Verschiebungen im Implantatmix die Zahlen schnell verändern können; einige Schätzungen wenden zudem unterschiedliche Währungszeitpunkte bei der Umrechnung regionaler Gesamtwerte an.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 229,72 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 194,83 Mrd. USD (2024) | Stützt sich auf ein früheres Basisjahr und scheint den Umfang auf übergeordneter Ebene breit zu halten, mit weniger transparenter Verknüpfung zur eingriffsbezogenen Nachfrage und den Materialmixverschiebungen nach Anwendung. |
| Branchenpublikation B | 146,58 Mrd. USD (2024) | Verwendet eine indikative Website-Zahl, die an ein längeres historisches Fenster geknüpft ist; die Zahl spiegelt wahrscheinlich einen engeren erfassten Umsatzpool oder eine andere Einbeziehung höherwertiger Implantatekategorien wider. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl des Basisjahres und die Definition des als Biomaterialien-Umsatz gezählten Bereichs, insbesondere bei implantatintensiven Anwendungen, bei denen Preisgestaltung und Mix die Gesamtwerte erheblich beeinflussen können. Durch die Bindung der Größenbestimmung an anwendungsbezogene Nachfragesignale und die Trennung von Materialien für medizinische Zwecke von angrenzenden nicht-medizinischen Materialien bleibt die Schätzung auf klare Eingaben zurückführbar – eine Modellierungsentscheidung, die von Mordor Intelligence abschließend angewendet wurde.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Biomaterialien Marktes?
Die Biomaterialien Marktgröße beträgt im Jahr 2026 229,72 Mrd. USD und soll bis 2031 bei einem CAGR von 13,51 % 433,06 Mrd. USD erreichen.
Welches Segment hält den größten Anteil am Biomaterialien Markt?
Polymere Materialien führten im Jahr 2025 mit einem Biomaterialien Marktanteil von 39,62 %, hauptsächlich aufgrund kardiovaskulärer und orthopädischer Anwendungen.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet bis 2031 den höchsten CAGR von 15,03 % aufgrund steigender Gelenkersatzvolumina in China und der Fortschritte in der regenerativen Medizin in Japan.
Was sind die wichtigsten Wachstumstreiber für die Biomaterialien Branche?
Zu den wichtigsten Treibern zählen die alternde Bevölkerung, Durchbrüche in der regenerativen Medizin und im Biodruck, die Ausweitung kardiovaskulärer Eingriffe sowie unterstützende beschleunigte regulatorische Programme.
Wie wirkt sich die Regulierung auf die Kommerzialisierung von Biomaterialien in Europa aus?
Die Umsetzung der EU-MDR hat Zertifikatsrückstände erzeugt, mit nur 4.873 Genehmigungen aus 14.539 Anträgen im Jahr 2023, was Produkteinführungen verzögert und die Compliance-Kosten erhöht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

