
Portugal-Behälterglas-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
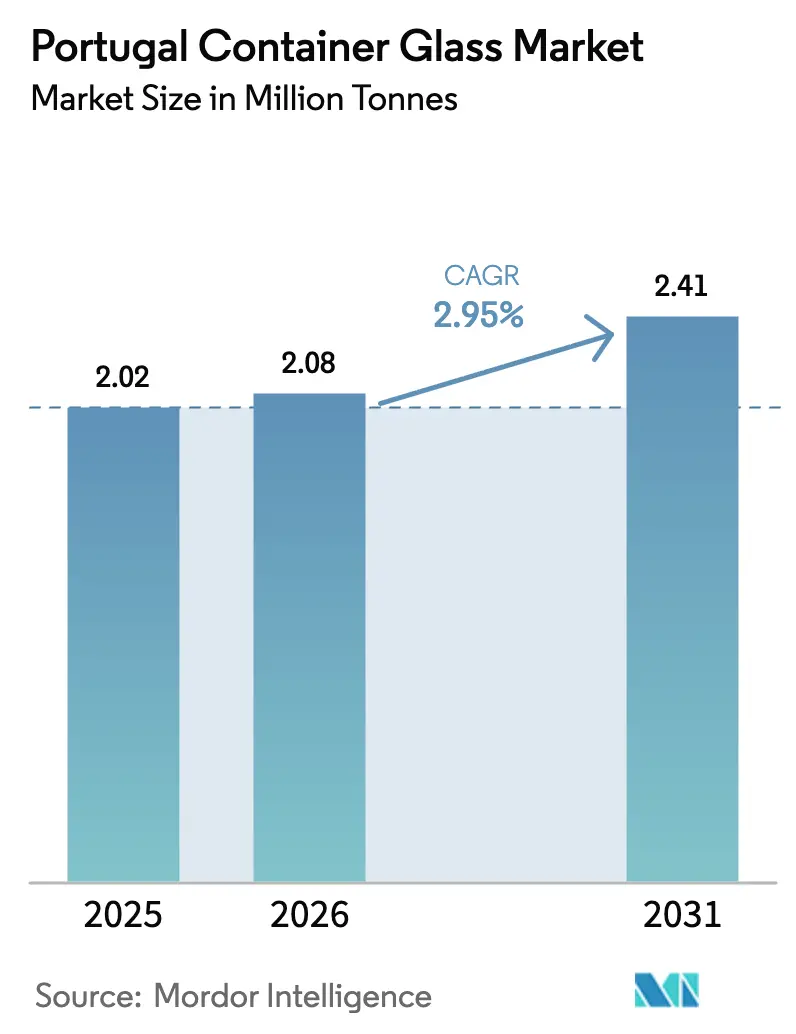
| Marktgröße im Basisjahr (2025) | 2.02 Millionen Tonnen |
| Marktvolumen (2026) | 2.08 Millionen Tonnen |
| Marktvolumen (2031) | 2.41 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 2.95 % |
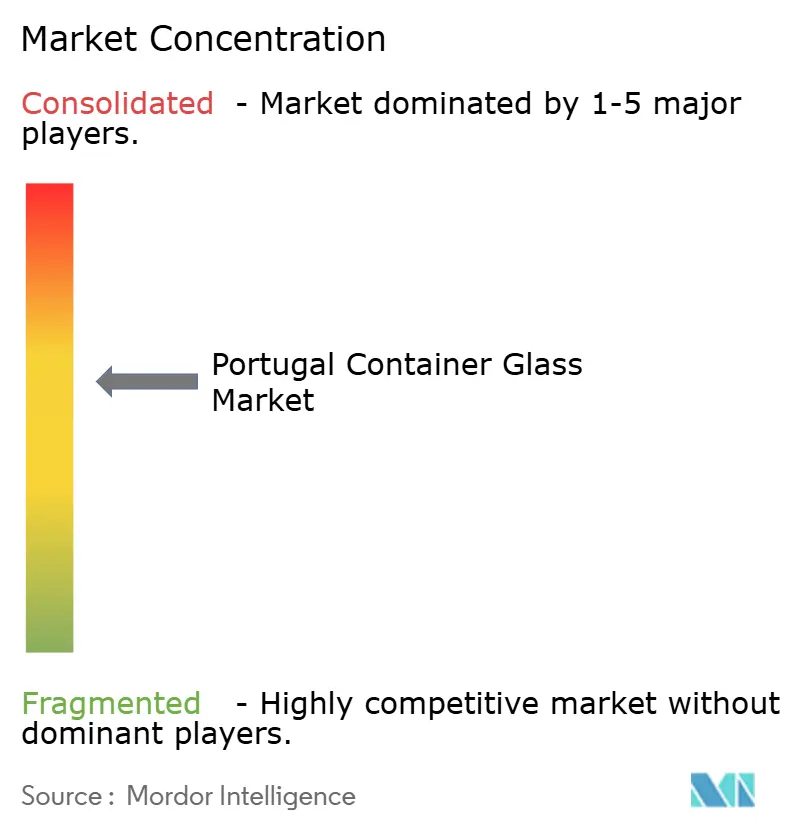
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Portugal-Behälterglas-Marktanalyse von Mordor Intelligence
Die Größe des Portugal-Behälterglas-Marktes wird im Jahr 2026 auf 2,08 Millionen Tonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 2,02 Millionen Tonnen, wobei die Prognosen für 2031 2,41 Millionen Tonnen ausweisen, mit einem Wachstum von 2,95 % CAGR über den Zeitraum 2026–2031. Die Nachfrage verlagert sich zunehmend in Richtung Premium-Getränke, wachsende Pharmaexporte und Nachhaltigkeitsvorgaben, die die Anforderungen an den Recyclingmaterialanteil erhöhen. Die Hersteller konsolidieren Produktionslinien, um die Ofeneffizienz zu steigern, während Kunden ihre Präferenz für unbegrenzt recycelbare Verpackungen verstärken, die mit den europäischen Kreislaufwirtschaftszielen übereinstimmen. Energiepreise bleiben das volatilste Kostenelement und motivieren zu raschen Investitionen in standortgebundene erneuerbare Energien und Leichtbautechnologien. Gleichzeitig schützt eine widerstandsfähige Exportorientierung die Einnahmen vor Nachfrageschwankungen aus einzelnen Ländern und ermöglicht es den Herstellern, die Kapazitätsauslastung über das gesamte Jahr hinweg zu glätten.[1]FEVE, „Glasrecycling-Statistiken 2023,” feve.org
Wichtigste Erkenntnisse des Berichts
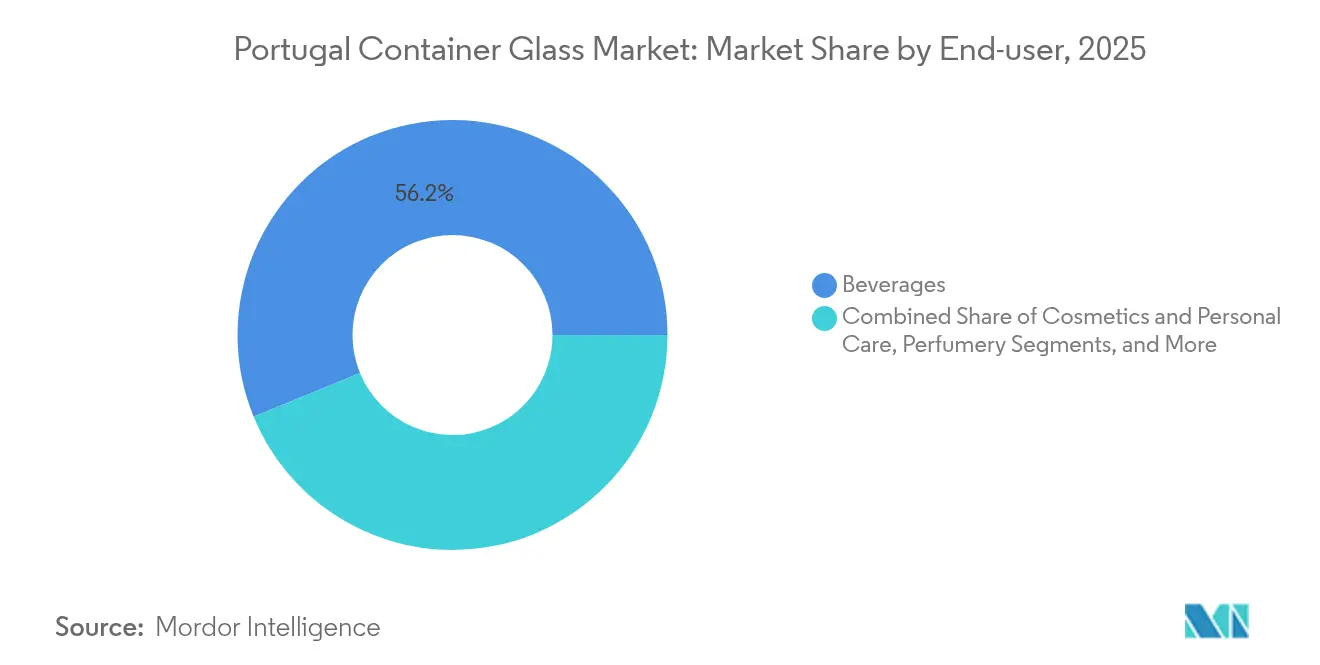
- Nach Endverbraucher entfielen 56,20 % des Portugal-Behälterglas-Marktanteils im Jahr 2025 auf Getränke.
- Nach Farbe wird die Größe des Portugal-Behälterglas-Marktes im Bernsteinsegment voraussichtlich mit einer CAGR von 4,82 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Portugal-Behälterglas-Markttrends und -Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für recycelbare Glasverpackungen | +0.8% | Portugal und Iberische Halbinsel | Mittelfristig (2–4 Jahre) |
| Premiumisierung von Getränken steigert die Nachfrage nach Glasverpackungen | +0.7% | Wein- und Craft-Getränke-Regionen | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck in Richtung Kreislaufwirtschaft und Recycling | +0.6% | National im EU-Rahmen | Langfristig (≥ 4 Jahre) |
| Ausweitung der Produktionsvolumina im Lebensmittel- und Getränkebereich | +0.5% | Inland mit Exporteinfluss | Mittelfristig (2–4 Jahre) |
| Pharmazeutische und kosmetische Sektoren benötigen Glasbehälter | +0.4% | Europäischer Pharmakorridor | Langfristig (≥ 4 Jahre) |
| Technologieverbesserungen ermöglichen leichteres, kohlenstoffärmeres Glas | +0.3% | Marinha-Grande-Cluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für recycelbare Glasverpackungen
Recycelbarkeit dominiert die Kaufentscheidungskriterien der Verbraucher, da die Sammeleffizienz in der Europäischen Union nun 80 % übersteigt und Portugal seine Altglascontainer-Netzwerke auf alle größeren Gemeinden ausweitet. Das Ergebnis ist eine spürbare Verlagerung im Einzelhandel hin zur Spezifikation culletreicher Flaschen für Eigenmarken. Markeninhaber nutzen diese Verbraucherstimmung und unterstreichen die Eigenschaften von Glas wie unbegrenzte Recycelbarkeit und chemische Inertheit. Größere Mengen farbsortierter Glasscherben (Cullet) fließen in die Schmelzöfen zurück, reduzieren den Energieverbrauch pro geschmolzenem Kilogramm und senken die Scope-1-Emissionen. Diese Vorteile stärken die Marktposition des Portugal-Behälterglas-Marktes gegenüber Einwegkunststoffen, die mit steigenden regulatorischen Gebühren im Rahmen der erweiterten Herstellerverantwortung konfrontiert sind.
Premiumisierung von Getränken steigert die Nachfrage nach Glasverpackungen
Die portugiesischen Weinexportwerte stiegen im Jahr 2024 um 4,5 %, selbst nach einer witterungsbedingt schwierigen Ernte, was die Zahlungsbereitschaft der Kunden für eine Premium-Präsentation bestätigt.[2]Europäische Kommission, „Verordnung (EU) 2024/1040 über Verpackungen und Verpackungsabfälle,” eur-lex.europa.eu Craft-Brauereien bauen ihre Kapazitäten aus, und Flaggschiffmarken wie Super Bock setzen Glas ein, um ihre handwerkliche Identität zu unterstreichen. Überlegene Sauerstoff- und Kohlendioxidbarrieren in Glas liefern die Haltbarkeitsleistung, die Premium-Etiketten erfordern, und die haptische Anmutung der Verpackung verstärkt den wahrgenommenen Wert des Produkts. Diese Faktoren sichern hohe Stückmargen, die die Kosten der Ofenmodernisierung ausgleichen, und verankern so die Investitionsströme im portugiesischen Behälterglas-Markt.
Regulatorischer Druck in Richtung Kreislaufwirtschaft und Recycling
Die Verordnung über Verpackungen und Verpackungsabfälle (EU 2024/1040) legt Mindestquoten für recycelte Inhalte in Glasbehältern fest, die innerhalb des Binnenmarkts verkauft werden. Portugals Entscheidung, Glas von seiner Pfandretouren-Einführung im Jahr 2026 auszuschließen, verschafft dem Material einen Wettbewerbsvorteil, da Kunststoffe und Metalle zusätzliche Handhabungsgebühren anfallen werden. Verbindliche Cullet-Quoten gestalten die Beschaffung um und verpflichten die Hersteller, Lieferverträge mit Sortierbetrieben zu schließen. Die Einhaltung begünstigt Großunternehmen, die bereits Farbtrennanlagen betreiben, erhöht Markteintrittsbarrieren und unterstützt die Preisdisziplin im Portugal-Behälterglas-Markt.
Ausweitung der Produktionsvolumina im Lebensmittel- und Getränkebereich
Die Lebensmittelverarbeitung bleibt eine der am schnellsten wachsenden Industriesäulen Portugals und importierte im Jahr 2023 landwirtschaftliche Betriebsmittel aus den USA im Wert von 293 Millionen USD.[3]Ausländischer Agrardienst des Landwirtschaftsministeriums der Vereinigten Staaten, „Portugal: Zutaten für die Lebensmittelverarbeitung,” fas.usda.gov Die steigende Produktion von Olivenöl, Marmelade und Gourmet-Würzmitteln erfordert Verpackungen, die organoleptische Eigenschaften schützen und Premium-Herkunft signalisieren. Glas erfüllt beide Anforderungen durch chemische Inertheit und optische Klarheit, während seine Steifigkeit den Export über weite Strecken in die Amerikas und nach Asien widersteht. Gleichmäßige Durchsatzmengen aus dem Lebensmittelsektor gleichen saisonale Schwankungen in der Weinabfüllung aus, stabilisieren die Ofenauslastungsraten und sichern die Beschäftigung der Belegschaft.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energieintensität erhöht die Produktionskosten | -0.9% | Portugal im EU-Energiekontext | Kurzfristig (≤ 2 Jahre) |
| Zerbrechlichkeit erhöht Logistikkosten und Bruchrisiko | -0.4% | Exportlieferketten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch günstigere Kunststoff- und Metallverpackungen | -0.3% | Globaler Alternativdruck | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoff- und Transportkostendrücke | -0.2% | Europäische Versorgungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energieintensität erhöht die Produktionskosten
Schmelzöfen betreiben Temperaturen von über 1.500 °C und verbrauchen Energie mit Raten bis zu viermal höher als konkurrierende Verpackungssubstrate. Die portugiesischen Industriestromtarife stiegen im Jahr 2024 sprunghaft an und zwangen die Hersteller, Kostensteigerungen zu absorbieren, die 20 % der Fertigbehälterkosten erreichten. Das Statut für elektrizitätsintensive Verbraucher bietet nun Rabatte von bis zu 75 % der regulierten Netzgebühren für Hersteller, die erneuerbare Energien beziehen, wobei die Anspruchsberechtigung jedoch von kapitalintensiven Messgeräteaufrüstungen abhängt. Kleinere Unternehmen, die nicht über ausreichende Liquidität verfügen, haben Schwierigkeiten, die Bedingungen zu erfüllen, was die Konsolidierung innerhalb des Portugal-Behälterglas-Marktes beschleunigt.
Zerbrechlichkeit erhöht Logistikkosten und Bruchrisiko
Die Sprödigkeit von Glas erfordert schwerere Außenkartons und sorgfältige Palettierung, was die Frachtkosten auf identischen Strecken um 10–15 % gegenüber Kunststoffäquivalenten erhöht. Exporteure, die nach Nordamerika versenden, tragen höhere Seetransportversicherungsprämien, und der E-Commerce-Versand führt mehrere Berührungspunkte ein, an denen sich die Bruchwahrscheinlichkeit vervielfacht. Diese versteckten Kosten belasten die Margen, insbesondere bei Lebensmittelprodukten mit niedrigerem Wert, bei denen Verpackungen bereits einen großen Anteil an den Herstellungskosten ausmachen. Infolgedessen verlagern sich einige Volumina zu Leichtkunststoffen für Einzelportions-SKUs, was den Wachstumspfad des Portugal-Behälterglas-Marktes mäßigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränke behaupten die Führungsposition, während Körperpflege an Dynamik gewinnt
Das Getränkesegment vereinte im Jahr 2025 56,20 % der Größe des portugiesischen Behälterglas-Marktes auf sich, was die fest verwurzelte Weintradition des Landes und die wachsende Craft-Bier-Kultur widerspiegelt. Flaschenformate bleiben dominierend, und Weingüter priorisieren Glas aufgrund seiner Stabilität bei der Produktreifung und seiner exportfertigen Ästhetik. Anhaltende Premiumisierung erhält einen hohen durchschnittlichen Stückwert aufrecht und ermöglicht es den Herstellern, Ofeneffizienzverbesserungen zu absorbieren, ohne ihre Margen zu schmälern. Paralleler Schwung kommt aus dem Spirituosen-Teilsegment, wo gereifte Aguardentes schwere Weißglasflaschen einsetzen, um Authentizität und Erbe zu signalisieren.
Kosmetik und Körperpflege werden voraussichtlich bis 2031 eine CAGR von 4,45 % verzeichnen, die höchste unter allen Endverwendungen. Portugiesische Lohnhersteller skalieren dermokosmtische und naturstoffbasierte Linien hoch, die in europäischen Apotheken Premium-Preispunkte erzielen. Glasfläschchen und -ampullen entsprechen den Sicherheitswahrnehmungen der Verbraucher, da sie frei von potenziellen endokrinen Disruptoren sind, die mit bestimmten Kunststoffen in Verbindung gebracht werden. Der Portugal-Behälterglas-Markt verbreitert damit seinen Kundenmix, reduziert die Abhängigkeit von saisonalen Getränkezyklen und erschließt höhermargige Spezialnachfrage.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Farbe: Weißglas (Flint) dominiert, während Bernstein an Dynamik gewinnt
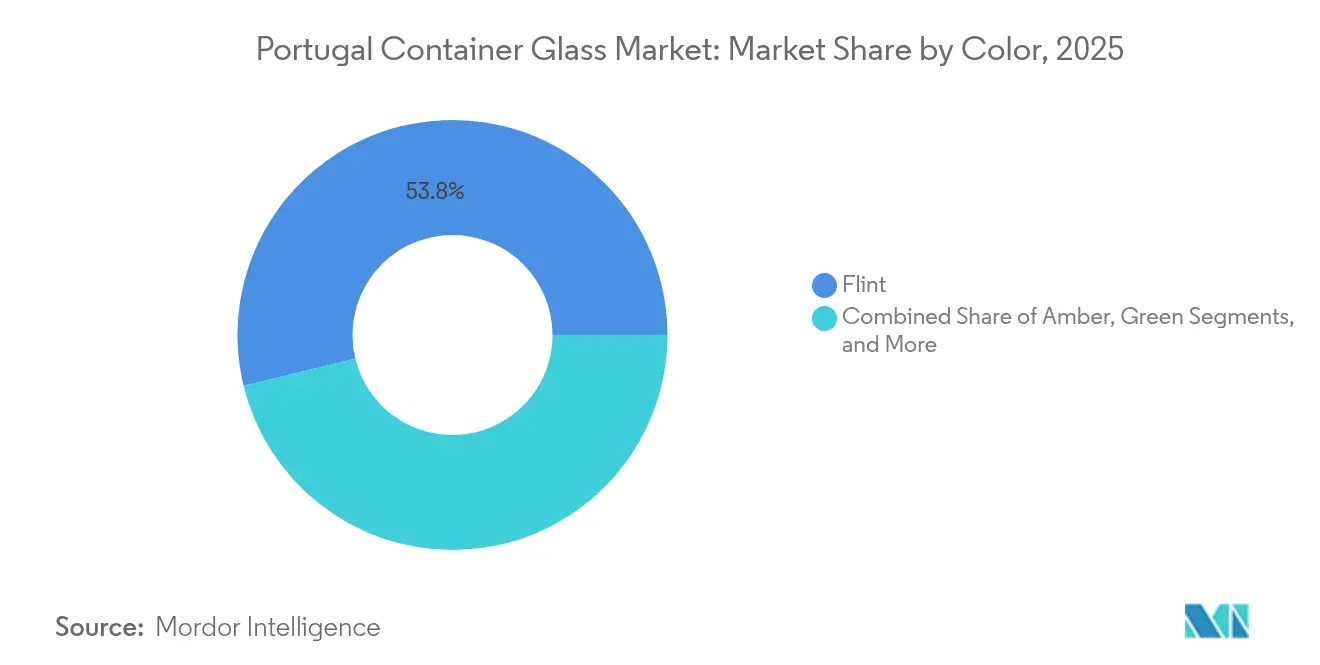
Weißglas (Flint) hielt im Jahr 2025 einen Anteil von 53,80 % am portugiesischen Behälterglas-Markt, getrieben durch Premium-Getränkeabfüllung und pharmazeutische Anwendungen, die eine visuelle Überprüfung des Füllstands und der Klarheit erfordern. Hersteller nutzen die Neutralität von Weißglas, um Etikettendesigns zur Geltung zu bringen und die Regalattraktivität zu maximieren, was in exportorientierten Weinkanälen entscheidend ist. Fortschrittliche Ofenverfeinerungen reduzieren Eisenverunreinigungen und erzielen höheren Glanz, der Luxusmarkenspezifikationen erfüllt.
Bernstein verzeichnet das stärkste Wachstum mit einer prognostizierten CAGR von 4,82 % dank gesteigerter Craft-Bier-Produktion und verstärkter pharmazeutischer Adoption, die auf UV-Schutz angewiesen ist. Brauereien bevorzugen Bernstein, um hopfenbasierte Aromastoffe zu schützen, während Pharmahersteller Fotostabilitätsrichtlinien für lichtempfindliche Formulierungen einhalten. Diese Diversifizierung stabilisiert Ofenfarbkampagnen und unterstützt die Chargengrößenoptimierung. Grünes Glas behält einen stabilen Anteil in der traditionellen Weinabfüllung, während Spezialfarben Nischen-Parfümerie-SKUs mit attraktiven Stückmargen bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Portugals Behälterglasproduktion ist geografisch im historischen Marinha-Grande-Cluster konzentriert, wo jahrhundertealtes Know-how und ein erfahrener Arbeitspool die Einarbeitungszeit für Ofentechniker verkürzen. Die Nähe zu Siliziasandsteinbrüchen reduziert die eingehende Logistik und trägt dazu bei, die Rohstoffkosten zu begrenzen, insbesondere da Treibstoffzuschläge die Seefrachttarife erhöhen. Die Region profitiert auch von einer unterstützenden kommunalen Verwaltung, die Umweltgenehmigungen vereinfacht und Wiederaufbaupläne für veraltete Öfen beschleunigt.
Nordportugal verankert sekundäre Kapazitäten rund um Porto und Avintes und ermöglicht grenzüberschreitende Lieferungen nach Spanien innerhalb eines eintägigen Lkw-Transits. Dieser Standort versorgt Getränkekunden entlang des Douro-Tals und Galiciens und stimmt die Glasblaskapazitäten mit den Weinabfüllspitzen in den Nacherntemonaten ab. Der Zugang zu Küstenhäfen ermöglicht es Herstellern, schienengebundene intermodale Container für die Amerikas zu beladen und damit Einnahmequellen zu diversifizieren und makroökonomische Schwankungen im Inlandskonsum abzumildern.
Zentral- und Südportugal verfügen über keine bedeutenden Schmelzöfen, bilden jedoch wesentliche Nachfragecluster. Pharmazeutische und kosmetische Abfüller konzentrieren sich in der Nähe von Lissabon und nutzen Luftfrachtverbindungen für zeitkritische Exporte. Obwohl diese Gebiete Flaschen aus dem Norden importieren, florieren lokale Dekorations- und Sterilisationsdienstleistungen, fügen Wert hinzu und reduzieren den Leerglastransport zurück. Dieser innerstaatliche Warenfluss unterstreicht, wie der Portugal-Behälterglas-Markt als integriertes Netzwerk funktioniert und nicht als isolierte Regionaloperationen.
Regulatorisches Umfeld
Der portugiesische Behälterglassektor operiert innerhalb der EU-Verpackungs- und Klimavorschriften, die den Rezyklatanteil und die Kreislaufwirtschaft regeln. Die Verpackungs- und Verpackungsabfallverordnung (EU 2024/1040) legt Mindestanforderungen an den Rezyklatanteil für Glasbehälter fest, während das europäische Emissionshandelssystem (CELE) Druck in Bezug auf Kohlenstoff- und Energiemanagement auf Ofenbetreiber ausübt.
Branchenverbände und Programme verknüpfen Politik mit Umsetzung, wobei AIVE (Associacao dos Industriais de Vidro de Embalagem) die Hersteller im regulatorischen Dialog vertritt. Close the Glass Loop arbeitet ebenfalls an der Koordination von Sammlung und Scherbenqualität, während der Recovery and Resilience Plan (PRR) Finanzmittel für Projekte zur industriellen Effizienz und Dekarbonisierung bereitstellt, die Modernisierung und Compliance unterstützen.
Wertschöpfungskettenanalyse
Die portugiesische Wertschöpfungskette für Behälterglas beginnt mit Rohstoffgemengen und Scherben, gefolgt vom Schmelzen und Formen bei den Ofenbetreibern Verallia Portugal, Vidrala und BA Glass an den Standorten Vila Nova de Gaia, Avintes, Figueira da Foz, Marinha Grande und Amadora. Vidro+ verbindet über Smart Waste Portugal Industrie, Regierung und Wissenspartner, um Sammlung, Sortierung und Scherbenqualität zu verbessern, was eine höhere Rezyklatbeschaffung durch die Öfen unterstützt.
Nachgelagert legen Markeninhaber, Weingüter, Brauereien und Lebensmittelverarbeiter Format- und Farbanforderungen fest, während Logistikdienstleister ein Vertriebsnetz betreiben, das die Zerbrechlichkeit von Glas berücksichtigt. Recycling- und Kreislaufversorgungsschleifen werden über Vidro+ und verwandte Initiativen koordiniert, was die Zusammenarbeit und Beschaffungsflüsse stärkt, die Modernisierungsinvestitionen zugrunde liegen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf, wobei Verallia, Vidrala und BA Glass die drei Mehrfachofen-Werke Portugals betreiben. Jedes nutzt gemeinsame Forschungs- und Entwicklungsplattformen aus seinem weiteren europäischen Netzwerk, um die Energieeffizienz zu steigern und Leichtbau-Rollouts zu beschleunigen. Verallias Standort in Figueira da Foz ist in einen kontinentalen Verbund von 32 Werken integriert, der die Cullet-Versorgung sichert und Farbkampagnen grenzübergreifend ausbalanciert. Das Santos-Barosa-Werk von Vidrala führte die 260-g-Weinflasche ein und reduzierte die Glasmasse um 25 % gegenüber dem Standard-350-g-Format, während die Stapelfestigkeit erhalten blieb – ein Meilenstein, der sein Angebot an Premium-Weingüter differenziert. BA Glass investiert in hybride Elektro-Sauerstoff-Brenner und installiert Photovoltaikmodule, die 20 % des Grundlastbedarfs decken, und erfüllt damit die Anspruchsvoraussetzungen für Portugals Statut für elektrizitätsintensive Verbraucher.
Strategische Schritte beinhalten häufig Fusionen zur Erzielung geografischer Diversifizierung. Vidralaes Übernahme von Vidraporto in Brasilien erschließt zweistelliges Wachstumspotenzial in Südamerika, während BA Glass' Beteiligung an Mexikos Vidrio Formas den Einstieg in den nordamerikanischen Freihandelskorridor ermöglicht. Solche Transaktionen bieten Fremdwährungseinnahmen, die Schwankungen bei auf Euro lautenden Energiepreisen absichern. Neben dem Größenwachstum spielen technologische Allianzen eine zentrale Rolle. Führende Marktteilnehmer schließen sich Lieferantenkonsortien an, um wasserstofffähige Ofenversuche zu beschleunigen und die Auswirkungen der CO₂-Bepreisung über das Jahr 2030 hinaus vorwegzunehmen. Nischenmöglichkeiten bestehen für mittelgroße Spezialisten in der pharmazeutischen Rohrglasherstellung und bei Niedrigvolumen-Parfümerieflakons, doch Qualifizierungsbarrieren und Kapitalintensität begrenzen den raschen Markteintritt für Herausforderer.
Kundenbeziehungen bilden die abschließende Säule des Wettbewerbsvorteils. Langfristige Verträge mit Portugals großen Weinbaugenossenschaften sichern die Grundnachfrage, während integrierte Dekorationsfähigkeiten die Kundenbindung durch Verkürzung von Vorlaufzeiten fördern. Infolgedessen neigt die Verhandlungsmacht zugunsten der drei Platzhirsche, getragen von ihrer Fähigkeit, Versorgungssicherheit während Ofenüberholungen oder geopolitischer Handelsstörungen zu gewährleisten.
Marktführer der Portugal-Behälterglas-Branche
Mercado do Vidro
BA Vidro S.A
Verallia Packaging
Vidrala S.A
Deposito da Marinha Grande
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Marktchancen konzentrieren sich auf Kreislaufwirtschaft und Dekarbonisierung. Die Branche hat sich das Ziel gesetzt, bis 2030 eine Glassammel- und Recyclingquote von 90 Prozent zu erreichen, wobei die Investitionsthemen mit dem 25-Millionen-Euro-Programm für nachhaltige Commercial Papers von BA Glass mit der Bankinter Portugal im Juli 2026, der 20-Millionen-Euro-Investition von Verallia Portugal in Fontela, finanziert durch den Recovery and Resilience Plan (PRR), und der Dekarbonisierungs-Roadmap RODIV2050 in Einklang stehen.
Nachfragesignale aus den Bereichen Getränke und Pharmazeutika unterstützen die Umstellung auf Premiumverpackungen, insbesondere bei Glasformaten mit hoher Klarheit und Sicherheitsfokus. Neben dem regulatorischen Druck in Richtung Kreislaufwirtschaft schaffen Modernisierungsprogramme im Cluster Marinha Grande einen praktikablen Weg zur Verbesserung der Kapazitätsauslastung und zur Sicherung der Versorgung auf dem portugiesischen Markt.
Aktuelle Branchenentwicklungen
- Mai 2026: Verallia Portugal kündigt eine Investition von 20 Millionen Euro in die Glasflaschen-/Glasgefäßfabrik Fontela, Figueira da Foz, an, finanziert durch den PRR zur Modernisierung von Öfen und Energiesystemen. Das Upgrade verbessert die Energieeffizienz und die Produktionsresilienz und unterstützt die Nachfrage nach Premium-Getränkeverpackungen sowie die Ziele der Kreislaufwirtschaft.
- April 2026: BA Glass B.V. erwirbt einen Anteil von 41% an der Société Tunisienne de Verreries (Sotuver). Die Übernahme erweitert die Präsenz in Nordafrika und stärkt die Strategie eines Mittelmeer-Hubs zur Absicherung der Versorgung.
- April 2025: Freiwilliges Übernahmeangebot von BW Gestão de Investimentos für Verallia-Aktien im Wert von rund 2,47 Milliarden EUR. Das Angebot unterstreicht den Konsolidierungsdruck unter regionalen Verpackungsglasherstellern und könnte die Marktführerschaft verändern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Behälterglas, das in Portugal für Verpackungszwecke wie Flaschen und Gläser hergestellt und geliefert wird, und wird für den Untersuchungszeitraum volumenbasiert in Tonnen erfasst.
Ausschlüsse des Anwendungsbereichs: Diese Größenbestimmung berücksichtigt kein Flachglas, keine Glasfasern, kein Tafelgeschirr und keine Laborglasware, die nicht als Verpackungsbehälter verwendet werden.
Übersicht der Segmentierung
- Nach Endverbraucher
- Getränke
- Alkoholische Getränke
- Bier
- Wein
- Spirituosen
- Weitere alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfreie Getränke
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Weitere alkoholfreie Getränke
- Alkoholische Getränke
- Lebensmittel (Marmeladen, Gelees, Konfitüren, Honig, Wurstwaren und Würzmittel, Öl, Konserven)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weißglas (Flint)
- Weitere Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Portugal-Kontext festzulegen und das Modell mit stabilen Referenzreihen zu verankern, die im Zeitverlauf überprüft werden können. Wir stützen uns hauptsächlich auf offizielle und öffentliche Quellen wie Statistics Portugal (INE) für Indikatoren der Industrieproduktion, Eurostat für Fertigungs- und Handelsreihen, UN Comtrade für zollbezogene Handelsströme und die Europäische Kommission für die Richtung der Verpackungs- und Abfallpolitik.
Um die Nachfrage nach Behälterglas mit Endmärkten zu verknüpfen, haben wir Quellen wie FEVE (Glasrecycling- und Scherbentrends), die Berichterstattung der APA (Portugiesische Umweltagentur) zu Verpackungsabfällen sowie öffentliche Mitteilungen relevanter Getränke- und Lebensmittelverbände, soweit verfügbar, ausgewertet. Unternehmensberichte, Pressemitteilungen und Investorenpräsentationen wurden ebenfalls geprüft, um Veränderungen im Anlagenbestand und den Zeitpunkt von Ofenerneuerungen zu verstehen. In einigen Fällen wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Datenbank auf Sendungsebene für Import-Export zur Gegenprüfung wirkungsstarker Annahmen verwendet. Die hier aufgeführten Quellen sind beispielhaft, und während der Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche Datensätze und Dokumente herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, das Modell an das anzupassen, was tatsächlich in Portugal verkauft wird, und daran, wie sich Preisgestaltung und Produktmix entwickelt haben. Wir sprachen mit Herstellern, Vertriebshändlern, Recyclingunternehmen und großen Verpackungseinkäufern aus den Bereichen Getränke, Lebensmittel und Pharma, um Annahmen zu Kapazität und Auslastung, Scherbenverfügbarkeit und Produktmix zu bestätigen, und wendeten diese Eingaben dann konsistent in der Größenbestimmung an.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 13% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 18% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Die Kernbestimmung der Größe beginnt mit einem Top-down-Ansatz, der speziell auf Portugal ausgerichtet ist und bei dem Produktions- und Handelsindikatoren genutzt werden, um das für die Inlandsnutzung verfügbare Behälterglasangebot zu rekonstruieren, das dann an eine realistische Absorption durch die Endmärkte angepasst wird. Um die Ergebnisse fundiert zu halten, werden die Gesamtsummen durch gezielte Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Durchsatzmessungen nach Ofenlinien, Kanalprüfungen für die wichtigsten Behältertypen und Volumenberechnungen anhand typischer Behältergewichte für einige große Getränkeformate.
Zu den wichtigsten Eingaben des Modells zählen die installierte Ofenkapazität und Erneuerungszeitpläne, Auslastungsspannen im Jahresverlauf, Scherbenverfügbarkeit und die Entwicklung des Rezyklatanteils, Glas-Leichtbauraten sowie Nachfrageverschiebungen bei Getränke-, Lebensmittel- und Pharmaverpackungen. Für die Prognose wird eine Szenarioanalyse verwendet, um diese Treiber in zukünftige Volumina zu übersetzen, insbesondere dort, wo Energiekosten und der Zeitpunkt politischer Maßnahmen die Wachstumssteigung verändern können. Wenn die Bottom-up-Transparenz für kleinere Formate unvollständig war, haben wir Lücken mit konservativen, in Interviews validierten Mix-Anteilen gefüllt und die Ergebnisse anschließend mit den landesweiten Volumensummen abgeglichen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie Handelsbewegungen, berichteter Recycling-Dynamik und bekannter Kapazitätsereignisse überprüft, damit der Wachstumspfad für Portugal glaubwürdig bleibt. Wenn das Modell starke Sprünge ergab, wurden Annahmen erneut geprüft, Interviewnotizen überarbeitet und eine ergänzende Klärung vor der Freigabe veranlasst.
Vor der Veröffentlichung wird die Arbeit schrittweise überprüft, damit Berechnungslogik, Einheiten und Umrechnungsentscheidungen über die Jahre hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn ein wesentliches Ereignis die Nachfrage-, Angebots- oder Preisrichtung verändert. Kurz vor der Auslieferung führt ein Analyst eine abschließende Aktualitätsprüfung durch, damit die neuesten öffentlichen Indikatoren und bestätigten Entwicklungen berücksichtigt werden.
Vergleich der Marktgröße für Behälterglas in Portugal von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Behälterglas in Portugal stimmen oft nicht überein, da sich die Maßeinheit, der Zeitpunkt der Preisfestsetzung und die Abgrenzung dessen, was gezählt wird, von einer Studie zur anderen unterscheiden können. Selbst wenn dasselbe Land abgedeckt wird, können Unterschiede in der Behandlung von Importen, in der Abbildung scherbenbezogener Mixveränderungen und in der Berücksichtigung jüngster Kapazitätsänderungen die Gesamtsumme verändern.
In der Praxis stammen die größten Abweichungen meist aus dem Aktualisierungsrhythmus und dem Zeitpunkt der Währungsumrechnung, gefolgt davon, wie die Logik des durchschnittlichen Verkaufspreises angewendet wird, wenn sich der Produktmix ändert. Wenn quartalsweise Kostenschocks oder Ofenerneuerungen nicht erneut validiert werden, kann eine Jahreszahl mechanisch nach oben oder unten verschoben werden, und das Modell kann von den beobachteten Auslastungs- und Handelssignalen abweichen. Deshalb werden die jährliche Aktualisierung und die Abweichungsprüfungen hier eng gehalten, was eine zentrale Methode ist, mit der Mordor Intelligence kurzfristige Preisschwankungen vom zugrunde liegenden Volumenmuster trennt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,02 Mio. USD (2025) | |
| Branchenverband A | 1,85 Mio. USD (2025) | Verwendet einen engeren Berichtsrahmen, der inländisch produzierte Lieferungen betont und den Nettohandel nicht vollständig berücksichtigt, was die Gesamtverfügbarkeit in Jahren mit höheren Importströmen unterschätzen kann. |
| Fachzeitschrift B | 2,30 Mio. USD (2026) | Wendet auf den gesamten Markt eine einheitliche Preisentwicklung an, ohne Mixverschiebungen von energiegetriebenen Preisänderungen zu trennen, und scheint eine gleichmäßigere Kapazitätsauslastung anzunehmen, als sie Anlagenzyklen typischerweise zulassen. |
Der Vergleich zeigt, dass der Großteil der Abweichung auf zeitliche und abgrenzungsbedingte Entscheidungen zurückzuführen ist und nicht auf grundlegend unterschiedliche Nachfrageeinschätzungen. Durch die konsistente Verwendung von Einheiten, die Verankerung des Modells an beobachtbaren Angebots- und Nachfragesignalen auf Portugal-Ebene und die anschließende Prüfung der Annahmen mittels gezielter Kontrollen bleibt die endgültige Schätzung Jahr für Jahr nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welches Volumen erreicht der Portugal-Behälterglas-Markt im Jahr 2026?
Die Größe des Portugal-Behälterglas-Marktes beträgt im Jahr 2026 2,08 Millionen Tonnen.
Welche Endverbraucherkategorie treibt die höchste Nachfrage nach portugiesischen Glasbehältern an?
Getränke machen 56,20 % der Gesamtnachfrage aus, angeführt von Wein und wachsender Craft-Bier-Produktion.
Welches Farbsegment wächst bis 2031 am schnellsten?
Bernsteinglas wird voraussichtlich mit einer CAGR von 4,82 % zulegen, bedingt durch die Nachfrage aus dem Craft-Bier- und Pharmabereich.
Wie geht die Regierung mit hohen industriellen Energiekosten um?
Portugals Statut für elektrizitätsintensive Verbraucher bietet Rabatte von bis zu 75 % der regulierten Netzgebühren für qualifizierte Glashersteller.
Welcher wesentliche Nachhaltigkeitstrend prägt Kaufentscheidungen?
Die wachsende Verbraucherpräferenz für unbegrenzt recycelbare Verpackungen lenkt Marken weg von Einwegkunststoffen und hin zu Glas.
Wer sind die wichtigsten Hersteller, die in Portugal Schmelzöfen betreiben?
Verallia, Vidrala und BA Glass betreiben die drei primären Behälterglas-Werke des Landes.
Seite zuletzt aktualisiert am:



