
Tamaño y Cuota del Mercado de Vidrio de Envase de Portugal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
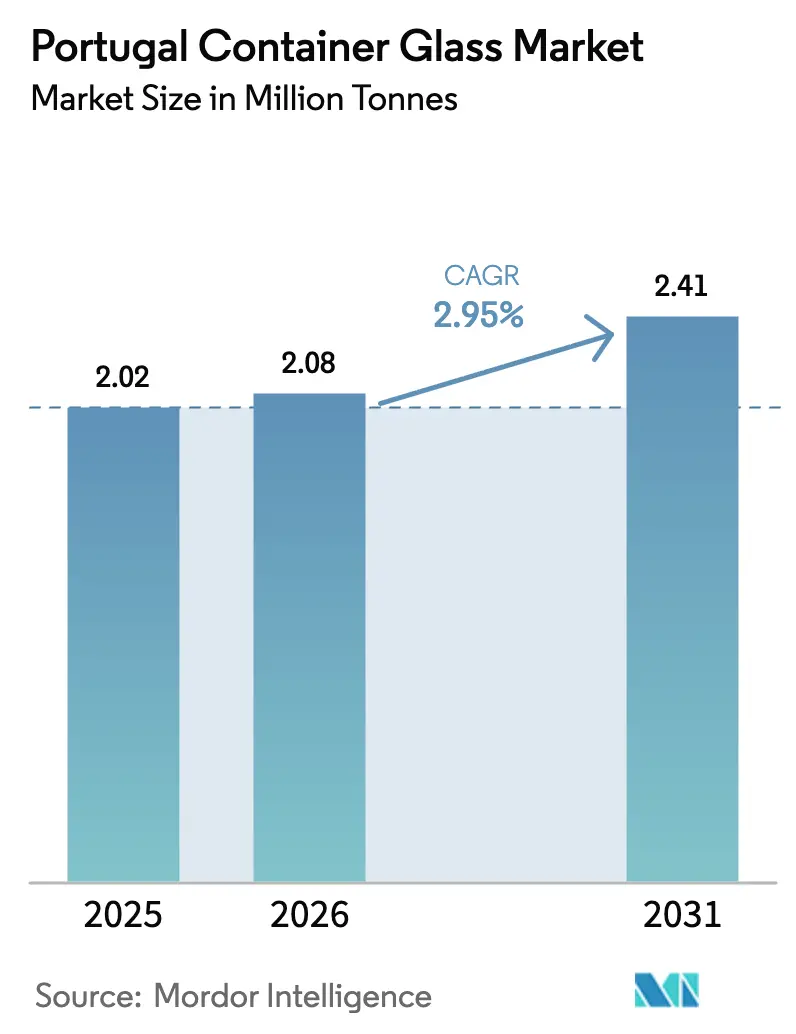
| Tamaño del mercado en el año base (2025) | 2.02 Millones de toneladas |
| Volumen del Mercado (2026) | 2.08 Millones de toneladas |
| Volumen del Mercado (2031) | 2.41 Millones de toneladas |
| Growth Rate (2026 - 2031) | 2.95 % |
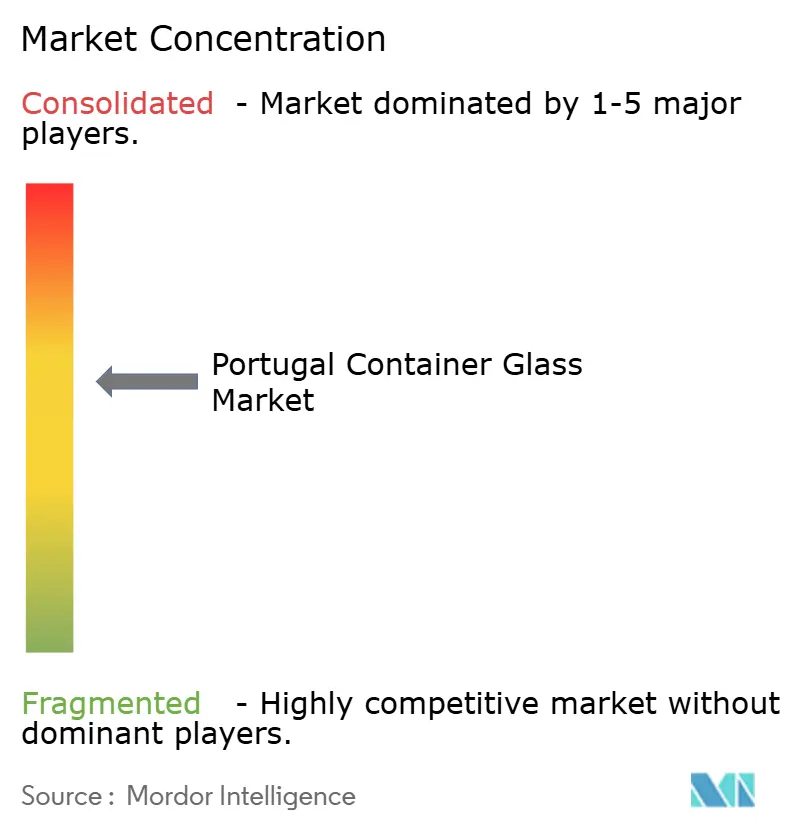
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio de Envase de Portugal por Mordor Intelligence
El tamaño del Mercado de Vidrio de Envase de Portugal en 2026 se estima en 2,08 millones de toneladas, creciendo desde el valor de 2025 de 2,02 millones de toneladas, con proyecciones para 2031 que muestran 2,41 millones de toneladas, creciendo a una CAGR del 2,95% durante el período 2026-2031. La demanda continúa desplazándose hacia bebidas premium, exportaciones farmacéuticas en crecimiento y mandatos de sostenibilidad que están elevando los requisitos de contenido reciclado. Los fabricantes están consolidando líneas de producción para aumentar la eficiencia de los hornos, mientras que los clientes intensifican su preferencia por envases infinitamente reciclables que se alinean con los objetivos europeos de economía circular. Los precios de la energía siguen siendo el elemento de coste más volátil, lo que motiva una rápida inversión en energías renovables in situ y tecnologías de aligeramiento. Al mismo tiempo, una sólida orientación exportadora protege los ingresos frente a las fluctuaciones del consumo de cualquier país y permite a los productores suavizar la utilización de capacidad a lo largo del año.[1]FEVE, "Estadísticas de Reciclaje de Vidrio 2023," feve.org
Conclusiones Clave del Informe
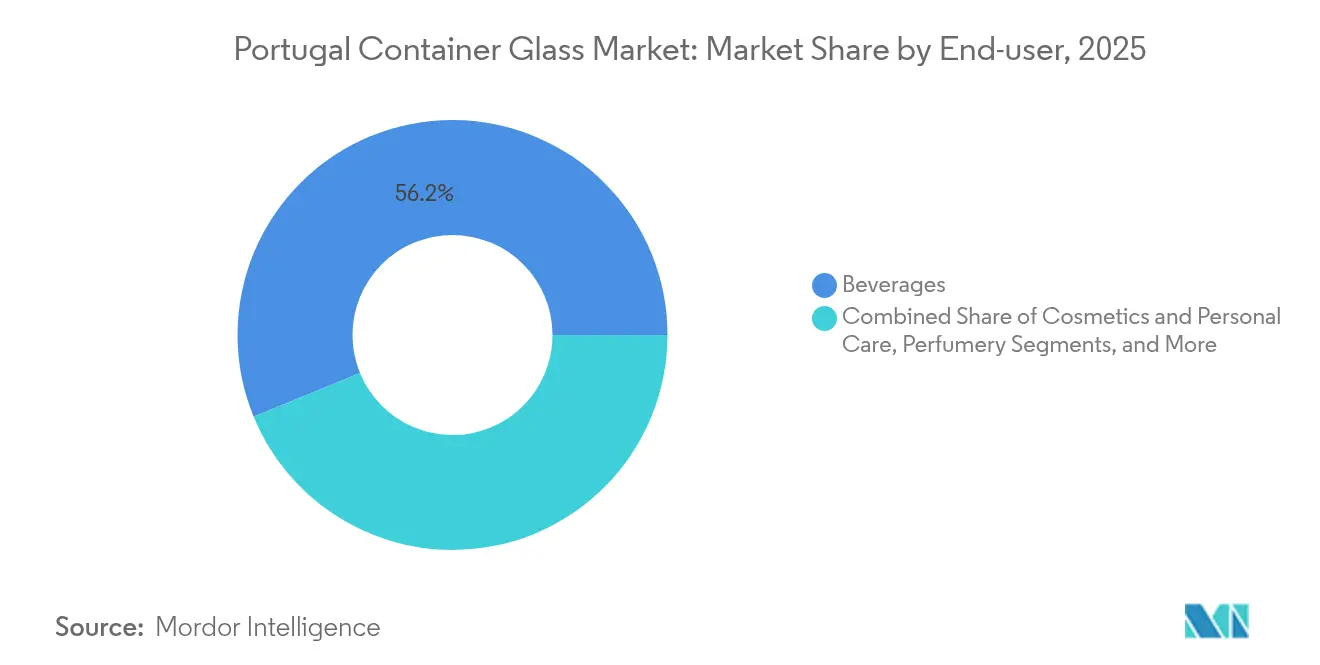
- Por usuario final, las bebidas capturaron el 56,20% de la cuota del mercado de vidrio de envase de Portugal en 2025.
- Por color, se proyecta que el tamaño del mercado de vidrio de envase de Portugal para el segmento ámbar crezca a una CAGR del 4,82% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vidrio de Envase de Portugal
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia del consumidor por envases de vidrio reciclable | +0.8% | Portugal y la Península Ibérica | Mediano plazo (2-4 años) |
| La premiumización de las bebidas incrementa la demanda de envases de vidrio | +0.7% | Regiones vitivinícolas y de cerveza artesanal | Corto plazo (≤ 2 años) |
| Impulso regulatorio hacia la economía circular y el reciclaje | +0.6% | Nacional en el marco de la Unión Europea | Largo plazo (≥ 4 años) |
| Expansión de los volúmenes de fabricación de alimentos y bebidas | +0.5% | Doméstico con influencia exportadora | Mediano plazo (2-4 años) |
| Los sectores farmacéutico y de cosméticos requieren envases de vidrio | +0.4% | Corredor farmacéutico europeo | Largo plazo (≥ 4 años) |
| Las mejoras tecnológicas permiten obtener vidrio más ligero y con menor contenido de carbono | +0.3% | Clúster de Marinha Grande | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia del Consumidor por Envases de Vidrio Reciclable
La reciclabilidad domina los criterios de decisión del comprador, ya que la eficiencia de recogida en la Unión Europea supera ahora el 80% y Portugal amplía las redes de contenedores de vidrio a todos los municipios principales. El resultado es un cambio perceptible entre los minoristas hacia la especificación de botellas ricas en calcín para sus marcas propias. Los propietarios de marcas capitalizan este sentimiento del consumidor, reforzando los atributos del vidrio de reciclabilidad infinita e inertidad química. Mayores volúmenes de calcín separado por color regresan a los hornos, reduciendo el consumo de energía por kilogramo fundido y disminuyendo las emisiones de Alcance 1. Estas ventajas refuerzan la posición del mercado de vidrio de envase de Portugal frente a los plásticos de un solo uso, que enfrentan crecientes tasas regulatorias vinculadas a los marcos de responsabilidad ampliada del productor.
La Premiumización de las Bebidas Incrementa la Demanda de Envases de Vidrio
Los valores de exportación de vino de Portugal avanzaron un 4,5% en 2024, incluso tras una cosecha afectada por las condiciones climáticas, lo que confirma la disposición de los clientes a pagar por una presentación premium.[2]Comisión Europea, "Reglamento (UE) 2024/1040 sobre Envases y Residuos de Envases," eur-lex.europa.eu Las cervecerías artesanales amplían su capacidad, y marcas insignia como Super Bock recurren al vidrio para subrayar su identidad artesanal. Las superiores barreras al oxígeno y al dióxido de carbono del vidrio ofrecen el rendimiento en vida útil que requieren las etiquetas premium, y el atractivo táctil del envase refuerza el valor percibido del producto. Estos factores sostienen altos márgenes por unidad que compensan los costes de modernización de los hornos, anclando así los flujos de inversión en el mercado de vidrio de envase de Portugal.
Impulso Regulatorio hacia la Economía Circular y el Reciclaje
El Reglamento sobre Envases y Residuos de Envases (UE 2024/1040) establece umbrales mínimos de contenido reciclado para los envases de vidrio comercializados dentro del bloque. La decisión de Portugal de excluir el vidrio de su lanzamiento del sistema de depósito de 2026 otorga al material una ventaja competitiva, ya que los plásticos y los metales incurrirán en tasas de manipulación adicionales. Las cuotas obligatorias de calcín reconfiguran la adquisición de materias primas, lo que obliga a los productores a establecer contratos de suministro con instalaciones de clasificación. El cumplimiento normativo favorece a los actores de gran escala que ya operan líneas de separación por color, elevando las barreras de entrada y apoyando la disciplina de precios en el mercado de vidrio de envase de Portugal.
Expansión de los Volúmenes de Fabricación de Alimentos y Bebidas
El procesamiento de alimentos sigue siendo uno de los pilares industriales de más rápido crecimiento de Portugal, con importaciones de insumos agrícolas estadounidenses por valor de 293 millones de USD en 2023.[3]Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos, "Portugal: Ingredientes para el Procesamiento de Alimentos," fas.usda.gov El aumento de la producción de aceite de oliva, mermeladas y condimentos gourmet requiere envases que protejan las propiedades organolépticas y señalen un origen premium. El vidrio responde a ambas necesidades gracias a su inertidad química y claridad visual, mientras que su rigidez soporta las exportaciones de larga distancia hacia las Américas y Asia. El flujo constante del sector alimentario equilibra las oscilaciones estacionales en el embotellado de vino, estabilizando las tasas de utilización de los hornos y manteniendo el empleo de la mano de obra.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La alta intensidad energética incrementa los costes de producción | -0.9% | Portugal en el contexto energético de la Unión Europea | Corto plazo (≤ 2 años) |
| La fragilidad eleva los costes logísticos y el riesgo de rotura | -0.4% | Cadenas de suministro de exportación | Mediano plazo (2-4 años) |
| Competencia de envases de plástico y metal más económicos | -0.3% | Presión de alternativas globales | Mediano plazo (2-4 años) |
| Presiones volátiles en los costes de materias primas y transporte | -0.2% | Centros de suministro europeos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Alta Intensidad Energética Incrementa los Costes de Producción
Los hornos de fusión operan por encima de los 1.500 °C y consumen energía a tasas hasta cuatro veces superiores a las de los sustratos de envase de la competencia. Las tarifas industriales de energía eléctrica de Portugal se dispararon en 2024 y obligaron a los productores a absorber aumentos de costes que alcanzaron el 20% de los gastos del envase terminado. El Estatuto de Consumidor Electrointensivo ofrece ahora reembolsos de hasta el 75% de los recargos regulados de la red para los fabricantes que utilicen energías renovables, aunque la elegibilidad depende de costosas mejoras en los sistemas de medición. Las empresas más pequeñas que carecen de liquidez tienen dificultades para cumplir los requisitos, lo que acelera la consolidación dentro del mercado de vidrio de envase de Portugal.
La Fragilidad Eleva los Costes Logísticos y el Riesgo de Rotura
La fragilidad del vidrio exige cajas exteriores más pesadas y una paletización cuidadosa, lo que eleva los costes de flete entre un 10 y un 15% sobre los equivalentes de plástico en rutas idénticas. Los exportadores que envían mercancía a América del Norte absorben primas de seguro marítimo más elevadas, y el cumplimiento de pedidos de comercio electrónico introduce múltiples puntos de contacto donde la probabilidad de rotura se multiplica. Estos gastos ocultos presionan los márgenes, especialmente para los productos alimenticios de menor valor, donde el envase ya representa una gran proporción del coste de los bienes vendidos. En consecuencia, parte del volumen migra hacia plásticos ligeros para los formatos de consumo individual, moderando la trayectoria de crecimiento del mercado de vidrio de envase de Portugal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: Las Bebidas Mantienen el Liderazgo mientras el Cuidado Personal Acelera
El segmento de bebidas capturó el 56,20% del tamaño del mercado de vidrio de envase de Portugal en 2025, lo que refleja la consolidada tradición vitivinícola del país y la expansión de la cultura de la cerveza artesanal. Los formatos de botella siguen siendo dominantes, y las bodegas priorizan el vidrio por su estabilidad en el envejecimiento del producto y la estética apta para la exportación. La premiumización continua mantiene un alto valor unitario promedio, lo que permite a los productores absorber las mejoras de eficiencia de los hornos sin erosionar sus márgenes. El impulso paralelo proviene del subsegmento de licores, donde las aguardientes envejecidas utilizan botellas de vidrio transparente de gran peso para señalar autenticidad y herencia.
Se prevé que los cosméticos y el cuidado personal registren una CAGR del 4,45% hasta 2031, la más rápida de todos los usos finales. Los fabricantes contratistas portugueses escalan líneas dermocosméticas y de ingredientes naturales que alcanzan precios premium en las farmacias europeas. Los tarros y viales de vidrio se alinean con las percepciones de seguridad del consumidor, ya que están libres de posibles disruptores endocrinos vinculados a ciertos plásticos. El mercado de vidrio de envase de Portugal amplía así su combinación de clientes, reduciendo la dependencia de los ciclos estacionales de bebidas y captando una demanda especializada de mayor margen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Color: El Vidrio Transparente Domina mientras el Ámbar Gana Impulso
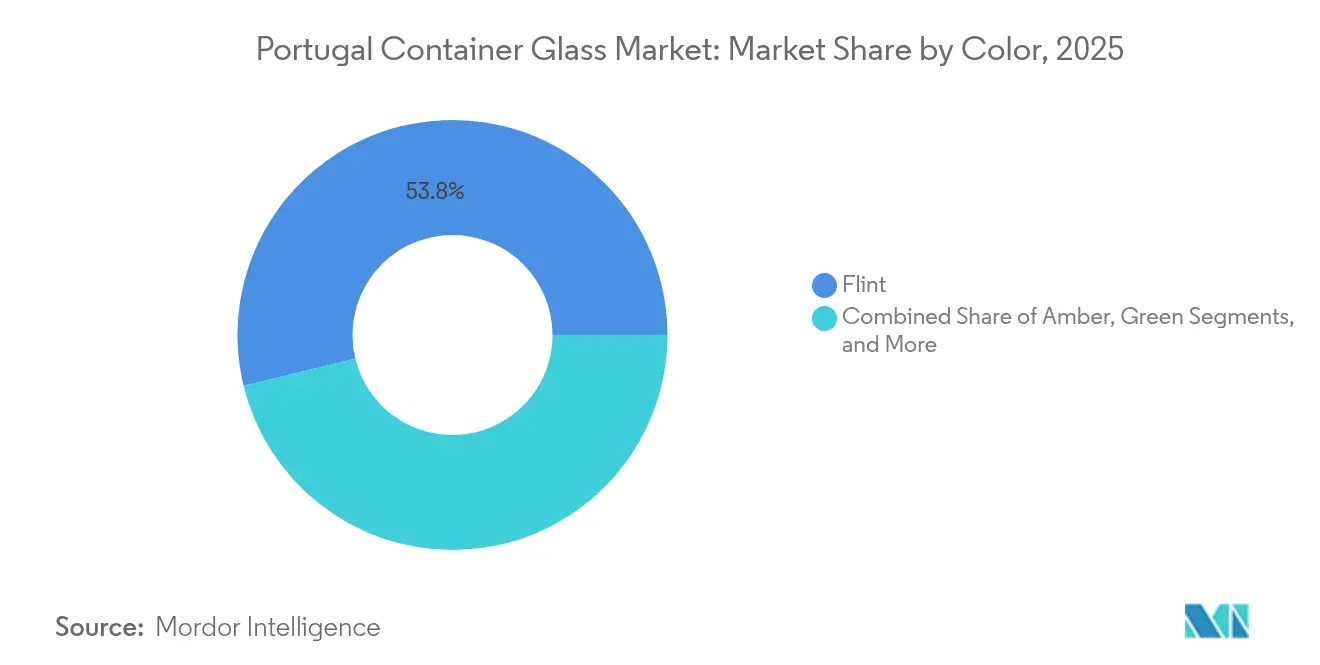
El vidrio transparente mantuvo el 53,80% de la cuota del mercado de vidrio de envase de Portugal en 2025, impulsado por el embotellado de bebidas premium y las aplicaciones farmacéuticas que requieren inspección visual de los niveles de llenado y la claridad del contenido. Los productores aprovechan la neutralidad del vidrio transparente para destacar el diseño de la etiqueta y maximizar el atractivo en el punto de venta, lo cual es fundamental en los canales de vino orientados a la exportación. Los avances en los hornos reducen las impurezas de hierro, logrando una mayor brillantez que cumple con las especificaciones de las marcas de lujo.
El vidrio ámbar lidera el crecimiento con una perspectiva de CAGR del 4,82% gracias al aumento de la producción de cerveza artesanal y a la mayor adopción farmacéutica que depende del blindaje ultravioleta. Las cervecerías prefieren el ámbar para proteger los compuestos volátiles derivados del lúpulo, mientras que los fabricantes de medicamentos cumplen con las directrices de fotoestabilidad para formulaciones fotosensibles. Esta diversificación estabiliza las campañas de color en los hornos y apoya la optimización del tamaño de los lotes. El vidrio verde mantiene una cuota estable en el embotellado tradicional de vino, mientras que los colores especiales atienden a los formatos de nicho de perfumería con atractivos márgenes unitarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
La producción de vidrio de envase de Portugal está geográficamente concentrada en el histórico clúster de Marinha Grande, donde el conocimiento centenario y un grupo de trabajadores experimentados reducen el tiempo de incorporación de los técnicos de hornos. La proximidad a las canteras de arena de sílice reduce la logística entrante y ayuda a contener los costes de materias primas, especialmente a medida que los recargos por combustible aumentan las tarifas de flete marítimo. La región también se beneficia de una administración municipal favorable que agiliza los permisos medioambientales, acelerando los calendarios de reconstrucción de los hornos al final de su vida útil.
El norte de Portugal ancla una capacidad secundaria en torno a Oporto y Avintes, lo que permite envíos transfronterizos a España en el transcurso de un día de tránsito en camión. Esta zona abastece a clientes del sector de bebidas ubicados a lo largo del Valle del Duero y Galicia, alineando las capacidades de soplado de vidrio con los picos de embotellado de las bodegas durante los meses posteriores a la cosecha. El acceso a puertos costeros permite a los productores cargar contenedores intermodales con conexión ferroviaria con destino a las Américas, diversificando así las fuentes de ingresos y mitigando las fluctuaciones macroeconómicas en el consumo interno.
Las zonas centrales y meridionales carecen de hornos de fusión significativos, pero constituyen clústeres de demanda esenciales. Los envasadores farmacéuticos y de cosméticos se concentran cerca de Lisboa, aprovechando los enlaces de carga aérea para exportaciones urgentes. Aunque estas zonas importan botellas del norte, los servicios localizados de decoración y esterilización prosperan, añadiendo valor y reduciendo el transporte de vuelta de vidrio vacío. Este flujo intrapaís subraya cómo el mercado de vidrio de envase de Portugal funciona como una red integrada en lugar de operaciones regionales compartimentadas.
Panorama regulatorio
El sector del vidrio de envase de Portugal opera dentro de las normas de la UE sobre envases y clima que rigen el contenido reciclado y la circularidad. El Reglamento sobre Envases y Residuos de Envases (UE 2024/1040) fija umbrales mínimos de contenido reciclado para los envases de vidrio, mientras que el Sistema de Comercio de Derechos de Emisión de la UE (CELE) ejerce presiones de carbono y gestión energética sobre los operadores de hornos.
Los organismos e programas del sector vinculan la política con la implementación, y AIVE (Associação dos Industriais de Vidro de Embalagem) representa a los fabricantes en la interacción regulatoria. Close the Glass Loop también trabaja para coordinar la recolección y la calidad del casco, mientras que el Plan de Recuperación y Resiliencia (PRR) canaliza financiación para proyectos de eficiencia industrial y descarbonización que respaldan la modernización y el cumplimiento.
Análisis de la cadena de valor
La cadena de valor del vidrio de envase en Portugal comienza con las materias primas de carga y el casco, y luego se funde y forma en los hornos de Verallia Portugal, Vidrala y BA Glass en Vila Nova de Gaia, Avintes, Figueira da Foz, Marinha Grande y Amadora. Vidro+, a través de Smart Waste Portugal, conecta a la industria, al gobierno y a los socios de conocimiento para mejorar la recolección, la clasificación y la calidad del casco, lo que respalda una mayor adquisición de contenido reciclado por parte de los hornos.
Aguas abajo, los propietarios de marcas, bodegas, cervecerías y procesadores de alimentos establecen los requisitos de formato y color, mientras que los proveedores logísticos gestionan una red de distribución que tiene en cuenta la fragilidad del vidrio. Los circuitos de reciclaje y suministro circular se coordinan a través de Vidro+ y otras iniciativas relacionadas, lo que refuerza la colaboración y los flujos de adquisición que sustentan las inversiones de modernización.
Panorama Competitivo
El mercado exhibe una concentración moderada, con Verallia, Vidrala y BA Glass operando las tres plantas de múltiples hornos de Portugal. Cada una aprovecha las plataformas de investigación y desarrollo compartidas de su red europea más amplia para mejorar la eficiencia energética y acelerar la implantación del aligeramiento. El centro de Verallia en Figueira da Foz está integrado en una red continental de 32 plantas que garantiza el suministro de calcín y equilibra las campañas de color entre fronteras. La planta Santos Barosa de Vidrala introdujo la botella de vino de 260 g, reduciendo la masa de vidrio un 25% respecto a los formatos estándar de 350 g, manteniendo a la vez la resistencia al apilamiento, un hito que diferencia su oferta para las bodegas premium. BA Glass invierte en quemadores híbridos eléctricos-oxígeno e instala paneles fotovoltaicos dimensionados para suministrar el 20% de su demanda de carga base, alineándose con los criterios de elegibilidad del Estatuto de Consumidor Electrointensivo de Portugal.
Los movimientos estratégicos suelen implicar fusiones para lograr diversificación geográfica. La adquisición de Vidraporto en Brasil por parte de Vidrala inyecta una exposición de crecimiento de dos dígitos a América del Sur, mientras que la participación de BA Glass en la mexicana Vidrio Formas le otorga acceso al corredor del Tratado de Libre Comercio de América del Norte. Tales operaciones proporcionan ingresos en divisas extranjeras que sirven de cobertura frente a las fluctuaciones de los precios de la energía denominados en euros. Más allá de la escala, las alianzas tecnológicas desempeñan un papel fundamental. Los principales actores se unen a consorcios de proveedores para acelerar los ensayos de hornos preparados para hidrógeno, anticipando el impacto de la fijación de precios del carbono más allá de 2030. Las oportunidades de nicho persisten para los especialistas de tamaño medio en tubería farmacéutica y frascos de perfumería de bajo volumen, pero las barreras de cualificación y la intensidad de capital limitan la entrada rápida de nuevos competidores.
Las relaciones con los clientes constituyen el pilar final de la ventaja competitiva. Los contratos a largo plazo con las principales cooperativas vitivinícolas de Portugal aseguran la demanda de referencia, mientras que las capacidades de decoración integradas fomentan la fidelización al reducir los plazos de entrega. En consecuencia, el poder de negociación se inclina hacia los tres actores establecidos, respaldados por su capacidad para garantizar la seguridad del suministro durante las reparaciones de los hornos o las interrupciones comerciales geopolíticas.
Líderes de la Industria del Vidrio de Envase de Portugal
Mercado do Vidro
BA Vidro S.A
Verallia Packaging
Vidrala S.A
Deposito da Marinha Grande
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades de mercado se concentran en la circularidad y la descarbonización. La industria ha fijado el objetivo de alcanzar el 90 por ciento de recolección y reciclaje de vidrio para 2030, alineando los temas de inversión con el programa de papel comercial sostenible de 25 millones de euros de BA Glass con Bankinter Portugal en julio de 2026, la inversión de 20 millones de euros de Verallia Portugal en Fontela financiada por el Plan de Recuperación y Resiliencia (PRR), y la hoja de ruta de descarbonización RODIV2050.
Las señales de demanda provenientes de bebidas y productos farmacéuticos respaldan las conversiones hacia envases premium, en particular para los formatos de vidrio de alta claridad y orientados a la seguridad. Junto con el impulso regulatorio hacia la economía circular, los programas de modernización en el clúster de Marinha Grande crean una vía práctica para mejorar la utilización de la capacidad y asegurar el suministro en todo el mercado portugués.
Desarrollos recientes del sector
- Mayo de 2026: Verallia Portugal anuncia una inversión de 20 millones de euros en la fábrica de botellas/tarros de vidrio de Fontela, Figueira da Foz, financiada por el PRR para modernizar hornos y sistemas energéticos. La mejora aumenta la eficiencia energética y la resiliencia de la producción; respalda la demanda de envases premium para bebidas y los objetivos de economía circular.
- Abril de 2026: BA Glass B.V. adquiere una participación del 41% en Société Tunisienne de Verreries (Sotuver). La adquisición amplía su presencia hacia el norte de África y refuerza la estrategia de centro mediterráneo para la seguridad del suministro.
- Abril de 2025: BW Gestão de Investimentos lanza una oferta pública de adquisición voluntaria por acciones de Verallia valorada en aproximadamente 2.47 mil millones de EUR. La oferta pone de relieve la presión de consolidación entre los actores regionales de vidrio de envase y podría modificar los resultados de liderazgo del mercado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el vidrio de envase producido y suministrado en Portugal para usos de embalaje como botellas y tarros, y se dimensiona en términos de volumen en toneladas durante el período de estudio.
Exclusiones de alcance: esta dimensión no contabiliza el vidrio plano, la fibra de vidrio, la vajilla ni el material de vidrio de laboratorio que no se utilicen como envases de embalaje.
Descripción general de la segmentación
- Por Usuario Final
- Bebidas
- Alcohólicas
- Cerveza
- Vino
- Licores
- Otras Bebidas Alcohólicas (Sidra y Otras Bebidas Fermentadas)
- No Alcohólicas
- Jugos
- Bebidas Carbonatadas (CSDs)
- Bebidas a Base de Productos Lácteos
- Otras Bebidas No Alcohólicas
- Alcohólicas
- Alimentos (Mermelada, Jalea, Confituras, Miel, Embutidos y Condimentos, Aceite, Encurtidos)
- Cosméticos y Cuidado Personal
- Productos Farmacéuticos (excluidos Viales y Ampollas)
- Perfumería
- Bebidas
- Por Color
- Verde
- Ámbar
- Transparente
- Otros Colores
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de Portugal y anclar el modelo con series de referencia estables que puedan verificarse a lo largo del tiempo. Nos basamos principalmente en fuentes oficiales y públicas como Statistics Portugal (INE) para indicadores de producción industrial, Eurostat para series de fabricación y comercio, UN Comtrade para flujos vinculados a aduanas, y la Comisión Europea para la orientación de políticas de envases y residuos.
Para vincular la demanda de vidrio de envase con los mercados finales, revisamos fuentes como FEVE (tendencias de reciclaje de vidrio y casco), los informes de residuos de envases de la APA (Agencia Portuguesa del Medio Ambiente), y actualizaciones públicas de asociaciones relevantes de bebidas y alimentos cuando estaban disponibles. También se revisaron los informes de empresas, comunicados de prensa y presentaciones a inversores para comprender los cambios en la presencia de plantas y el calendario de reconstrucción de hornos. En algunos casos, se utilizó una suscripción de pago para datos financieros de empresas y una base de datos de envíos de importación-exportación a nivel de envío para verificar cruzadamente los supuestos de alto impacto. Las fuentes aquí mencionadas son ilustrativas, y también se consultaron conjuntos de datos y documentos públicos adicionales durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en alinear el modelo con lo que realmente se vende en Portugal y con la evolución de los precios y la mezcla de productos. Hablamos con fabricantes, distribuidores, recicladores y grandes compradores de envases en los sectores de bebidas, alimentos y farmacéutico para confirmar los supuestos de capacidad y utilización, la disponibilidad de casco y la mezcla de productos, y luego aplicamos esos datos de manera consistente en el dimensionamiento.
Distribución de los encuestados del trabajo de investigación primario
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 18% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento central comienza con una construcción de volumen de arriba hacia abajo específica para Portugal, en la que se utilizan indicadores de producción y comercio para reconstruir el suministro de vidrio de envase que sigue disponible para uso doméstico, y luego se alinea con una absorción realista del mercado final. Para mantener el resultado bien fundamentado, los totales se corroboran con verificaciones selectivas de abajo hacia arriba, incluido el rendimiento muestreado por líneas de hornos, verificaciones de canal para los principales tipos de envases, y el volumen según los pesos habituales de los envases para algunos formatos grandes de bebidas.
Los insumos clave utilizados en el modelo incluyen la capacidad instalada de los hornos y los calendarios de reconstrucción, los rangos de utilización a lo largo del año, la disponibilidad de casco y la orientación del contenido reciclado, las tasas de reducción de peso del vidrio, y los cambios en la demanda en los sectores de envases de bebidas, alimentos y farmacéuticos. Para la previsión, se utiliza el análisis de escenarios para traducir estos factores en volúmenes futuros, especialmente cuando los costos energéticos y el momento de las políticas pueden cambiar la pendiente del crecimiento. Cuando la visibilidad de abajo hacia arriba fue incompleta para formatos más pequeños, cubrimos las brechas utilizando participaciones de mezcla conservadoras validadas en entrevistas, y luego reconciliamos los resultados con los totales de volumen a nivel de país.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, como los movimientos comerciales, el impulso de reciclaje reportado y los eventos de capacidad conocidos, para que la trayectoria de crecimiento siga siendo creíble para Portugal. Cuando el modelo producía saltos abruptos, se volvieron a probar los supuestos, se revisaron las notas de las entrevistas y se activó una aclaración de seguimiento antes de la aprobación final.
Antes de la publicación, el trabajo se revisa por etapas para que la lógica de cálculo, las unidades y las opciones de conversión se mantengan consistentes a lo largo de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la dirección de la demanda, la oferta o los precios. Justo antes de la entrega, un analista realiza una revisión final de actualidad para que se reflejen los últimos indicadores públicos y los desarrollos confirmados.
Tamaño del mercado portugués de vidrio de envase de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el vidrio de envase de Portugal a menudo no coinciden porque la unidad de medida, el momento de referencia de los precios y el alcance de lo que se contabiliza pueden variar de un estudio a otro. Incluso cuando se cubre el mismo país, las diferencias en cómo se tratan las importaciones, cómo se reflejan los cambios de mezcla relacionados con el casco, y cómo se incorporan los cambios de capacidad recientes pueden alterar el total.
En la práctica, las mayores diferencias suelen provenir de la periodicidad de actualización y el momento de referencia de las divisas, seguidas de la forma en que se aplica la lógica del precio de venta promedio cuando la mezcla de productos está cambiando. Cuando los shocks de costos trimestrales o las reconstrucciones de hornos no se vuelven a validar, una cifra anual puede desplazarse hacia arriba o hacia abajo de forma mecánica, y el modelo puede alejarse de las señales observadas de utilización y comercio. Por eso aquí se mantienen estrictos la actualización anual y las verificaciones de varianza, lo cual es una forma clave en que Mordor Intelligence separa las oscilaciones de precios a corto plazo del patrón de volumen subyacente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2.02 millones de USD (2025) | |
| Asociación del Sector A | 1.85 millones de USD (2025) | Utiliza un perímetro de reporte más estrecho que enfatiza los envíos producidos internamente y no se ajusta plenamente al comercio neto, lo que puede subestimar la disponibilidad total en años con mayores flujos de importación. |
| Revista Comercial B | 2.30 millones de USD (2026) | Aplica una única progresión de precio promedio a todo el mercado sin separar los cambios de mezcla de la fijación de precios impulsada por la energía, y parece asumir una utilización de la capacidad más uniforme de lo que suelen permitir los ciclos de planta. |
La comparación indica que la mayor parte de la dispersión proviene de decisiones de tiempo y alcance, no de visiones de demanda radicalmente diferentes. Al mantener las unidades consistentes, anclar el modelo a señales observables de oferta y demanda a nivel de Portugal, y luego poner a prueba los supuestos con verificaciones específicas, la estimación final permanece trazable y repetible de un año a otro.


Preguntas Clave Respondidas en el Informe
¿Qué volumen alcanza el mercado de vidrio de envase de Portugal en 2026?
El tamaño del mercado de vidrio de envase de Portugal es de 2,08 millones de toneladas en 2026.
¿Qué categoría de uso final genera la mayor demanda de envases de vidrio portugueses?
Las bebidas representan el 56,20% de la demanda total, lideradas por el vino y la expansión de la producción de cerveza artesanal.
¿Qué segmento de color crece más rápidamente hasta 2031?
Se prevé que el vidrio ámbar avance a una CAGR del 4,82% gracias a la adopción por parte de la industria de la cerveza artesanal y el sector farmacéutico.
¿Cómo está abordando el gobierno los elevados costes energéticos industriales?
El Estatuto de Consumidor Electrointensivo de Portugal ofrece reembolsos que cubren hasta el 75% de los recargos regulados de la red para los productores de vidrio que cumplan los requisitos.
¿Qué tendencia de sostenibilidad principal condiciona las decisiones de compra?
La creciente preferencia del consumidor por envases infinitamente reciclables está orientando a las marcas hacia el vidrio frente a los plásticos de un solo uso.
¿Quiénes son los principales fabricantes que operan hornos en Portugal?
Verallia, Vidrala y BA Glass gestionan las tres plantas principales de vidrio de envase del país.
Última actualización de la página el:



