
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
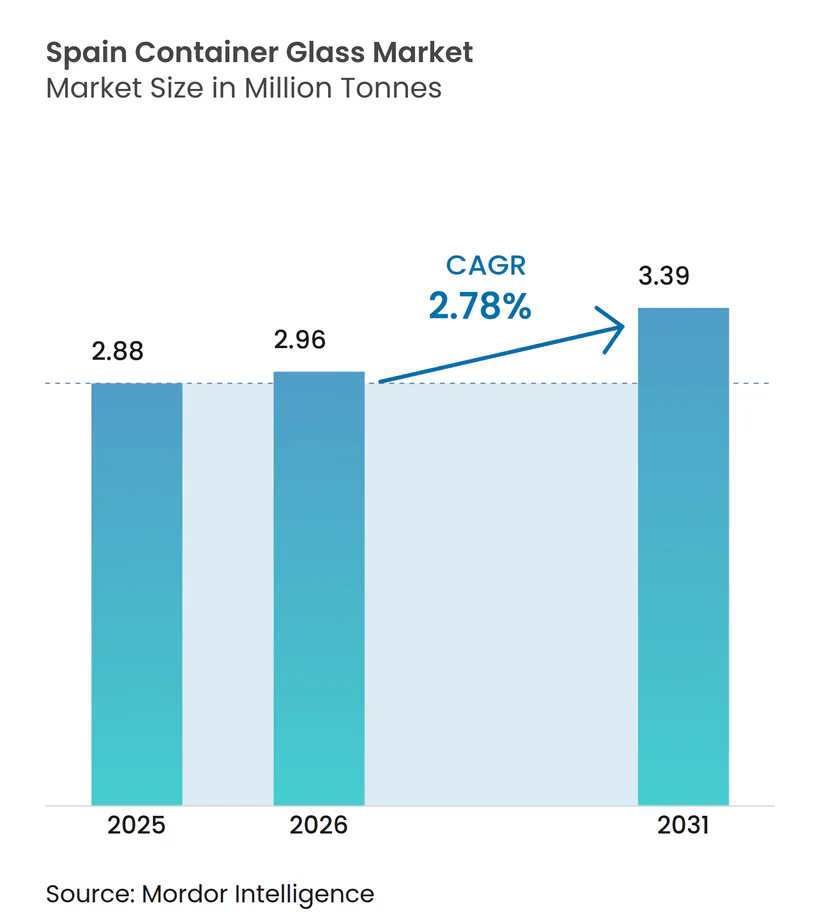
| Marktgröße im Basisjahr (2025) | 2.88 Millionen Tonnen |
| Marktvolumen (2026) | 2.96 Millionen Tonnen |
| Marktvolumen (2031) | 3.39 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.78 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Spanischen Behälterglasmarkts durch Mordor Intelligence
Die Größe des Spanischen Behälterglasmarkts wurde im Jahr 2025 auf 2,88 Millionen Tonnen geschätzt und soll von 2,96 Millionen Tonnen im Jahr 2026 auf 3,39 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 2,78 % während des Prognosezeitraums (2026–2031). Konsequenter politischer Druck für die geschlossene Kreislaufrecycling, Premiumisierung bei Wein, Olivenöl und Schönheitsverpackungen sowie eine starke Verfügbarkeit von Scherben tragen zu dieser gemessenen Entwicklung des Spanischen Behälterglasmarkts bei. Markeninhaber in den Bereichen Getränke, Kosmetik und Gourmet-Lebensmittel spezifizieren nun leichte, ökologisch gestaltete Flaschen, was Technologieinvestitionen in sauerstoffbetriebene Öfen und KI-gestützte Inline-Inspektion beschleunigt. Die Widerstandsfähigkeit des Sektors beruht auch auf Spaniens Stellung als drittgrößter Weinproduzent der Welt und größter Olivenöllieferant, die beide Glas bevorzugen, um Authentizität zu vermitteln und die Produktintegrität zu wahren. Dennoch setzen Energiepreisvolatilität und Wettbewerb durch Kunststoff- und Metallverpackungen die Margen weiterhin unter Druck. Die Konsolidierung intensiviert sich, da Vidrala, O-I Glass und Verallia ihre Kapazitäten optimieren, während mittelgroße Spezialisten designorientierte Nischen verfolgen, um ihren Anteil am Spanischen Behälterglasmarkt zu verteidigen.
Wichtigste Erkenntnisse des Berichts
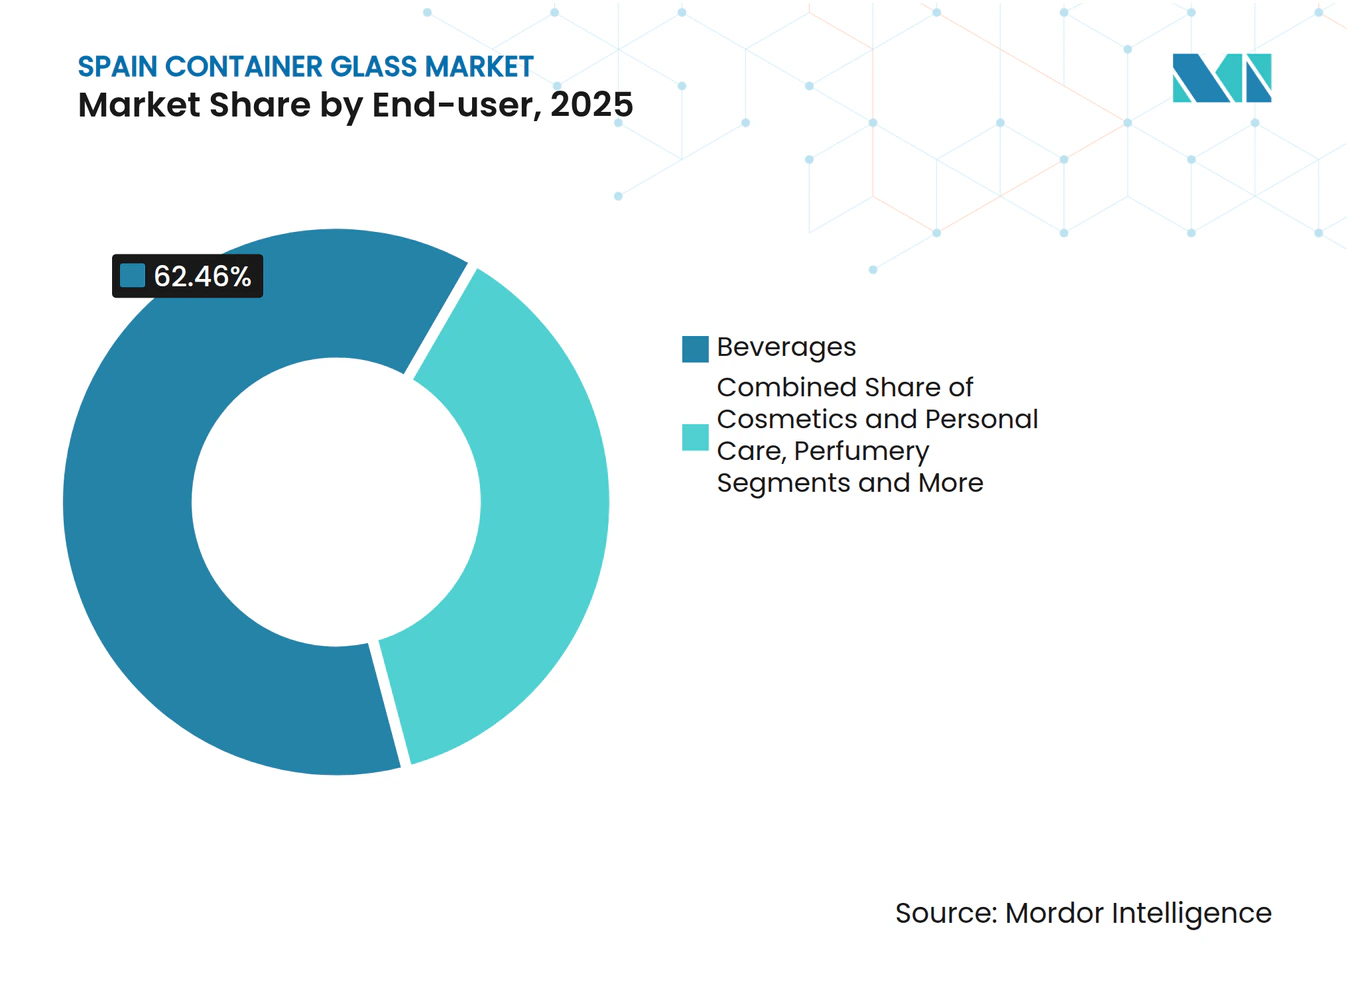
- Nach Endverbraucher erfassten Getränke im Jahr 2025 einen Marktanteil von 62,46 % am Spanischen Behälterglasmarkt.
- Nach Farbe wird der Spanische Behälterglasmarkt für Bernsteinglas voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 4,07 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Spanischen Behälterglasmarkt
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen Verpackungslösungen | +0.8% | National (Madrid, Barcelona, Valencia) | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für recycelbare und umweltfreundliche Glasverpackungen | +0.6% | Städtische Zentren im ganzen Land | Langfristig (≥ 4 Jahre) |
| Steigende Konsumation alkoholischer Getränke | +0.4% | Rioja, Ribera del Duero, Katalonien | Kurzfristig (≤ 2 Jahre) |
| Premiumisierungstrends bei Wein, Olivenöl und Kosmetik | +0.4% | Landesweit mit Exportanreiz | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für Kreislaufwirtschaft und Recycling | +0.5% | National, mit EU-weitem Regulierungseinfluss | Langfristig (≥ 4 Jahre) |
| Premiumisierungstrends bei Verpackungen für Wein, Olivenöl und Kosmetik | +0.4% | National, mit Auswirkungen auf den Exportmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen Verpackungslösungen
EU-Rechtsvorschriften, die eine 90-prozentige Sammlung und 85-prozentige Wiederverwertung von Glas bis 2030 vorschreiben, verstärken die unternehmerischen Nachhaltigkeitsziele und lenken Markeninhaber zum Spanischen Behälterglasmarkt. Renommierte Weinproduzenten wie Torres sind auf 15–20 % leichtere Flaschen umgestiegen, was die Scope-3-Emissionen reduziert und gleichzeitig die Regalattraktivität bewahrt. Hersteller, die leichtere und dennoch strukturell robuste Behälter liefern können, erhalten Priorität in Lieferantenlisten. Diese Kombination aus regulatorischem Druck, Investorenprüfung und Verbrauchersentiment hebt die Basismachfrage trotz höherer Stückkosten als Kunststoff kollektiv an und stützt das Wachstumsmomentum des Spanischen Behälterglasmarkts.
Wachsende Präferenz für recycelbare und umweltfreundliche Glasverpackungen
Verbraucherumfragen zeigen die Bereitschaft, Preisaufschläge für Produkte in unbegrenzt recycelbarem Glas zu zahlen, insbesondere bei gesundheitsbewussten Bevölkerungsgruppen in Spaniens größeren Städten. Glas erhält Geschmack und Aroma besser als Kunststoffe, die nach begrenzten Recyclingzyklen degradieren, und stärkt damit Qualitätswahrnehmungen. Das Netzwerk von Ecovidrio mit 240.302 Glascontainern unterstützt Spaniens Glassammelquote von 79,8 % und gewährleistet eine reichliche Scherbenverfügbarkeit, die den Ofenenergieaufwand um 2–3 % je 10 % Scherbeneinsatz senkt.[1] Da sich die positiven Sammel- und Recyclingkreisläufe verstärken, verbessert sich die Kostenwettbewerbsfähigkeit weiter und verankert Glas als bevorzugte Premiumverpackung im Spanischen Behälterglasmarkt.
Steigende Konsumation alkoholischer Getränke in Spanien
Die inländischen Bier- und Craft-Cider-Mengen erholten sich nach der Pandemie, während die Weinexporte in die Vereinigten Staaten und nach Asien im Jahr 2024 ein Wachstum im hohen einstelligen Bereich verzeichneten. Produzenten bevorzugen Glas für die Regaldifferenzierung, Oxidationsbeständigkeit und die Premiumsignale, die in belebten internationalen Regalen unverzichtbar sind. Regionsspezifische Herkunftsbezeichnungen wie Rioja und Ribera del Duero profitieren von kurzen Vorlaufzeiten aus nahegelegenen Werken und stützen die lokale Kapazitätsauslastung im Spanischen Behälterglasmarkt.
Premiumisierungstrends bei Verpackungen für Wein, Olivenöl und Kosmetik
Spaniens Olivenölsektor strebt eine Produktion von 4 Millionen Tonnen bis 2040 an, wobei Topmarken individuell gestaltete Weißglas- oder Smaragdflaschen einsetzen, die die Einzelhandelspreise um 20–30 % anheben. Kosmetikführer Puig meldete eine steigende Nachfrage nach geformten schweren Glasflacons und erhöhte damit den Glasaufwand je Einheit. Diese Entwicklungen bieten Margensteigerungspotenzial für Hersteller, die komplexe Formen, Spezialfarben, Prägungen und säuregravierte Texturen anbieten, und stärken die Wertschöpfung im Spanischen Behälterglasmarkt.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten für Glasbehälter | –0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch Kunststoff- und Metallverpackungen | –0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Energieintensiver Herstellungsprozess | -0.3% | National, konzentriert in den wichtigsten Produktionszentren | Langfristig (≥ 4 Jahre) |
| Störungen der Lieferkette und Rohstoffvolatilität | -0.2% | National, mit Importabhängigkeit bei bestimmten Materialien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten für Glasbehälter
Energie macht 35–39 % der Glasproduktionskosten aus, und obwohl der spanische Industriestrom im Jahr 2023 durchschnittlich 0,17 EUR/kWh (0,19 USD/kWh) betrug – 29 % unter dem breiteren EU-Durchschnitt – bleiben bei 1.600 °C betriebene Öfen Preisschwankungen ausgesetzt. O-I Glass absorbierte im Jahr 2024 inkrementelle Kosten in Höhe von 175 Millionen USD, was seinen „Fit to Win”-Plan veranlasste, bis Mitte 2025 mindestens 7 % der europäischen Kapazität abzubauen. Volatilität bei Soda-Asche und Kieselsäure verstärkt den Druck und zwingt zu unnachgiebigen Effizienzmaßnahmen im gesamten Spanischen Behälterglasmarkt.
Intensiver Wettbewerb durch Kunststoff- und Metallverpackungen
PET-Flaschen kosten je Einheit 60–70 % weniger und wiegen nur einen Bruchteil von Glas, was zu reduzierten Logistikemsissionen und -ausgaben führt. Aluminiumdosen bieten Produktionsgeschwindigkeit und Haltbarkeit und gewinnen Marktanteile bei kohlensäurehaltigen Getränken. Der Kartoninnovator Elopak dringt mit faserbasierenden Verpackungen, die Nachhaltigkeitssignale mit Kosteneinsparungen verbinden, in die Saft- und Milchregale vor. Während die Gewichtsreduzierung die Frachtkostenlücke verkleinert, verliert Glas weiterhin Volumen in Massmarktsegmenten, was die Expansionsaussichten für den Spanischen Behälterglasmarkt dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränke treiben die Marktführerschaft voran
Getränke machten im Jahr 2025 einen Marktanteil von 62,46 % am Spanischen Behälterglasmarkt aus, angeführt von Wein, Bier und Spirituosen. Das Teilsegment alkoholische Getränke profitiert von Premiumsignalen, Sauerstoffundurchlässigkeit und Anforderungen an Exportauthentizität, was eine stabile Nachfrage sichert. Craft-Brauereien bevorzugen auch geprägte Bernsteinflaschen, die vor UV-Strahlung schützen und handwerkliche Positionierung verstärken. Alkoholfreie Getränke setzen auf Glas bei Nischen-Biofruchtsäften und Kombucha, wo Herkunft eine Rolle spielt. Kosmetik und Körperpflege sind die am schnellsten wachsenden Anwendungen mit einer CAGR von 3,95 % bis 2031, gestützt durch Luxus-Hautpflege, Parfümerie und Wellnessprodukte, die in schweren, maßgeschneiderten Gläsern verpackt sind.
Die Größe des Spanischen Behälterglasmarkts für Kosmetik wird stetig steigen, da Luxusmarken auf haptische Schwere und nachhaltige Kommunikation setzen. Lebensmittelanwendungen wie Olivenöl, Konfitüre und Gourmet-Saucen sichern stabile Tonnenmengen, gestützt durch Spaniens landwirtschaftliche Exportmaschine. Pharmazeutika behalten eine moderate Nachfrage nach neutralen Borosilikatflaschen außerhalb von Ampullen-Nischen, während Parfümerie aufwendige Glasskulpturen nutzt, um den Markenwert zu steigern. Die Segmentvielfalt schützt den Spanischen Behälterglasmarkt vor zyklischen Schocks in einem einzelnen Endverbrauchsbereich.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Nach Farbe: Weißglas behält die Dominanz
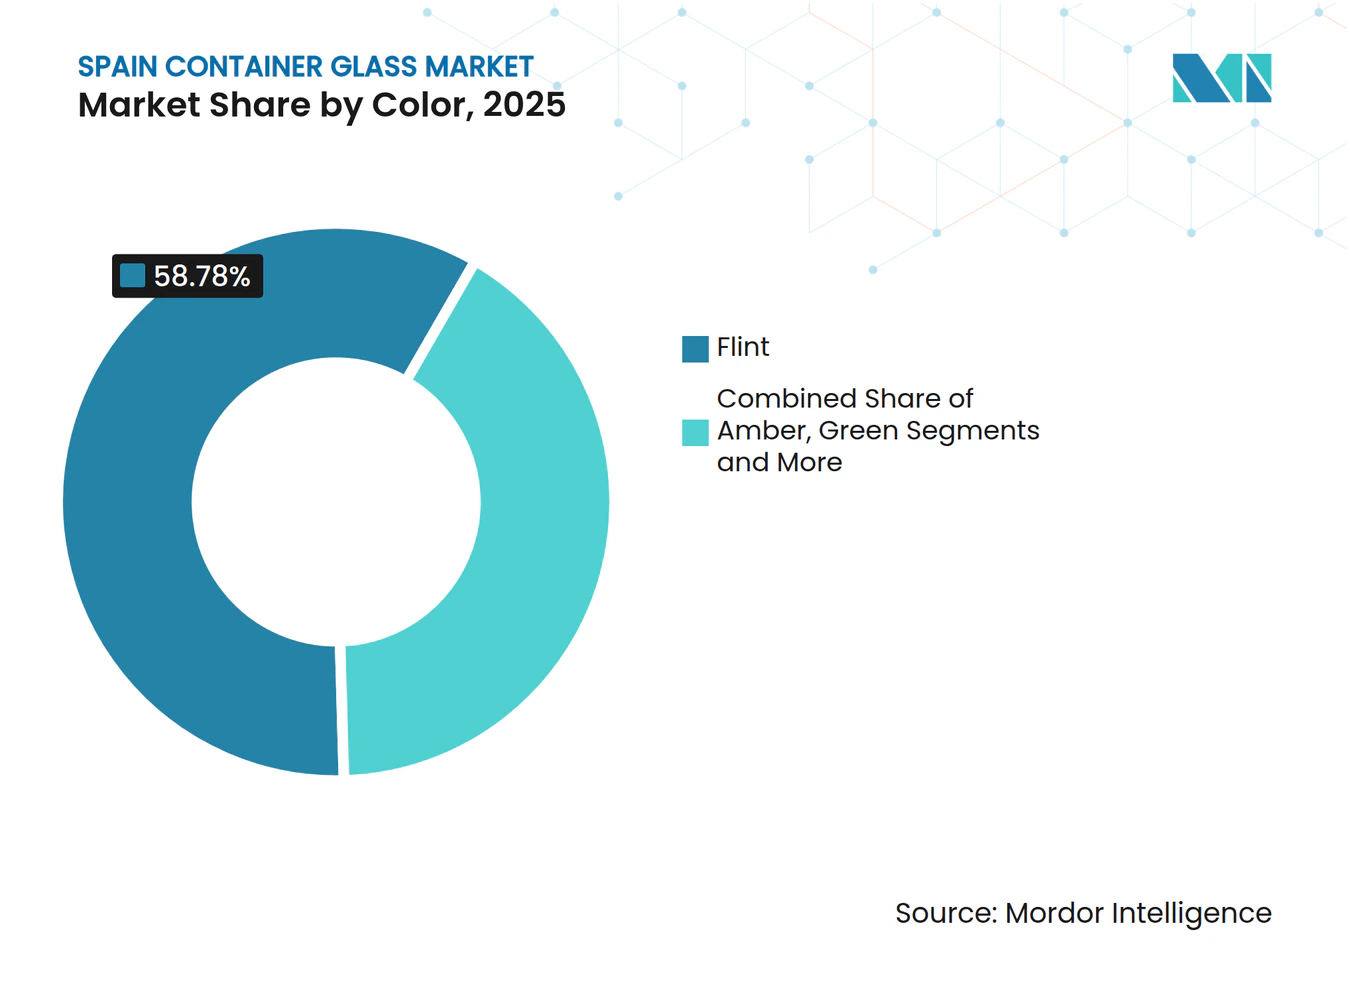
Weißglas hielt im Jahr 2025 einen Anteil von 58,78 % an der Größe des Spanischen Behälterglasmarkts, dank seiner Klarheit, Vielseitigkeit und der Fähigkeit, die Produktfarbe hervorzuheben – entscheidend für Olivenöl und Roséweine. Winzer schätzen Weißglas, um Farbnuancen und Sediment zu zeigen und die Regalattraktivität zu steigern. Gourmet-Lebensmittelmarken verwenden klare Gläser, um Reinheit zu demonstrieren, während Kosmetik auf Transparenz setzt, um Texturen zu präsentieren. Bernsteinglas ist die am schnellsten wachsende Farbe mit einer CAGR von 4,07 % bis 2031, angetrieben durch die pharmazeutische und Craft-Bier-Nachfrage, die UV-Schutz erfordert.
Bierflaschenabfüller bevorzugen Bernstein, um lichtbedingte Geschmacksbeeinträchtigungen zu minimieren, und Arzneimittelhersteller verpacken lichtempfindliche Formulierungen ähnlich. Grünglas bleibt bei Rotweinflasche relevant, die in Exportmärkten Traditionssignale vermitteln, während Kobalt und Spezialtönungen Nischen-Premiumrollen einnehmen und höhere Margen im Spanischen Behälterglasmarkt erzielen.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtkauf erhältlich
Geografische Analyse
Katalonien bildet den Anker des Spanischen Behälterglasmarkts mit mehreren Öfen, die rund um den Hafen von Barcelona konzentriert sind und Exportreichweite sowie Rohstoffzugang bieten. Andalusien beherbergt Werke, die mit dem Olivenölgürtel verbunden sind und eine schnelle Versorgung der Abfüller während der Erntezeiten gewährleisten. Valencia verbindet Fertigungskapazität mit landwirtschaftlicher Nachfrage nach Konfitüre, Zitruskonserven und Spezial-Saucen.
Die nördlichen Regionen, das Baskenland und Kastilien und León, liegen in der Nähe der renommierten Weinappellationen Rioja und Ribera del Duero, was die Frachtkosten senkt und eine Just-in-time-Flaschenlieferung ermöglicht. Die Standorte León und Villafranca von BA Glass Iberia erzielten im Jahr 2021 einen Umsatz von 201,76 Millionen EUR (228 Millionen USD) mit 654 Mitarbeitern und unterstreichen die regionale Beschäftigung und Spezialisierung.
Madrids zentrales Logistikdrehkreuz leitet fertige Behälter landesweit an FMCG-Hauptsitze weiter und sorgt für ausgeglichene Auslastungsfaktoren. Die Nähe zwischen Werken und Nachfrageknoten senkt den Transport, der 10–15 % der Lieferkosten ausmachen kann, und stärkt inländische Marktführer gegenüber Importen.
Wertschöpfungskettenanalyse
Die spanische Wertschöpfungskette für Behälterglas beginnt mit Rohstoffen (Quarzsand, Soda, Kalkstein und Zusatzstoffen) und energieintensiven Schmelzprozessen, verläuft dann über Formgebung, Kühlung, Dekoration und Prüfung bis hin zur Distribution an Getränke-, Lebensmittel-, Kosmetik- und Pharmaabfüller. Auf der vorgelagerten und zirkulären Seite profitiert Spanien von einem ausgereiften Sammelsystem für Altglas, das Scherben zurück in die Ofenprozesse einspeist. Ecovidrio unterstützt eine hohe Sammelquote (240.302 grüne Container) mit einer Sammelrate von 79,8 %, was die Ofeneffizienz mit steigendem Scherbenanteil verbessert.
Die Koordination der Branche und die Standardsetzung werden von Branchenverbänden wie ANFEVI unterstützt, das über 98 % der spanischen Behälterglasproduktion an 13 Produktionsstandorten mit rund 19 Millionen täglich produzierten Flaschen und Gläsern vertritt, sowie von Vidrio Espana, das mehr als 92 % der Produktionskapazität repräsentiert, die den EU-Anforderungen an den Handel mit Treibhausgasemissionen unterliegt. Nachgelagert legen große Abnehmer (Wein-, Bier-, Olivenöl- und Beauty-Marken) zunehmend Wert auf leichtgewichtige, ökologisch gestaltete Verpackungen, was Hersteller wie Verallia Spain (sieben Produktionsstandorte auf der Iberischen Halbinsel), O-I und Vidrala dazu bewegt, in Oxy-Fuel-Technologie, Elektrifizierung und digitale Qualitätskontrolle zu investieren. Logistikkosten, die häufig 10–15 % der Lieferkosten ausmachen, halten die Nähe zwischen Werk und Abfüller weiterhin strategisch bedeutsam.
Wettbewerbslandschaft
Marktkonzentration
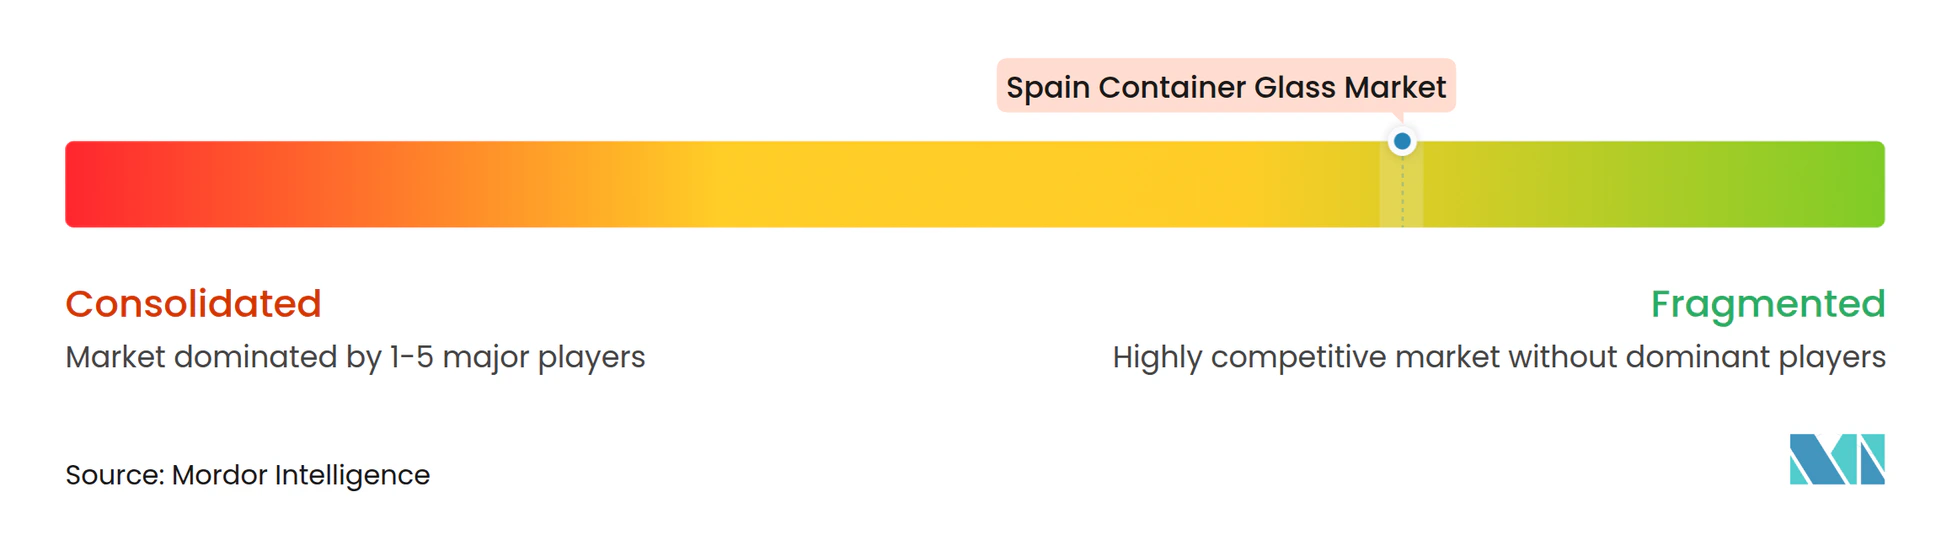
Der Spanische Behälterglasmarkt ist mäßig konsolidiert. Vidrala, O-I Glass und Verallia sicherten sich gemeinsam rund 65 % des Umsatzes im Jahr 2024, während BA Glass und regionale Nischenanbieter den Rest halten.[2] O-Is „Fit to Win”-Plan zielt auf eine Reduzierung der europäischen Ofenkapazität um 7 % bis Mitte 2025 ab, was das Angebot verknappt, aber 250 Millionen USD an Kosteneinsparungen freisetzt. Vidrala hat 260-Gramm-Leichtbau-Weinflaschen entwickelt, die niedrigere Emissionen mit Premiumästhetik verbinden und die Margen trotz Energievolatilität abfedern.
Verallia konzentriert sich auf Öfen mit Recyclinganteil, um die Dekarbonisierungs-Scorecards der Einzelhändler zu erfüllen. Strategische Schwerpunkte umfassen Gewichtsreduzierung, Scherbeneinsatz, Abwärmerückgewinnung und digitale Qualitätskontrolle. Größere Konzerne nutzen ihr Kapital zur Modernisierung von Öfen, während kleinere Unternehmen durch individuelle Formen und handwerkliche Kleinserien absichern.
Fusionen und Übernahmen konzentrieren sich auf geografische Diversifizierung; BA Glass' 60-prozentiger Anteil an Mexikos Vidrio Formas erweiterte seine globale Präsenz auf über 1,8 Milliarden EUR (2,03 Milliarden USD) Umsatz. Angesichts defensiver Endmärkte werden die Marktführer Durchsatz, Energieabsicherung und hochmargige Premiumkunden priorisieren, um die Rentabilität im Spanischen Behälterglasmarkt zu schützen.
Marktführer der Spanischen Behälterglasindustrie
-
Verallia Spain S.A.
-
O-I Manufacturing Spain, S.L.
-
Saverglass Iberica S.A.U.
-
Ardagh Group S.A.
-
Gerresheimer Zaragoza S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Dekarbonisiertes Schmelzen und CO2-arme Produktlinien werden zu einem klareren Weißraum, da Markeninhaber und Einzelhändler ihre Bewertungsraster für Verpackungsemissionen verschärfen und Spanien sich unter dem Real Decreto 1055/2022 und den 2025 vom MITECO präzisierten EU-Verpackungsvorschriften stärker in Richtung Wiederverwendung und Recyclingkonformität bewegt. Verallias Einweihung eines Hybridofens im April 2026 in Zaragoza im Wert von 63 Millionen EUR, der die CO2-Emissionen um etwa 50 % senken soll, liefert einen greifbaren Bezugspunkt dafür, wie das spanische Angebot differenziertes, CO2-ärmeres Behälterglas für Getränke, Feinkost und Kosmetik liefern kann.
Premiumisierungsgetriebene Formate bleiben ein Chancenfeld, in dem die spanische Nachfrage strukturell diversifiziert ist: Getränke machten 2025 bereits 62,46 % des Volumens aus, während Kosmetik und Körperpflege innerhalb des Untersuchungszeitraums schneller wachsen. Hersteller, die Gewichtsreduzierung mit hochwertiger Ästhetik (Spezialfarben, Prägungen und komplexe Formen) kombinieren, können dem Substitutionsdruck durch PET und Dosen in Massenmarktsegmenten entgegenwirken und gleichzeitig den Wert in Wein-, Olivenöl- und Beauty-Verpackungen schützen. Auf der Angebotsseite schafft die Optimierung der europäischen Standortstruktur, einschließlich Ardaghs erklärter Fokus auf besser investierte und besser ausgelastete Glaswerke sowie O-Is „Fit to Win“-Kapazitäts- und Kostenmaßnahmen, Raum für spanische Werke, um mit hohen Scherbenanteilen und modernisierten Öfen effizient zu produzieren und sich für höherwertige, nachhaltigkeitsgetriebene Ausschreibungen zu positionieren.
Aktuelle Branchenentwicklungen
- Mai 2026: Verallia stellt Conservas Manchegas Antonio am Standort von Verallia Spain von Metall- auf Glasgläser unter der Reihe AURA um. Dies erweitert die Premium-Transparentverpackung für regionale Marken und unterstützt die Ziele der Premiumisierung und des Altglasrecyclings. Der Schritt stärkt Vераllias Fähigkeit, die wachsende Nachfrage nach hochwertiger Glasverpackung auf der Iberischen Halbinsel zu bedienen.
- April 2026: Verallia weiht in Zaragoza, Spanien, ihren ersten Hybridofen ein, ein von SORG unterstütztes Programm. Die Inbetriebnahme erweitert die Fertigungskapazität mit niedrigeren Emissionen und Energieeffizienzgewinnen für die Glasproduktion. Der Kapazitätsausbau stärkt die Fähigkeit, die Nachfrage nach CO2-armer Glasverpackung auf der Iberischen Halbinsel zu decken.
- Mai 2025: O-I Glass verzeichnet ein globales Versandwachstum von 4,4 % und ein Einsparziel von 250 Millionen USD im Rahmen des „Fit to Win“-Programms bei Restrukturierungskosten von 80 Millionen USD. Das Effizienzprogramm verbessert die Profitabilität und Kapazitätsdisziplin in der gesamten europäischen Verpackungslieferkette. Die Maßnahme beeinflusst die Dynamik des europäischen Glassektors durch verbesserte Kostendisziplin und Durchsatzverbesserungen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der spanische Markt für Behälterglas Glasverpackungen, die in Spanien für Flaschen und Gläser hergestellt werden und zur Verpackung von Getränken, Lebensmitteln und anderen Konsumgütern verwendet werden. Die Messung erfolgt auf Volumenbasis (Tonnen) und wird über das gesamte Jahr erfasst.
Abgrenzungen: Diese Marktgröße schließt Flachglas, Glasfaser, Tafelglas und andere Nicht-Behälterglas-Produkte aus.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Andere alkoholische Getränke (Cider und andere vergorene Getränke)
- Nichtalkoholisch
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Andere nichtalkoholische Getränke
- Alkoholisch
- Lebensmittel (Konfitüre, Gelee, Marmeladen, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ausgenommen Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß
- Andere Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für das Modell zu schaffen und sicherzustellen, dass die Annahmen an realen Branchensignalen in Spanien ausgerichtet bleiben. Wir haben öffentliche Statistiken und Branchenveröffentlichungen ausgewertet, die Aufschluss über Glasproduktionsmengen, Recyclingverfügbarkeit und die Endnachfrage geben, die den Verbrauch von Flaschen und Gläsern antreibt.
Zu den typischen Quellen zählten offizielle Datensätze und Veröffentlichungen wie Eurostat, das spanische Statistische Bundesamt (INE), die UN-Comtrade-Handelsstatistiken sowie Umwelt-, Verpackungs- und Recyclingorganisationen in Spanien, ergänzt durch europäische Verbände der Behälterglas- und Glasindustrie wie FEVE und Glass Alliance Europe. Um Volumina mit der Produktionsrealität zu verknüpfen, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen sowie seriöse Presseberichte über Ofenaufrüstungen, Kapazitätsveränderungen und energiebedingte Betriebseinschränkungen ausgewertet. Patentdatenbanken wurden selektiv genutzt, um die Entwicklungsrichtung bei der Einführung von Leichtbau- und Ofentechnologien zu verstehen. Diese Auflistung ist nicht abschließend; für die Datenerhebung, Querprüfungen und Klärungen wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, wie sich die Nachfrage über die wichtigsten Flaschen- und Glasanwendungen verteilt und wie Hersteller die Produktion durch Scherbenverfügbarkeit, Ofenkampagnen und Farbmixverschiebungen steuern. Wir haben mit einer Mischung aus Herstellern, Händlern, Recyclingunternehmen und großen Einkaufsfunktionen in ganz Spanien gesprochen, damit Sekundärbefunde überprüft, Lücken geschlossen und wichtige Eingaben vor der Modellfinalisierung abgestimmt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 26 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 59 % | Bereichs-/Abteilungsleiter: 35 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde sowohl mit einem Top-down- als auch einem Bottom-up-Ansatz aufgebaut, bei dem die Behälterglasnachfrage auf Spanien-Ebene zunächst anhand von Produktions- und Handelssignalen rekonstruiert und anschließend mit Rückmeldungen von Lieferanten und Vertriebskanälen auf Plausibilität geprüft wurde. In der Praxis beginnen wir mit dem gemeldeten Marktvolumen-Basiswert von 2,88 Millionen Tonnen (2025) und ordnen ihn einem Nachfragepool zu, der mit den spanischen Verpackungskonsummustern und den inländischen Produktionsgegebenheiten übereinstimmt.
Zur Modellgestaltung wurden mehrere marktspezifische Eingaben verwendet, darunter Produktionsmengen von Behälterglas, Import- und Exportbewegungen für Glasbehälter, Scherbenssammel- und Recyclingquoten, die die Ofenrezepturen beeinflussen, sowie Verschiebungen in den Endmärkten wie Wein, Bier, alkoholfreie Getränke und verpackte Lebensmittel. Wir haben auch praktische Betriebsindikatoren verfolgt, die von Gesprächspartnern genannt wurden, wie Ofenreparaturzyklen, die Richtung der Kapazitätsauslastung und Leichtbaumaßnahmen (die die Tonnage verändern können, selbst wenn die Anzahl der befüllten Einheiten stabil bleibt). Wo eine Bottom-up-Betrachtung erforderlich war, wurden Stichprobenprüfungen durchgeführt, indem typische Gewichtsbereiche pro Behälter auf die geschätzte Füllvolumennachfrage für wichtige Anwendungen angewendet und anschließend gegebenenfalls für Mehrweg- gegenüber Einwegmuster angepasst wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, die auf der erwarteten Nachfrage nach Getränke- und Lebensmittelverpackungen, politisch getriebenem Recyclingfortschritt und erwarteten Kapazitätsveränderungen im Prognosezeitraum verankert ist. Annahmen wurden nur dann fortgeschrieben, nachdem sie mit den Angaben der Befragten zu Vertragsverlängerungen, Farbmixverschiebungen und dem wahrscheinlichen Weitergabeverhalten von Energiekosten, das Produktionsentscheidungen beeinflussen kann, übereinstimmten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch eine schrittweise Reihe von Prüfungen validiert, damit die Endwerte mit beobachtbaren Marktsignalen übereinstimmen. Wir haben die resultierenden Tonnen mit unabhängigen Indikatoren wie gemeldeten Produktionstrends, Handelsrichtung und Endnachfrageentwicklung verglichen und Ausreißer untersucht, bevor Annahmen festgeschrieben wurden.
Vor der Freigabe durchläuft das Modell interne Analyseprüfungen, gefolgt von gezielten Rückkontakten mit ausgewählten Gesprächspartnern, wenn bei Auslastung, Scherbenverfügbarkeit oder plötzlichen Kapazitätsveränderungen große Abweichungen auftreten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Ofenstillständen, Erweiterungen oder politischen Änderungen, die die Verpackungsnachfrage verschieben können. Unmittelbar vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Marktgröße für spanisches Behälterglas gemäß Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für spanisches Behälterglas stimmen häufig nicht überein, weil die Abgrenzung des Geltungsbereichs nicht einheitlich gehandhabt wird und die Maßeinheit das Bild verschieben kann. Einige Quellen sprechen in monetären Größen, andere konzentrieren sich auf Tonnen, und einige wenige kombinieren Behälterglas mit umfassenderen Glasverpackungsaktivitäten.
Wesentliche Ursachen für Abweichungen sind in der Regel, ob Import- und Exportströme saldiert werden, ob die Verarbeitung von recycelten Scherben als eigenständige Aktivität behandelt wird und ob angrenzende Produkte in den Gesamtwert einbezogen werden (wie Nicht-Behälterglas oder Glasverpackungsdienstleistungen). Unterschiede können auch daher rühren, wie der Begriff „spanischer Markt” interpretiert wird, also inländische Produktion gegenüber inländischem Verbrauch, sowie aus dem Zeitpunkt von Währungsumrechnungen bei der Erstellung von Wertangaben.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,88 Mio. Tonnen (2025) | |
| Branchenverband A | 3,20 Millionen USD (2023) | Spiegelt häufig produktionsseitige Berichterstattung wider und kann einen breiteren Glasproduktionskontext in Spanien einschließen, was die Tonnage für reine Behälterglas-Segmente aufblähen kann, wenn die Grenzen zwischen den Glasuntersektoren nicht vollständig getrennt werden. |
| Fachzeitschrift B | 2,50 Millionen USD (2024) | Stützt sich möglicherweise auf Handels- und Liefermomentaufnahmen und wendet konservative Annahmen zur Betriebsauslastung an, was die Volumina in Jahren unterschätzen kann, in denen die lokale Produktion durch eine stabile Scherbenverfügbarkeit und eine vertraglich gesicherte Nachfrage gestützt wird. |
Die Tabelle zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als spanisches Behälterglas gezählt wird und welches Jahr zugrunde gelegt wird. Im Modell von Mordor Intelligence wird der Markt strikt als Behälterglasvolumen in Tonnen für Spanien geführt, das anschließend mit Produktions- und Handelsprüfungen abgeglichen wird, bevor eine Prognose erstellt wird. Wenn der Geltungsbereich konsistent bleibt und die Aktualisierungslogik wiederholbar ist, lässt sich die resultierende Schätzung leichter auf klare Treiber wie Produktion, Nettohandel und Verschiebungen der Endnachfrage zurückführen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spanische Behälterglasmarkt derzeit?
Der Markt umfasst im Jahr 2026 2,96 Millionen Tonnen und wird voraussichtlich bis 2031 3,39 Millionen Tonnen erreichen.
Welches Endverbrauchssegment dominiert die Nachfrage?
Getränke halten einen Anteil von 62,46 %, angeführt von Wein, Bier und Spirituosen, die auf Premiumglas für Markenintegrität angewiesen sind.
Warum ist Weißglas so weit verbreitet?
Weißglas macht einen Anteil von 58,78 % aus, da seine Transparenz die Produktfarbe hervorhebt – entscheidend für Olivenöl, Weine und Kosmetik.
Wie senken Hersteller die Kosten angesichts hoher Energiepreise?
Unternehmen setzen Abwärmerückgewinnung, Sauerstoff-Brennstoff-Öfen und Gewichtsreduzierung ein, um den Energieverbrauch um 10–15 % und den Materialeinsatz zu senken.
Welches Farbsegment wächst am schnellsten?
Bernsteinglas wächst mit einer CAGR von 4,07 %, gestützt durch UV-empfindliche Bier- und Pharmakologieanwendungen.
Was treibt die Premiumisierung spanischer Glasverpackungen an?
Hochwertige Wein-, Olivenöl- und Luxuskosmetikmarken fordern individuelle Formen und schwerere Flaschen, die Preisaufschläge von 20–30 % erzielen.