
Größe und Marktanteil des tschechischen Behälterglas-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
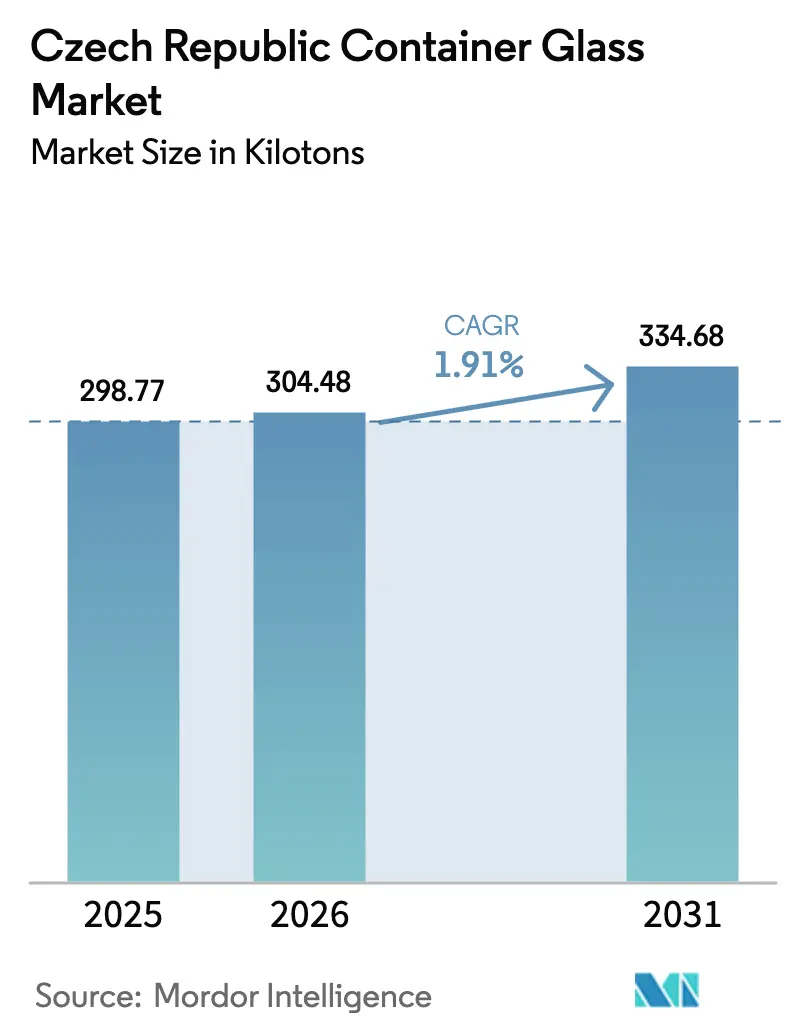
| Marktgröße im Basisjahr (2025) | 298.77 Kilotonn |
| Marktvolumen (2026) | 304.48 Kilotonn |
| Marktvolumen (2031) | 334.68 Kilotonn |
| Growth Rate (2026 - 2031) | 1.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des tschechischen Behälterglas-Marktes durch Mordor Intelligence
Die Größe des tschechischen Behälterglas-Marktes wird voraussichtlich von 298,77 Kilotonnen im Jahr 2025 auf 304,48 Kilotonnen im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 1,91 % über den Zeitraum 2026–2031 334,68 Kilotonnen erreichen. Eine beständige inländische Getränkenachfrage, eine Recyclingquote von 97,5 % für Glasverpackungen sowie neue Chancen im Premiumproduktbereich stützen gemeinsam die stetige Entwicklungstrajektorie des Marktes. Markeninhaber bevorzugen weiterhin Glas aufgrund seiner Kreislauffähigkeit und Regalattraktivität, während Investitionen in Energieeffizienz die Betriebskosten für große lokale Hersteller zu senken beginnen.[1]Ministerium für Umwelt, "Ekonomická analýza Plánu odpadového hospodářství 2025–2035," mzp.gov.cz Dennoch setzt der Wettbewerb durch leichtere Metall- und Kunststoffformate die Margen weiter unter Druck, was Hersteller dazu veranlasst, sich durch Gewichtsreduzierung, individuelle Formen und pharmazeutische Qualitätssysteme zu differenzieren. Das bevorstehende Pfandsystem (DRS) und das schrittweise Verbot von Einwegkunststoffen sollen den Verpackungsmix in Richtung Glas bei Würzsaucen, Lebensmitteln und Nischengetränkelinien verschieben. Der Wettbewerbsdruck nimmt zu, da westeuropäische Kapazitätserweiterungen in Betrieb gehen, doch tschechische Werke behalten einen Vorteil durch ihre räumliche Nähe zu mitteleuropäischen Kunden und etablierten Exportkanälen.
Wichtigste Erkenntnisse des Berichts
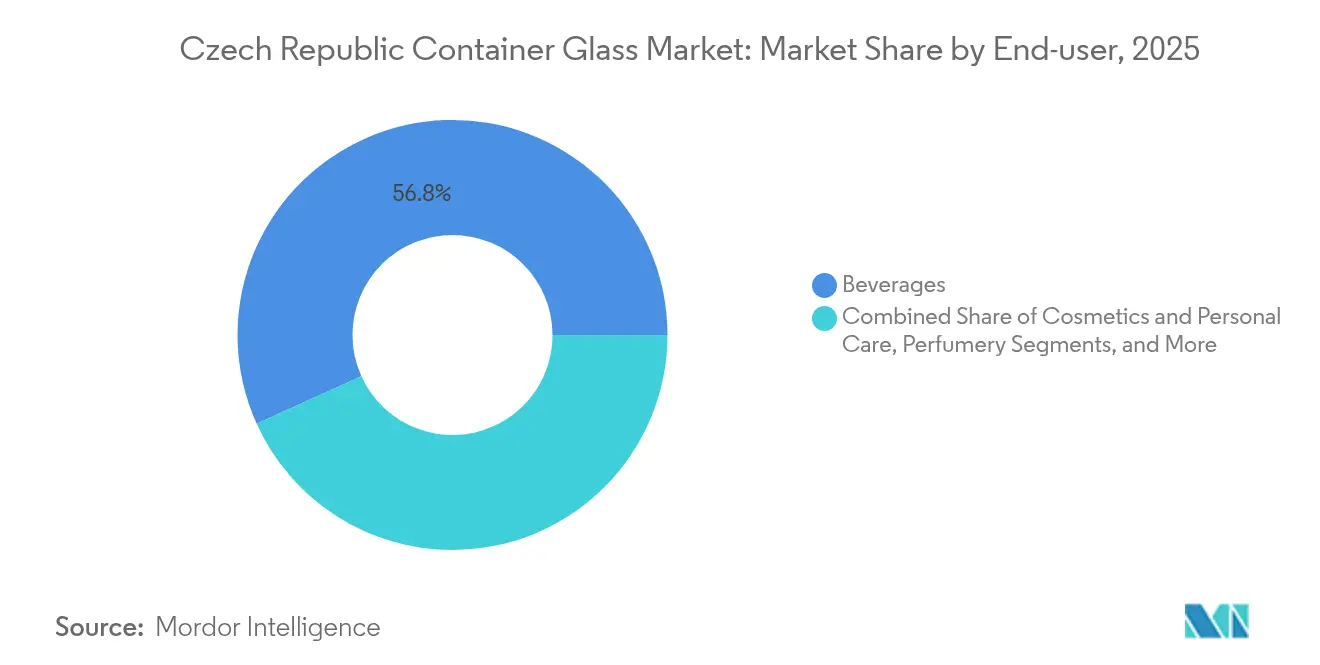
- Nach Endverbraucher entfielen im Jahr 2025 56,77 % des Marktanteils am tschechischen Behälterglas-Markt auf den Getränkebereich.
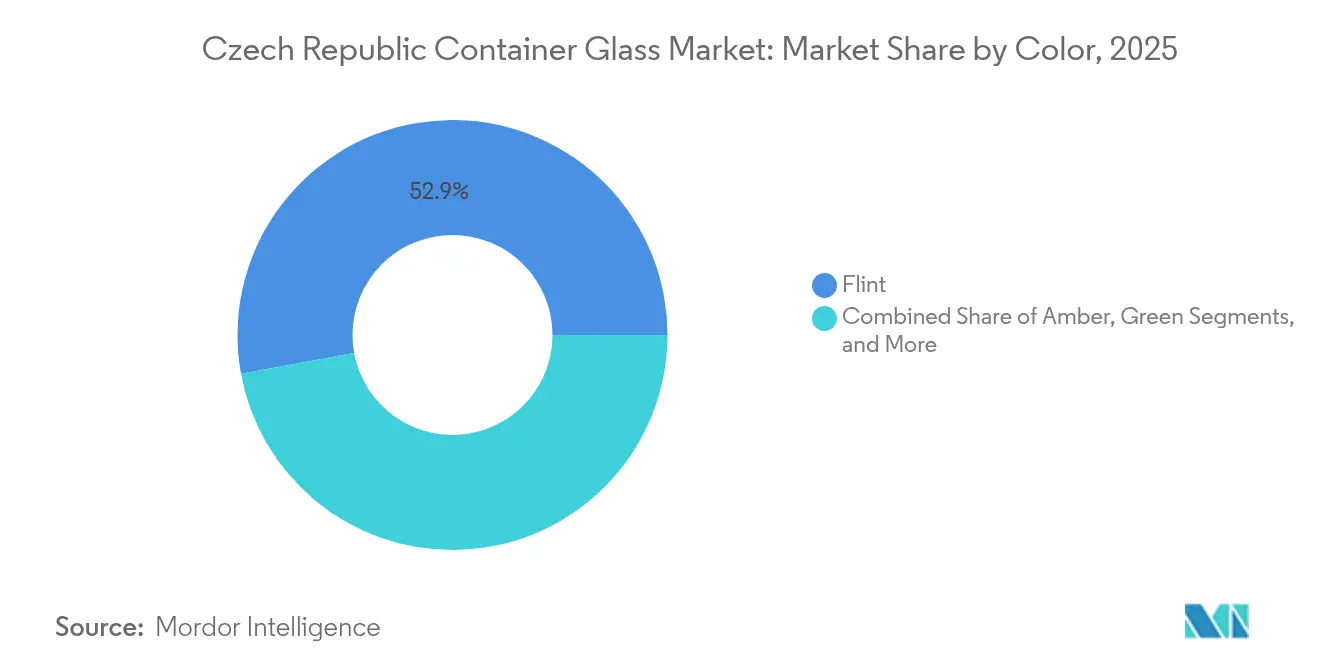
- Nach Farbe wird die Marktgröße des tschechischen Behälterglas-Marktes für das Bernsteinsegment voraussichtlich mit einem CAGR von 2,92 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum tschechischen Behälterglas-Markt
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach umweltfreundlichen Verpackungen steigt rasch | +0.8% | Global, mit starkem regulatorischem Impuls der EU | Mittelfristig (2–4 Jahre) |
| Premiummarken bevorzugen Glas gegenüber Kunststoff | +0.6% | Tschechische Republik, Mitteleuropa | Kurzfristig (≤ 2 Jahre) |
| Unterstützende staatliche Verpackungsvorschriften helfen | +0.4% | National, EU-weiter Einfluss | Langfristig (≥ 4 Jahre) |
| Starke Getränkeindustrie fördert Glasnachfrage | +0.5% | Tschechische Republik, regionale Exportmärkte | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusste Verbraucher wählen sichereres Glas | +0.3% | Global, zunächst städtische Zentren | Mittelfristig (2–4 Jahre) |
| Individuelle Designs steigern die Regalattraktivität der Marken | +0.2% | Tschechische Republik, Premiumsegmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach umweltfreundlichen Verpackungen steigt rasch
EU-Kreislaufwirtschaftsrichtlinien, die Einwegkunststoffe bis 2030 verbieten, veranlassen tschechische Markeninhaber, in Lebensmittel- und Würzsaucenlinien auf Glas umzusteigen, wobei Hersteller wie ADPACK ihre Produktion ausweiten. Kommunale Abfallprüfungen zeigen, dass die Glassammelkosten bei 2.018 CZK (97,50 USD) pro Tonne liegen, verglichen mit 9.422 CZK (455,20 USD) für Kunststoffe, was wirtschaftliche Anreize für lokale Behörden verstärkt. Die Glasmaterialrecyclingquote von 97,5 % in der Tschechischen Republik unterstreicht die Infrastrukturbereitschaft, und landesweite Kampagnen für plastikarme Einzelhandelsregale drängen Einzelhändler zu wiederbefüllbaren oder wiederverwendbaren Glasformaten. Getränkeabfüller betreiben nun Mehrweg-Glasflaschenlinien, um die Vorteile des Pfandkreislaufs zu nutzen, und Winzerkooperativen haben begonnen, Flaschenrückgaben über regionale Knotenpunkte zu bündeln, um Logistikkosten zu senken. Mit dem Inkrafttreten des DRS im Jahr 2027 ist Glas darauf vorbereitet, seine Position als das kreislauffähigste Hartverpackungsmedium im Markt zu behalten.
Premiummarken bevorzugen Glas gegenüber Kunststoff
Steigende verfügbare Einkommen – die Durchschnittslöhne wuchsen im ersten Quartal 2025 um 6,7 % im Jahresvergleich – ermöglichen es tschechischen Käufern, Aufpreise für hochwertig in Glas verpackte Waren zu zahlen.[2]Tschechisches Statistikamt, "Vývoj ekonomiky České republiky – 1. čtvrtletí 2025," csu.gov.cz Craft-Brauereien nutzen maßgeschneiderte Flaschenformen und tieffarbige Weißglasvarianten, um Authentizität zu signalisieren, während Kosmetikmarken wie Dermacol auf schwere Bodenflacons setzen, um Qualität in Exportmärkten zu vermitteln. Handelsdaten zeigen, dass Premiumumlagen in 330-ml- und 500-ml-Bierflaschen Regalanteile gewinnen, auch wenn Mainstream-Marken leichtere PET- oder Dosenoptionen testen. Der Außer-Haus-Konsum verstärkt die Glaspositionierung zusätzlich, da Bars Mehrwegflaschen-Programme als Nachhaltigkeitsmerkmal hervorheben. Insgesamt ermutigen diese Produktaufwertungsdynamiken Hersteller, in gravierte Formen, farbige Fritten und flexible Kurzserienlinien zu investieren, die höhere Margen erzielen.
Unterstützende staatliche Verpackungsvorschriften helfen
Die Übernahme der EU-Verordnung über Verpackungen und Verpackungsabfälle durch Prag beinhaltet verbindliche Ziele für den Recyclatanteil und ökomodulierte Gebühren, die unendlich recycelbare Substrate begünstigen. Die chemische Inertheit und unbegrenzte Recycelbarkeit von Glas qualifizieren es für niedrigere Ökogebühren-Stufen und verschaffen Abfüllern messbare Einstandskostenvorteile gegenüber Neu-PET. Der Nationale Wiederaufbauplan stellt Mittel für die Ofenelektrifizierung und Abwärmenutzung bereit, sodass bestehende Werke Emissionsgutschriften geltend machen können und gleichzeitig ihre Energiekosten senken. Diese politischen Instrumente verstärken einen positiven Kreislauf, in dem höhere Recyclingquoten eine stabile Scherbenversorgung sichern und Hersteller Energieeinsparungen durch niedrigere Schmelztemperaturen monetarisieren.
Starke Getränkeindustrie fördert Glasnachfrage
Die Tschechische Republik hat im Jahr 2024 ihren Titel als Europas größter Pro-Kopf-Bierkonsument behalten und Bier im Wert von 385,3 Mio. USD exportiert, was einem Anstieg von 16,48 % im Jahresvergleich entspricht, während inländische Brauer zusätzliche Glasabfülllinien für Premium-Lagerbiere in Betrieb genommen haben. Weinvolumina bleiben geringer, steigen jedoch, da Winzer einen geschützten Bezeichnungsstatus anstreben, der glasflaschenspezifische Herkunftsnachweise begünstigt. Spirituosenbrenner, beflügelt durch die Cocktailbar-Kultur, spezifizieren zunehmend gravierte Weißglas- oder mattschwarze Flaschen, um sich in Back-Bar-Präsentationen abzuheben. Die Stabilität der Getränkenachfrage in wirtschaftlichen Abschwungphasen sowie das Exportwachstum in Nicht-EU-Märkte im asiatisch-pazifischen Raum sichern die Grundlastauslastung tschechischer Glaswerke.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kunststoff und Metall konkurrieren mit Glas | -0.7% | Global, kostensensible Segmente | Mittelfristig (2–4 Jahre) |
| Zerbrechlichkeit erhöht Transport- und Handhabungskosten | -0.4% | Tschechische Republik, Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Energiekosten begrenzen neue Marktteilnehmer | -0.5% | Tschechische Republik, Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Recyclinginfrastruktur bedarf weiterer Verbesserung | -0.2% | Regional, hauptsächlich ländliche Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kunststoff und Metall konkurrieren mit Glas
Aluminiumdosen bieten 360-Grad-Dekoration, schnelle Kühlung und europäische Recyclingquoten von 76 %, was kostenbewusste Verbraucher anspricht und Marktanteile gewinnt.[3]Ardagh Metal Packaging, "Annual and Transition Report 20-F," ardaghmetalpackaging.com Die Einführung von 330-ml- und 500-ml-Dosengrößen durch Promet SK bedient direkt Craft-Brauer, die bisher ausschließlich auf Glas setzten. PET bleibt im Bereich preisgünstiger Saucen und trinkfertiger Tees attraktiv, wo das geringe Flaschenlicht die Frachtkosten erheblich senkt. Da mehrere Multipack-Getränkeformate zu Slim-Dosen migrieren, müssen Glashersteller durch Gewichtsreduzierung, den Einsatz von Nukleationstechnologien zur Festigkeitssteigerung und die Förderung von Mehrwegkreisläufen gegensteuern.
Hohe Energiekosten begrenzen neue Marktteilnehmer
Die Stromspot-Preise sanken im Dezember 2024 auf 0,17 EUR/kWh, liegen jedoch noch immer dreimal so hoch wie die Durchschnittswerte vor 2020 und zementieren hohe Schmelzkosten für Kalk-Natron-Glas. Die Anhebung der tschechischen Körperschaftsteuer auf 21 % im Jahr 2024 engt die Margen weiter ein, und Terminkontrakte berücksichtigen schrittweise Dekarbonisierungsabgaben für Gasnetze. Während etablierte Betreiber EU-Dekarbonisierungszuschüsse für sauerstoffbefeuerte Öfen und Photovoltaikanlagen in Anspruch nehmen, sehen sich Neuinvestoren mit Kapitalaufwendungen konfrontiert, die regionale Renditerichtwerte übersteigen. Die daraus resultierenden Markteintrittsbarrieren bewahren das heutige Herstellergefüge, verlangsamen jedoch Kapazitätserweiterungen und dämpfen dadurch angebotsseitige Reaktionen auf Nachfragespitzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränkestabilität und ein beschleunigter Aufschwung im Kosmetikbereich
Das Getränkesegment hielt im Jahr 2025 56,77 % der Volumina und stützt ein prognostiziertes Wachstum von 1,74 %, da die Marktgröße des tschechischen Behälterglas-Marktes allein für Bier im Zuge steigender Exportaufträge zunimmt. Robuste Volumina aus der Lagerbierabfüllung puffern konjunkturelle Schwankungen ab, und der Marktanteil des tschechischen Behälterglas-Marktes für Getränkeformate bleibt bis 2031 deutlich über 50 %. Weinabfüller erzielen schrittweise Zuwächse durch terroir-getriebenes Marketing, das eine klare Herkunftsangabe erfordert, während Spirituosen auf schwerere Flaschen und Prägungen setzen, um in Duty-free-Kanälen Premiumsignale auszusenden.
Kosmetik und Körperpflege, mit einem CAGR von 2,58 % wachsend, bringen durch Glasdropper, Tiegel und luftfreie Pumpen neue Dynamik. Lokale Marken nutzen Glas, um Clean-Beauty-Versprechen zu unterstreichen, und paneuropäische E-Commerce-Kanäle erweitern die adressierbare Zielgruppe. Da Verbraucher zunehmend auf nachfüllbare Parfümflakons umsteigen, ziehen Spezialflakons mit Gewinden Auftragsabfüller an und schärfen die Volumenzuwächse. Lebensmittelverpackungen und Spezialkonserven bedienen gleichmäßige Nischenaufträge, unterstützt durch Hofmarmeladen- und Honighandwerker, die auf Glas für Authentizität und verlängerte Haltbarkeit setzen. Die Pharmanutzung, wenn auch geringer, sichert zweistelliges Wachstum bei Injektionsfläschchen und Typ-II-Flaschen, da Arzneimittelhersteller tschechische Linien für EU-Programme zum Ersatz von Edelstahl-Ampullen qualifizieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Farbe: Vielseitigkeit von Weißglas dominiert, während Bernstein zunimmt
Weißglas dominierte im Jahr 2025 mit 52,88 % der Lieferungen und wird seine führende Position voraussichtlich behalten, da es universell für Bier-, Spirituosen- und Würzsoßenregale geeignet ist. Premium-Lagerbiere bewerben die kristallklare Ästhetik, um die Produktfarbe zu präsentieren, und Kosmetikmarken investieren in UV-Schutz-Additive, um Lichtschäden zu reduzieren, ohne die Transparenz zu opfern. Folglich wird die Marktgröße des tschechischen Behälterglas-Marktes, die mit Weißglasformulierungen verbunden ist, der zentrale Umsatztreiber für die meisten Werke bleiben.
Bernsteinglas steuert auf einen CAGR von 2,92 % zu, angetrieben durch den Bedarf der Pharmaindustrie an UV-blockierenden Behältern und Craft-Brauer, die einen handwerklichen Look suchen. Pharmaexporte steigen um 10,2 % jährlich und verankern eine vorhersehbare Bernsteinnachfrage, während die Übernahme von Retro-Stubby-Flaschen durch Brauer zusätzliche Farbproduktionsläufe stimuliert. Kleiner, aber dennoch relevant, hält Grünglas eine Präsenz in regionalen Weinlinien, während Blau- und Schwarzspezialfarbtöne auf limitierte Kosmetika-Editionen, ätherische Öle und Liköre abzielen, die höhere Durchschnittsverkaufspreise erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der tschechische Behälterglas-Markt ist tief in Mitteleuropas Verpackungsnetzwerk integriert und exportiert Weißglasflaschen und Weithalsgläser über kosteneffiziente Landwege nach Deutschland, in die Slowakei und nach Österreich. Im Jahr 2024 generierten Exporte allein in die Vereinigten Staaten 64,12 Mio. USD und unterstreichen die Reichweite über den EU-Binnenmarkt hinaus. Die Optimierung des inländischen Volumens dreht sich um zwei Industriecluster, Mähren im Osten und Böhmen im Westen, wo Hersteller von der gemeinsamen Lage mit Scherbenverarbeitern und Ingenieurdienstleistern profitieren.
Der Wettbewerb aus westeuropäischen Werken nimmt zu, da das belgische Werk von Ciner Glass im Wert von 504 Mio. EUR (569,5 Mio. USD) im Jahr 2026 in Betrieb geht und 1.300 Tonnen pro Tag zum regionalen Angebot hinzufügt. Dennoch behalten tschechische Hersteller Frachtlastenvorteile bei der Belieferung Mittel- und Osteuropas, und vergleichsweise niedrigere Arbeitskosten moderieren die Gesamtlieferkosten. Staatliche Prognosen sehen das BIP-Wachstum im Jahr 2025 auf 2,7 % beschleunigen und bis 2028 stabil bleiben, was die inländische Nachfrage in den Bereichen Lebensmittel, Getränke und Pharma ankurbelt.
Grenzüberschreitende Unternehmensaktivitäten signalisieren eine fortlaufende Konsolidierung: Der Verkauf polnischer Glasanlagen durch CANPACK an BA Glass im April 2024 und die geplante Fusion mit Giorgi International weisen auf skalengetriebene Strategien hin. Solche Transaktionen können Flaschenströme umlenken und tschechische Werke dazu zwingen, Logistikpartnerschaften zu straffen. Das bevorstehende tschechische Pfandsystem von 4 CZK (0,19 USD) pro Einheit könnte multinationale Getränkeabfüller dazu veranlassen, Verpackungsformate über Märkte hinweg zu harmonisieren, und damit die regionalen Nachfragemuster für Einweg- und Mehrwegglas zu verändern.
Regulatorisches Umfeld
Behälterglas, das auf dem tschechischen Markt in Verkehr gebracht wird, unterliegt dem Gesetz Nr. 477/2001 Coll. über Verpackungen. Das Gesetz legt Compliance-Pflichten für Verpackungsmaterialien fest, einschließlich Grenzwerten wie für Schwermetalle, und verlangt eine Berichterstattung im Zusammenhang mit in Verkehr gebrachten Verpackungen und deren Verwertung. Die Aufsicht und Umsetzung liegen hauptsächlich beim Umweltministerium, zusammen mit dem Ministerium für Industrie und Handel, das die nationalen Vorschriften an die EU-Verpackungsanforderungen anpasst, die eco-modulierte Gebührenstrukturen und Recyclingleistungserwartungen prägen.
Für Glasprodukte außerhalb des Mainstream-Verpackungsbereichs können separate Vorschriften gelten, darunter die Verordnung/Richtlinie Nr. 379/2000 Coll. über Kennzeichnung und Bedingungen für die Nomenklatur und Etikettierung von Kristallglas. In der Praxis stärken diese Rahmenwerke die im Land bereits vorhandenen Anwendungsfälle für hohe Rückgabequoten und Recyclingglasnutzung, während Verpackungscompliance und Berichterstattung die Produzentenverantwortung und die Teilnahme am Sammelsystem für den Marktzugang von Behälterglaslieferanten und Markeninhabern zentral halten.
Wertschöpfungskettenanalyse
Die tschechische Behälterglas-Wertschöpfungskette beginnt mit vorgelagerten Inputs wie Quarzsand, Soda, Kalkstein und Altglas (Cullet), gefolgt von energieintensivem Schmelzen und Formen in heimischen Glaswerken. Die lokale Produktionskapazität wird von Herstellern wie O-I Manufacturing Czech Republic (mit Werken in Nové Sedlo und Dubi genannt) und SKLÁRNY MORAVIA (Werk in Usobrno) getragen, die Flaschen und Gläser für Getränke-, Lebensmittel- und Spezialanwendungen liefern. Diese Hersteller koordinieren sich zudem mit Formherstellern, Ofen-Servicedienstleistern und Anbietern von Linienautomatisierung, die Ausbeute, Umrüstgeschwindigkeit und Gewichtsreduzierung beeinflussen.
Nachgelagert fügen Verarbeiter und Anbieter von Verpackungslösungen Verschlüsse, Versiegelungssysteme, Dekoration und Verpackungsdienste hinzu, bevor die Produkte Markeninhaber und Abfüller (Brauereien, Weingüter, Spirituosenhersteller, Lebensmittelverarbeiter, Kosmetik- und Pharmaverpacker) für Einzelhandels- und HoReCa-Kanäle erreichen. Dienstleister wie die ADPACK group ergänzen die Kette mit Kompetenzen in Verpackungsentwicklung und Dekoration/Verschlusstechnik, während Branchenverbände wie die Asociace sklarskeho a keramickeho prumyslu CR die Koordination und Vertretung unterstützen. Reverse-Logistik und Recycling schließen den Kreislauf durch kommunale Sammlung und Scherbenaufbereitung, wobei eine hohe Glasrückgewinnungsleistung die Verfügbarkeit von Altglas und die Optimierung der Ofenchargen unterstützt.
Wettbewerbslandschaft
Der tschechische Behälterglas-Markt besteht aus einer mäßigen Konzentration etablierter Hersteller: Vetropack Moravia Glass, Stoelzle Union und O-I Czech Republic versorgen gemeinsam den Großteil der inländischen Nachfrage, während kleinere Unternehmen wie ADPACK und Galapack agile Nischenaufträge bedienen. Das Grundkapital von Vetropack in Höhe von 800 Mio. CZK finanziert Ofenaufrüstungen und Gewichtsreduzierungs-F&E mit dem Ziel, das Glas pro Flasche zu reduzieren, ohne die mechanische Festigkeit zu beeinträchtigen. Stoelzle Union setzt auf individuelle Prägungen und kurze Produktionsläufe, um Premiumspirituosenverträge zu sichern, während O-I seine globale Designbibliothek für regionale Markenerweiterungen nutzt.
Der strategische Schwerpunkt liegt auf Energie- und Emissionsreduzierungen. Unternehmen investieren in Oxybrennstoff-Ofennachrüstungen, Chargenvorwärmer und hohe Recyclatscherbenanteile, um den Kilowattstundenverbrauch pro Tonne zu senken. Die IS-Maschinensteuerungen von Sklostroj Turnov ermöglichen automatische Kolbenglasmengeanpassungen, reduzieren Fehlerquoten und erleichtern Formwechsel. Gleichzeitig sichern Kapazitätserweiterungen für Bernstein- und Pharmaqualiätsglas Margen in Segmenten, die weniger anfällig für Metall- und Kunststoffsubstitution sind.
Wettbewerbsdruck entsteht auch durch Substitutionsverpackungslieferanten. Der Umsatz von Ardagh Metal Packaging im Jahr 2024 von 4,908 Mrd. USD verdeutlicht die Größenordnung der Dosenhersteller, die um Getränkekonten konkurrieren. Glashersteller kooperieren daher mit Brauern und Kosmetikunternehmen, um Storytelling rund um Tradition und Recycelbarkeit zu entwickeln und trotz höherem Taragewicht Markentreue zu sichern.
Marktführer in der tschechischen Behälterglas-Industrie
SKLÁRNY MORAVIA, a.s.
OI Czech Republic as
ADPACK group, s.r.o.
Vetropack Moravia Glass, a. s.
Stoelzle Union s.r.o
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum für Lieferanten liegt in Premium- und Spezialformaten, die Anpassung, kurze Läufe und differenzierte Dekoration erfordern, wo heimische Fähigkeiten sichtbar sind. SKLÁRNY MORAVIA hebt maßgeschneiderte Flaschen und Gläser für Spirituosen, Lebensmittel und Apotheken hervor, einschließlich einzigartiger Formen, die in Serien ab 10.000 Einheiten produziert werden. Diese Produktionsweise passt zu Craft-Getränken, limitierten Spirituosenauflagen und Nischen-Lebensmittelkonserven, die Regalwirkung über Stückkostenminimierung stellen. Angrenzende Verpackungsdienstleistungen schaffen ebenfalls Bündelungsmöglichkeiten, wobei sich die ADPACK group um umfassende Verpackungsentwicklung und Verschlussdekoration für europäische und globale Exportkanäle positioniert, was die Komplexität für Glaslieferanten und Abfüller, die an Premium-SKUs arbeiten, reduzieren kann.
Betriebseffizienz und die Umsetzung von Recyclinganteilen bleiben ein weiterer Chancenbereich, da Energiekosten die Ofenwirtschaftlichkeit im Fokus halten und Markeninhaber messbare Kreislaufwirtschaft anstreben. Der Standort von O-I Manufacturing Czech Republic in Nové Sedlo und Dubi sowie der Präzedenzfall größerer Investitionen wie die Ofenrekonstruktion für 40 Millionen EUR in Nové Sedlo unterstützen einen Weg zu höherer Qualität und stabilerer Produktion. Dies schafft zudem Raum, um scherbenreiche Rezepturen und Gewichtsreduktionsprogramme zu optimieren. Angesichts des für 2027 geplanten nationalen Pfandrücknahmesystems und der bereits bestehenden hohen Recyclingleistung bei Glasverpackungen im Land sind Lieferanten, die rückgabefähige Designs, konsistente scherbenbasierte Farbqualität (insbesondere Weißglas und Amber) und dekorationsfertige Oberflächen liefern können, gut positioniert, um zusätzliche Nachfrage aus Getränke- und Premium-Körperpflegeanwendungen zu erschließen, die sich hin zu kreislauforientierten Verpackungskonzepten bewegen.
Aktuelle Branchenentwicklungen
- Juli 2026: SKLÁRNY MORAVIA a.s. begann mit einer umfassenden Generalüberholung ihres Hauptschmelzofens, einschließlich Abriss der Feuerfestauskleidung und Installation neuer Schmelzstrukturen zur Verbesserung der technischen Stabilität. Das Projekt strafft die Produktionspläne, stärkt aber die langfristige Zuverlässigkeit für Premium-Glasprodukte.
- Juni 2026: Sklostroj Turnov CZ – Das Unternehmen schloss Produkttests ab und kündigte die Markteinführung seines neuen elektronischen Pusher-Steuerungssystems für Behälterglas-Produktionslinien an. Das Upgrade verspricht eine präzisere Kontrolle des Glastropfengewichts und eine verbesserte Linieneffizienz.
- Juni 2026: AGC Glass Europe und Saint-Gobain Glass – Die Unternehmen feierten ein Jahr erfolgreichen kontinuierlichen Betriebs ihres Hybrid-Glasschmelzofens im Werk Barevka in Teplice, der eine Reduzierung des fossilen Brennstoffverbrauchs um 66 Prozent zeigte. Die anhaltende Energieeffizienz unterstützt niedrigere Betriebskosten und einen geringeren CO2-Fußabdruck im regionalen Glassektor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Behälterglas, das in der Tschechischen Republik für Verpackungszwecke produziert und konsumiert wird, hauptsächlich Glasflaschen und -gläser, die von Kunden aus den Bereichen Getränke, Lebensmittel, Körperpflege und Pharma verwendet werden. Die Marktgröße wird in Volumeneinheiten (Kilotonnen) ausgedrückt, um die tatsächliche Produktions- und Verbrauchsentwicklung widerzuspiegeln.
Ausschlüsse vom Umfang: Flachglas, Fiberglas, Laborglaswaren und andere Nicht-Behälterglasprodukte sind in diesem Markt nicht enthalten.
Übersicht der Segmentierung
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Getränke (CSD)
- Milchproduktbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholisch
- Lebensmittel (Marmeladen, Gelees, Konfitüren, Honig, Würste und Würzsaucen, Öl, Essiggemüse)
- Kosmetik und Körperpflege
- Pharmazeutika (ausgenommen Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weißglas
- Andere Farben
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wird verwendet, um die Struktur des Modells aufzubauen und es in beobachtbaren Verpackungs- und Fertigungssignalen in der Tschechischen Republik zu verankern. Wir haben öffentliche Statistiken und politische Indikatoren überprüft, die Nachfrage und Angebot bei Glasverpackungen beeinflussen, wie Eurostat-Fertigungs- und Handelsreihen, Industrieproduktionstabellen des Tschechischen Statistischen Amts und Umweltberichte des Umweltministeriums.
Um die Annahmen realistisch zu halten, haben wir uns auch auf Quellen wie die Verpackungs- und Abfallpolitikseiten der Europäischen Kommission, FEVE-Publikationen zu Behälterglas und Recycling sowie UN Comtrade für richtungsweisende Handelsprüfungen bezogen, wo relevant. Daneben halfen Geschäftsberichte, Investorenpräsentationen und glaubwürdige Presseinterviews, Kapazitätsänderungen, Zeitpläne für Ofenumbauten und Verschiebungen im Produktmix zu verifizieren, und bezahlte Abonnements für Unternehmensfinanzdaten und Patentdatenbanken wurden gezielt eingesetzt, um Lücken bei Anlagen und Technologie-Upgrades zu schließen. Die aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und zusätzliche öffentliche Referenzen wurden ebenfalls zur Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Feldarbeit umfasst Verpackungshersteller, Käufer von Getränken und Lebensmitteln, Nutzer aus der Pharmaindustrie, Distributoren, Recyclingunternehmen und Branchenspezialisten, die in der Tschechischen Republik tätig sind. Interviews und Umfragen klären die Nachfrage nach Behältern, die durchschnittlichen Verkaufspreise, die Einkaufsmuster und die Recyclingströme, während sie auch helfen, Sekundärdaten abzugleichen, die nicht mit den gemeldeten Marktbedingungen übereinstimmen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 18% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 29% |
| Kleinere Akteure: 25% | Manager: 53% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einer Top-Down-Rekonstruktion des Behälterglasvolumens, indem tschechische Verpackungsnachfragesignale mit Produktions- und Handelsströmen verknüpft und diese anschließend in Kilotonnen für die relevanten Behälterformate übersetzt werden. Wo die öffentliche Reihe nicht vollständig spezifisch ist, wird das Modell mithilfe selektiver Bottom-up-Prüfungen korrigiert, etwa Stichproben der Produzentenkapazität und -auslastung, typischer Ausbeuteverlustannahmen und Kanalprüfungen zur wichtigsten Endverbrauchsnachfrage.
Zu den im Modell verwendeten Inputs gehören Getränkeabfüllvolumina und die Richtung des Verpackungsmixes, Scherbenanteil und Sammelleistung (da dies die Produktionswirtschaftlichkeit und Ausstoßstabilität beeinflusst), Zeitpläne für Ofenumbau und -neustart, Import- und Exportrichtung für Flaschen und Gläser sowie Gewichtsreduktionstrends, die Tonnagen senken können, selbst wenn die Anzahl der Behälter stabil ist. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch multivariate Regression, wobei die wichtigsten Treiber mit Verbrauchsindikatoren und Betriebseinschränkungen verknüpft und anschließend anhand der Erwartungen der Befragten zu Umbauzyklen und Kundenkonversionen verfeinert werden. Fehlt ein Bottom-up-Datenpunkt für einen kleineren Nachfragebereich, überbrücken wir dies mithilfe von Proxy-Verhältnissen aus vergleichbaren Endanwendungen und überprüfen die Gesamtsummen anschließend erneut gegen den gesamten Nachfragepool.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen auf realen Signalen nachvollziehbar bleiben. Wir vergleichen modellierte Kilotonnen mit unabhängigen Indikatoren wie berichteter Recyclingleistung, Handelsbilanzrichtung und bekannten Werksstillständen und untersuchen dann jede starke Abweichung vor der Freigabe.
Eine zweite Analystenprüfung wird durchgeführt, um Annahmen, Einheitsumrechnungen und jeden Schritt, in dem ein Proxy angewendet wurde, erneut zu überprüfen, und erneute Kontaktaufnahmen werden ausgelöst, wenn sich wichtige Inputs wie der Umbauzeitplan oder die Endverbrauchsnachfrage wesentlich ändern. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Behälterglas in der Tschechischen Republik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können sich unterscheiden, selbst wenn das Thema identisch erscheint, da die Maßeinheit, die einbezogene Produktpalette und die Behandlung von Importen und Exporten zwischen den Quellen nicht konsistent sind. Unterschiede zeigen sich auch, wenn ein Herausgeber Umsatzproxys verwendet, während ein anderer sich an Produktions- und Verbrauchssignale hält, und diese Entscheidungen können die endgültige Zahl verändern.
Die Hauptlücke entsteht durch Quellen, die die gesamte Glasverpackung mit reinem Behälterglas vermischen, während Mordor Intelligence den Umfang auf Behälterglasvolumina der Tschechischen Republik (Kilotonnen) beschränkt und keine angrenzenden Glasprodukte wie Flachglas oder Fiberglas hinzufügt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 298,77 Mio. USD (2025) | |
| Branchenverband A | 320,00 Mio. USD (2025) | Aggregiert häufig breitere Glasverpackungsaktivitäten und kann eine klare Trennung zwischen im Inland verwendeten Flaschen und Gläsern und exportbezogener Produktion verfehlen, was die scheinbare Marktgröße erhöhen kann. |
| Fachzeitschrift B | 270,00 Mio. USD (2025) | Kann konservative Auslastungs- und Gewichtsreduktionsannahmen anwenden, ohne konsistente Abgleiche mit Ofenumbauplänen und Stillstandzeiten, was die Tonnage in stabilen Betriebsjahren unterschätzen kann. |
Insgesamt lässt sich die Spanne größtenteils durch Kategorieeinschlüsse und die jahresweise Behandlung der Auslastungsraten erklären. Durch die Rückbindung der Gesamtsumme an Produktion, Handelsrichtung und Umbauzyklus-Validierung bleibt die endgültige Sichtweise transparent und für Entscheidungsfindungen wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der tschechische Behälterglas-Markt zwischen 2026 und 2031 voraussichtlich wachsen?
Das Volumen wird voraussichtlich von 304,48 Kilotonnen auf 334,68 Kilotonnen bei einem CAGR von 1,91 % steigen.
Welche Endverbraucherkategorie trägt am meisten zur Glasnachfrage bei?
Getränke machen 56,77 % der Lieferungen im Jahr 2025 aus, gestützt durch starke Bier- und wachsende Weinvolumina.
Warum gewinnt Bernsteinglas an Popularität?
Hersteller von Pharmazeutika und Craft-Getränken schätzen den UV-Schutz von Bernsteinglas und treiben damit einen CAGR von 2,92 % für das Farbsegment an.
Welche bevorstehende Regelung könnte die Übernahme von Glasverpackungen fördern?
Das für 2027 geplante Pfandsystem und die laufende schrittweise Abschaffung von Einwegkunststoffen begünstigen beide wiederverwendbares oder recycelbares Glas.
Wie beeinflussen Energiekosten die Produktionsstrategien?
Hohe Strompreise veranlassen etablierte Betreiber, Öfen mit Oxybrennstoff- oder Elektroschmelztechnologie nachzurüsten, um den Kilowattstundenverbrauch pro Tonne zu reduzieren.
Welche neue Kapazitätserweiterung wird das regionale Angebot beeinflussen?
Das belgische Werk von Ciner Glass mit 1.300 Tonnen pro Tag, das für das zweite Quartal 2026 geplant ist, wird den Wettbewerb in West- und Mitteleuropa verstärken.
Seite zuletzt aktualisiert am:



