
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
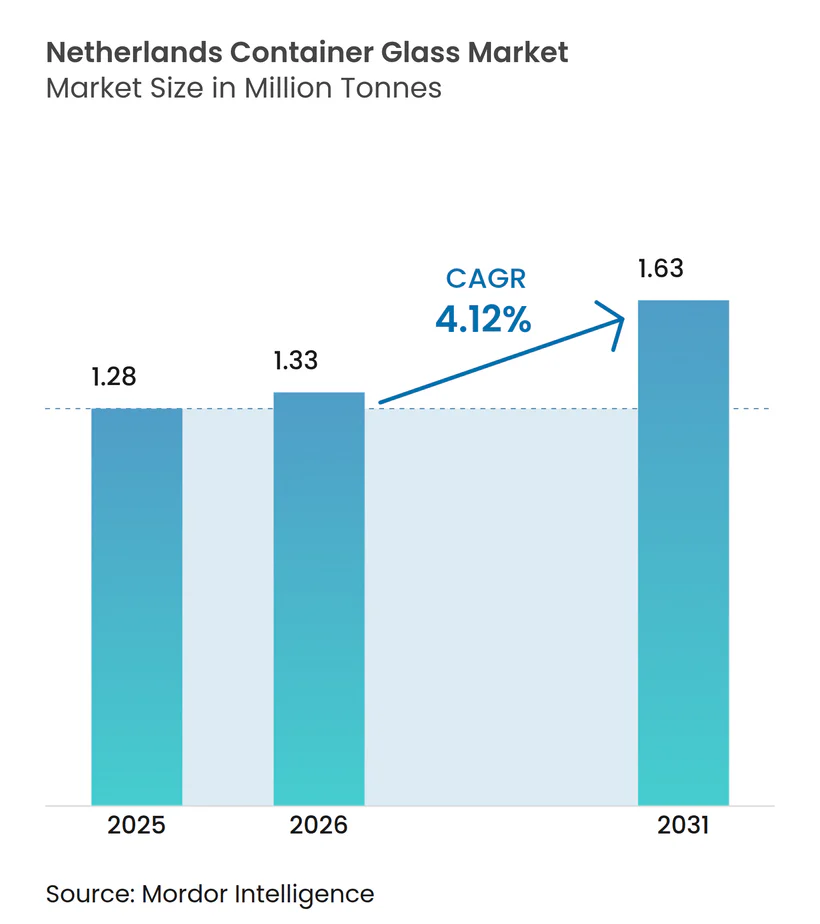
| Marktgröße im Basisjahr (2025) | 1.28 Millionen Tonnen |
| Marktvolumen (2026) | 1.33 Millionen Tonnen |
| Marktvolumen (2031) | 1.63 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.12 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Niederländischen Behälterglasmarktes durch Mordor Intelligence
Die Größe des Niederländischen Behälterglasmarktes wurde im Jahr 2025 auf 1,28 Millionen Tonnen geschätzt und wird voraussichtlich von 1,33 Millionen Tonnen im Jahr 2026 auf 1,63 Millionen Tonnen bis 2031 wachsen, bei einem CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Die steigende Nachfrage nach kohlenstoffarmer Verpackung von Getränke-, Kosmetik- und Pharmaunternehmen sowie die gut ausgebaute Recyclinginfrastruktur des Landes stützen eine stetige Volumenausweitung. Der Inlandskonsum profitiert von der Premiumisierung bei Bier, handwerklich hergestellten Getränken und Luxus-Körperpflegeprodukten, während exportorientierte Abfüller die erstklassigen Logistiknetzwerke der Niederlande nutzen, um angrenzende europäische Märkte zu bedienen. Glashersteller profitieren zudem von einem strategischen Vorteil durch regulatorische Rückenwind, da die neue EU-Verordnung über Verpackungen und Verpackungsabfälle unendlich recycelbare Materialien begünstigt. Investitionen in den Energieübergang hin zu Hybrid- oder vollständig elektrischen Schmelzöfen senken schrittweise die Produktionskosten und den CO₂-Fußabdruck und stärken die Wettbewerbsfähigkeit von Glas gegenüber Metall- und Papieralternativen.
Wichtigste Erkenntnisse des Berichts
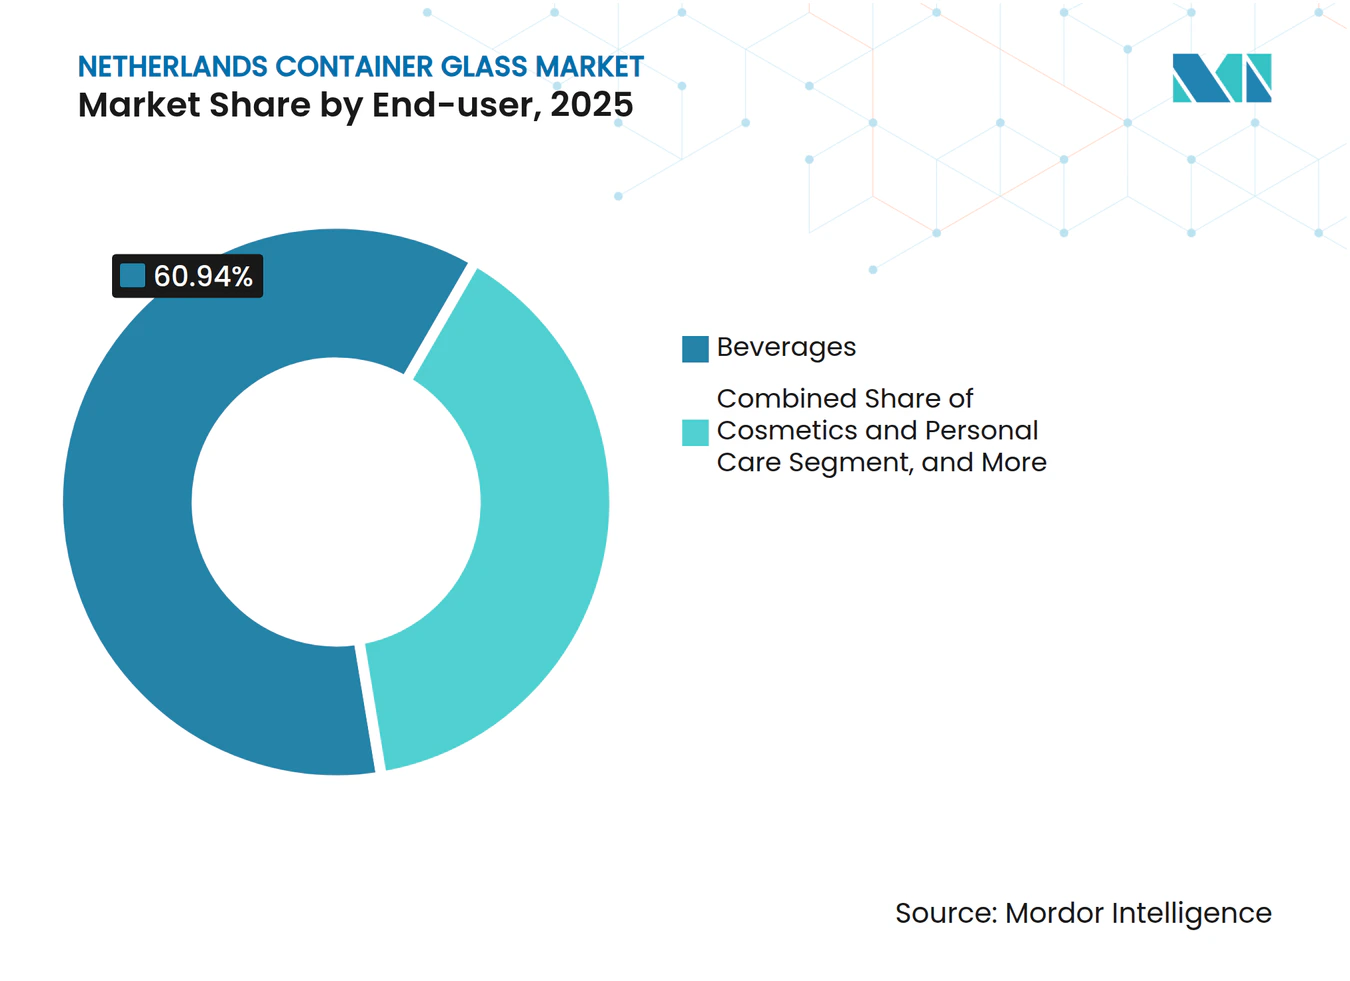
- Nach Endverbraucher entfielen 60,94 % des Marktanteils des Niederländischen Behälterglasmarktes im Jahr 2025 auf Getränke.
- Nach Farbe wird die Größe des Niederländischen Behälterglasmarktes im Segment Bernsteinglas voraussichtlich bis 2031 mit einem CAGR von 5,4 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den Niederländischen Behälterglasmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen Verpackungslösungen | +1.2% | Niederlande und EU-weit | Mittelfristig (2–4 Jahre) |
| Wachstum in der Getränke- und Lebensmittelindustrie | +0.8% | Niederländischer Inlandsmarkt | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte in der Glasherstellung | +0.6% | Niederlande und regionale EU | Langfristig (≥ 4 Jahre) |
| Staatliche Vorschriften zur Förderung des Recyclings | +0.7% | EU-weit mit Umsetzung in den Niederlanden | Mittelfristig (2–4 Jahre) |
| Wachsendes Verbraucherbewusstsein für Umweltauswirkungen | +0.5% | Niederlande und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Expansion der Pharma- und Kosmetikindustrie | +0.9% | Niederlande und Benelux-Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen Verpackungslösungen
Glas bietet unendliche Recyclingfähigkeit, keine chemische Migration und ein hochwertiges Erscheinungsbild, das bei umweltbewussten niederländischen und EU-Verbrauchern Anklang findet. Die EU-Verordnung über Verpackungen und Verpackungsabfälle drängt Marken zu höheren Recyclatanteilen und strengeren Recyclingfähigkeitsschwellen, was Glas gegenüber komplexen Mehrschichtkunststoffen de facto begünstigt.[1] Niederländische Kommunen sammeln bereits 86 % der Glasverpackungen ein, wodurch Scherben bereitgestellt werden, die den Energiebedarf und die Emissionen des Schmelzofens senken. Heineken wies Ende 2024 Mehrwegglaseinlagen in Höhe von 583 Millionen EUR (659 Millionen USD) aus, was das Markenengagement für Kreislauflösungen unterstreicht. Verbraucherbefragungen zeigen, dass 73 % der Europäer Glas als meeresfreundlich betrachten, was Einzelhändler dazu veranlasst, Kunststoffbehälter durch Glasformate zu ersetzen.[2] In ihrer Gesamtheit treiben diese Einstellungen die langfristige Nachfrage im Niederländischen Behälterglasmarkt an.
Wachstum in der Getränke- und Lebensmittelindustrie
In den Niederlanden befinden sich namhafte Brauereien wie Heineken und AB InBev-Franchise-Betriebe sowie ein lebhaftes Craft-Bier-Cluster, das auf markante Flaschendesigns setzt, um die Markenidentität zu stärken. Heinekens Marke Texels verzeichnete 2024 trotz einer insgesamt leicht rückläufigen Biermengenentwicklung ein inländisches Wachstum von 20 % durch Premiumpositionierung. Auf der Logistikseite verarbeiteten die niederländischen Häfen im Jahr 2023 545 Millionen Tonnen Fracht und beschleunigten damit den Durchsatz verpackter Getränke nach Deutschland, Frankreich und Skandinavien. In Weißglas (Flint) abgefüllte Bio-Lebensmittel erzielen in Supermärkten höhere Margen, was das Vertrauen der Verbraucher in die Inertheit des Materials widerspiegelt. E-Commerce-Lebensmittelkanäle fördern das Volumen zusätzlich, da Glas bei entsprechendem Design Pakettransporte mit minimalem Produktverlust übersteht.
Technologische Fortschritte in der Glasherstellung
Hybrid- und vollständig elektrische Schmelzöfen ermöglichen erhebliche CO₂-Reduzierungen und Kosteneinsparungen im Zeitverlauf. Der NextGen-Schmelzofen von Ardagh in Obernkirchen erreicht einen Anteil erneuerbarer Energie von 60 % und senkt die Emissionen je Flasche um 60 %. Der 100 % elektrische Schmelzofen von Verallia in Cognac arbeitet mit 180 Tonnen pro Tag und einer Kohlenstoffreduktion von 60 % und bietet damit eine Vorlage für niederländische Glaswerke, die künftige Nullemissionsanforderungen anstreben.[3] Leichtbau-Durchbrüche, wie die 260-Gramm-75-cl-Flasche von Vidrala, reduzieren den Rohstoffeinsatz und den Kraftstoffverbrauch beim Transport. Das Echovai-Verfahren von Vetropack härtet Flaschen thermisch, sodass sie länger wiederverwendet werden können und dabei 30 % weniger wiegen. Die Einführung dieser Innovationen festigt die Wettbewerbsfähigkeit des Niederländischen Behälterglasmarktes.
Staatliche Vorschriften zur Förderung des Recyclings
EU-weite Ziele erfordern eine 90%ige Erfassung von Glasverpackungen bis 2030, gegenüber dem 2023 erreichten Durchschnitt von 80,8 %. Die niederländischen Behörden erheben bereits herstellerverantwortliche Gebühren, die an die Recyclingfähigkeit geknüpft sind, und senken so die Abgaben auf Monomaterial-Glas, was dessen Kostenvorteil gegenüber Verbundverpackungen stärkt. FEVE, der europäische Verband der Behälterglasindustrie, hat sich zu Netto-Null-Fahrplänen verpflichtet, die mit der niederländischen Klimapolitik übereinstimmen und Investitionssicherheit für die Ofenelektrifizierung und hochscherbenhaltige Formulierungen signalisieren. Das Kennisinstituut Duurzaam Verpakken bestätigt die Lebensmittelsicherheit von Glas und festigt dessen Stellung in nährstoffsensiblen Anwendungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Rohstoffkosten | -0.9% | Niederlande und europäische Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Verpackungsmaterialien | -1.1% | Niederlande und breitere EU-Märkte | Mittelfristig (2–4 Jahre) |
| Energieintensiver Produktionsprozess | -0.7% | Niederlande und europäische Fertigung | Mittelfristig (2–4 Jahre) |
| Strenge Umweltvorschriften | -0.6% | EU-weit mit Schwerpunkt auf Einhaltung in den Niederlanden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoffkosten
Die Glasproduktion ist nach wie vor energieintensiv, wobei das Schmelzen im Ofen für rund 70 % des Fertigungsenergiebedarfs verantwortlich ist. Die EBITDA-Marge von Verallia in Nord- und Osteuropa fiel im Jahr 2024 infolge hoher Gaspreise um 747 Basispunkte auf 20 %. Die chinesischen Spotpreise für Flachglas stiegen Anfang 2025 um 30 % und strahlten auf die europäischen Soda-Asche- und Scherbenmärkte aus. Die Niederlande importierten im Jahr 2022 nur Quarz im Wert von 1,16 Millionen USD, was auf eine Anfälligkeit gegenüber Versorgungsunterbrechungen aus konzentrierten Abbauregionen hindeutet. Terminabsicherungen mildern einen Teil der Volatilität, doch das für Hybridöfen benötigte Kapital konkurriert mit dem Betriebskapitalbedarf und belastet die Bilanzen der Niederländischen Behälterglasindustrie.
Wettbewerb durch alternative Verpackungsmaterialien
Metalldosen, Kartonverpackungen und moderne Folienverbundwerkstoffe dringen in Bereiche vor, die traditionell Glas vorbehalten waren. Ardagh Metal Packaging verzeichnete in Europa im Jahr 2024 ein Versandwachstum von 5 %, da Getränkemarken leichtere Formate anstrebten. O-I Glass schätzt, dass Markeninhaber bei einer Preisdifferenz von 15 % zwischen Glas und Dosen beginnen umzusteigen, mit rascher Migration sobald die Lücke 25 % übersteigt. EU-Gewichtsreduzierungsziele nehmen Papier aus, was die Papierisierung bestimmter Lebensmittellinien beschleunigt. Um ihren Marktanteil zu verteidigen, intensivieren niederländische Hersteller den Leichtbau und entwickeln Mehrwegsysteme, die logistische Kostennachteile gegenüber Einwegbehältern abmildern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher – Getränke verankern die Nachfrage, während Kosmetik das Wachstum beschleunigt
Das Getränkesegment trug im Jahr 2025 60,94 % des Volumens des Niederländischen Behälterglasmarktes bei. Im Inland gebrautes Bier, importierte Spezialitätenweine und exportorientierte Spirituosen absorbieren zusammen den Großteil der Ofenkapazität, und das Segment wird auch 2031 noch weit über die Hälfte der Größe des Niederländischen Behälterglasmarktes ausmachen. Craft-Brauereien legen geprägten oder maßgefertigten Flaschen fest, um ihre Präsenz im Regal zu differenzieren, was den Wert pro Tonne aufrechthält. Internationale Getränkekonzerne schreiben derweil zunehmend einen Mindestscherbengehalt vor oder bestehen auf Mehrwegpoolsystemen, was die Nachfrage nach hochwertigen Weißglas (Flint)-Flaschen stützt.
Kosmetik- und Körperpflegeverpackungen steuern auf einen CAGR von 5,12 % zwischen 2026 und 2031 zu, dem höchsten unter allen Endverbrauchern. Luxus-Hautpflege- und Duftmarkenhersteller bevorzugen dickwandige Weiß- oder farbige Flacons, die Prestige und Nachhaltigkeit signalisieren. SGD Pharma hat kürzlich Gläser mit 20 % post-consumer-Recyclingglas kommerzialisiert, den Energieverbrauch gesenkt und Markeninhabern geholfen, ihre Scope-3-Ziele zu erreichen. Auch Pharmazeutika bieten Aufwärtspotenzial: SCHOTT Pharma weitete die Spritzenkapazität in Mitteleuropa aus, um die Nachfrage nach injizierbaren Biologika zu decken, und lenkte so inkrementelle Aufträge an niederländische Distributoren. Insgesamt stärken premiumorientierte Kategorien die Ertragsstabilität im Niederländischen Behälterglasmarkt.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Farbe – Weißglas (Flint) behält die Führung, während Bernsteinglas an Dynamik gewinnt
Weiß- (Flint-)Flaschen und -Gläser entfielen im Jahr 2025 auf 41,78 % des Marktanteils des Niederländischen Behälterglasmarktes. Transparente Verpackungen ermöglichen es den Käufern, die Produktqualität visuell zu überprüfen, was ein entscheidender Faktor für Bio-Saucen, Craft-Bier und Vitamine ist. Es wird erwartet, dass die Größe des Niederländischen Behälterglasmarktes für Weißglas (Flint)-Verpackungen bis 2031 stetig wächst, da Leichtbau die Transportemissionen senkt, ohne die Klarheit zu beeinträchtigen. Hersteller produzieren inzwischen routinemäßig 0,33-Liter-Bierflaschen unter 190 Gramm, eine Reduzierung von 20 % gegenüber den Designs von 2020.
Bernsteinglas, für das ein CAGR von 5,4 % prognostiziert wird, schützt den Inhalt vor ultravioletter Strahlung und eignet sich damit ideal für lichtempfindliche Spirituosen, Nahrungsergänzungsmittel und biologische Arzneimittel. Pharmazeutische Abfüll- und Endverarbeitungsanlagen in Breda und Den Bosch verlangen zunehmend Bernsteinampullen mit engen Maßtoleranzen. Vista-Flaschen von Verallia, aus 100 % post-consumer-recyceltem Bernsteinscherben hergestellt, zeigen, dass Farbinnovation mit Klimaneutralitätszielen in Einklang gebracht werden kann. Grünglas behauptet seine Nische in kontinentalen Lagerbier- und Weinformaten, die mit Traditionsmarken verbunden sind, während spezielle Blautöne und Metallic-Glanzeffekte bei Ultra-Premium-Gin-Einführungen auftauchen und eine visuelle Einzigartigkeit verleihen, die Preisaufschläge ermöglicht.
Geografieanalyse
Die niederländische Behälterglasproduktion profitiert von der zentralen Lage des Landes innerhalb des europäischen Binnenmarktes. Die Hersteller nutzen kurze Transitzeiten zu deutschen Abfüllern und französischen Kosmetik-Hubs, was die Frachtkosten und CO₂-Emissionen wettbewerbsfähig hält. Nahtlose Autobahn- und Tiefseehafennetze erleichtern den Import von Soda-Asche und den Export von Fertigflaschen und stärken die Logistikführerschaft des Niederländischen Behälterglasmarktes.
Die Recyclinginfrastruktur übertrifft den EU-Durchschnitt mit einer Erfassungsquote von 86 %, was reichlich hochwertige Scherben für inländische Schmelzöfen liefert. Die Angleichung an EU-Pfandsysteme stellt die Bereitschaft für das 90-%-Erfassungsziel bis 2030 sicher und mindert Unterbrechungen der Scherbenversorgung. Regionale Technologie-Spillover sind erkennbar: Niederländische Anlagen prüfen Verallia's elektrischen Ofenbauplan und Ardagh's 60-%-Hybrid-Design mit erneuerbaren Energien, um Dekarbonisierungsfahrpläne zu erfüllen.
Grenzüberschreitende Marktsignale können dennoch Volatilität erzeugen. Die deutsche Nachfrage schwächte sich 2024 um 2,5 % ab, was im Rahmen von O-I's Fit-to-Win-Programm zu einer Kapazitätsrationalisierung führte, die 14 % der europäischen Kapazität abbaut. Umgekehrt werden hochwachstumsträchtige belgische Investitionen wie Ciner's Anlage mit 1.300 Tonnen pro Tag in Lommel bis 2026 das Fachkräfteangebot entlang der niederländischen Grenze verknappen. Diese Entwicklungen unterstreichen die Notwendigkeit für niederländische Hersteller, Energieabsicherungen und Automatisierungsfinanzierungen zu sichern, um die regionale Kostenführerschaft aufrechtzuerhalten.
Regulatorisches Umfeld
Der niederländische Markt für Behälterglas unterliegt EU- und nationalen Vorschriften zu Verpackungsabfällen, die im Beschluss zur Verpackungsverwaltung (Besluit beheer verpakkingen 2014) verankert sind, der die Pflichten zur erweiterten Herstellerverantwortung für auf dem niederländischen Markt in Verkehr gebrachte Verpackungen festlegt. Unternehmen, die jährlich 50.000 kg oder mehr an Verpackungen in Verkehr bringen, müssen berichten und zum kollektiven EPR-System beitragen, das von Verpact (Afvalfonds Verpakkingen) verwaltet wird. Die gesetzlichen Recyclingquoten für Glasverpackungen liegen bei 70% (Stand 2021) und steigen bis 2030 auf 75%, was die Nachfrage nach hochwertigen Glasscherben und nachverfolgbaren Recyclingströmen weiter verstärkt.
Für die Produktsicherheit regelt der Beschluss zum Warengesetz über Verpackungen und Gebrauchsartikel (Warenwetbesluit verpakkingen en gebruiksartikelen) Materialien, die für den Kontakt mit Lebensmitteln vorgesehen sind. Auf EU-Ebene gibt die Verordnung über Verpackungen und Verpackungsabfälle (PPWR) die Richtung für eine höhere Recyclingfähigkeit und Sammelleistung vor und ist ein zentraler Bezugspunkt für die niederländischen Umsetzungsaktualisierungen, zusammen mit Leitlinien und Wissensunterstützung von Stellen wie dem KIDV (Kennisinstituut Duurzaam Verpakken).
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Behälterglas in den Niederlanden beginnt mit der Beschaffung von Quarzsand, Soda, Kalkstein und einem hohen Anteil an recycelten Glasscherben. Darauf folgen die Gemengeaufbereitung und das Schmelzen in energieintensiven Öfen, anschließend Formgebung, Kühlung, Prüfung und palettierter Versand. Die inländische Fertigung konzentriert sich auf große Mehrwerksbetreiber, darunter die Ardagh-Group-Standorte in Dongen und Moerdijk sowie die O-I-Glass-Anlagen in Leerdam und Maastricht, die Flaschen und Gläser an Getränke-, Lebensmittel- und Körperpflegeabfüller sowie an exportorientierte Verpackungszentren liefern.
Nachgelagert läuft der Vertrieb über Direktverträge mit Abfüllern und über Verpackungsdistributoren, während die Sammlung und das Recycling am Ende der Lebensdauer durch die EPR-Umsetzung über Verpact geprägt werden. Verpact organisiert die Finanzierung und Verwaltung der Verpackungsabfallströme und unterstützt damit einen stetigen Rückfluss von Glasscherben an die Glashersteller. Die branchenweite Abstimmung und technische Roadmap-Entwicklung wird von der European Container Glass Federation (FEVE) unterstützt, die sich mit Herstellern zu Nachhaltigkeit und Prozessverbesserungen austauscht und damit Dekarbonisierungsmaßnahmen auf Werksebene mit übergeordneten politischen und kundenseitigen Anforderungen verknüpft.
Wettbewerbslandschaft
Marktkonzentration
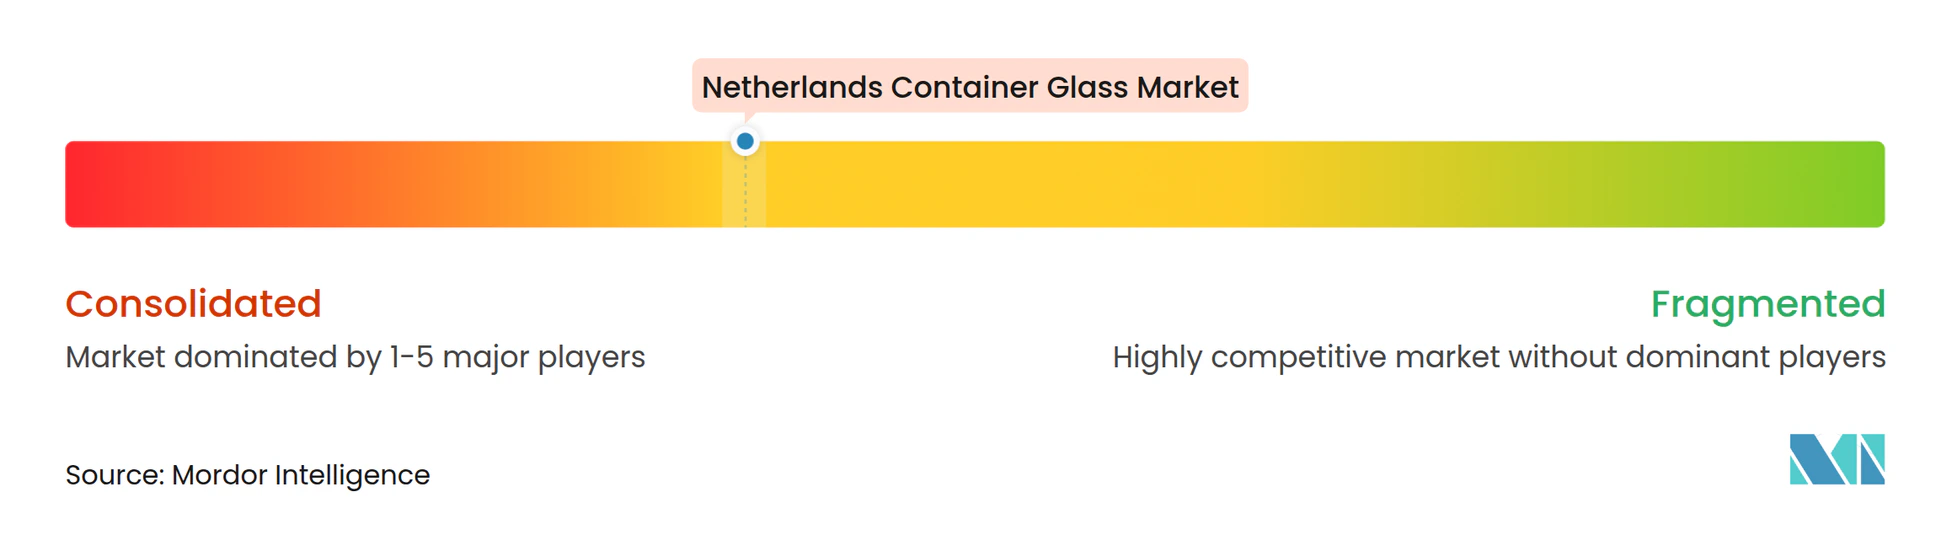
Globale multinationale Konzerne dominieren, monopolisieren jedoch nicht die niederländische Kapazität, was eine moderat konzentrierte Arena ergibt. O-I Glass betreibt Schmelzöfen in Leerdam und Maastricht innerhalb seines europäischen Netzwerks von 34 Werken und bedient Getränke- und Lebensmittelkunden. Verallia stärkte seine Benelux-Präsenz nach dem Erwerb des italienischen Geschäfts von Vidrala für 230 Millionen EUR (260 Millionen USD) und erprobt 100 % elektrische Schmelztechnologie, um die Nachhaltigkeitspositionierung zu verbessern. Der NextGen-Schmelzofen von Ardagh demonstriert Hybridheizung im industriellen Maßstab und zieht namhafte Aufträge an, wie die Vereinbarung mit Jägermeister über 14 Millionen Flaschen, ein Beleg dafür, dass Dekarbonisierungsfahrpläne im Premium-Spirituosengeschäft Aufträge gewinnen.
Spezialisten gedeihen in höhermargigen Nischen. SCHOTT Flachglas in Tiel liefert spezielle Architekturpaneele und Laborglasprodukte und erzielte im letzten Geschäftsjahr einen Umsatz von 250,1 Millionen EUR (270,6 Millionen USD). Vetropack entwickelt die thermische Härtungstechnologie weiter, die wiederverwendbare Flaschen ermöglicht, die 30 % leichter sind als herkömmliches Mehrwegglas und damit für kreislaufwirtschaftsorientierte Einzelhändler attraktiv sind. TricorBraun's Akquisitionsserie von Euroglas und Glaspack erweitert den Vertrieb von kundenspezifischen Flacons an regionale Schönheitsmarken und intensiviert den nachgelagerten Wettbewerb.
Strategische Schwerpunkte liegen auf Footprint-Optimierung, Skalierbarkeit des Recyclatanteils und Serviceinnovation. O-I's Kapazitätsschließungen setzen Kapital für Ofenaufwertungen frei, während Verallia bis 2030 1,6 Milliarden EUR (1,73 Milliarden USD) in Europa investiert, um Schmelzbetriebe zu dekarbonisieren. Weißraumchancen bestehen im Digitaldruck, in der Smart-Etikettierung und in der Mehrweginfrastruktur – Segmente, in denen etablierte Anbieter mit Technologie-Startups zusammenarbeiten, um den Premiumstatus von Glas im Niederländischen Behälterglasmarkt zu erhalten.
Marktführer der Niederländischen Behälterglasindustrie
-
Ardagh Group S.A.
-
O-I Glass, Inc.
-
Verallia SA
-
Vidrala S.A.
-
Vetropack Holding Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Dekarbonisierung und Verbesserungen im Energiemanagement schaffen einen klaren Freiraum für niederländische Behälterglashersteller, da das Ofenschmelzen das Kosten- und Emissionsprofil dominiert. Die niederländischen politischen Diskussionen sind eng mit den EU-Verpackungs- und Klimaagenden verknüpft, und die PBL-Bewertung der Dekarbonisierungsoptionen für die niederländische Behälter- und Tafelglasindustrie sowie der anhaltende Fokus der FEVE auf Sektor-Roadmaps halten Elektrifizierungs- und Hybridisierungslösungen im Zentrum der Investitionsgespräche. Dies unterstützt Chancen für Anlagenlieferanten, den Bezug erneuerbarer Energie und Ofenneubauprogramme, die auf eine geringere Kohlenstoffintensität von in den Niederlanden hergestellten Flaschen und Gläsern abzielen.
Auch die Kreislaufwirtschaft treibt die Differenzierung durch höhere Glasscherbenverwertung, bessere Scherbenqualität und Gewichtsreduzierung voran. Diese Bemühungen stehen im Zusammenhang mit dem von Verpact verwalteten EPR-Rahmen der Niederlande und dem etablierten Glassammelsystem des Landes. Kommerzielle Nachfragesignale nach kohlenstoffärmerem Glas zeigen sich in der Premium-Getränkeverpackung, und die Präsenz großer inländischer Hersteller, darunter Ardagh in Dongen und Moerdijk sowie O-I in Leerdam und Maastricht, bietet eine Basis für skalierte Angebote wie verifiziertes Recyclinganteil-Weiß- und Braunglas, Mehrwegpools und recyclinggerechte Designlösungen für Lebensmittel- und Körperpflegemarken, die unter zunehmend strengeren EU-Verpackungsanforderungen operieren.
Aktuelle Branchenentwicklungen
- Mai 2026: Ardagh Group S.A. kündigt die Einführung von Clearly Ardagh an, einer Transformationsinitiative mit einem geplanten Kapitaleinsatz von rund 9 Prozent des Umsatzes im Jahr 2026. Das Programm signalisiert eine Verschiebung hin zu Effizienz und gezielter Kapitalallokation, was sich auf Margen und Investitionen im niederländischen Behälterglassegment auswirken könnte.
- Februar 2026: Verallia SA stellt eine gedämpfte Nachfrage nach Glasverpackungen in den Niederlanden, Belgien und Deutschland fest, was eine strategische Überprüfung des Standortnetzes und einen Kapazitätsanpassungsplan auslöst. Dies könnte zu einer Kapazitätsneuausrichtung und Kostenoptimierung führen und die Angebotsdynamik für Behälterglas in den Niederlanden beeinflussen.
- Juli 2025: Ardagh Glass Packaging sichert sich einen Vertrag zur jährlichen Lieferung von 14 Millionen kohlenstoffarmen smaragdgrünen Flaschen an Jägermeister unter Einsatz seines hybriden NextGen-Ofens. Der Vertrag stärkt die Fertigungsbasis für Premium-Glas mit geringem Emissionsausstoß und unterstützt die Dekarbonisierungserzählung im Markt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt das in den Niederlanden für Verpackungszwecke produzierte und verbrauchte Behälterglas, gemessen in Volumeneinheiten. Er schließt Glasflaschen und -gläser ein, die für den Verpackungsbedarf in den Bereichen Getränke, Lebensmittel, Körperpflege und Pharmazeutika geliefert werden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Flachglas, Glasfaser, Laborglaswaren und andere Nicht-Behälterglas-Produkte, auch wenn sie von ähnlichen Herstellern produziert werden.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Apfelwein und andere fermentierte Getränke)
- Nichtalkoholisch
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Sonstige nichtalkoholische Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Kondimente, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Ampullen und Phiolen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß (Flint)
- Sonstige Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung des niederländischen Verpackungs- und Glaskontexts, damit das Modell nicht allein auf Annahmen aufgebaut wird. Öffentliche und offizielle Quellen bilden die Grundlage für grundlegende Nachfragesignale, wie etwa Statistics Netherlands (CBS) für Produktions- und Verbrauchsindikatoren, Eurostat für Handels- und Industriestatistiken, die Europäische Kommission für die Ausrichtung der Verpackungs- und Abfallpolitik sowie Branchenverbände wie FEVE und Close the Glass Loop für den Kontext zu Recycling und Scherben.
Anschließend werden umfassendere Sekundärquellen genutzt, um Richtung und Plausibilität zu überprüfen, darunter Jahresberichte und Investorenpräsentationen relevanter Hersteller und Abfüller, Zoll- und Handelsveröffentlichungen sowie seriöse Branchenpresse, die Ofenaufrüstungen und Kapazitätsereignisse verfolgt. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Ansichten auf Sendungsebene genutzt, um Zeitpläne zu überprüfen und die Konsistenz über Quellen hinweg zu verbessern. Die hier aufgeführten Desk-Quellen sind illustrativ; es wurden auch viele weitere öffentliche Dokumente und Datensätze herangezogen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Experteninterviews und gezielte Umfragen mit Verpackungsentscheidungsträgern, Glasbranchenspezialisten und Kanalakteuren gesammelt, die mit dem Verpackungsbedarf in den Bereichen Getränke, Lebensmittel und Pharmazeutika verbunden sind. Diese Gespräche dienten dazu, zu bestätigen, was tatsächlich im Inland versendet und verwendet wird, die Trends bei der Scherbenverwertung und Leichtbauweise zu plausibilisieren sowie Annahmen zur Kapazitätsauslastung und zu Handelsströmen abzugleichen, die das scheinbare Nachfragebild verzerren können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 50 % | Bereichs-/Abteilungsleiter: 32 % |
| Kleinere Akteure: 21 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung basiert auf einem Top-down-Ansatz, bei dem die Verpackungsnachfrage in den Niederlanden aus Endverbrauchsindikatoren, dem Produktionskontext und der Handelsrichtung rekonstruiert und anschließend mithilfe praktischer Intensitätsfaktoren in Behälterglas-Tonnage umgerechnet wird. Um die Ergebnisse zu erden, werden auch selektive Bottom-up-Überprüfungen durchgeführt, beispielsweise durch Stichproben typischer Behältergewichte nach Anwendung und die Validierung implizierter Volumina anhand von Lieferanten- und Kanalfeedback.
Zu den wichtigsten Modelleingaben gehören Nachfragesignale für abgefüllte Getränke- und Lebensmittelverpackungen, Verschiebungen des Glasanteils gegenüber alternativen Verpackungen, soweit erkennbar, die Verfügbarkeit von Scherben und die Richtung des Recyclinganteils (da dies die realisierbare Produktion beeinflusst), Ofenaufrüstungszyklen, die die Kapazität vorübergehend reduzieren können, sowie Import-Export-Ströme, die die Nachfrage über Grenzen hinweg verlagern können, selbst wenn der niederländische Verbrauch stabil ist. Wenn direkte Daten für eine Nischenanwendung fehlen, werden konservative Proxy-Verhältnisse aus ähnlichen Endverwendungen herangezogen und anschließend nach Expertenprüfung angepasst. Prognosen werden mithilfe einer Szenarioanalyse entwickelt, die auf einer kleinen Anzahl von Treibern basiert, die leicht erklärt und aktualisiert werden können, wie etwa der erwartete Druck durch Verpackungspolitik, Premiumisierungstrends und das Tempo der Produktionsmodernisierung.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholbare Prüfungen, sodass die Zahlen nicht von einer einzigen Quelle oder dem Urteil eines einzelnen Analysten abhängen. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie etwa der Produktionsrichtung der Branche, der Logik der Handelsbilanz und Plausibilitätsbereichen für den Pro-Kopf-Verbrauch verpackter Güter; Anomalien werden so lange überprüft, bis die Abweichung verstanden ist.
Vor der Freigabe werden Annahmen in einem mehrstufigen Überprüfungsprozess erneut geprüft, der eine Peer-Review und eine Nachfassaktion umfasst, wenn ein Datenpunkt die Ergebnisse wesentlich verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, darunter Kapazitätsausfälle, neue Ofenlinien oder politische Änderungen, die die Verpackungswirtschaft verändern. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für den niederländischen Behälterglas-Markt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für diesen Bereich können weit auseinanderliegen, da Autoren nicht immer dasselbe messen, selbst wenn der Marktname identisch klingt. Unterschiede zeigen sich am häufigsten darin, ob die Schätzung volumen- oder wertbasiert ist, wie Importe und Exporte in einem kleinen, handelsvernetzten Land behandelt werden und ob angrenzende Glasverpackungskategorien in die Gesamtsumme einbezogen werden.
Die Hauptlücke ergibt sich aus der Wahl der Einheit und der Vermischung von Geltungsbereichen: Mordor Intelligence hält die Betrachtung der Niederlande strikt in Behälterglas-Tonnage und vermeidet die Umrechnung in USD unter Verwendung verallgemeinerter Preisannahmen, die mit Energiekosten und Produktmix schwanken. Ein weiterer Treiber ist die Behandlung des Handels, da einige Zahlen die inländische Produktion als Nachfrage behandeln, auch wenn die Versandziele außerhalb des Landes liegen, wodurch die niederländische Zahl aufgebläht werden kann. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige veröffentlichte Gesamtzahlen nach größeren Ofenaufrüstungen oder kurzfristigen Abschaltungen nicht aktualisiert werden, was die verfügbare Produktion und den scheinbaren Verbrauch vorübergehend verändern kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,28 Millionen Tonnen (2025) | |
| Branchenverband A | 0,00 Milliarden USD (2025) | Wird häufig als breitere Glasverpackungsaktivität gemeldet und dann unter Verwendung gemischter Preisannahmen in einen Wert umgerechnet, was die niederländische Behälterglas-Gesamtsumme überschätzen kann, wenn der Produktmix zu Premiumflaschen tendiert. |
| Fachzeitschrift B | 0,00 Milliarden USD (2026) | Kann sich auf produktionsseitige Kommentare und Kapazitätserwähnungen stützen, ohne Exporte vollständig zu verrechnen, und der Zeitpunkt kann kurzfristige Ofenausfallzeiten verpassen, die die versendete Tonnage beeinflussen. |
Der Vergleich verweist auf ein konsistentes Thema, bei dem die Streuung hauptsächlich durch die Vermischung von Einheiten, die Vermischung angrenzender Kategorien und die Behandlung der Produktion als Proxy für die Nachfrage in einem handelsintensiven Markt entsteht. Indem die Schritte auf Nachfrageindikatoren, Handelslogik und wiederholbare Umrechnungsfaktoren zurückgeführt werden, gelangen wir zu einer Gesamtsumme, die leichter zu erklären und zu aktualisieren ist, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das aktuelle Volumen des Niederländischen Behälterglasmarktes?
Der Markt liegt im Jahr 2026 bei 1,33 Millionen Tonnen und wird voraussichtlich bis 2031 stetig wachsen.
Welche Endverbraucherkategorie treibt die höchste Nachfrage?
Getränke machen 60,94 % des Gesamtvolumens aus, gestützt durch große Brauereien und Premium-Getränkehersteller.
Warum gewinnt Bernsteinglas an Beliebtheit?
Bernsteinglas blockiert ultraviolettes Licht und schützt so Pharmazeutika und Kosmetika, die empfindlich gegenüber Photoabbau sind, was zu einem prognostizierten CAGR von 5,4 % für das Segment bis 2031 führt.
Wie reduzieren niederländische Hersteller CO₂-Emissionen?
Unternehmen setzen auf Hybrid- oder vollständig elektrische Schmelzöfen, erhöhen den Scherbeneinsatz auf über 60 % und entwickeln leichtgewichtige Flaschendesigns, die den Kraftstoffverbrauch beim Transport senken.
Welche regulatorischen Änderungen beeinflussen die Verpackungswahl?
Die EU-Verordnung über Verpackungen und Verpackungsabfälle schreibt höhere Recyclingfähigkeit und Erfassungsziele vor und begünstigt unendlich recycelbare Materialien wie Glas.