
Größe und Marktanteil des italienischen Behälterglas-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
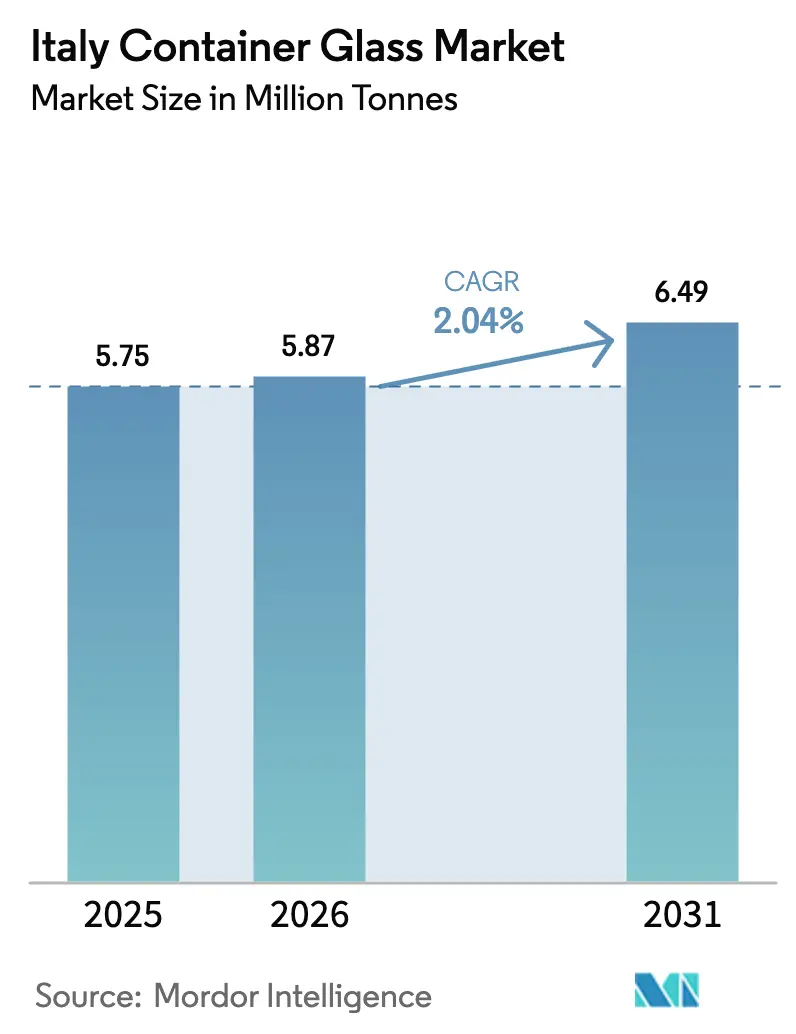
| Marktgröße im Basisjahr (2025) | 5.75 Millionen Tonnen |
| Marktvolumen (2026) | 5.87 Millionen Tonnen |
| Marktvolumen (2031) | 6.49 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen Behälterglas-Marktes von Mordor Intelligence
Die Größe des italienischen Behälterglas-Marktes soll von 5,75 Millionen Tonnen im Jahr 2025 auf 5,87 Millionen Tonnen im Jahr 2026 wachsen und wird bis 2031 voraussichtlich 6,49 Millionen Tonnen bei einer CAGR von 2,04 % über den Zeitraum 2026–2031 erreichen. Diese stetige Entwicklung zeigt, wie der italienische Behälterglas-Markt von einem ausgereiften Recycling-Ökosystem, einer starken Nachfrage nach Premium-Getränken und einer unterstützenden Kreislaufwirtschaftsgesetzgebung profitiert. Der italienische Behälterglas-Markt profitiert weiterhin von einer positiven Verbraucherstimmung gegenüber recycelbaren Verpackungen, auch wenn leichtgewichtige Alternativen bei den Logistikkosten aggressiv konkurrieren. Regulatorische Anreize für Recyclingmaterial stärken die Widerstandsfähigkeit des italienischen Behälterglas-Marktes, während das Premium-Image von Glas die Preissetzungsmacht in den Bereichen Wein, Spirituosen und Kosmetik aufrechthält. Technologieinvestitionen in elektrische und hybride Schmelzöfen sowie ein wachsendes Angebot an Altglas verankern den italienischen Behälterglas-Markt weiter auf einem ausgewogenen Pfad aus schrittweisen Volumenzuwächsen und steigendem Wert pro Tonne.
Wichtigste Erkenntnisse des Berichts
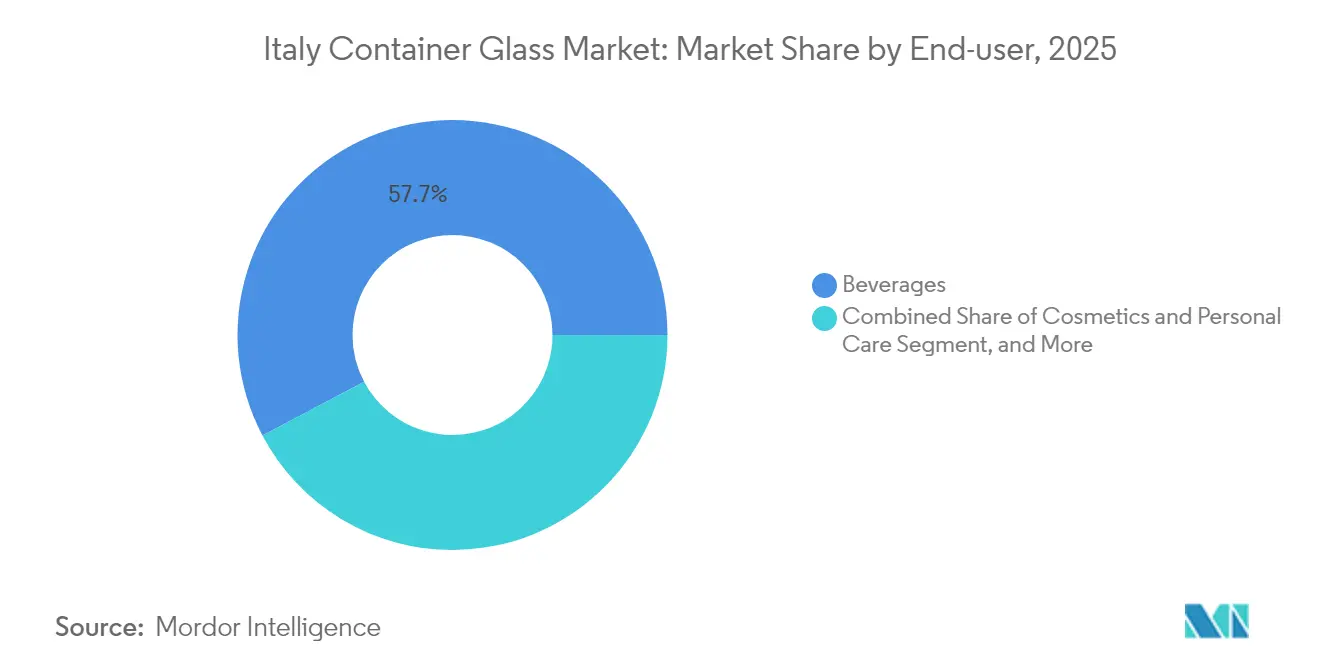
- Nach Endverbraucher entfielen 57,74 % des Marktanteils des italienischen Behälterglas-Marktes im Jahr 2025 auf Getränke.
- Nach Farbe wird die Marktgröße des italienischen Behälterglas-Marktes für das Bernsteinglas-Segment bis 2031 voraussichtlich mit einer CAGR von 3,62 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des italienischen Behälterglas-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach umweltfreundlichen und nachhaltigen Verpackungslösungen | +0.8% | Italien, mit Ausstrahlungseffekten auf EU-Märkte | Mittelfristig (2–4 Jahre) |
| Staatliche Maßnahmen und EU-Vorschriften zur Unterstützung der Kreislaufwirtschaft | +0.6% | Italien und die breitere EU-Region | Langfristig (≥ 4 Jahre) |
| Boomende Getränkeindustrie, insbesondere Wein, Spirituosen und Craft-Bier | +0.4% | Weinregionen Norditaliens, nationaler Spirituosenmarkt | Kurzfristig (≤ 2 Jahre) |
| Gesundheits- und Sicherheitsbewusstsein der Verbraucher | +0.3% | Italien, insbesondere städtische Zentren und Premium-Marktsegmente | Mittelfristig (2–4 Jahre) |
| Technologische Innovationen in der Glasherstellung | +0.3% | Produktionszentren Italiens in Venetien und der Lombardei | Mittelfristig (2–4 Jahre) |
| Premium-Markenbildung und Regalattraktivität von Glasverpackungen | +0.2% | Italien, mit Fokus auf Luxusgüter und Exportmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach umweltfreundlichen und nachhaltigen Verpackungslösungen
Italienische Verbraucher betrachten endlos recycelbares Glas als eine greifbare Antwort auf Bedenken hinsichtlich Verpackungsabfällen. Supermärkte priorisieren nun Regalflächen für Produkte in Mehrweg- oder Flaschen mit hohem Recyclinganteil, was Markeninhaber in Richtung Glas drängt. Das PPWR-Ziel einer 90-prozentigen Sammlung bis 2030 beschleunigt diesen Wandel, und der italienische Behälterglas-Markt erhält strukturelle Unterstützung, da das Rücknahmelogistiknetz von CONAI konsistente Altglasströme erzielt. Marken, die bereit sind, einen grünen Aufpreis zu zahlen, verstärken die Nachfrage und stellen sicher, dass der italienische Behälterglas-Markt die erste Wahl für hochwertige Güter bleibt, während Kunststoffalternativen mit Abgaben und Reputationsrisiken konfrontiert sind.[1]
Staatliche Maßnahmen und EU-Vorschriften zur Unterstützung der Kreislaufwirtschaft
Italiens Plastiksteuer von 0,45 EUR (0,48 USD) pro kg, die 2024 eingeführt wurde, hat die Kostenlücke zwischen PET und Glas sofort verringert. Die Gebühren der erweiterten Herstellerverantwortung werden nun nach Recyclingfähigkeitswerten gestaffelt, was Glas aufgrund seiner hohen Rückgewinnungsrate effektiv subventioniert. Nationale Glasrecyclinganlagen, die unter CoReVe betrieben werden, verarbeiten jährlich mehr als 2 Millionen Tonnen Altglas und gewährleisten so die Versorgungsstabilität für die Hersteller. Diese politischen Instrumente erhöhen gemeinsam das Ausgangsniveau für den italienischen Behälterglas-Markt und entmutigen die Substitution in Premium-Segmenten.[2]
Boomende Getränkeindustrie, insbesondere Wein, Spirituosen und Craft-Bier
Die Weinproduktion von 44,5 Millionen Hektolitern im Jahr 2024 bildet die Grundlage für eine tiefe Pipeline an Flaschenbedarfen, und Premium-Etiketten spezifizieren weiterhin schwereres Glas für Markendistinktivität. Über 900 Craft-Brauereien verstärken den Bedarf an maßgeschneiderten Flaschen, die Authentizität symbolisieren. Exportorientierte Spirituosenhersteller, die ein zweistelliges Umsatzwachstum in den USA verzeichnen, verlassen sich auf Glas für Regalwirkung und regulatorische Akzeptanz im Ausland. Dieses Zusammenspiel aus Volumen und Wert schützt den italienischen Behälterglas-Markt vor kurzfristiger Volumenerosion und hält die Ofenauslastungsraten aufrecht.
Technologische Innovationen in der Glasherstellung
In Norditalien installierte elektrische und hybride Schmelzöfen demonstrieren eine um 15 % geringere Energieintensität und schnellere Farbwechsel. Echtzeit-Ofenmodellierung verlängert die Kampagnenlaufzeit und reduziert Ausfallzeiten, während fortschrittliche optische Sortierer die Altglasreinheit erhöhen und es ermöglichen, den Recyclinganteil in einigen Produktionsläufen auf über 50 % zu steigern. Diese technischen Fortschritte stärken die Margen und senken den CO₂-Fußabdruck, was die Wettbewerbsfähigkeit des italienischen Behälterglas-Marktes auch bei schwankenden Kraftstoffpreisen stärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch leichtgewichtige und kostengünstige Alternativen | -0.4% | Italien und breitere europäische Märkte | Kurzfristig (≤ 2 Jahre) |
| Zerbrechlichkeit und Bruchrisiko bei Handhabung und Transport | -0.3% | Italien, insbesondere mit Auswirkungen auf Export- und Logistikoperationen | Mittelfristig (2–4 Jahre) |
| Höhere Transport- und Lagerkosten aufgrund des Gewichts | -0.3% | Italien, insbesondere mit Auswirkungen auf Exportmärkte | Mittelfristig (2–4 Jahre) |
| Begrenzte Designflexibilität im Vergleich zu formbaren Materialien | -0.2% | Italien, mit Fokus auf Konsumgüter- und Getränkesektoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch leichtgewichtige und kostengünstige Alternativen
Aluminiumdosen wiegen etwa 60 % weniger als gleichvolumiges Glas, was die Frachtkosten bei langen Strecken um bis zu 25 % senkt. PET-Flaschen bieten Designfreiheit und Bruchfestigkeit, die Verbraucher unterwegs ansprechen. Getränkegiganten, die schnelle Kosteneinsparungen anstreben, können Formate schnell wechseln und dem italienischen Behälterglas-Markt in Einstiegspreissegmenten Volumenanteile entziehen. Glashersteller reagieren darauf, indem sie auf Premium-Linien abzielen, bei denen die Verpackung zentral für das Markenerbe und nicht nur ein Kostenfaktor ist.
Höhere Transport- und Lagerkosten aufgrund des Gewichts
Das Gewicht jeder Glasflasche erhöht die Transportkosten pro Einheit auf langen Strecken um 0,15–0,25 EUR (0,16–0,26 USD), und Lagerbetreiber benötigen 40 % mehr Platz für sicheres Stapeln. Da Dieselzuschläge und bevorstehende CO₂-Gebühren die Logistikkosten erhöhen, sehen sich Exporteure mit schrumpfenden Margen konfrontiert. Der italienische Behälterglas-Markt konzentriert sich daher auf inländische und nahegelegene EU-Ströme und akzeptiert ein geografisch begrenztes Chancenspektrum, bis umweltfreundlichere Logistikoptionen skalieren.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränke verankern Premium-Positionierung
Das Getränkesegment dominierte den italienischen Behälterglas-Markt im Jahr 2025 mit einem Anteil von 57,74 % und generierte den Großteil des Ofendurchsatzes sowie den Betrieb im Mehrschichtbetrieb. Alkoholische Getränke, insbesondere Wein, machen 35 % des Gesamtvolumens aus und sind eng mit ländlichen Weinbauclustern verbunden. Craft-Bier, das ein jährliches Wachstum von 4,2 % verzeichnet, belebt die Nachfrage nach unverwechselbaren Flaschenformen, die kleinere Glashersteller zu attraktiven Margen liefern können. Alkoholfreie Premium-Säfte und botanische Limonaden schließen sich diesem Schwung an und verstärken den Anstieg der Marktgröße des italienischen Behälterglas-Marktes.
Kosmetik und Körperpflege verzeichnet mit einer CAGR von 3,9 % die schnellste Expansion, was den Appetit der Verbraucher auf nachfüllbare Glasgefäße und Prestige-Düfte widerspiegelt. Luxusmarken nutzen die taktilen und visuellen Eigenschaften von Glas, um höhere Preispunkte zu rechtfertigen, was die Umsatzdichte pro Tonne steigert. Lebensmittelanwendungen bilden eine stabile, wenig volatile Basis, während pharmazeutische Fläschchen und Ampullen vom exportorientierten Pharmasektor Italiens profitieren. Zusammen halten diese Trends die Ofenauslastung über 90 % und fördern Linien, die auf kleinere Chargen mit höheren Margen ausgerichtet sind.

Nach Farbe: Weißglas behält seine Bedeutung, Bernsteinglas beschleunigt sich
Weißglas lieferte 2025 36,85 % der Marktgröße des italienischen Behälterglas-Marktes und profitiert von seiner breiten Anwendbarkeit bei Wein, Spirituosen und hochwertigem Wasser. Transparente Verpackungen zeigen Flüssigkeitsfarbe und -klarheit, Eigenschaften, die Premium-Hersteller zur Regalunterscheidung nutzen. Skaleneffekte in der Weißglasproduktion halten die Stückkosten trotz steigender Energiepreise wettbewerbsfähig und bewahren seine tragende Rolle im italienischen Behälterglas-Markt.
Bernsteinglas wächst mit einer CAGR von 3,62 %, angetrieben von pharmazeutischen Anwendungen, die UV-Schutz erfordern, und von Craft-Brauern, die den klassischen Bernsteinton bevorzugen. Höhere Schwellenwerte für Recyclingmaterial sind bei Bernstein leichter zu erreichen, was einen Nachhaltigkeitsvorteil bietet. Grüne Flaschen unterstützen weiterhin traditionelle Weinexporte, während Spezialfarbtöne Nischen-Werbeaktionen bedienen. Farbvielfalt fungiert zunehmend als Markenzubehör statt als technische Einschränkung, was die Designpalette für die Teilnehmer des italienischen Behälterglas-Marktes erweitert.
Geografische Analyse
Norditalien beherbergt etwa 65 % der Behälterglas-Kapazität, wobei Venetien und die Lombardei dichte Cluster aus qualifizierten Arbeitskräften, Altglaslieferanten und nahegelegenen Getränkekunden bieten. Die regionale Kolokalisation von Glaswerken und Weingütern verkürzt die Liefervorlaufzeiten, ein entscheidender Vorteil für Just-in-time-Abfüllbetriebe. Pilotprojekte mit elektrischen Schmelzöfen in Verona veranschaulichen, wie der italienische Behälterglas-Markt dekarbonisieren kann, während er in seinem historischen Kerngebiet verankert bleibt.
Zentrale Regionen wie die Toskana und Latium bieten wachsende Nachfragenischen, angetrieben von Luxusweinbetrieben und dem Kosmetikvertriebszentrum Roms. Glashersteller, die sich hier ausweiten, akzeptieren längere Altglas-Versorgungswege, gewinnen aber Zugang zu Premium-Kunden, die maßgeschneiderte Flaschenformen schätzen. Jüngste Brownfield-Erweiterungen in Florenz zielen auf exportbereite Weinmarken ab und verbreitern den Fußabdruck des italienischen Behälterglas-Marktes in der Mitte der Halbinsel.
Süditalien kämpft mit höheren Ausgangsfrachtkosten zu nördlichen Abnehmern, bietet jedoch vergleichsweise Arbeitskosteneinsparungen. Schrittweise Investitionen in Sizilien nutzen die Nähe zu mediterranen Schifffahrtsrouten und ermöglichen es dem italienischen Behälterglas-Markt, nordafrikanische und nahöstliche Getränkeabfüller zu bedienen. EU-Infrastrukturförderung verbessert weiterhin die südlichen Straßen- und Hafennetze und verringert schrittweise den Logistikrückstand gegenüber dem Norden.
Regulatorisches Umfeld
Der italienische Markt für Behälterglas operiert im Rahmen der EU-Verpackungsvorschriften und Italiens Umweltgesetzbuch (Gesetzesdekret 152/2006), umgesetzt durch das nationale EPR-System, das von CONAI (Consorzio Nazionale Imballaggi) koordiniert wird. Die EU-Verordnung über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40 (PPWR), wird am 12. August 2026 anwendbar und formalisiert verbindliche Recycling- und Wiederverwendungsziele, die den Compliance-Fokus in den Verpackungswertschöpfungsketten erhöhen.
Um die nationalen Vorschriften an die PPWR anzupassen, ermächtigt das Gesetz 36/2026 den Ministerrat, bis zum 9. Dezember 2026 Gesetzesdekrete zu erlassen. Durch Italiens Nutzung modulierter EPR-Gebühren, die die Recyclingfähigkeit widerspiegeln, behält Glas gegenüber weniger recyclingfähigen Formaten einen Vorteil, wodurch Recyclinganteil und Sammelleistung für Lieferanten- und Markeninhaberentscheidungen zentral bleiben.
Wertschöpfungskettenanalyse
Die italienische Wertschöpfungskette für Behälterglas beginnt mit Rohstoffen (Quarzsand, Soda, Kalkstein und Zusatzstoffe) und Hochtemperaturschmelzen in gas- und stromintensiven Öfen. Anschließend folgen Formgebung, Kühlung, Inspektion, Dekoration und Vertrieb an Abfüller und Markeninhaber. Assovetro (der italienische Verband der Glasindustriellen) verankert die Branchenkoordination, vertritt 17 Unternehmen und 40 Produktionsanlagen, und die breitere Branche bleibt auf großangelegte, kontinuierliche Betriebsabläufe konzentriert, die an eine stabile Energie- und Altglasversorgung gebunden sind.
Die Nachfrage konzentriert sich auf die Getränkeabfüllung und Premium-Lebensmittel, wo die Logistik aufgrund von Gewicht und Bruchrisiko die Nähe zwischen Glaswerken und Abfülllinien begünstigt. Auf der Kreislaufseite fließt Altglas über Italiens EPR- und Sammelsystem unter CONAI zurück, wobei das glasspezifische Recycling von CoReVe koordiniert wird, um einen stetigen Altglasstrom für Läufe mit höherem Recyclinganteil zu unterstützen. Große Hersteller wie Verallia Italia (sieben Produktionsstandorte und über 1.600 Beschäftigte) und Vetri Speciali S.p.A. (fünf Werke in Gardolo, Ormelle und San Vito al Tagliamento) verdeutlichen die Größenordnung und regionale Bündelung, die Lieferantenauswahl, Lieferzeiten und Anpassungsfähigkeit beeinflussen.
Wettbewerbslandschaft
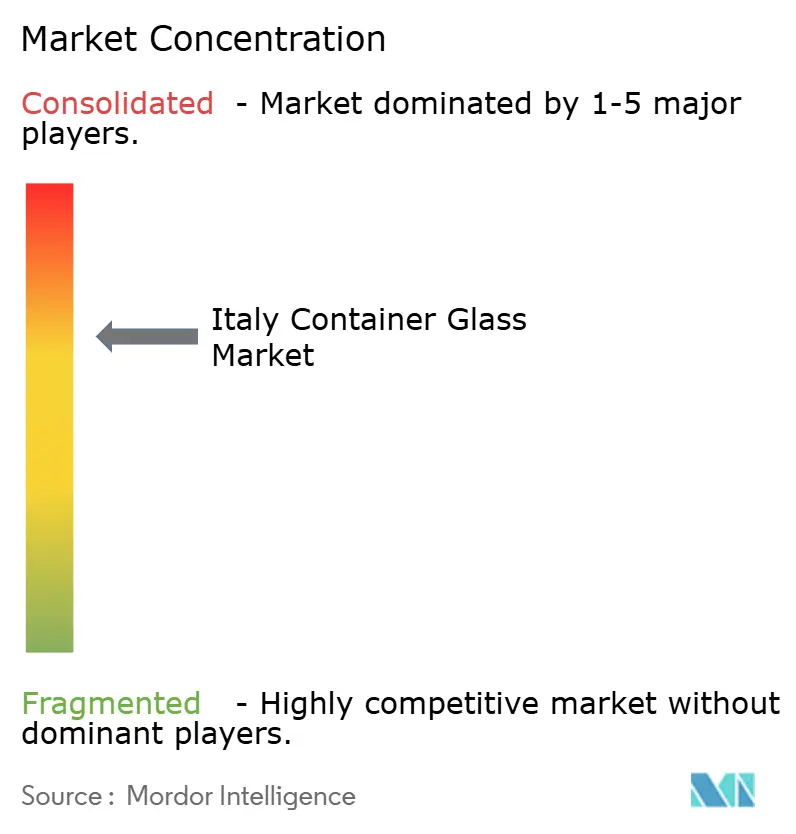
Das Wettbewerbsumfeld zeigt eine moderate Konzentration, wobei Verallia Italia, O-I Glass Italy und Zignago Vetro einen wesentlichen Anteil kontrollieren, aber Raum für mittelständische Unternehmen lassen, die sich auf handwerkliche Produktionen spezialisiert haben. Unternehmensstrategien konzentrieren sich auf Kapitaleffizienz, Ofenmodernisierung und vertikal integrierte Altglasversorgung. Verallias Übernahme von Allied Glass für 1,2 Milliarden EUR (1,29 Milliarden USD) erweitert das Spezial-Know-how und stärkt seinen Anspruch auf hochwertige Spirituosenverpackungen. Zignago Vetros geplante Pharmalinie für 45 Millionen EUR demonstriert den Schwenk zu margenreichen Segmenten, in denen Zertifizierung und Rückverfolgbarkeit als Markteintrittsbarrieren wirken.
Technologische Differenzierung steht nun im Mittelpunkt. O-Is optisches Sortier-Upgrade liefert saubereres Altglas und ermöglicht 50 % Recyclinganteil ohne Beeinträchtigung der Flaschenklarheit. Ardaghs Biokraftstoffversuche deuten auf langfristige CO₂-Reduzierungen hin, die den italienischen Behälterglas-Markt vor steigenden ETS-Gebühren schützen könnten. Kleinere Akteure mildern Skalennachteile durch flexible Formgebungsanlagen und schnelle Farbwechselfähigkeit und bedienen Craft-Getränkeetiketten, die begrenzte Produktionsmengen benötigen.
Kundennähe bleibt entscheidend. Weingüter und Kosmetikmarken verlangen kollaboratives Design und Just-in-time-Lieferungen und bevorzugen Lieferanten, die innerhalb einer Tagesfahrt erreichbar sind. Diese Logistikrealität bewahrt eine Mehrspielerlandschaft trotz globaler Konsolidierungstrends. Da die fünf größten Hersteller etwa 70 % des nationalen Volumens halten, erhält der Markt einen Konzentrationsindex von 7, was eine bedeutende, aber nicht überwältigende Dominanz widerspiegelt.
Marktführer der italienischen Behälterglas-Branche
-
Verallia Group
-
Vetropack Holding Ltd
-
Vetri Speciali SpA
-
Vetrobalsamo S.p.A.
-
O-I Glass Italy S.r.l. (Owens-Illinois)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Umsetzungsmeilensteine der PPWR schaffen eine kurzfristige Chance für Hersteller und Markeninhaber, die Neugestaltung von Verpackungen im Hinblick auf Recyclingfähigkeit und Recyclinganteil zu beschleunigen, wobei sie auf Italiens etabliertes CONAI-CoReVe-System für Verbesserungen der Altglasqualität zurückgreifen können. Modernisierungen, die die Ofeneffizienz und die Kompatibilität mit der Dekarbonisierung verbessern, schaffen zudem Raum für langfristige Lieferverträge mit Kunden aus den Bereichen Getränke, Lebensmittel und Kosmetik, die ihre Nachhaltigkeitsanforderungen an Verpackungen verschärfen.
Italiens jüngste Kapazitäts- und Fähigkeitsaufrüstungen zeigen, wo sich Beschaffungsentscheidungen konzentrieren könnten. Verallia Italia weihte im Juni 2026 einen Oxy-Verbrennungsofen im Wert von 110 Millionen EUR in Pescia ein und testete außerdem einen Hybrid-Lkw mit Wasserstoff-Elektro-Antrieb im Rahmen nachhaltiger Logistikinitiativen. Parallel dazu erweitern Modernisierungen der optischen Sortierung (einschließlich der bei O-I Glass Italy erwähnten Initiativen) den technischen Spielraum für eine Produktion mit höherem Recyclinganteil, ohne die Klarheit der Flaschen zu beeinträchtigen, was Premium-Weißglas- und Spezialformate unterstützt, bei denen Leistung und Ästhetik die Kaufentscheidungen bestimmen.
Aktuelle Branchenentwicklungen
- Juni 2026: Verallia Italia weiht einen neuen Oxy-Verbrennungsofen für Glas-Lebensmittelverpackungen in Pescia ein. Die Modernisierung verbessert die Energieeffizienz und erhöht das Potenzial für Recyclinganteil, im Einklang mit den Trends der Kreislaufwirtschaft. Der Kapazitätsausbau stärkt Verallias Position im Premium-Verpackungssegment in Italien und unterstützt höherwertige Anwendungen für Wein und Spirituosen.
- April 2026: Verallia Italia entwickelt das Aperol-Restyling für die Campari Group. Die Zusammenarbeit ist an die Nachfrage nach Premium-Getränkeverpackungen gebunden und schafft Möglichkeiten für gemeinsame Designs bei limitierten Editionen. Das Engagement verweist auf die wachsende Nachfrage nach individuell gestalteten Verpackungslösungen bei großen Getränkemarken.
- Januar 2026: Die italienische Wettbewerbsbehörde AGCM schließt die 2023 eingeleitete Untersuchung zu Preiserhöhungen im Weinflaschensektor ohne Feststellung von Verstößen ab. Das regulatorische Ergebnis schafft Klarheit über das Wettbewerbsumfeld und könnte die Preisstrategie für Premium-Weinverpackungen beeinflussen.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der italienische Behälterglas-Markt das Volumen an Glasflaschen, Gläsern und ähnlichen starren Glasbehältern, die an italienische Endverbraucher geliefert werden, in den Bereichen Lebensmittel, Getränke und sonstige Verpackungsbedarfe, gemessen in Tonnen.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Flachglas, Glasfaser, Tafelgeschirr und die meisten Nicht-Behälter-Artikel wie Ampullen und Laborglaswaren.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Getränke (Kohlensäurehaltige Erfrischungsgetränke)
- Milchproduktbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ausgenommen Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß
- Sonstige Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die Marktgrenzen festzulegen, ein erstes Angebots- und Nachfragebild aufzubauen und das Modell mit beobachtbaren nationalen Indikatoren abzugleichen. Wir haben öffentliche Statistiken und Branchenpublikationen ausgewertet, die Aufschluss über die Glasproduktion, den Verpackungsverbrauch und die Kreislaufwirtschaftsströme geben, darunter Veröffentlichungen von ISTAT, Eurostat PRODCOM, UN Comtrade sowie relevante EU-Verpackungs- und Abfallrichtlinien.
Darüber hinaus wurden Branchenquellen wie Assovetro-Publikationen und COREVE-Materialien zur Glassammlung und zum Recycling herangezogen, ergänzt durch begutachtete Fachzeitschriften zu italienischer Glasproduktion, Energieintensität und Scherbenverwendung. Jahresberichte, Nachhaltigkeitsberichte und Presseberichterstattung von Unternehmen wurden ebenfalls geprüft, um Kapazitätsveränderungen, Ofenreparaturzyklen und Preiskommentare zu bestätigen. Ausgewählte kostenpflichtige Abonnements wurden ausschließlich für Unternehmensfinanzdaten und -informationen sowie für Patentrecherchen bei Verweisen auf Prozessverbesserungen genutzt. Diese Liste ist indikativ; viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärerhebungen wurden genutzt, um zu bestätigen, wie sich die Nachfrage auf die wichtigsten Behälteranwendungen aufteilt, und um Desk-Annahmen zu überprüfen, die in öffentlichen Datensätzen nicht sichtbar sind. Wir haben mit Führungskräften, Werks- und Vertriebsleitern sowie nachgelagerten Verpackungskäufern gesprochen, um Tonnagenbewegungen, die Verfügbarkeit von Scherben und typische Produktmixverschiebungen im Jahresverlauf zu validieren.
Da es sich um eine Einzelländerstudie handelt, wurden die Befragten aus ganz Italien ausgewählt, mit besonderem Augenmerk auf die wichtigsten Produktions- und Verbrauchskorridore, damit Kapazitätssignale und Endverbrauchernachfrage im endgültigen Modell aufeinander abgestimmt blieben.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | CXOs: 12 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 41 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der italienischen Behälterglas-Nachfrage in Tonnen. Produktions-, Handels- und Scheinverbrauchslogik werden verwendet, um den nationalen Nachfragepool aufzubauen, der anschließend mit Endverbrauchssignalen abgeglichen wird.
Anschließend wurden selektive Bottom-up-Prüfungen angewendet – beispielsweise aggregierte Produzentenoutput-Stichproben, Kanaldiskussionen zu Versandmustern und typische Umrechnungen zwischen Behältermix und Tonnage –, um die Gesamtwerte anzupassen, wenn das übergeordnete Bild überdehnt erschien.
Zu den wichtigsten Modellinputs zählen Produktionsvolumina für Glasbehälter, Import- und Exporttonnagenbewegungen, Scherbensammel- und Recyclingquoten (als Proxy für die Machbarkeit von Recyclingmaterialanteilen), Ofenreparaturzeitpläne sowie sichtbare Verschiebungen in der Getränke- und Lebensmittelverpackungsnachfrage. Preis und Wert sind hier nicht die zentralen Größenbestimmungseinheiten, daher lag der Fokus auf dem physischen Volumen und darauf, ob Auslastung und Handelsströme logisch zum Verbrauch passen.
Für die Prognose wurde eine Szenarioanalyse angewendet, da das kurzfristige Volumen empfindlich auf Energiekostenzyklen, Verpackungssubstitution und das Tempo der Nachfrage nach Recyclingmaterialanteilen reagiert. Die Annahmen für jedes Szenario wurden mit den Primärbefragten überprüft. Wo Datenlücken in kleineren Nischen bestanden, wurde eine konservative Interpolation verwendet, die am gesamten Behälteroutput verankert und durch Interview-Feedback validiert wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, damit die endgültige Zeitreihe mit realen Signalen konsistent bleibt. Wir haben den Scheinverbrauch mit Produktions- und Handelstrends verglichen und dann getestet, ob die implizierten Wachstumsraten mit den Beschreibungen von Herstellern und wichtigen Endverbrauchern übereinstimmen, bevor die Freigabe erfolgte.
Varianzprüfungen wurden für Jahres-zu-Jahres-Sprünge, ungewöhnliche Handelsspitzen und etwaige Diskrepanzen zwischen der Recyclingverfügbarkeit und dem implizierten Scherbenbedarf durchgeführt. Wenn eine Anomalie auftrat, wurde die zugrunde liegende Annahme erneut geprüft und bei Bedarf wurden Befragte zur Klärung erneut kontaktiert. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Ofenstillstände, Kapazitätsstarts oder plötzliche Verschiebungen im Importdruck ausgelöst werden. Vor der Auslieferung führt ein Analyst eine aktuelle Überprüfung durch, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße des italienischen Behälterglas-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für italienisches Behälterglas stimmen nicht immer überein, da sie häufig unterschiedliche Dinge messen, selbst wenn die Titel ähnlich aussehen. Unterschiede entstehen in der Regel dadurch, ob die Schätzung in Tonnen oder in USD angegeben wird, wie Importe und Exporte behandelt werden und ob angrenzende Glasprodukte stillschweigend einbezogen werden.
Die Vergleichstabelle zeigt eine große Bandbreite, da einige Quellen den Markt unter Verwendung angenommener durchschnittlicher Verkaufspreise in Umsatz umrechnen, während andere sich auf die gehandelte Glasbehältertonnage konzentrieren. Letzteres erfasst grenzüberschreitende Ströme und lässt den Großteil der inländischen Lieferungen außer Acht. Im Modell von Mordor Intelligence wird der Markt in Volumen (Tonnen) für Behälterglas gemessen, das an italienische Endverbraucher geliefert wird, und es wird vermieden, Flachglas, Glasfaser und Tafelgeschirr einzumischen, die die Gesamtwerte aufblähen können, wenn die Definition weit gefasst ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,75 Mio. Tonnen (2025) | |
| Handelsdaten-Herausgeber A | 0,93 Millionen USD (2024) | Verwendet Import- und Exporttonnage für Glasbehälter als Hauptproxy für die Marktgröße, was die inländische Produktion, die innerhalb Italiens geliefert wird, unterschätzt, und wendet möglicherweise auch HS-Code-Grenzen an, die nicht vollständig dem in der Verpackung verwendeten Behälterglas entsprechen. |
| Unabhängige Forschungsgruppe B | 1,67 Milliarden USD (2025) | Berichtet den Markt in Umsatz und wendet wahrscheinlich gemischte Durchschnittsverkaufspreis-Annahmen sowie einen breiteren Verpackungsumfang an, sodass eine Wertaufblähung auftreten kann, wenn Premiumflaschen, Dekorationsbehälter oder Dienstleistungen über das reine Behälterglasvolumen hinaus einbezogen werden. |
Zusammengenommen lassen sich die Unterschiede größtenteils durch die Wahl der Einheit und die Abgrenzung erklären, nicht durch eine echte Meinungsverschiedenheit über die Richtung der Branche. Unser Ansatz hält das Gesamtergebnis auf Produktions-, Handels- und recyclingbezogene Signale zurückführbar, und die Prüfungen aus den Interviews helfen dabei, den Volumentrend von Jahr zu Jahr realistisch zu halten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der italienische Behälterglas-Markt im Jahr 2026?
Der Markt umfasst 2026 insgesamt 5,87 Millionen Tonnen und ist auf dem Weg zu einem Verbundwachstum von 2,04 % bis 2031 (2026–2031).
Welches Endverbrauchersegment dominiert die Nachfrage?
Getränke machen 57,74 % des Gesamtvolumens aus, angetrieben durch Wein, Spirituosen und wachsende Craft-Bier-Linien.
Warum wächst Bernsteinglas schneller als andere Farben?
Die UV-blockenden Eigenschaften von Bernsteinglas erfüllen die Anforderungen der Pharmazie und des Craft-Bier-Bereichs und treiben eine CAGR von 3,62 % bis 2031 an.
Wie beeinflussen EU-Vorschriften Glasverpackungen in Italien?
Plastiksteuern, höhere Recyclingziele und Gebühren der erweiterten Herstellerverantwortung ermutigen Markeninhaber, Glas zu wählen, und erhöhen die Anforderungen an den Recyclinganteil.
Welche Technologietrends prägen die Wettbewerbsfähigkeit unter italienischen Glasherstellern?
Investitionen in elektrische oder hybride Schmelzöfen, optische Altglassortierung und schnelle Farbwechsellinien senken Emissionen und verbessern die Produktionsflexibilität.