
Größe und Marktanteil des japanischen Behälterglasmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
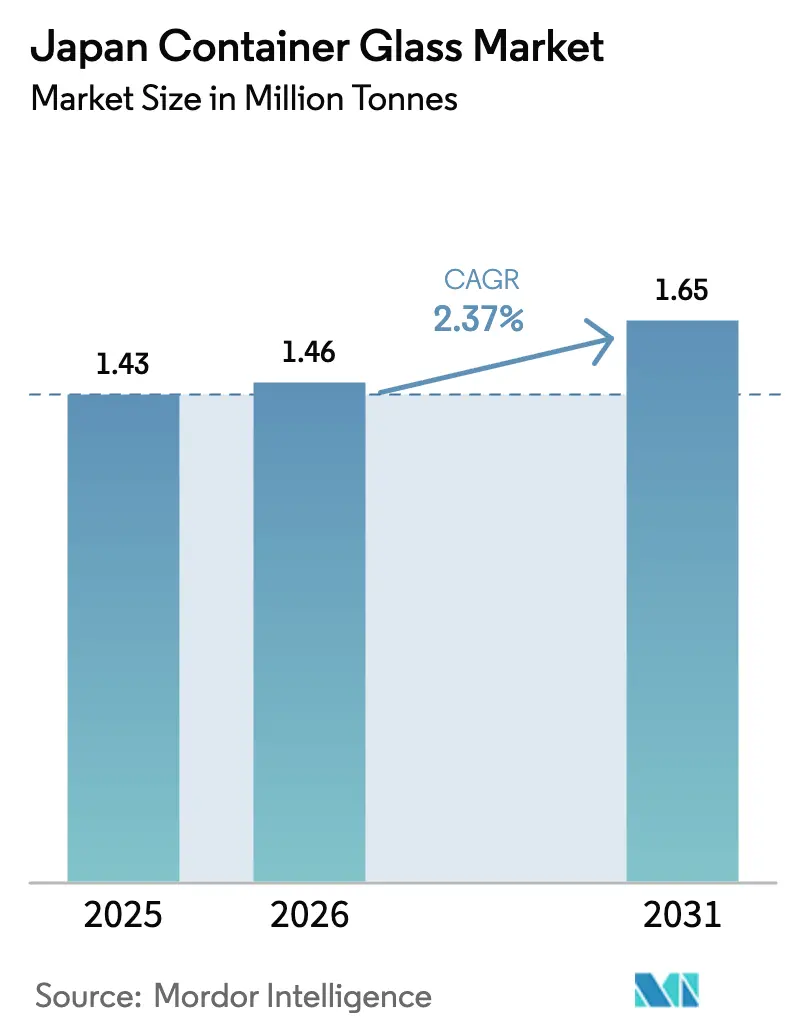
| Marktgröße im Basisjahr (2025) | 1.43 Millionen Tonnen |
| Marktvolumen (2026) | 1.46 Millionen Tonnen |
| Marktvolumen (2031) | 1.65 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 2.37 % |
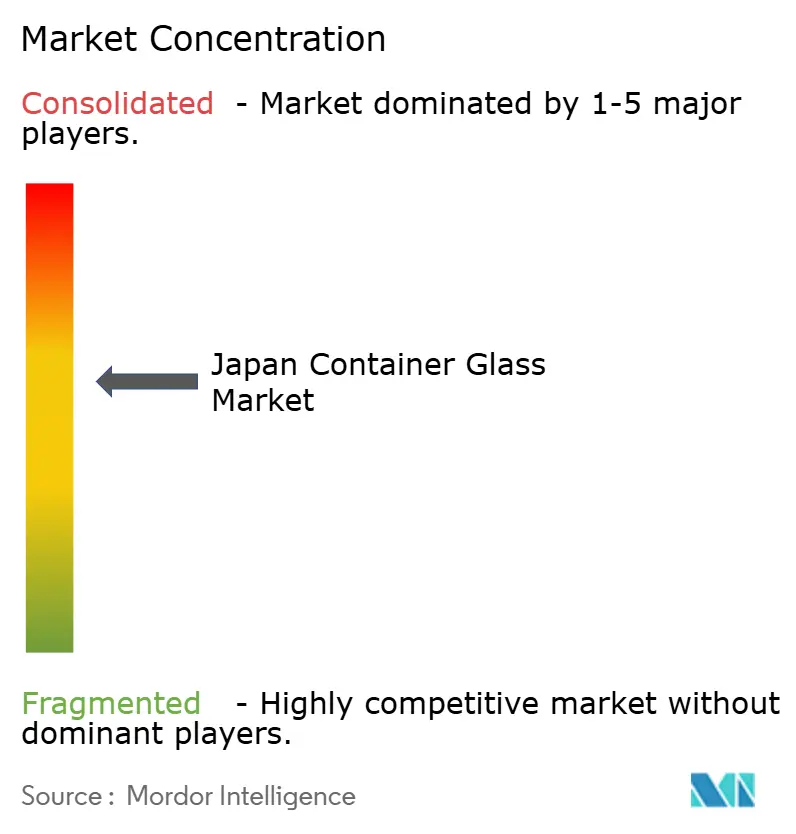
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Behälterglasmarktes durch Mordor Intelligence
Die Größe des japanischen Behälterglasmarktes wird voraussichtlich von 1,43 Millionen Tonnen im Jahr 2025 auf 1,46 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,37 % über den Zeitraum 2026–2031 1,65 Millionen Tonnen erreichen. Gesunde Volumina bleiben trotz intensivem Wettbewerb durch Leichtgewichtspolymere bestehen, da Glas eine erstklassige Regalattraktivität bietet, strenge pharmazeutische Qualitätsnormen erfüllt und mit Japans Kreislaufwirtschaftspolitik übereinstimmt. Premium-Alkoholgetränke und exportorientierte Brauer behalten Glas wegen der Markenauthenthizität bei, während die regulatorische Überprüfung von Per- und Polyfluoralkylsubstanzen (PFAS) einige lebensmittelkontaktbezogene Anwendungen zurück zu Glas verlagert. Hersteller begegnen dem Energiekostendruck durch Ofenelektrifizierung, Wasserstoffkraftstofftests und Leichtflaschendesigns, die gemeinsam die Margen stabilisieren. Inzwischen versorgt eine gut etablierte Glas-zu-Glas-Recyclingschleife hochwertige Glasscherben, die die Rohstoffinflation abfedern und nationale Abfallreduzierungsziele unterstützen.
Wichtigste Erkenntnisse des Berichts
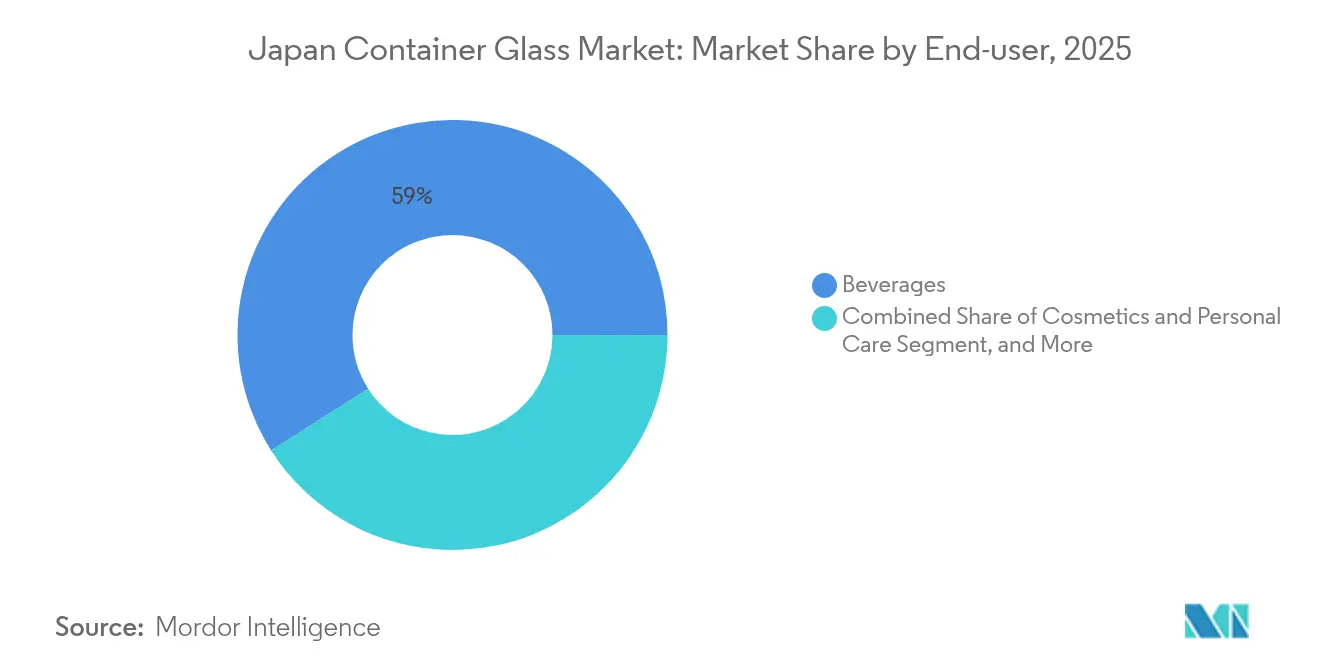
- Nach Endverbraucher entfielen 59,02 % des Marktanteils des japanischen Behälterglasmarktes im Jahr 2025 auf Getränke.
- Nach Farbe wird die Marktgröße des japanischen Behälterglasmarktes für das Bernsteinglas-Segment voraussichtlich mit einer CAGR von 4,42 % zwischen 2026 und 2031 wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Behälterglasmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltliche Nachhaltigkeit und regulatorische Unterstützung | +0.6% | National, mit frühen Gewinnen in den Ballungsräumen Tokio und Osaka | Mittelfristig (2–4 Jahre) |
| Premium-Branding und Produktdifferenzierung | +0.5% | National, konzentriert in urbanen Konsumzentren | Langfristig (≥ 4 Jahre) |
| Robustes Wachstum in den Getränke- und alkoholischen Getränkesegmenten | +0.4% | National, mit Spillover-Effekten im Export | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage im Bereich Pharmazeutika und Körperpflege | +0.3% | National, mit Fertigungsclustern in der Region Kansai | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in der Glasherstellung – Energieeffizienz | +0.2% | National, konzentriert in den wichtigsten Produktionsstätten | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Glasherstellung – Produktinnovation | +0.2% | National, mit führenden Forschungs- und Entwicklungszentren bei der Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltliche Nachhaltigkeit und regulatorische Unterstützung
Japans Glashersteller profitieren von einem Politikmix, der Glas als das kreislauffähigste starre Verpackungssubstrat positioniert. Das Kennzeichnungssystem für die Glasflaschenrecycling steigert die Glasscherben-Rückgewinnungsraten, und neue PFAS-Kontrollen betonen die Inertheit von Glas in lebensmittelkontaktbezogenen Anwendungen.[1]AGC Inc., "AGC Glass Europe und ROSI kündigen strategische Partnerschaft an," agc.com Nationale Abfallreduzierungsziele ermutigen Einzelhändler, Mindestschwellenwerte für Recyclinginhalt festzulegen, die Glas ohne Qualitätsverlust erfüllen kann. Energiesparmandate fördern auch Ofenrenovierungsprojekte, die elektrische Verstärkung integrieren, was die gesamte Kraftstoffintensität senkt und Kohlenstoffpreiskredite freisetzt. Die öffentliche Stimmung begünstigt die Reduzierung von Kunststoffabfällen und schafft eine dauerhafte Nachfragesteuerung, die den japanischen Behälterglasmarkt gegen Polymersubstitution in sensiblen Kategorien abfedert.
Premium-Branding und Produktdifferenzierung
Markeninhaber nutzen die taktilen und visuellen Merkmale von Glas, um Premiumregalpreise zu rechtfertigen. Der Handwerkliche Softdrink-Hersteller Hata Kōsen hat seine reine Glasflasche für Ramune nach einer 30-jährigen Pause wiederbelebt und dabei Nostalgie und sensorische Rituale ausgenutzt, um Kastenpreise von JPY 7.776 (USD 53,7) zu erzielen. Bei Kosmetika ermöglichen Kleinserienglasgefäße aufwendige Prägungen und Farbsprüheffekte, die Massenmarktkunststoffe bei kleinen Stückzahlen nicht replizieren können. Brauereien behalten schwere Glasformate für Flaggschiffbiere im Ausland bei, weil Exporteure einen direkten Zusammenhang zwischen Glasabfüllung und wahrgenommener Authentizität feststellen. Die gestalterische Freiheit kommt Spezialverarbeitern zugute, die begrenzte und hochmargige Aufträge anbieten, und unterstützt eine zweigeteilte Wettbewerbslandschaft.
Robustes Wachstum in den Getränke- und alkoholischen Getränkesegmenten
Japans Brauer streben zweistelliges Exportwachstum an und behalten gleichzeitig Glas, um Herkunftshinweise auf Überseemärkten zu stärken. Die Sake-Exporterlöse stiegen 2024 auf JPY 43,47 Milliarden (USD 0,30 Milliarden), ein Anstieg von 5,8 % im Jahresvergleich, wobei Premium-Labels fast ausschließlich in Glasflaschen verschifft wurden. Im Inland verbreitern Craftbier, trinkfertige Cocktails und handwerklicher Kombucha den Getränkefußabdruck von Glas, auch wenn Mainstream-Softdrink-Linien zu Bio-PET migrieren. Diese exportgetriebenen und nischenpremiumigen Gewinne gleichen demografische Gegenwind durch Japans alternde Bevölkerung aus und erhalten einen stabilen Nachfrageboden für den japanischen Behälterglasmarkt.
Steigende Nachfrage im Bereich Pharmazeutika und Körperpflege
Strenge Anforderungen an die Arzneimittelstabilität halten Fläschchen, Kartuschen und Ampullen fest in der Glasverankerung. SCHOTT Pharma verzeichnete ein Wachstum von 54 % in seiner Arzneimittellieferungsabteilung, was den globalen Appetit auf vorbefüllbare Spritzen aus speziellem Borosilikatglas unterstreicht.[2]SCHOTT Pharma, "SCHOTT Pharma erfüllt die Ziele für 2023," schott-pharma.com Japanische Fläschchenverarbeiter übernehmen Schutzkennzeichnungssysteme wie Iwata Labels VPP2, um Partikelabgabe zu reduzieren und die Einhaltung von Reinraumvorschriften zu gewährleisten. Bei der Körperpflege akzeptieren nachhaltigkeitsbewusste Verbraucher schwerere Glasgefäße im Austausch für wahrgenommene Reinheit und Recyclingfähigkeit. Zusammen fügen diese Anwendungen inkrementelle Tonnagen hinzu, die zyklische Schwankungen in der Nachfrage nach Lebensmittel- oder Getränkeglas abfedern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Produktionskosten | -0.4% | National, konzentriert in den wichtigsten Produktionsstätten | Kurzfristig (≤ 2 Jahre) |
| Intensiver Wettbewerb durch alternative Verpackungsmaterialien | -0.3% | National, mit den am stärksten betroffenen städtischen Märkten | Mittelfristig (2–4 Jahre) |
| Zerbrechlichkeit und Bruchrisiko bei Handhabung und Transport | -0.2% | National, mit stärkerer Auswirkung in abgelegenen Vertriebsgebieten | Mittelfristig (2–4 Jahre) |
| Lieferkettenanfälligkeiten und Rohstoffbeschränkungen | -0.3% | National, mit den am stärksten exponierten importabhängigen Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Produktionskosten
Kraftstoff und Strom machen mehr als ein Drittel der Ofenbetriebskosten aus. Die Importpreise für Erdgas stiegen nach 2022 stark an, und ein schwacher Yen trieb die Kosten für Soda-Asche und Additive in die Höhe, was die Margen für Massenflaschenlinien einengte.[3]Statistikbüro, "Statistisches Handbuch Japan 2024," stat.go.jp Ofenrenovierungen, die Sauerstoff-Kraftstoff- oder Elektroverstärkungstechnologie integrieren, erfordern Kapitalausgaben, die bis zu USD 400 Millionen erreichen können, was die Amortisierungshorizonte verlängert. Obwohl einige Hersteller Wasserstoffmischungen testen, bleibt die Lieferkettenskalierung begrenzt, und Kohlenstoffpreiskompensationen haben die höheren Kraftstoffrechnungen noch nicht vollständig ausgeglichen. Diese Dynamiken belasten die kurzfristige Rentabilität und könnten Kapazitätserweiterungen im japanischen Behälterglasmarkt verlangsamen.
Intensiver Wettbewerb durch alternative Verpackungsmaterialien
Fortschritte bei biobasierten und chemisch recyceltem PET verringern den Umweltunterschied zu Glas, während Gewichts- und Logistikvorteile erhalten bleiben. Suntorys Bio-PET-Fahrplan zielt auf 100 % pflanzenbasiertes Harz für Flaggschiffgetränke ab, und Flaschengewichte sinken nun für 500-ml-Formate unter 20 g. Leichtgewichtskunststoffe erodieren den Glasanteil in kostenempfindlichen, umschlagstarken Kategorien wie Economy-Tee und funktionalen Getränken. Obwohl Glas Nischen behält, die mit Prestige und Produktintegrität verbunden sind, schließen Polymerinnovatoren kontinuierlich Leistungslücken, was die Volumenwachstumstrajektorien im japanischen Behälterglasmarkt einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränke behalten Skaleneffekte, während Kosmetika beschleunigen
Der Getränkebereich belegte 2025 59,02 % des Marktanteils des japanischen Behälterglasmarktes und veranschaulicht, wie verwurzelte Trinkrituale und Exportambitionen Massenvolumina unterstützen. Alkoholmarken bevorzugen weiterhin Glas wegen der Geschmacksneutralität und des Premium-Gewichts, während trinkfertige Cocktails und handwerkliche Limonaden individuelle Flaschen einsetzen, die visuelle Geschichtenerzählung verstärken. Nicht-alkoholische Mainstream-Linien sind teilweise zu PET migriert, aber kleinere handwerkliche Hersteller gleichen diesen Rückgang aus, indem sie Glas wählen, um Herkunft und Authentizität zu vermitteln. Die pharmazeutische Nachfrage bleibt stabil, weil injizierbare Medikamente und Vitaminfluide inerte, undurchlässige Primärbehälter erfordern. Kosmetika und Körperpflege verzeichnen ein Wachstum von 3,18 % CAGR, angetrieben durch die Bereitschaft der Verbraucher, für nachfüllbare Glasgefäße zu zahlen, die die Badezimmerästhetik verbessern und Kunststoffabfall reduzieren. Lebensmittelanwendungen sind aufgeteilt zwischen Premium-Kondimenten, bei denen Transparenz Qualitätsmerkmale stärkt, und Massensoßen, die auf Kunststoff setzen, um Transportkosten zu sparen. Parfümerie, obwohl eine Nische, fügt hochmargige Tonnagen hinzu, weil Markeninhaber komplexe Formen und Farbeffekte verlangen, die nur Glas aufrechterhalten kann.
Die anhaltende Dominanz der Getränke gewährleistet eine grundlegende Auslastung der Schmelzöfen, doch das Margenwachstum verlagert sich in Richtung Spezialitätssegmente. Kosmetikformularer spezifizieren zunehmend Farbsprühbeschichtungen, galvanisierte Oberflächen und niedrigprofilige Halsbeschaffenheiten, die kleinere Verarbeiter mit flexibler Werkzeugausstattung liefern können. Pharmazeutische Lieferanten halten erstklassige Reinraumstandards aufrecht und setzen Kernprodukte wie Typ-I-Borosilikatfläschchen ein, die Preisaufschläge gegenüber Standard-Natronkalkflaschen tragen. Exportorientierte Brauer und Sake-Hersteller kombinieren traditionelle Flaschensilhouetten mit Leichtgewichtsstrukturen, was zeigt, dass selbst volumenzentrierte Kategorien eine Materialreduzierung anstreben. Der japanische Behälterglasmarkt entwickelt sich daher von einem einsegmentigen Kraftpaket zu einem diversifizierten Nachfrageportfolio, das Volumenstabilität mit Premium-Erlösströmen in Einklang bringt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Farbe: Weißglas beherrscht die Sichtbarkeit, während Bernstein pharmazeutische Dynamik gewinnt
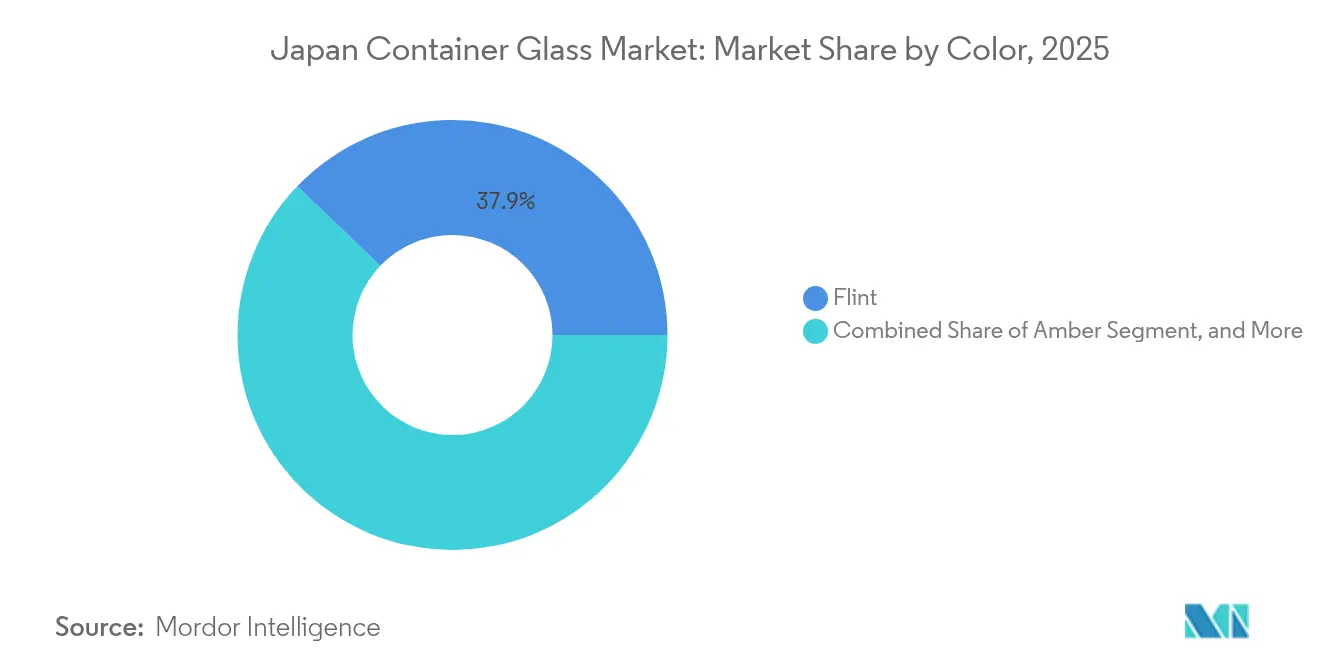
Weißglasbehälter hielten 2025 37,85 % des japanischen Behälterglasmarktes, ihre Transparenz zeigt die Flüssigkeitsklarheit in Sake, Shochu, Handwerklichen Limonaden und Premium-Sojasoßen. Markenmanager nutzen Vollkörper-Schrumpfhüllen und digitalen Direktdruck auf Glas, um Grafiken hinzuzufügen, ohne den Inhalt zu verdecken. Verbraucher setzen sichtbare Produkte mit Frische gleich und halten Weißglas in seiner Position trotz Bedenken hinsichtlich Lichtexposition. Bernsteinflaschen hingegen verzeichnen die höchste CAGR von 4,42 % bis 2031, da Pharmahersteller und Craftbrauereien ultravioletten Schutz suchen. Japans Arzneibuch schreibt Bernsteinflaschen für bestimmte Antibiotika und injizierbare Vitamine vor, was einen stetigen Absatz schafft. Craftbierexporteure bevorzugen Bernstein, um Authentizität auf westlichen Märkten zu signalisieren, und stärken die ästhetische Tradition, während sie hopfenbezogene Verbindungen schützen.
Grünglas bleibt auf Wein und ausgewählte Liköre beschränkt, wo die Farbe mit dem Markenerbe harmoniert. Andere Farbtöne – Kobalt, Rubin und Frostoberflächen – dienen hochwertiger Kosmetik und Parfümerie. Die Farbwahl spielt in das Produktgeschichtenerzählen hinein: Ein rauchiger Grauton mag rauchigen Whisky suggerieren, während tiefblaue Flaschen in Nischen-Mineralwässern marine Frische hervorrufen. Produktionsflexibilität ist wichtig; Mehrfarb-Vorherdbereiche ermöglichen schnelle Umrüstungen ohne Ofenstillstand und geben agilen Produzenten einen Wettbewerbsvorteil. Insgesamt veranschaulichen die Farbdynamiken, wie sich der japanische Behälterglasmarkt von rein funktionalen Überlegungen hin zu marketinggesteuerten Ästhetiken verlagert, die Markeninhaber motivieren, farbbedingte Kostensteigerungen zu absorbieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der industrielle Kansai-Korridor rund um Osaka und Hyogo beherbergt den Löwenanteil der Schmelzkapazitäten und nutzt die Nähe zu Recycling-Glasverarbeitern, Flaschenverzierungsbetrieben und Getränkeabfüllern. Werke in diesem Cluster genießen eine integrierte Logistik, aber erhöhte regionale Stromtarife veranlassen laufende Energieeffizienzupgrades. Tokio und die umliegenden Präfekturen bilden den größten Verbrauchsknoten, angetrieben durch eine dichte Bevölkerung, Touristenströme und die Hauptquartiere der Kosmetik- und Pharmariesen. Kanto-basierte Abfüller verlassen sich auf Hochgeschwindigkeitsbahnen und Küstenschifffahrt, um Flaschen aus Kansai zu beziehen, und balancieren eingehende Glasscherbenströme aus städtischen Recyclingströmen mit ausgehenden Fertigwaren.
Kyushu und der nördliche Teil Honshu bieten sekundäre Schmelzstandorte, die sich auf kleinere Flaschenformate für regionale Craftbrauereien und Shochu-Brennereien spezialisiert haben. Diese peripheren Anlagen entlasten die Frachtkosten für zerbrechliche Sendungen und unterstützen lokale Wirtschaften, doch ihre mittelgroßen Öfen sind stärker dem Kostendruck ausgesetzt, wenn die Energiepreise steigen. Küstenlagen in der Nähe von Kobe und Nagoya erleichtern den Exportcontainerversand und ermöglichen es Sake-, Bier- und Sojasoßenversendern, palettiertes Glas direkt auf Schiffe zu laden, die nach China, die Vereinigten Staaten und Südostasien bestimmt sind. Glasexporte erreichten 2024 USD 649,28 Millionen und unterstreichen die strategische Bedeutung von hafennahen Kapazitäten.
Japans Inselgeografie erschwert den inländischen Vertrieb und veranlasst die Hersteller, regionale Depots und Leichtflaschen zu bevorzugen, um den Rücktransportkraftstoffverbrauch zu senken. Städtische Recyclingprogramme liefern einen stetigen Glasscherbenstrom, doch ländliche Präfekturen weisen geringere Sammelquoten auf, was Langstreckentransporte von Glasscherben erzwingt, die Nachhaltigkeitskennzahlen belasten. Dennoch verleiht die geografische Konzentration von technischem Know-how in traditionellen Glasregionen Vorteile durch Fachkompetenz, auch wenn sie die lokale Anfälligkeit für seismische Ereignisse und Arbeitskräftemangel erhöht. Das Nettoergebnis ist ein regional ausgewogenes, aber kapazitätsdichtes Netzwerk, das die umfangreichen Bedürfnisse des japanischen Behälterglasmarktes unterstützt.
Regulatorisches Umfeld
Behälterglas in Japan unterliegt dem Gesetz zum Recycling von Behältern und Verpackungen, das speziell benannten Unternehmen, die an der Herstellung, dem Import und der Verwendung verpackter Waren beteiligt sind, Recyclingpflichten auferlegt. Die Japan Containers and Packaging Recycling Association (JCPRA), die von fünf Ministerien benannt wurde, verwaltet das System und verlangt von den verpflichteten Unternehmen, ihre Recyclingverantwortlichkeiten auf Basis von an behördliche Erhebungen gekoppelten Mengen zu deklarieren und zu erfüllen.
Operativ gibt das Umweltministerium Sortierstandards vor, die eine getrennte Entsorgung von Glas in drei Ströme verlangen: farblos, braun und andere Farben. Dies wirkt sich direkt auf die Scherbenqualität und die Durchführbarkeit des Glas-zu-Glas-Recyclings aus, unterstützt den Zugang zu hochwertigen Scherben für das inländische Einschmelzen und stärkt gleichzeitig die compliance-getriebene Nachfrage nach nachverfolgbaren Recyclingwegen über Getränke-, Lebensmittel- und Pharmaverpackungstypen hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen (Quarzsand, Soda, Kalkstein) und Scherben, gefolgt vom Schmelzen und Formen in Behälterglaswannen sowie nachgelagerter Dekoration (Beschichtungen, Prägung, Etikettierung), Verschlüssen und dem Versand an Abfüller, die Getränke-, Lebensmittel-, Kosmetik- und Pharmabranchen bedienen. Japans Recyclingkreislauf ist strukturell in die Kette eingebettet: Verbraucher entsorgen sortiertes Glas, Gemeinden sammeln und bereiten das Material vor, und verpflichtete Unternehmen finanzieren das Recycling über das JCPRA-System. Dieses System verbessert die Beständigkeit der Scherbenzufuhr für das Wiedereinschmelzen.
Auf der Ebene von Fertigung und Technologie arbeiten Hersteller und Partner an Wannen- und Prozessverbesserungen, die die Kosten- und Emissionsleistung beeinflussen, einschließlich wasserstoffbezogener Verbrennungstechnologien und Forschung an alternativen Brennstoffen. Nihon Yamamura Glass hat Kooperationsaktivitäten mit Industrie- und Wissenschaftspartnern offengelegt, zusammen mit einem an ISO 14001 orientierten Umweltmanagement, was zeigt, dass Compliance, Energiestrategie und stoffliche Kreislaufwirtschaft zunehmend als integrierte Fähigkeiten der Lieferkette und nicht als isolierte Werksinitiativen gemanagt werden.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat ausgeprägt: Zwei integrierte Gruppen, Toyo Seikan Group Holdings und Nihon Yamamura Glass, sichern die Massenversorgung, während eine Ebene von Spezialisten Kosmetik-, Pharma- und Parfümerie-Nischen besetzt. Große Marktteilnehmer profitieren von angebundenen Verschluss- und Etikettenoperationen, die Komplettlösungen ermöglichen, die Getränkekunden binden und die Margenerosion abmildern. Ihre Skalierung unterstützt millionenschwere Ofenreparaturen und Wasserstoffversuchspiloten und positioniert sie günstig für angestrebte Kohlenstoffpreissysteme. Kleinere Verarbeiter wie Koa Glass, Ishizuka Glass und Nipros Fläschchenabteilung zielen auf hochkomplexe Aufträge ab, bei denen Agilität Skaleneffekte überwiegt, und erzielen Prämienmargen durch schnelle Designiterationen und niedrige Mindestbestellmengen.
Der strategische Fokus verlagert sich in Richtung Nachhaltigkeit. Yamamura Glass' Reborn Cap-Projekt sammelt Verschlüsse aus dem Nachverbraucherbereich und führt sie in recycelte Harzherstelling ein, was die kreisförmige Erzählung von Glas ergänzt. Toyo Glass entwickelt ultra-leichte Highball-Flaschen und spart bis zu 20 % Masse ein, ohne die Schlagfestigkeit zu beeinträchtigen, wodurch die Logistikmissionen reduziert werden. Akquisitionstätigkeiten in benachbarten Substraten unterstreichen eine breitere Konsolidierung des Verpackungssektors: Sumitomo Bakelites Kauf von AGCs Polycarbonat-Linie signalisiert einen breiteren materialagnostischen Portfolioaufbau, der langfristige Wettbewerbsdynamiken beeinflussen könnte. Gleichzeitig heben globale Megafusionen wie der USD 15,7 Milliarden Amcor-Berry-Deal die Messlatte für Einkaufsmacht und Forschungs- und Entwicklungsbudgets an und setzen mittelgroße japanische Unternehmen unter Druck, sich zu differenzieren oder zu konsolidieren.
Kundennähe und technischer Service bleiben entscheidend. Brauereien verlangen Vor-Ort-Flaschenqualitätsprüfungen und schnelle Fehleranalysen – Dienstleistungen, die etablierte Glashersteller in jahrzehntelangen Beziehungen verankert haben. Kosmetikmarken suchen individuelle Formen mit aufwendigen Prägungen, die innerhalb von Wochen geliefert werden; Verarbeiter mit 3D-Druck-Prototyping-Ausrüstung erfüllen diese Erwartungen und erzielen höhere Werkzeuggebühren. Pharmazeutische Käufer bestehen auf einwandfreier Innenoberflächenchemie; Lieferanten reagieren mit Niederalkali-Borosilikatrezepten und Nachformungs-Glühkontrollen. Diese spezialisierten Fähigkeiten erhalten zusammen ein Wettbewerbsgleichgewicht aufrecht, in dem Skalenteilnehmer Volumensicherheit gewährleisten, während Nischenunternehmen hochwertige individuelle Lösungen liefern, was die Leistungsentwicklung des japanischen Behälterglasmarktes prägt.
Marktführer der japanischen Behälterglasbranche
Nihon Yamamura Glass Co. Ltd
Japan Seiko Glass Co., Ltd.
KOA Glass Co., LTD
Nihon Taisanbin Glass Bottle MFG, Co., Ltd.
Toyo Glass Co., Ltd. (Toyo Seikan Group Holdings, Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Dekarbonisierungsfähiges Behälterglasangebot ist ein praktischer Freiraum, da Markeninhaber und Abfüller kohlenstoffärmere Spezifikationen anstreben und dabei die Glasleistung für Premiumgetränke und pharmanahe Anwendungen beibehalten wollen. Im April 2025 demonstrierte Nihon Yamamura Glass die Herstellung von Glasflaschen mit Wasserstoffbetrieb. Im September 2025 startete das Unternehmen eine Forschungskooperation mit der Universität Osaka, um den Ersatz von Stadtgas durch Ammoniak-Brennstoff in Kalknatronglaswannen zu untersuchen, was einen klareren Weg für differenzierte, kohlenstoffärmere Flaschenangebote schafft, die in Premium- und exportorientierten SKUs vermarktet werden können.
Eine weitere Chance besteht in der Verbesserung der Konsistenz des Recyclinganteils durch besser farbsortierte Scherben und engere Koordination der Recyclingkette. Der Rahmen des Gesetzes zum Recycling von Behältern und Verpackungen, verwaltet durch die JCPRA und unterstützt durch Sortierstandards des Umweltministeriums (farblos, braun, andere Farben), bietet Glasherstellern und Markeninhabern einen Mechanismus, um gemeinsam Spezifikationen für hochwertiges Wiedereinschmelz-Rohmaterial zu entwickeln. Dies unterstützt die Ausweitung von Glas-zu-Glas-Kreisläufen in Kategorien, die empfindlich auf Materialreinheit und Inertheit reagieren, und hilft zudem, die Volatilität der Energie- und Rohstoffimportkosten durch höhere Scherbennutzung auszugleichen.
Aktuelle Branchenentwicklungen
- Juni 2026: Nihon Yamamura Glass Co., Ltd. bestätigte MOF-basierte CO2-Abscheidung und plasmabasierte CO2-zu-CO-Umwandlung in einer simulierten Glasschmelzwannenumgebung in Zusammenarbeit mit Atomis Co., Ltd. und der Osaka Metropolitan University. Fortschritte bei der CO2-Nutzung könnten die Betriebskosten und die regulatorische Ausrichtung für die Behälterglasproduktion beeinflussen.
- April 2026: TOYO GLASS (Toyo Seikan Group Holdings, Inc.) nahm in Japan den Vollbetrieb einer großformatigen Glasschmelzwanne mit Sauerstoffverbrennung auf, die die Treibhausgasemissionen um 20 % senken soll. Stärkt die Nachhaltigkeitsposition und potenzielle Kosten-/Margeneffekte unter CO2-Preisregelungen.
- Februar 2026: Koa Glass Co., Ltd. stellte auf der Paris Packaging Week (PCD) Parfümflaschen und Glaslippenstifte aus. Demonstriert Fähigkeiten bei hochwertigen Produkten und Position im Luxusverpackungssegment.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Behälterglas, das in Japan für Verpackungsanwendungen hergestellt und verkauft wird, gemessen hauptsächlich im versendeten oder verbrauchten Volumen (Tonnen) über die wichtigsten Endverwendungen, die auf Glasbehälter angewiesen sind.
Ausschlüsse des Anwendungsbereichs: Wir schließen Nicht-Behälterglasprodukte wie Flachglas, Glasfaser, Geschirr und technische Glasprodukte aus, die nicht als Verpackungsbehälter verwendet werden.
Übersicht der Segmentierung
- Nach Endverbraucher
- Getränke
- Alkoholische Getränke
- Bier
- Wein
- Spirituosen
- Andere alkoholische Getränke (Cidre und andere vergorene Getränke)
- Nichtalkoholische Getränke
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Andere nichtalkoholische Getränke
- Alkoholische Getränke
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Gewürze, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Weiß
- Andere Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um den Nachfrage- und Angebotskontext für Behälterglas in Japan zu erfassen, bevor eine Modellierung finalisiert wurde. Wir haben öffentliche Statistiken und technische Referenzen geprüft, darunter japanische Zollhandelsdaten, METI-Industriestatistiken, Veröffentlichungen der Japan Glass Bottle Association, Mitteilungen des japanischen Umweltministeriums (MOE) zu Kreislaufwirtschaft und Recycling sowie einschlägige, von Fachgutachtern geprüfte Fachzeitschriften zu Verpackung und Materialien.
Diese Quellen bilden die Grundlage für grundlegende Eingaben wie die Entwicklung der Getränkeproduktion, den Bedarf an Pharmaverpackungen, Recyclingquoten sowie Energie- und Rohstoffbeschränkungen, die den Wannenbetrieb beeinflussen. Wir haben zudem Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen ausgewertet, um Kapazitätsänderungen, Wannenerneuerungszyklen und Verschiebungen im Produktmix zu erfassen, die später im Modell überprüft werden. Wo nötig, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie Import-Export-Daten auf Sendungsebene genutzt, um Zeitlinien zu verifizieren und Lücken zu schließen, die in öffentlichen Datensätzen nicht durchgängig berichtet werden. Die aufgeführten Sekundärquellen sind beispielhaft, und viele weitere öffentliche Dokumente und Datenveröffentlichungen wurden ebenfalls für Erhebung, Abgleich und Klärung herangezogen.
Primärinterviews und Befragungen
Die Primärforschung konzentrierte sich darauf zu validieren, was das Volumen in Japan tatsächlich antreibt und wo Substitutionen oder Gewichtsreduzierungen die Behälteranzahl pro Tonne verändern. Wir sprachen mit einer Mischung aus Behälterglasherstellern, Scherben- und Recyclingakteuren, Verpackungsverarbeitern und nachgeschalteten Anwendern in den Bereichen Getränke, Lebensmittel und Pharma und überprüften anschließend deren Angaben anhand von Sekundärindikatoren, um Annahmen festzulegen.
Um blinde Flecken zu reduzieren, wurde die Interviewabdeckung ausgewogen über Vertriebs-, Betriebs- und Beschaffungsfunktionen verteilt, da Preisgestaltung, Wannenauslastung und Spezifikationsänderungen von diesen Gruppen oft unterschiedlich beschrieben werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 12 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 14 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Verpackungsnachfragepools aus japanischen Endverwendungsproduktionssignalen und Annahmen zur Behälterintensität rekonstruiert und dann anhand typischer Behältergewichtsbereiche und Mischfaktoren in Tonnen umgerechnet werden. Da berichtete Reihen je nach Endverwendung und Zeitpunkt variieren können, überprüfen wir das Ergebnis mit selektiven Bottom-up-Näherungen, einschließlich der Entwicklung der Lieferantenkapazität, Ergänzungen durch Wannenerneuerungen und stichprobenweiser Umrechnung von Volumen in Tonnen unter Berücksichtigung beobachteter Gewichtsreduzierungstrends.
Zu den wichtigsten im Modell verwendeten Eingaben gehören die Entwicklung des Versand- und Verbrauchsvolumens von Behälterglas (Tonnen), der Anteil von Mehrweg- gegenüber Einwegverpackungen, soweit relevant, die Verfügbarkeit von Scherben und die Scherbennutzungsraten, Wannenauslastung und Erneuerungszyklen sowie Indikatoren für die Endverwendungsproduktion bei alkoholischen Getränken, alkoholfreien Getränken, verarbeiteten Lebensmitteln und Pharmaverpackungen. Fehlt ein Datenpunkt für einen Teilzeitraum, wenden wir eine konservative Fortschreibungslogik an und überprüfen diese anschließend durch Interviews und ergänzende Indikatoren, sodass die Endsumme nicht auf einer einzigen Quelle basiert.
Für die Prognose wird eine Szenarioanalyse rund um zwei oder drei praktische Treiber verwendet, die in Japan am wichtigsten sind, wie etwa den Kostendruck bei Energie auf den Wannenbetrieb, das Tempo der Gewichtsreduzierung und die Stabilität des Recyclingkreislaufs. Der endgültige Pfad wird gewählt, wenn er mit den Erwartungen der Interviewpartner zu Kapazitätsstabilität, Endmarktnachfrage und Behälterspezifikationen übereinstimmt, was die Prognose nachvollziehbar und wiederholbar macht.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Gegenprüfungen vor der endgültigen Freigabe, damit die Endsummen der plausibelsten Einschätzung von Angebot und Nachfrage in Japan entsprechen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Trends der Endverwendungsproduktion, Handelsrichtungen bei verwandten Verpackungsvorprodukten und Kapazitätsereignissen und untersuchen Abweichungen, wenn eine Verschiebung im Verhältnis zu den zugrunde liegenden Treibern zu groß erscheint.
Anomalien lösen eine zweite Überprüfung der Annahmen aus, gefolgt von gezielten erneuten Kontakten mit Branchenteilnehmern, wenn sich die Abweichung nicht allein aus öffentlichen Signalen erklären lässt. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren Wannenschließungen, Wiederinbetriebnahmen oder regulatorischen Änderungen, die Verpackungsentscheidungen betreffen. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Behälterglas in Japan von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Behälterglas in Japan können variieren, da der Markt sowohl wert- als auch mengenbasiert dargestellt werden kann und Quellen häufig unterschiedliche Grenzen dafür wählen, was als Behälter gilt. Selbst bei gleicher Geografie können der betrachtete Zeitraum, Umrechnungsfaktoren und die Behandlung von Recyclinganteilen die Endzahl weiterhin verändern.
Durch die Verfolgung zentraler Indikatoren der Endverwendungsproduktion und die jährliche Aktualisierung der Tonnenumrechnungslogik hält Mordor Intelligence die Schätzung an die Behälternachfrage in Japan gebunden, statt an breitere Umsätze mit Glasverpackungen, die auch angrenzende Produkte einschließen können.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,43 Mio. USD (2025) | |
| Branchendatenportal A | 2,51 Mrd. USD (2025) | Verwendet eine wertbasierte Betrachtung, die breitere Kategorien der Glasverpackung zusammenfassen kann, und wendet durchschnittliche Preisannahmen an, die nicht auf das japanische Behälterglastonnage zurückgeführt werden. |
| Globaler Verlag B | 1,37 Mio. USD (2025) | Verwendet Versandvolumen, stützt sich jedoch auf ein höheres Wachstum und unterschiedliche Umrechnungsentscheidungen bezüglich Gewichtsreduzierung und Endverwendungsmix, was Tonnenangaben im Zeitverlauf erhöhen oder verringern kann. |
Der Vergleich zeigt, dass die größten Unterschiede aus der Wahl der Einheit und der Abgrenzung resultieren, nicht nur aus der Berechnung. Wenn der Anwendungsbereich auf das Behälterglasvolumen beschränkt und die Umrechnungsprüfungen explizit gemacht werden, lässt sich die resultierende Marktgröße leichter auf reale Nachfragesignale der Verpackung zurückführen und in künftigen Aktualisierungen wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Behälterglasmarkt aktuell?
Die Größe des japanischen Behälterglasmarktes beträgt 1,46 Millionen Tonnen im Jahr 2026 und soll bis 2031 1,65 Millionen Tonnen erreichen.
Welches Endverbrauchersegment führt die Nachfrage an?
Getränke führen den Markt mit einem Anteil von 59,02 % im Jahr 2025 an, getrieben durch Premium-Alkohol- und exportorientierte Marken.
Welches Farbsegment wächst am schnellsten?
Bernsteinflaschen verzeichnen die höchste CAGR von 4,42 % bis 2031 dank der Einführung im Pharma- und Craftgetränkebereich.
Wie beeinflussen Energiekosten die Hersteller?
Erhöhte Gas- und Strompreise drängen die Hersteller zur Ofenelektrifizierung und Wasserstoffkraftstofftests, um die Betriebskosten zu begrenzen.
Warum bevorzugen Kosmetikmarken heute Glasverpackungen?
Glas vermittelt Premium-Qualität, unterstützt nachfüllbare Formate und entspricht den Nachhaltigkeitserwartungen der Verbraucher, wodurch Marken höhere Preise verlangen können.
Wie hoch ist das Marktkonzentrationsniveau in diesem Sektor?
Der Markt erzielt 6 auf einer 10-Punkte-Konzentrationsskala, da die fünf größten Marktteilnehmer etwas mehr als 60 % des inländischen Behälterglasvolumens kontrollieren.
Seite zuletzt aktualisiert am:



