
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
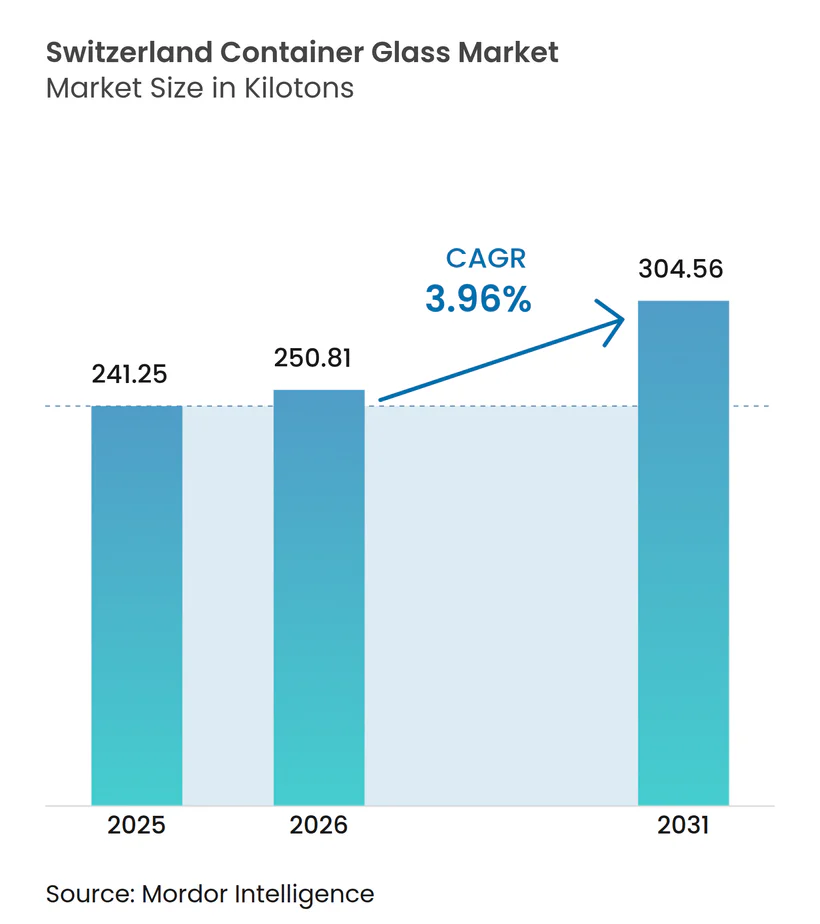
| Marktgröße im Basisjahr (2025) | 241.25 Kilotonn |
| Marktvolumen (2026) | 250.81 Kilotonn |
| Marktvolumen (2031) | 304.56 Kilotonn |
| Wachstumsrate (2026 - 2031) | 3.96 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweizer Behälterglas-Marktanalyse von Mordor Intelligence
Die Größe des Schweizer Behälterglas-Markts wird für das Jahr 2026 auf 250,81 Kilotonnen geschätzt, ausgehend vom Wert des Jahres 2025 von 241,25 Kilotonnen, mit Projektionen für 2031 von 304,56 Kilotonnen und einer CAGR von 3,96 % über den Zeitraum 2026–2031. Die Nachfrage konzentriert sich auf Getränke, Pharmazeutika, Kosmetik und hochwertige Lebensmittel, während eine nationale Recyclingquote von 97 % eine reichhaltige Versorgung mit Scherben sicherstellt, den Energiebedarf senkt und die Führungsrolle der Schweiz in der Kreislaufwirtschaft stärkt.[1] Die regulatorische Angleichung an die bevorstehenden Ziele der EU-Verordnung über Verpackungen und Verpackungsabfälle, eine wachsende Präferenz für Mehrwegflaschen sowie fortlaufende Leichtbauinnovationen verschaffen den inländischen Herstellern einen strukturellen Kostenausgleich gegenüber den erhöhten Energie- und Arbeitskosten der Schweiz. Darüber hinaus profitiert der Schweizer Behälterglas-Markt von Premium-Markenstrategien, da Luxusgetränke und Biologika auf Glas setzen, um Produktintegrität, Regalattraktivität und regulatorische Compliance zu gewährleisten. Die Konsolidierung – zuletzt die Schließung von Vetropacks Standort St-Prex – baut Überkapazitäten ab und schärft den Fokus auf technisch anspruchsvolle Anwendungen mit höheren Margen.
Wesentliche Erkenntnisse des Berichts
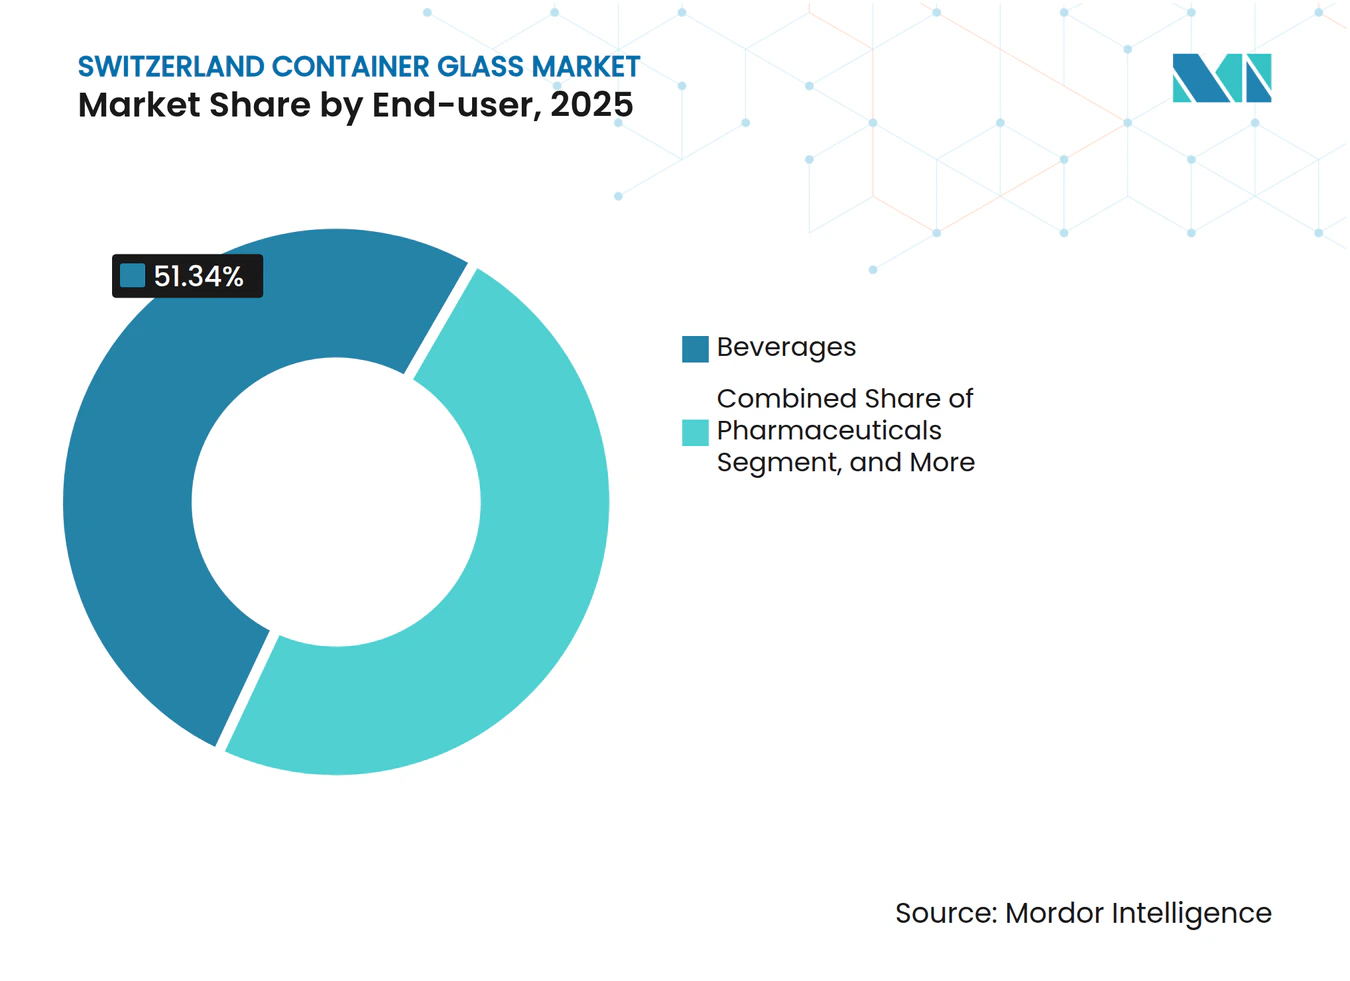
- Nach Endverbraucher entfielen im Jahr 2025 51,34 % des Marktanteils im Schweizer Behälterglas-Markt auf Getränke.
- Nach Farbe wird die Größe des Schweizer Behälterglas-Markts im Bernsteinsegment zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 4,98 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Schweizer Behälterglas-Markt
Treiberanalyse – Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen | +1.2% | Schweiz und DACH-Region | Mittelfristig (2–4 Jahre) |
| Premium-Verpackungstrends fördern die Akzeptanz von Glasbehältern | +0.8% | Schweiz; Luxusmärkte in der EU | Kurzfristig (≤ 2 Jahre) |
| Staatliche Vorschriften zur Unterstützung von Recycling und Kreislaufwirtschaft | +0.7% | Schweiz; EU-Angleichung | Langfristig (≥ 4 Jahre) |
| Urbanisierung steigert den Konsum verpackter Güter | +0.5% | Schweizer Ballungsräume; grenzüberschreitende Regionen | Mittelfristig (2–4 Jahre) |
| Wachstum des Pharmesektors treibt die Nutzung von Glasbehältern voran | +0.6% | Schweiz; globale Pharma-Zentren | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte verbessern die Leichtglas-Produktion | +0.3% | Global; Fokus auf Schweizer Fertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen und recycelbaren Verpackungen
Beschleunigte unternehmerische Verpflichtungen zu netto-null-Lieferketten heben Glas gegenüber Einwegkunststoffen im Schweizer Behälterglas-Markt hervor. Eine Sammelquote von 97 % liefert Scherbenfraktionen von bis zu 80 % im Ofeneinsatz, senkt den Energieverbrauch und die CO₂-Emissionen, was mit den Marken-Scorecards von Nestlé und Givaudan in Einklang steht. Schweizer Verbraucher zeigen eine ausgeprägte Bereitschaft, Aufpreise für nachweislich kreislauffähige Verpackungen zu zahlen, wodurch Hersteller höhere Stromkosten weitergeben können, ohne ihre Margen zu opfern. Das landesweite Sammelnetzwerk von VetroSwiss liefert einen verlässlichen inländischen Scherbenstrom und schützt die Hersteller vor der Volatilität importierter Rohstoffe. Der regulatorische Rückenwind durch die Erweiterte Herstellerverantwortung in der Schweiz und der EU verstärkt den Auftrieb zusätzlich, indem Glas in langfristigen Compliance-Fahrplänen verankert wird. Gemeinsam verankern diese Faktoren einen positiven Kreislauf aus Nachfrage, Recycling und Reinvestition, der ein überdurchschnittliches Wachstum für den Schweizer Behälterglas-Markt aufrechterhält.
Premium-Verpackungstrends fördern die Akzeptanz von Glasbehältern
Die Premiumisierungswelle, die durch Schweizer alkoholische Getränke und handwerkliche Lebensmittelprodukte fegt, bleibt eine starke Kraft. Coca-Cola HBC Schweiz steigerte die Produktion von Mehrwegglas im Jahr 2023 um 22 %, da die Außer-Haus-Gastronomie hochwertige Präsentation und kreislauffähige Logistik bevorzugte.[2] Spirituosen- und Weinmarken positionierten ihre Flaggschiff-SKUs in maßgefertigten Klarglas- und Smaragdflaschen neu, um die Herkunft zu unterstreichen, und festigten damit Glas als bevorzugtes Material für margenstarke Linienerweiterungen. Parallel dazu erhöht das Wachstum der Biologika die Anforderungen an vorgefüllte Spritzen und stimuliert die pharmazeutische Nachfrage nach Borosilikat- und Bernsteinformaten. Vetropacks Echovai-Technologie zeigt, dass leichte Flaschen die Materialintensität reduzieren können, ohne die Ästhetik zu beeinträchtigen, und verbindet so Luxusansprüche mit Umweltzielen. Diese konvergierenden Treiber steigern den durchschnittlichen Umsatz pro Tonne und stärken den Schweizer Behälterglas-Markt gegenüber kostengünstigen Importen.
Staatliche Vorschriften zur Unterstützung von Recycling und Kreislaufwirtschaft
Die Schweizer Getränkebehälterverordnung schreibt Kennzahlen für die Kreislaufsammlung vor, die Glas bereits übertrifft, was seine fest verankerte Rolle in der nationalen Abfallwirtschaftsinfrastruktur stützt. Geplante EU-Vorschriften, die auf eine 90-prozentige Sammelquote für Getränkebehälter und Mindestschwellenwerte für Recyclingmaterialanteile abzielen, verschaffen Schweizer Herstellern beim Export in den Binnenmarkt einen First-Mover-Vorteil. Offenlegungspflichten zum Lebenszykluskohlenstoff drängen den Einzelhandel zu Materialien mit transparenten, datenreichen Recyclingaufzeichnungen – ein Merkmal, das Glas durch langjährige Rückverfolgbarkeitspraktiken erfüllt. VetroSwiss und Branchenpartner stellen standardisierte Berichtsvorlagen bereit, die den Verwaltungsaufwand für Markeninhaber reduzieren und die Glasindustrie weiter festigen. Mit Blick auf die Zukunft reduziert die durch die abgestimmte Schweizer-EU-Regulierung gebotene Planungssicherheit das Investitionsrisiko, katalysiert Ofenaufrüstungen und treibt ein konstantes CAGR von 3,96 % im Schweizer Markt für Behälterglas an.
Wachstum des Pharmasektors treibt die Nutzung von Glasbehältern voran
Als Heimat des Basler Life-Sciences-Clusters und globaler Auftragsmanufakturer ist die Schweiz auf Glas angewiesen, um die Arzneimittelstabilität und die Einhaltung der EMA- und FDA-Richtlinien zu gewährleisten. SCHOTT Pharma hat seinen Schweizer F&E-Hub ausgebaut, um Innovationen bei vorgefüllten Spritzen voranzutreiben, was den Wandel hin zu hochwertigen Biologika-Therapien in kleinen Chargen unterstreicht, die Typ-I-Borosilikatbehälter erfordern. Das Wachstum bei Autoinjektoren und katheterbasierenden Verabreichungssystemen treibt die Anforderungen über die Grenzen der Barriereeigenschaften von Kunststoffen hinaus und begünstigt Glas wegen seiner Inertheit und Kontrolle über Auslaugsubstanzen. Obwohl Gerresheimers Prognose für 2025 einen Lagerabbau signalisierte, wird erwartet, dass die säkulare Nachfrage zurückkehrt, wenn Pipeline-Biologika in späte klinische Studienphasen eintreten. Lokale Beschaffungspräferenzen, die in der Resilienz der Lieferkette verwurzelt sind, verstärken die Chancen für Schweizer Konverter, die ISO-15378-Reinraumzertifikate validieren können. Folglich festigt Pharmas CAGR von 5,69 % seine Position als primärer Wachstumstreiber im Schweizer Behälterglas-Markt.
Hemmfaktoranalyse – Auswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten begrenzen die Expansion von Glasbehältern | -0.9% | Schweiz, europäische Hochkostenmärkte | Kurzfristig (≤ 2 Jahre) |
| Zerbrechlichkeit von Glas erschwert Logistik und Transport | -0.4% | Schweiz, exportabhängige Märkte | Mittelfristig (2–4 Jahre) |
| Erhebliche Umweltauswirkungen der Glasproduktion bleiben bestehen | -0.3% | Schweiz, EU-Kohlenstoffregulierungszonen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Kunststoffe und Metalle schränkt das Wachstum ein | -0.6% | Global, mit Fokus auf kostensensitive Anwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten begrenzen die Expansion von Glasbehältern
Der Ofenbetrieb ist auf ununterbrochene Energieflüsse angewiesen, und die Schweizer Spot-Strompreise lagen 2024 im Durchschnitt 33 % über dem EU-Mittel, was die Margen selbst nach Berücksichtigung von Gutschriften für erneuerbare Energien weiter verschärft. Vetropacks Schließung von St-Prex spiegelt die unvermeidliche Wirtschaftlichkeit einer inländischen Kostenbasis wider, bei der Arbeits- und Umweltabgaben die der Nachbarländer übersteigen. Kapitalintensive Umbauten – typischerweise 40 Mio. USD pro Ofen – erhöhen die Finanzierungshürden für mittelgroße Akteure. Die Währungsaufwertung komprimiert die Exportwettbewerbsfähigkeit bei Commodity-SKUs zusätzlich und veranlasst Käufer, günstigere französische und italienische Importe zu bevorzugen. Zusammen verringern diese Gegenwindkräfte die CAGR des Schweizer Behälterglas-Markts im Nahbereich um 0,9 Prozentpunkte.
Zerbrechlichkeit von Glas erschwert Logistik und Transport
Gewicht und Bruchrisiken verschärfen die Erfüllungskosten in der exportorientierten Wirtschaft der Schweiz. Multimodale Routen nach Deutschland und Frankreich setzen Paletten mehrfachen Umschlagpunkten aus, was Versicherungs- und Ausschussgebühren erhöht, die den Kostenvorteil von Glas gegenüber PET untergraben. Die zunehmende Verbreitung des E-Commerce verschärfte die Herausforderung, da direkte Verbraucherformate sekundäre Schutzschichten erfordern und die Volumenfrachtvergütung inflationieren. Der Rückgang des Auftragseingangs bei Bucher Emhart Glass um 37,7 % im 1. Halbjahr 2024 signalisiert Vorsicht der Hersteller gegenüber neuen Kapazitäten, während die Logistik ein Engpass bleibt. Obwohl Leichtbau einige Probleme abmildert, erfordert die Umstellung einer bestehenden Linie Ofenumbauten und Werkzeugaufwendungen – Hürden, die kleine Unternehmen kaum überwinden können. Diese Faktoren reduzieren die Gesamtexpansion des Schweizer Behälterglas-Markts um weitere 0,4 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Pharmazeutika treiben Premium-Wachstum voran
Pharmazeutische Anwendungen, die 2025 lediglich 11,28 % des Volumens ausmachen, liegen auf Kurs für eine CAGR von 5,46 % und übertreffen damit das Tempo der Getränke, was zu stetigen Marktanteilsgewinnen in der Größe des Schweizer Behälterglas-Markts führt. Die Nachfrage konzentriert sich auf Typ-I-Borosilikat-Fläschchen, Karpulen und Spritzen, bei denen Extraktionsschwellenwerte und Thermoschockresistenz entscheidend sind. Die Schweizer Biologika-Pipelines, die Onkologie und personalisierte Impfstoffe umfassen, verlassen sich auf abfüllfertige Formate, die ein Preisvielfaches von Commodity-Getränkeflaschen erzielen. Die Investitionen von SCHOTT Pharma stärken die lokalen Kompetenzen und bieten Schweizer Konfektionären schnelle Prototypenunterstützung sowie regulatorische Dokumentation für EMA-Einreichungen.
Getränke, verankert durch Wein, Bier und hochwertiges Mineralwasser, behielten 2025 einen Anteil von 51,34 % am Marktanteil des Schweizer Behälterglas-Markts, gestützt durch Mehrwegsysteme und die Verbreitung von Handwerksprodukten. Coca-Cola HBCs Umstellung auf 200-ml- und 330-ml-Mehrweg-SKUs erweitert das adressierbare Volumen. Alkoholfreie Kategorien gewinnen durch gesundheitsbewusste Formulierungen an Bedeutung und werden in Klarglas verpackt, um natürliche Inhaltsstoffe hervorzuheben. Kosmetika und Speziallebensmittel runden den Konsum ab und nutzen Glas, um Prestige-Branding und Clean-Label-Signale zu verstärken. Insgesamt bietet die segmentübergreifende Diversifizierung einen Puffer gegen zyklische Schwankungen im Getränkesektor und trägt zum Wachstum des Schweizer Behälterglas-Markts bei.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Farbe: Wachstum bei Bernstein spiegelt Expansion im Pharmabereich wider
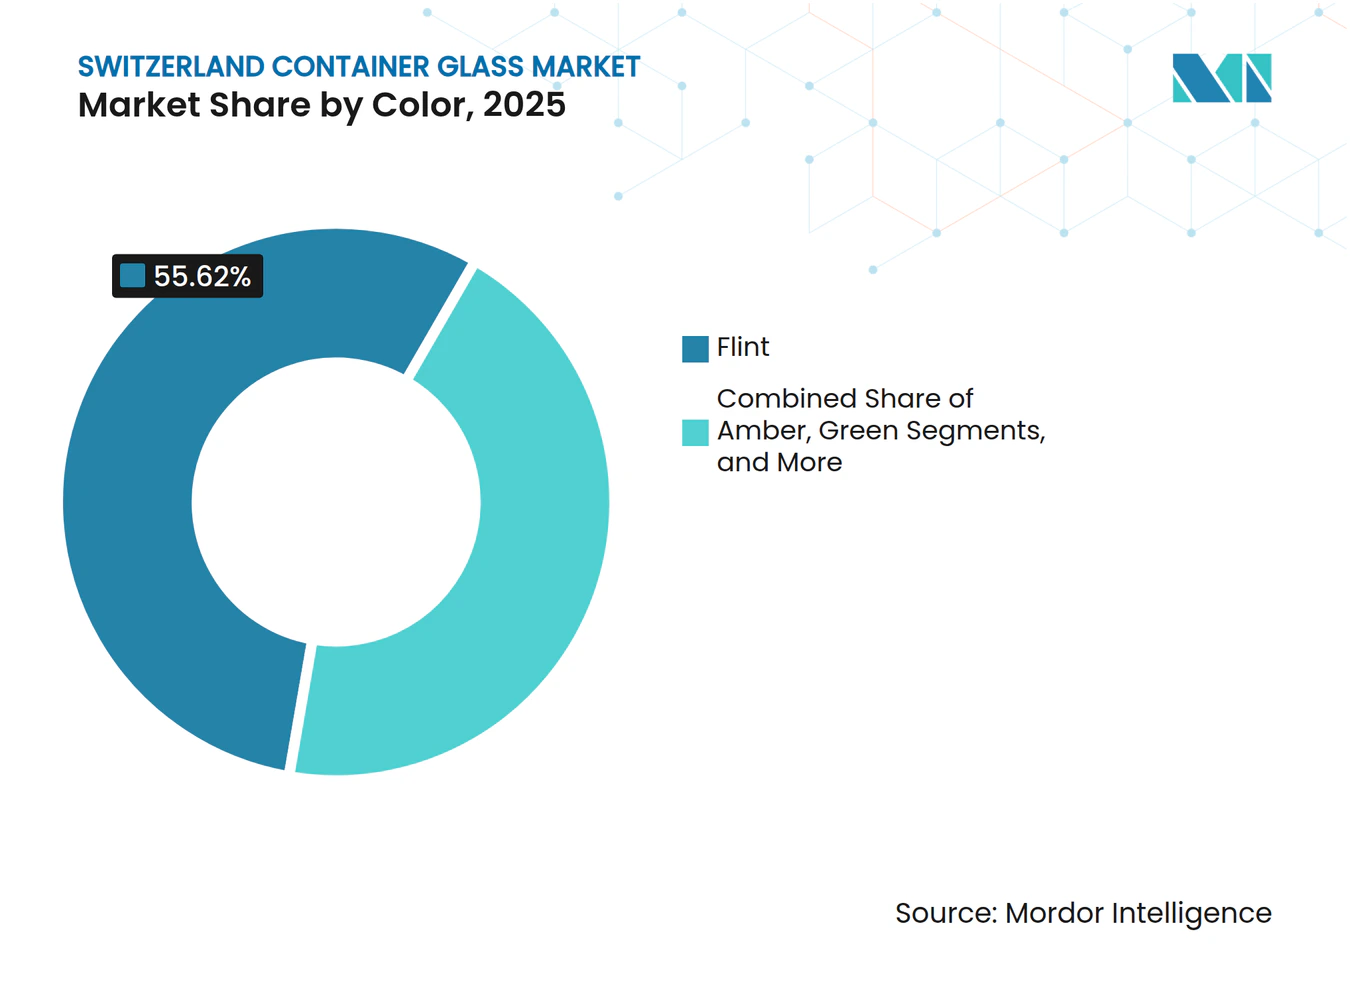
Klarglas dominierte die Lieferungen 2025 mit einem Anteil von 55,62 % an der Größe des Schweizer Behälterglas-Markts – ein Beleg für seine breite Akzeptanz in Getränken, Lebensmitteln und OTC-Arzneimitteln. Die ungehinderte Produktsichtbarkeit erhöht die Attraktivität am Verkaufspunkt, während Fortschritte bei UV-Inhibitoren lichtempfindliche Flüssigkeiten schützen und die Relevanz von Klarglas verlängern.
Bernstein ist jedoch die klare Wachstumsstory und legt bis 2031 mit einer CAGR von 4,98 % zu. Pharmazeutische Käufer schreiben Bernstein zur UV-Abschirmung vor, um die biologische Wirksamkeit zu erhalten, was inkrementelle Tonnage in margenstarke Chargen zieht. Handwerksbrauereien und Destillerien nutzen die traditionelle Ästhetik von Bernstein, um SKUs in überfüllten Regalen zu differenzieren, was die Nachfrage weiter ausweitet. Grün hält sich in einer Nische bei Wein und Schaumgetränken, fördert Appellation-Tradition trotz langsamerem Wachstum. Nischenfarbtöne wie Kobaltblau und Mattschwarz sprechen den Luxuskosmetikmarkt an, zwar mit geringen Volumina, die dennoch den durchschnittlichen Stückerlös steigern. Die Farbkomplexität erhöht die Wechselkosten, stärkt etablierte Marktpositionen und stabilisiert Gewinnpools im Schweizer Behälterglas-Markt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der inländische Konsum konzentriert sich auf Zürich, Basel und Genf, wo die Bevölkerungsdichte mit der Präsenz von Getränke-, Pharma- und Luxuskosmetikwerken einhergeht. Basels pharmazeutischer Korridor erfordert strenge Glasspezifikationen und zieht spezialisierte Konverter an, die in GMP-Dokumentation und Chargenrückverfolgbarkeit versiert sind. Züricher Getränkeabfüller bevorzugen Mehrwegkreisläufe, die das dichte Rücklogistikraster der Schweiz nutzen, die Scherbqualität erhalten und Ofenverunreinigungen minimieren. Genfs hochwertige Lebensmittelexporteure – von handwerklichen Konserven bis hin zu Boutique-Spirituosen – spezifizieren Klarglas und individuelle Farbtöne, die das Marken-Storytelling bereichern.
Import-Export-Dynamiken prägen die Versorgungssicherheit. Während die Schließung von Vetropacks St-Prex die lokale Kapazität reduzierte, überbrücken nahe gelegene Öfen im französischen Elsass und norditalienische Anlagen Commodity-Engpässe, begünstigt durch den zollfreien innereuropäischen EFTA-Handel. Schweizer Hersteller erwidern dies durch den Export von Premium-Bernstein- und Pharmaformaten in die DACH-Region und nutzen dabei Qualitäts- und Nachhaltigkeitsdifferenziale gegenüber massenmarktorientierten Wettbewerbern. Währungsbewegungen erzeugen Volatilität: Ein stärkerer Franken dämpft das Exportvolumen, stärkt aber die Kaufkraft für Scherben, Gasverträge und Investitionsgüter und schützt so die inländischen Margen. Politische Rahmenbedingungen auf nationaler und EU-Ebene harmonisieren Recycling- und Zusammensetzungsziele und vereinfachen die grenzüberschreitende Zertifizierung. Die Schweizer Angleichung verringert den administrativen Aufwand für multinationale Markeninhaber und ermutigt sie, Sonderabfüllungen im Inland zu verankern. Folglich positioniert sich der Schweizer Behälterglas-Markt als ein hochwertiger, hochgradig compliance-konformer Knotenpunkt innerhalb der breiteren europäischen Behälterglas-Wertschöpfungskette.
Regulatorisches Umfeld
Die Schweiz reguliert Behälterglas über das Bundesamt für Umwelt (BAFU) im Rahmen eines Systems aus Rücknahme, Berichterstattung und Recyclingfinanzierung. Die Getränkeverpackungsverordnung legt eine Mindestrecyclingquote von 75% für Glasgetränkeverpackungen fest, während Hersteller und Importeure von nicht wiederbefüllbaren Getränkeverpackungen jährlich die Mengen an das BAFU melden müssen, was die Überwachung der in Verkehr gebrachten Verpackungen verschärft.
Eine neue Verpackungsverordnung (VerpV), verabschiedet am 24. Juni 2026, konsolidiert Verpackungsstandards, Rücknahmepflichten und die Finanzierung des Glasrecyclings. In der Praxis stützt das von VetroSwiss (betrieben von ATAG Wirtschaftsorganisationen AG) verwaltete System der vorausbezahlten Entsorgungsgebühr die Compliance- und Finanzierungsströme, mit einer genannten Gebührenspanne von CHF 0,02 bis CHF 0,06, die Sammlung und nachgelagerte Recyclingtätigkeiten unterstützt.
Wertschöpfungskettenanalyse
Die Schweizer Wertschöpfungskette für Behälterglas beginnt mit Rohstoffen (Silikatsand, Soda und Kalk) sowie energieintensiver ofenbasierter Produktion, geht dann weiter zu nachgelagerter Dekoration und Verpackungskomponenten, bevor die Verteilung an Abfüller aus den Bereichen Getränke, Lebensmittel, Kosmetik und Pharma erfolgt. Auf der Produktionsseite ist der Markt durch eine begrenzte inländische Fertigungsbasis geprägt, angeführt von Vetropack, ergänzt durch grenzüberschreitende Versorgung durch europäische Behälterglaskonzerne für Standardformate.
Die Rücklauflogistik ist in der Schweiz strukturell bedeutsam, da Verfügbarkeit und Qualität von Altglas die Ofenwirtschaftlichkeit beeinflussen. Die Sammlung erfolgt hauptsächlich über kommunale Bringsysteme und Abholprogramme, während die Recyclingfinanzierung über eine von VetroSwiss erhobene vorausbezahlte Entsorgungsgebühr abgewickelt wird, die Altglassammler, Transporteure und Verarbeitungszentren unterstützt. Die branchenweite Koordination umfasst auch spezialisierte Recycler und Verarbeiter, vertreten durch Organisationen wie die Vereinigung Schweizer Glasverwerter, die dazu beitragen, dass Altglas sortiert und einschmelzbereit innerhalb der inländischen Lieferkette bleibt.
Wettbewerbslandschaft
Marktkonzentration
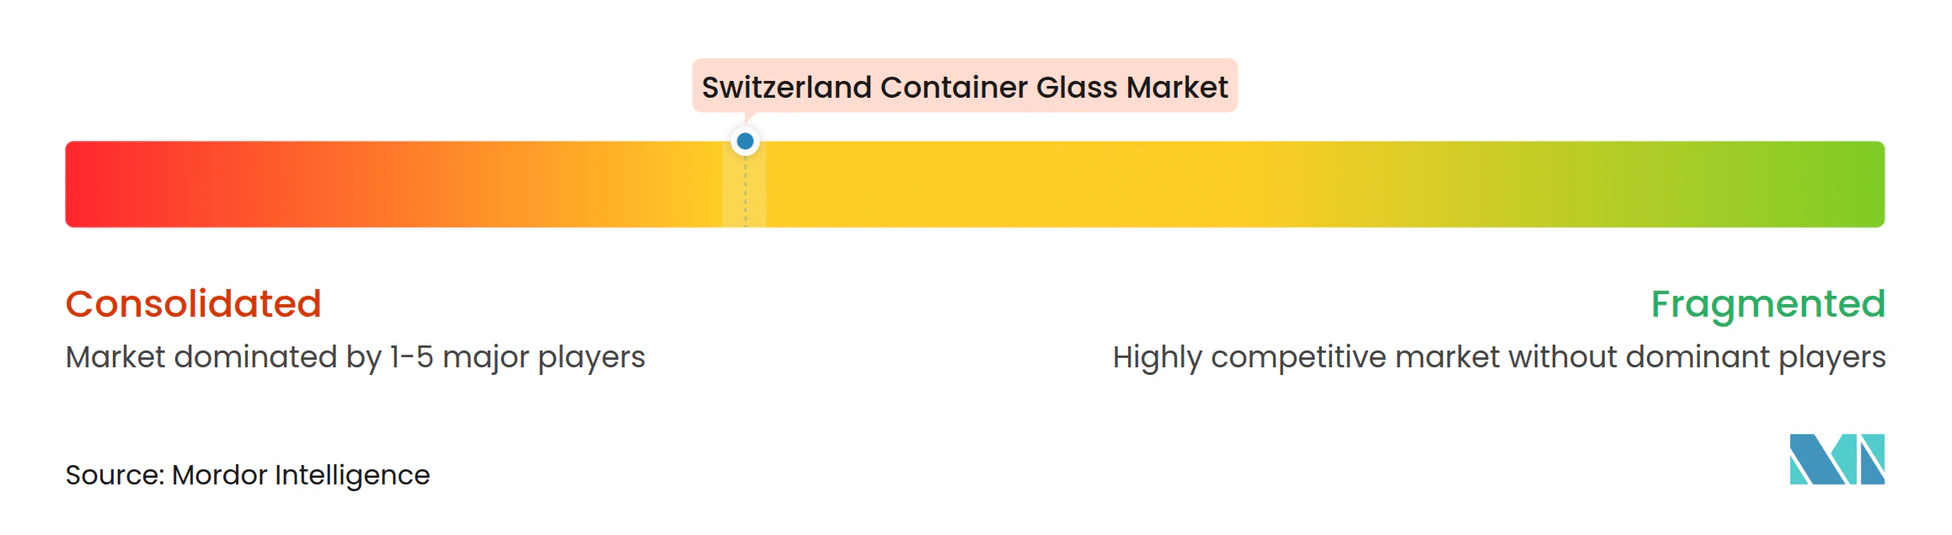
Die Schweizer Behälterglas-Branche weist eine mittlere Konsolidierung auf, wobei die fünf größten Lieferanten schätzungsweise 72 % der kombinierten Tonnage auf sich vereinen. Vetropack bleibt nach der Schließung von St-Prex der einzige großindustrielle inländische Hersteller, konkurriert jedoch mit Importen von Verallia, O-I Glass und Ardagh um Mainstream-Getränkeaufträge. Marktanteilskämpfe hängen zunehmend von Servicetiefe, regulatorischen Dossiers, schnellen Farbwechseln und technischer Fehlerbehebung ab – und nicht von der reinen Ofenkapazität.
Strategische Schritte veranschaulichen die Verlagerung hin zu wertschöpfenden Nischen. Vetropack investierte in Echovais Leichtflaschen, die 70 Waschzyklen standhalten können, womit Anforderungen der Kreislaufwirtschaft erfüllt und der Kraftstoffverbrauch der Spediteure gesenkt werden. Das Programm Fit To Win von O-I erzielte im Q1 2025 Kosteneinsparungen von 61 Mio. USD und setzte so Kapital für Speziallinienaufrüstungen in Norditalien frei – einer wichtigen Versorgungsquelle für Schweizer Kunden. Gerresheimers Prognosereset zeigt den zyklischen Charakter von Pharma-Fläschchen und veranlasst Schweizer Käufer, Dual-Sourcing- und Just-in-Time-Liefervereinbarungen zu suchen.
Wettbewerbliche Differenzierung entsteht auch durch Strategien zur Energiewende. Vetropack bezieht 100 % erneuerbaren Strom, senkt Scope-2-Emissionen und bietet ESG-bewussten Kunden Vorteile beim CO₂-Label. Verallia erprobt Hybridöfen mit Bio-Gas-Integration in Burgund – Wissen, das über technische Partnerschaften in Schweizer Betriebe einfließen könnte. Diese Entwicklungen erhöhen die Wettbewerbsschwellen und festigen den Ruf des Schweizer Behälterglas-Markts als technologisch ausgereiften, nachhaltigkeitsorientierten Bereich.
Marktführer in der Schweizer Behälterglas-Branche
-
Ardagh Group S.A.
-
O-I Glass, Inc.
-
Saverglass Group
-
Vetropack Holding SA
-
Berlin Packaging LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Leichtbau und wiederverwendungskompatible Designs sind praktische Whitespaces für Schweizer Behälterglas, insbesondere für Getränkeformate, bei denen Mehrwegkreisläufe und Transporteffizienz direkt in die Gesamtverpackungskosten einfließen. Vetropack hat 2026 an seinem Standort Poeklarn eine neue Produktionslinie für Leichtglasflaschen in Betrieb genommen und im Juni 2026 eine 350-Gramm-Rheinweinflasche eingeführt, die als Leichtgewichts-Benchmark positioniert ist und gleichzeitig ein Mehrwegflaschensystem unterstützt, was einen Wandel von durchsatzorientierter Belieferung hin zu leistungs- und kreislauftauglichen SKUs widerspiegelt.
Altglasqualität und Verarbeitungskapazität bleiben angesichts der hohen Sammelintensität der Schweiz und des Bedarfs an stabiler Ofenbeschickung ebenfalls ein Wettbewerbshebel. Vetropack Straza kündigte im Mai bis Juni 2026 eine Investition von 30-35 Millionen EUR in eine neue Altglasverarbeitungsanlage in Kroatien an, wodurch die regionale Altglasverarbeitungskapazität innerhalb des Versorgungsnetzwerks der Gruppe für Mitteleuropa gestärkt wird. Unabhängig davon verschärft die frühere Einführung der European Sustainability Reporting Standards (ESRS) durch große Zulieferer die Messung von Energie- und Materialeffizienz, was kommerziellen Spielraum für Zulieferer schafft, die Recyclinganteile, Emissionsverbesserungen und Wiederverwendungsdauerhaftigkeit nachweisen können.
Aktuelle Branchenentwicklungen
- Juni 2026: Die Vetropack Group bringt Europas leichteste Rheinweinflasche auf den Markt und unterstützt ein neues Mehrwegflaschensystem. Die Markteinführung erweitert Vetropacks Premium-Getränkeglasangebot um ein Leichtbaudesign. Sie stärkt Kreislaufwirtschaftsinitiativen und könnte Effizienzgewinne über das gesamte Verpackungsportfolio hinweg erzielen.
- Juni 2026: Vetropack bringt eine 350-Gramm-Rheinweinflasche auf den Markt, die als leichteste ihrer Art in Europa beschrieben wird, nach Produktionstests im Februar 2026. Das Produkt bietet eine führende Gewichtsreduzierung für hochwertige Getränke. Der Schritt festigt Vetropacks Marktposition bei leichten, nachhaltigen Verpackungen.
- Mai 2026: Die Ardagh Group S.A. startet die Transformationsinitiative Clearly Ardagh mit Plänen, die Investitionsausgaben 2026 auf 9% der Umsätze zu erhöhen. Das Programm zielt auf Kosteneffizienz und Kapitalallokation über die gesamte europäische Behälterglasplattform ab. Es unterstützt die Wettbewerbsfähigkeit und beschleunigt die Modernisierung des Betriebs.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Behälterglas in der Schweiz, erfasst als fertige Glasverpackungen, die zur Lagerung und zum Schutz von Produkten während Abfüllung, Vertrieb und Verbrauch verwendet werden, und wird im Studienzeitraum in Volumeneinheiten (Kilotonnen) verfolgt.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossene Positionen umfassen Flachglas, Automobilverglasung, Tischgeschirr, Laborglas und Glasfaser.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cider und andere fermentierte Getränke)
- Alkoholfrei
- Säfte
- Kohlensäurehaltige Getränke (CSD)
- Milchproduktbasierte Getränke
- Sonstige alkoholfreie Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Bernstein
- Klarglas
- Weitere Farben
Datenquellen, Marktgröße und Validierung
Desk-Research
Die Desk-Research half dabei, den Schweizer Verpackungskontext zu etablieren und das Modell mit öffentlichen Indikatoren zu verknüpfen, die zu einem späteren Zeitpunkt erneut überprüft werden können. Wir stützten uns hauptsächlich auf offizielle und nicht kostenpflichtige Quellen wie das Bundesamt für Statistik für den industriellen Kontext, das Bundesamt für Umwelt für Recycling- und Abfallströme sowie UN Comtrade für Handelsmuster im Zusammenhang mit Glasbehälterkategorien.
Parallel dazu haben wir Quellen wie Eurostat ausgewertet, bei denen länderübergreifende Verpackungsreihen zur Plausibilitätsprüfung in der Richtung beitrugen. Wir nutzten außerdem Verbandsmaterialien im Zusammenhang mit Glassammlung und -recycling sowie begutachtete Materialien und Verpackungsartikel, die Trends bei der Gewichtsreduzierung und der Verwendung von Altglas beschreiben. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Pressemitteilungen wurden herangezogen, um Werksgeschehnisse, Ofenreparaturzyklen und nachfrageseitige Verschiebungen nach Endverwendung zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements mit Fokus auf Importe und Exporte auf Sendungsebene sowie eine Patentdatenbank genutzt, um den Zeitpunkt von Kapazitäts- und Technologieänderungen zu validieren. Diese Beispiele sind nicht abschließend, und weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Glasherstellern, Verpackungskäufern, Distributoren und Recycling-Stakeholdern in der Schweiz durch. Ihr Feedback testet Nachfrage, Handelsströme, Bewegungen des durchschnittlichen Verkaufspreises, Kapazitätsveränderungen und Lücken in öffentlichen Daten. Analysten gleichen die Antworten mit den Desk-Research-Eingaben ab und nehmen erneut Kontakt zu den Befragten auf, wenn eine wesentliche Annahme nicht übereinstimmt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Prüfungen erstellt, wobei das Kernmodell einfach und nachvollziehbar gehalten wurde. Auf der Top-down-Seite haben wir den Nachfragepool rekonstruiert, indem wir die Signale zum Endverbrauch in der Schweiz und die Verpackungsintensität kartiert haben, die dann in Volumenanforderungen für Behälterglas übersetzt und mit den Definitionen des Studienzeitraums abgeglichen wurden.
Um das Modell geerdet zu halten, umfassten die Eingaben Indikatoren wie den Verpackungsmix für Getränke und Lebensmittel, die Durchdringung von Mehrweg- und Pfandflaschen, die Verfügbarkeit von Altglas und Recyclingquoten, den typischen Fortschritt der Gewichtsreduzierung nach Flaschentyp sowie den Zeitpunkt von Ofenwartungs- oder Abschaltereignissen, die das Angebot verknappen können. Jede Variable wurde verwendet, um Volumenveränderungen von Jahr zu Jahr zu erklären, anstatt das Wachstum an einen einzigen übergeordneten Trend anzupassen. Wo Datenlücken bestanden, insbesondere bei Anwendungsaufteilungen, wurden Primärschätzungen verwendet und dann so eingeschränkt, dass die Gesamtwerte weiterhin mit dem breiteren Nachfragepool übereinstimmten.
Für die Prognose wurde eine Szenarioanalyse um einen Basisfall herum angewendet. Kurzfristige Anpassungen wurden durch den Expertenkonsens zu Energiekostendruck, Zielen für Recyclingmaterialanteile und Substitutionsrisiken durch andere Verpackungsmaterialien geleitet. Selektive Bottom-up-Näherungen wurden als Gegenprüfung verwendet, beispielsweise Stichproben von Behältergewichten nach Format multipliziert mit der impliziten Stückzahlnachfrage, zuzüglich Kanalprüfungen bei Abfüllern und Recyclingunternehmen, um zu überprüfen, ob die Trendlinien realistisch erschienen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Prüfungen, bevor die Zahlen finalisiert wurden. Wir verglichen Modelloutputs mit unabhängigen Signalen wie Import- und Exportrichtung, Recycling- und Altglasflusshinweisen sowie sichtbaren Versorgungsereignissen und untersuchten dann Abweichungen, die nicht zu den Treibern passten. Annahmen wurden durch Folgegespräche erneut überprüft, wenn Antworten widersprüchlich waren oder sich ein wichtiger Indikator unerwartet veränderte.
Vor der Freigabe durchlief das Modell mehrere Analytikerprüfungen, wobei Ausreißer markiert und neu berechnet wurden, um die arithmetische und logische Konsistenz zu bestätigen. Der Bericht wird in einem jährlichen Zyklus aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie einer größeren Kapazitätsänderung oder einem regulatorischen Wandel. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Schweizer Behälterglas von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Schweizer Behälterglas stimmen häufig nicht überein, da Umfang und Maßeinheit nicht konsistent sind und weil einige Quellen Herstellungsumsätze mit Verbrauchsvolumina vermischen. Unterschiede treten auch auf, wenn Autoren unterschiedliche Basisjahre verwenden, unterschiedliche Währungsumrechnungen anwenden oder sich auf breite Verpackungsquoten stützen, die nicht mit lokalen Marktteilnehmern getestet wurden.
Ausgeschlossene Positionen wie Flachglas, Automobilverglasung und Glasfaser werden manchmal in einen breiteren Gesamtwert für Schweizer Glasprodukte einbezogen, und diese Positionen liegen außerhalb des Geltungsbereichs von Mordor Intelligence für diese Marktgrößenbestimmung im Bereich Behälterglas.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 241,25 Kilotonnen (2025) | |
| Branchendatenplattform A | 228,30 Millionen USD (2024) | Basiert auf handelscode-basierten Wertproxys für Glasbehälter, die die lokal verkaufte inländische Produktion übersehen können und anfällig für Preisschwankungen, Re-Exporte und Lagerbestandseffekte sein können. |
| Regionale Unternehmensberatung B | 500,00 Millionen USD (2024) | Spiegelt wahrscheinlich einen breiteren Glasprodukte- oder Glasverpackungswertpool in der Schweiz wider, der Nicht-Behälterkategorien einbeziehen und umsatzbasierte Einnahmen mit volumenbasierten Verbrauchsmaßen vermischen kann. |
Betrachtet man die Tabelle, erklärt sich die kleinere Lücke größtenteils durch die Abdeckung von Handel versus Gesamtverbrauch, während die größere Lücke durch die Einbeziehung angrenzender Glaskategorien und einer anderen Einheitenbasis entsteht. Indem die Annahmen an sichtbare Nachfragesignale geknüpft und wichtige Treiber wie der Mehrweganteil und das Tempo der Gewichtsreduzierung durch Feldeingaben erneut überprüft werden, bleibt die endgültige Marktgröße auf wiederholbare Schritte zurückführbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schweizer Behälterglas-Markt im Jahr 2026?
Die Größe des Schweizer Behälterglas-Markts beträgt im Jahr 2026 250,81 Kilotonnen und wird bis 2031 voraussichtlich auf 304,56 Kilotonnen bei einer CAGR von 3,96 % anwachsen.
Welches Endverbraucher-Segment wächst im Schweizer Glasverpackungsmarkt am schnellsten?
Pharmazeutika führen das Wachstum mit einer CAGR von 5,46 % bis 2031 an, begünstigt durch die Expansion der Biologika und strengere Arzneimittelverpackungsvorschriften.
Welches Farbsegment verzeichnet das höchste Wachstum?
Bernsteinglas wächst mit einer CAGR von 4,98 %, hauptsächlich getrieben durch pharmazeutische und Premium-Getränkeanwendungen.
Warum hat Vetropack sein Werk in St-Prex geschlossen?
Die Schließung ist auf eine Konsolidierungsstrategie zurückzuführen, die darauf abzielt, Energiekosten zu senken und die Produktion auf effizientere Anlagen zu konzentrieren.
Wie hält die Schweiz eine Glasrecyclingquote von 97 % aufrecht?
Ein landesweiter Rahmen für die Erweiterte Herstellerverantwortung, verwaltet von VetroSwiss, gewährleistet eine weit verbreitete Sammlung, qualitativ hochwertige Scherbströme und Verbraucherbeteiligung.
Was begrenzt die schnelle Kapazitätserweiterung für Schweizer Glashersteller?
Hohe Energie- und Arbeitskosten, kapitalintensive Ofenumbauten sowie die Zerbrechlichkeit von Glas bei der Langstreckentransportlogistik schränken eine schnelle Skalierung ein.