
Taille et part du marché du verre creux au Portugal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
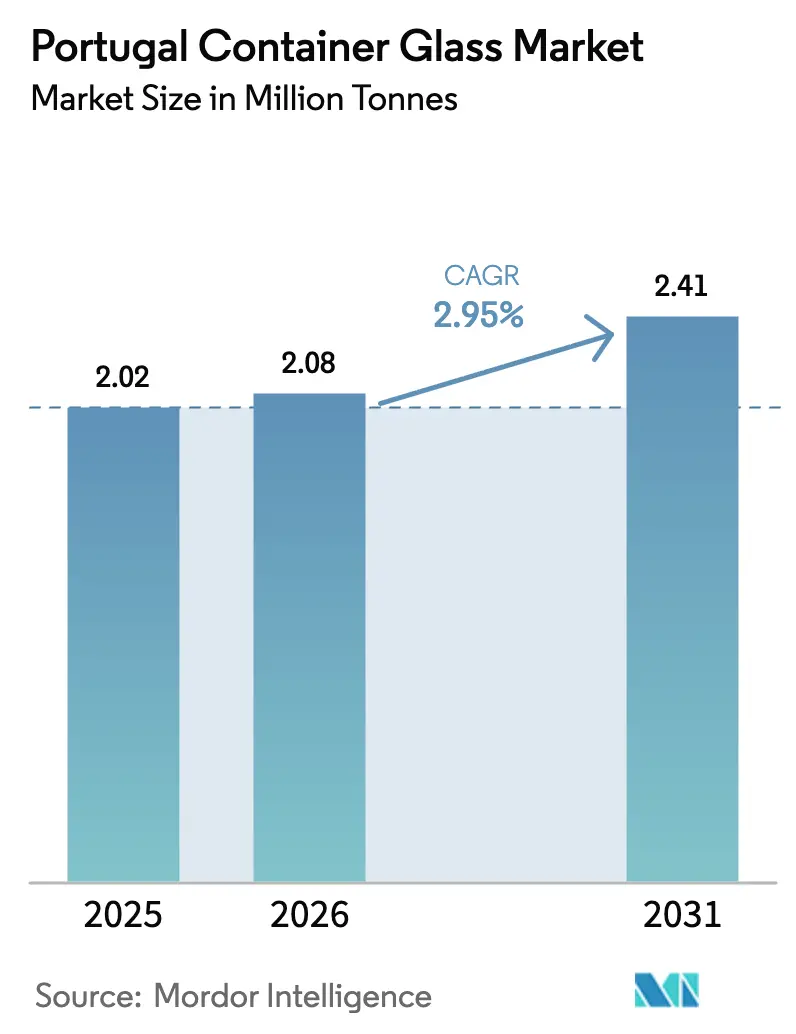
| Taille du marché de l'année de base (2025) | 2.02 Millions de tonnes |
| Volume du Marché (2026) | 2.08 Millions de tonnes |
| Volume du Marché (2031) | 2.41 Millions de tonnes |
| Growth Rate (2026 - 2031) | 2.95 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre creux au Portugal par Mordor Intelligence
La taille du marché du verre creux au Portugal est estimée à 2,08 millions de tonnes en 2026, en progression par rapport à la valeur de 2025 de 2,02 millions de tonnes, avec des projections pour 2031 indiquant 2,41 millions de tonnes, soit une croissance à un TCAC de 2,95 % sur la période 2026-2031. La demande continue de s'orienter vers les boissons haut de gamme, le développement des exportations pharmaceutiques et les obligations de durabilité qui relèvent les exigences en matière de contenu recyclé. Les fabricants rationalisent leurs lignes de production afin d'améliorer le rendement des fours, tandis que les clients renforcent leur préférence pour les emballages infiniment recyclables, conformes aux objectifs européens d'économie circulaire. Les prix de l'énergie demeurent l'élément de coût le plus volatile, motivant des investissements rapides dans les énergies renouvelables sur site et dans les technologies d'allègement. Parallèlement, une orientation à l'export résiliente protège les revenus contre les fluctuations de la consommation d'un pays unique et permet aux producteurs de lisser le taux d'utilisation des capacités tout au long de l'année.[1]FEVE, "Statistiques de recyclage du verre 2023," feve.org
Principaux enseignements du rapport
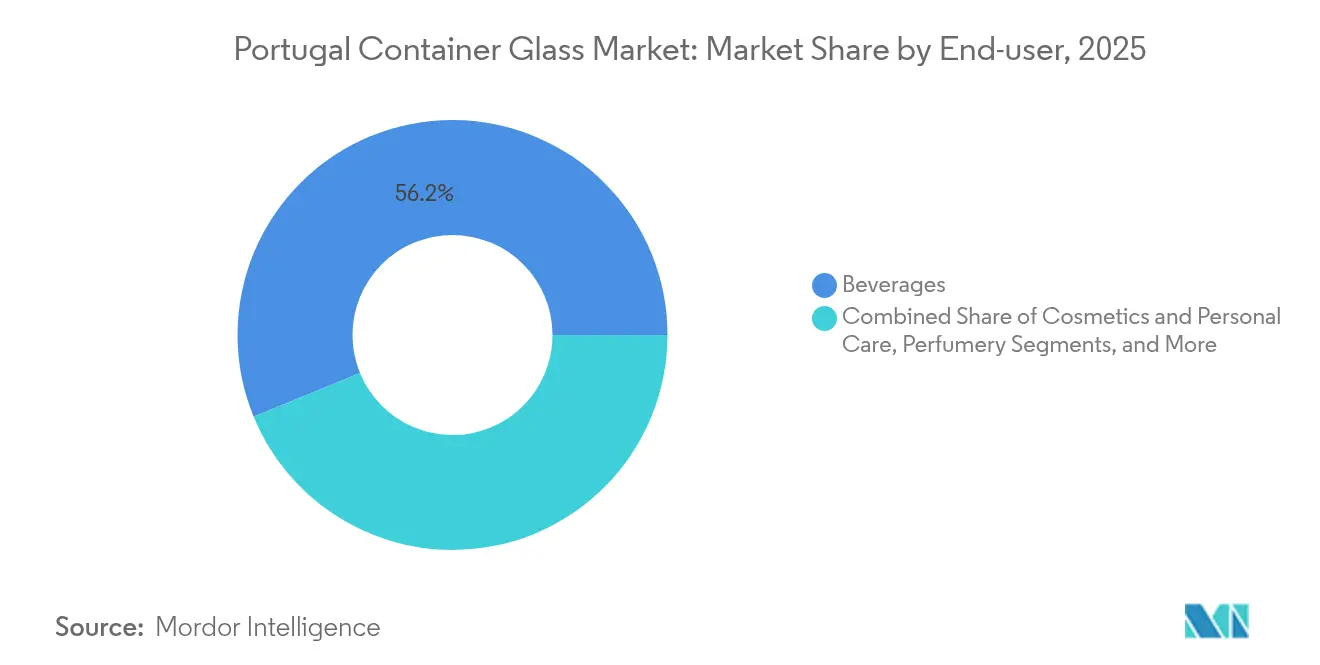
- Par utilisateur final, les boissons ont capté 56,20 % de la part du marché du verre creux au Portugal en 2025.
- Par couleur, la taille du marché du verre creux au Portugal pour le segment ambré devrait progresser à un TCAC de 4,82 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du verre creux au Portugal
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les emballages en verre recyclable | +0.8% | Portugal et péninsule Ibérique | Moyen terme (2 à 4 ans) |
| La premiumisation des boissons accroît la demande d'emballages en verre | +0.7% | Régions viticoles et de bières artisanales | Court terme (≤ 2 ans) |
| Impulsion réglementaire en faveur de l'économie circulaire et du recyclage | +0.6% | National dans le cadre de l'UE | Long terme (≥ 4 ans) |
| Expansion des volumes de fabrication agroalimentaire | +0.5% | National avec influence à l'export | Moyen terme (2 à 4 ans) |
| Les secteurs pharmaceutique et cosmétique nécessitent des contenants en verre | +0.4% | Corridor pharmaceutique européen | Long terme (≥ 4 ans) |
| Les améliorations technologiques permettent un verre plus léger et moins carboné | +0.3% | Cluster de Marinha Grande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les emballages en verre recyclable
La recyclabilité domine les critères de décision des consommateurs alors que le taux de collecte au sein de l'Union européenne dépasse désormais 80 % et que le Portugal étend son réseau de points de collecte de bouteilles à toutes les grandes communes. Il en résulte un glissement notable chez les distributeurs vers la spécification de bouteilles riches en calcin pour leurs marques propres. Les propriétaires de marques capitalisent sur ce sentiment des consommateurs, renforçant les attributs du verre que sont la recyclabilité infinie et l'inertie chimique. De plus grands volumes de calcin trié par couleur reviennent aux fours, réduisant la consommation d'énergie par kilogramme fondu et abaissant les émissions de scope 1. Ces avantages renforcent la position du marché du verre creux au Portugal face aux plastiques à usage unique, qui font face à des taxes réglementaires croissantes liées aux cadres de responsabilité élargie des producteurs.
La premiumisation des boissons accroît la demande d'emballages en verre
Les valeurs des exportations de vin du Portugal ont progressé de 4,5 % en 2024, même après une récolte marquée par des difficultés climatiques, confirmant la disposition des clients à payer pour une présentation haut de gamme.[2]Commission européenne, "Règlement (UE) 2024/1040 relatif aux emballages et aux déchets d'emballages," eur-lex.europa.eu Les brasseries artisanales développent leurs capacités, et des marques phares telles que Super Bock utilisent le verre pour souligner leur identité artisanale. Les barrières supérieures à l'oxygène et au dioxyde de carbone dans le verre offrent la performance de conservation requise par les étiquettes haut de gamme, et l'attrait tactile de l'emballage renforce la valeur perçue du produit. Ces facteurs maintiennent des marges élevées par unité qui compensent les coûts de modernisation des fours, ancrant ainsi les flux d'investissement dans le marché du verre creux au Portugal.
Impulsion réglementaire en faveur de l'économie circulaire et du recyclage
Le règlement sur les emballages et les déchets d'emballages (UE 2024/1040) fixe des seuils minimaux de contenu recyclé pour les contenants en verre commercialisés dans le bloc. La décision du Portugal d'exclure le verre du lancement de son système de consigne en 2026 confère au matériau un avantage concurrentiel, car les plastiques et les métaux seront soumis à des frais de traitement supplémentaires. Les quotas obligatoires de calcin remodèlent les achats, contraignant les producteurs à nouer des contrats d'approvisionnement avec des installations de tri. La conformité favorise les acteurs de grande envergure qui exploitent déjà des lignes de séparation par couleur, renforçant les barrières à l'entrée et soutenant la discipline tarifaire sur le marché du verre creux au Portugal.
Expansion des volumes de fabrication agroalimentaire
La transformation alimentaire reste l'un des piliers industriels à la croissance la plus rapide au Portugal, important 293 millions USD d'intrants agricoles américains en 2023.[3]Service agricole étranger du Département de l'agriculture des États-Unis, "Portugal : Ingrédients pour la transformation alimentaire," fas.usda.gov La hausse de la production d'huile d'olive, de confitures et de condiments gastronomiques exige un emballage qui préserve les propriétés organoleptiques et signale une origine haut de gamme. Le verre répond à ces deux besoins grâce à son inertie chimique et à sa clarté visuelle, tandis que sa rigidité résiste aux exportations longue distance vers les Amériques et l'Asie. Un flux régulier en provenance du secteur alimentaire équilibre les variations saisonnières de la mise en bouteille de vin, stabilisant les taux d'utilisation des fours et maintenant l'emploi de la main-d'œuvre.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La forte intensité énergétique accroît les coûts de production | -0.9% | Portugal dans le contexte énergétique de l'UE | Court terme (≤ 2 ans) |
| La fragilité alourdit les coûts logistiques et le risque de casse | -0.4% | Chaînes d'approvisionnement à l'export | Moyen terme (2 à 4 ans) |
| Concurrence des emballages en plastique et en métal moins coûteux | -0.3% | Pression des alternatives mondiales | Moyen terme (2 à 4 ans) |
| Pressions sur les coûts volatils des matières premières et du transport | -0.2% | Hubs d'approvisionnement européens | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La forte intensité énergétique accroît les coûts de production
Les fours de fusion fonctionnent au-dessus de 1 500 °C et consomment de l'énergie à des niveaux pouvant atteindre quatre fois ceux des substrats d'emballage concurrents. Les tarifs d'électricité industrielle au Portugal ont fortement augmenté en 2024, forçant les producteurs à absorber des hausses de coûts atteignant 20 % des dépenses liées aux contenants finis. Le Statut du Consommateur Électrointensif offre désormais des remises pouvant aller jusqu'à 75 % des surcharges réglementaires du réseau pour les fabricants qui s'approvisionnent en énergies renouvelables, mais l'éligibilité est conditionnée à des améliorations coûteuses en capital des systèmes de comptage. Les petites entreprises manquant de liquidités peinent à se qualifier, ce qui accélère la consolidation au sein du marché du verre creux au Portugal.
La fragilité alourdit les coûts logistiques et le risque de casse
La fragilité du verre nécessite des cartons extérieurs plus lourds et une palettisation soignée, ce qui alourdit les coûts de fret de 10 à 15 % par rapport aux équivalents en plastique sur des trajets identiques. Les exportateurs à destination de l'Amérique du Nord absorbent des primes d'assurance maritime plus élevées, et la livraison en commerce électronique multiplie les points de contact où la probabilité de casse augmente. Ces dépenses cachées pèsent sur les marges, notamment pour les produits alimentaires à faible valeur ajoutée où l'emballage représente déjà une part importante du coût des marchandises vendues. En conséquence, certains volumes migrent vers des plastiques allégés pour les unités de vente au détail à portion individuelle, modérant la trajectoire de croissance du marché du verre creux au Portugal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final : les boissons maintiennent leur leadership tandis que les soins personnels s'accélèrent
Le segment des boissons a capté 56,20 % de la taille du marché du verre creux au Portugal en 2025, reflétant la tradition viticole bien établie du pays et l'expansion de la culture de la bière artisanale. Les formats bouteilles restent dominants, et les caves viticoles privilégient le verre pour sa stabilité lors du vieillissement du produit et son esthétique adaptée à l'export. La premiumisation continue maintient une valeur unitaire moyenne élevée, permettant aux producteurs d'absorber les améliorations de rendement des fours sans éroder leurs marges. Un élan parallèle provient du sous-segment des spiritueux, où les aguardentes vieillies utilisent des bouteilles en verre blanc épais pour signaler l'authenticité et le patrimoine.
Les cosmétiques et les soins personnels devraient afficher un TCAC de 4,45 % jusqu'en 2031, le plus élevé de tous les utilisateurs finaux. Les fabricants sous contrat portugais développent des gammes dermocosmétiqu es et à base d'ingrédients naturels qui atteignent des prix élevés dans les pharmacies européennes. Les flacons et bocaux en verre correspondent aux perceptions de sécurité des consommateurs, car ils sont exempts de perturbateurs endocriniens potentiels liés à certains plastiques. Le marché du verre creux au Portugal élargit ainsi son mix client, réduisant la dépendance aux cycles saisonniers des boissons et captant une demande spécialisée à marges plus élevées.


Par couleur : le verre blanc domine tandis que l'ambré gagne en dynamisme
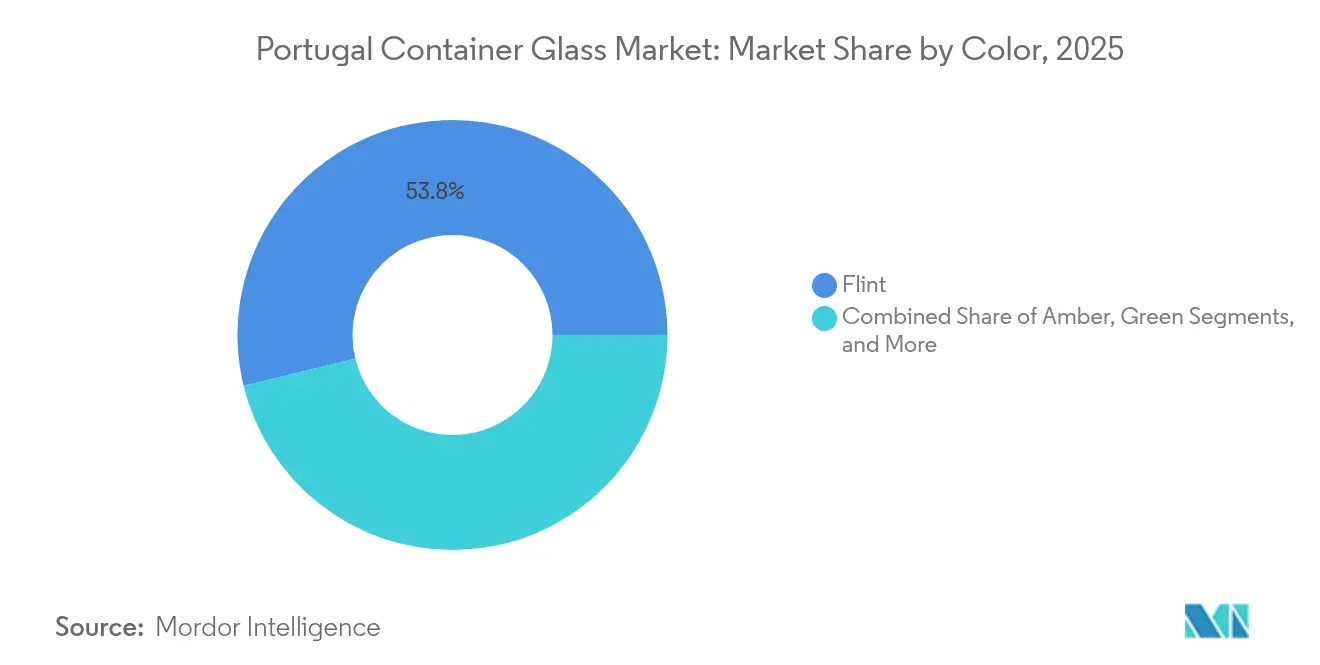
Le verre blanc a représenté 53,80 % de la part du marché du verre creux au Portugal en 2025, porté par la mise en bouteille de boissons haut de gamme et les applications pharmaceutiques qui requièrent l'inspection visuelle des niveaux de remplissage et la transparence. Les producteurs exploitent la neutralité du verre blanc pour mettre en valeur la conception de l'étiquette et maximiser l'attrait en rayon, ce qui est déterminant dans les circuits viticoles orientés vers l'export. Des perfectionnements avancés des fours réduisent les impuretés de fer, produisant un éclat supérieur répondant aux spécifications des marques de luxe.
L'ambré affiche la croissance la plus forte avec une projection de TCAC de 4,82 % grâce à l'augmentation de la production de bières artisanales et à l'adoption croissante dans le secteur pharmaceutique qui dépend de la protection UV. Les brasseries préfèrent l'ambré pour préserver les composés volatils dérivés du houblon, tandis que les fabricants de médicaments respectent les directives de photostabilité pour les formulations sensibles à la lumière. Cette diversification stabilise les campagnes de couleur des fours et soutient l'optimisation de la taille des lots. Le verre vert conserve une part stable dans la mise en bouteille traditionnelle du vin, tandis que les couleurs spéciales s'adressent à des références de parfumerie de niche à des marges unitaires attractives.
Analyse géographique
La production de verre creux au Portugal est géographiquement concentrée dans le cluster historique de Marinha Grande, où un savoir-faire séculaire et un vivier de main-d'œuvre expérimentée réduisent le temps d'intégration des techniciens de four. La proximité des carrières de sable siliceux réduit la logistique d'approvisionnement et contribue à maîtriser les coûts des matières premières, notamment à mesure que les suppléments de carburant augmentent les tarifs du fret maritime. La région bénéficie également d'une administration municipale favorable qui simplifie les autorisations environnementales, accélérant les calendriers de reconstruction des fours en fin de vie.
Le nord du Portugal ancre une capacité secondaire autour de Porto et d'Avintes, permettant des expéditions transfrontalières vers l'Espagne en une journée de transit routier. Cette implantation approvisionne les clients du secteur des boissons situés le long de la vallée du Douro et de la Galice, alignant les capacités de soufflage du verre avec les pics de mise en bouteille des caves pendant les mois qui suivent les vendanges. L'accès aux ports côtiers permet aux producteurs de charger des conteneurs intermodaux reliés au rail à destination des Amériques, diversifiant ainsi les flux de revenus et atténuant les fluctuations macroéconomiques de la consommation intérieure.
Les zones centrales et méridionales sont dépourvues de fours de fusion significatifs, mais constituent des pôles de demande essentiels. Les conditionneurs pharmaceutiques et cosmétiques se regroupent près de Lisbonne, tirant parti des liaisons de fret aérien pour les exportations urgentes. Bien que ces zones importent des bouteilles depuis le nord, les services localisés de décoration et de stérilisation prospèrent, ajoutant de la valeur et réduisant le retour de verre vide. Ce flux intra-pays souligne comment le marché du verre creux au Portugal fonctionne comme un réseau intégré plutôt que comme des opérations régionales cloisonnées.
Paysage réglementaire
Le secteur portugais du verre d'emballage opère dans le cadre des règles européennes en matière d'emballage et de climat qui régissent le contenu recyclé et la circularité. Le règlement sur les emballages et les déchets d'emballages (UE 2024/1040) fixe des seuils minimaux de contenu recyclé pour les récipients en verre, tandis que le système européen d'échange de quotas d'émission (CELE) exerce des pressions carbone et de gestion de l'énergie sur les exploitants de fours.
Les organismes et programmes du secteur relient la politique à la mise en œuvre, l'AIVE (Associação dos Industriais de Vidro de Embalagem) représentant les fabricants dans le dialogue réglementaire. Close the Glass Loop travaille également à coordonner la collecte et la qualité du calcin, tandis que le Plan de relance et de résilience (PRR) canalise des financements pour des projets d'efficacité industrielle et de décarbonation qui soutiennent la modernisation et la mise en conformité.
Analyse de la chaîne de valeur
La chaîne de valeur du verre d'emballage au Portugal commence par les matières premières de composition et le calcin, puis passe par la fusion et le formage chez les exploitants de fours Verallia Portugal, Vidrala et BA Glass à Vila Nova de Gaia, Avintes, Figueira da Foz, Marinha Grande et Amadora. Vidro+, via Smart Waste Portugal, relie l'industrie, le gouvernement et les partenaires de connaissance pour améliorer la collecte, le tri et la qualité du calcin, ce qui soutient un approvisionnement à plus forte teneur en recyclé par les fours.
En aval, les propriétaires de marques, les vignobles, les brasseries et les transformateurs alimentaires fixent les exigences de format et de couleur, tandis que les prestataires logistiques exploitent un réseau de distribution qui tient compte de la fragilité du verre. Le recyclage et les boucles d'approvisionnement circulaire sont coordonnés par Vidro+ et des initiatives connexes, renforçant la collaboration et les flux d'approvisionnement qui soutiennent les investissements de modernisation.
Paysage concurrentiel
Le marché présente une concentration modérée, Verallia, Vidrala et BA Glass exploitant les trois usines multi-fours du Portugal. Chacune s'appuie sur des plateformes de R&D partagées au sein de son réseau européen élargi pour améliorer l'efficacité énergétique et accélérer le déploiement des technologies d'allègement. Le site de Figueira da Foz de Verallia est intégré dans un parc continental de 32 usines qui sécurise l'approvisionnement en calcin et équilibre les campagnes de couleur à travers les frontières. L'usine Santos Barosa de Vidrala a introduit la bouteille de vin de 260 g, réduisant la masse en verre de 25 % par rapport aux formats standards de 350 g tout en préservant la résistance à l'empilage, une étape déterminante qui différencie son offre auprès des caves viticoles haut de gamme. BA Glass investit dans des brûleurs hybrides électrique-oxygène et installe des panneaux photovoltaïques dimensionnés pour fournir 20 % de sa demande de charge de base, répondant ainsi aux critères d'éligibilité du Statut du Consommateur Électrointensif du Portugal.
Les mouvements stratégiques impliquent souvent des fusions pour parvenir à une diversification géographique. L'acquisition par Vidrala de Vidraporto au Brésil lui ouvre une exposition à une croissance à deux chiffres en Amérique du Sud, tandis que la participation de BA Glass dans Vidrio Formas au Mexique lui donne accès au corridor de libre-échange nord-américain. Ces opérations génèrent des revenus en devises étrangères qui couvrent contre les fluctuations des prix de l'énergie libellés en euros. Au-delà de la taille, les alliances technologiques jouent un rôle central. Les acteurs majeurs rejoignent des consortiums de fournisseurs pour accélérer les essais de fours compatibles avec l'hydrogène, anticipant l'impact de la tarification du carbone après 2030. Des opportunités de niche subsistent pour les spécialistes de taille intermédiaire dans les tubes pharmaceutiques et les flacons de parfumerie à faible volume, mais les barrières à la qualification et l'intensité capitalistique limitent l'entrée rapide de nouveaux challengers.
Les relations clients constituent le dernier pilier de l'avantage concurrentiel. Les contrats à long terme avec les principales coopératives viticoles du Portugal ancrent la demande de base, tandis que les capacités de décoration intégrées favorisent la fidélisation en réduisant les délais de livraison. En conséquence, le pouvoir de négociation penche en faveur des trois acteurs en place, soutenu par leur capacité à garantir la sécurité d'approvisionnement lors des révisions de fours ou des perturbations commerciales géopolitiques.
Leaders du secteur du verre creux au Portugal
Mercado do Vidro
BA Vidro S.A
Verallia Packaging
Vidrala S.A
Deposito da Marinha Grande
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités de marché se concentrent sur la circularité et la décarbonation. Le secteur s'est fixé pour objectif d'atteindre 90 pour cent de collecte et de recyclage du verre d'ici 2030, alignant les thématiques d'investissement avec le programme de billets de trésorerie durables de 25 millions d'euros de BA Glass avec Bankinter Portugal en juillet 2026, l'investissement Fontela de 20 millions d'euros de Verallia Portugal financé par le Plan de relance et de résilience (PRR), et la feuille de route de décarbonation RODIV2050.
Les signaux de demande provenant des boissons et des produits pharmaceutiques soutiennent les conversions vers des emballages haut de gamme, en particulier pour les formats de verre à haute transparence et axés sur la sécurité. Parallèlement à la poussée réglementaire vers l'économie circulaire, les programmes de modernisation dans le cluster de Marinha Grande créent une voie pratique pour améliorer le taux d'utilisation de la capacité et sécuriser l'approvisionnement sur le marché portugais.
Développements récents du secteur
- Mai 2026 : Verallia Portugal annonce un investissement de 20 millions d'euros à Fontela, dans l'usine de bouteilles/pots en verre de Figueira da Foz, financé par le PRR pour moderniser les fours et les systèmes énergétiques. Cette mise à niveau améliore l'efficacité énergétique et la résilience de la production ; elle soutient la demande d'emballages de boissons haut de gamme et les objectifs d'économie circulaire.
- Avril 2026 : BA Glass B.V. acquiert une participation de 41 % dans la Société Tunisienne de Verreries (Sotuver). Cette acquisition élargit son empreinte en Afrique du Nord et renforce la stratégie de hub méditerranéen pour la sécurité d'approvisionnement.
- Avril 2025 : Offre publique d'achat volontaire de BW Gestão de Investimentos sur les actions de Verallia, évaluée à environ 2,47 milliards d'EUR. Cette offre met en lumière la pression de consolidation parmi les acteurs régionaux du verre d'emballage et pourrait modifier les résultats en matière de leadership de marché.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre le verre d'emballage produit et fourni au Portugal pour des usages d'emballage tels que les bouteilles et les pots, et il est dimensionné sur une base volumique en tonnes pour la période d'étude.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas le verre plat, la fibre de verre, la vaisselle ou la verrerie de laboratoire qui ne sont pas utilisés comme récipients d'emballage.
Aperçu de la segmentation
- Par utilisateur final
- Boissons
- Alcoolisées
- Bière
- Vin
- Spiritueux
- Autres boissons alcoolisées (cidre et autres boissons fermentées)
- Non alcoolisées
- Jus
- Boissons gazeuses (CSDs)
- Boissons à base de produits laitiers
- Autres boissons non alcoolisées
- Alcoolisées
- Alimentation (confiture, gelée, marmelades, miel, saucisses et condiments, huile, cornichons)
- Cosmétiques et soins personnels
- Produits pharmaceutiques (à l'exclusion des flacons et ampoules)
- Parfumerie
- Boissons
- Par couleur
- Vert
- Ambré
- Blanc
- Autres couleurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte portugais et ancrer le modèle avec des séries de référence stables pouvant être vérifiées dans le temps. Nous nous appuyons principalement sur des sources officielles et publiques telles que Statistics Portugal (INE) pour les indicateurs de production industrielle, Eurostat pour les séries de fabrication et de commerce, UN Comtrade pour les flux liés aux douanes, et la Commission européenne pour l'orientation des politiques d'emballage et de déchets.
Pour relier la demande de verre d'emballage aux marchés finaux, nous avons examiné des sources telles que la FEVE (tendances du recyclage du verre et du calcin), les rapports de l'APA (Agence portugaise de l'environnement) sur les déchets d'emballages, et les mises à jour publiques des associations pertinentes de boissons et d'alimentation, lorsque disponibles. Les dépôts d'entreprises, les communiqués de presse et les présentations aux investisseurs ont également été examinés pour comprendre les changements d'empreinte industrielle et le calendrier de reconstruction des fours. Dans certains cas, un abonnement payant pour les données financières d'entreprises et une base de données de flux d'expédition import-export ont été utilisés pour recouper les hypothèses à fort impact. Les sources listées ici sont illustratives, et des jeux de données et documents publics supplémentaires ont également été consultés lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur l'alignement du modèle avec ce qui est effectivement vendu au Portugal et sur l'évolution des prix et du mix. Nous avons interrogé des fabricants, des distributeurs, des recycleurs et de grands acheteurs d'emballages dans les secteurs des boissons, de l'alimentation et de la pharmacie afin de confirmer les hypothèses de capacité et d'utilisation, la disponibilité du calcin et le mix produit, puis avons appliqué ces données de manière cohérente dans le dimensionnement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Directeurs (CXO) : 13 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 18 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction volumique descendante spécifique au Portugal, où les indicateurs de production et de commerce sont utilisés pour reconstituer l'approvisionnement en verre d'emballage disponible pour l'usage domestique, qui est ensuite aligné sur une absorption réaliste par les marchés finaux. Pour garder le résultat ancré dans la réalité, les totaux sont corroborés par des vérifications ascendantes sélectives, notamment un débit échantillonné par lignes de four, des vérifications de canaux pour les principaux types de récipients, et un volume par poids de récipient typique pour quelques grands formats de boissons.
Les principales données utilisées dans le modèle incluent la capacité de four installée et les calendriers de reconstruction, les fourchettes d'utilisation au cours de l'année, la disponibilité du calcin et l'orientation en matière de contenu recyclé, les taux d'allègement du verre, et les évolutions de la demande dans les emballages de boissons, d'alimentation et de pharmacie. Pour les prévisions, une analyse de scénarios est utilisée pour traduire ces moteurs en volumes futurs, en particulier lorsque les coûts énergétiques et le calendrier des politiques peuvent modifier la pente de croissance. Lorsque la visibilité ascendante était incomplète pour les formats plus petits, nous avons comblé les lacunes en utilisant des parts de mix conservatrices validées lors des entretiens, puis avons rapproché les résultats des totaux de volume au niveau du pays.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les mouvements commerciaux, la dynamique de recyclage rapportée et les événements de capacité connus, afin que la trajectoire de croissance reste crédible pour le Portugal. Lorsque le modèle produisait des sauts brusques, les hypothèses étaient réexaminées, les notes d'entretien étaient revisitées, et une clarification de suivi était déclenchée avant validation finale.
Avant publication, le travail est revu par étapes afin que la logique de calcul, les unités et les choix de conversion restent cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la direction de la demande, de l'offre ou des prix. Juste avant la livraison, un analyste effectue une dernière passe d'actualisation afin de refléter les derniers indicateurs publics et développements confirmés.
Taille du marché portugais du verre d'emballage selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le verre d'emballage au Portugal ne concordent souvent pas, car l'unité de mesure, l'horodatage des prix et le périmètre de ce qui est comptabilisé peuvent tous varier d'une étude à l'autre. Même lorsque le même pays est couvert, des différences dans la manière de traiter les importations, de refléter les changements de mix liés au calcin, et d'intégrer les changements de capacité récents peuvent modifier le total.
En pratique, les plus grands écarts proviennent généralement de la cadence d'actualisation et du calendrier des devises, suivis de la manière dont la logique de prix de vente moyen est appliquée lorsque le mix produit évolue. Lorsque les chocs de coûts trimestriels ou les reconstructions de fours ne sont pas revalidés, un chiffre annuel complet peut être mécaniquement poussé vers le haut ou le bas, et le modèle peut s'éloigner des signaux observés d'utilisation et de commerce. C'est pourquoi l'actualisation annuelle et les contrôles de variance sont maintenus rigoureux ici, ce qui constitue un moyen clé pour Mordor Intelligence de distinguer les fluctuations de prix à court terme de la tendance sous-jacente des volumes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,02 millions USD (2025) | |
| Association sectorielle A | 1,85 million USD (2025) | Utilise un périmètre de reporting plus étroit qui met l'accent sur les expéditions produites nationalement et n'ajuste pas entièrement pour le commerce net, ce qui peut sous-estimer la disponibilité totale les années à flux d'importation plus élevés. |
| Revue sectorielle B | 2,30 millions USD (2026) | Applique une progression de prix moyen unique à l'ensemble du marché sans séparer les changements de mix de la tarification liée à l'énergie, et semble supposer une utilisation de capacité plus régulière que ce que permettent généralement les cycles d'usine. |
La comparaison indique que la majeure partie de l'écart provient des choix de calendrier et de périmètre, et non de visions radicalement différentes de la demande. En maintenant des unités cohérentes, en ancrant le modèle sur des signaux d'offre et de demande observables au niveau portugais, puis en testant les hypothèses par des vérifications ciblées, l'estimation finale reste traçable et reproductible d'une année à l'autre.


Questions clés auxquelles répond le rapport
Quel volume le marché du verre creux au Portugal atteint-il en 2026 ?
La taille du marché du verre creux au Portugal est de 2,08 millions de tonnes en 2026.
Quelle catégorie d'utilisation finale génère la demande la plus élevée pour les contenants en verre portugais ?
Les boissons représentent 56,20 % de la demande totale, portées par le vin et l'essor de la bière artisanale.
Quel segment de couleur affiche la croissance la plus rapide jusqu'en 2031 ?
Le verre ambré devrait progresser à un TCAC de 4,82 % grâce à l'adoption dans les secteurs de la bière artisanale et de la pharmacie.
Comment le gouvernement répond-il aux coûts élevés de l'énergie industrielle ?
Le Statut du Consommateur Électrointensif du Portugal offre des remises couvrant jusqu'à 75 % des surcharges réglementaires du réseau pour les producteurs de verre qualifiés.
Quelle est la principale tendance de durabilité qui influence les décisions d'achat ?
La préférence croissante des consommateurs pour les emballages infiniment recyclables oriente les marques vers le verre plutôt que vers les plastiques à usage unique.
Qui sont les principaux fabricants exploitant des fours au Portugal ?
Verallia, Vidrala et BA Glass exploitent les trois principales usines de verre creux du pays.
Dernière mise à jour de la page le:



