
Größe und Marktanteil des französischen Behälterglas-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6 Millionen Tonnen |
| Marktvolumen (2026) | 6.13 Millionen Tonnen |
| Marktvolumen (2031) | 6.84 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.21 % |
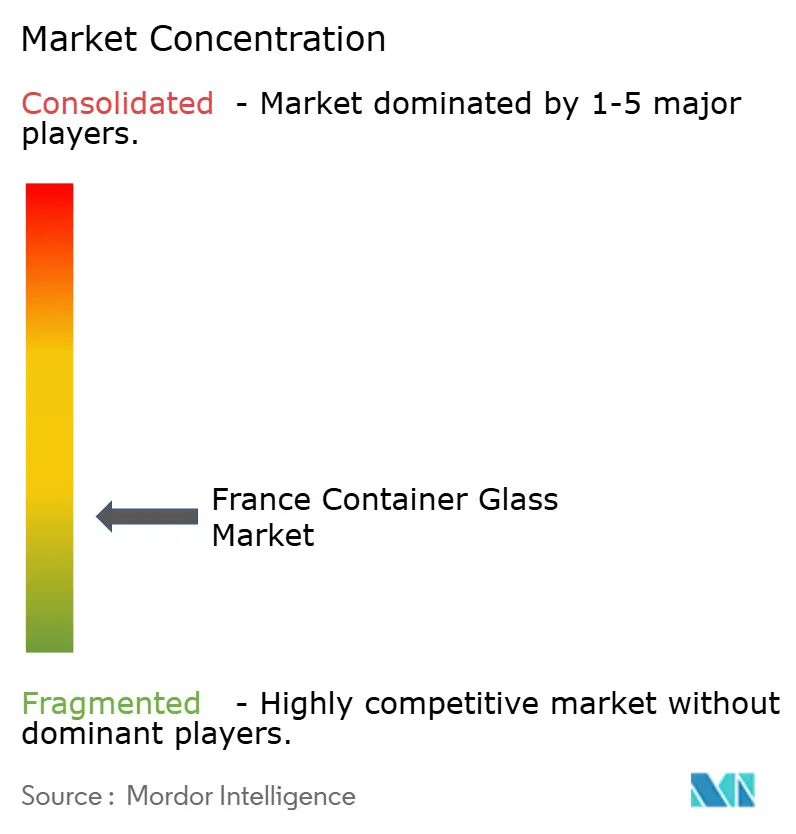
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Behälterglas-Marktes von Mordor Intelligence
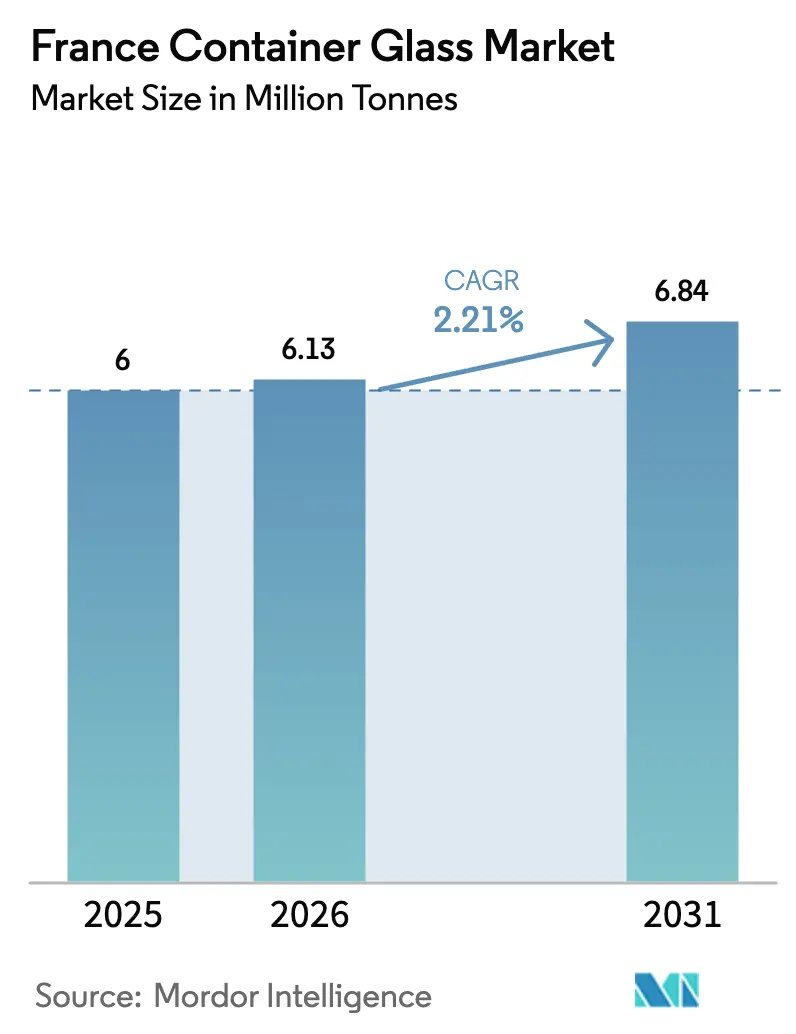
Die Größe des französischen Behälterglas-Marktes wurde im Jahr 2025 auf 6 Millionen Tonnen geschätzt und soll von 6,13 Millionen Tonnen im Jahr 2026 auf 6,84 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 2,21 % während des Prognosezeitraums (2026–2031). Das stetige Wachstum spiegelt ein reifes, aber widerstandsfähiges Ökosystem wider, das auf Premium-Alkoholgetränken, Luxuskosmetik und hochwertigen Lebensmittelsegmenten basiert. Die im Juni 2025 in Kraft getretene Pfandflaschengesetzgebung mit Pfandbeträgen von EUR 0,20–0,30 (USD 0,23–0,34) pro Behälter verbessert die Rücklogistik-Wirtschaftlichkeit und erhöht die effektiven Recyclingquoten. Gleichzeitig beschleunigt Frankreichs EUR 5,6 Milliarden (USD 6,33 Milliarden) schweres Programm zur industriellen Dekarbonisierung die Elektrifizierung von Schmelzöfen und Hybridbrennstoffversuche, die eine geringere CO₂-Intensität versprechen, aber erhebliche Kapitalinvestitionen erfordern. Die Nachfrage konzentriert sich weiterhin auf Getränke, die 60,28 % der Lieferungen im Jahr 2024 ausmachten, doch der Kanal für Kosmetik und Körperpflege expandiert mit einer schnelleren CAGR von 2,83 %, angetrieben durch das wahrgenommene Luxusimage von Glas und den regulatorischen Druck gegen bestimmte Kunststoffe. Die Wettbewerbspositionierung dreht sich zunehmend um Investitionen in die Ofenmodernisierung, wie der vollständig elektrische Ofen von Verallia in Cognac und das USD 65 Millionen schwere Hybridprojekt von O-I in Zentralfrankreich belegen.[1]
Wichtigste Erkenntnisse des Berichts
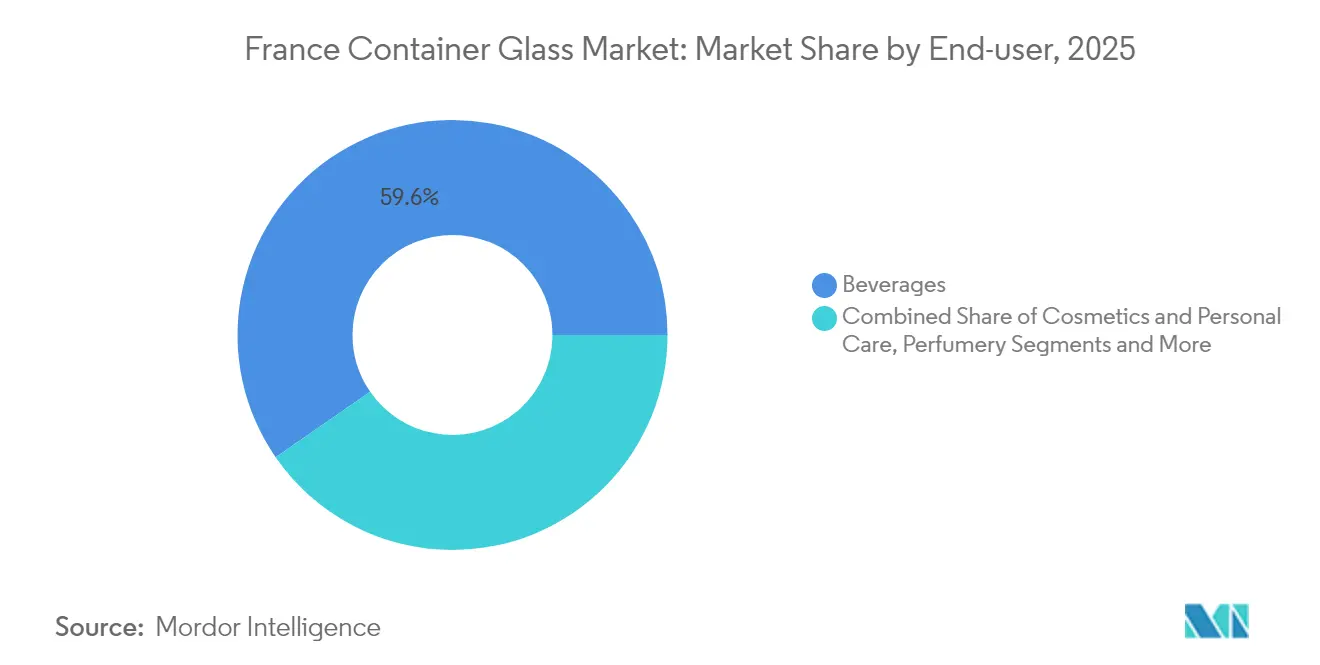
- Nach Endverbraucher entfielen 59,62 % des Marktanteils des französischen Behälterglas-Marktes im Jahr 2025 auf Getränke.
- Nach Farbe wird die Marktgröße des französischen Behälterglas-Marktes für Braunglas voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 2,74 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des französischen Behälterglas-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Premium-Alkoholgetränken | +0.8% | Champagne, Cognac, Exportzentren | Langfristig (≥ 4 Jahre) |
| Expansion des Kosmetik- und Luxusparfümsektors | +0.5% | Île-de-France, PACA, EU-Exporte | Mittelfristig (2–4 Jahre) |
| Verbraucherpräferenz für schadstofffreie Verpackungen | +0.4% | Landesweit, EU | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei leichtem Glas | +0.3% | Nouvelle-Aquitaine, Grand Est | Langfristig (≥ 4 Jahre) |
| Zunahme des umweltbewussten Verbraucherverhaltens | +0.3% | National, EU | Langfristig (≥ 4 Jahre) |
| Exportnachfrage nach französischen Verpackungswaren | +0.2% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Premium-Alkoholgetränken
Champagner- und Cognac-Häuser spezifizieren weiterhin dickwandige Weiß- und Spezialbraunflaschen, um das Markenerbe zu stärken, wodurch Glas trotz Preissensibilität in anderen Getränkenischen effektiv nicht substituierbar ist. Die Weinexporterlöse stiegen 2024 auf EUR 9,58 Milliarden (USD 10,83 Milliarden), auch wenn die Volumina stagnierten, was die Wertmigration zu Premium-SKUs verdeutlicht, bei denen aufwendige Flaschen mit Punts und Prägungen höhere Stückwirtschaftlichkeit rechtfertigen. Das erklärte Ziel von Diageo, bis 2030 einen Marktanteil von 12 % bei französischen Spirituosen zu erreichen, unterstreicht das externe Interesse an margenstarken Formaten, die auf Glas basieren. Geschützte Herkunftsbezeichnungen gemäß AOC festigen die Rolle von Glas bei der Authentifizierung weiter und sichern eine strukturelle Nachfrage.
Expansion des Kosmetik- und Luxusparfümsektors
Luxusparfümhäuser in Grasse und Paris bevorzugen aufwendig geformte Flacons mit metallisierten Hälsen und säuregerätzten Logos, die nur Behälterglas in großem Maßstab liefern kann. Das Segment wächst bis 2030 mit einer CAGR von 2,83 % und übertrifft damit den breiteren französischen Behälterglas-Markt, unterstützt durch regulatorische Einschränkungen bestimmter Kunststoffkomponenten und das Streben der Verbraucher nach recycelbaren Prestigeverpackungen. SGD Pharma investierte 2024 EUR 31 Millionen (USD 35 Millionen) in die Modernisierung zweier inländischer Schmelzöfen für kosmetische Formate, was die tief verwurzelte Nachfrage signalisiert. Interne Silikonisierungsbehandlungen wie SEALIAN mindern Wechselwirkungen mit flüchtigen Duftstoffbasen und ermöglichen gleichzeitig eine weitere Gewichtsreduzierung.
Verbraucherpräferenz für schadstofffreie Verpackungen
Post-COVID-Umfragen französischer Einzelhändler zeigen die Bereitschaft, Aufpreise von bis zu 6 % für in inerten Materialien verpackte Lebensmittel zu zahlen, was die Attraktivität von Glas für Konserven und Gourmet-Würzmittel steigert. Die Reaktion von FEVE im Juni 2025 auf Mikroplastikforschung betonte erneut die chemische Stabilität von Glas und trieb Eigenmarkenumstellungen bei Milchprodukten und nicht-alkoholischen Getränken voran. Das entstehende Pfandsystem beschleunigt die Kommunikation zur Kreislaufwirtschaft und gibt dem Einzelhandel zusätzlichen Marketinghebel.
Technologische Fortschritte in der Herstellung von leichtem Glas
Der vollelektrische Cognac-Ofen von Verallia und die 70-prozentige elektrische Hybridanlage von O-I senken den Wärmenergiebedarf um mindestens 25 %, was Wanddickenreduzierungen ermöglicht, die das Flaschengewicht von 400 g auf 300 g senken, ohne die Festigkeit zu beeinträchtigen. Die Finite-Elemente-Modellierung von Ardagh verlagert die Glasverteilung in Richtung Boden und Schulter, sodass Weinflaschen 40 g einsparen und dennoch ASTM-Stoßtests bestehen. Geringeres Frachtgewicht sowie höhere Scherbenquoten – Saverglass erreichte 2024 73,3 % Scherben – gleichen steigende Stromtarife aus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Energieverbrauch in der Glasproduktion | –0.6% | Landesweite Anlagen, EU-ETS-Zone | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch leichte Alternativen | –0.4% | Inlands- und Exportmärkte | Mittelfristig (2–4 Jahre) |
| Zerbrechlichkeit und höhere Transportkosten | –0.3% | Exportkorridore | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise | –0.2% | Globales Angebot an Sand und Soda | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Energieverbrauch in der Glasproduktion
Schmelztemperaturen von 1.600 °C halten die Energieintensität hoch und verstärken die Exposition gegenüber Strompreisen, die sich für die französische Industrie im Jahr 2024 nahezu verdoppelt haben. Phase IV des EU-ETS reduziert die kostenlosen Zuteilungen und erhöht die Kosten für die CO₂-Compliance um EUR 80–90 (USD 90–102) pro Tonne emittiertem CO₂ für einen Standard-Stirnfeuerungsofen. Der Umsatzrückgang von Verallia um 8,7 % im Jahr 2024 zeigt die unmittelbare Margenerosion, wenn Preiserhöhungen die Energiezuschläge nicht vollständig abdecken können.[2]
Wettbewerb durch leichte Alternativen
PET-Flaschen wiegen 85 % weniger als gleichwertige Glaseinheiten und verfügen über ausgereifte Recyclingwege, insbesondere in den Kategorien Stilles Wasser und Kohlensäurehaltige Erfrischungsgetränke. Aluminiumdosen bieten flexible Linienumstellungen und gewinnen bei Craft-Getränken an Regalattraktivität, was die Nachfrage nach Massenmarkt-Bierflaschen beeinträchtigt. In Kunststoffe eingebettete Smart-Labels bieten digitale Interaktionsfunktionen, die bei Glas kostenintensiver zu integrieren sind, was bei Marketingteams Wechselanreize schafft. Regulierungen zur Eindämmung von Einwegkunststoffen dämpfen die Bedrohung jedoch bei Premium-SKUs.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher: Getränke dominieren trotz Premiumisierungsdruck
Der Getränkekanal generierte 59,62 % der Lieferungen im Jahr 2025, was 3.577,2 Kilotonnen der Marktgröße des französischen Behälterglas-Marktes entspricht. Das Wachstum bei Champagner, Cognac und Premium-Stillweinen sichert das Basisvolumen, auch wenn leichteres PET Einsteiger-Cidre- und Saftflaschen verdrängt. Premium-Alkohollabels behalten Glas wegen des überlegenen Schutzes vor Sauerstoffeintritt und haptischer Qualitäten bei, die höhere Regalpreise rechtfertigen. Inländische Mikrobrauereien setzen auf geprägte, mehrwegfähige Glasflaschen, um handwerkliche Herkunft zu betonen, was den Anstieg von Aluminium bei Massenmarkt-Lagerbieren leicht ausgleicht.
Lebensmittel, Kosmetik und Pharmazeutika machen zusammen die verbleibenden 40,38 % des Volumens des französischen Behälterglas-Marktes aus, doch Kosmetik und Körperpflege expandieren mit einer CAGR von 2,69 % aufgrund starker Luxusexporte. Cartier, Dior und Hermès bringen limitierte Düfte in skulpturalen Flacons auf den Markt und stimulieren die Nachfrage nach Spezialöfen mit farbwechselnden Vorherdanlagen. Pharmaunternehmen halten an Typ-I-Borosilikat-Fläschchen für Biologika fest und sichern so den Basisdurchsatz während zyklischer Schwankungen im Getränkebereich.

Nach Farbe: Braunglas gewinnt durch Premium-Anwendungen an Dynamik
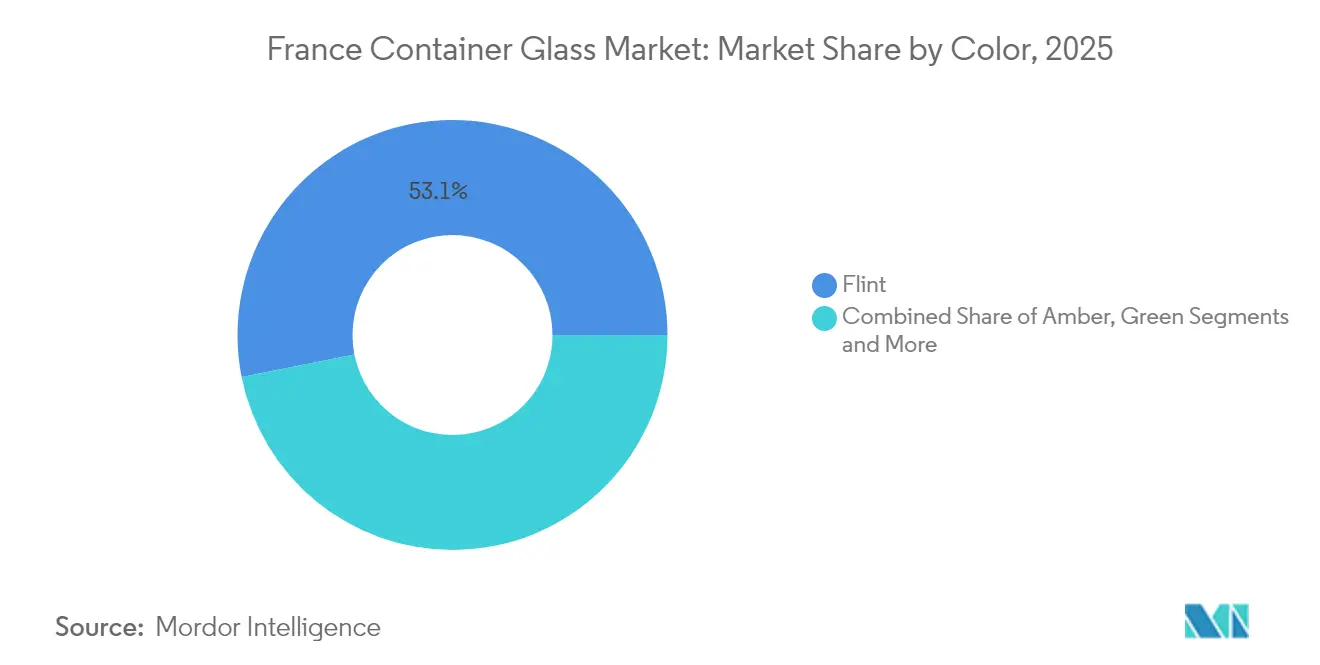
Klares Weißglas behielt 53,12 % der Produktion im Jahr 2025 aufgrund seiner Vielseitigkeit bei Wein, Lebensmitteln und Kosmetik. Die Wachstumserwartungen bleiben bis 2031 mit 2,02 % moderat, angesichts von Abwärtstrends bei preisgünstigen Weinsegmenten. Der Marktanteil des französischen Behälterglas-Marktes für Braunglas wird bis 2031 voraussichtlich 29,65 % erreichen, gegenüber 27,25 % im Jahr 2025, gestützt durch UV-empfindliche Pharmazeutika und dunkle Rum-Präsentationen.
Die Einbeziehung von 73,3 % Scherben in farbigen Linien bei Saverglass senkt die Energieintensität um 3–4 %, sodass Braunglas kosteneffizienter konkurrieren kann. Spezialfarbtöne wie Kobaltblau und Antikgrün belegen Nischenvolumina unter 4 %, erzielen aber Margen von über 20 % und sprechen Craft-Gin- und Aperitif-Marken an, die Regalunterscheidung suchen. Die modularen Vorherdanlagen von O-I ermöglichen schnelle Farbwechsel und passen die Kapazität an Werbeaktionen und saisonale Sondereditionen an.
Geografische Analyse
Frankreichs 11 in Betrieb befindliche Behälterglas-Schmelzöfen konzentrieren sich in Nouvelle-Aquitaine, Hauts-de-France und Grand Est, was den Herstellern Nähe zu Sandsteinbrüchen und Premium-Getränkekunden verschafft. Die Champagner- und Cognac-Korridore machten zusammen 38 % des nationalen Absatzes im Jahr 2025 aus, was auf tief verwurzelte Luxusgetränke-Cluster hinweist. Diese Regionen werden voraussichtlich eine CAGR von 2,07 % verzeichnen, was mit den Wachstumstrends bei Premium-Wein und AOC-Produktionsquoten übereinstimmt.
Hauts-de-France beherbergt Frankreichs größtes Scherbenzentrum, das es Weißglasproduzenten ermöglicht, durchschnittlich 60 % Recyclinganteil zu erreichen und höhere Sodapreise zu umgehen. Die Region wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 2,45 % wachsen und damit den nationalen Durchschnitt übertreffen, unterstützt durch staatliche Fördermittel für industrielle Dekarbonisierungsprojekte.
Exportdynamiken steigern den inländischen Durchsatz weiter. Im Jahr 2024 wurden Behälterglas-Exporte im Wert von EUR 189,8 Millionen (USD 214,5 Millionen) in das Vereinigte Königreich geliefert, was Frankreichs Rolle als Drehscheibe für hochwertige Verpackungen in Nordeuropa bestätigt. Der Zugang zu emissionsarmem Kern- und erneuerbarem Strom verschafft französischen Anlagen einen Emissionsfaktor-Vorteil gegenüber deutschen Wettbewerbern, die stark auf Gas angewiesen sind – ein Differenzierungsmerkmal, da die Scope-3-Berichterstattung bei multinationalen Getränkemarken an Bedeutung gewinnt.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei die fünf größten Lieferanten etwa 80 % der inländischen Kapazität auf sich vereinen. Verallia dominiert Premium-Spirituosenflaschen durch eingebettete Kundenbeziehungen in Cognac und Épernay, während O-I sich auf Hybridöfen spezialisiert, die Bier, Lebensmittel und Erfrischungsgetränke bedienen. Saverglass setzt auf ultra-premium Kurzseriendesigns und nutzt Mehrfarb-Vorherdanlagen und Mikroprägungen, um höhere durchschnittliche Verkaufspreise zu erzielen.
Strategische Investitionen konzentrieren sich auf Dekarbonisierung und Gewichtsreduzierung. Verallia investiert bis 2028 EUR 420 Millionen (USD 474 Millionen) in elektrifizierte und wasserstofffähige Schmelzaggregate mit dem Ziel einer CO₂-Reduktion von 46 % gegenüber dem Basisjahr 2019. O-I schloss einen 100-prozentigen Biokraftstoffversuch in seiner Anlage in Harlow ab, der die Scope-1-Emissionen um 90 % senkte, was eine mögliche Replikation in französischen Öfen signalisiert, sofern die Rohstoffversorgung gesichert ist. Saverglass arbeitet mit der Fives Group an der nächsten Generation elektrischer Vorherdanlagen zusammen – eine Partnerschaft, die die Umrüstausfallzeiten um 30 % reduzieren könnte.
Fusionen und Übernahmen gestalten die Kapazitätsverteilung um. Die Übernahme der italienischen Anlagen von Vidrala durch Verallia für EUR 230 Millionen (USD 259 Millionen) stärkt die südeuropäische Abdeckung und festigt Skaleneffekte bei der Scherbenbeschaffung. Die Übernahme von 77,05 % der Verallia-Aktien durch BWGI im August 2025 legt finanzielle Stärke hinter langfristige Investitionsvorhaben. Aufkommende Disruptoren wie Q-Tech erproben additiv gefertigte Formen, die die Werkzeugvorlaufzeiten um 40 % verkürzen, befinden sich aber noch außerhalb der Top-Marktanteile.
Marktführer der französischen Behälterglas-Branche
-
O-I Glass, Inc.
-
Verallia Packaging
-
Gerresheimer AG
-
SGD S.A.
-
Stoelzle Glass Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Frankreichs Pfandrückgabesystem, das im Juni 2025 in Kraft trat (0,20-0,30 EUR pro Behälter), verbessert die Sammelökonomie und erhöht die Verfügbarkeit von Altglas, was Werken und Marken Spielraum schafft, einen höheren Recyclinganteil zu sichern und Aussagen zu kohlenstoffarmer Verpackung zu unterstützen. Gleichzeitig verschieben sich Investitionen in die Dekarbonisierung von Pilotprojekten zu betriebsbereiten Anlagen: O-I nahm am 7. Juni 2026 in Veauche die Produktion an einem Hybrid-Luft-Gas-Ofen auf (Fives-Technologie, mit angegebener CO2-Reduktion gegenüber konventionellen Öfen), und Verallias Hybrid-Schmelzofen (80 % elektrisch, 20 % Gas) in Saint-Romain-le-Puy soll bis 2026 in Betrieb gehen. Diese Maßnahmen unterstützen die Nachfrage nach Gewichtsreduzierung und Läufen mit hohem Altglasanteil in Weiß- und Braunglas über die Segmente Getränke, Kosmetik und Pharma, in denen Käufer ihre Scope-3-Anforderungen verschärfen.
Premium-Getränkeformate (Champagner- und Cognac-Korridore) sowie Spezialflacons für Kosmetik und Parfümerie bleiben wertorientierte Spezifikationen, bei denen Glas schwerer zu substituieren ist. Die Volatilität der Energiekosten und die Belastung durch den EU-ETS halten die Anreize weiterhin auf Effizienzsteigerungen fokussiert. Das Projekt zur Abwärmerückgewinnung von Verallia und Dalkia in Lagnieu (Betrieb geplant für Oktober 2026, mit einem angekündigten CO2-Reduktionsziel) zeigt einen zweiten Chancenpfad jenseits der Elektrifizierung, der auf die Energieintegration auf Standortebene abzielt und die Betriebskosten senken sowie die Compliance-Positionierung unterstützen kann. Separat deutet Verallias im Februar 2026 angekündigte Anpassung des industriellen Standortnetzes auf eine aktive Neuausrichtung der Kapazitätsallokation hin, was kommerzielle Chancen für Anbieter flexibler Vorherde, Kurzserienfähigkeiten und regionaler Altglasbeschaffungsmodelle schafft, die dem Veauche-Ansatz entsprechen (räumliche Nähe zur Altglasbeschaffung).
Aktuelle Branchenentwicklungen
- Juni 2026: O-I Glass nahm im Werk Veauche die Produktion mit der neuen Hybrid-Luft-Gas-Ofentechnologie auf. Die Einführung ergänzt die Kapazität mit einem Hybridofen an einem wichtigen französischen Standort und steht in direktem Zusammenhang mit den Elektrifizierungs- und Effizienzbemühungen des Unternehmens. Sie unterstützt die Position von O-I Glass im Premium-Getränkesegment, indem sie eine geringere CO2-Intensität pro produziertem Behälter ermöglicht.
- Februar 2026: Verallia kündigte ein Projekt zur Anpassung des industriellen Standortnetzes in Frankreich und Europa an. Die Ankündigung verändert die Standortstruktur des Unternehmens im Behälterglasmarkt und könnte die Kapazitätsallokation über Regionen hinweg beeinflussen. Sie zielt auf Nachfrageverschiebungen ab und könnte die regionale Versorgungssicherheit für die Getränke- und Kosmetikangebote verbessern.
- Januar 2026: Verallia geht eine 6-jährige Partnerschaft mit Dalkia ein, um Abwärme aus dem Ofen in Lagnieu zurückzugewinnen; Baubeginn im April 2026; Betrieb ab Oktober 2026. Die Partnerschaft treibt die Dekarbonisierung und die Altglasnutzung an einem wichtigen Standort durch Abwärmerückgewinnung voran. Sie steht zudem im Einklang mit regulatorisch getriebenen Emissionszielen und könnte die Energiekosten über den Projektlebenszyklus senken.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst in Frankreich hergestelltes und verwendetes Behälterglas für Verpackungsanwendungen, gemessen als Volumen in Tonnen. Er schließt Glasbehälter ein, die an Endverbraucher in den Bereichen Getränke, Lebensmittel, Kosmetik und verwandte Anwendungen geliefert werden, über gängige Behälterfarben hinweg.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Flachglas, Glasfaser, Laborglaswaren und sonstige Nicht-Behälterglas-Produkte, die nicht als Verpackungsbehälter verwendet werden.
Segmentierungsübersicht
- Nach Endverbraucher
- Getränke
- Alkoholisch
- Bier
- Wein
- Spirituosen
- Sonstige alkoholische Getränke (Cidre und andere fermentierte Getränke)
- Nicht-Alkoholisch
- Säfte
- Kohlensäurehaltige Getränke (CSDs)
- Milchproduktbasierte Getränke
- Sonstige nicht-alkoholische Getränke
- Alkoholisch
- Lebensmittel (Marmelade, Gelee, Konfitüren, Honig, Würste und Würzmittel, Öl, Pickles)
- Kosmetik und Körperpflege
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Getränke
- Nach Farbe
- Grün
- Braun
- Weiß
- Sonstige Farben
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die sachliche Grundlage für Frankreichs Produktions- und Nachfragesignale zu legen und Einheiten sowie Definitionen im gesamten Modell konsistent zu halten. Wir haben öffentliche Quellen ausgewertet, darunter INSEE-Industriestatistiken, Eurostat-Produktions- und Handelsreihen, französische Zollhandelstabellen sowie politische Hinweise der Europäischen Kommission zu Verpackung und Recycling.
Um Marktbewegungen mit beobachtbaren Aktivitäten zu verknüpfen, haben wir zudem Quellen wie FEVE-Publikationen, ADEME-Materialien und Recyclingreferenzen sowie begutachtete Verpackungs- oder Materialzeitschriften zu Scherbeneinsatz, Recyclingquoten und dem Kontext von Ofenumstellungen herangezogen. Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Wirtschaftspresse wurden anschließend zur Validierung von Kapazitätsänderungen, Werksausfällen und Preisentwicklungen genutzt, ergänzt durch selektive Unterstützung aus kostenpflichtigen Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Überprüfungen von Import-Export-Daten auf Sendungsebene, sofern erforderlich. Die hier aufgeführten Quellen sind illustrativ; darüber hinaus wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung diente dazu, die Sekundäreingaben einem Belastungstest zu unterziehen und Lücken zu schließen, die in öffentlichen Datensätzen nicht klar erkennbar sind – insbesondere hinsichtlich der Nachfrageaufteilung zwischen Getränke- und Nicht-Getränkeverpackungen. Wir haben mit Teilnehmern aus den Bereichen Produktion, Vertrieb, Beschaffung und Verpackungsentscheidung gesprochen und die gewonnenen Erkenntnisse über die gesamtfranzösischen Nachfragezentren hinweg abgeglichen, sodass das endgültige Modell praktische Volumina und typische Liefermuster widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 30 % | Vorstandsebene (CXOs): 14 % |
| Mittlere Ebene: 48 % | Bereichs-/Abteilungsleiter: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die nationalen Behälterglas-Volumina aus dem Produktionskontext, den Handelsströmen und den in der amtlichen Statistik verfügbaren Nachfragesignalen nach Endverwendung rekonstruiert werden. Das Gesamtergebnis wird anschließend mit selektiven Bottom-up-Näherungen abgeglichen, etwa anhand von Referenzwerten zu Werks- und Linienkapazitäten, typischen Auslastungsbereichen und dem Stichprobengewicht von Behältern nach wichtigen Verpackungstypen, was eine Anpassung des Gesamtwerts ermöglicht, wenn eine Eingabereihe unzuverlässig ist.
Im Modell verfolgen wir praktische Indikatoren, die das Tonnageergebnis auf sichtbare Weise beeinflussen. Dazu gehören die Abfüllaktivität bei Getränken und die Verpackungsintensität, der Anteil von Mehrweg- gegenüber Einwegformaten, der Scherbeneinsatz und die Recyclingerfassungsquoten, Ofenaufrüstungen oder Abschaltzeitpläne sowie die Saisonalität der Getränkenachfrage. Fehlt ein Datenpunkt für einen Teilbereich, wird er mithilfe benachbarter Indikatoren überbrückt (beispielsweise durch Annäherung über eng verwandte Endverwendungsproduktion und anschließende Neugewichtung auf den bekannten nationalen Gesamtwert).
Für die Prognose wird eine Szenarioanalyse eingesetzt, da Energiekosten, regulierungsbedingte Verpackungsverschiebungen und Werksveränderungen die Volumina über die Jahre hinweg ungleichmäßig beeinflussen können. Die Annahmen werden anhand von Konsenskorridoren aus Interviews festgelegt, und der Ausblick wird anschließend mit dem implizierten Wachstumspfad abgeglichen, um sicherzustellen, dass er für Frankreichs Produktionsbasis und Nachfrageprofil realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der Ergebnisse mit unabhängigen Signalen, wie Handelsrichtung, gemeldeten Produktionstrends und Aktivitätsindikatoren der Endverwendung, gefolgt von Abweichungsüberprüfungen auf Gesamt- und Hauptverwendungsebene. Wenn das Modell einen ungewöhnlichen Sprung aufweist, werden die Eingabetreiber überprüft, und wir können Quellen erneut kontaktieren, um zu bestätigen, ob ein Werksereignis, ein Substitutionstrend oder ein kurzfristiger Schock dies erklärt.
Vor der Freigabe wird die Arbeit schrittweise geprüft, sodass Einheitenumrechnungen, zeitliche Ausrichtung und die wesentlichen Annahmen von mehr als einem Analysten kontrolliert werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Frankreich Behälterglas-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Frankreich Behälterglas weichen häufig voneinander ab, da einige Quellen Werte und andere Tonnagen ausweisen und nicht immer übereinstimmen, was als Behälterglas gegenüber breiterer Glasverpackung gilt. Unterschiede treten auch auf, wenn das Basisjahr nicht identisch ist oder wenn das Wachstum durch aggressive Annahmen zur Substitution von Kunststoffen getrieben wird.
Glasverpackungsartikel wie Fläschchen und Ampullen werden häufig in einem breiteren Gesamtwert für Verpackungsglas zusammengefasst, liegen jedoch außerhalb des Geltungsbereichs von Mordor Intelligence, da diese Studie als Behälterglas-Volumen in Tonnen konzipiert ist. Diese Abgrenzung verändert die ausgewiesene Größe gegenüber wertbasierten Gesamtwerten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,00 Mio. Tonnen (2025) | |
| Branchenpublisher A | 2,20 Milliarden USD (2024) | Verwendet Umsatzdaten für ein breiteres französisches Glasverpackungsgeschäft und vermischt Produkttypen über Behälterglas hinaus, sodass die Zahl nicht direkt mit einer tonnagebasierten, auf Behälter beschränkten Betrachtung vergleichbar ist. |
| Globales Datunternehmen B | 2,48 Milliarden USD (2025) | Weist Werte in USD mit unterschiedlichen Preis- und Währungszeitannahmen aus und umfasst in der Regel ein breiteres Spektrum an Behälter- und Verpackungsglasdefintionen, was die Gesamtwerte gegenüber einer reinen Behälterglas-Tonnagemaßzahl aufblähen kann. |
Die Tabelle zeigt, dass die größte Streuung aus der Wahl der Einheit und der Produktabdeckung resultiert, gefolgt von der Art der Preisanwendung bei wertbasierter Betrachtung. Indem das Modell auf Tonnen, Handelssignale und Aktivitätsprüfungen der Endverwendung zurückführbar gehalten wird, kann jeder Schritt erklärt und Unterschiede aufgelöst werden, ohne auf versteckte Preisannahmen zurückgreifen zu müssen.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den französischen Behälterglas-Sektor bis 2031 prognostiziert?
Die Produktion wird bis 2031 voraussichtlich 6,84 Millionen Tonnen erreichen, was einer CAGR von 2,21 % ab 2026 (2026–2031) entspricht.
Wie beeinflusst das neue französische Pfandsystem die Glasnachfrage?
Pfandbeträge von EUR 0,20–0,30 (USD 0,23–0,34) fördern die Rückgabe, erhöhen die Scherbenverfügbarkeit und stärken das Kreislaufwirtschafts-Image von Glas.
Welche Endverbraucherkategorie wächst am schnellsten?
Lieferungen im Bereich Kosmetik und Körperpflege wachsen bis 2031 mit einer CAGR von 2,69 % aufgrund des Schwungs bei Luxusexporten.
Warum gewinnt Braunglas Marktanteile?
Seine UV-blockierenden Eigenschaften eignen sich für Pharmazeutika und Premium-Spirituosen und treiben eine CAGR von 2,74 % an, die Weiß- und Grünvarianten übertrifft.
Welche Dekarbonisierungstechnologien setzen französische Anlagen ein?
Hersteller erproben vollelektrische Schmelzöfen, Hybrid-Biokraftstoffschmelzaggregate und wasserstoffunterstützte Verbrennung, um die Scope-1-Emissionen um bis zu 90 % zu senken.
Wie konzentriert ist die Lieferantenmacht im französischen Behälterglas-Bereich?
Die fünf größten Unternehmen kontrollieren etwa 80 % der Kapazität, was einen mittleren bis hohen Konzentrationsgrad von 3 ergibt.