
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
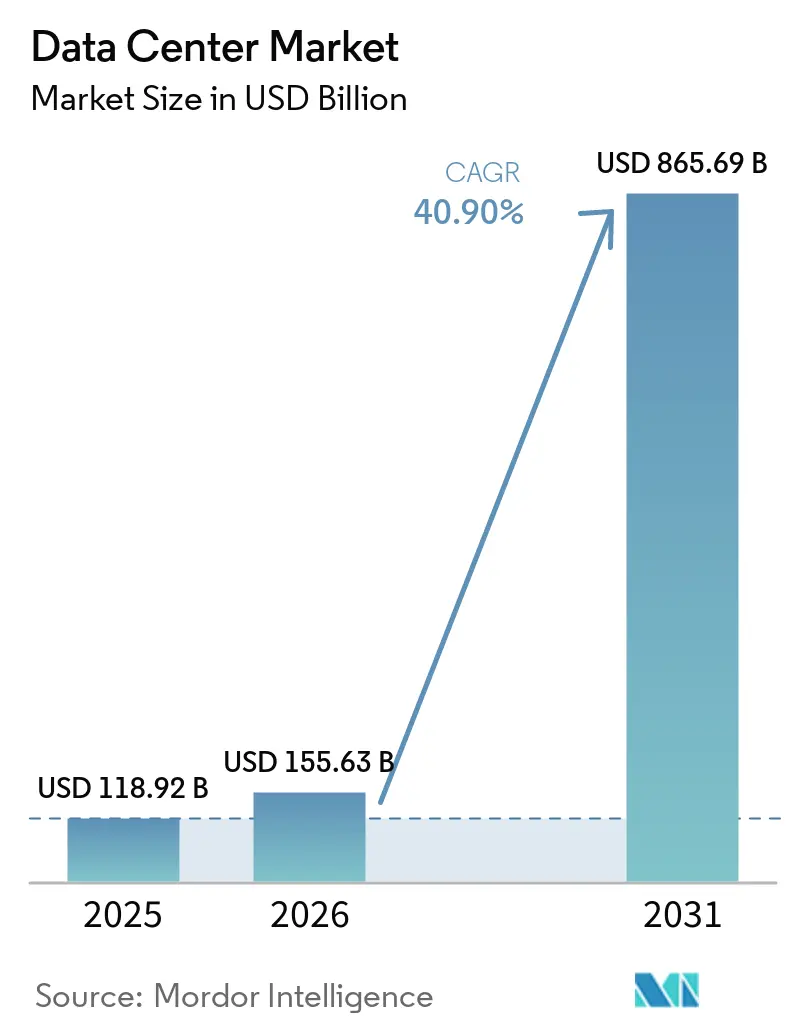
| Marktgröße (2026) | 155.63 Milliarden US-Dollar |
| Marktgröße (2031) | 865.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 40.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
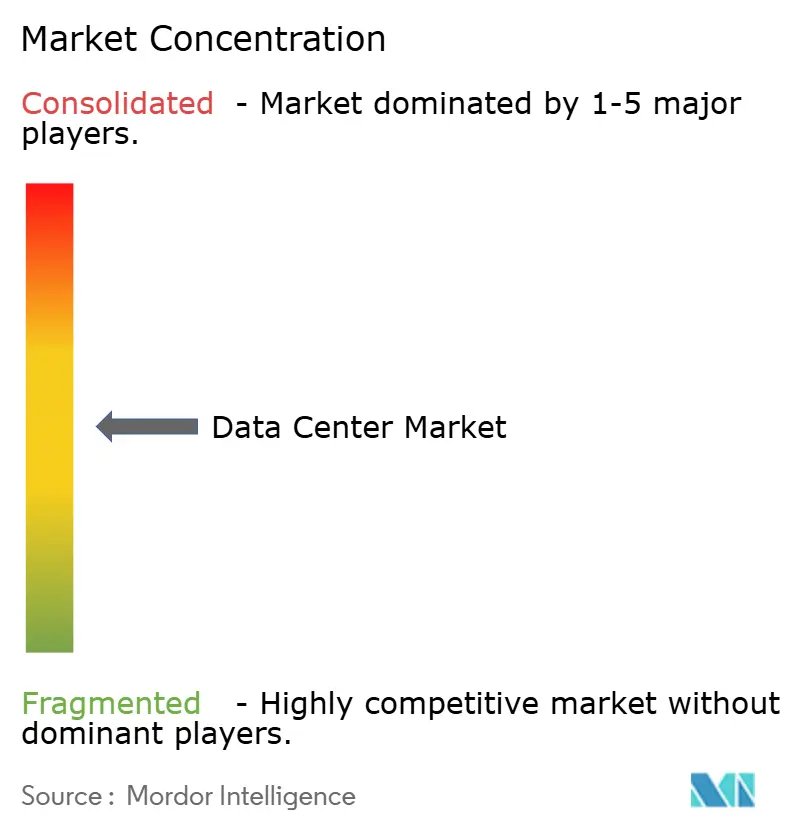
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rechenzentrumsmarktanalyse von Mordor Intelligence
Die Größe des Rechenzentrumsmarkts soll von 118,92 Milliarden USD im Jahr 2025 auf 155,63 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 865,69 Milliarden USD erreichen, mit einer CAGR von 40,90 % über den Zeitraum 2026–2031. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 131,40 Tausend Megawatt geschätzt und soll von 167,51 Tausend Megawatt im Jahr 2026 auf 844,01 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 38,19 % im Prognosezeitraum (2026–2031).
Die Marktanteile und Schätzungen der Segmente werden in MW berechnet und ausgewiesen. Diese Entwicklung spiegelt steigende Workloads im Bereich der künstlichen Intelligenz, den raschen Ausbau von Edge-Knoten und kapitalintensive Hyperscale-Campusse wider, die die Wirtschaftlichkeit der digitalen Infrastruktur grundlegend verändern. Das Unternehmensrechnen verlagert sich hin zu hochdichten Racks, die Flüssigkühlung erfordern, während die Strombeschaffung zur entscheidenden Variable bei der Standortwahl wird. Betreiber, die in der Lage sind, kohlenstoffarmen Strom in großem Maßstab zu sichern, verzeichnen eine überproportionale Nachfrage, insbesondere von Mietern aus dem Finanzdienstleistungsbereich und dem Bereich der generativen KI. Der verstärkte regulatorische Fokus auf Datenresidenz und CO₂-Berichterstattung lenkt neue Kapazitäten in sekundäre Ballungsräume und Regionen mit reichlich erneuerbaren Energien, was die geografische Streuung im Rechenzentrumsmarkt verbreitert.
Wesentliche Erkenntnisse des Berichts
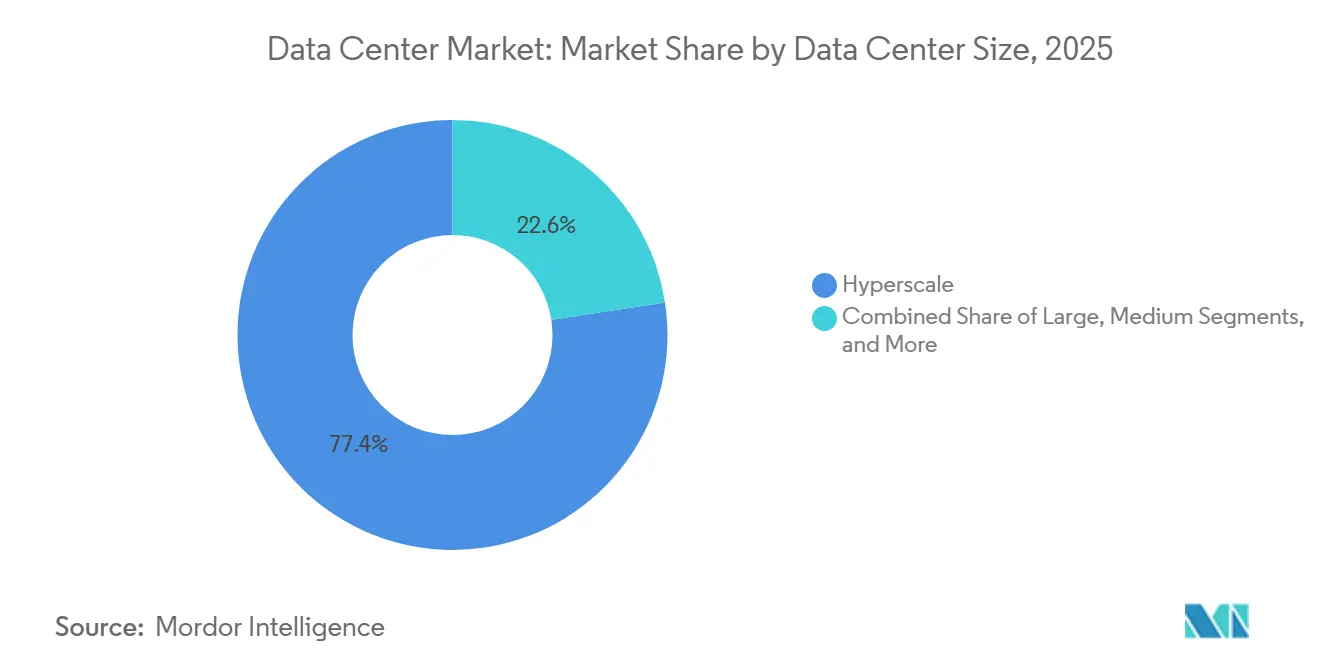
- Nach Rechenzentrumsgröße hielten Hyperscale-Einrichtungen im Jahr 2025 einen Marktanteil von 77,42 % am Rechenzentrumsmarkt und sollen bis 2031 mit einer CAGR von 43,08 % wachsen.
- Nach Tier-Typ entfiel auf Tier 3 im Jahr 2025 ein Anteil von 59,10 % am Rechenzentrumsmarkt; Tier 4 wird voraussichtlich bis 2031 mit einer CAGR von 44,31 % zulegen.
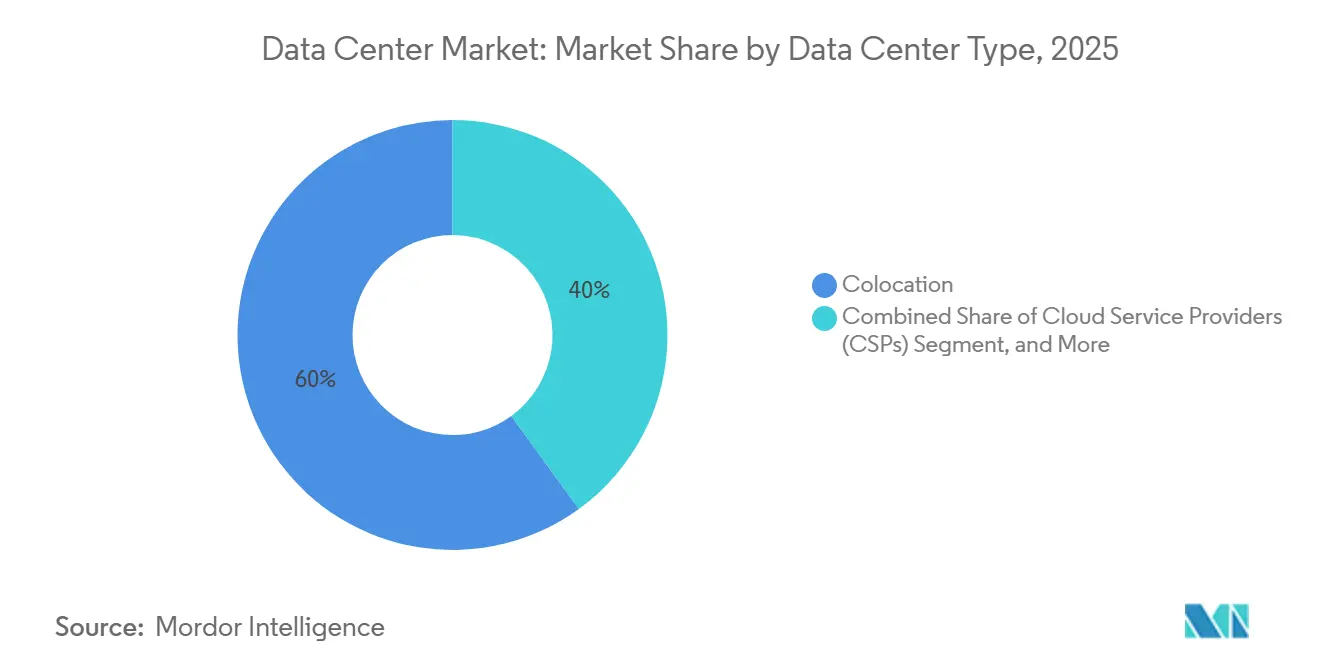
- Nach Rechenzentrumstyp erzielte Colocation im Jahr 2025 einen Umsatzanteil von 60,00 % und soll im Prognosezeitraum mit einer CAGR von 42,38 % wachsen.
- Nach Endnutzer dominierte IT und Telekommunikation im Jahr 2025 mit einem Anteil von 39,85 %; Banken, Finanzdienstleistungen und Versicherungen verzeichnen bis 2031 eine CAGR von 41,12 %.
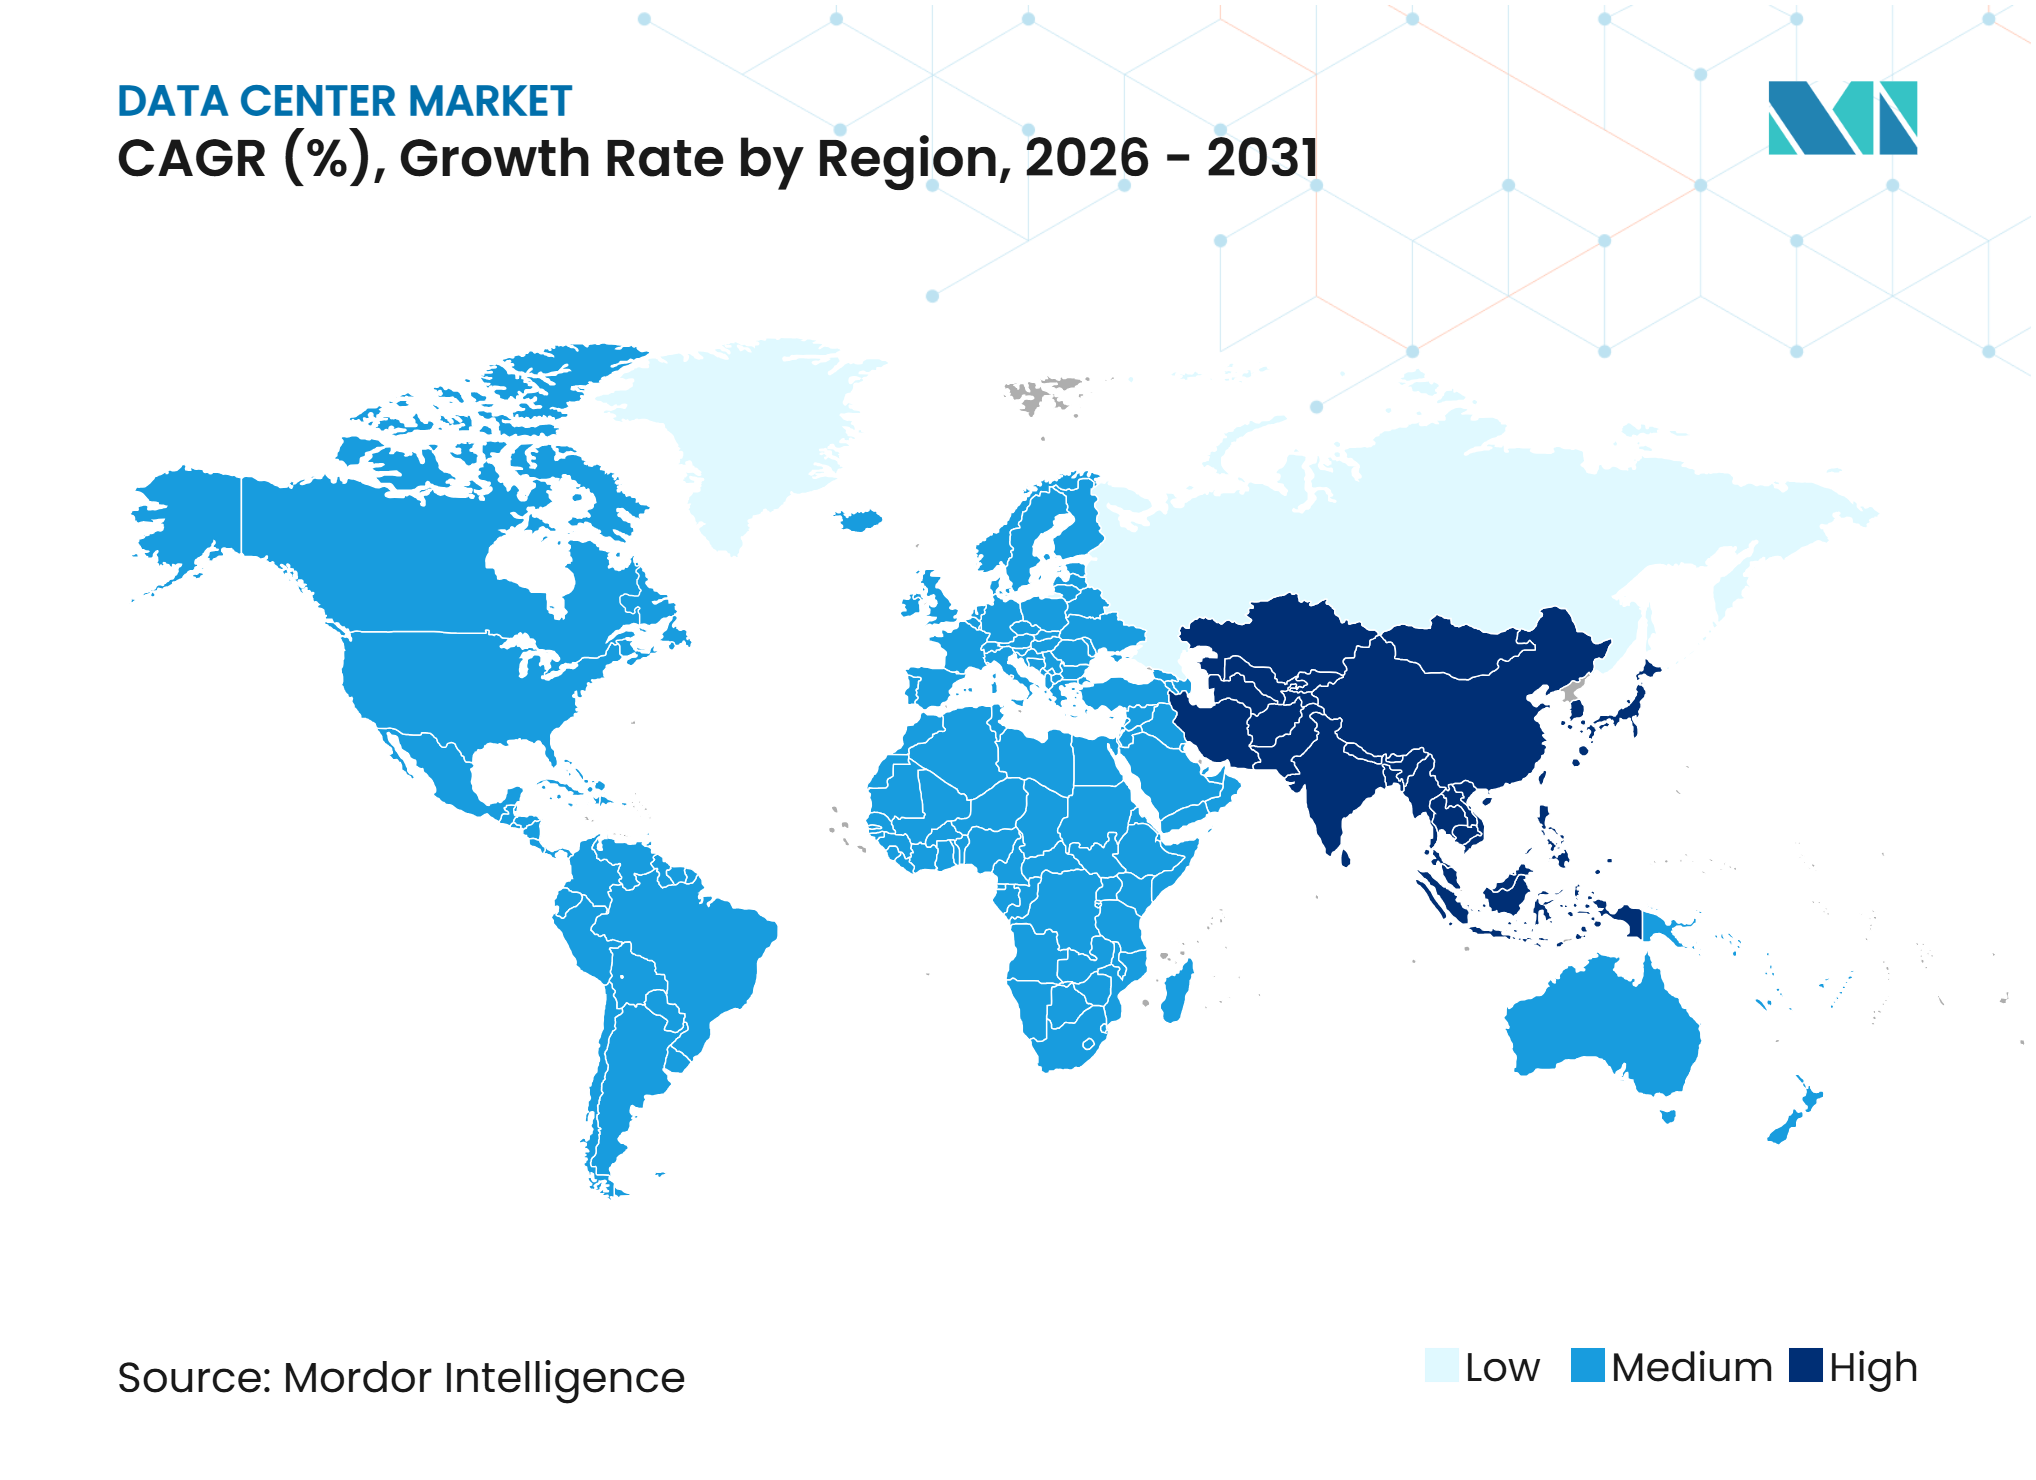
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 35,10 %, während Asien-Pazifik voraussichtlich die höchste CAGR von 42,34 % bis 2031 erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
600+
Rechenzentrumsberichte von Mordor Intelligence
umfasst Bau, KI-Einrichtungen, Server und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Treiberauswirkungsanalyse des Rechenzentrumsmarkts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Explosion der KI- und GPU-intensiven Arbeitslasten | +8.8% | Global mit Schwerpunkt auf Nordamerika und asiatisch-pazifischem Raum | Kurzfristig (≤ 2 Jahre) |
| Rasante Cloud- und Digitalumwandlungs-Akzeptanz | +7.1% | Global mit stärkstem Zug aus Schwellenländern | Mittelfristig (2-4 Jahre) |
| Edge- und 5G-Nachfragewelle für geringe Latenz | +6.7% | Asiatisch-pazifischer Raum als Kernregion, Übertragung auf Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Ausbau von Unterwasserkabeln erschließt sekundäre Küstenregionen | +6.2% | Küstenregionen weltweit | Langfristig (≥ 4 Jahre) |
| Vor-Ort-Kleinmodulreaktor-Strom-Abnahmevertragsmodelle | +5.9% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachrüstung mit Kohlenstoffgutschriften in Schwellenmärkten | +5.6% | Asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der KI- und GPU-intensiven Arbeitslasten
Die Rack-Dichten steigen von 8–12 kW auf bis zu 120 kW, da Trainings-Cluster für große Sprachmodelle zunehmen. Betreiber standardisieren Flüssig- und Immersionskühlung, installieren dedizierte Umspannwerke und planen Campus-Standorte, die eine Erweiterung im Multi-Gigawatt-Bereich ermöglichen. Investitionszusagen wie die 150 Milliarden USD von Amazon, die auf KI-optimierte Kapazitäten abzielen, verdeutlichen den Umfang an Strom und Immobilien, der heute erforderlich ist.[1] Wettbewerbsvorteile entstehen für Anbieter, die latenzarme, hochdichte Stromversorgung in Verbindung mit fehlertoleranten Kühlarchitekturen bereitstellen können, was die Konsolidierungstendenzen im Rechenzentrumsmarkt weiter verstärkt.
Rasante Cloud- und Digitalumwandlungs-Akzeptanz
Unternehmen sind von Lift-and-Shift-Migrationen zu Cloud-nativen Microservices übergegangen, die auf verteilte Verarbeitung angewiesen sind. Finanzinstitute modernisieren ihre Zahlungs- und Betrugserkennungsplattformen und erzeugen damit eine anhaltende Nachfrage nach carrierneutraler Kollokation, die mit mehreren Cloud-Zugangspunkten verbunden ist. Datenschutzvorschriften in aufstrebenden Volkswirtschaften stimulieren lokale Ausbauprojekte, während Hybrid-Cloud-Strategien die Laufzeiten von Kollokationsverträgen verlängern, um die Flexibilität bei der Interconnection im Rechenzentrumsmarkt zu erhalten.
Edge- und 5G-Nachfragewelle für geringe Latenz
Mobilfunknetze der fünften Generation erfordern Rechenkapazität innerhalb einer Round-Trip-Latenz von 10 Millisekunden, was die Entstehung von Edge-Standorten unter 1 MW in Ballungsräumen begünstigt. Telekommunikationsanbieter kooperieren mit Neutral-Host-Betreibern, um Vermittlungsstellen in Mikro-Rechenzentren umzuwandeln, die Telemetriedaten autonomer Fahrzeuge, AR/VR-Workloads und industrielle IoT-Daten verarbeiten.[2] Modulare Bauformen, die innerhalb von Wochen eingesetzt werden können, ermöglichen es Betreibern, Designs über Hunderte von städtischen Knoten hinweg zu replizieren und so eine dichte Edge-Schicht zu schaffen, die hyperscale Regionen tiefer im Rechenzentrumsmarkt versorgt.
Ausbau von Unterwasserkabeln erschließt sekundäre Küstenregionen
Neue transozeanische Kabel werden in bisher unterversorgten Küstenregionen verlegt, was die Latenz zu globalen Internetknoten verringert und Entwicklungsstandorte mit reichlich erneuerbarer Energie erschließt.[3] Hyperscale-Unternehmen nutzen günstigeres Land und günstigere Energie und vermeiden dabei Überlastungen in etablierten Knotenpunkten. Verbesserte Glasfaserkapazitäten unterstützen die grenzüberschreitende Cloud-Nutzung und gewährleisten die Einhaltung regulatorischer Anforderungen im Bereich der Datensouveränität, wodurch die adressierbare Nachfrage für regionale Anbieter im Rechenzentrumsmarkt ausgeweitet wird.
Hemmnisauswirkungsanalyse des Rechenzentrumsmarkts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Stromnetzengpässe und steigende Stromkosten | -7.8% | Global, besonders ausgeprägt in Metropolregionen mit hoher Nachfrage | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Grundstücken und Genehmigungen in erstklassigen Ballungszentren | -6.4% | Nordamerika und Europa als Hauptmärkte | Mittelfristig (2-4 Jahre) |
| Exportkontrollen für fortschrittliche Beschleuniger | -4.9% | Global, asiatisch-pazifischer Raum am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Lieferzeit-Inflation bei Transformatoren und Schaltanlagen | -2.7% | Globale Lieferkette | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromnetzengpässe und steigende Stromkosten
Übertragungsengpässe verzögern die Genehmigung von Netzanschlüssen in kapazitätsbeschränkten Regionen um mehr als drei Jahre. Versorgungsunternehmen kämpfen damit, Umspannwerke schnell genug aufzurüsten, um energiehungrige Campusse zu versorgen, und Spitzenlasttarife belasten die Betreiber-Margen. Entwickler reagieren mit eigener Stromerzeugung, Batteriespeicherung und Stromabnahmeverträgen für erneuerbare Energien und Kleinmodulreaktor-Kapazitäten, doch Lieferzeiten und regulatorische Zertifizierung bleiben erhebliche Hindernisse im Rechenzentrumsmarkt.
Engpässe bei Grundstücken und Genehmigungen in erstklassigen Ballungszentren
Die Knappheit von industriell ausgewiesenen Parzellen in etablierten Metropolregionen hat die Grundstückspreise auf über 500 USD pro m² getrieben und die Projektrenditen geschmälert. Langwierige Genehmigungsverfahren, die Umweltprüfungen umfassen, können sich auf 18 Monate ausdehnen und Kapital in nicht umsatzgenerierenden Vermögenswerten binden. Der Widerstand der Gemeinschaft gegen Wasserverbrauch und Dieselgeneratoremissionen zwingt Betreiber dazu, Brachflächen neu zu entwickeln oder Investitionen in sekundäre Regionen zu verlagern, wo Genehmigungsverfahren und Gemeinschaftsbeziehungen weniger konfliktreich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Rechenzentrumsmarkts
Nach Rechenzentrumsgröße:
Hyperscale-Einrichtungen treiben Innovationen bei der Dichte voranDer Hyperscale-Rechenzentrumsmarkt machte im Jahr 2025 77,42 % des Gesamtumsatzes des Rechenzentrumsmarkts aus und soll im Zeitraum 2026–2031 mit einer CAGR von 43,08 % wachsen. Das Wachstum wird durch die steigende Nachfrage nach Cloud-Computing, künstlicher Intelligenz, maschinellem Lernen und anderen datenintensiven Workloads angetrieben. Hyperscale-Betreiber entwickeln große Campusse mit Multi-Megawatt-Kapazität und skalierbarer Infrastruktur, um der wachsenden Rechennachfrage gerecht zu werden. Das Wachstum spiegelt auch die Konzentration von Workloads bei großen Cloud- und Technologieanbietern sowie die Expansion der Hyperscale-Infrastruktur in aufstrebende Rechenzentrumsmarkte wider.
Zweckgebundene Hyperscale-Campusse mit hochdichten GPU-Clustern, Flüssigkühlung, fortschrittlichen Stromsystemen, Batterie-Energiespeicherung und Lösungen für erneuerbare Energien unterstützen dieses Wachstum. Diese Fähigkeiten ermöglichen höhere Rack-Dichten, verbessern die Energieeffizienz und unterstützen Nachhaltigkeitsziele. Da Anbieter geografisch expandieren, um Netzengpässe, Stromverfügbarkeit, Flächenanforderungen und die KI-Rechennachfrage zu bewältigen, werden Hyperscale-Campusse zu einem wichtigen Bestandteil der globalen digitalen Infrastruktur und unterstützen das Marktwachstum bis 2031.



Nach Tier-Typ:
Fehlertoleranz treibt Premium-WachstumDie Umsätze von Tier 4 sollen Tier 3 mit einer CAGR von 44,31 % bis 2031 übertreffen, obwohl Tier 3 im Jahr 2025 59,10 % der Ausgaben auf sich vereinte. Die Anforderungen an null Ausfallzeiten für algorithmischen Handel, digitales Banking und KI-Modelltraining rechtfertigen den 25%igen Kapitalaufwandszuschlag, der mit der 2N+1-Redundanz verbunden ist. Diese Spezifikationen erhöhen die Markteintrittsbarrieren und konzentrieren die Nachfrage bei Anbietern, die in der Lage sind, hochverfügbare Bauten zu finanzieren, wodurch sich der Marktanteil innerhalb der Tier-4-Hierarchie des Rechenzentrumsmarkts verschiebt.
Das Wachstum ist besonders stark in aufstrebenden Volkswirtschaften, in denen neu erlassene Vorschriften eine fehlertolerante Infrastruktur für nationale Zahlungssysteme und souveräne KI-Workloads fordern. Betreiber, die frühzeitig eine Tier-4-Akkreditierung erlangen, genießen überproportionale Preissetzungsmacht und bauen dauerhafte Wettbewerbsvorteile auf, da Unternehmen geschäftskritische Anwendungen in zertifizierte Einrichtungen innerhalb des Rechenzentrumsmarkts verlagern.
Nach Rechenzentrumstyp:
Colocation-Dynamik beschleunigt sichColocation soll im Jahr 2025 einen führenden Anteil von 60,00 % am globalen Rechenzentrumsmarkt halten und im Zeitraum 2026–2031 mit einer CAGR von 42,38 % wachsen. Die Nachfrage von Unternehmen, Cloud-Dienstanbietern, Hyperscalern und digital-nativen Unternehmen treibt das Wachstum an, da diese Kunden skalierbare Infrastruktur ohne die hohen Kapitalkosten und die betriebliche Komplexität selbst errichteter Einrichtungen suchen. Anbieter erweitern Multi-Megawatt-Campusse und bieten flexible Leistungsdichten sowie skalierbare Kapazitäten für Cloud-, KI- und datenintensive Workloads an.
Colocation-Einrichtungen investieren in modulare Kapazitäten, hochdichte Hallen, Flüssigkühlungsbereitschaft, Beschaffung erneuerbarer Energie, Batterie-Energiespeicherung und betreiberneutrale Konnektivität. Diese Investitionen unterstützen KI- und Hochleistungsrechen-Workloads und helfen Kunden dabei, Nachhaltigkeits- und Energieeffizienzziele zu erreichen. Da Unternehmen eine schnellere Infrastrukturbereitstellung mit geringeren anfänglichen Kapitalaufwendungen anstreben, festigt Colocation seine Rolle bei der globalen Erweiterung der Rechenzentrumskapazität.

Nach Endnutzer:
Der BFSI-Sektor führt bei Investitionen in die digitale InfrastrukturMieter aus dem Finanzdienstleistungsbereich sollen bis 2031 die höchste CAGR von 41,12 % verzeichnen, angetrieben durch regulatorische Berichterstattung, Mandate zur Echtzeit-Abwicklung und KI-gestützte Betrugsanalysen. Latenzarme Colocation in Finanzzentren und hochverfügbare Tier-4-Standorte für Core-Banking-Workloads sind beide stark nachgefragt, was den Ausgabenanteil von BFSI im breiteren Rechenzentrumsmarkt erhöht.
IT- und Telekommunikationsunternehmen verankern nach wie vor 39,85 % der Kapazität im Jahr 2025, doch steigende GPU-Leasingkosten und Datenschutzgesetze zwingen Telekommunikationsunternehmen dazu, Edge-Computing für 5G-Dienste gemeinsam zu nutzen, während Software-als-Dienst-Plattformen gemietete Racks in betreiberdichten Knotenpunkten bevorzugen. Diese Trends verstärken eine strukturell vielfältige, aber BFSI-gewichtete Kundenlandschaft im gesamten Rechenzentrumsmarkt.
Geografische Analyse
Rechenzentrumsmarkt Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 35,10 % am globalen Rechenzentrumsmarkt, gestützt durch etablierte Hyperscale-Ökosysteme und eine rege Rechenzentrumstätigkeit in wichtigen Märkten wie Northern Virginia, Dallas und Phoenix. Übertragungsaufrüstungen, etwa eine Investitionszusage regionaler Versorgungsunternehmen in Höhe von 2,82 Milliarden USD, sollen neue Megawatt-Blöcke erschließen, doch überschreiten die Interconnection-Warteschlangen in einigen Teilmärkten nach wie vor drei Jahre. Betreiber erweitern ihre Präsenz nach Ohio, Missouri und in kanadische Provinzen mit reichlich erneuerbaren Energien und verteilen so künftige Kapazitätserweiterungen auf eine breitere geografische Basis innerhalb des Rechenzentrumsmarkts.
Rechenzentrumsmarkt Asien-Pazifik
Der asiatisch-pazifische Raum weist mit 42,34 % die höchste CAGR-Prognose auf, angetrieben durch nationale KI-Ambitionen, die Verbreitung des E-Commerce und Datenlokalisierungsgesetze. Indiens Kollokationskapazität hat sich in den vergangenen 18 Monaten auf rund 1 GW verdoppelt, während Jakarta, Kuala Lumpur und Osaka jeweils 300 MW installierte Kapazität überschritten haben. Nationale Richtlinien, die die inländische Speicherung personenbezogener Daten priorisieren, sowie Anreize für die Beschaffung erneuerbarer Energie ziehen weiterhin ausländische Direktinvestitionen an und festigen die Position der Region als Epizentrum der inkrementellen Nachfrage im Rechenzentrumsmarkt.
Rechenzentrumsmarkt EMEA
Europa, der Nahe Osten und Afrika weisen eine heterogene Dynamik auf. Zentrale europäische Knotenpunkte sehen sich mit Flächen- und Stromengpässen konfrontiert, was die Entwicklung in Richtung Madrid, Mailand und Warschau lenkt. Gleichzeitig ziehen erneuerbare-Energie-reiche Regionen wie Aragón Giga-Scale-Campus-Projekte an, darunter eine von internationalen Betreibern finanzierte Kapazitätszusage von 300 MW. Golfstaaten nutzen kohlenstoffarme Energie und pro-digitale Agenden, um Hyperscale-Bauprojekte zu gewinnen, während afrikanische Metropolen Kapazitäten im Zuge neuer Unterseekabel-Landepunkte sichern und den Kontinent schrittweise in die globalen Cloud-Infrastrukturen einbinden, die den Rechenzentrumsmarkt prägen.
Wettbewerbslandschaft
Marktkonzentration
Der Wettbewerb verschärft sich, da die Strombeschaffung - und nicht die Glasfaserdichte - zum entscheidenden Differenzierungsmerkmal wird. Hyperscale-Platzhirsche verhandeln jahrzehntelange Stromabnahmeverträge und investieren in einigen Fällen direkt in die Entwicklung von Kernreaktoren, um Netzengpässe zu umgehen. Colocation-Spezialisten kontern, indem sie wertschöpfende Dienste wie Beschleuniger-Leasing, Nachhaltigkeits-Dashboards und branchenspezifische Compliance-Module einführen, um Unternehmensmieter zu halten.
Die Einführung von Flüssigkühlung ist nunmehr eine Grundvoraussetzung bei Neubauten, was ältere Standorte zwingt, nachzurüsten oder das Risiko der Obsoleszenz einzugehen, während Lieferkettenengpässe bei Transformatoren und Schaltanlagen Betreiber mit tiefen Bestandspipelines begünstigen. Alternative Baumethoden, einschließlich vorgefertigter Module und vor Ort hergestellter 3D-gedruckter Komponenten, verkürzen Lieferpläne und senken den eingebetteten Kohlenstoff, was Anbieter weiter nach technischer Raffinesse segmentiert.
Mittelgroße Akteure konsolidieren sich, um die für Strom-Massenverhandlungen und regionale Netzgeflechte erforderliche Größe zu erreichen. Gleichzeitig erschließen Edge-fokussierte Neueinsteiger Nischen durch Partnerschaft mit Telekommunikationsanbietern im lokalen Schleifenangebot. Diese Gegenströmungen unterstützen eine moderat konzentrierte Struktur, bei der die fünf führenden Betreiber einen signifikanten, aber nicht dominanten Umsatzanteil im Rechenzentrumsmarkt halten.
Marktführer der Rechenzentrumsbranche
-
Amazon Web Services, Inc.
-
Google Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
IBM Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- STACK Infrastructure
- Vantage Data Centers Management Company, LLC
- NTT DATA Group Corporation
- CyrusOne LLC
- DigitalBridge Group, Inc.
- International Business Machines Corporation
- Aligned Data Centers, LLC
- Alibaba Cloud Computing Ltd.
Jüngste Branchenentwicklungen im Rechenzentrumsmarkt
- Mai 2025: BSO stellte DataOne vor, einen KI-fokussierten Campus, der bis 2028 in Frankreich von 80 MW auf 400 MW wachsen soll, vollständig mit erneuerbarer Energie und Abwärmerückgewinnungssystemen betrieben.
- März 2024: Amazon kündigte ein 15-jähriges Investitionsprogramm in Höhe von 150 Milliarden USD an, das auf die Bereitstellung leistungsstarker KI-Kapazitäten in mehreren US-amerikanischen Regionen abzielt.
- März 2024: Amazon Web Services schloss die Übernahme des Cumulus-Campus in der Nähe des Kernkraftwerks Susquehanna in Pennsylvania für 650 Millionen USD ab und sicherte sich damit Kernkraft-Grundlastversorgung für einen Megacampus mit 15 Gebäuden.
- Oktober 2024: Amazon verpflichtete sich zu einer Investition von 500 Millionen USD in X-energy, um den Einsatz kleiner modularer Reaktoren zu erkunden, die in der Lage sind, Einrichtungen im pazifischen Nordwesten Anfang der 2030er Jahre mit 320 MW zu versorgen.
Berichtsumfang des globalen Rechenzentrumsmarkts
Der Rechenzentrumsmarktbericht ist segmentiert nach Rechenzentrumsgröße (Hyperscale, Groß, Mittel und Klein), Tier-Typ (Tier 1 und 2, Tier 3 sowie Tier 4), Rechenzentrumstyp (Cloud-Dienstanbieter (CSPs), Unternehmen/Edge und Kollokation), Endnutzer (BFSI, IT und ITES, E-Commerce, Regierung, Fertigung, Medien und Unterhaltung, Telekommunikation und weitere) sowie Geografie (Asien-Pazifik, Afrika, Europa, Naher Osten, Nordamerika, Südamerika), die als Segmente nach Region abgedeckt werden.
Segmentierungsübersicht
Nach Rechenzentrum-Größe
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
Nach Tier-Typ
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Rechenzentrum-Typ
| Hyperscale / Eigenbau | ||
| Unternehmen / Edge | ||
| Colocation | Nicht genutzt | |
| Genutzt | Einzel-Colocation | |
| Großhandels-Colocation | ||
Nach Endnutzer
| Banken, Finanzdienstleistungen und Versicherungen |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
Nach Geografie
| Nordamerika |
| Südamerika |
| Europa |
| Asiatisch-pazifischer Raum |
| Naher Osten und Afrika |
| Nach Rechenzentrum-Größe | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrum-Typ | Hyperscale / Eigenbau | ||
| Unternehmen / Edge | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Einzel-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzer | Banken, Finanzdienstleistungen und Versicherungen | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | ||
| Südamerika | |||
| Europa | |||
| Asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie gibt an, in welchem Umfang die Rechenzentrumskapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTE BODENFLÄCHE - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird genutzt, um Verkabelungen, Kühlung und andere Rechenzentrumsgeräte unterzubringen. Diese Anordnung hilft dabei, eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur zu gewährleisten. Sie wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUM-GRÖSSE - Die Rechenzentrum-Größe wird anhand der dem Rechenzentrum zugewiesenen erhöhten Bodenfläche segmentiert. Mega-Rechenzentrum - Anzahl der Racks muss mehr als 9.000 betragen oder die erhöhte Bodenfläche muss mehr als 225.001 Quadratfuß betragen; Massives Rechenzentrum - Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder die erhöhte Bodenfläche muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Großes Rechenzentrum - Anzahl der Racks muss zwischen 3.000 und 801 liegen oder die erhöhte Bodenfläche muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittleres Rechenzentrum - Anzahl der Racks muss zwischen 800 und 201 liegen oder die erhöhte Bodenfläche muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Kleines Rechenzentrum - Anzahl der Racks muss weniger als 200 betragen oder die erhöhte Bodenfläche muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren anhand der Leistungsfähigkeit redundanter Geräte der Rechenzentrumsinfrastruktur in vier Tiers klassifiziert. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Einzel-, Großhandels- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt auf der Grundlage der an potenzielle Kunden vermieteten IT-Last. Der Einzel-Colocation-Dienst hat eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW; und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt operiert auf B2B-Basis. Banken, Finanzdienstleistungen und Versicherungen, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleister, die die zunehmende Digitalisierung der Endnutzerindustrien bedienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rack des Rechenzentrums untergebrachte Servereinheit. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge an Strom, die von den in einem Rack untergebrachten Geräten und Servern verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle bei der Rechenzentrumsplanung sowie bei der Kühlungs- und Leistungsplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie gibt an, wie viel der Rechenzentrumskapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhte Bodenfläche | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem Originalboden und dem erhöhten Boden wird genutzt, um Verkabelungen, Kühlung und andere Rechenzentrumsgeräte unterzubringen. Diese Anordnung hilft dabei, eine ordnungsgemäße Verkabelungs- und Kühlungsinfrastruktur zu gewährleisten. Sie wird in Quadratfuß/Quadratmeter gemessen. |
| Computerraum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Rack-Reihen. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Im Serverraum gibt es hauptsächlich zwei Gänge: einen Warmgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, bei dem die Vorderseite des Racks dem Gang zugewandt ist. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Warmgang | Es ist der Gang, bei dem die Rückseite der Racks dem Gang zugewandt ist. Hier wird die von den Geräten im Rack abgegebene Wärme zum Ausgangsventil der Computerraum-Klimaanlage geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computergeräte, deren Betriebszeit für den Rechenzentrumssbetrieb entscheidend ist. |
| Stromverbrauchseffizienz (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums) / (Gesamter Energieverbrauch der IT-Geräte). Ferner gilt ein Rechenzentrum mit einem PUE von 1,2-1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE > 2 als hochgradig ineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, Computerraum-Klimaanlage) hinzugefügt werden, damit die IT-Geräte im Falle eines Stromausfalls oder Geräteausfalls nicht beeinträchtigt werden. |
| Unterbrechungsfreie Stromversorgung (USV) | Es handelt sich um ein Gerät, das in Reihe mit der Netzstromversorgung geschaltet ist und Energie in Batterien speichert, sodass die Versorgung der IT-Geräte durch die USV auch bei einem Netzstromausfall kontinuierlich gewährleistet ist. Die USV unterstützt primär nur die IT-Geräte. |
| Generatoren | Genau wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine unterbrechungsfreie Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrumseinrichtungen verfügen über Dieselgeneratoren, und üblicherweise werden 48 Stunden Dieselvorrat in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als \"Bedarf plus eins\"bezeichnet, bezeichnet es die zusätzliche Geräteausstattung, die verfügbar ist, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn es eine zusätzliche Einheit für je 4 Komponenten gibt. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre zur Erreichung von N+1 ein zusätzliches USV-System erforderlich. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Daher wird im Falle eines vollständigen Ausfalls eines Verteilungssystems das andere System weiterhin Strom an das Rechenzentrum liefern. |
| In-Row-Kühlung | Es ist das Kühlungsdesignsystem, das zwischen Racks in einer Reihe installiert wird und Warmluft aus dem Warmgang ansaugt und Kaltluft in den Kaltgang liefert, wodurch die Temperatur aufrechterhalten wird. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrumseinrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es eine nicht redundante (N) Stromkomponente (USV, Generatoren), Kühlungskomponenten und ein Stromverteilungssystem (aus Versorgungsnetzen) hat. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von < 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es redundante Strom- und Kühlungskomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem hat. Redundante Komponenten umfassen zusätzliche Generatoren, USV, Kältemaschinen, Wärmerückweisungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlungskomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist gegen geplante (Wartung der Einrichtung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen resistent. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von < 1,6 Stunden. |
| Tier 4 | Es ist die fehlertolerante Art von Rechenzentrum. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlungskomponenten sowie mehrere Stromverteilungspfade. Alle IT-Geräte sind doppelt gespeist, was sie im Falle einer Störung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von < 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Einzel-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von 250 kW oder weniger haben. Diese Dienste werden hauptsächlich von kleinen und mittleren Unternehmen (KMU) in Anspruch genommen. |
| Großhandels-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf zwischen 250 kW und 4 MW haben. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezieht sich auf jene Kunden, die einen Kapazitätsbedarf von mehr als 4 MW haben. Die Hyperscale-Nachfrage stammt primär von großen Cloud-Anbietern, IT-Unternehmen, Banken, Finanzdienstleistungen und Versicherungen sowie OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erfährt. Diese Geschwindigkeit hängt in erster Linie von der im Smartphone verwendeten Trägertechnologie ab. Die auf dem Markt verfügbaren Trägertechnologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaser-Konnektivitätsnetz | Es ist ein Netzwerk aus Glasfaserkabeln, das im ganzen Land verlegt wird und ländliche und städtische Regionen mit einer Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometer (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Er wird in Gigabyte (GB) gemessen. |
| Breitband-Datengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über die Festkabelverbindung bereitgestellt wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich eingesetzt. Dabei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterwasserkabel | Ein Unterwasserkabel ist ein Glasfaserkabel, das an zwei oder mehr Landepunkten verlegt wird. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100-200 Terabit pro Sekunde (Tbps) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß des Kohlendioxids, das beim regulären Betrieb eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrumssbetreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung von Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren mit verfügbaren historischen Marktdaten abgeglichen. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Werten. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Abschluss: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenurteile durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




