
Japan Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 6.08 Milliarden US-Dollar |
| Marktgröße (2031) | 11.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.58 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Japan Hyperscale-Rechenzentrum-Marktanalyse von Mordor Intelligence
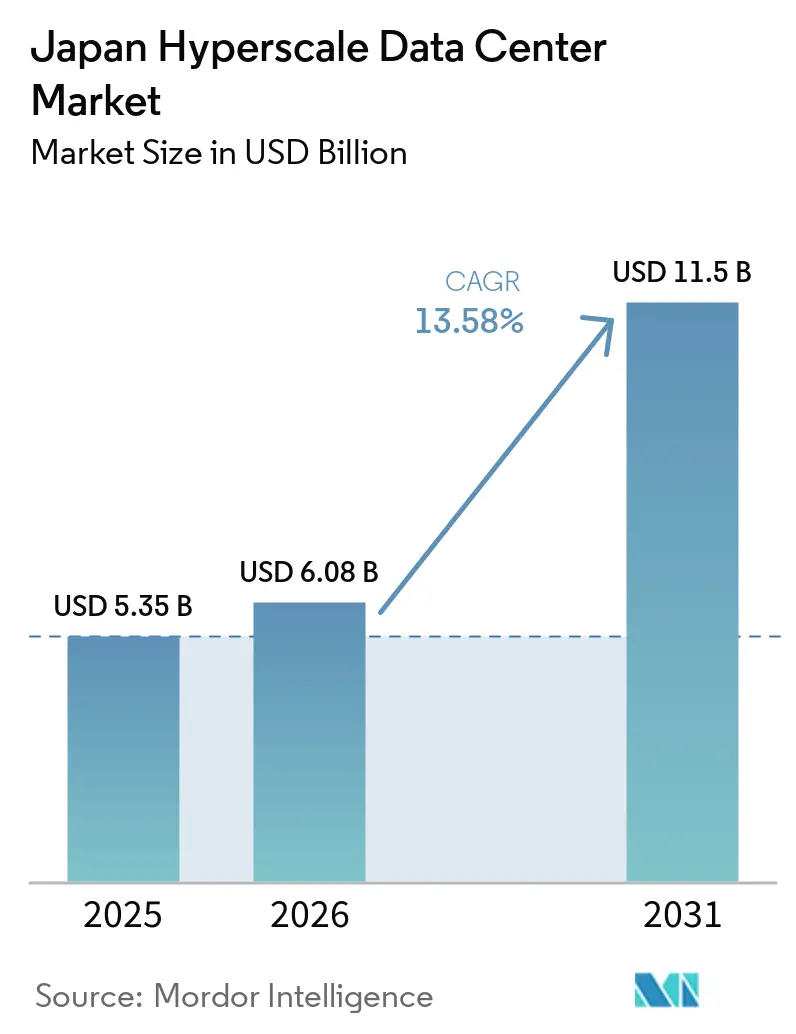
Die Größe des Japan Hyperscale-Rechenzentrum-Markts wird voraussichtlich von 5,35 Milliarden USD im Jahr 2025 auf 6,08 Milliarden USD im Jahr 2026 steigen und bis 2031 11,5 Milliarden USD erreichen, mit einer CAGR von 13,58 % über den Zeitraum 2026–2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 1,89 Tausend Megawatt bewertet und soll von 2,19 Tausend Megawatt im Jahr 2025 auf 9,37 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 33,74 % während des Prognosezeitraums (2025–2031).
Die Wertentwicklung spiegelt einen kombinierten Auftrieb aus Anreizen für souveräne Cloud-Lösungen, großangefragter KI-Trainingskapazität und Netzausbau-Programmen wider, die langjährige Engpässe bei der Stromzuteilung schrittweise beseitigen. Erhöhte Rack-Dichten für generative KI drängen Betreiber zur Flüssigkühlung, während die gemeinsame Grundstücksbeschaffung im Inland in Chiba und Ibaraki Parzellen von mehr als 100 MW erschließt, die zuvor nicht verfügbar waren. Tiefgreifende Netzaufrüstungen, insbesondere die für Groß-Tokio geplanten 66-kV-Einspeisungen, stützen die Kapazitätserweiterung nach 2027. Verschärfte Umweltstandards, darunter Nullflüssigkeitsableitungsregeln für Kanto-Grundwasserleiter, lenken Entwürfe auf wassersparende Technologien. Gleichzeitig dämpfen anhaltende GPU-Engpässe und Baukosteninflation die kurzfristige Baugeschwindigkeit, stärken aber letztlich die langfristige Preissetzungsmacht der Betreiber mit gesicherten Lieferketten.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp hielten Hyperscale-Eigenbauten im Jahr 2025 einen Marktanteil von 59 % am Japan Hyperscale-Rechenzentrum-Markt, während Hyperscaler-Colocation bis 2031 voraussichtlich mit einer CAGR von 13,68 % wachsen wird.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 45 % der Japan Hyperscale-Rechenzentrum-Marktgröße auf die IT-Infrastruktur, während Kühlsysteme bis 2031 mit einer CAGR von 16,01 % wachsen.
- Nach Tier-Standard führten Tier-III-Anlagen im Jahr 2025 mit einem Umsatzanteil von 65 %; Tier IV wird voraussichtlich die schnellste CAGR von 14,58 % bis 2031 verzeichnen.
- Nach Endnutzerbranche erfassten E-Commerce-Anwendungen im Jahr 2025 15,5 % des Wachstums der Japan Hyperscale-Rechenzentrum-Marktgröße und sollen bis 2031 mit der höchsten CAGR von 15,5 % wachsen.
- Nach Rechenzentrumskapazität werden Mega-Scale-Bauten (mehr als 60 MW) voraussichtlich mit einer CAGR von 15,58 % zunehmen, während Massive-Scale-Standorte (25–60 MW) 55 % der aktuellen Japan Hyperscale-Rechenzentrum-Marktgröße ausmachen.
Trends und Erkenntnisse des japanischen Hyperscale-Rechenzentrum-Marktes
Analyse der Treiberwirkungen*
| TREIBER | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER WIRKUNG |
|---|---|---|---|
| Stark steigende Gen-KI-Inferenzlasten (über 70 kW/Rack), die campusgroße flüssigkeitsgekühlte Bauten vorantreiben | +3.2% | Großraum Tokio, Kernregionen Kansai | Mittelfristig (2-4 Jahre) |
| Staatliche Cloud-Mandate (GovCloud) fördern Hyperscale-Lokalisierung | +2.8% | National, mit Konzentration im Tokio-Osaka-Korridor | Kurzfristig (≤ 2 Jahre) |
| Tokio-Netzaufrüstung und 66-kV-Einspeisungen erschließen Grundstücke von mehr als 100 MW | +2.1% | Metropolitanregion Groß-Tokio | Langfristig (≥ 4 Jahre) |
| Gemeinschaftsunternehmen-geführte Landakkumulierung rund um das Binnenland Chiba und Ibaraki ("Inland Edge") | +1.4% | Präfekturen Chiba, Ibaraki | Mittelfristig (2-4 Jahre) |
| Abwärmenutzungs-PPAs mit Fernwärmesystemen, insbesondere Sapporo | +0.8% | Hokkaido, nördliche Regionen | Langfristig (≥ 4 Jahre) |
| "Grüner Ammoniak"-Generatoren für N-1-Resilienz (Machbarkeitsnachweis 2025-28) | +0.6% | Nationale Pilotstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Gen-KI-Inferenzlasten treiben die Einführung von Flüssigkühlung voran
Rack-Leistungsdichten von mehr als 70 kW erzwingen einen Wechsel von Luft- zu Immersions- oder Direkt-Chip-Flüssigkühlung. Die Feldversuche von KDDI erbrachten eine Stromeinsparung von 94 % und einen PUE-Wert von 1,05, was dem nationalen PUE-Ziel des Ministeriums für Wirtschaft, Handel und Industrie entspricht.[1] NTT Facilities eröffnete 2025 seinen Produktentwicklungs-Hub zur Qualifizierung von Multi-Anbieter-Flüssigsystemen für GPU-Cluster. Diese Innovationen erschließen höhere Einnahmen pro Quadratmeter, insbesondere im flächenknappen Tokio, und stärken die Betreibermarge bei steigenden Versorgungspreisen.
Staatliche Cloud-Mandate beschleunigen die Lokalisierung
Im Rahmen des Gesetzes zur Förderung der wirtschaftlichen Sicherheit genehmigte das METI Subventionen in Höhe von 72,5 Milliarden JPY für inländische Cloud-Projekte, um die Dominanz ausländischer Anbieter zu verringern.[2] Das Bündnis von Oracle mit Fujitsu und NRI veranschaulicht, wie internationale Hyperscaler ihre Stacks neu gestalten, um Anforderungen an Datenresidenz und Betriebskontrolle zu erfüllen. Der politische Wandel schafft bereits parallel dazu hochpreisige souveräne Zonen innerhalb bestehender Campus-Standorte und fördert eine differenzierte Dienstleistungsebene im japanischen Hyperscale-Rechenzentrum-Markt.
Tokio-Netzaufrüstung erschließt Mega-Scale-Entwicklung
Die Versorgungsunternehmen begegnen siebenjährigen Anschlusswartelisten durch Investitionen von mehr als 150 Milliarden JPY ab 2026 zur Aufrüstung von vier Umspannwerken im Raum Osaka und zum Ausbau des 66-kV-Netzes in Groß-Tokio. Hitachis VSC-Technologie wird die Kapazität von Higashi-Shimizu bis zum Geschäftsjahr 2027 verdreifachen. Diese Projekte senken das Anschlussrisiko und schaffen Anreize für Campus-Standorte von mehr als 100 MW, was den Standortkalkül für künftige Bauten verändert.
Gemeinschaftsunternehmen-geführte Landakkumulierung schafft Inland-Edge-Chancen
Das Gemeinschaftsunternehmen-Modell von Digital Realty und Mitsubishi konsolidiert fragmentierte Grundstücke im Binnenland von Chiba und Ibaraki und schafft zusammenhängende Flächen, die für Hyperscale-Footprints geeignet sind.[3] Googles Rechenzentrum in Inzai bestätigt die Latenzleistung für Metropol-Workloads bei gleichzeitig niedrigeren Grundstückskosten. Der Ansatz diversifiziert das Risiko weg von überlasteten städtischen Bezirken und hält die Betreiber dennoch innerhalb des kritischen Wirtschaftskorridors Japans.
Analyse der Hemmniswirkungen*
| HEMMNISSE | (~) % EINFLUSS AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER WIRKUNG |
|---|---|---|---|
| Siebenjähriger Rückstau bei der Stromnetzanbindung (154 kV) | −2.4% | Groß-Tokio, Ballungsräume | Mittelfristig (2-4 Jahre) |
| Baukosteninflation (+8 % pro Jahr) | −1.8% | National, städtische Brennpunkte | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Wasserentnahme-Obergrenzen im Kanto-Grundwasservorkommen | −1.2% | Region Kanto | Mittelfristig (2-4 Jahre) |
| GPU/HBM-Versorgungsengpass verzögert die Inbetriebnahme | −1.6% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Siebenjährige Rückstände bei der Stromnetzanbindung schränken den Markteintritt ein
Die Nachfrage nach 154-kV-Anschlüssen übersteigt das Angebot und schafft mehrjährige Wartelisten, die den Vorteil zugunsten von Marktteilnehmern mit vorvorab zugewiesener Kapazität verschieben. Branchenverbände schätzen die Vorlaufzeiten für Netzausrüstungen auf 18-24 Monate, während Hitachi Energy einen weltweiten jährlichen Netzinvestitionsbedarf von 600 Milliarden USD fordert, um die Lücke zu schließen. Neueinsteiger greifen auf eigene Stromerzeugung und Nachfragesteuerungsstrategien zurück, was jedoch die Kapitallast erhöht und die Amortisationszeiten verlängert.
GPU/HBM-Versorgungsengpass verzögert kritische Infrastruktur
Micron verkaufte seine gesamte HBM3E-Produktion für 2024 und den größten Teil von 2025, und NVIDIAs Blackwell-Verzögerungen zwingen Hyperscaler, auf Übergangslösungen mit H200-Deployments zurückzugreifen. Als betriebsfertige Hüllen ausgelieferte Pods können erst nach der Installation der Rechenkapazität monetarisiert werden, was die IRR-Gewinnschwellen-Zeitrahmen verlängert und die Entwickler-Cashflows im japanischen Hyperscale-Rechenzentrum-Markt beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Dominanz des Eigenbaus, Aufschwung der Kolokation
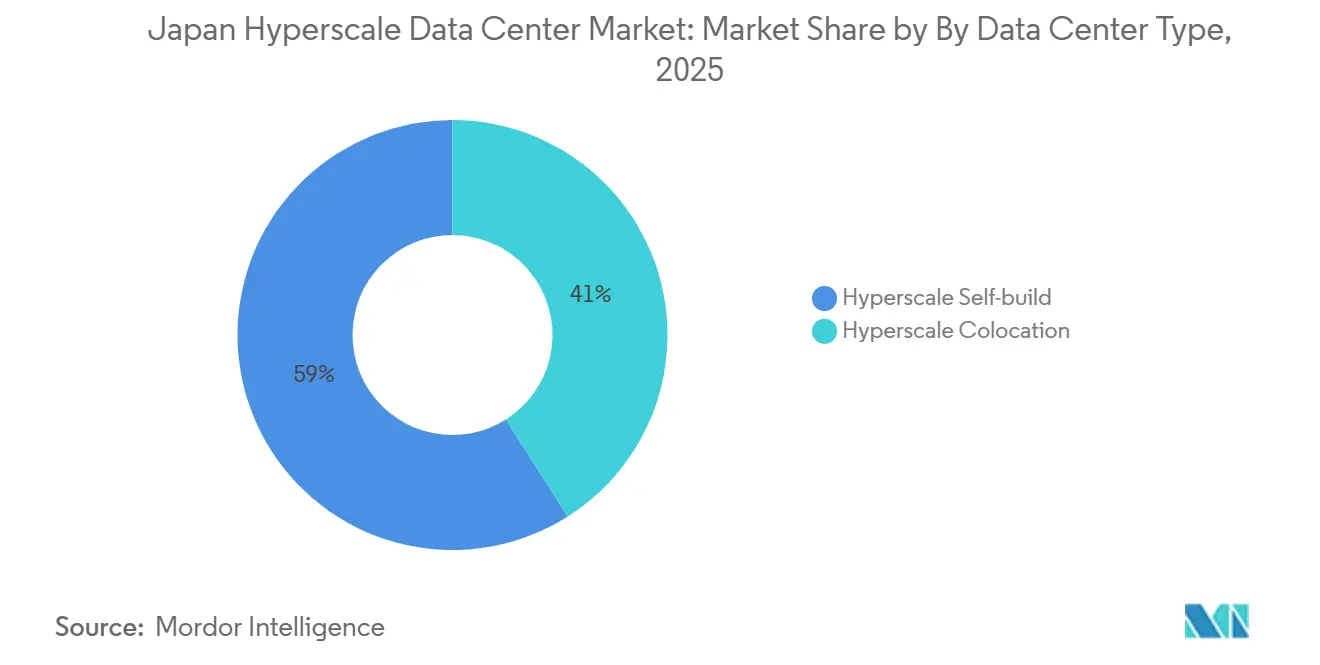
Die dem Japan Hyperscale-Rechenzentrum-Markt zugeschriebene Größe für Eigenbauten erreichte im Jahr 2025 3,16 Milliarden USD, was 59 % des Gesamtwerts entspricht, während Colocation den Rest ausmachte. Eigenbauprojekte sind aufgrund maßgeschneiderter Stromtopologien und proprietärer Sicherheitsebenen attraktiv, insbesondere für KI-Trainingsworkloads, die 70 kW pro Rack überschreiten. Die laufende Investition von AWS in Höhe von 2,26 Billionen JPY signalisiert eine anhaltende Präferenz für vollständige Stack-Kontrolle. Hyperscaler-Colocation wächst jedoch bis 2031 mit einer CAGR von 13,68 %, da Betreiber spezialisierte Anbieter wie Equinix oder Digital Realty nutzen, um den Markteintritt zu beschleunigen und Entwicklungsrisiken zu mindern. Der Wandel verbreitert die Nachfragesichtbarkeit für Großhandelsanbieter und bringt neue Designstandards – Flüssigkühlkorridore und Hochspannungsanschlüsse – in Multi-Tenant-Campusse ein.
Sekundäreffekte umfassen einen engeren Vermietungsmarkt in Ballungsräumen, da souveräne Cloud-Mieter reservierte Hallen in bestehenden Bauten sichern. Colocation-Betreiber reagieren darauf, indem sie Strom bei Versorgungsunternehmen im Voraus reservieren und Flüssigkühlverteiler vorinstallieren, um Einrichtungszeiträume zu verkürzen. In ländlichen Randgebieten belebt die Eigenbauttätigkeit die industrielle Revitalisierung, da Rechenzentrumsgelände stillgelegte Umspannwerke und Bahnverbindungen reaktivieren. Zusammen stellen beide Baumodelle sicher, dass der Japan Hyperscale-Rechenzentrum-Markt eine ausgewogene Kapazitätspipeline über den Prognosehorizont hinaus aufrechterhält.


Nach Komponente: Kühlsysteme übertreffen die Kernausgaben für IT
Die IT-Infrastruktur behielt im Jahr 2025 einen Anteil von 45 % an der Japan Hyperscale-Rechenzentrum-Marktgröße, doch Kühlsysteme verzeichneten die schnellste CAGR von 16,01 % und sind auf dem Weg, die Ausgaben für elektrische Infrastruktur bis 2029 zu übertreffen. Flüssigimmersions- und Direktchip-Kreisläufe dominieren Neubauten, angetrieben durch generative KI-Dichte und ein nationales PUE-Ziel von 1,4. KDDIs Immersionsprototyp erzielte im Vergleich zur Luftkühlung eine Energieeinsparung von 94 %. Betreiber fügen außerdem Wärmespeichertanks hinzu, um die Kühllast in Nebenzeiten zu verlagern und die Netzbelastung während der Sommerspitzen zu reduzieren.
Die elektrische Infrastruktur wächst stetig, da Projekte auf primäre 66-kV-Einspeisungen und 415-V-Rack-Versorgung standardisieren, während die mechanische Infrastruktur jenseits der Kühlung geringfügig schrumpft, weil Flüssigkeitssysteme den Platzbedarf für Luftbehandlung reduzieren. Die allgemeinen Bauausgaben bleiben aufgrund importierter Stahlkosten erhöht, doch Value-Engineering durch modulare Skids gleicht einen Teil der Inflation aus. Schließlich gewinnen DCIM/BMS-Plattformen, die CFD-Modelle mit KI-gesteuerter Workload-Platzierung integrieren, an Bedeutung für die Optimierung gemischter Luft- und Flüssigkeitsumgebungen. Insgesamt wird die Entwicklung des Komponentenmix die Beschaffungsstrategien in der gesamten Japan Hyperscale-Rechenzentrum-Branche neu gestalten.
Nach Tier-Standard: Tier IV gewinnt an Boden
Tier-III-Standorte machten im Jahr 2025 65 % der Japan Hyperscale-Rechenzentrum-Marktgröße aus und erfüllten die meisten Latenz-Verfügbarkeits-Kompromisse für Cloud- und SaaS-Dienste. Dennoch wird die Tier-IV-Kapazität bis 2031 voraussichtlich mit einer CAGR von 14,58 % wachsen, da souveräne Workloads, Hochfrequenzhandel und ununterbrochenes KI-Training fehlertolerante Konfigurationen erfordern. Oracles souveräne Bereitstellungen demonstrieren die Machbarkeit von Tier III für Regierungs-Workloads durch Redundanz auf Anwendungsebene, doch mehrere Ministerien schreiben nun Tier IV für sensible Systeme vor. Seismische Resilienzstandards und Tsunami-Höhencodes fördern ebenfalls die Einführung von Tier IV, insbesondere in Küstenanlagen in Osaka. Langfristig werden hybride Campus-Modelle – Tier-IV-Kernpods flankiert von Tier-III-Edge-Hallen – die Kapitalausgaben optimieren und gleichzeitig der Workload-Vielfalt gerecht werden.
Nach Endnutzerbranche: E-Commerce-Dynamik
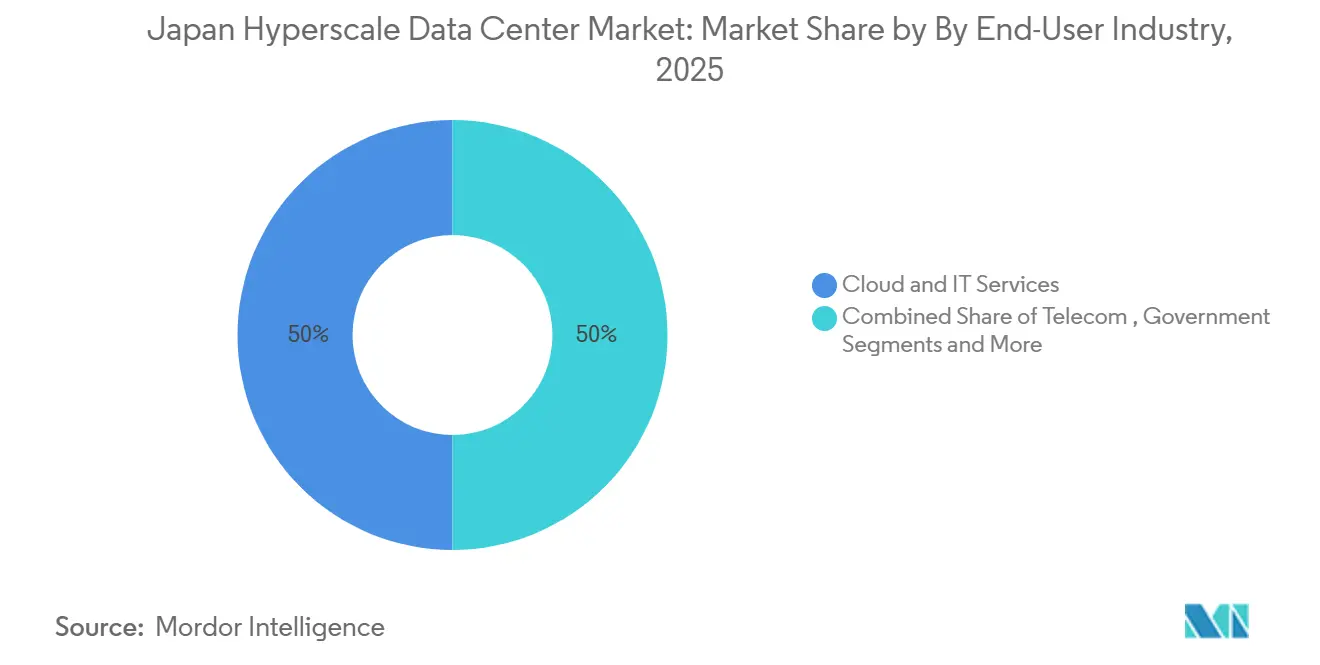
Cloud und IT führten im Jahr 2025 mit einem Beitrag von 50 % zum Japan Hyperscale-Rechenzentrum-Marktanteil, was die tiefe Durchdringung von Cloud-Diensten im Land widerspiegelt. E-Commerce-Workloads zeigen jedoch die schnellste Expansion mit einer CAGR von 15,5 %, angetrieben durch KI-gestützte Personalisierungsmaschinen und strengere Standards für elektronische Zahlungen. Staatliche Budgets für die digitale Transformation steigen ebenfalls im Rahmen des Multi-Cloud-Konzepts der Digitalagentur und lenken souveränen Datenverkehr in inländische Einrichtungen. BFSI hält eine stabile Nachfrage nach latenzarmer, mehrregionaler Redundanz aufrecht, während Medien-Streaming und Telekommunikations-5G-Edge-Anwendungsfälle verteilte Ausbauten stimulieren. Die Smart-Factory-Analytik des verarbeitenden Gewerbes stützt sich auf Hochbandbreiten-Verbindungen und nutzt aufkommende IOWN-Photonikverbindungen für die Fernprozesssteuerung. Die Diversifizierung der Endnutzer verankert somit die langfristigen Nachfragegrundlagen für den Japan Hyperscale-Rechenzentrum-Markt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsgröße: Aufstieg der Mega-Scale-Standorte
Mega-Scale-Einrichtungen über 60 MW verzeichneten die schnellste CAGR von 15,58 %, obwohl Massive-Scale-Standorte (25-60 MW) 2024 einen Anteil von 55 % am japanischen Hyperscale-Rechenzentrum-Marktvolumen hielten. SoftBanks 150-MW-Konversion in Osaka veranschaulicht Skalenökonomien und ist auf GPU-Cluster-Ko-Lokationsstrategien ausgerichtet. Mega-Campus-Standorte profitieren von Stromkaufverträgen, die erneuerbare Energie zu Raten unter einem Yen pro kWh sichern und so hohe Vorabkosten für Netzanschlüsse ausgleichen. Kleinere Bauten von ≤25 MW gedeihen in Edge-Latenz-Anwendungsfällen, werden aber nach 2027 einen schwindenden Anteil der neu hinzugefügten MW-Kapazität repräsentieren. Insgesamt spiegelt die Größenstratifizierung die sich entwickelnden Workload-Footprints wider und betont die Notwendigkeit einer diversifizierten regionalen Energieplanung.
Geografische Analyse
Groß-Tokio bleibt der Kern des japanischen Hyperscale-Rechenzentrum-Marktes und verbindet die Nähe zu Finanzbörsen mit einer wachsenden Palette von Inland-Edge-Standorten in Chiba und Ibaraki. Netzaufrüstungsprojekte, die 66-kV-Einspeisungen einführen, erschließen Grundstücke, die Campus-Standorte von mehr als 100 MW beherbergen können. Die Region sieht sich jedoch strengen Wasserentnahme-Obergrenzen gegenüber, was Betreiber zur Einführung von Nullflüssigkeitsablasssystemen und Regenwassernutzungssystemen veranlasst. Kansai entwickelt sich zum glaubwürdigen Zweitzentrum, angetrieben durch Kansai Electrics 150-Milliarden-JPY-Umspannwerkaufrüstung zur Unterstützung einer Gesamtkapazität von 900 MW und durch EdgeConneX' Plan zum Eintritt mit 140 MW. Geringeres Erdbebenrisiko im Inneren Kyotos steigert die Attraktivität der Region zusätzlich.
Kyushu und West-Honshu locken durch Erschwinglichkeit von Grundstücken und erneuerbare-reiche Netze. Der Kyushu-Hub von Global Compute signalisiert neues Interesse daran, ungenutzte Übertragungsleitungen zu nutzen, die an Solarparks angebunden sind. Hokkaido und Tohoku profitieren von kühlen Umgebungstemperaturen und Windkraftverfügbarkeit; Ishikaris nahezu CO₂-neutrales Rechenzentrum dient als Machbarkeitsnachweis. Chubu, Shikoku und Okinawa bleiben Nischenmärkte und bedienen Katastrophenschutzzonen und lokalisierte Edge-Knoten. Geografische Diversifizierung reduziert folglich das Systemrisiko und erweitert gleichzeitig den adressierbaren Footprint des japanischen Hyperscale-Rechenzentrum-Marktes.
Wettbewerbslandschaft
Marktkonzentration
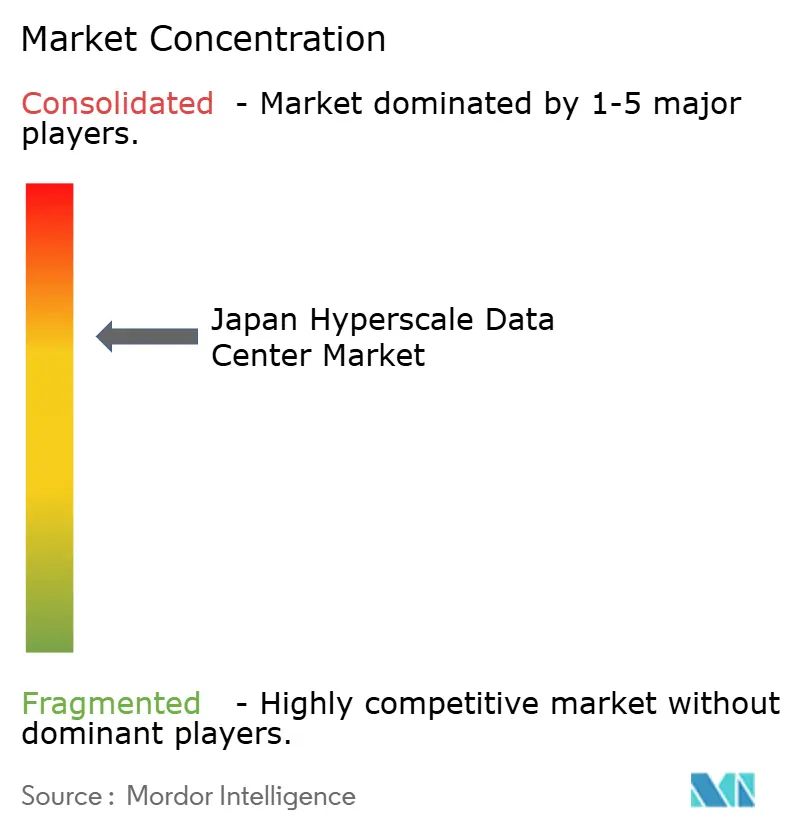
Der Wettbewerb ist moderat, mit globalen Hyperscalern, inländischen Telekommunikationsunternehmen und spezialisierten Kolokationsunternehmen, die um Leistungsreservierungen, Landzugang und GPU-Zuteilungen kämpfen. AWS führt bei der Kapitalintensität mit einer Zusage von 2,26 Billionen JPY bis 2027. Oracles 8-Milliarden-USD-Bau einer souveränen Cloud verbessert abgestufte Dienstleistungsstrategien für regulierte Kunden. Inländische Platzhirsche wie NTT nutzen langjährige Versorger-Partnerschaften, während KDDI sich durch Immersionskühlungs-Durchbrüche differenziert und einen PUE-Wert von 1,05 erzielt. Neueinsteiger wie EdgeConneX stützen sich auf Gemeinschaftsunternehmen, um Zonierungs- und Kulturbesonderheiten zu navigieren.
Lieferkettenstörungen begünstigen Akteure mit gesicherten GPU- oder Transformatorenverträgen. Einige Betreiber unterzeichnen mehrjährige HBM-Terminkontrakte, um Projektzeitpläne zu derisken und so die Einstiegshürden für Nachzügler effektiv zu erhöhen. Unterdessen bestehen Marktlücken bei der Abwärmenutzung aus Bezirken und grünen Ammoniak-Strommodulen, wo Innovatoren bestehende Marktteilnehmer überholen können. Ökosystem-Kooperationen - Digital Realty mit Mitsubishi, Sakura Internet mit JERA - zeigen, wie die Tiefe von Partnerschaften zunehmend den Erfolg in der japanischen Hyperscale-Rechenzentrum-Branche bestimmt.
Marktführer der japanischen Hyperscale-Rechenzentrum-Branche
-
Amazon Web Services (AWS)
-
Google LLC
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
Equinix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2025: NTT DATA schloss die Übernahme durch die Muttergesellschaft NTT für 16,4 Milliarden USD ab und integrierte nahezu 1 GW geplante Kapazität, darunter 100 MW in Tochigi.
- Juni 2025: KDDI und HPE kündigten die Eröffnung eines KI-Rechenzentrums in Osaka im Geschäftsjahr 2025 an und integrierten dabei NVIDIA-Blackwell-Chips.
- Juni 2025: Sakura Internet und JERA unterzeichneten ein Memorandum of Understanding zur Erkundung von Rechenzentrum-Kolokation in LNG-Anlagen in der Tokio-Bucht.
- Mai 2025: AirTrunk eröffnete sein zweites Tokioter Hyperscale-Rechenzentrum und erweiterte damit die inländische Kapazität.
Berichtsumfang des japanischen Hyperscale-Rechenzentrum-Marktes
Hyperscale-Rechenzentren, auch bekannt als Enterprise-Hyperscale-Einrichtungen, sind groß angelegte Infrastrukturen, die von den Unternehmen besessen und verwaltet werden, die sie unterstützen. Diese Zentren bieten eine breite Palette skalierbarer Anwendungen und Speicherdienste, um die Bedürfnisse von Einzelpersonen und Unternehmen zu erfüllen. Sie sind auf Effizienz ausgelegt und beherbergen Tausende von Servern neben kritischer Hardware wie Routern, Switches und Speicherdisks. Um einen reibungslosen Betrieb zu gewährleisten, sind diese Einrichtungen mit fortschrittlichen Unterstützungssystemen ausgestattet, darunter Strom- und Kühllösungen, unterbrechungsfreie Stromversorgungen (USV) und Luftverteilungsnetze.
Der japanische Hyperscale-Rechenzentrum-Markt ist segmentiert nach Rechenzentrumstyp (Hyperscale-Kolokation, Enterprise-/Hyperscale-Eigenbau), nach Dienstleistungstyp (IaaS (Infrastruktur als Dienstleistung), PaaS (Plattform als Dienstleistung), SaaS (Software als Dienstleistung)), nach Endnutzer (Cloud und IT, Telekommunikation, Medien und Unterhaltung, Regierung, BFSI, Fertigung, E-Commerce, Sonstiger Endnutzer). Der Bericht bietet die Marktgröße und Prognosen für alle oben genannten Segmente in USD (Millionen).
| Hyperscale-Eigenbau |
| Hyperscale-Kolokation |
| IT-Infrastruktur | Serverinfrastruktur |
| Speicherinfrastruktur | |
| Netzwerkinfrastruktur | |
| Elektrische Infrastruktur | Leistungsverteilungseinheiten |
| Trennschalter und Schaltanlagen | |
| USV-Systeme | |
| Generatoren | |
| Sonstige elektrische Infrastruktur | |
| Mechanische Infrastruktur | Kühlsysteme |
| Racks | |
| Sonstige mechanische Infrastruktur | |
| Allgemeiner Bau | Kern- und Hüllenentwicklung |
| Installation und Inbetriebnahme | |
| Planungstechnik | |
| Branderkennung, -unterdrückung und physische Sicherheit | |
| DCIM/BMS-Lösungen |
| Tier III |
| Tier IV |
| Cloud und IT |
| Telekommunikation |
| Medien und Unterhaltung |
| Regierung |
| BFSI |
| Fertigung |
| E-Commerce |
| Sonstige Endnutzer |
| Groß (kleiner als oder gleich 25 MW) |
| Massiv (größer als 25 MW und kleiner als oder gleich 60 MW) |
| Mega (größer als 60 MW) |
| Nach Rechenzentrumstyp | Hyperscale-Eigenbau | |
| Hyperscale-Kolokation | ||
| Nach Komponente | IT-Infrastruktur | Serverinfrastruktur |
| Speicherinfrastruktur | ||
| Netzwerkinfrastruktur | ||
| Elektrische Infrastruktur | Leistungsverteilungseinheiten | |
| Trennschalter und Schaltanlagen | ||
| USV-Systeme | ||
| Generatoren | ||
| Sonstige elektrische Infrastruktur | ||
| Mechanische Infrastruktur | Kühlsysteme | |
| Racks | ||
| Sonstige mechanische Infrastruktur | ||
| Allgemeiner Bau | Kern- und Hüllenentwicklung | |
| Installation und Inbetriebnahme | ||
| Planungstechnik | ||
| Branderkennung, -unterdrückung und physische Sicherheit | ||
| DCIM/BMS-Lösungen | ||
| Nach Tier-Standard | Tier III | |
| Tier IV | ||
| Nach Endnutzerbranche | Cloud und IT | |
| Telekommunikation | ||
| Medien und Unterhaltung | ||
| Regierung | ||
| BFSI | ||
| Fertigung | ||
| E-Commerce | ||
| Sonstige Endnutzer | ||
| Nach Rechenzentrumsgröße | Groß (kleiner als oder gleich 25 MW) | |
| Massiv (größer als 25 MW und kleiner als oder gleich 60 MW) | ||
| Mega (größer als 60 MW) | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des japanischen Hyperscale-Rechenzentrum-Marktes?
Der Markt wird 2025 auf 5,35 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,50 Milliarden USD erreichen.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Hyperscaler-Colocation wächst mit einer CAGR von 13,68 % und spiegelt die Nachfrage nach schneller Bereitstellung ohne die Komplexität von Eigenbauten wider.
Warum gewinnen Flüssigkühlsysteme an Popularität?
Gen-KI-Racks, die 70 kW überschreiten, erfordern Immersions- oder Direkt-Chip-Kühlung, die Stromverbrauchseffektivitätswerte von bis zu 1,05 liefert und höhere Rack-Dichten ermöglicht.
Was ist die größte Eintrittsbarriere für Neueinsteiger?
Ein siebenjähriger Rückstau bei der Stromnetzanbindung für 154-kV-Anschlüsse in Ballungsräumen verzögert Projektzeitpläne erheblich und begünstigt Marktteilnehmer mit vorab gesicherter Kapazität.
Welche Regionen außerhalb Tokios verzeichnen bedeutendes Wachstum?
Kansai (Osaka-Kyoto) entwickelt sich aufgrund großer Umspannwerkaufrüstungen rapide, während Kyushu und Hokkaido Kapazitäten aufgrund ihrer Vorteile bei erneuerbaren Energien und Landverfügbarkeit anziehen.
- Schweden Hyperscale-Rechenzentrumsmarkt
- Europa Hyperscale-Rechenzentrumsmarkt
- Vereinigtes Königreich Hyperscale-Rechenzentrum-Markt
- Nordamerika Hyperscale-Rechenzentrumsmarkt
- Kanada Hyperscale-Rechenzentrumsmarkt
- Markt für Hyperscale-Rechenzentren in Spanien
- Indonesischer Markt für Hyperscale-Rechenzentren
- Saudi-Arabien Hyperscale-Rechenzentrum-Markt
- Markt für Hyperscale-Rechenzentren Asien-Pazifik
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Japan Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Stromsystemen in Japan, unterteilt nach Komponente, Anlagentyp und Anlagengröße.