
Größe und Marktanteil des US-amerikanischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 51.13 Milliarden US-Dollar |
| Marktgröße (2031) | 245.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 36.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Hyperscale-Rechenzentrums von Mordor Intelligence
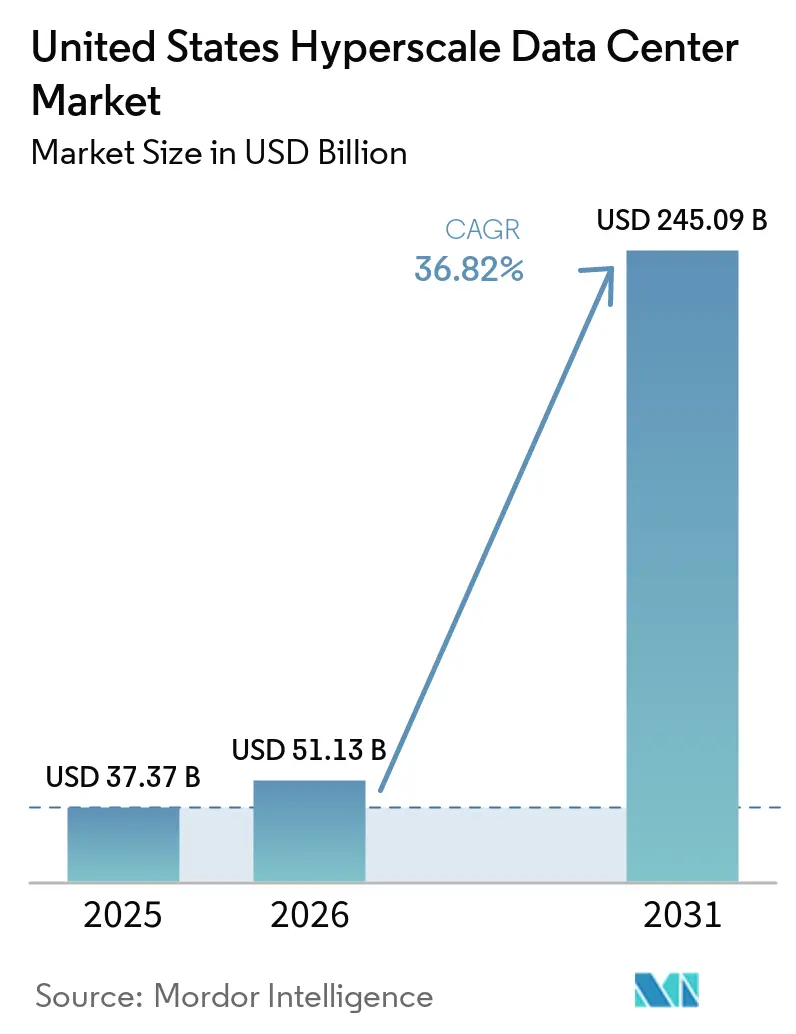
Die Marktgröße für Hyperscale-Rechenzentren in den Vereinigten Staaten wird voraussichtlich 37,37 Milliarden USD im Jahr 2025, 51,13 Milliarden USD im Jahr 2026 betragen und bis 2031 245,09 Milliarden USD erreichen, mit einer CAGR von 36,82 % von 2026 bis 2031. Die Umsatzkurve steigt schneller als die installierte IT-Last, die voraussichtlich von 33,59 Tausend MW im Jahr 2025 auf 73,75 Tausend MW bis 2031 anwachsen wird – eine CAGR von 14,01 %, die unterstreicht, wie höhere Rack-Leistungsdichten, und nicht nur die Bodenfläche, die Wertschöpfung vorantreiben. Betreiber gestalten Einrichtungen rund um flüssigkeitsgekühlte Racks mit mehr als 50 kW um, treiben Direct-to-Chip-Lösungen voran und rüsten Schaltanlagen auf, um 32-Ampere-Abzweigstromkreise für GPU-Cluster zu unterstützen. Der Wettbewerbsdruck nimmt zu, da selbstbauende Großunternehmen Campus-Projekte skalieren, während Colocation-Spezialisten KI-fähige Flächen anstreben, was seit Ende 2024 zu einem Anstieg strategischer Allianzen und Eigenkapitalzuführungen von über 35 Milliarden USD geführt hat. Regionale Wachstumsschwerpunkte verlagern sich nach Westen nach Arizona und Nevada, wo Steueranreize, erneuerbare Energie und trockenere Klimabedingungen für Kühlstrategien der nächsten Generation geeignet sind, auch wenn der I-95-Korridor in Virginia der globale Verkehrsknotenpunkt bleibt. Politischer Druck in Bezug auf Wasserverbrauch, Scope-3-Offenlegungen und Netzdrosselung treibt gleichzeitig Innovationen bei geschlossenen Kühlkreisläufen und nuklear gestützten Stromabnahmeverträgen voran.
Wichtigste Erkenntnisse des Berichts
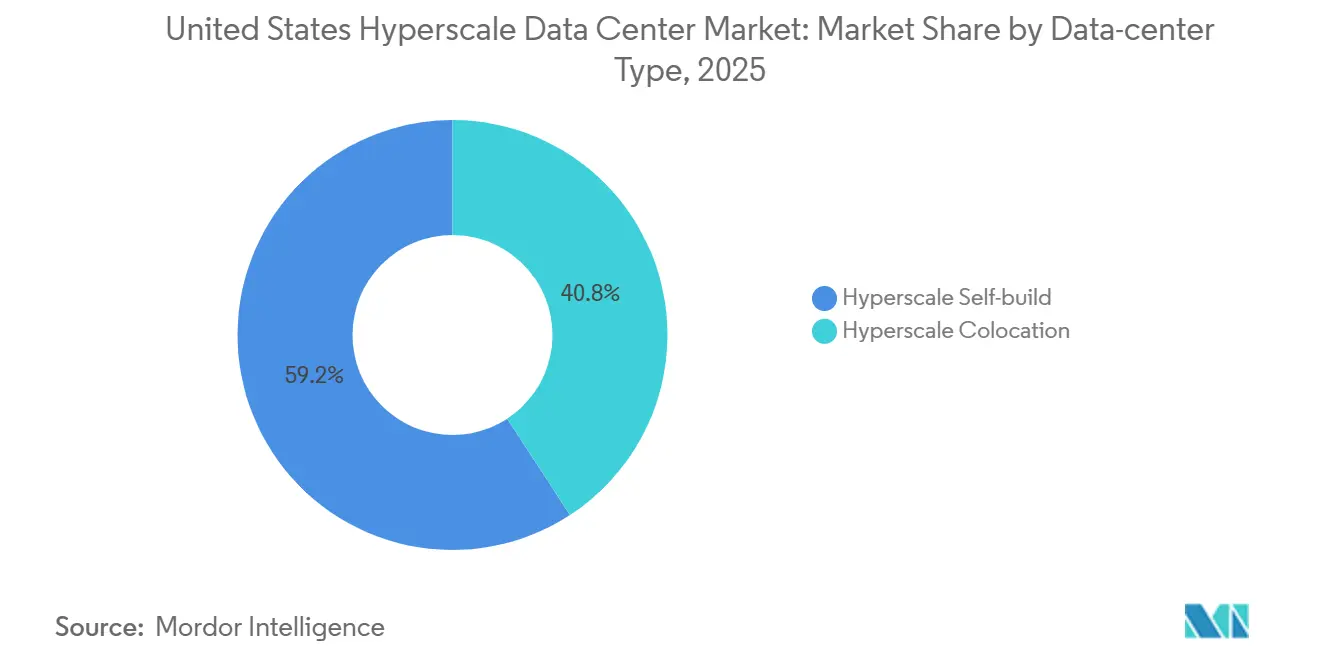
- Nach Rechenzentrumstyp entfielen im Jahr 2025 59,20 % des Marktanteils der Hyperscale-Rechenzentren in den Vereinigten Staaten auf selbst errichtete Einrichtungen, während Hyperscale-Colocation bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
- Nach Komponente führte die IT-Infrastruktur im Jahr 2025 mit einem Umsatzanteil von 41,20 %, während DCIM/BMS-Lösungen bis 2031 mit einer CAGR von 13,7 % voranschreiten.
- Nach Tier-Standard hielten Tier-III-Standorte im Jahr 2025 einen Anteil von 70,40 %, während Tier-IV-Implementierungen bis 2031 eine prognostizierte CAGR von 11,4 % aufweisen.
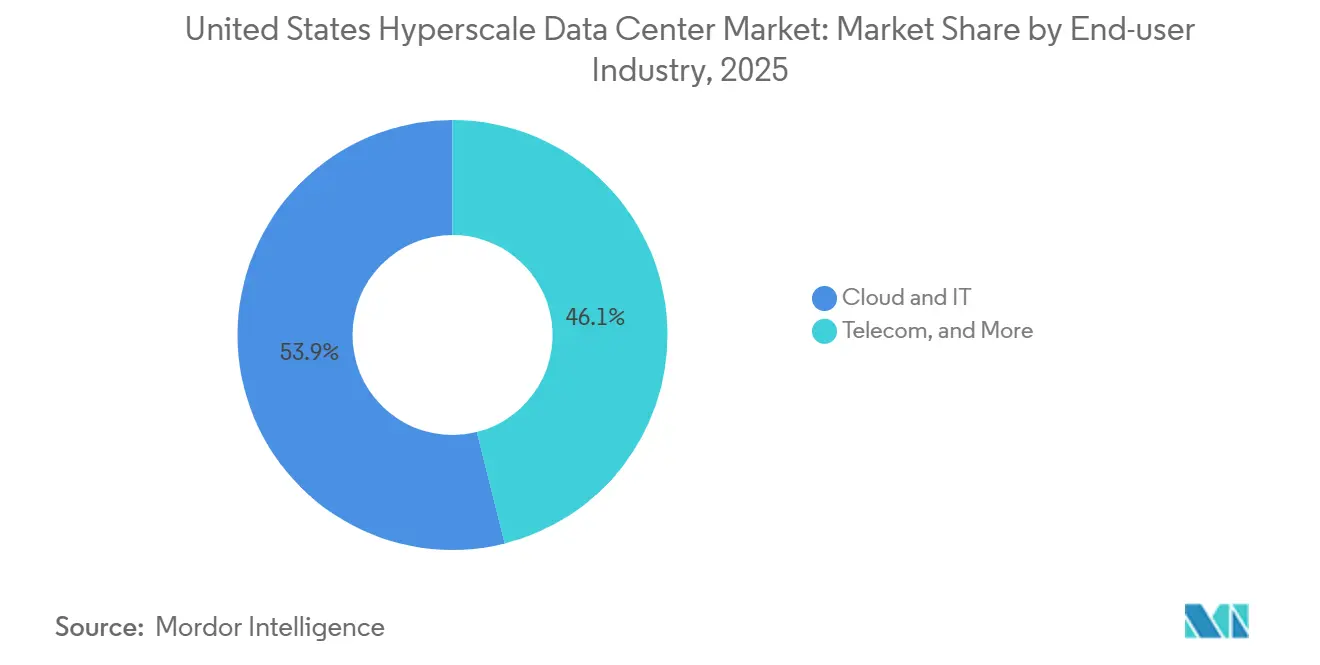
- Nach Endnutzerbranche entfielen auf Cloud und IT im Jahr 2025 53,90 % des Wertes, während das Regierungssegment aufgrund von Mandaten für souveräne Clouds mit einer CAGR von 14,90 % wachsen soll.
- Nach Rechenzentrumsgrößen kontrollierten massive Rechenzentren im Jahr 2025 42,10 % des Umsatzes; Mega-Scale-Campusse (mehr als 60 MW) sind auf dem Weg zu einer CAGR von 15,20 % bis 2031.
- Nach Geografie entfiel auf die Region Süd-USA im Jahr 2025 ein Anteil von 34,60 %, während der Westen der USA mit einer CAGR von 13,30 % bis 2031 das zukünftige Wachstum anführt.
Trends und Einblicke in den US-amerikanischen Hyperscale-Rechenzentrumsmarkt
Analyse der Auswirkungen der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Explosion der KI/ML-Rack-Leistungsdichte | +8.50% | Primäre Cluster im Westen und Süden der USA | Kurzfristig (≤ 2 Jahre) |
| Souveräne Cloud-Zonen des öffentlichen Sektors | +4.20% | Nationale, Virginia- und Texas-Knotenpunkte | Mittelfristig (2-4 Jahre) |
| Konvergenz von 5G-Edge und -Kernnetz | +3.80% | Bundesweit, Mittlerer Westen und Nordosten | Mittelfristig (2-4 Jahre) |
| Flüssigkühlung für GenKI-Inferenz-Campus | +7.10% | Westen und Süden der USA | Kurzfristig (≤ 2 Jahre) |
| SMR-gestützte grüne Stromabnahmeverträge | +2.90% | Pilotprojekte in mehreren Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Steueranreiz-Schnellkorridore | +3.70% | Texas, Georgia, Ohio | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der KI/ML-Rack-Leistungsdichte treibt Infrastrukturtransformation voran
Rack-Dichten von über 50 kW haben die herkömmliche Luftkühlung zu einer Belastung gemacht und eine umfassende Einführung von Flüssigkeitskreisläufen und Immersionsbädern ausgelöst. Googles 1-MW-Flüssigkühlungs-Rack-Stack verdeutlicht einen 20-fachen Sprung gegenüber herkömmlichen Designs. Maschinenräume integrieren nun redundante Wärmetauscher, verstärkte Doppelböden und dielektrische Brandunterdrückung zur Bewältigung konzentrierter thermischer Lasten. Die Stromverteilung verlagert sich hin zu Überkopf-Sammelschienensystemen, die 277–480-V-Einspeisungen bei 50 Ampere pro Abzweig unterstützen und den Schwenk des Marktes für Hyperscale-Rechenzentren in den Vereinigten Staaten hin zu KI-first-Architekturen unterstützen. Angebotsseitige Innovationen zeigen sich in Supermicros schlüsselfertigen Kühlmittelverteilungseinheiten, die mit Nvidia-H100-Einschüben geliefert werden und die Bereitstellungszyklen um vier Wochen verkürzen [1]Supermicro, "Supermicro liefert Flüssigkühllösungen für den xAI Colossus Supercomputer," supermicro.com. Echtzeit-Telemetrie speist DCIM-Algorithmen, die Pumpengeschwindigkeiten und Rack-Lüfterkurven dynamisch anpassen und so Energieeinsparungen erzielen, während die Auslassluft bei höchstens 35 °C gehalten wird.
Souveräne Cloud-Zonen des öffentlichen Sektors beschleunigen die Nachfrage nach sicherer Infrastruktur
Verteidigungsmandate wie JWCC schreiben FedRAMP-High- und Impact-Level-6-Kontrollen vor und treiben abgeschirmte Hallen mit elektromagnetischer Abschirmung, US-Bürger-Besetzung und biometrischem Drei-Faktor-Zugang voran [2]Citrix Systems, "Citrix Cloud Government erreicht hohe FedRAMP-Autorisierung", citrix.com. Die dedizierten Verfügbarkeitszonen für die Bundesregierung in Virginia und Texas formen eine spezialisierte Abgrenzung innerhalb des US-amerikanischen Hyperscale-Rechenzentrums, die hyperscale Wirtschaftlichkeit mit Sicherheit auf Geheimschutzebene verbindet. Das Wachstum wird durch staatliche Initiativen gestützt: Die California Natural Resources Agency betreibt nun einen souveränen Cloud-Pod, um Geodaten und Waldbranddaten im Inland zu halten - ein Modell, das bei 14 weiteren Behörden repliziert wird. Der höhere Compliance-Aufwand erzeugt eine Nachfrage nach DCIM-Tools, die kontinuierliche Konfigurationsverifizierung und Zero-Trust-Mikrosegmentierung ermöglichen, und erhöht den Software-Anteil des CAPEX für Neubauten um bis zu 7 %.
Konvergenz von 5G-Edge und -Kernnetz erschließt Chancen in Sekundärmärkten
Telekommunikationsturmbetreiber wie American Tower integrieren 500-kW-Fertigbau-Edge-Boxen an Makrostandorten, um die Latenz bei AR-Streaming und Fahrzeug-zu-X-Kommunikations-Workloads unter 10 ms zu senken. Hyperscaler verbinden diese Edge-Knoten über Dunkelglasfaser mit zentralen Trainings-Clustern und bilden ein integriertes Geflecht, bei dem die Datenmenge im Durchfluss minimiert wird. Mittelwestliche Metropolen wie Columbus und St. Louis etablieren sich als neue Bauziele und spiegeln wider, wie der US-amerikanische Hyperscale-Rechenzentrumsmarkt über küstennahe Hochburgen hinausdiffundiert. Das Lit-Building-Programm von Cogent Communications integriert 400-G-Wellendienste in Edge-POPs und gewährleistet deterministischen Durchsatz für KI-Inferenz-Bursts. Betreiber berichten von einem Umsatzanstieg von 12-14 % bei Racks, die Echtzeitanalysen ausführen, im Vergleich zu Stapelverarbeitungs-Feldern.
GenKI-Inferenz-Cluster erfordern Campus-skalige Flüssigkühlung
Generative-KI-Inferenz erfordert Cluster mit geringer Latenz und hohem Durchsatz, die auf einem Campus oft 40.000 GPUs überschreiten. Der Umsatzanstieg von CoreWeave um 420 % im Jahresvergleich bestätigt dieses Formfaktor-Konzept, während das Unternehmen mehrgebäudige Anlagen mit zentralen Kältewasseranlagen und dedizierten 230-kV-Umspannwerken errichtet. Colocierte Flüssigkühler senken den Energieverbrauch im Rack um 30 % gegenüber Luftkühlung und ermöglichen PUE-Ziele von 1,10 selbst in sommerlichen Spitzenzeiten. Der US-amerikanische Hyperscale-Rechenzentrumsmarkt erlebt einen rekordverdächtigen Flächenerwerb von mehr als 200 Hektar für solche Campus-Anlagen - ein Maßstab, der Vor-Ort-Solaranlagen und Brennstoffzellen-Spitzenlastanlagen ermöglicht. Robuste Kreislaufverteilung ermöglicht den Heißtausch von Kühlmittelverteileinheiten ohne Ausfallzeiten, erfüllt die Instandhaltungsanforderungen von Tier IV und senkt das Risiko ungeplanter Ausfälle auf unter 0,4 Stunden pro Jahr.
Wassernutzungsbeschränkungen schränken Kühlstrategien ein
Schwere Dürrebedingungen haben Landkreise von Phoenix bis Santa Clara dazu veranlasst, das Verdunstungsergänzungswasser auf 4 Liter pro kWh IT-Last zu begrenzen – ein Schwellenwert, den die meisten herkömmlichen Kältemaschinen überschreiten[3]Arizona Department of Water Resources, "Wasserverwaltungsvorschriften," azwater.gov. Betreiber wechseln nun zu geschlossenen adiabatischen Systemen und Rücktür-Wärmetauschern, die den Verbrauch um bis zu 80 % senken, allerdings bei 15–20 % höheren Investitionskosten. Diese Maßnahmen belasten kurzfristige Margen, katalysieren jedoch Innovationen bei Flüssigkeit-zu-Luft-Wärmerückgewinnungseinheiten, die Fernwärmekreisläufe speisen können.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Wasserverbrauchsbeschränkungen bei der Verdunstungskühlung | -2.80% | Kalifornien und Arizona | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpässe bei GPU und Optik | -4.10% | Alle US-Regionen | Kurzfristig (≤ 2 Jahre) |
| Wärme- und Kohlenstoffabgaben | -1.90% | New York und Kalifornien | Mittelfristig (2-4 Jahre) |
| Lokale Netzreduzierungsregeln | -3.20% | Texas und Kalifornien | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
GPU-Lieferkettenengpässe bremsen KI-Ausbauten
Die Knappheit von Nvidia H100s und HBM3-Speicher hat die Lieferzeiten auf 12–18 Monate verlängert und 2,5 GW geplanter Kapazität landesweit eingefroren. Sekundäre Auswirkungen breiten sich auf die Optik aus, da 1,6-Tbps-Kohärenzmodule mit Substratengpässen konfrontiert sind, was Spine-Upgrades verzögert. Unternehmen sichern sich durch Bestellungen von AMD-MI300-Beschleunigern ab, kämpfen aber weiterhin mit Kompatibilitätsvariationen bei Flüssigkeitsblöcken. Kupfer-Futures erreichten Mitte 2024 5,02 USD pro Pfund und trieben die Angebote für Sammelschienensysteme um 11 % im Jahresvergleich in die Höhe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrums-Typ: Dominanz des Eigenbaus steht Colocation-Beschleunigung gegenüber
Selbst errichtete Projekte blieben das Rückgrat des Marktes für Hyperscale-Rechenzentren in den Vereinigten Staaten und waren im Jahr 2025 für 59,20 % des Umsatzes verantwortlich, da Betreiber maßgeschneiderte Layouts, proprietäre optische Fabrics und privaten Unterwerksbesitz priorisierten. Hyperscaler nutzten diese Kontrolle, um 800G-DR8-optische Transceiver sechs Monate vor Colocation-Mitbewerbern einzusetzen und die Netzwerk-Hop-Latenz um 12 µs zu reduzieren. Dennoch treiben die Kosten für die Integration von Flüssigkühlung, verstärkten Böden und dreifach redundanten Schaltanlagen die Gesamtbaukosten nun auf über 12,5 Millionen USD pro MW, was einen CAGR-Anstieg von 12,8 % bei der Colocation als kapitalleichte Alternative auslöst.
Colocation-Anbieter wie Digital Realty installieren gemeinsame Kühlmittelverteilungssysteme vor und bieten Rack-Dichten von bis zu 85 kW, sodass Unternehmen die KI-Welle reiten können, ohne neunstellige Investitionsausgaben zu tätigen. Service-Level-Vereinbarungen beinhalten eine Kühlmittelkreislauf-Redundanz, die mit einer Verfügbarkeit von 99,999 % garantiert wird – ein Merkmal, das früher ausschließlich maßgeschneiderten Bauten vorbehalten war. Diese hybride Landschaft fördert Joint-Venture-Modelle, bei denen Betreiber gemeinsam Rohbauflächen besitzen, das Facility-Management jedoch an Colocation-Spezialisten auslagern.


Nach Komponente: Führungsposition der IT-Infrastruktur durch DCIM-Innovation herausgefordert
IT-Hardware machte im Jahr 2025 41,20 % der Ausgaben aus, da Nvidia-HGX-Einschübe, AMD-EPYC-Genoa-Prozessoren und NVMe-Laufwerke die Beschaffungszyklen dominierten. DCIM/BMS-Software hingegen, obwohl ein kleinerer Anteil, wächst mit einer CAGR von 13,7 %, da KI-Workloads eine granulare Telemetrie und automatisierte Fehlerbehebung erfordern. Moderne Plattformen nehmen alle 15 Sekunden 60.000 Datenpunkte pro Rack auf und ermöglichen prädiktive Anpassungen, die den Kaltwasserfluss um 9 % reduzieren, ohne thermische Ausreißer zu verursachen.
Elektrische Systeme werden ebenfalls neu gestaltet; Lithium-Ionen-USV-Stränge werden nun mit KI-basierten Zustandsüberwachungsalgorithmen geliefert, die die Lebensdauer um drei Jahre verlängern. Mechanische Positionen verzeichnen die stärkste Preissteigerung, wobei Kühlmittel-Economizer und dielektrische Immersionstanks aufgrund von Edelstahlengpässen Preissteigerungen von 18 % verzeichnen. Die Marktgröße für mechanische Infrastruktur im Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten wird bis 2031 voraussichtlich 54 Milliarden USD erreichen, was sowohl das Volumen als auch die Technologieprämie widerspiegelt.
Nach Tier-Standard: Dominanz von Tier III steht KI-Anforderungen von Tier IV gegenüber
Tier III dominiert mit einem Anteil von 70,40 % und nutzt die gleichzeitige Wartbarkeit für die meisten Cloud-Anwendungen. Allerdings drängen geschäftskritische KI-Trainingszyklen die Budgets in Richtung Tier IV, das fehlertolerante Topologien mit 2N-Kühlung, isolierte Verteilungspfade und 96-Stunden-Diesel-Autonomie verspricht. Betreiber berechnen, dass ein fehlgeschlagener Trainingslauf 30 Millionen USD an GPU-Stunden verschwenden kann - weit mehr als die 15 % des inkrementellen CAPEX, der für Tier IV benötigt wird.
Designer integrieren duale Kühlmittelanlagen mit Querkoppelventilen, die den Durchfluss auch während Pumpenwechseln aufrechterhalten, während Fasernetze physisch diverse Kabelkanäle aufweisen, um strenge Verfügbarkeitsziele zu erfüllen. Der PUE bleibt wettbewerbsfähig, da moderne Tier-IV-Layouts drehzahlgeregelte Antriebe und thermische Speichertanks integrieren, die die Last in Nebenzeiten verlagern und den Redundanzaufwand ausgleichen.
Nach Endnutzerbranche: Cloud-Dominanz trifft auf Beschleunigung durch den Regierungssektor
Cloud- und IT-Anbieter wie AWS, Azure und Google Cloud repräsentierten im Jahr 2025 53,90 % der Nachfrage und skalieren generative KI-APIs, die nun bis zu 12 % des gesamten Cloud-Umsatzes ausmachen. Die Marktgröße für Regierungsanwendungen im Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten wird bis 2031 voraussichtlich auf 27 Milliarden USD ansteigen, mit einer CAGR von 14,90 %, angetrieben durch Zero-Trust-Mandate und die Rückführung klassifizierter Daten. BFSI-Unternehmen verfolgen KI-gestützte Betrugsanalysen und reservieren dedizierte Pods mit extrem geringem Jitter für den Hochfrequenzhandel.
Hersteller erproben digitale Zwillinge, die Fabrikhallen in Echtzeit abbilden und GPU-Cluster erfordern, die gemeinsam mit MES-Back-Ends untergebracht sind. Telekommunikationsunternehmen integrieren unterdessen Edge-Colocation, um virtuelles RAN und Netzwerk-Slicing-Management zu hosten, und stärken so die Synergie zwischen 5G-Rollouts und zentralen Hyperscale-Zentren. Diese branchenübergreifende Akzeptanz festigt den Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten als grundlegende Schicht der nationalen digitalen Wettbewerbsfähigkeit.

Nach Rechenzentrumsgröße: Massive Anlagen führen die Mega-Scale-Expansion an
Massive Standorte behielten einen Anteil von 42,10 % dank angemessener Risikoprofile und inkrementeller Phasierungsflexibilität. Dennoch wächst die Mega-Scale-Kategorie (mehr als 60 MW) mit einer CAGR von 15,20 %, angetrieben von GPU-Clustern mit mehr als 100.000 Beschleunigern, die von Campus-weiten Netzwerk-Fabrics profitieren. Mega-Campusse optimieren die Investitionskosten durch gemeinsame Versorgungskorridore, standorteigene 400-MVA-Umspannwerke und zentrale Flüssigkeitsanlagen, die mehrere Gebäude über konzentrische Stahlhauptleitungen versorgen.
Beispiele hierfür sind CoreWeaves 6-Milliarden-USD-Projekt in Lancaster, das auf eine IT-Last von 90 MW in drei Hallen abzielt und gekühltes Glykol an einen zentralen Kältemaschinensatz mit 62.000 Tonnen zurückführt. Diese Bauten verhandeln direkte Verbindungsvereinbarungen mit Übertragungsnetzbetreibern, umgehen Einzelhandelstarife und erzielen 15 % Energieeinsparungen gegenüber innerstädtischen Standorten.
Geografische Analyse
Der Süden der USA machte im Jahr 2025 34,60 % des Umsatzes aus, verankert durch die Dichte in Nord-Virginia, wo 70 % des globalen Internetverkehrs über Ashburn-Cross-Connects läuft. Dominion Energy plant bis 2031 11 GW zusätzliche Erzeugungskapazität für Rechenzentrumslasten, was die Tiefe der öffentlich-privaten Koordination demonstriert. Georgia verlängert Steuerbefreiungen bis 2035 und erhöht die Projekt-IRRs um 2 Prozentpunkte. Texas nutzt die deregulierten ERCOT-Märkte und seinen 15-GW-Windpark, um Betreiber anzuziehen, die trotz Netzunterbrechungsobergrenzen erneuerbare Stromabnahmeverträge anstreben.
Der Westen der USA verzeichnet den stärksten Anstieg mit einer prognostizierten CAGR von 13,30 %. Arizonas kühlere Wüstennächte und aggressive Anreize reduzieren die Betriebsstunden der Kältemaschinen und beschleunigen die Genehmigungsverfahren, was dazu führte, dass die Baufläche im Jahr 2024 um 76 % anstieg. Kalifornien treibt kohlenstoffneutrale Agenden durch SB-253 voran und fördert die Einführung von standorteigenen Solar-plus-Speicher-Microgrids und dieselfreien Notstromstapeln, um Dieselverbote zu vermeiden. Aufkommende Knotenpunkte in Nevada und Utah bieten reichlich Land, Zugang zu 230-kV-Backbone-Leitungen und seismisch resistente Hochebenen, die für Mega-Campusse attraktiv sind.
Nordost- und Mittelwest-Korridore verzeichnen eine stetige Expansion, die mit dem Finanzhandel, der Logistik und der Digitalisierung der Fertigung verbunden ist. Chicagos Bestand stieg im Jahr 2024 um 20,6 % bei einem Leerstand von unter 2 %, gestützt durch zusammenhängende Parzellenverfügbarkeit und 345-kV-Anschlüsse. New Yorks Local Law 97 drängt Betreiber zu Standorten im Norden des Bundesstaates mit wasserkraftgestützter Energie, während Michigan 100 % erneuerbare Energie durch Windkraftanlagen auf Bergrücken anbietet. Insgesamt mindert die regionale Diversifizierung die Abhängigkeit von einem einzigen Netz und verteilt den Talentpool über den Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten.
Wettbewerbslandschaft
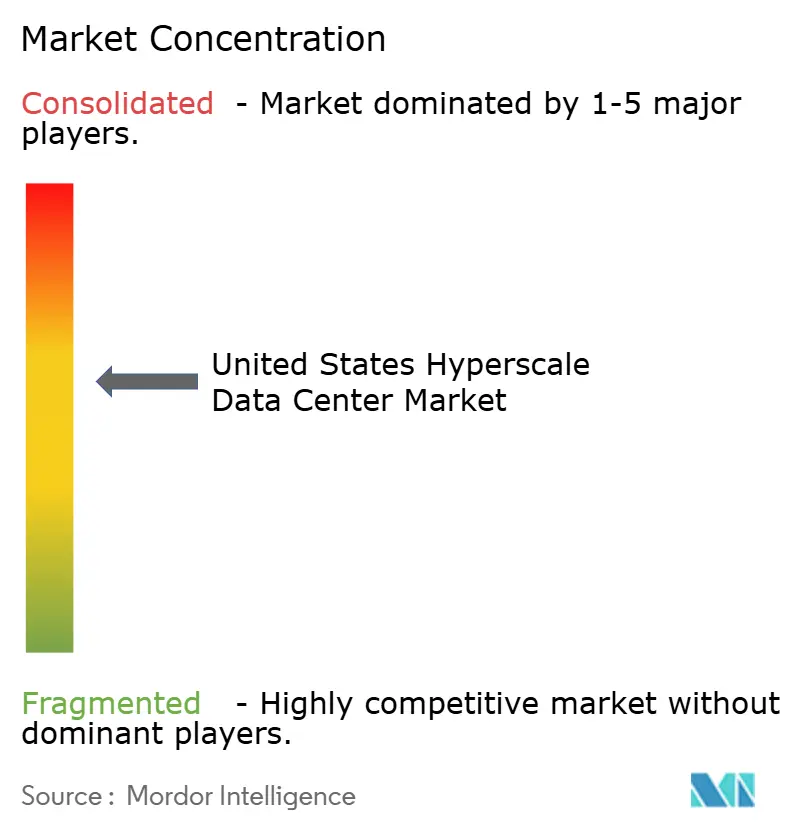
Der Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten ist mäßig konzentriert, wobei die fünf größten Betreiber – AWS, Microsoft, Google, Meta und Apple – schätzungsweise einen erheblichen Anteil der installierten IT-Last durch eine Kombination aus Selbstbau und strategischen Colocation-Mietverträgen kontrollieren. Diese Akteure vertiefen die vertikale Integration, indem sie direkt mit Transformatoren- und Schaltanlagen-OEMs Verträge abschließen und so Lieferzeitengpässen zuvorkommen. Colocation-Großanbieter wie Equinix, Digital Realty und CyrusOne reagieren mit KI-optimierten Hallen mit 85-kW-Racks, dielektrischen Kühlmittelbädern und 800G-Fabrics und katalysieren so ein Ökosystem aus Kühlmittelzusatzlieferanten und Graphit-TIM-Anbietern.
Strategische Manöver konzentrieren sich auf den Kapitaleinsatz: Vantages Eigenkapitalerhöhung von 9,2 Milliarden USD und Aligneds Finanzierungsrunde von 12 Milliarden USD Anfang 2025 verdeutlichen den Investorenappetit für KI-fähige Vermögenswerte mit einer Renditesichtbarkeit von 20 Jahren. Die Fusionen- und Übernahmeaktivität setzt sich fort, da kleinere Akteure mit Grundstücksbanken, aber ohne Baukapital zu Zielen für Private-Equity-gestützte Konsolidierer werden. Betreiber stärken auch die Versorgungsresilienz, indem sie mehrjährige GPU-Kontingente buchen und HBM-Verpackungslinien gemeinsam mit Siliziumfabriken entwickeln.
Die technologische Differenzierung dreht sich um thermische Lösungen und Automatisierung. Patenttrends zeigen einen Anstieg bei Platte-zu-Chip-Flüssigkupplungen und dielektrischen Kühlmittelformulierungen. KI-gesteuerte BMS-Suiten führen nun eine geschlossene Sollwertregelung durch und reduzieren den Energieverbrauch um 6–8 % pro Jahr. Nachhaltigkeit bleibt ein Wettbewerbssignal; AWS' nuklear betriebener Pennsylvania-Campus und Switchs LEED-Platin-Standort in Las Vegas stehen im Mittelpunkt des Rennens um einen PUE unter 1,1. Da die regulatorische Kontrolle zunimmt, integrieren Betreiber Lebenszyklus-Kohlenstoff-Dashboards in Mieterportale und bieten eine granulare Emissionsbilanzierung.
Marktführer der US-amerikanischen Hyperscale-Rechenzentrums-Branche
Amazon Web Services, Inc. (AWS)
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2025: Microsoft Corporation gab Pläne bekannt, im Geschäftsjahr 2025 rund 80 Milliarden USD in KI-gestützte Rechenzentren zu investieren. Mehr als 50 % dieser Mittel sind für Einrichtungen innerhalb der Vereinigten Staaten vorgesehen. Diese Initiative stellt die bisher größte jährliche Investitionsausgabe des Unternehmens dar und unterstreicht die umfangreiche Infrastruktur, die für den Betrieb von KI erforderlich ist.
- April 2025: Amazon Web Services (AWS) gab Pläne bekannt, rund 11 Milliarden USD in Georgia zu investieren, um neue Rechenzentrumseinrichtungen zu entwickeln. Diese Initiative unterstreicht den strategischen Fokus des Unternehmens auf den Ausbau seiner Infrastruktur in Regionen mit vorteilhaften Energieressourcen und regulatorischen Rahmenbedingungen. Die Investition unterstreicht das langfristige Engagement von AWS zur Verbesserung seiner globalen Betriebskapazitäten.
- Februar 2025: Meta Platforms, Inc. gab Pläne bekannt, rund 60–65 Milliarden USD in die Entwicklung fortschrittlicher Rechenzentrumsinfrastruktur zu investieren. Diese Initiative konzentriert sich auf die Schaffung von Einrichtungen, die speziell für die Unterstützung von KI-Workloads konzipiert sind, und spiegelt das Engagement des Unternehmens zur Beschleunigung seiner KI-Fortschritte wider.
- Januar 2025: OpenAI, Microsoft Corporation und ihre Mitarbeiter haben das Stargate-Projekt vorgestellt, eine bahnbrechende Initiative zur Investition von 500 Milliarden USD über vier Jahre in die Entwicklung von KI-Rechenzentren. Mit 100 Milliarden USD, die für 2025 vorgesehen sind, signalisiert dieses Vorhaben ein beispielloses Engagement für den Ausbau spezialisierter KI-Infrastruktur in einem massiven Maßstab.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wichtige Abdeckungsbereiche
Unsere Studie definiert den Markt für Hyperscale-Rechenzentren in den Vereinigten Staaten als Umsatz, der aus neu errichteten oder vollständig renovierten Campussen generiert wird, die mindestens 20 MW kritische IT-Last unter einem einzigen Eigentumsblock liefern, unabhängig davon, ob sie von Cloud-Anbietern selbst gebaut oder als Wholesale-Colocation bereitgestellt werden. Dieser Umfang erfasst Standortvorbereitung, Ausbau von Rohbauten mit Stromversorgung, elektrische und mechanische Infrastruktur, Racks und integrierte DCIM-Software.
Edge-Mikro-Standorte unter 5 MW und Nachrüstprojekte, die auf den Serveraustausch ohne Strom- oder Kühlungsupgrades beschränkt sind, werden ausgeschlossen, um den Fokus auf echte Hyperscale-Campusse zu richten.
Segmentierungsübersicht
- Nach Rechenzentrums-Typ
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Transferschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Rohbau und Gebäudehülle
- Installation und Inbetriebnahme
- Planungstechnik
- Brand-, Sicherheits- und Schutzsysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Behörden
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner gleich 25 MW)
- Massiv (größer als 25 MW und kleiner gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- Nordosten der USA
- Mittlerer Westen der USA
- Süden der USA
- Westen der USA
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Design-Build-Auftragnehmern in Nord-Virginia, Stromversorgungsunternehmen in Texas und Arizona sowie Beschaffungsleitern bei drei Hyperscale-Betreibern durch. Diese Gespräche validierten angenommene Investitionskostenbereiche, Lieferketten-Vorlaufzeiten und realistische Inbetriebnahmepläne in den US-Regionen.
Desk-Research
Wir begannen mit Branchenstatistiken der US-amerikanischen Energieinformationsbehörde, Einreichungen der Bundesbehörde für Energieregulierung und staatlichen Versorgungstarifakten, die Netzerweiterungen, durchschnittliche $/kW-Tarife und PUE-Normen abbilden. Öffentliche Branchenverbände wie die Data Center Coalition und das Open Compute Project boten Einblicke in die Migration der Rack-Leistungsdichte und die Einführung von Flüssigkühlung. SEC-10-K-Berichte und Quartalstranskripte führender Betreiber lieferten Investitionskosten pro MW und Bautakt, während Patentanalysen von Questel Innovationen bei Immersionskühlventilen hervorhoben. Dow Jones Factiva und D&B Hoovers rundeten den Deal-Flow und die Offenlegungen von Grundstücksbanken ab. Die aufgeführten Quellen sind illustrativ; viele weitere öffentliche Dokumente unterstützten die Datenerhebung und -klärung.
Marktgrößenbestimmung und Prognose
Ein Top-down-Kapazitätsrekonstruktionsmodell wandelt die installierte IT-Last (MW) nach Region in Umsatz um, unter Verwendung gewichteter durchschnittlicher Investitionskosten pro MW und phasenweiser Abrufkurven, und die Ergebnisse werden mit einem selektiven Bottom-up-Rollup angekündigter Campus-Pipelines und stichprobenartig erhobener ASP-×-Volumen-Verträge abgeglichen. Zu den wichtigsten Variablen gehören die Länge der Netzanschluss-Warteschlange, die mittlere Rack-Dichte, der Durchdringungsgrad der Flüssigkühlung, die Grundstückskosten pro Acre und die Preisentwicklung bei Versorgungsunternehmen-Stromabnahmeverträgen. Multivariate Regression mit Szenarioanalyse (Basis, Lieferkettenverzögerung, Nachfragesurge) projiziert bis 2031, während Lücken in Bottom-up-Offenlegungen durch Betreiberausgabenquoten aus früheren Einreichungen überbrückt werden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden vor der Freigabe Varianzprüfungen gegenüber Kapazitäts-Trackern von Drittanbietern, internem Peer-Review und Anomalie-Flags unterzogen. Berichte werden jährlich aktualisiert; wesentliche Ereignisse wie eine Campus-Genehmigung von mehr als 500 MW lösen Zwischenaktualisierungen aus, und ein abschließender Analysten-Durchlauf stellt sicher, dass jede Lieferung die aktuellste Sichtweise widerspiegelt.
Warum Mordors Ausgangsbasis für Hyperscale-Rechenzentren in den Vereinigten Staaten vertrauenswürdig ist
Veröffentlichte Schätzungen weichen oft voneinander ab, weil Unternehmen unterschiedliche Einrichtungsgrößenschwellen wählen, Renovierungsausgaben inkonsistent klassifizieren oder Modelle in unregelmäßigen Abständen aktualisieren.
Zu den wichtigsten Ursachen für Abweichungen gehören einige Verlage, die Sub-5-MW-Edge-Pods mit Hyperscale-Gesamtzahlen bündeln, andere, die Grundstückswerte zu Buchwerten statt zu Transaktionspreisen einberechnen, und einige, die historische Rack-Dichten von 8–10 kW anwenden, obwohl Betreiber über 50 kW hinausgehen, was zu überhöhten oder unterschätzten Gesamtzahlen führt. Mordors Ausgangsbasis basiert auf klar offengelegten Projekten mit mindestens 20 MW, verwendet zeitgemäße ASPs aus aktuellen Angeboten und wird jährlich aktualisiert, was eine ausgewogene, reproduzierbare Sichtweise ergibt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wichtigster Ursache für Abweichungen |
|---|---|---|
| 37,37 Milliarden USD (2025) | Mordor Intelligence | - |
| 188,61 Milliarden USD (2024) | Globales Beratungsunternehmen A | Beinhaltet Micro-Edge- und Renovierungsausgaben, verwendet Buchwert-Grundstückskosten |
| 17,5 Milliarden USD (2024) | Branchenverband B | Zählt nur Colocation-Umsatz, lässt selbst errichtete Hyperscale-Projekte außer Acht |
| 29,94 Milliarden USD (2023) | Regionales Beratungsunternehmen C | Wendet eine pauschale CAGR von 6 % ohne KI-gesteuerte Rack-Dichteanpassungen an |
Zusammenfassend lässt sich sagen, dass die disziplinierte Umfangsauswahl, die Dual-Pfad-Modellierung und die häufige Aktualisierungsfrequenz Entscheidungsträgern eine verlässliche Ausgangsbasis bieten, die die tatsächlichen Baukosten und die sich entwickelnden KI-Workloads besser widerspiegelt als sporadische, eindimensionale Schätzungen auf dem Markt.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst der US-amerikanische Hyperscale-Rechenzentrumsmarkt?
Es wird prognostiziert, dass der Markt von 37,37 Milliarden USD im Jahr 2025 auf 245,09 Milliarden USD bis 2031 mit einer CAGR von 36,82 % wächst, getragen hauptsächlich durch die Nachfrage nach KI-Infrastruktur.
Welche Region wird das höchste Wachstum verzeichnen?
Der Westen der USA wird voraussichtlich mit einer CAGR von 13,30 % bis 2031 führend sein, dank Arizonas KI-zentrierter Bauanreize und reichlicher Landverfügbarkeit.
Warum steigen die Rack-Leistungsdichten?
KI- und maschinelles-Lern-Workloads erfordern GPU-intensive Racks mit mehr als 50 kW, was die Einführung von Flüssigkühlung und einer Hochspannungsstromverteilung vorantreibt.
Was ist die größte Herausforderung bei der Kapazitätserweiterung?
Versorgungsengpässe bei GPU und optischen Transceivern haben die Lieferzeiten auf bis zu 18 Monate verlängert und 2,5 GW geplanter Kapazität verzögert.
Wie gehen Betreiber mit Nachhaltigkeitsvorschriften um?
Strategien umfassen geschlossene Kreislaufkühlung zur Reduzierung des Wasserverbrauchs, kernkraft- oder erneuerbar-gestützte Stromabnahmeverträge zur Senkung des CO₂-Fußabdrucks sowie fortschrittliche DCIM-Tools zur Echtzeit-Effizienzoptimierung.
Welche Einrichtungs-Tier gewinnt für KI-Workloads an Bedeutung?
Tier-IV-Bauten wachsen mit einer CAGR von 11,4 %, da fehlertolerante Architekturen kostspielige Unterbrechungen während langer KI-Trainingsläufe minimieren.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Baubedarf in den USA, nach Tier, Anlagengröße und Anlagentyp.



