
Phoenix-Rechenzentrumsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
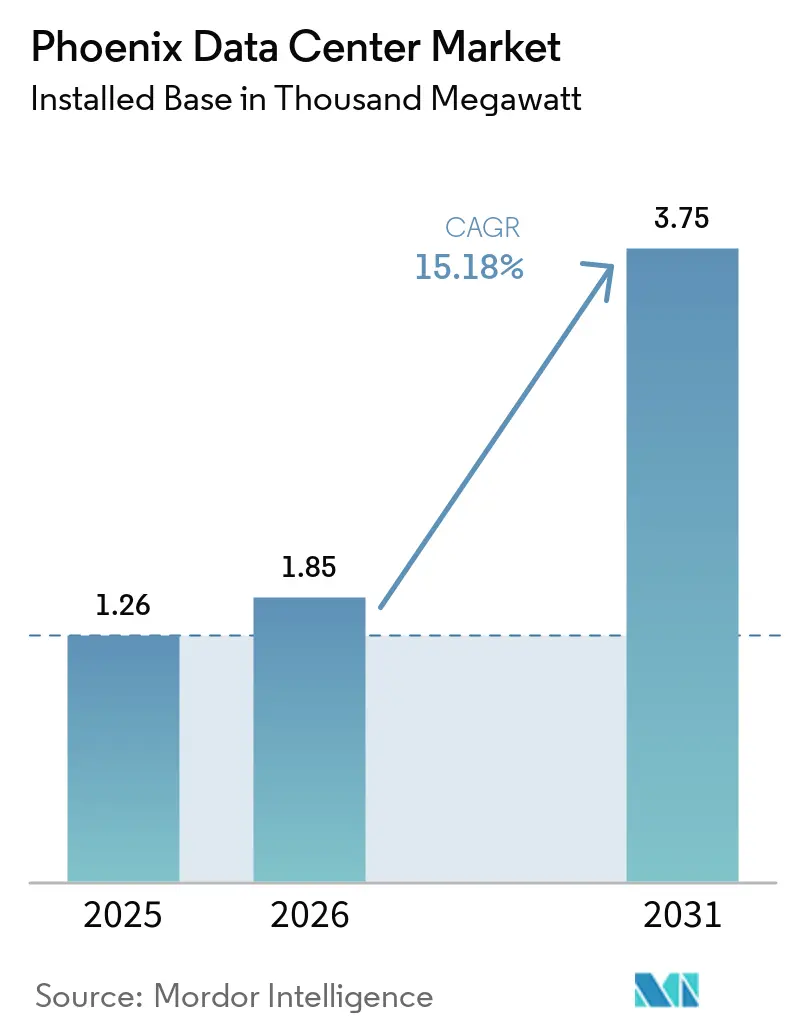
| Marktgröße im Basisjahr (2025) | 1.26 Tausend Megawatt |
| Marktvolumen (2026) | 1.85 Tausend Megawatt |
| Marktvolumen (2031) | 3.75 Tausend Megawatt |
| Wachstumsrate (2026 - 2031) | 15.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Phoenix-Rechenzentrumsmarkt Analyse von Mordor Intelligence
Die Größe des Phoenix Rechenzentrumsmarkts gemessen an der installierten Basis wird voraussichtlich von 1,26 Tausend Megawatt im Jahr 2025 auf 1,85 Tausend Megawatt im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 15,18 % im Zeitraum 2026–2031 3,75 Tausend Megawatt erreichen.
Das Wachstum resultiert aus der Konvergenz von Hyperscale-Workloads der künstlichen Intelligenz (KI), einer rasch wachsenden Halbleiterbasis und wettbewerbsfähiger erneuerbarer Energie. Leistungsintensive KI-Cluster, standorteigene Mikronetze und eine zehnjährige Umsatzsteuerbefreiung auf IT-Ausrüstung begünstigen einen schnellen Ausbau von Einrichtungen. Betreiber profitieren zudem von durchschnittlichen Strompreisen, die 20 % unter dem kalifornischen Niveau liegen, sowie von einem risikoarmen Klima ohne Erdbeben und Hurrikane. Infolgedessen zieht der Phoenix Rechenzentrumsmarkt weiterhin Vorzeigeprojekte von Microsoft, Google, Amazon und Meta an und veranlasst gleichzeitig Unternehmen zur Verlagerung aus überlasteten Küstenstandorten.
Wichtigste Erkenntnisse des Berichts
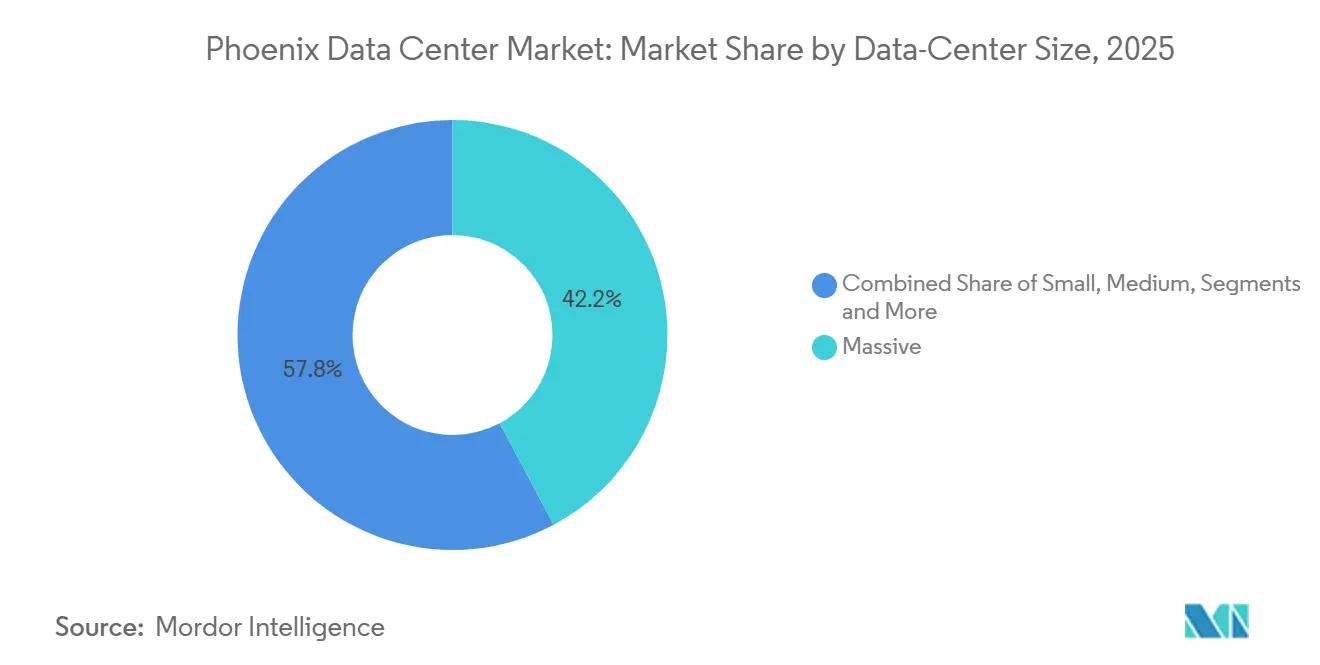
- Nach Rechenzentrumsgröße hielten große Einrichtungen im Jahr 2025 einen Marktanteil von 42,19 % am Phoenix Rechenzentrumsmarkt und expandieren bis 2031 mit einem CAGR von 15,86 %.
- Nach Tier-Typ ist die Tier-4-Infrastruktur mit 16,74 % auf dem schnellsten Wachstumskurs, während Tier 3 im Jahr 2025 einen Marktanteil von 76,22 % am Phoenix Rechenzentrumsmarkt hielt.
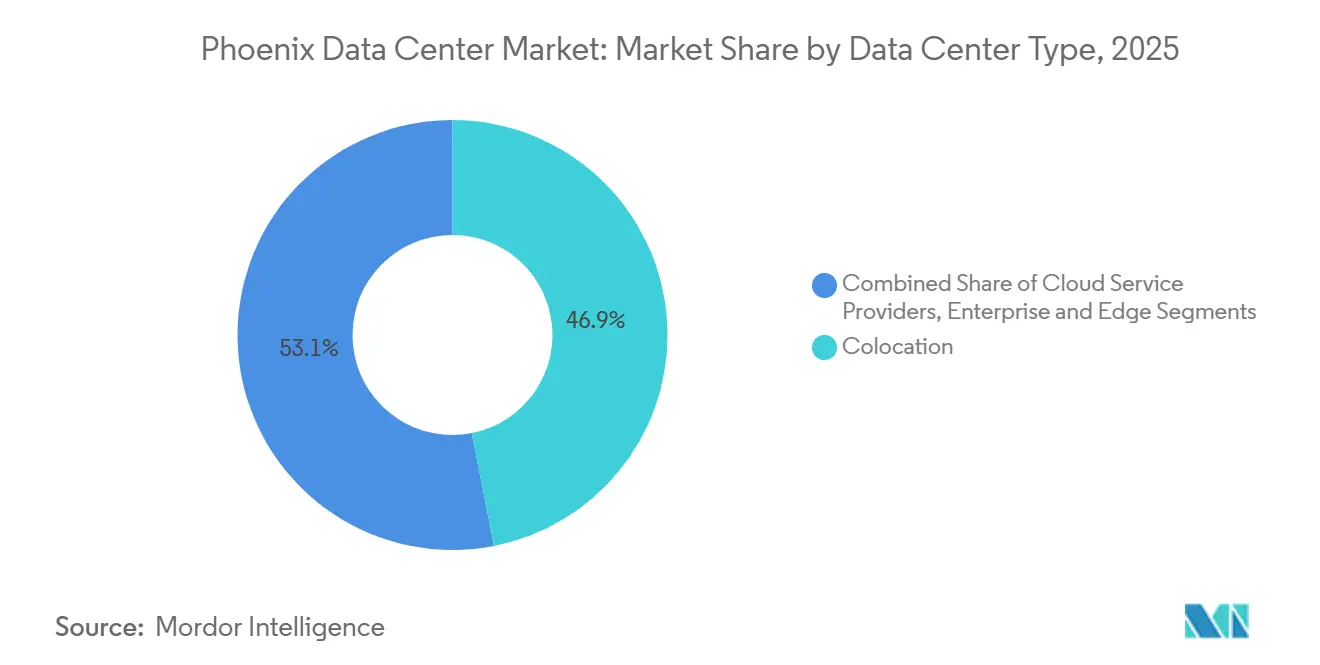
- Nach Rechenzentrumstyp hielt Colocation im Jahr 2025 einen Anteil von 46,91 %, während Cloud-Dienstanbieter im Zeitraum 2026–2031 mit einem CAGR von 17,82 % voranschreiten.
- Nach Endnutzer entfällt auf Cloud und IT der größte Endnutzeranteil in Phoenix mit mehr als 50 % Marktanteil im Jahr 2025. BFSI ist das am schnellsten wachsende Segment mit einem geschätzten CAGR von 16,02 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Hyperscale- und KI-getriebene Nachfrage | 6.2% | Global, konzentriert im Großraum Phoenix | Kurzfristig (≤ 2 Jahre) |
| Wettbewerbsfähige Strompreise und erneuerbare Energiebezugsverträge | 4.1% | Arizona landesweit, Ausstrahlungseffekte auf den Südwesten | Mittelfristig (2–4 Jahre) |
| Zehnjährige Umsatzsteuerbefreiung auf IT-Ausrüstung | 2.3% | Arizona landesweit | Langfristig (≥ 4 Jahre) |
| Edge-Computing-Ausstrahlungseffekte der Halbleiterfabriken | 1.8% | Großraum Phoenix, Chandler-Korridor | Mittelfristig (2–4 Jahre) |
| Migration von seismisch gefährdeten und wassereingeschränkten Standorten in Kalifornien | 1.1% | Korridor von Kalifornien nach Arizona | Kurzfristig (≤ 2 Jahre) |
| Einsatz standorteigener Mikronetze für schnelle Inbetriebnahme | 0.7% | Großraum Phoenix, netzwerkbeschränkte Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Hyperscale- und KI-getriebene Nachfrage
KI-Trainingscluster erfordern bis zu 1.000 MW pro Campus – das Zehnfache herkömmlicher Deployments – was zu raschen Grundstücks- und Strombeschaffungen im Großraum Phoenix führt. Microsofts Anlage in Goodyear ist für Hochleistungs-Verdunstungskühlung ausgelegt, während Blackstones Investition von 25 Milliarden USD mehr als 60 Fußballfelder Grundfläche umfasst.[1] Die lokale Halbleiterproduktion von TSMC ab 2025 verkürzt die Lieferketten für GPUs und verstärkt einen Kreislauf, in dem Chips lokale KI-Workloads versorgen und noch mehr Kapazitätserweiterungen anstoßen.
Wettbewerbsfähige Strompreise und erneuerbare Energiebezugsverträge
Arizonas durchschnittlicher Stromtarif liegt 20 % unter dem Kaliforniens und sinkt durch innovative Energiebezugsverträge (PPAs), die Engpässe bei Versorgungsunternehmen umgehen, weiter.[2] Salt River Project (SRP) unterstützt Googles Mesa-Campus mit einer 260-MW-Solar-plus-Speicher-Anlage, während Metas 200-MW-Brittlebush-Solarpark dedizierten Grünstrom liefert. Die American Clean Power Association bewertet abgeschlossene und zugesagte Investitionen in saubere Energie im gesamten Bundesstaat auf 13 Milliarden USD.
Zehnjährige Umsatzsteuerbefreiung auf IT-Ausrüstung
Arizona erweiterte sein Computer-Rechenzentrum-Programm im Jahr 2024, um 10-jährige Umsatzsteuerbefreiungen für Käufe über 50 Millionen USD zu gewähren, was Hyperscalern über die Lebensdauer jedes Campus Millionen einspart.[3] Der Anreiz gilt sowohl für Colocation-Kunden als auch für eigenbetriebene Bauten und erweitert damit seine Reichweite im gesamten Phoenix-Rechenzentrumsmarkt.
Edge-Computing-Ausstrahlungseffekte der Halbleiterfabriken
TSMCs Drei-Fabrik-Projekt im Wert von 165 Milliarden USD bringt mehr als 62.000 Arbeitsplätze und umfangreiche Edge-Computing-Anforderungen für Echtzeit-Analysen und Fehlererkennung mit sich. Intels bestehender Chandler-Campus und AMDs Designerfolge verdichten die lokale Chip-Lieferkette weiter und sichern eine stetige Rechenzentrumssnachfrage für mindestens das nächste Jahrzehnt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Netzanschluss-Warteschlange der Versorgungsunternehmen | -2.8% | Großraum Phoenix, Versorgungsgebiete von APS und SRP | Kurzfristig (≤ 2 Jahre) |
| Kritische Betrachtung des Wasserverbrauchs im Wüstenklima | -1.9% | Arizona landesweit, kommunale Aufsichtsbereiche | Mittelfristig (2–4 Jahre) |
| Kommunaler Widerstand gegen Umzonung wegen Wärmeinseleffekten | -1.3% | Stadtgebiet Phoenix, Vorortgemeinden | Langfristig (≥ 4 Jahre) |
| Lieferkettenverzögerungen bei Transformatoren für Flüssigkühlung | -0.9% | Global, ausgeprägt in wachstumsstarken Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Netzanschluss-Warteschlange der Versorgungsunternehmen
APS bewertet bereits Netzanschlussanträge, die 13 GW übersteigen, gegenüber einem bestehenden Netz, das 2024 lediglich 7 GW versorgte, was die Genehmigungszyklen auf bis zu drei Jahre verlängert. Um die Warteschlange zu umgehen, setzte Aligned Data Centers ein 63-MW-Diesel-Mikronetz ein, das im Inselnetzbetrieb arbeiten kann, während Vantage mit VoltaGrid kooperierte, um 1 GW standorteigener Erzeugungskapazität zu sichern.
Kritische Betrachtung des Wasserverbrauchs im Wüstenklima
Microsofts Goodyear-Campus sorgte für Schlagzeilen wegen prognostizierter jährlicher Entnahmen von Dutzenden Millionen Gallonen. Rund 66 % aller seit 2022 laufenden US-Rechenzentrumsvorhaben befinden sich in Gebieten mit „hohem” oder „extrem hohem” Wasserstress. Zu den Gegenmaßnahmen zählen Edged Energys Mesa-Standort, der auf Verdunstungskühlung verzichtet und jährliche Einsparungen von 94 Millionen Gallonen beansprucht (edgedenergy.com), sowie Microsofts Zusage, bis 2026 wasserfreie Rechenzentren zu betreiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Große Anlagen treiben die KI-Transformation voranGroße Campus-Anlagen machten im Jahr 2025 42,19 % des Marktanteils am Phoenix Rechenzentrumsmarkt aus und verzeichneten mit einem CAGR von 15,86 % bis 2031 die höchste Wachstumsdynamik. Die Marktgröße des Phoenix Rechenzentrumsmarkts für große Bauprojekte dürfte daher bis Ende des Jahrzehnts deutlich über 2,2 GW steigen. Betreiber errichten massive Flächen, um zusammenhängende Stromversorgung und effiziente Flüssigkühlkreisläufe bereitzustellen, die für KI-Racks mit einem Verbrauch von 40 kW oder mehr pro Schrank geeignet sind. QTS schreitet mit einem 750-MW-Campus auf über 400 Acres im West Valley voran, während Tract ein 14 Milliarden USD umfassendes, 1.000 Acres großes Gelände mit 30 Gebäuden plant.
Die Nachfrage im zweiten Tier bleibt für Hallen unter 50 MW bestehen, die regionale Unternehmen bedienen, doch Hyperscale-Roadmaps dominieren die Expansionen. Mega-Campus-Anlagen fügen in der Regel dedizierte Umspannwerke, Solaranlagen und gasbetriebene Mikronetze hinzu, wie im 1-GW-Programm von Vantage-VoltaGrid zu sehen ist. Edge-Räume in der Nähe von TSMC-Fertigungsanlagen ergänzen den breiteren Fußabdruck durch die Bereitstellung von Niedriglatenz-Analysen und Robotersteuerung.



Nach Tier-Typ:
Tier-4-Anlagen beschleunigen sich für KI-WorkloadsTier 3 blieb mit einem Anteil von 76,22 % an der Größe des Phoenix-Rechenzentrumsmarkts im Jahr 2025 das Arbeitspferd, doch Tier 4 ist auf dem Weg zu einer CAGR von 16,74 % bis 2031 (digitalrealty.com). Verfügbarkeitsgarantien steigen von 99,982 % (Tier 3) auf 99,995 % (Tier 4) – ein Unterschied, der entscheidend wird, wenn KI-Trainingscluster Millionen kosten können, wenn sie mitten im Zyklus unterbrochen werden. Digital Realtys Roadmap umfasst mehrere Tier-4-fähige Hallen in Mesa, während Aligned Delta³-Kühlung integriert, um sowohl Tier-4-Resilienz als auch Energieeffizienz-Benchmarks zu erfüllen.
Bestehende Anlagen investieren in elektrische Redundanzen und neue Kühlaggregate, um Hallen von Tier 3 in Tier 4 umzuklassifizieren und so Premiumpreise von CSP-Mietern zu erzielen. Unterdessen bestehen Tier-1- und Tier-2-Bauten für Labor-Workloads und Entwicklungs-/Test-Sandboxen weiter, wo Ausfallzeiten weniger kritisch sind.
Nach Rechenzentrumstyp:
Cloud-Dienstanbieter führen das Wachstum anColocation hielt im Jahr 2025 einen Anteil von 46,91 % an der Marktgröße des Phoenix Rechenzentrumsmarkts, doch CSPs verzeichnen mit einem CAGR von 17,82 % die schnellste Expansion. Microsoft sicherte sich fast 300 Acres in El Mirage, Google beantragte eine Verdoppelung der Fläche seines Mesa-Campus, und Amazon sucht weiterhin nach Grundstücken entlang des Interstate-10. Hyperscaler bevorzugen Phoenix für Multi-AZ-Verfügbarkeitszonen, die kalifornische Regionen absichern, ohne mehrere Zeitzonen zu überqueren.
Retail-Colocation bleibt für Unternehmen, die Legacy-Hardware migrieren, Regierungsbehörden, die Workloads zentralisieren, und Fintech-Unternehmen, die geprüfte Einrichtungen benötigen, unverzichtbar. Wholesale-Colocation entwickelt sich jedoch in Richtung „Hyperscale als Dienstleistung”, bei dem Anbieter ganze Hallen nach den Spezifikationen eines einzelnen Mieters errichten. Edge- und modulare Bereitstellungen haben begonnen, Halbleiterfabriken und IoT-Knoten des öffentlichen Sektors zu bedienen und so Datenlokalisierung und Datensouveränität zu gewährleisten.

Cloud und IT entfallen auf den größten Endnutzeranteil in Phoenix mit mehr als 50 % der Leasingaktivitäten im Jahr 2025. BFSI ist das am schnellsten wachsende Segment mit einem geschätzten CAGR von 16,02 % bis 2031. Die dichte Präsenz von Back-Office-Finanzdienstleistungen in Phoenix unterstützt dieses Wachstum, wobei JPMorgan Chase, Wells Fargo und Charles Schwab als wichtige Ankermieter fungieren. Diese Institutionen benötigen Tier-III/IV-konforme Colocation-Einrichtungen, die Sub-Millisekunden-Latenz für Handels- und Risikomanagementsysteme bieten.
Geografische Analyse
Phoenix gilt als der zweitgrößte Rechenzentrumscluster in den Vereinigten Staaten, gestützt auf ein geringes seismisches Risiko, ein trockenes Klima und ein Backbone von mehr als 40 Carriern. Der Phoenix-Rechenzentrumsmarkt profitiert von 5.500 MW installierter Kapazität aus erneuerbaren Energien, mit weiteren 8.700 MW in der Pipeline – ausreichend Spielraum für Campusse mit mehr als 400 MW, während gleichzeitig die Verpflichtungen im Bereich erneuerbarer Energien erfüllt werden.
Die Expansion beschränkt sich nicht mehr auf Maricopa County. Das 1,2 Milliarden USD schwere Projekt Blue in Tucson wird auf 290 Acres 8 bis 10 Hallen hinzufügen und damit Phoenix ergänzen, während gleichzeitig ein anderer Arbeitsmarkt erschlossen wird. Auf der anderen Seite der Staatsgrenze veranschaulicht Googles Bauprojekt in Henderson, Nevada, eine Mehrstaaten-Strategie im Südwesten, bei der Betreiber Solarressourcen und Übertragungskapazitäten gegeneinander ausspielen datacenterknowledge.com.
Californiens angespanntes Stromnetz und Wasserrestriktionen haben bereits eine Migrationswelle ausgelöst; allein Santa Clara beherbergt mehr als 50 Einrichtungen, die 60 % des städtischen Stroms verbrauchen – ein Trend, der Betreiber in Richtung Arizonas freundlicherer Genehmigungsumgebung drängt. Glasfaser- und Stromverbindungen im gesamten Desert Southwest verbinden Phoenix, Las Vegas und Südkalifornien zu einem widerstandsfähigen „Sun Belt”-Korridor für Cloud-Wachstum.
Regulatorisches Umfeld
Rechenzentrumsprojekte in Phoenix unterliegen einer Mischung aus staatlichen Förderprogrammen, kommunalen Zonierungsvorschriften und behördlicher Versorgungsaufsicht. Auf städtischer Ebene verabschiedete Phoenix am 2. Juli 2025 die Verordnung G-7396 (Z-TA-2-25-Y), die eine Sondergenehmigungspflicht für Rechenzentren in mehreren Zonierungsbezirken einführt und zusätzliche Leistungs- und Lärmstandards festlegt, was die frühzeitige Genehmigungsplanung für Campusprojekte mit mehreren Gebäuden bedeutsamer macht.
Auf staatlicher Ebene bleibt Arizonas Rahmenwerk für das Computer Data Center Program (einschließlich der Erleichterungen bei der Transaction Privilege Tax im Zusammenhang mit qualifizierenden Investitionen) ein zentraler Standortfaktor, während gesetzliche Vorschläge für 2026 zusätzliche Unsicherheit hinsichtlich des Verfahrens und der Förderfähigkeit für Großverbraucher schaffen, darunter ein Gesetzentwurf, der neue Zertifizierungen nach dem 31. Dezember 2026 beenden möchte. Auch die Regulierung des Wasserverbrauchs wird durch Verordnungen für Großwasserverbraucher in mehreren Gemeinden der Metropolregion verschärft, was Betreiber zu dokumentierten Wassernutzungsplänen und Kühlansätzen bewegt, die den Trinkwasserverbrauch reduzieren oder vermeiden. Auch die Prüfung der Kostenzuweisung bei Versorgungsunternehmen durch die Arizona Corporation Commission (ACC) hält an, insbesondere im Hinblick auf Netzauswirkungen im Zusammenhang mit Großlast-Netzanschlüssen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentren in Phoenix beginnt mit dem Grundstückserwerb und den Genehmigungen in den Gemeinden der Region Phoenix, gefolgt von Energiebeschaffung und Netzanschlussplanung. Bei Großverbrauchern wird dies zunehmend durch die von der ACC regulierte Tarifgestaltung der Versorgungsunternehmen und Debatten über die Kostenzuweisung geprägt. Entwickler und Betreiber gehen dann zu Design und Engineering über, einschließlich hochdichter elektrischer Architektur und für Flüssigkeitskühlung geeigneter Layouts, beschaffen elektrische Anlagen mit langen Lieferzeiten wie Umspannwerke, Transformatoren und Schaltanlagen und beauftragen Generalunternehmer für den phasenweisen Bau. Inbetriebnahme, Anbindung von Carriern und Glasfaserkonnektivität sowie laufender Facility-Betrieb runden die Kette ab.
Nachgelagert wird die Kapazität durch Wholesale- und Retail-Colocation sowie Hyperscale-Leasing monetarisiert. Energiestrategie (Erneuerbare-Energien-PPAs, Speicherung und Eigenerzeugung) und Wasserstrategie (wasserlose oder wasserarme Kühlung) sind mittlerweile fester Bestandteil der Standardanforderungen an die Bereitstellung geworden und keine optionalen Zusatzleistungen mehr. Wichtige Akteure sind Hyperscaler, Colocation- und Campus-Betreiber, Versorgungsunternehmen und Entwickler von Ökostrom, kommunale Wasser- und Planungsbehörden sowie spezialisierte Technologieanbieter für Kühlung und Energie, wobei lokale Wassernutzungsverordnungen und die Einhaltung staatlicher Steueranreize beeinflussen, wie Anlagen konzipiert, gekühlt und in Betrieb genommen werden.
Wettbewerbslandschaft
Marktkonzentration
Der Phoenix-Rechenzentrumsmarkt umfasst einen Kern etablierter Anbieter – Digital Realty, Vantage, CyrusOne, QTS, Iron Mountain – ergänzt durch agile Neueinsteiger, die Flüssigkühlung und modulare Bauweise nutzen. Digital Realty verzeichnete im vierten Quartal 2024 rekordverdächtige vierteljährliche Vertragsabschlüsse und übersetzte weltweite Skalierung in regionale Dynamik. Vantage sicherte sich 9,2 Milliarden USD an frischem Eigenkapital und kooperierte mit VoltaGrid, um 1 GW abrufbarer standorteigener Leistung zu garantieren – ein Differenzierungsmerkmal angesichts von Netzengpässen.
Iron Mountain meldete im ersten Quartal 2025 ein Umsatzwachstum im Rechenzentrumsbereich von 20 % gegenüber dem Vorjahr – ein Beweis dafür, dass etablierte Speichermarken Cloud-nahe Infrastruktur effektiv im Cross-Selling anbieten können. Disruptoren wie Edged Energy zielen auf KI-fähige, wasserfreie Designs ab, während die Fusion von Evoque und Cyxtera zu Centersquare 320 MW an 50 Standorten bündelt und nationale Reichweite für neue Phoenix-Bauten schafft.
Die Wettbewerbsdifferenzierung hängt nun von drei Hebeln ab: erneuerbare-energiereiche Energiebezugsverträge, die die Gesamtbetriebskosten senken, innovative Flüssigkühlsysteme, die Flächen- und Wasserverbrauch reduzieren, und Mikronetz-Architekturen, die mehrjährige Netzanschluss-Warteschlangen umgehen. Weißraum besteht in Halbleiter-Edge-Hubs, staatlichen Cloud-Zonen und KI-Inferenz-Clustern, wo geringe Latenz in der Nähe der Endnutzer entscheidend ist.
Führende Unternehmen der Phoenix-Rechenzentrumsindustrie
-
Digital Realty Trust, Inc.
-
CyrusOne
-
Vantage Data Centers
-
Aligned Data Centers
-
EdgeCore Digital Infrastructure
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Phoenix Rechenzentrumsmarkt Unternehmen in diesem Bericht
- EdgeCore Digital Infrastructure
- STACK INFRASTRUCTURE
- Aligned Data Centers
- VPS House Technology Group LLC (�VPS House�)
- Iron Mountain Information Management, LLC
- QTS Realty Trust, LLC
- Krypt
- EvoSwitch B.V. (Iron Mountain Information Management, LLC)
- Stream Data Centers
- Vantage Data Centers Management Company, LLC
- DigitalBridge Group, Inc.
- EDC VENTURE LLC (Edged)
- 5C AI Group Inc.
- Digital Realty Trust Inc.
- Lumen Technologies
- CyrusOne LLC
- HonorHealth
- phoenixNAP LLC
- Zayo Group Holdings, Inc.
- Expedient (Continental Broadband, LLC)
- Flexential Corp.
- Enzu Inc.
Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum in Phoenix betrifft genehmigungsreife, leistungsdefinierte Kapazitäten außerhalb der am stärksten überlasteten Netzanschlusszonen. In diesen Gebieten können Betreiber Standorte durch kommunale Genehmigungsverfahren voranbringen und dabei Energiestrategien abstimmen, die die Abhängigkeit von mehrjährigen Warteschlangen der Versorgungsunternehmen verringern. Der Markt zeigt dieses Muster bereits durch Vorstadt-Campus-Aktivitäten und neue Baustarts, darunter Aligned Data Centers, die mit Plänen in der Region Phoenix voranschreiten und mit dem Spatenstich für PHX-13 in Glendale als Teil eines größeren Campus beginnen, zusammen mit großen geplanten Campussen, die in den Submärkten des West Valley voranschreiten.
Ein zweites Chancencluster konzentriert sich auf wasserbeschränktes Design und Compliance-Dienstleistungen. Mehrere Gemeinden der Region Phoenix haben Verordnungen für Großwasserverbraucher eingeführt, die Wassernutzungspläne verlangen oder den Einsatz von Trinkwasser zur Kühlung begrenzen können. Diese regulatorische Ausrichtung begünstigt Anbieter, die KI-taugliche Dichte mit reduziertem Wasser-Fußabdruck liefern können, einschließlich wasserloser oder kältemittelbasierter Kühlung und Optimierung der Wärmeabgabe. Sie eröffnet zudem Raum für Partner, die Erneuerbare-Energien-PPAs, Speicherung und Eigenerzeugung zu finanzierbaren Energielösungen bündeln können, die zu Arizonas sich wandelndem Umfeld der Kostenzuweisung bei Versorgungsunternehmen passen. Private Kapitalunterstützung für KI-orientierte Infrastruktur ist in der Region durch große Transaktionen auf Plattformebene mit in Phoenix aktiven Betreibern sichtbarer geworden, was die fortgesetzte Entwicklung im Campus-Maßstab und die anhaltende Nachfrage nach skalierbaren Bau- und Elektro-Lieferketten unterstützt.
Neueste Industrielle Entwicklungen in Phoenix Rechenzentrumsmarkt
- Juli 2026: Prime Data Centers begann mit dem Bau von drei der fünf Gebäude seines 240-MW-Campus PHX01 in Avondale, wobei jedes Gebäude 48 MW IT-Kapazität bereitstellt. Der PHX01-Campus treibt die Hyperscale-Bereitstellung in Avondale voran. Erweitert die Kapazität und stärkt Arizonas Position als KI-tauglichen Standort
- Juli 2026: Aligned Data Centers begann mit dem Bau der Anlage PHX-13 in Glendale, Teil eines geplanten 100-Acre-Campus. Phx-13 unterstützt das anhaltende Wachstum KI-tauglicher Rechenzentren in Glendale. Stärkt den Standort in Glendale und verbessert die regionalen Versorgungsoptionen für Hyperscale-Bereitstellungen
- Mai 2026: Die Mesa Planning and Zoning Commission empfahl die Genehmigung des 1,4-Millionen-Quadratfuß-Rechenzentrumscampus von CyrusOne an der Elliot and Ellsworth Roads in Mesa. Regulatorischer Meilenstein, der die groß angelegte Expansion in Mesa in der Metropolregion Phoenix ermöglicht. Die regulatorische Freigabe ermöglicht bedeutende Kapazitäten in Vorstädten und diversifiziert die Präsenz in der Region Phoenix
Phoenix Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Angebot und Nachfrage von Rechenzentren im Großraum Phoenix, gemessen an der in Betrieb genommenen und geplanten IT-Lastkapazität (MW/GW) sowie den damit verbundenen Ausbauaktivitäten, die diese Kapazität ermöglichen.
Ausschlüsse aus dem Umfang: Retail-Edge-Schränke in Büros, On-Premises-Serverräume, die keine zweckgebauten Rechenzentren sind, sowie reine Telekommunikations-Vermittlungsstellen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Cloud-Dienstanbieter (CSPs)
- Unternehmen, Modular und Edge
- Colocation
- Nicht genutzt
- Genutzt
- Colocation-Typ
- Retail
- Wholesale
- Endnutzer
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Behörden
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Colocation-Typ
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau einer Faktenbasis zu Kapazitätserweiterungen, Lieferungen und der kurzfristigen Pipeline in Phoenix, die anschließend mit dem Strom- und Genehmigungskontext abgeglichen wird. Hierfür greifen wir in der Regel auf öffentliche Markt-Dashboards und Veröffentlichungen zurück, wie etwa CBRE-Marktprofile, Planungs- und Genehmigungsressourcen der Stadt Phoenix, die US Energy Information Administration für Stromsignale und Erzeugungsmix sowie die US Census Bureau-Bau- und Unternehmensreihen.
Um Lücken zu schließen, wird die Desk-Perspektive anschließend mit Expansionssignalen der Betreiber verknüpft, die aus Unternehmenseinreichungen, Investorenpräsentationen, Aktualisierungen zur Netzanschlusskapazität und renommierten lokalen Wirtschaftsmedien stammen. Wir nutzen zudem ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Prüfungen auf Sendungsebene für große Elektrogeräte bei Relevanz sowie Patentdatenbanken, um Entwicklungsrichtungen bei Kühlung und Leistungsdichte zu erkennen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente wurden ebenfalls zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Wir führen Interviews mit Rechenzentrumsentwicklern, Betreibern, Versorgungsunternehmen, Maklern, Auftragnehmern und Unternehmensnutzern in den Vereinigten Staaten durch, wobei Phoenix-spezifische Beiträge genutzt werden, um Angebot, Vermietung, Stromzugang, Preisgestaltung und Projektzeitplanung zu prüfen. Expertenfeedback hilft dabei, sekundäre Belege zu validieren, Lücken bei nicht gemeldeten Kapazitäten zu schließen und die abschließende Markteinschätzung zu triangulieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe einer Top-down-Rekonstruktion des Phoenix-Nachfragepools durch Kapazitätserweiterungen von Rechenzentren, Absorptionssignale und den lokalen, durch Stromverfügbarkeit begrenzten Bauzyklus; anschließend werden die Gesamtwerte durch selektive Bottom-up-Annäherungen überprüft. In der Praxis verwenden wir gelieferte MW, angekündigte und im Bau befindliche MW, Leerstand- und Absorptionstrends sowie erwartete Auslastungsrampen, um die aktive Pipeline in jährliche Kapazitätsergebnisse zu übersetzen.
Zu den wichtigsten Phoenix-spezifischen Kenngrößen, die wir verfolgen, gehören das Tempo der in Betrieb genommenen MW-Erweiterungen, die Verfügbarkeit von Strom und der Zeitplan für Netzanschlüsse, das typische Vorvermietungsverhalten für große Blöcke sowie Verschiebungen in der Rack-Leistungsdichte, die beeinflussen, wie schnell MW absorbiert wird. Die Eingaben umfassen auch Bauvorlaufzeiten für elektrische Ausrüstung, Grundstücks- und Genehmigungszeitpläne im gesamten Ballungsraum sowie Signale zur Beschaffung von Strom aus Versorgungsunternehmen oder erneuerbaren Energien, die Einschränkungen für realisierbare Lieferpläne setzen. Prognosen wurden mithilfe einer Szenarioanalyse rund um Stromlieferung und Bauzeitplanung erstellt, und der endgültige Pfad wurde auf Basis eines Expertenkonsenses aus Interviews ausgewählt.
Wo Bottom-up-Perspektiven unvollständig sind, werden Lücken durch Stichproben einer Reihe aktiver Campusse und Normalisierung auf beobachtete MW pro Standort und Lieferrhythmus geschlossen, die dann auf die breitere Pipeline hochskaliert und gegen marktweite Bestandsbewegungen gegengeprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Konsistenzprüfungen über mehrere Indikatoren hinweg validiert, darunter Bestandswachstum, Absorption, Leerstandsentwicklung und die sichtbare Baupipeline. Jede Abweichung, die zu groß erscheint, wird erneut geprüft, und Annahmen wie Auslastungsrampe, Lieferzeitplanung und Stromengpässe werden vor der Freigabe überarbeitet.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Campus-Ankündigungen, Änderungen in der Versorgungsunternehmen-Warteschlange oder plötzliche Genehmigungsverschiebungen. Vor der endgültigen Lieferung führt ein Analyst einen abschließenden Durchgang durch aktuelle öffentliche Veröffentlichungen und wichtige Interviewnotizen durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Phoenix Rechenzentrumsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Phoenix weichen häufig voneinander ab, da der Markt in verschiedenen Einheiten, mit unterschiedlichen Zeitregeln und mit unterschiedlichen Grenzen dessen, was als nutzbare Kapazität gilt, erfasst werden kann. Einige Quellen konzentrieren sich auf die in Betrieb genommenen Bestände zu einem bestimmten Zeitpunkt, andere betonen die geplante Pipeline, und einige wenige rechnen MW mithilfe von Annahmen in US-Dollar um, die nicht offengelegt werden.
Bestands- und Absorptionssignale – wie etwa Phoenix, das 2024 602,8 MW Gesamtbestand erreichte, und der Anstieg der gelieferten Kapazität – sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an einen nachvollziehbaren Kapazitätspfad knüpfen, anstatt sich auf eine einzelne Pipeline-Schlagzahl zu stützen. Unterschiede entstehen auch dadurch, wie schnell die Auslastung angenommen wird zu steigen, ob im Bau befindliche MW als vollständig marktreif behandelt werden und welcher Währungszeitpunkt verwendet wird, wenn Werte aus kapazitätsbasierten Modellen umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,25 Billionen USD (2025) | |
| Fachzeitschrift A | 0,30 Billionen USD (2020) | Verwendet in Betrieb genommene Leistung zu einem historischen Zeitpunkt (295 MW Ende 2020) und normalisiert nicht vorwärts unter Verwendung von Lieferzeitplanung, Auslastungsrampe oder der mehrjährigen Baupipeline. |
| Immobilien-Branchenquelle B | 0,60 Billionen USD (2024) | Spiegelt Bestands-MW (602,8 MW im Jahr 2024) als Angebotsmomentaufnahme wider und erweitert diese nicht zu einem vollständigen prognostizierten Marktpfad, der Lieferpläne für im Bau befindliche Kapazitäten und die Hochlaufphase bis zur Stabilisierung berücksichtigt. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch den Zeitpunkt und die Frage, welche Kapazitätsphase gezählt wird, und nicht durch Uneinigkeit darüber, dass Phoenix sich schnell ausdehnt. Durch die Verknüpfung der Prognose mit beobachtbaren MW-Bewegungen und die anschließende Validierung der wichtigsten Annahmen durch Interviews bleiben die endgültigen Zahlen leichter nachvollziehbar und reproduzierbar, wenn neue Kapazitäts- und Vermietungsdaten veröffentlicht werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Phoenix-Rechenzentrumsmarkt derzeit?
Der Markt verfügt ab 2026 über eine installierte Kapazität von 1,85 GW und belegt damit den zweiten Platz nach Northern Virginia.
Wie schnell wird der Phoenix-Rechenzentrumsmarkt voraussichtlich wachsen?
Die Kapazität wird bis 2031 voraussichtlich 3,75 GW erreichen, was einer CAGR von 15,18 % im Prognosezeitraum 2026–2031 entspricht.
Warum wählen Hyperscale-Betreiber Phoenix gegenüber Kalifornien?
Arizona bietet Strompreise, die 20 % unter dem Niveau Kaliforniens liegen, zehnjährige Umsatzsteuerbefreiungen und ein geringeres Risikoprofil bei Naturkatastrophen.
Welches Segment wächst am schnellsten im Phoenix-Rechenzentrumsmarkt?
Tier-4-Anlagen verzeichnen mit 16,74 % bis 2031 die höchste Wachstumsrate, da KI-Workloads maximale Verfügbarkeit erfordern.
Wie gehen Betreiber mit dem Wasserverbrauch in einer Wüstenumgebung um?
Anbieter setzen auf wasserfreie oder kältemittelbasierte Kühlung, standorteigene Mikronetze für Energieeffizienz und unternehmerische Zusagen für wasserfreien Betrieb bis 2026.
Welche Rolle spielt die Halbleiterindustrie im Rechenzentrumsaufschwung von Phoenix?
TSMCs 165-Milliarden-USD-Fabrikanlage und Intels Aufrüstungen erzeugen Edge-Computing-Bedarf, der direkt neue Rechenzentrumsbauten im gesamten Stadtgebiet speist.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Hyperscale-Rechenzentrumsmarkt Globaler Bedarf an Hyperscale-Standorten, unterteilt nach Komponente und Tier.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Nordamerikas Hyperscale-Standorte, unterteilt nach Anlagentyp, Komponente und Tier.
- Hyperscale-Rechenzentrumsmarkt USA Nachfrage nach Hyperscale-Standorten in den USA, einschließlich Anlagentyp, Komponente und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.