
Marktgröße und Marktanteil für den Bau von Rechenzentren in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.35 Milliarden US-Dollar |
| Marktgröße (2026) | 15.51 Milliarden US-Dollar |
| Marktgröße (2031) | 23.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.89 % |
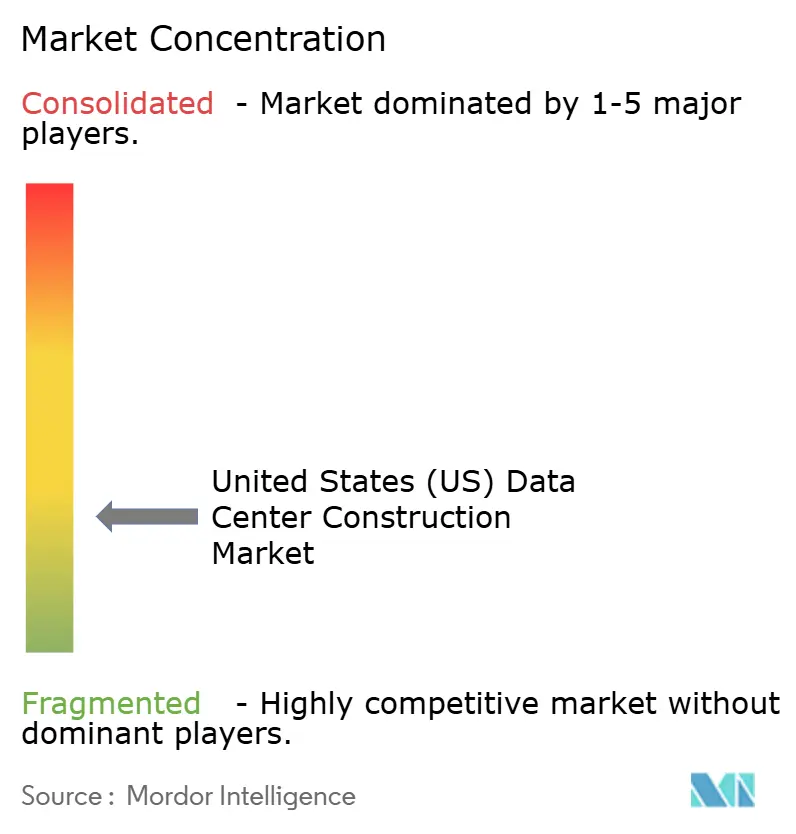
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für den Bau von Rechenzentren in den Vereinigten Staaten von Mordor Intelligence
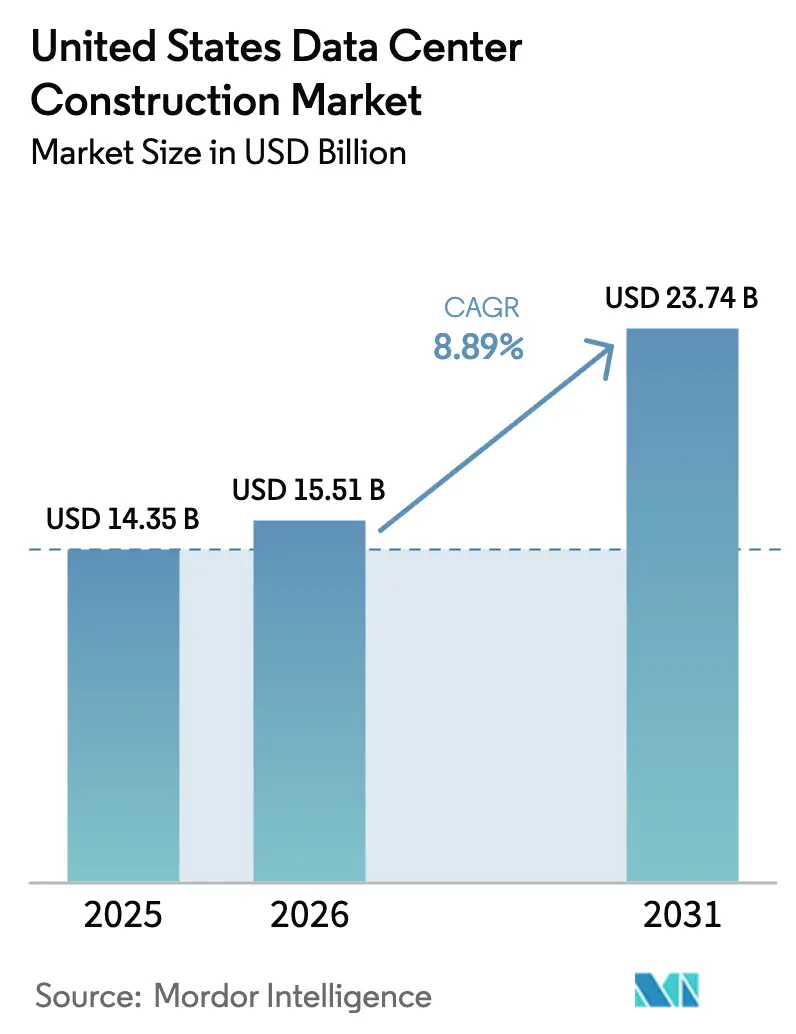
Die Marktgröße für den Bau von Rechenzentren in den Vereinigten Staaten (USA) wurde im Jahr 2025 auf USD 14,35 Milliarden geschätzt und soll von USD 15,51 Milliarden im Jahr 2026 auf USD 23,74 Milliarden bis 2031 wachsen, bei einer CAGR von 8,89 % während des Prognosezeitraums (2026–2031). Die Eigenbaupipelines der Hyperscaler übersteigen nun 10 Gigawatt und lenken Kapital in Richtung höherdichter Campusse, die Nachrüstungen für Flüssigkühlung und dezentrale Stromerzeugung erfordern. Die elektrische Infrastruktur machte 40,17 % der Ausgaben im Jahr 2025 aus, doch die mechanische Infrastruktur wächst am schnellsten mit 9,87 %, da die durchschnittliche Rack-Leistung von 8 Kilowatt im Jahr 2024 auf 15 Kilowatt im Jahr 2026 steigt. Verzögerungen bei der Netzanbindung, mehrjährige Lieferzeiten für Transformatoren und Grundstückspreise von über USD 1 Million pro Acre in erstklassigen Standorten lenken Projekte in sekundäre Ballungsräume um, die kürzere Warteschlangen bei Versorgungsunternehmen und attraktivere Anreize bieten. Umwelt-, Sozial- und Governance-Vorschriften treiben Betreiber zu geschlossenen Flüssigkühlkreisläufen und kleinen modularen Reaktoren, die das Lastwachstum von überlasteten Netzen entkoppeln.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Typ führten Tier-3-Anlagen mit einem Marktanteil von 56,43 % am Markt für den Bau von Rechenzentren in den Vereinigten Staaten im Jahr 2025, während Tier-4-Bauten bis 2031 eine CAGR von 9,12 % verzeichnen sollen.
- Nach Rechenzentrumsgröße entfielen Hyperscale-Installationen auf 64,31 % des Marktanteils für den Bau von Rechenzentren in den Vereinigten Staaten im Jahr 2025 und sollen bis 2031 mit einem Tempo von 9,45 % wachsen.
- Nach Rechenzentrumstyp entfielen auf Colocation-Anbieter 55,88 % der Ausgaben im Jahr 2025, während Hyperscaler mit 9,75 % das am schnellsten wachsende Segment darstellten, da sie Kapazitäten intern aufbauen.
- Nach Infrastruktur entfielen auf die elektrische Infrastruktur 40,17 % der Ausgaben im Jahr 2025, während die mechanische Infrastruktur bis 2031 die stärkste CAGR von 9,87 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für den Bau von Rechenzentren in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei Cloud-, KI- und Big-Data-Workloads | +2.4% | Landesweit, Schwerpunkt auf Northern Virginia, Silicon Valley, Phoenix, Dallas-Fort Worth | Mittelfristig (2–4 Jahre) |
| Eigenbaupipelines der Hyperscaler über 10 GW | +2.1% | Landesweit, angeführt von Virginia, Texas, Mississippi, Louisiana | Langfristig (≥ 4 Jahre) |
| KI-optimierte Flüssigkühlnachrüstungen treiben Umbauausgaben an | +1.6% | Landesweit, frühe Einführung in Northern Virginia, Silicon Valley, Chicago | Kurzfristig (≤ 2 Jahre) |
| Edge- und 5G-Verdichtung von Ballungsraumclustern | +1.3% | Landesweit, frühe Gewinne in New York, Los Angeles, Miami, Seattle | Mittelfristig (2–4 Jahre) |
| Steuerliche Anreizpakete von Bund und Ländern | +0.9% | Virginia, Texas, Ohio, Georgia, North Carolina | Kurzfristig (≤ 2 Jahre) |
| Genehmigungen für dezentrale Mikro-Kernkraft-SMR beschleunigen Greenfield-Standorte | +0.6% | Pennsylvania, Ohio, Virginia, aufkommend in Texas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei Cloud-, KI- und Big-Data-Workloads
Generative KI-Inferenzcluster haben die durchschnittliche Rack-Last verdoppelt und die Designdichten auf 15 Kilowatt im Jahr 2026 und voraussichtlich 25 Kilowatt bis 2028 gesteigert. Betreiber rüsten Heckkühleinheiten und Direktkühlschleifen nach, was die Budgets um USD 1,5 Millionen bis USD 2 Millionen pro Megawatt erhöht. Amazon Web Services verpflichtete sich zu USD 11 Milliarden für Standorte in Pennsylvania, und Microsoft reservierte weltweit USD 80 Milliarden für KI-optimierte Campusse, was die Kapitalumschichtung der Hyperscaler verdeutlicht.[1]Redaktionsgremium, "Thermische Richtlinien für die Datenverarbeitung," ASHRAE, ashrae.org Da die Vereinigten Staaten mehr als die Hälfte des weltweiten Hyperscale-Bestands beherbergen, spaltet sich die Nachfrage zwischen 100-Megawatt-Campussen für das Training und Edge-Knoten unter 1 Megawatt für latenzarme Inferenz auf.
Eigenbaupipelines der Hyperscaler über 10 GW
Amazon Web Services, Microsoft Azure, Google Cloud und Meta halten zusammen über 10 Gigawatt an aktiven Projekten. Meta bestätigte einen USD 10 Milliarden Campus in Louisiana, und Google fügte eine USD 1 Milliarden Erweiterung in Texas hinzu, was die Migration in sekundäre Märkte signalisiert, wo Grundstücks- und Netzanbindungskosten bis zu 60 % niedriger sind als in erstklassigen Standorten. Hyperscaler führen Tiefbauarbeiten nun selbst durch, beauftragen Spezialisten für mechanische und elektrische Bereiche und verkürzen die Zeitpläne von 24 Monaten auf 18 Monate, was den adressierbaren Wert für Generalunternehmer um etwa 25 % reduziert.
KI-optimierte Flüssigkühlnachrüstungen treiben Umbauausgaben an
Rack-Dichten über 20 Kilowatt machen die Luftkühlung mit Doppelboden thermodynamisch ineffizient. Direktkühlverteiler und Heckkühleinheiten sind in Neubauten Standard, und die veraltete luftgekühlte Basis stellt bis 2031 eine Nachrüstmöglichkeit von USD 4–6 Milliarden dar. Vertiv und Schneider Electric bieten skidmontierte Flüssigkühleinheiten an, die die Ausfallzeiten halbieren, während Microsoft und Meta immersionsgekühlte Racks in Arizona und Oregon erprobt haben. ASHRAE erhöhte die zulässigen Einlasstemperaturen für Flüssigsysteme auf 27 °C, was die Kälteleistungsanforderungen um bis zu 20 % reduziert.[2]Federal Energy Regulatory Commission, "Bekanntmachung zur Reform der Netzanbindung," ferc.gov
Edge- und 5G-Verdichtung von Ballungsraumclustern
Latenzempfindliche Dienste erfordern Rechenkapazität innerhalb von 10 Millisekunden vom Nutzer entfernt, was die Nachfrage nach Edge-Knoten von 100 Kilowatt bis 2 Megawatt antreibt, die gemeinsam mit 5G-Hubs und Einzelhandels-Präsenzpunkten betrieben werden. Das Infrastrukturinvestitions- und Beschäftigungsgesetz stellt USD 65 Milliarden für Breitband-Backhaul bereit, das Edge-Wirtschaftlichkeit in ländlichen Märkten ermöglicht. Verizon plant bis 2027 100 Edge-Standorte, und AT&T plant bis 2026 75 Standorte, die jeweils vorgefertigte Container verwenden, die in sechs Wochen installiert werden, gegenüber dem 18-monatigen Zeitplan konventioneller Hallen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen bei der Netzanbindung (3–6 Jahre) | -1.8% | Landesweit, akut in Northern Virginia, Phoenix, Silicon Valley, Atlanta | Langfristig (≥ 4 Jahre) |
| Engpässe in der Lieferkette für Transformatoren und Schaltanlagen | -1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Steigende Grundstückspreise rund um erstklassige Ballungsräume | -0.7% | Northern Virginia, Silicon Valley, Phoenix, Dallas-Fort Worth | Kurzfristig (≤ 2 Jahre) |
| ESG-bedingte kommunale Moratorien für wasserintensive Kühlung | -0.5% | Mesa, Arizona; Prince William County, Virginia; aufkommend in Kalifornien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen bei der Netzanbindung (3–6 Jahre)
Die nationalen Warteschlangen übersteigen 2.600 Gigawatt, was die mittlere Genehmigungsdauer auf fünf Jahre verlängert. Allein Dominion Energy verzeichnet 47 Gigawatt ausstehende Rechenzentrumslast in Northern Virginia. Arizona Public Service fror Ende 2024 neue Rechenzentrums-Anschlüsse ein und lenkte Projekte nach Texas und Ohio um. Entwickler finanzieren dezentrale Spitzenlastkraftwerke und kleine modulare Reaktoren, die USD 3 Millionen bis USD 5 Millionen pro Megawatt kosten, aber das Warteschlangenrisiko vermeiden, während Reformen der Federal Energy Regulatory Commission, die für 2027 geplant sind, die Genehmigungen straffen sollen.[3]Mitarbeiterautor, "Microsoft kündigt USD 80 Milliarden KI-Rechenzentrumsplan an," microsoft.com
Engpässe in der Lieferkette für Transformatoren und Schaltanlagen
Lieferzeiten für Transformatoren über 100 Megavoltampere liegen zwischen 24 und 30 Monaten, da Elektrofahrzeug- und Erneuerbare-Energie-Projekte mit der Rechenzentrumsnachfrage konkurrieren. Auftragsrückstände bei ABB und Siemens verschieben Lieferungen bis 2027 und zwingen Entwickler, 18 Monate vor dem Spatenstich vorzubestellen. Einige Betreiber setzen mehrere kleinere Transformatoren parallel ein, um Wartezeiten zu reduzieren, doch dieser Ansatz erhöht den Platzbedarf und den Wartungsaufwand.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Fehlertoleranz treibt Tier-4-Dynamik an
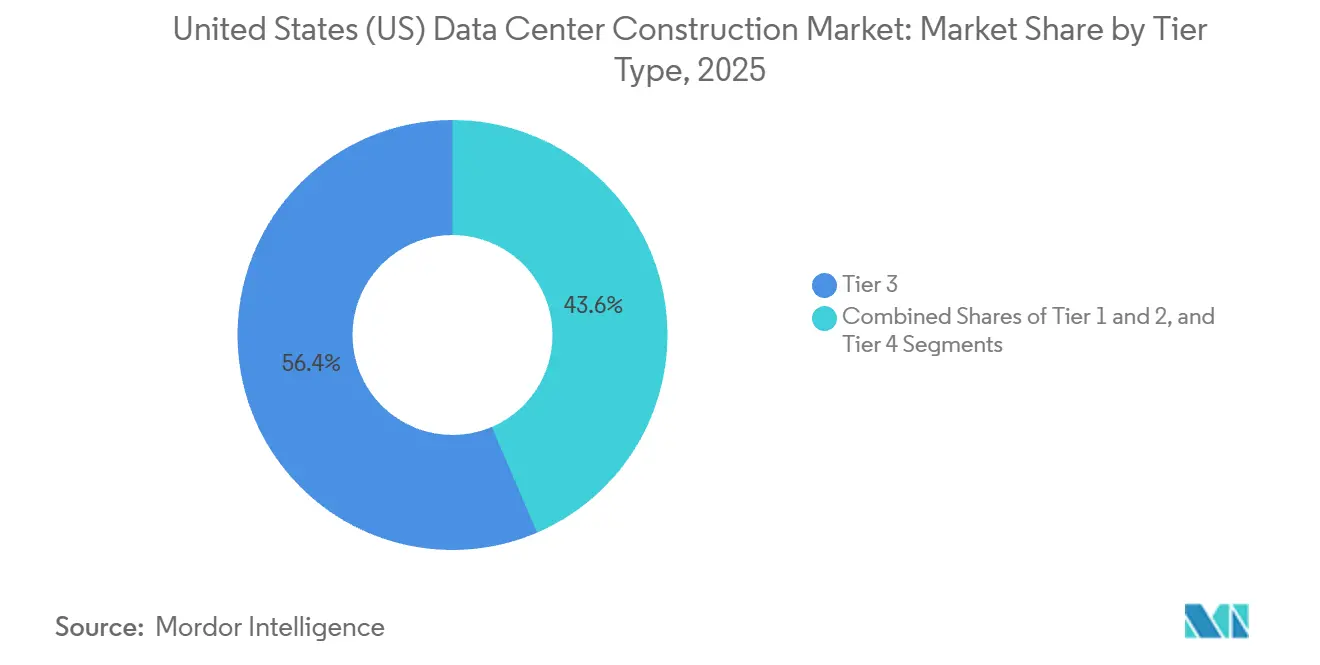
Tier-3-Standorte hielten 2025 einen Anteil von 56,43 %, bevorzugt wegen gleichzeitiger Wartbarkeit bei einem Kostenabschlag von 20–30 % gegenüber Tier-4-Designs. Fehlertolerante Tier-4-Bauten sind jedoch auf dem Weg zu einer CAGR von 9,12 %, dem schnellsten Wachstum innerhalb der Marktgröße für den Bau von Rechenzentren in den Vereinigten Staaten. Mieter aus dem Bank-, Gesundheits- und Regierungsbereich fordern eine Verfügbarkeit von 99,995 %, was Colocation-Betreiber dazu veranlasst, Tier-3-Hallen mit doppelten Versorgungsleitungen und 2N-Unterbrechungsfreie-Stromversorgung-Racks nachzurüsten. Die Umfrage des Uptime Institute aus dem Jahr 2024 zeigte, dass 38 % der US-Bauten eine Tier-4-Zertifizierung anstrebten, gegenüber 29 % im Jahr 2022, ein Anstieg, der teilweise durch Cyber-Versicherungszeichner angetrieben wird.
Colocation-Marktführer Equinix und Digital Realty schichten Tier-4-Funktionen auf bestehende Campusse auf, um Premium-Workloads zu sichern, während Amazon Web Services mehrere Tier-4-Campusse in sein USD 11 Milliarden Pennsylvania-Programm zur Unterstützung von GovCloud-Kunden aufgenommen hat. Da immer mehr Unternehmen fehlertolerantes Hosting benötigen, werden Auftragnehmer, die sich auf redundante Strompfade und flüssiggekühlte Backup-Module konzentrieren, den größten Anteil der Tier-4-Ausgaben gewinnen.


Nach Rechenzentrumsgröße: Hyperscale-Dominanz definiert die Wirtschaftlichkeit neu
Hyperscale-Campusse über 10 Megawatt kontrollierten 64,31 % des Bauvolumens im Jahr 2025 und sollen jährlich um 9,45 % wachsen, was ihr Gewicht im Markt für den Bau von Rechenzentren in den Vereinigten Staaten unterstreicht. Skaleneffekte bei der Strombeschaffung, modularer Kühlung und Arbeitskräften reduzieren die Kosten pro Megawatt um bis zu 40 % gegenüber mittelgroßen Hallen, was Cloud-Anbieter dazu veranlasst, 100–200 Megawatt große Masterplan-Standorte zu bevorzugen.
Mittelgroße Anlagen zwischen 1 Megawatt und 10 Megawatt bedienen weiterhin hybride Colocation-Mieter, verzeichnen jedoch ein langsameres Wachstum, da Workloads in die Cloud verlagert werden. Kleine Anlagen unter 1 Megawatt teilen sich in stillgelegte Unternehmensräume und aufkommende Edge-Knoten auf. Breitbandsubventionen und 5G-Verdichtung machen Edge-Bauten in Tier-2- und ländlichen Ballungsräumen wirtschaftlich rentabel, eine Nische, in der Modulspezialisten wie Mortenson und Balfour Beatty schlüsselfertige Gehäuse in unter 45 Tagen liefern.
Nach Rechenzentrumstyp: Vertikale Integration komprimiert Colocation-Margen
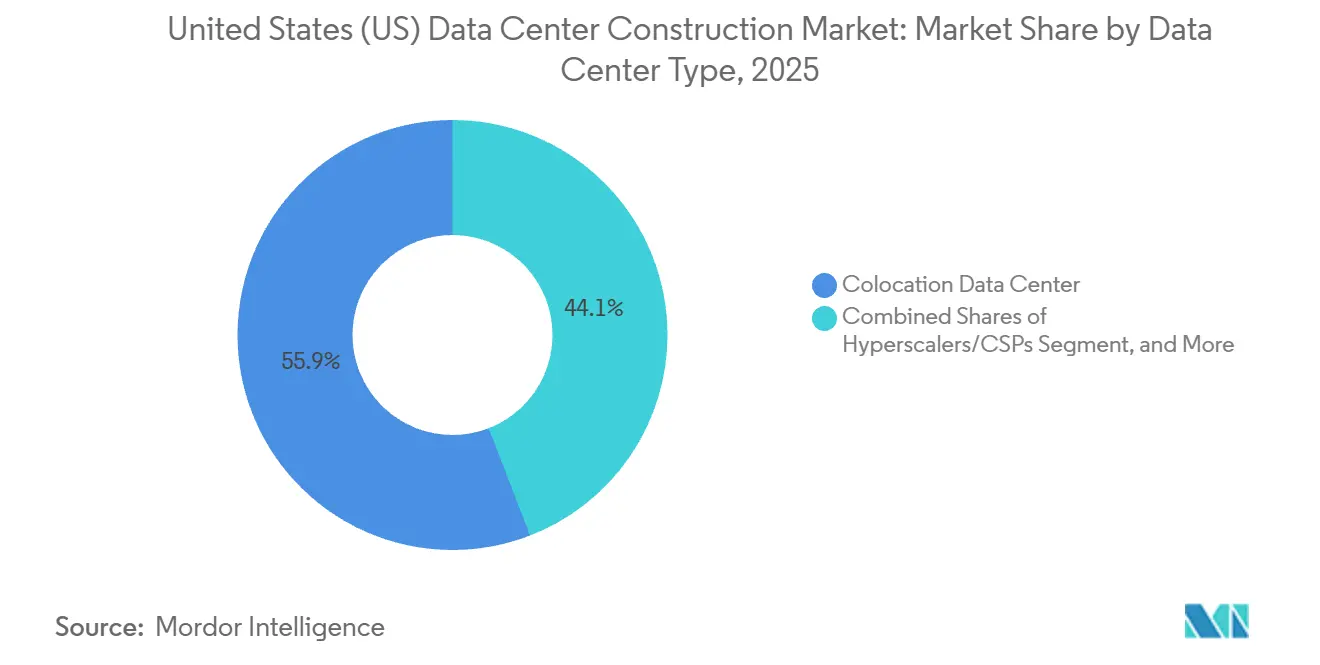
Colocation-Betreiber hielten 2025 einen Anteil von 55,88 %, doch Hyperscaler verzeichnen mit 9,75 % das schnellste Wachstum, da sie Kapazitäten intern aufbauen, um Latenz, Sicherheit und Kosten zu steuern. Amazon Web Services, Microsoft Azure, Google Cloud und Oracle Cloud fügten zusammen mehr als 3 Gigawatt eigener Fläche während 2024–2025 hinzu und übertrafen damit die Expansionsrate der fünf größten Colocation-Unternehmen.
Eine Konsolidierung ist im Gange: Digital Realty übernahm Teraco und Equinix kaufte MainOne im Jahr 2024, um die Verbindungsdichte und regionale Reichweite zu stärken. Colocation-Anbieter differenzieren sich durch Edge-Knoten, erneuerbare Campusse und Hybrid-Cloud-Zugangspunkte. Unternehmensrechenzentren werden weiterhin stillgelegt, doch Compliance- und Latenzanforderungen halten Nachrüstbudgets aufrecht. Edge-Bauten wecken das Interesse von Telekommunikationsunternehmen, da Verizon und AT&T containerisierte Rechenkapazität in der Nähe von 5G-Antennen einsetzen.
Nach Infrastruktur: Ausgaben für mechanische Infrastruktur steigen durch Flüssigkühlung
Elektrische Systeme absorbierten 40,17 % der Bauausgaben im Jahr 2025, doch mechanische Systeme sind bis 2031 für die höchste CAGR von 9,87 % vorgesehen, da die Einführung von Flüssigkühlung beschleunigt wird. Tier-3- und Tier-4-Designs erfordern redundante Schaltanlagen und doppelte Versorgungsleitungen, was die Stromverteilung zum größten elektrischen Teilsegment macht. Batterie-Energiespeichermodule ersetzen schrittweise reine Diesel-Überbrückungslösungen, während Wasserstoff-Brennstoffzellen-Pilotprojekte auf ausgewählten Campussen auftauchen.
Kühlung führt das mechanische Wachstum an. Die Ergebnisse von Vertiv im Jahr 2024 zeigten einen Anstieg des Flüssigkühlumsatzes um 65 % im Jahresvergleich, und Schneider Electric brachte 42U-Racks mit einer Nennleistung von 50 Kilowatt auf den Markt. Server, Racks und Speicher werden zunehmend in vorgefertigten Rechenhallen-Modulen geliefert, die den Arbeitsaufwand vor Ort um bis zu 30 % reduzieren, obwohl diese Verschiebung die Margen der Generalunternehmer schmälert. Design-Build-Unternehmen, die Vorfertigung und Flüssigkühlintegration beherrschen, erzielen überproportionalen Mehrwert.
Geografische Analyse
Northern Virginia hielt etwa 25–30 % der nationalen Bauten im Jahr 2025, doch fünfjährige Warteschlangenverzögerungen und Grundstückskosten von USD 1 Million pro Acre lenken Projekte in Bundesstaaten wie Pennsylvania, Mississippi und Ohio um. Die Verpflichtungen von Amazon Web Services in Höhe von USD 11 Milliarden für Pennsylvania und USD 10 Milliarden für Mississippi veranschaulichen diese Diversifizierung. Phoenix belegte 2025 den zweiten Platz, doch ein Moratorium von Arizona Public Service und Mesas Verbot wassergekühlter Genehmigungen bedrohen das künftige Wachstum.
Die Expansion im Silicon Valley kühlt ab, da Landknappheit und Umweltvorschriften die Baukosten auf USD 15 Millionen pro Megawatt treiben, einem Aufschlag von 40 % gegenüber dem Durchschnitt des Marktes für den Bau von Rechenzentren in den Vereinigten Staaten. Dallas-Fort Worth und Atlanta absorbieren verdrängten Bedarf mit wettbewerbsfähigen Stromtarifen, Glasfaserdichte und staatlichen Steuerbefreiungen. Googles USD 1 Milliarden Texas-Erweiterung und Metas USD 10 Milliarden Louisiana-Bau unterstreichen die Dynamik an der Golfküste.
Der pazifische Nordwesten nutzt Wasserkrafttarife unter USD 0,025 kWh, doch Waldbrand- und Übertragungsengpässe begrenzen das Wachstum. Aufstrebende Märkte wie Indiana, North Carolina und Ohio ziehen Hyperscaler durch proaktive Versorgungsplanung und jahrzehntelange Umsatzsteuerbefreiungen auf Ausrüstung an. Edge-Verdichtungscluster in New York, Los Angeles, Chicago und Miami, wo Verizon und AT&T containerisierte Rechenkapazität innerhalb von 10 Millisekunden von Endnutzern einsetzen.
Regulatorisches Umfeld
Der Bau von Rechenzentren in den USA wird durch Regelwerke des Bundeshandels, der Energieversorgungssicherheit und der Umweltkonformität geprägt, wobei die alltägliche Genehmigungspraxis auf staatlicher und lokaler Ebene konzentriert ist. Im Januar 2026 verhängte eine Erklärung nach Section 232 Zölle von 25 % auf bestimmte importierte Halbleiter und daraus abgeleitete Produkte, nahm jedoch ausdrücklich Produkte aus, die in US-Rechenzentren eingesetzt werden, wodurch die kurzfristige Belastung der Investitionsausgaben begrenzt bleibt, während die Beschaffungssorgfalt für elektrische Komponenten und IT-bezogene Komponenten mit langen Lieferzeiten weiterhin relevant ist.
Die Aufsicht über die Netzintegration wird angesichts der Vervielfachung großer Lasten strenger. Im April 2026 bewegte sich die Federal Energy Regulatory Commission (FERC) im Verfahren RM26-4-000 in Richtung einheitlicherer Regeln für große elektrische Lasten von 20 MW oder mehr, eine Kategorie, die Hyperscale-Campus und große Colocation-Erweiterungen erfasst. Im Bereich der Umweltaufsicht bleibt die US-Umweltschutzbehörde (EPA) weiterhin maßgeblich für Luftgenehmigungen und Emissionsleitlinien im Rahmen des Clean Air Act. Im Juni 2026 erklärte EPA-Administrator Lee Zeldin, dass die Behörde keine bundesweiten Umweltstandards speziell für die Rechenzentrumsbranche festlegen werde, sodass die primären Genehmigungswege weiterhin auf staatlicher und lokaler Genehmigungspraxis, Wassernutzungsbeschränkungen und gemeindegeführten Zonierungsprozessen beruhen.
Wettbewerbslandschaft
Die Marktfragmentierung hält trotz milliardenschwerer Projektgrößen an. Turner Construction, DPR Construction und AECOM haben dank ihrer Referenzen im Bereich kritischer Infrastrukturen und eines tiefen Pools spezialisierter Subunternehmer einen Vorsprung bei Hyperscale-Aufträgen. Hyperscaler führen Tiefbauarbeiten selbst durch, vergeben mechanische und elektrische Bereiche nach außen und bevorzugen vorgefertigte Module, die den Arbeitsaufwand vor Ort um 30 % reduzieren und die Inbetriebnahme von 18 Monaten auf 12 Monate verkürzen. Die modulare Rechenhallen-Vorlage von Digital Realty und die Stromskid-Strategie von QTS Realty Trust veranschaulichen diesen Wandel.
Mechanisch-elektrische Spezialisten wie Jacobs Solutions und Black & Veatch erzielen höhere Margen bei Flüssigkühlnachrüstungen und Stromaufrüstungen, die tiefes Fachwissen erfordern. Die Integration kleiner modularer Reaktoren eröffnet Auftragnehmer mit nuklearer Lizenzierungsexpertise neue Möglichkeiten, wie die 5-Gigawatt-Partnerschaft von Amazon Web Services mit X-energy und der 960-Megawatt-Nuklearcampus von Talen Energy zeigen.
Edge-Projekte bevorzugen regionale Unternehmen, die containerisierte Hallen in unter sechs Wochen liefern können, eine Nische, die von Balfour Beatty US und Mortenson Construction besetzt wird. Auftragnehmer, die in Building Information Modeling, digitale Zwillinge und außerbetriebliche Fertigung investieren, sichern sich Kostenvorteile von 15–20 %, gewinnen wiederkehrende Hyperscaler-Aufträge und bauen Marktanteile aus.
Marktführer der Branche für den Bau von Rechenzentren in den Vereinigten Staaten
AECOM
Turner Construction
DPR Construction
Holder Construction
Skanska USA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Erschließung von Standorten mit gesicherter Stromversorgung hat sich zu einem zentralen Weg für neuen Baubauwert entwickelt, da sich die Zeitpläne für Netzanschlüsse verlängern und die Versorgungsunternehmen sehr große Lasten genauer prüfen. Im März 2026 gab das Department of Energy eine öffentlich-private Partnerschaft zur Entwicklung des PORTS Technology Campus in Pike County, Ohio, bekannt, mit dem Ziel eines geplanten 10-GW-Rechenzentrums und 10 GW Stromerzeugung vor Ort auf einem umgenutzten föderal-industriellen Standort. Dieses Projekt veranschaulicht einen Ansatz im Campus-Maßstab, der Land, Energieinfrastruktur und Genehmigungsstrategie kombiniert und den Bauumfang über traditionelle Gebäudehüllen und Innenausbauten hinaus auf Umspannwerke, Einspeisungen für die Stromerzeugung und integrierte mechanisch-elektrische Pakete für höhere Rack-Dichten erweitert.
Mechanische und sanierungsintensive Bauleistungen stellen ebenfalls einen klaren Weißraumbereich dar, da die Rack-Leistung steigt (im Kontext dieses Berichts durchschnittlich 15 kW im Jahr 2026). Betreiber setzen zunehmend auf Direct-to-Chip- und Rear-Door-Wärmetauscher-Lösungen statt auf herkömmliche, rein luftbasierte Designs. Verpflichtungen von Hyperscalern treiben zudem zusätzliche Kapazitäten in sekundäre, energiegünstige Regionen: Meta erweiterte seinen Hyperion-Campus in Richland Parish, Louisiana, auf eine angegebene Kapazität von 5 GW, mit einer berichteten Investitionszusage von bis zu 50 Milliarden USD bis Juli 2026. Zugleich ist das Genehmigungsrisiko in einigen Bundesstaaten sichtbarer geworden, da New York im Juli 2026 ein einjähriges Moratorium für neue Umweltgenehmigungen für Hyperscale-Rechenzentren erlassen hat, während es ein sektorspezifisches GEIS entwickelt. Diese Entwicklung erhöht den Wert einer frühzeitigen Planung von Umweltprüfungen, Gemeindeeinbindung und Genehmigungsverfahren.
Aktuelle Branchenentwicklungen
- Juli 2026: Turner Construction hob Fortschritte bei der Erweiterung des Rechenzentrumsprojekts von Meta in Richland Parish, Louisiana, hervor, das der Eigentümer auf eine Zielkapazität von 5 GW IT-Leistung ausgebaut hat. Das Update unterstreicht die Marktverschiebung hin zu Campus-Anlagen im Gigawatt-Maßstab in sekundären, energiegünstigen Regionen und erhöht die Nachfrage nach durchsatzstarken Liefermethoden und wiederholbaren elektrischen und mechanischen Paketen.
- Februar 2026: Turner Construction gab bekannt, als einer der Auftragnehmer für den berichteten 10-Milliarden-USD-Rechenzentrumscampus von Meta in Lebanon, Indiana, ausgewählt worden zu sein, der als 4 Millionen Quadratfuß großes Projekt mit einer Kapazität von bis zu 1 GW beschrieben wird. Die Auswahl signalisiert, dass Auftragnehmer früher in Mega-Campus-Programme eingebunden werden, bei denen Stromversorgung, Ausrüstung mit langen Lieferzeiten und Vorfertigungsstrategie die Zeitplanleistung bestimmen.
- Oktober 2024: Google gab eine Campus-Erweiterung im Wert von 1 Milliarde USD in Texas bekannt, wodurch 300 MW an Kapazität hinzugefügt und Solarenergie vor Ort mit Batteriespeicherung als Teil der Energiestrategie kombiniert werden. Das Projekt bestätigte Texas als bedeutendes Ziel für Großbauten und erhöhte die Bedeutung der Integration von Energieinfrastruktur und Inbetriebnahmeanforderungen in den Bauumfang.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Dienstleistungen und Materialien, die zur Planung, Gestaltung und zum Bau von Rechenzentrumseinrichtungen in den Vereinigten Staaten verwendet werden, einschließlich der Rohbau- und Gebäudehüllenarbeiten sowie der wichtigsten elektrischen und mechanischen Ausbauarbeiten, die für die Betriebsbereitschaft des Standorts erforderlich sind.
Ausgeschlossene Bereiche: Wir schließen den Kauf von Servern und IT-Hardware, routinemäßige Gebäudeinstandhaltung, Vermietungen modularer Container sowie Colocation-Leasing- oder Serviceerträge aus.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrumstyp
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstleister (CSPs)
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösung
- Stromausfallsicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den US-Baunachfragepool und die Kostentreiber zu erfassen, die die Ausgaben von Jahr zu Jahr verändern. Wir stützten uns hauptsächlich auf öffentliche Signale wie die Baukostenreihen des U.S. Census, die Erzeugerpreis- und Arbeitskostenindizes des U.S. Bureau of Labor Statistics sowie den Stromnachfragekontext der U.S. Energy Information Administration und glichen diese anschließend mit Planungs- und Genehmigungskontexten aus Quellen wie staatlichen und lokalen Wirtschaftsförderungsbehörden ab.
Um die Eingaben abzusichern, prüften wir zudem technische und sicherheitsrelevante Referenzen sowie Adoptionssignale aus Quellen wie ASHRAE-Veröffentlichungen, NFPA-Leitlinien und IEEE-Materialien, soweit relevant für elektrische und Kühlsysteme in modernen Einrichtungen. Unternehmensmeldungen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden dann verwendet, um Projektpipelines und typische Vertragsmuster zu validieren. Zudem nutzten wir ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und Projektinformationen, um den Umsatzmix bauorientierter Aktivitäten querzuprüfen. Diese Liste ist nicht abschließend, und wir stützten uns während der Datenerhebung, Validierung und Klärungen im gesamten Forschungsprozess auf zusätzliche öffentliche Quellen.
Primärinterviews und Befragungen
Primärforschung wurde eingesetzt, um das Ausgabenmodell anhand realen Projektverhaltens zu prüfen, insbesondere hinsichtlich der Frage, was als Bauleistung im Gegensatz zu angrenzenden Ausgaben gezählt wird. Wir sprachen mit einer Mischung aus Generalunternehmern, spezialisierten Elektro- und Mechanikunternehmen, Ingenieur- und Planungsteams sowie eigentümerseitigen Projektmanagern, wobei die Gespräche sowohl die großen US-Baucluster als auch sekundäre Märkte abdeckten, in denen neue Stromkapazitäten erschlossen werden.
Zu den behandelten Themen zählten typische Kostenaufteilungen zwischen Elektro-, Mechanik- und allgemeinem Bau, Normen für Inbetriebnahme und Ausbau, der Zeitpunkt der Beschaffung von Transformatoren und Schaltanlagen sowie die Frage, wie Flüssigkühlung und höhere Rack-Dichten Budgets und Zeitpläne verändern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 32 % | CXOs: 14 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 15 % | Manager: 53 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau aus dem US-Baunachfragepool für Rechenzentren, bei dem geplante und aktive Kapazitätserweiterungen, neue Campus-Bauten und größere Erweiterungen anhand beobachteter Kosten-pro-Megawatt-Bereiche und typischer Infrastrukturaufteilungen in jährliche Ausgaben umgerechnet werden. Um die Zahl realistisch zu halten, gleichen wir sie mit gezielten Bottom-up-Prüfungen ab, etwa mit stichprobenweise erhobenen Projektbudgets, der Umsatzexposition von Bauunternehmen gegenüber Rechenzentrumsarbeiten und Kanalprüfungen zur Ausrüstungs- und Installationsintensität, und passen sie an, wenn die Abdeckung über Bundesstaaten oder Projektgrößen ungleich ist.
Es wurden einige Marktkennzeichen verfolgt, da sie den Baubauwert durchgängig beeinflussen. Dazu zählen neue Kapazität im Bau (MW), die Verschiebung des Anteils zwischen Elektro- und Mechaniksystemen bei steigenden Dichten, Lieferzeiten für Transformatoren und Schaltanlagen, die die Ausgabenerfassung verzögern können, die Übernahme von Flüssigkühlungsnachrüstungen im Vergleich zu Neubauten sowie regionale Genehmigungs- und Netzanschlusszeiten, die den Lieferkalender verändern. Für die Prognose wird eine Szenarioanalyse verwendet, sodass alternative Pfade für Einschränkungen der Stromverfügbarkeit, Kosteninflation und das Tempo von Hyperscale- und Colocation-Bauzusagen getestet werden können. Die endgültigen Annahmen werden dann mit dem abgeglichen, was die Befragten in kurzfristigen Auftragsbeständen und Ausschreibungsaktivitäten sehen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale wie berichteter Bauinvestitionsniveaus, beobachteter MW-Pipelines in wichtigen Zentren und Bewegungen bei Baukostenindizes überprüft, die sich in der Preisgestaltung widerspiegeln sollten. Wenn eine Abweichung groß erscheint, überprüfen wir die zugrunde liegenden Treiber, und das Team kontaktiert ausgewählte Experten erneut, um zu bestätigen, ob die Verschiebung auf den Umfang, den Zeitpunkt oder eine tatsächliche Nachfrageänderung zurückzuführen ist.
Vor der endgültigen Freigabe durchläuft der Datensatz eine mehrstufige Analystenprüfung mit Konsistenzprüfungen über die Jahre hinweg, der Zeitpunktangabe der Währung und der Logik der Kostenaufteilungen zwischen den Hauptsystemen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa größere Veränderungen beim Stromzugang, ungewöhnlich große Projektankündigungen oder starke Kostenschwankungen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die veröffentlichte Sicht die zuletzt validierten Informationen widerspiegelt.
Marktgröße des US-Rechenzentrumsbaus von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den US-Rechenzentrumsbau weichen oft stark voneinander ab, da derselbe Begriff für unterschiedliche Ausgabenkörbe verwendet werden kann. Manche Quellen behandeln Bauleistung als weit gefasstes Konzept des Kapitaleinsatzes, während andere sie auf von Auftragnehmern erbrachte Bau- und Ausbauarbeiten im Zusammenhang mit betriebsbereiten Einrichtungen beschränken.
Die Hauptabweichung entsteht durch die Vermischung von Bauaktivitäten mit eigentümerseitigen Technologie- und Betriebsertragsströmen. Mordor Intelligence erfasst Bau- und Ausbauarbeiten in den Vereinigten Staaten, schließt jedoch Serverbeschaffung, Vermietungen modularer Container und Colocation-Leasingerträge aus, wodurch die Zahl an die tatsächliche Bauleistung gebunden bleibt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,35 Milliarden USD (2025) | |
| Immobilienberatung A | 31,50 Milliarden USD (2024) | Diese Zahl wird als gesamter Kapitaleinsatz dargestellt, und die Umfangsangaben sind begrenzt, sodass sie Bauleistungen mit weiter gefassten Investitionskategorien und Zeiteffekten vermischen kann, die den tatsächlichen Bauwert nicht konsistent widerspiegeln. |
| Branchenbulletin B | 47,72 Milliarden USD (2029) | Diese Schätzung wird als Investition dargestellt und umfasst eine breite Palette von Lösungskategorien und Systemen; zudem bezieht sie sich auf ein anderes Jahr, sodass Inflationsannahmen und ambitionierte Baupläne die Gesamtsummen gegenüber einem reinen Bauumfang erhöhen können. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was gezählt wird und wann es gezählt wird, nicht durch eine unterschiedliche Einschätzung, ob sich Rechenzentren schnell ausweiten. Indem wir den Umfang an Bau- und Ausbauausgaben binden und ihn anschließend mit MW-Pipeline-Signalen und Kostenindizes abgleichen, erhalten wir einen Wert, der auf klare Projekttreiber zurückgeführt und in jedem Aktualisierungszyklus wiederholt werden kann.


Im Bericht beantwortete Schlüsselfragen
Welche jährliche Wachstumsrate wird für den Bau von Rechenzentren in den Vereinigten Staaten prognostiziert?
Es wird erwartet, dass die Ausgaben von 2026 bis 2031 mit einer CAGR von 8,89 % steigen.
Welche Tier-Kategorie wächst am schnellsten?
Tier-4-Anlagen, die für eine Verfügbarkeit von 99,995 % ausgelegt sind, sollen bis 2031 jährlich um 9,12 % wachsen.
Warum entscheiden sich Hyperscaler für den Eigenbau?
Eigenbauten ermöglichen es Hyperscalern, Latenz, Sicherheit und Stromversorgung zu kontrollieren und gleichzeitig die Kosten pro Megawatt um bis zu 40 % zu senken.
Welcher Lieferkettenengpass wirkt sich am stärksten auf Projektzeitpläne aus?
Große Leistungstransformatoren haben Lieferzeiten von 24–30 Monaten, was den Projektstart häufig verzögert.
Wie kühlen Betreiber Racks mit höherer Dichte?
Direktkühl- und Immersionssysteme sind in neuen Hallen Standard, während veraltete Standorte bei Nachrüstungen Heckkühleinheiten hinzufügen.
Welche Regionen ziehen neue Mega-Campusse an?
Pennsylvania, Mississippi, Texas und Ohio führen aufgrund kürzerer Warteschlangen bei Versorgungsunternehmen, niedrigerer Grundstückskosten und erheblicher Steueranreize.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Nordamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.


