
Marktgröße und Marktanteil für Hyperscale-Rechenzentren im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
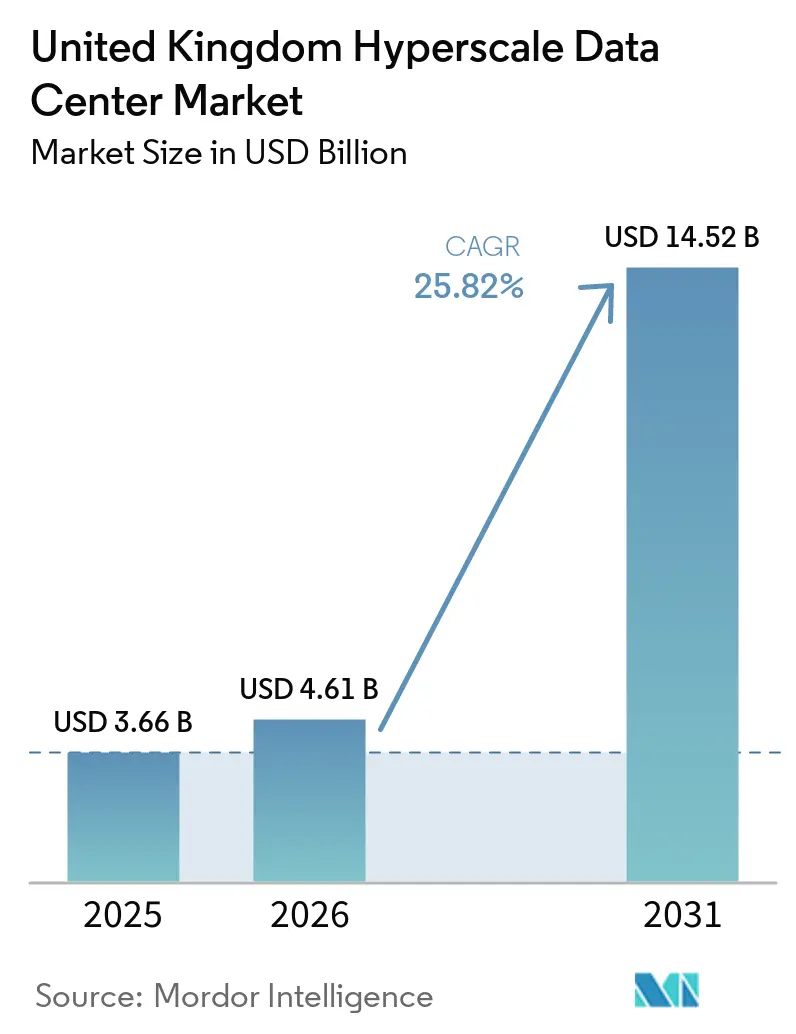
| Marktgröße (2026) | 4.61 Milliarden US-Dollar |
| Marktgröße (2031) | 14.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 25.82 % |
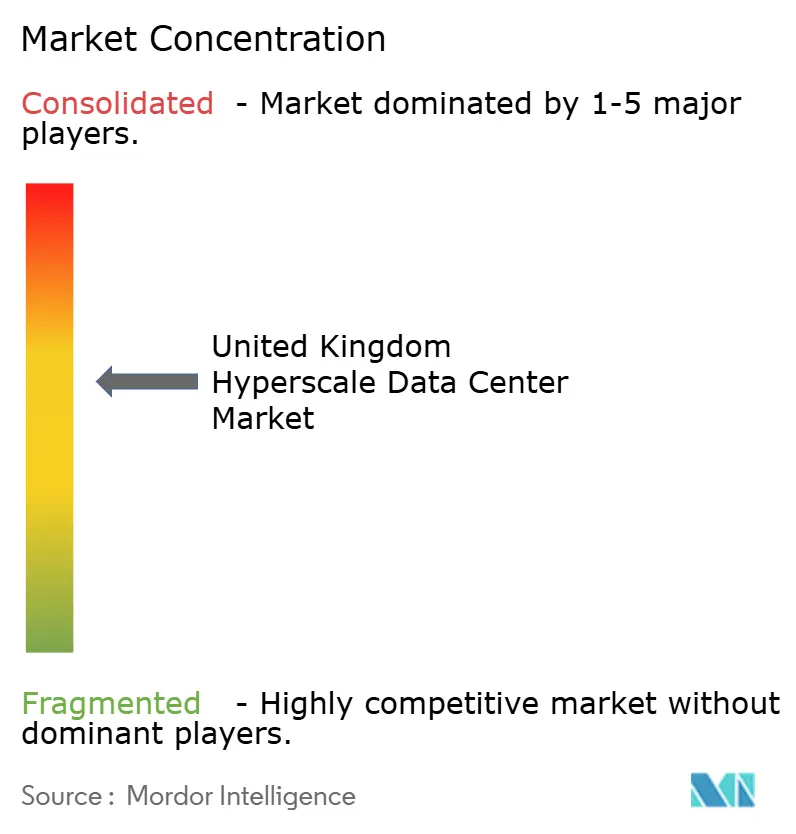
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hyperscale-Rechenzentren im Vereinigten Königreich von Mordor Intelligence
Die Größe des Hyperscale-Rechenzentrum-Markts des Vereinigten Königreichs soll von 3,66 Milliarden USD im Jahr 2025 auf 4,61 Milliarden USD im Jahr 2026 wachsen und bis 2031 voraussichtlich 14,52 Milliarden USD erreichen, bei einem CAGR von 25,82 % über den Zeitraum 2026–2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 3,49 Tausend Megawatt bewertet und soll von 4,03 Tausend Megawatt im Jahr 2026 auf 8,38 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 15,77 % während des Prognosezeitraums (2026–2031).
Die Nachfrage nach souveränen Cloud-Zonen, KI-optimierten Racks und sicheren Energieversorgungen beschleunigt das Wertwachstum schneller als die Kapazität, wodurch der Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs zur dynamischsten digitalen Infrastrukturarena in Europa wird. Leistungsdichteverschiebungen von 5–10 kW auf 80–100 kW pro Rack, die großflächige Einführung von Flüssigkühlung und der Status des Vereinigten Königreichs als Kritische Nationale Infrastruktur (CNI) gestalten die Investitionskriterien neu. Wettbewerbsbarrieren hängen nun von netzgesicherten Stromzuteilungen, der Kombination aus erneuerbaren Energien und Kernenergie sowie campusgroßen Standorten ab, die KI-Cluster mit mehr als 200 MW unterstützen – all dies untermauert überproportionale Umsatzchancen für etablierte Anbieter mit Energievorteilen.
Wichtigste Erkenntnisse des Berichts
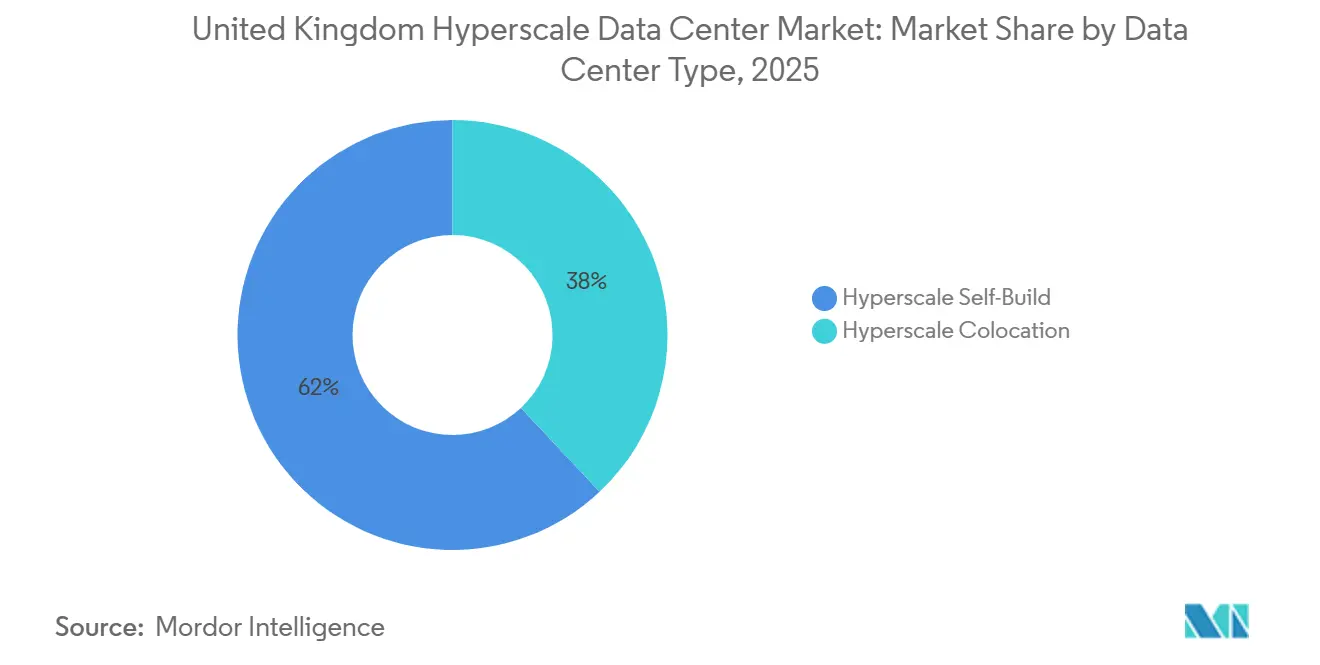
- Nach Rechenzentrumstyp kontrollierten selbst errichtete Anlagen im Jahr 2025 einen Marktanteil von 62 % am Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs, während Hyperscale-Colocation bis 2031 den schnellsten CAGR von 27,4 % verzeichnete.
- Nach Komponente führte die IT-Infrastruktur mit einem Anteil von 41 % am Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs im Jahr 2025; Kühlsysteme sollen bis 2031 mit einem CAGR von 27,5 % wachsen.
- Nach Tier-Standard hielt Tier III im Jahr 2025 einen Marktanteil von 71 %, während Tier-IV-Infrastruktur mit einem CAGR von 26,72 % bis 2031 voranschreitet.
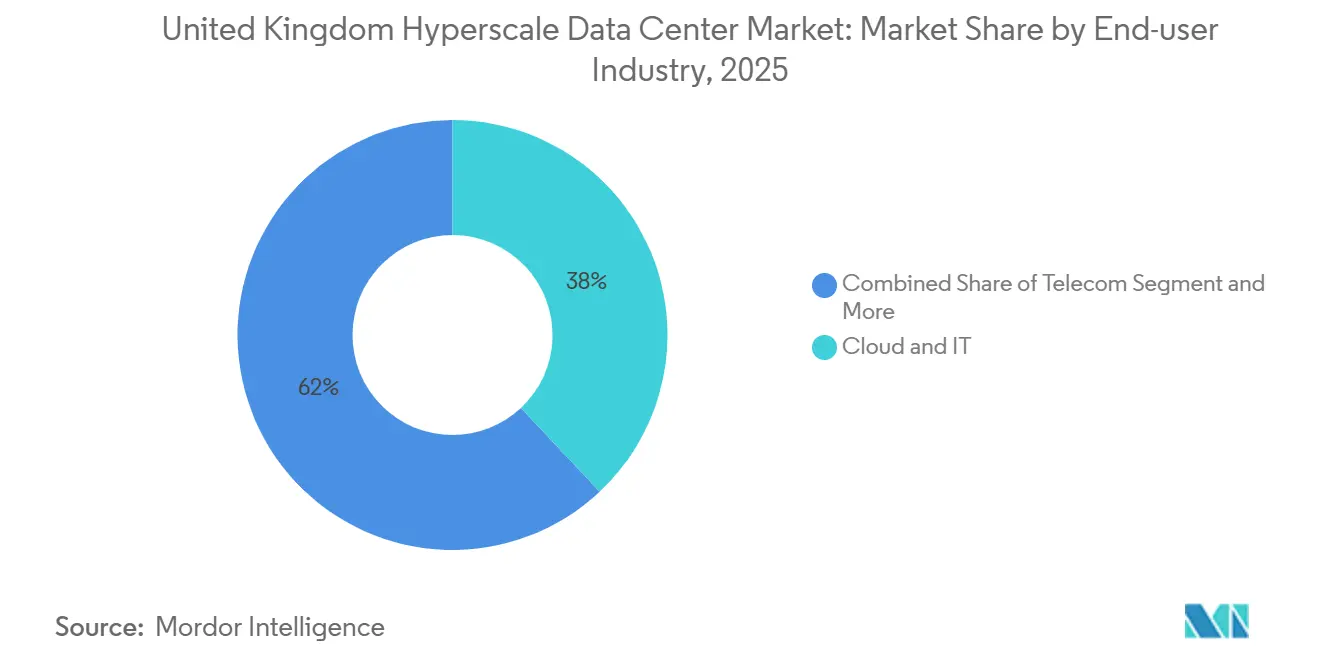
- Nach Endnutzerbranche behielten Cloud und IT im Jahr 2025 einen Anteil von 38 % und wachsen zwischen 2026 und 2031 mit einem CAGR von 27,8 %.
- Nach Rechenzentrumsgrößen erfassten massive Anlagen im Jahr 2025 einen Anteil von 46 % am Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs; Mega-Anlagen steigen bis 2031 mit einem CAGR von 29,5 %.
- Nach Geografie hielt England, Südosten im Jahr 2025 einen Anteil von 54,00 %, und Schottland wächst zwischen 2026 und 2031 mit einem CAGR von 26,10 %.
Trends und Einblicke in den Markt für Hyperscale-Rechenzentren im Vereinigten Königreich
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion der KI/ML-Rack-Leistungsdichte | +7.20% | Kernanlagen in England Südosten, Schottland | Kurzfristig (≤ 2 Jahre) |
| GenKI-Inferenz-Cluster mit Bedarf an campusweiter Flüssigkühlung | +5.80% | Nationale Hyperscale-Campus-Anlagen | Mittelfristig (2-4 Jahre) |
| SMR-gestützte grüne PPAs zur Senkung des lebensdauerbezogenen PUE | +4.10% | Schottland, Nordengland | Langfristig (≥ 4 Jahre) |
| Konvergenz von 5G-Edge und -Kern treibt Aufbau von Sekundärmärkten voran | +3.70% | England Midlands, Wales | Mittelfristig (2-4 Jahre) |
| Souveräne Cloud-Zonen des öffentlichen Sektors | +3.30% | Sichere Campus-Anlagen in England Südosten | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung latenzsensibler Fintech-Workloads | +2.90% | London, Edinburgh | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion der KI/ML-Rack-Leistungsdichte
Der Sprung von 5-10 kW auf 80-100 kW pro Rack zwingt zu umfassenden Nachrüstungen in Bestandsanlagen und schafft eine Aufrüstmöglichkeit im Wert von 2,3 Milliarden USD. Hochdichte KI-Racks erfordern Flüssigkühlung, neu konzipierte elektrische Strukturen und kompakte USV-Lösungen, die für Lastspitzen ausgelegt sind [1]. Einrichtungen im Südosten treiben Notfall-Kühlprojekte voran, um GPU-Aufträge zu halten, während Schottland neue Bauprojekte anzieht, wo ausreichend Strom und Kühlkapazität vorhanden sind. Lieferketten verlagern sich von Luftkühlungsanbietern hin zu Immersionskühlungsspezialisten, was traditionelle Anbieter mechanischer Infrastruktur unter Druck setzt. Betreiber, die keine Dichteuprüstungen finanzieren können, riskieren die Veralterung ihrer Anlagen.
GenKI-Inferenz-Cluster erfordern campusweite Flüssigkühlungslösungen
Einzelne Campus-GenAI-Cluster ziehen anhaltende Lasten von über 100 MW und erreichen einen PUE von bis zu 1,02 mit Immersionskühlung. Betreiber, die KI-Campusse mit 200 MW aufbauen, erzielen einen überproportionalen Umsatzanteil, da Latenzanforderungen eine Verteilung der Arbeitslasten verhindern. Stelliums Newcastle-Einsatz von Open-Compute-kompatiblen Immersionstanks veranschaulicht einen nationalen Schwenk zur Flüssigkühlung. Proprietäre Kühldesigns nehmen zu, da Hyperscaler die Wärmetechnik internalisieren und Drittanbieter für mechanische Ausrüstung unter Druck setzen. Der Clustereffekt intensiviert die Verhandlungen über Netzstrom und festigt Erstmovervorteile für Standorte mit vorab genehmigten 400-kV-Anschlüssen.
SMR-gestützte grüne PPAs ermöglichen lebensdauerbezogene PUE-Optimierung
Die Integration von Kleinen Modularen Reaktoren (SMR) verspricht kohlenstofffreie Grundlastversorgung rund um die Uhr und eine lebensdauerbezogene PUE-Reduzierung von bis zu 20 %. Die Politik für saubere Energie sieht Rechenzentren als Ankermieter für SMRs vor und erschließt die Freigabe von 500 GW Netzkapazität. Das windenergiestarke Netz Schottlands ergänzt SMRs gut für hybride Portfolios aus Grundlast und erneuerbaren Energien, was einen PUE unter 1,1 ermöglicht. Zwanzigjährige Landpachtverträge in der Nähe ausgewiesener SMR-Zonen zeigen, wie Energiesicherheit die Nähe zu Ballungsräumen als wichtigstes Standortauswahlkriterium verdrängt. Frühe SMR-Anwender werden vorhersehbare Energiekosten für 60 Jahre sichern und damit erhebliche Kostenvorteile aufbauen.
Konvergenz von 5G-Edge und -Kern treibt die Entwicklung von Sekundärmärkten voran
Eigenständiges 5G mit Download-Geschwindigkeiten von 1,85 Gbps validiert Edge-Verarbeitung mit unter 10 ms Latenz und veranlasst verteilte Bauprojekte in den Midlands und Wales. Niedrigere Grundstückskosten und sanierte Industrieflächen unterstützen kompakte Edge-Knoten, die mit Hyperscale-Kernen verbunden sind. Vantage's Umbau in Bridgend veranschaulicht, wie deindustrialisierte Zonen 10-Gebäude-Campus-Anlagen beherbergen können, die Latenzanforderungen in Fertigung und Medien erfüllen. Die Edge-Kern-Konvergenz diversifiziert die nationale Kapazität weg von London, mindert regionale Netzengpässe und schafft neue Beschäftigungscluster.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lokale Netzabregelungsregeln mit Begrenzung auf mehr als 30 MW Entnahme | -4.60% | England Südosten | Kurzfristig (≤ 2 Jahre) |
| Engpässe in der Lieferkette für GPU/Siliziumphotonik | -3.20% | National | Mittelfristig (2-4 Jahre) |
| Flusswasserentnahmebeschränkungen und Wassernutzungsverbote | -2.80% | Wasserstressgefährdete Gebiete im Südosten | Langfristig (≥ 4 Jahre) |
| Wärme- und Kohlenstoffabgaben | -1.90% | Großraum London | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lokale Netzabregelungsregeln verursachen Kapazitätsengpässe
Reformen, die "bereite und benötigte" Anschlüsse bevorzugen, haben Rechenzentren mit mehr als 60 MW ans Ende der Warteschlange verwiesen und damit bis zu 40 % der Pipelinekapazität verzögert. Unterbrechbare Verträge bringen operationelle Risiken mit sich und zwingen Betreiber, eigene Stromerzeugung oder Batteriespeichersysteme zu finanzieren. Knappheit treibt die Grundstücksprämien für stromangeschlossene Grundstücke in die Höhe und begünstigt Bestandsanbieter, die frühzeitig 400-kV-Kapazitäten gesichert haben. Netzunabhängige Ansätze wie SMRs und Grüner-Wasserstoff-Spitzenlastkraftwerke gewinnen an Akzeptanz, da die Abregelung anhält [2]
GPU- und Siliziumphotonik-Lieferkettenengpässe beeinträchtigen die KI-Infrastruktur
Zuteilungswarteschlangen für NVIDIA H100-GPUs erstrecken sich bis ins Jahr 2026, und Engpässe bei TRX5090-Substraten verlangsamen die Einführung von Switch-Fabric-Systemen. Große Hyperscaler unterzeichnen mehrjährige Vorausverträge und verdrängen kleinere Marktteilnehmer. Verlängerte Vorlaufzeiten zwingen Betreiber zur schrittweisen Ausstattung der Anlagen, was die kurzfristige Kapazitätsauslastung reduziert. Unsicherheiten in der Chip-Versorgung könnten die rollout-bezogenen CAGRs um 3,2 % verringern, obwohl der Ausbau von Siliziumphotonik-Gießereien in Europa den Druck ab 2027 möglicherweise entlasten könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp: Dominanz des Eigenbaus bei gleichzeitiger Beschleunigung der Colocation
Selbst errichtete Anlagen hielten im Jahr 2025 einen Marktanteil von 62 % am Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs, da Hyperscaler proprietäre Layouts für die Betriebszeit von KI-Training entwarfen. Diese maßgeschneiderten Campusse integrieren benutzerdefinierte Stromschienen, direkte Chip-Kühlung und verbesserte explosionsgeschützte Sicherheitssuiten. Die Marktgröße des Hyperscale-Rechenzentrum-Markts des Vereinigten Königreichs für selbst errichtete Anlagen soll bis 2031 mit den Anforderungen an souveräne KI Schritt halten, obwohl die Expansion von Netzanschlüssen abhängen wird.
Hyperscale-Colocation, mit einem CAGR von 27,4 %, spricht Unternehmen an, die KI-Cluster ohne Kapitalaufwand suchen. Mieter aus dem Finanzdienstleistungsbereich nutzen Colocation, um regulatorische Hosting-Anforderungen zu erfüllen, während Cloud-Anbieter Disaster-Recovery-Knoten auslagern. Konsolidierung, exemplarisch durch die Londoner Akquisitionen von Digital Realty Trust Inc., schafft Multi-Campus-Betreiber, die in der Lage sind, 20-MW-KI-Hallen auf Abruf anzubieten.
Nach Komponente: IT-Infrastruktur führt, Flüssigkühlung wächst stark
Die IT-Infrastruktur blieb die größte Komponente und repräsentierte im Jahr 2025 einen Anteil von 41 % an der Marktgröße des Hyperscale-Rechenzentrum-Markts des Vereinigten Königreichs. GPU-optimierte Server und NVMe-Fabrics dominieren neue Rack-Bereitstellungen, da KI-Workloads Vorrang haben.
Flüssigkühlung ist das herausragende Segment, das voraussichtlich mit einem CAGR von 27,5 % wachsen wird, da die Rack-Dichten steigen. Anbieter liefern Immersionstanks vor, die mit Leckageerkennung vorintegriert sind, und OEMs bündeln kühlmittelfertige GPUs. Die elektrische Infrastruktur entwickelt sich zu modularen Lithium-Ionen-USV-Rahmen, die über 5 MW pro Block skalieren, während sich die mechanische Infrastruktur in Richtung Kühlmittelverteilungseinheiten mit 800-kW-Kreisläufen verschiebt.
Nach Tier-Standard: Verbreitung von Tier III weicht Tier-IV-Premium
Tier III hatte im Jahr 2025 aufgrund seiner Kosteneffizienz für routinemäßige Unternehmenslasten einen Anteil von 71 %. Betreiber können Wartungsarbeiten ohne Ausfallzeiten durchführen und unterstützen die meisten SaaS- und Web-Workloads.
Tier IV expandiert mit einem CAGR von 26,72 %, da das Training von KI-Modellen keine Unterbrechungen tolerieren kann, die mehrwöchige Aufgaben zurücksetzen. Der Marktanteil des Hyperscale-Rechenzentrum-Markts des Vereinigten Königreichs für Tier-IV-Hallen wächst innerhalb souveräner Cloud- und Finanzzonen. Investitionskosten-Aufschläge von 40–60 % werden durch vermiedene Ausfallzeitstrafen gemindert.
Nach Endnutzerbranche: Führungsposition von Cloud und IT durch KI/HPC-Aufschwung herausgefordert
Cloud und IT erfassten im Jahr 2025 einen Marktanteil von 38 %, wobei Amazon Web Services, Microsoft Corp. und Alphabet Inc. (Google) das allgemeine Computing ausbauten. Telekommunikationsbetreiber halten einen stabilen Anteil, der durch 5G-Edge-Knoten angetrieben wird.
Cloud und IT halten den am schnellsten wachsenden Marktanteil von 27,8 % im Hyperscale-Rechenzentrum-Markt des Vereinigten Königreichs aufgrund steigender Cloud-Akzeptanz und digitaler Transformation. Unternehmen verlagern sich rasch auf cloudbasierte Infrastruktur, um Skalierbarkeit und Effizienz zu verbessern. Hyperscale-Anbieter erweitern die Rechenzentrumskapazität, um dieser Nachfrage gerecht zu werden. Dieses Wachstum wird auch durch KI-Workloads und hybride Cloud-Strategien angetrieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Rechenzentrumgröße: Großanlagen dominieren, während Mega-Maßstab beschleunigt
Massive Anlagen (mehr als 25 MW und bis zu 60 MW) hielten im Jahr 2025 einen Anteil von 46 %, da sie Wirtschaftlichkeit mit pragmatischer Netzwarteschlangenplanung verbinden. Sie bleiben der Anker für die meisten Multi-Tenant-Campusse.
Mega-Anlagen (mehr als 60 MW) wachsen mit einem CAGR von 29,5 %. Blackstones 750-MW-Projekt in Northumberland veranschaulicht diesen Schwung. Die Sicherung von 400-kV-Einspeisungen und standorteigenen 200-MVA-Umspannwerken wird zum Standard für neue Mega-Projekte und gestaltet die Lieferantenbeschaffung in Richtung Transformatoren im Versorgungsmaßstab und Hochleistungsschaltanlagen um.
Geografische Analyse
Der Südosten Englands behielt einen führenden Marktanteil, unterstützt durch Londons Niedriglatenz-Finanzkorridor und Unterseekabellandungen. Netzdrosselung und Wassernutzungsbeschränkungen begrenzen jedoch weitere Kapazitätserweiterungen und zwingen Betreiber zur Einführung von Kreislauf- und luftseitigen Economizer-Systemen, was die Betriebskosten erhöht.
Schottland verzeichnet das schnellste Wachstum, unterstützt durch windreiche Netze, ein kühles Klima und vereinfachte Planungsverfahren. Mit erneuerbaren Energien verknüpfte Stromabnahmeverträge und Pilotprogramme für kleine modulare Reaktoren ziehen Hyperscaler an, die kohlenstofffreien Strom suchen. Bedeutende zugesagte Entwicklungen unterstreichen das Vertrauen der Investoren.
Die Midlands und der Norden entwickeln sich zu Überlaufzonen, unterstützt durch sanierte Industriegebiete und verbesserte Dunkelglasfaserverbindungen. Projekte wie Kao Datas Manchester-Campus unterstützen Edge-Arbeitslasten in der Fertigung. Wales nutzt industrielle Umbauten, wie in Bridgend, um großflächige Campusse zu beherbergen und die nationale Kapazität zu diversifizieren.
Wettbewerbslandschaft
Der Wettbewerb intensiviert sich, bleibt aber mäßig konsolidiert. Die Kapital- und Netzanschlussbarrieren verschaffen Bestandsanbietern Skalenvorteile, doch neue Marktteilnehmer mit Energieinnovationen erodieren diese Vorteile. Hyperscaler integrieren vertikal, indem sie kundenspezifische Flüssigkühlungsverteiler und eigene Umspannwerkentwürfe entwickeln. Colocation-Giganten reagieren darauf, indem sie stromangeschlossene Standorte akquirieren und KI-bereite Suiten anbieten.
Die Energiestrategie ist zum wichtigsten Differenzierungsmerkmal geworden. Betreiber, die SMR- oder langfristige Wind-PPAs sichern, werben mit einem PUE unter 1,2 und kohlenstoffneutralem Betrieb rund um die Uhr und beeinflussen damit die Beschaffungsentscheidungen der Hyperscaler. Die technologische Differenzierung konzentriert sich auf Immersionskühlung und schnelle Siliziumphotonik-Fabrics. Abwärmenutzungsprojekte wie Partnerschaften zur Beheizung von Schwimmbädern schaffen soziale Mehrwertnarrative.
Der Markteintritt ist im Südosten am schwierigsten aufgrund von Warteschlangensättigung bei der Abregelung. Sekundärmarktprojekte in den Midlands und Schottland ziehen Private-Equity-Finanzierungen an, müssen jedoch bei Baugeschwindigkeit und Einhaltung souveräner Cloud-Anforderungen konkurrieren. Strategische Fusionen und Übernahmen, beispielhaft dargestellt durch DigitalBridges Übernahme von Yondr, gestalten die Eigentümerschaftskarte neu, da Fonds auf langfristige, versorgerartige Renditen abzielen.
Führende Unternehmen in der Branche der Hyperscale-Rechenzentren im Vereinigten Königreich
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Meta Platforms, Inc.
-
Oracle Corp.
-
Alphabet Inc. (Google Cloud)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2026: Ark Data Centres kündigte eine Erweiterung des Longcross Park im Wert von 1,08 Milliarden USD an, einschließlich einer neuen 36-MW-Anlage zur Unterstützung der KI-Cloud-Infrastruktur.
- April 2026: BT und Nscale kündigten Pläne für bis zu 14 MW souveräner KI-Kapazität an drei britischen Standorten an, die sichere KI-Workloads mit NVIDIA-Infrastruktur unterstützen.
- Februar 2026: Ada Infrastructure begann mit dem Bau seines 210-MW-Docklands-Campus, bestehend aus drei 70-MW-Anlagen, die für Cloud-, KI- und hochdichte Workloads konzipiert sind.
- April 2025: Yondr nahm die erste Phase seines zweiten Slough-Rechenzentrums in Betrieb und fügte 10 MW Livekapazität innerhalb seines geplanten 100-MW-Londoner Campus hinzu.
- Januar 2025: Nscale kündigte eine britische Investition von 2,5 Milliarden USD an, darunter ein 50-MW-KI-Rechenzentrum in Loughton, das auf 90 MW skalierbar ist und die Hyperscale-KI-Infrastruktur stärkt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wichtige Abdeckung
Unsere Studie definiert den Vereinigtes Königreich Hyperscale-Rechenzentrum Markt als jede zweckgebaute oder vollständig umgebaute Anlage im Land, die mindestens 5 MW kontinuierliche IT-Last an einen einzelnen Cloud- oder digitalen Plattformmieter liefert und carrierdichte Konnektivität, N+1-Stromreserve und hocheffiziente Kühlung für KI-Cluster bietet. Laut Mordor Intelligence fallen sowohl Eigenbau-Campusse als auch Großhandelshallen, die von Hyperscale-Betreibern gemietet werden, in diesen Rahmen.
Ausschluss des Geltungsbereichs: Edge-Mikro-Standorte, Unternehmensserverräume und Multi-Tenant-Colocation-Suiten unterhalb der 5-MW-Schwelle sind von der Analyse ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscaler-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeines Bauwesen
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Design-Engineering
- Brand-, Sicherheits- und Schutzsysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Öffentliche Verwaltung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumgröße
- Groß (bis einschließlich 25 MW)
- Groß (mehr als 25 MW und bis einschließlich 60 MW)
- Mega (mehr als 60 MW)
- Nach Geografie
- England - Südosten
- England - Midlands
- England - Norden
- Schottland
- Wales
- Nordirland
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Design-Build-Auftragnehmer, Energiebeschaffungsleiter bei Hyperscale-Betreibern und Weitverkehrsfasernetzbetreiber in London, Manchester und Schottland. Die Gespräche klärten die Baukosten pro MW, Rack-Dichte-Trajektorien, Prämien für erneuerbare Energie und Inbetriebnahmezeitpläne und füllten Lücken, die von veröffentlichten Quellen hinterlassen wurden.
Schreibtischforschung
Wir haben zunächst die nationale Kapazität anhand öffentlicher Planungsanträge des Ministeriums für Nivellierung, der Netzanschluss-Warteschlangen von National Grid ESO, der HMRC-Serverimportzählungen und der Grundbuchurkunden rund um Slough und Dagenham kartiert. Zusätzlicher Kontext stammte aus techUK-Positionspapieren, Uptime-Institute-Ausfallprotokollen, Ofgem-Stromverkäufen und begutachteten Studien zur Flüssigkühlungseffizienz. Unternehmens-10-Ks, Nachhaltigkeitsberichte und Projekt-Pressemitteilungen wurden in Dow Jones Factiva gesichtet, während D&B Hoovers Umsatzaufteilungen zur Preisgestaltung von Bau- gegenüber IT-Ausrüstung lieferte. Diese Referenzen veranschaulichen die Mischung; viele andere offene Datensätze haben ebenfalls zur Schreibtischverifizierung beigetragen.
Marktgrößenbestimmung und Prognose
In unserem Modell wandelt ein Top-down-Ansatz genehmigte Megawatt über aktuelle £/MW-Investitionskosten und IT-Ausrüstungsquoten in Marktwert um und überprüft dann die Gesamtsummen anhand einer Bottom-up-Stichprobe von sechs großen Campussen. Wichtige Hebel: KI-Rack-Dichte, Cloud-Arbeitslastdurchdringung, Prämie für erneuerbare Energie, durchschnittliche Baukosten und Flüssigkühlungsaufnahme fließen in eine multivariate Regression ein, die die Nachfrage bis 2031 projiziert. Etwaige standortbezogene Lücken werden mit Lieferanten-Rollups und Experteneingaben überbrückt, bevor die Zahlen finalisiert werden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden Varianzprüfungen gegen Ofgem-Verkäufe, Serverimporttrends und Wechselkursschwankungen unterzogen, gefolgt von einer mehrstufigen Analysten-Überprüfung. Berichte werden einmal jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. einer neuen 200-MW-Campus-Vergabe; ein neuer Analysten-Durchgang geht jeder Kundenveröffentlichung voraus.
Warum Mordors Vereinigtes Königreich Hyperscale-Rechenzentrum Basislinie einer Prüfung standhält
Veröffentlichte Schätzungen unterscheiden sich oft, weil Unternehmen unterschiedliche Anlagenschwellenwerte, Kostenkörbe und Stichtagsjahre für die Ausgabenerfassung festlegen.
Mitbewerber bündeln manchmal Colocation-Hallen und Unternehmensumbauten, frieren Wechselkurse ein oder nehmen einheitliche £/MW-Kosten an, während wir Währung, Inflation, KI-Ausrüstungsprämien aktualisieren und nur Einzelmieter-Bauten mit ≥5 MW zählen, die eine Finanzierung gesichert haben.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 3,66 Milliarden USD (2025) | Mordor Intelligence | |
| 5,75 Milliarden USD (2023) | Regionale Beratung A | Umfasst Standorte unter 5 MW und stützt sich auf ein Basisjahr 2023 |
| 9,50 Milliarden USD (2024) | Fachzeitschrift B | Vermischt KI-Hardware-Investitionskosten mit Bauausgaben |
| 10,69 Milliarden USD (2024) | Globale Beratung C | Erfasst die gesamten Rechenzentrumsausgaben, einschließlich Colocation- und Unternehmensanlagen |
Da unser Geltungsbereich enger gefasst, unsere Variablen transparent und unser Aktualisierungsrhythmus jährlich ist, liefert Mordor eine ausgewogene, reproduzierbare Basislinie, auf die sich Entscheidungsträger mit Zuversicht verlassen können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Hyperscale-Rechenzentren im Vereinigten Königreich im Jahr 2031 erreichen?
Der Sektor wird bis 2031 voraussichtlich 14,52 Milliarden USD erreichen.
Welcher Rechenzentrumtyp wächst am schnellsten?
Hyperscale-Colocation wächst mit einem CAGR von 27,4 %, da Unternehmen KI-fähige Kapazitäten ohne Kapitalhürden suchen.
Warum gewinnt Flüssigkühlung an Bedeutung?
Rack-Dichten über 80 kW für KI-Workloads überschreiten die Grenzen der Luftkühlung, was Immersions- und Direkt-Chip-Lösungen zum effizientesten Weg zu einem PUE unter 1,2 macht.
Welche Region verzeichnet das schnellste Kapazitätswachstum?
Schottland führt mit einem CAGR von 26,10 % dank reichlich vorhandener erneuerbarer Energie und vereinfachter Genehmigungsverfahren.
Wie beeinflussen Netzanschlusseinschränkungen die Standortstrategie?
Abregelungsobergrenzen im Südosten drängen Betreiber nach Schottland, Wales und in die Midlands und fördern das Interesse an SMR-gestütztem privatem Strom.
Welche Rolle spielen SMRs bei künftigen Bauprojekten?
Kleine Modulare Reaktoren versprechen kohlenstofffreie Grundlastversorgung rund um die Uhr, können den lebensdauerbezogenen PUE um bis zu 20 % senken und schützen Betreiber vor volatilen Netzpreisen.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Europa Rechenzentrumsbau-Markt Bau in Europa, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau im Vereinigten Königreich Baunachfrage im Vereinigten Königreich, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Spanien Rechenzentrums-Stromversorgungsmarkt Stromsysteme in Spanien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.