
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 170.01 Milliarden US-Dollar |
| Marktgröße (2031) | 253.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.49 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Rechenzentrum Marktanalyse von Mordor Intelligence
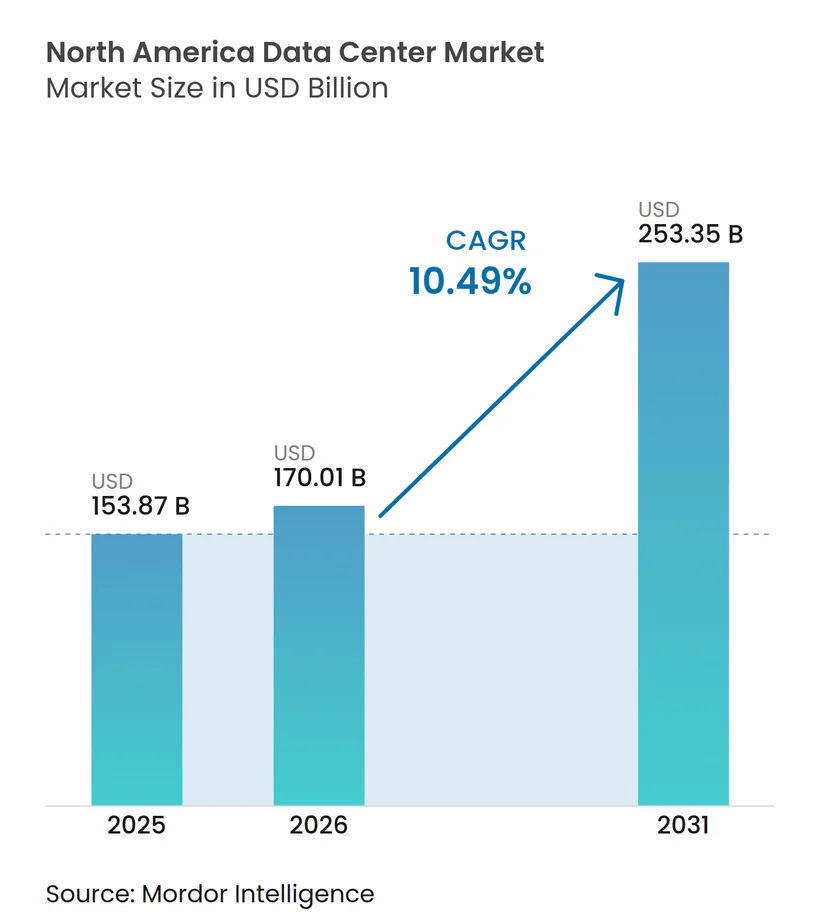
Die Größe des Nordamerika-Rechenzentrumsmarktes wird voraussichtlich von 153,87 Milliarden USD im Jahr 2025 auf 170,01 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 253,35 Milliarden USD bei einem CAGR von 10,49 % über den Zeitraum 2026–2031 erreichen. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 70,63 Tausend Megawatt geschätzt und wird voraussichtlich von 93,19 Tausend Megawatt im Jahr 2026 auf 534,08 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 41,79 % während des Prognosezeitraums (2026–2031).
Die Marktanteile und Schätzungen der Segmente werden in MW berechnet und ausgewiesen. Die intensive Nachfrage nach generativen KI-Trainings-Clustern, die jeweils 10–50 MW pro Halle verbrauchen, hält die Neubaupipelines von hyperscale-optimierten Designs für Hochdichte-Flüssigkühlung dominiert. Colocation-Betreiber profitieren von Vorvermietungen, die Kunden 18–36 Monate vor der Inbetriebnahme binden und die Preisdisziplin wahren, selbst wenn Lieferkettenengpässe die Transformatorlieferungen auf 24 Monate verlängern. Die geografische Diversifizierung gewinnt an Dynamik, da steuerlich begünstigte, erneuerbare-Energie-intensive Korridore in Texas, Illinois und kanadischen Wasserkraftprovinzen die Strompreise an etablierten Küstenstandorten unterbieten, während kleine modulare Reaktoren (SMR) in Pilotphasen eintreten, um eine CO₂-freie Grundlastversorgung zu sichern. Der Wettbewerbsdruck steigt, da hyperscale Eigenbauten die Margen traditioneller Retail-Colocation-Anbieter unter Druck setzen und Nischen für Edge-Cloud- und hybride Interconnection-Plattformen öffnen.
Wichtigste Erkenntnisse des Berichts
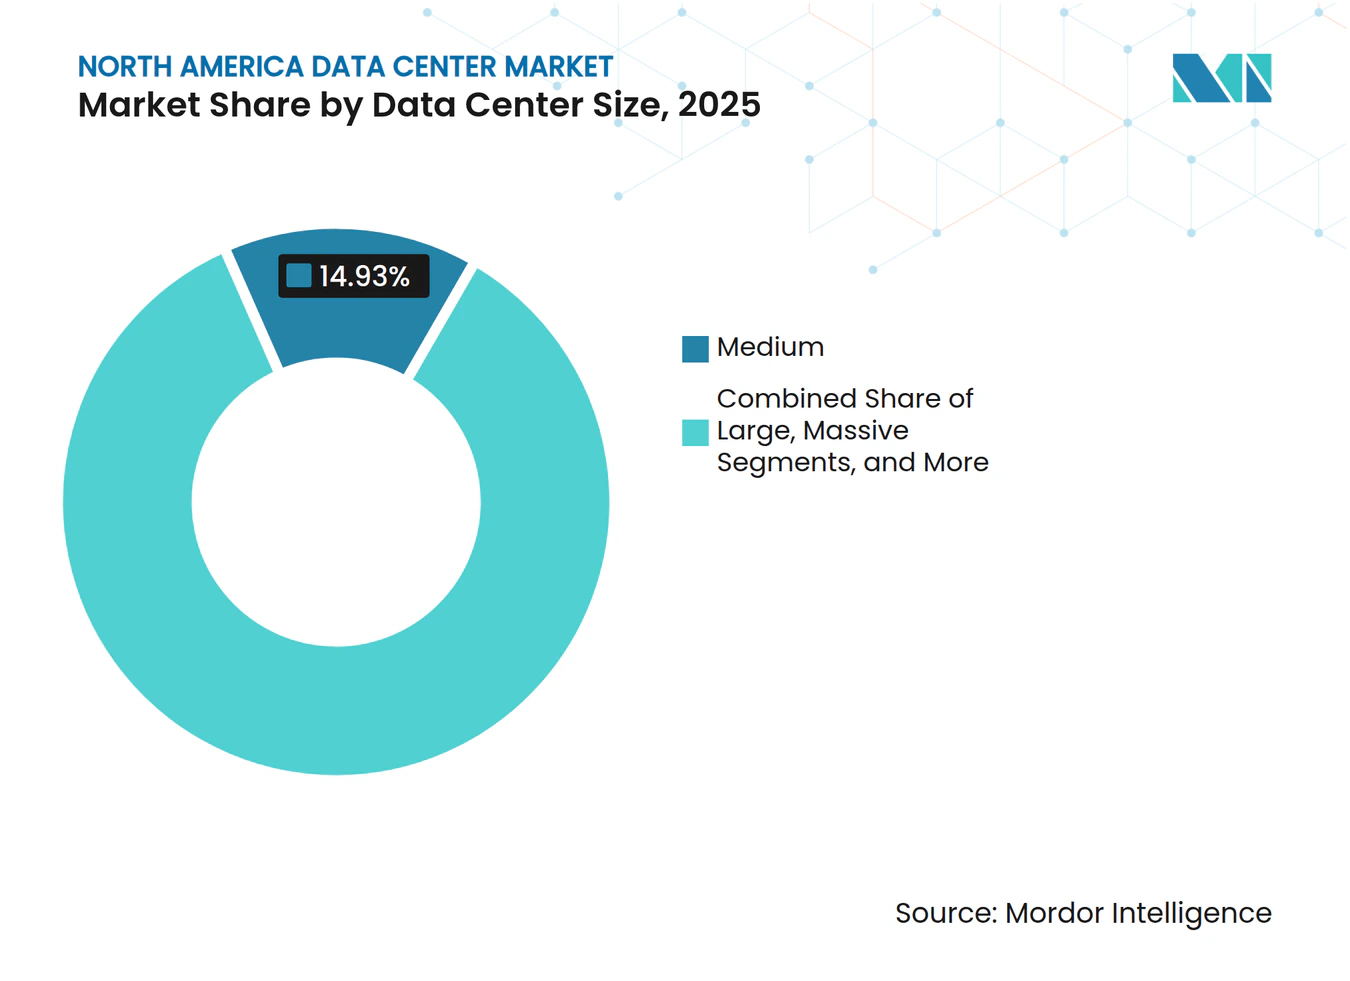
- Nach Rechenzentrumsgrößen erfassten mittelgroße Standorte im Jahr 2025 einen Anteil von 14,93 % am Nordamerika-Rechenzentrumsmarkt, während große Campus-Anlagen voraussichtlich mit einem CAGR von 11,25 % im Prognosezeitraum wachsen werden.
- Nach Tier-Typ entfiel auf die Tier-3-Infrastruktur im Jahr 2025 ein Anteil von 68,94 % am Nordamerika-Rechenzentrumsmarkt; Tier 4 ist auf dem Weg, bis 2031 mit einem CAGR von 10,60 % zu expandieren.
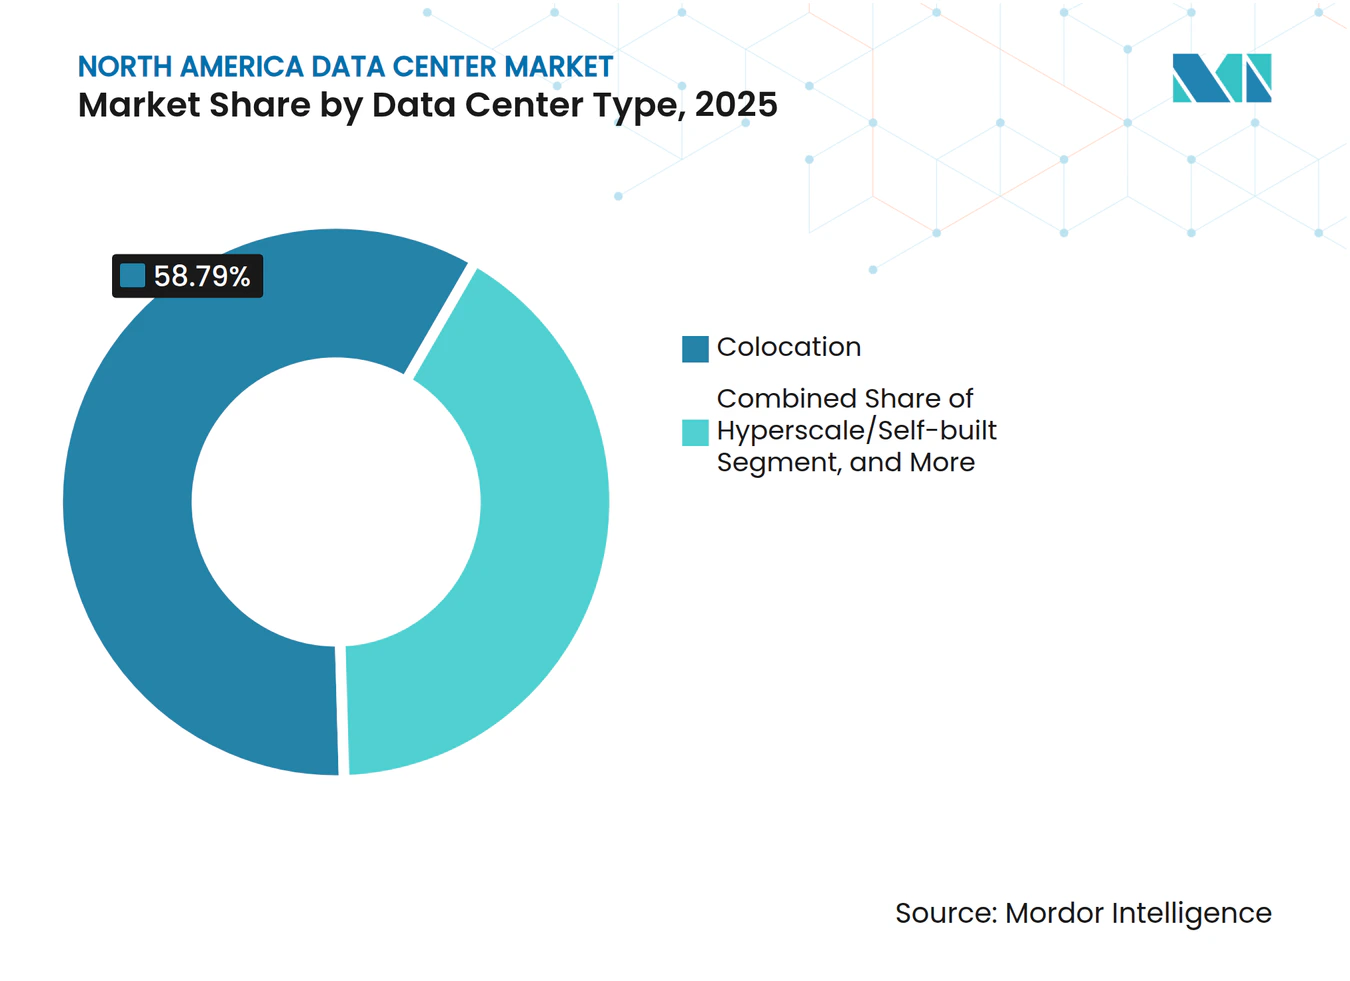
- Nach Rechenzentrumstyp hielten Colocation-Dienste im Jahr 2025 einen Umsatzanteil von 58,79 %, während hyperscale selbst errichtete Anlagen voraussichtlich bis 2031 mit einem CAGR von 11,10 % wachsen werden.
- Nach Endnutzer dominierten IT und Telekommunikation im Jahr 2025 mit 68,50 % des Nordamerika-Rechenzentrumsmarktes; BFSI führt das Wachstum mit einem CAGR von 11,39 % bis 2031 an.
- Nach Geografie dominierten die Vereinigten Staaten mit einem Umsatzanteil von 76,54 % im Jahr 2025, während Kanada auf dem Weg ist, bis 2031 mit einem CAGR von 13,00 % zu wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
600+
Rechenzentrumsberichte von Mordor Intelligence
einschließlich KI-Anlagen, Server, Bau und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der KI- und generativen KI-Arbeitslasten | +1.20% | Wichtigste Hyperscale-Zentren in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Vorvermietung aufgrund rekordniedriger Leerstandsquoten | +0.80% | Primärmärkte der USA; Überlauf nach Kanada | Mittelfristig (2-4 Jahre) |
| Steuerliche Anreize und Korridore für erneuerbare Energien | +0.60% | Mittlerer Westen und Südwesten der USA; Kanada landesweit | Langfristig (≥ 4 Jahre) |
| Einführung kleiner modularer Reaktoren | +0.40% | SMR-Pilotgebiete in den USA; selektiv in Kanada | Langfristig (≥ 4 Jahre) |
| Neue Unterseekabellandungen | +0.30% | Mittelatlantische USA | Mittelfristig (2-4 Jahre) |
| Glasfaserausbau durch ländliche Elektrokooperativen | +0.20% | Ländliche Märkte der USA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der KI- und generativen KI-Arbeitslasten
Das Training generativer KI-Modelle erfordert etwa das 10- bis 100-fache der Rechenleistung typischer Unternehmensarbeitslasten und treibt beispiellose Rack-Dichten weit über 50 kW hinaus.[1]Der 100.000-GPU-Memphis-Cluster von xAI verbraucht 150 MW und veranschaulicht, wie Hyperscaler Campusse nun ausdrücklich für beschleunigten Rechenbedarf dimensionieren. Betreiber reagieren mit Flüssig- und Direktchip-Kühlung, Hochstrom-Sammelschienen und optischen 100G/400G-Fabrics, die Standard-Tier-3-Hallen nicht kosteneffizient nachrüsten können. Unternehmenskunden ziehen nach und schließen vorab Verträge für inferenzoptimierte Blöcke ab, die Hyperscale-Designstandards übernehmen. Diese Welle sichert Stromverträge früher, treibt die Grundstückspreise in glasfaserreichen Landkreisen in die Höhe und verkürzt die Bereitstellungszyklen im gesamten Nordamerika Rechenzentrum Markt. Der Wachstumspfad bleibt lang, da führende LLM-Anbieter Parameteranzahlen im Billionenbereich prognostizieren, was eine kontinuierliche Erneuerung KI-fähiger Kapazitäten sicherstellt.
Vorvermietung aufgrund rekordniedriger Leerstandsquoten
Die Leerstandsquote in Northern Virginia, Dallas-Fort Worth und Silicon Valley fiel im Jahr 2024 unter 2%, was Unternehmen dazu veranlasste, Suiten zwei Jahre vor der Inbetriebnahme zu reservieren. Die Großhandels-Colocation-Preise in den wichtigsten US-Metropolen stiegen im Jahresvergleich um 15-25%, ein Aufschlag, den Betreiber durch sofortigen Zugang zur Stromversorgung sowie Nachhaltigkeitsnachweise rechtfertigen. Entwicklungskapital fließt nun in sekundäre US-Märkte wie Columbus und Phoenix, doch Transformatorengpässe halten die kurzfristigen Lieferungen knapp und stärken die Vorvermietungsdisziplin. Für Kanada lenkt die niedrige Leerstandsquote in Montreal und Toronto die Überschussnachfrage nach Calgary und Winnipeg und veranlasst Investoren, Campusse mit mehr als 100 MW zu evaluieren, die an Wasserkraftnetze angebunden sind. Das Ergebnis ist eine erhöhte Vorwärtsvertragstransparenz im gesamten Nordamerika Rechenzentrum Markt, die bis 2027 stabile Margenaussichten unterstützt.
Steuerliche Anreize und Korridore für erneuerbare Energie
Staatliche und provinzielle Anreizpakete senken die Gesamtbetriebskosten um 20-30%, indem sie Steuerentlastungen mit garantiertem Zugang zu sauberer Energie verbinden. Das Texas-Programm nach Kapitel 313 bietet 10-jährige Grundsteuerentlastung und Umsatzsteuerbefreiungen, während der deregulierte ERCOT-Markt 24x7-Wind-Solar-Kaufverträge ermöglicht.[2]Ähnliche Strukturen in Quebec bieten 15-jährige Festpreisverträge für Wasserkraft und senken die gelieferten Stromkosten auf unter 0,04 USD/kWh. Betreiber nutzen diese Korridore, um Netto-Null-Verpflichtungen zu erfüllen, ohne ungebündelte erneuerbare Zertifikate kaufen zu müssen, was eine Migration weg von etablierten Küstenstandorten verstärkt. Langfristig verändert die anreizgesteuerte Standortwahl den geografischen Fußabdruck des Nordamerika Rechenzentrum Marktes und verteilt die Infrastruktur in bevölkerungsärmere Bundesstaaten und Provinzen mit ausreichend Land, Wasser und Stromkapazität.
Einführung kleiner modularer Reaktoren und Kraft-Wärme-Kopplung vor Ort
SMR-Technologie bietet Einheiten von 50-300 MW, die innerhalb von Rechenzentrum-Campussen aufgestellt werden können und kohlenstofffreie Grundlast sowie Netzinselresilienz bieten. Microsofts 835-MW-Kaufvertrag im Zusammenhang mit dem Neustart von Three Mile Island zeigt das frühe Hyperscale-Engagement für nukleare Grundlast für KI-Infrastrukturen.[3]Während NRC-Genehmigungen die kommerzielle Inbetriebnahme über 2028 hinaus verschieben, ermutigen Designzertifizierungserfolge mehrerer Anbieter Betreiber, Netzanschlusspunkte neben stillgelegten Kohlekraftwerken zu sichern. Die Kombination von SMRs mit Kraft-Wärme-Kopplung erschließt die Nutzung von Abwärme für Fernwärme oder Adsorptionskühlung und steigert die Gesamtenergieeffizienz. Langfristig können SMRs die Strompreisvolatilität glätten und das Netzabschaltungsrisiko eliminieren, was die Wirtschaftlichkeit von Hyperscale-Eigenbauten im Nordamerika Rechenzentrum Markt stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe im Stromübertragungsnetz | -0.9% | Wachstumsstarke US-Cluster | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Transformatoren und Schaltanlagen | -0.7% | Globale Lieferkette; Schwerpunkt USA | Mittelfristig (2-4 Jahre) |
| Widerstand der Gemeinden gegen Bebauungspläne | -0.4% | Vorstädtische Expansionskorridore in den USA | Mittelfristig (2-4 Jahre) |
| Kühlwasserknappheit in ariden Märkten | -0.3% | Südwesten der USA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe im Stromübertragungsnetz
Die Netzanschlusswarteliste von PJM enthält 40 GW ausstehende Rechenzentrumslasten; Aufrüstungen im Wert von 15 Milliarden USD verlängern die durchschnittlichen Inbetriebnahmezeiten auf fünf Jahre.[4]Ähnliche Engpässe belasten ERCOT und NYISO und zwingen Betreiber, temporäre Dieselgeneratoren zu beschaffen oder Bauprojekte zu weniger überlasteten Umspannwerken zu verlagern. Verzögerungen schmälern die Kapitalrendite und können vertragliche Strafklauseln auslösen, die an die Inbetriebnahmedaten der Kunden geknüpft sind. Bis die Bundesmittel zur Netzmodernisierung bis 2027 fließen, wird die Übertragungsknappheit die kurzfristigen Kapazitätserweiterungen im gesamten Nordamerika Rechenzentrum Markt dämpfen.
Engpässe bei Transformatoren und Schaltanlagen
Die Lieferzeiten für 100-MVA-Leistungstransformatoren übersteigen nun 24 Monate, das Dreifache der historischen Norm, aufgrund begrenzter globaler Kernstahlproduktion und konkurrierender Bestellungen aus dem Bereich erneuerbare Energien. Kundenspezifische Mittelspannungsschaltanlagen sind mit vergleichbaren Verzögerungen konfrontiert, was Entwickler dazu zwingt, Ausrüstung vor dem Grundstückskauf vorzubestellen und Kapital früher im Projektzyklus zu binden. Der Engpass betrifft überproportional Campusse mit mehr als 250 MW, die ein Dutzend Abwärtstransformatoren benötigen, und veranlasst einige Hyperscaler zu einer gestaffelten Phaseninanspruchnahme, um Terminrisiken im Nordamerika Rechenzentrum Markt zu mindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Große Anlagen beherrschen die KI-SkalierungGroße Campusse mit einer Kapazität von 150 MW bis 400 MW stellen das am schnellsten wachsende Größensegment mit einer CAGR von 11,25 % dar, was die Präferenz der Hyperscaler für weniger, aber größere Standorte zur Optimierung der GPU-Cluster-Konsolidierung widerspiegelt. Mittelgroße Einrichtungen halten weiterhin 14,93 % des Nordamerika Rechenzentrum Marktes und bedienen Unternehmen, die dedizierte Suiten suchen, aber kein hyperscale Volumen benötigen. Die Kapitaleffizienz begünstigt große Bauprojekte, da feste Entwicklungskosten – Umspannwerk, Glasfaser, Wasserrechte – auf eine größere IT-Last verteilt werden und so die Kosten pro MW senken.
Der Wettlauf um Landreserven konzentriert sich entlang leistungsstarker 230-kV-Übertragungskorridore, wo die Flächennutzungsplanung Mehrhallen-Campusse unterstützt. Metas 2,5 Millionen Quadratfuß großes DeKalb-Projekt verkörpert das Muster: 300 MW, Flüssigimmersionsbuchten und ein 120-MW-Reservepad vor Ort zur Zukunftssicherung von KI-Erweiterungen. Versicherungsträger weisen auf Aggregationsrisiken hin; infolgedessen steigt die Redundanz auf Anlagenebene auf N+2 für Kältemaschinen und USV-Blöcke. Diese Faktoren zusammen stärken die Bedeutung großer Campusse für die Entwicklung des Nordamerika Rechenzentrum Marktes bis 2030.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tier-Typ:
Tier-4-Einführung beschleunigt sichTier-4-Hallen wuchsen bis 2026 mit einer CAGR von 10,60 % und sollen dieses Tempo beibehalten, da fehlertolerante, gleichzeitig wartbare Architekturen katastrophale GPU-Trainingsneustarts minimieren. Tier-3-Einrichtungen halten 68,94 % des Nordamerika Rechenzentrum Marktanteils und bedienen die meisten SaaS- und E-Commerce-Mieter, die Verfügbarkeit und Kosten abwägen. Die Hardwaredichte treibt neue Tier-4-Designstandards voran, wie z. B. 100 % Lithium-Ionen-USV, segmentierte Stromversorgungsstränge und doppelte 34,5-kV-Einspeisungen, was die Kapitalintensität auf über 15 Millionen USD pro MW anhebt.
Die Einhaltung von Finanzdienstleistungsvorschriften (SOX, PCI DSS) und die Resilienz beim KI-Modelltraining begünstigen beide Tier 4 und stimulieren die Nachrüstung älterer Tier-3-Hallen mit zusätzlichen Verteilungspfaden und Steuerungssystemen. Der neueste Tier-Standard des Uptime Institute klärt modulare Erweiterungsmethoden und veranlasst Betreiber, Aussparungsfelder für inkrementelles Wachstum vorauszuplanen. Dieser strukturierte Weg zu hoher Verfügbarkeit stellt sicher, dass Tier 4 einen überproportionalen Anteil der künftigen Investitionsausgaben im Nordamerika Rechenzentrum Markt auf sich vereinen wird.
Nach Rechenzentrumstyp:
Dynamik beim Hyperscale-EigenbauHyperscale Eigenbauten sollen mit einer CAGR von 11,10 % wachsen und damit Retail- und Wholesale-Colocation übertreffen, da Cloud-Anbieter steigende KI-Infrastrukturbudgets internalisieren. Colocation behält einen Anteil von 58,79 % und bietet flexible Verträge sowie netzwerkdichte Ökosysteme für Multicloud-Interconnect. Der Schwenk zu Eigenbauten resultiert aus Verbundvorteilen – Cloud-Betreiber bündeln Strombeschaffung, Hardware-Erneuerung und Software-Stack unter einem Dach und verbessern so den Margenhebel.
AWSs 35-Milliarden-USD-Expansion in Virginia verkörpert dieses Engagement – 12 neue Hallen in zwei Landkreisen, jeweils vorausgerüstet für Flüssigkühlung und Direct-to-Chip-Verteiler. Etablierte Colocation-Anbieter reagieren mit Powered-Shell-Programmen und Joint Ventures, die es Hyperscalern ermöglichen, im großen Maßstab zu deployen und gleichzeitig Betreiberdienste zu nutzen. Im Prognosezeitraum werden beide Modelle koexistieren, aber Eigenbauten werden voraussichtlich inkrementelle Hochdichte-GPU-Deployments am Rand des Nordamerika Rechenzentrum Marktes auf sich vereinen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
BFSI führt das inkrementelle Wachstum anIT und Telekommunikation bleibt das Ankermietersegment mit einem Anteil von 68,50 % am Nordamerika Rechenzentrum Markt und liefert Netzwerk-, CDN- und Multicloud-Backbone-Workloads. BFSI soll jedoch mit einer CAGR von 11,39 % expandieren, da algorithmischer Handel, Betrugsanalyse und Echtzeit-Risikomaschinen Datenpfade mit Sub-Millisekunden-Latenz erfordern. JPMorgan Chases globaler Bestand von 60 Einrichtungen verdeutlicht das Engagement großer Banken für private Rechenklaven für regulierte Workloads.
Regulatorische Anforderungen – Basel III, SEC Rule 613 CAT – schreiben eine granulare Datenspeicherung und synchrone Replikation über redundante Spread-Trading-Knoten vor und erfordern Tier-4-Verfügbarkeit oder besser. Fintech-Disruptoren kolocieren zunehmend in der Nähe von Börsen-Matching-Engines und steigern die Nachfrage nach Mikro-Colocation-Schränken, die innerhalb von 15 Metern von latenzempfindlichen Glasfaser-Treffpunkten positioniert sind. Da die Digitalisierung des Finanzwesens voranschreitet, wird der BFSI-Anteil an neuen MW-Zuwächsen im Nordamerika Rechenzentrum Markt weiter steigen.
Geografische Analyse
Vereinigte Staaten Rechenzentrum Markt
Die Vereinigten Staaten bilden den Anker des Nordamerika-Rechenzentrumsmarktes und hielten im Jahr 2025 einen Anteil von 76,54 %, begünstigt durch dichte Glasfasernetze und tiefe Kapitalpools. Allein der I-95-Korridor in Virginia leitet mehr als 70 % der weltweiten Internetpakete und beherbergt über 2 GW aktive IT-Last, wobei Microsoft im Jahr 2025 15 Milliarden USD für KI-Serverfarmen im gesamten Bundesstaat investierte. Übertragungsengpässe verlagern jedoch inkrementelle Neubauten nach Texas, Ohio und Iowa, wo deregulierte Stromversorgung und verfügbare Grundstücksreserven die Genehmigungszyklen verkürzen. Dreiundert Meilen lange Dunkelglasfaser-Verbindungen halten die Latenz unter 12 ms zu Ashburn und bewahren die Leistung auf Anwendungsebene.
Kanada Rechenzentrum Markt
Kanada verzeichnet den stärksten Anstieg mit einem CAGR von 6,00 % bis 2031, gestützt auf wasserreiche Provinzen, die Strom zu einem Preis von unter 0,04 USD/kWh mit 15-jährigen Preisgarantien anbieten. Das Programm Investissement Québec kombiniert diese Tarife mit Grundsteuerbefreiungen und zieht Hyperscaler sowie Colocation-Anbieter nach Montreal und Lévis für CO₂-neutrale Kapazitäten. Das bestehende Metronetz von Toronto verbessert die grenzüberschreitende Konnektivität und ermöglicht es US-Unternehmen, Datensouveränitätsvorschriften zu erfüllen, während sie Netzengpässe an der Ostküste vermeiden.
Mexiko Rechenzentrum Markt
Mexiko stellt den aufstrebenden Edge-Standort dar, wobei staatliche Glasfaser-Backhaul-Projekte Mexiko-Stadt, Guadalajara und Monterrey bis 2026 miteinander verbinden. Nearshoring-Verlagerungen in der Elektronik- und Automobilfertigung steigern die Nachfrage nach lokalen Private-Cloud-Zonen zur Unterstützung der Fabrikautomatisierung, während überarbeitete Datenschutzgesetze das nationale Hosting fördern. Obwohl Mexikos Marktanteil heute noch bescheiden ist, liegt das Wachstumspotenzial in modularen Edge-Knoten mit 5–10 MW in der Nähe von Industrieparks – ein Muster, das den ländlichen US-amerikanischen Elektrogenossenschaftsbauten ähnelt und den Gesamtfußabdruck des nordamerikanischen Rechenzentrummarkts schrittweise vergrößert.
Wettbewerbslandschaft
Marktkonzentration
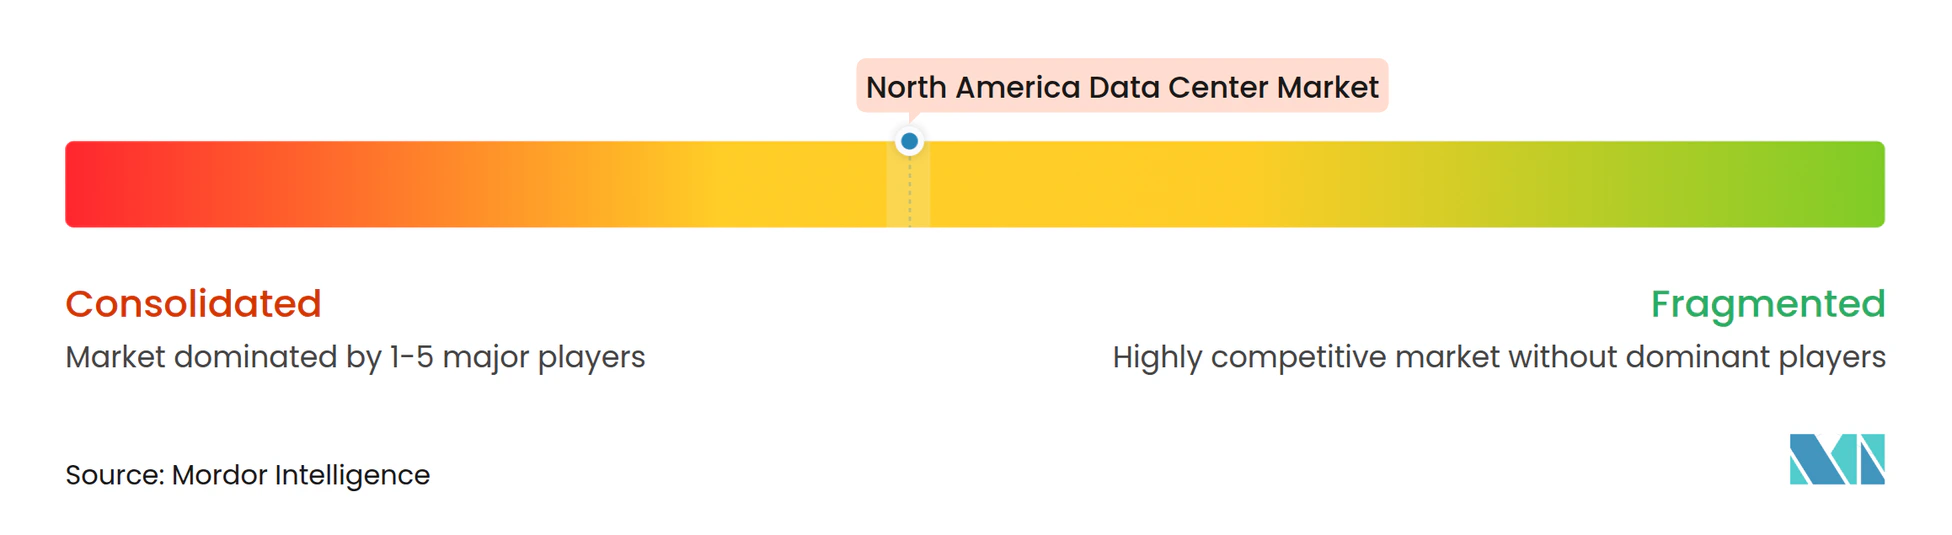
Moderate Konsolidierung kennzeichnet die Nordamerika Rechenzentrum Branche, wobei die Top-10-Eigentümer etwa 60% der installierten MW kontrollieren und dennoch in unterschiedlichen Servicemodellen konkurrieren. Hyperscaler investieren direkt in Land, Strom und Kühlinnovationen, um Standorte für GPU-Dichte anzupassen, und verzichten auf traditionelle Colocation außer für Überbrückungskapazitäten bei Erweiterungen. Colocation-Marktführer wie Digital Realty und Equinix schwenken auf Interconnection-Fabrics und Hybrid-Cloud-Onramps um und betten SDN-Overlays ein, die regionsübergreifende Latenzen unter 15 ms für Unternehmens-Multicloud-Arbeitslasten liefern.
Die technologische Differenzierung konzentriert sich auf Effizienz und Nachhaltigkeit. Betreiber setzen Kühlmittelverteilungseinheiten ein, die 100 kW pro 45U-Rack liefern, arbeiten mit Pumpherstellern an dielektrischen Flüssigkeiten zusammen und erproben Zero-Scope-1-Designs mit dieselfreien Notstrombrennstoffzellen. NVIDIAs Referenzarchitektur kodifiziert diese Flüssigkühlstandards und treibt Campus-Nachrüstungen bei etablierten Betreibern voran, die GPU-Boards der nächsten Generation nicht luftkühlen können. Akteure, die das thermische Hochdichtemanagement beherrschen, erfassen Premium-KI-Arbeitslasten und sichern mehrjährige Stromverpflichtungen, die Einnahmequellen im Nordamerika Rechenzentrum Markt stabilisieren.
Fusionen und Übernahmen bleiben ein strategischer Hebel. Die 2,8-Milliarden-USD-Akquisition von acht CyrusOne-Standorten durch Digital Realty fügte 450 MW zu seinem Portfolio hinzu und vertiefte gleichzeitig die Hyperscale-Verbindungen in Dallas, Phoenix und Toronto. Investoren betrachten Brownfield-Erweiterungen als schnellere Wege zu Einnahmen als Greenfield-Bauprojekte, die durch Ausrüstungsengpässe behindert werden. Von Private-Equity-Unternehmen unterstützte Neueinsteiger kaufen vorstädtische Industrieparks, wandeln sie in 20-MW-„Edge-Metros” um und veräußern stabilisierte Vermögenswerte zu Kapitalisierungsraten unter 6%, was die Transaktionsdynamik trotz steigender Zinsen aufrechterhält.
Marktführer der Nordamerika Rechenzentrum Branche
-
Amazon Web Services, Inc.
-
Google Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
Equinix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Google Inc.
- Microsoft Corporation
- Digital Realty Trust, Inc.
- CloudHQ
- CyrusOne
- Digital Bridge (Formely known as Switch)
- Stack Infrastructure
- QTS Realty Trust, LLC
- Quality Technology Services
- Equinix Inc.
- Menlo Equities LLC
- Aligned Data Center
- IBM Corporation
- ServerFarm
Neueste Industrielle Entwicklungen in Nordamerika-Rechenzentrumsmarkt
- Januar 2025: Amazon Web Services kündigte eine Erweiterung im Wert von 11 Milliarden USD in Virginia an und fügte 12 Anlagen hinzu, um die KI- und Cloud-Nachfrage zu befriedigen.
- Dezember 2024: Microsoft und Constellation starteten Three Mile Island Unit 1 neu und lieferten 835 MW kohlenstofffreien Strom im Rahmen eines 20-jährigen Vertrags.
- Dezember 2024: Digital Realty Trust erwarb acht CyrusOne-Rechenzentren für 2,8 Milliarden USD und stärkte damit die Kapazitäten in Dallas, Phoenix und Toronto.
- Oktober 2024: Google verpflichtete sich zu 20 Milliarden USD für neue US-Anlagen in Ohio, Texas und Virginia, die jeweils zu 100% mit sauberer Energie betrieben werden.
Berichtsumfang des Nordamerika Rechenzentrum Marktes
Der Nordamerika Rechenzentrum Marktbericht ist segmentiert nach Rechenzentrumsgröße (groß, massiv, mittel, mega und klein), Tier-Typ (Tier 1 und 2, Tier 3 und Tier 4), Rechenzentrumstyp (Hyperscale/Eigenbau, Unternehmen/Edge und Colocation), Endnutzer (BFSI, IT und ITES, E-Commerce, Regierung, Fertigung, Medien und Unterhaltung, Telekommunikation und sonstige Endnutzer) sowie Land (Vereinigte Staaten, Kanada, Mexiko). Die Marktprognosen werden in Bezug auf Wert (USD) und IT-Lastkapazität (MW) angegeben.
Segmentierungsübersicht
Nach Rechenzentrumsgröße
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
Nach Tier-Typ
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
Nach Rechenzentrumstyp
| Hyperscale/Eigenbau | ||
| Unternehmen/Edge | ||
| Colocation | Nicht genutzt | |
| Genutzt | Retail-Colocation | |
| Wholesale-Colocation | ||
Nach Endnutzer
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
Nach Land
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Rechenzentrumsgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrumstyp | Hyperscale/Eigenbau | ||
| Unternehmen/Edge | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Retail-Colocation | ||
| Wholesale-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Land | Vereinigte Staaten | ||
| Kanada | |||
| Mexiko | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte IT-Lastkapazität des nordamerikanischen Rechenzentrumsmarktes bis 2031?
Die installierte IT-Last wird voraussichtlich bis 2031 534,08 Tausend MW erreichen, was einem CAGR von 41,79 % gegenüber dem Niveau von 2026 entspricht.
Welcher Anlagentyp wächst in der Region am schnellsten?
Tier-4-Campusse führen mit einer CAGR von 10,60 %, da KI- und Finanzhandelsnutzer fehlertolerante Verfügbarkeit fordern.
Warum bevorzugen Betreiber große Campusse gegenüber verteilten Standorten?
Die Konzentration von 150-300 MW Last an einzelnen Standorten senkt die Investitionskosten pro MW und vereinfacht den Einsatz von Flüssigkühlung für GPU-Cluster.
Welches Land hat den größten Anteil am Nordamerika Rechenzentrum Markt?
Im Jahr 2025 entfällt auf die Vereinigten Staaten der größte Länderanteil am Nordamerika Rechenzentrum Markt.
Wie vergleichen sich Kanadas Strompreise mit den wichtigsten US-Knotenpunkten?
Wasserkraftreiche Provinzen bieten gelieferten Strom unter 0,04 USD/kWh – rund 30-40% günstiger als viele US-Küstenmetropolen.
Welches Lieferkettenproblem wirkt sich am stärksten auf die kurzfristige Kapazitätslieferung aus?
Langfristige Leistungstransformatoren haben nun Lieferzeiten von 24 Monaten und verzögern die Inbetriebnahme von Hyperscale-Hallen in mehreren US-Märkten.
Welches Endnutzersegment zeigt das höchste inkrementelle Wachstum?
Arbeitslasten aus dem Bereich Bankwesen, Finanzdienstleistungen und Versicherungen wachsen mit einer CAGR von 4,39%, da algorithmischer Handel und Compliance-Anforderungen zunehmen.
Weitere Berichte über Rechenzentren
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren in Nordamerika KI-Anlagen in Nordamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Bau in den USA, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Indien Data-Center-Cooling-Markt Kühlung in Indien, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Nordamerika, unterteilt nach Anlagentyp, Komponente und Tier.
- Dänemark Data-Center-Storage-Markt Speicherung in Dänemark, unterteilt nach Anlagengröße und Tier.
- Nordamerika Rechenzentrumsbau-Markt Bauwesen in Nordamerika, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Rechenzentrums-Colocation-Markt Colocation weltweit, unterteilt nach Lösungstyp, Tier und Anlagengröße.