
Marktgröße und Marktanteil für Künstliche-Intelligenz-(KI-)Rechenzentren
Marktanalyse für Künstliche-Intelligenz-(KI-)Rechenzentren von Mordor Intelligence
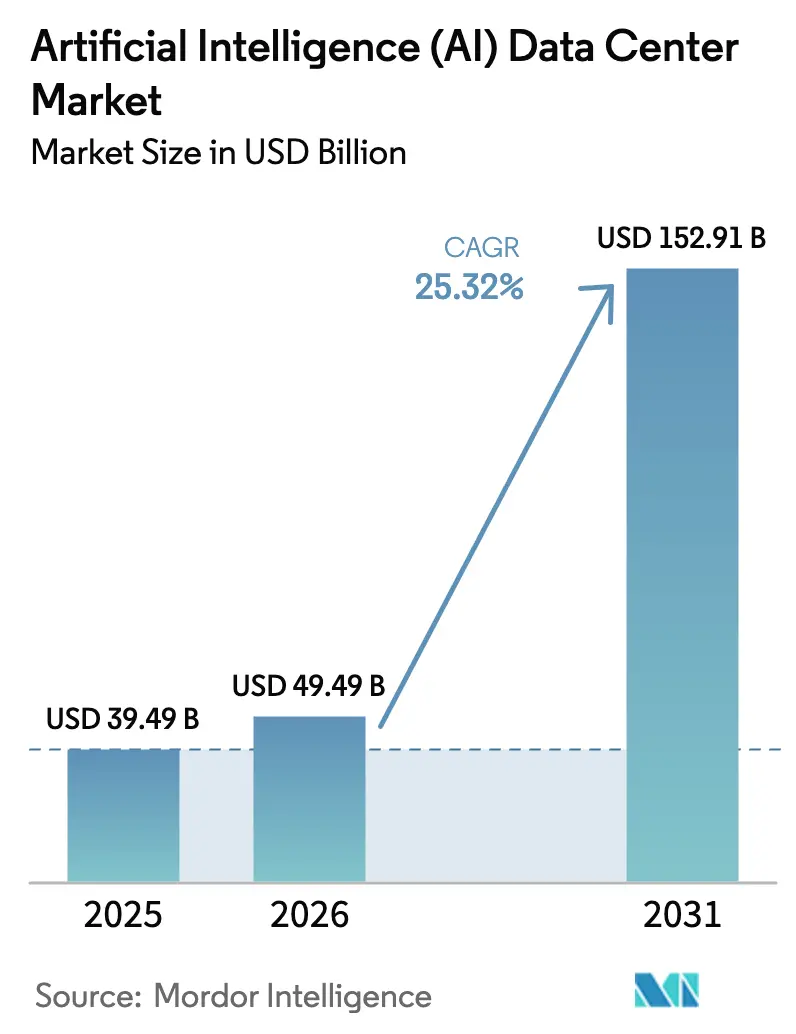
Die Marktgröße für Künstliche Intelligenz (KI) Rechenzentren wird voraussichtlich von 49,49 Milliarden USD im Jahr 2026 auf 62,02 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 25,74 % über 2027–2032 einen Wert von 194,9 Milliarden USD erreichen.
Der wachsende Bedarf an Trainingsrechenleistung und vertraglich gebundene Cloud-Workloads stützen die Nachfrage nach Beschleunigerinfrastruktur, während Netzengpässe in Irland einschränken, wo diese Nachfrage zu einsetzbarer Kapazität wird. Flüssigkeitsgekühlte KI-Installationen verbinden zudem den Gerätebedarf mit System-Integration und Inbetriebnahmediensten. Brasiliens REDATA-Steuerregelung, die im September 2026 zur Unterstützung qualifizierender Rechenzentrumsanlagen eingeführt wurde, macht bedingte Anreize zu einer weiteren Kraft, die die Gerätebeschaffung beeinflusst. Da Netzzugang und Anreizqualifikation standortweise geregelt werden, wandelt sich die Beschleunigernachfrage ungleichmäßig über verschiedene Standorte hinweg in Gerätebestellungen um, anstatt im Gleichschritt mit den Trainings-Workloads zu verlaufen.
Wesentliche Erkenntnisse des Berichts
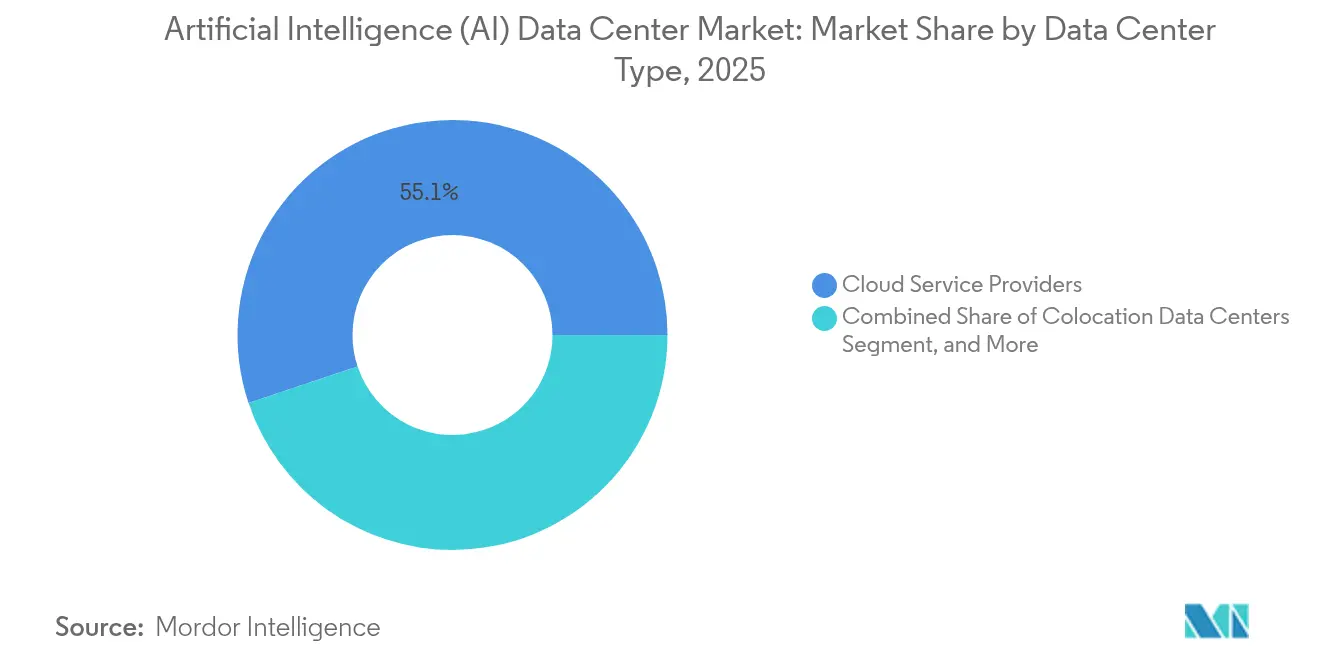
- Nach Rechenzentrumstyp führten Cloud-Dienstanbieter im Jahr 2026 mit einem Anteil von 54,88 %, während Colocation-Rechenzentren mit einer prognostizierten CAGR von 27,65 % über 2027–2032 das am schnellsten wachsende Segment darstellen.
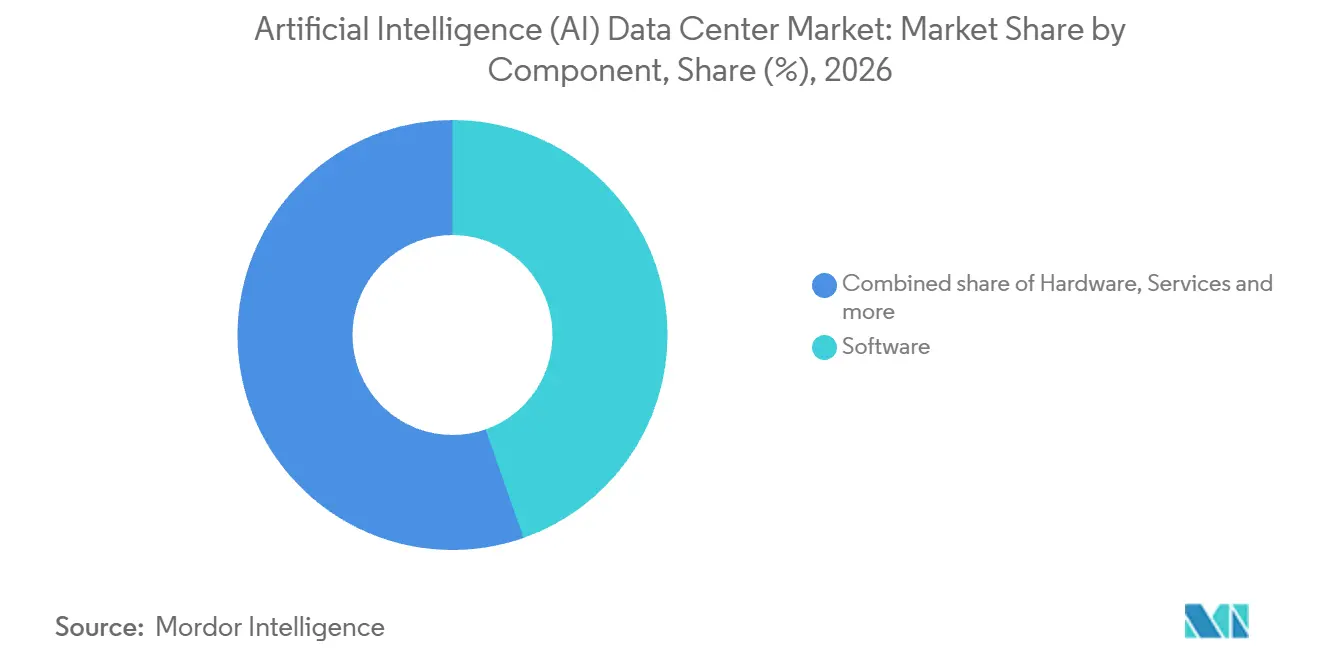
- Software führte die Komponentenausgaben mit einem Marktanteil von 44,64 % am Markt für Künstliche Intelligenz (KI) Rechenzentren im Jahr 2026 an, und Hardware ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 27,3 % über 2027–2032.
- Die Tier-Standard-Klassifizierung wurde von Tier IV mit einem Anteil von 60,5 % im Jahr 2026 angeführt, während Tier III mit einer prognostizierten CAGR von 27,5 % über 2027–2032 das am schnellsten wachsende Segment darstellt.
- Unter den Endnutzerbranchen entfiel auf IT und ITES ein Anteil von 33,05 % an der Marktgröße für Künstliche Intelligenz (KI) Rechenzentren im Jahr 2026, wobei Internet und digitale Medien mit einer prognostizierten CAGR von 26,7 % über 2027–2032 am schnellsten wachsen.
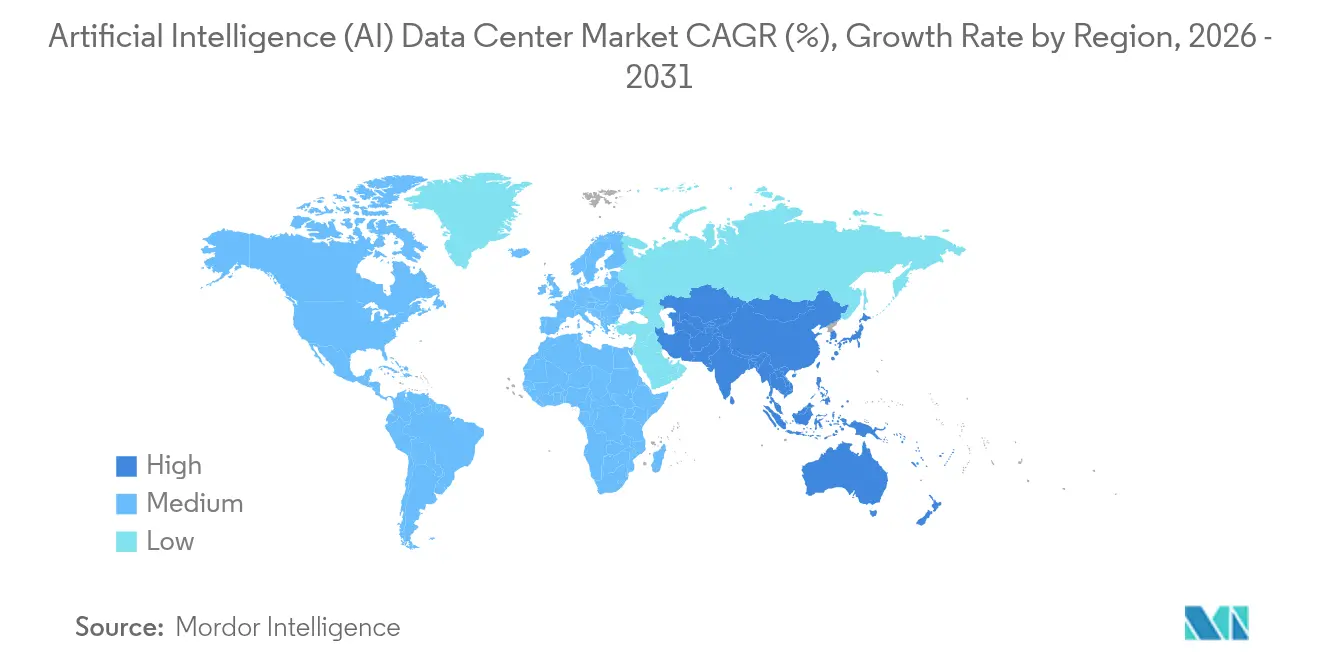
- Nordamerika führte die geografischen Ausgaben mit einem Anteil von 37,34 % im Jahr 2026 an, und Asien-Pazifik ist mit einer prognostizierten CAGR von 26,6 % über 2027–2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Explosionsartiges Wachstum des Rechenbedarfs für das Training von KI-Modellen | +13% | Vereinigte Staaten und China | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung von Hyperscale-Cloud-Diensten, die KI-Beschleuniger integrieren | +10% | Rechenzentrumsstandorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für grüne und energieeffiziente Rechenzentren | +3% | Japan und Malaysia | Mittelfristig (2–4 Jahre) |
| Entstehung KI-spezifischer Flüssigkeitskühlung, die das Facility-Design prägt | +4% | Vereinigtes Königreich und Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| KI-Prognosen auf Umspannwerksebene am Netzrand ermöglichen höhere Gleichstromleistungsdichte in Rechenzentren | +1% | Umspannwerksstandorte in Australien | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Abwärme aus KI-Clustern in Fernwärmesystemen | +0.5% | Fernwärmestandorte in Finnland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiges Wachstum des Rechenbedarfs für das Training von KI-Modellen
Die trainingsgetriebene Infrastrukturnachfrage erstreckt sich auf die elektrischen und thermischen Systeme, die zur Unterstützung von Beschleunigern erforderlich sind. Über die Publikationsjahre 2003–2025 stieg der geschätzte Trainingsrechenaufwand für bedeutende KI-Modelle laut dem KI-Index 2026 der Stanford University um mehrere Größenordnungen.[1] Branchenmodelle erreichten innerhalb dieser Population die höchsten Trainingsrechenwerte. Führende Chips liefern etwa 10-mal mehr Rechenleistung pro Watt als die vor einem Jahrzehnt verfügbaren. Unter den Frontier-Modellen mit verfügbaren Leistungsschätzungen in der Reihe 2011–2025 stellte Stanford fest, dass die Modellskalierung die Hardware-Effizienzgewinne übertraf und den Trainingsleistungsbedarf um mehrere Größenordnungen erhöhte. Größere Trainingsprogramme erhöhen daher die elektrische und Kühlkapazität, die Betreiber bereitstellen müssen, und erweitern die Lieferantenchance neben den Beschleunigern.
Zunehmende Nutzung von Hyperscale-Cloud-Diensten, die KI-Beschleuniger integrieren
Am 3. November 2025 unterzeichnete OpenAI eine 7-jährige Vereinbarung im Wert von 38 Milliarden USD mit Amazon Web Services Inc. für KI-Rechenressourcen. Die Vereinbarung umfasste Hunderttausende von NVIDIA-GPUs, die in US-amerikanischen Rechenzentren gehostet werden, mit Workloads einschließlich ChatGPT-Inferenz und dem Training neuer Modelle. Die Ankündigung sah vor, dass alle angestrebten Kapazitäten bis Ende 2026 online sein sollten, mit einer Option zur Erweiterung bis 2027 und darüber hinaus. Da die 7-jährige Laufzeit weit über das Ende-2026-Ziel für die Inbetriebnahme der angestrebten Kapazität hinausgeht, überdauert OpenAIs vertraglich zugesicherte Nutzung den anfänglichen Aufbau. AWS hat daher einen vertraglich gebundenen Kunden, gegen den GPU-Kapazität bereitgestellt werden kann, was die Beschleunigerversorgung mit einer mehrjährigen Cloud-Dienstverpflichtung verknüpft.
Staatliche Anreize für grüne und energieeffiziente Rechenzentren
Bedingte Anreize können den wirtschaftlichen Fall für effiziente Rechenzentrumsgeräte stärken, indem sie finanzielle Unterstützung an die Umweltleistung knüpfen. Das japanische Umweltministerium eröffnete am 17. September 2026 eine zweite Förderrunde für das Haushaltsjahr 2026 für die Nutzung erneuerbarer Energien in Rechenzentren und emissionsfreien Betrieb.[2] Das Antragsverfahren endete am 16. Oktober 2026. Malaysias DESAC-Steueranreizprogramm, das von der Malaysischen Investitionsentwicklungsbehörde verwaltet wird, bietet Steueranreize für Energie- und Wassereffizienz in Rechenzentren sowie für erneuerbare Energien. Malaysische Anträge werden auf lokale wirtschaftliche Verflechtungen und die Einhaltung von Nachhaltigkeitsanforderungen geprüft, was die Qualifikation zu einer zusätzlichen Anforderung für Projekte macht, die diese Unterstützung anstreben. Für Lieferanten, die qualifizierende Rechenzentren einschließlich KI-Anlagen bedienen, macht die Förderfähigkeit die dokumentierte Geräteeffizienz zu einem Teil des Finanzierungsfalls, wobei das DESAC-Antragsverfahren in Malaysia bis zum 31. Dezember 2027 läuft.
Entstehung KI-spezifischer Flüssigkeitskühlung, die das Facility-Design prägt
Flüssigkeitskühlung kann eine KI-Erweiterung in eine strukturelle Nachrüstung verwandeln und die Lieferantenchance über die Kühlgeräte selbst hinaus erweitern. Bis Ende 2025 wurde eine KI- und Hochleistungsrechenumgebung für das Imperial College London im Rechenzentrum Woking von Digital Realty Trust Inc. im Vereinigten Königreich vollständig betriebsbereit übergeben. Das Projekt umfasste strukturelle Bodenverstärkung, Installation von Direktflüssigkeitskühlung sowie Systemintegration und Inbetriebnahme. Lenovo lieferte die Kühltechnologie, während Imperial der Rechennutzer und Digital Realty der Gastgeber der Bereitstellung war. Für Betreiber, die bestehende Räumlichkeiten anpassen, macht diese Kombination den physischen Standort zu einem Teil der Lieferanforderungen der KI-Installation. Dieses schneller als erwartet abgeschlossene Projekt verlief von der Vertragsunterzeichnung im Juli 2025 bis zur betrieblichen Übergabe zum Jahresende und demonstrierte eine Nachrüstung mit Bodenverstärkung, die in etwa 6 Monaten abgeschlossen wurde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Stromkosten und Netzüberlastung | -3% | Rechenzentrumsanschlussgebiete in Irland | Mittelfristig (2–4 Jahre) |
| Lieferkettenengpässe bei High-End-GPUs und Leistungselektronik | -1.5% | Rechenzentrumsstandorte in China | Kurzfristig (≤ 2 Jahre) |
| Wassernutzungsbeschränkungen in dürregefährdeten Regionen mit Auswirkungen auf Kühlentscheidungen | -1% | Marana, Arizona, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Widerstand lokaler Gemeinschaften gegen Flächen- und Lärmbelastung bei Edge-Bereitstellungen | -0.5% | Gray, Maine, Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Stromkosten und Netzüberlastung
Netzüberlastung und höhere Strompreise können sowohl die Standortwahl für KI-Anlagen als auch die Betriebswirtschaft einschränken. Im Mai 2026 erklärte EirGrid, dass der verfügbare Kapazitätsspielraum im irischen Stromsystem weitgehend ausgeschöpft sei.[3] Es bezeichnete Groß-Dublin als vollständig ausgelastet und erwartete, dass das Gebiet und seine Umgebung bei großen Rechenzentrumsvorhaben auf Einschränkungen stoßen würden. Die Nachhaltige Energiebehörde Irlands (SEAI) berichtete, dass die effektiven Strompreise für irische Unternehmen mit einem Jahresverbrauch von mehr als 150.000 MWh im Zeitraum Januar–Juni 2025 um 19 % gegenüber dem Vorjahr gestiegen sind. Für einen großen Stromverbraucher sind die Sicherung eines realisierbaren Netzanschlusses und die Finanzierung des Stromverbrauchs separate Voraussetzungen für den Betrieb von Rechengeräten. Die Beschaffung von KI-Kapazität kann daher sowohl mit Standortzugangsverzögerungen als auch mit höheren Betriebskostenschwellen konfrontiert sein, selbst wenn Rechengeräte verfügbar sind.
Lieferkettenengpässe bei High-End-GPUs und Leistungselektronik
Die Beschaffung von KI-Geräten hängt sowohl von der physischen Verfügbarkeit als auch von der Genehmigung zur Lieferung in das vorgesehene Land ab. Im August 2026 meldete NVIDIA Versorgungsengpässe bei seinen Blackwell- und Vera Rubin-Rechenzentrumsystemen. Separat dazu erklärte NVIDIA am 26. Juli 2026, dass die Genehmigungsbedingungen der US-amerikanischen und chinesischen Regierung es faktisch vom chinesischen Rechenzentrumsrechenmarkt ausgeschlossen hätten. Für Käufer können diese Hindernisse verhindern, dass Rechenkonzepte an ihren vorgesehenen Standorten zu nutzbaren Installationen werden. NVIDIA erhöhte seine Versorgungs- und Kapazitätszusagen für aktuelle und zukünftige Produkte von 119 Milliarden USD im Vorquartal auf 279 Milliarden USD zum 26. Juli 2026. Käufer sehen sich daher mit ungelösten System-Verfügbarkeits- und Länderzugangsbeschränkungen konfrontiert, die die Umwandlung von Geräteplänen in Betriebskapazität verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
Cloud-Skalierung und Colocation-BereitstellungsmodelleCloud-Dienstanbieter hatten im Jahr 2026 einen Anteil von 54,88 % an der Marktgröße für Künstliche Intelligenz (KI) Rechenzentren. Microsoft fügte seiner KI-Plattform und -Infrastruktur im vierten Quartal des Geschäftsjahres 2026, das am 30. Juni 2026 endete, weitere 1 GW Kapazität hinzu. Ein innerhalb eines Quartals hinzugefügtes Gigawatt kann erhebliche Server-, Netzwerk- und Kühlnachfrage unter den Infrastrukturspezifikationen eines einzigen Betreibers bündeln. Lieferanten, die diese Spezifikationen gewinnen, können daher einen großen Block von Aufträgen adressieren, die demselben Bereitstellungsplan unterliegen.
Colocation-Rechenzentren sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 27,65 % über 2027–2032. Am 30. September 2026 gab Digital Realty Trust Inc. bekannt, dass Blackfuel BCN1 in Barcelona für eine Multi-Megawatt-KI-Inferenzbereitstellung ausgewählt hat. Die Bereitstellung sollte flüssigkeitsgekühlte Dell Technologies AI Factory-Infrastruktur und AMD-GPUs nutzen, wobei Blackfuel als beabsichtigter Plattformbetreiber und Digital Realty die Einrichtung und Verbindung bereitstellt. Blackfuels beabsichtigter Plattformbetrieb und Digital Realys Hosting-Rolle teilen die Lieferverantwortlichkeiten auf, wodurch die Passung zwischen dem KI-System, der Flüssigkeitskühlung und der Host-Verbindung zentral für die Inbetriebnahme der Bereitstellung wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software-Wert und Hardware-MonetarisierungSoftware repräsentierte im Jahr 2026 einen Marktanteil von 44,64 % am Markt für Künstliche Intelligenz (KI) Rechenzentren. Im vierten Quartal des Geschäftsjahres 2026 hatte Microsofts Foundry-Anwendungs- und Agentenplattform 100.000 Kunden, und der Umsatz verdoppelte sich mehr als im Jahresvergleich. Software für die Entwicklung von Anwendungen und Agenten verbindet die Infrastrukturnutzung mit einer breiten Basis von Entwicklungsteams, von denen jedes eine nutzbare Umgebung für seine Workloads benötigt. Die Kombination aus Kundenskalierung und steigendem Plattformumsatz unterstützt eine kommerzielle Rolle für Software während der gesamten Anwendungsentwicklung, über die anfängliche Gerätebereitstellung der Einrichtung hinaus.
Die Hardware-Komponente ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 27,3 % für den gesamten Zeitraum 2027–2032. Dell Technologies verzeichnete im Quartal zum 31. Juli 2026, dem zweiten Quartal des Geschäftsjahres 2027, einen Umsatz von 16,4 Milliarden USD mit KI-optimierten Servern. Das Unternehmen berichtete, dass dieser realisierte Umsatz gegenüber dem gleichen Quartal des Vorjahres um 100 % gestiegen war. Diese Verdoppelung bei einem Lieferanten innerhalb eines Jahres liegt vor dem prognostizierten Tempo für die Komponente insgesamt und zeigt einen schärferen jüngsten Umsatzanstieg als die mehrjährigen Hardware-Prognosedurchschnitte.

Nach Tier-Standard:
Städtische Inferenz und zertifizierte ErweiterungTier IV war das größte Segment und machte im Jahr 2026 60,5 % der Ausgaben aus. DCI Indonesias E1-Anlage im Stadtzentrum von Jakarta verfügt über 19 MW Anlagenkapazität, Uptime Tier IV-Zertifizierung und Bereitschaft für KI-Inferenz-Workloads. Das Hexagon-Regierungsrechenzentrum der Saudi-Arabischen Datenbehörde und Behörde für Künstliche Intelligenz in Riad befand sich bis April 2026 im Bau. Es wurde nach Tier IV-Spezifikationen konzipiert, mit einer geplanten Gesamtanlagenkapazität von 480 MW nach Fertigstellung. Die inferenzbereite 19-MW-Anlage und das geplante 480-MW-Regierungsprojekt platzieren Tier IV-Anforderungen in unterschiedlichen Bereitstellungsumgebungen, sodass ein gemeinsamer Tier kein einheitliches Gerätepaket impliziert.
Tier III ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 27,5 % über 2027–2032. Im Februar 2026 vergab das Uptime Institute die Tier III-Zertifizierung für Designdokumente an das QAJ01-Projekt von Khazna Data Centers in Ajman, Vereinigte Arabische Emirate, ein geplantes 100-MW-KI-optimiertes Rechenzentrum. Das Design sah 20 Hallen mit jeweils 5 MW IT-Kapazität vor, und die Auszeichnung umfasste Designdokumente. Das Tier III-Design unterteilt seine geplante KI-Last in wiederholbare 5-MW-Hallen, sodass Geräte- und Integrationsarbeiten um hallengroße Einheiten organisiert werden können.
Nach Endnutzerbranche:
Dienstleistungserbringung und Kapazität für digitale ProdukteDas IT- und ITES-Segment war das größte und machte im Jahr 2026 33,05 % der KI-Rechenzentrumsausgaben aus. Microsoft, das Cloud- und KI-Infrastruktur für seine Kunden betreibt, berichtete, im Geschäftsjahr 2026 88 Rechenzentren hinzugefügt zu haben. Im Geschäftsjahr 2026 skalierte HCLTech seine KI Force.Ops-Plattform für die Dienstleistungserbringung in den Bereichen Infrastruktur, Anwendungen und Geschäftsprozesse. Für einen IT-Dienstleister macht die Ausweitung von KI auf diese Funktionen die Koordination zwischen Anwendungssoftware und der unterstützenden Rechenressourcen zu einem Teil des Dienstleistungserbringungssystems.
Das Internet- und digitale Mediensegment wächst am schnellsten mit einer prognostizierten CAGR von 26,7 % über 2027–2032. Meta legte am 8. Juli 2026 den Grundstein für ein 1-GW-KI-optimiertes Rechenzentrum in Sturgeon County, Alberta, Kanada, zur Unterstützung seiner KI-Innovationen und Kernprodukte. Die Grundsteinlegung verbindet ein zukünftiges Kapazitätsprogramm mit der Produktbasis eines Betreibers digitaler Medien und verknüpft Infrastrukturanforderungen mit seinem internen Rechenbedarf. Da die geplante Anlage sowohl KI-Innovationen als auch Kernprodukte unterstützt, müssen Lieferanten bei der Gestaltung von Systemen für diesen Käufer einem kombinierten produktbezogenen Auftrag gerecht werden.
Geografische Analyse
Markt für Knstliche Intelligenz (KI) Rechenzentren in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 37,34 % an der Marktgröße für Künstliche Intelligenz (KI) Rechenzentren. JLL berichtete von 25 GW nordamerikanischer Rechenzentrumsabsorption im Zeitraum Januar–Juni 2026, dem Doppelten des Vorjahresniveaus und dem Fünffachen des entsprechenden Niveaus von 2024, angetrieben von Hyperscalern, Neoclouds und KI-Unternehmen. Amazon kündigte im November 2025 Pläne an, geschätzte 15 Milliarden USD in Campusanlagen in Norindiana zu investieren, die KI und Cloud-Computing unterstützen, mit einer geplanten Rechenzentrumskapazität von 2,4 GW. Regionale Absorption und geplante Campus-Erweiterungen stellen große Installationen in den Mittelpunkt der US-amerikanischen Nachfrage nach Beschleunigern, Netzwerken, Strom und Kühlung.
Markt für Künstliche Intelligenz (KI) Rechenzentren im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum ist mit einer prognostizierten CAGR von 26,6 % über 2027–2032 die am schnellsten wachsende Geografie. Google legte am 28. April 2026 den Grundstein für seinen KI-Hub in Visakhapatnam, Indien, und begann mit dem Bau eines geplanten Gigawatt-Projekts, das 3 Rechenzentrum-Campusanlagen umfasst. AdaniConneX und Nxtra by Airtel leiten den Bau der Gebäude und der verbindenden Infrastruktur. Diese Aufteilung der Verantwortlichkeiten macht den Übergang vom Campus-Bau zu installierten KI-Systemen zu einer bedeutenden Schnittstelle für Geräte- und Integrationsanbieter.
In Südamerika begann der BUZZ AI Cloud GPU-Cluster von HIVE Digital Technologies im März 2026 in Asunción, Paraguay, im Tier III-Rechenzentrum des größten Telekommunikationsanbieters Paraguays für nicht-kommerzielle Forschung der Columbia University zu betreiben, die HIVEs kommerziellen Kapazitätsfahrplan informiert. In Europa berichtete Beyond.pl am 11. September 2026, dass es seine KI-Fabrik in Posen, Polen, erweitert und die für Kunden verfügbare GPU-Rechenkapazität erhöht. HUMAIN lieferte am 31. August 2026 produktive KI-Rechenleistung in Saudi-Arabien unter Verwendung von AMD Instinct MI355X-GPUs, AMD EPYC-CPUs und Cisco Silicon One-Netzwerken für Kunden im Königreich und darüber hinaus. In Südafrika berichtete Altron am 27. Oktober 2025 von einer betriebsbereiten KI-Fabrik mit 5 Startkunden. Die polnischen, saudi-arabischen und südafrikanischen kundenorientierten Plattformen konzentrieren die Geräteanforderungen auf Infrastrukturanbieter, während Paraguays Forschungsinstallation den Telekommunikations-Host vom Workload-Nutzer trennt.
Regulatorischer Rahmen und Ausblick
Der Vergleich überprüft ausgewählte Rechtsordnungen aus der Perspektive von KI-Gerätelieferanten und Integrationsanbietern, die an Rechenzentrumsoperatoren in den jeweiligen Ländern verkaufen. In den Vereinigten Staaten legt der Verteidigungsminister Standards für neue Rechenzentren des Verteidigungsministeriums fest, wobei Ausnahmegenehmigungen nationale Sicherheitsgründe und eine Mitteilung mit Begründung an den Streitkräfteausschuss des Repräsentantenhauses erfordern. Die Infocomm Media Development Authority Singapurs verwaltet qualifizierende Gerätezuschüsse, während das Ministerium für digitale Entwicklung und Information am 9. September 2026 ein eingebrachtes Gesetz über digitale Infrastruktur beschrieb. Die brasilianische Bundessteuerbehörde gewährt REDATA-Förderfähigkeit vorbehaltlich Antragstellung und gesetzlicher Verpflichtungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Singapur | Brasilien |
|---|---|---|---|
| Zuständige Behörde | Verteidigungsminister für neue Rechenzentren des Verteidigungsministeriums | Infocomm Media Development Authority für den Gerätezuschuss | Sondersekretariat der Bundessteuerbehörde Brasiliens, Finanzministerium |
| Wesentliche Instrumente oder Ausrichtung | 10 U.S.C. § 2921(b), betreffend neue Rechenzentren des Verteidigungsministeriums | Energieeffizienzförderung; eingebrachtes Gesetz über digitale Infrastruktur | REDATA-Förderfähigkeitsrahmen und Durchführungsverordnungen |
| Kommerzielle Auswirkung | Energie-, Wassernutzungs- und Resilienzspezifikationen für betroffene Einrichtungen, vorbehaltlich einer bedingten Sicherheitsausnahmegenehmigung | Bedingte Unterstützung für vorab genehmigte IT-Geräte, die in kommerziellen Rechenzentren in Singapur eingesetzt werden | Die Förderfähigkeitsgenehmigung erfordert Antragstellung und kumulative gesetzliche Verpflichtungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die Vereinigten Staaten erhalten eine mittlere Bewertung ohne Änderung, da die Standards nur für neue Rechenzentren des Verteidigungsministeriums gelten, was die Käufergruppe einschränkt, während Lieferanten einen gesetzlichen Effizienz- und Resilienzrahmen erhalten. Singapurs mittlere Bewertung balanciert bedingte Gerätezuschüsse gegen das Gesetz über digitale Infrastruktur, das bis zum 9. September 2026 im Parlament eingebracht wurde und dessen vorgeschlagene verbindliche Grundlinie den früheren freiwilligen Ansatz des Green Data Centre Roadmap verschärfen würde. Brasiliens mittlere Bewertung spiegelt kumulative Förderfähigkeitsverpflichtungen wider, einschließlich mindestens 10 % inländischer Verarbeitungs- und Speicherkapazität und mindestens 2 % des Wertes der geförderten Produkte für bestimmte Forschung und Entwicklung. Der Ausblick ohne Änderung beruht auf dem festen Austausch von Steuererleichterungen gegen Verpflichtungen gemäß Gesetz 15.504, wobei Durchführungsverordnungen Nachhaltigkeits-, Energieeffizienz- und lokale Inhaltsparameter innerhalb dieser Struktur definieren.
Stufen der Wertschöpfungskette
Der Vergleich verfolgt KI-Systeme von der Serverbaugruppe über die Cluster-Integration bis zur betrieblichen Übergabe und zeigt, wie Geräteverkäufe zu spezialisierten Servicegebühren führen können. Foxconn arbeitet mit NVIDIA zusammen, um fortschrittliche KI-Serversysteme in Houston, Texas, herzustellen und dort Produktionskapazitäten aufzubauen. Dells KI-Infrastruktur-Bereitstellungsservice umfasst Design, Rack-Integration, Cluster-Aufbau und Abnahmetests, mit Wissenstransfer oder laufendem Support je nach Kundenbedarf.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Montage von KI-Serversystemen | KI-Systempartner wie Foxconn, ASUS und Supermicro | Geräteverkäufe | Abstimmung von Beschleuniger-, Server- und Rack-Designs | Validierung der montierten Konfiguration vor der Bereitstellung |
| Cluster-Integration und Abnahme | Bereitstellungsanbieter wie Dell Technologies und World Wide Technology (Bereitstellung März 2025) | Integrations-, Bereitstellungs- und Testgebühren | Ungelöste Bereitschaft über Racks, Netzwerke und Cluster-Aufbau hinweg | Bereitschaftsbewertung sequenzieren, Rack-Integration und Abnahmetests durchführen |
| Betriebliche Übergabe und laufender Support | KI-Betriebssupportanbieter wie Dell Technologies und Accenture | Support- und Betriebsdienstgebühren | Unklare Verantwortlichkeit während des Übergangs in den Betrieb | Supportverantwortlichkeiten zuweisen und Betriebswissen übertragen |
| Quelle: Mordor Intelligence | ||||
Bei der Cluster-Integration und Abnahme ist das kommerzielle Lieferobjekt eine getestete Konfiguration, die der Kunde in Betrieb nehmen kann. Dell bietet je nach Kundenzielen Wissenstransfer oder laufenden Betriebssupport an, während Accenture Organisationen dabei hilft, sichere KI-Umgebungen zu entwerfen, bereitzustellen und zu betreiben. Da Dells Service von der Rack-Integration und dem Cluster-Aufbau über Abnahmetests bis hin zu optionalem Support reicht, ist der Anbieter, der die Konfiguration integriert, auch in der Position, die nachfolgende Supportarbeit zu übernehmen.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf eine kleine Gruppe großer Technologieunternehmen mit unterschiedlichen Positionen in Cloud-Infrastruktur, beschleunigten Systemen und unternehmensbetriebener Rechenleistung. Amazon Web Services Inc., Microsoft Corporation und Alphabet Inc. (Google Cloud) sind über Cloud- und Rechenzentrumsinfrastruktur vertreten. NVIDIA Corporation liefert Beschleuniger-Plattformen, während Meta Platforms Inc. Infrastruktur betreibt, die ihre eigenen Technologien und Dienste unterstützt. Im August 2025 berichtete Meta, dass sein Rechenzentrum in Kansas City, Missouri, in Betrieb war und Datenverkehr bediente. Metas Kansas City-Anlage veranschaulicht das Captive-Modell des Betriebs von Infrastruktur für eigene Produkte, während AWS, Microsoft und Alphabet Cloud-Infrastruktur für externe Kunden bereitstellen und NVIDIA Beschleuniger-Plattformen liefert.
Microsofts KI-Rechenzentrum Atlanta Fairwater nahm im Oktober 2025 als zweiter Standort in seiner Fairwater-Familie den Betrieb auf. Microsoft entwarf die Fairwater-Standorte so, dass sie über ein dediziertes KI-Netzwerk verbunden sind, sodass Einrichtungen in verschiedenen Bundesstaaten gemeinsam an KI-Training arbeiten können. Microsofts Design platziert die standortübergreifende Trainingskoordination innerhalb des Rechenangebots des Betreibers und macht die Beziehung zwischen Einrichtungen zu einem Teil seines Wettbewerbsangebots. Ein Konkurrent, der vergleichbare standortübergreifende Trainingsarbeiten anstrebt, müsste diese Koordinationsanforderung sowie die Bereitstellung einzelner Rechensysteme berücksichtigen.
Die Wettbewerbspositionierung erstreckt sich über die Rechenkapazität hinaus auf die Länder und Kundengruppen, für die Kapazität aufgebaut wird. Im Mai 2025 kündigten NVIDIA und Foxconn ein Taiwan-KI-Fabrikprojekt mit 10.000 NVIDIA Blackwell-GPUs für Forscher und Unternehmen an. Foxconns Tochtergesellschaft Big Innovation Company sollte die KI-Infrastruktur als NVIDIA Cloud Partner bereitstellen. Im November 2025 kündigte Amazon bis zu 50 Milliarden USD für KI- und Supercomputing-Infrastruktur der US-Regierung über AWS an, mit einer geplanten Kapazität von fast 1,3 GW in seinen Top Secret-, Secret- und GovCloud (US)-Regionen. Lieferanten, die diese Projekte verfolgen, stehen daher vor unterschiedlichen Wegen zu Kunden, über Foxconns lokale Infrastrukturpartnerschaft oder die dedizierten Regierungsregionen von AWS.
Marktführer im Bereich Künstliche Intelligenz (KI) Rechenzentren
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Alphabet Inc. (Google Cloud)
-
NVIDIA Corporation
-
Meta Platforms Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Künstliche Intelligenz (KI) Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited (Alibaba Cloud)
- Tencent Holdings Limited (Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc. (Baidu AI Cloud)
- KDDI Corporation (Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated
Wesentliche Chancen für Marktteilnehmer
Der Vergleich bewertet Möglichkeiten für KI-Geräte- und Bereitstellungslieferanten, die durch bedingte Investitionsunterstützung und prospektive Infrastrukturbeschaffung entstehen. Brasilien hat REDATA am 15. September 2026 in Kraft gesetzt und bietet Steueranreize für förderfähige IKT-Geräte, die bei der Installation, Modernisierung und Erweiterung von Rechenzentren eingesetzt werden. Für einen Betreiber, der bestehende Infrastruktur modernisiert, entsteht dadurch eine Möglichkeit, förderfähige Systeme mit dem für die Qualifikation erforderlichen Umweltdesign zu kombinieren. Es gelten auch Bedingungen zur Wassereffizienz und Nachhaltigkeit, wobei einige Leistungsparameter durch Verordnung festgelegt werden sollen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Modernisierung von KI-Geräten in Brasilien | REDATA-Anreize decken förderfähige Geräte für Modernisierung und Erweiterung ab | Betreiber, die KI-Rechenzentrumsgeräte erneuern | Beschleunigte Systeme mit Gerätezulässigkeitsbewertung kombinieren | Forschungsbeiträge und Verpflichtungen zur inländischen Kapazität | KI-Systemlieferanten und Bereitstellungsintegratoren |
| Wassereffiziente KI-Kapazität in Brasilien | REDATA verknüpft Unterstützung mit Wassereffizienz und Nachhaltigkeit | Entwickler qualifizierender KI-Anlagen | Kühlungsdesign mit dokumentierter Umweltleistung integrieren | Erfüllung der Umweltkriterien, da regulatorische Parameter definiert werden | Kühlgerätelieferanten und Anlagenintegrationsanbieter |
| Geräte und Integration für europäische KI-Gigafabriken | EuroHPC JU eröffnete am 30. Juli 2026 die Konsortiumsbeschaffung mit Einreichungsfrist 3. Dezember 2026 | Prospektive KI-Gigafabrik-Konsortien | Angebotsteams beitreten, die KI-Systeme, Software und Bereitstellungsunterstützung liefern | Auswahl des Gewinnerkonsortiums, bevor die damit verbundene Gerätearbeit realisiert wird | Beschleunigersystemlieferanten und KI-Infrastrukturintegratoren |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist ein koordiniertes Geräte- und Integrationsangebot, das die Qualifikationsbedingungen einer Anlage adressiert, bevor Hardware ausgewählt wird. Brasiliens Verpflichtungen zur inländischen Kapazität und Umwelt verbinden die Geräteentscheidung damit, wie die fertige Anlage betrieben werden würde. EuroHPCs Konsortiumsauswahl wendet dieselbe Qualifikation-zuerst-Sequenz an, mit Einreichungsfrist 3. Dezember 2026, bevor die damit verbundene Gerätearbeit realisiert werden kann.
Neueste Industrielle Entwicklungen in Markt für Künstliche Intelligenz (KI) Rechenzentren
- Sep 2026: Blackfuel wählte das BCN1-Rechenzentrum von Digital Realty Trust Inc. in Barcelona für eine Multi-Megawatt-KI-Inferenzbereitstellung unter Verwendung flüssigkeitsgekühlter Dell Technologies AI Factory-Infrastruktur und AMD-GPUs aus.
- Sep 2026: Cipher Digital änderte den Fluidstack-Mietvertrag für sein Barber Lake-Rechenzentrum in Texas von 10 auf 20 Jahre und gab eine bindende, separate 10-jährige Folgezusage mit einem nicht genannten KI-Labor bekannt.
- Sep 2026: Brasilien verabschiedete Gesetz 15.504 zur Einführung des REDATA-Sondersteuerregimes für Rechenzentrumsdienstleistungen mit Anreizen für förderfähige IKT-Geräte, die an Forschungs-, Inlandskapazitäts-, Wassereffizienz- und Nachhaltigkeitsverpflichtungen geknüpft sind.
Markt für Künstliche Intelligenz (KI) Rechenzentren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für Künstliche Intelligenz (KI) Rechenzentren umfasst die jährlichen weltweiten Ausgaben für Hardware, Software und Dienste, die KI-Workloads in Rechenzentrumsanlagen unterstützen. Die Umsätze werden nach Anlagentyp, Komponente, Tier-Standard, Endnutzerbranche und Geografie klassifiziert.
Ausschlüsse aus dem Umfang: Strom- und sonstige Versorgungslieferungen, Grundstücke, Gebäude und Anlagenbau, allgemeine Rechenzentrumsprodukte und -dienste sowie nachgelagerte Cloud-Computing- und KI-Anwendungsdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Cloud-Dienstleister
- Colocation-Rechenzentren
- Unternehmens-/eigenbetriebene/Edge-Rechenzentren
- Nach Komponente
- Hardware
- Strominfrastruktur
- Kühlungsinfrastruktur
- IT-Ausrüstung
- Racks und weitere Hardware
- Software
- Technologie
- Maschinelles Lernen
- Deep Learning
- Verarbeitung natürlicher Sprache
- Computer Vision
- Dienstleistungen
- Verwaltete Dienste
- Professionelle Dienstleistungen
- Hardware
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- IT und ITES
- Internet und Digitale Medien
- Telekommunikationsanbieter
- Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI)
- Gesundheitswesen und Biowissenschaften
- Fertigung und industrielles IoT
- Regierung und Verteidigung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Singapur
- Malaysia
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf öffentliche Quellen wie den KI-Index von Stanford HAI für Trends beim Trainingsrechenaufwand und der Recheninfrastruktur, die Veröffentlichung des US-amerikanischen Energieministeriums zum Energieverbrauch von Rechenzentren 2024 für den Kontext der Stromnachfrage, die Leitlinien des Federal Energy Management Program zu Rechenzentrumsdesign für Geräte- und Kühlungsüberlegungen sowie die Diskussion des Energieministeriums zu sauberen Energieressourcen für den Strombedarf von Rechenzentren. Diese Quellen helfen dabei, die Richtung und die Einschränkungen von KI-Kapazitätsinvestitionen zu bewerten, während Energieverbrauch und Anlagendesign-Nachweise von Marktumsätzen getrennt gehalten werden.
Jährliche Unternehmensberichte, Investorenmaterialien, relevante Produkt- und Projektankündigungen sowie seriöse Wirtschafts- und Fachpresse können öffentliche technische Quellen ergänzen, indem sie Käufe, Kapazitätspläne, Komponentenmix und Bereitstellungszeitpläne klären. Diese Quellen werden mit Marktdefinitionen und berichteten Zeiträumen abgeglichen, und die genannten Quellen sind nicht erschöpfend, da weitere Quellen die Erhebung, Validierung und Klärung informieren.
Primärinterviews und Umfragen
Die Primärforschung stützt sich auf Cloud- und Colocation-Betreiber, Eigentümer von Unternehmens- und Edge-Anlagen, Hardware- und Softwareanbieter, Bereitstellungsintegratoren und Endnutzerorganisationen, wobei die Befragten Führungs-, Funktions- und Betriebsrollen abdecken. Interviews überprüfen Sekundärnachweise zu qualifizierenden Verkäufen, Anlagentyp, Komponentennutzung, Tier, Kundenbranche, regionaler Zuordnung und Kaufzeitpunkt, während Umfragen die Häufigkeit und Richtung der gemeldeten Investitionspläne in diesen Gruppen vergleichen. Wenn Nachweise in Konflikt stehen oder eine Lücke hinterlassen, suchen Analysten nach Klärung durch zusätzliche relevante Befragte und triangulieren deren Erklärungen mit Berichten, Projektoffenlegungen und unabhängigen Infrastrukturindikatoren, bevor eine Annahme einbezogen wird.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des globalen Anbieterumsatzes aus qualifizierender Hardware, Software und Diensten und überprüft dann ausgewählte Gesamtwerte anhand von Lieferantenzusammenfassungen und stichprobenartig erfassten Geräte- oder Dienstverkäufen, multipliziert mit geschätzten Bereitstellungsvolumina. Es verfolgt die Beschaffung von Beschleunigern und Servern, Investitionen in Strom- und Kühlsysteme, Cloud- und Colocation-Kapazitätserweiterungen, Software-Adoption sowie gemeldete Implementierungs- und Managed-Service-Aktivitäten, da diese Indikatoren das Workload-Wachstum mit den abgedeckten Verkaufskategorien verbinden. Segmentanteile werden aus gemeldeten Umsatzmixen, Anlageinvestitionsoffenlegungen, Lieferantenangeboten und Kundenbereitstellungsnachweisen aufgebaut und dann über Anlagentyp, Komponente, Tier, Endnutzerbranche und Region hinweg überprüft, sodass die Kategorienansichten mit dem globalen Gesamtwert übereinstimmen.
Für 2027–2032 übersetzt die Szenarioanalyse diese Indikatoren in alternative Pfade für den Kapazitätsaufbau, die Geräteintensität, die Software-Adoption und die Dienstanbindung, wobei Netzzugang, Versorgungsengpässe und Effizienz das Bereitstellungstempo prägen. Der Wert wird in USD-Umsatz prognostiziert, wobei beobachtete Produktpreis- und Systemmixänderungen berücksichtigt werden, um höhere Ausgaben durch mehr Installationen von Änderungen in Konfiguration oder Preis zu trennen. Analysten können widersprüchliche oder fehlende Eingaben mit dokumentierten Bandbreiten und expliziten Annahmen abgleichen und dann Prognosen auf Variablenebene mit Betreibern, Lieferanten und Integratoren überprüfen, um zu testen, ob der implizierte Aufbauplan und das Kaufmuster plausibel sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Marktumsätze mit Unternehmensberichten, Lieferantenoffenlegungen, Betreiberkapazitätsankündigungen, öffentlichen Energie- und Infrastrukturindikatoren sowie Befragtennachweisen. Sie untersuchen ungewöhnliches Wachstum, Segmentanteilsbewegungen, inkonsistente Einheiten und wesentliche Unterschiede zwischen unabhängigen Schätzungen, verfolgen jede Abweichung zu ihrer Quelle und ihrem Zeitraum zurück und dokumentieren etwaige Anpassungen, bevor ein zweiter Analyst die Nachweise, Berechnungen und Grenzen überprüft. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Quelle eine wesentliche Definitions- oder Zeitraumdiskrepanz nicht klären kann, wenn eine neue Offenlegung einer früheren Antwort widerspricht oder wenn eine wesentliche Projektverzögerung, Politikänderung oder Versorgungsunterbrechung einen modellierten Eingabewert verändert. Die Daten werden jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und in einem neuen Vorablieferungsdurchgang überprüft.
Vergleich der Marktgröße für Künstliche Intelligenz (KI) Rechenzentren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der Markt für Künstliche Intelligenz (KI) Rechenzentren umfasst die jährlichen weltweiten Ausgaben für Hardware, Software und Dienste, die KI-Workloads in Rechenzentrumsanlagen unterstützen. Analysten können widersprüchliche oder fehlende Eingaben mit dokumentierten Bandbreiten und expliziten Annahmen abgleichen und dann Prognosen auf Variablenebene mit Betreibern, Lieferanten und Integratoren überprüfen, um zu testen, ob der implizierte Aufbauplan und das Kaufmuster plausibel sind.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen über die Studie hinweg adressiert. Analysten triangulieren gemeldete Marktumsätze mit Unternehmensberichten, Lieferantenoffenlegungen, Betreiberkapazitätsankündigungen, öffentlichen Energie- und Infrastrukturindikatoren sowie Befragtennachweisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,02 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 17,33 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 72,1 % unter dem Wert dieses Berichts für 2027 von 62,02 Mrd. USD, 2 Jahre später. Sein globaler Wert wird für 2025 gemessen, 2 Jahre vor dem aktuellen Messjahr des Berichts. |
| Globales Beratungsunternehmen B | 21,74 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 64,9 % unter dem Wert dieses Berichts für 2027 von 62,02 Mrd. USD, 2 Jahre später. Sein globaler Wert wird für 2025 gemessen, 2 Jahre vor dem aktuellen Messjahr des Berichts. |
Mordor Intelligence verknüpft die Schätzung mit dem definierten Abdeckungsbereich und dem Nachfragemodell der Studie. Analysten triangulieren gemeldete Marktumsätze mit Unternehmensberichten, Lieferantenoffenlegungen, Betreiberkapazitätsankündigungen, öffentlichen Energie- und Infrastrukturindikatoren sowie Befragtennachweisen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Künstliche Intelligenz (KI) Rechenzentren und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 62,02 Milliarden USD im Jahr 2027 auf 194,9 Milliarden USD bis 2032 wachsen, bei einer CAGR von 25,74 % über 2027–2032.
Was treibt Investitionen in KI-Rechenzentren an?
Trainingsrechenanforderungen und vertraglich gebundene Cloud-Workloads stützen die Nachfrage. OpenAIs 7-jährige Vereinbarung im Wert von 38 Milliarden USD mit Amazon Web Services Inc., unterzeichnet am 3. November 2025, bindet Hunderttausende von NVIDIA-GPUs an vertraglich gebundene Cloud-Nutzung.
Welcher Typ von KI-Rechenzentrum führt die Infrastrukturausgaben an?
Cloud-Dienstanbieter führten im Jahr 2026 mit einem Anteil von 54,88 %. Colocation-Rechenzentren sind mit einer CAGR von 27,65 % über 2027–2032 das am schnellsten wachsende Segment.
Welche Unternehmen prägen den Wettbewerb in der KI-Rechenzentrumsinfrastruktur?
Amazon Web Services Inc., Microsoft Corporation, Alphabet Inc. (Google Cloud), NVIDIA Corporation und Meta Platforms Inc. sind führende Teilnehmer.
Welche Einschränkungen beeinflussen die Bereitstellung von KI-Rechenzentren?
Irische Netzengpässe und Systemverfügbarkeit können die Bereitstellung einschränken. Die Strompreise für irische Unternehmen mit einem Jahresverbrauch von mehr als 150.000 MWh stiegen im Zeitraum Januar–Juni 2025 um 19 % gegenüber dem Vorjahr und erhöhten den Kostendruck für Großverbraucher.
Welche Regionen führen die KI-Rechenzentrumsanfrage und das Wachstum an?
Nordamerika führte im Jahr 2026 mit einem Anteil von 37,34 %. Der Asien-Pazifik-Raum ist mit einer prognostizierten CAGR von 26,6 % über 2027–2032 die am schnellsten wachsende Region.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für KI-Rechenzentrums-GPUs KI-Beschleuniger auf dem globalen Markt, einschließlich Bereitstellungsmodus, GPU-Typ und Interconnect.
- Rechenzentrums-Rack-Markt Schweden Racks in Schweden, aufgeschlüsselt nach Rack-Größe, Rack-Höhe und Rack-Typ.
- Markt für Rechenzentrumsbau in den Vereinigten Staaten Bauaktivitäten in den USA, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.