
Marktanalyse für Rechenzentrumsbau von Mordor Intelligence
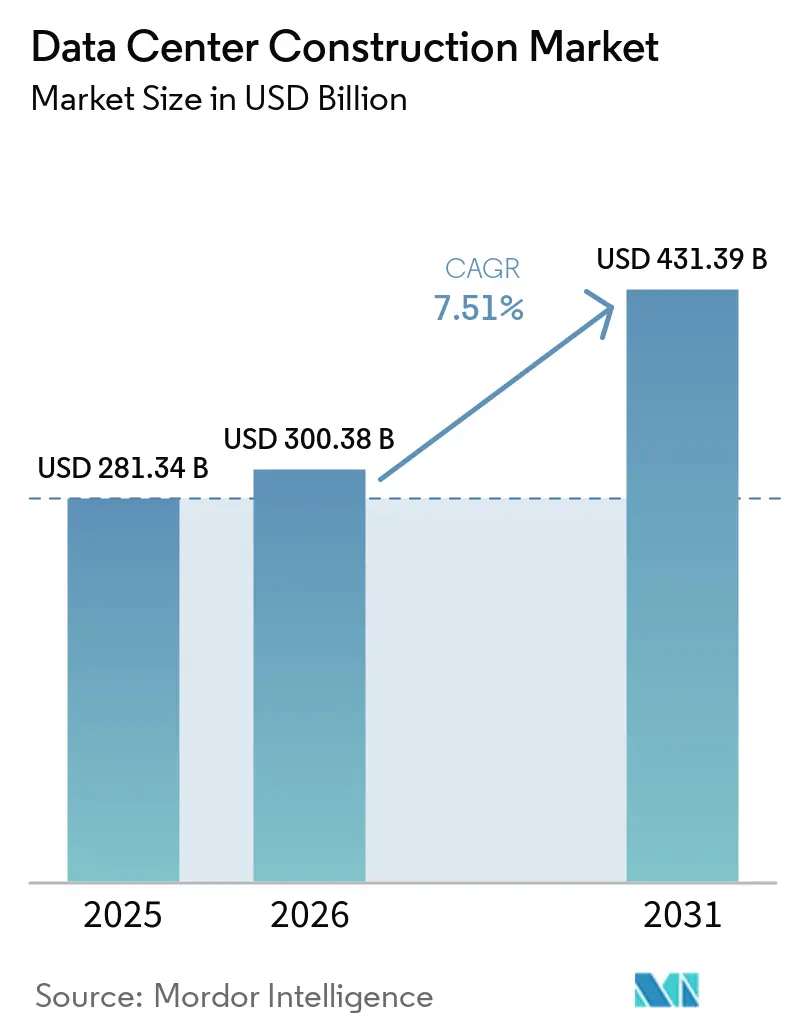
Die Rechenzentrum-Bau-Marktgröße wird für 2026 auf 300,4 Milliarden USD geschätzt und soll 2027 322,9 Milliarden USD erreichen, bis 2032 auf 460,2 Milliarden USD anwachsen und dabei von 2027 bis 2032 mit einem CAGR von 7,34 % wachsen.
Die Cloud- und Analytiknachfrage unterstützt neue Anlagen, wobei Flüssigkühlung die Rechendichte mit dem Gebäudedesign in den Vereinigten Staaten verknüpft. Campus-weite Verpflichtungen konzentrieren erhebliche Anforderungen an Tief-, Elektro- und Haustechnikleistungen an einzelnen Standorten. Steigende Grundstückskosten und netzanschlussgebundene Energieanforderungen schränken ein, wie leicht Entwickler diese Nachfrage in neue Anlagen umsetzen können. Entwickler, die mit höheren Grundstückskosten und Bedingungen für erneuerbare Energieversorgung bei Netzanschlüssen konfrontiert sind, werden wahrscheinlich Auftragnehmer bevorzugen, die Design-, Elektro- und Kühlbereiche koordinieren. Dies verlagert den Wettbewerb hin zu integrierter Projektabwicklung, die sowohl das Kapitalrisiko als auch den Energiebedarf der Anlage adressiert.
Wichtigste Erkenntnisse des Berichts
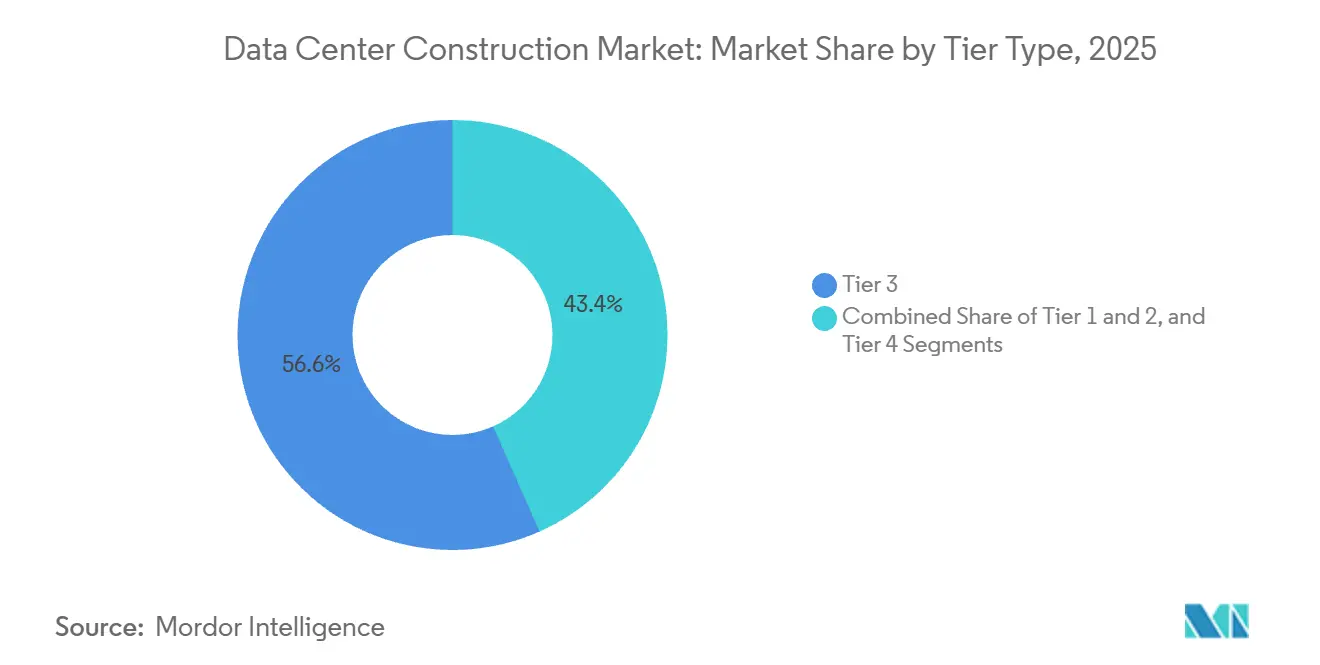
- Nach Tier-Typ hielt Tier 3 im Jahr 2026 einen Marktanteil von 56,75 % am Rechenzentrum-Bau-Markt, während Tier 4 mit einem CAGR von 7,96 % von 2027 bis 2032 das am schnellsten wachsende Segment sein soll.
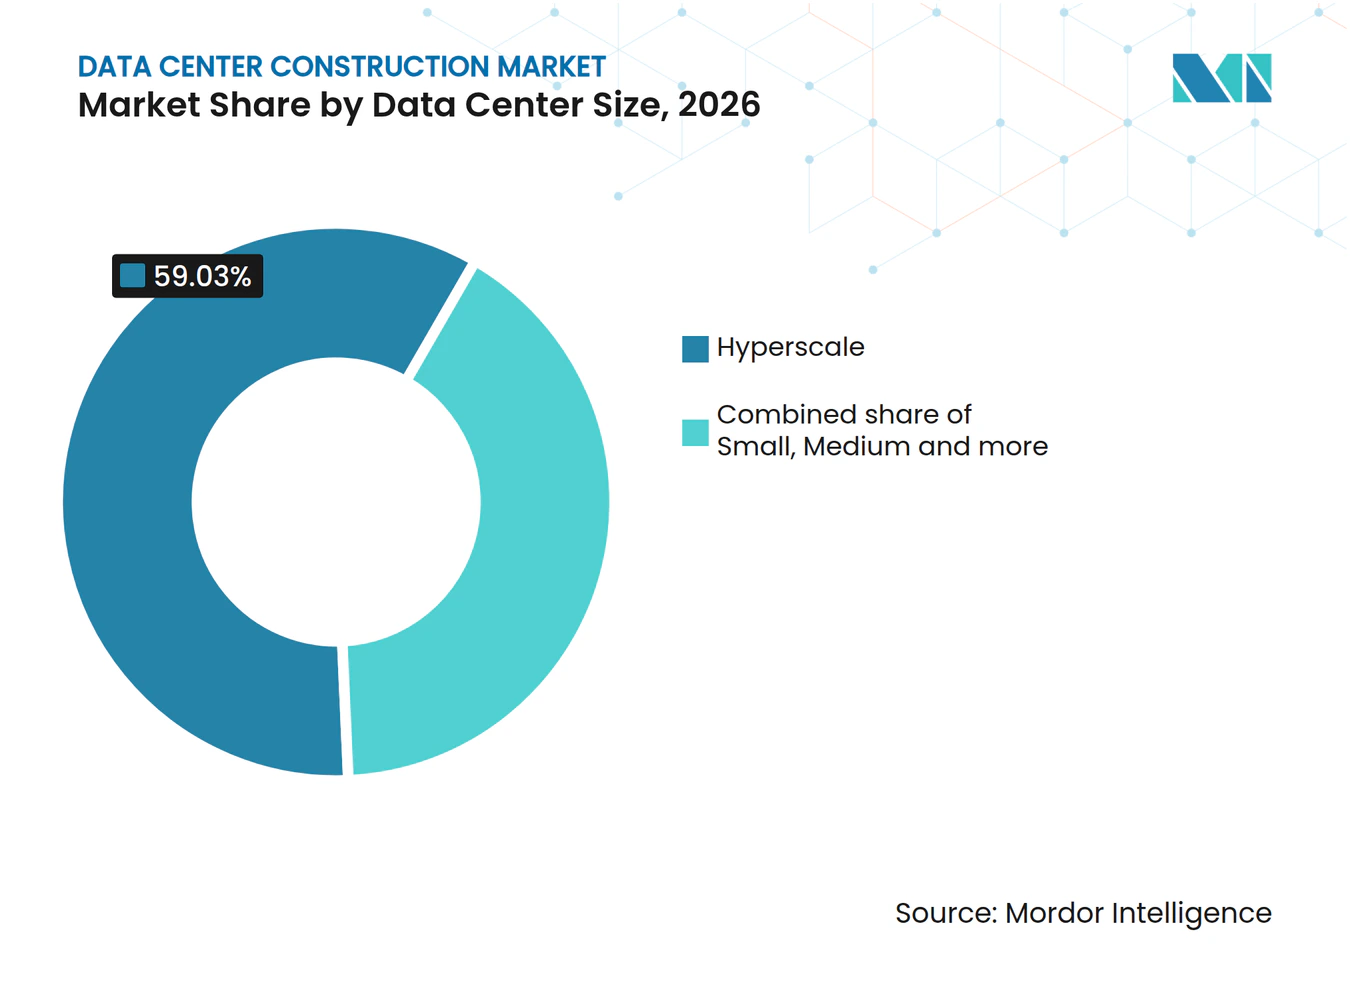
- Bei den Rechenzentrumsgrößen führten Hyperscale-Anlagen mit einem Anteil von 59,03 % an der Rechenzentrum-Bau-Marktgröße im Jahr 2026 und sollen mit einem CAGR von 8,4 % von 2027 bis 2032 am schnellsten wachsen.
- Nach Rechenzentrumstyp führten Colocation-Anlagen mit 54,42 % der Bauausgaben im Jahr 2026, während Hyperscaler und Cloud-Dienstleister mit einem CAGR von 8,9 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Elektrische Infrastruktur führte die Infrastrukturkategorie mit 39,8 % der Bauausgaben im Jahr 2026, während mechanische Infrastruktur mit einem CAGR von 9,1 % von 2027 bis 2032 am schnellsten wachsen soll.
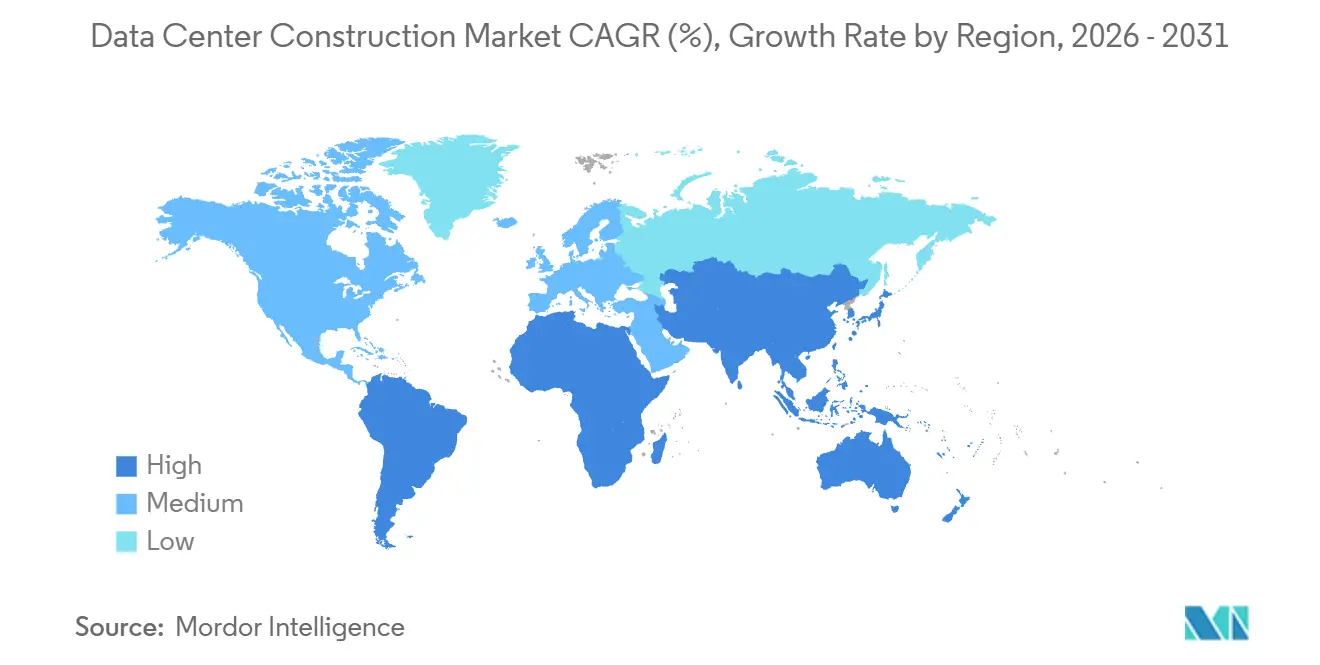
- Geografisch führte Nordamerika mit 39,99 % der Bauausgaben im Jahr 2026, während Asien-Pazifik mit einem CAGR von 9,45 % von 2027 bis 2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
600+
Rechenzentrumsberichte von Mordor Intelligence
einschließlich Server, KI-Anlagen, Kühlung und mehr - global, regional oder auf Länderebene, bis hin zu einzelnen Rechenzentrumskomponenten
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Rechenzentrumsbauten*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Cloud-Anwendungen, KI- und Big-Data-Workloads | +4% | Cloud-Infrastrukturregionen Indiens | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Einführung von Hyperscale-Anlagen | +3% | Hyperscale-Baustellen in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmender Ausbau von Edge-Computing-Standorten in der Nähe von Bevölkerungszentren | +1.1% | Vereinigte Staaten und EU27 | Mittelfristig (2–4 Jahre) |
| Mandate für erneuerbare Energien prägen das Anlagendesign | +0.9% | Rechenzentrumsstandorte in Singapur | Mittelfristig (2–4 Jahre) |
| Erkundung von standortgebundenen kleinen modularen Reaktoren (SMRs) zur Umgehung von Netzengpässen | +0.2% | Rechenzentrumsstandorte in den Niederlanden | Langfristig (≥ 4 Jahre) |
| Entstehung von spekulativen „Powered-Land”-Campussen, die Vorvermietungsfristen verkürzen | +0.6% | Powered-Campus-Standorte in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Cloud-Anwendungen, KI- und Big-Data-Workloads
Kapazitätsbeschränkte Cloud-Nachfrage verleiht dem Wachstum bei bezahlten Datendiensten unmittelbare Relevanz für neue Anlageninvestitionen. Microsoft berichtete, dass die Umsätze mit Azure und anderen Cloud-Diensten im vierten Quartal des Geschäftsjahres 2026 um 43 % im Jahresvergleich gestiegen sind. Die Azure-Kundennachfrage überstieg in diesem Quartal die verfügbare Kapazität. Microsoft berichtete außerdem von über 40.000 zahlenden Fabric-Kunden, was einem Anstieg von mehr als 60 % im Jahresvergleich im vierten Quartal des Geschäftsjahres 2026 entspricht. Für den Betreiber bedeuten unbefriedigte Azure-Nachfrage und eine wachsende Analystenkundenbasis beide Anforderungen an mehr Anlagenkapazität.
Beschleunigte Einführung von Hyperscale-Anlagen
Campus-weite Verpflichtungen erhöhen die Baunachfrage, bevor ihre endgültige Rechenkapazität in Betrieb geht. Am 11. Februar 2026 gab Meta den Spatenstich für sein Rechenzentrum in Lebanon, Indiana, bekannt, das nach Fertigstellung 1 GW liefern soll. Die angekündigte Investition betrug mehr als 10 Milliarden USD und umfasste die Rechenzentrumsinfrastruktur und die umliegende Gemeinde. Die Anlage, Metas zweiter Indiana-Standort, sollte sowohl KI-Workloads als auch seine Kernprodukte unterstützen. Für Auftragnehmer schafft eine Designkapazität von 1 GW an einem Standort die Möglichkeit, erhebliche Standort- und Anlagenarbeiten auf ein einziges Kapazitätsziel auszurichten. Ein einzelner Standort dieser Größe bringt Tief-, Elektro- und Haustechnikpakete zusammen und macht deren Sequenzierung zu einer zentralen Bauaufgabe für die von Meta beauftragten Auftragnehmer.
Zunehmender Ausbau von Edge-Computing-Standorten in der Nähe von Bevölkerungszentren
Städtische KI-Deployments schaffen Baumöglichkeiten, die lokale Servicestandorte mit spezialisiertem Anlagen-Engineering verbinden. Edged eröffnete am 26. Februar 2025 ein neues Rechenzentrum in Aurora, Illinois, im Großraum Chicago, wobei der Campus für hochdichte KI-Workloads ausgelegt ist.[1] Die Anlage integrierte fortschrittliche wasserlose Kühlung und Energiesysteme, was ihren Bauanforderungen eine erhebliche technische Komponente verleiht. Das Edge Observatory for the Digital Decade schätzte 451 im Land betriebene Edge-Rechenzentren, die bis Ende 2025 in der EU27 eingesetzt wurden. Das Observatory definiert im Land betriebene Edge-Rechenzentren als großflächige, regional skalierbare Anlagen innerhalb von 200 Kilometern von Nutzern, die eine Latenz von unter 20 ms bei einer Leistungskapazität von 12 MW liefern. Wo die Nachfrage über die 200-Kilometer-Reichweite einer einzelnen Anlage hinausgeht, können zusätzliche lokale Anlagen Bauarbeiten schaffen, die die Erweiterung eines zentralen Campus nicht liefern kann.
Mandate für erneuerbare Energien prägen das Anlagendesign
Netzanschlussgebundene Kapazitätsvergaben schaffen Baunachfrage, indem sie die Genehmigung zur Erweiterung mit dem Design einer kohlenstoffarmen Versorgung verknüpfen. Singapur berichtete am 10. September 2026, dass sein zweiter Data Centre Call for Application vorläufig 200 MW Kapazität vergeben hatte.[2] Mehr als die Hälfte dieser Kapazität würde singapurbasierte kohlenstoffarme Erzeugung nutzen, einschließlich gebäudeintegrierter oder gebäudeaufgesetzter Photovoltaik und Brennstoffe wie Biomethan, Ammoniak und Wasserstoff. Empfänger müssen den Stromverbrauch melden und seinen kohlenstoffarmen Anteil als Bedingung für die Kapazitätsunterstützung nachweisen. Für Anlagendesigner verknüpft die Vergabe Solarintegration und Energiemessung mit einer definierten Erweiterungsmöglichkeit. Die kommerzielle Eröffnung geht über die Installation von Erzeugungsanlagen hinaus, da das Gebäude und seine Messsysteme die mit der Kapazität verbundenen Verpflichtungen unterstützen müssen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Immobilien-, Installations- und Wartungskosten | -1.2% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Strengere Energie- und Kohlenstoff-Compliance-Grenzen | -0.7% | Republik Irland | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für fortschrittliche Flüssigkühlung | -0.4% | Baustellen in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| „Take-or-Pay”-Bedingungen und Sicherheitenanforderungen von Versorgungsunternehmen, die Kapital binden und mittelständische Entwickler abschrecken | -0.2% | AEP Ohio-Versorgungsgebiet | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Immobilien-, Installations- und Wartungskosten
Höhere Standort- und Lieferkosten schränken ein, wie viel Kapazität Entwickler aus einem festen Kapitalbudget aufbauen können. Cushman & Wakefield berichtete, dass die durchschnittlichen Baukosten pro MW in den Vereinigten Staaten und Kanada zwischen dem Leitfaden für das vierte Quartal 2024 und der Ausgabe 2026 um 21 % gestiegen sind. Erschlossenes Land in den wichtigsten US-Märkten kostete 2026 im Jahresdurchschnitt 584.000 USD pro MW, 51 % über dem Vorjahr und 35 % über dem 5-Jahres-Durchschnitt. Zusammen erhöhen die höheren Baukosten und Grundstückspreise das pro geplanter Kapazitätseinheit eingesetzte Kapital und verringern den Spielraum für Baukostenüberschreitungen. Cushman & Wakefield berichtete außerdem von einem durchschnittlichen Anstieg der Rechenzentrum-Baukosten in Asien-Pazifik um 10 % im Jahresvergleich im Jahr 2025, was den Druck auf die Kapazität pro Dollar über Nordamerika hinaus ausdehnt.
Strengere Energie- und Kohlenstoff-Compliance-Grenzen
Netzanschlussgebundene Energieverpflichtungen können erneuerbare Energieversorgung zu einer separaten Entwicklungsabhängigkeit neben der Anlage selbst machen. Irlands Kommission für die Regulierung von Versorgungsunternehmen legte im Dezember 2025 ihre Politik für neue Anschlussanträge für neue oder zusätzliche Kapazitäten fest. Rechenzentren mit einer maximalen Importkapazität von mindestens 1 MVA müssen mindestens 80 % ihres Jahresbedarfs mit zusätzlichem erneuerbarem Strom decken, der in der Republik Irland erzeugt wird. Die Anforderung umfasst einen 6-jährigen Übergangspfad ab der Inbetriebnahme des Nachfragestandorts. Dieser Übergang lässt Zeit zur Einhaltung, aber die inländische Bedingung für zusätzliche Erzeugung schränkt die Versorgungsvereinbarungen ein, die die Verpflichtung erfüllen können. Für betroffene Entwickler bringt die Sicherung eines Anschlusses folglich eine Energiebeschaffungsverpflichtung mit sich, die über den Abschluss des Gebäudes hinausgeht und die Anforderungen an die Projektkoordination erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Rechenzentrumsbauten
Nach Tier-Typ:
Hochdichte Lieferung verleiht der Zertifizierung eine separate RolleTier 3 hatte im Jahr 2026 einen Anteil von 56,75 % an der Rechenzentrum-Bau-Marktgröße und war damit das größte Segment nach Tier. Delska eröffnete am 15. April 2026 seine 10-MW-Anlage EU North Riga LV DC1 in Riga, Lettland, für KI- und Hochleistungsrechen-Workloads. Die betriebene Anlage erfüllt Tier-III-Standards und durchläuft die Tier-III-Anlagenzertifizierung. Sie unterstützt Rack-Dichten von bis zu 250 kW und verknüpft das Tier-Angebot mit konzentrierten Rechenanforderungen. Kunden können vor Abschluss der Anlagenzertifizierung deployen, was Delskas erklärte Tier-III-Konformität bei bis zu 250 kW pro Rack von der Zertifizierung der betriebenen Anlage trennt.
Tier 4 ist das am schnellsten wachsende Segment nach Tier, mit einem prognostizierten CAGR von 7,96 % von 2027 bis 2032. Vor dem Start von KL1 in Petaling Jaya, Malaysia, am 14. Mai 2026 berichtete NEXTDC, dass die Anlage die Uptime Institute Tier IV Certification of Constructed Facility erhalten hatte. Am 25. Februar 2025 gab irix bekannt, dass seine Anlage Kuching 1 DC @Santubong die Uptime Institute Tier IV Certification of Constructed Facility erhalten hatte und damit Malaysias erstes Tier-IV-zertifiziertes Rechenzentrum wurde. SASA Data Centres war der für Design, Bau und Übergabe verantwortliche Partner. SASAs Verantwortung bis zur Übergabe macht die irix-Auszeichnung zu einem Test der abgeschlossenen Projektabwicklung, der über die Fähigkeit eines Partners hinausgeht, ein Tier-IV-Design zu erstellen.



Nach Rechenzentrumsgröße:
Hyperscale-Computing erhöht die physischen LieferanforderungenHyperscale hatte im Jahr 2026 einen Rechenzentrum-Bau-Marktanteil von 59,03 % und ist das größte und am schnellsten wachsende Segment nach Anlagengröße, mit einem prognostizierten CAGR von 8,4 % von 2027 bis 2032. Im November 2025 berichtete AWS, dass Project Rainier mit fast 500.000 Trainium2-Chips über mehrere US-Rechenzentren online ist. Anthropic nutzte den Cluster zum Training und Betrieb von Claude. JLL prognostizierte, dass Hyperscaler zwischen 2026 und 2030 41 GW eigengenutzter Rechenzentrumskapazität bauen könnten, was dieses Segment auf 70 GW verdoppeln würde. Da ein Cluster wie Rainier mehrere Anlagen umfasst, kann der Hyperscale-Bau von Auftragnehmern verlangen, mehrere große Anlagenlieferungen um eine gemeinsame Rechenarchitektur zu koordinieren.
Der physische Lieferaufwand ist an den für ein separates Hyperscale-Bauprojekt eingesetzten Arbeitskräften erkennbar. Bis zum 25. Juni 2026 berichtete Oracle von fast 20 Millionen Bauarbeiterstunden und bis zu 9.000 Arbeitern vor Ort in seinem Rechenzentrum in Abilene, Texas. JLL prognostizierte, dass Hyperscaler zwischen 2024 und 2026 1 Billion USD für Rechenzentrumsausgaben aufwenden würden. So viele Arbeiter an einem Standort unterzubringen, macht die Mannschaftsplanung und Standortlogistik zu einer eigenständigen Lieferbeschränkung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumstyp:
Colocation-Skalierung trifft auf direkte Cloud-ExpansionColocation-Rechenzentren waren das größte Segment nach Anlagentyp und machten 2026 54,42 % der Bauausgaben aus. Equinix Inc. berichtete im ersten Halbjahr 2026 von 3,5 Milliarden USD globalen Colocation-Dienstleistungserlösen, verglichen mit 3,13 Milliarden USD im ersten Halbjahr 2025. Im Juni 2026 erhielten DataBank-Zweckgesellschaften 650 Millionen USD an zusätzlicher Projektfinanzierung für den Bau eines vierten 60-MW-Rechenzentrums in Red Oak, Texas. Equinix' Umsatz zeigt den Betriebsumfang von Colocation, aber Bauarbeiten erreichen Auftragnehmer über Kapital auf Projektebene wie DataBanks Finanzierung für ein einzelnes Gebäude.
Hyperscaler und Cloud-Dienstleister sind das am schnellsten wachsende Segment nach Anlagentyp, mit einem prognostizierten CAGR von 8,9 % von 2027 bis 2032. Microsoft fügte im vierten Quartal des Geschäftsjahres 2026 1 GW Kapazität hinzu. Am 28. April 2026 begann Google mit dem Bau seines KI-Hubs in Visakhapatnam, Andhra Pradesh, mit AdaniConneX und Nxtra by Airtel als Partnern. Der Hub umfasst Rechenzentrumsgelände und breitere Infrastruktur und verbindet neue Anlagenarbeiten mit dem weiteren KI-Deployment des Cloud-Anbieters. Kapazitätserweiterungen zeigen die betriebliche Expansion, während der Spatenstich des Hubs einen konkreten Weg in neue Bauarbeiten für Auftragnehmer identifiziert, die Gelände und die zugehörige Anlageninfrastruktur liefern.
Nach Infrastruktur:
Elektrische Lieferung führt, während Kühlung das Wachstum prägtElektrische Infrastruktur war das größte Segment und machte 2026 39,8 % der Bauausgaben aus. Cushman & Wakefields Leitfaden 2026 identifizierte Strominfrastruktur als die größte Gesamtkostenkategorie bei Greenfield-Entwicklungen in den Vereinigten Staaten und Kanada, ohne Chips und GPUs. Der Leitfaden verknüpfte Eventualitäten auch mit langen Materiallieferzeiten, Arbeitskräftemangel und regulatorischer Unsicherheit. Für Anlagenentwickler macht der erhebliche strombezogene Aufwand die elektrische Lieferung zu einem wichtigen Teil der Arbeit, die organisiert werden muss, bevor Rechenlasten bedient werden können.
Mechanische Infrastruktur ist das am schnellsten wachsende Segment, mit einem prognostizierten CAGR von 9,1 % von 2027 bis 2032. Microsoft berichtete im Juni 2026 von der Fertigstellung des Baus seiner Fairwater-Anlage in Mount Pleasant, Wisconsin, nach dem Anlaufen der Ausrüstung im April. Die fertiggestellte Anlage war mit Flüssigkühlungsinfrastruktur in Betrieb, die direkt in ihr zweckgebautes KI-Design integriert wurde, um höhere Rack-Dichten zu unterstützen. Die Einbettung dieser Infrastruktur in die Anlage platziert die thermische Architektur innerhalb des anfänglichen Bauumfangs und verbindet sie mit der Rechendichte. Die Lieferung von Kühlung als integrierter Teil des Gebäudes gibt Haustechnikauftragnehmern eine Baurolle, deren Anforderungen zusammen mit der beabsichtigten Rechenkonfiguration der Anlage festgelegt werden.
Geografische Analyse
Markt für Rechenzentrumsbauten in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 39,99 % an der Rechenzentrum-Bau-Marktgröße. JLLs Halbjahresbericht 2026 identifizierte mehr als 66 GW Kapazität im Bau in der Region und zeigte damit den Umfang der bereits in physischer Lieferung befindlichen Arbeiten. Frontier-Märkte machten 77 % dieser im Bau befindlichen Kapazität aus, wobei West-Texas, Ohio, Louisiana, Indiana und die Carolinas zu den genannten Standorten gehörten. Die Gewinnung von Aufträgen in Frontier-Standorten wie West-Texas und Ohio erfordert von Auftragnehmern, den Einsatz von Mannschaften und Versorgungsarrangements über etablierte Zentren hinaus auszudehnen.
Rechenzentrum-Bau-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region, mit einem prognostizierten CAGR von 9,45 % von 2027 bis 2032. Cushman & Wakefield berichtete im ersten Halbjahr 2026 von 4.764 MW im Bau und 21.691 MW in der Planung in der Region. Die Colocation-Leerstandsquote sank trotz erheblichem Neuangebot von 10,9 % im zweiten Halbjahr 2025 auf 10,3 % im ersten Halbjahr 2026. Im März 2026 stellten UOB Thailand und 5 Partnerbanken DayOne Data Centers langfristige grüne Finanzierung für die erste Greenfield-Phase im Chonburi Tech Park in Amata City Chonburi bereit. Kapazitätsabsorption und eine finanzierte lokale Bauphase geben Auftragnehmern zusammen regionalen Nachfragekontext und einen konkreten Entwicklungsmechanismus in Thailand, der die Expansion sowohl mit der Dienstleistungsnutzung als auch mit der Projektfinanzierung verknüpft.
Südamerikas konnektivitätsgetriebene Expansion umfasst Peru, wo Cirion Technologies nun LIM2-Kapazität in Macropolis, Lurín, anbietet, nachdem die 20-MW-Anlage im Juni 2025 als kurz vor der Fertigstellung beschrieben wurde. Die Anlage wurde entwickelt, um peruanische Unternehmen mit Hyperscalern wie Amazon und Google zu verbinden. In Europa markierte Verne am 17. Juni 2026 den Baubeginn der ersten 70 MW seines Campus in Mäntsälä, Finnland, mit dem Ziel, Hyperscaler, Neoclouds sowie Unternehmens-KI- und Hochleistungsrechen-Workloads zu bedienen. Im Nahen Osten und Afrika legte die Saudi Data and Artificial Intelligence Authority im Januar 2026 den Grundstein für das 480-MW-Hexagon-Regierungsrechenzentrum in Riad. Der Sprung von einer lokalen Cloud-Konnektivitätsanlage zu einem viel größeren Regierungscampus verändert den Umfang der Bauverantwortung, die ein Auftragnehmer übernehmen können muss.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden aus der Perspektive von Entwicklern verglichen, die neue Rechenzentren bauen. Ohios Versorgungstarif legt dienstleistungsbezogene Vertragsbedingungen fest, während Chinas Aktionsplan und Brasiliens Steuerregime den Anlagenstandort und die Projektökonomie beeinflussen. Der Vergleich mit dem Vereinigten Königreich umfasst Englands Gebäuderahmen und seinen angenommenen Übergang für neue Nicht-Wohngebäude. Diese Instrumente verknüpfen Projektverpflichtungen mit Energieleistung, Bauzeitplan und den an politische Anreize geknüpften Bedingungen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China |
|---|---|---|---|---|
| Primäre Behörde | Public Utilities Commission of Ohio; Ohio Power Company verwaltet den Tarif | Bundessteuerbehörde innerhalb des Finanzministeriums | Ministerium für Wohnungsbau, Gemeinschaften und Kommunalverwaltung für Englands Gebäuderahmen | Nationale Entwicklungs- und Reformkommission und kooperierende Umsetzungsbehörden |
| Schlüsselinstrumente oder -richtung | Schedule DCT für monatlichen maximalen Einzelstandortbedarf oder aggregierte Vertragskapazität über 25.000 kW im Versorgungsgebiet von Ohio Power | Gesetz 15.504 schuf Redata im September 2026, wirksam bei Veröffentlichung | Bauvorschriften 2010 und Genehmigungsdokument L; angenommene Änderungen 2026 für den Beginn 2027 unter Projektübergangsregeln | Aktionsplan für Rechenzentren 2024 mit Effizienzzielen bis 2030 |
| Kommerzielle Wirkung | Mindestlaufzeit für neue Last von Laststeigerungsperiode plus 8 Jahren; Kunden können bei PUCO eine Anpassung beantragen, wenn die Infrastruktur nicht bis zum geschätzten Inbetriebnahmedatum bereit ist | Berechtigung zu Steueranreizen erfordert gesetzliche Energie-, Wassereffizienz- und F&E-Verpflichtungen sowie Regulierungsverfahren | Angenommene Energieeffizienz- und kohlenstoffarme Heizungsanforderungen für neue Nicht-Wohngebäude ab 2027, vorbehaltlich Projektübergängen | Prioritäre Hub-Cluster-Standorte für neue große und sehr große Zentren; Energieprüfungen für Projekte |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verbesserung | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Ohios lange Verpflichtungen für neue Lasten schränken die Flexibilität ein, während Übergangsverfahren, die bis auf weiteres durch seinen Regulierer gelten, einen fortlaufenden vertraglichen Rahmen schaffen. Brasiliens Steueranreiz vom September 2026 eröffnet einen bedingten Weg zu verbesserten Projektökonomien, wobei Berechtigungsverfahren und Compliance-Details durch Regulierung geregelt werden. Unter Englands Effizienz- und kohlenstoffarmen Heizungsstandards von 2027 kann Übergangschutz für Nicht-Hochrisikoarbeiten mit bestimmten Mitteilungen oder vollständigen Plananträgen vor dem 24. März 2027 und Arbeiten, die vor dem 24. März 2028 beginnen, gelten. Chinas Hub-Standortprioritäten und Energieprüfungen prägen Standortentscheidungen innerhalb eines fortlaufenden politischen Pfades hin zu seinen Effizienzzielen für 2030.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht eingebettete Designdienstleistungen, allgemeinen Bau sowie mechanische und elektrische Ausstattung in der Reihenfolge, in der Anlagen geliefert werden. JLL berichtete, dass 57 % der in seinem Ausblick erfassten Rechenzentrum-Projekte im Jahr 2025 Bauverzögerungen von mindestens 3 Monaten erfahren haben. Dieses Lieferrisiko macht die Koordination über Stufen hinweg kommerziell wichtig, da der Abschluss eines Pakets die Anlage nicht für das nächste bereit macht. Design- und Managementanbieter können Gebühren durch die Lösung von Übergaben zwischen Baustufen erzielen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Schlüsselteilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Design und Lieferplanung | Design- und Baumanagementanbieter wie AECOM; EPCM-Anbieter wie Jacobs Solutions Inc. | Design- und Projektmanagementgebühren | Ungelöste Schnittstellen zwischen Engineering und Beschaffung | Paketspezifikationen und Beschaffungsverantwortlichkeiten vor der Bestellung zuweisen |
| Standort- und Gebäudebau | Generalunternehmer wie DPR Construction und Collen Construction Ltd. | Einnahmen aus Tief- und Hochbauverträgen | Sequenzierung von Gebäudearbeiten mit Fachzugang | Phasenübergaben rund um vereinbarte Fachinstallationstermine |
| Mechanische und elektrische Ausstattung | Mechanische und elektrische Auftragnehmer wie Kirby Group Engineering und EMCOR Group-Unternehmen | Einnahmen aus Installations- und Integrationsverträgen | Gerätelieferzeiten schränken die Installationssequenzierung ein | Kritische Komponenten gegen die Installationssequenz reservieren |
| Quelle: Mordor Intelligence | ||||
JLL berichtete von durchschnittlichen Rechenzentrum-Gerätelieferzeiten von 33 Wochen im Jahr 2026, 50 % über dem Niveau vor 2020, und führte den Anstieg auf die rasche Sektorexpansion zurück. Sein Ausblick 2026 berichtete auch, dass Entwickler und Betreiber in großem Maßstab 6 bis 12 Monate strategische Lagerbestände für kritische Komponenten hielten. Diese Reaktion verlagert einen Teil der Lieferresilienz vorgelagert, bevor das Installationsteam den Standort erreicht. Da Entwickler und Betreiber in großem Maßstab diesen Bestand halten, kann ihr Beschaffungszeitplan bestimmen, wann Installationsauftragnehmer Komponenten erhalten, Ausstattungsarbeiten durchführen und die damit verbundenen Vertragseinnahmen erzielen.
Wettbewerbslandschaft
Marktkonzentration
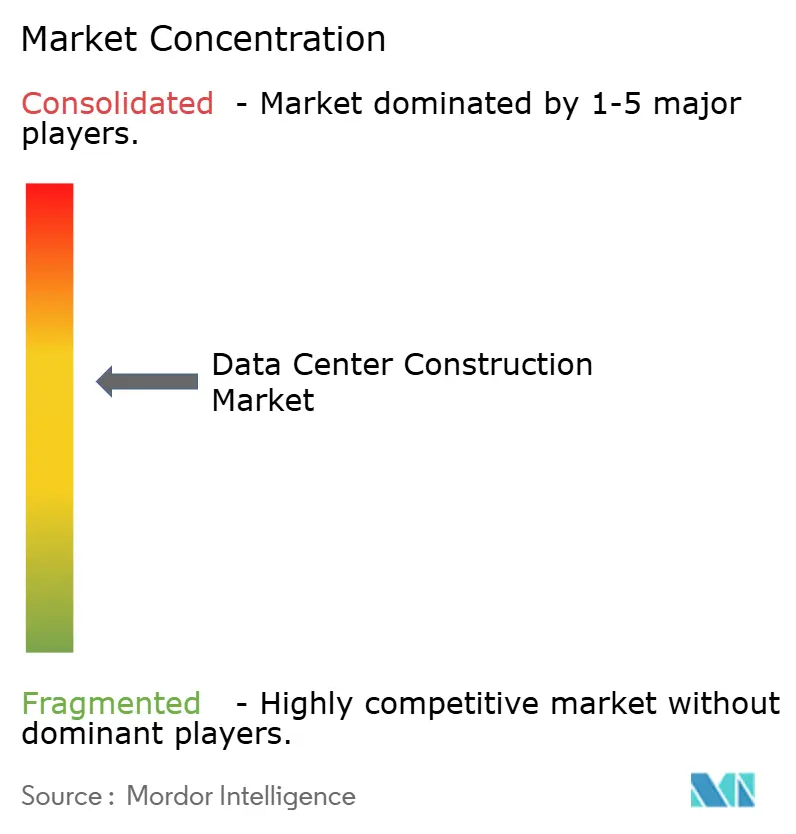
Der Wettbewerb kombiniert Engineering-Spezialisten und Bauauftragnehmer, wobei die Führung auf verschiedene Projektrollen und Geschäftsbeziehungen verteilt ist, anstatt in einem einzigen Liefermodell konzentriert zu sein. Die fünf führenden Unternehmen sind AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. und Skanska AB. Turner berichtete, dass Rechenzentren im Jahr 2025 etwa 37 % seines unternehmensweiten Projektauftragsbestands ausmachten. Diese Auftragsbestandszusammensetzung machte Rechenzentren 2025 zu einem wesentlichen Teil von Turners vertraglich gesichertem zukünftigen Arbeitsvolumen und ergänzte die eigenständigen Design- und Managementrollen des Bereichs.
Der Engineering-geführte Wettbewerb konzentriert sich darauf, wie viel der Schnittstelle zwischen Design, Beschaffung und Bau ein Anbieter zur Koordination beauftragt wird. Im Dezember 2025 wählte Nostrum Data Centers, ein Tochterunternehmen der Nostrum Group, AECOM zur Leitung des Design- und Baumanagements für seine Anlage in Badajoz, Spanien. Im Januar 2026 wählte Hut 8 Jacobs Solutions Inc. für Engineering-, Beschaffungs- und Baumanagementdienstleistungen für das River Bend-Rechenzentrum in Louisiana.[3] Diese Beauftragungen platzieren mehrere verbundene Projektfunktionen im Umfang eines benannten Anbieters. Jacobs' Beschaffungsmandat unterscheidet seine Beauftragung von AECOMs Design- und Baumanagementauftrag, sodass Käufer wählen können, wie viel angebotsseitige Koordination sie einem Anbieter übertragen.
Die Wettbewerbspositionierung umfasst sowohl Engineering-Koordination als auch Verträge zum Bau von Anlagen. Am 4. Dezember 2025 unterzeichnete Skanska AB einen Vertrag mit einem Stammkunden zum Bau eines Rechenzentrums in den Vereinigten Staaten. Der Vertrag hatte einen Wert von 263 Millionen USD. DPR Construction nahm das El Segundo-Rechenzentrum für den Kunden Digital Realty Trust Inc. in seine Auswahl von im ersten Halbjahr 2025 vergebenen Projekten auf. Diese Vergaben legen die Bauverantwortung bei Skanska und DPR, sodass Engineering-Breite allein keinen gleichwertigen Lieferumfang für einen Herausforderer demonstrieren würde.
Branchenführer im Rechenzentrum-Bau-Markt
-
AECOM
-
Turner Construction Co.
-
DPR Construction
-
Jacobs Solutions Inc.
-
Skanska AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Rechenzentrum-Bau-Markt Unternehmen in diesem Bericht
- AECOM
- Turner Construction Co.
- DPR Construction
- Jacobs Solutions Inc.
- Skanska AB
- Balfour Beatty plc
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Fortis Construction Inc.
- Goodman Group
- PT Jaya Obayashi
- Hibiya Engineering Ltd.
- Fluor Corporation
- Keppel Data Centres Holding
- NTT Global Data Centers
- Equinix Inc.
- Digital Realty Trust Inc.
- QTS Realty Trust LLC
- China State Construction Engineering Corp.
- Larsen and Toubro Ltd.
- Bouygues Construction SA
- Vinci Energies
- Samsung C&T Corporation
- Collen Construction Ltd.
- Corgan
- Mortenson Construction
Wichtige Chancen für Marktteilnehmer
Der Vergleich identifiziert voraussichtliche Bau- und eingebettete Designchancen im Zusammenhang mit der europäischen Deployment-Politik und Kanadas Stromzuteilungspipeline. Der vorgeschlagene Cloud- und KI-Entwicklungsakt der Europäischen Kommission von 2026 zielt darauf ab, die EU-Rechenzentrumskapazität innerhalb von 5 bis 7 Jahren mindestens zu verdreifachen und Genehmigungen und Deployment zu vereinfachen. BC Hydro erhielt 15 Anträge mit einem Gesamtvolumen von fast 800 MW in seinem KI- und Rechenzentrum-Zuteilungsverfahren 2026. Die Einreichungsfrist ist abgelaufen, fortgeschrittene Antragsteller wurden benachrichtigt, und Anträge werden noch geprüft, wobei nach dem Regierungsübergang infolge einer wahlbedingten Verlängerung weitere Benachrichtigungen erwartet werden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Genehmigungsfähiges europäisches Anlagendesign | Vorgeschlagene Kapazitätserweiterung rückt Genehmigung und Deployment in den Fokus | EU-Rechenzentrum-Entwickler | Design und eingebettete Bauplanung für Genehmigungsentscheidungen bündeln | Genehmigungskomplexität und Zugang zu Grundstücken | Design- und Baumanagementanbieter |
| Ressourcenintegriertes Greenfield-Engineering | Der EU-Vorschlag identifiziert Energie- und Wasserzugang als Deployment-Prioritäten | Entwickler ressourcenbeschränkter EU-Gelände | Energie- und Wasseranforderungen der Anlage vor der Vergabe von Tiefbaupaketen koordinieren | Verfügbarkeit von Energie und Wasser am Standort | Mechanische und elektrische Engineering-Auftragnehmer |
| Bedingte Lieferplanung für kanadische Antragsteller | Bestehende Anträge in British Columbia durchlaufen die Zuteilungsprüfung | KI- und Rechenzentrum-Antragsteller in British Columbia | Gestaffelte eingebettete Designdienstleistungen anbieten, die an Zuteilungsmeilensteine geknüpft sind | Zuteilungszeitplan hängt von der laufenden Antragsüberprüfung ab | Lokale Designfirmen und Greenfield-Bauauftragnehmer |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Lücke zwischen den Ressourcenanforderungen eines potenziellen Standorts und einem lieferbaren Baupaket zu verringern. Eingebettete Designdienstleistungen können dies adressieren, bevor der Entwickler sich zum vollständigen Gebäudeumfang verpflichtet. In British Columbia würde die Staffelung dieser Arbeit um Zuteilungsentscheidungen den Umfang der Bauvorbereitung begrenzen, der einem ungelösten Stromantrag ausgesetzt ist.
Neueste Industrielle Entwicklungen in Rechenzentrum-Bau-Markt
- Sep 2026: Brasilien verabschiedete Gesetz 15.504, das Redata für qualifizierende Rechenzentrum-Installationsprojekte mit gesetzlichen Verpflichtungen und durch die Bundessteuerbehörde per Regulierung gewährter Berechtigung schuf.
- Sep 2026: Singapur vergab vorläufig 200 MW Rechenzentrumskapazität im Rahmen seines zweiten Data Centre Call for Application, wobei mehr als die Hälfte durch singapurbasierte kohlenstoffarme Erzeugung gespeist werden soll.
- Jun 2026: Microsoft berichtete von der Fertigstellung des Baus seiner Fairwater-Anlage in Mount Pleasant, Wisconsin, nach dem Anlaufen der Ausrüstung im April. Die Anlage war mit in ihr zweckgebautes KI-Design integrierter Flüssigkühlung in Betrieb.
Rechenzentrum-Bau-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Rechenzentrum-Bau-Markt misst die jährlichen Ausgaben für den Greenfield-Bau von Rechenzentrumsanlagen weltweit. Er umfasst Projektkosten für Tiefbauarbeiten, elektrische und mechanische Ausstattungen sowie in die Lieferung dieser Anlagen eingebettete Dienstleistungen.
Ausschlüsse aus dem Umfang: IT-Gerätebeschaffung, Umbauten und kosmetische Aufwertungen bestehender Rechenzentren, laufende Anlagenwartung sowie separat verkaufte Stromerzeugungsanlagen und Versorgungsnetzanlagen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrumstyp
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstanbieter
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösung
- Stromausfallsicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Definitionen des U.S. Census Bureau für den Konstruktionswert vor Ort helfen dabei, installierte Bauarbeiten von separat beschafften Geräten zu unterscheiden, während seine US-Reihe ein inländisches Ausgabensignal liefert. JLLs Global Data Center Outlook 2026 liefert globale Kosten-pro-Megawatt- und Kapazitätspipeline-Indikatoren, und das Energieverbrauchsupdate 2025 des Lawrence Berkeley National Laboratory informiert Nachfrage- und Lastenwachstumsszenarien. Die Global Data Center Survey 2026 des Uptime Institute bietet Betreibernachweise zu Kostendruck, Stromverfügbarkeit, Versorgungsengpässen und Anlagentrends als Beispiele relevanter öffentlicher Quellen.
Öffentliche Unternehmenseinreichungen, Investorenmaterialien, Projektankündigungen, Planungsunterlagen und seriöse Fachberichterstattung liefern weitere Überprüfungen zu Projektzeitplan, Kapazität, Vertragsumfang und offengelegten Kapitalplänen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden Rechenzentrum-Entwickler und -Betreiber, Generalunternehmer, Elektro- und Haustechnikauftragnehmer, Engineering-Berater und Projektdienstleistungsanbieter in APAC, EMEA und Amerika abdecken. Fragen würden die Sekundärnachweise zu Greenfield-Projektzeitplänen, Baupaket-Werten, Kosten pro Megawatt, Kategorienanteilen und regionalen Lieferbeschränkungen testen. Wenn öffentliche Nachweise spärlich sind, würde eine Nachverfolgung durch Analysten Definitionen und Zeitpläne klären und die Antwort dann gegen Projektunterlagen, Unternehmensoffenlegungen und unabhängige Marktindikatoren triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | APAC: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 27 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung und Prognose
Das Top-down-Modell schätzt die weltweiten jährlichen Greenfield-Anlagenbauausgaben und überprüft dann die Gesamtsumme anhand selektiver projektbezogener Hochrechnungen. Zu den Kernindikatoren gehören im Bau befindliche und in Betrieb gehende Rechenzentrumskapazität, Baukosten pro Megawatt, angekündigte Projektzeitpläne sowie regionale Strom- und Genehmigungsbedingungen. Zusammen zeigen sie den Umfang und den Zeitplan der voraussichtlich durchzuführenden Arbeiten. Projektnachweise und offengelegte Ausgaben unterstützen Anteile nach Tier, Anlagengröße und -typ, Infrastrukturpaket und Geografie, wobei jedes Projekt einmal gezählt und eingebettete Dienstleistungen dem Paket zugeordnet werden, das sie liefert.
Die Szenarioanalyse führt die Kapazitätspipeline und Kosten-pro-Megawatt-Annahmen durch die Prognose, mit hohen, zentralen und eingeschränkten Bauzeitplänen, die Verzögerungen, Anschlussgrenzen und Geräteverfügbarkeit widerspiegeln. Selektive Bottom-up-Überprüfungen multiplizieren die im Umfang enthaltene Stichprobenkapazität mit den bezogenen Baukosten und vergleichen Lieferanten- oder Auftragnehmeroffenlegungen mit den Top-down-Gesamtsummen. Nicht übereinstimmende Projektkosten werden ausgelassen, anstatt mit einem angenommenen Paketwert aufgefüllt zu werden. Primäre Befragte würden gebeten, die Richtung und den Zeitplan dieser variablen Annahmen zu testen, während widersprüchliche oder fehlende Eingaben vor der Anpassung gegen unabhängige Projekt- und Kostennachweise überprüft würden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Projektpipelines, Baukostenindikationen, Unternehmensoffenlegungen und regionale Kapazitätsdaten und untersuchen dann Anomalien wie abrupte Änderungen der Kosten pro Megawatt, des Projektzeitplans oder der Segmentanteile. Eine zweite Überprüfung prüft Quelldaten, Marktgrenzen, Arithmetik, doppelte Projekte und ob jede regionale und Segmentschätzung mit der globalen Gesamtsumme übereinstimmt. Analysten suchen Klärung, wenn Nachweise in Konflikt stehen oder sich ein wesentlicher Input ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Projekt-, Kosten-, Strom- oder Politikereignissen aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Rechenzentrum-Bau-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Rechenzentrum-Bau-Markt misst die jährlichen Ausgaben für den Greenfield-Bau von Rechenzentrumsanlagen weltweit.
Zu den wichtigsten Lücken-Treibern gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den Kernindikatoren gehören im Bau befindliche und in Betrieb gehende Rechenzentrumskapazität, Baukosten pro Megawatt, angekündigte Projektzeitpläne sowie regionale Strom- und Genehmigungsbedingungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 322,9 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 288,34 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 10,7 % unter dem Wert dieses Berichts für 2027 von 322,9 Mrd. USD, 2 Jahre später. Die Quelle berichtet eine Basis für 2025, zwei Jahre vor dem Messjahr 2027 dieses Berichts. |
| Globaler Marktforschungsverlag B | 144 Mrd. USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 55,4 % unter dem Wert dieses Berichts für 2027 von 322,9 Mrd. USD, 2 Jahre später. Sein Basisjahr ist 2025, zwei Jahre vor dem Ausgabenmaß 2027 dieses Berichts. |
Mordor Intelligence's Analysten triangulieren Projektpipelines, Baukostenindikationen, Unternehmensoffenlegungen und regionale Kapazitätsdaten und untersuchen dann Anomalien wie abrupte Änderungen der Kosten pro Megawatt, des Projektzeitplans oder der Segmentanteile.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Rechenzentrum-Bau-Markt und wie ist der Wachstumsausblick?
Der Markt wird für 2027 auf 322,9 Milliarden USD und für 2032 auf 460,2 Milliarden USD prognostiziert, mit einem CAGR von 7,34 % von 2027 bis 2032.
Was treibt die Nachfrage nach neuen Rechenzentrumsanlagen an?
Cloud- und Analytik-Workloads unterstützen die Nachfrage nach neuen Anlagen. Microsoft berichtete von einem Wachstum der Umsätze mit Azure und anderen Cloud-Diensten von 43 % im Jahresvergleich im vierten Quartal des Geschäftsjahres 2026.
Welcher Anlagentyp führt bei den Rechenzentrum-Bauausgaben?
Colocation-Rechenzentren führten mit 54,42 % der Bauausgaben im Jahr 2026. Hyperscaler und Cloud-Dienstleister sollen mit einem CAGR von 8,9 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im Rechenzentrum-Bau?
Zu den wichtigsten Teilnehmern gehören AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. und Skanska AB.
Was schränkt den Ausblick für neue Rechenzentrum-Bauvorhaben ein?
Höhere Standort- und Baukosten schränken die Entwicklung ein. Die durchschnittlichen Baukosten pro MW in den Vereinigten Staaten und Kanada stiegen zwischen Cushman & Wakefields Leitfaden für das vierte Quartal 2024 und seiner Ausgabe 2026 um 21 %.
Welche Regionen führen und wachsen am schnellsten im Rechenzentrum-Bau?
Nordamerika hielt 2026 39,99 % der Bauausgaben, während Asien-Pazifik mit einem CAGR von 9,45 % von 2027 bis 2032 am schnellsten wachsen soll.
Weitere Berichte über Rechenzentren
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Nordamerika Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Nordamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Indien Markt für KI-optimierte Rechenzentren Nachfrage nach KI-Einrichtungen in Indien, unterteilt nach Einrichtungstyp, Komponente und Tier.
- Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte weltweit, aufgeschlüsselt nach Komponente und Tier.
- Singapur Rechenzentrum Künstliche Intelligenz (KI)-Markt KI-Einrichtungen in Singapur, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Indien Data-Center-Cooling-Markt Kühlung in Indien, aufgeschlüsselt nach Anlagentyp, Tier und Kühltechnologie.