
Größe und Marktanteil des europäischen Hyperscale-Rechenzentrumsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
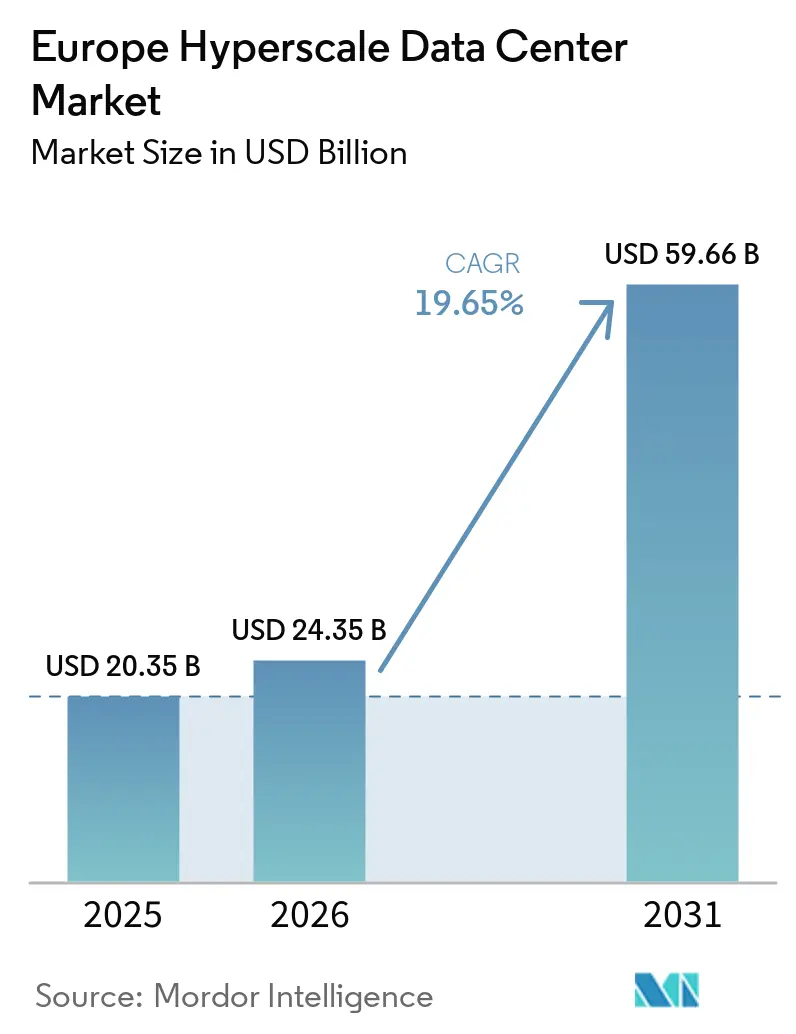
| Marktgröße im Basisjahr (2025) | 20.35 Milliarden US-Dollar |
| Marktgröße (2026) | 24.35 Milliarden US-Dollar |
| Marktgröße (2031) | 59.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Hyperscale-Rechenzentrumsmarkts von Mordor Intelligence
Die Größe des Europa Hyperscale-Rechenzentrum-Markts soll von 20,35 Milliarden USD im Jahr 2025 auf 24,35 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 59,66 Milliarden USD bei einer CAGR von 19,65 % über den Zeitraum 2026–2031 erreichen. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 11,08 Tausend Megawatt geschätzt und soll von 12,84 Tausend Megawatt im Jahr 2026 auf 112,32 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 54,28 % während des Prognosezeitraums (2026–2031).
Beschleunigte Investitionen gehen von Hyperscalern aus, die europäische Zusicherungen zur digitalen Souveränität anstreben, von steigender GPU-Nachfrage sowie von anhaltenden regulatorischen Bestrebungen zur lokalen Datenverarbeitung. Innovationen im Wärmemanagement, insbesondere Flüssigkühlung, haben sich als entscheidender Faktor bei der Kapitalallokation etabliert. Gleichzeitig verlängern Lieferkettenengpässe bei GPUs, Kupfer und optischen Modulen die Bauzeiten, was Betreiber dazu veranlasst, strategische Lagerbestände zu sichern. Die Wettbewerbsdynamik begünstigt nun Anbieter mit KI-fähiger Infrastruktur, eigenen erneuerbaren Energien und glaubwürdigen Souveränitätsnachweisen, während skalengetriebene Fusionen die Kapitalintensität des Sektors unterstreichen.
Wesentliche Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Kollokation mit einem Umsatzanteil von 56,30 % im Jahr 2025; Eigenbauten verzeichnen bis 2031 eine CAGR von 20,9 %.
- Nach Komponente entfiel auf die IT-Infrastruktur im Jahr 2025 ein Anteil von 40,55 % am Europa Hyperscale-Rechenzentrum-Markt, und Flüssigkühlsysteme expandieren bis 2031 mit einer CAGR von 24,1 %.
- Nach Tier-Standard entfielen auf Tier-III-Anlagen im Jahr 2025 67,20 % der Marktgröße des Europa Hyperscale-Rechenzentrum-Markts, während Tier-IV-Bereitstellungen bis 2031 mit einer CAGR von 21,4 % wachsen.
- Nach Endnutzerbranche hielten Cloud- und IT-Anbieter im Jahr 2025 einen Anteil von 45,60 %; für GenAI-Spezialisten wird bis 2031 eine CAGR von 20,3 % prognostiziert.
- Nach Rechenzentrumsgrößen erfassten massive Anlagen im Jahr 2025 einen Anteil von 51,35 % am Europa Hyperscale-Rechenzentrum-Markt, und Mega-Standorte wachsen bis 2031 mit einer CAGR von 21,8 %.
- Nach Geografie führte Irland im Jahr 2025 mit einem Marktanteil von 18,75 %, während Spanien die schnellste CAGR von 22,5 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Tabelle zur Auswirkungsanalyse der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GPU-dichte KI/ML-Trainingscluster, die mehr als 50-kW-Racks erfordern | +4.20% | Irland, Deutschland, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Sovereign-Cloud-Einführungen (GAIA-X, nationale Clouds) | +3.80% | EU-weit; am stärksten in Deutschland, Frankreich | Mittelfristig (2-4 Jahre) |
| Echtzeitzahlungen und PSD2 treiben Tier-IV-Bauprojekte an | +2.10% | Deutschland, Niederlande | Mittelfristig (2-4 Jahre) |
| 5G-Edge-Core-Konsolidierung zugunsten nordischer Knotenpunkte | +1.90% | Nordische und baltische Staaten | Langfristig (≥ 4 Jahre) |
| GenKI-Inferenz erfordert Flüssigkühlungs-Campus-Lösungen | +3.50% | Niederlande, Deutschland | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeitsbasierte PPAs für eigene erneuerbare Energien | +2.70% | Nordische Länder, Spanien, Portugal | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GPU-dichte KI/ML-Trainingscluster, die mehr als 50-kW-Racks erfordern
Rack-Leistungsdichten haben die 50-kW-Marke durchbrochen, da europäische Hersteller wie BMW und Mercedes-Benz das KI-Modelltraining intern verlagern und Rechenzentrumsdesigns zur direkten Chip-Flüssigkühlung zwingen [1]. NVIDIAs 10.000-GPU-Industrie-KI-Cloud in Deutschland setzt neue Maßstäbe, während Supermicros Einsatz von über 2.000 flüssiggekühlten Racks seit Mitte 2024 die Dringlichkeit der Skalierung verdeutlicht. Dichte-Hotspots entstanden zunächst in Irland, Deutschland und den Niederlanden, wo erneuerbare Energienetze und günstige Steuerrahmenbedingungen zusammenkommen. Anhaltende GPU-Knappheit zwingt Betreiber zur Vorabbestellung von Beschleuniger-Lagerbeständen, was Vorwärtskapazitätsreservierungen stärkt und Bauvorlaufzeiten verlängert. Flüssigkühlung verlagert Kapital von Lüftungsaggregaten hin zu Pumpen, CDU-Gestellen und Wärmetauschern und erhöht den Materialbedarf der mechanischen Infrastruktur im europäischen Hyperscale-Rechenzentrumsmarkt.
Sovereign-Cloud-Einführungen (GAIA-X, nationale Clouds)
GAIA-X hat europäische Datensouveränitätsanforderungen institutionalisiert und Hyperscale-Ausbauten unter nationaler Kontrolle katalysiert. Das 8ra-Programm der Deutschen Telekom zur Bereitstellung von 10.000 Edge-Cloud-Knoten bis 2030 markiert eine strukturelle Neuausrichtung hin zu national verankerten Plattformen [2]. AWSs souveräne Cloud-Region Brandenburg im Wert von 7,8 Milliarden EUR stärkt das Investorenvertrauen, dass US-Hyperscaler ihre Aktivitäten dort lokalisieren werden, wo es die Regulierung vorschreibt. Das Gesetz über digitale Dienste und der kommende KI-Gesetz verankern Prüfbarkeits- und Rückverfolgbarkeitsregeln, die GAIA-X-konforme Rechenzentren begünstigen und den regulatorischen Druck direkt in Kapitalausgabenzuweisungen umwandeln. Mittelfristig werden Souveränitätsnachweise Anbieter so stark differenzieren wie Preis oder Latenz, was die Akzeptanz von regionalen Hyperscale-Kapazitäten beschleunigt.
GenKI-Inferenz erfordert Flüssigkühlungs-Campus-Lösungen
Inferenz-Workloads priorisieren deterministische Latenz gegenüber sporadischer Spitzenleistung und erzwingen eine ganzjährige thermische Stabilität. Geschlossene direkte Flüssigkühlung liefert jetzt bis zu 30 % Energieeinsparungen und unterstützt mehr als 100 kW pro Rack, wobei bereits 20 % der europäischen Standorte eine Form der Flüssigkühltechnologie einsetzen. BSOs DataOne-Campus in der Nähe von Paris zielt bis 2028 auf 400 MW ab, ausschließlich für immersionsbereite Racks und emissionsfreien Betrieb konfiguriert. Deutschland und die Niederlande haben Wasserverbrauchsstandards verschärft, was Flüssigkühlanlagen trotz höherer Vorabinvestitionen wirtschaftlich macht. Campus-Ausbauten ermöglichen gemeinsame Wärmerückgewinnungskreisläufe, die es Betreibern erlauben, Abwärme an Fernwärmenetze zu verkaufen und Betriebskosten zu senken, was das Nachhaltigkeitsnarrativ des europäischen Hyperscale-Rechenzentrumsmarkts stärkt.
Verfügbarkeitsbasierte PPAs für eigene erneuerbare Energien
Hyperscaler schließen nun Verträge über erneuerbare Energieerzeugung auf Verfügbarkeitsbasis ab, passen Workload-Profile an variable Erzeugung an und reduzieren Netzausgleichskosten. Microsofts USD 3,2 Milliarden schwere schwedische KI-Investition läuft ausschließlich auf nordischer Wasserkraft und Windenergie, was die Tragfähigkeit des Modells veranschaulicht. Spaniens Attraktivität für neue Hyperscaler-Unternehmen deckt sich mit reichlich vorhandener Solarenergie und fortschrittlichen Nettstabilitätsanreizen. Mehrjährige PPAs (10-15 Jahre) reduzieren das Energieversorgungsrisiko und rechtfertigen Investitionen in standorteigene Batteriespeicher, wodurch europäische Hyperscale-Rechenzentrumsmarkt-Projekte in bisher wenig beachteten Regionen verankert werden. Abwärmeabnahmeverträge verbessern die Wirtschaftlichkeit zusätzlich, indem unvermeidliche thermische Nebenprodukte monetarisiert werden.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wassernutzungsbeschränkungen für Verdunstungskühlung | -2.80% | Niederlande, Deutschland, Dänemark | Kurzfristig (≤ 2 Jahre) |
| GPU- und optische-Modul-Lieferengpässe | -3.20% | Global; besonders ausgeprägt in EU-Wachstumszentren | Kurzfristig (≤ 2 Jahre) |
| Steigende Wärmesteuer und CO₂-Abgaben | -1.90% | Niederlande, Deutschland | Mittelfristig (2-4 Jahre) |
| Lokale Netzkapazitätsgrenzen bei Anschlüssen über 30 MW | -2.40% | Sekundärstädte wie Barcelona, Berlin | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wassernutzungsbeschränkungen für Verdunstungskühlung
Niederländische und deutsche Regulierungsbehörden schränken nun neue Verdunstungsanlagen ein und verweisen auf Dürrerisiken. Amsterdam begrenzt Hyperscale-Bauprojekte auf vorher zonenausgewiesene Gemeinden und drängt Betreiber zu geschlossenen Flüssigkühlarchitekturen [3]. Nachrüstungen älterer Standorte können 10 Millionen USD übersteigen, was die Margen etablierter Anbieter schmälert und neu gebaute flüssiggekühlte Campus-Rechenzentren vergleichsweise attraktiver macht. Der politische Wandel macht die Wassernutzungseffektivität (WUE) zu einem ebenso kritischen KPI wie die Energieeffizienz (PUE) und verankert Nachhaltigkeitsprämien in Mietverhandlungen im gesamten europäischen Hyperscale-Rechenzentrumsmarkt.
GPU- und optische-Modul-Lieferengpässe
Lieferzeiten für H100/H200-GPUs überschreiten mittlerweile 12 Monate, angetrieben durch Substratknappheit in Japan und Taiwan. Engpässe bei optischen Modulen verzögern 400/800-GbE-Netzausrollungen und verlängern die Zeit bis zur Umsatzrealisierung bei Neubau-Standorten. Betreiber mit mehrjährigen Zuteilungsvereinbarungen, insbesondere die drei größten Hyperscaler, sichern sich bevorzugte Lieferungen und vergrößern den Kapazitätsvorsprung gegenüber aufstrebenden Anbietern. Die Lieferknappheit hemmt schnelle Ausbaupläne und dämpft die kurzfristige Wachstumsdynamik des europäischen Hyperscale-Rechenzentrumsmarkts, selbst wenn sich die Nachfrage beschleunigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Irland Hyperscale-Rechenzentrum-Markt
Irland führt mit einem Marktanteil von 18,75 % im Jahr 2025, gestützt durch die hohe Dichte an Unterseekabeln in Dublin und die englischsprachige Betriebsbasis. Netzkapazitäts-Moratorien ab 2023 verlangsamten neue Genehmigungen rund um Dublin und lenkten das Hyperscale-Interesse in Richtung westlicher und südlicher Grafschaften, wo ausreichend Kapazität für erneuerbare Energien vorhanden ist. Nachhaltigkeitsdruck hat Pilotprojekte zur Wärmerückgewinnung beschleunigt, und die politischen Ergebnisse hier dienen als Frühindikator für ähnlich überlastete Ballungsräume.
Spanien Hyperscale-Rechenzentrum-Markt
Spanien ist die am schnellsten wachsende Region mit einer CAGR von 12,5 % bis 2031, angetrieben durch angekündigte Hyperscale-Investitionen in Höhe von 33 Milliarden EUR. Das trockene Klima Aragóns wird durch reichlich Solarenergie unter verfügbarkeitsbasierten Stromabnahmeverträgen ausgeglichen, was den AWS-Cluster im Wert von 15,7 Milliarden EUR verankert. Barcelonas strategische Verbindung zu Afrika und Lateinamerika über das Medusa-Unterseekabel stärkt sein Niedriglatenz-Profil und fördert ein regionales Verbindungsökosystem, das die Südwärtsverlagerung des Europa Hyperscale-Rechenzentrum-Markts verstärkt.
Nordics und Westeuropa Hyperscale-Rechenzentrum-Markt
Die nordischen Länder bieten ein kohärentes Wertversprechen: 100 % erneuerbare Stromnetze, Freiluftkühlung und stabile politische Rahmenbedingungen. Microsofts 3,2 Milliarden USD umfassendes schwedisches Programm verkörpert die Verlagerung von KI-Workloads in CO₂-neutrale Zonen. Dänemarks Tier-IV-Pipeline ergänzt Norwegens Wasserkraftüberschuss, während Finnlands Vorschriften zur Abwärmenutzung Anlagen zu Nettobeiträgern für die kommunale Fernwärme machen. Deutschland und die Niederlande bleiben trotz strengerer Genehmigungsverfahren und Wärmeabgaben als Kernstandorte bestehen und bewahren ihren Status durch umfangreiche Peering-Strukturen und Unternehmensnähe innerhalb des Europa Hyperscale-Rechenzentrum-Markts.
Segmentanalyse
Nach Rechenzentrumtyp:
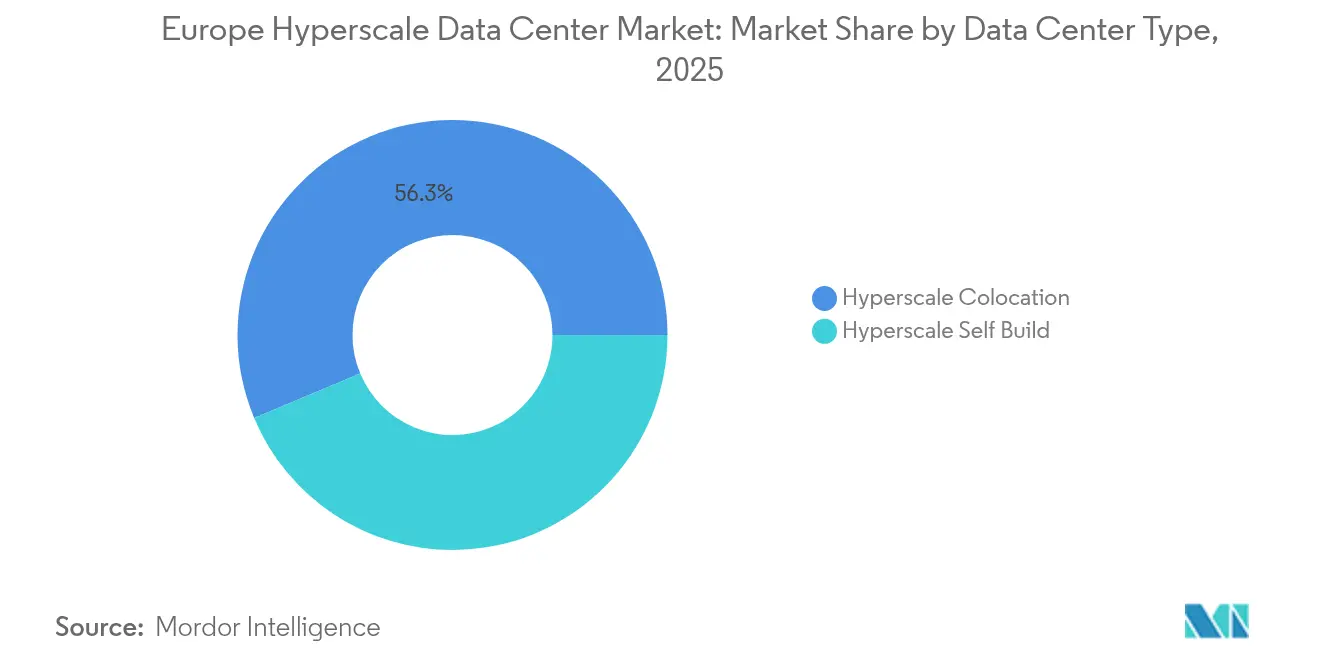
Colocation-Dominanz, Eigenbau-AufschwungKollokation macht nach wie vor 56,30 % des Umsatzes im Jahr 2025 aus, gestützt durch multinationale Unternehmen, die eine kapitalschonende Expansion und Cross-Connect-Dichte anstreben, die Hybrid-Cloud-Strategien untermauert. Die dem Kollokationsbereich zuzurechnende Marktgröße des Europa Hyperscale-Rechenzentrum-Markts soll stetig wachsen, jedoch schrumpft ihr Anteil, da Hyperscaler Kapazitäten internalisieren.
Eigenbauten sollen bis 2031 mit einer CAGR von 20,9 % wachsen. Hyperscaler, die nicht standardisierte Stromversorgungen, Flüssigkühlkreisläufe und proprietäre Sicherheitsarchitekturen anstreben, benötigen eine Anpassung, die über herkömmliche Kollokations-Servicekataloge hinausgeht. Mega-Campus-Deals in Irland und den nordischen Ländern veranschaulichen, wo Netzkapazität, erneuerbare Energien und Steuerregelungen für Eigenbau-Wirtschaftlichkeit zusammentreffen. Anbieter wie Digital Realty verwischen die Grenzen durch angebotene Powered-Shell-Modelle, die auf GPU-dichte Flächen zugeschnitten sind, was eine hybride Entwicklung innerhalb des Europa Hyperscale-Rechenzentrum-Markts widerspiegelt.

Nach Komponente:
IT-Infrastruktur führt, Flüssigkühlung beschleunigt sichIT-Infrastruktur behielt im Jahr 2025 einen Ausgabenanteil von 40,55 % und spiegelt einen Rüstungswettlauf um GPUs, NVMe-Speicher und 400-GbE-Switches wider. Der Marktanteil des europäischen Hyperscale-Rechenzentrumsmarkts allein für Server-Boards übersteigt 25 % der gesamten IT-Ausgaben, da KI-Workloads skalieren.
Flüssigkühlsysteme verzeichnen die schnellste CAGR von 24,1 %. Direkte Chip-Kühlkreisläufe, Heck-Wärmetauscher und Immersionstanks dominieren die Ausschreibungen für mechanische Infrastruktur. Elektrische Systeme folgen dem Dichtewachstum: Sammelschienensysteme mit einer Leistung von über 800 A, 3+ verteilte USV-Blöcke und Trennschalterkonzepte, die für 2n+1-Redundanz zukunftssicher sind. Allgemeine Baukonstruktionsupdates betonen Bodenbelastungen von über 2.000 kg/m² und Deckenhöhen, die überkopfseitige Kühlmittelleitungen aufnehmen, was den sich entwickelnden Materialbedarf im europäischen Hyperscale-Rechenzentrumsmarkt veranschaulicht.
Nach Tier-Standard:
Tier-III-Fundament, Tier-IV-DynamikTier-III-Anlagen machten im Jahr 2025 67,20 % der installierten Kapazität aus, da Betreiber Verfügbarkeit und Kosten abwogen. Sie bleiben das Rückgrat für elastische Workloads wie Content-Streaming und Software als Dienstleistung.
Tier IV wächst mit einer CAGR von 21,4 %, angetrieben durch PSD2-Sofortzahlungen und KI-Inferenz-SLAs. Frankfurt, London und Amsterdam konzentrieren Tier-IV-Bauten, wo finanzielle und souveräne Anforderungen zusammentreffen. Hybride Layouts entstehen: Ein Tier-IV-Kern für die Zahlungsabwicklung liegt neben Tier-III-Hallen für analytische Rückrechnungen, was die Investitionskosten optimiert und gleichzeitig die Compliance innerhalb des Europa Hyperscale-Rechenzentrum-Markts aufrechterhält.
Nach Endnutzerbranche:
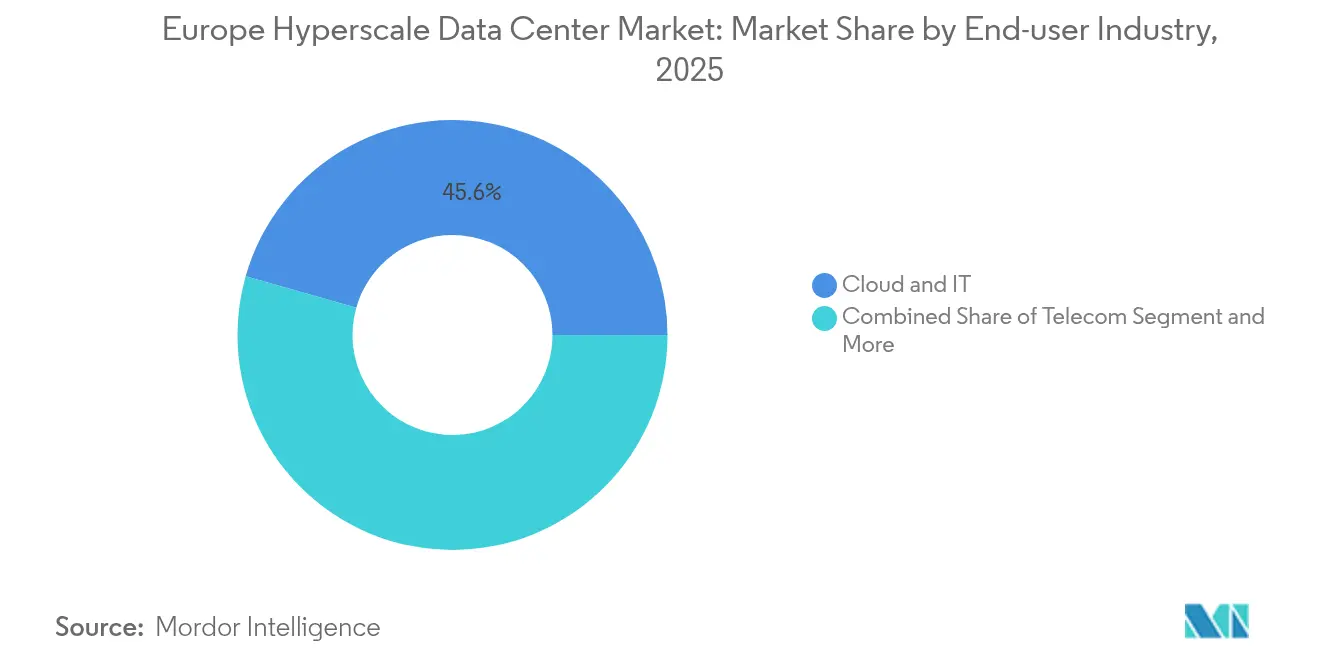
Cloud und IT führen, GenKI steigt aufCloud- und IT-Nutzer hielten im Jahr 2025 einen Anteil von 45,60 %, angetrieben durch regionale Starts von AWS, Microsoft Azure und Google Cloud. Die Expansion der Marktgröße des Europa Hyperscale-Rechenzentrum-Markts in diesem Segment hält an, da EU-Regeln zur digitalen Souveränität die regionale Verarbeitung vorschreiben.
GenAI-Unternehmen verzeichnen eine CAGR von 20,3 %, was die steigenden Parameteranzahlen und Modelliterationszyklen widerspiegelt. Dedizierte KI-Startups und Automobil-OEMs suchen gleichermaßen GPU-Cluster, die auf mandantenfähigen Clouds nicht verfügbar sind. BFSI, Telekommunikation, Fertigung und E-Commerce verzeichnen vorhersehbare jährliche Expansionen, die mit Industrie 4.0 und 5G-Rollouts verbunden sind, und sorgen für eine diversifizierte Nachfrage im gesamten Europa Hyperscale-Rechenzentrum-Markt.
Nach Rechenzentrumgröße:
Massive Standorte dominieren, Mega-Campusse wachsenMassive Anlagen kontrollierten im Jahr 2025 einen Anteil von 51,35 % und balancierten die Machbarkeit der Netzverbindung mit modularer Phasierung. Die Marktgröße des Europa Hyperscale-Rechenzentrum-Markts für diese Klasse bildet das Fundament der meisten souveränen Cloud-Regionen.
Mega-Campusse mit mehr als 60 MW weisen eine CAGR von 21,8 % auf. Das 1,2-GW-Sines-Projekt von Start Campus und die 3-Regionen-Investition von AWS in Aragón unterstreichen den Ehrgeiz. Größere Flächen erschließen Synergien mit der Fernwärme und gemeinsam genutzten erneuerbaren Energieanlagen, was die Stromgestehungskosten senkt. Auf Latenz ausgerichtete große Anlagen (bis zu 25 MW) bleiben für latenzempfindliche Anwendungsfälle relevant und runden eine gestufte Topologie im gesamten Europa Hyperscale-Rechenzentrum-Markt ab.
Wettbewerbslandschaft
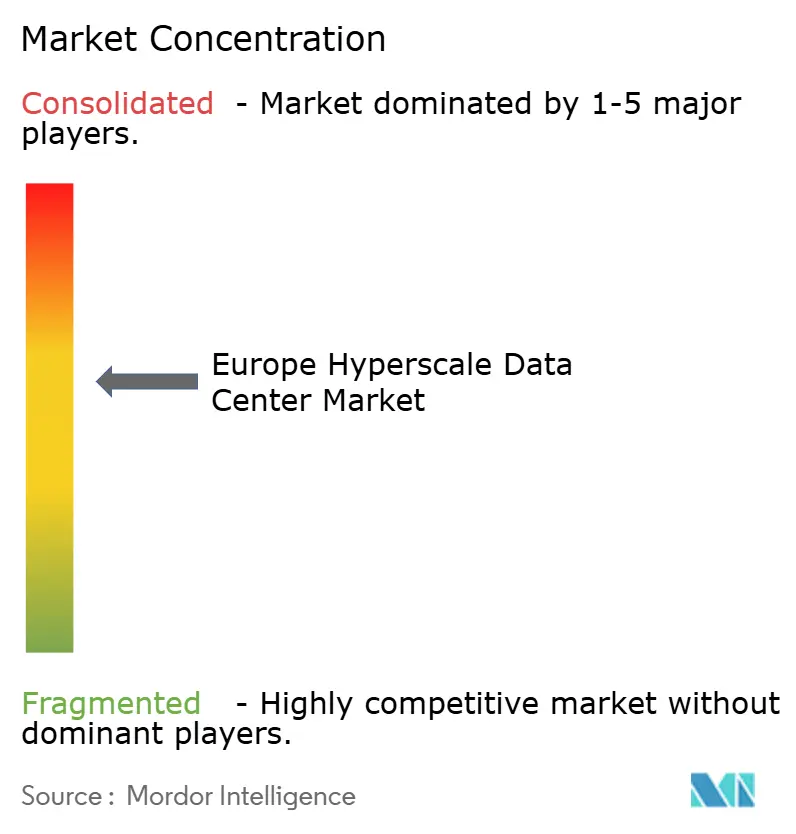
Konsolidierung prägt die aktuelle Phase, dennoch bleibt der kombinierte Marktanteil der fünf größten Akteure unter 55 %, was auf einen mäßig konzentrierten Markt hindeutet. Digital Realtyss 8,4-Milliarden-EUR-Übernahme von Interxion katapultierte das Unternehmen auf den zweiten Platz und fügte den Marseiller Schlüssel-Unterwasserkabel-Anlandepunkt zum Portfolio hinzu. Equinix behauptet die EMEA-Führungsposition mit einem Retail-Colocation-Anteil von 22 % und differenziert sich über Fabric-Verbindungen und die NVIDIA-DGX-Ready-Validierung.
Strategische Schritte konzentrieren sich auf KI-spezifische Kapazität und Sovereign-Cloud-Compliance. Vantage verpflichtete sich zu 1,4 Milliarden EUR für neue Campusse in Frankfurt und Mailand, die für Flüssigkühlung und durchschnittliche Rack-Dichten von 75 kW optimiert sind. Evrocs 4-Milliarden-EUR-Plan zum Aufbau eines GAIA-X-nativen Netzwerks aus 10 Hyperscale-Standorten zielt darauf ab, etablierte Anbieter durch standortbezogene Energiearbitrage zu verdrängen, indem Workloads in Regionen mit Überschuss an erneuerbaren Energien verlagert werden.
Partnerschaften mit Hardware-Lieferanten intensivieren sich: Equinix und NVIDIA co-entwickeln lokale DGX-Cloud-Knoten, während Digital Realty mit Intel kooperiert, um Silizium-Photonik in seine EMEA-Liegenschaften zu integrieren. Betreiber verfolgen eigene erneuerbare Energieportfolios, wie Interxions spanisches Solar-Gemeinschaftsunternehmen für 300 MW und Green Mountains windkraftgestützte norwegische Expansionen zeigen. Angesichts steigender Investitionsausgaben liefern Sale-and-Leaseback-Transaktionen und REIT-Umwandlungen frische Kapitalzuflüsse und gestalten den Wettbewerb im europäischen Hyperscale-Rechenzentrumsmarkt kontinuierlich neu.
Marktführer im europäischen Hyperscale-Rechenzentrumsbereich
-
Amazon Web Services
-
Microsoft Azure
-
Google Cloud
-
Meta Platforms
-
Apple
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Hyperscale-Rechenzentrum-Markt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Digital Realty Trust Inc.
- Equinix Inc.
- Interxion (Digital Realty)
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Global Switch Holdings
- Colt Data Centre Services
- Telehouse (KDDI)
- Data4 Group
- OVHcloud
- Scaleway
- Green Data Center AG
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
Neueste Industrielle Entwicklungen in Europa Hyperscale-Rechenzentrum-Markt
- Mai 2025: NTT DATA gab Pläne bekannt, die 10 Milliarden USD für europäische Bauprojekte übersteigen, darunter ein 128-MW-Campus in Mailand, um die KI-gesteuerte Nachfrage zu befriedigen.
- April 2025: Apollo Funds erwarb das europäische Portfolio von STACK Infrastructure und startete eine unabhängige Hyperscale-Plattform in fünf Ländern.
- Januar 2025: Digital Realty und Blackstone gründeten ein 7-Milliarden-USD-Gemeinschaftsunternehmen für KI-gerechte Einrichtungen in Kontinentaleuropa.
- Januar 2025: Microsoft kündigte 80 Milliarden USD globale KI-Rechenzentrumsausgaben an und priorisierte die europäische Expansion.
- August 2024: Digital Realty erwarb einen 15-MW-Campus in Slough, Vereinigtes Königreich, für 200 Millionen USD zur Stärkung der regionalen Kapazität.
- Januar 2025: Yondr lieferte die erste 20-MW-Phase seines Bischofsheim-Campus in Deutschland.
Europa Hyperscale-Rechenzentrum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie erfasst die Umsätze, die in europäischen Einrichtungen erwirtschaftet werden, die Hyperscale-Workloads beherbergen, Deployments über 10 MW, die von cloud-nativen Plattformen und großen Social-Media-Unternehmen errichtet oder gepachtet werden, sowie die von ihnen betriebenen Strom-, IT- und mechanischen Systeme. Der Rahmen umfasst Eigenbauten und maßgeschneiderte Colocation-Hallen, schließt jedoch Unternehmens-, Edge- oder untermaßstäbliche Serverräume aus.
Ausschluss aus dem Geltungsbereich: Unternehmens- und Edge-Rechenzentren mit einer Leistung unter 10 MW sind nicht in dieser Größenbestimmung enthalten.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscaler-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektroinfrastruktur
- Stromverteilereinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige Elektroinfrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeine Baukonstruktion
- Kern- und Hüllenbau
- Installation und Inbetriebnahme
- Design und Ingenieurwesen
- Brandmeldung und physische Sicherheit
- DCIM / BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Branchen
- Nach Rechenzentrumgröße
- Groß (bis zu 25 MW)
- Massiv (über 25 MW und bis zu 60 MW)
- Mega (über 60 MW)
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Irland
- Niederlande
- Frankreich
- Spanien
- Italien
- Nordische Region
- Dänemark
- Finnland
- Norwegen
- Schweden
- Russland
- Übriges Europa
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit europäischen Colocation-Entwicklern, Netzbetreibern, Kühlungs-OEM-Ingenieuren und Hyperscale-Beschaffungsmanagern in FLAP-D-Hubs und den nordischen Ländern. Diese Gespräche validierten Auslastungsrampen, durchschnittliche Rack-Dichten und Sovereign-Cloud-Vertragsrückstände, auf die Sekundärquellen nur andeutungsweise hinweisen.
Desk Research
Wir begannen mit öffentlich zugänglichen Datensätzen von Eurostat, ENTSO-E-Netzstatistiken, nationalen Grundbüchern und Branchenverbänden wie der European Data Centre Association und ergänzten diese anschließend durch Zollcodes für Server (847141) und Switches (851762), um Hardware-Zufluss-Trends zu erfassen. Unternehmens-10-Ks, Baugenehmigungsanträge sowie Deal-Tracker auf D&B Hoovers und Dow Jones Factiva bereicherten die Capex-Zeitpläne. Wissenschaftliche Arbeiten zu Flüssigkühlung-PUEs von IEEE Xplore und Patentfamilien in Questel halfen dabei, technologische Verschiebungen zu verankern. Diese Liste ist illustrativ; viele weitere offene und kostenpflichtige Quellen flossen in unsere Desk-Research-Phase ein.
Marktgrößenbestimmung und Prognose
Wir erstellten zunächst ein Top-down-Modell. Die jährliche Hyperscale-IT-Last (MW) wurde aus Netzanschlussoffenlegungen und Belegungsquoten rekonstruiert, mit durchschnittlichen gemischten Servicepreisen pro kW multipliziert, um den Umsatz für 2025 abzuleiten. Ausgewählte Bottom-up-Prüfungen, Lieferanten-Rollups von Schaltanlagenlieferungen und Stichproben von EUR/MW-Schlüsselfertigkosten, dämpften die Gesamtwerte. Zu den wichtigsten verfolgten Variablen gehören der GPU-dichte Rack-Anteil, die Durchdringung erneuerbarer PPA, die durchschnittlichen Grundstückskosten pro MW, EU-Wärmenutzungsanreize und Verzögerungen bei der Inbetriebnahme. Eine multivariate Regression mit diesen Treibern bildet die Grundlage für die Prognose 2026–2031, mit Szenario-Puffern für Netzkapazitätsengpässe. Datenlücken in kleineren Märkten wurden durch Preis- und Auslastungsanaloga aus der nächsten Nachbarschaft überbrückt, die während der Interviews geprüft wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: Varianzprüfungen zwischen Modell und Kennzahl, Senior-Peer-Audits und erneute Kontaktaufnahme mit früheren Befragten, wenn Abweichungen 5 % überschreiten. Wir aktualisieren die Zahlen jährlich und veröffentlichen Zwischenaktualisierungen, wenn wesentliche Ereignisse – große Campus-Eröffnungen oder politische Veränderungen – auftreten.
Glaubwürdigkeitsanker: Warum unsere Europa Hyperscale-Rechenzentrum-Basislinie Vertrauen verdient
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen unterschiedliche Umsatzgrundlagen, Anlageklassen und Zeitpunkte wählen.
Zu den wichtigsten Ursachen für diese Lücken gehören: Einige Herausgeber berücksichtigen die gesamten Bauinvestitionen anstelle der wiederkehrenden Serviceumsätze, einige schließen Colocation-Hallen aus, die Hyperscale-Mieter beherbergen, während andere den Geltungsbereich auf reine Hardware-Verkäufe beschränken. Mordor legt den Geltungsbereich frühzeitig fest, rechnet Währungen auf konstante USD des Jahres 2024 um, aktualisiert jährlich und verknüpft jede Annahme mit nachprüfbaren MW- und EUR/kW-Belegen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Hauptursache der Lücke |
|---|---|---|
| 20,35 Milliarden USD (2025) | Mordor Intelligence | - |
| 31,39 Milliarden USD (2023) | Globales Beratungsunternehmen A | Misst Capex-Ausgaben, nicht den jährlichen Serviceumsatz |
| 6,94 Milliarden USD (2024) | Branchenforschungsgruppe B | Zählt nur Hardware-Komponentenverkäufe und lässt Betriebsgebühren außer Acht |
| 30,78 Milliarden USD (2023) | Regionales Beratungsunternehmen C | Fügt Wholesale-Colocation-Kapazitäten unter 10 MW zum Hyperscale-Gesamtwert hinzu |
Der Vergleich zeigt, wie Geltungsbereich und Kennzahlenwahl die Zahlen beeinflussen. Mordors disziplinierter Fokus auf den Nettoumsatz, gegengeprüft mit MW-Belegen, bietet Entscheidungsträgern die ausgewogenste und transparenteste Basislinie. (Aktueller Marktwert und Prognose: 20,35 Milliarden USD im Jahr 2025, steigend auf 59,66 Milliarden USD bis 2031).
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des europäischen Hyperscale-Rechenzentrumsmarkts bis 2031?
Es wird prognostiziert, dass sie 59,66 Milliarden USD erreicht und mit einer CAGR von 19,65 % wächst.
Welches europäische Land ist das am schnellsten wachsende Ziel für Hyperscale-Rechenzentren?
Spanien führt mit einer prognostizierten CAGR von 22,5 % bis 2031, angetrieben durch angekündigte Investitionen in Höhe von 33 Milliarden EUR.
Warum ist Flüssigkühlung entscheidend für zukünftige europäische Hyperscale-Standorte?
GPU-dichte KI-Workloads treiben Rack-Dichten über 50 kW; Flüssigkühlung senkt den Energieverbrauch um bis zu 30 % und erfüllt Wassernutzungsbeschränkungen.
Wie gestalten Sovereign-Cloud-Vorschriften die Kapazitätsentwicklung?
EU-Regeln schreiben Datenhaltung und Betriebskontrolle vor und treiben lokalisierte Ausbauten wie AWSs 7,8-Milliarden-EUR-Region in Brandenburg voran.
Welchen Marktanteil halten Tier-IV-Einrichtungen und warum wachsen sie?
Tier-IV-Standorte repräsentieren derzeit 32,80 % der neuen Pipeline-Kapazität und expandieren mit einer CAGR von 21,4 %, da Sofortzahlungen und KI-Workloads eine Verfügbarkeit von 99,995 % erfordern.
Welches Komponentensegment wächst am schnellsten in europäischen Hyperscale-Rechenzentren?
Flüssigkühlsysteme mit einer prognostizierten CAGR von 24,1 % übertreffen alle anderen Komponenten aufgrund extremer Rack-Leistungsdichten.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Europäischer Markt für Künstliche-Intelligenz-Rechenzentren (KI) Nachfrage nach KI-Anlagen in Europa, unterteilt nach Anlagentyp, Komponente und Stufe.
- Markt für Speicher in Rechenzentren in Kanada Speicher in Kanada, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Spanien Markt für KI-Rechenzentren KI-Anlagen in Spanien, unterteilt nach Anlagentyp, Komponente und Stufe.