
Marktgröße und Marktanteil für den Bau von Rechenzentren in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.24 Milliarden US-Dollar |
| Marktgröße (2026) | 5.72 Milliarden US-Dollar |
| Marktgröße (2031) | 8.88 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.18 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für den Bau von Rechenzentren in Südamerika durch Mordor Intelligence
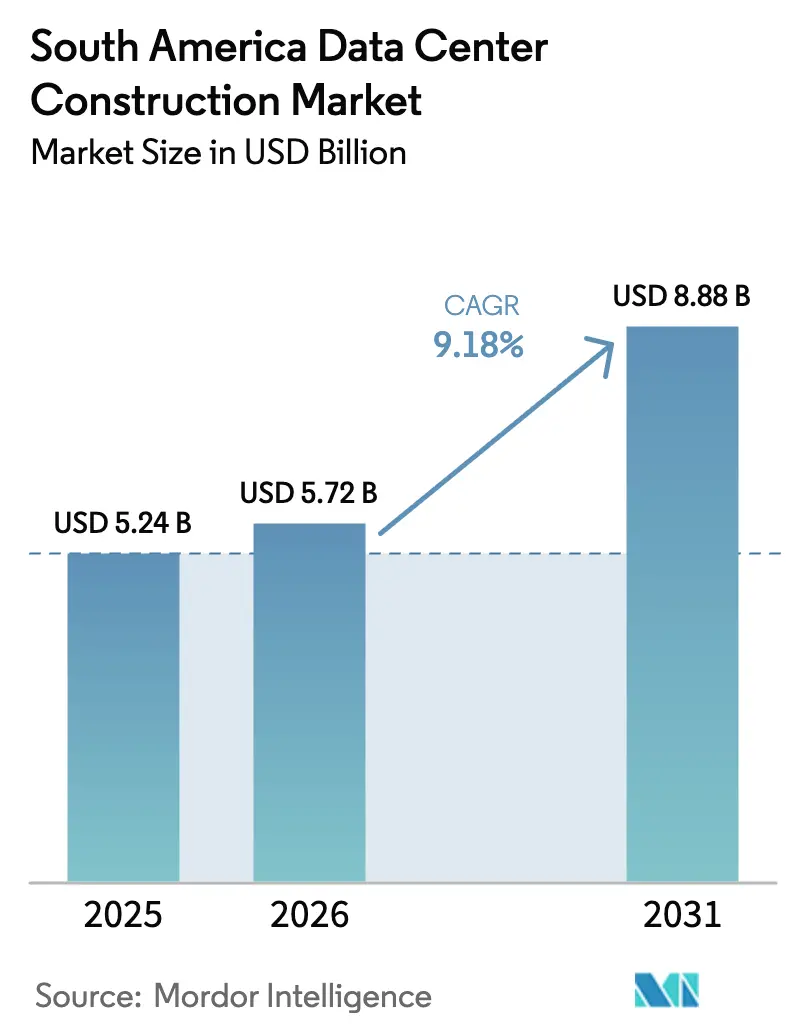
Die Marktgröße für den Bau von Rechenzentren in Südamerika wird im Jahr 2026 auf 5,72 Milliarden USD geschätzt und wächst ausgehend vom Wert von 5,24 Milliarden USD im Jahr 2025, mit Prognosen von 8,88 Milliarden USD für 2031, was einer Wachstumsrate von 9,18 % CAGR über den Zeitraum 2026–2031 entspricht. Der Kapazitätsausbau wird durch Cloud-first-Unternehmensstrategien, steigende KI-Workloads, die eine spezialisierte Infrastruktur erfordern, sowie strategische Steueranreize in Brasilien und Chile vorangetrieben. Die Kapitalausgaben für Hyperscale und Kollokation werden voraussichtlich deutlich zunehmen, was sich in schnellen Greenfield-Bauprojekten und Erweiterungen in São Paulo, Santiago und Fortaleza niederschlägt. Tier-3-Standorte dominieren die aktuellen Deployments, doch Tier-4-Einrichtungen wachsen am schnellsten, da Finanzdienstleistungen, Gaming und Workloads des öffentlichen Sektors in unternehmenskritische Umgebungen migrieren. Der zunehmende Wettbewerb zwischen AWS, Microsoft, Google, Scala Data Centers und regionalen Spezialisten verstärkt die Nachfrage nach Stromausfallsicherung, hochdichter Kühlung und der Beschaffung erneuerbarer Energien. Bauunternehmen reagieren mit modularen Designs, vorgefertigten Komponenten und integrierten Nachhaltigkeitsfunktionen, um verkürzte Bauzeitpläne und sich weiterentwickelnde regulatorische Rahmenbedingungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
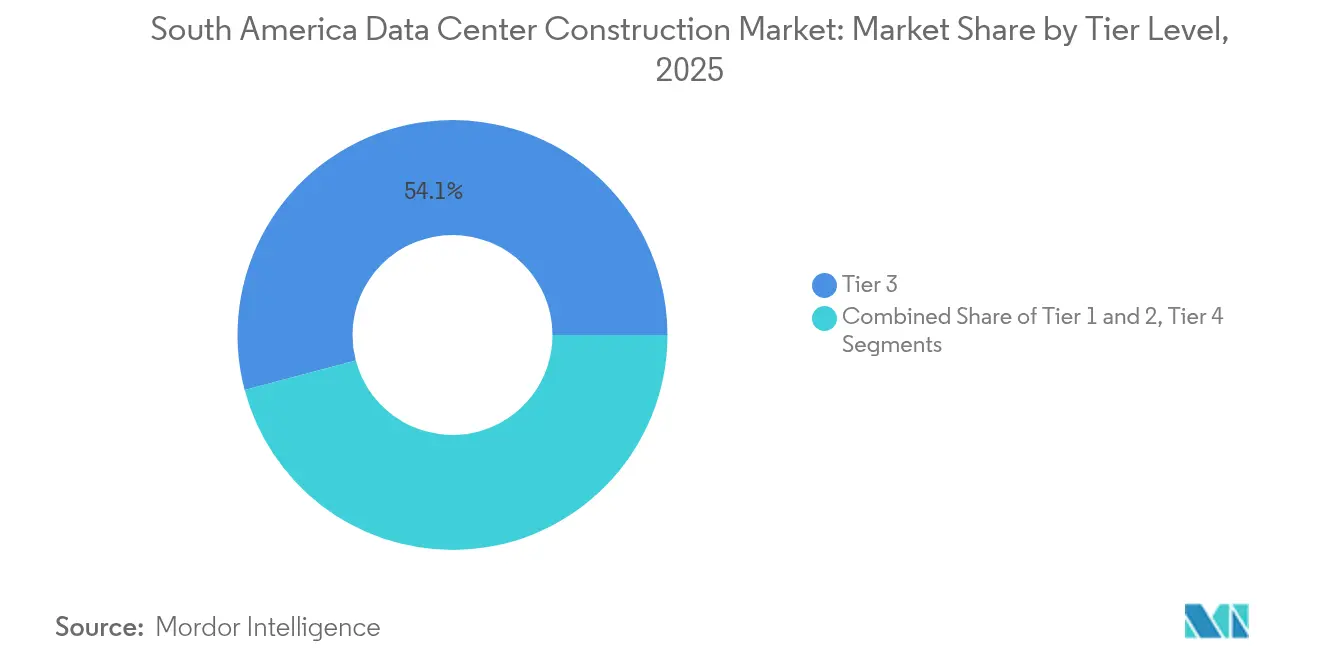
- Nach Tier-Typ hielten Tier-3-Einrichtungen im Jahr 2025 einen Marktanteil von 54,12 % am Markt für den Bau von Rechenzentren in Südamerika, während Tier 4 bis 2031 voraussichtlich mit einer CAGR von 11,24 % wachsen wird.
- Nach Rechenzentrumstyp entfielen Kollokationsdienste im Jahr 2025 auf einen Anteil von 55,63 % an der Marktgröße für den Bau von Rechenzentren in Südamerika; selbst gebaute Hyperscaler verzeichnen die höchste CAGR von 11,76 % bis 2031.
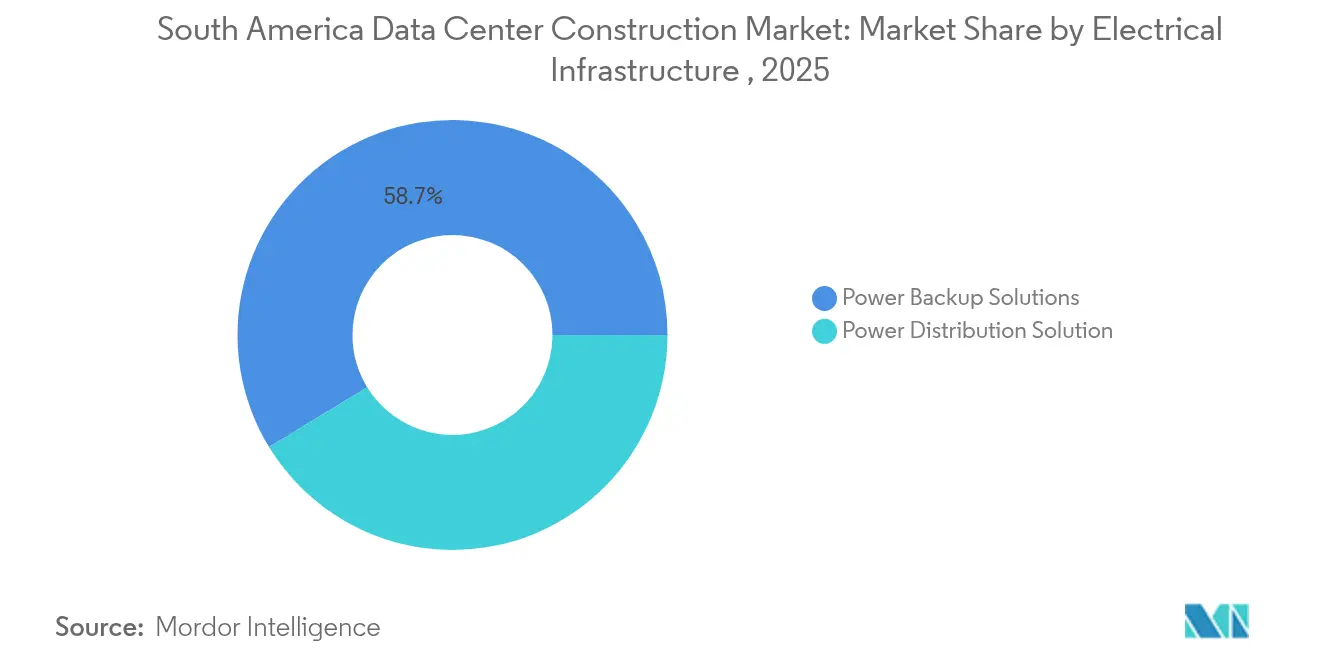
- Nach elektrischer Infrastruktur führten Stromausfallsicherungslösungen im Jahr 2025 mit einem Anteil von 58,73 %, und die Stromverteilung soll bis 2031 mit einer CAGR von 11,42 % wachsen.
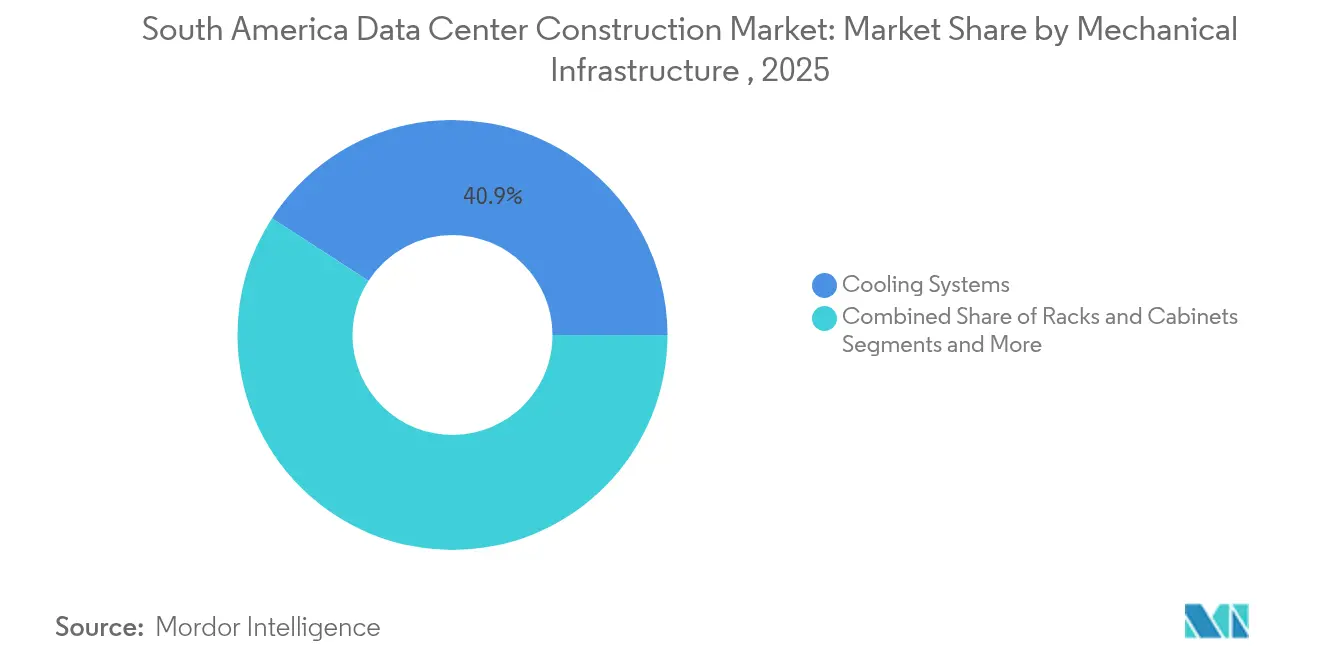
- Nach mechanischer Infrastruktur erfassten Kühlsysteme im Jahr 2025 einen Umsatzanteil von 40,86 %, während Server und Speicher die schnellste CAGR von 9,94 % bis 2031 aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Cloud-first-Unternehmens- Digitalisierungswelle | +2.1% | Brasilien, Chile, Kolumbien – Kernmärkte | Mittelfristig (2–4 Jahre) |
| Hyperscale- und Kollokations-Kapitalausgaben- Ausbaubeschleunigung | +1.8% | São Paulo, Santiago, Rio de Janeiro – primäre Hubs | Kurzfristig (≤ 2 Jahre) |
| KI / GPU-dichte Workloads treiben hochdichte Designs voran | +1.4% | Global, mit Brasilien und Chile als führende Märkte | Langfristig (≥ 4 Jahre) |
| Staatliche „Neutral-Host”- Steueranreize in Brasilien und Chile | +0.9% | Nationale Politiken Brasiliens und Chiles | Mittelfristig (2–4 Jahre) |
| Zugang zu grüner Finanzierung für Tier III+ energieeffiziente Bauten | +0.7% | Regional, am stärksten in Chile und Brasilien | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Sub-1-ms-Latenz aus Fintech- und Gaming-Hubs | +0.5% | Finanzzentren São Paulo, Santiago, Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-first-Unternehmens-Digitalisierungswelle
Die Einführung der Hybrid-Cloud durch Unternehmen verändert die Bauprioritäten, da Organisationen veraltete On-Premises-Umgebungen verlassen. Sekundärstädte wie Fortaleza haben sich als strategische Hubs etabliert, da sechzehn Unterseekabel eine globale Konnektivität bieten, die mit großen Metropolregionen vergleichbar ist. Kolumbien veranschaulicht den Trend: Die Internetdurchdringung überschreitet zwei Drittel der Bevölkerung und der E-Commerce wächst stark, was die Nachfrage nach Carrier-neutralen Einrichtungen steigert.[1]World Bank Group, „Digitale Wirtschaft in Kolumbien 2025”, worldbank.org Das in Brasilien ansässige Unternehmen Patria verpflichtete sich zu 1 Milliarde USD für eine neue Plattform, die auf diese Unternehmens-Workloads abzielt, und signalisiert damit das Ausmaß der Chance. Datensouveränitätsvorschriften in der gesamten Region beschleunigen die Akzeptanz von Kollokation zusätzlich, da Unternehmen konforme Umgebungen suchen. Anbieter, die Hybrid-Cloud-Gateways und robuste Compliance-Rahmen liefern können, gewinnen Marktanteile im Markt für den Bau von Rechenzentren in Südamerika.
Hyperscale- und Kollokations-Kapitalausgaben-Ausbaubeschleunigung
Cloud-Marktführer haben mehr als 8 Milliarden USD für neue Standorte bis 2030 angekündigt und komprimieren traditionelle Baupläne auf bis zu 18 Monate. AWSs 4-Milliarden-USD-Chile-Region und die 1,8-Milliarden-USD-Brasilien-Erweiterung sowie V.tals 1-Milliarden-USD-Fortaleza-Campus katalysieren regionale Lieferketten. Scala Data Centers' Vorschlag einer KI-Stadt im Wert von 50 Milliarden USD mit einem Ziel von 4,7 GW verdeutlicht den Superscale-Ehrgeiz. Modulare Designs und vorgefertigte Stromräume sind mittlerweile Mainstream, um Hyperscale-Zeitpläne einzuhalten. Kleinere Betreiber konsolidieren sich oder kooperieren mit Bauspezialisten, um im Markt für den Bau von Rechenzentren in Südamerika wettbewerbsfähig zu bleiben.
KI / GPU-dichte Workloads treiben hochdichte Designs voran
KI-Trainingscluster heben die Rack-Dichten auf 40–140 kW, weit über der bisherigen Norm von 5–10 kW, was die Einführung von Direktflüssigkeits- und Immersionskühlung erzwingt. Scalas KI-Stadt ist für diese Workloads mit speziell entwickelter Kühlung und verstärkten Böden ausgelegt. Auftragnehmer mit Hochdichte-Expertise sind gefragt, während konventionelle Bauunternehmen steile Lernkurven bewältigen müssen. Samsung C&T hat Unterwasserkühlungslösungen eingeführt, die auf diesen Markt zugeschnitten sind. Vertiv identifiziert KI-Aktivierung und Energieeffizienz als die wichtigsten Transformationsthemen, die lateinamerikanische Rechenzentren prägen. [2]Vertiv, „Zwei Schlüsselelemente bei der Transformation von Rechenzentren in Lateinamerika: Integration von Künstlicher Intelligenz und Energieeffizienz”, vertiv.com
Staatliche „Neutral-Host”-Steueranreize in Brasilien und Chile
Brasilien gewährt Steuerbefreiungen für qualifizierte Rechenzentruminvestitionen und zielt dabei auf Einrichtungen ab, die Energieeffizienz- und lokale Inhaltsregeln erfüllen, um die Rolle des Landes als digitaler Hub der Region zu festigen. Chiles Nationaler Rechenzentrumsplan, der im Dezember 2024 eingeführt wurde, setzt ein Investitionsziel von 2,5 Milliarden USD, unterstützt durch optimierte Bauleitfäden und Umweltkriterien.[3]UN-Handels- und Entwicklungskonferenz (UNCTAD), „Chile – Einführung des Nationalen Rechenzentrumsplans | Investitionspolitik-Monitor”, unctad.org Argentiniens neuer RIGI-Rahmen fördert Projekte über 200 Millionen USD, wobei Cirion einen 20-MW-Standort in Buenos Aires plant. Diese Anreize senken die Entwicklungskosten und begünstigen Tier-III- und Tier-IV-Bauten, die erneuerbare Energien einbeziehen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Strom- und Immobilienkosten | -1.2% | São Paulo, Santiago, Rio de Janeiro | Kurzfristig (≤ 2 Jahre) |
| Lange Vorlaufzeiten für Versorgungsnetzanschlüsse | -0.9% | Brasilien, Argentinien | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel für komplexe MEP-Installationen | -0.7% | Brasilien, Chile, Kolumbien | Langfristig (≥ 4 Jahre) |
| Wasserknappheitsvorschriften, die Verdunstungskühlung einschränken | -0.5% | Chile, Nordostbrasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Strom- und Immobilienkosten
Für Hyperscale-Campus geeignetes Land in São Paulo erzielt mittlerweile Premium-Bewertungen und drängt Entwickler in sekundäre Zonen wie Campinas, die größere Grundstücke und verbesserten Stromspielraum bieten. Brasilien bezieht 85 % seines Stroms aus erneuerbaren Energien, doch Dürrezyklen reduzieren die Wasserkraftleistung und erhöhen die Strompreise, was die Betriebskosten der Einrichtungen beeinflusst. Die öffentliche Besorgnis über die Netzbelastung ist gewachsen, da die Bürger befürchten, dass Rechenzentren die Haushaltsversorgung gefährden könnten. Entwickler reagieren mit Solaranlagen vor Ort, Batteriespeichern und Stromabnahmeverträgen, die die Baupläne im Markt für den Bau von Rechenzentren in Südamerika prägen.
Lange Vorlaufzeiten für Versorgungsnetzanschlüsse
Die Sicherung neuer Netzanschlüsse kann die Bauzeitpläne um bis zu sieben Jahre verlängern, insbesondere bei Campus-Projekten mit mehr als 100 MW. Entwickler mindern das Risiko, indem sie Übertragungsaufrüstungen finanzieren und private Umspannwerke bauen; Scalas 560-MW-Umspannwerk in São Paulo unterstreicht dieses Kapitalengagement. Standorte mit vorhandener Hochspannungsinfrastruktur erlangen einen Wettbewerbsvorteil bei der Standortwahl im Markt für den Bau von Rechenzentren in Südamerika.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ:
Unternehmenskritische Anforderungen treiben Premium-Wachstum voranTier-3-Standorte erfassten 2025 54,12 % des Gesamtumsatzes, was die Präferenz von Unternehmen für belastbare, aber kostenausgewogene Designs widerspiegelt. Innerhalb dieser Kategorie entfällt der Großteil der Ausgaben für redundante Stromleitungen und Mehrweg-Glasfaser auf Banken und digital ausgerichtete Einzelhändler. Die Marktgröße für den Bau von Rechenzentren in Südamerika für Tier-3-Einrichtungen wird voraussichtlich stetig wachsen, da Cloud-Regionen benachbarte Verbindungsräume suchen. Die Tier-4-Kapazität ist heute zwar geringer, zeigt jedoch bis 2031 eine CAGR von 11,24 %, da KI-Modelltraining, staatliche Public-Cloud-Mandate und Fintech-Plattformen eine Verfügbarkeit von 99,995 % erfordern. Der Marktanteil für den Bau von Rechenzentren in Südamerika, der mit Tier-4-Bauten verbunden ist, ist daher auf dem Vormarsch und verschärft den Wettbewerb um Auftragnehmer, die gleichzeitige Wartbarkeit und Fehlertoleranz liefern können.
Höhere Tiers erfordern doppelte Versorgungsleitungen, Active-Active-Stromarchitekturen und strenge Zertifizierungsprüfungen, die die Inbetriebnahmezyklen verlängern. Auftragnehmer, die auf komplexe mechanische, elektrische und sanitäre Systeme spezialisiert sind, erzielen daher Preisaufschläge. HostDimes ISO-27701-Zertifizierung in Brasilien zeigt, wie Compliance-Zertifizierungen mit Tiering-Entscheidungen zusammenhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Rechenzentrumstyp:
Hyperscaler gestalten die Marktdynamik neuKollokation behielt 2025 einen Umsatzanteil von 55,63 %, da Unternehmen skalierbare Alternativen zu On-Premises-Servern suchten und gleichzeitig Netzwerkdiversität und regulatorische Compliance wahrten. Carrier-neutrale Standorte in großen Metropolregionen verzeichneten nahezu vollständige Auslastung, was neue Bauprojekte in Vororte und Sekundärstädte drängt. Gleichzeitig verzeichnen selbst gebaute Hyperscale-Standorte bis 2031 eine CAGR von 11,76 %, was die Marktgröße für den Bau von Rechenzentren in Südamerika für proprietäre Campus erhöht. AWS, Microsoft und Google erweitern ihre Präsenz zur Unterstützung von Cloud-Regionen und Edge-Knoten, die auf Sub-1-ms-Latenz ausgelegt sind, was für Gaming- und Fintech-Transaktionen entscheidend ist.
Hyperscaler setzen wiederholbare Designvorlagen ein, die das Terminrisiko komprimieren und die Lieferantenqualifizierung vereinfachen, was zu Masseneinkäufen von Schaltanlagen, Generatoren und vorgefertigten Modulen führt. Diese Standardisierung wirkt sich auf lokale Lieferketten aus und bietet Teileherstellern Anreize, sich an globalen Spezifikationen auszurichten. Kollokationsbetreiber reagieren mit ökosystemreichen Campus, die Cross-Connect-Strukturen und Cloud-Onramps bieten, um sich im Markt für den Bau von Rechenzentren in Südamerika zu differenzieren.
Nach elektrischer Infrastruktur:
Stromsysteme treiben die Komplexität voranStromausfallsicherung entfällt auf 58,73 % des Anteils, da die Netzvolatilität robuste unterbrechungsfreie Architekturen erfordert. Diesel-Rotations-USV, Lithium-Ionen-Batteriesysteme und statische USV-Topologien dominieren die Spezifikationen, wobei die Integration erneuerbarer Energien über Mikronetze und Solaranlagen vor Ort an Bedeutung gewinnt. Die Stromverteilung verzeichnet eine CAGR von 11,42 %, da KI-Racks innovative Busway-Layouts, intelligente PDUs und detailliertes Strommonitoring erfordern. Die Marktgröße für den Bau von Rechenzentren in Südamerika im Zusammenhang mit Schaltanlagen, Transformatoren und konvergierten Überwachungsplattformen nimmt daher parallel zur Rechenintensität zu.
Erhöhte Leistungsdichten zwingen Designer dazu, kritische und unkritische Lasten innerhalb des Datensaals zu trennen, was eine präzise Koordination zwischen Elektroingenieuren und IT-Architekten erfordert. Banrisuls Einsatz der Cisco-MDS-Technologie unterstreicht die Verbindung zwischen moderner Stromverteilung und einer hochleistungsfähigen Speicherumgebung. Qualifizierte Elektriker, die mit Mittelspannungsverriegelungen und Lichtbogenschutzsicherheitsstandards vertraut sind, sind knapp, was zu Terminrisiken bei großen Projekten führt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach mechanischer Infrastruktur:
Kühlungsinnovation führt die Transformation anKühlsysteme hielten 2025 einen mechanischen Umsatzanteil von 40,86 %, da Heißgang-Einhausung, Kältemaschinen und CRAH-Einheiten weiterhin grundlegend sind. Immersions- und Direktflüssigkeitslösungen bewegen sich von der Pilotphase in die Produktion, da die Rack-Dichten steigen, was die schnellste CAGR von 9,94 % bei Servern und Speicherhardware antreibt, die maßgeschneiderte Gehäuse erfordern. Mechanische Leistungsbereiche integrieren zunehmend wasserfreie Kühlung, um chilenischen und nordostbrasilianischen Dürrevorschriften zu entsprechen. Samsungs C&Ts Unterwasser-Wärmetauschtechnologie bietet alternative Wege zur Reduzierung des Trinkwasserverbrauchs.
Neue Bauten berücksichtigen schwerere KI-Server durch die Verstärkung der Doppelbodenbelastung und die Verbreiterung der Rack-Abstände für die Wartung. Thermische Energiespeicherung, Wärmenutzung in Fernwärmesystemen und durch maschinelles Lernen gesteuerte Luftstromoptimierung sind aufkommende Differenzierungsmerkmale im Markt für den Bau von Rechenzentren in Südamerika. Die Abstimmung zwischen mechanischen und elektrischen Teams wird entscheidend, da Kühlungseinstellpunkte Energiebudgets und Redundanzniveaus beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Rechenzentrumsbauten in Brasilien
Brasilien dominiert den südamerikanischen Markt für Rechenzentrumsbauten mit mehr als 60 aktiven Einrichtungen und 46 Projekten in der Pipeline. São Paulo allein beherbergt rund 80 % der nationalen Kapazität, doch Landknappheit und Netzüberlastung veranlassen Entwickler, in Richtung Campinas und Porto Alegre abzuwandern. Microsofts Zusage von 2,7 Milliarden USD und die Expansion von AWS in Höhe von 1,8 Milliarden USD unterstreichen Brasiliens zentrale Rolle. Der Anteil erneuerbarer Energien von 85 % am Strommix bietet Nachhaltigkeitsvorteile, obwohl Dürren die Wasserkraftproduktion verringern und Genehmigungshürden erhöhen, was die Planungsentscheidungen rund um standortgebundene Stromerzeugung und Energiespeicherung beeinflusst.
Markt für Rechenzentrumsbauten in Chile
Chile ist der zweitgrößte Schwerpunkt der Region, gestützt durch den Nationalen Rechenzentrumsplan mit einem angestrebten Investitionsvolumen von 2,5 Milliarden USD. Amazons 4 Milliarden USD schweres Projekt in der Region Santiago, das für 2026 geplant ist, nutzt reichlich vorhandene Solar- und Windressourcen und priorisiert dabei wassereffizienten Kühlbetrieb. Dennoch veranlasste Wasserknappheit Google, eine Erweiterung in Santiago im Wert von 200 Millionen USD infolge umweltrechtlicher Prüfungen zu pausieren. Entwickler integrieren nun geschlossene Kreislaufsysteme und luftgekühlte Kältemaschinen, um strenge Genehmigungsstandards zu erfüllen. Santiagos Nähe zu Unterseekabeln und seine fintech-Gemeinschaft halten die Nachfrage nach Niedriglatenz-Knotenpunkten aufrecht.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Südamerika wird zunehmend durch Investitionsanreize und eine verschärfte Überwachung des Umwelt- und Energieverbrauchs geprägt. In Brasilien hat die Bundesregierung ein Sondersteuerregime für Rechenzentren (REDATA) vorangetrieben, dessen Bedingungen an die Nutzung saubarer bzw. erneuerbarer Energie und an lokale Wertschöpfungsanteile gebunden sind, wodurch die Projektgestaltung an Energiebeschaffung und Beschaffungsanforderungen ausgerichtet wird. Brasilien hat im Kongress außerdem eine umfassendere nationale Rechenzentrumspolitik diskutiert, einschließlich Mechanismen zur bevorzugten Stromversorgung in Regionen mit Erzeugungsüberschüssen, was sich auf die Standortwahl und die Netzanschlussstrategie für Campusanlagen mit über 100 MW auswirkt.
Genehmigungsverfahren und Nachhaltigkeitsvorgaben werden zudem, insbesondere bei Großprojekten, zunehmend detaillierter geregelt. Brasiliens CONAMA hat sich in Richtung strengerer sozial-ökologischer und klimatischer Verträglichkeitsprüfungen für Rechenzentren bewegt, anstatt vereinfachte, selbst erklärte Genehmigungswege zuzulassen, was den Dokumentations-, Zeit- und Planungsaufwand für Wasser, Wärmeabführung und Resilienzmaßnahmen erhöht. In Argentinien zielt der vorgeschlagene Super-RIGI-Rahmen auf groß angelegte ausländische Investitionen ab und betont zugleich die Entwicklung heimischer Zulieferer (einschließlich einer Mindestquote für lokale Lieferanten), wodurch Lokalisierungsanforderungen bei Baumaterialien, MEP-Vergaben und Betriebslieferketten verstärkt werden.
Wettbewerbslandschaft
Das Wettbewerbsprofil bleibt mäßig fragmentiert, entwickelt sich jedoch in Richtung Konsolidierung, da Hyperscale-Cloud-Anbieter direkte Bauprojekte beschleunigen. AWS, Microsoft und Google sind zusammen für den Großteil der angekündigten Kapazität verantwortlich und nutzen globale Beschaffungsvorteile, um Generatorsätze, Schaltanlagen und Flüssigkühlungssysteme im großen Maßstab zu sichern. Scala Data Centers, Ascenty, Equinix und V.tal expandieren durch Greenfield-Campus und Akquisitionen mit Fokus auf Verbindungs-Ökosysteme und die Beschaffung erneuerbarer Energien. Patrias 1-Milliarden-USD-Plattform signalisiert das wachsende Interesse von Infrastrukturinvestoren, die stabile, langfristige Renditen im Markt für den Bau von Rechenzentren in Südamerika suchen.
Die strategische Differenzierung konzentriert sich auf Nachhaltigkeit, Latenz und Ökosystemtiefe. Scalas Partnerschaft mit Serena Energia sichert Windenergie und reduziert die Abhängigkeit von Netz-Emissionsfaktoren. Equinix erweitert seinen Rio-de-Janeiro-Fußabdruck und fügt Metro-Verbindungskapazität für Inhalts- und Gaming-Kunden hinzu. Bauunternehmen wie Turner Construction, DPR Construction und ACECO TI schwenken auf integrierte Design-Build-Modelle um und bieten vorgefertigte Module an, um Vorlaufzeiten zu verkürzen. Kleinere regionale Akteure spezialisieren sich zunehmend, indem sie auf Edge-Einrichtungen in unterversorgten Städten abzielen und modulare 5-MW-Blöcke einsetzen, die auf lokale Nachfrageprofile und Versorgungsbeschränkungen abgestimmt sind.
Branchenführer im Bau von Rechenzentren in Südamerika
AECOM
Turner Construction Company
Jacobs Solutions Inc.
DPR Construction
Fluor Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Rechenzentrumsbauten in Südamerika
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Sonda Ingeniería e Implementación
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana
Lesen Sie die Analyse der Markt für Rechenzentrumsbauten in Südamerika-Unternehmen

Marktchancen und Zukunftsaussichten
Politisch gestützte Kostensenkungen und Prioritäten beim Netzzugang schaffen in Brasilien klaren Freiraum für energieorientierte Campusanlagen. Der ReData/REDATA-Rahmen und damit verbundene Gesetzesinitiativen bieten Bundessteuerbefreiungen für Kategorien wie Maschinen und Baumaterialien für qualifizierte Projekte, was die Projektwirtschaftlichkeit für kapitalintensive Elektro- und Mechanikumfänge (Schaltanlagen, Notstromversorgung und Kühlung) verbessert. Gleichzeitig unterstützt Brasiliens Bestreben, Rechenzentrumsprojekte beim Zugang zu Übertragungsnetzen in Regionen mit Stromüberschüssen zu bevorzugen, neue Standortcluster außerhalb gesättigter Metropolregionen, insbesondere dort, wo Entwickler private Umspannwerke, Netzausbauten und schnell umsetzbare modulare Bauweisen kombinieren können.
Namentlich benannte, finanzierte Projekte und Programme verstärken zudem die Nachfrage nach spezialisierten Baukapazitäten in sekundären Hubs und hafennahen Konnektivitätszonen. Ada Infrastructure ging vom Planungsstadium zur Umsetzung über mit dem GRU10-Campus in Franco da Rocha sowie einem umfassenderen Mehrfach-Campus-Investitionsprogramm, während Omnia Data Centers mit den Arbeiten an einer großen, mit TikTok verknüpften Anlage im Pecém-Hafenkomplex in Fortaleza begann, was die Anziehungskraft kabelgebundener Standorte außerhalb von São Paulo unterstreicht. In Chile wurde im Dezember 2024 der Nationale Rechenzentrumsplan mit einem Investitionsziel von 2,5 Milliarden USD und klareren Bau- und Umweltkriterien gestartet, was Chancen für wassereffiziente Kühlungsnachrüstungen und Neubaukonzepte unterstützt, die strengere Genehmigungsverfahren erfüllen können.
Recent Industry Developments in Markt für Rechenzentrumsbauten in Südamerika
- Juli 2026: Racional Engenharia begann mit den Bauarbeiten für die erste Phase des GRU10-Campus von Ada Infrastructure in Franco da Rocha, die ein Rechenzentrumsgebäude und ein Umspannwerk umfassen. Die Arbeiten deuten auf eine schnellere Umsetzungskapazität für große Mehrmegawatt-Campusanlagen hin und unterstützen das lokale Ökosystem für modularen Bau, das die Hyperscale-Nachfrage Brasiliens bedient.
- Juni 2026: Ada Infrastructure kündigte einen Investitionsplan über 2,7 Milliarden R$ für Rechenzentrumsprojekte in Brasilien an, einschließlich eines 300-MW-Campus in Franco da Rocha und eines 50-MW-Campus im Großraum Rio de Janeiro. Dies erweitert Brasiliens Präsenz durch einen Mehrfach-Campus-Ansatz und steht im Einklang mit dem Hyperscale-Wachstum und regionalen Vernetzungsbedürfnissen.
- März 2026: Omnia Data Centers begann mit dem Bau eines Rechenzentrumsprojekts für TikTok im Pecém-Hafenkomplex in Fortaleza, Brasilien, mit einem anfänglichen Budget von 11 Milliarden R$ für die physische Infrastruktur. Das Projekt etabliert Fortaleza Pecém als strategischen Hyperscale-Hub mit umfangreicher lokaler Bautätigkeit für Rechenzentren.


Markt für Rechenzentrumsbauten in Südamerika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als Ausgaben im Zusammenhang mit dem Bau und der Erweiterung von Rechenzentren in ganz Südamerika, einschließlich Neubauten und Modernisierungen, die Kapazität, Zuverlässigkeit sowie Energie- und Kühlleistung der Anlage ermöglichen.
Geltungsbereichsausschlüsse: Wir schließen die laufenden Betriebskosten von Rechenzentren sowie reine IT-Dienstleistungserlöse aus, die nicht mit Bau- oder Anlagenbautätigkeiten zusammenhängen.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Kollokation
- Selbst gebaute Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromausfallsicherungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Nach elektrischer Infrastruktur
- Tier 1 und 2
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde genutzt, um den Kontext dafür zu schaffen, wo Rechenzentren gebaut werden und was die Baukosten in Südamerika typischerweise treibt. Wir haben öffentliche Planungs- und Infrastruktursignale wie Energieverfügbarkeit, Netzausbau und Angebot erneuerbarer Energien überprüft, da Strom- und Kühlungsbedarf die Baubudgets maßgeblich beeinflussen.
Um Annahmen zu verankern, haben wir uns auf nicht kostenpflichtige Quellen wie nationale Energiebehörden und Stromnetzbetreiber, Inflations- und Wechselkursreihen von Zentralbanken, nationale Statistikämter, Zoll- und Handelsdatenportale sowie Aktualisierungen von Telekommunikationsregulierungsbehörden zu Konnektivitätsprogrammen bezogen. Wir nutzten außerdem Unternehmensmeldungen, Investorenpräsentationen, seriöse Presseberichte sowie ausgewählte kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und -analysen, Patentdatenbanken und sendungsgenaue Import- und Exportdaten zur Überprüfung von Ausrüstungsflüssen und Zeitplänen. Die hier aufgeführten Quellen sind lediglich beispielhaft; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Wir nutzen Interviews und Umfragen mit Rechenzentrumsentwicklern, Baufachleuten, Ausrüstungsdistributoren, Beratern und Anlagenbetreibern in ganz Südamerika. Die Antworten helfen, Projektzeitpläne, Baukostenannahmen, Stromverfügbarkeit, Kühlungsentscheidungen und die Nachfrage aus Cloud- und KI-Workloads zu prüfen. Die Ergebnisse schließen zudem länderspezifische Lücken und unterstützen die abschließende Triangulation mit Sekundärdaten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30% | CXOs: 15% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Modell, das die Baunachfrage rekonstruiert, indem geplante und aktive Kapazitätserweiterungen von Rechenzentren mit typischer Bauskostenintensität verknüpft werden, wobei diese Ausgaben anschließend auf Anlagen- und Infrastrukturarbeiten abgebildet werden. Da sich die Kosten in diesem Markt schnell ändern können, ist das Modell so aufgebaut, dass wichtige Kostentreiber aktualisiert werden, bevor die Gesamtsummen finalisiert werden.
Zu den Eingabefaktoren, die die Gesamtsummen am stärksten beeinflussen, zählen angekündigte und im Bau befindliche Kapazitäten nach Ländern, typische Kostenbereiche pro MW nach Anlagenklasse, Entscheidungen bei Strom- und Kühlsystemen, das Verhältnis zwischen Neubau- und Erweiterungsprojekten sowie die lokale Kosteninflation mit dem Zeitpunkt der USD-Umrechnung. Wo Projektdetails unvollständig sind, verwenden wir strukturierte Lückenschätzungen basierend auf vergleichbaren Bauprojekten im selben Land und derselben Tier-Stufe und überprüfen diese Lücken anschließend im Rahmen von Interviews.
Prognosen werden mittels Szenarioanalyse erstellt, die durch jahresweise Betrachtungen von Kapazitätspipelines, Einschränkungen der Stromverfügbarkeit und erwarteten Bewegungen der Baukosten unterstützt wird. Das Ergebnis wird durch selektive Bottom-up-Näherungen abgesichert, etwa stichprobenartige Projektbudgets, stichprobenartige Kosten-pro-MW-Prüfungen sowie Rückmeldungen von Zulieferer- und Vertragspartnerkanälen, die zur Anpassung der Top-down-Gesamtsummen bei Abweichungen genutzt werden.
Datenvalidierung & Aktualisierungszyklus
Vor der Finalisierung der Zahlen werden mehrere Prüfungen durchgeführt, einschließlich des Abgleichs der Gesamtsummen mit unabhängigen Signalen wie Trends bei Kapazitätspipelines, Zeitplänen für Großprojekte und länderspezifischen Kostenentwicklungen. Wenn eine Abweichung ungewöhnlich erscheint, werden die zugrunde liegenden Annahmen überprüft, und es werden Folgegespräche mit relevanten Befragten angestoßen, um zu bestätigen, was sich geändert hat und ob dies vorübergehend ist.
Eine interne Überprüfung wird schrittweise durchgeführt, sodass Definitionen, Eingaben und Berechnungen separat verifiziert werden, bevor eine Freigabe erfolgt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa großen Projektankündigungen, Stornierungen, politischen Änderungen oder starken Währungsbewegungen. Vor der Auslieferung wird ein erneuter Durchlauf durchgeführt, um sicherzustellen, dass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des südamerikanischen Rechenzentrumsbau-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Rechenzentrumsbau in Südamerika stimmen oft nicht überein, da jeder Herausgeber die Abgrenzung dessen, was der Bauwert umfasst, unterschiedlich zieht, und weil der Zeitpunkt der Währungsumrechnung sowie die Kosteninflation unterschiedlich gehandhabt werden können. Unterschiede ergeben sich auch daraus, wie die Pipeline-Sichtbarkeit behandelt wird, da einige Modelle sich stark auf angekündigte Projekte stützen, während andere stärkere Nachweise verlangen, dass sich Budgets tatsächlich in Ausgaben umsetzen.
Die Hauptabweichung ergibt sich daraus, ob Ausgaben für mechanische und elektrische Infrastruktur in den Baugesamtsummen erfasst werden; Mordor Intelligence zählt diese Arbeitspakete nur, wenn sie direkt mit dem Bau und der Erweiterung von Anlagen verbunden sind, anstatt breiteren IT-Hardwarewert einzubeziehen. Ein weiterer wiederkehrender Faktor ist der Kosten-pro-MW-Ansatz, da einige Schätzungen einen einzigen regionalen Durchschnitt anwenden, obwohl São Paulo und Santiago unterschiedliches Verhalten bei Arbeits-, Strom- und Kühlkosten zeigen können. Auch der Aktualisierungsrhythmus spielt eine Rolle, da eine sich schnell verändernde Pipeline den Wert für das laufende Jahr verschieben kann, wenn große Campusanlagen vorangetrieben werden oder pausiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,24 Mrd. USD (2025) | |
| Fachzeitschrift A | 5,51 Mrd. USD (2022) | Verwendet eine Investitionssumme, die näher an den Gesamtausgaben des Rechenzentrumsmarkts liegt, und vermischt möglicherweise Bauausgaben mit Kapitalausgabenkategorien der Betreiber; sie ist zudem nicht auf das Basisjahr 2025 oder aktualisierte Wechselkurszeitpunkte abgestimmt. |
| Globale Unternehmensberatung B | 10,26 Mrd. USD (2022) | Umfasst eine größere Region (Süd- und Mittelamerika) und verwendet ein früheres Basisjahr, was die Gesamtsumme erhöhen kann, wenn mehr Länder und ältere Kostenannahmen zusammen einbezogen werden. |
Über die drei Zahlen hinweg erklärt sich die Spanne hauptsächlich durch die regionale Abdeckung, was innerhalb des Bauwerts erfasst wird und welches Jahr als Ausgangspunkt verwendet wird. Indem der Geltungsbereich auf Südamerika beschränkt bleibt und die Ausgaben mit Kapazitätserweiterungen und überprüfbaren Kostentreibern verknüpft werden, bleibt das Modell auf klare Variablen und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für den Bau von Rechenzentren in Südamerika?
Der Markt liegt 2026 bei 5,72 Milliarden USD und soll bis 2031 auf 8,88 Milliarden USD steigen.
Warum wachsen Tier-4-Einrichtungen schneller als andere Tiers?
Finanzdienstleistungen, staatliche Workloads und KI-Trainingscluster erfordern eine Verfügbarkeit von 99,995 %, was bis 2031 eine CAGR von 11,24 % für Tier-4-Bauten antreibt.
Wie beeinflussen Strombeschränkungen die Projektstandorte?
Hohe Grund- und Stromkosten in São Paulo und Santiago drängen Entwickler zu Sekundärstandorten wie Campinas und Fortaleza, wo Netzkapazität und Grundstücksverfügbarkeit größer sind.
Welche Kühltechnologien gewinnen in der Region an Bedeutung?
Direktflüssigkeits- und Immersionskühlung sowie aufkommende Unterwasser-Wärmetauscher-Systeme werden eingeführt, um Rack-Dichten von bis zu 140 kW zu unterstützen.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für Hyperscale-Rechenzentren Südamerika Hyperscale-Standorte in Südamerika, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Südamerika Rechenzentrum-Strom-Markt Stromsysteme in Südamerika, unterteilt nach Strominfrastruktur, Endnutzer und Leistungsbereich.
- Südamerika Data-Center-Networking-Markt Networking-Nachfrage in Südamerika, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Südamerika Rechenzentrums-SSD-Markt SSD-Nachfrage in Südamerika, unterteilt nach Formfaktor, Schnittstelle und NAND-Technologie.
- Markt für Rechenzentrumsserver Südamerika Server in Südamerika, unterteilt nach Anlagengröße und Tier.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, unterteilt nach Rackgröße, Rackhöhe und Racktyp.
- Markt für KI-Rechenzentren in Südamerika KI-Anlagen in Südamerika, unterteilt nach Anlagentyp, Komponente und Tier.



