
Marktgröße und Marktanteil für Mikro-Mobile-Rechenzentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.25 Milliarden US-Dollar |
| Marktgröße (2031) | 26.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
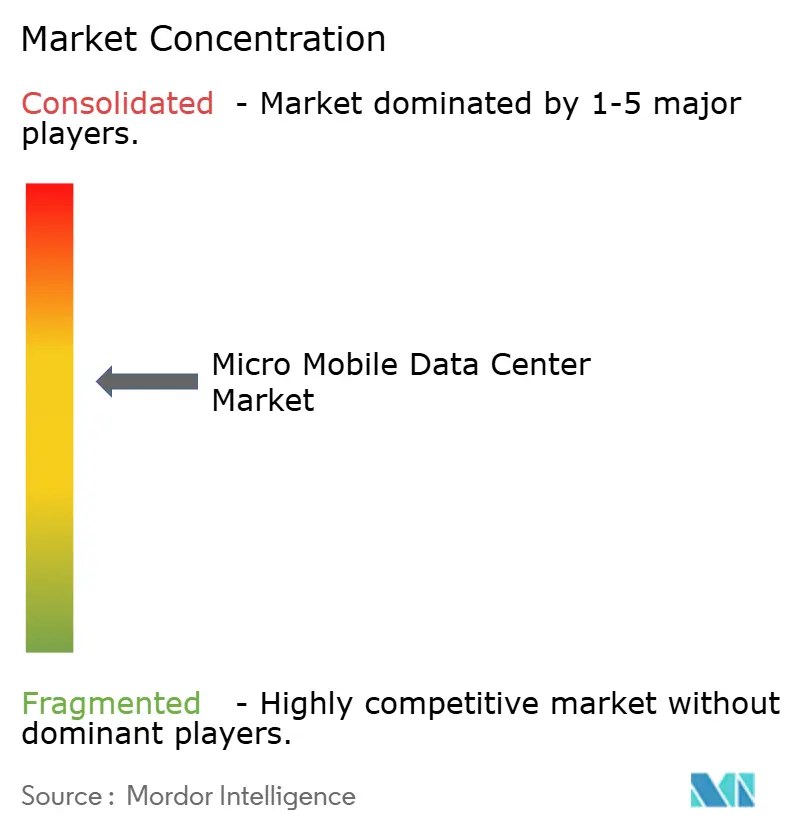
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mikro-Mobile-Rechenzentren von Mordor Intelligence
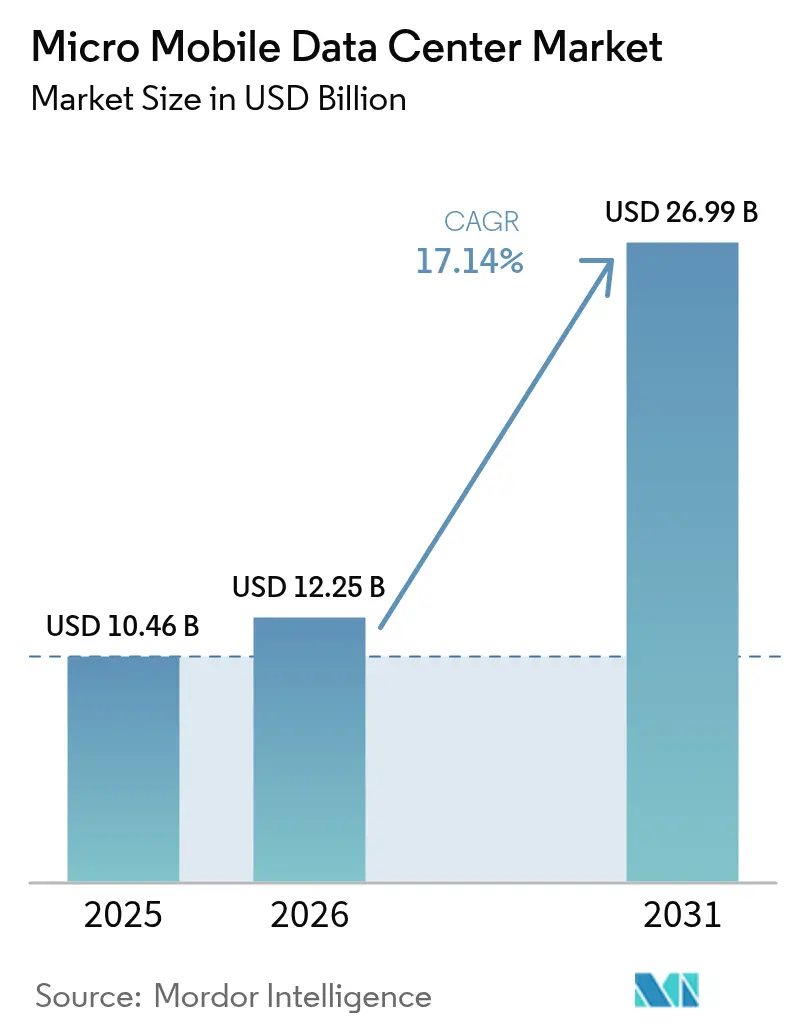
Die Marktgröße für Mikro-Mobile-Rechenzentren wird im Jahr 2026 auf USD 12,25 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 10,46 Milliarden, mit Projektionen für 2031, die USD 26,99 Milliarden zeigen, und wächst mit einer CAGR von 17,14 % über den Zeitraum 2026–2031. Der Großteil dieses Schwungs geht auf Unternehmen zurück, die Rechenressourcen näher an die Datenerzeugungspunkte verlagern, um Latenz zu vermeiden, Echtzeit-Analyseanforderungen zu erfüllen und Backhaul-Kosten zu senken. Schnelle 5G-Rollouts, steigendes IoT-Datenaufkommen und wachsende Resilienzanforderungen nach aufsehenerregenden Hyperscaler-Ausfällen verstärken die Nachfrage, während modulare Designs und Edge-as-a-Service-Angebote die Bereitstellungszeiten verkürzen und den anfänglichen Kapitalbedarf reduzieren. Nordamerika behält seine Führungsposition dank Hyperscaler-Investitionen und einer fortschrittlichen Telekommunikationsinfrastruktur, während der asiatisch-pazifische Raum am schnellsten wächst, da Regierungen Smart-City-Programme und Ziele der digitalen Wirtschaft unterstützen. Anbieter reagieren mit vorintegrierten, fernverwalteten Systemen, die den Lebenszyklusbetrieb vereinfachen und ressourcenbeschränkte KMU stark ansprechen, die bereits die Mehrheit der Installationen generieren.
Wichtigste Erkenntnisse des Berichts
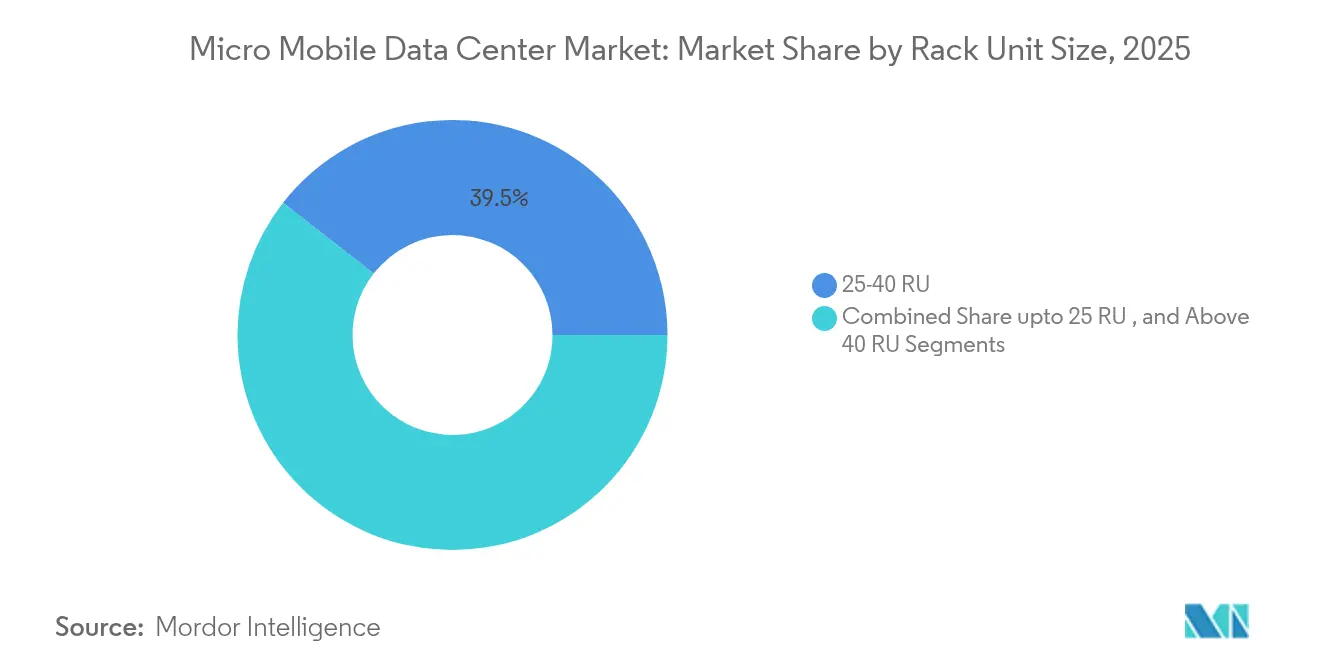
- Nach Rack-Einheitsgröße erfasste die Kategorie 25–40 RU im Jahr 2025 einen Marktanteil von 39,45 % am Markt für Mikro-Mobile-Rechenzentren und ist auf dem Weg zu einer CAGR von 18,6 % bis 2031.
- Nach Formfaktor führten Rack-montierte Pods mit einem Umsatzanteil von 50,55 % im Jahr 2025; containerisierte Module werden voraussichtlich die stärkste CAGR von 19,4 % verzeichnen.
- Nach Anwendung entfielen Edge-Computing-Knoten im Jahr 2025 auf 42,15 % der Marktgröße für Mikro-Mobile-Rechenzentren, während Hochdichtenetzwerke im Zeitraum 2026–2031 mit einer CAGR von 17,9 % wachsen werden.
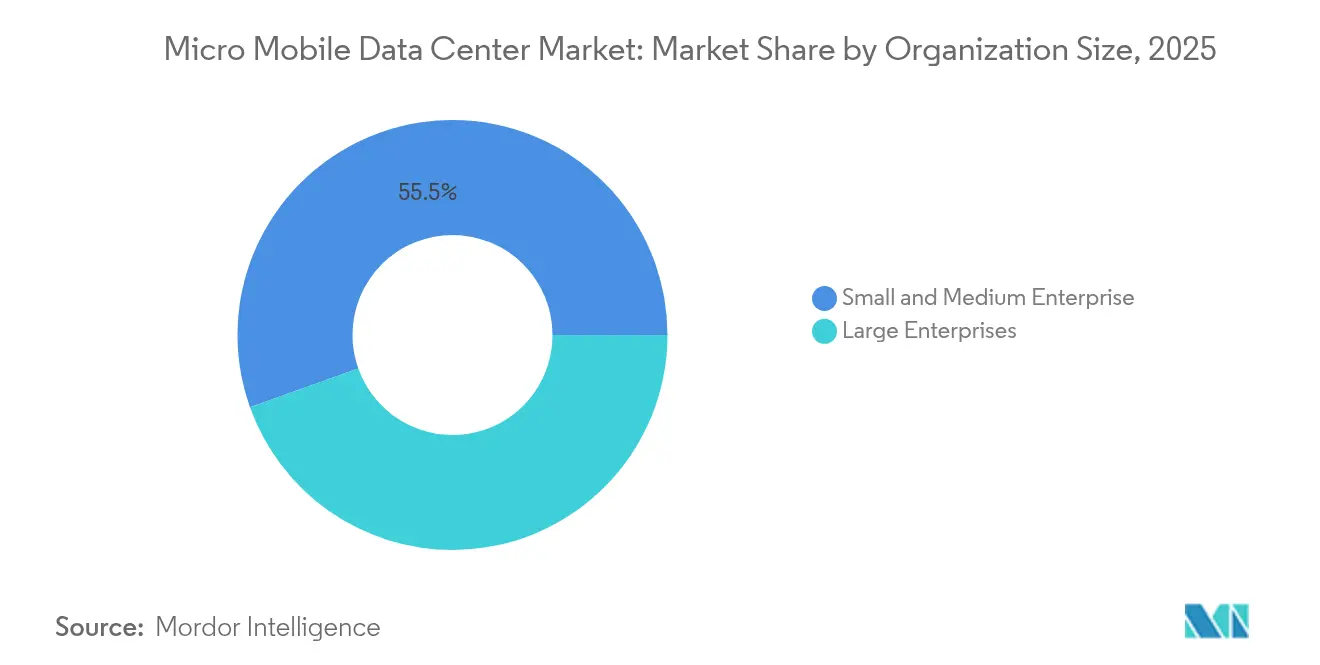
- Nach Unternehmensgröße hielten KMU im Jahr 2025 einen Anteil von 55,45 % an der Marktgröße für Mikro-Mobile-Rechenzentren und expandieren bis 2031 mit einer CAGR von 21,2 %.
- Nach Endnutzerbranche erfasste IT und Telekommunikation im Jahr 2025 31,75 % des Marktes für Mikro-Mobile-Rechenzentren; Gesundheitswesen und Biowissenschaften werden die schnellste CAGR von 18,85 % verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 34,65 % des Umsatzes, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 18,1 % verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Mikro-Mobile-Rechenzentren
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Edge-Computing-Schub durch 5G-Rollouts | +3.5% | Global, mit Schwerpunkt in Nordamerika, Ostasien und Westeuropa | Mittelfristig (2–4 Jahre) |
| Exponentielles IoT-Datenaufkommen an Endpunkten | +2.8% | Global, mit Schwerpunkt auf Industriezentren im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Digitalisierung des Einzelhandels im Omni-Channel-Bereich | +2.3% | Nordamerika, Europa, entwickelte Märkte im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Erhöhter Bedarf an Resilienz nach Hyperscaler-Ausfällen | +1.9% | Global, mit Schwerpunkt auf Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Militärische Nachfrage nach robusten netzunabhängigen Rechenkapazitäten | +1.5% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| ESG-gesteuertes Mikronetz-Pairing für erneuerbare Energien | +1.2% | Europa, Nordamerika, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Edge-Computing-Schub durch 5G-Rollouts
Fünfte-Generation-Netzwerke erhöhen den Durchsatz auf 10 Gbps und senken die Latenz unter 1 ms, was eine zentralisierte Verarbeitung für immersive Realitäten, autonome Mobilität und industrielle Automatisierung unpraktisch macht. Netzbetreiber platzieren daher Knoten des Marktes für Mikro-Mobile-Rechenzentren an Zellstandort-Edges, um Netzwerkfunktionsvirtualisierung und Multi-Access-Edge-Computing-Stacks zu hosten. Echtzeit-Videoanalysen, AR-Einzelhandels-Anproberäume und kooperative Fahrzeugführung werden nun lokal ausgeführt, was Transportkosten senkt und deterministische Leistung gewährleistet. Die Ausgaben für Edge-Infrastruktur stiegen 2024 um 15,4 % auf USD 232 Milliarden, angeführt von Telekommunikationsbetreibern, die die 5G-Kapazität monetarisieren wollen.[1] Mathew Schwartz, „2024 war das Durchbruchsjahr für Edge Computing”, bankinfosecurity.com
Exponentielles IoT-Datenaufkommen an Endpunkten
Milliarden von intelligenten Sensoren in Fabriken, Krankenhäusern und auf Stadtstraßen erzeugen Ströme von Telemetriedaten, die nicht alle über das WAN übertragen werden können. Kompakte, robuste Gehäuse, die neben Fertigungslinien oder in intelligenten Lichtmasten installiert werden, ermöglichen es Algorithmen, Rohdaten zu inferieren, zu filtern und zu komprimieren, bevor sie optional mit der Cloud synchronisiert werden. Die lokalisierte Verarbeitung erfüllt auch Datensouveränitäts- und Datenschutzvorschriften in regulierten Branchen. FS.com stellt fest, dass Edge-Mikro-Standorte die Sicherheit verbessern, indem sie sensible Nutzlasten lokal aufbewahren, bis Richtlinien-Checkpoints erfüllt sind.[2]FS Technology, „Wie baut man ein hochleistungsfähiges Edge-Rechenzentrum?” FS.com
Schnelle Digitalisierung des Einzelhandels im Omni-Channel-Bereich
Einzelhändler setzen Mikro-Knoten auf Filialebene ein, um Bestände zu synchronisieren, Computer-Vision-Kassenvorgänge zu steuern und digitale Beschilderung in Echtzeit zu personalisieren. Die Kombination aus 5G, Wi-Fi 7 und KI-Inferenz am Regal ermöglicht reibungslose „Online-kaufen-im-Geschäft-abholen”-Abläufe und immersive Aktionen im Gang. Cambridge Management Consulting stellt fest, dass Bereitstellungen im Hinterbereich es Handelsketten ermöglichen, Cloud-Dienste ohne hohen Kapitalaufwand zu nutzen und gleichzeitig latenzempfindliche Interaktionen unter 20 ms zu halten.[3]Cambridge Management Consulting, „Zukunft des Einzelhandels: Wie Edge Computing dazu beitragen wird, ein 24/7-erweitertes Einzelhandelserlebnis zu schaffen”, cambridgemc.com
Erhöhter Bedarf an Resilienz nach Hyperscaler-Ausfällen
Aufeinanderfolgende Hyperscaler-Störungen im Jahr 2024 veranlassten große Unternehmen, ihre Rechenkapazitäten zu diversifizieren. Edge-Installationen verankern nun Multi-Cloud-Strategien und absorbieren sofort Transaktionslasten, wenn primäre Regionen ausfallen. Tripp Lite berichtet von steigender Nachfrage nach vorkonfektionierten Mikro-Gehäusen, die den Standort in drei Tagen erreichen und in Notfallwiederherstellungspläne integriert werden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im Edge-qualifizierten Anlagenbetrieb | -1.8% | Global, mit akuten Auswirkungen in schnell wachsenden Märkten | Mittelfristig (2–4 Jahre) |
| Fragmentierte regulatorische Vorschriften für modulare Rechenzentren | -1.2% | Regionale Unterschiede in Nordamerika, EU und asiatisch-pazifischem Raum | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich des thermischen Durchgehens von Lithium-Ionen-Akkus | -0.9% | Global, mit strengeren Auswirkungen in dicht besiedelten Gebieten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Lieferkette für Kupfer und seltene Erden | -0.7% | Global, mit ausgeprägten Auswirkungen auf Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Edge-qualifizierten Anlagenbetrieb
Der Betrieb von Hunderten verteilter Gehäuse erfordert Personal, das IT-, Elektro- und Maschinenbaudisziplinen beherrscht. Schneider Electrics offene Lernmaterialien haben mehr als 1 Million Lernende eingeschrieben, um den prognostizierten Bedarf von 2,3 Millionen Rechenzentrumsmitarbeitern bis 2025 zu decken. Dennoch hinkt die Rekrutierung hinterher, was Rollouts in Schwellenmärkten verlangsamt.
Bedenken hinsichtlich des thermischen Durchgehens von Lithium-Ionen-Akkus
Ein Brand im Mai 2025 in Hillsboro, Oregon, legte Reaktionslücken offen, wenn dicht gepackte Zellen sich entzünden. Regulierungsbehörden erarbeiten neue Belüftungs-, Gaserkennung- und Trennungsvorschriften, die Genehmigungszyklen verlängern, insbesondere in städtischen Kernen. Von Honeywell beworbene Frühwarn-Ausgasungssensoren gewinnen an Bedeutung, um Vorfälle vor einem Kaskadenversagen einzudämmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Einheitsgröße: 25–40 RU dominiert Unternehmensbereitstellungen
Die Kategorie 25–40 RU entfiel auf 39,45 % des Marktes für Mikro-Mobile-Rechenzentren und wird voraussichtlich mit einer CAGR von 18,6 % wachsen. Unternehmen bevorzugen diesen Formfaktor, weil er Rechenleistung, Stromversorgung und Kühlung in einem Schrank bündelt, der kompakt genug für Filialstandorte und gleichzeitig geräumig genug für zukünftige Workload-Erweiterungen ist. Kompakte USV-Systeme mit integrierten Lithium-Ionen-Akkus von Delta steigern die Dichte und reduzieren den Platzbedarf.
Kleinere Gehäuse unter 25 RU eignen sich hervorragend für Bereiche, in denen Platz knapp ist, wie Autobahnmautstellen oder Offshore-Plattformen, haben jedoch oft Probleme mit der Luftzirkulation und begrenzter Reservekapazität. Konfigurationen über 40 RU dienen Aggregationsschichten oder Telekommunikations-Zentralbüros, die GPU-Cluster für KI-Inferenz benötigen. Anbieter erwarten hybride Designs, bei denen zwei 30-RU-Rahmen als Paar transportiert werden, um Resilienz und Skalierbarkeit im Markt für Mikro-Mobile-Rechenzentren auszubalancieren.


Nach Formfaktor: Rack-montierte Pods ermöglichen flexible Skalierung
Rack-montierte Pods entfielen auf 50,55 % des Umsatzes und werden ihre Führungsposition dank standardisierter Tiefe und Breite, die mit bestehender Serverinfrastruktur übereinstimmt, behalten. Kunden skalieren jeweils einen Pod, synchronisieren Ausgaben mit der Anwendungsnachfrage und reduzieren ungenutzte Kapazitäten. Supermicros Rack-Scale-Architektur ermöglicht es Betreibern sogar, NVMe-Speicher zu disaggregieren und Ressourcen spontan neu zu kombinieren, um die Auslastung zu optimieren.
Containerisierte Module liefern schnelle Massenkapazität für Veranstaltungsorte oder abgelegene Bergbaustandorte und kommen oft werksversiegelt mit Außenluft-Economizern an. Wandmontierte Knoten erfüllen die Anforderungen von Convenience-Store-Ketten und Schnellrestaurants, wo Bodenfläche knapp ist. Anbieter fügen nun Erschütterungssensoren, Staubfilter und Manipulationsschalter hinzu, um rauen Feldbedingungen standzuhalten und adressierbare Workloads im breiteren Markt für Mikro-Mobile-Rechenzentren zu erweitern.
Nach Anwendung: Edge-Computing-Knoten treiben das Marktwachstum an
Edge-Computing-Knoten erfassten 42,15 % der Nachfrage im Jahr 2025, entsprechend USD 4,4 Milliarden, und bilden die größte installierte Basis von Knoten im Markt für Mikro-Mobile-Rechenzentren. Sie hosten KI-gestützte Qualitätsprüfungen an Montagelinien, verteilen Analysen für Kameras der öffentlichen Sicherheit und verarbeiten LIDAR-Daten für autonome Shuttles. Das Hinzufügen von FPGA- und GPU-Beschleunigern verbessert die Inferenzlatenz, ohne Uplinks zu überlasten.
Hochdichte Netzwerkfunktionen werden die schnellste CAGR von 17,9 % verzeichnen. Telekommunikationsunternehmen virtualisieren Routing, Firewalls und Benutzerebenen-Funktionen in stahlwandigen Pods an Aggregationsstandorten und senken so die Investitionskosten im Vergleich zu kundenspezifischen Appliances. Remote-Büro-, Notfallwiederherstellungs- und Backup-Workloads bleiben unverzichtbar und geben Unternehmen granulare Kontrolle bei Konnektivitätsausfällen.
Nach Unternehmensgröße: KMU nutzen die Vorteile von Edge Computing
KMU dominierten im Jahr 2025 mit 55,45 % den Markt für Mikro-Mobile-Rechenzentren und skalieren bis 2031 mit einer CAGR von 21,2 %. Abonnementbasierte, vorkonfigurierte Racks ermöglichen es kleineren Unternehmen, hochverfügbare Rechenkapazitäten zu erhalten, ohne spezialisierte Einrichtungen zu bauen oder Vollzeit-Ingenieure einzustellen. Finanzierungspakete bündeln Hardware, Überwachung und Reparaturdienste unter monatlichen Betriebsbudgets. Zella DC beobachtet, dass lokale Kliniken, Anwaltskanzleien und Logistikdepots schlüsselfertige Pods einsetzen, um die Latenz zu senken und Datensouveränitätsrichtlinien zu erfüllen.
Großunternehmen setzen identische Blaupausen in Hunderten von Filialen ein, um Sicherheitsaudits, Firmware-Patches und Lebenszyklusaktualisierungen zu vereinfachen. Edge-as-a-Service-Modelle entsprechen auch ihrem Bedarf an verbrauchsbasierter Preisgestaltung beim Start temporärer Pop-up-Standorte oder saisonaler Veranstaltungen.
Nach Endnutzerbranche: Gesundheitswesen-Adoption beschleunigt sich
IT und Telekommunikation führten die Ausgaben im Jahr 2025 mit 31,75 % an, da Zellstandort-MEC und Content-Delivery-Caches kurze Latenzzeiten erfordern. Präzises Timing, gehärtete Gehäuse und Zero-Touch-Provisionierung sind kritische Designmerkmale. Edge-Knoten betreiben auch private 5G-Kerne, die industrielle Geräte orchestrieren.
Das Gesundheitswesen wächst am schnellsten mit einer CAGR von 18,85 % bis 2031, da Bildrepositorien, Bettseite-Überwachung und robotergestützte Chirurgie auf Sub-Millisekunden-Reaktionen bestehen. Mikro-Knoten verarbeiten geschützte Gesundheitsinformationen lokal und halten sensible Scans auf dem Campus, um HIPAA und DSGVO einzuhalten. Einzelhandel, E-Commerce, Regierung und Verteidigung folgen, wobei jeder Robustheit, Verschlüsselung oder Umgebungskontrollen an Missionsanforderungen im Markt für Mikro-Mobile-Rechenzentren anpasst.
Geografische Analyse
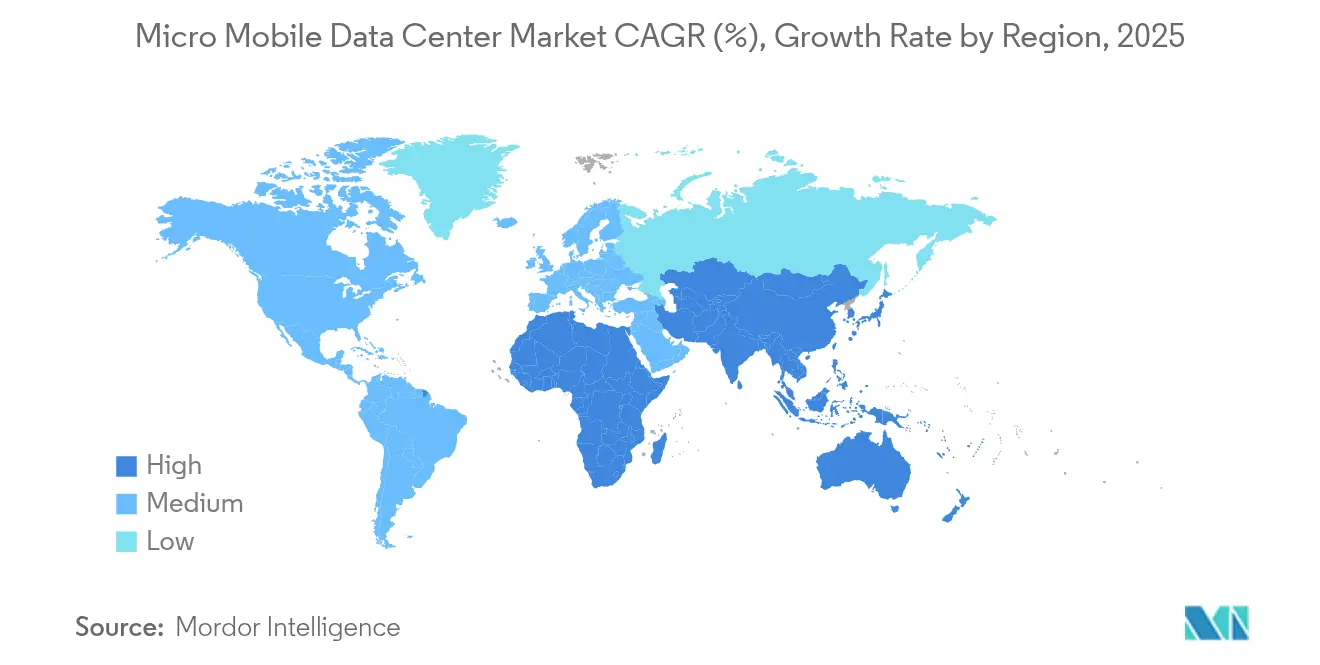
Nordamerika hielt im Jahr 2025 34,65 % des Gesamtumsatzes dank dichter 5G-Rollouts, Hyperscaler-Investitionen in Edge-POPs und unterstützender Datensouveränitätsgesetze für Gesundheitswesen und Finanzen. Die Vereinigten Staaten dominieren, wobei Northern Virginia, Silicon Valley und Texas eine starke Nachfrage nach campusnahen Edge-Knoten generieren, die Megascale-Bauten ergänzen. Bundesinitiativen wie Mikroreaktor-Pilotprojekte unterstreichen das Engagement für netzunabhängige Energiestrategien für strategische Workloads.
Der asiatisch-pazifische Raum wird bis 2031 die höchste CAGR von 18,1 % verzeichnen, da China, Indien, Japan und Südkorea intelligente Fertigungs- und vernetzte Mobilitätsprogramme beschleunigen. Staatliche Zuschüsse und Spektrumzuteilungen ermutigen Telekommunikationsunternehmen und Cloud-Anbieter, proximale Rechenkapazitäten für Echtzeit-IoT-Analysen bereitzustellen. Vantages zweiter Cyberjaya-Campus und NTT DATAs Jakarta-Bau veranschaulichen eine regionale Verschiebung hin zu verteilten Modellen, die lokale Datenspeicherungsgesetze respektieren können.
Europa setzt seine stetige Expansion fort, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Strenge DSGVO-Regeln erfordern eine lokalisierte Verarbeitung, sodass Fabriken, Krankenhäuser und Fintechs in zonenspezifische Cluster investieren, anstatt Daten über Grenzen zu übertragen. Equinix' IBX-Netzwerk in Frankfurt, London und Paris verbindet regionale Hubs mit Cloud-Zugangspunkten und hostet gleichzeitig Edge-Workloads unter 5 ms. Die aufkommende Adoption im Nahen Osten, Afrika und Südamerika beginnt von kleineren Basen aus, wird jedoch durch Smart-City-Budgets und 5G-Korridorprojekte gestützt, was neues Terrain für Anbieter im Markt für Mikro-Mobile-Rechenzentren eröffnet.

Regulatorisches Umfeld
Die Compliance für mobile Mikro-Rechenzentren wird durch sich schneller entwickelnde Standards und regionsspezifische Vorschriften für kritische Infrastrukturen geprägt, die sich auf verteilte Implementierungen mit geringem Platzbedarf auswirken. Auf technischer Seite hat die Telecommunications Industry Association den TIA-942-C im Jahr 2024 aktualisiert und dabei klarere Anforderungen für Edge- und Mikro-Rechenzentrumsinfrastrukturen ergänzt, während die ITU-T die Empfehlung L.1307 (2024) herausgegeben hat, die sich auf die Energieeffizienz von Mikro-Rechenzentren für Edge Computing konzentriert. Im Bereich Sicherheit und Governance verstärkt ISO/IEC 22237-6:2024 die Anforderungen an die physische Sicherheit von Rechenzentrumsinfrastrukturen, was mit zunehmender Skalierung über Hunderte von Remote-Standorten operativ komplexer wird.
Die Fragmentierung der Regulierung schränkt Entwickler weiterhin ein, da Genehmigungs- und Betriebsauflagen je nach Rechtsraum variieren, insbesondere bei Entscheidungen zu Strom, Kühlung und Ausfallsicherheit für modulare Einheiten. In der Europäischen Union erhöhen NIS2 und verwandte Rahmenwerke für kritische Einrichtungen und den Finanzsektor (CER und DORA) die Anforderungen an Cybersicherheit und Vorfallmeldungen für Betreiber und wichtige Zulieferer digitaler Infrastruktur. In den Vereinigten Staaten wird die Umwelt- und Infrastrukturpolitik für Rechenzentren zunehmend auf bundesstaatlicher Ebene gestaltet, einschließlich Wasserverbrauch und Zeitplänen für die Regelsetzung. So verpflichtet beispielsweise das Senate Bill S730 aus North Carolina das Department of Environmental Quality, bis zum 1. September 2026 dauerhafte Regelungen zu erlassen, während eine föderale Maßnahme vom Juli 2025 zur Beschleunigung von Genehmigungsverfahren für sehr große Rechenzentrumsprojekte Auswirkungen darauf hat, wie Entwickler Compliance und Dokumentation bündeln, auch bei der Bereitstellung von Edge-Knoten im Rahmen umfassenderer Programme.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für mobile Mikro-Rechenzentren beginnt bei Komponentenlieferanten für Rechenleistung, Speicher und Netzwerktechnik sowie bei Leistungselektronik (USV, Schaltanlagen, Batterien) und Kühlsystemen (DX-, Flüssig- oder Hybridkühlung). Von dort aus verdrahten, testen und zertifizieren OEMs für Gehäuse und Integratoren rack-montierte Pods oder containerisierte Module vor. Der Vertrieb erfolgt typischerweise über IT-Kanalpartner, Anbieter von Telekommunikationsausrüstung sowie Systemintegratoren oder MSPs, die Konfiguration, Installation und Managed Services bündeln, bevor sie bei Endkunden wie Telekommunikationsbetreibern (MEC und Netzwerkfunktionen), Unternehmen (Filialen, Einzelhandel, Industrie) sowie Regierungs- und Verteidigungskunden landen, die Robustheit und schnelle Inbetriebnahme priorisieren.
Die Vorfertigung im Werk ist das wichtigste Unterscheidungsmerkmal entlang der Wertschöpfungskette, da sie Arbeitskraft von der Baustelle in eine kontrollierte Fertigung verlagert, wodurch die Qualitätssicherung verschärft und die Bereitstellungszyklen im Vergleich zu konventionellen Bauweisen verkürzt werden. Dies hilft auch, den Mangel an Arbeitskräften vor Ort auszugleichen, der bei verteilten Betriebsabläufen auftritt. Die häufigsten Engpässe sind lange Lieferzeiten bei Hochdichte-Baugruppen für Strom und Kühlung sowie eine begrenzte Verfügbarkeit von für Edge-Umgebungen qualifiziertem Betriebspersonal. Standortentscheidungen bevorzugen oft bestehende Vermittlungsstellen von Telekommunikationsanbietern, 5G-Aggregationspunkte und Standorte in Nähe von Versorgungsunternehmen, um den Glasfaserausbau zu reduzieren und den Stromzugang zu vereinfachen. Branchen-Initiativen wie Open Compute Project Open Systems for AI (gestartet im Januar 2025) drängen Anbieter zudem zu vorqualifizierten, modularen Bausteinen, die in wiederholbaren Edge-Blueprints eingesetzt werden können.
Wettbewerbslandschaft
Der Markt für Mikro-Mobile-Rechenzentren ist mäßig konzentriert und umfasst Infrastrukturkonzerne, Telekommunikationsanbieter und Nischen-Edge-Spezialisten. Schneider Electric, Dell Technologies, Hewlett Packard Enterprise und Vertiv integrieren Mikro-Angebote in End-to-End-Portfolios, die Racks, Stromversorgung, Kühlung und Verwaltungssoftware umfassen. Huawei kombiniert Funkzugangs-Know-how mit integrierten Edge-Cloud-Stacks für Netzbetreiber. Reine Spezialisten wie Zella DC, EdgeConneX und HIRO Micro Data Centers differenzieren sich durch lokalisierte Kühlung, versiegelte Gehäuse oder Servicemodelle, die für unterversorgte Ballungsräume konzipiert sind.
Strategische Allianzen verbinden komplementäre Fähigkeiten. Supermicro arbeitet mit GPU-Anbietern zusammen, um KI-Inferenz-Kits vorab zu qualifizieren, während Microamp mit Thales und Druid Software zusammenarbeitet, um AES-256-Verschlüsselung in Millimeterwellen-Private-5G-Pakete zu integrieren, die auf Verteidigungskunden abzielen. Edge-as-a-Service ist nun in den Katalogen von Telekommunikationsbetreibern enthalten, was Hardware-Investitionskosten in verbrauchsbasierte Gebühren umwandelt und die KMU-Reichweite erweitert.
Innovationen konzentrieren sich auf Flüssigkeits- und Kältemittelkühlung, Lithium-Ionen-Sicherheitssysteme nach UL9540A-Zertifizierung und Zero-Touch-Orchestrierung, die Firmware und Sicherheits-Patches über Tausende von Mikro-Standorten ausrollt. Vertivs Umsatzsprung von 24 % im Jahresvergleich im ersten Quartal 2025 unterstreicht die steigende Nachfrage nach modularen Architekturen und fördert neue Fertigungskapazitäten in South Carolina. Anbieter bündeln zunehmend Analysen, die Komponentenausfälle vorhersagen, was Serviceeinsätze reduziert und die Einhaltung von Servicevereinbarungen im breiteren Markt für Mikro-Mobile-Rechenzentren verbessert.
Marktführer im Bereich Mikro-Mobile-Rechenzentren
Schneider Electric SE
Dell EMC Inc.
Huawei Technologies Co. Ltd
Hewlett Packard Enterprise Development LP
Eaton Corporation PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Von Telekommunikationsanbietern geführte Edge-Rollouts und standardisierte Far-Edge-Netzwerkfunktionen schaffen einen klaren Freiraum für schlüsselfertige Plattformen mobiler Mikro-Rechenzentren, die den Integrationsaufwand bei Implementierungen an mehreren Standorten verringern. Die im Februar 2026 von Nokia geschlossene Vereinbarung zur Bereitstellung von Rechenzentrums-Netzwerklösungen in den Edge-Rechenzentren von Telefonica in Spanien, die 17 neue Edge-Knoten umfasst (davon 12 bereits implementiert), verweist auf die Nachfrage nach wiederholbaren Edge-Stacks, die pro Knoten repliziert werden können. Parallel dazu schaffen Far-Edge-Packet-Core- und User-Plane-Function-Implementierungen einen weiteren Absatzkanal für kompakte, vorintegrierte Gehäuse, was durch eine Vorschau von Intel, Dell und Nokia zu einem Edge-basierten UPF-Gerät auf dem Mobile World Congress 2026, das für 5G-Far-Edge-Umgebungen konzipiert ist, unterstrichen wird.
Ein zweiter Chancenbereich ist die Co-Location von vorgefertigten Mikro-Rechenzentren mit bestehender Stromversorgungsinfrastruktur, um Reibungsverluste bei der Standortentwicklung zu reduzieren und Energie- sowie Anbindungsengpässe zu adressieren. Im Juli 2026 kündigten Nvidia, Prologis, EPRI und InfraPartners eine Zusammenarbeit an, um vorgefertigte Mikro-Rechenzentren (5-20 MW) an Standorten von Umspannwerken in den USA pilothaft zu erproben, wobei fünf Pilotprojekte bis Ende 2026 entwickelt werden sollen. Dies erweitert einen Pfad für standardisierte, strom-nahe Implementierungen, die auch Edge-KI-Inferenz unterstützen können. Auf der Serviceebene bleiben Edge-as-a-Service- und Managed-Angebote für KMU ein praktischer Adoptionshebel, da KMU im Marktkontext den Großteil der Installationen ausmachen, was Anbietern und Integratoren Spielraum lässt, Abo-Preise, Remote-Betrieb sowie compliance-konforme Sicherheits- und Batteriesicherheitsüberwachung in einem einzigen Beschaffungsvorgang zu bündeln.
Aktuelle Branchenentwicklungen
- Juni 2026: Schneider Electric und Foxconn gaben eine strategische Partnerschaft zur gemeinsamen Entwicklung von Referenzarchitekturen für KI-Rechenzentren bekannt, bei der die Fertigungskapazitäten von Foxconn mit den Strom-, Kühl- und Infrastruktursystemen von Schneider Electric verknüpft werden. Die Zusammenarbeit unterstützt standardisiertere, wiederholbare Bausteine, die Mikro- und modulare Implementierungen beeinflussen können, bei denen Leistungsdichte und schnelle Einführung zentrale Anforderungen sind.
- Mai 2026: Hewlett Packard Enterprise und Schneider Electric brachten das HPE Micro Datacenter auf den Markt, eine schlüsselfertige Edge-Lösung, die HPE-Rechen- und Speicherressourcen mit dem SmartBunker-FX-Gehäuse von Schneider Electric kombiniert. Das kombinierte Angebot senkt den Integrationsaufwand für verteilte Standorte und stärkt die Fähigkeit des Anbieters, vorab validierte Edge-Pakete an KMU- und Filialstandorte zu verkaufen.
- Mai 2025: Vertiv eröffnete ein neues Fertigungswerk in South Carolina mit Fokus auf modulare Systeme, da die Nachfrage nach modularen Architekturen zunahm. Die zusätzliche Produktionskapazität verbessert die Verfügbarkeit von vorgefertigten Mikro-Rechenzentrums-Konfigurationen und unterstützt kürzere Lieferzyklen für Edge- und resilienzgetriebene Projekte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der Markt für mobile Mikro-Rechenzentren wird als kompakte, in sich geschlossene Rechenzentrumsinfrastruktur definiert, die in der Nähe des Einsatzortes bereitgestellt werden kann, mit integrierter Stromversorgung, Kühlung, Verkabelung und Konnektivität, um Edge-Computing-Anforderungen in verschiedenen Umgebungen zu unterstützen.
Ausgeschlossene Bereiche: Traditionelle, großflächige feste Rechenzentrumsbauten sowie allgemeine IT-Hardware für Unternehmen, die nicht Teil eines vollständigen Pakets für mobile Mikro-Rechenzentren ist, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Rack-Einheitsgröße
- Bis zu 25 RU
- 25–40 RU
- Über 40 RU
- Nach Formfaktor
- Containerisierte Module
- Rack-montierte Pods
- Wandmontierte Mikro-Edge-Knoten
- Nach Anwendung
- Sofortiges / nachgerüstetes Rechenzentrum
- Edge-Computing-Knoten
- Hochdichtenetzwerke
- Remote-Büro und Zweigstelle
- Mobile und taktische Datenverarbeitung
- Notfallwiederherstellung und Backup
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Einzelhandel und E-Commerce
- Gesundheitswesen und Biowissenschaften
- Regierung und Verteidigung
- Energie und Versorgungsunternehmen
- Fertigung und Industrie
- Bildung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Singapur
- Australien
- Malaysia
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt damit, unser Verständnis der Nachfrage nach Edge-Implementierungen und Infrastruktur mit geringem Platzbedarf zu fundieren, um es anschließend auf Formfaktoren mobiler Mikro-Rechenzentren einzugrenzen. Öffentliche Quellen wie die Internationale Fernmeldeunion (ITU), die Internationale Energieagentur (IEA), die US Energy Information Administration (EIA), die Datenportale der US International Trade Commission sowie Normungsgremien wie ISO und IEC werden genutzt, um makroökonomische Signale, die Implementierungen beeinflussen, auf Plausibilität zu prüfen.
Wir prüfen zudem Unternehmensmeldungen, Investorenpräsentationen, Produktdokumentationen und seriöse Fachpresse, um zu bestätigen, was typischerweise in einem mobilen Mikro-Rechenzentrum gebündelt ist und wie Käufer Anwendungsfälle wie Remote-Betrieb und Notfallreaktion beschreiben. Für zusätzlichen Kontext nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie Handelsdaten auf Sendungsebene für Import/Export, um Lieferantenaktivitäten und Komponentenflüsse zu validieren. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden genutzt, um Datenpunkte zu sammeln, Annahmen zu bestätigen und Definitionslücken zu schließen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, die Schreibtisch-Annahmen zu überprüfen, die den Marktwert stark beeinflussen können, etwa was Käufer als vollständige Einheit zählen, typische Kapazitätsbereiche und wie oft Implementierungen nach Pilotprojekten erweitert werden. Wir sprechen mit einer Mischung aus Herstellern, Systemintegratoren, Kanalpartnern und Endkunden in den Regionen APAC, EMEA und Amerika, damit die endgültige Größenbestimmung praktisches Kaufverhalten widerspiegelt und nicht nur veröffentlichte Lieferungsnarrative.
Verteilung der Befragten der Primärforschungsarbeit vor Ort
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 15% | APAC: 43% |
| Mittleres Segment: 52% | Funktions-/Bereichsleiter: 36% | EMEA: 30% |
| Kleinere Akteure: 15% | Manager: 49% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die Nachfrage nach Rechenzentrums- und Edge-Infrastruktur nach Region rekonstruiert und anschließend anhand von in Interviews bestätigten Adoptions- und Anwendungsfallanteilen auf mobile Mikro-Implementierungen gefiltert wird. Das Modell wird praxisnah gehalten, indem der Wert an beobachtbare Inputs gekoppelt wird, wie das Tempo der Einführung von Edge-Computing-Standorten, die durchschnittliche Implementierungszykluszeit für kompakte Einheiten, typische im Feld verwendete Rack-Unit-Bereiche, Konfigurationsmischungen bei Strom und Kühlung sowie den Anteil der Implementierungen, die mit Branchen wie Telekommunikation, Fertigung und Regierung verbunden sind.
Sobald der Nachfragepool geformt ist, bestätigen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen, etwa durch Stichproben durchschnittlicher Verkaufspreisbänder multipliziert mit geschätzten Stückzahlen und Kanal-Feedback zu jährlichen Laufraten. Fehlen Bottom-up-Eingaben für kleinere geografische Regionen, werden Lücken durch Proxy-Indikatoren wie relative Zuwächse an Edge-Standorten und Importintensität geschlossen, bevor die Zahlen auf die globale Gesamtsumme normalisiert werden.
Für die Prognose wird eine Szenarioanalyse um ein Basisszenario herum angewendet, das die Konsenserwartungen der Primärbefragten widerspiegelt, und anschließend regional angepasst anhand von Treibern wie dem Wachstum latenzsensibler Anwendungen, standortbezogenen Stromversorgungsengpässen und dem Timing von Investitionsausgaben. Die Annahmen werden über die Jahre hinweg konsistent gehalten, indem dieselbe Einheitswirtschaftlichkeitslogik verwendet und nur Variablen aktualisiert werden, die sich ändern, wie Preisentwicklung und Adoptionskurven.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der modellierten Ergebnisse mit unabhängigen Signalen, einschließlich Liefer- und Handelsrichtungen, angekündigter Implementierungsprogramme sowie der implizierten Einheitswirtschaftlichkeit, die in realen Beschaffungszyklen zu beobachten ist. Abweichungsprüfungen werden auf regionaler Ebene und erneut bei der globalen Zusammenfassung durchgeführt, und alle Ausreißer werden vor der endgültigen Freigabe der Zahlen überprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie plötzliche Änderungen der Lieferverfügbarkeit, größere politische Verschiebungen, die die Dateninfrastruktur betreffen, oder starke Preisbewegungen bei Schlüsselkomponenten. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit Kunden die neueste aktualisierte Sicht mit konsistenten Annahmen über die gesamte Zeitreihe erhalten.
Marktgröße für mobile Mikro-Rechenzentren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mobile Mikro-Rechenzentren unterscheiden sich oft, da die Produktdefinition nicht einheitlich angewendet wird und da der Zeitpunkt des Basisjahres zwischen den Studien variiert. Unterschiede ergeben sich auch daraus, wie jede Schätzung verpackte Infrastruktur im Vergleich zu angrenzender Edge-Hardware und Dienstleistungen behandelt, sowie daraus, ob die Preisgestaltung als installierter Wert oder als Lieferwert erfasst wird.
In der Praxis zeigt sich die Abweichung meist dann, wenn eine Quelle breitere Ausgaben für Edge-Rechenzentren einbezieht, oder wenn sie schnellere Preissteigerungen für integrierte Strom- und Kühlsysteme annimmt, ohne zu prüfen, wie Projekte vertraglich gestaltet sind. Eine weitere häufige Lücke entsteht durch die Vermischung von Mikro-Rechenzentren auf Rack-Ebene mit größeren containerisierten Bauten, sowie durch die Verwendung eines unterschiedlichen Wechselkurs-Zeitpunkts bei volatiler regionaler Nachfrage.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,25 Mrd. USD (2026) | |
| Branchenforschungsgruppe A | 6,34 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Edge-Computing-Einordnung, was installierte Wertpakete unterschätzen kann, wenn nur eine Preisgestaltung auf Lieferebene angewendet wird. |
| Globale Beratungsgesellschaft B | 6,44 Mrd. USD (2025) | Verwendet eine breitere Segmentierungsperspektive, die mobile Mikroeinheiten mit angrenzenden Mikro-Rechenzentrumskategorien vermischen kann, und stützt sich möglicherweise auf länger zurückliegende Preisannahmen für gebündelte Strom- und Kühlsysteme. |
Die Tabelle zeigt, dass Zeitpunkt und die Definition dessen, was als vollständige einsetzbare Einheit zählt, den größten Teil der Abweichung erklären. Wenn die Definition auf integrierte, schlüsselfertige Infrastruktur mit Cloud-Konnektivität beschränkt und anschließend anhand von Implementierungssignalen überprüft wird, bleibt die Schätzung auf reale Nachfragetreiber rückführbar, was der hier von Mordor Intelligence angewandte Ansatz ist.


Im Bericht beantwortete Schlüsselfragen
Was treibt die schnelle Expansion des Marktes für Mikro-Mobile-Rechenzentren an?
Latenzarme 5G-Dienste, explodierendes IoT-Datenaufkommen und der Bedarf an resilienten, verteilten Rechenressourcen treiben eine CAGR von 17,14 % bis 2031 an.
Welche Rack-Größe ist für Edge-Bereitstellungen am beliebtesten?
Die Kategorie 25–40 RU entfällt auf 39,45 % des Umsatzes im Jahr 2025 und balanciert Dichte mit einem Formfaktor, der in Lagerräume von Einzelhändlern, Fabriken und Telekommunikationsstandorte passt.
Wie profitieren KMU von Mikro-Mobile-Rechenzentren?
KMU nutzen schlüsselfertige, abonnementbasierte Gehäuse, die den anfänglichen Kapitalbedarf senken, das Management vereinfachen und die lokale Verarbeitung sensibler Daten unterstützen, was zu einer CAGR von 21,2 % in diesem Segment führt.
Warum geben Lithium-Ionen-Akkus an Edge-Standorten Anlass zur Sorge?
Vorfälle mit thermischem Durchgehen, darunter ein Brand im Mai 2025 in Oregon, haben strengere Sicherheitsvorschriften und eine breitere Einführung von Ausgasungserkennung und fortschrittlicher Belüftung ausgelöst.
Warum geben Lithium-Ionen-Akkus an Edge-Standorten Anlass zur Sorge?
Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 18,1 % wachsen, da Regierungen Smart-City- und Industrie-4.0-Programme vorantreiben, die auf lokalisierte Verarbeitung angewiesen sind.
Wie konzentriert ist der Anbieterwettbewerb?
Der Markt erzielt einen Wert von 6 auf einer Skala von 1 bis 10; führende Infrastrukturanbieter kontrollieren knapp über 60 % des Umsatzes, während kleinere Spezialisten den Abstand schnell verringern.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für softwaredefinierte Rechenzentren Softwaredefinierte Systeme weltweit, unterteilt nach Komponente, Bereitstellungsmodell und Anlagentyp.
- Markt für Rechenzentrums-Interconnect Interconnect weltweit, unterteilt nach Anlagengröße und Tier.
- Asien-Pazifik Rechenzentrum Physische Sicherheit-Markt Physische Sicherheit im asiatisch-pazifischen Raum, unterteilt nach Lösungstyp und Servicetyp.
- Data Center Infrastructure Management (DCIM) Markt DCIM-Software in allen Regionen, unterteilt nach Komponente, Tier und Anlagengröße.
- Markt für physische Sicherheit von Rechenzentren Südamerika Physische Sicherheit in Südamerika, aufgeschlüsselt nach Lösungstyp und Servicetyp.
- Rechenzentrums-Switch-Markt Switches in allen Regionen, unterteilt nach Switch-Typ, Bandbreitenklasse und Switching-Technologie.
- Modulares Rechenzentrumsmarkt Modulare Bauten im globalen Markt, unterteilt nach Lösung und Services, Anwendung und Bauart.
- Markt für RFID in Rechenzentren Asset-Tracking über alle Regionen hinweg, aufgeschlüsselt nach Komponente, Tag-Typ und Rechenzentrumstyp.
- Rechenzentrums-Baumarkt Südamerika Bau in Südamerika, aufgeschlüsselt nach Tier.
- Edge-Rechenzentrumsmarkt Edge-Standorte über alle Regionen hinweg, aufgeschlüsselt nach Komponente, Anlagengröße und Tier.
- Brasilien Rechenzentrum Speicher-Markt Brasiliens Speicher, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.



