
Größe und Marktanteil des Marktes für Rechenzentrumsnetzwerke
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
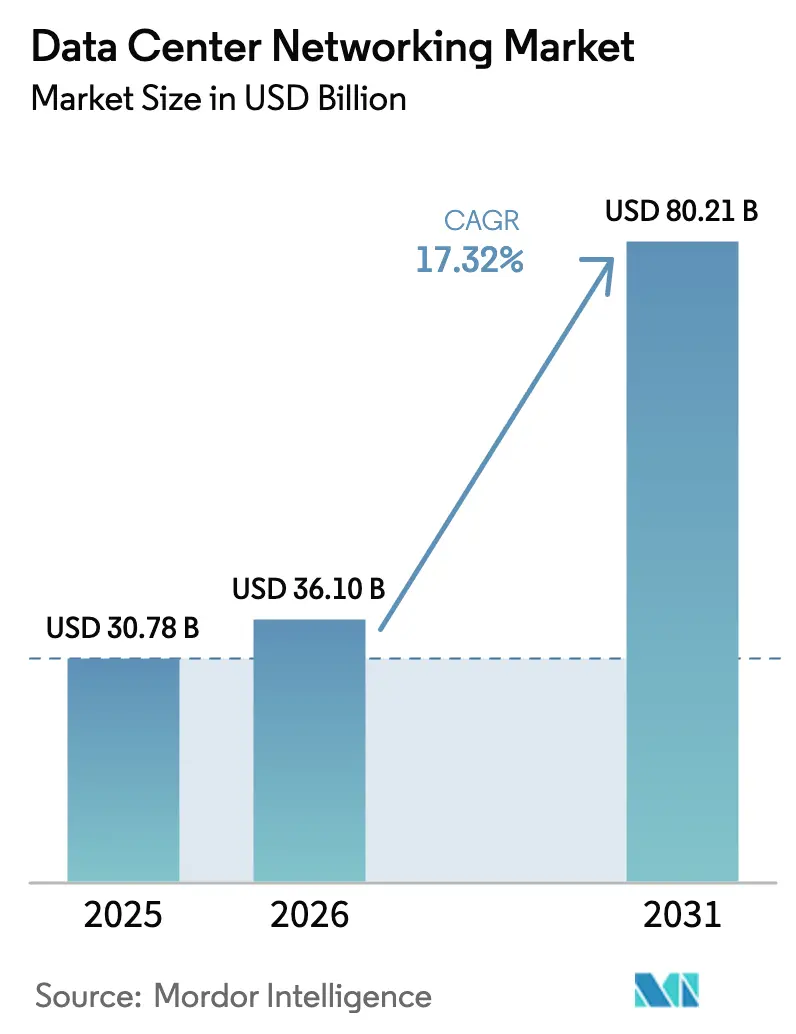
| Marktgröße (2026) | 36.1 Milliarden US-Dollar |
| Marktgröße (2031) | 80.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Rechenzentrumsnetzwerke von Mordor Intelligence
Die Größe des globalen Marktes für Rechenzentrumsnetzwerke soll von USD 30,78 Milliarden im Jahr 2025 auf USD 36,1 Milliarden im Jahr 2026 wachsen und wird voraussichtlich bis 2031 bei einer CAGR von 17,32 % über den Zeitraum 2026–2031 USD 80,21 Milliarden erreichen. Der Markt für Rechenzentrumsnetzwerke expandiert, weil Unternehmen Drei-Schichten-Netzwerke in KI-optimierte Fabrics umgestalten, die den Ost-West-Stau reduzieren und die Modelltrainingszeiten verkürzen. Wachsende Hyperscale-Investitionen, eine rasche Preiserosion bei 400-GbE-Ports und staatlich geführte Initiativen zur digitalen Souveränität beschleunigen neue Bauprojekte sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften. Der Wettbewerb unter den Anbietern konzentriert sich nun auf verlustfreie Ethernet-Fähigkeiten, Merchant-Silicon-Roadmaps und Ökosystem-Partnerschaften, die den Einsatz von KI-Clustern vereinfachen. Einschränkungen der Leistungsdichte und Abhängigkeiten der Lieferkette von Switching-ASICs stellen die primären strukturellen Wachstumsrisiken dar.
Wichtigste Erkenntnisse des Berichts
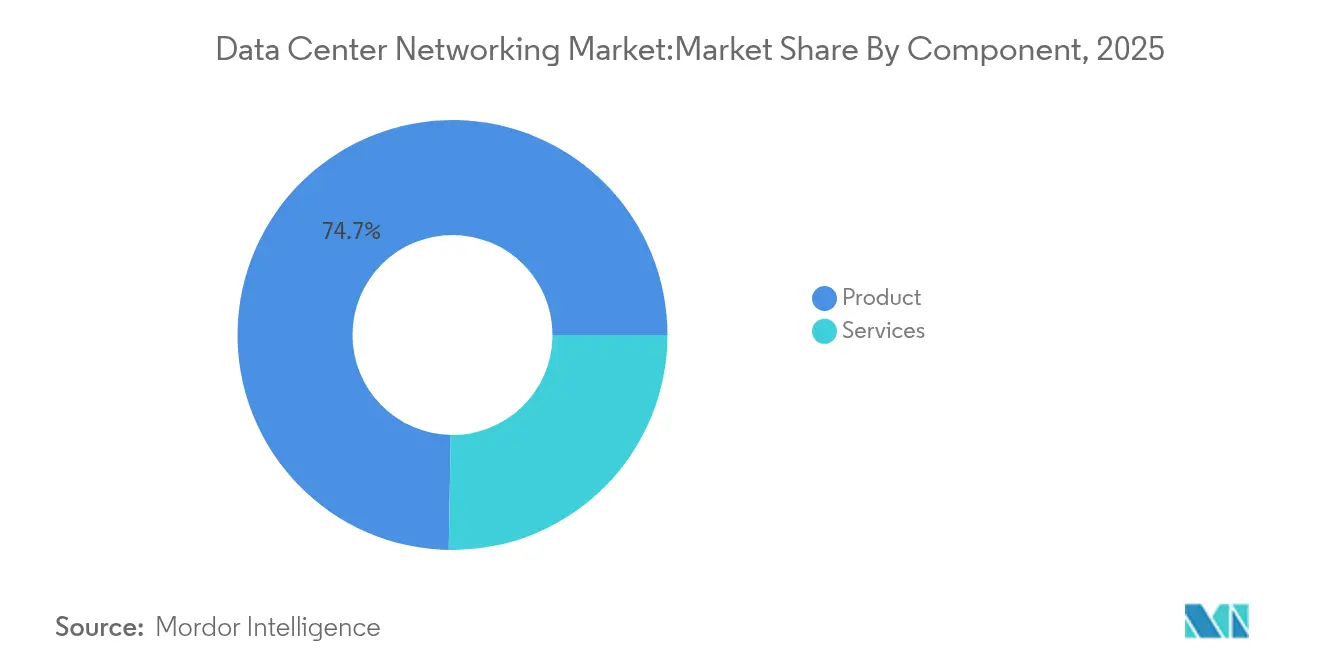
- Nach Komponente führten Produkte mit einem Marktanteil von 74,72 % am Markt für Rechenzentrumsnetzwerke im Jahr 2025; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 17,7 % expandieren.
- Nach Endbenutzer hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 35,75 % an der Marktgröße für Rechenzentrumsnetzwerke; Fertigung und Industrie wird bis 2031 voraussichtlich mit einer CAGR von 18,05 % wachsen.
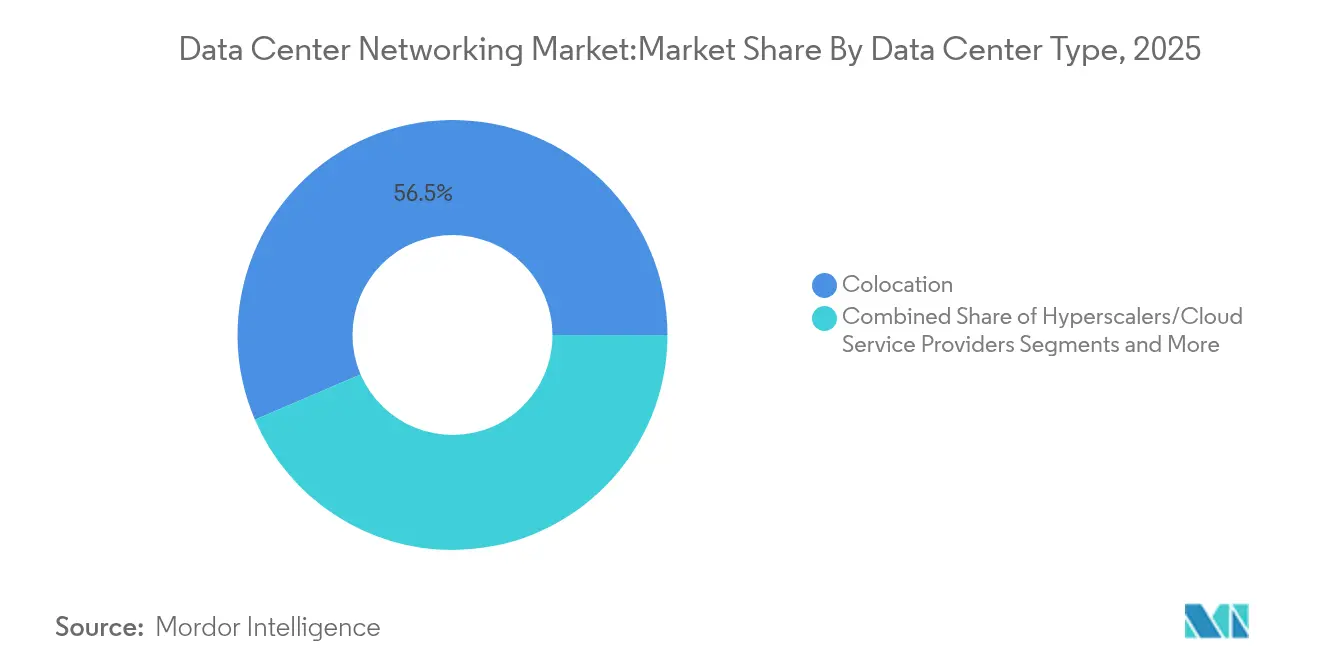
- Nach Rechenzentrumstyp entfiel auf Kollokation im Jahr 2025 ein Anteil von 56,45 % an der Marktgröße für Rechenzentrumsnetzwerke; Hyperscaler-/Cloud-Dienstleister-Einrichtungen werden bis 2031 mit einer CAGR von 19,05 % voranschreiten.
- Nach Bandbreite beherrschte die Klasse 50–100 GbE im Jahr 2025 einen Anteil von 38,15 % an der Marktgröße für Rechenzentrumsnetzwerke, während Ports oberhalb von 100 GbE zwischen 2026 und 2031 mit einer CAGR von 17,74 % zunehmen werden.
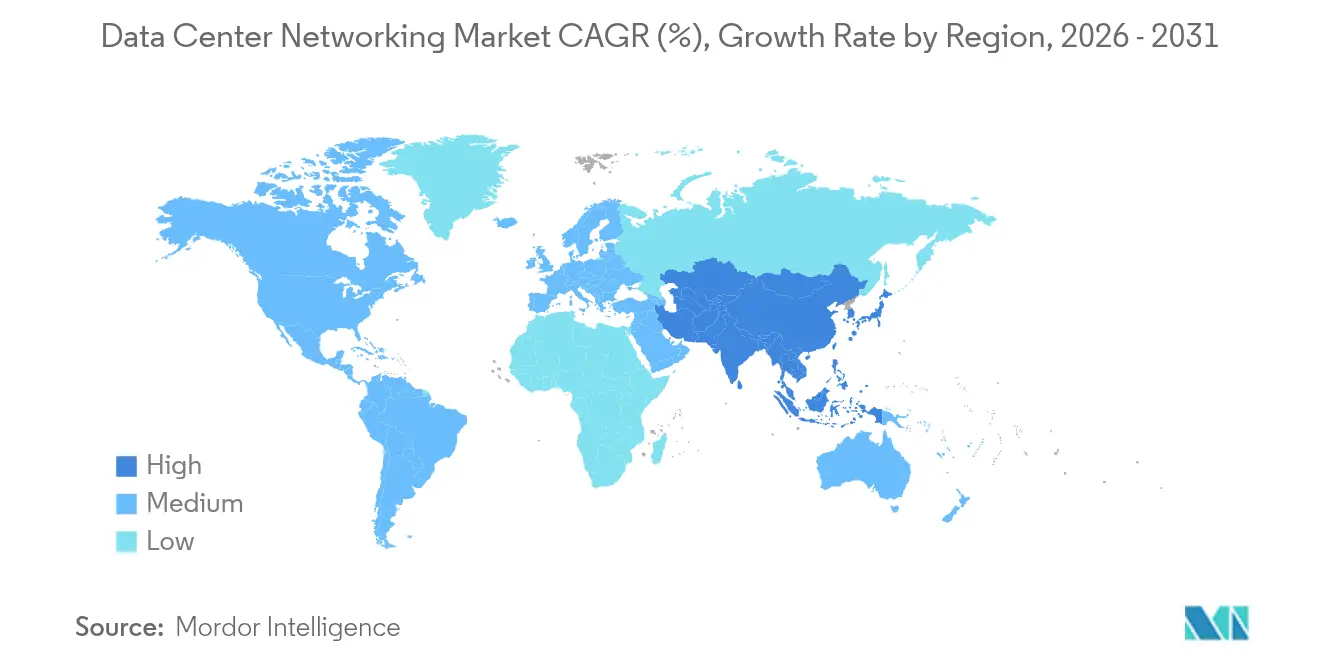
- Regional sicherte sich Nordamerika im Jahr 2025 einen Anteil von 26,05 % am Markt für Rechenzentrumsnetzwerke, während der asiatisch-pazifische Raum bis 2031 die schnellste CAGR von 17,55 % erzielen dürfte.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Cloud-First-IT-Strategien in Unternehmen | +3.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg des Ost-West-Datenverkehrs aufgrund von KI/ML-Workloads | +4.1% | Global, angeführt von Hyperscale-Regionen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Edge-Rechenzentrumsaufbau durch Telekommunikationsbetreiber | +2.8% | Kernbereich asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Preiserosion bei 400-GbE-Ports verbessert den ROI | +1.9% | Global, frühe Übernahme in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einsatz von verlustfreiem Ethernet für beschleunigtes Computing | +2.3% | Hyperscale-Märkte in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Open-Source-Netzwerk-Betriebssystem-Beiträge von Hyperscalern | +1.5% | Global, konzentriert in großen Cloud-Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Cloud-First-IT-Strategien in Unternehmen
Unternehmen, die Hub-and-Spoke-Designs durch Microservices ersetzen, erzeugen unvorhersehbare Datenverkehrsspitzen, die softwaredefinierte Overlays und Echtzeit-Telemetrie erfordern. Programmierbare Switches, Cloud-native Firewalls und Zero-Trust-Segmentierung werden obligatorisch, wenn Finanzinstitutionen ihre Cloud-Budgets erweitern. Dieser Treiber trägt zu Erneuerungszyklen für 400-GbE-Leaf-Spine-Fabrics und Analyse-Engines bei, die Latenz-Hotspots erkennen und beheben.
Anstieg des KI/ML-Ost-West-Datenverkehrs
GPU-Cluster übertragen Gradienten und Parameter in Volumina, die bis zu 100-mal höher sind als bei herkömmlichen Workloads, wodurch konventionelle Nord-Süd-Architekturen überfordert werden. RoCE-v2 mit Priority Flow Control und Explicit Congestion Notification verhindert Paketverluste während kollektiver Operationen, während die Nachfrage nach 800-G- und 1,6-T-Schnittstellen die Merchant-Silicon-Innovation beschleunigt. [1]Alibaba HPN, Ein Rechenzentrumsnetzwerk für das Training großer Sprachmodelle | Tagungsband der ACM SIGCOMM 2024 Konferenz,
dl.acm.orgTier-2-Clouds setzen auf Ethernet statt proprietärer Transportprotokolle, um Kosten und Interoperabilität in Einklang zu bringen.
Telekommunikationsgeführter Aufbau von Edge-Rechenzentren
Betreiber integrieren Carrier-Grade-Timing mit hochdichten Top-of-Rack-Switches zur Unterstützung von 5G, IoT und generativer KI-Inferenz am Netzwerk-Edge. Konvergierte Geräte mit sowohl BGP als auch VXLAN verkürzen die Bereitstellungszyklen in platzbeschränkten Gehäusen. Über 15 globale Telekommunikationsunternehmen errichten derzeit KI-fähige Mikro-Standorte, die den Datenverkehr von regionalen Kernen ablenken.
Preiserosion bei 400-GbE-Ports
Die Optik- und Switch-ASIC-Kosten für 400 GbE sanken zwischen 2023 und 2025 um mehr als 35 %, was mittelständischen Unternehmen wirtschaftlichen Spielraum verschafft, um 100-G-Upgrades zu überspringen. Die positive Volumen-Kosten-Spirale ermöglicht es Hyperscalern, 800-G-Verbindungen für kommende GPU-Generationen zu erproben, während gleichzeitig eine breitere Ökosystem-Akzeptanz von QSFP-DD- und OSFP-Transceivern gefördert wird.[2]Dell ,"64 x 400GbE: Ein schnelleres, umweltfreundlicheres Rechenzentrum," dell.com
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Herausforderungen bei der Multi-Vendor-Interoperabilität | -2.1% | Global, besonders ausgeprägt in Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Wachsende Netzwerkkomplexität und Qualifikationslücken | -1.8% | Global, konzentriert in aufstrebenden Märkten | Langfristig (≥ 4 Jahre) |
| Lieferkettenrisiko für Merchant Silicon | -1.4% | Global, kritisch für die APAC-Fertigung | Kurzfristig (≤ 2 Jahre) |
| Steigende Leistungsdichte in Rechenzentren begrenzt Port-Upgrades | -2.3% | Global, besonders schwerwiegend in städtischen Rechenzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Probleme bei der Multi-Vendor-Interoperabilität
Proprietäre Protokollerweiterungen behindern die nahtlose Integration von Switches, Optik und Telemetrie-Agenten und zwingen Unternehmen, in kostspielige Validierungslabore zu investieren. [3]Verizon Communications, "Gelernte Lektionen zur Multi-Vendor-Automatisierung," verizon.com Verzögerungen bei der Unterstützung von Open-Standard-Controllern verlängern die Migrationszeitpläne und schaffen betriebliche Silos, insbesondere dort, wo KI-Cluster deterministische Latenzgarantien über ungleiche Fabrics hinweg erfordern.
Wachsende Netzwerkkomplexität und Qualifikationslücken
Administratoren müssen gleichzeitig verlustfreie Ethernet-Semantik, GPU-Workload-Telemetrie und absichtsbasierte Automatisierung beherrschen. Zertifizierte Talentpools bleiben außerhalb von Volkswirtschaften der ersten Kategorie knapp, was die Nachfrage nach Managed-Service-Verträgen und anbieterseitig gelieferter Automatisierung ankurbelt. Wissensdefizite verlängern die mittlere Reparaturzeit und treiben die Betriebsbudgets in die Höhe.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen inmitten wachsender Komplexität an BedeutungProdukte hielten im Jahr 2025 74,72 % des Umsatzes im Markt für Rechenzentrumsnetzwerke, angeführt von Ethernet-Switches, die von 100 G auf 400 G übergingen, um KI-Workloads zu bedienen. Optische Verbindungen, Speicher-Fabrics und Application Delivery Controller festigten die Dominanz der Produkte, sehen sich nun aber verlangsamtem Stückzahlwachstum gegenüber, da Unternehmen sich auf architektonische Vereinfachung konzentrieren. Anbieter meldeten einen Anstieg bei 51,2-Tbps-Chassis-Verkäufen, als GPU-Cluster expandierten.
Das Segment Dienstleistungen wird voraussichtlich mit einer CAGR von 17,7 % wachsen, da Kunden Design, Integration und Lifecycle-Management von verlustfreien Fabrics auslagern. Installationsdienstleistungen für die Priority-Flow-Control-Abstimmung, Beratung zu Staumetriken und laufende Managed-Fabric-Abonnements treiben wiederkehrende Einnahmen an. Unternehmen berichten von einer um 38 % reduzierten mittleren Bereitstellungszeit nach der Einführung schlüsselfertiger Managed Operations und positionieren Dienstleistungen als wichtigen Ermöglicher von KI-Geschäftsergebnissen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endbenutzer:
Fertigung treibt die Edge-Transformation voranIT & Telekommunikation sicherte sich im Jahr 2025 durch Hyperscale-Cloud-, CDN- und Telekommunikationsinvestitionen, die die Bereitstellung digitaler Dienste untermauern, 35,75 % des Marktes für Rechenzentrumsnetzwerke. Banking-, Medien-Streaming- und E-Commerce-Workloads dominieren den regionalen Verbrauch über Metropol-Campus hinweg.
Fertigung & Industrie wird bis 2031 mit einer CAGR von 18,05 % voranschreiten, da Predictive-Maintenance-Algorithmen von zentralisierten Clouds zu Micro-Rechenzentren auf dem Hallenboden migrieren. Niederlatenz-Ethernet-Fabrics verbinden Robotik, Maschinenvision-Kameras und MES-Anwendungen und reduzieren Ausfallzeiten und Energieverschwendung. Edge-native Netzwerkverträge sind seit 2023 um das 2,4-Fache gewachsen und stützen die anhaltende Nachfrage nach kompakten, lüfterlosen 400-GbE-Leaf-Switches.
Nach Rechenzentrumstyp:
Hyperscaler führen die KI-Infrastruktur anKollokationsbetreiber hielten 56,45 % des Umsatzes im Jahr 2025, da Unternehmen asset-leichte Modelle verfolgten, jedoch auf der Kontrolle ihrer eigenen Layer-2-Domänen bestanden. Nachrüstungsaktivitäten konzentrierten sich auf Flüssigkühlkreisläufe und höhere Amperageversorgungen zur Aufnahme von Racks mit mehr als 80 kW.
Hyperscaler- und Cloud-Dienstleister-Campus werden mit einer CAGR von 19,05 % steigen und den größten absoluten Zuwachs zu globalen optischen Backbone-Netzen ausmachen. KI-Cluster mit mehr als 16.000 GPUs erfordern nicht-blockierende Clos-Fabrics mit mehr als 2 Pbps, was Systemintegratoren dazu veranlasst, vollständig integrierte Leaf-Spine-Superspine-Topologien werkseitig vorgekabelt einzusetzen. Das Ergebnis ist ein beispielloser Pull-Through-Effekt für Top-of-Rack-Optik und 102,4-Tbps-Switching-Silicon.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Bandbreite:
Segment oberhalb von 100 GbE beschleunigt sichPorts zwischen 50 GbE und 100 GbE machten im Jahr 2025 38,15 % der Lieferungen aus, da die Unternehmens-Erneuerungszyklen mit den Hyperscale-Standards aufholten. Allerdings wird das Segment >100 GbE jährlich um 17,74 % wachsen, angetrieben durch den Bedarf des Marktes für Rechenzentrumsnetzwerke an 400-G-Leafs und 800-G-Spines in KI-Clustern. Im Vergleich dazu konzentrieren sich Ports mit ≤10 GbE nun ausschließlich in Zweigstellen- und Verwaltungsnetzwerken.
Die Expansion im Bereich >100 GbE korreliert mit Merchant-Silicon-Roadmaps, die Dichten von 51,2 Tbps und 102,4 Tbps bieten. Optoelektronisches Co-Packaging und fortschrittliche PAM4-Modulation senken den Energieverbrauch pro Bit weiter und kompensieren dabei teilweise den thermischen Druck auf Rack-Ebene. Frühe Pilotprojekte für 1,6-T-Ethernet werden von drei Hyperscalern für Produktionscluster im Jahr 2027 evaluiert.
Geografische Analyse
Markt für Rechenzentrumsnetzwerke in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika kontrollierte im Jahr 2025 26,05 % des Umsatzes, da der Markt für Rechenzentrumsnetzwerke skalierte, um milliardenschwere Hyperscale-Expansionen zu unterstützen. Die Vereinigten Staaten dominieren die regionale Investitionsausgaben, während kanadische Edge-Cloud-Betreiber und mexikanische Nearshore-Campus inkrementelle Nachfrage beisteuern. Lokale Gerätehersteller profitieren von günstigen Steueranreizen und Stromnetzen mit extrem geringer Kohlenstoffintensität. Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 17,55 % bis 2031, was auf souveräne KI-Strategien zurückzuführen ist, die die inländische Verarbeitung begünstigen. Chinas Eastern-Data-Western-Compute-Backbone verbindet acht Hyperscale-Hubs in Wüstenregionen mit Küstenverbindungen und treibt den Masseneinkauf von Transceivern an. Indien überschritt im Jahr 2025 eine installierte IT-Last von 950 MW, was eine sprunghafte Nachfrage nach 400-GbE-Fabrics sowohl in Kollokations- als auch in Telekommunikations-Edge-Standorten auslöste. Märkte wie Indonesien und Vietnam verstärken die Wachstumswelle mit unterstützenden regulatorischen Rahmenbedingungen und regionalen Untersee-Kabelinvestitionen.

Regulatorisches Umfeld
Die Nachfrage nach Data-Center-Networking wird zunehmend durch Cybersicherheit, betriebliche Resilienz und Produktkonformitätsregime geprägt, die sich über Betreiber hinaus auf Ausrüstungs- und Managed-Service-Anbieter erstrecken. In der Europäischen Union legt NIS 2 grundlegende Sicherheits- und Lieferkettenerwartungen für kritische und wichtige Einrichtungen fest, während der Digital Operational Resilience Act (DORA) die Anforderungen an Vorfallmeldungen und Drittanbieter-Risikomanagement für erfasste Finanzdienstleistungen und deren IKT-Dienstleister verschärft und damit Auditierbarkeit und Telemetrie im Netzwerkbetrieb stärkt. Der EU AI Act (2025) erhöht ebenfalls die Governance-Erwartungen an KI-Systeme und beeinflusst, wie Organisationen Risiken, Transparenz und Kontrollen für KI-Workloads dokumentieren, die auf Hochbandbreiten-Fabrics laufen.
Nachhaltigkeits- und Hardware-Compliance-Vorschriften schaffen parallele Einschränkungen für Netzwerk-Erneuerungszyklen. Die EU-Ökodesign- und RoHS-Anforderungen beeinflussen Designentscheidungen für Switches, Optiken und energieeffiziente Architekturen und verstärken den Fokus auf Energie-pro-Bit-Kennzahlen sowie Lebenszyklusmanagement in Multi-Vendor-Umgebungen. Außerhalb Europas verfolgen die Vereinigten Staaten weiterhin einen stärker fragmentierten Ansatz, einschließlich bundesstaatlicher KI-bezogener Transparenzmaßnahmen wie in Maryland und Colorado, die in regionsspezifische Compliance-Leitfäden für KI-Infrastruktureinsätze und die darum aufgebauten Dienstleistungen einfließen.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Rechenzentrumsnetzwerke ist moderat, nimmt aber an Intensität zu, da KI-Optimierungen den Wert in Richtung verlustfreier Fabrics und integrierter Telemetrie verschieben. Arista Networks überholte Cisco im Q4 2023 beim Switching-Umsatz in Hyperscale-Konten, indem das EOS-Betriebssystem mit KI-Staukontrollverbesserungen ausgerichtet wurde. NVIDIA nutzte Spectrum-X, um seinen GPU-Vorsprung auf Ethernet auszudehnen und eine End-to-End-KI-Plattformstrategie zu verfolgen.
Cisco begegnet dem durch die Integration von Silicon One mit NVIDIAs Plattformen und nutzt seine installierte Unternehmensbasis für Cross-Selling von KI-fähigen Fabrics. Die bevorstehende Übernahme von Juniper Networks durch HPE signalisiert einen strategischen Zug zur Fusion von KI-nativem Routing mit Edge-to-Cloud-Stacks. Dell und Huawei konkurrieren mit vertikal integrierten Racks, die Kupfer-zu-Flüssigkühlung-Konversionen vorstagen. Start-ups wie Arrcus nutzen cloud-neutrale Routing-Stacks, um Tier-2-Cloud- und Kollokations-Footprints zu gewinnen, wo Agilität die Anbieterverankerung übertrumpft. Die Dynamik der Optiklandschaft umfasst den Kauf von Infinera durch Nokia, um kohärente Optik-Portfolios für Metro-Rechenzentrums-Interconnects zu schaffen. Die Wettbewerbsgrenze wird nun durch co-verpackte Optik, adaptives Routing für KI-Workloads und Cloud-native Beobachtbarkeit definiert, die Rechen- und Netzwerkmetriken vereint.
Marktführer in der Branche der Rechenzentrumsnetzwerke
Cisco Systems Inc.
Arista Networks Inc.
Juniper Networks Inc.
Huawei Technologies Co. Ltd.
Dell Technologies (Dell EMC)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Rechenzentrumsnetzwerke
- Cisco Systems Inc.
- Arista Networks Inc.
- Juniper Networks Inc.
- Huawei Technologies Co. Ltd.
- Dell Technologies (Dell EMC)
- Extreme Networks Inc.
- Hewlett Packard Enterprise (HPE)
- Lenovo Group Ltd.
- NEC Corporation
- NVIDIA Corp. (Cumulus and Mellanox)
- Broadcom Inc.
- Intel Corp.
- Fortinet Inc.
- F5 Inc.
- Radware Ltd.
- A10 Networks Inc.
- Check Point Software Technologies
- Palo Alto Networks Inc.
- Array Networks Inc.
- Moxa Inc.
- Supermicro (Super Micro Computer Inc.)
- Edgecore Networks Corp.
- H3C Holding Ltd.
- NetApp Inc.
- Keysight Technologies Inc.
Lesen Sie die Analyse der Rechenzentrumsnetzwerke-Unternehmen

Marktchancen und Zukunftsaussichten
KI-optimierte Fabrics treiben einen Sprung im Hochgeschwindigkeits-Ethernet voran und schaffen Freiräume für Plattformen und Dienstleistungen, die die Einführung von 800G- und 1,6T-Klassen-Networking in GPU-intensiven Umgebungen vereinfachen. Die Chance konzentriert sich auf validierte Referenzarchitekturen auf Systemebene, die das Integrationsrisiko über Switches, Optiken, Verkabelung und Betriebswerkzeuge hinweg reduzieren – eine Richtung, die sich in den Schritten von Cisco, Arista und HPE/Juniper hin zu End-to-End-KI-Infrastrukturpaketen widerspiegelt. Da Produkte im Jahr 2025 noch 74,72 % des Marktumsatzes ausmachen, bleiben Switch- und optische Plattformen zentral, aber verlustfreie Ethernet-Abstimmung und Staumanagement erweitern den adressierbaren Umfang für Installations-, Integrations- und Managed-Fabric-Angebote.
Betriebliche Automatisierung wird zu einem Differenzierungsmerkmal für Ost-West-Verkehrsmuster und Multi-Tenant-Umgebungen, in denen deterministische Leistung entscheidend ist. Software-definierte Netzwerkcontroller, Observability und Richtlinienautomatisierung können sich als Werkzeuge für Stauerkennung und QoS-Anpassungen ausweiten, sobald diese ausgereift sind, einschließlich Orchestrierung, die On-Prem- und Public-Cloud-Konnektivität umfasst. Auf der Hyperscale-Seite unterstützt die Arbeit an modularen Interconnect-Designs und optischen Switching-Konzepten, einschließlich Google-Forschung zu Topologien und optischem Circuit-Switching, die anhaltende Nachfrage nach höheren Portdichten, leistungsbewussten Designs und DCI-fähigen optischen Interconnects. Dies steht im Einklang mit dem breiteren Wandel hin zu Fabrics, die Networking als Teil eines KI-Supersystems und nicht als eigenständige Ebene behandeln.
Recent Industry Developments in Markt für Rechenzentrumsnetzwerke
- Juli 2026: Cisco aktualisierte Nexus Hyperfabric, um erweiterte Unterstützung für N93108TC-FX3- und N9164E-NS4-O-Switches innerhalb seines Fabric-as-a-Service-Betriebsmodells zu bieten. Das Update erweitert die Multicloud-Fabric-Funktionen, um KI-gesteuerte Workloads in verteilten Rechenzentrumsumgebungen besser zu unterstützen. Dies stärkt Ciscos Position bei Fabric-basierten KI-Einsätzen und erweitert seinen adressierbaren Markt für Hochleistungs-Networking-Fabrics.
- Juni 2026: Arista Networks Inc. stellte die 7060XE7-Serie vor, ein Portfolio von 1,6T-Networking-Plattformen mit Broadcom Tomahawk 6-Silizium, 224G-SerDes-Technologie und spezialisierten flüssigkeitsgekühlten Varianten für Rack-Scale-KI-Infrastruktur. Die Produktreihe ermöglicht dichtere KI-Fabric-Bereitstellungen und beschleunigt das Bandbreitenwachstum in Hyperscale-Umgebungen. Dies stärkt Aristas Führungsposition bei Hochleistungs-KI-Rechenzentrumsnetzwerken und unterstützt erweiterte Kunden-Workloads.
- Juni 2026: Juniper Networks Inc. begann mit dem Versand des QFX5250-64OE-L, eines 102,4-Tbps-Switches mit 64 x 1,6-Tbps-OSFP-RHS-Ports und 100 % Flüssigkeitskühlung, konform mit dem Open Compute ORv3-Standard. Das Produkt verbessert die Kühleffizienz und Portdichte für KI-fähige Rechenzentren. Es bringt Juniper in Einklang mit den Anforderungen an Hyperscale-Interconnects und stärkt seine Position in Rechenzentrumsarchitekturen der nächsten Generation.


Markt für Rechenzentrumsnetzwerke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Networking-Produkten, -Software und damit verbundenen Dienstleistungen, die innerhalb von Rechenzentren eingesetzt werden, um Server, Speicher und Internet- oder Cloud-Zugänge zu verbinden, und deckt Unternehmens-, Colocation- und Hyperscale-Standorte ab.
Ausschlüsse des Anwendungsbereichs: Wir zählen keine allgemeinen Backbone-Ausbauten von Telekommunikationsanbietern oder Consumer-Premises-Networking, das nicht Teil der Rechenzentrumsnetzwerkarchitektur ist.
Übersicht der Segmentierung
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Storage Area Network (SAN)
- Application Delivery Controller (ADC)
- Netzwerksicherheitsgeräte
- Softwaredefinierte Netzwerksteuerung (SDN-Controller)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endbenutzer
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungsbranche (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endbenutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Micro-Rechenzentren
- Nach Bandbreite
- Weniger als 10 GbE
- 25–40 GbE
- 50–100 GbE
- Mehr als 100 GbE
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Niederlande
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis festzulegen und zu definieren, was vor der Modellerstellung als Data-Center-Networking-Ausgaben gezählt werden sollte. Wir stützten uns auf öffentliche Quellen wie ITU-Konnektivitätsstatistiken, OECD-Indikatoren zur digitalen Wirtschaft, makroökonomische Reihen der Weltbank, U.S. Census-Handelsveröffentlichungen für relevante Elektronikkategorien sowie IEEE- und IETF-Publikationen, die technologische Verschiebungen wie 400G und 800G signalisieren.
Wir überprüften außerdem Geschäftsberichte und Investorenpräsentationen von Anbietern, Publikationen von Rechenzentrumsverbänden sowie glaubwürdige Presseberichterstattung, um Erneuerungszyklen, Lieferengpässe und Kommentare zu Lieferungen zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements genutzt, um Unternehmensfinanzdaten zu überprüfen und Patentaktivitäten zu scannen, die den Zeitpunkt von Plattformübergängen validieren können. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere öffentliche Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen halfen dabei, breite Nachfragesignale in marktrelevante, modellierbare Annahmen umzuwandeln. Wir sprachen mit Rechenzentrumsbetreibern, Netzwerkarchitekten, Systemintegratoren und Teilnehmern der Komponenten-Vertriebskanäle in APAC, EMEA und den Amerikas, damit Lücken aus der Desk Research geschlossen und anschließend mit mehreren Perspektiven überprüft werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 16 % | APAC: 53 % |
| Mid-Tier: 52 % | Funktions-/Bereichsleiter: 40 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 44 % | Amerika: 18 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau, bei dem das Wachstum der Rechenzentrumsfläche und die Erneuerungsintensität anhand einer Nachfragepool-Betrachtung rekonstruiert und dann in Ausgaben über die zentralen Networking-Kategorien umgerechnet werden. Zu den relevanten Inputs in diesem Markt zählen installierte und geplante Rechenzentrumskapazität (MW und Flächenproxys), Portgeschwindigkeitsmigration (100G zu 400G zu 800G), Trends bei den durchschnittlichen Verkaufspreisen von Switches und Routern, Optik-Anbindungsraten sowie der Anteil der Ausgaben, der über Managed- und Integrationsdienstleistungen abgewickelt wird.
Um das Modell realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie beispielsweise stichprobenartige Preis-mal-Volumen-Prüfungen für Switching-Ports und Transceiver-Volumen, sowie Kanal-Feedback zu Lieferzeiten und Rabattierung. Wenn Geografie- oder Komponentendaten dünn sind, verwenden wir eine konservative Interpolation, die sich an beobachtbaren Indikatoren wie Bauaktivität von Rechenzentren und Cloud-Capex-Signalen orientiert, und überprüfen die Annahmen anschließend in Folgegesprächen. Prognosen werden mittels Szenarioanalyse entwickelt, unterstützt durch Experteneinschätzungen zum Zeitplan des KI-Cluster-Ausbaus, zu Ethernet-Roadmaps und zur wahrscheinlichen Preiserosion nach Geschwindigkeitsklasse, und dann zu einem einzigen Basisszenario zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit offensichtliche Überzählungen und fehlende Kategorien frühzeitig entfernt werden. Wir vergleichen die Gesamtsummen mit unabhängigen Signalen wie der Richtung der Rechenzentrums-Capex, öffentlichen Kommentaren zu Lieferungen und regionaler Bauaktivität, und Anomalien werden anschließend von einem weiteren Analysten überprüft, bevor die Freigabe erfolgt.
Wenn eine Abweichung wesentlich ist, werden die zugrunde liegenden Annahmen überprüft und die Interviewschleife für gezielte Nachbestätigungen wieder geöffnet. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn größere Ereignisse Preise, Angebot oder Bereitstellungstempo verändern. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten globalen Marktgröße für Data-Center-Networking mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Data-Center-Networking stimmen häufig nicht überein, da die erfassten Ausgaben je danach variieren können, was als Networking im Geltungsbereich behandelt wird, welches Jahr als Basisjahr verwendet wird und wie Preisänderungen bei Hochgeschwindigkeitsports und Optiken behandelt werden.
Einige Quellen verwenden eine breitere Technologiebetrachtung, die angrenzende Rechenzentrums-Technologieausgaben in die Networking-Gesamtsumme einfließen lassen kann. Bei Mordor Intelligence ist die Zahl auf Networking-Produkte, -Software und -Dienstleistungen beschränkt, die direkt zum Aufbau und Betrieb von Rechenzentrumsnetzwerken eingesetzt werden, und sie wird mit Preis- und Mix-Prüfungen aktualisiert, die an die Übergänge von 100G zu 800G gekoppelt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 30,78 Mrd. USD (2025) | |
| Fachzeitschrift A | 45,80 Mrd. USD (2025) | Verwendet eine breitere Definition, die als Data-Center-Networking-Technologien bezeichnet wird und angrenzende Rechenzentrums-Technologiekategorien sowie eine andere Basisjahr-Abgrenzung einbeziehen kann. |
| Globales Beratungsunternehmen B | 37,60 Mrd. USD (2024) | Verankert das Modell an einem früheren Basisjahr und wendet unterschiedliche Preis- und Mix-Annahmen für Hardware und Software an, was das implizierte Niveau für 2025 nach Normalisierung von Währungstiming und Erneuerungszyklus verändern kann. |
Die Spanne in der Tabelle ergibt sich größtenteils aus der Breite des Anwendungsbereichs und der Wahl des Basisjahres sowie daraus, wie schnell sich die Preise mit steigender Verbreitung von 400G und 800G angenommen entwickeln. Indem die erfassten Ausgaben an Data-Center-Netzwerkbereitstellungen gekoppelt bleiben und der Portgeschwindigkeits-Mix sowie die ASP-Richtung mit Interview-Feedback überprüft werden, bleibt die Schätzung an praktische Variablen gebunden, die wiederholt und überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Rechenzentrumsnetzwerke?
Die Marktgröße für Rechenzentrumsnetzwerke beläuft sich im Jahr 2026 auf USD 36,1 Milliarden.
Wie schnell wird der Markt für Rechenzentrumsnetzwerke voraussichtlich wachsen?
Der Branchenumsatz wird voraussichtlich mit einer CAGR von 17,32 % steigen und bis 2031 USD 80,21 Milliarden erreichen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 17,55 % bis 2031 verzeichnen, begünstigt durch Chinas Eastern-Data-Western-Compute-Programm und Indiens Kapazitätsausbau von 950 MW.
Warum übertreffen Dienstleistungen das Produktwachstum?
Die Komplexität von KI-optimierten Fabrics treibt Unternehmen dazu, Design, Integration und Lifecycle-Management auszulagern, was das Segment Dienstleistungen auf eine CAGR von 17,7 % hebt.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsnetzwerke Afrika
- APAC Rechenzentrum-Netzwerk-Markt
- Australien Rechenzentrum-Netzwerk-Markt
- Österreich Rechenzentrums-Networking-Markt
- Belgien Rechenzentrums-Networking-Markt
- Brasilien Rechenzentrums-Netzwerkmarkt
- Kanada-Markt für Rechenzentrums-Netzwerktechnik
- Markt für Rechenzentrums-Netzwerktechnik in Chile
- China Rechenzentrums-Netzwerkmarkt
- Rechenzentrumsnetzwerkmarkt
- Markt für Rechenzentrums-Netzwerktechnik in Dänemark
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



