
Größe und Marktanteil des US-amerikanischen Rechenzentrums-Servermarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
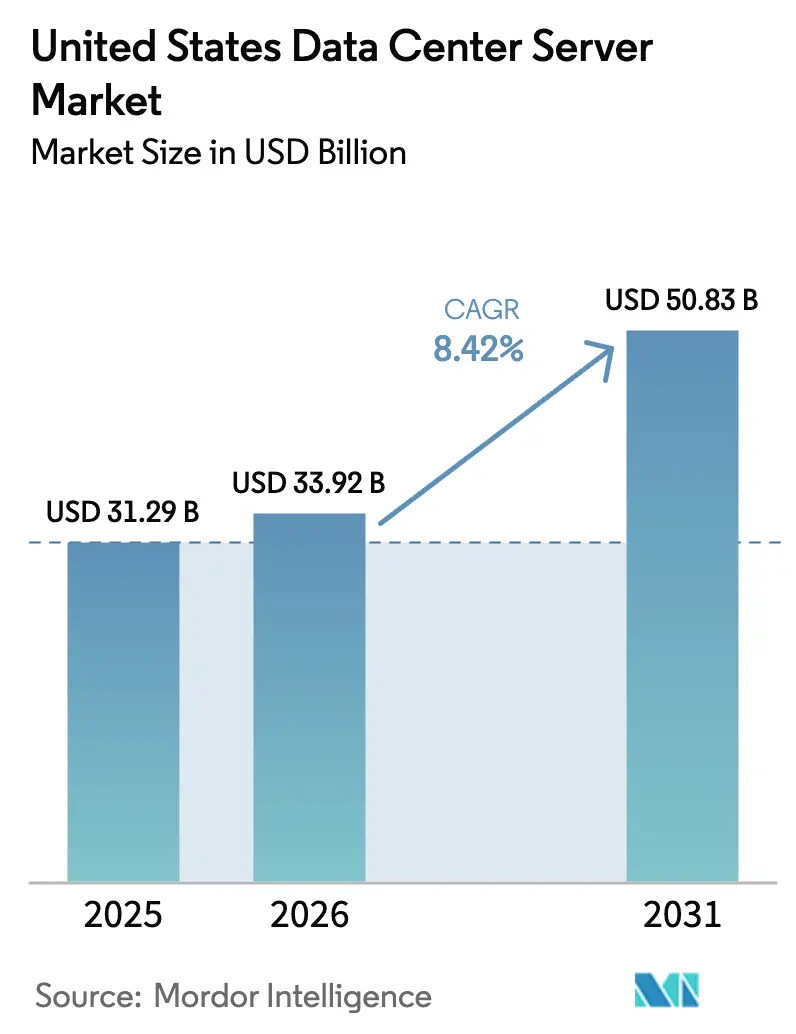
| Marktgröße im Basisjahr (2025) | 31.29 Milliarden US-Dollar |
| Marktgröße (2026) | 33.92 Milliarden US-Dollar |
| Marktgröße (2031) | 50.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.42 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Rechenzentrums-Servermarktes von Mordor Intelligence
Die Größe des US-amerikanischen Rechenzentrums-Servermarktes wird im Jahr 2026 auf 33,92 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 31,29 Milliarden USD, mit Prognosen für 2031, die 50,83 Milliarden USD zeigen, bei einer CAGR von 8,42 % über den Zeitraum 2026-2031. Die Servernachfrage profitiert von einem synchronisierten Investitionsausgabenzyklus der Hyperscaler, der schnellen Verbreitung von unternehmensweiten KI-Workloads sowie neuen bundesstaatlichen Anreizen für die inländische Halbleiterfertigung. Allein die Hyperscaler machten im Januar 2025 frische Rechenzentrumsinvestitionsabsichten in Höhe von 676 Milliarden USD bekannt, wobei AWS und Microsoft jeweils 100 Milliarden USD bzw. 80 Milliarden USD für den Ausbau in den Vereinigten Staaten eingeplant haben. Das Wachstum von KI-Workloads definiert die Server-Erneuerungsraten neu und verkürzt die Lebenszyklen von sechs auf fünf Jahre, da Unternehmen höhere Dichte und flüssigkühlungsgerechte Racks anstreben. Der jährliche Bericht von IBM zu den Kosten einer Datenschutzverletzung ergab, dass die weltweiten Durchschnittskosten einer Datenschutzverletzung im Jahr 2024 4,88 Millionen USD erreichten. Dieser Anstieg ist auf zunehmend störende Datenschutzverletzungen zurückzuführen, die die Cyber-Teams weiter belasten. Bemerkenswert ist, dass die Kosten von Datenschutzverletzungen im Vergleich zum Vorjahr um 10 % gestiegen sind - der stärkste Anstieg seit Beginn der Pandemie. Alarmierend ist, dass 70 % der Organisationen, die von Datenschutzverletzungen betroffen waren, erhebliche oder sehr erhebliche Störungen einräumten.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Stufe führten Tier-3-Anlagen den Marktanteil des US-amerikanischen Rechenzentrums-Servermarktes mit 65,70 % im Jahr 2025 an, während Tier 4 bis 2031 voraussichtlich mit einer CAGR von 12,79 % wachsen wird.
- Nach Formfaktor hielten Halbhöhen-Blades im Jahr 2025 einen Anteil von 48,54 % an der Größe des US-amerikanischen Rechenzentrums-Servermarktes; Viertelhöhen-Micro-Blades entwickeln sich mit einer CAGR von 13,87 %.
- Nach Anwendung behielten Virtualisierung und Private Cloud einen Anteil von 37,92 % am US-amerikanischen Rechenzentrums-Servermarkt, während KI/ML-Workloads mit einer CAGR von 15,81 % expandieren.
- Nach Rechenzentrumtyp erfasste Kollokation 64,20 % des Marktanteils des US-amerikanischen Rechenzentrums-Servermarktes im Jahr 2025, während Hyperscaler-Deployments das schnellste Wachstum mit einer CAGR von 14,74 % verzeichneten.
- Nach Endnutzerbranche entfielen auf IT und Telekommunikation 25,93 % der Einnahmen des US-amerikanischen Rechenzentrums-Servermarktes im Jahr 2025, da die Workloads von Regierung und Verteidigung voraussichtlich mit einer CAGR von 12,79 % beschleunigen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Einblicke im US-amerikanischen Rechenzentrums-Servermarkt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Erneuerung des Investitionsausgabenzyklus der Hyperscaler | +2.3% | Global, konzentriert in Virginia, Oregon, Texas | Mittelfristig (2-4 Jahre) |
| Proliferation von unternehmensweiten KI/ML-Workloads | +2.8% | National, mit frühen Gewinnen in Kalifornien, New York, Washington | Kurzfristig (≤ 2 Jahre) |
| Edge-Cloud-Konvergenz steigert die Nachfrage nach Micro-Servern | +1.4% | Asien-Pazifik-Kern, Übertragung auf Tier-2-Städte in den USA | Mittelfristig (2-4 Jahre) |
| Staatliche Anreize für die inländische Halbleiter-/Serverfertigung | +1.2% | National, mit Schwerpunkt auf Arizona, Ohio, Texas | Langfristig (≥ 4 Jahre) |
| US-amerikanische Stromverfügbarkeitsverträge begünstigen flüssigkühlungsgerechte Racks | +0.7% | Regional, konzentriert im pazifischen Nordwesten, Texas | Mittelfristig (2-4 Jahre) |
| Steuerbefreiungen in Tier-2-Städten ziehen Rechenzentrumsprojekte der zweiten Welle an | +0.6% | National, mit frühen Gewinnen in Phoenix, Columbus, Austin | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung des Investitionsausgabenzyklus der Hyperscaler
Amazon, Microsoft, Google und Meta planen gemeinsam, mehr als 320 Milliarden USD im Jahr 2025 für Rechenzentren auszugeben, und verlängern die Server-Erneuerungszyklen auf fünf Jahre, da Unternehmen KI-Rechendichte anstreben. Allein Amazons Zuweisung von 100 Milliarden USD soll aufgrund beschleunigter Abschreibungen eine Belastung des Betriebseinkommens von 700 Millionen USD verursachen, verkürzt jedoch die Amortisationszeiten für fortschrittliche flüssiggekühlte Racks. Bundesbehörden spiegeln diesen Trend wider; sechzehn Standorte des Energieministeriums wurden für serverdichte Bauten auf den schnellen Weg gebracht, mit einer erwarteten Online-Verfügbarkeit bis 2027, was die Nachfragespitzen in Virginia und Oregon verstärkt.[1]U.S. Department of Energy, "DOE identifiziert 16 Standorte für KI-Rechenzentren", Energy.gov, energy.gov
Proliferation von unternehmensweiten KI/ML-Workloads
Finanzinstitute nennen eine 84-prozentige Besorgnis unter Führungskräften über katastrophale Datenverluste, wenn die KI-Infrastruktur nicht ausreicht. Genauigkeitsniveaus von nur 21 % in Bankmodellen fördern Investitionen in Server, die für die Vektorverarbeitung und größere Speicherkapazitäten optimiert sind. Gesundheitssysteme nutzen KI für Diagnostik und Dokumentation und treiben die Rack-Dichten auf bis zu 50 kW. Fertigungsgruppen übernehmen Industrie-4.0-Anwendungen auf Edge-Knoten und kombinieren 5G- und Micro-Rechenzentrum-Formfaktoren. Die ThinkSystem-V4-Plattform von Lenovo erreicht eine 2,5-fache Rack-Dichte und eine 2,4-fache Leistung-pro-Watt-Verbesserung und unterstreicht damit ihre Effizienzziele.
Edge-Cloud-Konvergenz steigert die Nachfrage nach Micro-Servern
Latenzempfindliche Dienste, von interaktivem Gaming bis hin zu Smart-Factory-Analysen, verlagern Computerressourcen durch transportable 20-Fuß-Micro-Anlagen in die Nähe der Endnutzer. Frühe Rollouts in Austin, Tampa und Raleigh zeigen, dass Hyperscaler Edge-Racks leasen, um die Inhaltsbereitstellung zu verbessern. Dallas ist zu einem Local-Zone-Knotenpunkt geworden, da Verizon 5G Edge auf AWS Wavelength einsetzt. Kompakte Viertelhöhen-Blades, Flüssigkühlung und modulare Gehäuse definieren gemeinsam die bevorzugten Architekturen für diese verteilten Standorte.
Staatliche Anreize für die inländische Halbleiterfertigung
CHIPS-Act-Zuschüsse von 6,6 Milliarden USD an TSMC sowie damit verbundene staatliche Steuergutschriften stützen Foundry-Bauten in Höhe von 65 Milliarden USD in Phoenix. Die Zielproduktion umfasst fortschrittliche KI-Beschleuniger-Dies und Server-CPUs. Intel arbeitet mit AWS an kundenspezifischem Silizium zusammen, während Micron die HBM-Produktion auf inländische Fabs ausrichtet. Die politischen Entscheidungsträger zielen darauf ab, bis 2030 20 % der hochmodernen Knoten im Inland zu haben, um die Abhängigkeit von asiatischen Lieferketten zu verringern und die Server-Materialkosten zu stabilisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Häufigkeit und Kosten von Cyber-Angriffen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenschwankungen bei wichtigen Siliziumkomponenten (HBM, GPUs) | -2.1% | Global, mit akuten Auswirkungen auf US-amerikanische Hyperscaler | Kurzfristig (≤ 2 Jahre) |
| Netzanschlussverzögerungen von mehr als 24 Monaten in PJM und MISO | -1.3% | PJM- und MISO-Regionen (Mittelatlantik, Mittlerer Westen) | Mittelfristig (2-4 Jahre) |
| Neue EPA-ENERGY-STAR-v4-Leerlaufleistungsobergrenzen schränken die Erneuerung älterer Systeme ein | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Häufigkeit und Kosten von Cyber-Angriffen
Durchschnittliche Kosten von Datenschutzverletzungen von 5,56 Millionen USD im Jahr 2024, kombiniert mit Ausfallkosten von mehr als 100.000 USD pro Ereignis, erhöhen die Gesamtbetriebskosten. Zweiundvierzig Prozent der Banken haben KI-Workloads aufgrund von Sicherheitsbedenken aus öffentlichen Clouds migriert, was zu lokalen Ausbaumaßnahmen führt, die die Beschaffungszyklen verlängern und die Investitionsausgaben erhöhen. Ransomware-Ereignisse, wie der vollständige Kundendatenverlust von CloudNordic, veranschaulichen Worst-Case-Szenarien, die eine breitere Einführung von Zero-Trust-Architekturen und biometrischen Zugangskontrollen erzwingen.
Lieferkettenschwankungen bei wichtigen Siliziumkomponenten (HBM, GPUs)
Verlängerte zwölfmonatige Lieferzeiten für HBM-Stacks und ein TSMC-CoWoS-Verpackungsengpass behindern KI-Server-Lieferungen. Die Exportmengen von SK Hynix sanken im Januar 2025 sequenziell um 30 %, und vorgeschlagene Zölle drohen die Komponentenkosten um bis zu 30 % zu erhöhen. NVIDIA hält weiterhin 98 % der Rechenzentrums-GPU-Lieferungen, was das Ökosystem sehr empfindlich gegenüber seinem Produktionstakt macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrums-Tier-Stufe: Fehlertolerante Bauten beschleunigen die Einführung von Tier 4
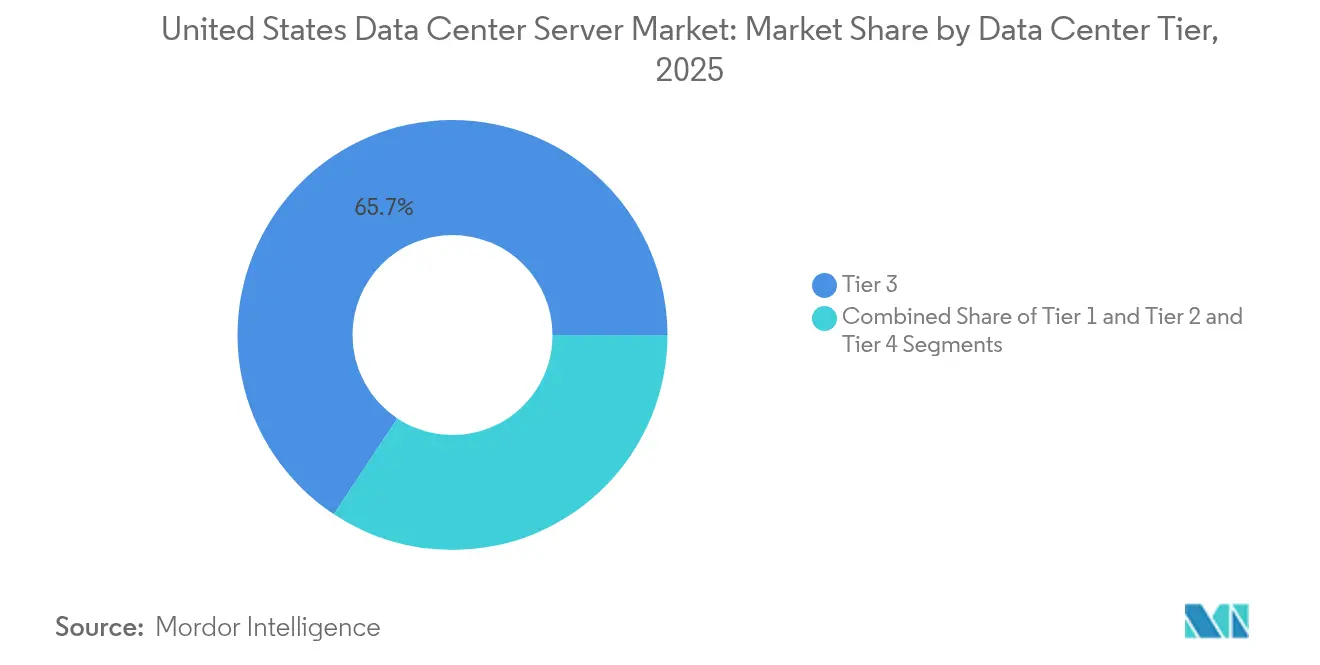
Tier-3-Installationen erzielten 2025 65,70 % des Umsatzes und verankerten den US-amerikanischen Rechenzentrums-Servermarkt. Tier 4, obwohl kleiner, soll mit einer CAGR von 12,79 % steigen, da Hyperscaler KI-Trainingscluster in vollständig fehlertolerante Hallen zuweisen, wo ein einzelner Ausfall mehr als 100.000 USD kosten kann. Der Größenbeitrag des US-amerikanischen Rechenzentrums-Servermarktes aus Tier 4 soll zwischen 2026 und 2031 stark wachsen. Bundesstaatliche Programme, die sechzehn Standorte für KI-gerechte Bauten vorsehen, bevorzugen Tier-4-Spezifikationen angesichts der bis 2027 erwarteten Leistungsdichten von 50 kW pro Rack.
Tier-1- und Tier-2-Designs bleiben für verteilte Edge-Knoten relevant, die Kosteneffizienz über maximale Redundanz priorisieren. Die Migration von Finanzdienstleistern zu Tier 4 resultiert auch aus strengeren Compliance-Anforderungen und steigenden Kosten bei Datenschutzverletzungen. Insgesamt festigt der Resilienzimperativ Tier 4 als das am schnellsten wachsende Segment und gestaltet die Upgrade-Roadmaps für Kollokation sowie die Leitfäden für Flüssigkühlungs-Nachrüstungen um.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Formfaktor: Micro-Blade-Innovation verdrängt den Anteil der Halbhöhen-Blades
Halbhöhen-Blades behielten im Jahr 2025 einen Marktanteil von 48,54 % aufgrund der Stärke von Virtualisierungs-Workloads. Dennoch steigen Viertelhöhen-Micro-Blades mit einer CAGR von 13,87 %, da Betreiber Racks in 20-Fuß-Edge-Module komprimieren. Die Größe des US-amerikanischen Rechenzentrums-Servermarktes für Micro-Blade-Deployments befindet sich daher bis 2031 auf einem Aufwärtstrend. EdgeMicros Installationen im Stadtzentrum und Industrie-4.0-Pilotprojekte im Fertigungssektor unterstreichen den Schwenk zu kompakter, energieeffizienter Hardware.
Vollhöhen-Blades bedienen weiterhin HPC-Cluster, aber Leistungsgrenzen pro Rack begünstigen zunehmend Micro-Blades, die mit direkter Chip-Flüssigkühlung kombiniert werden. Hyperscaler übernehmen selektiv Micro-Blade-Plattformen für KI-Inferenzknoten und balancieren Dichte gegen Anforderungen an die Speicherbandbreite.
Nach Anwendung/Workload: KI/ML übertrifft die traditionelle Virtualisierung
Virtualisierung und Private Cloud behielten im Jahr 2025 einen Anteil von 37,92 % und verankern den US-amerikanischen Rechenzentrums-Servermarkt. KI/ML-Workloads werden jedoch mit einer CAGR von 15,81 % voraussichtlich wachsen und ziehen die Rechenkapazität in Richtung GPU-lastiger Knoten und Speicher-Stacks mit hoher Bandbreite. Dieser Wandel stützt Dells KI-Server-Auftragsbestand von 12,1 Milliarden USD und verstärkt die Nachfrage nach rack-skaliger Flüssigkühlung.
Hochleistungsrechnen bleibt für wissenschaftliche Projekte bestehen, während speicherzentrierte Topologien die Datenflut aus KI-Training aufnehmen. Die Einführung von Inferenz-Engines durch das Gesundheitswesen für Bildgebung und Patientenengagement treibt die spezialisierte Serverbeschaffung an, und die Fertigungsindustrie bringt latenzarme Edge-KI auf Fabrikböden.
Nach Rechenzentrumtyp: Hyperscaler-Ausbauprojekte fordern die Vorherrschaft der Kollokation heraus
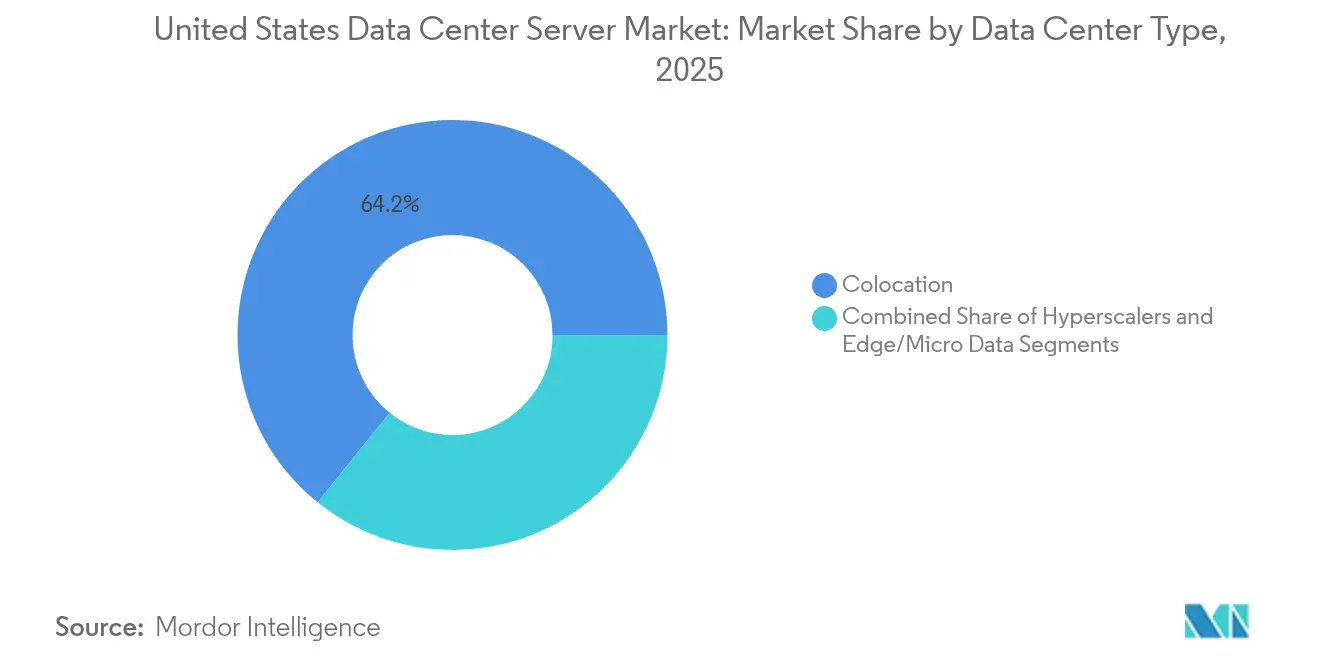
Kollokationsanbieter erzielten im Jahr 2025 64,20 % des Umsatzes, doch Hyperscaler-Eigenbauten wachsen mit einer CAGR von 14,74 %, da integrierte Strom-, Netzwerk- und Kühlungsdesigns niedrigere Stückkosten für KI versprechen. Der Marktanteilsvorteil des US-amerikanischen Rechenzentrums-Servermarktes, den Kollokationsanbieter genießen, verengt sich daher im Prognosehorizont. Meta, Google und Amazon zielen gemeinsam auf mehr als 240 Milliarden USD an kurzfristigen Investitionen ab und integrieren flüssiggekühlte Racks und direkte Chip-Kühlplatten.
Kollokationsunternehmen reagieren mit KI-gerechten Pods und erneuerbaren Energieverträgen. Flexential berichtet, dass 51 % der Unternehmen weiterhin Edge-Workloads in Kollokationsstandorten platzieren, was die anhaltende Relevanz für hybride Deployments signalisiert, selbst wenn Hyperscaler ihre Campus-Fußabdrücke ausweiten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzerbranche: Aufstieg der öffentlichen Hand verringert den Vorsprung von IT/Telekommunikation
IT- und Telekommunikationssektoren blieben 2025 mit 25,93 % die größte Käufergruppe, aber die Workloads von Regierung und Verteidigung wachsen mit einer CAGR von 12,79 %, da föderale KI-Initiativen ausgerollt werden. Die US-amerikanische Rechenzentrums-Serverbranche erlebt daher eine Beschaffungsdiversifizierung, die kommerzielle und staatliche Nachfrage ausbalanciert. Baupläne des Energieministeriums und KI-Exportkontrollrahmen leiten sichere, hochdichte Server-Spezifikationen.
Finanzdienstleistungsunternehmen berichten von erhöhten Risikobedenken und verlagern einige KI-Rechenkapazitäten auf private Racks mit verbesserter Verschlüsselung. Das Gesundheitswesen und die Fertigungsindustrie erweitern die Einführung von Edge-Servern für Compliance- bzw. Vorhersagewartungsvorteile und verbreitern den Kundenmix.
Geografische Analyse
Virginia, Oregon und Texas bilden gemeinsam den primären geografischen Kern des US-amerikanischen Rechenzentrums-Servermarktes, dank wettbewerbsfähiger Strompreise, etablierter Glasfaserrouten und Zonierunganreizen für Hyperscaler. Virginias Nähe zu Bundesbehörden speist Workloads mit geringer Latenz, während Oregon Wasserkraftressourcen und kühle Umgebungstemperaturen nutzt, um PUE-Werte zu senken. Texas zieht Entwicklungen durch deregulierte Energiemärkte und reichlich Land an und verankert Mega-Campus-Projekte von AWS und Microsoft.
Sekundäre Knotenpunkte skalieren schnell. Phoenix bietet ein trockenes Klima und günstige Grundsteuerbefreiungen, während Columbus von der Zentralität zu nationalen Backbone-Netzwerken profitiert. Austin verbindet eine wachsende Technologiebelegschaft mit Flughafennähe für die Effizienz der Lieferkette. EdgeMicros Deployments in Austin, Tampa und Raleigh bestätigen steigende Investitionen in Tier-2-Ballungsräume.
Netzanschlussverzögerungen in PJM und MISO stellen regionale Gegenwindfaktoren dar, wobei Wartezeiten mehr als 24 Monate betragen und die Kosten der Kapazitätsauktionen 14,7 Milliarden USD erreichen. Die NERC-Bewertung 2024 prognostiziert 15%ige Sommerspitzen- und 18%ige Winterspitzen-Lastzunahmen über das Jahrzehnt und unterstreicht den Bedarf an Netzerneuerung. Californiens Server-Energieeffizienzvorschriften fügen Compliance-Ebenen hinzu, lenken Käufer jedoch auch zu Knoten mit niedrigerem Leerlaufverbrauch und fördern nationale Nachhaltigkeitsziele.
Regulatorisches Umfeld
Die Bereitstellung von Rechenzentrumsservern in den Vereinigten Staaten wird zunehmend durch föderale Maßnahmen geprägt, die KI-Infrastruktur mit nationaler Sicherheit und Netzzuverlässigkeit verknüpfen, sowie durch eine schneller wachsende staatliche Aufsicht. Im Juli 2025 erließ das Weiße Haus eine Maßnahme, die auf die Beschleunigung der föderalen Genehmigungsverfahren für Rechenzentrumsinfrastruktur abzielt. Im Jahr 2026 weitete sich die regulatorische Diskussion auf Großlast-Netzanschlüsse und Kostenaufteilung aus, da sich die Netzanschlusswarteschlangen in Regionen wie PJM und MISO auf über 24 Monate verlängern. Auf Bundesebene ist die Federal Energy Regulatory Commission (FERC) bei Themen zu Großlast-Netzanschlüssen aktiv, einschließlich Rahmenwerken, die kombinierte Last- und Erzeugungsstandorte betreffen, was die Standortwahl, die Stromvertragsgestaltung und die Bereitstellungszeit für hochdichte KI-Hallen beeinflussen kann.
Auch Energie- und Nachhaltigkeitsrichtlinien fließen in Serverspezifikationen ein, insbesondere im Hinblick auf Leerlaufleistung und Effizienzkennzahlen, während die Sicherheitsaufsicht für große Serverfarmen zunehmend Beachtung findet. Das US-Energieministerium (DOE) veröffentlicht und aktualisiert über sein Federal Energy Management Program (FEMP) weiterhin Best-Practice-Leitlinien für föderale Rechenzentren, einschließlich Designempfehlungen und Leistungskennzahlen wie PUE und WUE. Neben diesen föderalen Signalen zeigt die Erfassung von Anfang 2026 Hunderte von rechenzentrumsbezogenen Gesetzesvorlagen auf Bundesstaatenebene in Dutzenden von Bundesstaaten, wobei sich der Schwerpunkt von Anreizen hin zu Anforderungen in Bezug auf Standortwahl, Koordination mit Versorgungsunternehmen, Berichterstattung und Auswirkungen auf die Gemeinschaft verschiebt. Diese Ausweitung erhöht die Compliance-Komplexität für Colocation-Betreiber und Hyperscaler, die neue Serverkapazitäten beschaffen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsserver in den Vereinigten Staaten beginnt mit Halbleitern und anderen hochwertigen Komponenten (CPUs, GPUs, HBM, NICs), geht dann über die Board-Level-Integration, die OEM-Systemfertigung, die Rack-Integration und schließlich die Bereitstellung in Hyperscaler- und Colocation-Einrichtungen. Vorgelagerte Engpässe bei fortschrittlicher Verpackungstechnik und Speicherverfügbarkeit können sich auf die Systemlieferzeiten auswirken, während die nachgelagerte Einsatzbereitschaft von der Stromverfügbarkeit (Transformatoren, Schaltanlagen, USV), der thermischen Infrastruktur und der abgenommenen elektrischen Kapazität abhängt. Da sich KI-Racks zu höheren Dichten und flüssigkeitskühlungsbereiten Konfigurationen hin entwickeln, erweitert sich die Wertschöpfungskette über das Servergehäuse hinaus auf Kaltplatten, Verteiler, Wärmetauscher sowie anlagenseitige Wasser- und Wärmeabfuhrsysteme.
In den mittel- und nachgelagerten Bereichen treiben föderale Programme und technische Gremien die praktische Einführung von Effizienz- und Kühlungsinnovationen voran. DOE-Initiativen wie das Data Center Cooling Collaborative zielen darauf ab, die Marktreifezeit für fortschrittliche Kühlungsansätze zu verkürzen, während föderale Leitlinien von FEMP und Partnern wie NREL die standardisierte Leistungsmessung mittels Kennzahlen wie PUE, ERE, WUE und CUE unterstützen. Diese Messungen fließen in die Serverauswahlkriterien ein, einschließlich Leerlaufleistungsverhalten, Leistungsbegrenzung und Energie-Telemetrie auf Plattformebene. Wasser- und Wiederverwendungsbeschränkungen prägen zusätzlich Standort- und Designentscheidungen, wobei Programme wie die National Alliance for Water Innovation (NAWI) Wasserwiederverwendungslösungen unterstützen, die auf höherdichte Serverbereitstellungen abgestimmt sind.
Wettbewerbslandschaft
Der Wettbewerb auf dem US-amerikanischen Rechenzentrums-Servermarkt intensiviert sich inmitten von KI-getriebenen Nachfrageschüben. Dell Technologies führt den Lieferumsatz an und verzeichnete im ersten Quartal des Geschäftsjahres 2026 6,3 Milliarden USD sowie einen Rekord-KI-Auftragsbestand von 12,1 Milliarden USD. Hewlett Packard Enterprise folgt mit einem Server-Segment-Wachstum von 12,8 % im Jahr 2024 und nutzt seine GreenLake-Plattform für die Einführung von Hybrid-Cloud. AMDs Rechenzentrumsumsatz von 3,9 Milliarden USD im vierten Quartal 2024 hat seinen CPU-Marktanteil Anfang 2025 auf 27,2 % und damit über Intel hinaus verschoben, was eine neu geordnete x86-Hierarchie signalisiert.[3]Mitarbeiter von Tom's Hardware, "AMD überholt Intel beim Umsatz mit Rechenzentrums-CPUs", Tomshardware, tomshardware.com
Partnerschaften gestalten das Feld neu. AMD und Intel gründeten ein Beratungskonsortium zur Optimierung der x86-Plattformkompatibilität, während Qualcomm über eine Zusammenarbeit mit NVIDIA in den Server-CPU-Bereich zurückkehrte. NVIDIAs Blackwell-Ökosystem schließt sich mit ASRock Rack und GIGABYTE zusammen, um KI-fabrikgerechte Systeme zu fördern. Super Micro Computer erweitert rack-skalige flüssiggekühlte Angebote, und Chemours kooperiert mit DataVolt bei fluorierten Dielektrikumsflüssigkeiten zur Bewältigung von Wärmelasten von 50 kW pro Rack.
Hyperscaler beeinflussen die Lieferanten-Roadmaps, indem sie mehrjährige Verträge für KI-Beschleuniger-Volumina abschließen, was den Wettbewerb rund um Lieferlieferzeiten und Energieeffizienzmetriken verschärft. Komponentenhersteller, die inländische CHIPS-Act-Förderungen sichern, erhalten den Status bevorzugter Lieferanten, während der breitere Lieferantenpool flüssigkühlungsgerechte Designs beschleunigt, um in hochdichten Gängen relevant zu bleiben.
Marktführer im Bereich US-amerikanische Rechenzentrums-Server
Dell Technologies Inc.
Hewlett Packard Enterprise Company
Lenovo Group Limited
International Business Machines Corporation
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Ein bedeutender Weißraumbereich entwickelt sich rund um „leistungsbewusste" Serverplattformen und integrierte Rack-Scale-Systeme, die so konstruiert sind, dass sie innerhalb strengerer Netzanschluss-, Genehmigungs- und Versorgungskoordinationsregime funktionieren und dabei weiterhin die Leistungsanforderungen von KI erfüllen. Föderale Maßnahmen im Jahr 2025 hoben KI-Rechenzentren in DOE-Einrichtungen im Rahmen eines verteidigungsorientierten Rahmens hervor, und die präsidiale Maßnahme vom Juli 2025 zur Beschleunigung der föderalen Genehmigungsverfahren für Rechenzentrumsinfrastruktur unterstreicht den Wert standardisierter Designs, die Genehmigungsverfahren schneller durchlaufen und vorhersehbar an verschiedenen Standorten bereitgestellt werden können. Für Serveranbieter und Integratoren entsteht dadurch Raum für konfigurierbare, flüssigkeitskühlungsbereite Plattformen, integrierte Energie-Telemetrie und validierte Referenzarchitekturen, die an Versorgungsanforderungen und Anlagenkennzahlen wie PUE und WUE gebunden sind, statt an Einzelanfertigungen.
Netzflexibilität und standortbezogene Energiestrategien erweitern zudem den adressierbaren Bedarf an Servern, die unter Stromengpässen betrieben werden können und das Lastmanagement unterstützen. DOE-Initiativen, die 2026 hervorgehoben wurden, darunter REFLEX mit Fokus auf Netzflexibilität für Großverbraucher, deuten auf eine fortgesetzte Programmunterstützung für nachfrageseitige Ansätze in engpassbetroffenen Regionen hin. Gleichzeitig ermutigt das Best-Practice-Ökosystem von DOE und FEMP Betreiber, messbare Effizienzverbesserungen zu übernehmen, was die Beschaffungspräferenz für neuere Servergenerationen mit besserer Leistung pro Watt und geringerem Leerlaufleistungsverhalten unterstützt. Da die staatliche Aufsicht zunimmt und die FERC sich weiterhin mit Rahmenwerken für Großlast-Netzanschluss und Co-Location befasst, berücksichtigen Käufer beim Erwerb von Server-, Rack- und Kühlkonfigurationen für den skalierten Einsatz zunehmend die Transparenz der Lieferkette, Sicherheitskontrollen und standardisierte Bereitstellungsverfahren.
Aktuelle Branchenentwicklungen
- Juni 2026: Dell Technologies kündigte den PowerEdge XE8812-Server an, der die NVIDIA Vera Rubin NVL4-Architektur für hochleistungsfähige KI- und HPC-Workloads bietet. Die Einführung erweitert die Fähigkeiten von Dell im Bereich hochdichter KI- und HPC-Server und stärkt die Führungsposition bei KI-optimierter Rack-Infrastruktur. Der Schritt verschärft den Wettbewerb bei der Beschaffung KI-fähiger Rechenzentren, da Kunden Verdichtung und fortschrittliche Beschleunigung anstreben.
- Juni 2026: Dell Technologies erweiterte die Dell AI Factory mit NVIDIA durch die Integration der Server PowerEdge R9822 und M9822, die NVIDIA Vera-CPUs nutzen, um agentenbasierte KI im großen Maßstab zu unterstützen. Die Erweiterung beschleunigt Dells Fähigkeit, großmaßstäbliche KI-Systeme zu liefern, und setzt Markterwartungen für skalierbare KI-Bereitstellungen in Rechenzentren. Sie beeinflusst die Entscheidungsdynamik von Anbietern und Kunden beim Aufbau von KI-Rechenzentren.
- Mai 2026: Dell Technologies stellte die 18. Generation der PowerEdge-Server mit Luft- und Flüssigkeitskühlungsdesigns vor, zusammen mit dem Dell PowerStore Elite-Speichersystem. Die neue Generation richtet sich an KI-taugliche Workloads und verbessert Kühleffizienz und Dichte. Die Aktualisierung erweitert Dells Produktrhythmus, um KI-getriebene Erneuerungszyklen zu erfassen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Server, die in US-Rechenzentren eingesetzt werden, gemessen als Umsätze aus Serversystemen, die für den Einsatz in Enterprise-, Colocation- und Hyperscale-Einrichtungen ausgeliefert werden, einschließlich allgemeiner und beschleunigerbereiter Konfigurationen.
Ausgeschlossene Bereiche: Wir schließen Server aus, die hauptsächlich für Nicht-Rechenzentrumsumgebungen (wie typische Büro- oder Heimnutzung) verkauft werden, sowie damit verbundene Nicht-Server-Infrastruktur wie Strom, Kühlung und Gebäudeausbau.
Übersicht der Segmentierung
- Nach Rechenzentrums-Tier-Stufe
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Formfaktor
- Halbhöhen-Blades
- Vollhöhen-Blades
- Viertelhöhen-/Micro-Blades
- Nach Anwendung/Workload
- Virtualisierung und Private Cloud
- Hochleistungsrechnen (HPC)
- Künstliche Intelligenz/Maschinelles Lernen und Datenanalyse
- Speicherzentriert
- Edge-/IoT-Gateways
- Nach Rechenzentrumtyp
- Hyperscaler/Cloud-Dienstanbieter
- Kollokationseinrichtungen
- Unternehmens- und Edge-Rechenzentren
- Nach Endnutzerbranche
- BFSI
- IT und Telekommunikation
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie 4.0
- Energie und Versorgungsunternehmen
- Regierung und Verteidigung
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um den Marktkontext festzulegen und das Modell an weithin verfolgte US-Indikatoren für Rechenzentren und Computing zu verankern. Wir verweisen typischerweise auf öffentliche Quellen wie Handelsstatistiken des US Census Bureau, Datenwerkzeuge der US International Trade Commission, Erzeugerpreisindizes des Bureau of Labor Statistics, ENERGY STAR-Programmressourcen und Beschaffungsportale der US-Regierung für Ausschreibungssprache und Ausgabensignale.
Wir prüfen zudem Jahresberichte, Ergebnistranskripte, Investorenpräsentationen und seriöse Fachpresse, um Erneuerungszyklen und Nachfragetreiber zu kartieren, und gleichen diese anschließend mit kostenpflichtigen Abonnements für Unternehmensfinanzen und Nachrichten ab. Zur zusätzlichen Triangulation nutzen wir Patentdatenbanken und Import-/Exportdaten auf Sendungsebene, wenn Handelsströme ein aussagekräftiges Signal darstellen. Die hier aufgeführten Sekundärquellen sind lediglich beispielhaft, da wir für die Datenerfassung, Validierung und Klärung auch andere öffentliche und kostenpflichtige Referenzen verwenden.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung dessen, was Sekundärindikatoren nicht vollständig erklären können, insbesondere die Aufteilung zwischen Hyperscale-, Colocation- und Enterprise-Nachfrage sowie die Frage, wie sich Serverkonfigurationen mit KI und höherer Rack-Dichte verändern. Wir sprechen sowohl mit angebots- als auch mit nachfrageseitigen Teilnehmern, einschließlich Server-OEM- und Vertriebskanalrollen, Rechenzentrumsbetreibern und großen Endnutzern in wichtigen US-Zentren. Nach den Interviews überprüfen wir Annahmen wie Einheitenmix, typische Preisgestaltung und Ersatzzeitpunkte erneut, bevor das Modell fertiggestellt wird.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 12 % |
| Mittleres Segment: 48 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 17 % | Manager: 58 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau, der den US-Nachfragepool anhand des Ausbaus von Rechenzentrumskapazitäten und des Erneuerungsverhaltens rekonstruiert, welcher anschließend durch Konfigurations- und Preislogik in Servereinheitenbedarf und -wert übersetzt wird. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Prüfungen angewendet, wie etwa stichprobenweise ermittelte Durchschnittsverkaufspreise multipliziert mit geschätzten Versandmengen, Kanalprüfungen zu Lieferzeiten und Plausibilitätsprüfungen der Lieferantenumsätze für den US-Anteil des Absatzes.
Eingabegrößen werden aufgrund beobachtbarer Zusammenhänge mit Serverausgaben ausgewählt, einschließlich Kapazitätserweiterungen von Rechenzentren nach Einrichtungstyp, Servererneuerungszyklen nach Workload-Intensität, KI-Server-Mix und Durchdringung beschleunigerbereiter Systeme, Änderungen des durchschnittlichen Verkaufspreises nach CPU-Generation und Speicherausstattung sowie Einschränkungen wie Stromverfügbarkeit, die Bereitstellungen verzögern können. Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung anhand von Kernindikatoren, und passen die Annahmen anschließend basierend auf den Erwartungen von Betreibern und Beschaffungsrollen hinsichtlich Bestellrhythmus und Konfigurationsverschiebungen an. Wo Bottom-up-Signale unvollständig sind, gehen wir mit konservativen Bandbreiten um und verfeinern diese in Folgegesprächen und durch Abgleich mit angrenzenden Indikatoren wie Baubeginnen und Importtrends.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse werden mit unabhängigen Signalen abgeglichen, und wir prüfen die Ergebnisse auf ungewöhnliche Ausschläge, die nicht mit bekanntem Beschaffungs- oder Preiszyklusverhalten übereinstimmen. Wird eine Abweichung festgestellt, führen wir sie auf eine bestimmte Eingabegröße zurück und führen dann einen zweiten Durchlauf durch, der die Sensitivität gegenüber Mix-, Preis- und Erneuerungsannahmen testet.
Vor der endgültigen Freigabe durchlaufen die Zahlen mehrstufige Analystenprüfungen, und Experten werden erneut kontaktiert, wenn sich eine zentrale Annahme ändert oder eine große Abweichung bestehen bleibt. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Aktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor Auslieferung wird durchgeführt, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße für Rechenzentrumsserver in den Vereinigten Staaten mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für US-Rechenzentrumsserver unterscheiden sich häufig, da jeder Herausgeber seinen eigenen Produktumfang, Basisjahr und Preisaufbau wählt und dann unterschiedliche Annahmen für KI-getriebene Konfigurationsaufrüstungen anwendet. Die Streuung wird zudem davon beeinflusst, wie Colocation- und Hyperscale-Käufe behandelt werden, sowie davon, wie schnell das Modell aktualisiert wird, wenn sich Komponentenpreise oder Lieferzeiten ändern.
Einige externe Schätzungen beziehen angrenzende Infrastruktur oder breitere Rechenzentrumshardware in die Gesamtsumme ein, was die Zahl erhöhen kann, selbst wenn die Nachfrage nach Servereinheiten unverändert bleibt. Im Gegensatz dazu zählt Mordor Intelligence nur Serversysteme, die in US-Rechenzentren eingesetzt werden, und lässt Switches, Speicherarrays und Anlagenausrüstung außerhalb der Gesamtsumme, wobei diese Umfangsentscheidung durch betreiberseitig geführte Erneuerungs- und ASP-Prüfungen validiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 31,29 Mrd. USD (2025) | |
| Fachzeitschrift A | 19,42 Mrd. USD (2024) | Verwendet ein älteres Basisjahr und tendiert dazu, sich auf eine engere Versandbetrachtung zu stützen, was KI-optimierte Konfigurationen und den mit höherem Speicher und beschleunigerbereiten Systemen verbundenen Preisanstieg untererfassen kann. |
| Globale Beratungsgesellschaft B | 39,80 Mrd. USD (2026) | Berichtet häufig über eine breitere Sicht auf Hardwareausgaben für Rechenzentren in den USA, was Servergesamtsummen mit Annahmen zu angrenzender Computing-Hardware vermischen und eine aggressivere ASP-Entwicklung in das Prognosejahr projizieren kann. |
Zusammengenommen zeigt der Vergleich, dass Umfangsentscheidungen und Preislogik den Großteil der Abweichung zwischen den Schätzungen erklären, mehr als einfache rechnerische Unterschiede. Indem das Modell an beobachtbare US-Bereitstellungs- und Erneuerungssignale gebunden bleibt und wiederholbare Prüfungen von Mix und ASP verwendet werden, bleibt die endgültige Zahl auf klare Nachfragetreiber rückführbar, die bei jedem Aktualisierungszyklus erneut betrachtet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des US-amerikanischen Rechenzentrums-Servermarktes?
Der Markt hat im Jahr 2026 einen Wert von 33,92 Milliarden USD und soll bis 2031 einen Wert von 50,83 Milliarden USD erreichen.
Welche Serveranwendung wächst am schnellsten?
KI- und Maschinelles-Lernen-Workloads verzeichnen mit einer CAGR von 15,81 % bis 2031 das höchste Wachstum.
Warum gewinnen Tier-4-Rechenzentren an Beliebtheit?
Hyperscaler benötigen fehlertolerante Umgebungen für KI-Trainingscluster, was die Tier-4-Nachfrage auf eine CAGR von 12,79 % bis 2031 treibt.
Wie wirken sich Lieferkettenengpässe auf die Deploymentzeitpläne aus?
Lieferzeiten für Speicher mit hoher Bandbreite und GPUs erstrecken sich jetzt auf zwölf Monate und verzögern KI-Server-Installationen.
Welche Regionen ziehen neue Rechenzentrumsinvestitionen über traditionelle Knotenpunkte hinaus an?
Phoenix, Columbus und Austin entwickeln sich zu bevorzugten Tier-2-Standorten aufgrund von Landverfügbarkeit, Strompreisen und Steueranreizen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver
- Europa Rechenzentrums-Servermarkt
- Nordamerika Rechenzentrums-Servermarkt
- Brasilien Rechenzentrums-Server-Markt
- Markt für Rechenzentrumsserver Indien
- Japan Rechenzentrums-Server-Markt
- China Rechenzentrums-Servermarkt
- Südkorea Rechenzentrums-Server-Markt
- Kanada Rechenzentrums-Server-Markt
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- USA Markt für Rechenzentrums-Speicher Der Speicher in den USA, gegliedert nach Speichertechnologie, Speichertyp und Endnutzer.
- Japan Rechenzentrums-Netzwerkmarkt Netzwerknachfrage in Japan, unterteilt nach Komponente.
- Markt für Rechenzentrumsspeicher in Spanien Speicher in Spanien, unterteilt nach Anlagengröße und Tier.



