
K-12-Bildungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
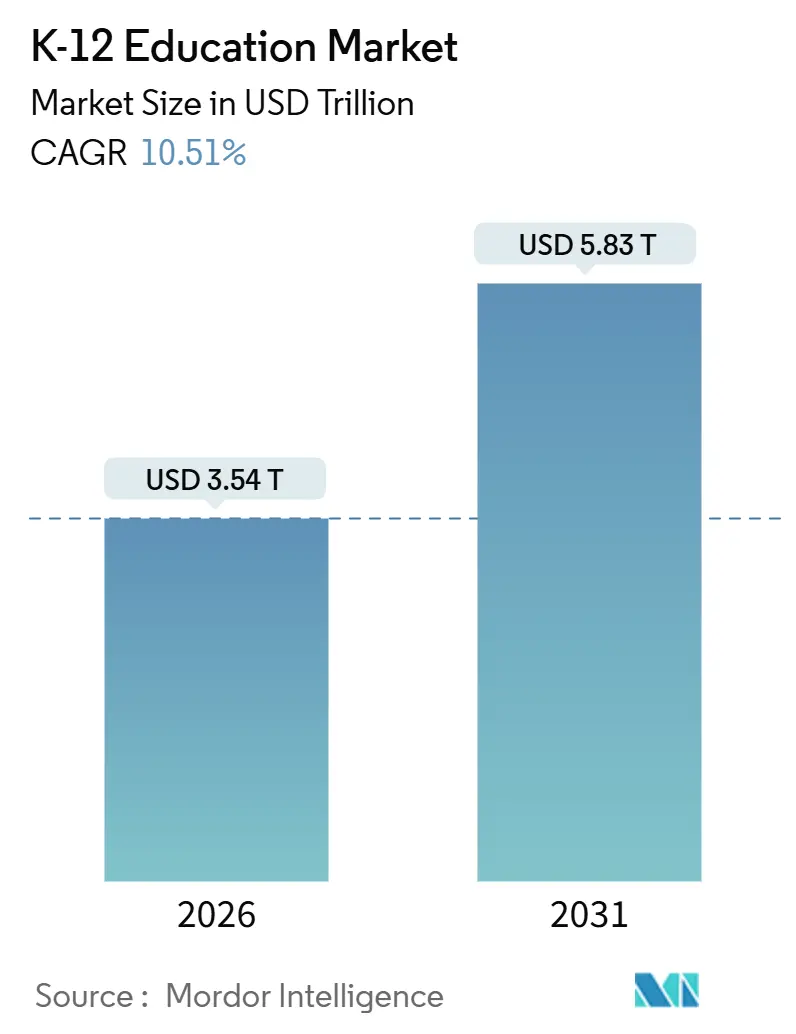
| Marktgröße (2026) | 3.54 Billionen US-Dollar |
| Marktgröße (2031) | 5.83 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.51 % |
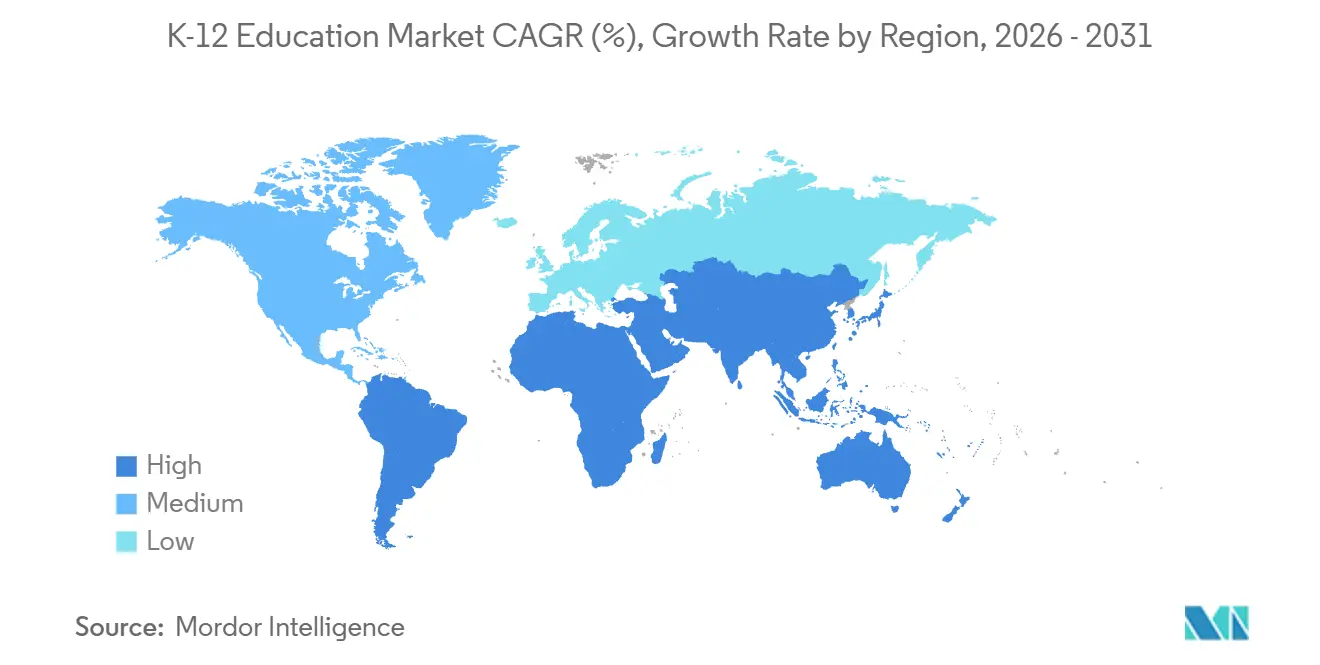
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
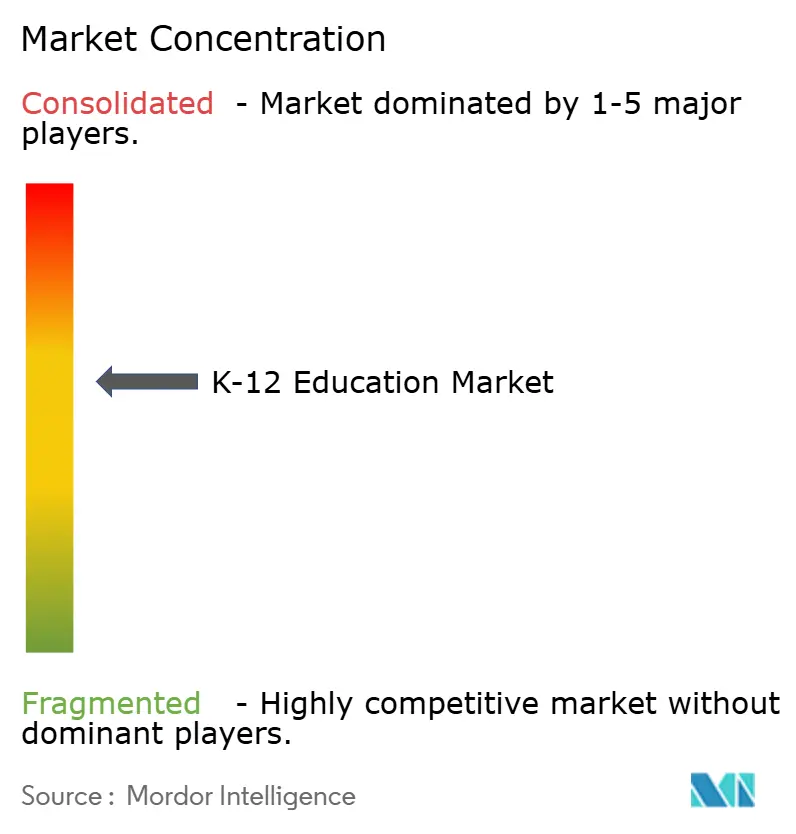
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
K-12-Bildungsmarkt Analyse von Mordor Intelligence
Die Größe des K-12-Bildungsmarktes beläuft sich im Jahr 2026 auf USD 3,54 Billionen und soll bis 2031 USD 5,83 Billionen erreichen, was einem CAGR von 10,51 % entspricht. Die rasche Digitalisierung verändert das Unterrichtserlebnis grundlegend und verknüpft KI-Analysen, immersive Simulationswerkzeuge und Cloud-first-Infrastrukturen mit dem täglichen Unterricht. Die Hardwarepreise sinken, die Breitbandabdeckung wächst, und staatliche Mandate subventionieren weiterhin Gerätekäufe, was einen fruchtbaren Boden für die Plattformerweiterung schafft. Etablierte Technologieanbieter bündeln kostenlose Produktivitätspakete mit Hardware-Abonnements und untergraben damit die langjährige Dominanz traditioneller Verlage. Gleichzeitig drücken Open-Source-Lehrplankooperationen die Druckmargen und veranlassen Lehrbuchanbieter, auf direkte Mikro-Zertifizierungsprogramme für Verbraucher und adaptive E-Lehrbücher umzusteigen. Hürden bei der Einführung bleiben die digitale Kluft, fragmentierte Beschaffung und Lücken in der Lehrerausbildung – dennoch bleibt der mittelfristige Ausblick stark aufwärtsgerichtet, da Interoperabilitätsstandards reifen und ergebnisbasierte Finanzierung an Bedeutung gewinnt.
Wesentliche Erkenntnisse des Berichts
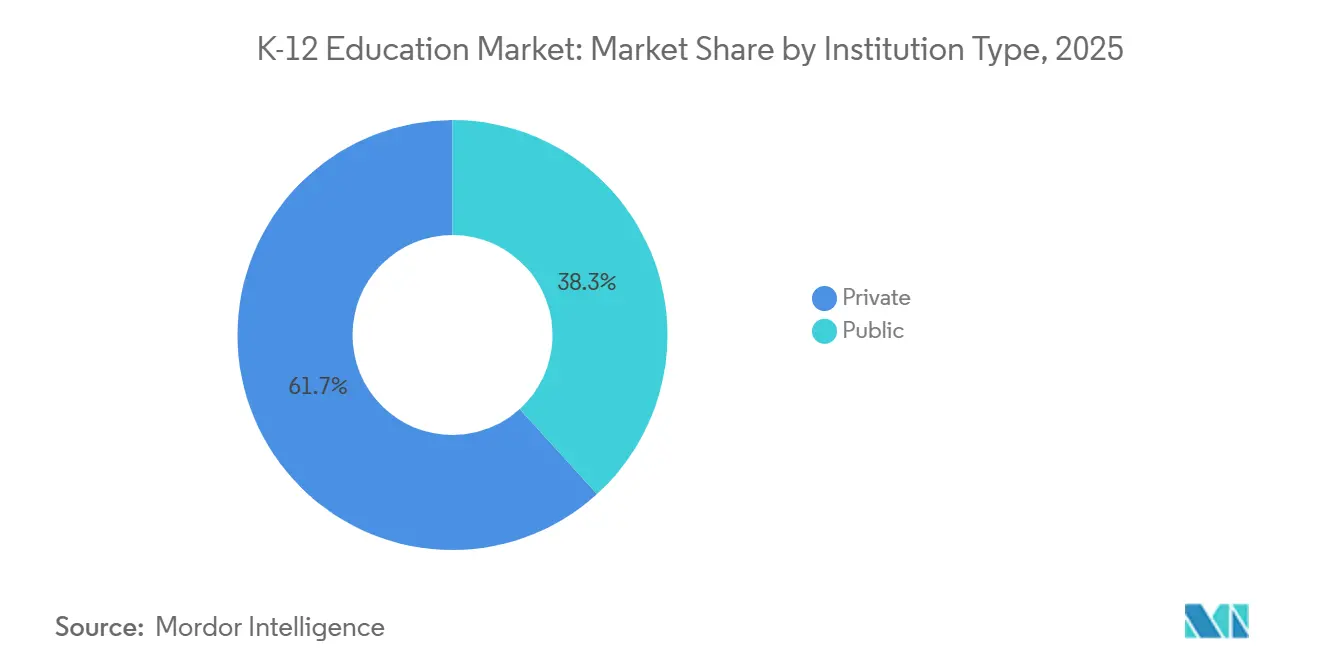
- Nach Institutionstyp führten öffentliche Schulen mit einem K-12-Bildungsmarktanteil von 61,74 % im Jahr 2025, während für Privatschulen ein CAGR von 11,54 % bis 2031 prognostiziert wird.
- Nach Lernmodell entfiel auf den Präsenzunterricht ein Anteil von 60,32 % am Umsatz 2025, während vollständig online und virtuelle Schulen mit einem CAGR von 11,47 % bis 2031 wachsen.
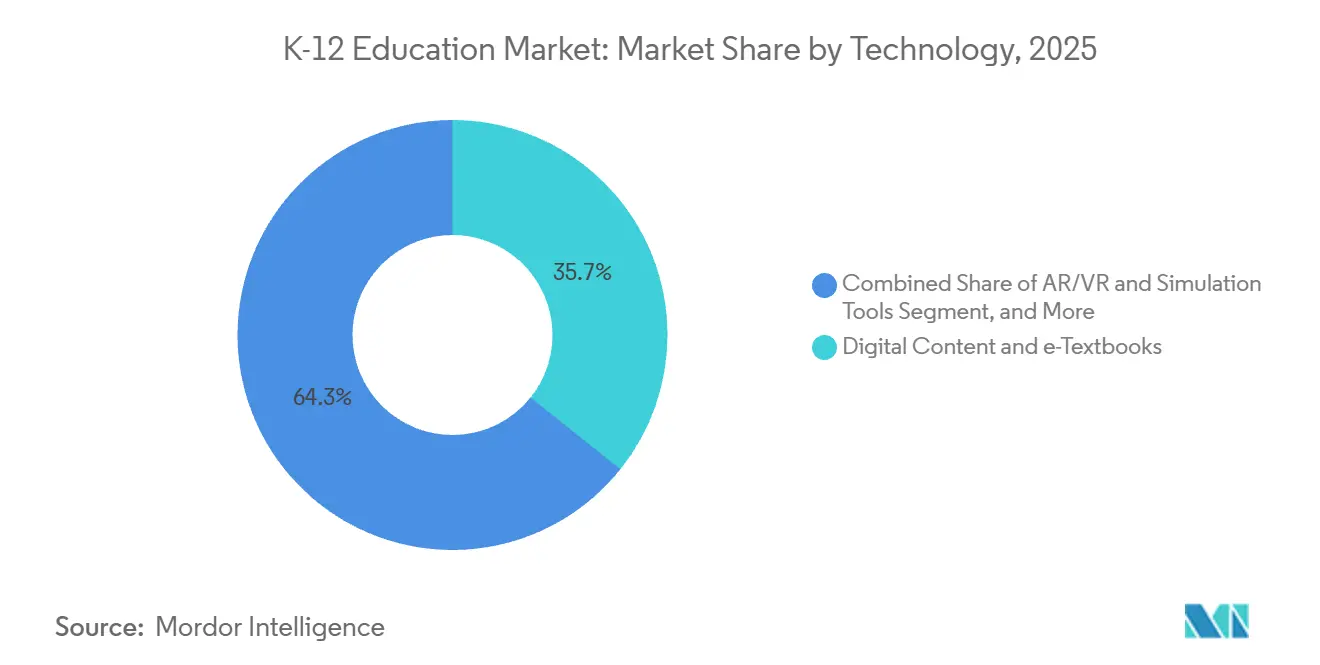
- Nach Technologie entfielen auf digitale Inhalte und E-Lehrbücher 35,74 % der Ausgaben 2025, während AR/VR- und Simulationswerkzeuge voraussichtlich mit einem CAGR von 11,83 % wachsen werden.
- Nach Anwendung repräsentierten Programme der weiterführenden Schule 39,59 % des Werts 2025, während das Segment Vorschule und Grundschule auf einen CAGR von 11,61 % zusteuert.
- Nach Geografie trug Nordamerika im Jahr 2025 40,14 % zum globalen Umsatz bei, während für den asiatisch-pazifischen Raum ein Anstieg mit einem CAGR von 11,97 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| KI-gestützte Lernanalysen | +2.1% | Global, frühe Einführung in Nordamerika, China, Indien | Mittelfristig (2–4 Jahre) |
| Staatliche Mandate zur Digitalisierung von Klassenzimmern | +1.9% | Nordamerika, Europa, asiatisch-pazifischer Raum (China, Indien, Südkorea) | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbreitung digitaler Geräte und Breitbandzugang | +1.7% | Global, beschleunigt im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach personalisierten und adaptiven Lernplattformen | +1.5% | Nordamerika, Europa, Australien, urbaner asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Entstehung von Mikro-Zertifizierung für Berufsreife | +0.8% | Nordamerika, Europa, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Kooperationen auf Bezirksebene für Open-Source-Lehrpläne | +0.6% | Nordamerika, Europa, ausgewählte südamerikanische Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Lernanalysen zur Verbesserung der Schülerergebnisse
Prädiktive Dashboards zeigen Kompetenzlücken nahezu in Echtzeit auf und ermöglichen so eine rechtzeitige Intervention, die die vierteljährlichen Bestehensquoten verbessert. US-amerikanische Schulbezirke, die Frühwarnmodelle einsetzen, identifizierten gefährdete Schüler im Jahr 2025 mit einer Genauigkeit von 78 % und steigerten die Leistungsfähigkeit um 12 Punkte. China folgte diesem Beispiel und schrieb in diesem Jahr adaptive Bewertungen in 50.000 Mittelschulen vor. Indien stellte 50 Milliarden INR (600 Millionen USD) für KI-Infrastruktur bereit, und Pilotprojekte in Karnataka verbesserten die Mathematiknoten bis Ende 2025 um 15 %. Anbieter, die geschlossene Diagnosesysteme anbieten, die automatisierte Unterrichtspläne speisen, sichern sich mehrjährige Verträge und setzen Verlage unter Druck, die auf statische Testdatenbanken angewiesen sind. Da die Schulungen zunehmen und Datenstandards sich festigen, wird dieser Treiber den größten Schub für das mittelfristige Wachstum liefern und neue Chancen für den K-12-Test- und Bewertungsmarkt schaffen.
Staatliche Mandate zur Digitalisierung von Klassenzimmern
Die Finanzierung ist zunehmend an Konnektivitätsbenchmarks und Gerätedurchdringungsquoten geknüpft. Das US-amerikanische Infrastrukturinvestitions- und Beschäftigungsgesetz leitete USD 7,2 Milliarden in Breitbandaufwertungen für Schulen, was die Einführung von Cloud-Plattformen katalysierte.[1] Der Aktionsplan für digitale Bildung der Europäischen Union stellte EUR 10 Milliarden (USD 11,3 Milliarden) für interaktive Displays bereit, mit Compliance-Audits durch die Europäische Kommission im Jahr 2026. Südkorea, Australien und andere frühe Vorreiter setzten Fristen für digitale Lehrbücher und lösten milliardenschwere Beschaffungswellen aus. Während die Ausgaben die kurzfristigen Einnahmen stärken, müssen die Schulbezirke für wiederkehrende Software-Erneuerungen budgetieren, um die Gewinne zu erhalten.
Wachsende Verbreitung digitaler Geräte und Breitbandzugang
Erschwingliche robuste Tablets und Chromebooks unter USD 200 trieben die Auslieferung von Bildungsgeräten im Jahr 2025 auf 47 Millionen Einheiten. BharatNet verband 250.000 indische Dorfschulen mit Glasfaser und überbrückte Lücken, wo Lehrerstellen zu mehr als 20 % unbesetzt waren. Brasiliens 4G-Ausbau erreichte 35.000 Campusanlagen und erschloss die Nachfrage nach Video-Streaming-Unterrichtsstunden. Das Vereinigte Königreich stellte 1,3 Millionen Laptops an benachteiligte Lernende aus und verringerte die Hausaufgabenlücke. Mit verbesserter Infrastruktur steigen Plattformtreue und Inhaltskonsum, was dem Wachstumstrend nachhaltig Auftrieb verleiht.
Steigende Nachfrage nach personalisierten und adaptiven Lernplattformen
Schulbezirke bevorzugen zunehmend Software, die den Schwierigkeitsgrad automatisch kalibriert und Ergebnisse gegenüber Sitzplatz-Lizenzanzahlen belohnt. Die US-amerikanische Einführung stieg 2025 auf 18 Millionen Schüler, wobei der Abonnementumsatz um 22 % zunahm. DreamBox-Nutzer erzielten nach wöchentlichen 60-minütigen Sitzungen 1,5 Klassenstufen Lernfortschritt, was 450 Bezirke zur Verlängerung überzeugte. Europäische kompetenzbasierte Modelle vergeben Mikro-Zertifizierungen bei Beherrschung, und Pilotprojekte in New South Wales reduzierten den Nachhilfebedarf um 18 %. Nachgewiesene Wirksamkeit wird die Ausgaben der Schulbezirke aufrechterhalten und den mittelfristigen Schwung unterstützen.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Digitale Kluft in ländlichen und einkommensschwachen Bezirken | -1.3% | Global, ausgeprägt in Südamerika, Afrika, ländlichem asiatisch-pazifischem Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Datenschutzklagen von Schülern behindern die Einführung | -1.1% | Nordamerika, Europa (DSGVO-Rechtsordnungen) | Kurzfristig (≤ 2 Jahre) |
| Widerstand von Lehrkräften gegenüber der Technologieeinführung | -0.7% | Global, ausgeprägt in Europa und Teilen des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Fragmentierte Beschaffungsprozesse verlängern Verkaufszyklen | -0.5% | Nordamerika, Deutschland, Brasilien, dezentralisierte Systeme | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Kluft in ländlichen und einkommensschwachen Bezirken
Infrastrukturlücken drohen, Bildungsungleichheiten zu vergrößern. Im Jahr 2024 fehlte 9,7 Millionen US-amerikanischen Schülern ein zuverlässiger häuslicher Breitbandzugang, überwiegend in Appalachia, auf Stammesgebieten und im Mississippi-Delta. In Subsahara-Afrika waren nur 28 % der Schulen elektrifiziert, was Online-Tools unpraktikabel machte.[2] Indiens ländliche Gerätequoten lagen 2025 bei 40:1 und zwangen zur Rückkehr zur Kreidetafel. Die Nordostbezirke Brasiliens hinken der städtischen Einführung noch immer um 50 % hinterher. Bis Subventionen und Gerätespendesysteme skalieren, wird die digitale Kluft das kurzfristige Wachstum um 1,3 Punkte verringern.
Datenschutzklagen von Schülern behindern die Einführung
Regulatorische Bußgelder und Sammelklagen erzwingen Plattformpausen und kostspielige Neugestaltungen. Die US-amerikanische Bundeshandelskommission verhängte 2024 eine Geldbuße von USD 6 Millionen gegen einen Anbieter wegen unbefugter Geolokalisierungsverfolgung.[3] Drei europäische LMS-Anbieter wurden 2025 mit DSGVO-Bußgeldern in Höhe von EUR 12 Millionen (USD 13,6 Millionen) belegt, was Bezirks-Moratorien auslöste. Kaliforniens aktualisiertes Datenschutzgesetz für Schüler schreibt nun jährliche Sicherheitsaudits vor und erhöht die Compliance-Kosten für Anbieter um 18 %. Australien führte Opt-in-Regeln für Verhaltensanalysen ein und verlangsamte KI-Einführungen. Bis datenschutzkonforme Rahmenbedingungen zur Norm werden, wird rechtliche Unsicherheit die kurzfristige Einführung belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Institutionstyp: Privatschulen überholen den öffentlichen Sektor
Öffentliche Schulen machten im Jahr 2025 61,74 % des K-12-Bildungsmarktes aus, was die Größe der Schülerschaft und staatliche Gerätezuschüsse widerspiegelt. Private Einrichtungen wachsen jedoch mit einer Rate von 11,54 %, da sie Premium-adaptive-Lernabonnements, AR/VR-Labore und Mikro-Zertifizierungsprogramme bündeln, die steigende Schulgebühren rechtfertigen. Die K-12-Bildungsmarktgröße für Privatschulen wächst am schnellsten in Indien, wo Schulketten wie Delhi Public School 2025 USD 4,2 Milliarden in EdTech investierten. Charterschulen überbrücken beide Welten und verbinden öffentliche Finanzierung mit agiler Beschaffung, um kompetenzbasierte Progression zu erproben. Anbieter, die auf dieses Segment abzielen, profitieren von größeren Vertragswerten, kürzeren Verkaufszyklen und weniger Bürokratie als im öffentlichen Sektor.
Budgetdruck schränkt viele öffentliche Bezirke ein und drängt sie zu Open-Source-Lehrbüchern und einmaligen Hardware-Zuschüssen statt zu mehrjährigen SaaS-Lizenzen. Dennoch sind ihre massiven Nutzerbasen für die Plattformskalierung unverzichtbar. Anbieter müssen daher interoperable, standardskonforme Lösungen und geduldige Finanzierungsmodelle anbieten, um Ausschreibungen zu gewinnen. Insgesamt sollte das Momentum der Privatschulen den Umsatz weiter steigern, während öffentliche Bezirke der Volumenanker des K-12-Bildungsmarktes bleiben.
Nach Lernmodell: Virtuelle Schulen gewinnen an Bedeutung
Präsenzunterrichtsräume hielten 2025 einen Anteil von 60,32 %, doch virtuelle Akademien expandieren mit einem CAGR von 11,47 %, da Familien Flexibilität priorisieren und Bezirke Lehrermangel bewältigen. K12-geführte virtuelle Schulen verzeichneten 185.000 eingeschriebene Schüler und erzielten 2025 einen Umsatz von USD 1,6 Milliarden. Der K-12-Bildungsmarktanteil vollständig online betriebener Modelle steigt am schnellsten in China, wo politische Änderungen Budgets für Nachhilfestunden in digitale Tageslehrpläne umleiteten. Hybridformate fügen synchrone Video-Labore zu lokalen Klassenzimmern hinzu und maximieren knappe zertifizierte Lehrpersonen über große geografische Gebiete hinweg.
Sozialisierungsbedürfnisse in frühen Klassenstufen und Präferenzen wohlhabender Bezirke sichern den Kern des Präsenzunterrichts, doch die Nachfrage der Sekundarstufe nach Aufbaukursen und Nischenwahlfächern treibt die digitale Einschreibung voran. Anbieter virtueller Bildung müssen daher in Live-Engagement, Peer-Zusammenarbeit und eine robuste Studienberatung investieren, um Isolationsrisiken abzuwehren und Rechenschaftsmetriken zu erfüllen.
Nach Technologie: AR/VR als Wachstumsführer
Digitale Inhalte und E-Lehrbücher machten 2025 35,74 % der Technologieausgaben aus, doch das nachlassende Wachstum setzt diese Kategorien einer Preiserosion aus. Parallel dazu beschleunigen sich AR/VR- und Simulationslösungen mit einem CAGR von 11,83 %, begünstigt durch Headsets wie Meta Quest 3, die die Hardware-Kostenschwellen senken. Die K-12-Bildungsmarktgröße für AR/VR-Plattformen steigt stark, da Lernzuwächse von 18–24 % statische Lehrbuchergebnisse übertreffen. Europäische Schulen kauften 2025 85.000 ClassVR-Headsets und bündelten lehrplankonforme Inhalte, die die Vorbereitungszeit der Lehrkräfte verkürzen.
Ältere Lernmanagementsysteme und Bewertungssuiten bleiben unverzichtbar, aber die Wettbewerbsdifferenzierung verlagert sich hin zu KI-gesteuerter Benotung und prädiktiver Analytik. Anbieter, die immersive Module mit LMS-Datenströmen integrieren, werden Premiumpreise erzielen, während reine E-Lehrbuch-Anbieter das Risiko der Kommoditisierung tragen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung (Klassenstufe): Früherziehung steigt stark an
Programme der weiterführenden Schule dominierten 2025 mit einem Anteil von 39,59 % der Ausgaben, unterstützt durch Plattformen für Berufsreife, Doppelkreditkurse und Studienvorbereitungswerkzeuge. Dennoch rückt das Segment Vorschule und Grundschule mit einem CAGR von 11,61 % vor, da die Neurowissenschaft gamifizierte Phonetik- und Mathematik-Apps validiert. Waterford.org-Programme lieferten für Title-I-Schüler 1,8 Monate zusätzliches Lesewachstum und zogen neue Fördergelder an. Die K-12-Bildungsmarktgröße, die früher Bildungssoftware zugeordnet wird, wächst in China schnell, wo Regulierungsbehörden 2025 47 Vorschul-Apps genehmigten.
Die Nachfrage in der Mittelschule wächst hauptsächlich in Südasien und Subsahara-Afrika, wo die Demografie günstig bleibt. Werkzeuge für die Sekundarstufe konkurrieren nun über die Breite der Wahlfächer und die Integration mit Zeugnisdiensten, was durch jüngste LMS-Anmeldedaten-Fusionen veranschaulicht wird. Anbieter müssen daher altersgerechte Benutzeroberflächen, elterliche Kontrollen und Standardskonformität über disparate Klassenstufenbereiche hinweg ausbalancieren.
Geografische Analyse
Nordamerika K-12-Bildungsmarkt
Nordamerika behielt 40,14 % der Einnahmen im Jahr 2025 und wurde durch 7,2 Milliarden USD an E-Rate-Konnektivitätszuschüssen und robuste staatliche Mandate für digitale Inhalte gestützt. US-amerikanische Schulbezirke weisen große Haushaltsposten für Cloud-Abonnements, Analyse-Dashboards und Geräteerneuerungszyklen aus, was die Dominanz etablierter Anbieter festigt. Kanada investierte 2025 1,2 Milliarden CAD (880 Millionen USD), um den Zugang zu intelligenten Klassenzimmern auf indigene Gemeinschaften auszuweiten.
APAC K-12-Bildungsmarkt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 11,97 %, angetrieben durch Chinas landesweite Einführung von KI-gestütztem Nachhilfeunterricht und Indiens ländlichem Glaserfaserprogramm. Die Größe des K-12-Bildungsmarkts in Asien-Pazifik wird Nordamerika vor 2031 übertreffen, sofern der aktuelle politische Schwung anhält. Regierungen subventionieren weiterhin Hardware und schreiben adaptive Bewertungsplattformen vor, um dem Lehrermangel entgegenzuwirken.
Europa K-12-Bildungsmarkt
Europa schreitet aufgrund strenger Datensouveränitätsregeln, die lokal gehostete oder Open-Source-Systeme begünstigen und Beschaffungszyklen verlängern, langsamer voran. Der DigitalPakt Schule in Deutschland hat bis 2024 6,5 Milliarden EUR (7,3 Milliarden USD) bereitgestellt, doch die Umsetzung in den Schulbezirken hinkt den Fördermittelbewilligungen noch immer um 18 Monate hinterher. Das Vereinigte Königreich verbesserte den Gerätebesitz in einkommensschwachen Haushalten im Jahr 2025 auf 81 %, unterstützt durch Investitionen von 1,8 Milliarden GBP (2,3 Milliarden USD).
Südamerika und MEA K-12-Bildungsmarkt
Südamerika sowie der Nahe Osten und Afrika bleiben fragmentiert. Brasilien macht 55 % der lateinamerikanischen EdTech-Ausgaben aus, obwohl in den ländlichen Nordoststaaten weiterhin Konnektivitätslücken bestehen. Im Nahen Osten und Afrika florieren Pilotprojekte für intelligente Klassenzimmer in den Vereinigten Arabischen Emiraten und Saudi-Arabien im Rahmen der Vision 2030, während Südafrika und Nigeria mit infrastrukturellen Defiziten zu kämpfen haben. Anbieter, die regionales Wachstum anstreben, müssen ihre Preisgestaltung an die unterschiedliche Kaufkraft anpassen und dort, wo die Bandbreite knapp bleibt, Offline-Funktionalität anbieten.
Regulatorisches Umfeld
Die Digitalisierung im K-12-Bereich wird zunehmend durch Anforderungen an den Schutz von Schülerdaten und neu entstehende KI-spezifische Kontrollen geprägt, die sich auf Produktdesign, Beschaffungsfähigkeit und Rollout-Geschwindigkeit auswirken. In den Vereinigten Staaten verschärft sich die IT-Beschaffung im Bildungswesen und die Anbieterqualifizierung im Hinblick auf Sicherheitskontrollrahmen, einschließlich der Beschaffungsstandards des US-Bildungsministeriums, die auf NIST SP 800-53-Kontrollen verweisen, während die föderalen und bundesstaatlichen Erwartungen an den Schülerdatenschutz weiterhin höhere Prüf- und Dokumentationsanforderungen mit sich bringen.
In Europa legt das EU-KI-Gesetz (Verordnung 2024/1689) einen abgestuften Rahmen fest, der für KI-gestützte Bewertungs-, Benotungs-, Zulassungs- und Prüfungsüberwachungsprozesse in Schulen relevant ist. Bestimmte verbotene Praktiken sind seit dem 2. Februar 2025 durchsetzbar, und Transparenzpflichten wie die Kennzeichnung von KI-generierten Inhalten gelten ab dem 2. August 2026, wodurch sich der Compliance-Umfang für digitale Inhalte, Kollaborationsplattformen und Analysetools im K-12-Bereich erweitert. Daneben stärken Multi-Stakeholder-Initiativen wie die Charta für öffentliche digitale Lernplattformen von UNESCO, UNICEF und ITU (veröffentlicht im März 2026) die Governance-Prinzipien für öffentliche digitale Lerninstrumente und stellen Interoperabilität, Transparenz und öffentliche Rechenschaftspflicht weiterhin in den Mittelpunkt der Plattformauswahl.
Wettbewerbslandschaft
Der Sektor ist mäßig fragmentiert. Google Workspace für Bildung bediente 2025 170 Millionen Schüler und kombinierte Chromebooks, die 52 % der US-amerikanischen K-12-Geräteauslieferungen ausmachen. Microsoft Teams für Bildung zählte 200 Millionen aktive Nutzer und integrierte KI-Lesefähigkeitsfortschritt und Videokonferenzen. Apple positioniert iPads als hochwertige, datenschutzzentrierte Lösungen, gestärkt durch ClassKit-2.0-Rollouts, die 120 Partneranwendungen anzogen.
Pearson+ für K-12 gewann innerhalb von sechs Wochen 1,2 Millionen Nutzer, was das Interesse an direkt an Eltern gerichteten Modellen signalisiert. McGraw-Hill verknüpfte GPT-gestützte Nachhilfe mit seinem ALEKS-System und erzielte in Pilotprojekten 19 % Algebra-Lernzuwächse. OpenStax verteilte unterdessen 3,8 Millionen kostenlose digitale Lehrbücher und erhöhte den Preisdruck auf etablierte Inhaltsanbieter.
Spezialisierte Marktstörer besetzen Nischen. Squirrel AI skalierte adaptive Nachhilfe auf 3,2 Millionen chinesische Schüler, während ClassDojos Kommunikationsanwendung 50 Millionen Nutzer verbindet und in SEL-Inhalte expandiert. Google erkundet KI-gestützte Desinteresse-Erkennung; Microsoft konzentriert sich auf mehrsprachige Übersetzung.
Um zu überleben, müssen mittelständische Anbieter entweder horizontal integrieren und vollständige Ökosysteme anbieten oder sich vertikal in hochwertige Nischen wie Analysen für Sonderpädagogik oder kompetenzbasierte Zeugnisse einarbeiten. Distributionsreichweite, Interoperabilität und Datenschutz-Compliance werden die langfristigen Gewinner im K-12-Bildungsmarkt bestimmen.
Führende Unternehmen der K-12-Bildungsbranche
-
McGraw-Hill Education (Platinum Equity)
-
Pearson plc
-
Cengage Group
-
Stride Inc.
-
TAL Education Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
K-12-Bildungsmarkt Unternehmen in diesem Bericht
- McGraw-Hill Education
- Pearson plc
- Cengage Group
- Stride Inc.
- TAL Education Group
- Think and Learn Pvt Ltd (BYJU'S)
- Tata ClassEdge
- Next Education India Pvt Ltd
- Instructure Inc.
- Finalsite
- Google for Education (Alphabet)
- Microsoft Education
- Apple Education
- Kahoot ASA
- Blackboard Inc. (Anthology)
- DreamBox Learning
- ClassDojo
- Duolingo for Schools
- Seesaw Learning Inc.
- Desmos Studio PBC
- IXL Learning
Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht rund um KI-Infrastruktur und öffentliche Güter mit offener Lizenz, die Schulbezirken helfen können, Analysen und formative Bewertungen einzusetzen und dabei die Anforderungen an die Beschaffungsverantwortlichkeit zu erfüllen. Digital Promise eröffnete im Februar 2026 die erste Förderrunde seines K-12 AI Infrastructure Program, die auf Komponenten mit offener Lizenz für die formative Bewertung abzielt. Dies eröffnet kommerzielle Wege für Anbieter und Integratoren, um Implementierung, Support und konforme Erweiterungen bereitzustellen, anstatt sich ausschließlich auf geschlossene, eigenständige Apps zu verlassen.
Auch die Verschiebung der Beschaffung hin zu evidenzbasiertem Einkauf schärft die Produktanforderungen. Immer mehr Ausschreibungen fordern eine ESSA-Evidenzstufeneinstufung (Stufen 1-4), was die Roadmaps in Richtung messbarer Lernwirkung, transparentem Modellverhalten und stärkerer Evaluierungswerkzeuge treibt. Zudem tragen Cybersicherheit und Datenschutz zu zusätzlichen Ausgaben bei und differenzieren Anbieter, da Schulbezirke das Risikomanagement neben der GenAI-Einführung priorisieren. Der U.S. State of EdTech 2026 von CoSN identifiziert Cybersicherheit als oberste Priorität für K-12-Technologieverantwortliche, gefolgt von Datenschutz und GenAI-Integration, was die Nachfrage nach sicherer Identität, Gerätemanagement, Überwachung und Privacy-by-Design-Funktionen in LMS, Kollaborationsplattformen und digitalen Inhalts-Ökosystemen unterstützt. Die Modernisierung der Konnektivität bleibt eine grundlegende Chance, da Netzbetreiber und Konsortien weiterhin Kapazitäten beschaffen, einschließlich der Ausschreibung von CENIC auf Knotenpunktebene für landesweite Leitungen im Jahr 2026, was Breitband-, Cloud- und Plattformanbietern zugutekommt, die zuverlässige, standardkonforme Dienste für den Unterricht in der Schule und hybrides Lernen anbieten.
Neueste Industrielle Entwicklungen in K-12-Bildungsmarkt
- Januar 2026: Cengage School führte Explore ein und positionierte es als einheitliche K-12-Lernplattform, die darauf ausgelegt ist, den Unterricht in großem Maßstab zu personalisieren. Die Einführung unterstützt die Konsolidierung von Inhalten, Analysen und Unterrichtsabläufen in weniger Systemen, ein Beschaffungsvorteil für Schulbezirke, die die Integration und das Anbietermanagement vereinfachen möchten.
- November 2025: Die Cengage Group erweiterte ihre Zusammenarbeit mit Amazon Web Services (AWS), um KI-gestützte Lernfunktionen voranzutreiben, einschließlich Tools, die Lehrkräften bei der Anpassung von Inhalten und Unterricht helfen sollen. Die Partnerschaft bestätigt ein Muster, bei dem große Bildungsverlage die Infrastruktur und KI-Dienste von Hyperscalern nutzen, um die Produktbereitstellung zu beschleunigen und Sicherheits- sowie Skalierbarkeitsanforderungen zu erfüllen.
- Juli 2025: McGraw Hill schloss seinen Börsengang an der New York Stock Exchange ab, wobei rund 415 Millionen USD eingenommen wurden, und wird unter dem Symbol MH gehandelt. Die Notierung verbessert den Zugang zu Kapital, das in Investitionen in digitale Plattformen, KI-gestützte Inhaltsentwicklung und eine potenzielle Portfolioerweiterung in K-12- und angrenzenden Lernsegmenten fließen kann.
K-12-Bildungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der K-12-Bildungsmarkt definiert als die Gesamtausgaben im Zusammenhang mit der Bereitstellung formaler Schulbildung vom Kindergarten bis zur 12. Klasse, über öffentliche und private Systeme hinweg, einschließlich Betriebsausgaben und bezahlter Lernmittel.
Ausschlüsse aus dem Umfang: Berufsbildende und kurzzyklige Ausbildungsprogramme nach der 12. Klasse werden ausgeschlossen, da diese außerhalb der formalen K-12-Bildung liegen.
Segmentierungsübersicht
- Nach Institutionstyp
- Öffentlich
- Privat
- Nach Lernmodell
- Traditioneller Präsenzunterricht
- Hybrid
- Vollständig online / Virtuelle Schulen
- Nach Technologie
- Lernmanagementsysteme (LMS)
- Digitale Inhalte und E-Lehrbücher
- Bewertungs- und Analysewerkzeuge
- Kollaborations- und Kommunikationsplattformen
- AR/VR- und Simulationswerkzeuge
- Weitere Technologien
- Nach Anwendung (Klassenstufe)
- Vorschule und Grundschule (K-5)
- Mittelschule (6–8)
- Weiterführende Schule (9–12)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um das Modell vor der Stresserprobung von Annahmen in der Feldarbeit an realen Bildungsaktivitäten und Ausgabenmustern zu verankern. Wir stützen uns auf öffentliche Bildungsfinanzierungs- und Einschreibungsreihen, um die Größe des adressierbaren Pools und seine Veränderungen nach Region und im Zeitverlauf zu verstehen.
Zu den geprüften Quellen zählen frei zugängliche Referenzen wie das UNESCO-Institut für Statistik, die Bildungsindikatoren der Weltbank, OECD Bildung auf einen Blick, NCES für die Vereinigten Staaten sowie Eurostat, wo relevant. Darüber hinaus gleichen wir mit Haushaltsdokumenten der Bildungsministerien, nationalen statistischen Ämtern und geprüften öffentlichen Finanzberichten ab, gefolgt von Schulnetzwerkmeldungen und Investorenpräsentationen privater Anbieter, sofern verfügbar. Um die Unternehmens- und Transaktionslandschaft zu präzisieren, nutzen wir selektiv kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen. Die hier aufgeführten Beispiele sind lediglich illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu bestätigen, wofür im K-12-Bereich tatsächlich gezahlt wird und was aufgrund von Buchführungspraktiken außerhalb des Marktes erfasst wird. Wir sprechen mit Schuladministratoren, Beschaffungsteams auf Bezirksebene, privaten Schulbetreibern, Verlagen und Dienstleistern sowie Politik- und Finanzierungsexperten in der Region APAC, EMEA und Amerika. Anschließend gleichen wir Definitionsunterschiede ab, damit das endgültige Modell konsistent abgeschlossen werden kann.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 59 % | Funktions-/Einheitsleiter: 31 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 53 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Wir bestimmen die Marktgröße mithilfe eines Top-down-Ansatzes, der die Ausgaben rekonstruiert, indem er von Bildungsbudgets und privaten Haushaltsausgaben ausgeht und diese anschließend an K-12-Einschreibungszahlen und Pro-Schüler-Ausgabensignalen ausrichtet. Nach dem ersten Durchgang werden die Gesamtwerte anhand selektiver Bottom-up-Näherungen überprüft, beispielsweise durch Stichproben von Schulgeld- und Gebührenniveaus nach Land, Überprüfungen des Umsatzmix von Anbietern sowie einfache Volumen-mal-Durchschnittsausgaben-Benchmarks für Lernmittel, gefolgt von Anpassungen, wo Lücken auftreten.
Zu den wichtigsten Eingaben im Modell zählen K-12-Einschreibungszahlen, öffentliche Bildungsausgaben nach Bildungsstufe, Haushaltsausgaben für Bildung (sofern gemeldet), Trends bei Lehrkräften und deren Vergütung (als Proxy für die Betriebsintensität) sowie Adoptionsindikatoren für digitale Lerninfrastruktur. Fehlen Zahlen für ein Land oder ein Jahr, interpolieren wir anhand benachbarter Jahre oder Verhältnissen vergleichbarer Länder und halten die Annahme sichtbar, damit sie in Validierungsgesprächen hinterfragt werden kann.
Für die Prognose verwenden wir eine Szenarioanalyse, die durch multivariate Regression auf eine kleine Gruppe von Treibern gestützt wird – hauptsächlich Einschreibungswachstum, staatliche Bildungsmittelzuweisungen und inflationsbereinigte Pro-Schüler-Ausgaben. Anschließend überprüfen wir die Ergebnisse mit Expertenerwartungen, um unrealistische Sprünge zu vermeiden. Wo Politikzyklen oder Finanzierungsänderungen unregelmäßig verlaufen, glätten wir den Verlauf mithilfe einfacher Einschränkungen, damit die Kurve in einem Kundengespräch nachvollziehbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, gefolgt von strukturierten Varianzprüfungen auf regionaler und globaler Ebene. Ausreißer werden markiert, wenn implizierte Pro-Schüler-Ausgaben oder Wachstumsraten außerhalb dessen liegen, was Finanzierungspläne, Einschreibungsentwicklungen oder Veränderungen der Schulkapazitäten vernünftigerweise stützen würden, woraufhin die zugrunde liegenden Treiber erneut geprüft werden.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, und Rückrufe werden ausgelöst, wenn Interview-Feedback wesentlich von Desk-Indikatoren abweicht oder wenn neue politische Ankündigungen die erwartete Finanzierung verschieben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die Budgets oder Anwesenheitsmuster verändern können. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass der Datensatz und die Annahmen die neuesten verfügbaren öffentlichen Veröffentlichungen widerspiegeln.
Mordor Intelligence – K-12-Bildungsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für den K-12-Bildungsmarkt unterscheiden sich häufig, da es sich nicht um eine einzelne Produktkategorie handelt und viele Studien öffentliche Finanzströme und private Einnahmen auf unterschiedliche Weise vermischen. Unterschiede entstehen auch dadurch, ob Schätzungen in laufenden oder konstanten Preisen angegeben werden und wie das Basisjahr gewählt wird, wenn Bildungsbudgets überarbeitet werden.
Die größten Unterschiede entstehen in der Regel durch die Handhabung des Umfangs und die Regeln zur Ausgabenzuordnung, beispielsweise ob Lehrervergütung und Betrieb von Einrichtungen vollständig als Teil des Marktes gezählt werden oder ob nur bezahlte Lehrleistungen und -dienste einbezogen werden. Einige Schätzungen wenden auch aggressivere Wachstumspfade an, indem sie eine schnellere Digitalisierung annehmen, ohne zu prüfen, ob Beschaffungszyklen und Finanzierungsgenehmigungen dies unterstützen können, und das Timing der Währungsumrechnung kann die Spanne bei regionenübergreifenden Gesamtwerten vergrößern.
Die Ausrichtung der Betriebsausgaben an K-12-Budgets und Einschreibungszahlen, angegeben in konstanten US-Dollar von 2025, erklärt den hier ausgewiesenen höheren Wert für 2026, der von Mordor Intelligence auf diese Weise behandelt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,54 Bio. USD (2026) | |
| Globales Beratungsunternehmen A | 2,98 Bio. USD (2025) | Verwendet ein anderes Basisjahr und scheint Kursmaterialien, Infrastruktur und Schulungen zu bündeln, es ist jedoch unklar, wie viel des wiederkehrenden Schulgehalts und des Betriebs von Einrichtungen einbezogen ist, was den Gesamtwert komprimieren kann. |
| Branchenpublikation B | 2,65 Bio. USD (2024) | Der Marktumfang liest sich eher als kombinierte Ausgaben des öffentlichen und privaten Systems zuzüglich Dienstleistungen, aber das Jahresbasis und der Dollartyp sind nicht konsistent angegeben, und die Überleitung von Haushaltsdaten zu ausschließlich K-12-Gesamtwerten ist nicht vollständig beschrieben. |
Zusammengenommen erklärt sich die Spanne hauptsächlich dadurch, was jede Quelle zur Kernleistung der K-12-Bildung zählt, welches Jahr als Ausgangswert verwendet wird und wie Währung und Inflation behandelt werden. Indem die Ausgabenüberleitung auf Budgets, Einschreibungszahlen und Pro-Schüler-Intensitätsprüfungen zurückführbar bleibt, ist die Schätzung wiederholbar und leichter zu prüfen, wenn Annahmen aktualisiert werden müssen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der K-12-Bildungsmarkt im Jahr 2026?
Er beläuft sich auf USD 3,54 Billionen, mit einem prognostizierten CAGR von 10,51 % bis 2031.
Welches Segment wächst innerhalb der K-12-EdTech-Ausgaben am schnellsten?
AR/VR- und Simulationswerkzeuge, die sich mit einem CAGR von 11,83 % ausweiten, da die Headset-Preise sinken und immersive Lehrpläne an Bedeutung gewinnen.
Warum führen Privatschulen Technologien schneller ein als öffentliche Schulen?
Die Flexibilität bei den Schulgebühren ermöglicht es privaten Einrichtungen, Premium-adaptive Plattformen und AR/VR-Labore zu finanzieren, was ein Wachstumstempo von 11,54 % bis 2031 antreibt.
Welche Region wird bis 2031 den größten neuen Umsatz beisteuern?
Der asiatisch-pazifische Raum, der voraussichtlich jährlich um 11,97 % wächst, da China und Indien KI-Nachhilfe und ländliches Breitband ausbauen.
Was ist das größte Hindernis für die digitale Einführung in K-12?
Anhaltende digitale Kluften in ländlichen und einkommensschwachen Bezirken, die das Gesamtwachstum derzeit um 1,3 Prozentpunkte verringern, bis Infrastrukturlücken geschlossen werden.
Wie wirken sich Datenschutzbestimmungen auf EdTech-Anbieter aus?
Die DSGVO und US-amerikanische Landesgesetze haben Bußgelder und Vertragsunterbrechungen ausgelöst, die Compliance-Kosten erhöht und Rollouts verzögert, wodurch das kurzfristige Wachstum um etwa 1,1 Prozentpunkte verringert wird.