
IoT-Geräteverwaltung-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.66 Milliarden US-Dollar |
| Marktgröße (2031) | 27.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 21.26 % |
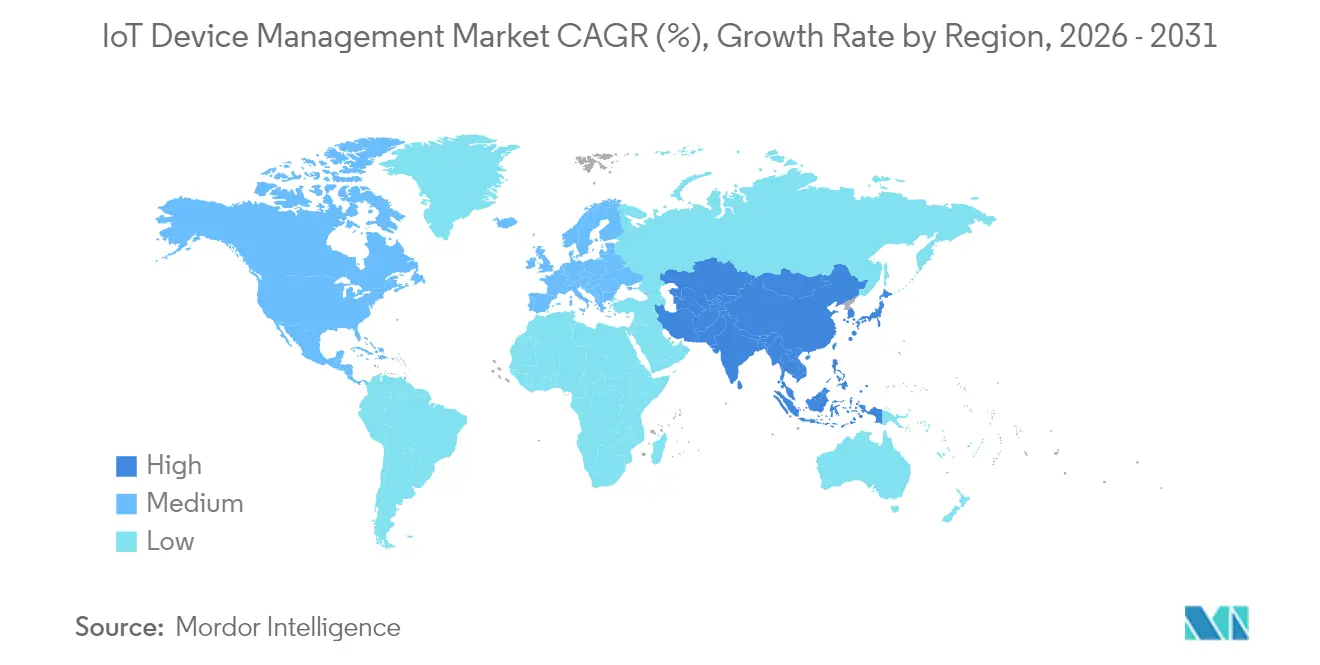
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
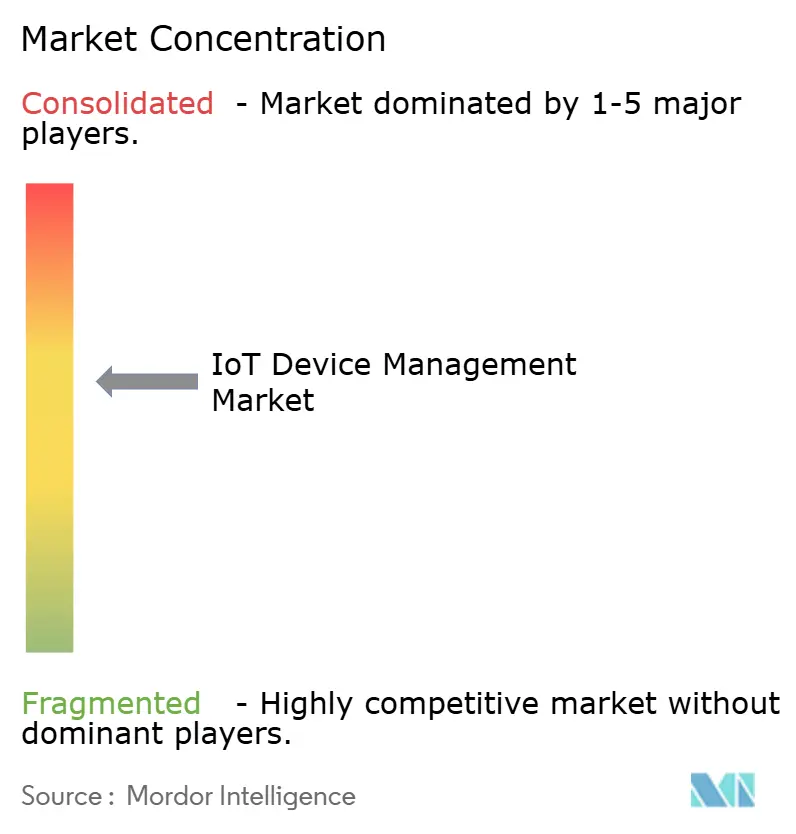
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT-Geräteverwaltung-Marktanalyse von Mordor Intelligence
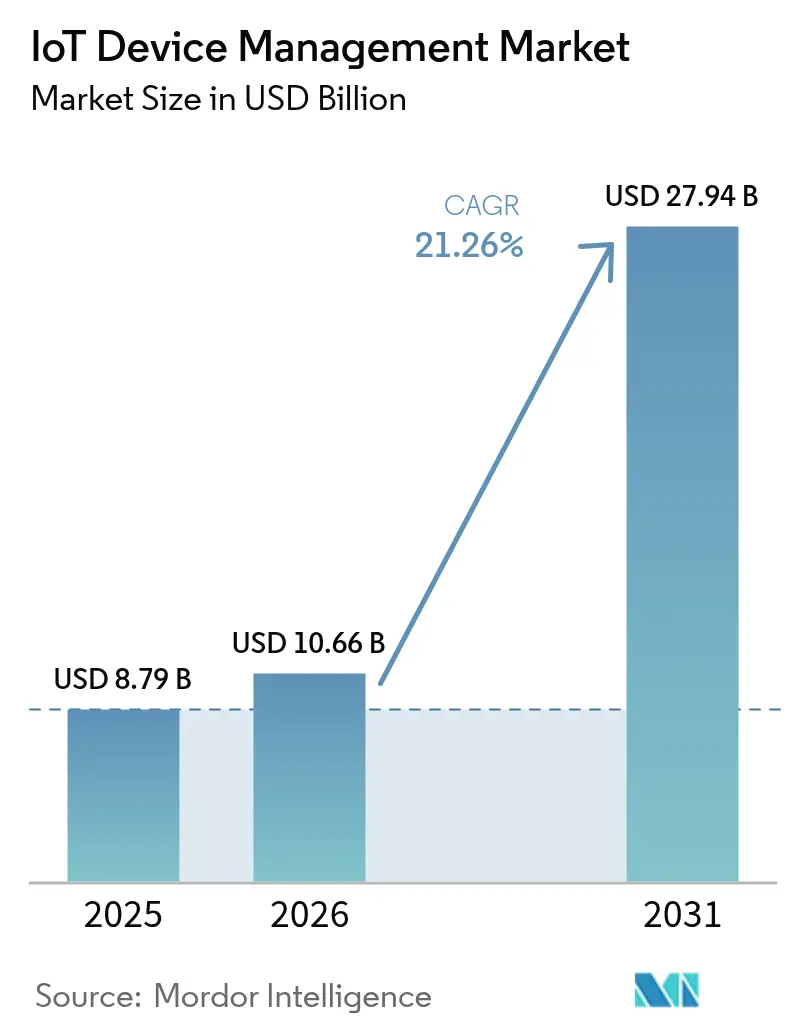
Die IoT-Geräteverwaltung-Marktgröße wurde im Jahr 2025 auf 8,79 Milliarden USD geschätzt und soll von 10,66 Milliarden USD im Jahr 2026 auf 27,94 Milliarden USD bis 2031 wachsen, mit einem CAGR von 21,26 % während des Prognosezeitraums (2026–2031).
Die Ausweitung von Geräteflotten, der Ausbau von 5G und ausgereifte Edge-Computing-Architekturen verlagern Unternehmen von reaktiven Reparaturansätzen hin zu vorausschauendem, KI-orchestriertem Lebenszyklusmanagement. Integrierte Sicherheit ist zu einem entscheidenden Kauffaktor geworden, da regulatorische Rahmenbedingungen strenger werden und monatliche Angriffsvolumina 5.000 überschreiten. Nordamerika führt bei aktuellen Bereitstellungen, während der asiatisch-pazifische Raum am schnellsten skaliert, da Regierungen Smart-City- und industrielle Automatisierungsprogramme finanzieren. Die Wettbewerbsintensität steigt, da Hyperscale-Cloud-Anbieter, Industriespezialisten und Edge-native Start-ups auf einheitlichen Chip-to-Cloud-Plattformen konvergieren.
Wichtigste Erkenntnisse des Berichts
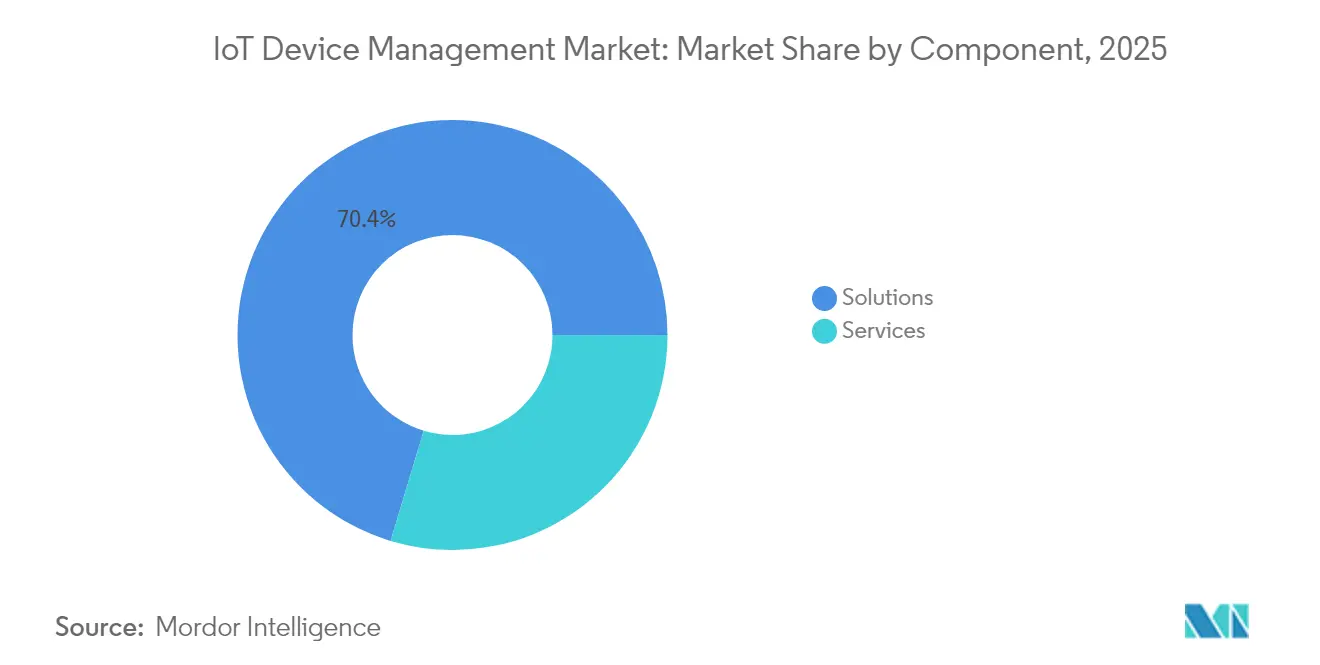
- Nach Komponente hielt Lösungen im Jahr 2025 einen Umsatzanteil von 70,35 %, während Dienstleistungen bis 2031 mit einem CAGR von 22,10 % expandieren.
- Nach Bereitstellungstyp hielt Cloud im Jahr 2025 einen Anteil von 67,85 % am IoT-Geräteverwaltung-Markt, während Edge-native Architekturen bis 2031 mit einem CAGR von 26 % vorankommen.
- Nach Konnektivität beherrschten Mobilfunktechnologien im Jahr 2025 45,80 % der IoT-Geräteverwaltung-Marktgröße; LPWAN-Protokolle sind mit einem CAGR von 23,70 % am schnellsten wachsend.
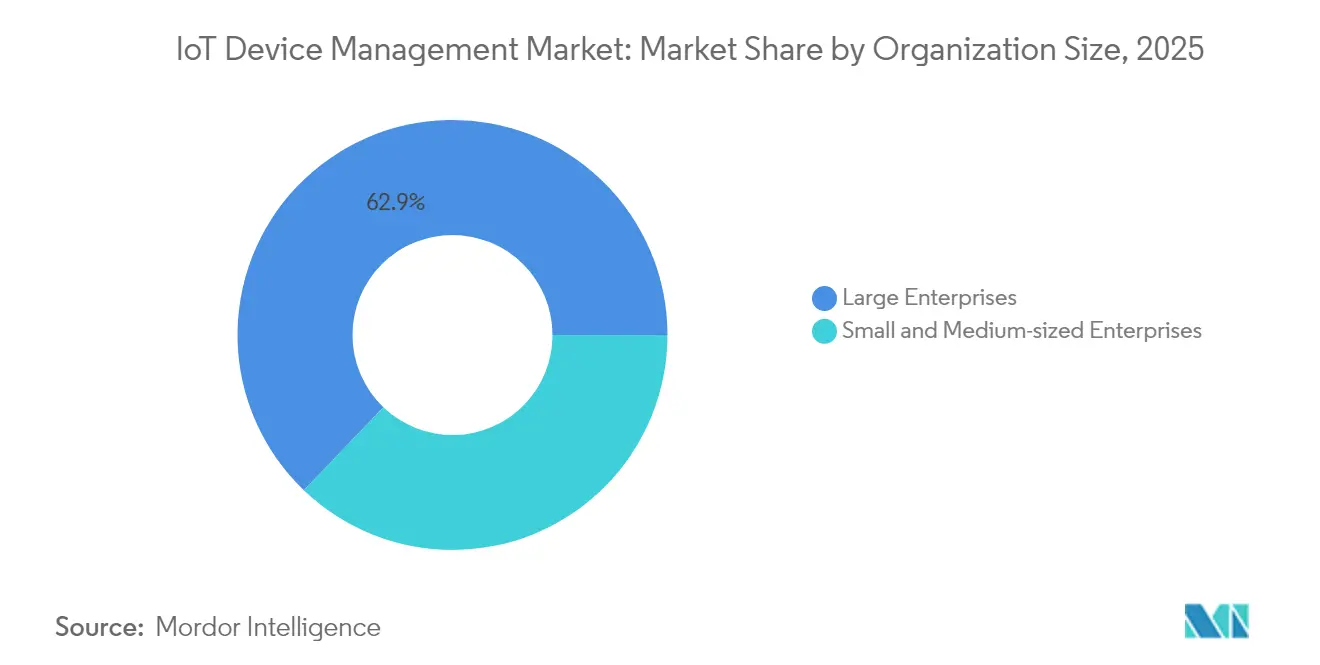
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Anteil von 62,85 %; KMU steigern ihre Akzeptanz bis 2031 mit einem CAGR von 22 %.
- Nach Endbenutzer-Vertikale erfasste die Fertigung im Jahr 2025 einen Umsatzanteil von 24,35 %, während Smart Cities und öffentliche Sicherheit voraussichtlich mit einem CAGR von 22,60 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 31,75 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 24,10 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Proliferation von IoT-Endpunkten | +4.20% | Global (APAC führend) | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Compliance-Mandate | +3.80% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Edge-Cloud-Konvergenz | +3.10% | Global | Mittelfristig (2–4 Jahre) |
| 5G- und LPWAN-Ausbauprogramme | +2.90% | APAC-Kern; Überschwappen auf MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Proliferation von IoT-Endpunkten treibt die Nachfrage nach Lebenszyklusmanagement an
Die Anzahl global vernetzter Geräte wird bis 2030 75 Milliarden Einheiten überschreiten, was herkömmliche IT-Aufsichtsmodelle überfordert und die zentralisierte Orchestrierung zu einer Anforderung auf Vorstandsebene erhebt. Fabrikhallen stellen jetzt Tausende von heterogenen Sensoren bereit, die eine automatisierte Bereitstellung, kontinuierliche Beobachtbarkeit und Over-the-Air (OTA) Firmware-Verwaltung erfordern. Plattform-Engineering-Teams standardisieren Automatisierungsvorlagen und Sicherheits-Baselines, um Multi-Vendor-Flotten zu harmonisieren und die Prüfbarkeit über Jurisdiktionen hinweg sicherzustellen.
Verschärfte Sicherheits- und Compliance-Mandate für Geräteflotten
Der EU Cyber Resilience Act, der 2024 in Kraft getreten ist, schreibt sicherheitsbasierte Designprinzipien, Software-Stücklisten und kontinuierliches Schwachstellenmanagement vor, mit Bußgeldern bei Nichteinhaltung von bis zu 15 Millionen EUR. Parallele Richtlinien in den Vereinigten Staaten und Japan, kombiniert mit durchschnittlich 5.200 monatlichen Angriffen auf IoT-Endpunkte, lenken Käufer zu Plattformen, die Zero-Trust-Architekturen und Echtzeit-Bedrohungserkennung einbetten. Thales berichtet, dass 55 % der Organisationen IoT-Sicherheit nun zu ihren drei größten Unternehmensrisiken zählen.
Edge-Cloud-Verlagerung erfordert einheitliches OTA und Ferndiagnose
Latenzempfindliche Anwendungsfälle wie kollaborative Robotik und autonome Flurförderzeuge verarbeiten Daten lokal, erfordern aber dennoch eine zentralisierte Richtliniendurchsetzung. Microsofts Azure IoT Edge ermöglicht containerisierte Workloads auf der Geräteebene, während Konfiguration, Telemetrie und OTA-Updates mit der Cloud synchronisiert werden. Kompakte „Delta”-Patches reduzieren die Bandbreite um bis zu 90 % und verlängern die Batterielaufzeit in entfernten Sensoren.
5G- und LPWAN-Ausbauprogramme erschließen Hyperscale-Verbindungsvolumina
5G-Netzwerk-Slicing liefert deterministischen Bandbreite und niedrige Latenz für kritische Anwendungen, während LPWAN-Varianten wie LoRaWAN und NB-IoT stromsparende Weitbereichsreichweite für Smart-City-Infrastrukturen bieten. Cisco prognostiziert, dass massive Machine-Type-Kommunikation bis 2030 52 % des 5G-Datenverkehrs ausmachen wird. LORIOT prognostiziert, dass nicht-zelluläre LPWAN-Verbindungen bis 2026 die Anzahl der Legacy-2G/3G-M2M-Verbindungen übertreffen werden, was den Bedarf an protokollagnostischen Management-Backplanes verstärkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (≈) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Fragmentierte Interoperabilitätsstandards | -2.10% | Global | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Datensouveränitätsbeschränkungen | -1.80% | EU-USA-APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Interoperabilitätsstandards
Obwohl Initiativen wie Matter und OPC UA gemeinsame Schemata fördern, zwingt das Fehlen universeller Rahmenwerke in industriellen, verbraucher- und kommunalen Bereichen Unternehmen dazu, mehrere Geräteverwaltungsportale zu verwalten. Eine MDPI-Studie zeigt, dass 67 % der Multi-Vendor-Bereitstellungen noch immer auf maßgeschneiderte APIs angewiesen sind, was die Integrationskosten erhöht und die Time-to-Value verlängert[1]MDPI, "Herausforderungen bei der IoT-Interoperabilität," mdpi.com.
Grenzüberschreitende Datensouveränitätsbeschränkungen
Die DSGVO, Indiens Datenschutzgesetz für digitale personenbezogene Daten und Chinas CSL erlegen Residenzpflichten auf, die Edge-Gateways oder regionale Datenseen erfordern, was die globale Flottenübersicht erschwert. Multinationale Hersteller müssen häufig regional segmentierte Instanzen ihrer Geräteverwaltungs-Stacks bereitstellen, was die Betriebskosten erhöht und Firmware-Signierungs-Workflows verkompliziert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformreife fördert die Nutzung von DienstleistungenLösungen hielten im Jahr 2025 einen beherrschenden Anteil von 70,35 %, verankert durch Module für Sicherheit, Bereitstellung und Analytik. Das Segment ist auf dem Weg zu einem CAGR von 21,90 %, da Unternehmen Brownfield-Assets in richtliniengesteuerte, Cloud-native Frameworks umstrukturieren. Sicherheitsmanagement-Module sind die herausragende Unterkategorie, was den unerbittlichen Compliance-Druck widerspiegelt. Dienstleistungen mit 29,65 % liegen beim Wachstum vorne (CAGR von 22,10 %), da Brownfield-Nachrüstungen Systemintegration und Verwaltung als Dienstleistung erfordern. Managed Services sprechen KMU an, denen eingebettete Engineering-Teams fehlen, während professionelle Dienstleistungen komplexe, werksübergreifende Rollouts vorantreiben. Die Konvergenz der beiden Komponenten signalisiert Kommoditisierung auf der Kernplattformebene und verlagert die Differenzierung auf vertikale Beschleuniger und KI-Co-Piloten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bereitstellungstyp:
Edge-native Architekturen gewinnen MarktanteileCloud dominiert weiterhin mit einem Anteil von 67,85 % im Jahr 2025, aber latenzkritische Workloads drängen die Datenverarbeitung auf Fabrikböden, Versorgungsunterstationen und Straßenschränke. Edge-native Bereitstellungen werden voraussichtlich einen CAGR von 26 % verzeichnen, angetrieben durch 5G-MEC-Knoten und GPU-ausgestattete Gateways. Hybrid-Blueprints verbinden globale Cloud-Skalierbarkeit mit deterministischer lokaler Kontrolle und gewährleisten Firmware-Verwaltung und Anomalieerkennung auch bei Backhaul-Ausfällen. KI-Inferenz am Edge reduziert den rohen Daten-Backhaul um bis zu 75 %, verkleinert den CO₂-Fußabdruck und senkt die Trägergebühren. Anbieter betten Kubernetes-kompatible Laufzeitumgebungen ein und ermöglichen DevOps-artige CI/CD-Pipelines für OTA-Firmware- und Container-Updates.
Nach Konnektivitätstechnologie:
LPWAN-Dynamik beschleunigt sichMobilfunkverbindungen (2G/4G/5G) machten im Jahr 2025 45,80 % aller verwalteten Endpunkte aus und profitierten von einer globalen Präsenz und SLA-Garantien. LPWAN-Alternativen LoRaWAN, NB-IoT und Sigfox sind jedoch mit einem CAGR von 23,70 % die am schnellsten wachsende Gruppe, da sie Mehrkilometerreichweite, mehrjährige Batterielaufzeit und Module unter 1 USD bieten. Netmores Kauf von Senet im Februar 2025 verdoppelte seine LoRa-Abdeckungsfläche in Nordamerika und signalisierte eine Konsolidierung hin zu landesweiten öffentlichen LoRaWAN-Netzen. Geräteverwaltungsplattformen müssen nun automatisch optimale Träger basierend auf Leistungsprofil, Datenlast und Tarif auswählen.
Nach Unternehmensgröße:
Demokratisierung erstreckt sich auf KMUObwohl Großunternehmen im Jahr 2025 62,85 % des Umsatzes hielten, beschleunigen kleine und mittlere Unternehmen mit einem CAGR von 22 %. Low-Code-Orchestrierungs-Dashboards, abonnementbasierte Sicherheits-Add-ons und vorzertifizierte LTE-M-Module senken die Einstiegshürden. Über 40 % der Unternehmen mit einem Umsatz unter 50 Millionen USD nennen Fachkräftemangel als ihr Haupthindernis; schlüsselfertige Managed Services und Self-Service-Vorlagen mildern diese Einschränkung. Die Verlagerung erweitert die gesamte adressierbare Einheitenbasis und ermutigt Anbieter, Preismodelle nach Flottengröße und SLA-Niveaus zu staffeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endbenutzer-Vertikale:
Smart-City-Investitionen übertreffen Industrie 4.0Die Fertigung führte im Jahr 2025 mit einem Anteil von 24,35 %, was Jahrzehnte der SCADA- und SPS-Modernisierung widerspiegelt. Die kommunalen Digitalisierungsbudgets treiben jedoch einen CAGR von 22,60 % bei Smart Cities und öffentlicher Sicherheit an, da Stadtplaner adaptive Beleuchtung, Abfallmanagement-Telemetrie und Computer-Vision-Überwachungsnetze einsetzen. Transport, Gesundheitswesen und Energie bleiben robuste Anwender, da jeder Sektor das Ausfallrisiko und regulatorische Prüfungen bekämpft. Die Landwirtschaft entwickelt sich: Präzisionslandwirtschaftspiloten mit LoRaWAN-Bodensensoren reduzierten den Wasserverbrauch in Feldversuchen 2024 im Central Valley Kaliforniens um 18 %.
Geografische Analyse
IoT-Geräteverwaltungsmarkt in Nordamerika und im asiatisch-pazifischen Raum
Nordamerika erzielte 2025 einen Umsatzanteil von 31,75 % und profitiert dabei von ausgereiften Cloud-Ökosystemen sowie einer frühen Einführung in der Luft- und Raumfahrt, der Automobilindustrie und dem Gesundheitswesen. Bundesfinanzierungen für die Resilienz intelligenter Stromnetze sowie die Nationale Cybersicherheitsstrategie fördern zusätzlich Plattform-Upgrades. Der asiatisch-pazifische Raum ist die primäre Wachstumslokomotive und expandiert mit einer CAGR von 24,10 %, da Regierungen die Fabrikautomatisierung und den Ausbau intelligenter Städte subventionieren. IDC prognostiziert bis 2030 38,9 Milliarden vernetzte Geräte in der Region, gestützt durch weitverbreitete 5G-Stand-Alone-Deployments, die die SIM-Bereitstellung vereinfachen.
IoT-Geräteverwaltungsmarkt im asiatisch-pazifischen Raum und in Europa
China dominiert die absoluten Volumina, während Indien und Indonesien zweistellige Wachstumsraten verzeichnen, da Netzbetreiber NB-IoT-Netzwerke entlang industrieller Korridore in Betrieb nehmen. Japanische und südkoreanische OEMs integrieren eSIM/iSIM-Module, um die Konnektivitätsvermittlung nach dem Verkauf zu unterstützen, was die regionale Nachfrage nach betreiberunabhängigen Verwaltungskonsolen ankurbelt. Europa hält einen erheblichen Marktanteil aufgrund der DSGVO und des Cyber Resilience Act, die strenge Regime zur Behebung von Sicherheitslücken vorschreiben. Diese Vorgaben begünstigen Anbieter, die Abhängigkeitsmapping und kryptografisch verifizierbare OTA-Pipelines anbieten.
IoT-Geräteverwaltungsmarkt im Nahen Osten und Afrika sowie in Südamerika
Aufstrebende Regionen im Nahen Osten und Afrika überspringen veraltete M2M-Infrastrukturen, indem sie satellitengestütztes LoRaWAN für die Telemetrie in Ölfeldern und die Fernablesung von Versorgungseinrichtungen einsetzen. Die Adoptionskurve in Südamerika ist an die Liberalisierung des Frequenzspektrums und Programme zur Modernisierung der Versorgungsinfrastruktur geknüpft, wobei Brasilien AMI-Projekte mit sechs Millionen intelligenten Zählern pilotiert. In allen Regionen treiben Anforderungen an souveräne Cloud-Lösungen die Lokalisierung von Steuerungsebenen voran und fördern Partnerschaften zwischen globalen Hyperscalern und lokalen Rechenzentrumsbetreibern.

Regulatorisches Umfeld
IoT-Geräteverwaltungseinführungen werden zunehmend durch horizontale Cybersicherheitsvorschriften und Kennzeichnungsprogramme geprägt, die nachweisbare Secure-by-Design-Kontrollen bei Onboarding, Identität, Updates und Schwachstellenmanagement erfordern. In der Europäischen Union trat das Cyber-Resilience-Gesetz (Verordnung (EU) 2024/2847) am 10. Dezember 2024 in Kraft und legt grundlegende Anforderungen für Produkte mit digitalen Elementen fest; seine Pflichten zur Schwachstellen- und Vorfallsmeldung beginnen am 11. September 2026, was Anbieter und Geräteeigentümer zu kontinuierlichem Schwachstellenmanagement und auditierbaren OTA-Patch-Pipelines drängt.
In den Vereinigten Staaten trat die FCC-Vorschrift zur Cybersicherheitskennzeichnung für das Internet der Dinge am 29. August 2024 in Kraft, und die ioXt Alliance wurde als Lead Administrator für das U.S. Cyber Trust Mark-Programm ausgewählt, wirksam ab 13. April 2026, was Sicherheitskennzeichnungs- und Zertifizierungspraktiken für vernetzte Produkte stärkt. Normungsgremien liefern zudem Compliance-Anker, die in Beschaffung und Zertifizierung genutzt werden, darunter ISO/IEC 27404:2025 (veröffentlicht im Oktober 2025) zur Cybersicherheitskennzeichnung von Verbraucher-IoT sowie NIST IR 8259 Rev. 1 (finalisiert im April 2026), das grundlegende IoT-Cybersicherheitsaktivitäten für Hersteller beschreibt, die sich in Geräteflotten-Anforderungen wie sichere Zertifikatsverwaltung, Update-Governance und Schwachstellenreaktionsabläufe übersetzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der IoT-Geräteverwaltung umfasst Halbleiter- und Modulanbieter, OEM-/ODM-Gerätehersteller, Konnektivitätsanbieter, Cloud- und Edge-Infrastruktur, Anbieter von Geräteverwaltungsplattformen sowie Sicherheits- und Identitätsspezialisten, die Gerätevertrauen im großen Maßstab ermöglichen. Partnerschaften zeigen, wie Fähigkeiten gebündelt werden: T-Mobile, Thales und SIMPL IoT starteten einen eSIM-basierten Konnektivitätsansatz gemäß GSMA SGP.22/32 (März 2025), während Peridio und Keyfactor eine Partnerschaft eingingen, um die Zertifikatslebenszyklusverwaltung neben Firmware-Updates zu automatisieren (März 2025), wodurch die Verbindung zwischen Geräteidentität und OTA-Betrieb enger wurde.
Nachgelagert hängt die Lösungslieferung zunehmend von Integratoren und Managed-Service-Anbietern ab, um Flotten-Onboarding, Beobachtbarkeit und Compliance über heterogene Umgebungen hinweg zu operationalisieren. Kooperationen wie Cumulocity mit Device Authority (März 2025) und CyberArk mit Device Authority und Microsoft (März 2025) zeigen, dass die Sicherheitsebene zu einer Kernabhängigkeit der Geräteverwaltung wird, indem Authentifizierung, privilegierte Zugriffskontrollen und Richtliniendurchsetzung in die Verwaltungsebene integriert werden. Für Verbraucher- und Smart-Home-Ökosysteme richteten DigiCert und Panasonic Industry Europe den Device Trust Manager an PAN-MaX aus, um Matter-Zertifizierungsabläufe zu beschleunigen (Mai 2025), was darauf hinweist, dass Zertifizierungs- und Vertrauensdienste im Rahmen von Kommerzialisierung und Skalierung in den Lebenszyklus der Geräteverwaltung eingebunden werden.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert, jedoch ist eine Konsolidierung im Gange. Gartners Magic Quadrant 2024 platziert AWS, Microsoft und IBM im Leaders-Quadranten, wobei jeder die Geräteverwaltung mit nativer KI und Digitaler-Zwilling-Funktionen erweitert. Nordic Semiconductors Übernahme von Memfault für 165 Millionen USD im Juni 2025 schuf den ersten Siliziumhersteller, der einen integrierten Chip-to-Cloud-Lebenszyklusstack anbietet, und setzt MCU-Mitbewerber unter Druck, ähnliche vertikale Integration nachzuahmen[3]Nordic Semiconductor, "Nordic übernimmt Memfault," nordicsemi.com.
Die Differenzierung verlagert sich von der reinen Konnektivitätsorchestrierung hin zu sicherem OTA, KI-basierter Anomaliebehebung und vertikalen Beschleunigern. PTC nutzt seine ThingWorx-Plattform in Verbindung mit Microsoft Azure, um schlüsselfertige industrielle Kits zu liefern, die für OEE-Gewinne optimiert sind[4]PTC, "ThingWorx und Azure stärken das industrielle IoT," ptc.com. Aeris führte im Februar 2025 IoT Watchtower ein und bündelte Mobilfunkkonnektivität mit agentenbasierter Intrusion Detection auf dem Gerät, ausgerichtet auf OEMs, die NIST-Compliance sofort einsatzbereit benötigen.
Edge-native Spezialisten wie EdgeIQ fördern die „Workflow-as-Code”-Orchestrierung, die Geräte als erstklassige Software-Objekte behandelt und grobkörnige RBAC sowie ereignisgesteuerte Regelmaschinen anbietet. Hardware-Incumbents Advantech und Huawei Technologies integrieren Kubernetes-Light-Laufzeitumgebungen in Gateways und ermöglichen DevOps-artiges CI/CD in Brownfield-OT-Beständen. Die wettbewerbliche Erzählung dreht sich nun darum, wer nahtlose, richtliniengesteuerte Governance über heterogene Chipsätze, Netzwerke und regulatorische Zonen hinweg liefern kann.
Marktführer der IoT-Geräteverwaltung-Branche
Microsoft
Smith Micro Software
Advantech
Bosch.IO
IBM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT-Geräteverwaltungsmarkt
- Microsoft
- Amazon Web Services (AWS)
- IBM
- PTC
- Software AG
- Bosch.IO
- Cisco Systems
- Oracle
- Google Cloud
- Telit Cinterion
- Advantech
- Smith Micro Software
- Aeris Communications
- AVSystem
- Samsung Knox (Samsung Electronics)
- KORE Wireless
- Eseye
- EdgeIQ
- Huawei Technologies
- Arm
- ATandT

Marktchancen und Zukunftsaussichten
Sicherheitsgetriebenes Onboarding und standardisierte Konfiguration schaffen Freiraum für Plattformen, die Geräteidentität, sichere Bereitstellung und OTA-Governance über Multi-Vendor-Flotten und OT-Umgebungen hinweg wiederholbar machen können. IEC 62541-21:2026 (veröffentlicht im Januar 2026) fügt Sicherheitskonfigurationsanforderungen für das Geräte-Onboarding innerhalb von OPC UA hinzu und gibt industriellen Käufern eine klarere normbasierte Grundlage, um interoperables Onboarding und Lebenszykluskontrollen anstelle maßgeschneiderter Integrationen zu verlangen.
Eine weitere Chance liegt in der Verwaltung ressourcenbeschränkter und heterogener Endpunkte mit unternehmensgerechten Update- und Vertrauensabläufen, wo Mikrocontroller und gemischte RTOS/Linux-Flotten historisch bei OTA-Governance und Compliance-Nachweisen hinterherhinkten. Northern.tech erweiterte Mender um die Unterstützung von Mikrocontrollern für sichere OTA-Updates (Mai 2026), was Anbieterinvestitionen in das Update-Management für ressourcenbeschränkte Geräte in Industrieanlagen und intelligenter Infrastruktur signalisiert. Plattformschnittstellen verschieben sich zudem hin zu agentengestützten Betriebsabläufen, wobei Digi International einen KI-Agenten (DANI) in den Digi Remote Manager einbettet (Juni 2026) und Kajeet SentinelOS als agentenfähige Betriebsschicht einführt (Juni 2026), wodurch die adressierbaren Anwendungsfälle für die Geräteverwaltung um automatisierte Diagnostik, Workflow-Ausführung und operative Entscheidungsunterstützung über APIs und moderne Integrationsmuster erweitert werden.
Recent Industry Developments in IoT-Geräteverwaltungsmarkt
- April 2026: Microsoft aktualisierte die öffentliche Vorschau von Azure IoT Hub und Azure Device Registry, stärkte die standardisierte Geräteidentität und verbesserte die Verwaltungsabläufe im Azure-Portal. Das Update erweiterte zudem die SDK-Unterstützung für IoT Hub und Device Provisioning Service, einschließlich der geräteinitiierten Zertifikatserneuerung, und richtete die Geräteverwaltung stärker auf automatisierte X.509-Vertrauensvorgänge im großen Maßstab aus.
- Juni 2025: Nordic Semiconductor übernahm Memfault und schuf damit einen engeren Chip-zu-Cloud-Lebenszyklus-Stack, der eingebettete Geräte mit Flottenbeobachtbarkeit und Firmware-Management verbindet. Der Deal brachte Halbleiterhersteller näher an die Kontrolle über Geräteoperationen nach der Bereitstellung heran und erhöhte den Wettbewerbsdruck auf eigenständige Plattformen und MCU-Ökosysteme, Absturzanalysen, OTA und Diagnostik zu integrieren.
- Dezember 2024: Trasna übernahm IoTerop und fügte damit normbasierte Geräteverwaltungsfähigkeiten und Fachwissen im Bereich offener IoT-Protokolle hinzu. Der Schritt unterstützte eine breitere Interoperabilität und Lebenszyklus-Tools über heterogene Geräteflotten hinweg, insbesondere dort, wo Käufer normkonforme Ausrichtung gegenüber maßgeschneiderten APIs bevorzugen.


IoT-Geräteverwaltungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt Software und Dienstleistungen, die zum Onboarding, zur Konfiguration, Überwachung, Aktualisierung und Absicherung vernetzter IoT-Endpunkte über ihren gesamten Lebenszyklus verwendet werden, einschließlich der Tools, die dazu beitragen, Geräteflotten nach der Bereitstellung funktionsfähig zu halten.
Ausschlüsse des Geltungsbereichs: Wir schließen allgemeine IoT-Konnektivitätsdienste und nicht damit zusammenhängende Cloud-Infrastrukturgebühren aus, wenn diese nicht als Teil der Geräteverwaltungsarbeit verkauft werden.
Übersicht der Segmentierung
- Nach Komponente
- Lösungen
- Sicherheitsmanagement
- Gerätebereitstellung und Onboarding
- OTA-Firmware- und Software-Updates
- Fernüberwachung und Ferndiagnose
- Datenverwaltung und Analytik
- Dienstleistungen
- Professionelle Dienstleistungen
- Managed Services
- Lösungen
- Nach Bereitstellungstyp
- Cloud
- On-Premise
- Hybrid
- Edge-native
- Nach Konnektivitätstechnologie
- Mobilfunk (2G/3G/4G/5G)
- LPWAN (NB-IoT, LoRaWAN, Sigfox)
- WLAN/Bluetooth
- Satellit und sonstige
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen
- Großunternehmen
- Nach Endbenutzer-Vertikale
- Fertigung
- Transport und Logistik
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Energie und Versorgungsunternehmen
- Smart Cities und öffentliche Sicherheit
- Landwirtschaft
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche dient dazu, den Marktrahmen festzulegen und messbare Signale zu sammeln, die während der Interviews erneut überprüft werden können. Wir haben öffentliche Quellenarten wie ITU-Indikatoren zum Wachstum vernetzter Geräte, OECD-Statistiken zur digitalen Wirtschaft, NIST-Publikationen zu IoT-Cybersicherheitspraktiken, FCC-Informationen zu Spektrum und Geräteautorisierung sowie Materialien der Europäischen Kommission zu Cyber-Resilienz und Gerätesicherheitsanforderungen herangezogen.
Wir haben zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, Produktdokumentationen, Kundenfallstudien, seriöse Fachpresse und Verbandswebsites überprüft, die die IoT-Einführung in Branchen wie Fertigung, Versorgungsunternehmen und Transport verfolgen. Kostenpflichtige Abonnements wurden nur dort genutzt, wo standardisierte Unternehmensfinanzdaten, Vertragsankündigungen und Patentrecherchen erforderlich waren, um zu überprüfen, wer Geräteverwaltungsfunktionen anbietet und wie sich die Portfolios verändern. Die hier genannten Schreibtischrecherche-Quellen sind beispielhaft, und weitere Referenzen wurden verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, wofür Käufer tatsächlich bezahlen, und was als Geräteverwaltung im Gegensatz zu benachbarten IoT-Plattform- oder Konnektivitätsausgaben gezählt wird. Wir sprachen mit Lösungsverantwortlichen, Lieferpartnern, Unternehmens-IoT-Programmteams und Implementierungspartnern im Vertriebskanal in der Region APAC, EMEA und Amerika, sodass das Modell Unterschiede in Gerätedichte, Sicherheitsanforderungen und bevorzugten Bereitstellungsentscheidungen widerspiegelt.
Erkenntnisse aus diesen Gesprächen wurden verwendet, um Anhangsraten für Dienstleistungen, typische Preisstrukturen (pro Gerät, pro Standort oder pro Stufe) sowie das Tempo zu bestätigen, mit dem sich Geräteflotten nach dem Übergang von Pilotprojekten in den Produktionsbetrieb ausweiten.
Verteilung der Befragten in der primären Recherchearbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 18% | APAC: 41% |
| Mittleres Segment: 41% | Funktions-/Bereichsleiter: 27% | EMEA: 34% |
| Kleinere Anbieter: 20% | Manager: 55% | Amerika: 25% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Aufbau, bei dem das Wachstum der IoT-Endpunkte und Signale der Unternehmensakzeptanz verwendet werden, um den adressierbaren Ausgabenpool für Gerätelebenszyklusbetrieb zu rekonstruieren, der anschließend danach gefiltert wird, wie häufig zentrale Verwaltung für diese Flotten genutzt wird. Die Gesamtsumme wird anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie beispielsweise Beispielpreise pro verwaltetem Gerät, typische Geräteanzahlen je Anwendungsfall und die Umsatzabhängigkeit der Anbieter von Geräteverwaltungsfunktionen.
Einige Eingabefaktoren prägen das Modell maßgeblich, darunter die installierte Basis verwalteter IoT-Endpunkte, der Anteil der Bereitstellungen, die eine sichere Bereitstellung und Remote-Firmware-Updates erfordern, Präferenzen für Cloud- versus On-Premises-Bereitstellung, der Mix zwischen Softwareabonnements und dienstleistungsgeführten Einführungen sowie die durchschnittliche Vertragsdauer für Managed Services. Wenn Anbieterangaben die Geräteverwaltung nicht von benachbarten Angeboten trennen, wird die Aufteilung anhand von Produktzuordnung, Beschreibungen des Dienstleistungsumfangs und interviewgestützten Zuordnungsverhältnissen geschätzt und anschließend anhand berichteter Segmentwachstumsmuster erneut überprüft.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Akzeptanzkurven basierend auf der Dynamik der Sicherheitsregulierung, den Ausgabezyklen der Unternehmen und dem Tempo der industriellen IoT-Erweiterungen angepasst werden können. Annahmen werden anhand von Konsensbereichen aus dem Interview-Feedback abgestimmt, und das kurzfristige Wachstum wird anhand angekündigter groß angelegter Einführungen und von Käufern mitgeteilter Pläne zur Erweiterung von Geräteflotten plausibilitätsgeprüft.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die nach Diskrepanzen zwischen den Modellgesamtwerten und unabhängigen Marktsignalen suchen, wie beispielsweise der Dynamik der Geräteauslieferungen, der Aktivität von Unternehmens-IoT-Programmen und den von Anbietern gemeldeten Abonnementumsatzmustern. Große Abweichungen lösen Folgegespräche und eine zweite Überprüfung der Annahmen zu Preisgestaltung, Dienstleistungsanhang und regionalem Mix aus, und der Datensatz wird anschließend von einem weiteren Analysten überprüft, bevor er freigegeben wird.
Der Bericht wird in einem jährlichen Zyklus aktualisiert, wobei Zwischenaktualisierungen hinzugefügt werden, wenn wesentliche Ereignisse wie größere Regulierungsänderungen, erhebliche Produktverschiebungen oder erkennbare Preisbewegungen in gängigen Vertragsstrukturen auftreten. Vor der Lieferung wird eine abschließende Überprüfung durchgeführt, damit die Zahlen die neuesten öffentlichen Informationen und bestätigten Interview-Erkenntnisse widerspiegeln.
Marktgröße der IoT-Geräteverwaltung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die IoT-Geräteverwaltung können weit voneinander abweichen, da dasselbe Käuferbudget in verschiedenen Studien unterschiedlich bezeichnet wird. Die Unterschiede ergeben sich in der Regel daraus, was innerhalb der Geräteverwaltung gezählt wird, welches Jahr als Ausgangspunkt behandelt wird und ob die Preisgestaltung an verwaltete Endpunkte oder an breitere IoT-Softwarepakete gebunden ist.
Einige Schätzungen beziehen breitere IoT-Plattformebenen wie Anwendungsermöglichung, Konnektivitätsverwaltung und Analytik ein, die in Unternehmensbereitstellungen neben der Geräteverwaltung stehen. Bei Mordor Intelligence wird der Wert nur für Gerätregistrierung, Überwachung, Sicherheit, Konfiguration und Update-Funktionen gezählt (zuzüglich damit verbundener professioneller und Managed Services), und benachbarte Plattformumsätze werden anschließend ausgeschlossen, um Doppelzählungen zu vermeiden.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,66 Mrd. USD (2026) | |
| Branchenpublikation A | 3,54 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und scheint eine engere Geltungsbereichssicht anzuwenden, die Gerätüberwachung und Sicherheitsmodule betont, was dienstleistungsintensive Implementierungen und mehrjährige Managed-Verträge unterzählen kann. |
| Beratungskurzbericht B | 2,20 Mrd. USD (2022) | Verankert die Schätzung an einem kleineren Startjahr und behandelt die Geräteverwaltung möglicherweise hauptsächlich als Softwarelizenzen, was Implementierung und Managed Services übersehen kann, die Käufer oft in das Geräte-Lebenszyklusprogramm einbeziehen. |
Die Tabelle zeigt, dass der Großteil der Abweichung durch Entscheidungen zum Geltungsbereich und die Wahl des Basisjahres erklärt wird, gefolgt davon, wie wiederkehrende Gebühren für die Preisgestaltung pro Gerät annualisiert werden. Indem Variablen wie die Basis verwalteter Endpunkte, der Mix zwischen Software und Dienstleistungen sowie die Bereitstellungspräferenz transparent und leicht überprüfbar gehalten werden, bleibt die Endzahl nachvollziehbar und für die Planung praktisch.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des IoT-Geräteverwaltung-Markts?
Der Markt steht im Jahr 2026 bei 10,66 Milliarden USD und soll bis 2031 auf 27,94 Milliarden USD wachsen.
Welche Region wächst am schnellsten für IoT-Geräteverwaltung-Lösungen?
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 24,10 % expandieren, angetrieben durch Smart-City-Förderung und industrielle Automatisierungs-Rollouts.
Warum gewinnen Edge-native Bereitstellungen an Bedeutung?
Latenzempfindliche Anwendungen und vor-Ort-Datensouveränitätsregeln drängen die Datenverarbeitung näher an die Geräte heran, was zu einem CAGR von 26 % für Edge-native Architekturen führt.
Wie wirken sich Sicherheitsvorschriften auf die Plattformnachfrage aus?
Rahmenwerke wie der EU Cyber Resilience Act erfordern kontinuierliches Schwachstellenmanagement und Bußgelder von bis zu 15 Millionen EUR, was Unternehmen dazu veranlasst, Plattformen mit integrierten Zero-Trust-Sicherheitsfunktionen zu bevorzugen.
Welche Konnektivitätstechnologie wächst am schnellsten?
LPWAN-Protokolle, insbesondere LoRaWAN und NB-IoT, wachsen mit einem CAGR von 23,70 % aufgrund ihres Langstrecken- und Niedrigenergieprofils, das für Smart-City- und Industriesensoren geeignet ist.
Welche strategischen Maßnahmen gestalten die Wettbewerbslandschaft neu?
Nordic Semiconductors Übernahme von Memfault, Netmores Kauf von Senet und der Start von IoT Watchtower durch Aeris exemplifizieren die Konsolidierung hin zu integrierten, sicheren Chip-to-Cloud-Stacks.
Seite zuletzt aktualisiert am:



