
LTE-IoT-Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
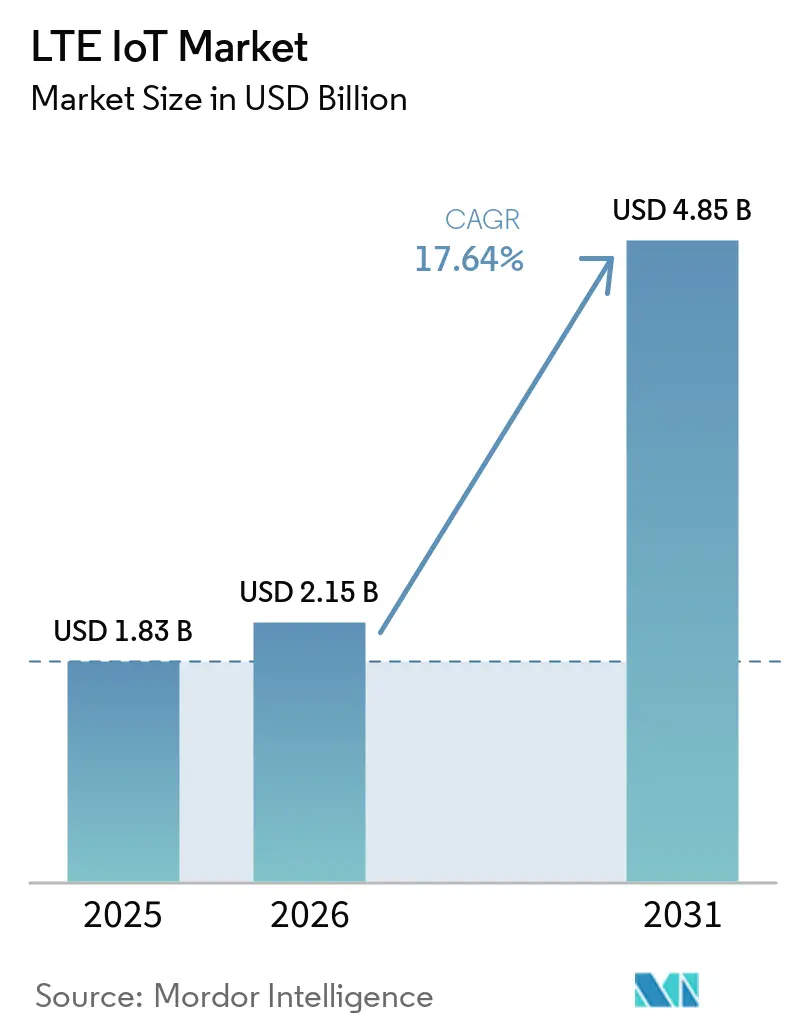
| Marktgröße (2026) | 2.15 Milliarden US-Dollar |
| Marktgröße (2031) | 4.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.64 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
LTE-IoT-Marktanalyse von Mordor Intelligence
Die LTE-IoT-Marktgröße im Jahr 2026 wird auf 2,15 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 1,83 Milliarden USD, mit Prognosen für 2031 von 4,85 Milliarden USD, wachsend mit einer CAGR von 17,64 % über 2026–2031.
Dieses schnelle Wachstum spiegelt die sich beschleunigenden Abschaltungen von 2G- und 3G-Netzen, sinkende Kosten für stromsparende Mobilfunkmodule und staatliche Vorschriften für intelligente Zähler wider, die Versorgungsunternehmen an lizenzierte Spektrumkonnektivität binden. Asien-Pazifik (APAC) führt die aktuelle Akzeptanz mit einem Umsatzanteil von 55 % an, angetrieben durch den Ausbau von 1,7 Millionen 5G-Basisstationen und 595 Millionen zellularen IoT-Leitungen durch China Mobile. Parallele Ausgaben für intelligente Städte im Nahen Osten, exemplarisch durch Katars 60-Millionen-USD-Vertrag für Lusail City, positionieren die Region als den schnellsten Aufsteiger mit einer CAGR von 19,8 %. Unternehmen verlagern sich vom direkten Eigentum hin zu verwalteter Konnektivität, was die CAGR für verwaltete Dienste auf 15,4 % anhebt, da Betreiber Netzwerk-Slicing und automatisierte Bereitstellung monetarisieren. Die Nachfrage ist heute in der industriellen Automatisierung am stärksten, doch das Gesundheitswesen verzeichnet den stärksten Aufschwung dank Fernpatientenüberwachungsprogrammen, die auf zellularen LPWA-Backbones aufbauen.
Wichtigste Erkenntnisse des Berichts
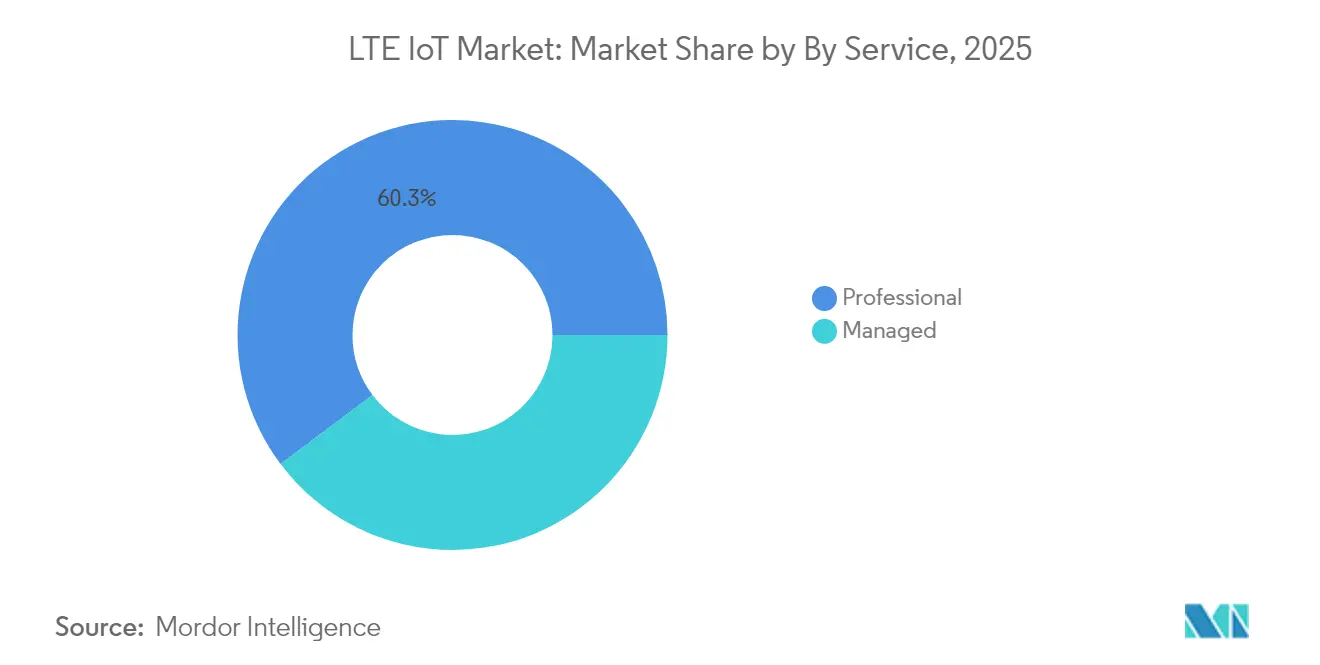
- Nach Dienstleistung hielt Professional Services im Jahr 2025 einen LTE IoT Marktanteil von 60,25 %, während Managed Services bis 2031 die schnellste CAGR von 18,01 % verzeichnen sollen.
- Nach Produkttyp dominierte NB-IoT mit einem LTE IoT Marktanteil von 64,20 % im Jahr 2025, jedoch wird LTE-M bis 2031 mit einer CAGR von 17,95 % wachsen.
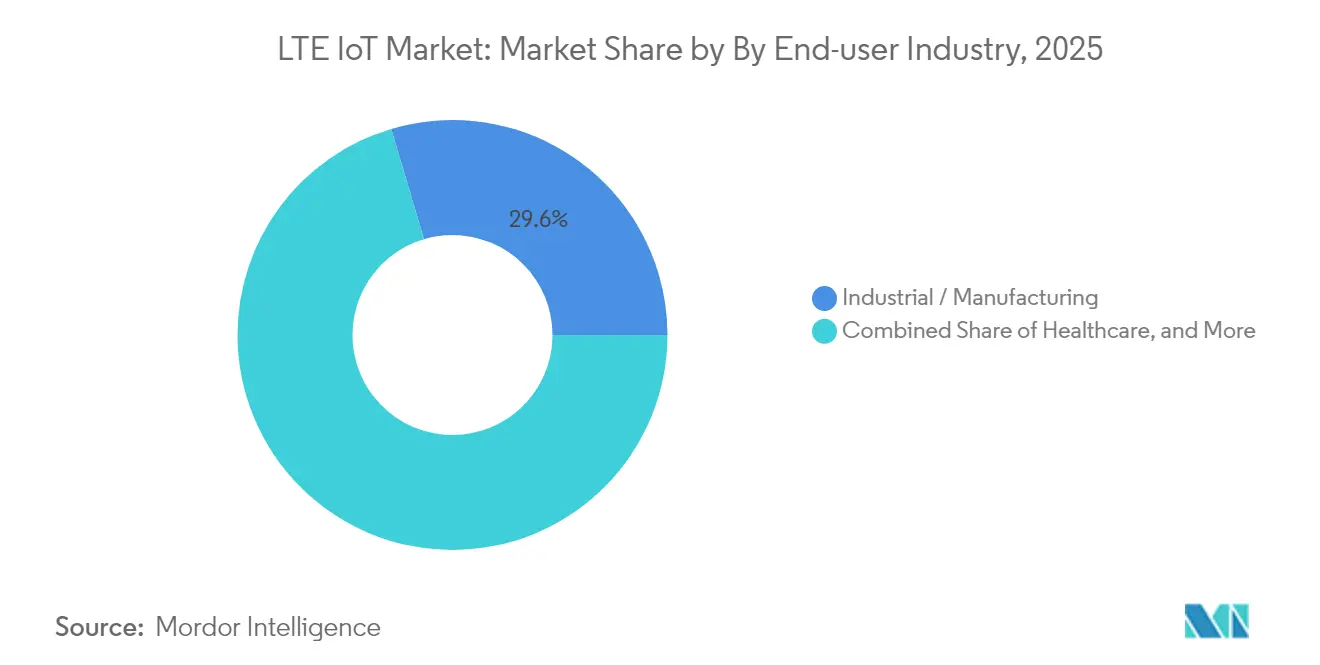
- Nach Endnutzer entfielen im Jahr 2025 29,60 % des Umsatzes auf industrielle Anwendungen; das Gesundheitswesen entwickelt sich im Zeitraum 2026–2031 mit einer CAGR von 17,18 %.
- Nach Geografie entfielen 54,40 % des Umsatzes 2025 auf den asiatisch-pazifischen Raum, während der Nahe Osten bis 2031 mit einer CAGR von 19,12 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stromsparende zellulare LPWA-Standards erreichen Modulkosten unter 4 USD | +4.20% | Global, mit früher Einführung in China und Europa | Mittelfristig (2–4 Jahre) |
| Vorschriften für intelligente Versorgungszähler in mehr als 60 Ländern | +3.80% | Global, konzentriert in Europa, Nordamerika, APAC | Langfristig (≥ 4 Jahre) |
| Abschaltungen von 2G/3G zwingen zur Gerätmigration zu LTE-IoT | +5.10% | Global, beschleunigt in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| 3GPP Rel-17 RedCap halbiert den LTE-M-Stromverbrauch | +2.30% | Global, mit frühem Einsatz in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Auf Netzwerk-Slicing basierende QoS-Stufen erhöhen den durchschnittlichen IoT-ARPU | +1.90% | Nordamerika und EU, Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stromsparende zellulare LPWA-Module fallen unter 4 USD
Nordic Semiconductors nRF9151 zeigt, wie ein 64-MHz-Arm-Cortex-M33 und ein integriertes Multimode-Modem die Stücklistenkosten senken und einen Listenpreis unter 4 USD anstreben können, was Einsätze in Landwirtschaft, Logistik und Umweltüberwachung fördert, die früher auf unlizenzierte LPWAN-Netze angewiesen waren. Chinesische Anbieter bieten bereits NB-IoT-Module für Versorgungszähler für 3 USD an, was den Kostensenkungstrend verstärkt. Während die meisten globalen Kataloge noch Teile für 10–15 USD anbieten, haben Betreiber in Europa und APAC begonnen, Hardware zu subventionieren, um die Marktakzeptanz von LTE-IoT zu beschleunigen und die Netzauslastung zu steigern.
Vorschriften für intelligente Zähler stärken die zellulare Konnektivität
Über 60 Rechtssysteme haben Vorschriften erlassen, die Gas-, Strom- oder Wasserversorgungsunternehmen verpflichten, kommunizierende Zähler zu installieren, die eine Fernaktualisierung ermöglichen. Telias Einführung von 2 Millionen schwedischen Stromzählern auf NB-IoT und LTE-M senkte die Kosten für Vor-Ort-Einsätze und etablierte ein 5G-fähiges Verteilnetz. Netiniums SIM-Profil-Orchestrierung mit Telit Cinterion ermöglicht die Fernbereitstellung und löst die historische Abhängigkeit, die Versorgungsunternehmen von weiträumigen zellularen Verbindungen abschreckte. [3]Diese Programme schaffen mehrjährige Planungssicherheit für den LTE-IoT-Markt und verdrängen proprietäre Mesh-Netzwerke.
Abschaltungen von Altnetzwerken stimulieren sofortige Migration
Zwischen 2021 und 2025 wurden mehr als 55 Mobilfunknetze abgeschaltet, was eingebettete Geräte zur Neuregistrierung bei LTE-basierten LPWA-Protokollen zwang. Europa hat die Abschaltung von 3G priorisiert, während 2G für Notfallsprachkommunikation erhalten bleibt, wohingegen Nordamerika synchronisierte Abschaltungen beider Schichten plant. Gerätehersteller beeilen sich, LTE-M- und NB-IoT-Boards zu zertifizieren, die Roaming-Kontinuität und Batterielaufzeit garantieren, was die gesamte LTE-IoT-Marktexpansion beschleunigt.
RedCap verbessert das LTE-M-Energieprofil
3GPP Release 17 reduziert Bandbreiten- und Antennananforderungen durch RedCap, halbiert den LTE-M-Stromverbrauch und ermöglicht Spitzenraten von bis zu 10 Mbit/s für IoT-Geräte der mittleren Klasse. Die erwartete Akzeptanz umfasst intelligente Wearables und Prozesssteuerungssensoren, die mehr als die Zehn-Kilobit-Kapazität von NB-IoT, aber weniger als den vollen 5G-Durchsatz benötigen. Da RedCap auf bestehenden LTE-M-Schichten betrieben wird, bis eine eigenständige 5G-Abdeckung ausgereift ist, bietet es einen schrittweisen Weg zu erweiterten Diensten, ohne die Infrastruktur zu ersetzen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überlastung des Sub-GHz-Spektrums | -2.10% | Global, akut in dichten städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Modulpreisaufschlag gegenüber LoRaWAN/BLE-Alternativen | -1.80% | Global, insbesondere bei kostenempfindlichen Anwendungen | Mittelfristig (2–4 Jahre) |
| Lückenhaftes NB-IoT-Roaming verursacht Firmware-Verzweigungen | -1.30% | Global, betrifft multinationale Einsätze | Mittelfristig (2–4 Jahre) |
| Berichterstattung über CO₂-Emissionen drängt Unternehmen zu ultraenergiearmen LPWAN-Lösungen | -0.90% | EU und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überlastung des Sub-GHz-Spektrums begrenzt die Kapazität
Mehrere LPWAN-Formate konkurrieren nun innerhalb begrenzter 700–960-MHz-Segmente. Tastverhältnisregeln und Leistungsobergrenzen schränken die Zelldichte ein, und die Kosten für das Interferenzmanagement auf Netzwerkseite steigen stark an. Die FCC öffnete 2024 neue 6-GHz-Innenraumzuweisungen, doch die Sub-GHz-Ausbreitung bleibt für unterirdische oder ländliche IoT-Reichweiten entscheidend. Betreiber investieren daher in dynamischen Spektrumzugang und Schmalbandfilterung, was Kosten erhöht und LTE-IoT-Markteinführungen in Megastädten verlangsamt.
CO₂-Fußabdruckregeln begünstigen ultraenergiearme Designs
Gemäß der EU-Energieeffizienzrichtlinie 2023/1791 müssen Unternehmen die Klimaauswirkungen vernetzter Anlagen offenlegen, was sie zu Sensoren drängt, die jahrelang mit kleinen Batterien oder geernteter Energie betrieben werden können. Vodafones Netto-Null-Fahrplan für 2040 legt interne Schwellenwerte fest, die energieintensive zellulare Endpunkte ausschließen könnten. Dies drängt Designer zu hybriden Topologien, bei denen NB-IoT Daten nur bei Überschreitung von Schwellenwerten überträgt, während ein passives lokales Netzwerk Routinemessungen erfasst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienst:
Integrationskomplexität stützt professionelle AusgabenProfessional Services erwirtschafteten 2025 60,25 % des LTE IoT Marktumsatzes durch Beratung, Gerätezertifizierung und Edge-Cloud-Integrationsprojekte. Die Nutzung von Managed Services wird voraussichtlich mit einer CAGR von 18,01 % zunehmen, da Unternehmen Lebenszyklusaufgaben – von der SIM-Logistik bis zum Sicherheits-Patching – an spezialisierte Anbieter auslagern. Die Geschäftskundensparte von Deutsche Telekom bündelt Konnektivität mit Analysen in ergebnisbasierten Verträgen, die Investitionsbudgets in Betriebskosten umwandeln. Langfristig werden KI-gestützte Orchestrierungsplattformen den manuellen Engineering-Aufwand reduzieren, doch der Übergang selbst treibt wiederkehrende Umsätze für Managed-Service-Anbieter an.
Standardisierte Onboarding-APIs und eUICC-Provisionierung verkürzen bereits Pilotphasen, doch Brownfield-Industriegebiete benötigen nach wie vor maßgeschneiderte Funkplanung und Protokollübersetzung. Daher bleiben professionelle Engagements für mehrjährige Nachrüstungen entscheidend, auch wenn neue Bauprojekte stärker auf Managed-Pakete setzen. Managed Services im LTE IoT Markt werden voraussichtlich nach 2029 Professional Services überholen, wobei beide Segmente gemeinsam die Kundenbindung der Betreiber bis 2031 stärken.

Nach Produkttyp:
NB-IoT behält Reichweite, während LTE-M an Mobilität gewinntNB-IoT hatte im Jahr 2025 einen LTE-IoT-Marktanteil von 64,20 %, dank seines 20-dB-Linkbudgetvorteils und eines 10-Jahres-Batteriepotenzials in stationären Zählern. Die LTE-IoT-Marktgröße, die mit NB-IoT-Endpunkten verbunden ist, soll mit einer CAGR von 15,48 % steigen, wenn auch langsamer als LTE-Ms Tempo von 17,95 %. LTE-M unterstützt Sprache, Mobilität und FOTA-Blockgrößen bis zu 1 MB, was es zur bevorzugten Wahl für Flottentracker und Sicherheits-Wearables macht. RedCap-Erweiterungen werden seine Leistungslücke zu NB-IoT weiter verringern, während Betreiber Roaming-Tarife harmonisieren.
Hybride terrestrisch-satellitäre Vereinbarungen veranschaulichen die Entwicklung beider Protokolle. Quectels zertifiziertes Modul auf Skylos NTN erweitert die Abdeckung in maritimen oder Bergbaukorridoren und verbreitert den Fußabdruck von NB-IoT. Telit Cinterion bietet unterdessen Dual-Mode-LTE-M/NB-IoT-Module mit Fallback auf GEO-Satellit für eine unterbrechungsfreie Frachtüberwachung an. Die kommerzielle Erzählung verlagert sich daher von Entweder-oder zu anwendungsgerechter Eignung, was die Koexistenz innerhalb der LTE-IoT-Branche stärkt.
Nach Endnutzer:
Gesundheitswesen wächst stark, während Fabriken die Größe haltenDie industrielle Automatisierung hielt im Jahr 2025 einen Umsatzanteil von 29,60 %, angetrieben durch Predictive-Maintenance-Algorithmen, die auf kontinuierlichen Schwingungsdaten von Maschinen basieren. Doch Gesundheitsendpunkte – von Herzpflastern bis zu Infusionspumpen – werden bis 2031 eine CAGR von 17,18 % verzeichnen und den Abstand verringern. Die Monit4Healthy-Plattform demonstriert, wie die Edge-Vorverarbeitung von EKG-, EMG- und PPG-Daten den Backhaul-Datenverkehr vor dem LTE-Uplink reduziert und die Batterielaufzeit in ambulanten Umgebungen erhält.
Der Schwung im Gesundheitssektor wird durch eine alternde Bevölkerung und die Erstattung von Fernversorgung gestärkt, während industrielle Käufer zelluläres IoT bereits in Fabrikandigitalisierungs-Roadmaps berücksichtigen. Einzelhandel, Landwirtschaft und Unterhaltungselektronik liefern ergänzende Volumina: Saudische Projekte für vertikale Landwirtschaft nutzen NB-IoT-Bodensensoren, und europäische Anbieter intelligenter Schlösser bündeln LTE-M für Backup-Konnektivität. Diese Diversifizierung dämpft die Volatilität in einem einzelnen Segment und erweitert die gesamte LTE-IoT-Marktadressierbarkeit.
Geografische Analyse
APAC-LTE-IoT-Markt
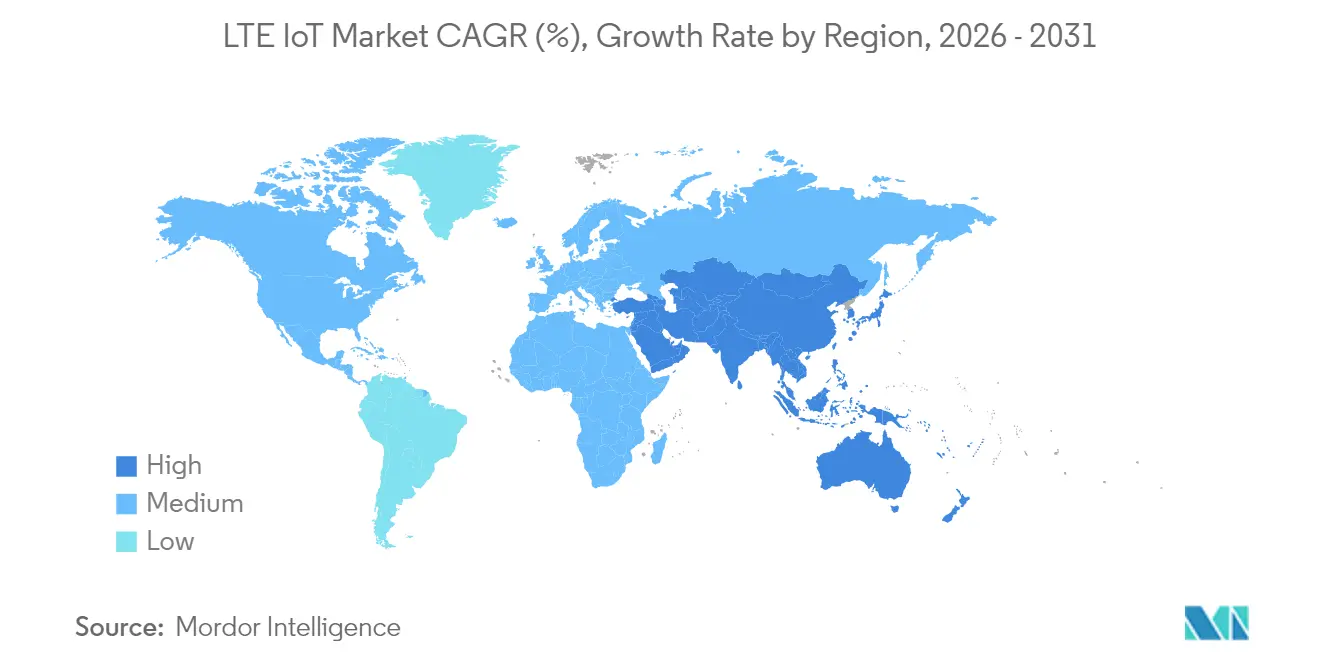
APAC trug 2025 54,40 % zum globalen Umsatz bei, da China die NB-IoT-Abdeckung auf 100.000 Verbindungen pro Sektor ausbaute und die Modulproduktion auf unter 3 USD subventionierte. China Mobile verzeichnete in den ersten drei Quartalen 2024 Telekommunikationseinnahmen von 723,5 Milliarden CNY (101,2 Milliarden USD) und unterstrich damit das anhaltende Engagement bei Spektrum und Investitionsausgaben. Japan und Korea setzen auf die Nachrüstung intelligenter Fabriken, während ASEAN-Länder Verkehrsmanagement- und Hochwasserwarnsysteme auf Basis gemeinsamer LTE-Backbone-Infrastruktur erproben.
Naher Osten LTE-IoT-Markt
Der Nahe Osten ist die am schnellsten wachsende Teilregion mit einer prognostizierten CAGR von 19,12 % bis 2031. Das Lusail-City-Programm in Katar integriert 450.000 Einwohner in ein Echtzeit-Betriebszentrum, das NB-IoT- und LTE-M-Sensoren für Beleuchtung, Abfallwirtschaft und Transport nutzt. Saudi-Arabiens Vision 2030 lenkt Erdölüberschüsse in landwirtschaftliche IoT-Lösungen zur Bekämpfung von Ernährungssicherheitsrisiken, wobei zelluläres LPWA Gewächshausklimasteuerungen und Drohnenbewässerung vernetzt.
LTE-IoT-Markt Europa, Nordamerika, Afrika und Lateinamerika
Europa und Nordamerika verzeichnen eine stetige Erneuerung veralteter Zähler und Industrieanlagen, begünstigt durch strengere CO₂-Bilanzierungsvorschriften und die Abschaltung von 3G-Netzen. Telias Umrüstung schwedischer Zähler zeigt den Weg: proprietäres PLC durch lizenzierte LTE-Funkmodule ersetzen, eUICC aktivieren und 15-Jahres-Verträge garantieren. Der deutsche Marktauftritt von o2 Telefónica meldete im ersten Quartal 2025 ein M2M-Abonnentenwachstum von 132,4 % im Jahresvergleich, das überwiegend durch den Versorgungssektor getrieben wurde. Afrika und Lateinamerika sind noch in einer frühen Phase, überspringen jedoch Festnetzleitungen durch den direkten Einsatz von LTE-IoT in den Bereichen Asset-Tracking und Landwirtschaft.
Regulatorisches Umfeld
Der LTE-IoT-Markt operiert unter einer Mischung aus Spektrumspolitik, Konformität von Telekommunikationsausrüstung und sich weiterentwickelnden Mobilfunkstandards. In den Vereinigten Staaten prägen politische Maßnahmen der FCC und der NTIA die Verfügbarkeit lizenzierten Spektrums für LTE-M- und NB-IoT-Einsätze, einschließlich föderaler Initiativen, die zusätzliches Spektrum für kommerzielle Mobilfunkdienste bereitstellen, sowie Meilensteine für 2026 im Zusammenhang mit der Neuzuweisung föderal genutzter Bänder. In Indien veröffentlichte die TRAI im Februar 2026 Empfehlungen zu mehreren Auktionsbändern (einschließlich 800 MHz, 900 MHz, 1800 MHz, 2100 MHz und 26 GHz), die verdeutlichen, wie nationale Spektrumsfahrpläne die Netzabdeckungsinvestitionen der Betreiber und die Kostenstruktur der großflächigen IoT-Konnektivität beeinflussen.
Auf der Standardseite veröffentlichen ETSI und 3GPP weiterhin Spezifikationen, die die Zertifizierungswege für Geräte und die Roadmaps für Netzwerkfunktionen beeinflussen. ETSI veröffentlichte neue technische Spezifikationen für 2026 (zum Beispiel TS 123 369 V19.3.0 und TS 138 191 V19.2.0) im Zusammenhang mit der Weiterentwicklung von Low-Power-IoT innerhalb der breiteren 3GPP-Release-Struktur, was auf eine stärkere Formalisierung ultra-energiearmer und ambienter IoT-Funktionen neben bestehenden LTE-IoT-Einsätzen hinweist. Dieser Standardisierungsrhythmus setzt mehrjährige Erwartungen für Modul-Interoperabilität, eSIM/eUICC-Bereitstellung und Roaming-Verhalten, die Gerätehersteller und Betreiber regionsübergreifend unterstützen müssen.
Wertschöpfungskettenanalyse
Die LTE-IoT-Wertschöpfungskette beginnt mit Standards und geistigem Eigentum (3GPP- und ETSI-Spezifikationen, die NB-IoT- und LTE-M-Funktionen und Konformität regeln), führt dann über Halbleiter- und Moduldesign (Baseband-/Modem-Anbieter und HF-Frontend-Anbieter), zertifizierte Module (wie Quectel, Fibocom, u-blox und Telit Cinterion) sowie Geräte-OEMs/ODMs, die Module in Zähler, Tracker, Industriesensoren und Medizingeräte integrieren. Mobilfunknetzbetreiber stellen lizenzierten Spektrumszugang und IoT-Kernfunktionen bereit, während Plattformen für Konnektivitätsmanagement (für Provisioning, Lebenszyklussteuerung und Richtlinienmanagement) sowie Cloud- und Edge-Analyseebenen zunehmend mehr Wert erfassen, da Unternehmen zu verwalteter Konnektivität und ergebnisbasierten Verträgen übergehen.
Nachgelagert liefern Systemintegratoren und Anbieter vertikaler Lösungen Einsatztechnik, Unterstützung bei der Gerätezertifizierung, Sicherheitshärtung und Anwendungsintegration, was die Ausgaben für professionelle Dienstleistungen bei komplexen industriellen und Versorgungsunternehmens-Rollouts aufrechterhält. Jüngste Standardisierungsarbeiten in Release 19 und damit verbundene ETSI-Veröffentlichungen deuten auf eine anhaltende Verschiebung hin zu neueren IoT-Funktionsblöcken (einschließlich nicht-terrestrischer Erweiterungen und Ultra-Low-Power-Konzepte), was Testlabore, Modulzertifizierungszyklen und die Aktivierung von Betreiberfunktionen betrifft. Wesentliche Engpässe und Kostensensibilitäten bleiben an die Verfügbarkeit von Komponenten, die Multi-Operator-Zertifizierung über zahlreiche Carrier-Profile sowie an Roaming- und Provisioning-Fragmentierung gebunden, die Firmware-Varianten für globale Flotten erforderlich machen kann.
Wettbewerbslandschaft
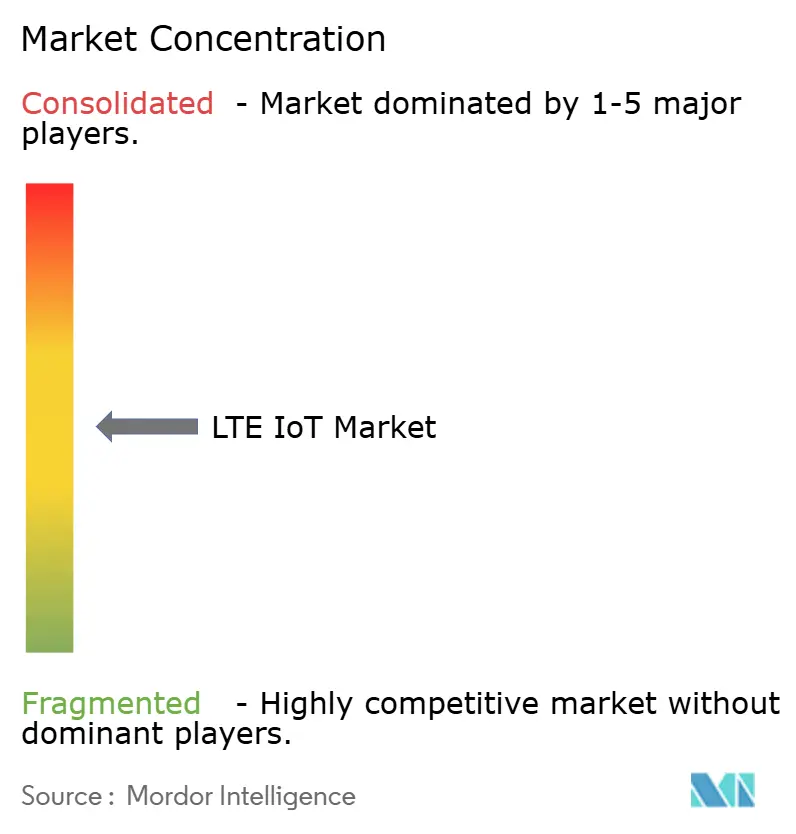
Der LTE-IoT-Markt ist mäßig konzentriert. Ericsson, Nokia und Huawei liefern Multiband-Funkzugangsnetze, aber die Wertschöpfung verlagert sich zu Cloud-Core-, SIM-Management- und Analyseschichten. Qualcomm nutzt seinen Patentpool und die Snapdragon-X-Linie, um Modem-IP sowie fabless Chipsätze für Verbraucher-Wearables, Fahrzeugtelematik und Industriesensoren zu lizenzieren.[1]Ciscos IoT Control Center ermöglicht es Betreibern, Netzwerkscheiben mit differenzierten Latenz- und Paketverlustgarantien zu erstellen und damit Serviceniveaus für vernetzte Fahrzeuge zu monetarisieren, die bis 2030 auf geschätzte 65 Milliarden USD an Abonnements geschätzt werden.
Unternehmerische Aktivitäten im Bereich weißer Flecken gedeihen am Satellitenrand. OQ Technology und Transatel verbinden nicht-terrestrisches NB-IoT mit terrestrischem Roaming, um die Sichtbarkeit der Lieferkette in abgelegenen Regionen zu sichern. Modulanbieter – Quectel, Fibocom, u-blox – konkurrieren über Stücklistenkosten und integriertes GNSS, während sie die Zertifizierung über mehr als 200 Betreiberprofile finanzieren. Betreiber differenzieren sich durch End-to-End-Angebote: Vodafones Digital Asset Broker schichtet Identität, Zahlung und ESG-Bewertung über Konnektivität, mit dem Ziel, Abonnementmargen zu erweitern, ohne die durchschnittliche Datennutzung zu erhöhen.
Der Preisdruck hält an. Chinesische ODMs unterbieten etablierte Marken um 30–40 %, doch multinationale Käufer zahlen oft einen Aufpreis für vollständig dokumentierte Software-Stacks und langfristige Stücklistenstabilität. Insgesamt bleibt die Wettbewerbsintensität moderat, da Spektrumlizenzierung, Roaming-Clearinghäuser und 3GPP-Konformität hohe Markteintrittsbarrieren darstellen, die die meisten Neueinsteiger auf Nischen-Gerätekategorien beschränken, anstatt auf vollständige Netzwerkdienste.
LTE-IoT-Branchenführer
-
Qualcomm Technologies, Inc
-
Gemalto N.V.
-
u-blox AG
-
Ericsson
-
Cisco (Jasper)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
LTE IoT Markt Unternehmen in diesem Bericht
- Qualcomm Technologies
- Gemalto (Thales DIS)
- u-blox AG
- Ericsson
- Cisco (Jasper)
- Cradlepoint
- Sequans Communications
- PureSoftware
- TELUS
- MediaTek
- Verizon
- ATandT
- Vodafone
- China Mobile
- Deutsche Telekom
- Quectel
- Fibocom
- Telit Cinterion
- Semtech
- Sierra Wireless
Marktchancen und Zukunftsaussichten
Groß angelegte Migrationsprogramme, die auf politischen Maßnahmen und der Abschaltung von Betreibernetzen basieren, schaffen Freiräume für Aktualisierungszyklen von LTE-M- und NB-IoT-Geräten, insbesondere in Versorgungsunternehmen und Industriegebieten, in denen langlebige Endpunkte lizenzierte Spektrumsabdeckung und Remote-Firmware-Updates benötigen. Der Berichtskontext verweist auf Smart-Meter-Vorschriften in mehr als 60 Rechtsordnungen und nennt Einsätze wie den NB-IoT- und LTE-M-Rollout von Telia für 2 Millionen schwedische Stromzähler, was zeigt, wie regulierte Austauschzyklen sich in mehrjährige Geräte- und Konnektivitätsnachfrage übersetzen. Gleichzeitig treiben laufende 2G/3G-Abschaltungen (mit zahlreichen Stilllegungen bis 2025 und Anfang 2026) weiterhin den Austausch veralteter M2M-Endpunkte durch LTE-basierte LPWA-Lösungen voran, die verbesserte Sicherheit und Lebenszyklus-Tools unterstützen.
Ein zweiter Chancenbereich ist die Ausweitung von verwalteten Konnektivitäts- und mobilitätsgradigen Servicestufen für IoT, bei denen Betreiber automatisiertes Provisioning, QoS-Steuerungen und aufkommende kritische IoT-Funktionen monetarisieren, statt Konnektivität allein zu verkaufen. Standardisierungsarbeiten, die auf Interworking und Migration zwischen LTE- und 5G-Systemen abzielen (zum Beispiel ETSI TS 123 632 V19.0.0, veröffentlicht im Januar 2026), unterstützen Lösungsdesigns, die installierte LTE-IoT-Flotten betriebsfähig halten und dabei Upgrade-Pfade zu neueren Funkfähigkeiten hinzufügen, wo erforderlich. Hybride Abdeckungsansätze erweitern zudem die adressierbaren Anwendungsfälle, einschließlich satellitengestütztem IoT für die Fernüberwachung von Anlagen und Logistikkorridore außerhalb terrestrischer LTE-Abdeckungsgebiete.
Neueste Industrielle Entwicklungen in LTE IoT Markt
- Juli 2026: Ericsson, AT&T und MediaTek schlossen einen Feldversuch von Layer-1/Layer-2 Triggered Mobility (LTM) im AT&T-Netzwerk ab. Die Arbeit zielte auf eine reduzierte Unterbrechungszeit beim Handover im Vergleich zur herkömmlichen Layer-3-Mobilität ab und verbesserte die Kontinuität für mobilen und zeitkritischen IoT-Verkehr sowie die betreiberseitigen Angebote für kritisches IoT.
- März 2025: Vodafone Spanien und Ericsson starteten einen vierjährigen Rollout eines eigenständigen 5G-Kernnetzes mit dem Ziel einer Bevölkerungsabdeckung von 90 %. Das Programm stärkt die Grundlagen für Network Slicing und differenzierte QoS-Stufen, die Betreiber zur Bündelung verwalteter LTE-IoT-Konnektivität und Lebenszyklusdienste für Unternehmen nutzen.
- Dezember 2024: Quectel und Skylo stellten ein Konzept für ein nicht-terrestrisches NB-IoT-Modul vor, um lizenziertes Spektrum-IoT über die terrestrische Abdeckung hinaus zu erweitern. Dieser Schritt erweiterte das LTE-IoT-Ökosystem hin zu hybrider terrestrisch-satellitengestützter Konnektivität für Tracking, maritime Anwendungen, Bergbau und die Überwachung entfernter Infrastruktur.
LTE IoT Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der LTE IoT Markt umfasst in dieser Methodik Umsätze aus LTE-basierter IoT-Konnektivität und damit verbundenen Diensten, die es Geräten ermöglichen, kleine bis mittlere Datenmengen über Mobilfunknetze zu übertragen – hauptsächlich über NB-IoT und LTE-M – in den wichtigsten Endnutzerbranchen und Regionen.
Ausschlüsse: Nicht-LTE-IoT-Konnektivität wie 2G/3G-IoT, 5G-IoT und nicht-zelluläre LPWAN-Optionen sind ausgeschlossen, ebenso rein lokal betriebene Kurzstreckenprotokolle.
Segmentierungsübersicht
- Nach Dienst
- Professionell
- Verwaltet
- Nach Produkttyp
- NB-IoT (Cat-NB1)
- LTE-M (eMTC Cat-M1)
- Nach Endnutzerbranche
- IT und Telekommunikation
- Unterhaltungselektronik
- Einzelhandel (Digitaler Handel)
- Gesundheitswesen
- Industrie
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asien-Pazifik
- Naher Osten
- Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Arbeit begann mit dem Aufbau des Nachfragekontexts für LTE IoT anhand öffentlicher, reproduzierbarer Datensätze und der Kartierung, wo Konnektivitätswert tatsächlich entsteht. Zu den Eingaben gehörten ITU-Indikatoren für Mobilfunkabonnements und Netzabdeckung, öffentliche GSMA-Dashboards und -Berichte zu IoT-Verbindungszahlen und Technologieakzeptanz, OECD-Breitband- und Digitalwirtschaftsreihen für den Kontext der digitalen Verbreitung sowie Veröffentlichungen der FCC und der EU-Telekommunikationsregulierung zum Verständnis der Spektrumverfügbarkeit und des Netzausbaus.
Wir haben außerdem Unternehmensberichte und Investorenpräsentationen für Module, Chipsätze und Konnektivitätsdienste sowie Pressemitteilungen von Betreibern und seriöse Technologiepresse für Einführungszeitpunkte und Preisentwicklungen ausgewertet. Um Lücken bei kleineren regionalen Märkten zu schließen, haben wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Patentdatenbank zur Verfolgung der Anmeldeintensität rund um die NB-IoT- und LTE-M-Funktionsentwicklung genutzt. Die hier aufgeführten Desk-Quellen sind illustrativ; zusätzliche öffentliche Referenzen wurden ebenfalls für Gegenprüfungen und Klärungen während der Arbeit herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Annahmen aus der Desk-Phase zu testen, insbesondere hinsichtlich der Frage, welche Branchen skalieren, wie sich die Preisgestaltung bei steigenden Gerätevolumina verändert und welcher Anteil der Deployments auf NB-IoT gegenüber LTE-M verbleibt. Wir haben mit Konnektivitätsanbietern, Teilnehmern des Modul- und Chipsatz-Ökosystems sowie großen Anwendern in verschiedenen Regionen gesprochen und anschließend stark abweichende Eingaben durch Folgegespräche überprüft, damit das endgültige Modell mit dem tatsächlichen Projektverhalten übereinstimmt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 53 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Akteure: 18 % | Manager: 60 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Nachfragepoolansatzes durchgeführt, bei dem mobile IoT-Verbindungszahlen, LTE-Abdeckungsbereitschaft sowie NB-IoT- und LTE-M-Adoptionsraten verwendet werden, um den adressierbaren Umsatz nach Region und wichtigen Branchen zu rekonstruieren. Da keine einzelne Datenreihe den gesamten Markt abbildet, haben wir die Gesamtwerte anschließend durch selektive Bottom-up-Prüfungen bestätigt, einschließlich der Stichprobenerhebung durchschnittlicher Konnektivitäts- und Servicepreise, der Validierung typischer Gerät-zu-Service-Bindungsmuster sowie leichter Anbieter- und Kanalprüfungen, um zu überprüfen, ob implizierte Volumina und Werte konsistent sind.
Zu den wichtigsten Eingaben, die das Modell geerdet hielten, gehörten das Wachstum aktiver zellularer IoT-Verbindungen, die Dynamik der Modullieferungen, die Richtung der Betreibertarife sowie das Tempo des Unternehmensausbaus in den Bereichen Versorgungsunternehmen, Logistik, Gesundheitswesen und industrielles Tracking. Wir haben auch den länderspezifischen Zeitplan der Verfügbarkeit von Netzwerkfunktionen verfolgt, einschließlich der tiefen Innenraumabdeckung für NB-IoT. Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der Adoptionskurven und Preisentwicklungen auf Basis von Expertenfeedback angepasst und anschließend gegen Makroindikatoren wie Industrieproduktion und Telekommunikations-Investitionszyklen einem Stresstest unterzogen wurden. Wo Bottom-up-Signale für eine kleinere Geografie fehlten, haben wir Proxy-Indikatoren aus ähnlichen Märkten verwendet und erst nach einer Plausibilitätsprüfung der Verbindungen pro Kopf und der Preisbänder skaliert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde in mehreren Durchgängen durchgeführt, beginnend mit einfachen arithmetischen Prüfungen, gefolgt von Varianzprüfungen über Regionen, Technologien und Endnutzerbranchen hinweg, um extreme Sprünge zu erklären oder zu korrigieren. Die Ergebnisse wurden mit unabhängigen Signalen wie Verbindungswachstumsaussagen, öffentlichen Ausbau-Zeitplänen und impliziertem Umsatz pro Verbindung verglichen und anschließend von einem weiteren Analysten vor der Freigabe geprüft.
Der Bericht wird in einem jährlichen Zyklus aktualisiert. Zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Netzabschaltungen, regulatorische Änderungen oder abrupte Preisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Marktübersicht und den Prognosepfad erhalten.
Mordor Intelligence LTE IoT Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte LTE IoT Marktgrößen können weit auseinanderliegen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als LTE IoT Umsatz gilt, und weil dasselbe Jahr mit unterschiedlichen Wechselkurszeitpunkten und Preisannahmen berichtet werden kann. Unterschiede treten auch auf, wenn eine Schätzung bei der Adoption in Versorgungsunternehmen und Logistik aggressiver ist, während eine andere langsamere Netzbereitschaft und längere Proof-of-Concept-Zyklen annimmt.
Nicht-zelluläre LPWAN-Konnektivität und 5G-IoT liegen außerhalb des Umfangs von Mordor Intelligence, was erklärt, warum der Gesamtwert für 2026 nicht durch angrenzende Konnektivitätsumsätze aufgebläht wird. Andere Zahlen können auch abweichen, wenn Dienste als pauschaler Aufschlag behandelt werden, wenn ein einziger globaler Durchschnittspreis ohne regionale Anpassungen verwendet wird oder wenn der implizierte Umsatz pro Verbindung nicht gegen öffentliche Ausbau- und Tarifsignale rückgeprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,15 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 2,52 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und eine breitere Interpretation der Branchenabdeckung; die bis 2030 angewandte CAGR scheint eine schnellere Adoption anzunehmen, ohne die Preisgestaltung klar an den Verbindungsmix in den Regionen zu knüpfen. |
| Branchenforschungsunternehmen B | 2,70 Milliarden USD (2023) | Stützt sich auf eine hohe Wachstumstrajektorie bis 2032, und der Wert für 2023 kann abweichen, wenn der Umsatz pro Verbindung nicht nach Betreibertarifniveaus normalisiert wird und wenn die regionale Gewichtung in Richtung Europa verschoben wird. |
Der Vergleich zeigt, dass die Streuung hauptsächlich auf die Jahresauswahl, die Einbeziehung angrenzender Bereiche und die Art und Weise zurückzuführen ist, wie die Preisgestaltung mit zunehmenden Deployments fortgeschrieben wird. Indem die Eingaben auf Verbindungswachstum, Netzbereitschaft und realistische Preisbänder zurückführbar bleiben, ist die Schätzung leichter reproduzierbar und prüfbar, wenn neue Datenpunkte auftauchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der LTE-IoT-Markt derzeit?
Die LTE-IoT-Marktgröße betrug im Jahr 2026 2,15 Milliarden USD und soll bis 2031 4,85 Milliarden USD erreichen.
Welche Region dominiert heute den LTE-IoT-Umsatz?
APAC hält 54,40 % des Umsatzes von 2025, hauptsächlich aufgrund der landesweiten NB-IoT- und LTE-M-Einführungen von China Mobile.
Warum wachsen verwaltete Dienste schneller als professionelle Dienste?
Unternehmen bevorzugen die Auslagerung des täglichen Konnektivitätsmanagements, was den Managed-Service-Umsatz mit einer CAGR von 18,01 % antreibt, während sich Professional Services auf die anfängliche Integrationsarbeit konzentrieren.
Wie unterscheiden sich NB-IoT und LTE-M?
NB-IoT zeichnet sich bei stationären, ultraenergiearmen Anwendungsfällen aus und hatte im Jahr 2025 einen Anteil von 64,20 %, während LTE-M Mobilitäts- und Sprachfunktionen bietet und mit einer CAGR von 17,95 % schneller wächst.
Was ist RedCap und warum ist es wichtig?
RedCap ist eine 3GPP-Release-17-Spezifikation, die den LTE-M-Stromverbrauch halbiert und gleichzeitig einen Durchsatz von bis zu 10 Mbit/s ermöglicht, wodurch zelluläres IoT auf Wearables der mittleren Klasse und Industriesensoren ausgeweitet wird.
Welches Endnutzersegment soll am schnellsten wachsen?
Das Gesundheitswesen soll bis 2031 mit einer CAGR von 17,18 % expandieren, angetrieben durch Fernpatientenüberwachung und Heimversorgungsprogramme, die eine zuverlässige Weitbereichskonnektivität erfordern.