
Marktgröße und Marktanteil der Industrierobotik
Industrierobotik-Marktanalyse von Mordor Intelligence
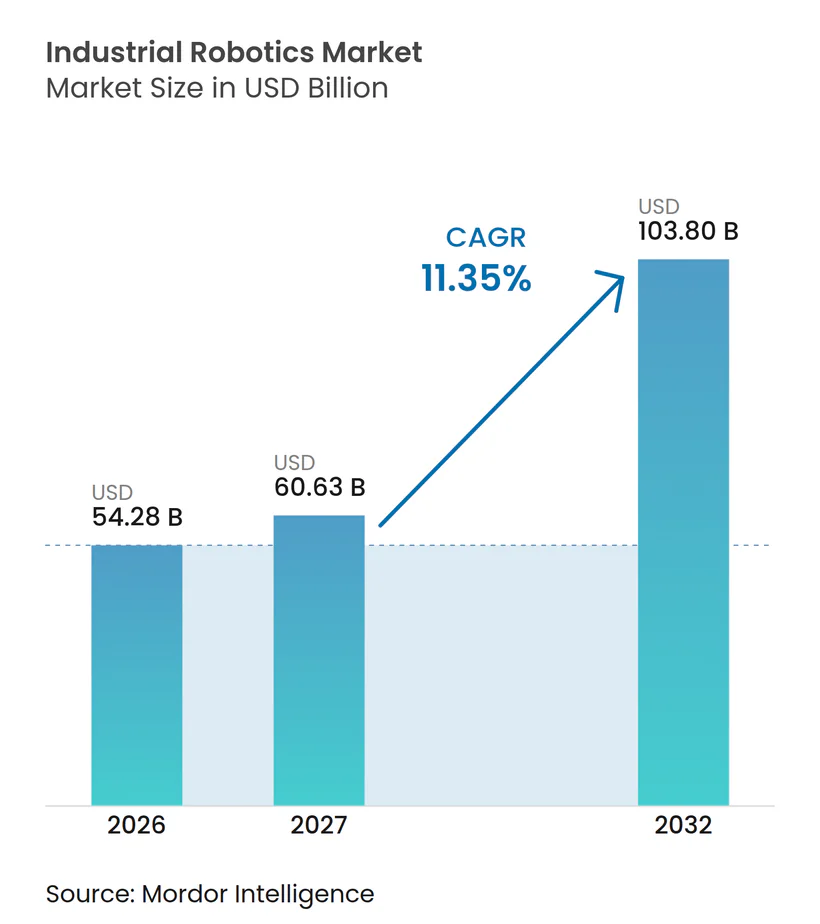
Die Marktgröße für industrielle Robotik wird voraussichtlich von 54,28 Milliarden USD im Jahr 2026 auf 60,63 Milliarden USD im Jahr 2027 steigen und bis 2032 103,8 Milliarden USD erreichen, mit einem CAGR von 11,35 % über 2027–2032.
Arbeitskräftedruck und verbesserte Roboterfähigkeiten stärken die Argumente für die Automatisierung der industriellen Produktion, einschließlich etablierter Automobilfertigungsbetriebe. In den Vereinigten Staaten kann die Lokalisierung der Fertigung einen Einstiegspunkt für Systemlieferanten schaffen, um an neuen Produktionsliniendesigns teilzunehmen. Bessere Wahrnehmung und einfachere Programmierung können realisierbare Anwendungen erweitern und Roboterbewegungen mit Fabrikqualitäts- und Prozesszielen verbinden. Regionale Montage und Anwendungstechnik können Herstellern helfen, die Chance in ein funktionsfähiges industrielles Angebot umzuwandeln. Aufträge werden Lieferanten bevorzugen, die neben dem Roboter selbst auch Zellenfinanzierung und Integrationsbesetzung ansprechen können.
Wichtigste Erkenntnisse des Berichts
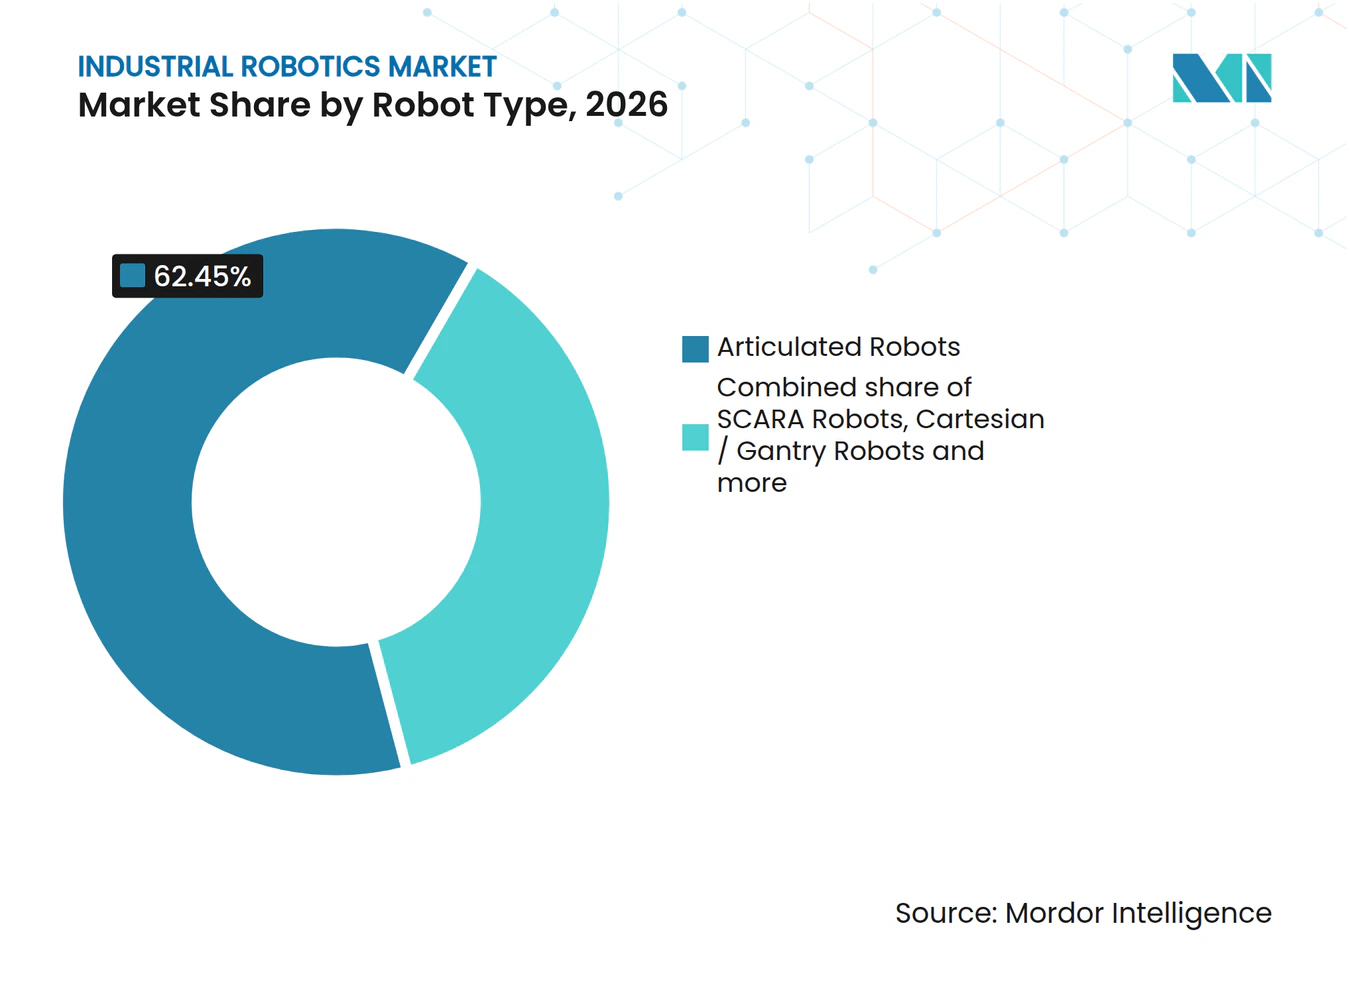
- Nach Robotertyp hielten Gelenkarmroboter im Jahr 2026 einen Marktanteil von 62,45 % im Markt für industrielle Robotik, während kollaborative Roboter (Cobots) mit einem CAGR von 13 % über 2027–2032 am schnellsten wachsen sollen.
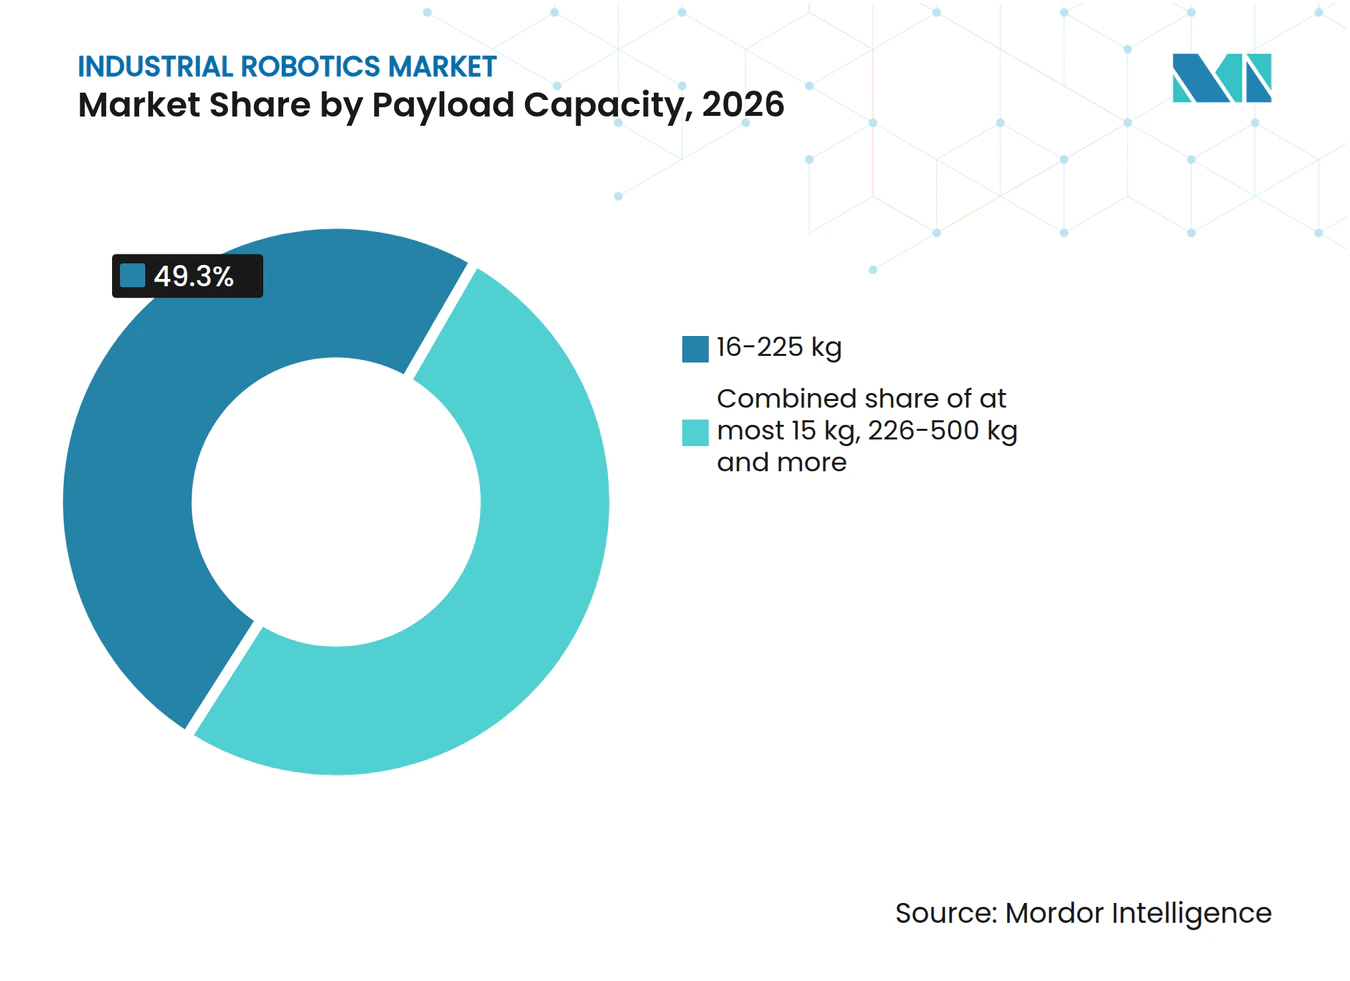
- Das Nutzlastsegment von 16–225 kg hatte im Jahr 2026 einen Anteil von 49,3 % an der Marktgröße für industrielle Robotik, und Roboter mit einer Bewertung von ≤15 kg sollen mit einem CAGR von 13,4 % über 2027–2032 am schnellsten wachsen.
- Bei den Anwendungen führte Materialhandhabung und Verpackung mit 31,46 % des Systemumsatzwerts im Jahr 2026, wobei die Qualitätsinspektion mit einem CAGR von 12,9 % über 2027–2032 am schnellsten wachsen soll.
- Unter den Endverbraucherbranchen führte die Automobilindustrie mit 35,74 % des Systemumsatzwerts im Jahr 2026, während das Segment Pharmazeutika und Gesundheitswesen mit einem CAGR von 13,3 % über 2027–2032 am schnellsten wachsen soll.
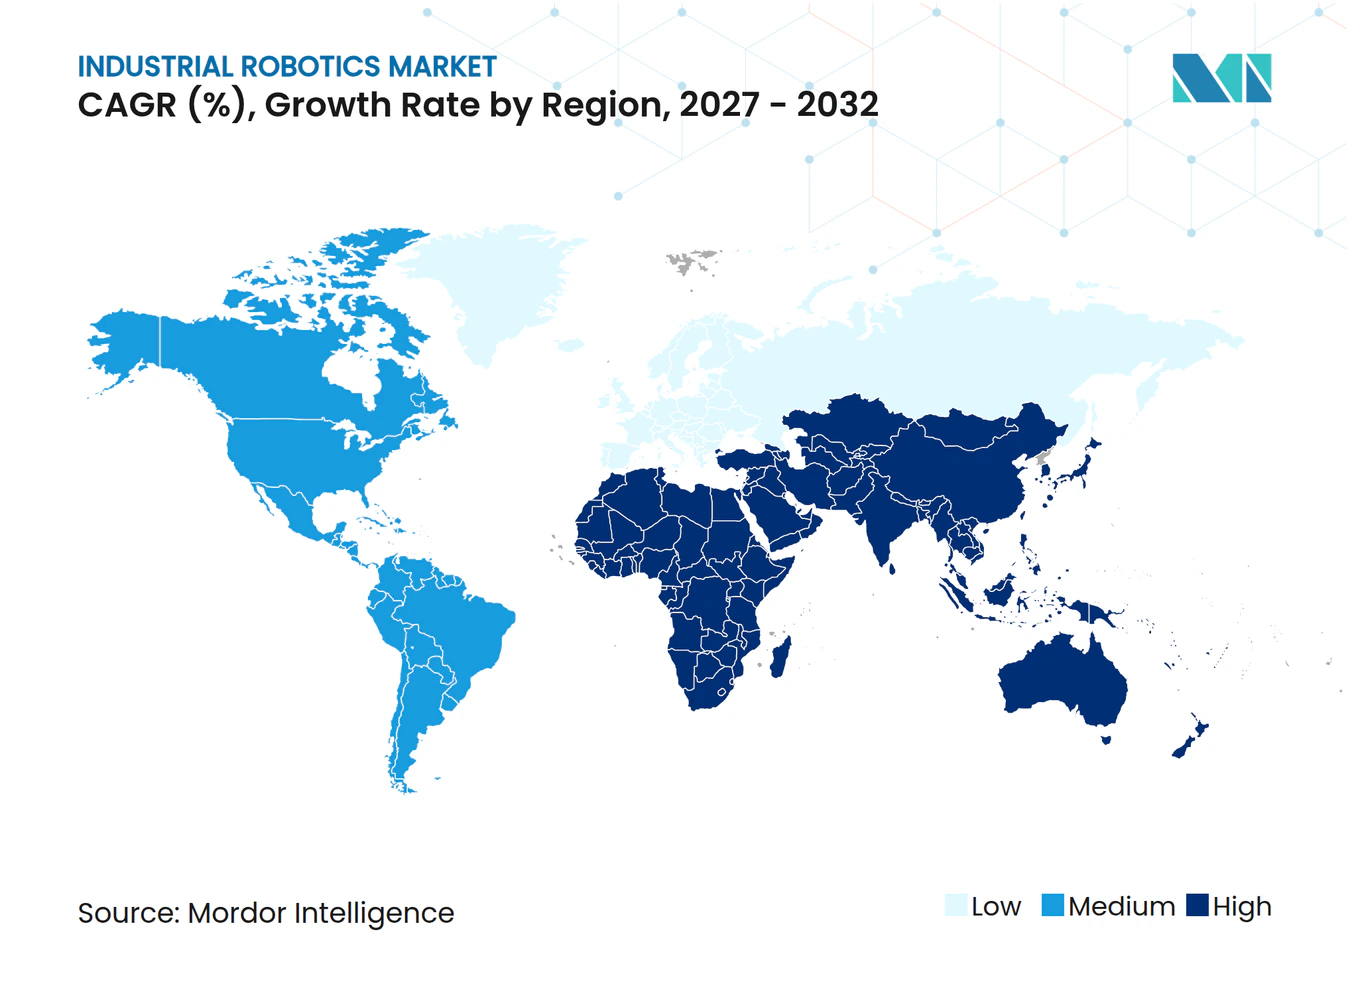
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 42,78 % am Systemumsatzwert, während der Nahe Osten mit einem CAGR von 12 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf den Markt für Industrierobotik*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Arbeitskosten und alternde Belegschaft | +3.8% | Deutsche Industrieregionen | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von KI- und IIoT-fähigen Smart Factories | +4.2% | Indische Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Staatliche Investitionssubventionen für Automatisierung (China, Südkorea, Deutschland) | +3.1% | China, Südkorea und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Zollgetriebenes Reshoring befeuert US-Automatisierungsausgaben | +2.6% | Fertigungszentren in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| ESG-Druck für energieeffiziente, kohlenstoffarme Roboter | +1.1% | Deutschland und China | Langfristig (≥ 4 Jahre) |
| Roboter-als-Dienstleistung könnte von beschleunigten Abschreibungsregeln profitieren | +0.6% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Arbeitskosten und alternde Belegschaft
Arbeitskräftemangel stärkt die Argumente für die Automobilautomatisierung, indem er die Produktionskontinuität zu einem Teil der Investitionsentscheidung macht. In ABBs globaler Umfrage von 2026 unter Automobilherstellern und -zulieferern nannten 30 % der Befragten Arbeitskräftemangel und steigende Lohnkosten als ihre bedeutendsten Herausforderungen.[1] In Deutschland erwarteten 69 % der Industrieunternehmen in der Herbstumfrage 2025 der Deutschen Industrie- und Handelskammer einen Anstieg der Arbeitskosten infolge von Personalengpässen und Fachkräftemangel. Eine unbesetzte Produktionsstelle kann die Produktion einschränken, während erwartete Lohnerhöhungen die prospektiven Einsparungen durch deren Automatisierung stärken können. Für ABBs Automobilhersteller und -zulieferer sowie die deutschen Industriebefragten der DIHK ist die Roboternachfrage dort am plausibelsten, wo unbesetzte Schichten die Produktion begrenzen, wodurch entgangene Produktion neben Lohneinsparungen relevant wird.
Schnelle Einführung von KI- und IIoT-fähigen Smart Factories
KI-gestützte Fertigung schafft einen Weg für Roboterprojekte, operative Ziele über den Ersatz manueller Bewegungen hinaus zu verfolgen. Rockwell Automations Umfrage von 2026 berichtete, dass 34 % der Betriebe KI-gestützt für Funktionen wie Qualität, Cybersicherheit und Prozessoptimierung waren.[2] Die Umfrage umfasste 1.560 Befragte aus 17 Fertigungsländern. Die Internationale Vereinigung für Robotik (IFR) berichtete 2026, dass KI, maschinelles Sehen und Sensorik die Roboterfähigkeiten verbesserten, während einfachere Programmierung und Systemintegration die Bereitstellungskosten senkten und neue Anwendungen erschlossen. Diese Mechanismen verbinden den Umfang der Roboterarbeit mit dem Aufwand, der für deren Bereitstellung erforderlich ist. Lieferanten, die Wahrnehmung und einfachere Programmierung in die Anwendung integrieren, können einer Fabrik eine Inspektions- oder Prozesskompetenz mit geringerem Bereitstellungsaufwand anbieten.
Staatliche Investitionssubventionen für Automatisierung (China, Südkorea, Deutschland)
Öffentliche Förderung kann die Fabrikautomatisierung finanzierbarer machen, aber ihre kommerzielle Wirkung hängt vom Instrument ab. Das südkoreanische Ministerium für kleine und mittlere Unternehmen und Startups führte sein Antragsverfahren für Fertigungsroboterförderung 2026 vom 9. Dezember 2025 bis zum 22. Januar 2026 durch. Chinas zweite Fördertranche für Geräteerneuerung 2026 umfasste mehr als 6.700 Projekte in 16 Bereichen, einschließlich der Industrie. Deutschlands umgesetzter Investitionsbooster erlaubt eine degressive Abschreibung von bis zu 30 % für bewegliche Wirtschaftsgüter, die vom 1. Juli 2025 bis zum 31. Dezember 2027 investiert werden. Ein Roboterförderaufruf, breite Geräteförderung und beschleunigte Steuerabzüge schaffen unterschiedliche Wege für Hersteller, die Automatisierung in Betracht ziehen. Deutschlands Abzug gilt für bewegliche Wirtschaftsgüter, die bis zum 31. Dezember 2027 investiert werden, was Zeit für qualifizierende Roboterzellenprojekte lässt, ihn zu nutzen, während Südkoreas Förderungsfenster am 22. Januar 2026 geschlossen wurde.
Zollgetriebenes Reshoring befeuert US-Automatisierungsausgaben
Reshoring schafft eine Automatisierungschance, wenn die inländische Produktion höhere Arbeitskosten absorbieren muss. In KPMGs Umfrage von Februar bis März 2026 berichteten 44 % der Führungskräfte in US-Organisationen mit einem Jahresumsatz von mindestens 1 Milliarde USD von Automatisierungsinvestitionen infolge von Zollauswirkungen. Ein konkretes Fertigungsbeispiel ist GE Appliances, ein Haier-Unternehmen, das im Juni 2025 eine Investition von 490 Millionen USD in ein Waschmaschinenwerk in Louisville ankündigte. Das Projekt würde mehr als 15 Frontlader-Waschmaschinenmodelle in Gebäude 2 im Appliance Park verlagern, mit einer für 2027 geplanten Produktion. Das Musterfabrik-Redesign integriert Robotik- und Materialhandhabungstechnologien in diese geplanten Linien und schafft eine definierte Gerätebeschaffungsmöglichkeit innerhalb der breiteren Waschmaschinenwerkinvestition.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe anfängliche Investitionskosten für KMU | -1.5% | Fertigungsregionen im Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Mangel an Roboterintegrationsfachkräften | -1.2% | Industriestandorte im Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Produktionszellen | -0.6% | Europa, innerhalb der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Versorgungsvolatilität bei Seltenerd-Servomotoren | -0.7% | China, Vereinigte Staaten und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten für KMU
Hohe Anfangsinvestitionen können einen kleineren Hersteller daran hindern, eine ansonsten nützliche Robotiksanwendung umzusetzen. Ein am 16. Juni 2026 vom Manufacturing Technology Centre veröffentlichter Bericht identifizierte hohe Anfangsinvestitionen und Schwierigkeiten beim Zugang zu Finanzierungen als Hindernisse, die die Robotiksadoption britischer Fertigungs-KMU zurückhalten.[3] Diese Kombination trennt die Aussicht auf Produktivitätsgewinne von der Fähigkeit, den Kauf zu finanzieren, der diese liefern würde. Ein Vorschlag mit attraktiver Betriebswirtschaft kann daher auf eine Finanzierungsbeschränkung stoßen, bevor seine technischen Vorzüge den Verkauf bestimmen. Für Lieferanten, die diese Unternehmen bedienen, adressiert der Nachweis einer nützlichen Anwendung nur einen Teil des kommerziellen Problems. Das verbleibende Hindernis besteht darin, den künftigen Betriebswert in eine erschwingliche Anfangsverpflichtung umzuwandeln, was die Umwandlung von KMU-Interesse in Aufträge verlangsamen kann.
Mangel an Roboterintegrationsfachkräften
Fachkräftemangel schränkt den Robotereinsatz ein, wenn neue Systeme in bestehende Fabrikstechnologie integriert werden müssen. Der britische Technology Adoption Review 2025 identifizierte einen Mangel an Spezialisten und Integrationsprobleme mit veralteten Fabrikstechnologien als Adoptionshindernisse in der fortgeschrittenen Fertigung. Eine Umfrage vom März 2025 ergab, dass 34 % von 150 britischen industriellen Entscheidungsträgern aus mehreren Sektoren Fachkräftemangel als Hindernis für die Robotiksimplementierung nannten. Die Kombination macht die Ingenieurkapazität zu einer separaten Einschränkung gegenüber der Verfügbarkeit von Roboterhardware. Wiederverwendbare Integrationsdesigns können die Belastung verringern, indem sie den für eine weitere Installation erforderlichen Spezialaufwand reduzieren. Spezialisierte Implementierungszeit kann daher die Umwandlung eines technisch geeigneten Roboters in zusätzliche Produktionskapazität verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Industrierobotik
Nach Robotertyp:
Produktionsmaßstab und kollaboratives SchweißenGelenkarmroboter hatten im Jahr 2026 einen Anteil von 62,45 % an der Marktgröße für industrielle Robotik. Im Juli 2026 setzte Hikrobots Technologiepark Tonglu in Hangzhou Gelenkarmroboter in seiner eigenen Produktionslinie ein und verfügte über eine Jahreskapazität von 20.000 Gelenkarmrobotern. In diesem Werk führten Gelenkarmroboter in Kombination mit maschinellem Sehen Präzisionsoperationen wie Schrauben und Kalibrierung durch. Der Betrieb von Gelenkarmrobotern innerhalb der eigenen Produktionsbasis kann Roboterherstellern helfen, Produktionskapazität mit praktischer Erfahrung in der Präzisionsmontage und Kalibrierung zu verbinden.
Kollaborative Roboter (Cobots) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13 % über 2027–2032. Die IFR verzeichnete 2025 weltweit 66.000 neue Cobot-Installationen, was 11 % aller industriellen Roboterinstallationen entspricht. Das Installationswachstum von 7 % im Jahr 2025 lag hinter der Gesamtwachstumsrate der industriellen Roboterinstallationen und misst historische Einheiten, getrennt von der Prognose des Systemumsatzwerts. Bis August 2026 hatte Tate Inc. laut Hirebotics 58 Cobot-Schweißsysteme von Hirebotics in seinen Fertigungsanlagen in Arkansas, Virginia und Kentucky eingesetzt. Tates Einsatz in Anlagen in 3 Bundesstaaten zeigt, dass Cobot-Schweißen innerhalb eines einzelnen Herstellers ausgeweitet werden kann, was zusätzliche Standorte zu einem eigenständigen Weg zu größeren Systeminstallationen macht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nutzlastkapazität:
Aufgabendesign bestimmt LastanforderungenRoboter mit einer Bewertung von 16–225 kg bildeten das größte Segment mit 49,3 % des Systemumsatzwerts für industrielle Roboter im Jahr 2026. Im Juli 2025 berichtete der Zerspanungsanbieter RADMOT über 2 FANUC M-20iD/25-Roboter, die 3 CNC-Bearbeitungszentren für die 24/7-Produktion von Aluminium-Automobilkomponenten bedienen. FANUC bewertet dieses Modell mit einer maximalen Nutzlast von 25 kg, was die Anwendung in dieses Band einordnet. RADMOT entwarf und implementierte die Zelle intern und berichtete über eine Gesamtanlageneffektivität von über 90 %. Intern entwickelte Zellen wie die von RADMOT ermöglichen es einem Komponentenhersteller, den Roboter direkt zu spezifizieren, was einen Kundenkanal eröffnet, der nicht vom Gewinn des vollständigen Integrationsauftrags abhängt.
Roboter mit bewerteten Nutzlastkapazitäten von ≤15 kg bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 13,4 % über 2027–2032. Yaskawa Electric Corp. brachte seinen 10-kg-Industrieroboter MOTOMAN-GP10 auf den Markt, mit Verkaufsbeginn in Japan am 29. Juli 2025 und sequenziell geplanten Verkäufen in anderen Regionen. Yaskawa Electric Corp. identifizierte Kleinteilemontage, Zwischenprozessttransport, Verpackung, Sortierung und Inspektion als Hauptanwendungen. Yaskawa positioniert die standardmäßige Absolutgenauigkeitskorrektur des GP10, um die Bahngenauigkeit für die Kleinteilemontage und den Zwischenprozessttransport zu verbessern, wo empfindliches Halten und genaues Be- und Entladen wichtig sein können.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Dedizierte Handhabungsversorgung und breitere InspektionsanwendungenMaterialhandhabung und Verpackung repräsentierten im Jahr 2026 einen Marktanteil von 31,46 % im Markt für industrielle Robotik. Bei seiner Eröffnung am 22. Juli 2025 produzierte Atomrobots Wuxi-Basis kollaborative Palettierroboter in Chargen. Der Bezirk Huishan berichtete über eine potenzielle Jahreshöchstkapazität von 5.000 kollaborativen Palettierrobotern und 2.000 Parallelrobotern. Die dedizierte Produktionsbasis bindet die Lieferantenkapazität an eine definierte Handhabungsanwendung und macht Palettieren zu einem konkreten Systemangebot innerhalb der industriellen Materialhandhabung. Diese potenzielle Kapazitätsmischung umfasst kollaborative Palettier- und Parallelroboter und gibt der Wuxi-Basis Spielraum für eine zweite Produktlinie neben ihrem Palettiergeschäft.
Qualitätsinspektion ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 12,9 % über 2027–2032. Am 16. Juni 2026 produzierte Zhongke Huiyuan Vision Technology (Luoyang) Co., Ltd. seinen industriellen verkörperten Qualitätsinspektionsroboter CASIVIBOT in Luoyang in Chargen und lieferte ihn aus. Es berichtete über skalierte Anwendungen in 4 Inspektionsszenarien, die Automobilmotorenstatoren, Hartmetallwendeplatten, Präzisionsschneidwerkzeuge und Verpackungsprodukte abdecken. Die 4 Szenarien umfassen Verpackungsprodukte und Präzisionskomponenten, sodass sich die kommerzielle Nutzung auf unterschiedliche Objekte innerhalb der industriellen Produktion erstreckt. Die Entwicklung für die Inspektionsaufgabe kann daher Teil des Systemwerts werden, wenn Käufer definierte Merkmale einer Komponente oder eines Verpackungsprodukts untersuchen müssen.
Nach Endverbraucherbranche:
Automobilmaßstab und flexible MedikamentenverpackungAutomobilhersteller bildeten das größte Endverbrauchersegment und machten im Jahr 2026 35,74 % des Systemumsatzwerts für industrielle Roboter aus. Vorläufige IFR-Daten zeigten 13.500 industrielle Roboterinstallationen in der Automobilindustrie in den Vereinigten Staaten im Jahr 2025, 1 % weniger als 2024. Die Automobilindustrie war auch der größte US-Anwender in dieser vorläufigen Auswertung und zeigte trotz des moderaten jährlichen Rückgangs eine erhebliche Nachfrage. Die vorläufige Auswertung für 2025 deutet daher auf ein großes, nahezu stabiles jährliches US-Automobilinstallationsvolumen hin, was seinen Maßstab zu einem stärkeren Nachfragesignal macht als das jährliche Einheitenwachstum.
Das Segment Pharmazeutika und Gesundheitswesen ist das am schnellsten wachsende Endverbrauchersegment mit einem prognostizierten CAGR von 13,3 % über 2027–2032. Die Facility of the Year Awards 2025 der Internationalen Gesellschaft für Pharmazeutische Ingenieurwissenschaften zeichneten die implementierte 17-Roboter-Tabletten-Flaschen-Verpackungslinie von Johnson & Johnson Innovative Medicine in Latina, Italien, aus. Die für Chargen unter 3.000 Flaschen, 500 Lagereinheiten und 170 Flaschenkonfigurationen ausgelegte Linie reduzierte Umrüstzeiten von 6 Stunden auf 45 Minuten. Diese Kombination macht die Umrüstleistung zu einem kommerziellen Grund für Automatisierung, wenn unterschiedliche Medikamentenpräsentationen relativ kurze Produktionsläufe erfordern. Pharmazeutische Verpackungslieferanten, die ähnliche Kleinchargenarbeiten anstreben, müssten Formatwechsel neben dem Verpackungsdurchsatz entwickeln, um ein vergleichbares Angebot zu machen.
Geografische Analyse
Markt für industrielle Robotik in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,78 % im Markt für industrielle Robotik. China installierte 2025 354.000 Industrieroboter, wobei die jährlichen Installationen gegenüber 2024 um 20 % stiegen. Indien installierte 2025 fast 10.500 Industrieroboter, ein Anstieg von 15 % gegenüber 2024. PT Solusi Rekatama Makmur integriert Industrieroboter in Indonesien und baut Zellen für Handhabung, Montage und Abdichtung oder Dosierung. China kombiniert die größere Installationsbasis mit stärkerem jährlichen Wachstum als Indien, sodass die regionale Expansion sowohl die Vertiefung des Bereitstellungsmaßstabs des führenden Landes als auch die Hinzufügung von Volumen in kleineren Märkten umfasst.
Markt für industrielle Robotik im Nahen Osten
Der Nahe Osten ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 12 % über 2027–2032. Berichte vom Februar 2026 beschrieben fast 800 Industrieroboter im Fahrzeugwerk von Oyak Renault in Bursa, Türkei, während Mekatron in Israel Produktionslinienautomatisierung und Robotik entwirft und implementiert, einschließlich Integration, Installation, Inbetriebnahme, Schulung und Wartung. Am 6. August 2025 meldete Saudi-Arabiens Wafrah for Industry and Development die kommerzielle Inbetriebnahme von Tiefkühl- und Kochfleischverarbeitungs- und Verpackungslinien mit Robotern für die Endstufenverpackung. Das saudi-arabische Beispiel zeigt einen Lebensmittelproduzenten, der Roboter in der abschließenden Verpackungsstufe einsetzt, um Arbeitskosten zu senken, während der gemeldete Roboterbestand in Bursa einen etablierten automatisierten Fahrzeugproduktionsbetrieb widerspiegelt.
Die industriellen Roboterinstallationen in Nordamerika stiegen 2025 um 8 % auf 47.539 Einheiten, wobei Investitionen in die Lebensmittel- und Getränkeproduktion das Wachstum antrieben, während Automobil- und Tier-1-Installationen stagniert waren. Innerhalb Südamerikas stiegen die jährlichen Einheitenverkäufe industrieller Roboter im Mercosur 2025 um 40,3 %, während Woirtech Roboterzellen für Hersteller in Chile entwirft, installiert und in Betrieb nimmt. Europas Roboterlieferungen 2025 fielen um 14 % auf 73.054 Einheiten infolge von Investitionszurückhaltung in allen Branchen, während Spaniens Airtificial im Januar 2026 einen Auftrag in Deutschland von einem Tier-1-Lieferanten gewann, um 3 automatische Automobilmontagelinien in seiner Fabrik in Manresa zu bauen. Afrika verzeichnete 2025 519 industrielle Roboterinstallationen, während der in Ägypten ansässige Integrator ARIA Technologies industrielle Robotik innerhalb schlüsselfertiger intelligenter Fertigungssysteme im Nahen Osten und Nordafrika liefert. Das Muster von 2025 begünstigt Lebensmittel- und Getränkeanwendungen in Nordamerika, während europäische Roboterlieferanten mit Investitionszurückhaltung konfrontiert sind, die sich von Fahrzeugwerken auf ihre Komponentenlieferanten ausweitet.
Regulatorischer Rahmen und Ausblick
Der Vergleich der Maschinensicherheitsrahmen umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Herstellers oder Integrators, der neue industrielle Roboterzellen für den lokalen Produktionseinsatz liefert. Brasiliens NR-12 erkennt die Konformität von Robotersystemen durch benannte und andere offizielle Normen an, wobei anwendbare internationale Normen verwendet werden, wo offizielle fehlen oder unvollständig sind. Maschinen, die nachweislich für den Export bestimmt sind, sind von den technischen Sicherheitsanforderungen der NR-12 ausgenommen. US-amerikanische und südafrikanische Arbeitsschutzmaßnahmen können die von Lieferanten angebotenen Zellen durch die Pflichten beeinflussen, die Maschinenarbeitgebern oder -nutzern auferlegt werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Türkei | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz (OSHA) | Ministerium für Arbeit und Beschäftigung | Länderbehörden für Marktüberwachung | Ministerium für Industrie und Informationstechnologie und zuständige Normungsabteilungen | Ministerium für Industrie und Technologie | Ministerium für Beschäftigung und Arbeit |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1910.212 Maschinenschutz; allgemeiner Industrierahmen | NR-12; Konformitätsweg über ABNT ISO 10218-1, ABNT ISO 10218-2 und ISO/TS 15066 | Produktsicherheitsgesetz und 9. ProdSV; Verordnung (EU) 2023/1230 ab dem 20. Januar 2027 | Verbindliche GB 11291.1-2011 und GB 11291.2-2013; Überarbeitung von Teil 2 in Ausarbeitung | 2023/1230/AB; erste Artikel ab dem 16. Oktober 2026, die meisten Bestimmungen ab dem 20. Januar 2027 | Allgemeine Maschinenverordnung 1988; Ersatzvorschlag 2025 |
| Kommerzielle Auswirkung | Schutzanforderungen des Arbeitgebers prägen das Zellendesign | Anerkannter Sicherheitskonformitätsweg für Robotersysteme für den Inlandsgebrauch | Hersteller-Design- und Konformitätsarbeit für die Marktplatzierung | Sicherheitskonformität für Roboter und Systemintegration | Vor dem 20. Januar 2027 in Verkehr gebrachte konforme Produkte können weiterhin verfügbar bleiben; Baumusterprüfdokumente gelten bis zum Ablauf | Maschinenbenutzerschutzmaßnahmen beeinflussen die Zellensicherheit |
| Aktuelle politische Attraktivität | Mittel | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
OSHAs Arbeitgeberschutzpflicht und das langfristige Normenverbesserungsprojekt der Unified Agenda 2026, das keine robotikspezifischen Maßnahmen identifiziert, stützen die mittlere US-Bewertung, während Brasiliens normenbasierter Konformitätsweg für Robotersysteme seine hohe Bewertung stützt. Chinas operative Roboter- und Integrationspflichten während der Überarbeitungsausarbeitung stützen die Kontinuität, während Südafrikas mittlere Bewertung auf durchgesetzten Maschinenbenutzerschutzmaßnahmen beruht, wobei stärkere Nutzerpflichten, die 2025 vorgeschlagen wurden, den Vorschlagsstatus behalten. Deutschlands Übergang zum 20. Januar 2027 bewahrt die Herstellersicherheitskonformität als Marktplatzierungsweg, sodass hinzugefügte KI-gestützte Sicherheitsfunktions- und Cybersicherheitsbestimmungen die Designanforderungen innerhalb dieses Weges ändern und gleichzeitig ein anhaltendes mittleres Attraktivitätsurteil stützen. Die mittlere Bewertung und Kontinuität der Türkei spiegeln Herstellersicherheitspflichten neben Übergangsbestimmungen wider, die die Verfügbarkeit für vor dem 20. Januar 2027 in Verkehr gebrachte konforme Produkte und die Gültigkeit von Baumusterprüfungen bis zum Ablauf bewahren, sodass zuvor konforme Lieferungen den Übergang überbrücken können.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Roboterproduktion mit der Schweißsystemintegration und dem Support und veranschaulicht unterschiedliche Quellen von Lieferanteneinnahmen. FANUC Corporation verkauft Industrieroboter, während Yaskawa Electric Corp. Gelenk-, SCARA- und Deltaroboter liefert. Valk Welding kombiniert einen Roboter, Zellenbau und Software in seinen Schweißsystemen und bietet Implementierung, Verbrauchsmaterialien, Service und Wartung an. Diese Rollen verorten kommerziellen Wert sowohl in der hergestellten Ausrüstung als auch in der Arbeit, die erforderlich ist, um sie in ein funktionierendes Produktionssystem umzuwandeln.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Roboterproduktion | Industrielle Roboterhersteller wie FANUC Corporation und Yaskawa Electric Corp. | Robotersystemverkäufe | Verwaltung verschiedener Roboterarchitekturen und -konfigurationen | Produktionsroutinen wiederverwenden, wo Designs es erlauben |
| Produktionszellen-Integration | Schweißsystemintegratoren wie Valk Welding | Integriertes System und Implementierungsverkäufe | Koordination von Roboter, Zellenbau und Prozesssoftware | Zusammengestellte Anwendung vor der Übergabe validieren |
| Nachlieferungssupport | Schweißsystem-Serviceanbieter wie Valk Welding | Verbrauchsmaterialverkäufe und Wartungsdienstleistungen | Fehlerdiagnose in der integrierten Zelle | Systemweite Supportverfahren aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
In Schweißsystemen wie denen von Valk Welding verbindet die Integration den Roboter, den Zellenbau und die Software, wodurch die zusammengestellte Anwendung zur relevanten Einheit für die Bewertung der Lieferantenkompetenz wird. Eine auf eine Komponente beschränkte Fehlerreaktion kann einen anderen Teil dieser Schweißanwendung ungelöst lassen. Systemweiter Support löst dieses Koordinationsproblem, indem die verbundene Zelle als Serviceverantwortung behandelt wird. Für Valk Welding kann dieser Umfang Verbrauchsmaterial- und Wartungsverkäufe nach der anfänglichen Gerätelieferung aufrechterhalten.
Wettbewerbslandschaft
Marktkonzentration
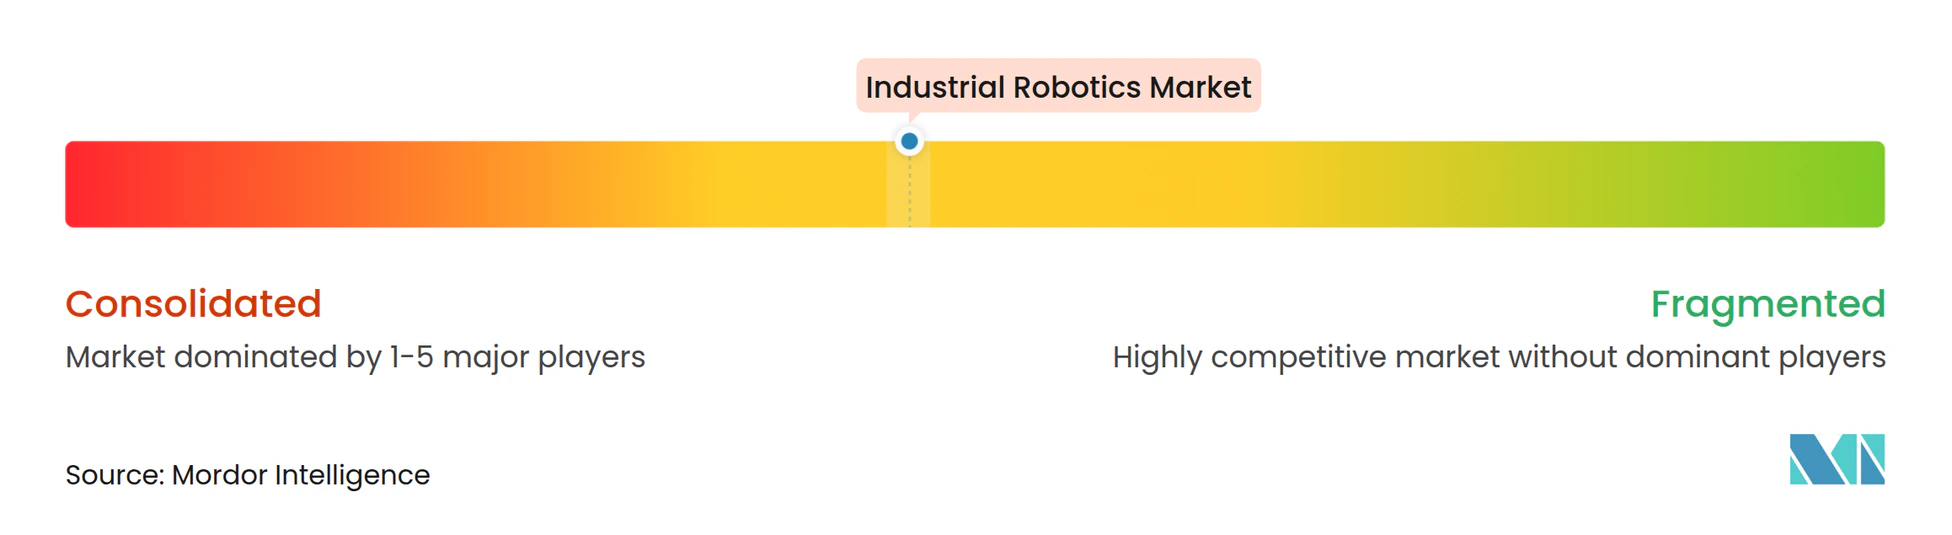
Der Wettbewerb ist mäßig konzentriert um große industrielle Roboterhersteller, wobei Anwendungstechnik und vollständige Systemlieferung Raum für differenzierte Angebote über industrielle Produktionsaufgaben hinweg lassen. Führende industrielle Roboterhersteller und Systemlieferanten umfassen ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA und Mitsubishi Electric Corp., unter anderem. FANUCs Robotersparte verzeichnete im Geschäftsjahr bis zum 31. März 2026 einen konsolidierten Umsatzanstieg von 14,9 %, mit höheren Umsätzen in Amerika, deutlich gestiegenen Umsätzen in China und rückläufigen Umsätzen in Japan. Das Wachstum in Amerika und China überwog die schwächeren Umsätze in Japan, wo eine flache allgemeine Industrienachfrage und ein nicht erholter Automobilsektor die Sparte zurückhielten.
Im Oktober 2025 vereinbarte SoftBank Group die Übernahme von ABBs Robotikgeschäft, wobei der Abschluss ursprünglich für Mitte bis Ende 2026 geplant war. Die Vereinbarung unterlag behördlichen Genehmigungen in der EU, China und den Vereinigten Staaten sowie anderen Abschlussbedingungen. Im März 2026 kündigte FANUC America eine Investition von 90 Millionen USD in eine 840.000 Quadratfuß große Anlage in Michigan für eine mögliche Erweiterung seiner US-Roboterfertigungskapazitäten an. Der Bau wurde im Juli 2026 bestätigt, mit einem Fertigstellungsziel für Ende 2027. Käufer, die ABB und FANUC vergleichen, stehen vor unterschiedlichen Lieferentscheidungen, wobei ABBs Eigentumsübertragung auf Genehmigungen und andere Abschlussbedingungen wartet und FANUCs potenzielle US-Fertigungserweiterung an ein Anlagenziel für Ende 2027 gebunden ist.
Am 30. Juni 2026 eröffnete Yaskawa Europe GmbH ein Robotikvertriebszentrum und eine zusätzliche Robotersystemmontage-Halle, einschließlich Schweißsystemen, in Kočevje, Slowenien. Der Standort kombiniert Robotersystemmontage mit Vertrieb für Europa, den Nahen Osten und Afrika. Die Verordnung (EU) 2023/1230 gilt ab dem 20. Januar 2027 und verpflichtet Hersteller, die in den Anwendungsbereich fallende Maschinen auf dem EU-Markt in Verkehr bringen, deren Gesundheits- und Sicherheitsanforderungen zu erfüllen und eine EU-Konformitätserklärung auszustellen. Regionale Montage und Vertrieb adressieren die physische Lieferung, während die Erklärungspflicht dem Hersteller obliegt, der die Maschinen auf dem EU-Markt in Verkehr bringt. Ein Herausforderer, der EU-Maschinenaufträge anstrebt, benötigt daher ein Lieferangebot mit klar zugewiesener Verantwortung für Sicherheits- und Erklärungsarbeiten.
Marktführer der Industrierobotik
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corp.
-
KUKA SE & Co. KGaA
-
Mitsubishi Electric Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrierobotik-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corp.
- KUKA SE & Co. KGaA
- Mitsubishi Electric Corp.
- Kawasaki Heavy Industries (Robotics)
- DENSO WAVE INCORPORATED
- Omron Corporation
- Panasonic Connect Co., Ltd.
- Epson Robots
- Stäubli Robotics
- Comau S.p.A.
- Yamaha Robotics
- Universal Robots (Teradyne)
- Nachi-Fujikoshi Corp.
- Techman Robot Inc.
- Siasun Robot and Automation
- Doosan Robotics
- Hanwha Robotics
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen adaptive Montage, Konformität neuer Roboterzellen und industrielle Kommerzialisierung durch den branchenübergreifenden Factory-X-Aufruf der EIT AI & Robotics Community für KI und Robotik. Michigan LIFTs Aufruf vom September 2026 identifizierte adaptive Robotik für die US-amerikanische Montage flexibler Materialien, erforderte einen glaubwürdigen Qualifizierungsweg für Automobilerstausrüster (OEM) oder Tier-1-Lieferanten und gab an, dass die formelle Aufnahme später eröffnet werden würde. Die Verordnung (EU) 2023/1230 gilt ab dem 20. Januar 2027, wobei KI-gestützte Sicherheitsfunktions- und Cybersicherheitsbestimmungen eine zeitlich begrenzte Designchance innerhalb der fortlaufenden Maschinenkonformitätspflichten der Hersteller schaffen. Factory X sucht Konsortien aus EU-Mitgliedstaaten und mit Horizont Europa assoziierten Ländern für den industriellen Einsatz von Technologien auf Technologiereifegrad (TRL) 6–8, mit einer Frist bis zum 15. Dezember 2026 und nachfolgenden Antragsunterlagen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Adaptive Montage flexibler Materialien | Michigan LIFT identifiziert eine Herausforderung für industrielle Robotik | US-amerikanische Automobil-OEMs und Tier-1-Lieferanten | Robotische Handhabung über flexible Materialkonfigurationen hinweg validieren | Integration, Validierung und OEM- oder Tier-1-Qualifizierung | Qualifizierte Integratoren und Montageroboterlieferanten wie FANUC Corporation und Universal Robots (Teradyne) |
| Neue Roboterzellen für Konformität ausgelegt | Neue Maschinenbestimmungen adressieren KI-gestützte Sicherheitsfunktionen und Cybersicherheit | EU-Industriekäufer, die Robotermaschinen in Auftrag geben | Sicherheitssteuerung und Softwareintegrität in neue Zellenangebote integrieren | Nachweis der Konformität mit dem anwendbaren Maschinenrahmen | Roboterhersteller und Zellenintegratoren |
| Grenzüberschreitende industrielle Roboterkommerzialisierung | Factory X sucht TRL-6-8-Technologien für den industriellen Einsatz | Unternehmenspartner für industriellen Einsatz | 2 bis 4 unabhängige Organisationen aus verschiedenen förderfähigen Ländern bilden, einschließlich eines förderfähigen jungen Unternehmens, eines Unternehmenspartners und einer etablierten KI-Fabrik | Das Unternehmen muss mindestens 30 % der gesamten Projektkosten beitragen | Förderfähige Robotikvorhaben und ihre Industriepartner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist die Automobil-OEM- und Tier-1-Qualifizierung für adaptive Montage flexibler Materialien im Rahmen von Michigan LIFTs US-Herausforderung, deren formelle Aufnahme später eröffnet wird. Der Factory-X-Weg der EIT AI & Robotics Community bietet förderfähigen, innerhalb von 5 Jahren gegründeten Unternehmen einen partnerschaftsbasierten Weg, erfordert jedoch mindestens 30 % der Projektkosten aus eigenen Mitteln. Lieferanten, die Validierungsergebnisse in einen glaubwürdigen OEM- oder Tier-1-Qualifizierungsfall umwandeln, sind am besten positioniert, um einen Montagevorschlag vorzubereiten, wenn die formelle Aufnahme eröffnet wird.
Aktuelle Branchenentwicklungen im Markt für Industrierobotik
- Oktober 2026: Die Türkei veröffentlichte ihre Maschinensicherheitsverordnung 2023/1230/AB am 16. Oktober, als bestimmte erste Artikel in Kraft traten. Die meisten Bestimmungen treten am 20. Januar 2027 in Kraft. Produkte, die vor diesem Datum in Übereinstimmung mit der vorherigen Verordnung auf dem Markt platziert wurden, können weiterhin verfügbar bleiben, und Baumusterprüfdokumente bleiben bis zum Ablauf gültig.
- August 2026: Hirebotics gab bekannt, dass Tate Inc. 58 seiner Cobot-Schweißsysteme in Fertigungsanlagen in Arkansas, Virginia und Kentucky eingesetzt hatte.
- Juni 2026: Yaskawa Europe GmbH eröffnete am 30. Juni ein europäisches Robotikvertriebszentrum und eine zusätzliche Robotersystemmontage-Halle in Kočevje, Slowenien, die Europa, den Nahen Osten und Afrika bedient.
Industrierobotik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für industrielle Robotik misst die jährlichen Ausgaben für neu hergestellte industrielle Robotersysteme, die weltweit für die industrielle Automatisierung verkauft werden. Diese Systeme umfassen den Roboter, seine native Steuerung und Standard-Integrationshardware und dienen industriellen Anwendungen in verschiedenen Endverbraucherbranchen.
Ausschlüsse aus dem Geltungsbereich: Serviceroboter, separat von einem neuen System verkaufte Ersatzteile für den Nachmarkt und separat von einem neuen System verkaufte erweiterte Wartungsverträge sind ausgeschlossen.
Segmentierungsübersicht
- Nach Robotertyp
- Gelenkarmroboter
- SCARA-Roboter
- Kartesische Roboter / Portalsysteme
- Parallel- / Delta-Roboter
- Zylinderroboter
- Kollaborative Roboter
- Nach Nutzlastkapazität
- ≤15 kg
- 16–225 kg
- 226–500 kg
- Über 500 kg
- Nach Anwendung
- Materialhandhabung und Verpackung
- Schweißen und Löten
- Montage und Dosierung
- Maschinenbestückung und CNC
- Lackieren und Beschichten
- Qualitätsprüfung
- Nach Endverbraucherbranche
- Automobil
- Elektro und Elektronik
- Lebensmittel und Getränke
- Maschinenbau und Metall
- Pharmazeutika und Gesundheitswesen
- Baumaterialien
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest Südamerikas
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest Europas
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest des asiatisch-pazifischen Raums
- Naher Osten
- Golfkooperationsrat
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die World-Robotics-Statistiken der Internationalen Vereinigung für Robotik und die World Development Indicators der Weltbank liefern globale Einsatz- und Anwendungsmix-Nachweise sowie Reihen zur Wertschöpfung in der Fertigung für den Länder- und Regionalbedarfskontext. Die G.17-Industrieproduktions- und Kapazitätsmessungen der Federal Reserve helfen dabei, die Fertigungsleistung und -auslastung zu verfolgen, und die Umfrage zu Herstellerlieferungen, Lagerbeständen und Aufträgen des US Census Bureau liefert Liefer- und Neuauftragssignale für den US-Industriezyklus.
Jährliche Unternehmensberichte, 10-K-Einreichungen, Investorenpräsentationen und seriöse Wirtschaftspresse können Lieferantenumsätze, angekündigte Kapazitäten, Produktkonfigurationen und Transaktionszeitpunkte klären, wobei gemeldete Umsätze anhand der Grenze für den Erstverkauf von Systemen überprüft werden. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden Industrieroboterhersteller, Systemintegratoren, Industriebetreiber sowie Beschaffungs- oder Automatisierungsverantwortliche in der Region Asien-Pazifik, EMEA und Amerika umfassen. Fragen würden Sekundärerkenntnisse zur Marktgrenze, anfänglichen Systemtransaktionswerten, Produkt- und Käufermix, Installationszeitpunkt und Auftragsmustern testen, wobei widersprüchliche oder fehlende Nachweise für die Nachverfolgung aufgezeichnet werden. Antworten würden mit Einreichungen, Produktions- und Installationsindikatoren trianguliert, und eine unklare Behandlung von Steuerungen oder Standard-Integrationshardware würde vor der Aktualisierung der Schätzungen mit der angegebenen Erstrechnung-Regel abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 24 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit globalen jährlichen Umsatzschätzungen für neue industrielle Robotersysteme und verteilt die Gesamtsumme auf Robotertyp, Nutzlastkapazität, Anwendung, Endverbraucherbranche und Geografie anhand von Lieferantenangaben, Installationsmustern und Fertigungsnutzungsnachweisen. Eine multivariate Regression setzt den Systemumsatzwert in Beziehung zu industriellen Roboterinstallationen, Fertigungsleistung und Kapitalausgaben, Arbeitskostendruck, Automatisierungsaufträgen und Änderungen des Robotersystem-Verkaufspreises oder Produktmixes, während die Szenarioanalyse den Pfad für unterschiedliche Investitions- und Politikbedingungen anpasst. Selektive Bottom-up-Prüfungen vergleichen Lieferantenumsatz-Rollups und gemittelte Systemdurchschnittsverkaufspreise mal Liefervolumen mit dem Top-down-Gesamtwert, und inkonsistente Abdeckungs- oder Lieferinformationen werden mit der Erstverkaufsregel abgeglichen oder als explizite Lücke beibehalten. Segmentanteile werden aus Nachweisen über gezählte Systemverkäufe nach Typ, Kapazität, Aufgabe, Käuferbranche und Zielort aufgebaut und dann überprüft, sodass jede Achse zur Gesamtsumme addiert. Primärexperten können prüfen, ob die Variablen und Segmentprognosen Bereitstellungsentscheidungen, Preisgestaltung und Projektzeitpunkte widerspiegeln, wobei Meinungsverschiedenheiten eine Quellenüberprüfung und Sensitivitätsanpassung auslösen, anstatt einen angenommenen Konsens.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Lieferantenumsätze, Installations- und Auftragssignale, Fertigungsindikatoren und offengelegte Projekte und untersuchen dann Änderungen in Wachstum, durchschnittlichem Systemwert, regionalem Mix und Segmentanteilen gegenüber früheren Perioden und unabhängigen Quellen. Ein zweiter Analyst überprüft Quelldaten, Marktgrenzenbehandlung, Berechnungen und Anomalien vor der Freigabe, und ein Kontakt wird erneut angesprochen, wenn eine wesentliche Inkonsistenz, fehlende Transaktionsdetails oder geänderte Prognosenannahmen die Schätzung verändern könnten. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Marktereignisse aktualisiert und unmittelbar vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Marktgröße für industrielle Robotik im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Markt für industrielle Robotik misst die jährlichen Ausgaben für neu hergestellte industrielle Robotersysteme, die weltweit für die industrielle Automatisierung verkauft werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Primärexperten können prüfen, ob die Variablen und Segmentprognosen Bereitstellungsentscheidungen, Preisgestaltung und Projektzeitpunkte widerspiegeln, wobei Meinungsverschiedenheiten eine Quellenüberprüfung und Sensitivitätsanpassung auslösen, anstatt einen angenommenen Konsens.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 60,63 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 37,8 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 37,7 % unter dem Wert dieses Berichts für 2027 von 60,63 Milliarden USD, 2 Jahre später. Seine veröffentlichte Prognose wächst langsamer als der spätere Berichtszeitraum, was zum niedrigeren Vergleich beiträgt. |
| Globales Beratungsunternehmen B | 73 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 20,4 % über dem Wert dieses Berichts für 2027 von 60,63 Milliarden USD, 2 Jahre später. Seine höheren veröffentlichten Wachstumsraten stützen eine höhere Schätzung trotz des früheren Basisjahres. |
Mordor Intelligence's Analysten triangulieren Lieferantenumsätze, Installations- und Auftragssignale, Fertigungsindikatoren und offengelegte Projekte und untersuchen dann Änderungen in Wachstum, durchschnittlichem Systemwert, regionalem Mix und Segmentanteilen gegenüber früheren Perioden und unabhängigen Quellen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für industrielle Robotik und wie ist die Wachstumsprognose?
Die Größe wird voraussichtlich von 60,63 Milliarden USD im Jahr 2027 auf 103,8 Milliarden USD bis 2032 steigen, mit einem CAGR von 11,35 % über 2027–2032.
Was treibt die Nachfrage nach Industrierobotern an?
Arbeitskräftedruck und Fabrikdigitalisierung sind wichtige Kräfte. In ABBs Automobilumfrage 2026 nannten 30 % der Befragten Arbeitskräftemangel und steigende Lohnkosten als ihre bedeutendsten Herausforderungen.
Welcher Robotertyp führt bei den Industriesystemverkäufen?
Gelenkarmroboter hielten 2026 einen Anteil von 62,45 % am Umsatzwert. Kollaborative Roboter sollen nach Typ am schnellsten wachsen, mit einem CAGR von 13 % über 2027–2032.
Welche Unternehmen sind wichtige Industrieroboteranbieter?
Wichtige Anbieter sind ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA und Mitsubishi Electric Corp.
Welche Herausforderungen könnten die Adoption von Industrierobotern verlangsamen?
Hohe Anfangsinvestitionen und begrenzte Integrationsfähigkeiten können die Adoption einschränken. Ein Bericht vom Juni 2026, der vom Manufacturing Technology Centre veröffentlicht wurde, identifizierte Anfangsinvestitionen und Finanzierungszugang als Hindernisse für britische Fertigungs-KMU.
Wie ist der regionale Ausblick für industrielle Robotersysteme?
Asien-Pazifik hielt 2026 einen Anteil von 42,78 % am Umsatzwert. Der Nahe Osten soll am schnellsten wachsen, mit einem CAGR von 12 % über 2027–2032.