
Robotics Marktgröße und Marktanteil
Robotics Marktanalyse von Mordor Intelligence
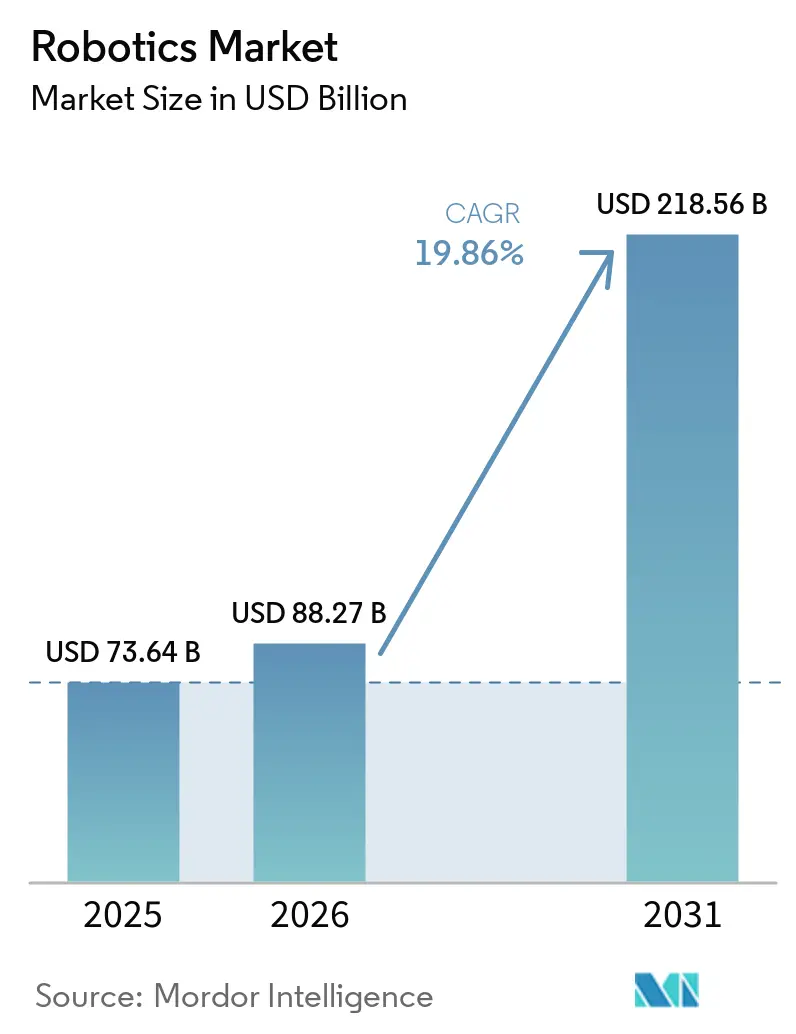
Die Größe des Robotik-Marktes wird voraussichtlich von 106,69 Milliarden USD im Jahr 2026 und 119,5 Milliarden USD im Jahr 2027 auf 223,28 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 13,32 % verzeichnen.
Anhaltender Arbeitskräftemangel stärkt die Argumente für Automatisierung in der Präzisionsverarbeitung und der variantenreichen Montage. Der Robotik-Markt profitiert zudem von einer breiteren Nutzung in Logistik, medizinischer Versorgung, Landwirtschaft und Sicherheit und nicht allein von der Fabriknachfrage. Niedrigere Hardwarekosten und einfachere Programmierung machen Einsätze für kleinere Anwender und flexible Produktionsstandorte praktikabler. Lagerautomatisierung, Reshoring-Anreize und virtuelle Inbetriebnahme verändern die Prioritäten der Anbieter hin zu integrierten Systemen, Software und Dienstleistungen. Risiken in der Komponentenversorgung und Lücken in der Cybersicherheit können Projektkosten erhöhen oder die Einführung in regulierten Anwendungen verzögern.
Wichtigste Erkenntnisse des Berichts
- Nach Robotertyp hielten Serviceroboter im Jahr 2026 einen Anteil von 52,32 % am Robotik-Markt, während kollaborative Roboter bis 2032 voraussichtlich mit einem CAGR von 18,18 % wachsen werden.
- Nach Komponente entfiel im Jahr 2026 ein Anteil von 68,97 % am Robotik-Markt auf Hardware, während Software bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 58,60 % am Robotik-Markt und wird bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Automatisierungsnachfrage aufgrund von Arbeitskräftemangel | +3.2% | Global, am stärksten ausgeprägt in Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Sinkender durchschnittlicher Roboterpreis pro Funktionsstunde | +2.5% | Global, mit frühen Gewinnen in Hochlohnwirtschaften einschließlich der Vereinigten Staaten, Deutschlands und Japans | Mittelfristig (2–4 Jahre) |
| Einführung autonomer mobiler Roboter in Lagerhäusern durch E-Commerce-Drittlogistiker | +2.0% | Nordamerika und Europa, mit Expansion in den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Steuerliche Anreize für das Reshoring der Fertigung in den G-7 | +1.8% | Nordamerika und Europa, mit frühen Gewinnen im Mittleren Westen der Vereinigten Staaten und in Ontario | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Low-Code-Roboterprogrammierplattformen | +1.2% | Global, insbesondere in KMU-dichten Märkten in Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Nationale Humanoid-Forschungs- und Entwicklungsprogramme | +1.0% | Asien-Pazifik, insbesondere China, Japan und Südkorea, mit Ausstrahlungseffekten nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Automatisierungsnachfrage aufgrund von Arbeitskräftemangel
Arbeitskräftemangel betrifft Fertigungsberufe, die wiederholbare Präzision und gleichbleibende Ergebnisse erfordern. Die OECD-Datenbank „Skills for Jobs” identifiziert anhaltende berufliche Ungleichgewichte in 38 Mitgliedsländern, darunter Engpässe in Berufen, die spezialisierte technische Fähigkeiten erfordern.[1] Die Internationale Vereinigung für Robotik meldete 38.428 Industrieroboterinstallationen in den Vereinigten Staaten im Jahr 2025, ein Anstieg von 12 % gegenüber dem Vorjahr. Dieses Muster unterstützt Investitionen in Inspektion, Montage und andere Aufgaben, bei denen der Mangel ausgeprägter ist als die allgemeinen Arbeitszahlen vermuten lassen. Der Robotik-Markt profitiert, wenn Hersteller Automatisierung als Mittel zur Aufrechterhaltung des Durchsatzes betrachten, anstatt lediglich Arbeitskräfte zu ersetzen. Dies ist besonders relevant, wo Qualitätsprüfung und präzise Montage auf eine Genauigkeit angewiesen sind, die sich dauerhaft schwer besetzen lässt.
Sinkender durchschnittlicher Roboterpreis pro Funktionsstunde
Niedrigere Gerätekosten erweitern den Kreis der Betriebe, die Automatisierungsprojekte rechtfertigen können. Preisrückgänge bei Hardware haben besonderen Wert, wenn ein System über mehrere Schichten hinweg betrieben werden und dieselbe Aufgabe gleichbleibend ausführen kann. Kontinuierliche Lebensmittel-, Chemie- und Pharmabetriebe können daher schnellere Renditen erzielen als Einschichtbetriebe. Der Robotik-Markt profitiert auch, wenn Anwender flexible Geräte für wechselnde Produktionsläufe einsetzen, anstatt eine Zelle einer einzigen Aufgabe zu widmen. Low-Code-Tools können den Programmieraufwand reduzieren, obwohl Sicherheitsvalidierung und Zellendesign weiterhin qualifizierte Unterstützung erfordern. ABB erklärte, dass kollaborative Roboter über die Ausführung fester Aufgaben hinaus zu adaptiven Pfaden und durch natürliche Sprache geführtem Training übergehen. Diese Fähigkeiten können den Aufwand verkürzen, der erforderlich ist, um ein System anzupassen, wenn sich Produktmixe, Arbeitsanweisungen oder Betriebsbedingungen ändern.[2]
Steuerliche Anreize für das Reshoring der Fertigung in den G-7
Fertigungsanreize fördern Kapitalinvestitionen in fortschrittliche Produktionsanlagen. Ontario hat seine Steuergutschrift für Fertigungsinvestitionen im Jahr 2025 von 10 % auf 15 % angehoben, wobei berechtigte Unternehmen bis zu 3 Millionen CAD bzw. 2,2 Millionen USD jährlich erhalten können. OECD-Forschungen zeigen, dass die Ausgaben für Industriepolitik durch Zuschüsse und Steueranreize in den großen Volkswirtschaften seit 2019 gestiegen sind. Zeitlich begrenzte Förderungen können Hersteller dazu veranlassen, schlüsselfertige Zellen und zertifizierte Integratoren zu wählen, anstatt Geräte in separaten Phasen zu beschaffen. Dies begünstigt Anbieter, die Hardware, Programmierung, Sicherheitsdokumentation und Installation kombinieren können. Der Robotik-Markt wird unterstützt, wenn Reshoring-Projekte eine höhere Automatisierungsintensität erfordern, um höhere Arbeitskosten auszugleichen. Es belohnt auch Lieferanten, die eine installierte, dokumentierte Produktionszelle innerhalb des von einem Förderprogramm geforderten Zeitraums liefern können.
Einführung autonomer mobiler Roboter in Lagerhäusern durch E-Commerce-Drittlogistiker
Drittlogistikanbieter setzen autonome mobile Roboter ein, um die Lagerarbeitskosten planbarer zu gestalten. ODW Logistics setzte im Oktober 2025 Zebra Symmetry Fulfillment AMRs ein und erwartete eine Verbesserung der Kommissionierungsraten um 42 %.[3] Zebra erweiterte seine Fulfillment-Lösung im Januar 2025 um koordinierte AMRs, die den Durchsatz verbessern und die erforderliche Roboteranzahl um bis zu 30 % reduzieren sollen. Diese Einsätze unterstützen ein Servicemodell, das den anfänglichen Kapitalbedarf für mittelgroße Lagerhäuser senken kann. Der Robotik-Markt gewinnt eine breitere Kundenbasis, da Logistikbetreiber Einsatz und Betrieb über wiederkehrende Verträge bezahlen. Dieser Ansatz erhöht auch die Nachfrage nach Flottenmanagement, Integration, Wartung und Supportdienstleistungen. Er ermöglicht es Betreibern, Automatisierungskosten an die Lageraktivität anzupassen und gleichzeitig Zugang zu spezialisiertem Betriebssupport zu behalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Qualifikationslücke bei der KMU-Integration | -2.0% | Global, am stärksten ausgeprägt in Europa und Südostasien | Langfristig (≥ 4 Jahre) |
| Geopolitische Exportkontrollen für fortschrittliche Servoantriebe | -1.5% | Nordamerika und Europa, die von asiatischen Komponentenlieferketten abhängig sind | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Seltenerdmagneten | -1.0% | Global, am stärksten ausgeprägt für Käufer außerhalb Chinas, einschließlich Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in ROS-Einsätzen | -0.7% | Global, insbesondere in Einsätzen in Verteidigung, Gesundheitswesen und Logistik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Qualifikationslücke bei der KMU-Integration
Integrationsanforderungen bleiben eine wesentliche Hürde für kleine und mittlere Unternehmen. Eine Studie des Manufacturing Technology Centre aus dem Jahr 2025 identifizierte 47 Kompetenzen, die für eine erfolgreiche Robotereinführung bei britischen metallverarbeitenden KMU erforderlich sind. Diese Fähigkeiten umfassen Beschaffung, Sicherheitsvalidierung, Programmierung, Wartung und Betriebsverfahren. Dieselbe Studie macht deutlich, dass der Kauf eines Roboters nicht die Notwendigkeit beseitigt, die gesamte Produktionszelle zu entwerfen und zu validieren. WorldSkills Europe beschreibt Systemintegration ebenfalls als eine spezialisierte Disziplin mit technischen, sicherheitstechnischen und Inbetriebnahmeanforderungen. Der Robotik-Markt könnte potenzielle KMU-Nachfrage verlieren, wenn Low-Code-Programmierung die kostspieligeren Lücken im Zellendesign und in der Sicherheitsvalidierung nicht schließt. Kleine Betriebe benötigen nach der Installation auch klare Wartungsverfahren und praktische Unterstützung, nicht nur eine einfachere Programmierschnittstelle.
Geopolitische Exportkontrollen für fortschrittliche Servoantriebe
Präzisionsbewegungssysteme sind auf Komponenten wie Harmonic-Drive-Getriebe, Zykloidgetriebe und hochauflösende Servomotoren angewiesen. Die US-amerikanische Überprüfung nach Abschnitt 232 zu Robotik und Industriemaschinen hat Bedenken geweckt, dass Handelsbeschränkungen die Kosten für importierte Geräte und Teile erhöhen könnten. Lieferanten und Integratoren könnten unter Margendruck geraten, wenn Festpreisverträge höhere Komponentenkosten nicht auffangen können. Die Volatilität bei Seltenerdmagneten stellt eine damit verbundene Risikoexposition für Servoantriebssysteme und Aktuatorhersteller dar. Diese Belastungen können Automatisierungskäufe verzögern, selbst wenn Arbeitskräftemangel Investitionen begünstigt. Der Robotik-Markt benötigt widerstandsfähigere Versorgungsarrangements, damit Anwender planbare Projektbudgets aufrechterhalten können. Lange Vorlaufzeiten und Änderungen in der Komponentenverfügbarkeit können für Integratoren schwierig sein, die sich auf feste Implementierungszeitpläne festgelegt haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Robotertyp:
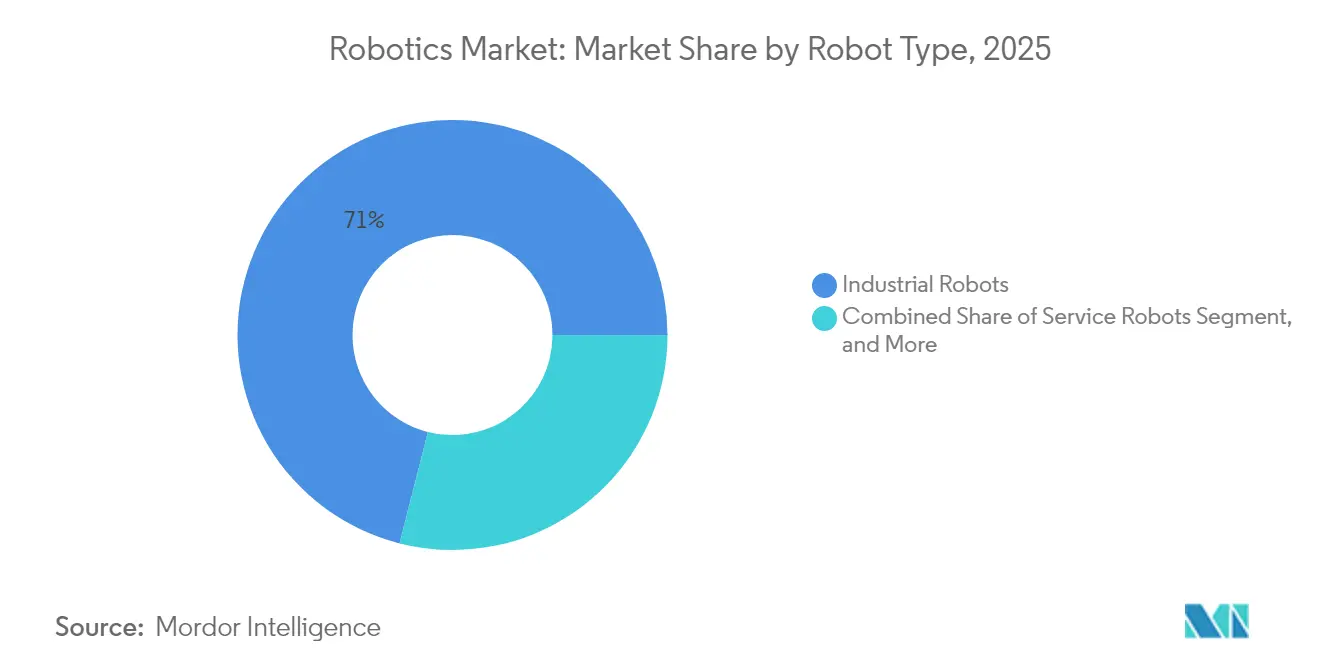
Serviceplattformen führen, während kollaborative Roboter die Fabrikhallen neu gestaltenServiceroboter machten 2026 52,32 % des Robotics-Marktvolumens aus, unterstützt durch Einsatzbereiche in Logistik, medizinischer Versorgung, Landwirtschaft, Inspektion und Sicherheit. Diese Anwendungen weiten die Nachfrage über traditionelle Fabrikumgebungen hinaus aus. Industrieroboter bleiben für hochdurchsatzfähige Präzisionsoperationen unverzichtbar. Die weltweiten Installationen von Industrierobotern erreichten 2025 603.307 Einheiten, ein Anstieg von 11 % gegenüber dem Vorjahr. Elektronik und Automobil installierten im Laufe des Jahres jeweils mehr als 138.000 Industrieroboter. Diese installierte Basis stützt die anhaltende Nachfrage nach Steuerungen, Sicherheitssystemen, Integration und Aftermarket-Dienstleistungen.
Cobots werden voraussichtlich bis 2032 mit einem CAGR von 18,18 % wachsen, der höchsten Rate unter den Robotertypen in der Robotics-Branche. Ihre Attraktivität ergibt sich aus dem flexiblen Einsatz in gemeinsam genutzten Arbeitsbereichen und kleineren Produktionszellen. ABB beschreibt kollaborative Roboter, die autonom lernen, Pfade anpassen und durch natürlichsprachliche Anleitung trainiert werden können. Sicherheitsvorschriften für KI-gesteuertes Verhalten in Mensch-Roboter-Arbeitsbereichen bleiben wichtige Beschaffungsüberlegungen. Autonome mobile Manipulatorrroboter kombinieren einen Cobot-Arm mit einer mobilen Plattform und ermöglichen es Nutzern, verknüpfte Produktions- und Intralogistikschritte zu automatisieren. Diese Kategorie macht die Unterscheidung zwischen mobilen und stationären Systemen weniger eindeutig. Der Robotics-Markt kann von dieser Überschneidung profitieren, da Kunden mit einem koordinierten System mehr Schritte eines Arbeitsablaufs automatisieren können.



Nach Komponente:
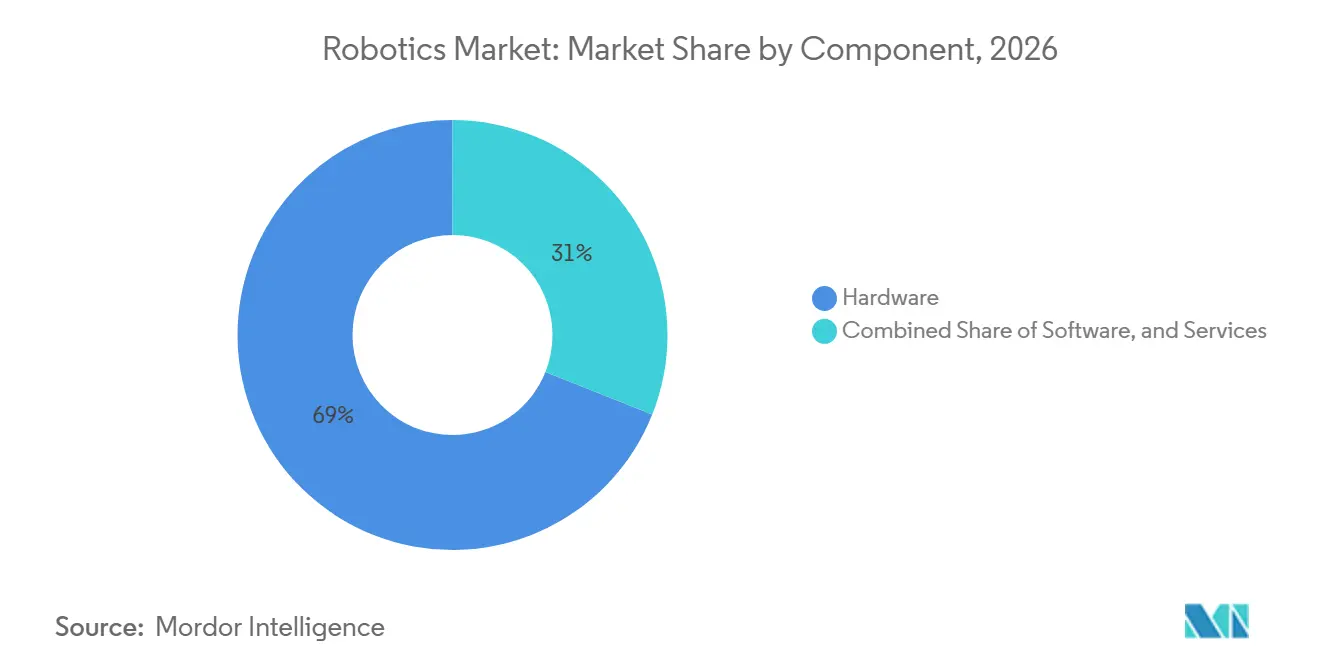
Hardware sichert Umsatz, während Software an Bedeutung gewinntHardware hielt im Jahr 2026 68,97 % der Robotik-Marktgröße, was die Kosten für Roboterkörper, Aktuatoren, Steuerungen und Sensoren widerspiegelt. Präzisionsgelenke und Getriebe bleiben zentral für Leistung und Gerätekosten. Hardware-Anbieter sind auch dem Risiko der Verfügbarkeit fortschrittlicher Bewegungskomponenten und magnetbasierter Servoantriebssysteme ausgesetzt. Industrielle Anwender benötigen weiterhin langlebige Geräte, die Taktzeit-, Nutzlast- und Sicherheitsanforderungen erfüllen können. Dies hält physische Systeme im Mittelpunkt der Kapitalausgaben in der Robotik-Branche. Der weltweite Betriebsbestand erreichte im Jahr 2025 5 Millionen Industrieroboter, was den Umfang der bereits im Einsatz befindlichen Geräte zeigt. Die installierte Basis schafft Nachfrage nach Ersatzteilen, Außendienst und Steuerungsaufrüstungen.
Software wird bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen, da Flottenmanagement, digitale Zwillinge, Simulation und KI-Inferenz breiter eingesetzt werden. Im März 2026 gab NVIDIA bekannt, dass ABB, FANUC, KUKA und YASKAWA Omniverse-Bibliotheken und Isaac-Technologien in ihre Robotikarbeit integrieren. Virtuelle Inbetriebnahme ermöglicht es Herstellern, Layouts und Roboterverhalten vor dem Einsatz zu testen. Software kann auch wiederkehrende Einnahmen durch Abonnements und Supportverträge generieren. Diese Fähigkeiten machen Programmierung und Simulation zu einem Teil des kommerziellen Wertes eines Robotersystems. Dienstleistungen expandieren neben Software, da Anwender Integration und Roboter-als-Dienstleistung-Arrangements suchen. Der Robotik-Markt verschiebt sich hin zu einem breiteren Mix aus Geräteeinnahmen und wiederkehrenden Betriebseinnahmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
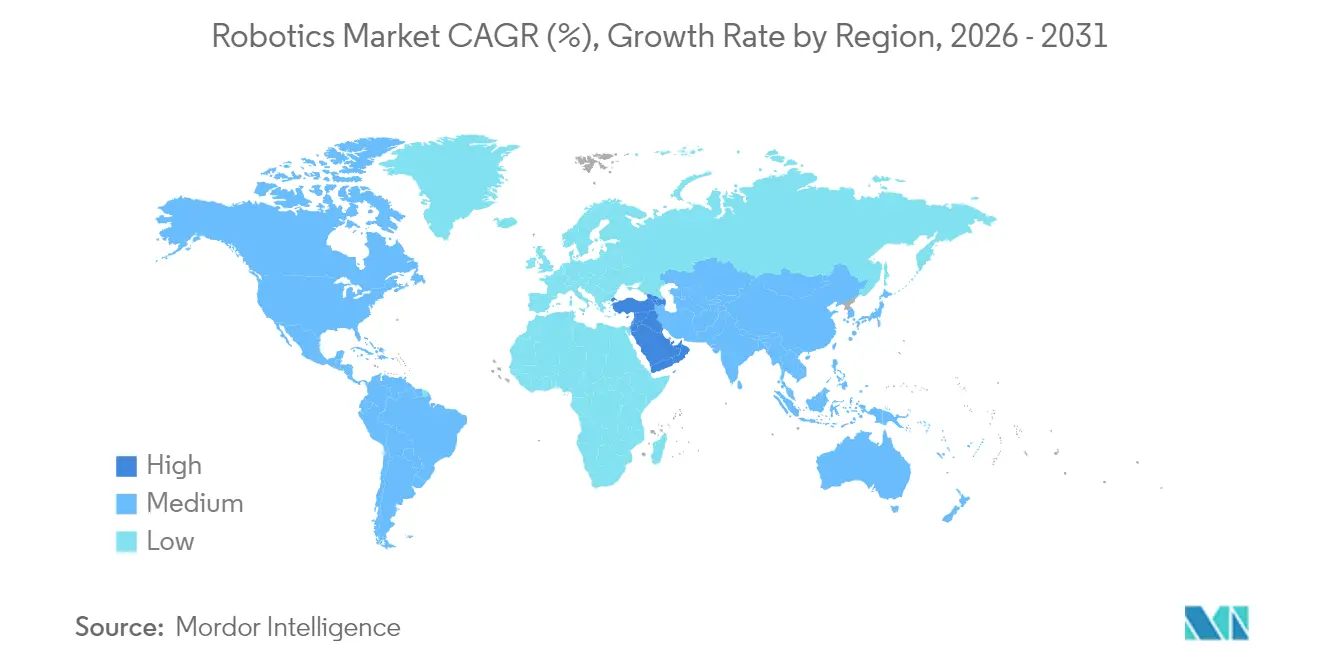
Asien-Pazifik hielt im Jahr 2026 58,60 % des regionalen Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen. China machte im Jahr 2025 59 % der weltweiten Industrieroboterinstallationen aus und installierte 354.226 Einheiten, ein Anstieg von 20 % gegenüber dem Vorjahr. Inländische chinesische Marken repräsentierten 55 % der Installationen in China, was auf eine stärkere lokale Beteiligung an der Automatisierungsbasis des Landes hinweist. Indien installierte im Jahr 2025 10.500 Roboter, ein Anstieg von 15 %, und verzeichnete von 2020 bis 2025 einen Installations-CAGR von 27 %. Indiens Roboterdichte von 67 Einheiten pro 10.000 Fertigungsarbeitern blieb unter dem globalen Durchschnitt. Japans Installationen gingen im Jahr 2025 um 19 % auf 36.219 Einheiten zurück, während Südkorea mit rund 30.000 Einheiten nahezu unveränderte Aktivität verzeichnete. China entwickelt auch Standards für humanoide Roboter, die gemeinsame Erwartungen für Produktentwicklung und -nutzung unterstützen könnten.
Nordamerika
Die Vereinigten Staaten installierten im Jahr 2025 38.428 Industrieroboter, ein Anstieg von 12 %, was dem dritthöchsten Jahresgesamtwert in der IFR-Reihe entspricht. Die Automobilindustrie repräsentierte mehr als ein Drittel der US-amerikanischen Installationen, während die Installationen in der Lebensmittelindustrie im Jahr 2025 um 30 % stiegen. Reshoring und Arbeitskräftemangel erhöhen die Automatisierungsintensität, die an Standorten erforderlich ist, die aus Niedriglohnregionen zurückkehren. Der Robotik-Markt in Nordamerika profitiert auch von Logistikeinsätzen, die mobile Roboter und Flottenmanagement-Software bevorzugen. Kanada verzeichnete im Jahr 2025 einen Installationsanstieg von 5–6 %, unterstützt durch Investitionsbedingungen, die die Ontario-Steuergutschrift für Fertigungsinvestitionen einschließen. Mexiko verzeichnete zum dritten Mal in Folge einen Rückgang, da handelspolitische Unsicherheit die Investitionen in der Automobil- und Elektronikindustrie belastete. Roboter-als-Dienstleistung-Modelle können die Einführung für mittelständische Hersteller zugänglicher machen, indem Kosten über monatliche Zahlungen verteilt werden. Diese Finanzierungsstruktur unterstützt die Nachfrage nach Integrations- und Wartungsdienstleistungen sowie nach Geräten.
Europa, Südamerika, der Nahe Osten und Afrika
Europa installierte im Jahr 2025 73.054 Industrieroboter, ein Rückgang von 14 %, da Schwäche in der Automobilindustrie, Energiekosten und wirtschaftliche Unsicherheit die Kapitalausgaben einschränkten. Deutschland installierte weniger als 25.000 Einheiten nach einem Rückgang von 8 %, obwohl sein Installations-CAGR von 2 % für den Zeitraum 2020–2025 seine Bedeutung in der Präzisions- und automobilbezogenen Arbeit beibehielt. Brasiliens Installationen stiegen im Jahr 2025 um 38 % auf 4.300 Einheiten, wobei die Automobilinstallationen um 212 % stiegen, da chinesische Automobilhersteller in das Land investierten. Argentinien und andere südamerikanische Märkte verzeichneten bescheidenere Zuwächse inmitten makroökonomischen Drucks. Im Nahen Osten gaben Boston Dynamics und das in Abu Dhabi ansässige Unternehmen Analog im Jahr 2026 eine Allianz bekannt, um Spot-Roboter für die Inspektion städtischer Infrastruktur und vorbeugende Wartung einzusetzen. Dieser Einsatz verweist auf eine Nachfrage, die an Infrastrukturprogramme und nicht an Fabrikproduktion gebunden ist. Afrika bleibt ein Markt in einem frühen Stadium, mit Südafrika als wichtigstem Industrieroboterzentrum und aufkommendem Interesse an landwirtschaftlichen und Bauanwendungen. Unterschiedliche wirtschaftliche Bedingungen in diesen Gebieten erfordern von Anbietern eine Anpassung der Finanzierungs-, Integrations- und Servicemodelle.
Regulatorischer Rahmen und Ausblick
Der Vergleich überprüft ausgewählte Rechtsordnungen aus der Perspektive von Arbeitgebern, die Industrieroboterzellen auswählen und betreiben. Konformitätsanforderungen der Hersteller beeinflussen die Ausrüstungsentscheidungen der Arbeitgeber, während Arbeitsschutzpflichten die Art und Weise betreffen, wie sie die resultierenden Zellen betreiben. EU-Staaten dürfen die Verfügbarkeit von Produkten, die in Übereinstimmung mit der Richtlinie 2006/42/EG vor dem 20. Januar 2027 in Verkehr gebracht wurden, nicht behindern, wobei Kapitel VI den Artikel 11 der Richtlinie ab dem 19. Juli 2023 ersetzt, einschließlich bestehender Verfahren. Die Spalte der Vereinigten Arabischen Emirate befasst sich mit Abu Dhabi-Arbeitgebern gemäß ihrem Maschinenschutzcode.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Behörde für Arbeitssicherheit und Gesundheitsschutz | Bundes-Landes-Marktüberwachungsbehörden, koordiniert durch die ZLS | Staatliche Verwaltung für Marktregulierung und nationale Normungsbehörden | Ministerium für Arbeit und Beschäftigung | Abu Dhabi Public Health Centre und sektorale Regulierungsbehörden | Ministerium für Beschäftigung und Arbeit, Inspektions- und Durchsetzungsdienste |
| Wesentliche Instrumente oder Ausrichtung | 29 CFR 1910.212 Maschinenschutz | Richtlinie 2006/42/EG; Verordnung (EU) 2023/1230 gilt ab dem 20. Januar 2027 | Verbindliche GB 11291.1-2011; Ersatz wird erarbeitet | NR-12 Maschinensicherheit und Robotersystemkonformität | Abu Dhabi Maschinenschutz-Verhaltenskodex, Version 4.1, in Kraft ab dem 27. Februar 2026 | Allgemeine Maschinenvorschriften von 1988 für Maschinen, die nicht unter andere Vorschriften fallen |
| Kommerzielle Auswirkung | Arbeitgeber müssen Bediener und nahestehende Arbeitnehmer vor Maschinengefahren schützen | Konformitätsarbeit der Hersteller für Ausrüstung ab 2027; geschützte Verfügbarkeit für qualifizierte Altprodukte | Industrierobotprodukte müssen den verbindlichen Sicherheitsstandard erfüllen | Konformitätsweg über ABNT ISO 10218-1, ABNT ISO 10218-2, ISO/TS 15066 und andere anwendbare Normen, wobei internationale Normen bei deren Fehlen oder Auslassung verwendet werden | Maschinengefährdungsmanagementpflichten obliegen Abu Dhabi-Arbeitgebern | Arbeitgeber/Nutzer sichern gefährliche freiliegende Teile innerhalb normaler Reichweite ab, sofern ein Inspektor keine schriftliche Genehmigung zur Auslassung der Absicherung erteilt |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Hoch | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die Schutzpflichten der Vereinigten Staaten unterstützen eine mittlere Attraktivität, während der anerkannte Normenweg Brasiliens eine hohe Attraktivität für Arbeitgeber bei der Auswahl von Ausrüstungen unterstützt und das Fehlen eines NR-12-Themas in der Agenda 2026 Kontinuität unterstützt. Deutschlands mittlere Attraktivität und die Richtung ohne Änderung spiegeln den anhaltenden Zugang der Arbeitgeber zu qualifizierenden richtlinienkonformen Produkten wider, die vor dem 20. Januar 2027 in Verkehr gebracht wurden, durch den Konformitätsübergang der Hersteller. Chinas entsprechende Einschätzungen behalten seinen verbindlichen Standard als Ausrüstungsmaßstab während der Erarbeitung des Ersatzes bei, während Südafrikas Einschätzungen anwendbare Schutzmaßnahmen und schriftliche Inspektionsausnahmen neben dem Ersatzvorschlag beibehalten, dessen Konsultation am 22. November 2025 endete. Abu Dhabis ab Februar 2026 geltender Rahmen unterstützt mittlere Attraktivität und Kontinuität durch etablierte Schutzpflichten, wobei die Verhinderung des Zugangs oder gefährlicher Bewegungen eine Betriebsverantwortung darstellt, die die Ausrüstungsauswahl allein nicht erfüllen kann.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Anbietererlöse aus Bewegungskomponenten, vollständigen Robotern, Anwendungsintegration und getragenem Roboterzugang. Ein Unternehmen kann an mehr als einer Stufe teilnehmen, wie Yaskawa Electric Corporations Robotik- und Bewegungssteuerungsangebote veranschaulichen. Diese Überschneidung gibt Ausrüstungsherstellern einen Weg zur Erfassung von Komponentenwert, während das Anwendungs-Engineering als separate kommerzielle Rolle verbleibt. Die zentrale Unterscheidung liegt zwischen der Lieferung einer Maschine und der Bereitstellung eines nutzbaren Produktions- oder Lagersystems.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Bewegungskomponentenversorgung | Servo- und Bewegungssteuerungsanbieter wie Yaskawa Electric Corporation | Komponentenverkäufe | Qualifizierung für die Zielroboterplattform | Komponentenauswahl vor der Produktionsausweitung qualifizieren |
| Roboterproduktion | Roboterhersteller wie Fanuc Corporation und Yaskawa Electric Corporation | Roboterausrüstungsverkäufe | Abstimmung von Nutzlast, Reichweite und Anwendungsanforderungen | Plattformfamilien um definierte Aufgabenanforderungen konfigurieren |
| Anwendungsintegration | Systemintegratoren wie JOT Automation | Anwendungs-Engineering- und Integrationsgebühren | Kombination des Roboters mit dem Produktionsprozess des Kunden | Die vollständige Zelle vor der Replikation validieren |
| Flottenzugang und Betriebssupport | Lager-RaaS-Anbieter wie Locus Robotics | Jährliche Abonnements und Einrichtungsgebühren für neue Standorte | Aufrechterhaltung der gebündelten Software-, Service- und Supportverpflichtung | Flottenexpansion mit Bereitstellungs- und Supportkapazität abstimmen |
| Quelle: Mordor Intelligence | ||||
Locus Robotics bündelt Roboter, Software, Service und Support in seinem Lagerabonnement, das jährlich im Voraus pro Bot abgerechnet wird, mit einer einmaligen Einrichtungsgebühr für jeden neuen Standort. Diese Struktur bringt Bereitstellungsdienstleistungen und anhaltenden Support in die Umsatzbeziehung des Anbieters mit dem Kunden. Integrationsspezialisten behalten eine separate Öffnung, wenn die Produktionsaufgabe Engineering über den standardmäßigen Roboterzugang hinaus erfordert. Wiederkehrende Verträge machen daher die Fähigkeit, installierte Systeme zu unterstützen, zu einem Teil der kommerziellen Skalierbarkeit des Anbieters.
Wettbewerbslandschaft
Marktkonzentration
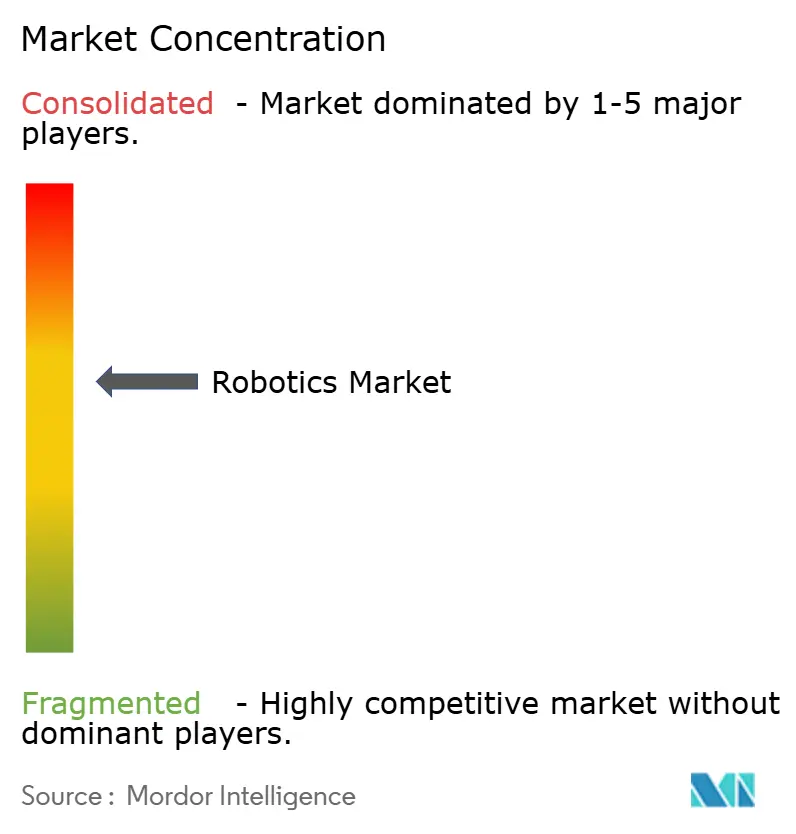
ABB, FANUC, Yaskawa und KUKA verfügen über die größten installierten Industriebasen, und ihre kombinierte Flotte überschreitet weltweit 2 Millionen Einheiten. Der Robotik-Markt ist bei Industrieanlagen mäßig konsolidiert, weist jedoch bei kollaborativen Robotern, Software und humanoiden Systemen einen vielfältigeren Wettbewerb auf. Etablierte OEMs fügen KI-Inferenz auf Steuerungsebene, Simulation und Software-Tools hinzu, um Anwender über einen Hardware-Ersatzzyklus hinaus zu binden. Im März 2026 gab NVIDIA bekannt, dass ABB, FANUC, KUKA und YASKAWA Omniverse-Bibliotheken und Isaac-Technologien für digitale Zwillinge und physische KI-Anwendungen integrieren. Diese Zusammenarbeit zeigt, dass virtuelle Inbetriebnahme zu einem strategischen Teil des Systemdesigns geworden ist. Anbieter suchen auch nach wiederkehrenden Einnahmen aus Roboter-als-Dienstleistung-Partnerschaften, Software und Support.
Auf Software ausgerichtete Neueinsteiger stellen proprietäre Steuerungs- und Programmiermodelle in Frage. AGIBOT startete im Jahr 2026 Genie Studio Agent als Zero-Code-Plattform für die Orchestrierung von Roboter-Workflows mittels Drag-and-Drop-Komponenten. Diese Tools können den Vorteil verringern, den Anbieter haben, die auf geschlossene Steuerungssprachen setzen. Cybersicherheit ist zu einem weiteren Faktor bei der Anbieterauswahl für Einsätze im Gesundheitswesen, in der Verteidigung und in der Logistik geworden. INCIBE-CERT identifizierte im Jahr 2025 kritische Schwachstellen im Ghost Robotics Vision 60-System, darunter einen CVSS-Score von 9,2, bei dem die Standard-Authentifizierung fehlte. Das Navigation2-Projekt legte ebenfalls eine kritische Heap-Out-of-Bounds-Schwachstelle offen, die durch ein nicht authentifiziertes Netzwerkpaket ausgelöst wird.
Funktionale Sicherheitspraktiken gemäß IEC 61508 und Robotersicherheitsanforderungen gemäß ISO 10218-1 sind zunehmend relevant für die Beschaffung in regulierten Anwendungen. Dokumentierte Sicherheitsnachweise über Hardware und Software hinweg können Anbieter mit starken Systemintegrationskapazitäten begünstigen. FANUC stellte im September 2025 seinen M-1000/550F-46A für Schwerlastanwendungen vor, mit einer Nutzlast von 550 kg und einer Reichweite von 4,6 m. FANUC stellte im Juni 2025 auch den M-800/60-20B für Schneid-, Schweiß-, Fräs- und Bohranwendungen vor. Medizinische Robotik und auf KMU ausgerichtete Einsatzwerkzeuge bleiben Bereiche, in denen neue Anbieter mit etablierten OEMs konkurrieren können. Der Marktkonzentrationsgrad ist moderat, da die führenden 4 Industrie-OEMs eine kombinierte installierte Flotte von über 2 Millionen Einheiten haben, während ein bedeutender Wettbewerb in spezialisierten Segmenten bestehen bleibt.
Branchenführer im Robotics Markt
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corporation
-
KUKA AG
-
DENSO Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Robotics-Markt Unternehmen in diesem Bericht
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corporation
- KUKA AG
- Kawasaki Heavy Industries, Ltd.
- Universal Robots A/S (Teradyne, Inc.)
- DENSO Corporation
- Mitsubishi Electric Corporation
- OMRON Corporation
- Stäubli International AG
- Epson Robots (Seiko Epson Corporation)
- Comau SpA (One Equity Partners LLC)
- Nachi-Fujikoshi Corp.
- Toshiba Corporation
- Intuitive Surgical, Inc.
- Stryker Corporation
- iRobot Corporation
- Boston Dynamics, Inc.
- Locus Robotics Corp.
- DJI Technology Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich trennt Krankenhausinstallationen für den Transport, Baustelleninspektionen und Finanzierung der Industrierobotikintegration, wobei Anbieter jeweils Ausrüstung liefern, einen Service paketieren oder einen Integrationsrahmen entwickeln. Der finanzierte Integrationsrahmen muss vom Technologiereifegrad 4 auf 7 voranschreiten und in mindestens 3 realen Industriepiloten validiert werden. Die Teilnahme an Horizont Europa ist auf Einrichtungen beschränkt, die in EU-Mitgliedstaaten, Island, Norwegen oder förderfähigen assoziierten Ländern ansässig sind, wobei die Förderfähigkeit weiterer Länder bei der Antragstellung bestätigt und die Assoziation bis zur Unterzeichnung der Finanzhilfevereinbarung wirksam wird. Die Kontrolle durch ein nicht förderfähiges Land erfordert Garantien, die positiv durch das Niederlassungsland des Antragstellers bewertet werden, was Einrichtungen unter chinesischer Kontrolle oder einer in China ansässigen juristischen Person nicht einreichen können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| AGV/AMR-Lieferung und -Installation für Krankenhäuser | Beschaffung für die Neuentwicklung des Alexandra Hospital steht kurz vor der Vergabe | Singapurer Gesundheitsministerium Krankenhausprojekt | Roboterlieferung mit den Installationsverantwortlichkeiten des nominierten Unterauftrags abstimmen | Angebotsfenster ist geschlossen | Teilnehmende AMR-Anbieter und Installationsunternehmen |
| Paketierte Baustelleninspektion | Offene Dienstleistungsausschreibung schließt am 27. November 2026 | Jurong Town Corporation | Ein paketiertes AMR-Inspektionsdienstleistungsangebot unterbreiten | Lieferung eines vollständigen Inspektionsangebots | Inspektionsdienstleistungsintegratoren und Boston Dynamics, Inc., unabhängig innerhalb des Portfolios der Hyundai Motor Group betrieben |
| Industrierobotik-Integrationsrahmen | Förderthema soll am 17. November 2026 öffnen, mit Einreichungsfrist am 18. März 2027 | Förderfähige Industrieunternehmen und Robotikintegrationsteams | Modulare, interoperable Integrationsrahmen entwickeln | Industrielle Validierung über mehrere Standorte hinweg koordinieren | Förderfähige Robotikintegratoren und Fertigungspartner |
| Quelle: Mordor Intelligence | |||||
Die stärkste Dienstleistungsmöglichkeit ist ein vollständiges Inspektionsangebot für die Jurong Town Corporation (JTC), das den Roboter mit der Inspektionslieferung kombiniert. Die offene Dienstleistungsausschreibung sucht eine paketierte AMR-Inspektionslösung für Gebäudebaustellen, mit Einreichungen bis zum 27. November 2026. Die Lieferung eines vollständigen Inspektionsangebots ist die wesentliche Hürde, was Dienstleistungsintegratoren begünstigt, die es zusammenstellen können, und Roboterherstellern einen Partnerkanal in den Dienstleistungsvertrag gibt.
Neueste Industrielle Entwicklungen in Robotics-Markt
- Oktober 2026: FANUC und Hitachi gaben eine strategische Partnerschaft bekannt, die KI und Industrierobotik für autonome Fertigungsoperationen kombiniert. Die Allianz verbindet FANUCs Expertise in der Bewegungssteuerung mit Hitachis Unternehmens-IT und industriellen IoT-Fähigkeiten und zielt auf integrierte Fabrikintelligenzlösungen für Automobil- und Elektronikkunden ab.
- September 2026: FANUC Europe stellte die Industrieroboterserie R-2000/E der nächsten Generation vor, die darauf ausgelegt ist, den Wartungsaufwand zu reduzieren und die Gesamtbetriebskosten für Hochlastanwendungen zu senken. Die Markteinführung adressiert direkt den Kostendruck pro Zyklus von Kunden, die AMR- und humanoide Alternativen für die Materialhandhabung evaluieren.
- August 2026: FANUC brachte die Bearbeitungsroboterserie M-810 auf den Markt, die hohe Steifigkeit und fortschrittliche Genauigkeitssteuerung kombiniert, um robotergestütztes Fräsen, Bohren und Entgraten großer Metallkomponenten zu ermöglichen und die Abhängigkeit der Hersteller von teuren CNC-Werkzeugmaschinen zu reduzieren.
- März 2026: NVIDIA gab Integrationen mit ABB Robotics, FANUC, KUKA und YASKAWA für die NVIDIA Omniverse- und Isaac-Simulationsframeworks bekannt, die eine auf digitalen Zwillingen basierende virtuelle Inbetriebnahme über eine kombinierte installierte Basis von mehr als 2 Millionen Industrierobotern ermöglichen. NVIDIA veröffentlichte gleichzeitig GR00T N1.7 mit kommerzieller Lizenzierung für allgemeine Roboterintelligenz.
Robotics-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Robotik-Markt misst den jährlichen Umsatz aus industriellen und Service-Roboterplattformen, die weltweit für Arbeiten in kommerziellen, industriellen, institutionellen, Verteidigungs- und Verbraucherumgebungen verkauft oder eingesetzt werden. Er umfasst Hardware für Roboterplattformen, roboterspezifische Software, Integrationsgebühren und Roboter-als-Dienstleistung-Umsätze.
Ausschlüsse aus dem Geltungsbereich: Separat verkaufte eigenständige Sensoren, generische Softwarelizenzen ohne Bezug zu Roboterplattformen und nicht-robotische Industriemaschinen, die außerhalb eines Robotersystemverkaufs veräußert werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Robotertyp
- Industrieroboter
- Serviceroboter
- Kollaborative Roboter (Cobots)
- Mobile Roboter / AMR
- Nach Komponente
- Hardware
- Software
- Dienstleistungen (Integration, Robot-as-a-Service)
- Nach Anwendung
- Fertigung und Montage
- Logistik und Lagerhaltung
- Medizin und Chirurgie
- Verteidigung und Sicherheit
- Inspektion und Wartung
- Reinigung und Sanitär
- Nach Endverbraucherbranche
- Automobil
- Elektronik und Halbleiter
- Lebensmittel und Getränke
- Gesundheitsdienstleister
- Militär und Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die Weltrobotik-Serien der Internationalen Vereinigung für Robotik für Industrie- und Serviceroboter verfolgen Installationen, Lieferantenaktivitäten, Serviceroboterverkäufe und Roboter-als-Dienstleistung-Flotten. Die Studie des Gemeinsamen Forschungszentrums der Europäischen Kommission zum Robotik-Marktanteil erläutert, wie Klassifizierungen von Industrie- und Servicerobotern sowie Produktions- und Einführungsnachweise in Einklang gebracht werden können, während Eurostat-Unternehmensindikatoren und die jährliche Fertigungserhebung des US Census Bureau zusätzlichen Kontext zu Einführung, Käufen, installierten Geräten und Kapitalausgaben liefern.
Unternehmens-10-Ks, Jahresberichte, Investorenmaterialien, öffentliche Ausschreibungen und seriöse Presseberichterstattung können Lieferantenumsätze, Produktpreise, installierte Flotten, Investitionspläne und Einsatzzeitpläne gegenseitig überprüfen. Diese Aufzeichnungen helfen dabei, öffentliche Versand- und Einführungssignale mit den Umsatzkategorien in der Marktdefinition in Beziehung zu setzen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung würde auf strukturierten Interviews mit Roboterherstellern, Software- und Roboter-als-Dienstleistung-Anbietern, Systemintegratoren, Distributoren und einsetzenden Anwendern in Fertigung, Logistik, Gesundheitswesen, Verteidigung und anderen Servicebereichen basieren. Die Befragten würden Sekundärnachweise darüber testen, was in gebündelten Systempreisen, separat in Rechnung gestellter Software oder Integration, Einsatzvolumina und realisierten Preisen enthalten ist, und dann Lücken nach Segment oder Geografie identifizieren. Wenn Angaben widersprüchlich sind, würde der Analyst die Quelldefinition erneut prüfen und eine Bestätigung von einem unabhängigen Lieferanten-, Kanal- oder Endanwendersignal einholen, bevor der Input in das Modell einfließt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Der Analyst erstellt eine globale Umsatzschätzung von oben nach unten, unter Verwendung der genehmigten Marktgrenzen, und überprüft dann ausgewählte Teile anhand von Lieferanten- und Kanalnachweisen. Das Modell setzt Industrieroboterinstallationen, Verkäufe professioneller und medizinischer Serviceroboter, Wachstum von Roboter-als-Dienstleistung-Flotten, durchschnittliche Plattformpreise und Kapitalausgaben in Fabriken, Lagerhäusern, Krankenhäusern und anderen Einsatzumgebungen in Beziehung zum Umsatzpool. Lieferantenunterlagen und Produktoffenlegungen helfen dabei, den Plattformwert von Software-, Integrations- und wiederkehrenden Servicegebühren zu unterscheiden, während Versand- und Einführungsnachweise die Anteile für Robotertyp, Komponente, Anwendung, Endverbraucherbranche und Geografie unterstützen.
Für 2027–2032 verknüpft die Szenarioanalyse Installations- und Flottenexpansion mit Preisen, Servicemix und Endmarktinvestitionen, wobei Primärbefragte prüfen, ob jeder Treiber für ihren Teil der Wertschöpfungskette plausibel ist. Wenn ein separater Wert für ein nicht gemeldetes Segment oder Land benötigt wird, verwendet der Analyst den nächstgelegenen relevanten Einführungs-, Lieferanten- oder Branchenindikator und erfasst einen begrenzten Input, bis direkte Nachweise verfügbar sind. Selektive Bottom-up-Prüfungen, wie Lieferantenzusammenfassungen und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Stückvolumen, testen den globalen Gesamtwert und ausgewählte regionale Schätzungen. Fehlende Lieferanten- oder Kanaldaten werden durch dokumentierte Bandbreiten und Überschneidungsprüfungen behandelt, insbesondere für Hardware, die mit Software oder Servicegebühren gebündelt ist.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand unabhängiger Lieferantenumsätze, Roboterlieferungen, Serviceflotten, Endanwendereinführung und regionaler Investitionssignale und untersuchen dann Trendbrüche, ungewöhnliche Anteilsbewegungen und Unterschiede zwischen gemeldeten und modellierten Werten. Wenn eine Abweichung eine geänderte Definition, eine gebündelte Gebühr oder eine zeitliche Verschiebung widerspiegeln könnte, prüft der Analyst die zugrunde liegende Offenlegung und nimmt erneut Kontakt mit dem betreffenden Befragten auf, wenn eine Klärung die Schätzung ändern würde. Ein zweiter Analyst überprüft Quellenabdeckung, Berechnungen und Segmentgesamtwerte vor der Freigabe, gefolgt von einer jährlichen Aktualisierung, einer Zwischenaktualisierung nach wesentlichen Marktereignissen und einer erneuten Überprüfung vor der Lieferung.
Vergleich der Robotik-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Robotik-Markt misst den jährlichen Umsatz aus industriellen und Service-Roboterplattformen, die weltweit für Arbeiten in kommerziellen, industriellen, institutionellen, Verteidigungs- und Verbraucherumgebungen verkauft oder eingesetzt werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Wenn ein separater Wert für ein nicht gemeldetes Segment oder Land benötigt wird, verwendet der Analyst den nächstgelegenen relevanten Einführungs-, Lieferanten- oder Branchenindikator und erfasst einen begrenzten Input, bis direkte Nachweise verfügbar sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 105,8 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 131,8 Mrd. USD (2025) | Ausgehend von seiner Basis für 2025 liegt diese Schätzung 24,6 % über dem Wert dieses Berichts für 2027 von 105,8 Mrd. USD, 2 Jahre später. Ihr technologischer Rahmen umfasst Computeranwendungen und Werkzeugmaschinendesigns sowie Roboterherstellung und -anwendungen, eine breiter gefasste Kategorie. |
| Globales Beratungsunternehmen B | 59,7 Mrd. USD (2026) | Ausgehend von seiner Basis für 2026 liegt diese Schätzung 43,6 % unter dem Wert dieses Berichts für 2027 von 105,8 Mrd. USD, 1 Jahr später. Seine veröffentlichte Prognose folgt einer niedrigeren Ausgangsbasis für 2026 und einem langsameren anschließenden Wachstum. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung anhand unabhängiger Lieferantenumsätze, Roboterlieferungen, Serviceflotten, Endanwendereinführung und regionaler Investitionssignale und untersuchen dann Trendbrüche, ungewöhnliche Anteilsbewegungen und Unterschiede zwischen gemeldeten und modellierten Werten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Robotik-Markt derzeit?
Der Robotik-Markt wird für 2026 auf 106,69 Milliarden USD und für 2027 auf 119,5 Milliarden USD prognostiziert. Der prognostizierte Marktwert für den Robotik-Markt beträgt 223,28 Milliarden USD im Jahr 2032. Arbeitskräftemangel, breitere Einsatzmöglichkeiten für Serviceroboter, Lagerautomatisierung und softwaregesteuertes Systemdesign sind zentral für den Ausblick.
Welcher CAGR wird für Robotik bis 2032 prognostiziert?
Der Robotik-Markt wird voraussichtlich von 2027 bis 2032 einen CAGR von 13,32 % verzeichnen. Die Prognose spiegelt die anhaltende Nachfrage nach Automatisierung in Fertigung und Logistik wider, zusammen mit einer wachsenden Rolle für Integration, Simulation und wiederkehrende Softwaredienstleistungen.
Welcher Robotertyp hat den größten Umsatzanteil?
Serviceroboter hielten im Jahr 2026 einen Umsatzanteil von 52,32 %. Ihr Einsatz erstreckt sich auf Logistik, medizinische Versorgung, Landwirtschaft, Inspektion und Sicherheit, was die Nachfrage über die konventionelle Fabrikautomatisierung hinaus ausweitet. Kollaborative Roboter werden voraussichtlich die schnellste Expansion mit einem CAGR von 18,18 % bis 2032 verzeichnen.
Welche Robotikkomponente wächst am schnellsten?
Software wird bis 2032 voraussichtlich mit einem CAGR von 13,53 % wachsen. Digitale Zwillinge, Simulation, Flottenmanagement und KI-Inferenz unterstützen diesen Ausblick, da sie Anwendern helfen, Systeme zu testen, eingesetzte Geräte zu verwalten und wiederkehrende Servicebeziehungen aufzubauen.
Welche Region führt die globale Roboternachfrage an?
Asien-Pazifik hielt im Jahr 2026 58,60 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 13,67 % wachsen. Chinas große Installationsbasis und Indiens niedrigere Roboterdichte im Vergleich zum globalen Durchschnitt schaffen unterschiedliche Formen regionaler Nachfrage.
Was hemmt eine breitere Einführung von Robotik?
Integrationsfähigkeiten, Handelsbeschränkungen für Komponenten, Seltenerdversorgungsrisiken und Cybersicherheitsrisiken können Einsatzkosten und -komplexität erhöhen. Kleine und mittlere Unternehmen sind besonders betroffen, wenn Programmierwerkzeuge Zellendesign, Validierung, Wartung und Sicherheitsanforderungen nicht lösen.