
Marktgröße und Marktanteile für Elektromotoren für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
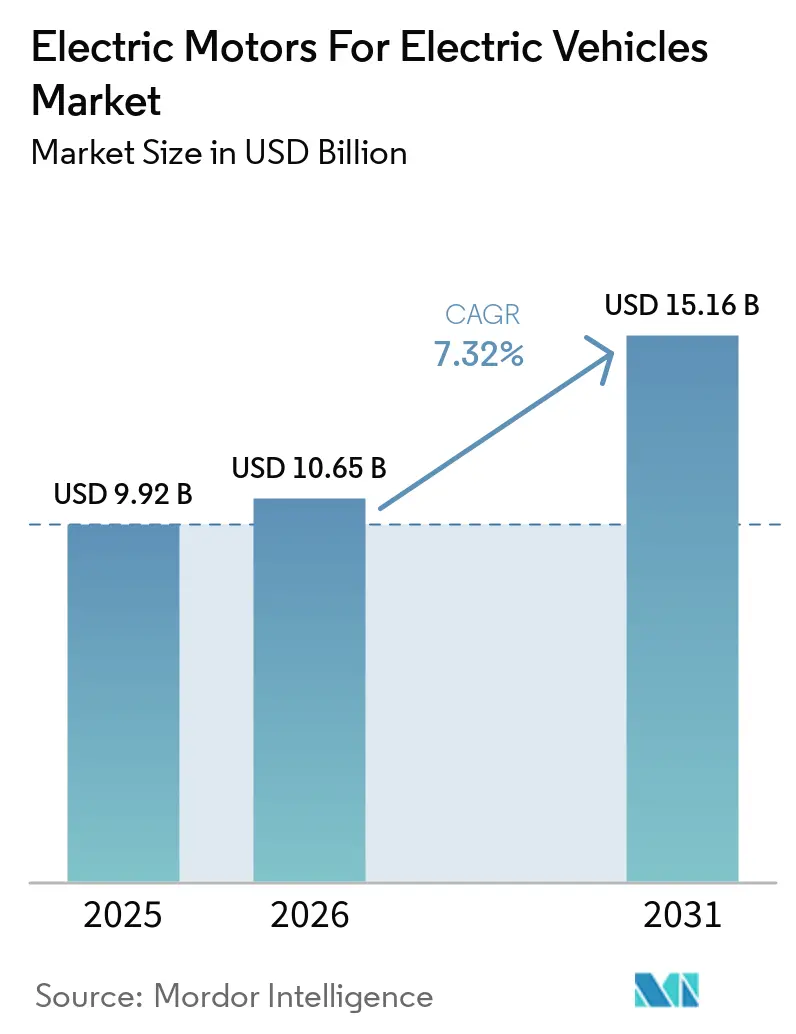
| Marktgröße (2026) | 10.65 Milliarden US-Dollar |
| Marktgröße (2031) | 15.16 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektromotoren für Elektrofahrzeuge von Mordor Intelligence
Die Marktgröße für Elektromotoren für Elektrofahrzeuge wurde im Jahr 2025 auf 9,92 Milliarden USD geschätzt, wird im Jahr 2026 auf 10,65 Milliarden USD beziffert und soll bis 2031 auf 15,16 Milliarden USD anwachsen, mit einer CAGR von 7,32 % von 2026 bis 2031. Permanentmagnetsynchronmotoren bleiben zentral für Personenfahrzeugprogramme, da Automobilhersteller Leistungsdichte und thermische Effizienz schätzen. Gleichzeitig machen Versorgungsunterbrechungen bei Seltenen Erden die Motorenbeschaffung, den Magnetzugang und die lokalisierte Produktion bei der Lieferantenauswahl immer wichtiger. Der Trend zu 800-V-Fahrzeugen und integrierten E-Achsen begünstigt Lieferanten, die Motoren, Wechselrichter, Getriebe, Kühlung und Kalibrierungsarbeiten kombinieren können. Batterieelektrische Fahrzeuge bleiben die Hauptquelle der Nachfrage, während politische Flexibilität eine Rolle für Plug-in-Hybrid-Konzepte erhalten hat. Der Markt für Elektromotoren für Elektrofahrzeuge wird daher durch das Wachstum der Fahrzeugproduktion, sich entwickelnde Antriebsentscheidungen und die Fähigkeit der Lieferanten geprägt, Materialrisiken zu managen, ohne die Systemleistung zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
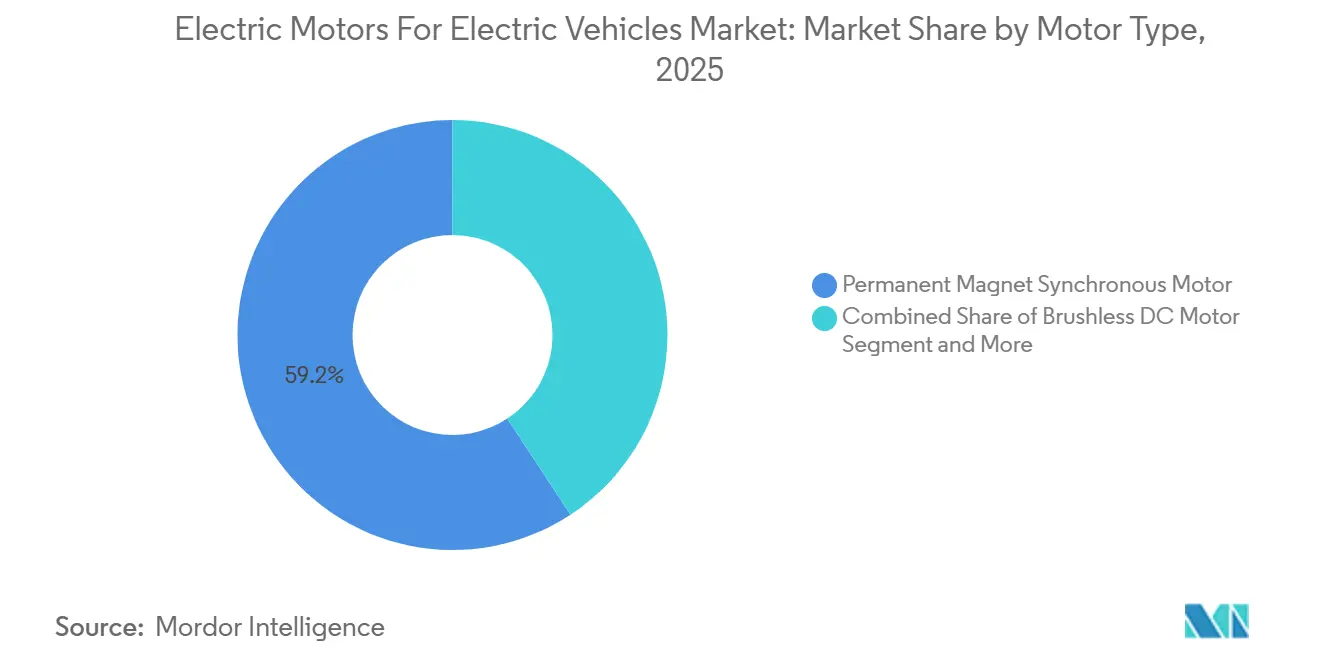
- Nach Motortyp hielten Permanentmagnetsynchronmotoren im Jahr 2025 einen Marktanteil von 59,24 % am Markt für Elektromotoren für Elektrofahrzeuge, während Asynchronmotoren bis 2031 voraussichtlich mit einer CAGR von 9,92 % wachsen werden.
- Nach Fahrzeugklasse entfielen im Jahr 2025 51,12 % des Marktanteils für Elektromotoren für Elektrofahrzeuge auf Personenkraftwagen, während Zweiräder bis 2031 voraussichtlich mit einer CAGR von 15,22 % wachsen werden.
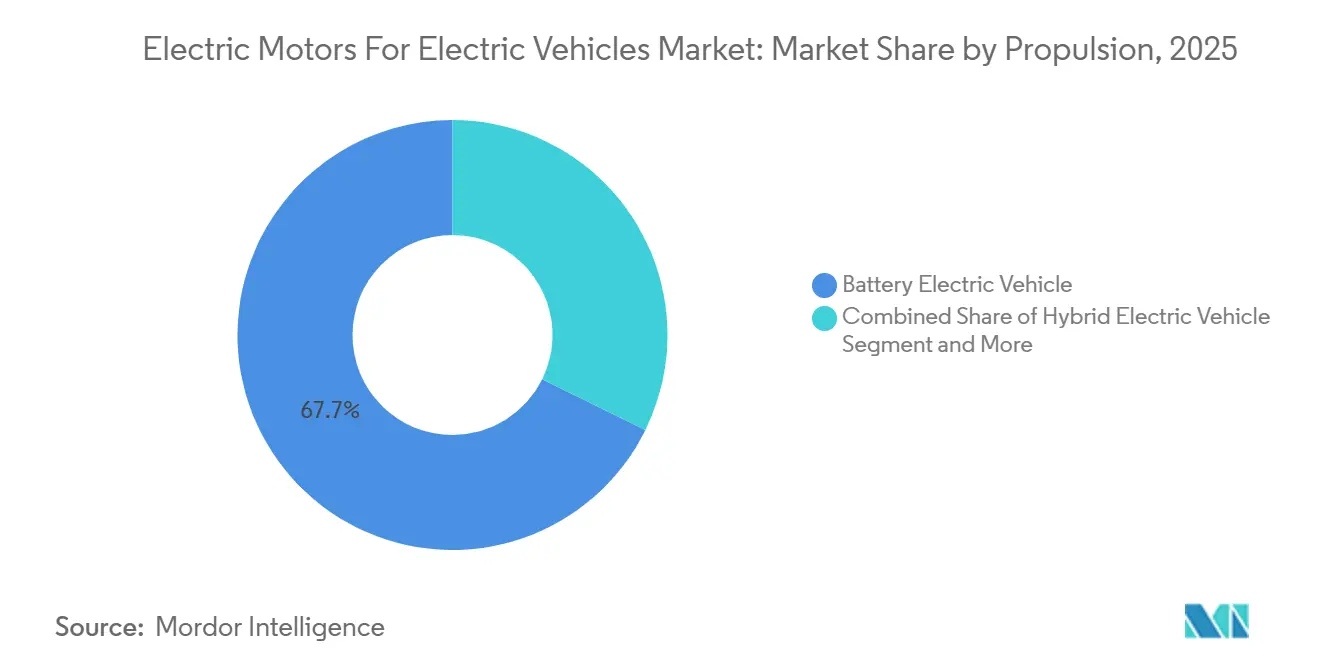
- Nach Antrieb hielten batterieelektrische Fahrzeuge im Jahr 2025 einen Marktanteil von 67,72 % am Markt für Elektromotoren für Elektrofahrzeuge, während Plug-in-Hybridfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 8,81 % wachsen werden.
- Nach Leistungsabgabe entfiel im Jahr 2025 der Bereich 200–400 kW mit 56,83 % auf den Marktanteil für Elektromotoren für Elektrofahrzeuge, während Motoren über 400 kW bis 2031 voraussichtlich mit einer CAGR von 10,62 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 52,53 % am Markt für Elektromotoren für Elektrofahrzeuge und soll bis 2031 mit einer CAGR von 9,11 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Produktion und Verkäufe von Elektrofahrzeugen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Emissionsvorschriften und Elektrifizierungsanreize | +1.3% | EU, China, USA, Südkorea | Mittelfristig (2–4 Jahre) |
| Nachfrage nach höherer Effizienz, Leistungsdichte und Fahrzeugreichweite | +0.9% | Asiatisch-pazifischer Kernraum, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum integrierter E-Achsen und Mehrmotor-Plattformen | +0.7% | Asiatisch-pazifischer Raum, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Motorendesign mit reduziertem Seltenerdeanteil und lokalisierte Lieferketten | +0.6% | Nordamerika, EU, Indien, asiatisch-pazifischer Raum (nachfrageseitig) | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Nutzfahrzeug-Betriebszyklen | +0.5% | Asiatisch-pazifischer Kernraum, China, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verkäufe von Elektrofahrzeugen und regionale Politiken
Die weltweiten Elektrofahrzeugverkäufe überstiegen im Jahr 2025 20 Millionen Einheiten und machten 20 % der Neuzulassungen bei Personenkraftwagen aus, laut der Internationalen Energieagentur [1]. China war für mehr als 55 % der weltweiten EV-Verkäufe verantwortlich und verfügt damit über den größten Pool an Motorkaufnachfrage. Der Markt für Elektromotoren für Elektrofahrzeuge weist auch eine separate Nachfragequelle in Indien und Südostasien auf, wo Zwei- und Dreiräder Motorensysteme mit geringerer Leistung verwenden. Diese Nachfrage folgt nicht denselben Produktanforderungen wie europäische Personenkraftwagenentwicklungsprogramme. Indiens Einzelhandelsverkäufe für elektrische Zweiräder überstiegen im Geschäftsjahr 2026 1,4 Millionen Einheiten, unterstützt durch die Maßnahmen FAME III und PM E-Drive. Lieferanten benötigen daher Portfolios, die sowohl Nabenmotoren unter 5 kW als auch leistungsstarke gewerbliche E-Achsensysteme über 400 kW abdecken.
Verschärfung der Emissionsvorschriften und Elektrifizierungsanreize
EU-Vorschriften legen flottendurchschnittliche Emissionsziele für neue Personenkraftwagen kurz- und langfristig fest. Im Rahmen des EU-Klimarahmens verlangen die Vorschriften vollständige Emissionsreduzierungen für neue Personenkraftwagen [2]. Chinas Doppelkreditpolitik verknüpft Gutschriften für Fahrzeuge mit neuer Energie mit Produktionsrechten für Fahrzeuge mit Verbrennungsmotor und unterstützt so die Produktionsvolumina von Elektrofahrzeugen. Eine geplante EU-Revision würde eine begrenzte Flexibilität bei der Erfüllung künftiger Emissionsziele durch kohlenstoffarme Kraftstoffe ermöglichen und damit kurzfristig eine kommerzielle Rolle für PHEV-Antriebsstränge erhalten. Dieses politische Umfeld unterstützt kompakte Motorkonfigurationen und steht im Einklang mit dem prognostizierten Wachstum von PHEVs. Etablierte Tier-1-Lieferanten profitieren ebenfalls, da funktionale Sicherheitsanforderungen die Ingenieursanforderungen für Motorsteuerungssysteme erhöhen.
Nachfrage nach höherer Effizienz, Leistungsdichte und Fahrzeugreichweite
Käufer von Personen- und Nutzfahrzeugen priorisieren zunehmend Fahrreichweite und anhaltende Hochleistungsperformance. BMW hat mit der Serienproduktion seiner Motoren der nächsten Generation im Werk Steyr begonnen und nutzt dabei Hochspannungsarchitektur und Siliziumkarbid-Leistungselektronik. Im Vergleich zum Vorgängersystem berichtete BMW von geringeren Energieverlusten und Kosten, während Neue-Klasse-Modelle für eine erweiterte WLTP-Reichweite ausgelegt sind. Hochspannungsmotoren erfordern fortschrittliche Isoliermaterialien wie PEEK oder PAI, was die Material- und Fertigungsanforderungen erhöht. MAHLE hat seinen MCT-Motor für schwere Nutzfahrzeuge vorgestellt, der eine hohe Spitzenleistung und hohe Effizienz im VECTO-Zyklus liefert. Das Design reduziert auch den Einsatz von Seltenerdmagneten und das Systemgewicht und zeigt, dass Hersteller die Effizienz verbessern können, während sie das Materialrisiko reduzieren.
Wachstum integrierter E-Achsen und Mehrmotor-Plattformen
Integrierte E-Achsen kombinieren Motor, Wechselrichter, Getriebe und Thermalsystem in einer einzigen Baugruppe. Dieser Ansatz verändert den Markt für Elektromotoren für Elektrofahrzeuge, da die Systemfähigkeit wichtiger ist als ein als Einzelkomponente verkaufter Motor. Nidec begann 2025 mit der Massenproduktion seiner E-Achse der dritten Generation mit 7-in-1-Integration, gemäß den bereitgestellten Forschungsdaten. Turntide Technologies präsentierte im Februar 2026 auf der CONEXPO-CON/AGG eine kommerziell validierte Axialfluss-Elektroantriebseinheit. Die Baugruppe kombiniert Motor, Getriebe und Wechselrichter und verkürzt damit den OEM-Validierungsaufwand. Mehrmotor-Fahrzeuge erhöhen auch den Motorinhalt pro Fahrzeug, wie die drei Axialfluss-Motoren im bereitgestellten Beispiel des vollelektrischen Mercedes-AMG CLA 45 veranschaulichen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität und Versorgungsvolatilität bei Seltenerdmagneten | -1.6% | Global, akut in EU, USA, Indien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalintensität bei der Präzisionsmotorfertigung | -1.4% | Global, mit akuten Auswirkungen auf neue Marktteilnehmer in Nordamerika, EU und Indien | Langfristig (≥ 4 Jahre) |
| NVH-, Thermische-Drosselung- und Haltbarkeits-Kompromisse bei hoher Leistung | -0.8% | Asiatisch-pazifischer Kernraum, EU-Premiumsegment | Mittelfristig (2–4 Jahre) |
| Plattformintegrations- und Interoperabilitätsbeschränkungen | -0.5% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität und Versorgungsvolatilität bei Seltenerdmagneten schränken die PMSM-Skalierung ein
Chinas Exportkontrollen für wichtige Seltenerdmaterialien störten die Versorgung mit Hochtemperatur-PMSM-Magneten. Die chinesischen Magnetexporte gingen daraufhin erheblich zurück und beeinträchtigten die Produktion bei Ford, BMW, Suzuki und Stellantis. China dominiert die weltweite Produktion gesinterter Dauermagnete, während seltenerdhaltige Designs den Großteil der weltweiten Elektromotoren für Elektrofahrzeuge ausmachen. Käufer, die Magnete außerhalb Chinas beschafften, sahen sich mit Aufschlägen gegenüber chinesischen Referenzpreisen konfrontiert, und die NdPr-Oxidpreise stiegen in einigen Fällen erheblich. Energy Fuels validierte in den USA abgebautes NdPr-Oxid für den Einsatz in Hochtemperatur-Elektroantriebsmagneten; die nachgelagerte Verarbeitungs- und Sinterkapazität bleibt jedoch in China konzentriert.
Hohe Kapitalintensität begrenzt den Wettbewerbseintritt in Präzisionsmotorsegmente
Die Präzisionsmotorfertigung erfordert spezialisierte Wicklungslinien, Statorimprägnierungsanlagen, automatisierte Montagesysteme und strenge Qualitätskontrollprozesse. Produktionslinien in OEM-Qualität erfordern erhebliche Kapitalinvestitionen. Hersteller müssen außerdem umfangreiche Qualifizierungsanforderungen erfüllen, bevor sie nennenswerte Kundenerlöse erzielen. IATF-Qualitätsanforderungen und ISO-Funktionssicherheitsprozesse erhöhen die Kosten weiter und begünstigen etablierte Hersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
PMSM-Führung steht vor einem LieferkettenumbruchPermanentmagnetsynchronmotoren hielten im Jahr 2025 einen Marktanteil von 59,24 % am Markt für Elektromotoren für Elektrofahrzeuge. Ihre Führungsposition spiegelt hohe Leistungsdichte und starke Effizienz in Personenfahrzeuganwendungen wider. Bürstenlose Gleichstrommotoren werden in vielen Zweirad- und Hilfssystemanwendungen eingesetzt. Sie verwenden einfachere Steuerelektronik und behalten einen Kostenvorteil unter 10 kW. Geschaltete Reluktanzmotoren und andere Typen bleiben kleinere Kategorien. Drehmomentwelligkeit und akustische Bedenken haben ihre Verwendung in Premium-Personenfahrzeugkabinen eingeschränkt.
Asynchronmotoren sind der am schnellsten wachsende Motortyp mit einer prognostizierten CAGR von 9,92 % bis 2031. Exportkontrollen haben OEMs und Tier-1-Lieferanten veranlasst, Motorendesigns, die auf NdFeB-Magneten basieren, zu überdenken. Asynchronmotoren eliminieren die direkte Abhängigkeit von diesen Magneten, obwohl sie unter Teillastbedingungen eine geringere Effizienz aufweisen können. Magnetfreie Motortechnologien bieten eine Alternative für Schwerlastanwendungen. Seltenerdfreie Antriebsdesigns können auch eine kosteneffektive Elektrifizierung unterstützen. Folglich könnte der Markt für Elektromotoren für Elektrofahrzeuge mehr magnetfreie Plattformaufträge sehen, insbesondere bei Nutzfahrzeugen und aufstrebenden Märkten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugklasse:
Zweiräder spiegeln eine eigenständige Mobilitätswirtschaft widerPersonenkraftwagen hielten im Jahr 2025 einen Marktanteil von 51,12 % am Markt für Elektromotoren für Elektrofahrzeuge. Ihre Motorenauswahl priorisiert im Allgemeinen Leistung, Reichweite und effizienten Betrieb. Zweiräder sind die am schnellsten wachsende Fahrzeugklasse mit einer CAGR von 15,22 % bis 2031. Indien, Vietnam und Indonesien sind laut den bereitgestellten Forschungsdaten die führenden Quellen dieser Nachfrage. Im Bereich unter 5 kW können die Betriebskosten eines Elektrofahrzeugs vergleichbare Verbrennungsmodelle unterbieten. Nutzfahrzeuge werden ebenfalls wichtiger, da Flottenoperatoren auf Elektrobusse und -lkw umsteigen.
EU-Vorschriften unterstützen den Übergang von Stadtbussen zu emissionsfreiem Betrieb. Dreiräder sind in Südasien und Südostasien stark nachgefragt, wo politische Unterstützung gewerbliche Elektrofahrzeuge fördert. Nabenmotoren werden in Zweirädern weit verbreitet eingesetzt, da sie die mechanische Übertragung eliminieren und das Gesamtsystemgewicht reduzieren. Sie ermöglichen auch die Nachrüstungselektrifizierung von Zweirädern mit Verbrennungsmotor. Geländefahrzeuge und Spezialfahrzeuge bieten Lieferanten einen zusätzlichen Anwendungsbereich für hochdrehmomentstarke gewerbliche Motorendesigns. Die Elektromotorenindustrie für Elektrofahrzeuge erfordert dediziertes Nabenmotor-Engineering, da diese Anforderungen nicht ohne Weiteres von Personenfahrzeug-E-Achsenprogrammen übertragen werden können.
Nach Antrieb:
BEVs bleiben die strukturelle MehrheitBatterieelektrische Fahrzeuge machten im Jahr 2025 einen Marktanteil von 67,72 % am Markt für Elektromotoren für Elektrofahrzeuge aus. Ihre Position spiegelt ausgereifte Langstreckenfahrzeugarchitekturen in China und eine breitere Modellpalette in Europa wider. Plug-in-Hybridfahrzeuge sollen am schnellsten wachsen, mit einer CAGR von 8,81 % bis 2031. Regulatorische Revisionen haben die anhaltende Rolle von PHEVs gestärkt. PHEV-Plattformen erfordern kompakte, hochleistungsdichte Motoren, die in begrenzten Einbauräumen Platz finden, was die Nachfrage nach P2- und P4-Motorpositionen aufrechterhält.
BorgWarner sicherte sich einen P2-eMotor-Auftrag von einem chinesischen OEM für globale PHEV-Plattformen. Das Programm integriert S-Wicklungstechnologie und soll mit der Produktion beginnen. Hybridfahrzeuge erzeugen weiterhin nennenswerte Nachfrage in Japan und Südostasien als kostengünstigere Übergangsoption. Brennstoffzellenfahrzeuge bleiben ein kleines Segment, das hauptsächlich Schwerlastfahrzeuge und Transitbusse in Japan, Südkorea und China bedient. BEVs werden voraussichtlich ihre Führungsposition behalten. Lieferanten mit Hybridmotorfähigkeiten könnten jedoch von einem schnelleren Wachstum bei PHEV-Plattformen profitieren als Lieferanten, die sich ausschließlich auf BEVs konzentrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leistungsabgabe:
Mittelklassemotoren führen, während die Nachfrage im Schwerlastbereich wächstDer Bereich 200–400 kW machte im Jahr 2025 einen Marktanteil von 56,83 % am Markt für Elektromotoren für Elektrofahrzeuge aus. Dieses Leistungsband bedient Mainstream-Personenkraftwagen und leichte Nutzfahrzeuge. Es balanciert Leistung, Anforderungen an das Wärmemanagement und Systemkosten. Der Bereich 100–200 kW bedient Mittelklasse-Personenkraftwagen und städtische Lieferflotten. Motoren unter 100 kW decken Zwei- und Dreiräder sowie leichte Nutzfahrzeuge ab. Diese kleineren Systeme generieren geringere Erlöse pro Einheit, aber erhebliche Volumina in Indien und China.
Motoren über 400 kW sollen bis 2031 eine CAGR von 10,62 % verzeichnen. Elektrobusse, Fernlastkraftwagen und Hochleistungsfahrzeuge sind die primären Nachfragequellen. Diese Anwendungen erfordern anhaltende Leistungsabgabe, thermische Ausdauer und robuste Rekuperationsbremskapazität. Spezialisierte Elektromotorsysteme integrieren fortschrittliche Kühltechnologien, um die anspruchsvollen Betriebszyklen von Bussen, Lkw und Überlandreisebussen zu unterstützen. Höhere Erlöse pro Einheit als im Mainstream-Personenfahrzeugsegment unterstützen den Markt für Elektromotoren für Elektrofahrzeuge bei Hochleistungsanwendungen.
Geografische Analyse
Markt für Elektromotoren für Elektrofahrzeuge im asiatisch-pazifischen Raum
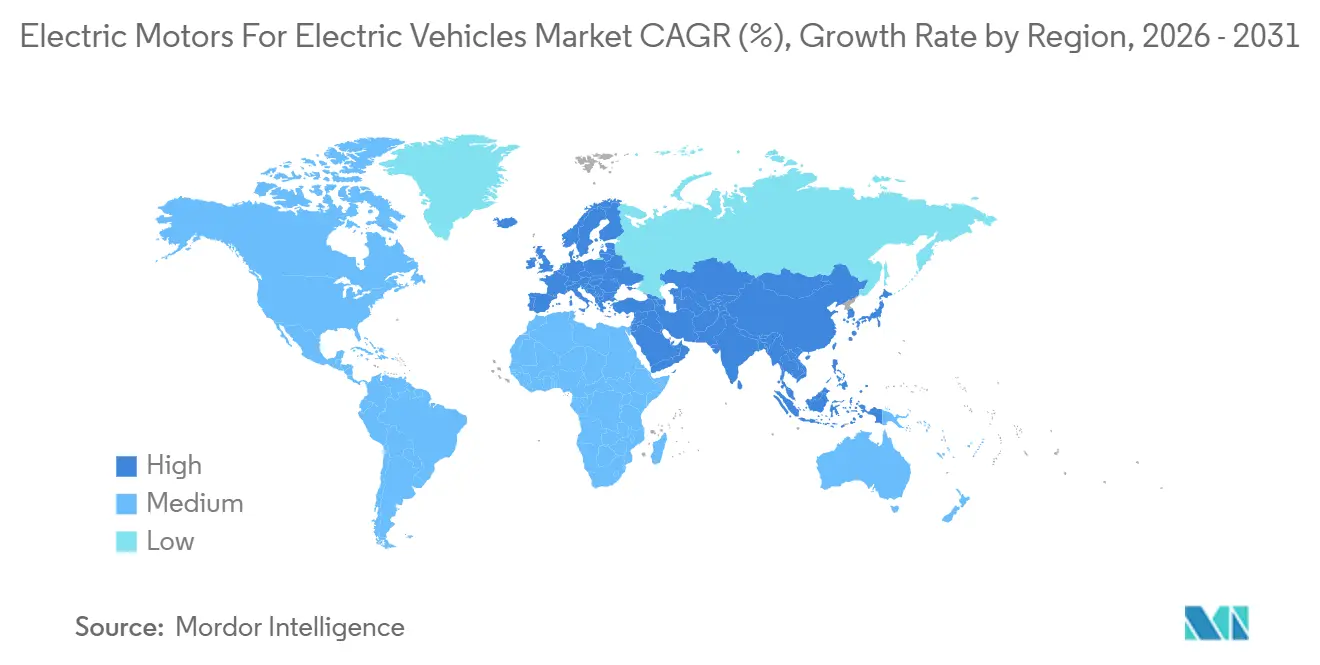
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 52,53 % am Markt für Elektromotoren für Elektrofahrzeuge und soll bis 2031 mit einer CAGR von 9,11 % wachsen. China fungiert sowohl als wichtiges Verbrauchszentrum als auch als Schlüssellieferant für Seltenerdmaterialien und Dauermagnete. Seine Exportpolitik kann die Kosten und Verfügbarkeit von Permanentmagnetsynchronmotoren (PMSMs) auf dem gesamten Markt für Elektromotoren für Elektrofahrzeuge beeinflussen. China führt auch weltweit die Verkäufe von elektrischen Mittel- und Schwerlastkraftwagen an. Indien stellt ein wichtiges sekundäres Wachstumszentrum dar, unterstützt durch die Expansion seiner Zwei- und Dreirad-Segmente sowie lokalisierte Fertigungsprogramme.
Markt für Elektromotoren für Elektrofahrzeuge in Europa
Nidec hat seinen Orchard-Hub-Campus in Hubli eingerichtet. Indien hat das PM-E-Drive-Programm verlängert und die Lokalisierungsfristen für Traktionsmotoren als Reaktion auf einen Magnetmangel gelockert. Japan und Südkorea unterstützen die Nachfrage nach Premiumfahrzeugen und fortschrittlichen Motortechnologien. BorgWarner hat einen Statormontagauftrag für ein südkoreanisches B-Segment-SUV erhalten. Europa folgt einem stärker regulierungsgetriebenen Nachfragemuster, da EU-CO2-Vorschriften OEMs dazu verpflichten, ihr BEV- und PHEV-Angebot zu erweitern und damit eine nachhaltige Motorenbeschaffung zu unterstützen.
Markt für Elektromotoren für Elektrofahrzeuge in Amerika und EMEA
BMWs Werk Steyr hat sich nach dem Start der Gen6-Motorenproduktion zu einem Hochspannungsversorgungszentrum entwickelt. YASA hat eine modernisierte Anlage in Yarnton eröffnet und damit seine Produktionskapazität erweitert. Nordamerika baut die Produktionskapazität für gewerbliche Elektromotoren aus und entwickelt inländische Versorgungskapazitäten für Seltene Erden. BorgWarner hat einen Auftrag für ein integriertes Antriebsmodul für REEV-Lkw und große SUVs erhalten. Südamerika, der Nahe Osten und Afrika sind noch frühe Märkte. Diese Regionen beziehen hauptsächlich importierte Motorbaugruppen und bleiben preissensibel, während Brasilien Interesse an PHEVs zeigt und Flottenprogram me im Nahen Osten erste Nachfrage aus dem Logistiksektor generieren.
Wettbewerbslandschaft
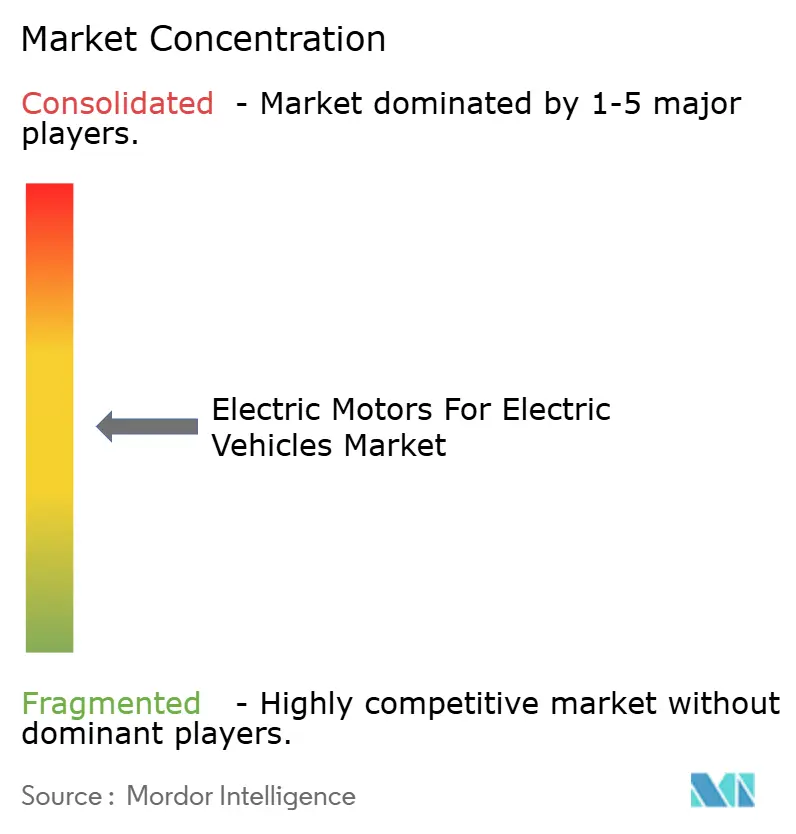
Der Markt für Elektromotoren für Elektrofahrzeuge ist auf der Tier-1-Systemebene mäßig konzentriert. Nidec, BorgWarner, ZF Friedrichshafen, Magna International, Robert Bosch, AISIN, Schaeffler und Valeo sind führende Lieferanten. Tesla und BYD integrieren die Traktionsmotorproduktion vertikal, was die Möglichkeiten für unabhängige Lieferanten reduziert. Chinesische Lieferanten, darunter Jing-Jin Electric Technologies, Shenzhen Inovance und Shanghai Edrive, konkurrieren über Kostenvorteile und Fähigkeiten bei lokalen Inhalten. Westliche Lieferanten differenzieren sich durch integrierte E-Achsen, Hochspannungsleistungselektronik und validiertes Systemengineering. Chinesische Lieferanten haben die Zyklen von der Neuentwicklung bis zur Produktion erheblich verkürzt.
Wettbewerbsaktivitäten konzentrieren sich zunehmend auf Hairpin-Wicklung, direkte Ölkühlung und Siliziumkarbid-Wechselrichterintegration. BorgWarners S-Wicklungstechnologie und ZFs AxTrax-Architektur positionieren beide Unternehmen stark in diesen Bereichen. Magna liefert ein eDrive-System für Chery aus seinem Werk in Wuhu. Diese Entwicklung unterstreicht die Bedeutung lokalisierter Produktion im Wettbewerb um chinesische OEM-Programme. Nidecs in China beschaffte E-Achse für eine Toyota-Elektrofahrzeugplattform zeigt ähnlich, wie Beschaffungsentscheidungen Plattformaufträge beeinflussen. BorgWarners Aufträge in China, Südkorea und Nordamerika veranschaulichen seinen Fokus auf regionale Programme und integrierte Module.
Potenzielle Chancen bestehen bei seltenerdfreien Hochleistungsmotoren, Radnabenmotorsystemen und kostenorientierten integrierten Antrieben für kleine Mobilitätsanwendungen. MAHLE positioniert seine MCT-Plattform für seltenerdfreie Schwerlastanwendungen. YASA hat einen leistungsstarken Radnabenmotor-Prototyp entwickelt. Protean Electric konkurriert ebenfalls im Bereich der Nabenmotortechnologie [3]. Equipmake und Turntide Technologies verfolgen Axialfluss-Möglichkeiten in gewerblichen und geländegängigen Anwendungen. Der Markt für Elektromotoren für Elektrofahrzeuge belohnt Lieferanten, die glaubwürdige Motorendesigns mit Fähigkeiten in Kühlung, Wechselrichtern, Getrieben, Fertigung und lokaler Beschaffung kombinieren.
Branchenführer im Markt für Elektromotoren für Elektrofahrzeuge
-
NIDEC CORPORATION
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektromotoren für Elektrofahrzeuge Unternehmen in diesem Bericht
- NIDEC CORPORATION
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Magna International Inc.
- Robert Bosch GmbH
- BYD Company Limited
- DENSO CORPORATION
- AISIN CORPORATION
- Schaeffler AG
- Valeo
- Continental AG
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Johnson Electric Holdings Limited
- Magna Powertrain
- MAHLE GmbH
- Jing-Jin Electric Technologies Co., Ltd.
- Shenzhen Inovance Technology Co., Ltd.
- Shanghai Edrive Co., Ltd.
- Tesla, Inc.
- YASA Limited
- Equipmake Ltd.
- Protean Electric Limited
Neueste Industrielle Entwicklungen in Markt für Elektromotoren für Elektrofahrzeuge
- September 2026: MAHLE präsentierte den permanentmagnetfreien MCT-Elektromotor auf der IAA Transportation 2026 in Hannover, der eine Spitzenleistung von 370 kW und eine Effizienz von 95 % im VECTO-Zyklus für schwere Nutzfahrzeuge liefert. Das Design eliminiert bis zu 3 kg Seltenerdmagnete pro Fahrzeug und reduziert das Gesamtgewicht des Antriebssystems um bis zu 10 kg gegenüber einem vergleichbaren PMSM. Es adressiert direkt das Versorgungsrisiko bei kritischen Mineralien für Flottenoperatoren.
- August 2026: BorgWarner sicherte sich einen Vertrag für ein integriertes Antriebsmodul der nächsten Generation mit einem globalen OEM, wobei die Produktion 2027 beginnen soll. Das System verfügt über den GenIV Viper D Leistungsschalter, ein Koaxialgetriebe der nächsten Generation und einen ölgekühlten Motor, der auf anspruchsvolle Leistungsanforderungen bei hoher Leistungsdichte abzielt.
Globaler Berichtsumfang für den Markt für Elektromotoren für Elektrofahrzeuge
Der Marktbericht für Elektromotoren für Elektrofahrzeuge ist segmentiert nach Motortyp, einschließlich BLDC, PMSM, Asynchronmotor, SRM und andere Motoren; Fahrzeugklasse, einschließlich Zweiräder, Dreiräder, Personenkraftwagen, Nutzfahrzeuge und andere Fahrzeuge; Antrieb, einschließlich BEV, HEV, PHEV und FCEV; Leistungsabgabe, einschließlich unter 100 kW, 100–200 kW, 200–400 kW und über 400 kW; sowie Geografie, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika. Prognosen werden nach Wert und Volumen dargestellt.
Segmentierungsübersicht
| Bürstenloser Gleichstrommotor |
| Permanentmagnetsynchronmotor |
| Asynchronmotor |
| Geschalteter Reluktanzmotor |
| Andere Motortypen |
| Zweiräder |
| Dreiräder |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Geländefahrzeuge und Sonstige |
| Batterieelektrisches Fahrzeug |
| Hybridfahrzeug |
| Plug-in-Hybridfahrzeug |
| Brennstoffzellenfahrzeug |
| Unter 100 kW |
| 100 kW bis 200 kW |
| 200 kW bis 400 kW |
| Über 400 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Motortyp | Bürstenloser Gleichstrommotor | |
| Permanentmagnetsynchronmotor | ||
| Asynchronmotor | ||
| Geschalteter Reluktanzmotor | ||
| Andere Motortypen | ||
| Nach Fahrzeugklasse | Zweiräder | |
| Dreiräder | ||
| Personenkraftwagen | ||
| Nutzfahrzeuge | ||
| Geländefahrzeuge und Sonstige | ||
| Nach Antrieb | Batterieelektrisches Fahrzeug | |
| Hybridfahrzeug | ||
| Plug-in-Hybridfahrzeug | ||
| Brennstoffzellenfahrzeug | ||
| Nach Leistungsabgabe | Unter 100 kW | |
| 100 kW bis 200 kW | ||
| 200 kW bis 400 kW | ||
| Über 400 kW | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Elektromotoren für Elektrofahrzeuge an?
Das Wachstum der Elektrofahrzeugproduktion, Emissionsvorschriften und die Nachfrage nach effizienten elektrischen Antriebssträngen sind die wichtigsten Faktoren, die die Nachfrage bis 2031 unterstützen.
Welcher Motortyp führt bei Elektrofahrzeuganwendungen?
Permanentmagnetsynchronmotoren hielten im Jahr 2025 einen Anteil von 59,24 %, da sie eine hohe Leistungsdichte und Effizienz für Personenfahrzeuge bieten.
Warum gewinnen Asynchronmotoren an Aufmerksamkeit?
Asynchronmotoren sollen bis 2031 mit einer CAGR von 9,92 % wachsen, da sie die Abhängigkeit von Seltenerdmagneten vermeiden.
Welche Fahrzeugkategorie wächst am schnellsten?
Zweiräder sollen bis 2031 mit einer CAGR von 15,22 % wachsen, angetrieben durch die Nachfrage in Indien und Südostasien.
Welche Rolle spielen 800-V-Systeme in elektrischen Antriebssträngen?
800-V-Systeme unterstützen den Hochleistungsbetrieb, verbesserte Effizienz und integrierte E-Achsen-Designs, erfordern jedoch anspruchsvollere Isolierung und Leistungselektronik.