
Marktgröße und Marktanteil für elektrische Traktionsmotoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 17.35 Milliarden US-Dollar |
| Marktgröße (2031) | 26.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.70 % |
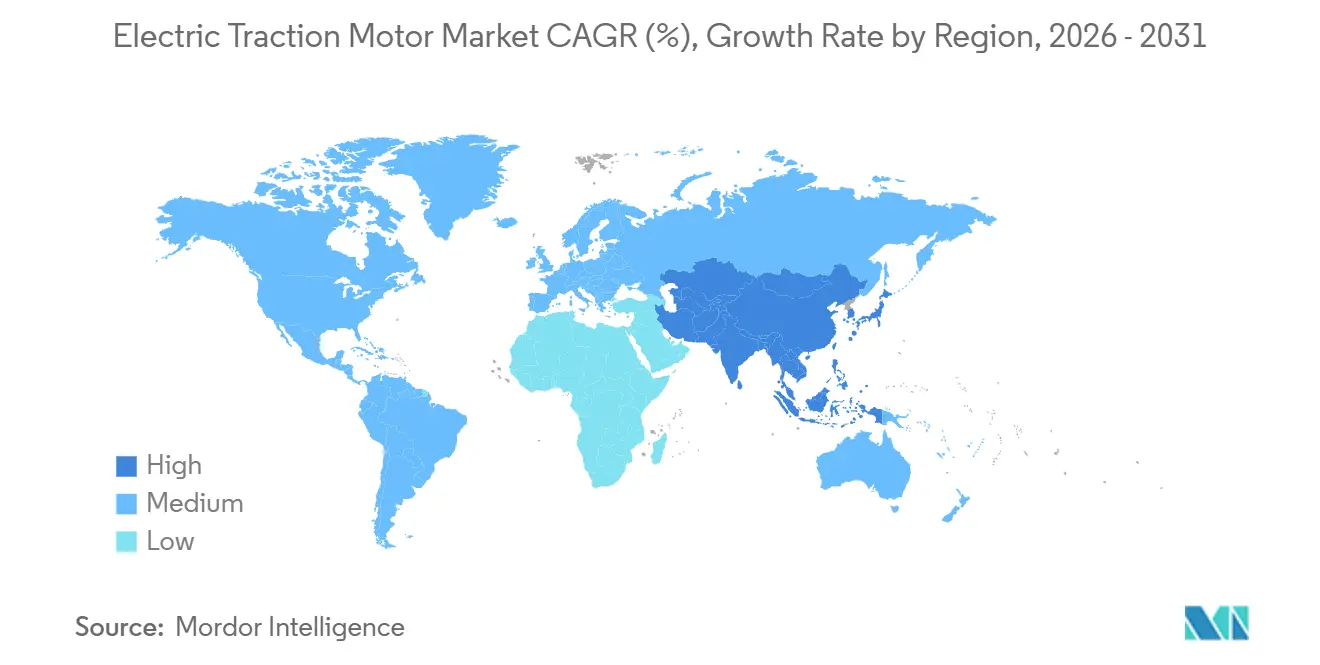
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
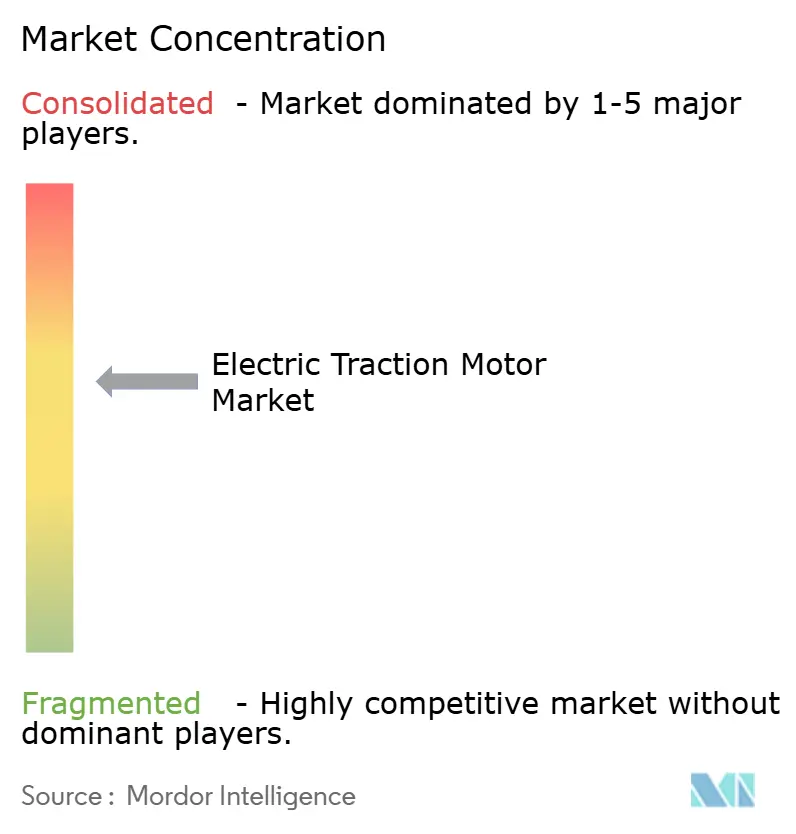
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektrische Traktionsmotoren von Mordor Intelligence
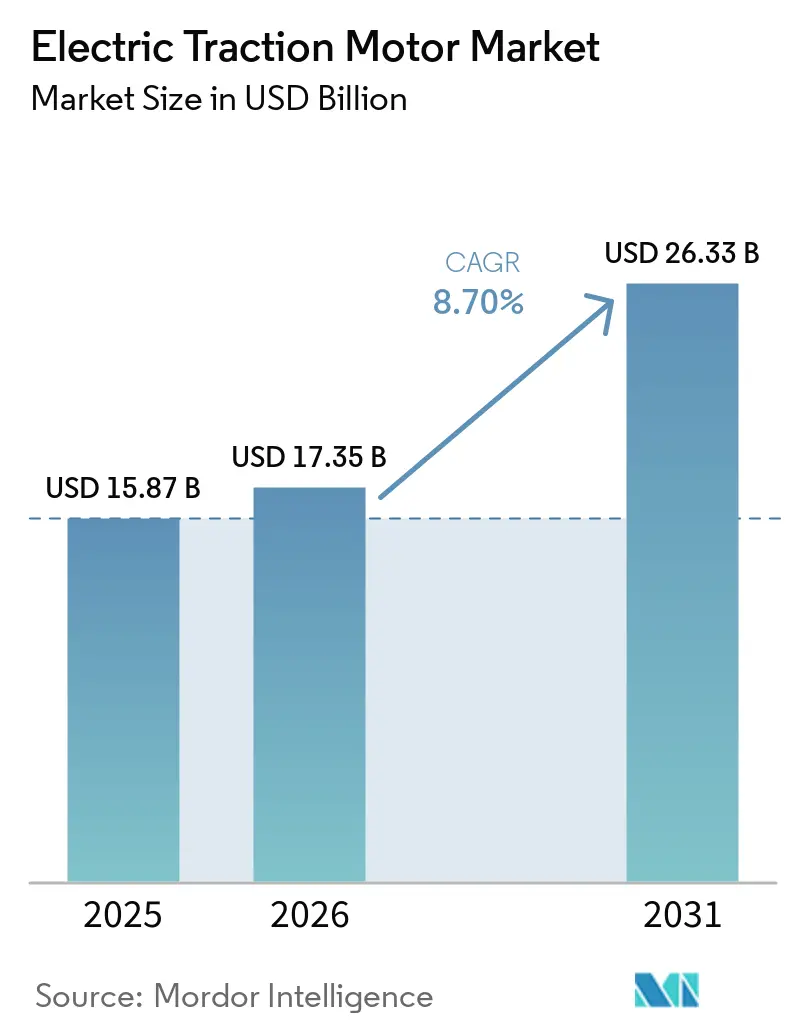
Die Marktgröße für elektrische Traktionsmotoren wurde im Jahr 2025 auf 15,87 Milliarden USD geschätzt und soll von 17,35 Milliarden USD im Jahr 2026 auf 26,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,70 % während des Prognosezeitraums (2026–2031).
Der Wachstumspfad spiegelt rasche Bahnelektrifizierungsprogramme im asiatisch-pazifischen Raum, die Verbreitung von 800-Volt-Automobilplattformen und die schnelle Einführung von Siliziumkarbid-Wechselrichtern wider, die es Konstrukteuren ermöglichen, das Motorgewicht unter 70 Kilogramm zu senken, ohne die Drehmomenteichte zu verringern. Der steigende Preisdruck auf Seltenerdmagnete hat sich nach dem Aufbau neuer Förderkapazitäten in Australien und den Vereinigten Staaten entspannt, während Lokalisierungsvorschriften in der Europäischen Union und Indien weiterhin neue Fabriken näher an die Endmärkte ziehen. Der Wettbewerb verlagert sich, da Premiumfahrzeughersteller die E-Achsen-Produktion ins eigene Haus holen, was etablierte Zulieferer dazu veranlasst, in höhere Leistungs- und serviceorientierte Nischen vorzudringen. Thermisches Management oberhalb von 400 Kilowatt, ungleichmäßige Beschaffungszyklen im Schienenverkehr in Südamerika und die schleppende Einführung von Seltenerd-Recycling in Europa bleiben kurzfristige Hemmnisse für den Markt für elektrische Traktionsmotoren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Wechselstrommotoren im Jahr 2025 einen Umsatzanteil von 65,3 %, der bis 2031 mit einer CAGR von 12,1 % wächst.
- Nach Anwendung entfiel auf den Eisenbahnbereich im Jahr 2025 ein Anteil von 45,4 % an der Marktgröße für elektrische Traktionsmotoren, während Elektrofahrzeuge bis 2031 mit einer CAGR von 15,8 % wachsen.
- Nach Kühlungsart führten luftgekühlte Einheiten im Jahr 2025 mit einem Anteil von 59,6 % an der Marktgröße für elektrische Traktionsmotoren; flüssigkeitsgekühlte Systeme verzeichnen die höchste prognostizierte CAGR von 11,3 % bis 2031.
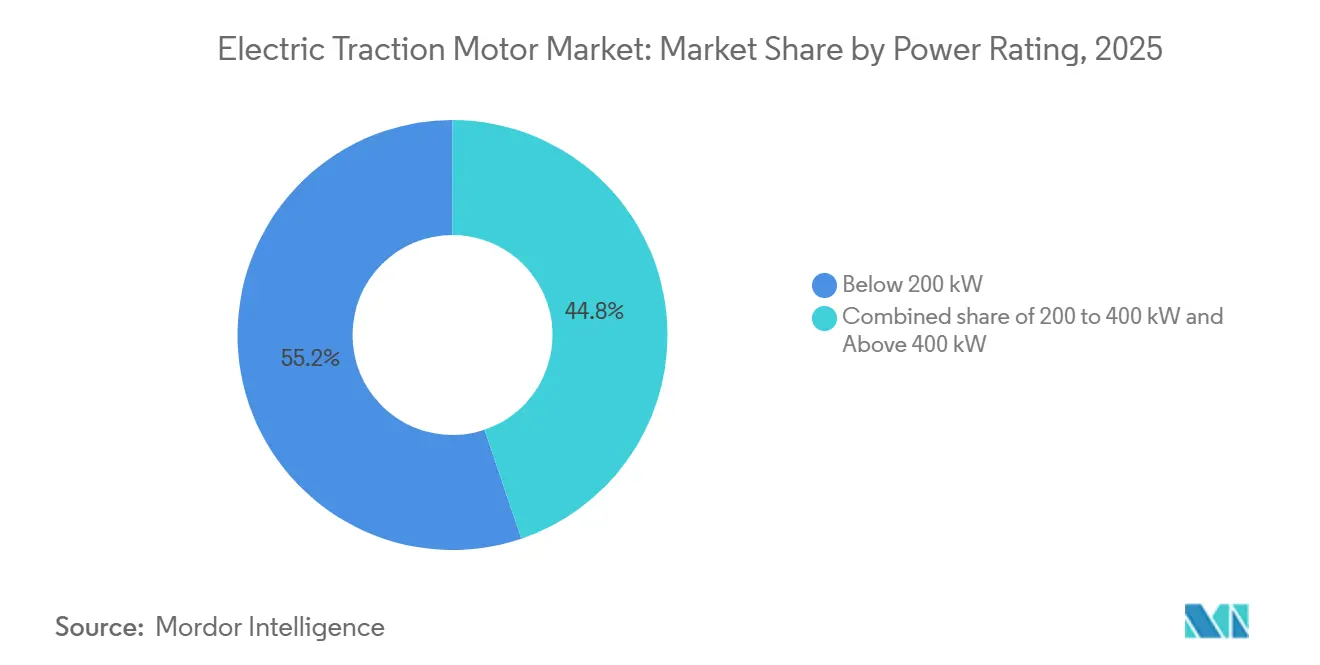
- Nach Leistungsklasse entfielen auf Motoren unter 200 Kilowatt im Jahr 2025 ein Anteil von 55,2 % an der Marktgröße für elektrische Traktionsmotoren, während das Band von 200 Kilowatt bis 400 Kilowatt voraussichtlich mit einer CAGR von 10,2 % wachsen wird.
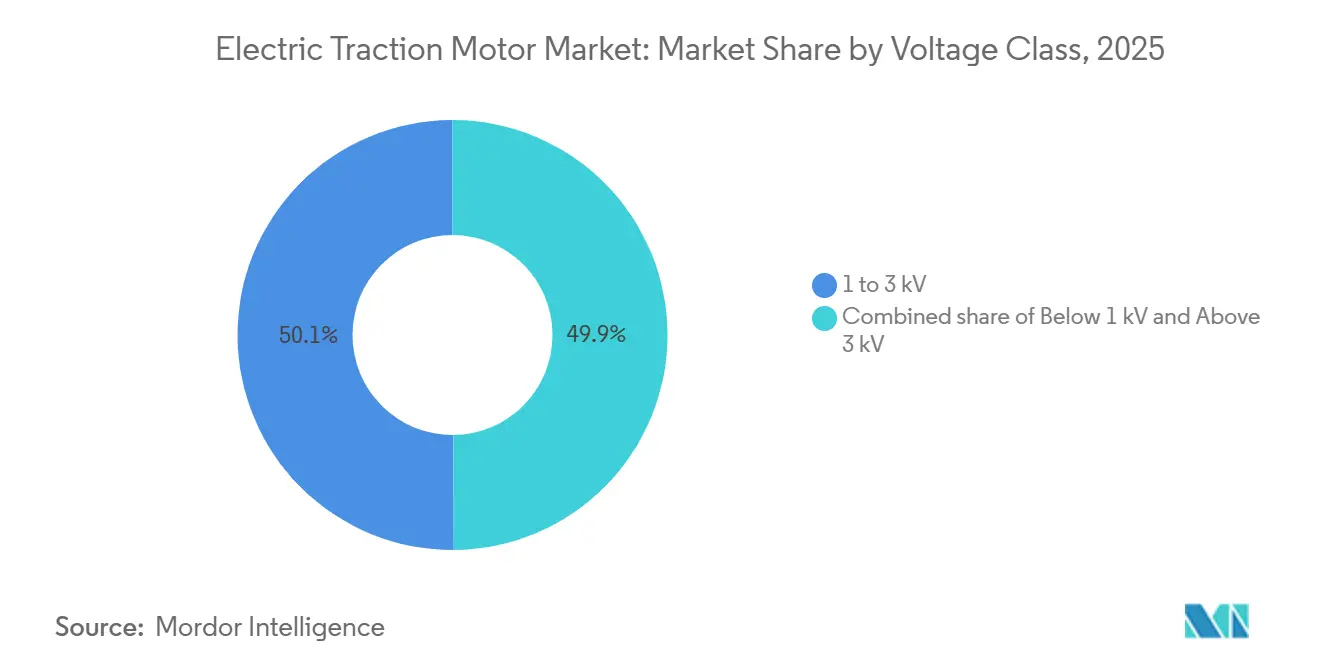
- Nach Spannungsklasse dominierte das Segment von 1 Kilovolt bis 3 Kilovolt im Jahr 2025 mit einem Anteil von 50,1 %; die Klasse unter 1 Kilovolt verzeichnet das schnellste Wachstum mit einer CAGR von 10,4 % bis 2031.
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 49,5 % für elektrische Traktionsmotoren und wird voraussichtlich eine CAGR von 10,0 % erzielen, womit er Europa und Nordamerika übertrifft.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anstieg bei Hochgeschwindigkeits-Bahnelektrifizierungsprojekten in Asien | 2.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| OEM- Verlagerung hin zur internen E-Achsen-Integration mit 800-V-Traktionsmotoren in Premium-Elektrofahrzeugen | 1.8% | Global, angeführt von Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Siliziumkarbid-Wechselrichtern (SiC) für Hochfrequenzmotoren unter 70 kg | 1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Lokalisierungsvorschriften für die Motorenfertigung in Indien und EU-CBAM | 1.3% | Indien, Europäische Union | Mittelfristig (2–4 Jahre) |
| Rascher Rückgang der NdFeB-Magnetpreise nach der Diversifizierung der chinesischen Lieferkette | 1.2% | Global, frühe Gewinne in Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg bei Hochgeschwindigkeits-Bahnelektrifizierungsprojekten in Asien
Regierungen in China, Indien und Südostasien beschleunigen Hochgeschwindigkeits-Bahnkorridore, um Luftfahrtemissionen zu senken und den Straßenverkehr zu entlasten. Chinas CR450-Prototyp nahm 2025 Testfahrten bei 400 Kilometern pro Stunde mit Permanentmagnetmotoren auf, die gegenüber der CR400-Plattform 22 Megawatt Dauerleistung mehr liefern.[1] Indiens Mumbai–Ahmedabad-Korridor bestellt 24 Zuggarnituren mit 305-Kilowatt-Motoren pro Achse zur Lieferung bis 2028. Japans N700S-Erweiterung verwendet Siliziumkarbid-Wechselrichter, die den Traktionsenergieverbrauch um 7 % gegenüber Altsystemen senken. Thailand, Malaysia und Indonesien haben offene Ausschreibungen, die Lieferanten belohnen, die in der Lage sind, die Montage unter IEC-60349-Regeln zu lokalisieren.
OEM-Verlagerung hin zur internen 800-V-E-Achsen-Integration in Premium-Elektrofahrzeugen
Premiumautohersteller übernehmen das E-Achsen-Design, um thermische Kontrolle, Softwareoptimierung und Einsparungen bei den Materialkosten zu sichern. BMWs Gen6 eDrive reduzierte die Systemmasse um 30 Kilogramm und steigerte die Effizienz auf 93 % über den gesamten Lastzyklus in Modellen, die 2024 eingeführt wurden.[2] Volkswagens einheitliche E-Achsen-Plattform, die in Kassel und Salzgitter produziert wird, zielt auf eine Kostensenkung von 15 % und ermöglicht Over-the-Air-Kalibrierungsupdates über mehrere Marken hinweg. Stellantis verpflichtete sich, 500 Millionen EUR zu investieren, um 800-Volt-Motoren in Frankreich für 1 Million Einheiten jährlich bis 2027 zu produzieren.
Einführung von Siliziumkarbid-Wechselrichtern für Motoren unter 70 kg
Siliziumkarbid-Bauelemente schalten oberhalb von 20 Kilohertz, was Ingenieuren ermöglicht, Magnetkerne und Kupferwicklungen zu verkleinern. Wolfspeed's 1.200-Volt-MOSFET-Module erreichen Wechselrichtereffizienzen von 98,5 % bei Sperrschichttemperaturen von bis zu 175 °C.[3] Mitsubishi Electrics vollständige SiC-Wechselrichter am E956-Testzug lieferten 2024 eine Energieeinsparung von 10 % und eine Gewichtsreduzierung von 20 %. Marelli und Fraunhofer stellten ein 400-Volt-SiC-Modul vor, das in vier Litern untergebracht ist und auf platzbeschränkte Fahrzeuge der A- und B-Klasse abzielt.
Staatlich geförderte Lokalisierungsvorschriften in Indien und EU-CBAM
Indiens Produktionsgebundenes Anreizprogramm erstattet bis zu 13 % des inkrementellen Umsatzes für lokal produzierte Traktionsmotoren und verwandte Teile und treibt neue Greenfield-Kapazitäten an.[4] Tata Motors eröffnete ein Werk in Sanand, das bis 2027 in der Lage ist, 500.000 Motoren pro Jahr zu liefern. Europas Kohlenstoffgrenzausgleichsmechanismus tritt 2026 vollständig in Kraft und erhöht die Landekosten importierter Motoren um bis zu 12 %, was Siemens und ABB veranlasst, Produktionslinien in Polen und Rumänien hinzuzufügen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Begrenzte Seltenerd-Recyclinginfrastruktur schränkt die Versorgung mit Permanentmagnetmotoren in Europa ein | -0.9% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim Wärmemanagement oberhalb von 400 kW in kompakten Elektrofahrzeugplattformen | -0.7% | Global, akut im Premium-Elektrofahrzeugsegment | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Beschaffungszyklen im Schienenverkehr verursachen ungleichmäßige Nachfrage in Südamerika | -0.5% | Südamerika, hauptsächlich Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Hohe Zertifizierungskosten gemäß EN 45545-2 Brandschutz für Schienen-Traktionsmotoren | -0.4% | Europa, Ausweitung auf Exportmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Seltenerd-Recyclinginfrastruktur schränkt die Versorgung mit Permanentmagnetmotoren in Europa ein
Recyclinganlagen in Europa verarbeiten weniger als 2 % der Motorenmagnete am Ende ihrer Lebensdauer. Solvays Pilotanlage in Frankreich verarbeitete 2024 nur 50 Tonnen. Das Gesetz über kritische Rohstoffe fordert bis 2030 einen Recyclinganteil von 15 %, doch Sammel- und Sortiernetzwerke bleiben fragmentiert. Metrea eröffnete 2025 eine 1.200-Tonnen-Anlage in Belgien, die jedoch aufgrund inkonsistenter Einsatzstoffqualität nur langsam hochfährt.
Herausforderungen beim Wärmemanagement oberhalb von 400 kW in kompakten Elektrofahrzeugplattformen
Motoren oberhalb von 400 Kilowatt erzeugen Wärme, die Luft- oder Mantelkühlung in engen Fahrgastfahrzeug-Motorräumen nicht abführen kann. BorgWarners Direktölsystem fügt eine zusätzliche Pumpe und einen Wärmetauscher hinzu, was die Kosten um 150–200 USD pro Motor erhöht. Labortests zeigen, dass Rotorheißstellen oberhalb von 180 °C Neodym-Segmente ohne Dysprosium-Dotierung entmagnetisieren. Porsches Taycan verlässt sich auf eine Motordrosselung auf 320 Kilowatt für die Dauerleistung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Dominanz permanentmagneterregter Synchronmotoren treibt Wechselstromführerschaft anWechselstrommaschinen hielten 2025 einen Anteil von 65,3 % am Markt für elektrische Traktionsmotoren und wachsen mit einer CAGR von 12,1 % auf der Grundlage permanentmagneterregter Synchronbauformen, die einen Spitzenwirkungsgrad von über 96 % erreichen. Model 3, BYD Seal und viele Schienenfahrzeuge setzen auf diese hochdichten Rotoren. Induktionseinheiten bedienen weiterhin Industriehubwerke und Güterlokomotiven, da sie Spannungstransienten standhalten und wenig Wartung benötigen. Geschaltete Reluktanzmotoren ziehen kostenbewusste Käufer an, indem sie auf Magnete verzichten, obwohl Drehmomentwelligkeit sie aus Luxusmodellen fernhält.
Gleichstrommaschinen füllen ältere U-Bahn-Wagen und Nischendrohnen, wo einfache Steuerung den Effizienzverlust überwiegt. Bürsteneinheiten in den frühen Phasen der Delhi Metro werden bis 2027 durch Wechselstromantriebe ersetzt. Bürstenlose Gleichstromantriebe treiben eVTOL-Flugzeuge wie Jobys S4 an, wo geringes Gewicht und gleichmäßiger Schub entscheidend sind. Da immer mehr Betreiber alternde Flotten mit Frequenzumrichtern nachrüsten, ist das Wechselstromsegment darauf ausgerichtet, seinen Vorsprung auszubauen.
Nach Leistungsklasse:
Segment unter 200 kW verankert das Volumen, mittlerer Bereich beschleunigtMotoren unter 200 Kilowatt hielten 2025 einen Marktanteil von 55,2 % am Markt für elektrische Traktionsmotoren. Vorhersehbare städtische Betriebszyklen ermöglichen es Ride-Sharing-Betreibern, standardisierte Motorplattformen einzusetzen, was die Marktgröße für Kfz-Traktionsmotoren im Niedrigleistungsbereich steigert. Personenkraftwagen und Stadtbahnen bevorzugen diesen Bereich, da Kosten und Bauraumeffizienz Vorrang haben. Skaleneffekte resultieren aus jährlichen Automobilstückzahlen von über 10 Millionen Einheiten. Das Segment von 200 Kilowatt bis 400 Kilowatt wird voraussichtlich mit einem CAGR von 10,2 % wachsen, da Lieferwagen, Busse und mittelschwere Lkw elektrifiziert werden. Volvos FH Electric kombiniert zwei 250-Kilowatt-Einheiten, um Dieselnutzlasten zu erreichen.
Motoren über 400 Kilowatt bleiben eine Premium-Nische mit weniger als 10 % der Lieferungen, erzielen jedoch hohe Margen gemäß den IEC-60349-Zertifizierungsregeln. CRRCs CR400-Triebzug verwendet acht 550-Kilowatt-Motoren für den Betrieb mit 350 Kilometern pro Stunde. Die Nachfrage nach kontinuierlicher Hochleistung ohne Leistungsreduzierung lenkt kommerzielle Flotten eher zu Doppelmotoranordnungen als zu einzelnen Hochleistungsaggregaten.


Nach Kühlungsart:
Flüssigkeitssysteme gewinnen mit steigender LeistungsdichteLuftgekühlte Einheiten führten 2025 mit einem Anteil von 59,6 % und dominieren Klassen unter 100 Kilowatt, wo Zwangsbelüftung ausreicht. Nissans Leaf e+ zeigt, dass ein Effizienzkompromiss von 2 % akzeptabel ist, wenn Kühlmittelleitungen vermieden werden. Flüssigkeitskühlung expandiert am schnellsten mit einer CAGR von 11,3 %. Direktölkreisläufe entziehen Wärme 40 % besser als Wasser-Glykol-Mäntel und ermöglichen Dichten über 5 Kilowatt pro Kilogramm. Danas Sumo HP erreicht 6,2 Kilowatt pro Kilogramm für Klasse-8-Lastkraftwagen.
Selbstbelüftete Motoren halten Nischen in Industrieförderanlagen, wo die Umgebungstemperaturen moderat bleiben. Dennoch verschieben steigende Dauerleistungsziele in Premium-Elektrofahrzeugen und neuen Hochgeschwindigkeitszügen das Pendel trotz höherer Materialkosten in Richtung Flüssigkeitskühlung.
Nach Spannungsklasse:
Unter 1 kV steigt durch Elektrofahrzeugeinführung, Schiene verankert mittleren BereichDie Klasse von 1 Kilovolt bis 3 Kilovolt hielt 2025 einen Anteil von 50,1 % an der Marktgröße für elektrische Traktionsmotoren, was etablierte Bahnstandards wie 1,5 Kilovolt Gleichstrom und 3 Kilovolt Gleichstrom widerspiegelt; viele Bahnnetze betreiben auch 25 Kilovolt Wechselstrom. Unterhalb von 1 Kilovolt wachsen Motoren mit einer CAGR von 10,4 %, da Automobilhersteller 400-Volt- und 800-Volt-Akkupacks standardisieren. Porsches 800-Volt-System reduziert die Ladezeit auf 18 Minuten und verringert die Kupfermasse um ein Viertel. Hyundais E-GMP eignet sich für Einheiten von 160 bis 430 Kilowatt über mehrere Modelle hinweg.
Nennspannungen über 3 Kilovolt sind hauptsächlich in Hochgeschwindigkeitsbahnen und Güterlokomotiven zu finden. Alstoms Avelia Horizon für Amtrak betreibt sechzehn 1,6-Megawatt-Motoren, die für 25-Kilovolt-Netze optimiert sind. Automobilskaleneffekte treiben Architekturen unter 1 Kilovolt weiterhin zu höheren Spannungen innerhalb dieses Bereichs, mit dem Ziel, Widerstandsverluste zu senken, ohne aktuelle Sicherheitsnormen zu verletzen.
Nach Anwendung:
Eisenbahn dominiert den Umsatz, Elektrofahrzeuge führen das Wachstum anDer Eisenbahnbereich entfiel 2025 auf 45,4 % des Marktanteils für elektrische Traktionsmotoren, dank jahrzehntelanger Verträge und hoher Stückwerte. Eine Hochgeschwindigkeitszuggarnitur kann bis zu 48 Motoren benötigen. Elektrofahrzeuge hingegen sind der Volumenmotor und expandieren mit einer CAGR von 15,8 %, da die Batteriepreise sinken und Kohlenstoffgrenzen enger werden. China verkaufte 2024 9,5 Millionen Personen-Elektrofahrzeuge, ein Anstieg von 35 % gegenüber dem Vorjahr.
Industriemaschinen, einschließlich Kräne und Bergbaulastkraftwagen, verzeichnen ein gleichmäßigeres, aber geringeres Wachstum. Konecranes stattet jedes automatisierte Flurförderzeug mit vier 75-Kilowatt-Motoren aus, um die Betriebszeit in Häfen zu erhöhen. Aufkommende Anwendungen wie Drohnen und eVTOL-Flugzeuge bleiben klein, ziehen jedoch Risikokapital an.
Geografische Analyse
APAC-Markt für elektrische Traktionsmotoren
Asien-Pazifik führte den Markt für elektrische Traktionsmotoren mit einem Anteil von 49,5 % im Jahr 2025 an und ist auf Kurs für eine CAGR von 10,0 %. Chinas CR450-Erprobung setzte Permanentmagnetmotoren mit einer Leistung von 550 Kilowatt pro Achse ein und nahm Ende 2025 den Einnahmeversuchsbetrieb auf der Strecke Peking–Shanghai auf. Indien reservierte 3,5 Milliarden USD für fortschrittliche Komponenten im Rahmen seines PLI-Plans und erschloss damit erhebliche inländische Kapazitätserweiterungen. Japans Bahnbetreiber rüsten Siliziumkarbid-Wechselrichter nach, um den Energieverbrauch um bis zu 10 % zu senken. ASEAN-Metroausschreibungen schreiben nun Klauseln zur lokalen Montage vor, was Raum für Joint Ventures eröffnet.
Europäischer Markt für elektrische Traktionsmotoren
Europa hält den zweitgrößten Marktanteil. Der CO₂-Grenzausgleichsmechanismus, der 2026 vollständig in Kraft tritt, erhöht die Kosten für außerhalb des Blocks verschiffte Motoren um 8–12 %. Volkswagen steigerte die eigene Kapazität bis Ende 2025 auf 1,2 Millionen Motoren pro Jahr. Deutschland, Frankreich und Italien stellen Diesellokomotivflotten auf batterie-elektrischen Betrieb für Nebenstrecken um, was modularen Nachrüstsätzen Auftrieb verleiht.
Markt für elektrische Traktionsmotoren in Amerika und MEA
Nordamerika baut Werke in Mexiko und im Süden der Vereinigten Staaten aus. Das Joint Venture von GM mit LG zielt bis 2027 auf 1 Million Motoren pro Jahr ab. Teslas Werk in Texas lieferte 2024 1,8 Millionen Einheiten aus. Güterbahnversuche nutzen vier 500-Kilowatt-Motoren in Wabtecs FLXdrive-Lokomotive. Die südamerikanische Nachfrage bleibt zyklisch, und der Nahe Osten sowie Afrika verzeichnen weiterhin ein bescheidenes Volumen, wobei die Riad-Metro in Saudi-Arabien den wichtigsten kurzfristigen Wachstumsimpuls liefert.

Regulatorisches Umfeld
Elektrische Traktionsmotoren für Schienen- und Straßenfahrzeuge werden durch traktionsspezifische Prüf- und Leistungsrahmenwerke abgedeckt, wobei die Normenreihe IEC 60349 üblicherweise für elektrische Ausrüstungen von Bahnfahrzeugen herangezogen wird, im Unterschied zu allgemeinen Normen für rotierende elektrische Maschinen wie IEC 60034. Im Jahr 2026 veröffentlichte die IEC die IEC 60034-1:2026 (15. Ausgabe) für rotierende elektrische Maschinen (ausgenommen Traktionsmotoren für Schienen- und Straßenfahrzeuge), womit die Trennung zwischen den Konformitätswegen für Industriemotoren und den Qualifizierungsregimen für Traktionsmotoren weiter untermauert wird.
Für angrenzende Motorkategorien, die Design, Dokumentation und Werksprüfsysteme von Herstellern von Traktionsmotoren beeinflussen, verschärfen Regulierungsbehörden ebenfalls die Anforderungen an Effizienz und Produktumfang. In den Vereinigten Staaten erließ das Department of Energy im Januar 2025 eine endgültige Regelung mit aktualisierten Energieeinsparstandards für elektrische Motoren mit erweitertem Anwendungsbereich (Expanded Scope Electric Motors, ESEMs); die verbindliche Einhaltung beginnt am 1. Januar 2029. In der Europäischen Union überprüft die Europäische Kommission die Verordnung (EU) 2019/1781 über Ökodesign-Anforderungen für Elektromotoren und drehzahlvariable Antriebe; die Konsultationen der Interessenträger laufen bis Mitte 2026, mit weiterem Austausch, der für Ende 2026 geplant ist, während das Ökodesign-Regime bereits seit Juli 2021 mit an die Leistungsklassen gekoppelten IE-Effizienzschwellen in Kraft ist.
Wettbewerbslandschaft
Die fünf größten Lieferanten – ABB, Siemens, CRRC, Nidec und Bosch – hielten 2025 etwa 45 % des Umsatzes, sodass der Markt eine moderate Konzentration aufweist. Siemens und ABB dominieren den Schienenverkehr durch die Bündelung langfristiger Serviceverträge und proprietärer Steuerungssoftware. Die Automobiltraktionsbranche fragmentiert sich, da Volkswagen, BMW und Stellantis E-Achsen internalisieren und damit die Margen der Tier-1-Zulieferer unter Druck setzen. CRRCs vollständig integrierte Kette vom Seltenerdbergbau bis zur Endmontage produziert Motoren zu bis zu 25 % niedrigeren Kosten, doch Exportambitionen stoßen auf Buy-America-Klauseln bei US-amerikanischen Schienenverkehrsprojekten.
Wachstumspotenzial liegt in Motoren über 500 Kilowatt für den Güterverkehr, seltenerdfreien Topologien für preisgünstige Personenkraftwagen und Direktantriebslösungen, die Getriebe in Industrieanlagen überflüssig machen. Nidecs Erwerb der Motorenaktiva von Embraco im Jahr 2024 erweitert seine Reichweite in angrenzenden Elektrifizierungssegmenten. Valeo schloss sich 2025 mit Siemens zusammen, um 800-Volt-E-Achsen für Lastkraftwagen zu bauen und dabei Wärme- und Steuerungs-Know-how zu bündeln. Patentanmeldungen für geschaltete Reluktanzsteuerung und thermisches Siliziumkarbid-Management stiegen 2024 um 35 %, was ein Technologierennen unterstreicht, das die Rangfolge im nächsten Modellzyklus neu gestalten wird.
Marktführer der Branche für elektrische Traktionsmotoren
-
Siemens AG
-
CRRC Corporation Limited
-
ABB Ltd
-
Nidec Corporation
-
Toshiba Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Traktionsmotoren
- ABB Ltd
- Siemens AG
- CRRC Corporation Limited
- Toshiba Corporation
- Nidec Corporation
- WEG SA
- Mitsubishi Electric Corporation
- General Electric Company
- Robert Bosch GmbH
- Hitachi Ltd
- TECO Electric & Machinery Co. Ltd
- Bharat Heavy Electricals Limited (BHEL)
- CG Power & Industrial Solutions Ltd
- Kirloskar Electric Company Ltd
- Traktionssysteme Austria GmbH
- Alstom SA
- Skoda Transportation a.s.
- Dana TM4 Inc.
- Magnetek (Columbus McKinnon)
- Valeo SA
- Yaskawa Electric Corporation
- Brook Crompton Holdings

Marktchancen und Zukunftsaussichten
Der lokalisierungsgetriebene Kapazitätsaufbau in Indien schafft kurzfristigen Freiraum für Anbieter von Traktionsmotoren in EV- und Bahnanwendungen, im Einklang mit den im Marktkontext beschriebenen Anreizen und der Ausrichtung auf lokale Wertschöpfung. Im März 2026 verpflichtete sich ABB, 75 Millionen USD in Indien zu investieren, um die Fertigung und F&E für Antriebstechnik und Elektrifizierung auszubauen, mit ausdrücklichem Bezug auf Antriebssysteme, Traktionsmotoren und Umrichter für Schienenverkehr und nachhaltige Mobilität. Im Mai 2026 ging L&T Electronic Products & Systems eine Partnerschaft mit EVR Motors ein, um Traktionsmotoren der nächsten Generation für Elektrofahrzeuge in einer 40 Acre großen Anlage in Coimbatore zu fertigen, was die Beschaffung einheimischer Antriebsstrangkomponenten unterstützt und OEMs, die e-Achsen-Inhalte internalisieren, zusätzliche Optionen bietet.
Roadmaps mit höheren Spannungen und höheren Leistungen schaffen zudem Raum für neue Motorarchitekturen, Kühllösungen und lokalisierte Lieferketten für Lamellen und Kerne, die zu Druckpunkten werden, da Plattformen auf 800 V umsteigen und die Dauerleistungsziele steigen. Tsuyo erhielt im März 2026 die Genehmigung für eine EV-Antriebsstrangfertigungsanlage in Karnataka im Wert von 250 Crore INR mit gestuften Kapazitäten von bis zu 1.100 kW und 850-V-DC-Architekturen, und POSCO International kündigte Pläne für eine Pilotproduktion von Traktionsmotorkernen in Pune an, wodurch die Verlagerung von Haushaltsgeräte- und Industrielinien hin zu Mobilitätsanwendungen erfolgt. Zusammen stehen diese Entwicklungen im Einklang mit der im Bericht beschriebenen Verschiebung hin zu siliziumkarbidgestützten Hochfrequenzantrieben und dem Wärmemanagementbedarf, der oberhalb von 400 kW entsteht, und unterstützen Chancen bei Flüssigkeitskühlung, integrierten e-Achsen und lokalisierten Komponenten-Ökosystemen, die die Abhängigkeit von Importkosten und Zertifizierungsvorlaufzeiten reduzieren.
Recent Industry Developments in Markt für elektrische Traktionsmotoren
- Juni 2026: Siemens Limited erhielt von Titagarh Rail Systems Limited einen Auftrag zur Lieferung von U-Bahn-Antriebssystemen, einschließlich Traktionsmotoren, für 12 Zugverbände im Rahmen der Erweiterung des Pune-Metro-Rail-Projekts. Der Auftrag unterstützt die lokale Umsetzung von Bahntraktionspaketen in Indien und begünstigt Anbieter, die die mit Metro-Beschaffungen verbundenen Erwartungen an Lokalisierung und Lebenszyklusunterstützung erfüllen können.
- März 2026: Siemens Mobility unterzeichnete mit Akiem eine Rahmenvereinbarung über 80 Vectron-Lokomotiven, einschließlich der Einführung einer neuen batterieelektrischen Dual-Mode-Version. Das Programm erweitert den adressierbaren Umfang für Traktionsmotoren und Antriebsstränge für Betriebe, die elektrifizierte und nicht elektrifizierte Strecken kombinieren, und verschiebt die Nachfrage hin zu flexibleren Antriebskonfigurationen.
- März 2024: ABB unterzeichnete mit Hyundai Rotem einen Vertrag über 150 Millionen USD zur Lieferung von Traktionspaketen, einschließlich Traktionsmotoren, für 65 Züge in Queensland, Australien. Der Vertrag verdeutlicht den anhaltenden Umfang schlüsselfertiger Traktionspaket-Aufträge im Schienenverkehr sowie den Wert gebündelter Motoren, Umrichter und Systemintegration bei großen Flottenbeschaffungen.


Markt für elektrische Traktionsmotoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt elektrische Traktionsmotoren, die elektrische Energie in Rad- oder Achsdrehmoment umwandeln, um ein Fahrzeug anzutreiben, und schließt die OEM-Erstausstattung sowie den Ersatzteilbedarf in den wichtigsten Mobilitätsbereichen ein.
Ausschlüsse aus dem Umfang: Wir schließen Motoren aus, die ausschließlich für industrielle Antriebe mit konstanter Drehzahl und eigenständige Generatoraggregate verwendet werden, die nicht als Antriebstraktionsmotoren eingebaut sind.
Segmentierungsübersicht
- Nach Typ
- Wechselstrom (Induktion, permanentmagneterregter Synchronmotor, geschalteter Reluktanzmotor)
- Gleichstrom (bürstengebunden, bürstenlos)
- Nach Leistungsklasse
- Unter 200 kW
- 200 bis 400 kW
- Über 400 kW
- Nach Kühlungsart
- Luftgekühlt
- Flüssigkeitsgekühlt
- Selbstbelüftet
- Nach Spannungsklasse
- Unter 1 kV
- 1 bis 3 kV
- Über 3 kV
- Nach Anwendung
- Eisenbahn
- Elektrofahrzeuge
- Industriemaschinen
- Sonstige Anwendungen (Drohnen, eVTOL)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- ASEAN-Länder
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit Desk Research, um den Nachfragepool und die Zählregeln festzulegen, bevor mathematische Berechnungen abgeschlossen werden. Öffentliche Quellen, die zur Verankerung des Modells verwendet werden, umfassen EV-Ausblicktabellen der Internationalen Energieagentur, nationale Fahrzeugzulassungs- und Verkaufsveröffentlichungen (beispielsweise des U.S. DOE und EU-Quellen), Schienenflotten- und Elektrifizierungsaktualisierungen der Verkehrsministerien sowie Handels- und Zollstatistiken von UN Comtrade. Für den Motor- und Materialkontext prüfen wir außerdem Veröffentlichungen des U.S. Geological Survey sowie begutachtete Fachbeiträge zur Effizienz von Traktionsmotoren und zum Magneteinsatz.
Anschließend gleichen wir diese nachfrageseitigen Eingaben mit angebotsseitigen Signalen ab, wie Jahresberichten von Unternehmen, Investorenpräsentationen und glaubwürdiger Presseberichterstattung zu Plattformgewinnen, Kapazitätserweiterungen und Lokalisierungsplänen. Wo sinnvoll, ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import-Export-Sendungsverfolgung auf Sendungsebene, um Richtungstrends zu überprüfen. Die hier aufgeführten Desk-Research-Quellen sind illustrativ; für die Datenerhebung, Validierung und Forschungsklärung wurden zusätzliche öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Unsere Primärforschung konzentriert sich auf die Validierung von Stückzahlen, typischen Motorwerten pro Fahrzeug und der Geschwindigkeit, mit der verschiedene Motortypen in Personen-Elektrofahrzeugen, gewerblichen Elektrofahrzeugen und Bahnanwendungen übernommen werden. Wir sprechen mit OEM-seitigen Stakeholdern, Komponentenlieferanten und Kanalpartnern in APAC, EMEA und Amerika und nutzen die Antworten, um Annahmen zu bestätigen, die in öffentlichen Daten unklar waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 15 % | APAC: 52 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 39 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmungslogik beginnt mit einem Top-down-Aufbau, bei dem EV-Produktion, Ergänzungen des Schienenfahrzeugbestands und Elektrifizierungsaktivitäten genutzt werden, um den installierten Bestand zu rekonstruieren, der Traktionsmotoren benötigt. Dieser wird dann mithilfe typischer Annahmen zu Motoren pro Fahrzeug und Preisbändern in Werte umgerechnet. Um die Gesamtsummen realistisch zu halten, werden sie durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. Stichproben von Durchschnittsverkaufspreisen multipliziert mit Stückzahlen nach Hauptanwendung, Lieferantenangaben zu Liefermengen, sofern verfügbar, und Kanalüberprüfungen zur Ersatznachfrage.
Eingaben, die das Modell wesentlich beeinflussen, umfassen EV-Verkäufe nach Antriebsart, die durchschnittliche Leistungsklassenmischung (unter 200 kW, 200–400 kW und über 400 kW), den Anteil von Permanentmagnetdesigns gegenüber anderen Motortypen, Magnet- und Kupferkostenbewegungen, die die Durchschnittsverkaufspreise beeinflussen, sowie die Aufteilung zwischen OEM-Nachfrage und Ersatzteilmarkt. Wo öffentliche Daten für bestimmte Regionen fehlen, werden Lücken mithilfe von Proxy-Indikatoren wie dem Wachstum des Fahrzeugbestands, regionalen Elektrifizierungszielen und von Experten bestätigten Adoptionskurven geschlossen; anschließend werden die Ergebnisse normalisiert, sodass sie die realisierbare Produktions- und Lieferkapazität nicht überschreiten.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch eine leichte multivariate Überprüfung, da politische Änderungen, Batteriekostentrends und Schienenausgabenzyklen die Entwicklung beeinflussen können. Annahmen zum EV-Einführungstempo, zum Zeitplan der Schienenelektrifizierung und zur Entwicklung der Durchschnittsverkaufspreise werden mit Branchenexperten überprüft; anschließend wird der endgültige Pfad auf Basis der größten Übereinstimmung mit beobachteten Liefer- und Produktionssignalen ausgewählt.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir sie mit unabhängigen Signalen wie EV-Zulassungen, Motorproduktionsindikatoren und angekündigten Plattformvolumina vergleichen und dann große Abweichungen prüfen, bevor die Zahlen finalisiert werden. Wenn eine Annahme einen unrealistischen Sprung beim Durchschnittsverkaufspreis oder der impliziten Stückzahl erzeugt, wird sie markiert und mit einer zweiten Quelle überprüft, gefolgt von einer internen Analystenprüfung.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Veränderungen, große Kapazitätsankündigungen oder starke Inputkostenänderungen, die die Preisgestaltung beeinflussen können. Vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Kunden die neueste aktualisierte Ansicht erhalten, die auf klare Variablen und wiederholbare Schritte zurückgeführt werden kann.
Marktgröße für elektrische Traktionsmotoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für elektrische Traktionsmotoren variieren häufig, da Unternehmen unterschiedliche Anwendungen berücksichtigen, unterschiedliche Preislogiken anwenden und unterschiedliche Basisjahre oder Währungszeitpunkte verwenden. Einige Zahlen stützen sich zudem stark auf ein einzelnes Nachfragesignal, was die Gesamtsumme aufblähen kann, wenn die Akzeptanz zunimmt.
Die Tabelle zeigt eine deutliche Streuung, die größtenteils durch den einbezogenen Umfang und die Art der Wertermittlung pro Einheit erklärt wird. Im Modell von Mordor Intelligence ist der Markt an Antriebstraktionsmotoren gebunden, die in EV- und Schienennachfragepools geliefert werden und von angrenzenden Motoranwendungen getrennt sind, während einige externe Zahlen Aufzüge und Förderbänder einbeziehen oder eine schnellere Durchschnittsverkaufspreisrampe anwenden, ohne ausreichende Überprüfung anhand realer Fahrzeug- und Schienenvolumina.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,35 Milliarden USD (2026) | |
| Branchennachrichtendienst A | 20,09 Milliarden USD (2024) | Verwendet einen breiteren Anwendungsrahmen, der Aufzüge, Förderbänder und weitere Industriemaschinen einschließt, was die Gesamtsummen über den Fahrzeug- und Schienenantriebsbedarf hinaus erhöht. |
| Handelsveröffentlichung B | 18,50 Milliarden USD (2024) | Stützt sich auf eine langfristige Wachstumserzählung mit begrenzter Transparenz beim Stückaufbau und Währungszeitpunkt und kann den kurzfristigen Wert überschätzen, wenn Durchschnittsverkaufspreise und Akzeptanz gleichzeitig als steigend angenommen werden. |
Insgesamt lassen sich die Unterschiede auf den Umfang und die Art der Schätzung des Werts pro Motor zurückführen, gefolgt von der Wahl des Basisjahres. Indem das Modell an beobachtbaren EV- und Schienenvolumina verankert und die Preisgestaltung anhand realistischer Leistungsklassenmischungen überprüft wird, ergibt sich ein Marktwert, der auf wenige praktische Eingaben zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für elektrische Traktionsmotoren bis 2031?
Der Markt wird voraussichtlich bis 2031 einen Wert von 26,33 Milliarden USD erreichen.
Welches Segment wächst innerhalb der Traktionsmotoren am schnellsten?
Elektrofahrzeuganwendungen verzeichnen das höchste Wachstum mit einer CAGR von 15,8 % bis 2031.
Warum holen OEMs die Traktionsmotorproduktion ins eigene Haus?
Automobilhersteller wollen eine engere Kontrolle über die thermische Leistung, Software-Updates und Kosten, was die Margen verbessert und das Lieferrisiko reduziert.
Wie wirkt sich der Kohlenstoffgrenzausgleichsmechanismus auf Lieferanten aus?
Der Kohlenstoffgrenzausgleichsmechanismus erhöht die Importkosten für Motoren nach Europa um 8–12 % und fördert damit die lokale Produktion zur Vermeidung von Zöllen.
Welche Kühlmethode gewinnt bei Hochleistungsmotoren an Marktanteil?
Flüssigkeitskühlung, insbesondere Direktölsysteme, expandiert mit einer CAGR von 11,3 %, da sie höhere Wärmelasten effizient bewältigt.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
