
Marktgröße und Marktanteil: Antriebsstrangsysteme für Elektrofahrzeuge
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 40.76 Milliarden US-Dollar |
| Marktgröße (2031) | 57.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.95 % |
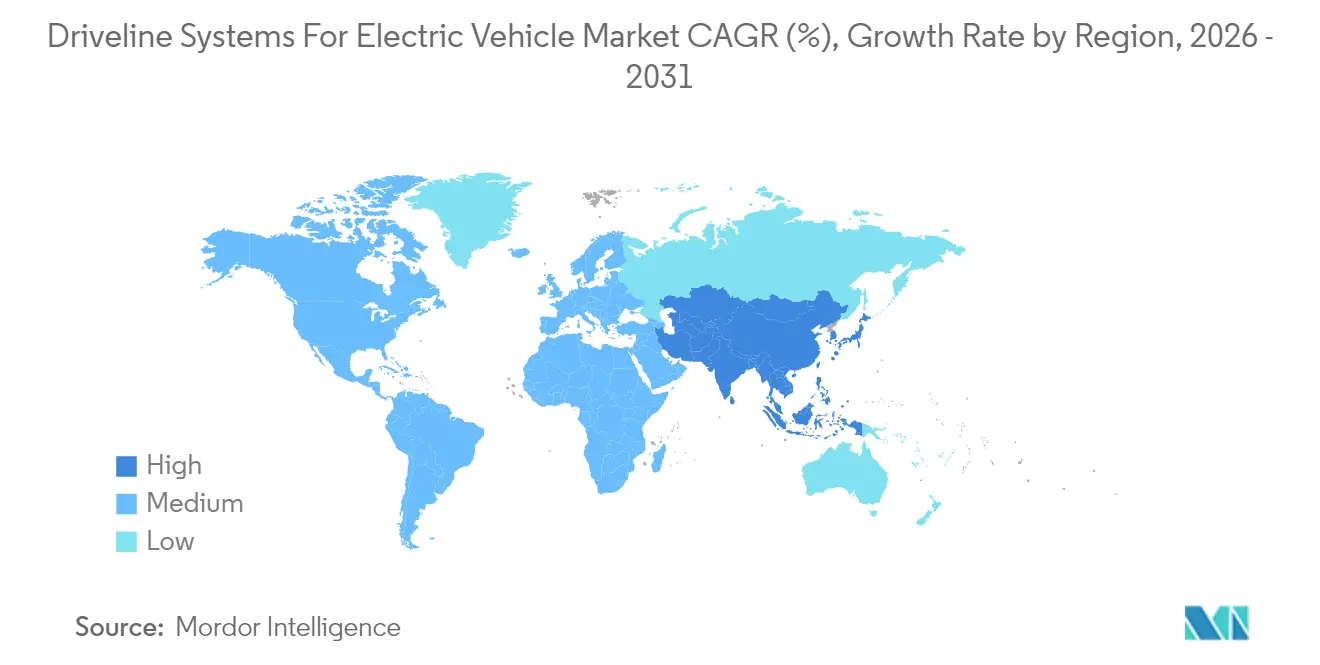
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
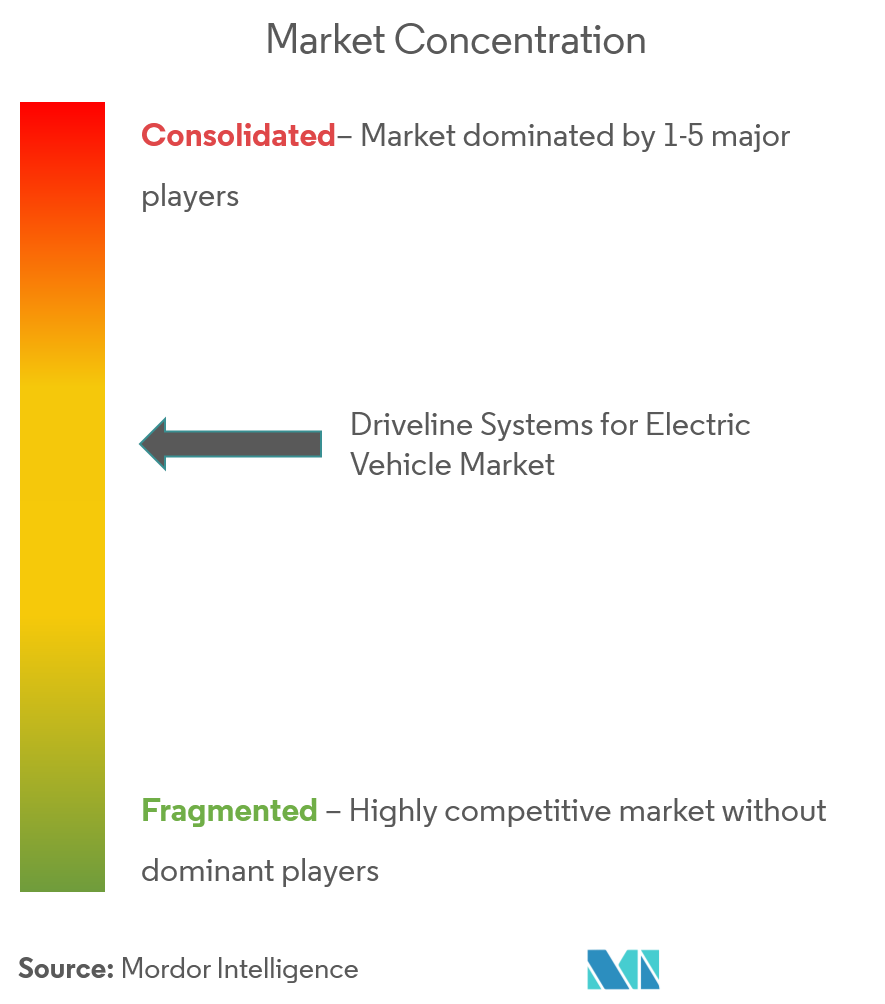
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Antriebsstrangsysteme für Elektrofahrzeuge von Mordor Intelligence
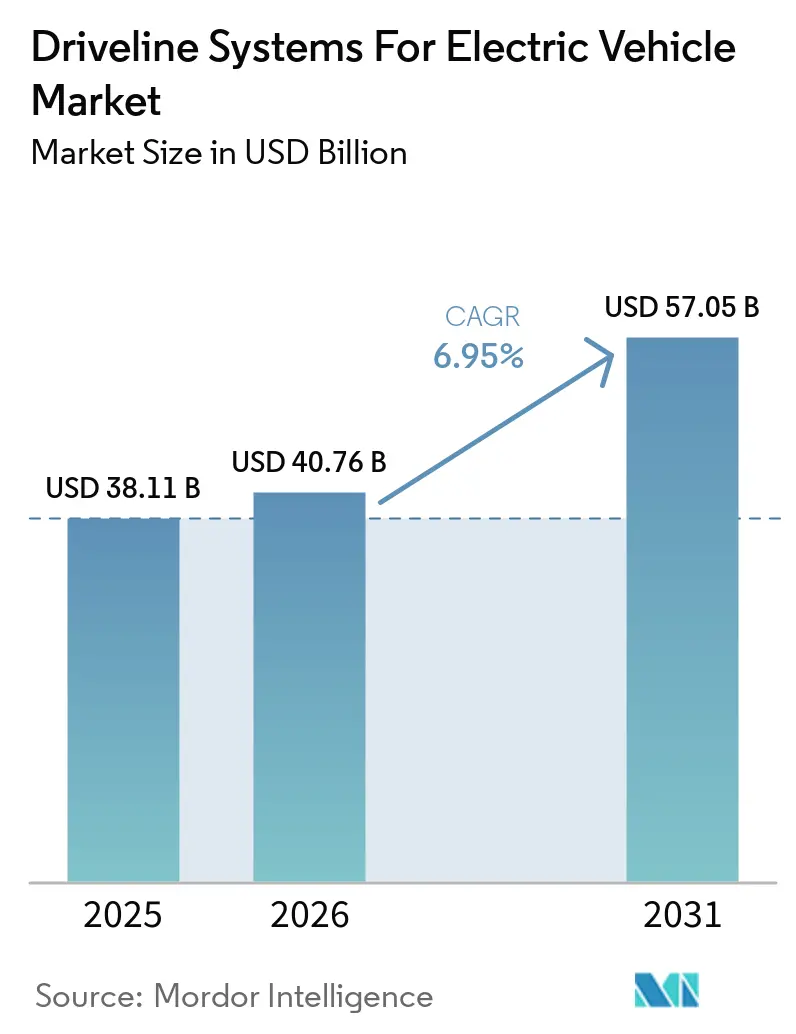
Die Marktgröße für Antriebsstrangsysteme für Elektrofahrzeuge wird voraussichtlich von 38,11 Milliarden USD im Jahr 2025 auf 40,76 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,95 % über den Zeitraum 2026–2031 einen Wert von 57,05 Milliarden USD erreichen. Diese Entwicklung spiegelt den beschleunigten Wandel des Automobilsektors hin zur Elektrifizierung wider, der durch strengere Emissionsvorschriften, sinkende Kosten für Siliziumkarbid-Wechselrichter und aggressive OEM-Plattformeinführungen vorangetrieben wird. Die Region Asien-Pazifik führt die Nachfrage an, dank der Skalenvorteile Chinas, während Nordamerika und Europa Hochspannungsarchitekturen priorisieren, die die Leistungsdichte erhöhen und Megawatt-Laden ermöglichen. Integrierte 3-in-1-E-Achsen dominieren nun neue Plattformentscheidungen, da sie die Komponentenanzahl reduzieren, das Wärmemanagement vereinfachen und die Montagezeit verkürzen. Gleichzeitig schaffen Preisschwankungen bei Seltenen Erden und Engpässe bei der Präzisionsbearbeitung Kostenhürden, die die Widerstandsfähigkeit der Lieferkette auf den Agenden der Führungskräfte weit oben halten. Die Wettbewerbsintensität ist moderat; etablierte Tier-1-Zulieferer nutzen Skaleneffekte und Qualitätssysteme, während Spezialisten für Radnabenmotoren und Hochgeschwindigkeitsgetriebe Nischenwachstumsbereiche erschließen.
Wichtigste Erkenntnisse des Berichts
- Nach Architekturtyp führte die Parallelkonfiguration im Jahr 2025 mit einem Marktanteil von 47,95 % am Markt für Elektrofahrzeug-Antriebsstränge, während leistungsverzweigte Systeme bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen werden.
- Nach Getriebetyp hielt E-CVT im Jahr 2025 einen Marktanteil von 41,12 % am Markt für Elektrofahrzeug-Antriebsstränge, während Doppelkupplungseinheiten bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
- Nach Fahrzeugtyp entfielen auf batterieelektrische Plattformen im Jahr 2025 56,72 % des Marktanteils am Markt für Elektrofahrzeug-Antriebsstränge, und für Plug-in-Hybride wird bis 2031 eine CAGR von 8,12 % prognostiziert.
- Nach Antriebstyp dominierte Vorderradantrieb im Jahr 2025 mit einem Marktanteil von 61,48 % am Markt für Elektrofahrzeug-Antriebsstränge, während Allradantriebssysteme im gleichen Zeitraum mit einer CAGR von 8,01 % wachsen.
- Nach Motorleistungsabgabe entfielen auf Einheiten mit 45–100 kW im Jahr 2025 50,83 % des Marktanteils am Markt für Elektrofahrzeug-Antriebsstränge; Motoren über 250 kW stellen jedoch das am schnellsten wachsende Segment mit einer CAGR von 8,25 % bis 2031 dar.
- Nach Komponente sicherten sich integrierte E-Achsen im Jahr 2025 einen Marktanteil von 33,27 % am Markt für Elektrofahrzeug-Antriebsstränge und werden im Prognosezeitraum voraussichtlich mit einer CAGR von 8,03 % wachsen.
- Nach Geografie dominierte die Region Asien-Pazifik den Markt für Elektrofahrzeug-Antriebsstränge mit einem Marktanteil von 45,37 % im Jahr 2025 und wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,31 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende BEV-Stückzahlen | +1.8% | Global, Asien-Pazifik führend | Mittelfristig (2–4 Jahre) |
| Strengere CO₂- und Nullemissionsfahrzeug-Vorschriften | +1.2% | EU, Kalifornien, China | Langfristig (≥ 4 Jahre) |
| OEM-Umstieg auf 3-in-1-E-Achsen | +1.1% | Nordamerika, EU-Premiumsegmente | Mittelfristig (2–4 Jahre) |
| 800-V-Plattformen treiben Getriebegeschwindigkeit an | +1.0% | Globale Premium- und Leistungssegmente | Mittelfristig (2–4 Jahre) |
| Kostensenkung bei Elektromotoren und SiC-Wechselrichtern | +0.9% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Megawatt-Laden für Schwerlastfahrzeuge | +0.8% | Nordamerika, EU-Gewerbekorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende BEV-Stückzahlen
Die weltweite Produktion batterieelektrischer Fahrzeuge erreichte im Jahr 2024 17,1 Millionen Einheiten, ein Anstieg von 25 % gegenüber dem Vorjahr, wobei China mehr als 60 % dieses Gesamtvolumens ausmachte. Höhere Stückzahlen verstärken die Nachfrage nach Antriebssträngen direkt, da jedes BEV Hochdrehmomenten-Motoren, Wechselrichter und Präzisionsgetriebe benötigt. Die Einführung von BEVs unter 25.000 USD durch Tesla und BYD beweist, dass Kostenparität erreichbar ist, und bewegt Mainstream-Käufer in Richtung elektrischer Optionen. Die meisten neuen Plattformen sind zweckgebaut und keine umgebauten Verbrennungsmotordesigns, sodass Zulieferer optimierte E-Achsen liefern müssen, die Effizienz und Packaging verbessern. Automobilhersteller konsolidieren nun die Beschaffung und vergeben Einzellieferantenverträge für komplette Achsbaugruppen, was die Margen für eigenständige Komponentenlieferanten komprimiert. Der Integrationstrend steigert auch die Leistungsdichte und vereinfacht das Garantiemanagement über globale Fahrzeugprogramme hinweg.
Verschärfung der CO₂- und Nullemissionsfahrzeug-Vorschriften
Die Euro-7-Vorschriften, die ab 2025 gelten, senken den flottendurchschnittlichen CO₂-Ausstoß, während Kaliforniens Advanced Clean Cars II bis 2026 einen Anteil von 35 % Nullemissionsfahrzeuge am Verkauf anstrebt, der bis 2035 auf 100 % steigt[1]. Chinas Doppelkreditsystem legt eine Quote für Fahrzeuge mit neuer Energie fest und schafft eine obligatorische Nachfrage nach effizienten Antriebssträngen. Diese Vorschriften begünstigen Permanentmagnetmotoren und SiC-Wechselrichter, die die Effizienz pro Kilowattstunde maximieren. Lärmschutzvorschriften in städtischen Gebieten steigern zusätzlich die Attraktivität des leisen elektrischen Antriebs. Da regionale Compliance-Termine variieren, können Zulieferer mit multinationalen Standorten Kapazitätserweiterungen zeitlich auf schrittweise Einführungen abstimmen, was das Investitionsrisiko abfedert und Marktanteilsgewinne maximiert.
Rascher OEM-Umstieg auf 3-in-1-E-Achsen
Elektrofahrzeugplattformen setzen zunehmend auf integrierte Antriebsstrangdesigns, bei denen Motor, Wechselrichter und Untersetzungsgetriebe in einem gemeinsamen Gehäuse zusammengeführt werden. Elektrofahrzeugplattformen übernehmen zunehmend Skateboard-Architekturen, die Motoren, Batterien und Steuerungssysteme in das Fahrgestell integrieren und damit traditionelle Antriebsstrang-Komponenten wie Antriebswellen, Differenziale und Verteilergetriebe überflüssig machen. Dieser Wandel vereinfacht nicht nur die Komponentenstruktur, sondern steigert auch die Leistungsdichte und übertrifft damit traditionelle Anordnungen.
Führende Zulieferer wie Magna, ZF und Bosch erzielen mit diesen integrierten Systemen bemerkenswerte Effizienzgewinne. Darüber hinaus ermöglichen modulare Architekturen die gemeinsame Nutzung von Komponenten über verschiedene Fahrzeuggrößen hinweg und stärken so die Skalierbarkeit. Während frühe Fertigungshürden Herausforderungen darstellten, hat die Automatisierung diese Probleme inzwischen behoben, die Produktionszykluszeiten verkürzt und die Konsistenz verbessert. Für OEMs liegt der Reiz integrierter Antriebsstränge in der schnelleren Fahrzeugintegration und der vereinfachten Garantieverwaltung. Dieser Vorteil ist bei Kompaktfahrzeugen besonders ausgeprägt, wo Platz ein knappes Gut ist. Infolgedessen schwenkt die Branche rasch auf diese effizienten, leistungsstarken Antriebsstränge um.
Megawatt-Laden für Schwerlastfahrzeuge als Nachfragetreiber
Mit dem Ausbau des globalen Netzes von Megawatt-Ladestationen wird die Entwicklung von Hochspannungs-Antriebssträngen vorangetrieben. Dies gilt insbesondere für Nutzfahrzeuge, die nun auf fortschrittliche Wärmemanagementsysteme angewiesen sind, um dem anhaltenden Hochleistungsladen standzuhalten. Auch Personenkraftwagen profitieren davon, wobei viele 800-V-Architekturen übernehmen, um sich an die neue Schnellladeinfrastruktur anzupassen.
Als Reaktion darauf bringen Zulieferer Innovationen in der Wärmeregelung auf den Markt. Dazu gehören der Einsatz fortschrittlicher Kühlmittel, flüssiger Kühlplatten und verbesserter elektrischer Komponenten, die auf höhere Stromstärken ausgelegt sind. Da Megawatt-Ladekorridore in Nordamerika und Europa an Dynamik gewinnen, werden Technologien, die einst ausschließlich für Schwerlast-LKW-Antriebsstränge reserviert waren, nun in SUVs und Leistungslimousinen integriert. Diese Entwicklung erweitert nicht nur den Markt für Hochspannungssysteme, sondern unterstreicht auch den Wandel der Branche hin zu effizienten, schnellladenden Elektrofahrzeugen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Seltenen Erden | -0.6% | Global, Konzentration der Versorgung in China | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionsausgaben für die Bearbeitung von Elektroantrieben | -0.4% | Fertigungszentren in Asien-Pazifik, EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Thermische Drehmomentschwellenwerte von Wechselrichtern | -0.3% | Hochleistungs- und Nutzfahrzeugsegmente | Mittelfristig (2–4 Jahre) |
| Radnabenmotoren verdrängen Antriebswellen | -0.2% | Premium- und Spezialfahrzeugsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben für die Präzisionsbearbeitung von Elektroantrieben
Hochpräzise Zahnradschleifmaschinen, die für fortschrittliche Elektrofahrzeug-Antriebsstrangkomponenten wie 800-V-Getriebe geeignet sind, stellen eine erhebliche Kapitalinvestition dar. Solche Investitionshürden schrecken kleinere Akteure ab und verlangsamen den Aufbau neuer Standorte in Schwellenmärkten. Hohe Anforderungen an die Arbeitskräftequalifikation erhöhen die Anlaufkosten, während die Amortisationszeiträume über typische Programmlebenszyklen hinausgehen. Automatisierung hilft, kann jedoch noch nicht erfahrene Maschinisten für Mikrometer-Toleranzen ersetzen, sodass sich Kapazitätserweiterungen um etablierte Automobilzentren in Deutschland, Japan und den Vereinigten Staaten konzentrieren.
Thermische Grenzen von Wechselrichtern bei kontinuierlichem Drehmoment
Siliziumkarbid-Wechselrichter (SiC) kämpfen mit thermischen Einschränkungen bei anhaltenden Drehmomentslasten. Sperrschichttemperaturen können sichere Betriebsschwellenwerte überschreiten, was zu einer Leistungsreduzierung führt. Während Flüssigkühlsysteme dieses Problem mildern können, sind sie im Vergleich zu luftgekühlten Systemen mit einem Aufpreis verbunden, was Herausforderungen für kostenbewusste Fahrzeugsegmente schafft.
Bei Schwerlastanwendungen, wie Lastkraftwagen, die eine kontinuierlich hohe Leistungsabgabe erfordern, machen Packaging- und Kostenbeschränkungen oft alternative Architekturen erforderlich. Um thermische Lasten besser zu verteilen, entscheiden sich einige für verteilte Wechselrichterdesigns. Während fortschrittliche Materialien wie Phasenwechselverbindungen vielversprechend für zukünftige Wärmemanagelösungen sind, haben sie noch keine kommerzielle Reife erreicht. Dies macht das Wärmedesign zu einer erheblichen Hürde bei Hochlast-Antriebszyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Architekturtyp:
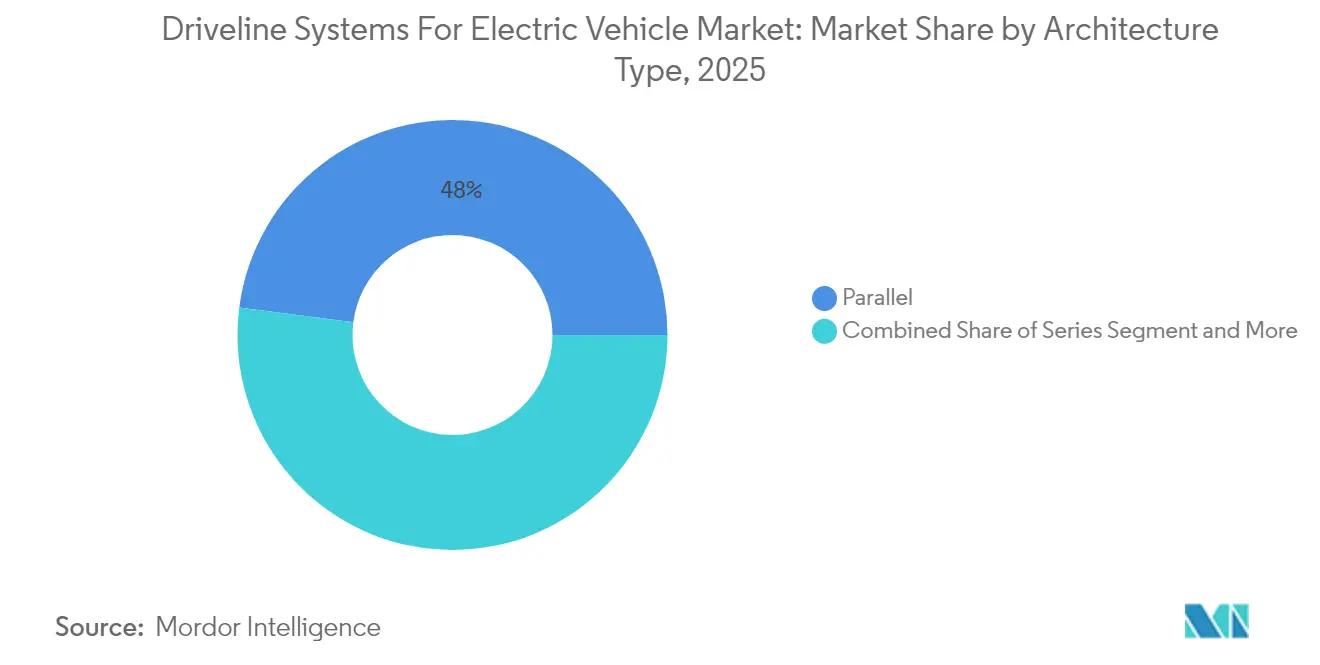
Paralleldominanz steht vor der Herausforderung durch leistungsverzweigte SystemeParallelhybride machten im Jahr 2025 47,95 % des Marktanteils am Markt für Elektrofahrzeug-Antriebsstränge aus, dank ihrer mechanischen Einfachheit und der Wiederverwendung vorhandener Getriebe. Ihr breites Betriebsspektrum passt zu kostenempfindlichen Regionen, in denen eine moderate Elektrifizierung regulatorische Ziele erfüllt. Leistungsverzweigte Systeme werden bis 2031 voraussichtlich mit einer CAGR von 7,22 % wachsen, da sie sanftere Drehmomentwechsel und verbesserte Stadtfahreffizienz bieten – Merkmale, die in Premiumsegmenten und europäischen Städten mit Nullemissionszonen geschätzt werden.
Toyota und Ford bleiben Maßstäbe, doch Neueinsteiger lizenzieren E-CVT-Patente, um regulatorische Fristen schnell einzuhalten. Zulieferer, die auf Planetengetriebe und Doppelmotorsteuerung spezialisiert sind, sichern sich langfristige Vereinbarungen, während auf Parallelantrieb ausgerichtete Unternehmen in Software-Upgrades investieren, um ihren Marktanteil zu halten. Der Markt für Elektrofahrzeug-Antriebsstränge belohnt weiterhin Architekturen, die Kosten, Effizienz und Packaging in Einklang bringen, was darauf hindeutet, dass Dual-Sourcing-Strategien bei globalen OEMs bestehen bleiben werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Getriebetyp:
E-CVT-Führung durch Doppelkupplungsinnovation herausgefordertElektronische CVTs hielten im Jahr 2025 einen Anteil von 41,12 % am Markt für Elektrofahrzeug-Antriebsstränge, gestützt durch Toyotas Zweimotorsystem, das geschmeidigen Antrieb mit robuster Haltbarkeit verbindet. OEMs schätzen die nahtlosen Übersetzungswechsel des E-CVT, die Motoren in ihren Effizienz-Optimalpunkten halten. Doppelkupplungseinheiten wachsen bis 2031 mit einer CAGR von 7,43 %, da sportliche Elektrofahrzeuge und Plug-in-Hybride schnelle Gangwechsel für ein ansprechendes Fahrerlebnis nutzen.
Volkswagens DSG-Schaltungen in 0,15 Sekunden zeigen, wie Doppelkupplungsgetriebe den Effizienzabstand zu E-CVTs verringern und gleichzeitig den Fahrspaß steigern. Der Fertigungsmaßstab für Doppelkupplungen bleibt geringer als für E-CVTs, was zu einem Kostenaufschlag führt. Dennoch könnten regulatorische Maßnahmen hin zum rein elektrischen Fahren in Städten das zukünftige Volumen wieder in Richtung E-CVTs verschieben, insbesondere in Kombination mit Hochspannungs-Elektroarchitekturen, die einen verlängerten motorlosen Betrieb ermöglichen.
Nach Motorleistungsabgabe:
Dominanz im mittleren Leistungsbereich mit HochleistungsbeschleunigungMotoren mit einer Nennleistung von 45–100 kW dominierten den Markt im Jahr 2025 mit einem Anteil von 50,83 %, da sie Mainstream-Leistungsziele erfüllen, ohne überdimensionierte Batteriepackungen zu erfordern. Stetige Fortschritte bei Magnetmaterialien und Kühltechnologie ermöglichen es diesen Einheiten, eine 0-auf-100-km/h-Beschleunigung in unter neun Sekunden zu erreichen und dabei erschwinglich zu bleiben. Motoren über 250 kW stellen das am schnellsten wachsende Segment mit einer CAGR von 8,25 % dar, angetrieben durch Luxuslimousinen, SUVs und Schwerlast-LKWs, die anhaltende Leistung erfordern.
Drei-Motor-Flaggschiffe wie der Tesla Model S Plaid treiben die technologischen Grenzen voran und veranlassen Zulieferer, Isolationssysteme und Rotordesigns für eine Zuverlässigkeit bei 20.000 U/min zu verfeinern. Die Marktgröße für Elektrofahrzeug-Antriebsstränge im Hochleistungsbereich wird weiter steigen, da Batteriechemien die Entladeraten und Energiedichte erhöhen und Leistungs-Elektrofahrzeugen eine streckentaugliche Ausdauer ohne thermischen Leistungsabfall ermöglichen.
Nach Fahrzeugtyp:
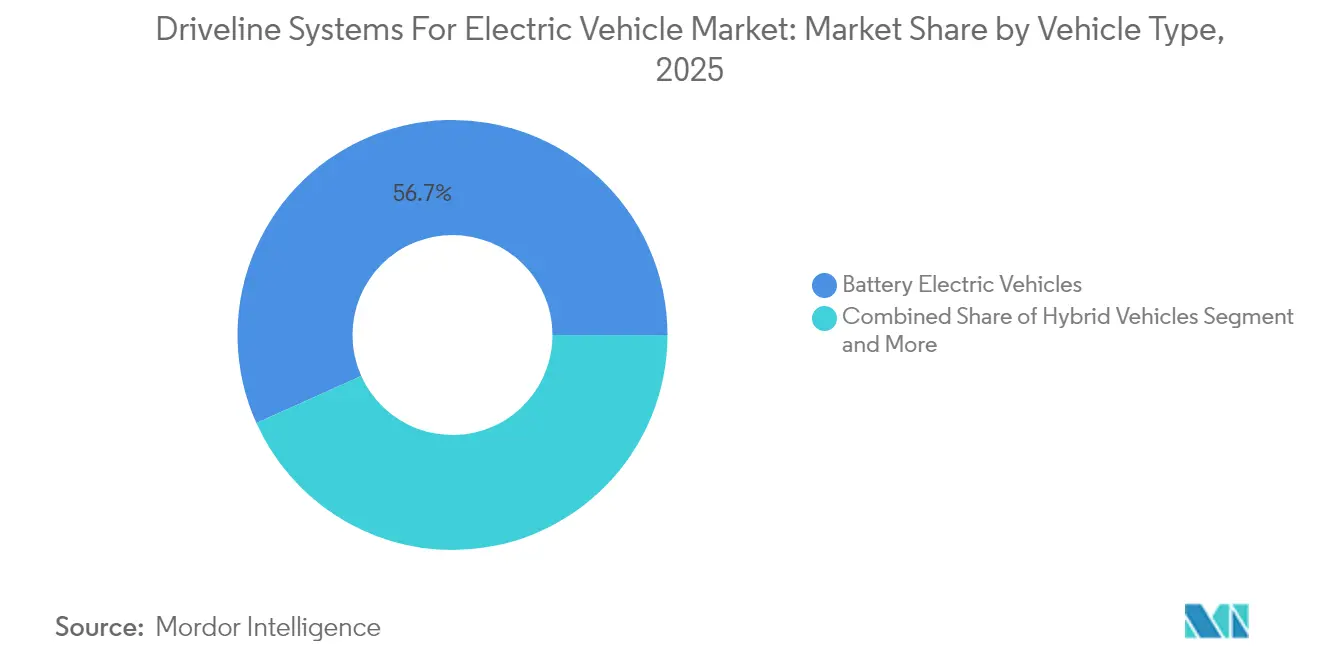
BEV-Führung mit PHEV-WachstumsbeschleunigungBatterieelektrische Fahrzeuge hielten im Jahr 2025 einen Anteil von 56,72 %, was die Mainstream-Akzeptanz des rein elektrischen Antriebs markiert. Dedizierte Skateboard-Plattformen ermöglichen flache Böden, ausreichende Knautschzonen und optimierte E-Achsenplatzierung. Plug-in-Hybride werden voraussichtlich mit einer CAGR von 8,12 % wachsen, da sie Reichweitenangst mit strengeren Emissionsvorschriften in Einklang bringen, insbesondere in Teilen Nordamerikas und Japans, wo der Zugang zu Ladeinfrastruktur begrenzt bleibt.
BEVs profitieren von Skaleneffekten bei der Zellbeschaffung und Elektronikintegration, während PHEVs als Compliance-Brücken fungieren, bis die Infrastruktur ausgereift ist. Automobilhersteller, die duale Strategien verfolgen, benötigen flexible Lieferverträge von Antriebsstranglieferanten, da die Komponentenspezifikationen je nach Spannungsklasse und Drehmomentsanforderungen divergieren. Der Markt für Elektrofahrzeug-Antriebsstränge belohnt daher Zulieferer, die modulare Bausätze anbieten, die an beide Fahrzeugtypen anpassbar sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebstyp:
FWD-Effizienz trifft auf AWD-LeistungsnachfrageVorderradantriebskonfigurationen kontrollierten im Jahr 2025 61,48 % des Marktanteils am Markt für Elektrofahrzeug-Antriebsstränge und profitierten von kompaktem Packaging und einer reduzierten Komponentenanzahl. Ihr konsolidiertes Vorderachslayout verkürzt Kabelbaumlängen und vereinfacht das Kühlkreislaufdesign. Allradantriebssysteme werden voraussichtlich eine CAGR von 8,01 % erzielen, angetrieben durch Premiumkäufer, die Traktion, Anhängelast und Leistungsvorteile suchen.
Innovatoren wie Rivian zeigen, wie Viermotor-Allradantrieb die Drehmomentvektorisierung und Geländetauglichkeit verbessert und die Messlatte für Wettbewerbsangebote höher legt. Batteriepositionierungsstrategien variieren je nach Antriebstyp; FWD-Fahrzeuge montieren Pakete typischerweise zentral, um den Kabinenraum zu erhalten, während AWD-Konfigurationen Module für ein optimales Gewichtsgleichgewicht verteilen können. Zulieferer, die skalierbare Wechselrichternetzwerke und robuste Kommunikationsprotokolle beherrschen, werden langfristige Verträge in diesem Segment des Marktes für Elektrofahrzeug-Antriebsstränge sichern.
Nach Komponente:
E-Achsen-Integration führt die Antriebsstrangentwicklung anIntegrierte E-Achsen machten im Jahr 2025 33,27 % des Marktanteils am Markt für Elektrofahrzeug-Antriebsstränge aus und wuchsen mit einer CAGR von 8,03 %, da OEMs Kostensenkungen und Gewichtsreduzierung anstrebten. Die Kombination von Motor, Wechselrichter und Getriebe reduziert Kabelführungen, Dichtungen und Halterungen drastisch und liefert Effizienzwerte von 95 % bei Systemgewichten unter 80 kg.
Diskrete Motoren und Leistungsmodule dominieren weiterhin dort, wo maßgeschneidertes Packaging oder Legacy-Architekturen vorherrschen, aber das Wertversprechen verschiebt sich bei der Einführung neuer Plattformen in Richtung Integration. Tier-1-Zulieferer mit vertikaler Kontrolle über Wicklung, Halbleiterpackaging und Präzisionsverzahnung verfügen über Preisgestaltungsmacht. Der Markt für Elektrofahrzeug-Antriebsstränge konvergiert daher auf integrierte Lösungen, während diskrete Zulieferer sich auf Spezialnischen wie Hochgeschwindigkeitslager oder Wechselrichter-Gate-Treiber konzentrieren.
Geografische Analyse
APAC-Markt für Antriebsstrangsysteme für Elektrofahrzeuge
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,37 % am Antriebsstrangmarkt für Elektrofahrzeuge und wird voraussichtlich bis 2031 mit einer CAGR von 8,31 % wachsen. Chinas Produktion erreichte 2024 mit über 11 Millionen Elektrofahrzeugen einen Höchststand, gestützt durch Kaufsubventionen und ein dichtes Ladenetz. Großangelegte Batterie- und Antriebsstrangcluster rund um Shanghai und Guangzhou erschließen Stückkostenvorteile, die sich auf die Exportmärkte auswirken. Japans Industriebasis liefert hochzuverlässige Motoren und e-CVTs an globale OEMs, während Indiens Production Linked Incentive-Programm ausländische Investitionen in die Wechselrichter- und Reduziererproduktion anzieht. Südkoreas Fokus auf hochwertige SUVs treibt die Nachfrage nach 800-V-E-Achsen mit fortschrittlichen Kühlmittelkreisläufen an und vertieft damit die regionalen Technologiekompetenzen weiter.
Nordamerika-Markt für Antriebsstrangsysteme für Elektrofahrzeuge
Nordamerika belegt den zweiten Platz, angetrieben durch die Nachfrage nach elektrischen Pickups und SUVs, die Hochdrehmoment-Allradantriebssysteme erfordern. Der Inflation Reduction Act schreibt inländische Inhalte für Steuergutschriften vor, was Zulieferer dazu veranlasst, die Montage von Wechselrichtern, Motoren und Getrieben in den Vereinigten Staaten und Mexiko zu lokalisieren. Teslas vertikal integrierte Werksgelände veranschaulichen, wie Batterie-, Antriebsstrang- und Fahrzeuglinien zur Erzielung von Logistikersparnissen zusammengeführt werden. Kanadas Lithium- und Seltenerdrohstoffe stützen regionale Lieferketten, während mexikanische Werke von wettbewerbsfähigen Arbeitskosten und den Handelsvorteilen des USMCA profitieren. Insgesamt legt die Region den Schwerpunkt auf Hochleistungssysteme und die Bereitschaft für Megawatt-Ladevorgänge.
Europa-Markt für Antriebsstrangsysteme für Elektrofahrzeuge
Europa setzt auf technologische Führerschaft, um höhere Arbeitskosten auszugleichen. Die Abschaffung von Verbrennungsmotoren bis 2035 im Rahmen des Green Deal sichert eine stetige Nachfrage, während emissionsfreie Zonen in Innenstädten die Markteinführung von Premium-BEVs vorziehen. Deutschlands Ingenieursunternehmen führen das integrierte E-Achsen-Design an und integrieren dabei Verbesserungen beim Torque Vectoring und der Rekuperationsbremsung. Frankreich unterstützt kompakte Stadtfahrzeuge und bevorzugt leichte Vorderachsantriebe. Das Vereinigte Königreich setzt Fördergelder ein, um inländische Arbeitsplätze in der Automobilindustrie zu sichern, und fördert neue Antriebsstrangfabriken in der Nähe historischer Motorenwerke. Osteuropäische Länder, insbesondere Ungarn und Polen, erhalten neue Investitionen in die Reduzierer- und Wechselrichterproduktion im Zusammenhang mit der Expansion deutscher OEMs.
Regulatorisches Umfeld
Das Design und die Beschaffung elektrischer Antriebsstrangsysteme werden zunehmend von Sicherheits- und lokalen Inhaltsvorschriften geprägt, die sich direkt auf Hochvoltarchitekturen, Batterieschutz und importierte Teile auswirken. In China treten die nationalen Sicherheitsstandards GB 18384-2025 (Sicherheit von Elektrofahrzeugen) und GB 38031-2025 (Sicherheit von Traktionsbatterien) im Juli 2026 in Kraft und verschärfen die Anforderungen an das Thermal-Runaway-Verhalten (kein Feuer oder keine Explosion) sowie an die Hochvoltisolierung bzw. -trennung. Diese Entwicklung veranlasst OEMs und Tier-1-Zulieferer zu einer robusteren Integration von Pack und E-Achse, HV-Verriegelungsstrategien und erweiterten Validierungsprogrammen.
In den Vereinigten Staaten arbeiten Zulieferer elektrifizierter Antriebsstränge unter einer Kombination aus Sicherheitsregulierung und Handelspolitik. FMVSS Nr. 305a (49 CFR 571.305a) legt aktualisierte Anforderungen an die Integrität elektrischer Antriebsstränge für Leichtfahrzeuge fest, mit verpflichtender Anwendung ab September 2027, was die Validierungsplanung und Plattform-Zeitpläne beeinflussen kann. Im Handelsbereich prägt der Section-232-Rahmen für Automobilteile weiterhin Kosten- und Lokalisierungsentscheidungen. Das Bureau of Industry and Security öffnet vierteljährliche Aufnahmefenster (April 2026), während das Department of Commerce Verfahren zur Verwaltung von Importanpassungsausgleichen für Automobil- sowie mittel- und schwerlastfahrzeugbezogene Teile veröffentlicht (Mai 2026), was den Geschäftsanreiz für nordamerikanische Montagestandorte und konforme Beschaffung im Rahmen regionaler Handelsregeln wie USMCA verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von Rohstoffen (Seltene Erden für Permanentmagnetmotoren, Kupfer für Wicklungen, Aluminiumgussteile und Spezialstähle für Getriebe) und vorgelagerter Elektronik (Leistungshalbleiter und Steuerungs-ICs) bis hin zur Präzisionsfertigung von Untersetzungsgetrieben oder Differentialen, Motorenproduktion, Wechselrichtermontage und der finalen Integration in E-Achsen und komplette elektrische Antriebseinheiten. Tier-1-Zulieferer liefern zunehmend integrierte 3-in-1-Systeme (Motor, Wechselrichter, Getriebe) an OEM-Montagewerke, was die Rolle eigenständiger Komponentenanbieter reduziert und zugleich die Bedeutung des systemweiten Thermomanagements, NVH und der funktionalen Sicherheitsvalidierung im Zulieferbereich erhöht.
Engpässe konzentrieren sich auf die Versorgung mit Seltenen Erden und bestimmte Halbleiter-Knotentechnologien. Diese Dynamik zeigte sich 2025 bei Störungen im Zusammenhang mit Exportbeschränkungen für Seltene Erden und Chipknappheit, die die europäischen Produktionspläne für Antriebsstränge beeinträchtigten. Als Reaktion darauf rücken Lokalisierung und partnerschaftlich getriebener Kapazitätsaufbau stärker in den Mittelpunkt der Kettengestaltung. Bosch Ltd und Tata Autocomp Systems kündigten im März 2026 ein 50:50-Joint-Venture zur Herstellung von E-Achsen und Traktionsmotoren in Indien an, während das Memorandum of Understanding von REE Automotive mit Cascadia Motion (einer Tochtergesellschaft von BorgWarner) vom Dezember 2025 verdeutlicht, wie Integrationspartnerschaften auf Plattformebene die Einführungszyklen der OEMs verkürzen können. Logistik und Handelskonformität nehmen in der Zuliefererplanung ebenfalls mehr Raum ein, da Nordamerika und Europa auf heimische Wertschöpfung und regionale Beschaffung drängen und dadurch das Near-Shoring von Zerspanung, Motorenmontage und Wechselrichterproduktion fördern, um Lieferzeiten und Zollrisiken zu verringern.
Wettbewerbslandschaft
Der Markt für Elektrofahrzeug-Antriebsstränge ist moderat konsolidiert, wobei eine Handvoll führender Zulieferer einen erheblichen Anteil am Gesamtbranchenumsatz hält. Bosch, ZF und Continental wenden jahrzehntelange Getriebeexpertise auf elektrische Module an und bieten OEMs schlüsselfertige E-Achsen, die Fahrzeugentwicklungszyklen verkürzen. Ihre globalen Werke ermöglichen Volumenskalierung, Lieferantenqualitätszertifizierung und Just-in-time-Logistikkompetenz.
Übernahmen und Joint Ventures nehmen zu. BorgWarners Kauf der Motoraktiva von Santroll und seine Partnerschaft mit CATL veranschaulichen das Streben nach End-to-End-Kontrolle über Motoren, Wechselrichter und Batteriekopplung. Magna, Schaeffler und GKN dringen in Hochgeschwindigkeitsgetriebe und fortschrittliche Lager vor, um 800-V-Architekturen zu bedienen und OEMs inkrementelle Effizienzgewinne zu bieten, die sich in Reichweitenverbesserungen niederschlagen.
Disruptoren fordern etablierte Anbieter in Nischenbereichen heraus. Protean, GKN und Neueinsteiger aus Israel und China fördern Radnabenmotoren, die überlegene Manövrierfähigkeit und Platzeinsparungen versprechen. Siliziumkarbid-Spezialisten zielen auf Wechselrichtermodule ab und integrieren On-Die-Temperatursensoren und Trench-Technologie, um die Leistungsdichte zu erhöhen. Da sich Plattformzyklen verkürzen, schätzen OEMs Zulieferer, die schnelle Prototypeniterationen, funktionale Sicherheitskonformität und flexible regionale Produktion liefern, was den Wettbewerbswandel im gesamten Jahrzehnt aufrechterhält.
Marktführer: Antriebsstrangsysteme für Elektrofahrzeuge
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Continental AG
-
Robert Bosch GmbH
-
GKN Automotive Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antriebsstrangsysteme für Elektrofahrzeuge Markt Unternehmen in diesem Bericht
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- BorgWarner Inc.
- Continental AG
- GKN Automotive Limited
- DENSO Corporation
- Schaeffler AG & Co. KG
- Valeo SA
- Dana Incorporated
- American Axle & Manufacturing Holdings
Lesen Sie die Analyse der Antriebsstrangsysteme für Elektrofahrzeuge-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf höher integrierte E-Achsen, Hochvoltantriebsstränge und die Lokalisierung der Fertigung rund um große EV-Montagezentren. Integrierte E-Achsen machten 2025 bereits 33,27 % des Marktanteils aus, und die Verschiebung der OEMs hin zu Achsbaugruppen von einem einzigen Lieferanten schafft Raum für Zulieferer, die Leistungselektronik, Hochgeschwindigkeitsuntersetzungsgetriebe und Thermomanagement in validierte Module mit weniger Teilen und schnellerer Fahrzeugintegration bündeln können. Ein konkretes Beispiel ist die Inbetriebnahme einer zweiten Produktionslinie für E-Antriebsmotoren der sechsten Generation durch die BMW Group in Steyr, Österreich, im April 2026, was auf eine fortgesetzte Industrialisierung der nächsten Motorengenerationen sowie eine Nachfrage nach passenden Wechselrichtern und Präzisionsgetrieben hindeutet.
Der regionale Kapazitätsausbau steht auch im Einklang mit lokalen Inhaltsanforderungen und Bemühungen, die Lieferketten für Motoren, Wechselrichter und Untersetzungsgetriebe risikoärmer zu gestalten. Uno Minda genehmigte im Mai 2026 eine neue Anlage in Maharashtra, die sich auf Hochvolt-Antriebsstrangprodukte konzentriert, einschließlich elektrischer Antriebseinheiten und spezieller Hybridgetriebe. Mercedes-Benz begann im Juni 2026 die Serienproduktion von Axialflussmotoren in Berlin-Marienfelde, während weiterhin in differenzierte Motortopologien und automatisierungsintensive Fertigung investiert wird. Im Bereich der Compliance erhöhen die verschärften chinesischen Sicherheitsstandards, die ab Juli 2026 gelten, den Wert gemeinsam entwickelter Lösungen für HV-Isolierung, Batteriesicherheitsschnittstellen und thermische Eindämmung. Gleichzeitig begünstigen die US-Sicherheitszeitpläne unter FMVSS Nr. 305a in Kombination mit fortlaufenden Zollmechanismen weiterhin Zulieferer, die Prüfung, Dokumentation und Fertigungstiefe in Nordamerika unterstützen können.
Neueste Industrielle Entwicklungen in Antriebsstrangsysteme für Elektrofahrzeuge Markt
- Juni 2026: BorgWarner kündigte eine Investition von 49 Millionen USD zur Erweiterung der EV-Komponentenproduktion an seinem Standort San Luis Potosí, Mexiko, an, mit geplanten Stellenzuwächsen im Laufe des Jahres 2026, während das Programm im Zeitraum 2025-2028 hochgefahren wird. Die Erweiterung unterstützt die Lokalisierung der Versorgung mit elektrischen Antriebsstrangkomponenten für nordamerikanische Fahrzeugprogramme und trägt dazu bei, Lieferzeiten und handelsbezogene Kostenrisiken für OEMs zu reduzieren, die Motoren und integrierte Antriebskomponenten beschaffen.
- Mai 2026: BorgWarner gab eine Erweiterung seines Fertigungswerks in Hendersonville, North Carolina, im Umfang von 100 Millionen USD bekannt, wodurch zusätzliche Kapazitäten und neue Arbeitsplätze im Zusammenhang mit Elektrifizierungsprogrammen geschaffen werden. Die Investition stärkt die inländische Fertigungstiefe für Antriebsstrang- und Powertrain-Komponenten und richtet die Zuliefererstandorte an regionalen Inhaltsanforderungen und der Verschiebung der OEM-Beschaffung hin zu nordamerikanischer Produktion aus.
- Januar 2026: ZF Foxconn Chassis Modules nahm in Debrecen, Ungarn, eine Fabrik zur Herstellung von E-Achsen für die Neue-Klasse-Fahrzeuge von BMW in Betrieb. Die neue Anlage erweitert die europäische Industriekapazität für E-Achsen in unmittelbarer Nähe großer OEM-Montagebetriebe und verstärkt die Verschiebung hin zu integrierten Achsmodulen und geografisch widerstandsfähigen Lieferketten.
Antriebsstrangsysteme für Elektrofahrzeuge Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Antriebsstrangsystemen, die in Elektrofahrzeugen eingesetzt werden, erfasst zum Zeitpunkt der Montage im Fahrzeug und über OEM- oder gleichwertige Ersatzkanäle geliefert.
Ausschlüsse aus dem Umfang: Hochvoltbatteriesätze, eigenständige Ladehardware und allgemeine Fahrzeugelektronik, die kein Drehmoment auf die Räder überträgt, sind nicht enthalten.
Segmentierungsübersicht
- Nach Architekturtyp
- Seriell
- Parallel
- Leistungsverzweigt
- Nach Getriebetyp
- Automatik
- Doppelkupplung
- E-CVT
- Nach Motorleistungsabgabe
- 45–100 kW
- 100–250 kW
- Über 250 kW
- Nach Fahrzeugtyp
- Hybridfahrzeuge
- Plug-in-Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Nach Antriebstyp
- Vorderradantrieb
- Hinterradantrieb
- Allradantrieb
- Nach Komponente
- Elektromotor
- E-Achse / Integrierter Antrieb
- Leistungselektronik
- Zahnradgetriebe und Differenzial
- Wellen und Kupplungen
- Kühlung / Schmierstoffe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Spanien
- Italien
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Ägypten
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit der Erfassung des Nachfragepools anhand öffentlicher Datenreihen zur Elektrofahrzeugproduktion und zum Absatz und gleichen diese dann mit dem Antriebsstranginhalt je Fahrzeug ab, damit Einheiten und Dollarbeträge konsistent bleiben. Typische Eingaben umfassen nationale Verkehrs- und Fahrzeugzulassungsbehörden, internationale Handelsstatistikportale, Zollimport- und -exportdaten, soweit relevant, sowie technische Publikationen aus begutachteten Ingenieurszeitschriften.
Um die Annahmen praxisnah zu halten, verwenden wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Mitschriften von Earnings Calls und seriöse Automobilpresse für Technologiemixverschiebungen wie die Einführung von E-Achsen und die Durchdringung von Mehrganggetrieben. Wo hilfreich, werden kostenpflichtige Datenbanken für Unternehmensfinanzdaten und -informationen, Patentrecherchen sowie Importund Exportprüfungen auf Sendungsebene genutzt, um Volumen- und Preisrichtungen zu plausibilisieren. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Anschließend validieren wir das Modell durch Interviews und strukturierte Umfragen mit Komponentenlieferanten, OEM-seitigen Ingenieur- und Einkaufskontakten sowie Teilnehmern des Aftermarket-Kanals, sodass Lücken bei öffentlichen Preisangaben und Annahmen zum Antriebsstranginhalt korrigiert werden. Da es sich um einen globalen Markt handelt, ist das Feedback ausgewogen über die wichtigsten Elektrofahrzeugproduktionszentren und Nachfragezentren verteilt. Die Eingaben werden genutzt, um Antriebsstrangarchitektur-Aufteilungen, typische ASP-Bandbreiten auf Systemebene und den Zeitplan für Technologie-Upgrades abzustimmen.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 17 % | APAC: 46 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 25 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt sowohl nach Top-down- als auch nach Bottom-up-Logik, wobei der Kern eine Top-down-Nachfragerekonstruktion ist, die bei der Elektrofahrzeugproduktion und dem Absatz nach Region beginnt und dann Antriebsstrangarchitektur-Anteile anwendet, um Einbauvolumina zu schätzen. Diese Volumina werden mithilfe von ASP-Bandbreiten auf Systemebene in Werte umgerechnet, die Inhaltsänderungen widerspiegeln, wie die Integration von Motor und Getriebe in E-Achsen, die Verwendung von Untersetzungsgetrieben und Veränderungen bei Differenzialkonfigurationen.
Um die Gesamtwerte realistisch zu halten, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, wie Lieferantenumsatz-Aggregationen, Kanalprüfungen bei ausgewählten Programmvolumina und einem einfachen Test aus ASP multipliziert mit Stücklieferungen für wichtige Antriebsstrang-Teilsysteme. Eingaben, die das Modell häufig beeinflussen, umfassen den BEV-zu-PHEV-Mix, durchschnittliche Motorleistungstrends, die die Antriebsstrangspezifikation beeinflussen, die Durchdringung von Einzel- gegenüber Doppelmotoranordnungen, die durchschnittliche Fahrzeugproduktion nach Plattformzyklen sowie rohstoffgebundenen Kostendruck, der Preisanpassungen beeinflusst.
Für die Prognose wird eine Szenarioanalyse rund um Elektrofahrzeug-Produktionsraten und den Antriebsstrangmix eingesetzt, da Programmhochläufe und politische Änderungen die Volumina schnell verschieben können. Wo Informationen auf Teilsegmentebene fehlen, wird die Lücke durch die Verwendung von in Interviews validierten regionalen Durchschnittswerten geschlossen, wobei konservative Bandbreiten angewendet werden, bis stärkere Signale in Zulassungs-, Produktions- oder Handelsdaten erscheinen.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden unsere Schätzungen mit unabhängigen Signalen wie Elektrofahrzeug-Produktionsgesamtzahlen, angekündigten Plattformkapazitätserweiterungen und der Umsatzentwicklung von Zulieferern abgeglichen, und Ausreißer werden so lange überprüft, bis die Treiber klar erklärt sind. Bei einer großen Abweichung werden Annahmen zur Architekturaufteilung, zur Preisentwicklung oder zum regionalen Mix erneut geprüft, und Expertenrespondenten können zur Klärung erneut kontaktiert werden.
Wir verwenden einen mehrstufigen internen Überprüfungsprozess, damit Berechnungen, Einheitenlogik und Währungshandhabung über Regionen und Jahre hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie plötzliche Änderungen bei Elektrofahrzeugsubventionen oder größere Produktionsunterbrechungen. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Mordor Intelligence Marktgröße für Antriebsstrangsysteme für Elektrofahrzeuge im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Elektrofahrzeug-Antriebsstrangsysteme können weit auseinanderliegen, selbst wenn sie denselben Umfang beanspruchen, da Definitionen dessen, was als Antriebsstranginhalt gilt, und das Basisjahr nicht einheitlich gehandhabt werden. Unterschiede treten auch auf, wenn eine Studie vollständige E-Achsensysteme bepreist, während eine andere nur ausgewählte Komponenten bepreist, was den Gesamtbetrag in Dollar verändert.
Elektrofahrzeug-Produktionsvolumina, Antriebsstrangarchitektur-Anteile und ASP-Prüfungen auf Systemebene sind die drei Belege, die Mordor Intelligence im Jahr 2026 an einen fahrzeuginstallierten Antriebsstrang-Nachfragepool binden, anstatt Preise aus früheren Jahren oder angrenzende Antriebsstranginhalte zu vermischen. Abweichungen entstehen in der Regel durch die Behandlung hybridlastiger Umfänge, die Zählung der Durchdringung von Mehrmotoranordnungen, die Handhabung des Zeitpunkts der Währungsumrechnung und die Frage, ob die Preiskurve nach größeren Kostenschwankungen bei Motoren und Getriebeuntersetzungsstufen aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 40,76 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 13,80 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und eine engere Antriebsstrangabgrenzung, wobei mehrere Systemelemente als separate Komponentenmärkte statt als vollständiges Antriebsstrangsystem pro Fahrzeug bepreist werden. |
| Strategieberatung B | 45,20 Milliarden USD (2023) | Verankert das Modell im Jahr 2023 und wendet eine breitere Einbeziehung von Elektrofahrzeug-Antriebsstranginhalten an, was zusätzliche Architekturen einbeziehen und den impliziten ASP pro Fahrzeug erhöhen kann. |
Der Vergleich zeigt, dass die Jahresauswahl und die Definition eines vollständigen Antriebsstrangsystems die zwei größten Hebel hinter der Streuung sind. Indem die Einheiten auf Elektrofahrzeug-Produktionsraten geerdet und dann mithilfe validierter Systempreisbandbreiten umgerechnet werden, ergibt sich eine Zahl, die auf klaren Schritten nachvollziehbar und leichter zu überprüfen ist, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Antriebsstrangsysteme für Elektrofahrzeuge?
Der Markt für Antriebsstrangsysteme für Elektrofahrzeuge wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 6,95 % verzeichnen.
Wie hoch ist der aktuelle Wert des Marktes für Elektrofahrzeug-Antriebsstränge?
Der Markt wird im Jahr 2026 auf 40,76 Milliarden USD geschätzt und soll bis 2031 57,05 Milliarden USD erreichen.
Welche Antriebsstrangkomponente wächst am schnellsten?
Integrierte E-Achsen führen das Wachstum mit einer CAGR von 8,03 % an, da OEMs vereinfachte, hocheffiziente Baugruppen anstreben.
Warum sind 800-V-Plattformen wichtig?
Sie ermöglichen schnelleres Laden, höhere Motordrehzahlen und leichtere Verkabelung, was Reichweite und Leistung verbessert.
Wie wird die Preisvolatilität bei Seltenen Erden die Zulieferer beeinflussen?
Sie könnte die Motorkosten erhöhen und Investitionen in Magnetrecycling und alternative Motortopologien vorantreiben.
Welche Region führt die Elektroantriebsstrangproduktion an?
Asien-Pazifik hält mit 45,37 % den größten Anteil und expandiert weiterhin auf der Grundlage der Skalenvorteile Chinas.