
Marktgröße und Marktanteil für klinische Studien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 95.97 Milliarden US-Dollar |
| Marktgröße (2031) | 131.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.51 % |
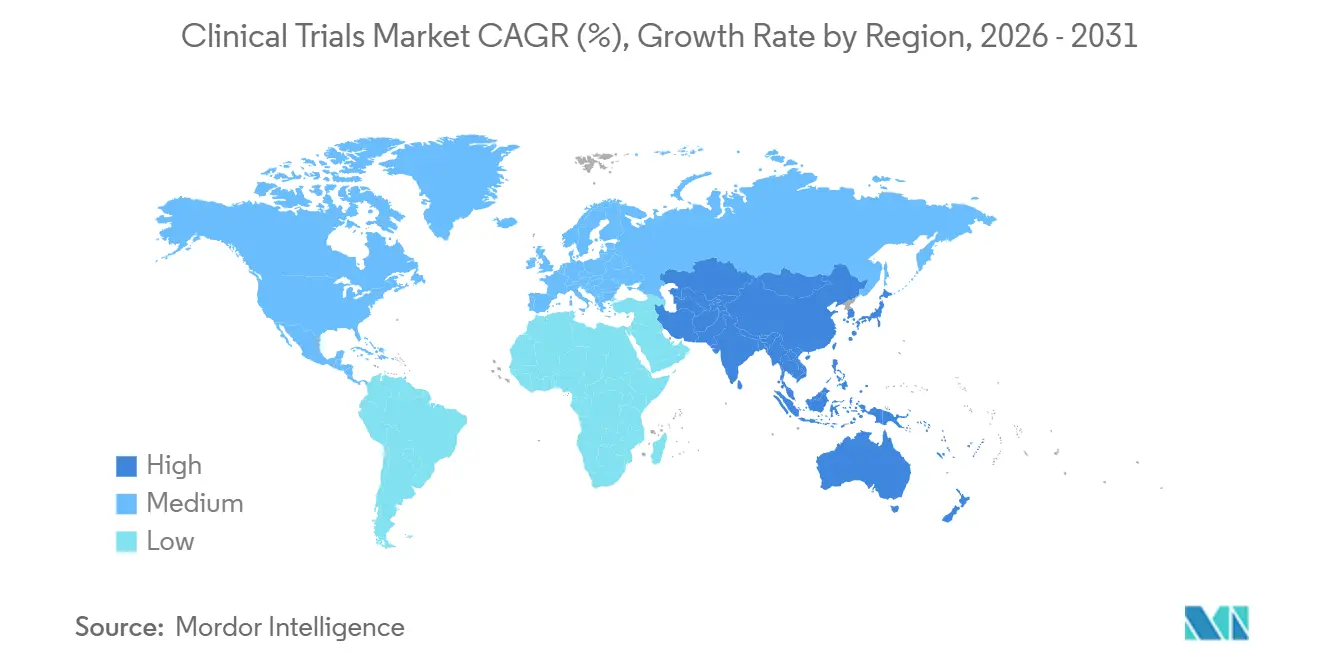
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
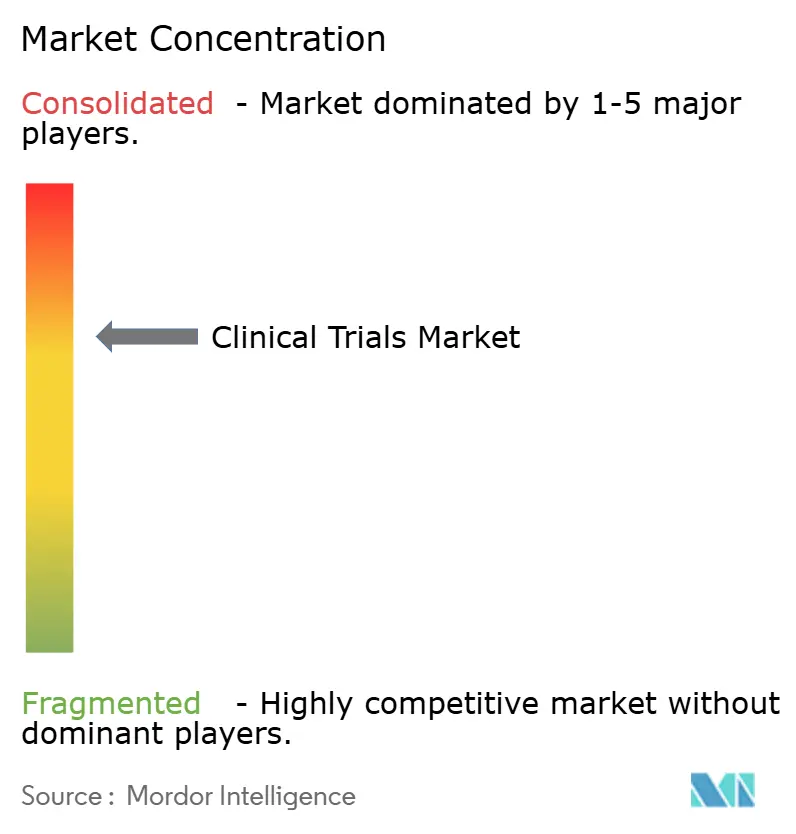
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für klinische Studien von Mordor Intelligence
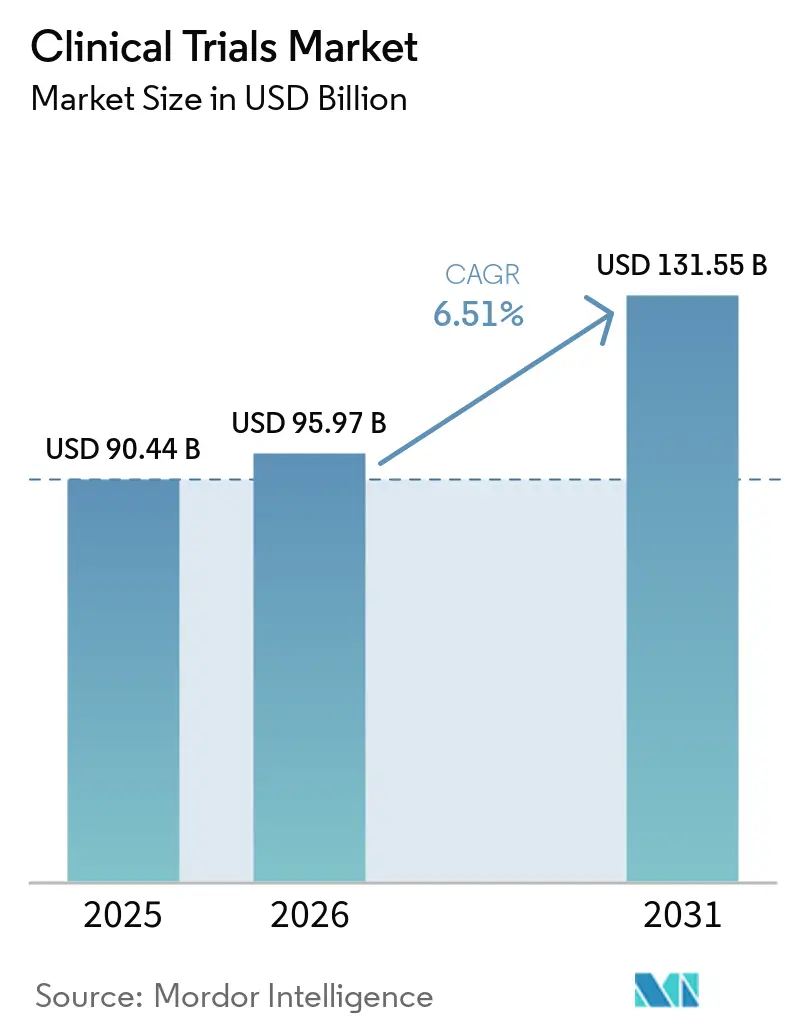
Die Marktgröße für klinische Studien wurde im Jahr 2025 auf 90,44 Mrd. USD geschätzt und wird voraussichtlich von 95,97 Mrd. USD im Jahr 2026 auf 131,55 Mrd. USD bis 2031 wachsen, bei einer CAGR von 6,51 % während des Prognosezeitraums (2026–2031).
Hybride Durchführungsmodelle, die Vor-Ort-Besuche mit virtuellen Arbeitsabläufen verbinden, werden in der Nachpandemiezeit immer häufiger eingesetzt und veranlassen Sponsoren, dezentralisierte Komponenten zu übernehmen, die sowohl regulatorische Anforderungen erfüllen als auch für Teilnehmer attraktiv sind. Phase-II-Studien ziehen größere Budgets an, da Präzisionsmedizin-Kandidaten eine biomarkergestützte Proof-of-Concept-Validierung erfordern, bevor sie auf Phase III skaliert werden. Adaptive Designs verkürzen die Zeitpläne für Seltene-Erkrankungen-Programme, während KI-gestützte Screening-Tools Einschreibungsengpässe in der Onkologie und Neurologie reduzieren. Die Wettbewerbsdynamik konzentriert sich auf die Technologieintegration, wobei führende Auftragsforschungsorganisationen (CROs) darum wetteifern, prädiktive Analysen einzubetten, die Überwachungskosten senken und die Standortauswahl verbessern. Sponsoren diversifizieren auch geografisch und verlagern die Einschreibung auf Standorte im asiatisch-pazifischen Raum, die nun Genehmigungen innerhalb von 30 Tagen erteilen – eine Praxis, die den Druck auf gesättigte US-amerikanische Zentren verringert.
Wichtigste Erkenntnisse des Berichts
- Nach Phase führten Phase-III-Studien mit einem Marktanteil von 55,00 % am Markt für klinische Studien im Jahr 2025; Phase II wird bis 2031 voraussichtlich mit einer CAGR von 6,80 % wachsen.
- Nach Studiendesign entfielen 72,30 % des Marktvolumens für klinische Studien im Jahr 2025 auf interventionelle Studien, während adaptive Formate bis 2031 mit einer CAGR von 8,20 % voranschreiten.
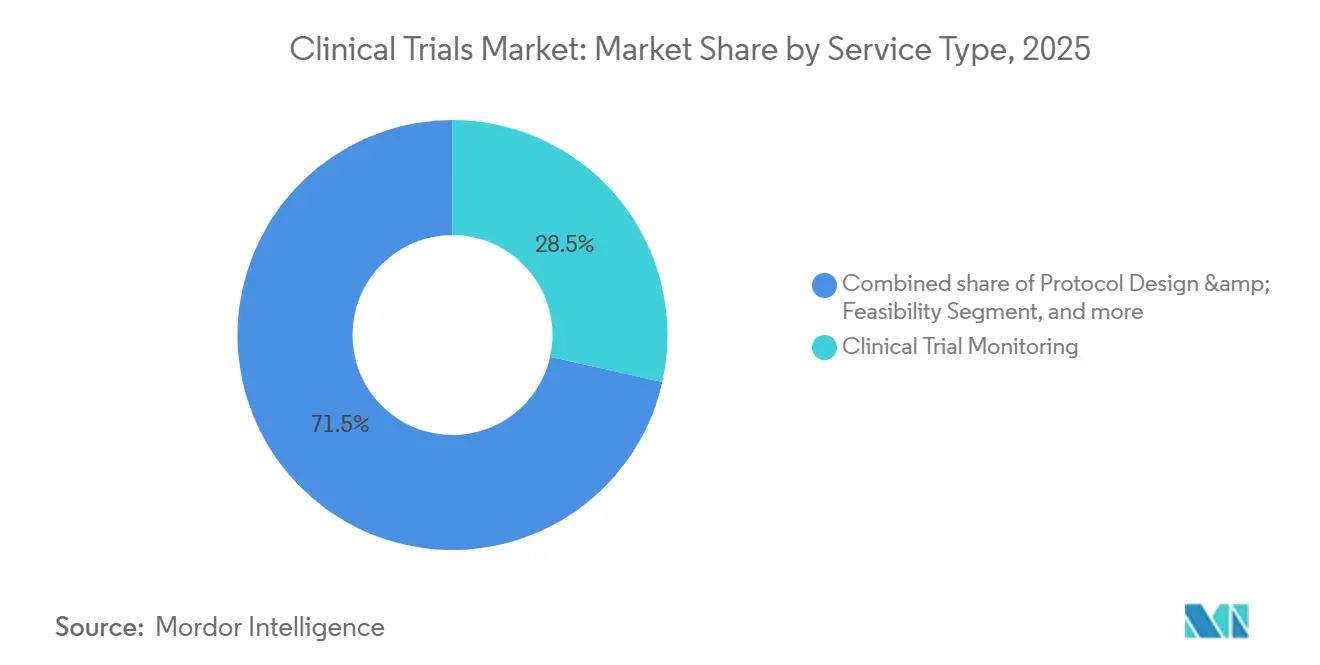
- Nach Servicetyp entfielen 28,50 % der Ausgaben im Jahr 2025 auf die Überwachung klinischer Studien, und dezentralisierte Dienste werden voraussichtlich mit einer CAGR von 14,60 % über 2026–2031 expandieren.
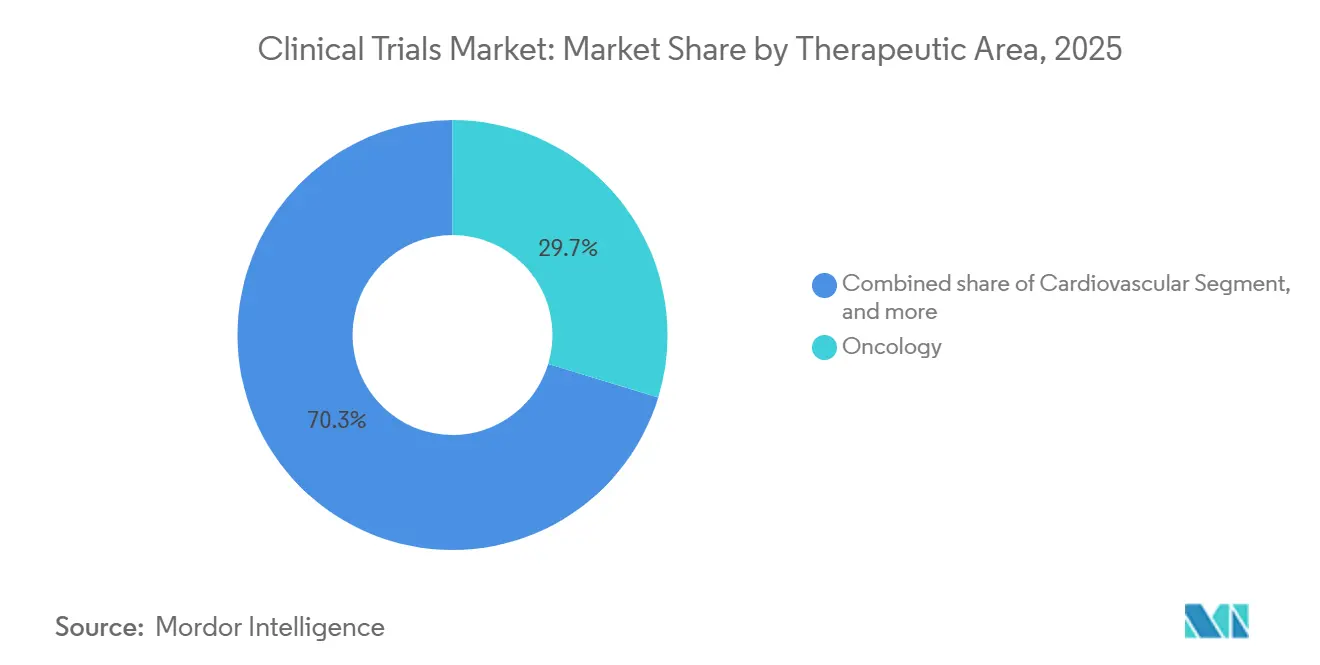
- Nach Therapiegebiet dominierte die Onkologie mit einem Umsatzanteil von 29,70 % im Jahr 2025; die Neurologie ist mit einer CAGR von 9,10 % bis 2031 auf das schnellste Wachstum ausgerichtet.
- Nach Sponsor behielten pharmazeutische und biopharmazeutische Unternehmen im Jahr 2025 einen Branchenanteil von 68,00 % am Markt für klinische Studien; staatliche und gemeinnützige Finanzierung steigt mit einer CAGR von 7,50 %.
- Nach Geografie entfielen 49,20 % des Umsatzes im Jahr 2025 auf Nordamerika; Asien wird jedoch bis 2031 voraussichtlich eine CAGR von 7,90 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Volumen komplexer Biologika und Präzisionsmedizin mit umfangreichem Studienbedarf | +1.8% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Ausweitung des Outsourcings an Full-Service-CROs für Kosten- und Geschwindigkeitsvorteile | +1.5% | Nordamerika, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Reformen zur Beschleunigung von Zulassungswegen (FDA Fast Track, EMA PRIME) | +1.2% | Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Pandemiebedingte digitale Transformation als Treiber der eClinical-Einführung | +1.4% | Nordamerika, Vereinigtes Königreich, Australien | Kurzfristig (≤ 2 Jahre) |
| Aufstieg patienteneigener Gesundheitsdaten-Wallets zur Erleichterung der Fernüberwachung | +1.1% | Vereinigte Staaten, EU | Kurzfristig (≤ 2 Jahre) |
| Blockchain-basiertes Einwilligungsmanagement zur Verbesserung der Prüfbarkeit und Compliance | +0.8% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Volumen komplexer Biologika und Präzisionsmedizin mit umfangreichem Studienbedarf
Biologika und Präzisionsmedizin machten 2025 38 % aller Prüfsubstanzen aus, gegenüber 29 % fünf Jahre zuvor, was die Nachfrage nach längeren und datenintensiven Studien steigert[1]. Zell- und Gentherapieprogramme benötigten 2025 in den Vereinigten Staaten 1.847 aktive INDs, doch aufgrund von Engpässen bei der Virusvektor-Kapazität wurden nur 64 % der geplanten Protokolle tatsächlich planmäßig eingeleitet. CROs haben begonnen, Fertigungsanlagen zu erwerben, um diese Verzögerungen zu mindern; Thermo Fisher investierte 420 Mio. USD, um die Vektorkapazität bis 2027 zu verdoppeln. Phase-III-Studien mit monoklonalen Antikörpern dauerten 2025 im Durchschnitt 52 Monate, verglichen mit 38 Monaten für niedermolekulare Substanzen, was die Nachfrage nach Plattformen steigert, die vier bis sechs Terabyte genomischer und bildgebender Daten pro Studie verwalten.
Ausweitung des Outsourcings an Full-Service-CROs für Kosten- und Geschwindigkeitsvorteile
Pharmazeutische Sponsoren lagerten 2025 73 % ihrer klinischen Budgets an CROs aus und erzielten eine um 5,3 Monate schnellere Phase-III-Einschreibung als interne Programme. IQVIA verzeichnete einen Auftragsbestand von 29,4 Mrd. USD, was einer Umsatzsichtbarkeit von 2,1 Jahren entspricht, während Medpace durch die Einbettung von Onkologiepflegekräften an den Standorten eine pünktliche Datenbankabschlussrate von 94 % erzielte. Asiatische CROs bieten nach wie vor einen Kostenvorteil von drei zu eins, obwohl 14 indische Standorte 2025 FDA-Warnschreiben wegen GCP-Verstößen erhielten, was zeigt, dass die Qualitätsüberwachung weiterhin entscheidend ist.
Regulatorische Reformen zur Beschleunigung von Zulassungswegen
Die FDA erteilte 2025 87 Fast-Track-Bezeichnungen und die EMA akzeptierte 41 PRIME-Einreichungen, wodurch Prüfzyklen um mehrere Monate verkürzt wurden und Sponsoren rollierende Anträge einreichen können, die Produkte vier bis sieben Monate früher vermarkten. Japan folgte mit bedingten Zulassungen für regenerative Therapien und verkürzte lokale Markteinführungen um fast ein Jahr. Harmonisierte Überwachungsanforderungen gemäß ICH E6(R3) erlauben nun einen einzigen Plan für mehrere Regionen, was die Compliance-Ausgaben um 18 % senkt.
Pandemiebedingte digitale Transformation als Treiber der eClinical-Einführung
Dezentralisierte Studien machten 2025 29 % aller neuen Protokolle aus, ein Sprung von 11 % im Jahr 2019. Medidata verarbeitete 2025 4,2 Millionen ePRO-Einträge und erkannte unerwünschte Ereignisse 3,4 Tage schneller als Papiertagebücher. Tragbare Sensoren wurden in 22 % der kardiovaskulären und neurologischen Studien eingesetzt und reduzierten Vor-Ort-Besuche um 40 %. Pfizer schrieb 1.840 Teilnehmer in 38 US-Bundesstaaten ein, ohne einen einzigen stationären Standort, und erzielte eine Bindungsrate von 91 %. Der im März 2025 veröffentlichte FDA-Leitlinienentwurf erkannte hausbasierte Bewertungen formal als primäre Endpunkte an, sofern validiert, obwohl die DSGVO weiterhin die Datenspeicherung innerhalb der EU vorschreibt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abbruchraten in onkologischen und ZNS-Studien erhöhen das Kostenrisiko | -0.9% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Strenge Datenschutzgesetze schränken grenzüberschreitende Datenflüsse ein | -0.6% | EU, Vereinigtes Königreich, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Mangel an GMP-konformer Virusvektor-Fertigungskapazität für Gentherapiestudien | -0.7% | Nordamerika, EU, Asien | Langfristig (≥ 4 Jahre) |
| Zunehmender Druck zur CO₂-Fußabdruck-Rechenschaftspflicht bei Mehrstanort-Studien | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abbruchraten in onkologischen und ZNS-Studien erhöhen das Kostenrisiko
Onkologische Protokolle verzeichneten 2025 eine Phase-III-Misserfolgsrate von 52 %, bedingt durch Tumorheterogenität und strenge Kostenträgeranforderungen an Gesamtüberlebensdaten. Alzheimer-Programme schnitten noch schlechter ab, mit einer Misserfolgsrate von 68 %, wobei jede erfolglose Studie 180–240 Mio. USD an versunkenen Kosten verursachte. Adaptive Designs helfen, das Risiko zu mindern; Roches Basket-Studie 2025 reduzierte die Einschreibung um 34 % und sparte 62 Mio. USD durch den Ausschluss schwacher Kohorten während der Studie. Das IQWiG in Deutschland lehnte 2025 41 % der onkologischen Einreichungen ab, was Sponsoren dazu veranlasste, sich auf strengere Endpunkte zu konzentrieren[2].
Strenge Datenschutzgesetze schränken grenzüberschreitende Datenflüsse ein
Die DSGVO verlängerte 2025 die multinationalen Anlaufzeiträume um 8–10 Wochen, da Sponsoren EU-Datenspeicher einrichten mussten. Chinas Gesetz zum Schutz personenbezogener Informationen verlängerte Zwischenanalysen um bis zu 18 Wochen, während Indiens Datenschutzgesetz CROs zwang, inländische Rechenzentren aufzubauen, was 2025 zusätzliche Kosten von 47 Mio. USD verursachte. Pfizers Blockchain-Einwilligungspilot senkte die Compliance-Kosten um 18 %, doch die Akzeptanz liegt aufgrund von Integrationsaufwänden unter 5 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Phase:
Adaptive Phase-II-Designs beschleunigen Go/No-Go-EntscheidungenPhase-II-Studien werden bis 2031 voraussichtlich mit einer CAGR von 6,80 % wachsen und zogen zunehmendes Interesse auf sich, da adaptive Methoden die Dosisfindung und Wirksamkeitsbestätigung innerhalb eines einzigen Protokolls optimieren. Novartis nutzte 2025 die Bayes'sche Randomisierung, um die Einschreibung auf leistungsstarke Arme zu verlagern und die Gesamtexposition um 28 % zu reduzieren. Trotz des 55-prozentigen Marktanteils von Phase III am Markt für klinische Studien im Jahr 2025 veranlassen deren Dauer und Abbruchraten Sponsoren, früher in nahtlose Phase-II/III-Wege zu investieren, die Zeitpläne um 9–12 Monate verkürzen können. Phase-I-Programme profitieren von Mikrodosierung und schnellen Massenspektrometrie-Assays, die PK-Daten innerhalb von 48 Stunden liefern, während Phase-IV-Studien auf Zulassungsstudien aufbauen, um Standortkosten zu amortisieren.
Nach Studiendesign:
Interventionelle Modelle dominieren, aber Beobachtungsnachweise gewinnen an BedeutungInterventionelle Studien machten 2025 72,30 % des Umsatzes aus, doch pragmatische und beobachtende Ansätze sind ebenfalls unverzichtbar für die Generierung von Real-World-Evidenz. EMA-Leitlinien erlauben Labelausweitungen, die durch Beobachtungsdatensätze mit mindestens 1.200 Probanden gestützt werden, die durch Propensity Scores angepasst wurden[3]. Expanded-Access-Programme machten 4 % der Gesamtaktivität aus und halfen, die Vertrautheit der Ärzte vor Markteinführungen aufzubauen. Die NIH finanzierte 2025 11 pragmatische Megastudien, die die Randomisierung elektronischer Gesundheitsakten nutzten, um die Kosten um zwei Drittel zu senken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Servicetyp:
Überwachung führt, während dezentralisierte Dienste stark zunehmenDie Überwachung machte 2025 28,50 % des Umsatzes aus, was die regulatorische Präferenz für die Datenverifizierung widerspiegelt, doch zentralisierte Analysen lösen nun risikobasierte Besuche aus und senken die Kosten um das Fünffache. Medidata AI erkannte 2025 14 % mehr Anomalien als die manuelle Überprüfung und reduzierte den Überwachungsaufwand um 31 %. Dezentralisierte Studiendienstleistungen, die mit einer CAGR von 14,60 % voranschreiten, bündeln Telemedizin, tragbare Geräte und direkte Patientenlogistik, was das Marktvolumen für klinische Studien bei virtuellen Elementen rasch ansteigen lässt. IQVIAs Machbarkeitsalgorithmus verkürzte die Standortauswahlzyklen auf drei Wochen und steigerte die Einschreibungsgenauigkeit um 19 Prozentpunkte.
Nach Therapiegebiet:
Onkologie dominiert weiterhin, Neurologie beschleunigt sichDie Onkologie hielt einen Umsatzanteil von 29,70 %, gestützt durch 1.340 aktive mittel- bis spätstufige Programme. Hohe Misserfolgsraten fördern die Einführung von Basket- und Umbrella-Schemata, die auf biomarkerdefinierte Kohorten abzielen. Neurologiestudien, unterstützt durch Amyloid-PET- und Plasma-Tau-Assays, wachsen mit einer CAGR von 9,10 % und verbessern die Patientenauswahl sowie die Reduzierung der Stichprobengrößen um 35 %. Kardiovaskuläre Studien gewannen mit neun FDA-Zulassungen im Jahr 2025 an Dynamik, während metabolische, infektionskrankheitsbezogene und immunologische Programme stabile Beiträge leisten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sponsortyp:
Pharma führt, öffentliche Finanzierung fördert PräzisionsonkologiePharma- und Biopharma-Sponsoren behielten 2025 einen Anteil von 68 %, wobei spätstufige Budgets häufig 500 Mio. USD pro Phase-III-Protokoll übersteigen. Staatliche und gemeinnützige Stellen verzeichneten eine CAGR von 7,50 %, da das Cancer Moonshot-Programm der NIH 2,8 Mrd. USD in 14 multizentrische Studien leitete. Akademische Institute deckten 18 % der Aktivitäten ab und setzten sich für Kopf-an-Kopf-Vergleiche ein, die der Privatsektor vermeidet. Gerätehersteller und Stiftungen diversifizierten den Markt für klinische Studien weiter, insbesondere in den Bereichen Herz-Kreislauf und Infektionskrankheiten.
Geografische Analyse
Markt für klinische Studien in Nordamerika
Nordamerika kontrollierte im Jahr 2025 49,20 % des globalen Umsatzes, angetrieben durch FDA-Anreize, eine hohe Standortdichte und Rekrutierungsraten von 1,2 Patienten pro Standort und Monat – 40 % über dem europäischen Niveau. Kanada trug 6 % der regionalen Studien bei und profitierte von der Protokollharmonisierung mit den Vereinigten Staaten, während Mexiko als ICON-Betriebszentrum 2025 an Bedeutung gewann und auf 30 % Kosteneinsparungen abzielte.
Markt für klinische Studien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum übertraf alle Regionen mit einem CAGR von 7,90 % bis 2031, angetrieben durch 62 IND-Zulassungen Chinas im Jahr 2025 und Indiens Kostenvorteile von 30–40 % pro Patient. Bedingte Zulassungen für regenerative Medizin in Japan und eine F&E-Steuererstattung von 43,5 % in Australien steigerten die Attraktivität der Region zusätzlich. Südkorea nutzte seine nationale Versicherungsdatenbank, um Real-World-Vergleichsdaten für einarmige onkologische Studiendesigns bereitzustellen. Im Markt für onkologische klinische Studien bietet das Real-World-Evidence-Programm der FDA einen formalen regulatorischen Rahmen, der hybride Designs fördert, die Randomisierung mit pragmatischer Datenerfassung verbinden.
Markt für klinische Studien in Europa, dem Nahen Osten und Südamerika
Europa erzielte im Jahr 2025 einen Marktanteil von 28 %, nachdem die Verordnung über klinische Prüfungen die durchschnittliche Genehmigungsdauer auf 10 Monate verkürzt und die gleichzeitige Aktivierung von Standorten in mehreren Ländern ermöglicht hatte. Das rollende Prüfverfahren des Vereinigten Königreichs zog im Jahr 2025 14 Protokolle für seltene Krankheiten an. GCC-Staaten finanzierten wegweisende Diabetes- und Onkologiestudien zur Diversifizierung ihrer Gesundheitswirtschaft, während Brasilien und Argentinien zusammen 4 % des globalen Volumens ausmachten – trotz Währungs- und Importengpässen.

Regulatorisches Umfeld
Die weltweite Durchführung klinischer Studien wird derzeit durch Regulierungsbehörden neu gestaltet, die moderne Anforderungen der Good Clinical Practice rund um risikobasiertes Qualitätsmanagement und technologiegestützte Abläufe kodifizieren. Im Juni 2026 verabschiedete die ICH-Versammlung ICH E6(R3) Anhang 2 in Stufe 4 und erweiterte damit den zweckangepassten GCP-Rahmen auf dezentrale und pragmatische Studien sowie die Nutzung von Real-World-Daten, während die EMA ICH E6(R3) als wissenschaftlichen Leitlinien-Referenzpunkt für EU-Beteiligte beibehält.
In den Vereinigten Staaten betonten die Maßnahmen der FDA im Jahr 2026 eine schnellere frühe Entwicklung und eine operative Modernisierung, einschließlich eines öffentlichen Dossiers im Federal Register vom Juni 2026 für das vorgeschlagene Expedited-IND-Pilotprogramm, um die Zeit bis zur ersten Anwendung am Menschen durch fortlaufende Einreichung und stärker parallelisierte Prüfschritte zu verkürzen. Das Vereinigte Königreich setzte im April 2026 über MHRA/HRA ein Reformpaket für klinische Studien um, einschließlich eines beschleunigten Änderungswegs (Route B), und machte die Grundsätze von ICH E6(R3) zu einer gesetzlichen Vorgabe für Studien im Vereinigten Königreich. Auch Health Canada begann mit der Anwendung von ICH E6(R3), mit einer festgelegten Übergangsfrist für Sponsoren und Forschungsorganisationen zur Anpassung von Systemen und Aufsichtsprozessen.
Wettbewerbslandschaft
Die fünf größten CROs erfassten 2025 etwa 42 % des Umsatzes, was ausreichend Raum für mittelgroße und Nischenanbieter lässt. IQVIAs Suite Orchestrated Clinical Trials gewann acht langfristige Verträge im Wert von 3,2 Mrd. USD und demonstrierte damit den Appetit der Sponsoren auf einheitliche Plattformen. Die Übernahme von CorEvitas durch Thermo Fisher im Jahr 2024 integrierte Registerdaten mit Studienabläufen und signalisiert, dass Real-World-Datenfähigkeiten unverzichtbar werden. Novotech und Caidya übertrafen in der frühen Phase der Onkologie durch die Nutzung von Kostenvorteilen im asiatisch-pazifischen Raum und KI-basierter pharmakokinetischer Modellierung, die Sicherheitssignale sechs Tage früher als die herkömmliche Überwachung erkannte.
KI-gestützte Patientenrekrutierung, blockchain-gesicherte Datenintegrität und direkte Patientenlieferung bilden aufkommende Chancen in weißen Flecken, da dezentralisierte Protokolle bis 2028 auf 40 % aller Studien zusteuern. Technologieorientierte CROs sichern sich Aufträge 1,4-mal schneller als Mitbewerber, während FDA-Warnschreiben – 14 im Jahr 2025 – weiterhin Regionen mit geringer Compliance bestrafen und den Wert robuster Qualitätssysteme unterstreichen.
Marktführer im Bereich klinische Studien
IQVIA Holdings Inc.
Laboratory Corporation of America (Labcorp)
ICON plc
Parexel International Corp.
Syneos Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für klinische Studien
- ACM Global Laboratories
- Aragen Life Sciences Ltd.
- Caidya
- Charles River
- ClinChoice
- ICON
- IQVIA
- KCR S.A.
- Laboratory Corporation Of America Holdings (Labcorp)
- Lilly (Lilly Clinical Innovation)
- MedPace
- Novotech
- Parexel International Corp.
- Pfizer
- Pharmaron Inc.
- Syneos Health
- Thermo Fisher Scientific Inc. (PPD)
- Wuxi AppTec Co. Ltd.

Marktchancen und Zukunftsaussichten
Die regulatorische Modernisierung 2025-2026 schafft spezifischen Freiraum für CROs und Anbieter von Studientechnologie, die ICH E6(R3) und regulatorisch geführte Pilotprogramme in prüfbare, skalierbare Arbeitsabläufe umsetzen können. Die Arbeitsstränge der FDA zu KI-gestützten Technologien und beschleunigten Zulassungswegen (einschließlich des Dossiers zum Expedited-IND-Pilotprogramm vom Juni 2026) erhöhen die Nachfrage nach durchgängiger digitaler Rückverfolgbarkeit, Automatisierung vom Protokoll bis zu den Daten sowie risikobasierter Überwachung, die einer Inspektion standhält und zugleich die Zykluszeiten in frühen Phasen verkürzt. In Europa sorgt die Veröffentlichung von Version 7.2 der EU-Q&A zur Verordnung über klinische Prüfungen durch die Europäische Kommission im März 2026 für zusätzliche Klarheit für Sponsoren, die länderübergreifende Studienstarts koordinieren, was Investitionen in EU-taugliche Toolchains für den Studienstart und Governance-Modelle für den Datenzugang mehrerer Beteiligter unterstützt.
Dezentrale und hybride Studienkomponenten entwickeln sich von einer Adoptionsentscheidung zu einer grundlegenden Compliance-Erwartung im Rahmen moderner GCP und erweitern die Chancen in den Bereichen direkte Patientenlogistik, Validierung von Fernbeurteilungen, eConsent und sichere Datenoperationen, die auch grenzüberschreitende Datenschutzanforderungen gemäß DSGVO und anderen nationalen Vorschriften widerspiegeln. Die Technologieintegration steht im Einklang mit dem sichtbaren Beschaffungsverhalten der Sponsoren, einschließlich CRO-Plattformstrategien und der zunehmenden Nutzung von eClinical- und Analyselösungen zur Reduzierung des Überwachungsaufwands, zur Verkürzung der Standortauswahl und zur schnelleren Erkennung von Sicherheitssignalen. Anbieter, die dezentrale Abläufe mit regionsspezifischen Kontrollen der Datenresidenz und inspektionsbereiter Dokumentation kombinieren können, verfügen bei multinationalen Programmen über einen Vorteil, insbesondere da Sponsoren die Rekrutierung über gesättigte nordamerikanische Zentren hinaus diversifizieren und die Beteiligung im asiatisch-pazifischen Raum erhöhen, wo Zulassungszeiträume in mehreren Rechtsordnungen schneller verlaufen können.
Recent Industry Developments in Markt für klinische Studien
- Juni 2026: ICON plc ging eine Partnerschaft mit Microsoft ein, um Microsoft 365 Copilot einzusetzen und die Nutzung von Azure und Fabric auszubauen, um ICONs agentische KI-Plattform Orbis zu skalieren. Der Schritt erhöht ICONs Fähigkeit, generative KI in Studienabläufe, Datenworkflows und Durchführung im Unternehmensmaßstab einzubetten, und unterstützt Sponsoren, die integriertere und automatisiertere Ausführungsmodelle suchen.
- Mai 2026: ICON plc erweiterte seine Kapazitäten für Früphasenforschung in den USA durch die Eröffnung einer neuen Clinical Research Unit in San Antonio, Texas, sowie durch zusätzliche Satellitenkliniken in Houston, Texas, und Lawrence, Kansas. Die zusätzliche Frühphasenkapazität unterstützt einen schnelleren Studienstart und den Zugang von Teilnehmern für Erstanwendungen am Menschen und komplexe Protokolle, die zunehmend durch die Verfügbarkeit von Standorten und den operativen Durchsatz eingeschränkt werden.
- Mai 2026: IQVIA erweiterte seine strategische Zusammenarbeit mit Kexing Biopharm, um die globale Entwicklung von Biosimilars mithilfe KI-gestützter Fähigkeiten für klinische Studien zu beschleunigen. Die Zusammenarbeit deutet auf eine wachsende Nachfrage nach KI-gestütztem Studiendesign und -durchführung in Programmen hin, die eine effiziente multinationale Entwicklung und Evidenzgenerierung über mehrere Märkte hinweg erfordern.


Markt für klinische Studien Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus der Planung, Durchführung und dem Abschluss klinischer Humanstudien, einschließlich Protokollaufstellung, Standort- und Patientenrekrutierung, Monitoring, Datenmanagement und abschließender Berichterstattung über den gesamten Studienlebenszyklus.
Ausschlüsse aus dem Umfang: Ausgaben für präklinische Forschung und Tierversuche sind in dieser Marktgröße nicht enthalten.
Segmentierungsübersicht
- Nach Phase
- Phase I
- Phase II
- Phase III
- Phase IV
- Nach Studiendesign
- Interventionelle / therapeutische Studien
- Beobachtungsstudien
- Expanded-Access-Studien
- Nach Servicetyp
- Protokolldesign und Machbarkeit
- Standortidentifikation und Anlauf
- Regulatorische Einreichung und Genehmigung
- Überwachung klinischer Studien
- Datenmanagement und Biostatistik
- Medizinisches Schreiben
- Sonstige Servicetypen
- Nach Therapiegebiet
- Onkologie
- Kardiovaskulär
- Neurologie
- Infektionskrankheiten
- Stoffwechselstörungen (Diabetes, Adipositas)
- Immunologie / Autoimmunerkrankungen
- Sonstige Therapiegebiete
- Nach Sponsortyp
- Pharmazeutische und biopharmazeutische Unternehmen
- Medizingeräteunternehmen
- Akademische und Forschungsinstitute
- Staatliche und gemeinnützige Organisationen
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Recherche begann mit öffentlichen Studien- und Regulierungssignalen, um das Ausmaß der Studienaktivität und deren Veränderungen nach Region und Studientyp abzuschätzen. Zu den Referenzen zählten ClinicalTrials.gov und andere nationale Studienregister, die Studienregisterplattform der Weltgesundheitsorganisation sowie Veröffentlichungen von Regulierungsbehörden wie der FDA und der Europäischen Arzneimittel-Agentur, um die Definitionen der Studienaktivität abzustimmen.
Um Aktivitäten in Ausgaben umzurechnen, wurden auch Offenlegungen von Sponsoren sowie umfassendere Gesundheits- und F&E-Statistiken herangezogen, darunter OECD-Indikatoren und Weltbank-Serien zu Gesundheitswesen und Makroökonomie sowie ausgewählte begutachtete Fachartikel zu Studienkosten und Rekrutierungszeiträumen. Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen wurden verwendet, um Verschiebungen im Dienstleistungsmix zu überprüfen, beispielsweise dezentralisierte Elemente und Outsourcing. Wo detaillierte Preis- oder Dienstleistungsmix-Daten in öffentlichen Quellen nicht vollständig sichtbar waren, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten sowie Patent- und Innovationssignale zur Untermauerung von Annahmen genutzt. Diese Quellen sind illustrativ; weitere öffentliche Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche und Umfragen wurden genutzt, um zu bestätigen, wie Dienstleistungen über Studienphasen hinweg bepreist und gebündelt werden und wie sich die Nachfrage nach therapeutischem Schwerpunkt, Standortverfügbarkeit und Rekrutierungsschwierigkeiten verschiebt. Wir sprachen mit Sponsoren, Dienstleistern und Studienstandort-Stakeholdern in den wichtigsten Regionen und überprüften wichtige Annahmen erneut, wenn Desk-Eingaben und Feldrückmeldungen nicht übereinstimmten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 17 % | APAC: 47 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 39 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 44 % | Amerika: 20 % |
Marktgröße und Prognose
Die Größenbestimmung verwendete einen Top-down-Ansatz, bei dem Studienvolumensignale und F&E-Allokationsmuster der Sponsoren in einen adressierbaren Ausgabenpool umgewandelt und anschließend auf die im Studienworkflow erbrachten Dienstleistungen aufgeteilt wurden. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, beispielsweise durch die Aggregation einer Stichprobe von Dienstleistungserlösoffenlegungen und den Vergleich der impliziten Ausgaben pro Studie mit Feldrückmeldungen.
Zu den wichtigsten Modelleingaben zählten die Anzahl initiierter und laufender Studien nach Phase, durchschnittliche Studiendauer und Rekrutierungszeiträume, der Anteil der Studien mit ausgelagerten Dienstleistungen sowie die Verschiebung im Mix hin zu dezentralisierter oder hybrider Durchführung. Die regionale Kostenintensität wurde auf Basis der Verfügbarkeit von Standorten und Prüfärzten angepasst, sofern diese Signale sichtbar waren. Wenn Preis- oder Dienstleistungsmix-Daten nicht direkt beobachtbar waren, wurden Lücken durch in Interviews bestätigte Bandbreiten geschlossen, wobei konservative Mittelpunkte angewendet und anschließend Sensitivitätsprüfungen durchgeführt wurden.
Für die Prognose wurde eine Szenarioanalyse verwendet, sodass der Basisfall widerspiegelt, wie sich Pipeline-Volumen, Outsourcing-Intensität und operative Komplexität im Zeitverlauf gemeinsam entwickeln können. Die Vorausschau wurde nur dann angepasst, wenn mehrere Primärquellen auf dieselbe Richtung einer Annahmenänderung hinwiesen, beispielsweise eine schnellere Einführung hybrider Modelle oder anhaltende Rekrutierungsverzögerungen in bestimmten Therapiebereichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung stützte sich auf die Triangulation unabhängiger Signale, und das Modell wurde auf ungewöhnliche Sprünge bei den impliziten Ausgaben pro Studie, regionalen Anteilen und Phasenmix einem Stresstest unterzogen. Vor der Freigabe überprüften Analystenteams die Ergebnisse, und jede große Abweichung löste eine erneute Prüfung der Eingaben aus. Bei Bedarf wurde ein Interviewpartner kontaktiert, um den Treiber zu bestätigen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Studienaktivität oder Preisannahmen verschieben können. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die Größenbestimmung und die wichtigsten Eingaben noch mit den neuesten öffentlichen Veröffentlichungen und aktuellen Primärrückmeldungen übereinstimmen.
Vergleich der Marktgrößenbestimmung für klinische Studien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche Marktwerte für klinische Studien sind häufig darauf zurückzuführen, wie Herausgeber Erlösströme erfassen sowie auf die von ihnen verwendeten Basisjahre und Umrechnungszeitpunkte. Die Abweichungen sind größer, wenn technologiebezogene Unterstützung für Studien, interne Sponsorenkosten oder angrenzende präklinische Arbeiten entweder einbezogen oder ausgeschlossen werden.
Einige externe Schätzungen vermischen umfassendere F&E-Durchführungskosten und interne Studienoperationen, was den Gesamtwert erhöht, selbst wenn die Studienzahlen vergleichbar sind. Bei Mordor Intelligence ist der Wert auf bezahlte Dienstleistungen beschränkt, die mit klinischen Humanstudien der Phasen I bis IV verbunden sind (einschließlich Planungs-, Durchführungs- und Abschlussarbeiten), und er schließt präklinische Forschung und Tierversuchsausgaben aus. Dies begrenzt die erfassten Ausgaben auf einen stärker dienstleistungsbasierten Pool, der anhand von Studienaktivitäts- und Dienstleistungserbringungsannahmen geprüft werden kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 90,44 Mrd. USD (2025) | |
| Global Publisher A | 73,40 Mrd. USD (2025) | Verwendet eine engere Ausgabenerfassung, die die vollständige Dienstleistungserbringung und Abschlussarbeiten unterbewerten kann, und kann auch konservativere Annahmen zur Outsourcing-Durchdringung und Dienstleistungspreisgestaltung nach Phase anwenden. |
| Industry Publisher B | 88,97 Mrd. USD (2025) | Unterscheidet sich häufig darin, wie dezentralisierte und hybride Unterstützungsausgaben behandelt werden, und die impliziten Kosten pro Studie können sich je nach Handhabung der Basisjahrinflation und dem für die regionale Aggregation verwendeten Währungszeitpunkt verschieben. |
Die Tabelle zeigt, dass ein Großteil der Streuung darauf zurückzuführen ist, was als Erlös aus Studiendienstleistungen im Vergleich zu umfassenderen operativen oder Kostenebenen behandelt wird, und darauf, wie Preisgestaltung und Outsourcing-Intensität im Basisjahr festgelegt werden. Die Bindung des Umfangs an messbare Studienaktivität und Dienstleistungserbringung macht die resultierende Zahl leichter prüfbar und wiederholbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für klinische Studien heute?
Die Marktgröße für klinische Studien erreichte 2026 95,97 Mrd. USD und wird voraussichtlich bis 2031 auf 131,55 Mrd. USD ansteigen.
Welche Phase wächst am schnellsten?
Phase-II-Protokolle expandieren bis 2031 mit einer CAGR von 6,80 % aufgrund adaptiver Designs, die die Dosisauswahl und Wirksamkeitsbestätigung optimieren.
Warum gewinnen dezentralisierte Studien an Bedeutung?
Dezentralisierte Modelle erhöhen die Patientenbindungsraten auf 85 % und senken die Überwachungskosten, indem viele Vor-Ort-Besuche durch Telemedizin und tragbare Geräte ersetzt werden.
Welche Region wird voraussichtlich das höchste Wachstum verzeichnen?
Der asiatisch-pazifische Raum führt mit einer CAGR von 7,90 %, unterstützt durch regulatorische Reformen in China und Kostenvorteile in Indien.
Wer sind die führenden Dienstleister?
IQVIA, Labcorp, ICON, Parexel und Thermo Fishers PPD-Sparte machen zusammen etwa 42 % des globalen CRO-Umsatzes aus.
Was ist die größte operative Hürde für multinationale Studien?
Unterschiedliche Datenschutzgesetze wie die DSGVO und Chinas Gesetz zum Schutz personenbezogener Informationen verlängern die Zeitpläne um 8–18 Wochen, da lokalisierte Datenspeicherung und zusätzliche Genehmigungen erforderlich sind.
Seite zuletzt aktualisiert am:


