
Marktgröße und Marktanteil Industriesalze
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 243.73 Millionen Tonnen |
| Marktvolumen (2031) | 271.33 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriesalze von Mordor Intelligence
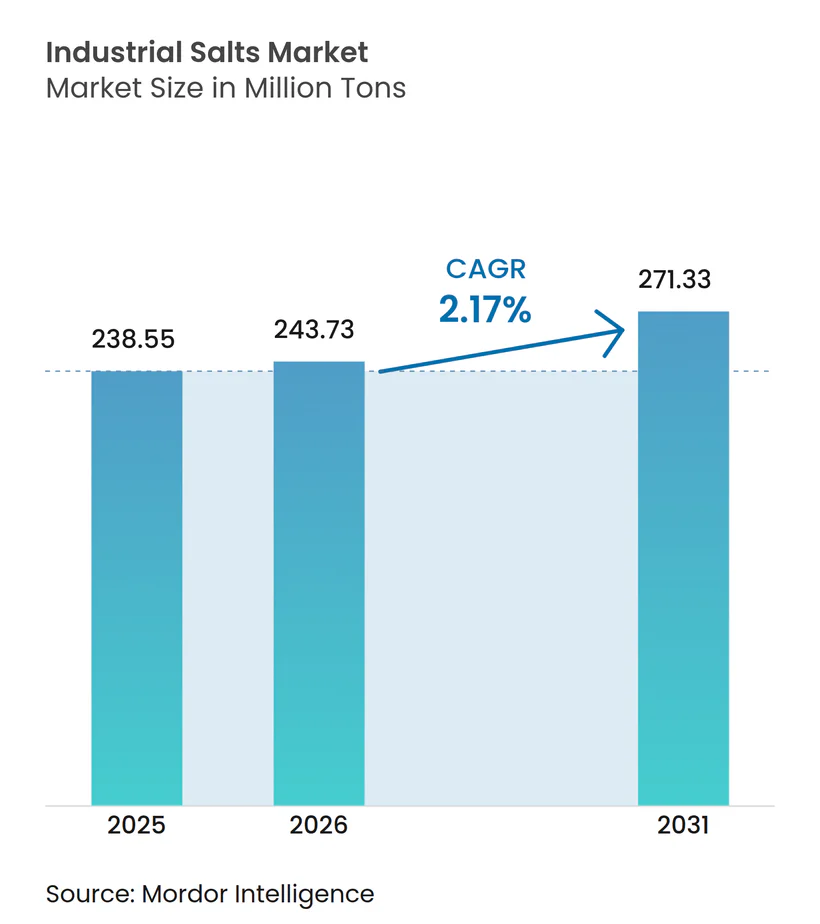
Die Marktgröße für Industriesalze wird im Jahr 2026 auf 243,73 Millionen Tonnen geschätzt und wächst gegenüber dem Wert von 238,55 Millionen Tonnen im Jahr 2025, wobei die Prognosen für 2031 271,33 Millionen Tonnen zeigen – mit einer CAGR von 2,17 % über den Zeitraum 2026–2031. Diese gemäßigte Entwicklung spiegelt eine reifende Nachfragebasis wider; dennoch bleibt strukturelles Wachstum bestehen, da die Membran-Chloralkali-Kapazität in Asien und dem Nahen Osten zunimmt, kommunale Wasserversorgungsunternehmen auf Ionenaustausch- und Umkehrosmosesysteme umrüsten und Reinheitsanforderungen der nächsten Generation bei Batterien und Halbleitern an Bedeutung gewinnen. Steinsalz, Solarevaporationsteiche und chemische Verarbeitung bleiben die mengenmäßigen Spitzenreiter; jedoch drängen strengere Einleitungsvorschriften in den USA und der EU sowie Substitutionsbedrohungen durch Calciumchlorid und organische Enteisungsmittel die Hersteller in Richtung energieeffizienter Vakuumevaporation und Spezialgüten, die Premiumpreise erzielen.
Wesentliche Erkenntnisse des Berichts
- Nach Quelle führte Steinsalz mit einem Marktanteil von 57,10 % am Markt für Industriesalze im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 2,73 % wachsen.
- Nach Herstellungsverfahren kontrollierte die Solarevaporation 45,20 % des Umsatzes im Jahr 2025, während die Vakuumevaporation bis 2031 voraussichtlich mit einer CAGR von 2,79 % expandieren wird.
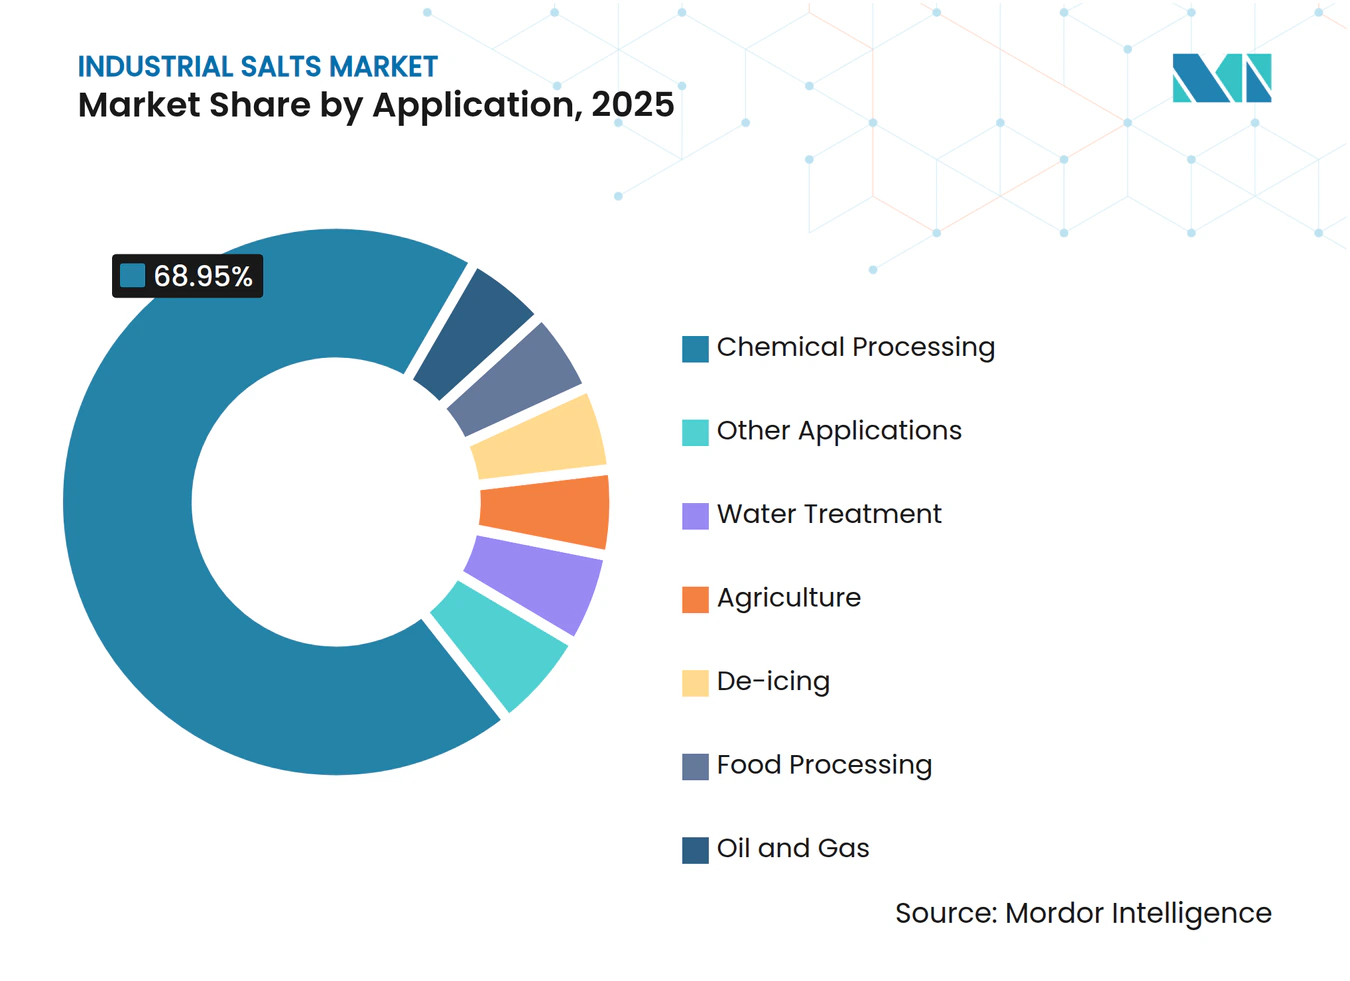
- Nach Anwendung entfiel 68,95 % der Marktgröße für Industriesalze im Jahr 2025 auf die chemische Verarbeitung; die Wasseraufbereitung verzeichnet bis 2031 eine CAGR von 2,87 %.
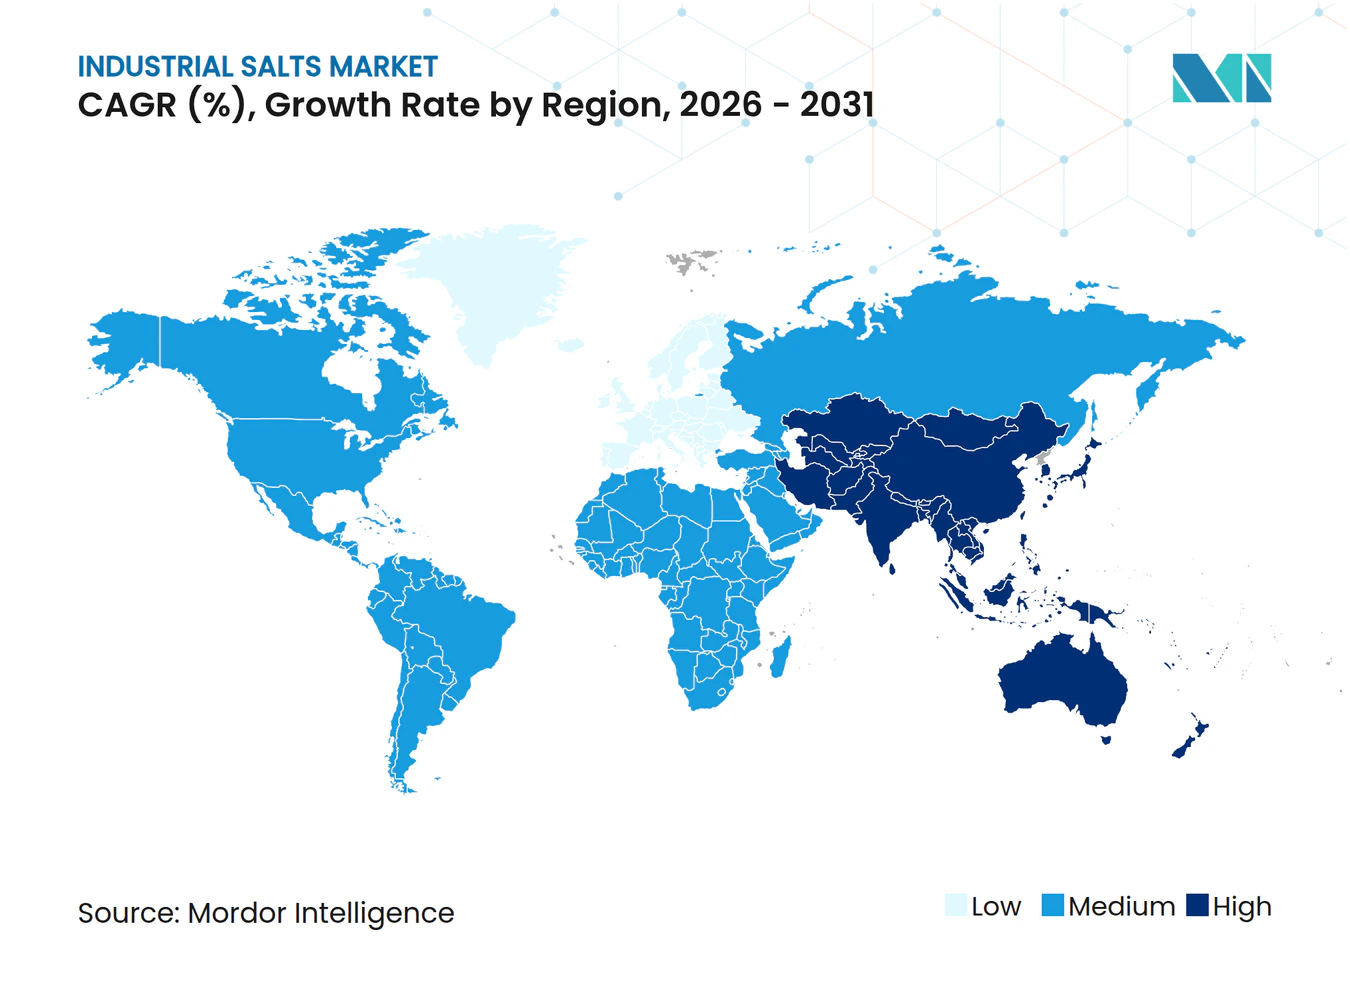
- Nach Geografie entfielen 45,50 % der weltweiten Nachfrage im Jahr 2025 auf Asien-Pazifik; die Region wird bis 2031 voraussichtlich eine CAGR von 2,82 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Chloralkali-Kapazität in Asien und dem Nahen Osten | +0.8% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung in der kommunalen Wasseraufbereitung | +0.6% | Global, mit frühen Gewinnen in der Region Asien-Pazifik und im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Enteisungsnachfrage bei strengeren Wintern | +0.4% | Vorrangig Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Hochreines Salz für Membranen der nächsten Generation | +0.3% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Drohnengestützte Ertragssteigerungen in Solarteich-Betrieben | +0.1% | Solarteichregionen in Asien-Pazifik und im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Chloralkali-Kapazität in Asien und dem Nahen Osten
Chinas Membranzellenausbau im Jahr 2024 mit 2,1 Millionen Tonnen Ätznatron steigert die Salznachfrage um nahezu 1,8 Millionen Tonnen pro Jahr, und ähnliche Projekte in Indien und am Golf verstärken den langfristigen Bedarf an calcium- und magnesiumarmen Güten. Die Membrantechnologie setzt verstärkt auf Reinheit, senkt Verunreinigungsschwellenwerte auf unter 50 ppm und fördert vorgelagerte Investitionen in fortschrittliche Wäsche, Hydrozyklon- und Ionenaustausch-Polierung. Auf Saudi-Arabien basierende Hersteller nutzen kostengünstige Energie, um Chlorderivate zu exportieren, und sichern sich mehrjährige Salzlieferverträge, die die regionalen Preise stabilisieren.
Zunehmende Nutzung in der kommunalen Wasseraufbereitung
Ionenaustausch-Enthärtung und Umkehrosmose-Aufrüstungen durch Städte mit mehr als 100.000 Einwohnern erfordern heute pharmazeutisch reines Regeneriersalz mit engen Partikelgrößenkontrollen, um die Membranverschmutzung zu begrenzen[1]. Entsalzungszentren am Golf und in Südeuropa erproben Kristallisatoren mit Null-Flüssigabwasser-Entladung, die Salznebenprodukte für den Wiederverkauf gewinnen. Regulierungsziele wie die EU-Richtlinie zur Behandlung von kommunalem Abwasser drängen Versorgungsunternehmen auf Chloridgrenzen unter 250 mg/L und verstärken so den Bedarf an hochreinen Vorprodukten.
Wachsende Enteisungsnachfrage bei strengeren Wintern
Nordamerika und Nordeuropa verzeichneten im Zeitraum 2024–2025 23 % mehr schwere Winterereignisse als im vorangegangenen Jahrzehnt, was die Abrufmengen für Straßensalz um 15–20 % erhöhte und die kommunalen Reserven belastete. Präzisionsstreuer und Echtzeit-Wettertelemetrie senken den Verbrauch um 10–15 %; dennoch gewinnen Calciumchlorid- und organische Acetatlösungen in umweltsensiblen Korridoren Marktanteile, trotz Kostenaufschlägen von über 200 %.
Hochreines Salz für Membranen der nächsten Generation
Membranlieferanten für Halbleiterfabriken schreiben 99,8 % Natriumchlorid mit Spurenmetallgehalten unter 10 ppm vor, was nur durch Mehreffekt-Vakuumevaporation in Kombination mit Hydroextraktion erreichbar ist. Entwickler von Natrium-Ionen-Batterien fordern batteriegrades Ausgangsmaterial frei von Sulfatverunreinigungen und erschließen damit angrenzende Einnahmequellen für integrierte Salz-Chemie-Hersteller.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strengere EU-/US-Soleleitungsvorschriften | -0.5% | Vorrangig Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Substitution durch CaCl₂ und organische Enteisungsmittel | -0.3% | Kalte Regionen Nordamerikas und der EU | Mittelfristig (2–4 Jahre) |
| Widerstand gegen Binnensolungsbergbau in der Nähe von Grundwasserleitern | -0.2% | Regional, konzentriert in wasserarmen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere EU-/US-Soleleitungsvorschriften
Die US-EPA-Regel 82 (2024) erhöht die Überwachungs- und Bürgschaftskosten um bis zu 5 Millionen USD pro Bohrung, während EU-Richtlinien Chlorideinleitungen in empfindlichen Becken auf 250 mg/L begrenzen. Mittelgroße Anlagen müssen 10–20 Millionen USD für Kristallisatoren einplanen oder müssen schließen, was die Versorgung auf integrierte Großunternehmen mit vorhandenen Abwasseranlagen verlagert.
Substitution durch CaCl₂ und organische Enteisungsmittel
Calciumchlorid hält nun 15–20 % der Premiumausgaben für Enteisungsmittel, da es bei unter -15 °C wirkt und die Straßensalzmengen um etwa ein Drittel reduziert. Flughäfen bevorzugen zunehmend Kaliumacetat zur Pistenenteiserung, trotz fünfmal höherer Stückpreise, aufgrund vorgeschriebener Korrosionsmetriken. Kommunale Ausschreibungen berücksichtigen Lebenszykluskorrosionskosten und fördern so die Einführung von Solevorbehandlungssystemen, die den Gesamtverbrauch an Natriumchlorid um 20–30 % senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
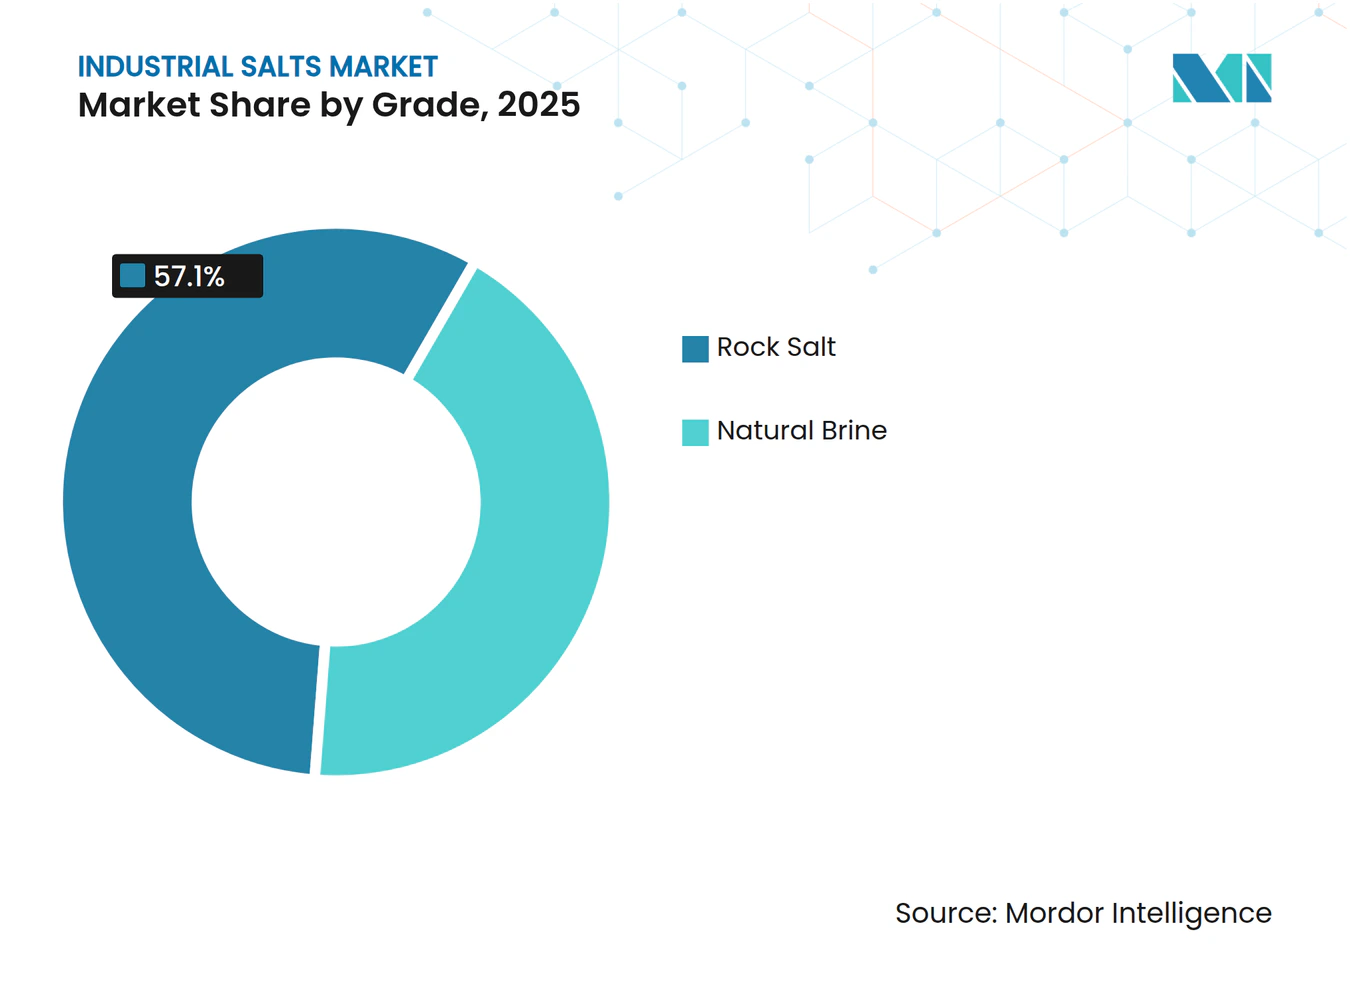
Steinsalz dominiert, Sole gewinnt SpezialmarktanteilSteinsalz kontrollierte im Jahr 2025 57,10 % des Marktes für Industriesalze, gestützt durch ausgereifte Untertageminen sowie etablierte Schienen- und Binnenschifffahrtslogistik. Das Segment dürfte bis 2031 eine CAGR von 2,73 % verzeichnen, da Enteisungs- und allgemeine chemische Anwendungen die Basisnachfrage aufrechterhalten. Natürliche Sole bleibt mengenmäßig kleiner, besetzt jedoch hochwertigere Positionen in pharmazeutischen und membrangüten Lieferketten, insbesondere dort, wo Solutionsbergbau Bodeneingriffe minimiert.
Das Wachstum natürlicher Sole hängt von steigendem Reinheitsbedarf und dem Umweltdruck gegen Tiefschachtbergbau ab. Solungsbohrungen in Kombination mit druckretardierter Osmose steigern die Solekonzentrationseffizienz, während selektive Extraktion die Grundwasserleitervermischung begrenzt. Hersteller im chinesischen Qinghai-Becken und in der US-amerikanischen Region der Großen Seen erproben Doppelzweck-Soleschemata, die gemeinsam Lithiumkonzentrate gewinnen, was Optionalität schafft und die erzielten Preise pro Tonne erhöht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Herstellungsverfahren:
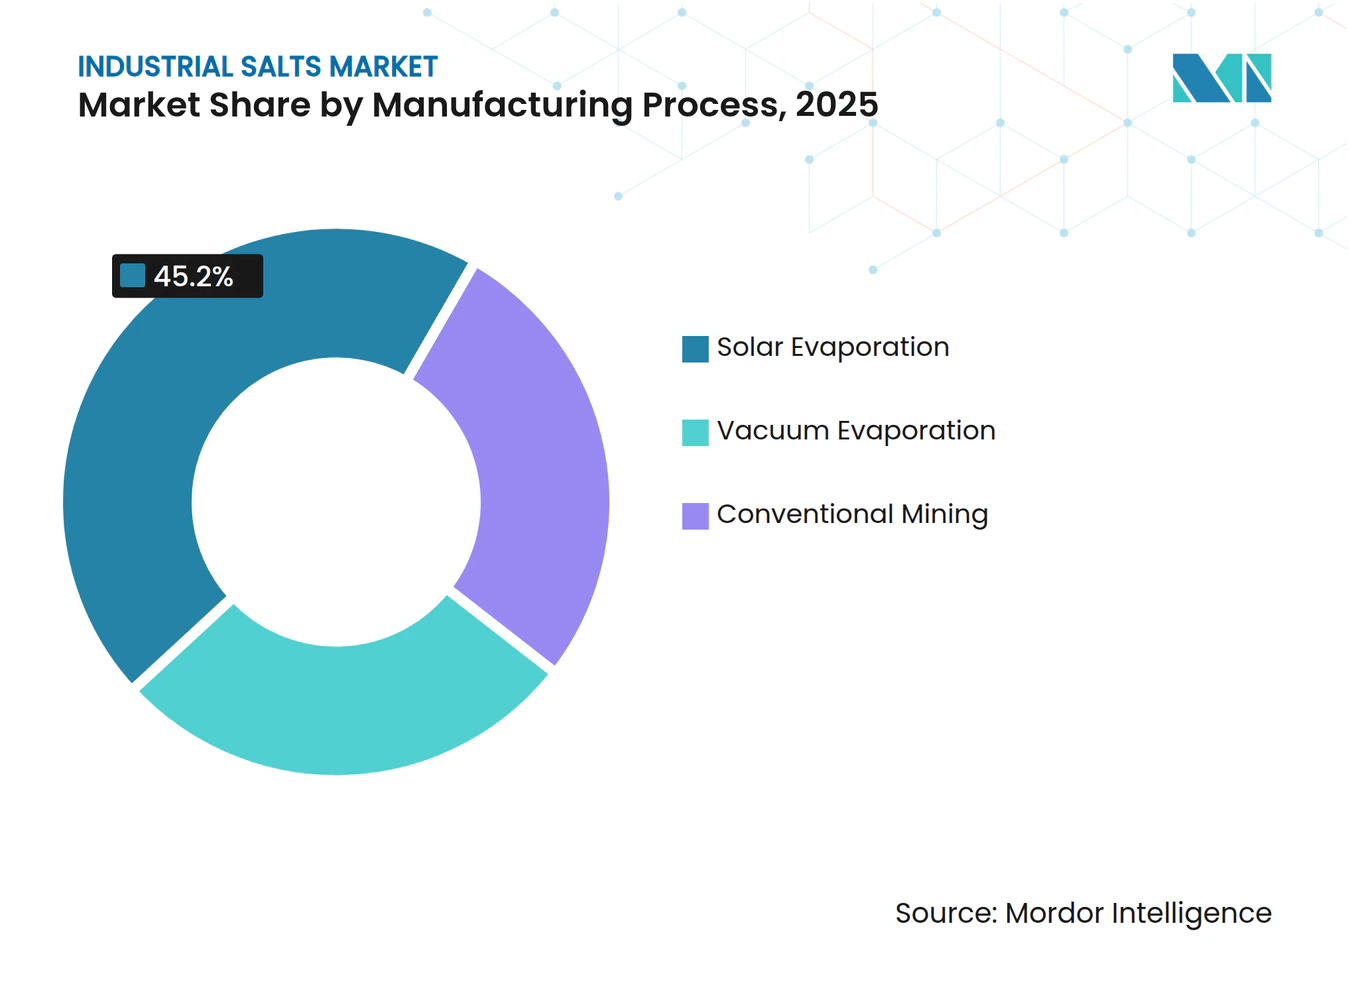
Solarevaporation dominant, Vakuumevaporation am schnellsten wachsendDie Solarevaporation lieferte 45,20 % des Volumens im Jahr 2025 und nutzte hochinsolierte Küstengebiete in Australien, China und Mexiko. Ausreichend Teichfläche und minimaler Energieeinsatz halten die Betriebskosten niedrig; Flächenintensität und Witterungsvariabilität stellen jedoch Einschränkungen dar. Die Vakuumevaporation wird bis 2031 mit einer CAGR von 2,79 % expandieren, da Wärmepumpenintegration und mechanische Dampfrückgewinnung den Energieeinsatz auf unter 25 kWh pro Tonne senken und hochwertige Mehrgüten-Outputs ermöglichen.
Der konventionelle Bergbau hält dort seinen Stellenwert, wo mächtige Halit-Schichten mit Eisenbahnkorridoren zusammenfallen; jedoch erhöhen Abraummanagement, Setzungen und Solentsorgungsvorschriften das laufende Kapital. Mehrere europäische Minen erproben zementierte Versatzpasten-Rückfülltechniken zur Reduzierung von Oberflächenauswirkungen, während nordamerikanische Betreiber automatisierte Vortriebsmaschinen zur Produktivitätssteigerung testen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Stärke der chemischen Verarbeitung trifft auf Aufschwung der WasseraufbereitungDie chemische Verarbeitung hielt im Jahr 2025 68,95 % des Marktanteils für Industriesalze, getragen durch Chlor-, Ätznatron-, Soda- und Chlor-Vinyl-Ketten. Membranzellenumrüstungen verschärfen die Reinheitsfilter und regen Investitionen in Dreifachwäsche-Zentrifugen und Inline-Spektrografiekontrollen an.
Die Wasseraufbereitung ist zwar kleiner, liegt jedoch auf Kurs für eine CAGR von 2,87 % bis 2031, da Versorgungsunternehmen in Indien, Südostasien und am Golf Umkehrosmose- und Nanofiltrationssysteme installieren. Ionenaustausch-Regeneriersalz für Enthärtung und Entalkalisierung bedient industrielles Kesselspeisewasser und erhöht die Nachfrage nach sulfatarmen Güten. Das Enteisen bleibt zyklisch; Präzisionsausbringung und Anti-Vereisungssolen dämpfen jedoch das Wachstum, während das Öl-und-Gas-Segment den US-amerikanischen Bohraktivitätszyklen und den Anforderungen des Nahen Ostens an gefördertes Wasser folgt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Industriesalze Markt
Asien-Pazifik entfiel 2025 auf 45,50 % des globalen Volumens und wird bis 2031 voraussichtlich eine jährliche Wachstumsrate (CAGR) von 2,82 % verzeichnen. China produziert jährlich über 95 Millionen Tonnen und leitet davon nahezu 60 % in industrielle Verwendungszwecke. Der Verbrauch in Indien steigt jährlich um 4–5 % aufgrund von Nachfrage aus der Pharmaindustrie und dem Ausbau der kommunalen Wasserversorgung. Indonesien und Thailand erschließen neue Solarteiche und Solebrunnen, um Chlor-Alkali-Anlagen und Aquakulturbetriebe zu versorgen.
Industriesalze Markt Nordamerika
Nordamerika belegt den zweiten Platz mit einem Verbrauch von rund 40 Millionen Tonnen pro Jahr im Jahr 2025. Straßenverkehrssicherheitsbehörden nehmen in winterlichen Spitzenzeiten 35–40 % des US-amerikanischen Tonnageanteils auf, während Chemiestandorte im Mittleren Westen hochreinen Rohstoff aus Bergwerken der Großen Seen beziehen. Kanadische Betreiber sehen sich in der Nähe der Prärie-Kali-Region strengeren Genehmigungen für die Einleitung von Sole gegenüber, und mexikanische Solarprojekte werden ausgeweitet, um die Importnachfrage der US-amerikanischen Golfküste nach Chemikalien zu bedienen.
Industriesalze Markt EMEA
Europa ist ein reifer, jedoch regulierungsintensiver Markt. Deutschland führt mit 12 Millionen Tonnen Nachfrage im Jahr 2024, angetrieben durch Bedarf aus der Chlor-Alkali-Industrie und der pharmazeutischen Qualitätsstufe. Das Vereinigte Königreich und Frankreich unterhalten umfangreiche Enteisungsprogramme, während organische Acetate aufgrund von Umweltauflagen am schnellsten wachsen. Naher Osten und Afrika weisen das relativ höchste Wachstumspotenzial auf; Saudi-Arabien nutzt die solare Verdunstung in der Wüste für exportorientierte Chlorderivate, während Südafrika Salz in diversifizierte Bergbauportfolios integriert.
Regulatorisches Umfeld
Die Regulierung von Industriesalzen verbindet zunehmend Produktqualitätsstandards mit strengeren Kontrollen bei Solegewinnung, Abwässern und der Klassifizierung im grenzüberschreitenden Handel. In den Vereinigten Staaten und der Europäischen Union prägen strengere Vorschriften zur Soleeinleitung und Chloridgrenzwerte die Genehmigungs- und Betriebskosten für Lösungsbergbau- und Verarbeitungsstandorte, was wiederum die Anforderungen an Abwasserbehandlung und Kristallisatorinvestitionen erhöht. Industrielle Käufer in der Chloralkali-Industrie und der fortschrittlichen Wasseraufbereitung verstärken zudem die Nachfrage nach konformitätsgerechten Reinheitsnachweisen und treiben die Beschaffung hin zu nationalen Normen und auditfähiger Rückverfolgbarkeit.
Länderspezifische Vorschriften beeinflussen zusätzlich Handelsströme und den Markteintritt. Die Philippinen erließen im März 2024 das Republic Act No. 11985, das einen Wertzoll von 9% auf importiertes Salz festlegt und ein spezielles Konto für die Entwicklung der Salzindustrie einrichtet, was auf eine verringerte Importabhängigkeit hindeutet. Indien verschärft die Angleichung der Spezifikationen durch die Anforderungen des Export Inspection Council (EIC) für industrielles Speisesalz (mindestens 98,5% Natriumchlorid auf Trockenbasis) und BIS IS 797:2023 für Chemieindustrien (Grade 1 mindestens 99,5% Natriumchlorid), während Südkoreas Salt Industry Promotion Act eine Qualitätsprüfung für produziertes oder importiertes Salz unter Aufsicht der NFQS vorschreibt. In Kanada bleibt Salz gemäß dem Zolltarifplan 2026 unter HS 2501 zollfrei, was den regionalen Handel in beide Richtungen unterstützt, wobei Logistik und Güterzertifizierung weiterhin Differenzierungsmerkmale bleiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industriesalze beginnt mit der Ressourcenentwicklung und -gewinnung durch Steinsalzbergbau, Solarverdunstung und Solungsbergbau (natürliche Sole) und geht dann in die Aufbereitung und Verarbeitung über, die zunehmend zwischen Commodity-, Wasseraufbereitungs- und Ultrahochreinheitsqualitäten unterscheidet. Die Verarbeitung umfasst typischerweise Zerkleinern, Sieben, Waschen und Reinigung, wobei Vakuumverdampfung und Feinreinigung (für niedrige Ca/Mg-Werte und Spurenmetallkontrolle) Spezifikationen für Membran-, Halbleiter- und batteriebezogene Anwendungen unterstützen. Verpackung und Lagerung variieren je nach Anwendung, von Schüttguthandhabung für Chloralkali und Enteisung bis hin zu abgesackten und palettierten Formaten für Wasseraufbereitung und kontrollierte industrielle Nutzungen.
Logistik und nachgelagerte Integration sind Schlüsselfaktoren für Kosten und Zuverlässigkeit, angesichts des hohen Volumens und des vergleichsweise niedrigen Stückwerts von Salz in vielen Endmärkten. Integrierte Produzenten und große Distributoren verbinden Minen und Salinen mit industriellen Clustern wie Chloralkali, Soda und Wasserversorgern, wobei langfristige Abnahmeverträge und saisonale Bestandsplanung genutzt werden, um die Volatilität bei der Enteisung zu bewältigen. Branchenverbände und technische Gremien prägen die Kette zudem durch die Abstimmung von Qualitätsrichtlinien und Nachhaltigkeitspraktiken, während staatliche und Versorgungsbeschaffungsanforderungen die Rolle von Prüfung, Zertifizierung und Rückverfolgbarkeit für regulierte Anwendungen erhöhen.
Wettbewerbslandschaft
Marktkonzentration
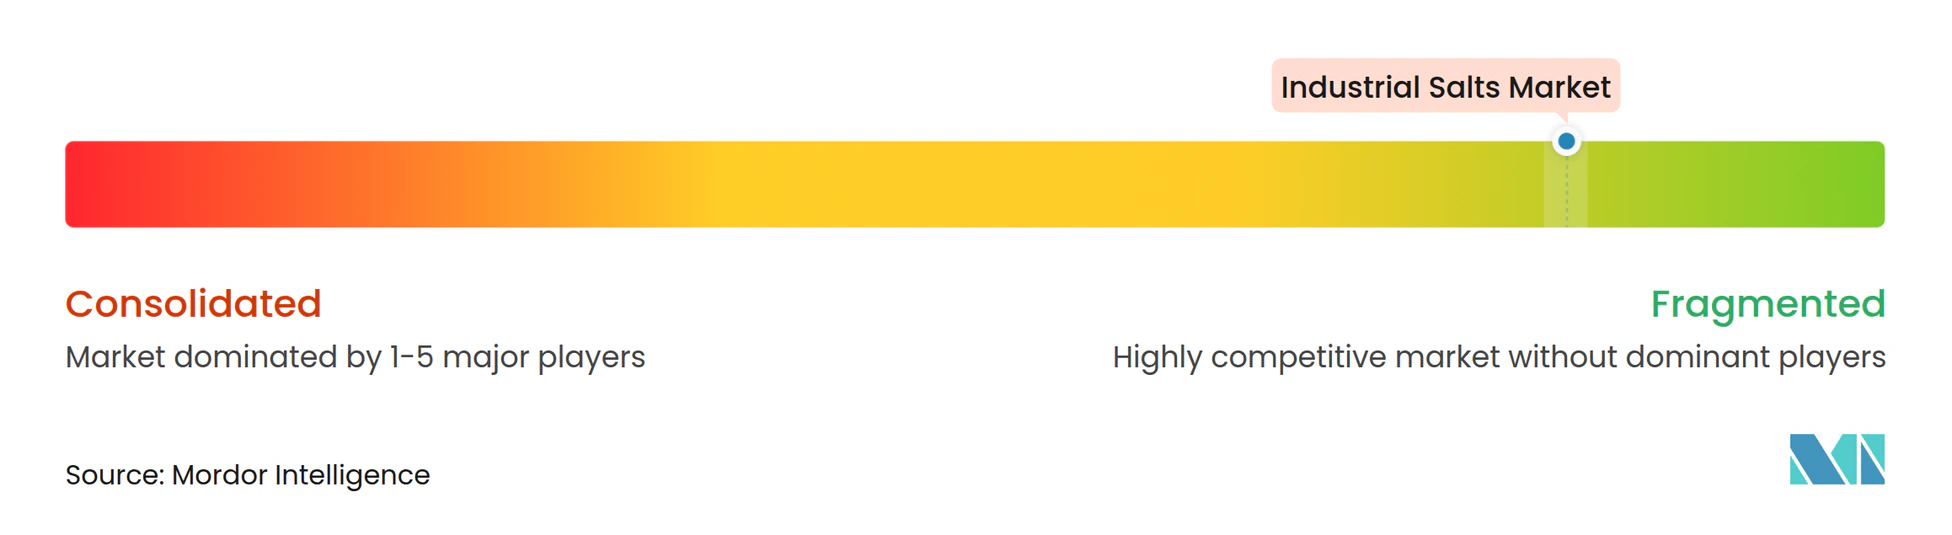
Der Markt für Industriesalze ist nach wie vor moderat fragmentiert, obwohl Größe und Integration entscheidende Vorteile bieten. Compass Minerals baute im März 2025 10 % der Belegschaft auf Unternehmensebene ab, projiziert jährliche Barmitteleinsparungen von 11–13 Millionen USD und konzentriert sich stärker auf Salz und Pflanzenernährung[2]. K+S, Rio Tintos veräußertes Lake-MacLeod-Objekt und aufstrebende Nahost-Unternehmen bilden zusammen eine Spitzengruppe, die gemeinsam nahezu 40 % der weltweiten Kapazität hält.
Technologische Differenzierung konzentriert sich auf Vakuumevaporations-Nachrüstungen, Echtzeit-Verunreinigungsscanning und Kristallisatoren mit Null-Flüssigabwasser-Entladung. Hersteller, die eine Reinheit von 99,8 % zertifizieren können, erschließen Halbleiter- und Batteriekanäle mit Margen, die zwei- bis dreimal über denen von Rohsteinsalz liegen. Drohnengestütztes Solar-Teich-Monitoring steigert die Erträge in Australien und Oman um 3–5 %, während US-amerikanische Betreiber automatisierte Vortriebsmaschinen zur Reduzierung der Arbeitsintensität einsetzen.
Regulierung wirkt sowohl als Marktzugangshürde als auch als Wettbewerbsgraben. EPA-Regel 82 und EU-Chloridgrenzen erhöhen die Compliance-Kosten, begünstigen jedoch Unternehmen mit bereits getätigten Investitionen in Abwasser- und Abrauminfrastruktur. Eingeschränkte Kleinproduzenten schwenken auf Soleveredlungs-Lohnverarbeitung für die Lithiumgewinnung um, während Großunternehmen durch Partnerschaften mit Herstellern von Natrium in Batteriequalität absichern. Die Verschiebung des Marktes von Volumen zu Wert unterstreicht die Bedeutung von Innovation, Nachhaltigkeit und zusammenhängender chemischer Integration.
Marktführer der Industriesalzbranche
-
Cargill, Incorporated
-
K+S Aktiengesellschaft
-
Compass Minerals
-
Rio Tinto
-
China National Salt Industry Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriesalze-Markt Unternehmen in diesem Bericht
- ACIL
- Cargill, Incorporated
- China National Salt Industry Corporation
- Compass Minerals
- Delmon Co., Ltd.
- Dev Salt Pvt Ltd
- Dominion Salt
- Donald Brown Group
- K+S Aktiengesellschaft
- MITSUI & CO., LTD.
- Morton Salt, Inc.
- Rio Tinto
- Salins IAA
- Tata Chemicals
- Wacker Chemie AG
Marktchancen und Zukunftsaussichten
Die Aufrüstung hin zu energieeffizienter, hochreiner Produktion ist die klarste Marktlücke, da Chloralkali-Membranprozesse, kommunale Wasseraufbereitung und fortschrittliche Materialkanäle die Verunreinigungsgrenzwerte verschärfen. Die Inbetriebnahme einer vollständig elektrifizierten Salzproduktionsanlage mit mechanischer Dampfrekompression (MVR) durch Nobian in Mariager, Dänemark, im Januar 2026, die darauf ausgelegt ist, die Standortkapazität um etwa 60% auf eine mögliche Million Tonnen pro Jahr zu erhöhen, bietet einen konkreten Referenzpunkt für Elektrifizierung und Premiumqualitätsfähigkeit. Dies stärkt zudem das Argument für Mehrstufen-Vakuumverdampfung und Inline-Verunreinigungsüberwachung, da Produzenten calciumarme, magnesiumarme und spurenmetallkontrollierte Qualitäten im großen Maßstab anstreben.
Regionale Optimierung der Lieferkette und Importsubstitutionsprogramme schaffen ebenfalls Investitionsmöglichkeiten, insbesondere wenn schnell wachsende industrielle und kommunale Nachfrage weit von der traditionellen Versorgung entfernt liegt. Tata Chemicals kündigte im Februar 2026 eine Investition von INR 515 Crore für den Bau einer Greenfield-Anlage für jodiertes vakuumgetrocknetes Salz (IVSD) mit einer Kapazität von 210 KTPA in Valinokkam, Tamil Nadu, an und genehmigte im Mai 2026 INR 100 Crore zur Kapazitätsengpassbeseitigung bei Salz um 82.500 TPA in Mithapur, was auf laufende Kapazitätserweiterungen und logistikgetriebene Standortwahl in Indien hinweist. Gleichzeitig erhöhen strengere Anforderungen an Abwasser- und Soleentsorgung in wichtigen Märkten kontinuierlich den Wert integrierter Abwasseranlagen und schaffen Chancen für Betreiber, die Produktion mit Zero-Liquid-Discharge-Systemen und zertifizierten Qualitätsprogrammen für industrielle und Wasseraufbereitungskäufer kombinieren.
Neueste Industrielle Entwicklungen in Industriesalze-Markt
- Juni 2026: K+S Aktiengesellschaft kündigte die Übernahme des Salzgeschäfts von Qemeticas für 350 Millionen EUR zuzüglich eines leistungsabhängigen Bonus von bis zu 30 Millionen EUR an. Der Deal bringt Standorte zur Salzverdampfung in Staßfurt (Deutschland) und Janikowo (Polen) zu K+S und erweitert dessen Präsenz bei höherwertigen Salzqualitäten sowie die regionale Versorgungsflexibilität für industrielle und Wasseraufbereitungskunden.
- Mai 2026: Compass Minerals berichtete über die Ergebnisse des zweiten Quartals des Geschäftsjahres 2026 und bestätigte, dass die gewerkschaftlich organisierten Mitarbeiter an der Mine Goderich einen neuen dreijährigen Tarifvertrag ratifiziert haben. Die Tarifvereinbarung unterstützt die Betriebskontinuität an einem der wichtigsten Steinsalzvorkommen Nordamerikas und stärkt die Versorgungssicherheit für industrielle und Enteisungskäufer während der Spitzenzeiten.
- September 2024: QatarEnergy gründete im Rahmen seines TAWTEEN-Lokalisierungsprogramms ein Gemeinschaftsunternehmen mit der Mesaieed Petrochemical Holding Company (MPHC), der Qatar Industrial Manufacturing Co. (QIMC) und dem türkischen Unternehmen Atlas Yatirim, um die Qatar Salt Products Company (QSalt) in Um Al Houl zu gründen. Das Projekt zielt auf eine Kapazität von 1 Million Tonnen pro Jahr an Industrie- und Lebensmittelsalz unter Verwendung von Ablaufwasser aus Umkehrosmose-Entsalzungsanlagen ab, wodurch Nebenprodukte der Entsalzung mit der heimischen Salzversorgung verknüpft und die Abhängigkeit von Importen verringert werden.
Industriesalze-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Industriesalze-Markt als die Salzmengen definiert, die für industrielle und kommunale Zwecke geliefert werden, einschließlich chemischer Verarbeitung, Wasseraufbereitung, Enteisungsmaßnahmen sowie Öl- und Gasoperationen. Der Markt wird in Tonnen gemessen und erfasst das Angebot aus Bergbau- und Sole-basierten Produktionswegen in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Die Größenbestimmung schließt Tafelsalz und den größten Teil der verpackten Einzelhandels-Lebensmittelsalznachfrage aus, wenn dieses hauptsächlich für den Haushaltsverbrauch verkauft wird.
Segmentierungsübersicht
- Nach Quelle
- Steinsalz
- Natürliche Sole
- Nach Herstellungsverfahren
- Solarevaporation
- Vakuumevaporation
- Konventioneller Bergbau
- Nach Anwendung
- Chemische Verarbeitung
- Wasseraufbereitung
- Enteisen
- Öl und Gas
- Landwirtschaft
- Lebensmittelverarbeitung
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Verankerung von Salzproduktions- und Handelssignalen, die in öffentlichen Datensätzen sichtbar sind. Wir haben Quellen wie den United States Geological Survey für Salzproduktions- und Preishinweise, die Comtrade-Datenbank der Vereinten Nationen für grenzüberschreitende Salzhandelsströme sowie staatliche Zoll- und Statistikbehörden in großen Erzeugerländern für Tonnage- und Industrieproduktionszusammenhänge herangezogen.
Um die Nachfrageseite fundiert zu halten, haben wir außerdem Wasser- und Abwasserprogrammstatistiken von Behörden wie der US-Umweltschutzbehörde, Veröffentlichungen zu Transport und Winterwartung, in denen die Enteisungsnachfrage erörtert wird, sowie technische Arbeiten und begutachtete Fachzeitschriften ausgewertet, die Salzverbrauchsraten in chemischen und wasseraufbereitenden Anwendungen dokumentieren. Jahresberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Pressemitteilungen wurden verwendet, um Kapazitätserweiterungen und Kommentare zu Auslastungsraten zu plausibilisieren; ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Import-/Export-Datenbank auf Sendungsebene wurden selektiv eingesetzt, um Produktionsstandorte und Handelsintensität zu validieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls konsultiert, um Datenpunkte zu erheben, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und kurze Umfragen mit Produzenten, Distributoren und großen Industrieabnehmern, gefolgt von Überprüfungen mit Fachexperten, die Chlor-Alkali-, kommunale Wasseraufbereitungs- und Winterstraßenwartungsbeschaffung verfolgen. Für einen globalen Markt wie diesen erstreckte sich die Kontaktaufnahme auf APAC, EMEA und Amerika, sodass Annahmen zu Auslastungsraten, Anwendungsmix und Saisonalität bestätigt und bei Bedarf angepasst werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 19 % | APAC: 47 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 21 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 60 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Logik aufgebaut, die den adressierbaren Tonnagepool aus Produktions-, Handels- und Endverbrauchsaufnahmesignalen rekonstruiert und diesen Pool dann auf Anwendungen verteilt, die kontinuierlich industrielle Salzmengen nachfragen. Nachdem der erste Entwurf erstellt worden war, wurde er durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. stichprobenartige Produzentenkapazitäten nach Prozessweg, Kanalprüfungen zu gelieferten Mengen und praktische Volumen-pro-Anwendungs-Benchmarks. Gesamtwerte wurden nur dann angepasst, wenn mehrere Signale übereinstimmten.
Zu den wichtigsten Modelleingaben gehörten die Salzproduktion nach Quelle (Steinsalz und Sole), die Produktion nach Herstellungsweg (konventioneller Bergbau, Solarevaporation, Vakuumevaporation), die Handelsintensität nach Region, die Winterschwere und die Länge der Enteisungssaison, Durchsatzindikatoren für die kommunale Wasseraufbereitung sowie chemische Produktionsaktivitäten im Zusammenhang mit Chlor-Alkali- und verwandten Prozessen. Wo Datenlücken für kleinere Märkte auftraten, wurden Proxy-Verhältnisse auf der Grundlage ähnlicher Klimabedingungen, Industriemix und Importabhängigkeit verwendet; anschließend wurde eine Expertenvalidierung angewendet, um den impliziten Verbrauch mit der Realität in Einklang zu halten.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch kurzfristige Trendmodelle zu den wichtigsten Treibern unterstützt wurde, da die Nachfrage durch Wetter und Industriezyklen schwanken kann. Die Wachstumsannahmen wurden anschließend mit den Primärbefragten überprüft, damit die Vorausschau konsistent mit Kapazitätserweiterungen, Erwartungen an die Auslastungsrate und dem erwarteten Mischungswandel in der chemischen Verarbeitung, Wasseraufbereitung und Enteisung blieb.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Modellausgabe mit unabhängigen Indikatoren wie Produktionsgesamtwerten, Handelsbilanzen und regionalen Verbrauchssignalen sowie durch Überprüfung etwaiger starker Sprünge, die nicht mit bekannten Ereignissen übereinstimmen. Wenn Abweichungen auftreten, werden die zugrunde liegenden Treiber erneut geprüft, Umrechnungsfaktoren überprüft und Interviewpartner erneut kontaktiert, wenn die Lücke wesentlich erscheint.
Vor der Freigabe durchläuft die Arbeit mehrstufige interne Überprüfungen, damit Annahmen, Berechnungen und Darstellung aufeinander abgestimmt bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätsänderungen, Versorgungsunterbrechungen oder politische Veränderungen, die die Nutzung von Enteisung und Wasseraufbereitung beeinflussen. Unmittelbar vor der Lieferung werden die neuesten öffentlichen Aktualisierungen erneut gesichtet, damit die Kunden eine aktuelle Sichtweise erhalten.
Mordor Intelligence's Industriesalze-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Industriesalze zu sehen, da Herausgeber nicht immer dieselben Dinge zählen und die Daten nicht immer in derselben Einheit ausgedrückt werden. Unterschiede entstehen in der Regel dadurch, ob die Schätzung in Umsatz oder Tonnen erfolgt, wie die Enteisungssaisonalität behandelt wird und wie Importe und Exporte bei der Umrechnung von Angebot in lokalen Verbrauch berücksichtigt werden.
Einige veröffentlichte Zahlen werden hauptsächlich als Umsatzmarkt dargestellt und können auch breitere Salzkategorien einschließen, die nahe an industriellen Anwendungsfällen liegen. Bei Mordor Intelligence bleibt die Schätzung in Volumenbegriffen und zählt nur die industrielle Salznachfrage, die mit industriellen Anwendungen verbunden ist (wie chemische Verarbeitung, Wasseraufbereitung, Enteisung und Öl und Gas), wie im Berichtsumfang definiert, was die Kategoriedrift auch dann reduziert, wenn sich die Preise stark bewegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 243,73 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 14,00 Milliarden USD (2020) | Als Umsatzmarkt ausgewiesen, sodass der Gesamtwert sehr empfindlich auf regionale Preisannahmen und den Mix hochwertiger Qualitäten reagiert. Basisjahr und Prognosezeitraum unterscheiden sich, und die Kategorie kann je nach Produktdefinitionen angrenzende nicht-industrielle Salzmengen einschließen. |
| Branchenpublikation B | 16,26 Milliarden USD (2024) | Verwendet Umsatz und ein anderes Basisjahr, was die Ergebnisse ausweiten kann, wenn Währungszeitpunkt und Entwicklung der durchschnittlichen Verkaufspreise nicht über Regionen hinweg abgestimmt sind. Anwendungsgrenzen und Annahmen zur Importabhängigkeit sind nicht immer transparent, sodass der implizierte Verbrauch von physischen Tonnagesignalen abweichen kann. |
Die Streuung spiegelt hauptsächlich die Wahl der Einheit und die Klarheit des Umfangs wider, da ein tonnagebasierter Aufbau sich nicht auf dieselbe Weise bewegt wie eine preisgetriebene Umsatzbetrachtung. Indem das Modell an messbare Angebots-, Handels- und Endverbrauchsaufnahmeindikatoren gebunden bleibt, ist die endgültige Zahl leichter nachzuvollziehen und zu wiederholen, wenn Käufer Annahmen testen möchten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist das aktuelle globale Volumen für Industriesalze?
Die Marktgröße für Industriesalze betrug im Jahr 2026 243,73 Millionen Tonnen.
Wie schnell wird die Nachfrage voraussichtlich wachsen?
Das globale Volumen soll bis 2031 271,33 Millionen Tonnen erreichen, was einer CAGR von 2,17 % entspricht.
Welche Region führt beim Verbrauch?
Asien-Pazifik beherrscht mit rund 45,50 % die weltweite Nachfrage, angetrieben durch Chloralkali-Expansionen.
Welche Anwendung wächst am schnellsten?
Die Wasseraufbereitung verzeichnet eine CAGR von 2,87 % dank membranbasierter Aufrüstungen in Kommunen.