
Größe und Marktanteil des Marktes für Medical Writing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
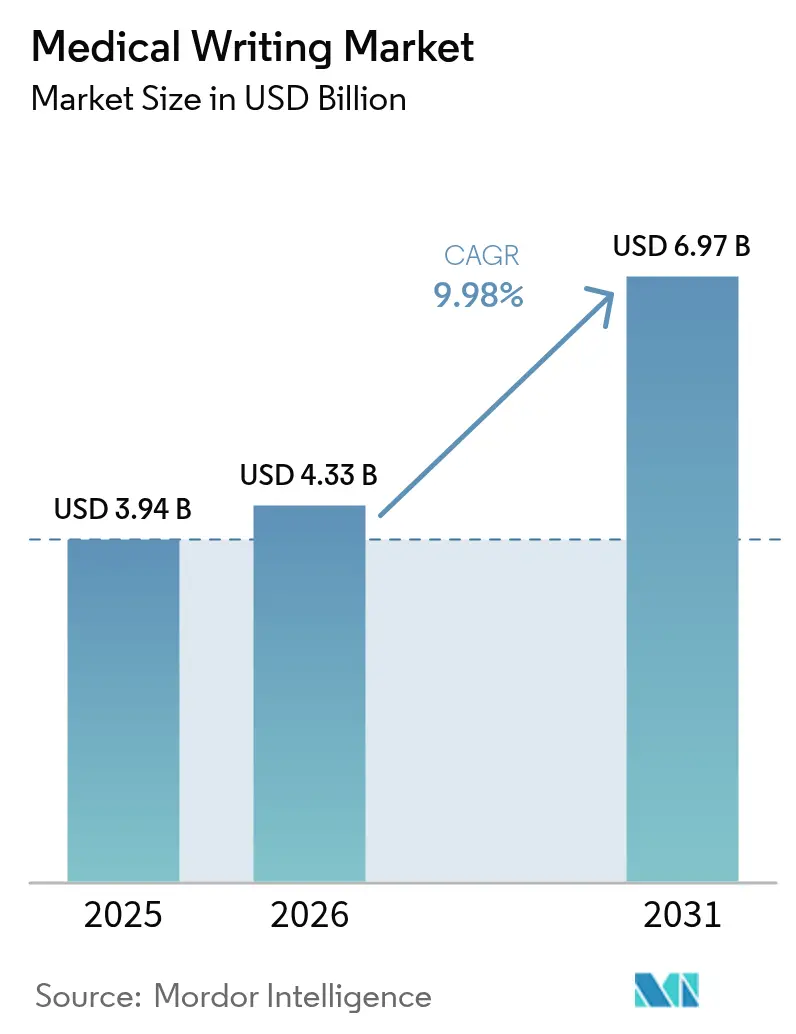
| Marktgröße (2026) | 4.33 Milliarden US-Dollar |
| Marktgröße (2031) | 6.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.98 % |
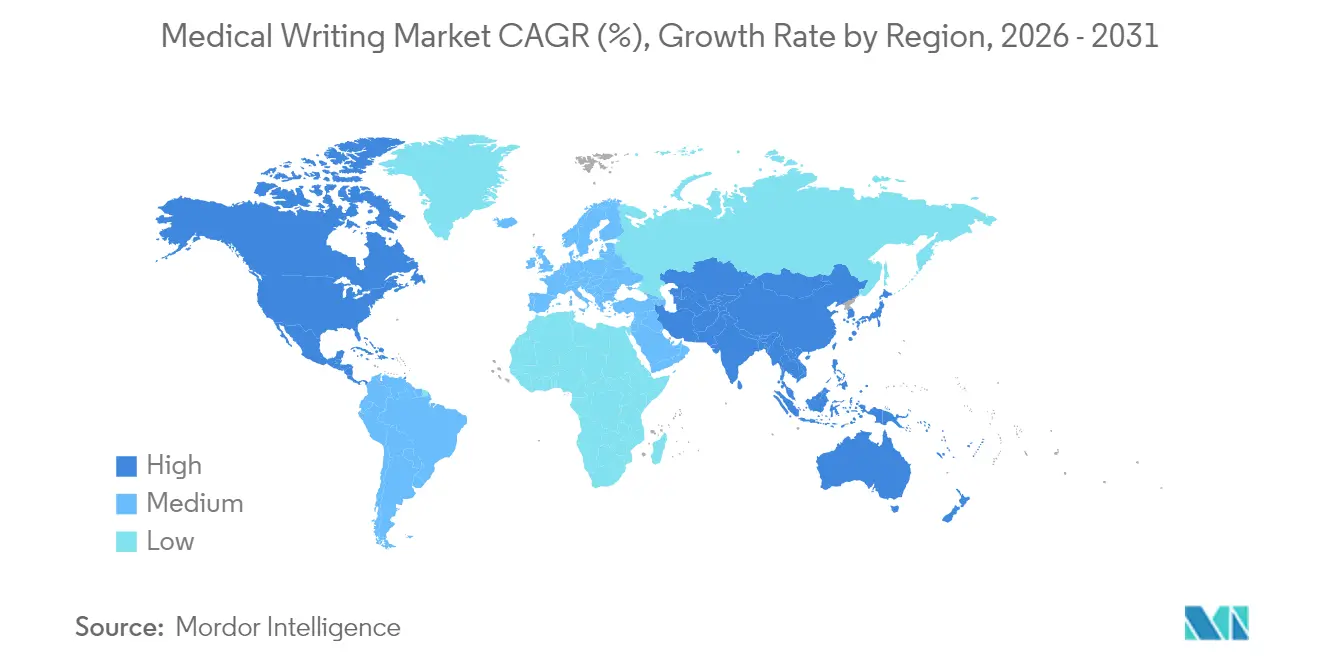
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
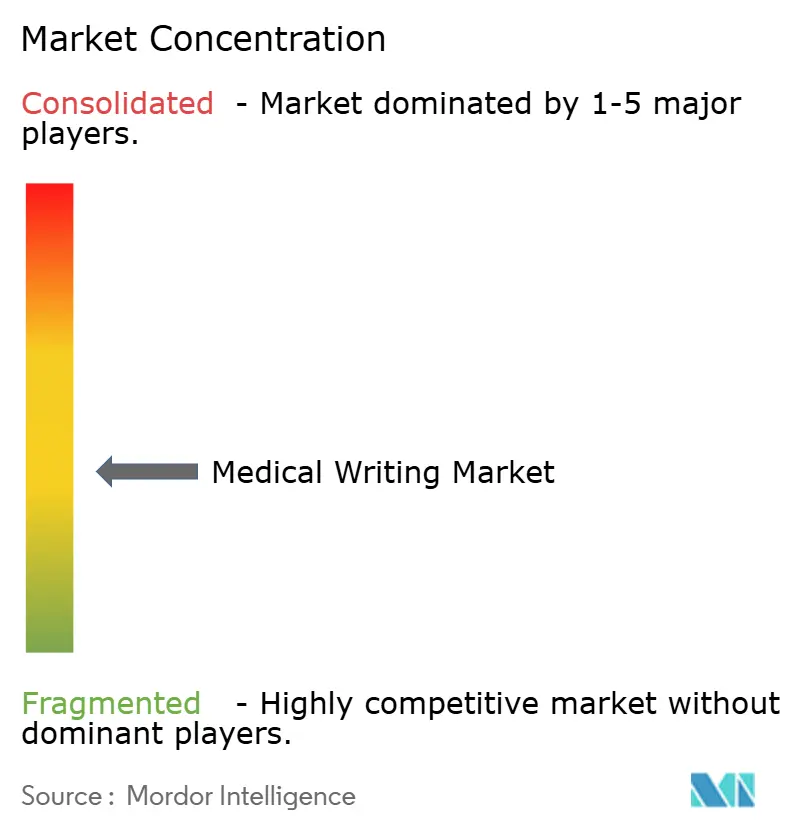
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Medical Writing von Mordor Intelligence
Die Marktgröße für Medical Writing wird voraussichtlich von 3,94 Milliarden USD im Jahr 2025 auf 4,33 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 9,98 % über den Zeitraum 2026–2031 einen Wert von 6,97 Milliarden USD erreichen. Schnelle Aktualisierungen von Leitlinien, der Aufstieg fortschrittlicher Biologika und ein Anstieg dezentralisierter Studien intensivieren die Dokumentationsarbeitslasten und veranlassen Auftraggeber, spezialisierte Partner mit nachgewiesener regulatorischer Kompetenz zu suchen [1]U.S. Food and Drug Administration, „Zulassungen neuer Arzneimitteltherapien 2024”, fda.gov. Die Konsolidierung unter Auftragsforschungsorganisationen (CROs) verändert die Wettbewerbsdynamik, da integrierte Plattformen End-to-End-Unterstützung bieten, die mit verkürzten Entwicklungszeitplänen Schritt hält. Das zweistellige Wachstum im Asien-Pazifik-Raum unterstreicht eine Verlagerung der Branche hin zur mehrsprachigen Protokollentwicklung und regionsspezifischen Einreichungsvorlagen, auch wenn Nordamerika den größten Pool erfahrener Autoren beibehält. Der Fachkräftemangel bleibt ein kritischer Engpass, der die Lohninflation anheizt und die Einführung generativer KI-Lösungen stimuliert, die für die Compliance-Sicherung nach wie vor fachkundige Aufsicht erfordern.
Wichtigste Erkenntnisse des Berichts
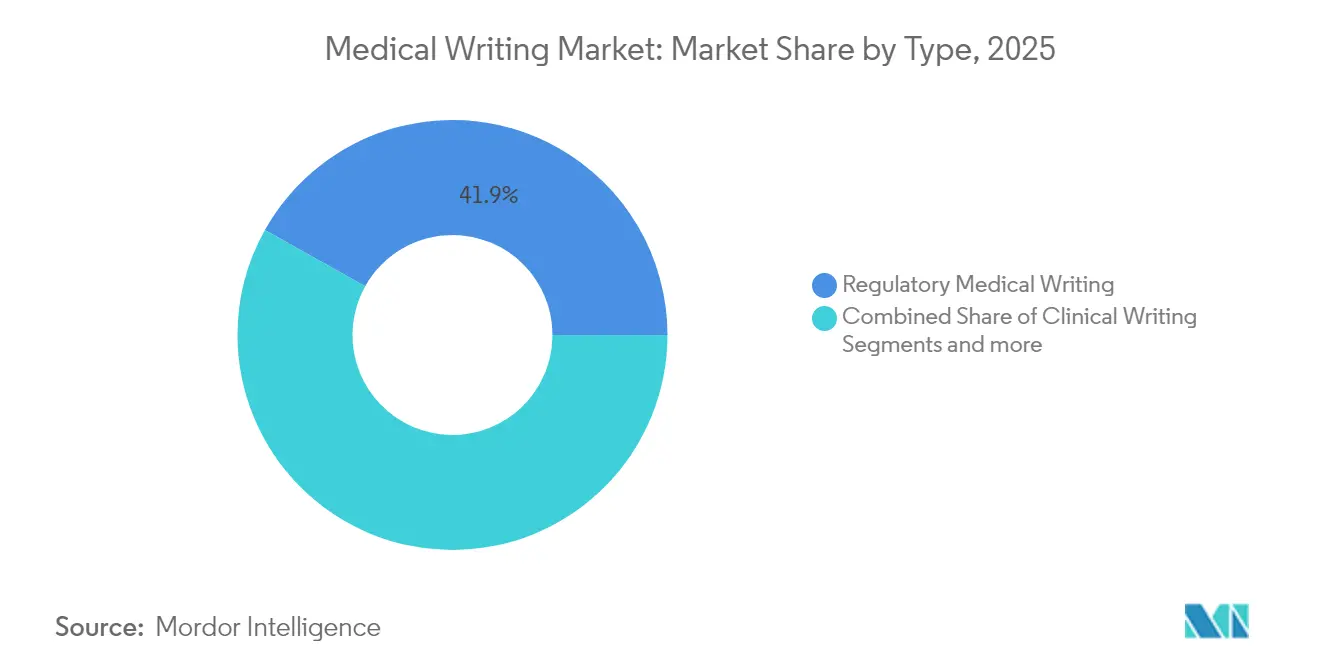
- Nach Typ erfasste Regulatorisches Medical Writing im Jahr 2025 einen Marktanteil von 41,88 % am Markt für Medical Writing; Scientific- und HEOR-Writing wird voraussichtlich bis 2031 mit einer CAGR von 10,74 % wachsen.
- Nach Endnutzer entfielen auf Pharmaunternehmen im Jahr 2025 49,20 % der Marktgröße für Medical Writing; Biotechnologieunternehmen werden voraussichtlich bis 2031 mit einer CAGR von 10,6 % wachsen.
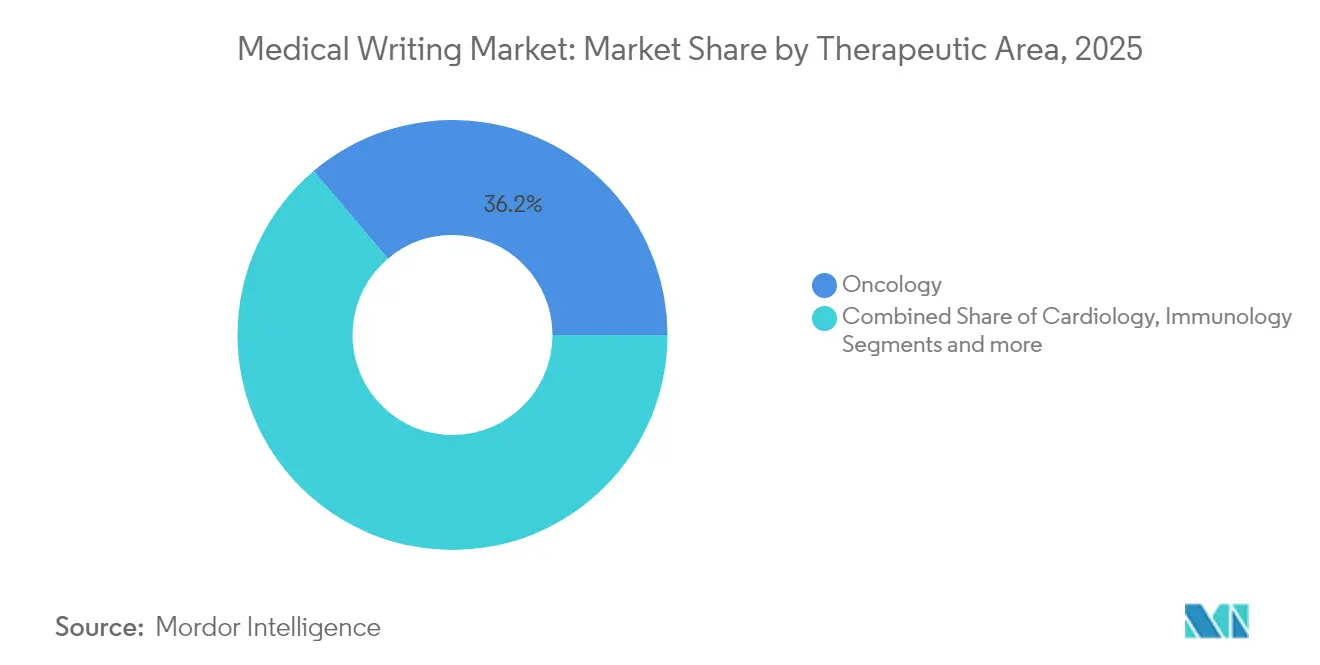
- Nach Therapiegebiet hielt Onkologie im Jahr 2025 einen Umsatzanteil von 36,18 %; Immunologie wird voraussichtlich bis 2031 eine CAGR von 10,77 % verzeichnen.
- Nach Region beanspruchte Nordamerika im Jahr 2025 39,75 % der Marktgröße für Medical Writing; Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 10,82 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende F&E-Ausgaben und Entwicklung neuer Therapeutika | +2.1% | Global, Schwerpunkt auf Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Ausweitung von CRO-Outsourcing-Modellen | +1.8% | Global, schnellere Verbreitung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Komplexität und Dokumentationsvolumen | +2.3% | Global, höchste Ausprägung in Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Steigende Akzeptanz von Biologika und personalisierter Medizin | +1.9% | Nordamerika & EU als Kern, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Inhaltsautomatisierung mit erforderlicher Fachaufsicht | +1.4% | Global, frühe Anwendung in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierte/virtuelle Studien treiben adaptive mehrsprachige Protokolle voran | +0.7% | Global, Schwerpunkt auf Asien-Pazifik & Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende F&E-Ausgaben und Entwicklung neuer Therapeutika
Die globalen Einnahmen der Biowissenschaften stiegen 2024 auf etwa 1,9 Billionen USD, wobei Pharmazeutika knapp 70 % des Umsatzes ausmachen, was in größere Studienpipelines übersetzt wird, die eine sorgfältige Dokumentation erfordern. Die FDA ließ 2024 50 neue Arzneimittel zu und erwartet bis zu 70 Zulassungen im Jahr 2025, ein Trend, der die Writing-Zeitpläne verkürzt und gleichzeitig den Umfang der Einreichungsunterlagen erweitert. Fortschrittliche Modalitäten wie Zell- und Gentherapien erfordern umfangreichere Abschnitte zu Chemie, Herstellung und Kontrolle (CMC) sowie robuste Nutzen-Risiko-Darstellungen. Erhöhte Investitionen erstrecken sich auch auf Post-Zulassungs-Evidenzprogramme und verlängern die Lebensdauer von Writing-Aufträgen weit über die ursprüngliche Zulassung hinaus. Diese Faktoren verleihen dem Markt für Medical Writing gemeinsam Schwung, da Auftraggeber versuchen, Genehmigungszyklen angesichts steigender Entwicklungskosten zu optimieren [2]Abraham Viju Ipe, Das Orphan-Drug-Gesetz und seltene Krebserkrankungen: eine retrospektive Analyse der onkologischen Orphan-Drug-Designierungen und damit verbundenen Zulassungen von 1983–2022,
Expert Opinion on Orphan Drugs, tandfonline.com.
Ausweitung von CRO-Outsourcing-Modellen
Der weltweite CRO-Sektor erreichte 2024 rund 82 Milliarden USD, angetrieben von Auftraggebern, die funktionale Dienstleistervereinbarungen bevorzugen, um Kosteneffizienz und betriebliche Kontrolle in Einklang zu bringen. Große Deals, darunter die Übernahme von Trilogy Writing & Consulting durch Indegene im März 2024, veranschaulichen, wie Plattformen integrierte Fähigkeiten ausbauen, um globale Programme anzuziehen, die kohärente Dokumentationsunterstützung erfordern. Die Outsourcing-Durchdringung schreitet im Asien-Pazifik-Raum am schnellsten voran, wo sich entwickelnde regulatorische Systeme und Kostenvorteile die Einführung externer Partner begünstigen. Auftraggeber, die flexible FSP-Verträge einsetzen, können Writer-Pools entsprechend den Pipeline-Schwankungen skalieren und so die Budgetplanbarkeit verbessern. Da immer mehr Studien dezentralisierte Komponenten umfassen, haben CROs, die regulatorische, klinische und Writing-Dienstleistungen bündeln, einen strategischen Vorteil und stärken den Markt für Medical Writing.
Zunehmende regulatorische Komplexität und Dokumentationsvolumen
Im Jahr 2024 veröffentlichte die FDA mehr als 25 neue Leitliniendokumente zu elektronischen Einreichungen, KI-gestützten Geräten und der Aufsicht über dezentralisierte Studien, was die gesamten Writing-Arbeitslasten schätzungsweise um 25–30 % erhöhte [3]U.S. Food and Drug Administration, Softwarefunktionen für KI-gestützte Geräte: Lebenszyklusmanagement und Empfehlungen für Marketing-Einreichungen,
fda.gov. Der Übergang zu eCTD v4.0 und erweiterte Modul-1-Anforderungen erhöhen die Anforderungen an die regionsübergreifende Harmonisierung. Chinas 24-Punkte-Reformfahrplan, der bis 2027 vollständig umgesetzt werden soll, zwingt Auftraggeber, Vorlagen zu aktualisieren und chinesischsprachige Unterlagen zu erstellen, die neue Transparenzstandards einbeziehen. Das Clinical Trial Information System Europas führt gleichermaßen schrittweise Änderungen bei der Datengranularität und den öffentlichen Offenlegungspflichten ein. Zusammengenommen verstärken diese Aktualisierungen die Abhängigkeit von Spezialautoren, die unterschiedliche jurisdiktionelle Erwartungen überbrücken können, eine Dynamik, die den Markt für Medical Writing kurzfristig vorantreibt.
Steigende Akzeptanz von Biologika und personalisierter Medizin
Das Center for Biologics Evaluation and Research erweiterte 2025 die Leitlinien für Gen- und Zelltherapien und legte Datenanforderungen fest, die traditionelle Standards für niedermolekulare Wirkstoffe übertreffen. Pipelines für personalisierte Medizin erfordern adaptive Studienprotokolle, die Teilnehmer nach Biomarker stratifizieren und Real-World-Evidenz integrieren, was zu einer größeren Seitenanzahl und iterativen Aktualisierungen führt. Biosimilar-Entwickler müssen Head-to-Head-Vergleichbarkeitsdarstellungen erstellen, die Austauschbarkeit und Herstellungsänderungen adressieren, und schaffen so wiederkehrende Dokumentationsbedürfnisse über den Produktlebenszyklus. Beschleunigte Zulassungswege wie die Regenerative Medicine Advanced Therapy-Designierung verkürzen die Überprüfungsfenster und verpflichten Autoren, umfassende Unterlagen nach beschleunigten Zeitplänen zu liefern. Diese Trends unterstützen das anhaltende Wachstum des Marktes für Medical Writing.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Fachkräften für Medical Writing | -1.6% | Global, besonders ausgeprägt im Asien-Pazifik-Raum & Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch Beschaffungskonsolidierung | -0.9% | Global, höchste Ausprägung in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Ghostwriting & Autorentransparenz | -0.8% | Global, mit starker Aufsicht in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Hohe Compliance-Kosten für regionsspezifische Einreichungsvorlagen | -0.7% | Global, höchste Belastung im Asien-Pazifik-Raum & Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Fachkräften für Medical Writing
Dreiundachtzig Prozent der Biowissenschaftsunternehmen berichteten 2024 von Schwierigkeiten bei der Besetzung von Stellen im Bereich Medical Writing, und Prognosen sagen bis 2030 ein Talentdefizit von 35 % voraus. Lohninflation und Projektverzögerungen sind häufig, da Auftraggeber um erfahrene Autoren konkurrieren, die komplexe Produkte managen können. Akademische Ausbildungsprogramme hinken dem Marktbedarf hinterher, obwohl neue Zertifikatsprogramme von Institutionen wie der University of Chicago im Jahr 2024 gestartet wurden, um Wissenschaftler für Karrieren im regulatorischen Schreiben weiterzuqualifizieren. Im Asien-Pazifik-Raum sind die Defizite ausgeprägter, da die rasche biopharmazeutische Expansion die lokalen Ausbildungskapazitäten übersteigt, was zu höheren Expatriate-Kosten oder längeren Zeitplänen führt. Der Fachkräftemangel verlangsamt den Projektdurchsatz und dämpft das Wachstum im Markt für Medical Writing.
Preisdruck durch Beschaffungskonsolidierung
Große Pharmaunternehmen zentralisieren das Lieferantenmanagement, um Mengenrabatte zu erzielen und die Margen für spezialisierte Writing-Boutiquen zu drücken. Standardisierte Preislisten und längere Beschaffungszyklen verlagern die Verhandlungen zugunsten integrierter CROs, die Dienstleistungen bündeln können, und reduzieren die Verhandlungsmacht kleinerer Firmen. Inflationäre Betriebskosten verstärken den Margendr uck und zwingen Anbieter, Routineaufgaben zu automatisieren und sich auf hochwertige Nischenlieferungen zu konzentrieren. Wettbewerbsorientierte Ausschreibungen für generische Dokumente treiben die Commoditisierung voran; jedoch bleibt das Premium-Pricing für fortschrittliche Therapieunterlagen bestehen, die tiefes Fachgebietswissen erfordern. Diese Dichotomie begrenzt den gesamten Umsatzzuwachs im Markt für Medical Writing.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Regulatorische Expertise sichert Premium-PositionierungRegulatorisches Medical Writing führte das Segment mit einem Marktanteil von 41,88 % am Markt für Medical Writing im Jahr 2025 an und unterstreicht die Wertschätzung für compliance-orientierte Lieferables angesichts zunehmender Leitliniendokumente. Scientific- und HEOR-Writing wird voraussichtlich die schnellste CAGR von 10,74 % bis 2031 verzeichnen, da Kostenträger Nachweise aus der Praxis und gesundheitsökonomische Begründungen zusammen mit regulatorischen Einreichungen anfordern.
Das Wachstum im Markt für Medical Writing wird zusätzlich durch die stetige Nachfrage nach Klinischem Writing gestützt, das dezentralisierte Protokolle unterstützt, die regionale Sprach- und Datenschutzgesetze erfüllen müssen. Aufkommende Kategorien umfassen jetzt KI-gestützte Autorenhilfe für digitale Gesundheitstechnologien, was signalisiert, wie Anbieter ihre Portfolios diversifizieren, um sich entwickelnde Kundenbedürfnisse anzusprechen. Regulatorische Spezialisten erzielen höhere Abrechnungssätze, aber die Weiterqualifizierung in HEOR und digitale Modalitäten erweitert die Einnahmequellen und mindert die Volatilität der Projektpipeline.


Nach Endnutzer:
Biotech-Innovation treibt die Outsourcing-Beschleunigung voranPharmaunternehmen kontrollierten im Jahr 2025 49,20 % der Marktgröße für Medical Writing, gestützt durch große Pipelines, die kontinuierliche globale Dossieriaktualisierungen erfordern. Biotechnologieunternehmen werden jedoch voraussichtlich mit einer CAGR von 10,6 % bis 2031 expandieren, da schlanke Organisationen sich entscheiden, nahezu alle Dokumentationsaufgaben auszulagern, um sich auf Kern-F&E-Aktivitäten zu konzentrieren.
Biotech-Auftraggeber, die Zell- und Gentherapien entwickeln, lagern fortschrittliche CMC-Abschnitte und Nutzen-Risiko-Analysen aus, die ihre interne Kapazität übersteigen, und fördern so das allgemeine Wachstum des Marktes für Medical Writing. CROs und Spezialisten positionieren sich als langfristige Partner, indem sie Autoren in Auftraggerteams einbetten und so den Wissenserhalt und die betriebliche Agilität verbessern. Medizingerätehersteller und akademische Einrichtungen stellen ergänzende Nachfragepools dar, die die Einnahmen während Niedrigmolekül-Finanzierungszyklen stabilisieren.
Nach Therapiegebiet:
Onkologie-Führungsrolle steht vor der Herausforderung durch ImmunologieOnkologie behielt das größte Segment mit 36,18 % der Einnahmen von 2025, unterstützt durch die vereinfachten gewebsagnostischen Zulassungswege der FDA und eine Rekordzahl von Phase-II/III-Onkologiestudien, die aufwendige Endpunktdarstellungen erfordern. Es wird erwartet, dass Immunologie mit einer CAGR von 10,77 % wächst, da genveränderte Therapien und Autoimmun-Biologika die Dossierkomplexität verstärken.
Der Markt für Medical Writing profitiert von wachsendem Dokumentationsbedarf in ZNS- und Seltene-Erkrankungen-Portfolios, die häufig adaptive Designs und Surrogatendpunkte einbeziehen. Die therapeutische Diversifizierung veranlasst Autoren, multidisziplinäre Expertise zu entwickeln, die Biomarkerstrategie, patientenberichtete Ergebnisse und regulatorische Wissenschaft integriert. Anbieter mit Onkologie-Erfahrung nutzen Cross-Training-Initiativen, um breitere Therapieverträge zu gewinnen und die Umsatzentwicklung aufrechtzuerhalten.
Geografische Analyse
Markt für medizinisches Schreiben in Nordamerika
Nordamerika erwirtschaftete 39,75 % des Umsatzes im Jahr 2025, getragen von den Vereinigten Staaten, die im Jahr 2024 über 25 neue Leitliniendokumente herausgaben, die die Länge der Dossiers erweiterten und rasche Compliance-Aktualisierungen erforderten. Kanada und Mexiko beteiligen sich durch harmonisierte Initiativen, die Einreichungen vereinfachen, sich jedoch weiterhin auf US-amerikanische Präzedenzfälle stützen, was die Führungsposition der Region im Markt für medizinisches Schreiben festigt.
Markt für medizinisches Schreiben im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 10,82 % verzeichnen, was die mehrjährige Überarbeitung Chinas widerspiegelt, die 24 Reformmaßnahmen umfasst und bis 2027 lokalisierte Vorlagen vorschreibt. Japans Präferenz für einheimische klinische Daten und Indiens Regeln zur Beschleunigung von Zulassungsverfahren schaffen gleichermaßen einen anhaltenden Bedarf an spezialisierten Autoren, die globale Abschnitte mit länderspezifischen Standards in Einklang bringen können. Australiens rollierender Einreichungsweg für Arzneimittel mit Prioritätsstatus im Jahr 2025 fördert zusätzlich die Zusammenarbeit mit erfahrenen Dienstleistern.
Markt für medizinisches Schreiben in EMEA und Lateinamerika
Europa bleibt von zentraler Bedeutung, da das Clinical Trial Information System der EMA Sponsoren verpflichtet, harmonisierte Dossiers einzureichen, die neue öffentliche Transparenzanforderungen erfüllen. Deutschland, Frankreich und das Vereinigte Königreich erfordern eine sorgfältige Anpassung globaler Abschnitte an lokale Kennzeichnungsvorschriften, was die Schreibzyklen verlängert. Lateinamerika sowie der Nahe Osten und Afrika zeigen eine stetige Übernahme der ICH-Leitlinien, was auf künftige Wachstumsknoten hindeutet, die Anbieter über regionale Hubs erschließen.

Regulatorisches Umfeld
Die regulatorischen Anforderungen an klinische und regulatorische Dokumentation werden bei den großen Behörden weiter verschärft, wodurch sowohl der Umfang als auch die Spezifität einreichungsfähiger Texte zunehmen. In den Vereinigten Staaten hat die US Food and Drug Administration (FDA) die geräteseitigen Dokumentationsanforderungen mit ihrer endgültigen Guidance zum Content of Human Factors Information in Medical Device Marketing Submissions vorangetrieben, veröffentlicht im Federal Register im Mai 2026, und im Januar 2026 zudem eine Entwurfs-Guidance zur Use of Bayesian Methodology in Clinical Trials of Drugs and Biologics herausgegeben. Zusammen fügen diese Entwicklungen den Autorenworkflows spezialisierte statistische und nutzungsbezogene Evidenznarrative hinzu.
In Europa richtet die European Medicines Agency (EMA) über die harmonisierte eCTD-Guidance (Version 6.0, wirksam ab März 2025) und das überarbeitete Variations-Framework (anwendbar ab Januar 2026) weiterhin Einreichungsformate und das Lifecycle-Änderungsmanagement aus. Bei globalen Standards zur Studiendurchführung gestaltet ICH E6(R3) die klinische Dokumentation hin zu einem risikoproportionalen, technologiebewussten Ansatz um, wobei die Principles und Annex 1 ab Juli 2025 wirksam sind und Annex 2 am 3. Juni 2026 Step 4 erreicht, gefolgt von der CHMP-Annahme am 25. Juni 2026. Diese Änderungen erhöhen die Anforderungen an konforme Texterstellung, Dokumentenverwaltung und regionenübergreifende Harmonisierung bei Medical-Writing-Aufträgen.
Wettbewerbslandschaft
Der Markt für Medical Writing zeigt eine moderate Fragmentierung mit einer Mischung aus globalen CROs und Nischenberatungsunternehmen, die um Marktanteile konkurrieren. Marktführer wie IQVIA, ICON und Parexel nutzen integrierte Plattformen, die klinischen Betrieb, regulatorische Strategie und Writing-Expertise kombinieren und so große multiregionale Programme gewinnen. Spezialunternehmen wie Trilogy Writing & Consulting, jetzt nach einer Übernahme im März 2024 Teil von Indegene, konzentrieren sich auf tiefes therapeutisches Wissen und agile Liefermodelle, die bei mittelgroßen Auftraggebern Anklang finden.
Technologie bleibt ein entscheidender Differenzierungsfaktor, da Anbieter kontrollierte generative KI-Engines einsetzen, um das Entwurfserstellen und die Versionskontrolle zu beschleunigen, während die menschliche Aufsicht für die wissenschaftliche Integrität erhalten bleibt. Indegenes Post-Akquisitions-Einführung einer proprietären KI-gestützten Plattform verspricht Zykluszeit-Reduzierungen von bis zu 25 % ohne Beeinträchtigung der regulatorischen Compliance. Strategische Partnerschaften mit eCTD-Anbietern und Übersetzungshäusern schaffen Komplettlösungen, die Auftraggeber ansprechen, die globale Einreichungen unter engen Zeitplänen anstreben.
Die Pflege von Talenten ist ein kritischer Wettbewerbshebel, da die Knappheit an erfahrenen Autoren die Lieferkapazität beeinträchtigt. Unternehmen investieren in globale Trainings-Akademien und Mentoring-Programme, um regulatorische Kompetenz und therapeutische Tiefe zu kultivieren, ein Ansatz, der durch ICONs Writer-Residenzinitiative 2025 veranschaulicht wird. Anbieter, die qualifizierte Teams sichern und gleichzeitig wettbewerbsfähige Kosten aufrechterhalten können, sind gut positioniert, um im Markt für Medical Writing Marktanteile zu gewinnen.
Marktführer im Bereich Medical Writing
Paraxel International
IQVIA Inc
Laboratory Corporation of America Holdings
Icon Plc
Cardinal Health
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinisches Schreiben
- IQVIA
- ICON
- LabCorp (including Covance)
- Parexel International
- Cardinal Health
- Certara USA
- Freyr Solutions
- InClin
- Quanticate
- Synchrogenix (a Certara Company)
- Trilogy Writing & Consulting
- SIRO Clinpharm Pvt Ltd
- OMICS International
- MedPace
- PPD Inc. (Thermo Fisher Scientific)
- ProPharma Group
- Cactus Communications
- BioClinica (Clario)
- ClinTec International
- Kainos

Marktchancen und Zukunftsaussichten
Es entstehen zunehmend Chancen dort, wo Sponsoren und CROs skalierbare, auditfähige Texterstellung benötigen, die mit sich weiterentwickelnden Einreichungsstandards und regionsübergreifenden Anforderungen Schritt hält. Die Umstellung auf aktualisierte elektronische Einreichungsstandards schafft konkreten Freiraum für Anbieter, die XML-basierte, regionsspezifische Lieferung im großen Maßstab operationalisieren können, einschließlich Japan, wo die PMDA ab April 2026 die eCTD-Version 4.0 vorschreibt. Anbieter, die regulatorisches Schreiben mit Einreichungsoperationen, Lifecycle-Pflege und transparenzfähigen Dokumentversionen bündeln können, sind gut positioniert, um größere, langfristigere Programme zu unterstützen, da die Aktualisierungen der EMA- und FDA-Guidance die Überarbeitungs- und Aktualisierungszyklen erhöhen.
Konsolidierung und KI-gestützte Workflows schaffen zudem Raum für differenzierte Angebote in der regulatorischen und klinischen Dokumentationserstellung. Im April 2026 gab Veristat eine Vereinbarung zur Übernahme des Regulatory- and Medical-Writing-Geschäfts von Certara (bis zu 135 Millionen USD) bekannt, wodurch ein Pool an Spezialisten für regulatorisches und medizinisches Schreiben hinzugewonnen wird und die Nachfrage nach integrierten Plattformen signalisiert wird, die Textarbeit mit umfassenderen Entwicklungsdienstleistungen kombinieren. Im Juni 2026 gingen TrialAssure und Cancer Research UK eine Zusammenarbeit ein, um KI-gestützte Texterstellung (mit einem strukturierten Human-in-the-Loop-Prozess) zu bewerten, was das kurzfristige kommerzielle Interesse an kontrollierter generativer KI unterstreicht, die die Erstellung beschleunigt und dabei die fachliche Verantwortung für Compliance und Qualität wahrt.
Recent Industry Developments in Markt für medizinisches Schreiben
- Mai 2026: Parexel führte ParexelAI ein, eine Suite von menschengeführten KI-Diensten, die klinische Entwicklungsergebnisse beschleunigen sollen, einschließlich schnellerer Erstellung klinischer Studienberichte für Medical-Writing-Teams. Die Einführung formalisiert KI-gestützte Texterstellung als kommerzielle Serviceebene innerhalb einer großen CRO und erhöht den Wettbewerbsdruck auf Anbieter, Automatisierung mit dokumentierten Qualitätskontrollen zu verbinden.
- April 2026: Veristat gab seine Vereinbarung zur Übernahme des Regulatory- and Medical-Writing-Geschäfts von Certara für bis zu 135 Millionen USD bekannt, wodurch mehr als 200 Experten für regulatorisches und medizinisches Schreiben sowie zugehörige Fähigkeiten hinzukommen. Die Übernahme stärkt Veristats End-to-End-Einreichungsunterstützung und unterstreicht die anhaltende Konsolidierung rund um integrierte Plattformen für Regulatorik, Klinik und Textarbeit.
- März 2024: Indegene schloss die Übernahme von Trilogy Writing & Consulting GmbH ab und brachte damit langjährige Expertise im regulatorischen Schreiben in sein breiteres Life-Sciences-Dienstleistungsportfolio ein. Die Transaktion erweiterte Indegenes Fähigkeit, globale Marktzulassungsdokumentation zu unterstützen, und kombinierte spezialisierte Schreibkapazität mit seinem technologiegestützten Liefermodell.


Markt für medizinisches Schreiben Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst ausgelagerte und interne Medical-Writing-Dienstleistungen, die zur Erstellung klinischer, regulatorischer und wissenschaftlicher Dokumente zur Unterstützung der Entwicklung von Arzneimitteln, Biologika und Medizinprodukten genutzt werden, sowie Publikations- und Medical-Communications-Arbeit. Umsätze werden für die Leistungserbringung über wichtige Regionen hinweg erfasst.
Umfangsausschlüsse: Reine Übersetzung, allgemeine Werbetexte und routinemäßige Verwaltungsdokumentation, die nicht mit wissenschaftlichen oder regulatorischen Evidenzpaketen verbunden sind, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Typ
- Regulatorisches Medical Writing
- Klinisches Writing
- Scientific- und HEOR-Writing
- Sonstige
- Nach Endnutzer
- Pharmaunternehmen
- Biotechnologieunternehmen
- Auftragsforschungsorganisationen
- Medizingerätehersteller
- Akademische und Forschungseinrichtungen
- Sonstige
- Nach Therapiegebiet
- Onkologie
- Kardiologie
- ZNS & Neurologie
- Immunologie
- Seltene Erkrankungen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen dessen festzulegen, was als Medical-Writing-Umsatz gilt, und um den Nachfragepool zu verstehen, der wiederkehrende Dokumentationsarbeit erzeugt. Wir haben öffentliche Register klinischer Studien wie ClinicalTrials.gov und das WHO ICTRP herangezogen, um Studienstarts und Komplexitätssignale zu verfolgen, die üblicherweise den Schreibaufwand erhöhen. Auch Portale und Guidance-Bibliotheken von Regulierungsbehörden, wie der US-FDA und der EMA, wurden geprüft, um Einreichungswege und Dokumentationsvorlagen zu verstehen, die den Servicemix prägen.
Zur Unterstützung der regionalen Nachfrageeinschätzung stützten wir uns auf Quellen wie OECD-Gesundheitsstatistiken und Weltbank-Indikatoren zur F&E-Intensität sowie auf Verbands- und Fachzeitschriftenmaterial, das Publikationspraktiken und Autorenstandards behandelt. Unternehmensberichte, Investorenpräsentationen und seriöse Presse wurden genutzt, um Outsourcing-Verhalten und typische Engagementmodelle abzubilden. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Nachrichten und Deals wurden nur zur Gegenprüfung der Umsatzrichtung und größerer Vertragsgewinne verwendet. Diese Beispiele sind veranschaulichend, und viele weitere öffentliche und kostenpflichtige Quellen wurden während der Studie ebenfalls zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, welche Dokumentationsleistungen erworben werden, wie die Preisgestaltung strukturiert ist und wie sich Volumina mit der klinischen Entwicklungsaktivität bewegen. Wir sprachen mit Dienstleistern, Outsourcing-Managern aus Pharma und Biotech sowie mit dokumentationsfokussierten Führungskräften in APAC, EMEA und Amerika, um Lücken aus öffentlichen Daten zu schließen und im Modell verwendete Annahmen zu überprüfen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 16% | APAC: 38% |
| Mid-Tier: 51% | Funktions-/Abteilungsleiter: 25% | EMEA: 36% |
| Kleinere Akteure: 17% | Manager: 59% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der den Nachfragepool aus klinischer Entwicklungs- und Einreichungsaktivität rekonstruiert und ihn dann mithilfe realistischer Auslastungs- und Preislogik in Serviceumsätze umwandelt. In der Praxis haben wir die Nachfrage nach Textleistungen mit Indikatoren wie Studienstarts nach Phase, Häufigkeit von Protokolländerungen, erwarteten Zahlen von CSR- und Regulatorik-Dokumentensätzen, Publikationsoutput und dem Outsourcing-Anteil nach Sponsortyp verknüpft. Für angrenzende Arbeiten berücksichtigt das Modell zudem die Verschiebung des Mixes zwischen regulatorischem Schreiben, klinischem Schreiben und wissenschaftlicher/Publikationsunterstützung, da jeder Bereich einem anderen Rhythmus und Preisverhalten folgt.
Nach dem ersten Durchgang werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger Preisspannen für wichtige Dokumenttypen, Prüfungen der Umsatzrichtung von Anbietern und Kanalfeedback zu Auslastung und Bearbeitungszeiten. Wo Bottom-up-Signale unvollständig sind, etwa in kleineren Regionen oder Nischen-Therapieprogrammen, füllten wir Lücken mithilfe konservativer Peer-Region-Verhältnisse und überprüften anschließend die implizierten Ausgaben pro aktiver Studie und pro Einreichungspaket erneut. Die Prognose wird hauptsächlich durch Szenarioanalyse gesteuert. Der Basisausblick orientiert sich an der erwarteten Studienaktivität, den F&E-Budgets und der guidancegetriebenen Dokumentationsintensität und wird anschließend anhand von Expertenfeedback zu Outsourcing und Preisentwicklung angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, die Modellergebnisse mit unabhängigen Signalen vergleichen, einschließlich Trends im Studienvolumen, Hinweisen auf regulatorische Einreichungsaktivität und in Interviews besprochenem beobachtetem Outsourcing-Verhalten. Ausreißer werden markiert, wenn Wachstum, regionale Anteile oder implizierte Ausgaben pro Programm außerhalb vernünftiger Bandbreiten liegen, und die Annahmen werden vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren Guidance-Änderungen, merklichen Verschiebungen der Studiengeografie oder großen Outsourcing-Ankündigungen. Vor der Lieferung führt ein Analyst einen letzten Durchgang mit den neuesten verfügbaren öffentlichen Aktualisierungen durch, damit Kunden eine aktuelle Sicht statt einer veralteten Momentaufnahme erhalten.
Die Marktgröße für Medical Writing von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Medical Writing können abweichen, da jede Quelle ihren eigenen Umfang für Dienstleistungen festlegt, unterschiedlich damit umgeht, ob interne oder ausgelagerte Arbeit berücksichtigt wird, und unterschiedliche Annahmen zur Preisgestaltung über Regionen und Dokumenttypen hinweg trifft. Selbst wenn die Themenbezeichnung dieselbe ist, können die erfassten Aktivitäten und das für die Währungsumrechnung verwendete Jahr die Gesamtsumme verändern.
Volumina von Registern klinischer Studien, Aktualisierungen regulatorischer Guidance und die implizierten Ausgaben pro aktivem Entwicklungsprogramm sind die Evidenzprüfungen, die die Schätzung von Mordor Intelligence für 2025 an eine definierte Dokumentationslast statt an einen breiten Kommunikationsausgabentopf koppeln. Unterschiede ergeben sich in der Regel daraus, ob Werbe-Medical-Communications in die Gesamtsumme einbezogen werden, wie CRO-Durchleitung behandelt wird und ob ohne einen aktuellen Validierungszyklus ein aggressiver Preisaufschlag für spezialisierte Schreibbereiche angenommen wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,94 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 5,07 Mrd. USD (2025) | Verwendet eine breitere Servicegrenze, die umfassendere Medical Communications und marketingbezogenes Schreiben einschließen kann, und behandelt ausgelagerte Ausgaben und Durchleitungswerte möglicherweise weniger differenziert, was die Gesamtsumme erhöht. |
| Branchenverlag B | 4,95 Mrd. USD (2025) | Wendet einen expansiveren Preis- und Wachstumspfad im Modell an und stützt sich tendenziell auf eine höher angenommene Outsourcing-Intensität über Sponsoren hinweg, mit weniger transparenten Gegenprüfungen gegen implizierte Ausgaben pro Programm. |
Über die drei Zahlen hinweg erklärt sich die Spanne hauptsächlich dadurch, was als Medical-Writing-Arbeit gezählt wird und wie Preise und Outsourcing-Anteile Jahr für Jahr angepasst werden. Indem der Nachfragepool an Treiber der Dokumentenerstellung gekoppelt bleibt und implizierte Ausgaben mit mehreren externen Signalen gegengeprüft werden, bleibt die Schätzung leichter nachvollziehbar und wiederholbar, wenn neue Erkenntnisse eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Medical Writing?
Die Marktgröße für Medical Writing erreichte im Jahr 2026 4,33 Milliarden USD und soll bis 2031 6,97 Milliarden USD erreichen.
Welches Segment wächst am schnellsten im Markt für Medical Writing?
Scientific- und HEOR-Writing wird voraussichtlich die höchste CAGR von 10,74 % von 2026 bis 2031 verzeichnen, da Auftraggeber Nachweise aus der Praxis und kostenträgerfokussierte Analysen suchen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region für Medical-Writing-Dienstleistungen?
Chinas regulatorische Reformen und die breitere Übernahme dezentralisierter Studien steigern die Nachfrage nach mehrsprachiger Protokollentwicklung und lokaler Einreichungsexpertise und treiben eine regionale CAGR von 10,82 % an.
Wie beeinflusst KI den Markt für Medical Writing?
Generative KI beschleunigt die Ersterstellung von Entwürfen und die Erstellung von Datentabellen, aber Regulierungsbehörden erfordern nach wie vor menschliche Aufsicht, was die Nachfrage nach erfahrenen Autoren mit Kenntnissen in der Qualitätssteuerung erhöht.
Was sind die wichtigsten Herausforderungen, die das Marktwachstum begrenzen?
Ein globaler Mangel an erfahrenen Autoren, Margendr uck durch zentralisierte Beschaffung und steigende Compliance-Kosten für regionsspezifische Vorlagen sind die Haupthemmnisse.
Seite zuletzt aktualisiert am:



