
Brasilien-Biokraftstoff-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 8.15 Milliarden US-Dollar |
| Marktgröße (2026) | 9.43 Milliarden US-Dollar |
| Marktgröße (2031) | 17.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.58 % |
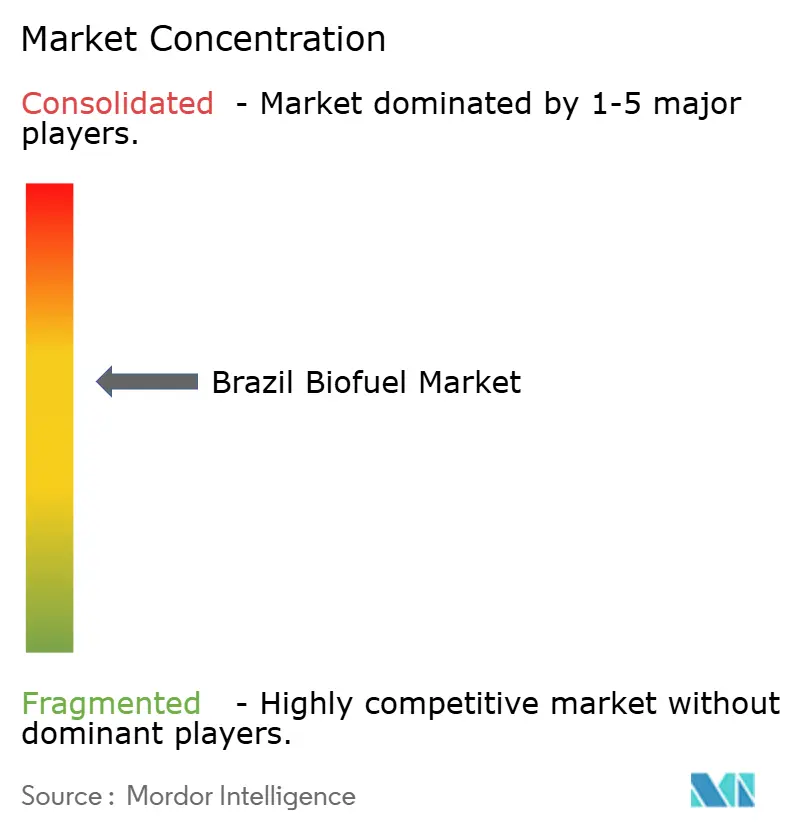
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Brasilien-Biokraftstoff-Marktanalyse von Mordor Intelligence
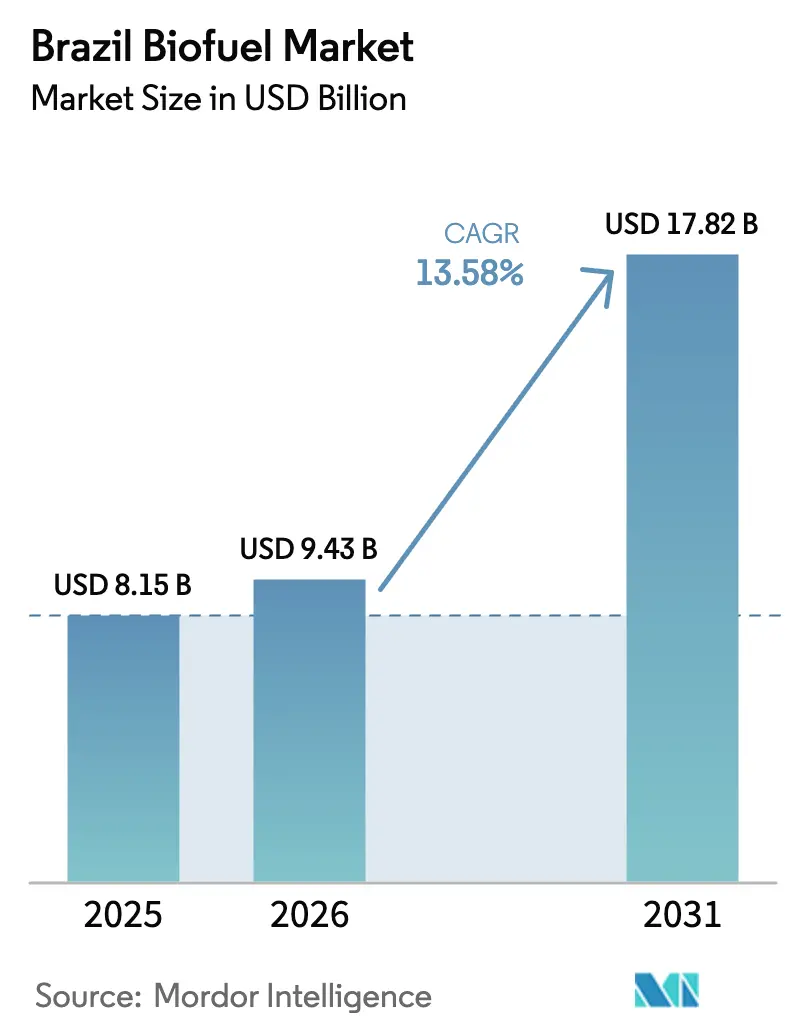
Die Brasilien-Biokraftstoff-Marktgröße wird für 2025 auf USD 8,15 Milliarden und für 2026 auf USD 9,43 Milliarden geschätzt und soll bis 2031 USD 17,82 Milliarden erreichen, was einem Wachstum mit einer CAGR von 13,58 % von 2026 bis 2031 entspricht.
Das Wachstum stützt sich auf den Kohlenstoffgutschrift-Anreiz von RenovaBio, gesetzliche Erhöhungen der Beimischungsquoten von E27 auf E30 und von B15 auf B20 sowie den strukturellen Kostenvorteil, den Zuckerrohr gegenüber anderen globalen Rohstoffen genießt. Die Verbreitung von Flex-Fuel-Fahrzeugen sichert eine elastische Ethanolnachfrage, während nachgelagerte Raffinerien Hydrierungsprojekte beschleunigen, um Prämien für nachhaltigen Flugkraftstoff (SAF) zu erzielen. Kohlenstoffgutschriftpreise über BRL 70 erschließen Nachrüstungen der zweiten Generation, und hohe Erträge bei bewässertem Zuckerrohr schützen die Erzeuger weiterhin vor Rohstoffpreisschwankungen. Obwohl Anreize für Elektrofahrzeuge (EV) die langfristige Verdrängung von Benzin dämpfen, hält die schiere Größe von Brasiliens Fahrzeugflotte mit Verbrennungsmotor den Brasilien-Biokraftstoff-Markt bis 2031 auf einem Expansionskurs.[1]Reuters-Redaktion, "Brasiliens Biokraftstoff-Beimischungsvorschriften," reuters.com
Wichtigste Erkenntnisse des Berichts
- Nach Kraftstofftyp führte Bioethanol mit einem Marktanteil von 55,8 % am Brasilien-Biokraftstoff-Markt im Jahr 2025; SAF soll bis 2031 mit einer CAGR von 25,6 % wachsen.
- Nach Generation hielten Pfade der ersten Generation im Jahr 2025 einen Anteil von 69,3 % an der Brasilien-Biokraftstoff-Marktgröße, während zellulosebasierte Routen der zweiten Generation bis 2031 eine CAGR von 15,2 % prognostizieren.
- Nach Rohstoff entfielen im Jahr 2025 75,5 % der Brasilien-Biokraftstoff-Marktgröße auf Zuckerpflanzen; lignozellulosische Rückstände werden zwischen 2026 und 2031 mit einer CAGR von 15,7 % wachsen.
- Nach Technologie erfasste die Fermentation im Jahr 2025 einen Anteil von 70,4 %, während die Hydrierung bis 2031 eine CAGR von 16,3 % verzeichnen dürfte.
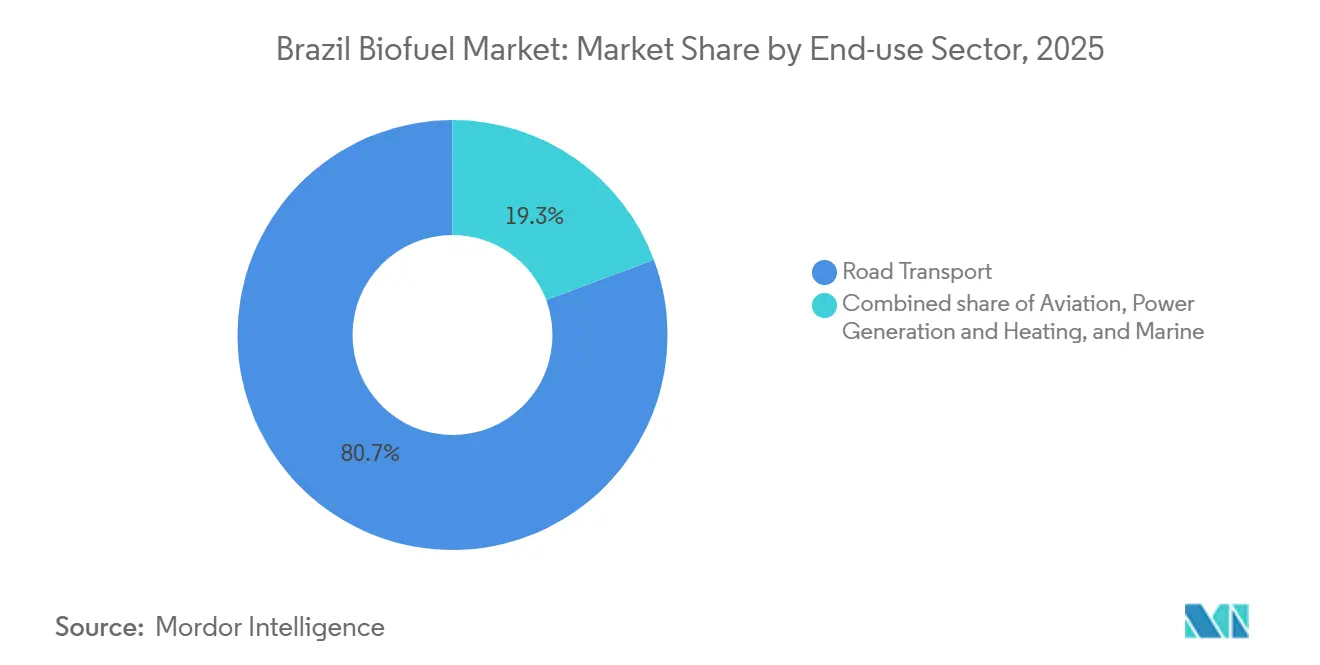
- Nach Endverbrauchssektor absorbierte der Straßenverkehr im Jahr 2025 80,7 % der Nachfrage; die Nachfrage aus der Luftfahrt soll bis 2031 mit einer CAGR von 25,6 % steigen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Brasilien-Biokraftstoff-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| RenovaBio-Dekarbonisierungsziele | 2.50% | National, am stärksten im Südosten und Süden | Mittelfristig (2–4 Jahre) |
| Obligatorische Ethanol- und Biodiesel-Beimischungsquoten | 2.00% | National, durchgesetzt von der ANP | Kurzfristig (≤ 2 Jahre) |
| Reichlich vorhandener kostengünstiger Zuckerrohr-Rohstoff | 1.80% | Südosten, Mittlerer Westen | Langfristig (≥ 4 Jahre) |
| Expansion der Flex-Fuel-Fahrzeugflotte | 2.20% | National | Mittelfristig (2–4 Jahre) |
| SAF-Forschungs- und Entwicklungsprogramme von Azul, GOL und Embraer | 1.50% | Nationale Produktion, internationaler Absatz | Langfristig (≥ 4 Jahre) |
| CBIO-Kohlenstoffgutschrift-Preisdynamik | 1.30% | National, Prämie für Kraftstoff der zweiten Generation | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
RenovaBio-Dekarbonisierungsziele treiben Kohlenstoffgutschrift-Einnahmen an
RenovaBio verpflichtet Händler, 10,1 % der Emissionen von 2026 auszugleichen, was bis 2028 auf 11,8 % ansteigt und einen vorhersehbaren Gutschriftstrom für konforme Erzeuger sichert.[2]Ministerium für Bergbau und Energie, "RenovaBio-Ziele," gov.br Die CBIO-Preise stiegen von BRL 45 Anfang 2024 auf BRL 85 Ende 2025 und belohnten Mühlen, die auf Zellulose-Ethanol oder Hydrierung umrüsten.[3]Argus Media, "CBIO-Preisanstieg," argusmedia.com Raízens Bonfim-2G-Anlage erzielt 1,8 CBIOs pro Kubikmeter, eine Steigerung von 50 % gegenüber Ethanol der ersten Generation, was die Margen um USD 0,15 pro Liter verbessert.[4]Raízen S.A., "Bonfim-2G-Anlage," raizen.com.br Transparente ANP-Buchführung reduziert das Gegenparteirisiko und ermöglicht CBIO-besicherte Darlehen, die die Amortisationszeiten von Nachrüstungen beschleunigen.
Obligatorische Beimischungsquoten sichern strukturelle Nachfrage
Das Gesetz über den Kraftstoff der Zukunft hebt die Ethanolbeimischung bis 2028 auf E30 und Biodiesel bis 2030 auf B20 an und beseitigt damit die diskretionären Umschalter, die frühere Mandate destabilisierten. Die höhere E30-Obergrenze allein erfordert 2,5 Milliarden zusätzliche Liter Ethanol pro Jahr, was der Kapazität von acht neu errichteten Mühlen entspricht, während B20 zusätzliche 1,2 Milliarden Liter Biodiesel zieht und die Ölsaatenmärkte verknappt. Die ANP prüft die Bestände monatlich und verhängt Strafen von bis zu BRL 50.000 pro Verstoß, um die Einhaltung in allen 27 Bundesstaaten sicherzustellen. Ein Flex-Fuel-Anteil von über 95 % bei Neuwagenzulassungen beseitigt Infrastrukturhindernisse und ermöglicht eine rasche Umsetzung im Markt.
Zuckerrohr-Rohstoffvorteil untermauert Kostenführerschaft
8,5 Millionen Hektar Zuckerrohr erbrachten in der Ernte 2024–2025 580 Millionen Tonnen und lieferten Barkosten von USD 0,32–0,35 pro Liter, was 40 % unter dem US-amerikanischen Maisethanol liegt. Die Bagasse-Kraft-Wärme-Kopplung deckt 60 % des Mahlwerksbedarfs und erzielte 2025 USD 1,2 Milliarden aus Netzeinspeisung, was die Werkstorabgabenmargen verbessert. Genetische Fortschritte ließen den Saccharosegehalt von 13,5 % im Jahr 2020 auf 14,8 % im Jahr 2025 steigen und fügten 9 % Volumen ohne Flächenwachstum hinzu. Dieser strukturelle Burggraben schützt das inländische Angebot vor globalen Rohstoffschocks.
Expansion der Flex-Fuel-Fahrzeugflotte sichert Nachfrageelastizität
Flex-Fuel-Fahrzeuge machten 87 % der 2,1 Millionen Neuzulassungen bei leichten Fahrzeugen in Brasilien im Jahr 2025 aus; der installierte Bestand übersteigt nun 30 Millionen Einheiten. Als Ethanol Ende 2025 unter 70 % des Benzinpreises gehandelt wurde, stieg der E100-Verbrauch um 18 % im Quartalsvergleich und baute Überschüsse ab. Automobilhersteller wie Volkswagen und GM halten ihre Flex-Fuel-Modellpaletten bis 2030 aufrecht und sichern damit eine anhaltende Nachfrageflexibilität.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ILUC- und Abholzungsbedenken im Cerrado | −1.2% | Mittlerer Westen | Mittelfristig (2–4 Jahre) |
| Sojaölpreisvolatilität drückt Biodieselmargen | −0.8% | National, akut im Süden und Mittleren Westen | Kurzfristig (≤ 2 Jahre) |
| Logistikengpässe in den Korridoren Nord und Nordost | −0.6% | Norden und Nordosten | Langfristig (≥ 4 Jahre) |
| Steuerliche EV-Anreize dämpfen die Investitionsbereitschaft | −1.0% | Große Ballungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
ILUC- und Abholzungsbedenken gefährden den Exportzugang
Die mit Sojabohnen verbundene Landumwandlung rodete 2024 7.800 km² des Cerrado und zog EU-Kontrollen im Rahmen der Entwaldungsverordnung von 2025 auf sich. Brasilianische Biodieselexporte im Wert von USD 420 Millionen riskieren den Ausschluss, sofern keine vollständige Rückverfolgbarkeit nachgewiesen wird – eine Herausforderung für Kleinbauern ohne Satellitenüberwachung. Nur 38 % der Ethanolproduktion trugen 2025 eine Drittpartei-Zertifizierung, was Mühlen dazu zwingt, Compliance-Upgrades zu finanzieren, die die Barkosten um USD 0,02–0,04 pro Liter erhöhen.
Sojaölpreisvolatilität drückt Biodieselmargen
Sojaöl schwankte 2024–2025 zwischen USD 1.100 und USD 1.580 pro Tonne, was die Biodieselmargen von USD 0,18 auf USD 0,06 pro Liter komprimierte und 12 Anlagen zur Drosselung veranlasste. Gebrauchtes Speiseöl wird mit einem Abschlag von 25 % gehandelt, doch die Sammellogistik existiert hauptsächlich in drei südlichen Bundesstaaten, was die Substitution einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp: Bioethanol-Dominanz trifft auf SAF-Disruption
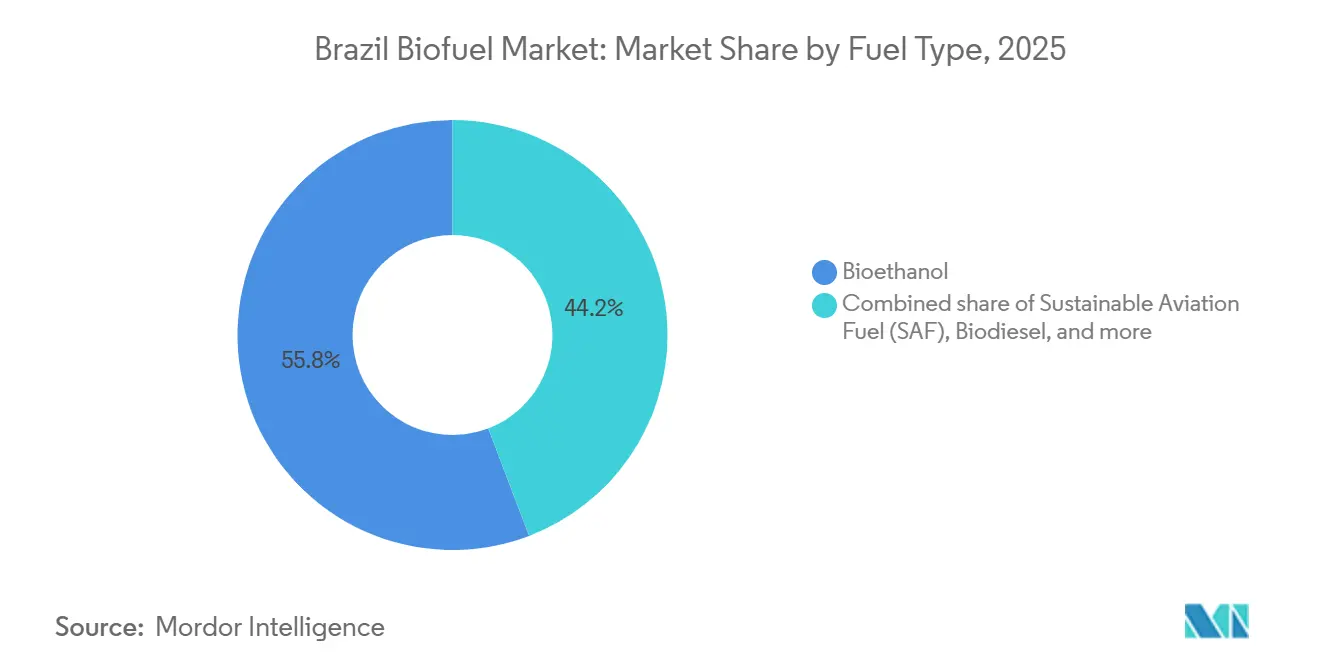
Bioethanol hielt 2025 einen Anteil von 55,8 % am Brasilien-Biokraftstoff-Markt, was ein halbes Jahrhundert Fermentationserfahrung und die weitverbreitete Nutzung von Flex-Fuel-Fahrzeugen widerspiegelt. SAF, obwohl 2025 unter 2 %, skaliert mit einer CAGR von 25,6 %, gestützt durch Abnahmeverträge der Fluggesellschaften und Hydrierungsinvestitionen. Der Biodieselanteil von 28 % beruht auf B15-Mandaten, ist jedoch dem Sojaöl-Margenrisiko ausgesetzt, während die im Bau befindliche HVO-Kapazität eine Verlagerung hin zu Dieselsubstituten mit höherer Energiedichte signalisiert.
SAF wird zum am schnellsten wachsenden Segment des Brasilien-Biokraftstoff-Marktes, da Petrobras und Raízen die Raffinerienachrüstungen beschleunigen. Azul strebt bis 2030 eine 10-prozentige Jet-Beimischung an, was einer jährlichen Verpflichtung von 150 Millionen Litern entspricht, und die Embraer-Zertifizierung beseitigt technische Zweifel. Das Wachstum des Biodieselanteils neigt zur Rohstoffdiversifizierung hin zu gebrauchtem Speiseöl und tierischen Fetten, um der Sojaölvolatilität zu entgehen, während Bio-Naphtha-Linien petrochemische Kunden bedienen, aber eine Nische bleiben.


Nach Generation: Skalierung der ersten Generation gegenüber Durchbrüchen der zweiten Generation
Pfade der ersten Generation beherrschten 2025 69,3 % des Brasilien-Biokraftstoff-Marktes, dank 400 Zuckerrohrmühlen und Barkosten unter USD 0,35 pro Liter. Zelluloseethanol der zweiten Generation wächst mit einer CAGR von 15,2 %, da Mühlen den jährlichen Bagasse- und Strohstrom von 140 Millionen Tonnen monetarisieren.
Die Produktion der zweiten Generation erreichte 2025 80 Millionen Liter und erzielt höhere CBIO-Einnahmen, wobei 1,8 Gutschriften pro Kubikmeter gegenüber 1,2 für Kraftstoff der ersten Generation generiert werden. GranBios Werkswiederanlauf veranschaulicht die Wirksamkeit der Schuldenrestrukturierung, während Enzymunternehmen Kostensenkungen auf USD 0,30 pro Liter bis 2028 anstreben und damit die Gewinnschwellenökonomie untermauern.
Nach Rohstoff: Zuckerrohr-Vorherrschaft steht vor Wettbewerb durch Rückstände
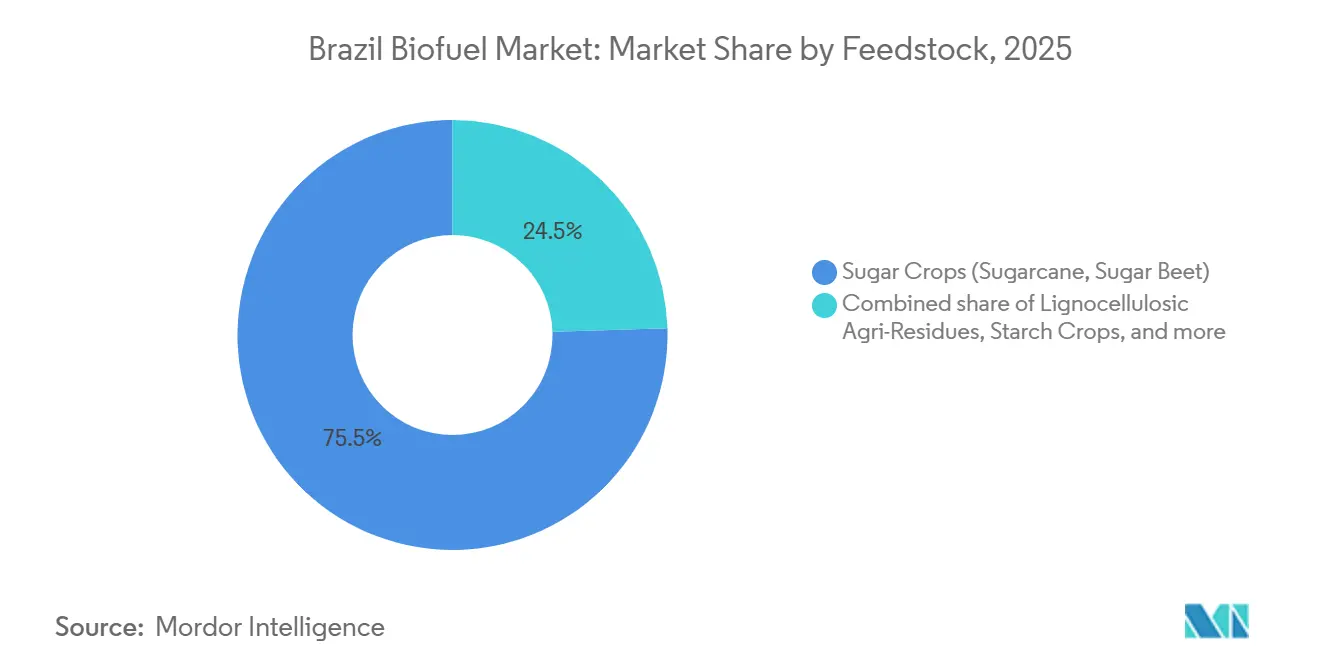
Zuckerpflanzen lieferten 2025 75,5 % des Eingangsvolumens und profitierten von ganzjährigem tropischen Anbau, Ratoon-Bewirtschaftung und mitgenerativer Energie, die die Betriebskosten ausgleicht. Lignozellulosische Rückstände, hauptsächlich Bagasse und Stroh, wachsen mit einer CAGR von 15,7 %, da Mühlen Vergärer nachrüsten.
Ölsaaten hatten einen Anteil von 18 %, doch Sojaölpreisschwankungen schränken eine weitere Durchdringung ein. Die Rückgewinnung von gebrauchtem Speiseöl erreichte 2025 180 Millionen Liter, doch das nationale Potenzial nähert sich 600 Millionen Litern, abhängig vom Ausbau der kommunalen Sammlung.
Nach Technologie: Fermentationsreife gegenüber Hydrierungsaufschwung
Die Fermentation hielt 2025 70,4 % der Kapazität, gestützt durch ausgereifte Hefestämme und Investitionskostenvorteile. Die Hydrierung, zwei Jahre zuvor noch vernachlässigbar, steigt mit einer CAGR von 16,3 % auf der Grundlage von Petrobras' USD 1,2-Milliarden-Bau und Raffinerie-Co-Processing-Pilotprojekten von BP Bunge.
Die Umesterung bleibt die wichtigste Biodiesel-Route, steht jedoch vor der Verdrängung, da HVO Dieselspezifikationen ohne Beimischungsobergrenzen erfüllt. Vergasung und Fischer-Tropsch-Synthese verbleiben in Pilotphasen aufgrund von Investitionskosten, die dreimal höher sind als bei der Fermentation.
Nach Endverbrauchssektor: Bindung des Straßenverkehrs gegenüber Aufschwung in der Luftfahrt
Der Straßenverkehr verbrauchte 2025 80,7 % der Produktion, ein Beleg für 30 Millionen Flex-Fuel-Fahrzeuge und 42.000 Ethanol-Zapfsäulen. Die Luftfahrt, obwohl klein, zeigt eine CAGR von 25,6 %, was CORSIA-Mandate und das Fehlen von Elektrifizierungsalternativen für Mittelstreckenflugzeuge widerspiegelt.
Die Schifffahrtsadoption bleibt marginal, bis IMO-Kraftstoffspezifikationsleitlinien vorliegen, während die Stromerzeugung hauptsächlich auf die Kraft-Wärme-Kopplung von Zuckerrohrmühlen setzt, die Überschüsse ins Netz einspeisen. Der regionale Verbrauch konzentriert sich auf São Paulo und Minas Gerais, die zusammen 2025 48 % des Ethanols kauften.
Geografische Analyse
Brasiliens Südosten führte 2025 den Biokraftstoffverbrauch mit einem Anteil von 56 % an und hielt die durchschnittlichen Ethanolpumpenpreise bei 67 % der Benzinparität, was die Nachfrageresilienz verankert. Die Region beherbergt auch die meisten 2G-Nachrüstungen und erleichtert die Rohstoff-zu-Mühle-Logistik. Die Bundesstaaten des Mittleren Westens Goiás und Mato Grosso verzeichneten das höchste Produktionswachstum, da die Grundstückspreise 40 % unter denen von São Paulo liegen, obwohl Schienenengpässe die Exportgeschwindigkeit begrenzen.
Die Korridore Nord und Nordost tragen erhöhte Frachtkosten von USD 0,08–0,12 pro Liter aufgrund unterentwickelter Pipelines und der Abhängigkeit vom Lkw-Transport über Entfernungen von 1.500 km. Diese Nachteile gleichen günstigeres Land und günstigere Arbeitskräfte aus und hemmen die Ansiedlung von Neuanlagen trotz reichlich vorhandenem Zuckerrohrpotenzial. Staatliche Machbarkeitsstudien für die Pipeline Paulínia-Brasília-Bahia unterstreichen die langfristige Absicht, entbehren jedoch Finanzierungszeitplänen.
Die südlichen Bundesstaaten profitieren von einer robusten Sammlung von gebrauchtem Speiseöl, die 2025 120 Millionen Liter erbrachte, was den Biodiesel-Rohstoff diversifiziert und die CBIO-Bewertungen kleiner Raffinerien verbessert. Das kältere Klima der Region begünstigt HVO gegenüber FAME, da die Hydrierung niedrigere Trübungspunkte liefert, was Petrobras veranlasst, die Versorgung nach Paraná und Rio Grande do Sul zu priorisieren, sobald Duque de Caxias 2028 die Nennleistung erreicht.
Regulatorisches Umfeld
Der brasilianische Biokraftstoffmarkt wird durch RenovaBio (Gesetz 13.576/2017) und die entsprechenden Aktualisierungen geregelt, ergänzt durch den Rahmen „Kraftstoff der Zukunft“ (Gesetz 14.993/2024). Im Rahmen dieser umfassenderen Dekarbonisierungsagenda formalisiert das Regelwerk Sektorprogramme für nachhaltigen Flugkraftstoff (ProBioQAV), grünen Diesel/erneuerbaren Diesel (PNDV) und Biomethan. ANP bleibt die zentrale Regulierungsbehörde für die Einhaltung der Vorschriften, einschließlich der Zertifizierungs- und Zielsetzungsmechanismen für Distributoren, und veröffentlichte die endgültigen RenovaBio-Dekarbonisierungsziele für das Kalenderjahr 2026.
Beimischungs- und Compliance-Vorschriften bleiben weiterhin die Grundlage der Nachfrage. Die Biodiesel-Beimischung wurde von B15 (in Kraft für 2025) auf B16 mit Wirkung zum 1. März 2026 angehoben, wobei der Nationale Energiepolitikrat (CNPE) befugt ist, die Biodiesel-Beimischung innerhalb einer Bandbreite von 13 % bis 25 % anzupassen. Auf Seiten der Kohlenstoffgutschriften aktualisierte die ANP-Resolution 984/2025 die Zertifizierungs- und Compliance-Verfahren von RenovaBio. Die Durchsetzung wurde zudem verschärft, indem die Marktteilnahme von Distributoren eingeschränkt wurde, die ihre individuellen RenovaBio-Verpflichtungen nicht erfüllen.
Wettbewerbslandschaft
Brasilien beherbergt ein mäßig konzentriertes Feld, in dem Raízen, BP Bunge und Petrobras Biocombustíveis gemeinsam 45 % der Ethanolkapazität und 38 % der Biodieselproduktion kontrollieren. Skalenvorteile entstehen durch vertikale Integration: Raízen verbindet 26 Zuckerrohrmühlen mit 7.000 Tankstellen und einem aktiven CBIO-Handelsdesk und erfasst Margen vom Rohstoff bis zum Einzelhandel. BP Bunge leitet USD 800 Millionen in Nachrüstungen für zellulosebasiertes Ethanol der zweiten Generation, während Petrobras USD 1,2 Milliarden für SAF und HVO zur Sicherung von Fluggesellschaftsabnahmen kanalisiert.
Mittelgroße Akteure wie Copersucar und São Martinho stützen sich eher auf Vermarktungsnetzwerke und CBIO-Arbitrage als auf investitionskostenintensive Nachrüstungen, was sie anfällig macht, wenn die Gutschriftpreise unter BRL 60 fallen. Technologieführerschaft beeinflusst das Ranking: Raízens Enzympatente von 2024 versprechen einen Ertragsgewinn von 12 %, der die Kosten um USD 0,05 pro Liter senkt, und könnten den Vorsprung nach internationaler Anmeldung ausbauen.
Neueinsteiger setzen auf Nischenstrategien. ECB Groups Omega Green verfolgt 720 Millionen Liter HVO aus Palmöl, obwohl die Nachhaltigkeitszertifizierung eine Hürde bleibt. GranBios Wiederanlauf unter RenovaBio-gebundener Finanzierung veranschaulicht das wachsende Interesse an rückstandsbasierter Kapazität, doch die Projektökonomie hängt von Enzymkostensenkungen und Gutschriftstabilität ab.
Führende Unternehmen der Brasilien-Biokraftstoff-Branche
Raízen S.A.
BP Bunge Bioenergia S.A.
Petrobras Biocombustíveis S.A.
Atvos Agroindustrial
Copersucar S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt bei Drop-in-Kraftstoffen für den Flugverkehr und den Dieselpool. Im Rahmen des Gesetzes „Kraftstoff der Zukunft“ von 2024 verknüpfen die dedizierten nationalen Programme (ProBioQAV und PNDV) die Projektentwicklung mit der Compliance-Nachfrage, was sich in mehrjährigen Pipelines im Zusammenhang mit HEFA- und Raffinerie-Co-Processing-Routen zeigt. Acelen Renovaveis sicherte sich eine Finanzierung von 1,5 Milliarden USD für eine Bioraffinerie in Bahia mit einem Ziel von 1 Milliarde Litern pro Jahr an SAF und HVO, und ein Konsortium hinter der Initiative Refinaria Riograndense gab Pläne bekannt, im Juni 2026 eine endgültige Investitionsentscheidung für ein Projekt für fortschrittliche Biokraftstoffe im Wert von etwa 1 Milliarde USD in Rio Grande do Sul zu treffen. Diese Projekte konzentrieren die Chancen auf die Rohstoffbeschaffung (Altspeiseöl, tierische Fette und Pflanzenöle), Wasserstoffversorgung und Hydrotreating-Kapazität sowie Logistik für die Flughafen- und Dieselverteilung.
Ein zweiter Chancenbereich ist die Diversifizierung von Rohstoffen und Technologien über Zuckerrohrethanol und sojabasierten Biodiesel hinaus, unterstützt durch Kosten- und Margenmanagement. Der Ausbau der Maisethanol-Kapazitäten in Mato Grosso, einschließlich des Erweiterungspakets von Inpasa (neue Anlage in Rondonopolis und Erweiterung in Nova Mutum), verbreitert die nationale Versorgungsbasis und schafft Spielraum für integrierte Produktion und Nebenprodukte in den Agrarkorridoren des Center-West. Parallel dazu unterstützt die Skalierung von Biomethan im Rahmen desselben politischen Regelwerks die Nachfrage nach Projektentwicklung rund um agroindustrielle Reststoffe und kommunale Abfallströme, insbesondere dort, wo Produzenten Einnahmen aus Dekarbonisierungsgutschriften mit festen Abnahmestrukturen und messbarer Lebenszyklus-Kohlenstoffleistung kombinieren können.
Aktuelle Branchenentwicklungen
- Juni 2026: Petrobras genehmigte eine endgültige Investitionsentscheidung über 1,2 Milliarden USD für das Projekt RPBC Biorrefino in Cubatao zur Herstellung von Bio-Flugkraftstoff (BioQAV) und erneuerbarem Diesel, mit Betriebsbeginn ab 2030. Dies treibt den Ausbau der heimischen Versorgung Brasiliens mit Drop-in-Kraftstoffen voran, unterstützt durch Hydrotreating-Kapazität und gesicherte Rohstoffversorgung. Das Projekt steht zudem im Einklang mit den Dekarbonisierungspfaden von Fluggesellschaften und Dieselpools.
- März 2026: ANP veröffentlichte die endgültigen RenovaBio-Dekarbonisierungsziele für Kraftstoffdistributoren für das Kalenderjahr 2026. Durch die Klärung der jährlichen Verpflichtungen stärkte die Aktualisierung die Sichtbarkeit der CBIO-Nachfrage für zertifizierte Produzenten. Sie stärkte zudem die Compliance-getriebene Ertragsschicht, die mit der Kohlenstoffintensitätsleistung verknüpft ist.
- Juni 2024: BP Bunge sicherte sich eine grüne Finanzierung in Höhe von 600 Millionen USD von IFC und DEG für vier Modernisierungen von Zellulose-Ethanol-Anlagen mit einem Zielvolumen von 120 Millionen Litern pro Jahr. Die Finanzierung unterstützt den Ausbau der zweiten Generation, der Bagasse- und Strohströme monetarisiert. Sie bringt die Modernisierungen zudem in Einklang mit der RenovaBio-Gutschriftsökonomie und verbessert die Wettbewerbsfähigkeit von reststoffbasiertem Ethanol gegenüber konventionellen Routen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Brasilien zur Verwendung als Kraftstoff bereitgestellten Biokraftstoffe, hauptsächlich Ethanol und Biodiesel, einschließlich der als Reinkraftstoff verkauften Mengen und der Mengen, die im Rahmen zulässiger Beimischungsverhältnisse in konventionelle Kraftstoffe eingemischt werden.
Ausgeschlossene Bereiche: Wir schließen Nicht-Kraftstoff-Anwendungen von Biomasse (wie Lebensmittelzutaten und industrielle Chemikalien) sowie jede Doppelzählung über die Stufen Beimischung, Distribution und Endverbrauch hinweg aus.
Übersicht der Segmentierung
- Nach Kraftstofftyp
- Bioethanol
- Biodiesel (FAME)
- Erneuerbarer Diesel/HVO
- Nachhaltiger Flugkraftstoff (SAF)
- Bio-Naphtha und andere Drop-in-Biokraftstoffe
- Nach Generation
- Erste Generation (Zucker und Stärke)
- Zweite Generation (Zellulosisch)
- Dritte Generation (Algenbasiert)
- Vierte Generation (Synthetische Biologie/Photobiologisch)
- Nach Rohstoff
- Zuckerpflanzen (Zuckerrohr, Zuckerrübe)
- Stärkepflanzen (Mais, Weizen, Maniok)
- Ölsaaten (Soja, Raps, Palme)
- Gebrauchtes Speiseöl und tierische Fette
- Lignozellulosische Agrar-Rückstände
- Algen
- Nach Technologie
- Fermentation
- Umesterung
- Hydrierung (HVO/SAF)
- Vergasung und Fischer-Tropsch-Synthese
- Pyrolyse und Aufbereitung
- Nach Endverbrauchssektor
- Straßenverkehr
- Luftfahrt
- Schifffahrt
- Stromerzeugung und Wärme
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zur brasilianischen Kraftstoffnachfrage und zum Biokraftstoff-Versorgungssystem und der anschließenden Kartierung, wo Biokraftstoffe in den Pool eingehen. Wir stützten uns auf öffentliche Reihen wie die statistischen Jahrbücher der ANP und offene Datensätze, Veröffentlichungen der brasilianischen Regierung zur Energieplanung, Biokraftstoff-Berichte des USDA FAS sowie IEA-Bioenergie-Länderaktualisierungen, um Produktion, Beimischungsquoten und politisch bedingte Nachfragesignale zu verstehen.
Um Mengen in Werte umzurechnen, prüften wir öffentliche Kraftstoffpreisreferenzen, Ankündigungen zu Steuer- und Beimischungsregeln sowie gemeldete Kapazitätserweiterungen der Branche und nutzten anschließend Unternehmensmeldungen und Investorenmaterialien, um die Umsatzentwicklung und Auslastungsangaben plausibilitätszuprüfen. Wo hilfreich, nutzten wir zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten-Screening sowie eine Datenbank auf Sendungsebene für Import-Export, um Handelsströme und Zeitpunkte gegenzuprüfen. Diese Liste der Sekundärquellen ist illustrativ und nicht erschöpfend, da wir auch viele weitere öffentliche Dokumente zur Datenerhebung, Validierung und Klärung geprüft haben.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um das Sekundärmodell im brasilianischen Kontext zu überprüfen, insbesondere hinsichtlich des Compliance-Verhaltens bei der Beimischung, der Preisweitergabe und der Aufteilung zwischen hydratisiertem und wasserfreiem Ethanol, soweit dies den realisierten Wert verändert. Wir sprachen mit Teilnehmern aus Produzenten, Distributoren und nachgelagerten Kraftstoff-Stakeholdern und prüften zudem die Einschätzungen mit Politik- und Fachexperten, um zu bestätigen, was sich geändert hat, wann es sich geändert hat und wie schnell sich diese Änderungen in den Volumina niederschlugen.
Die Tabellenzeilen spiegeln die Aufteilung der Befragten wider, die verwendet wurde, um Perspektiven entlang der Ethanol- und Biodiesel-Wertschöpfungskette in Brasilien auszugleichen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 39 % | Führungskräfte (CXOs): 12 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Akteure: 21 % | Manager: 57 % |
Marktdimensionierung & Prognose
Die Dimensionierung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem der nationale Kraftstoffverbrauch, die Beimischungsvorgaben sowie die beobachtete Biokraftstoffproduktion und der Handel genutzt werden, um den Nachfragepool zu rekonstruieren, den Biokraftstoffe tatsächlich bedienen. Sobald dieser Nachfragepool aufgebaut ist, wird der Wert durch Anwendung repräsentativer realisierter Preise berechnet, die um Produktmix und wesentliche politische und steuerliche Änderungen bereinigt werden.
Um die Gesamtwerte realistisch zu halten, bestätigen wir das Ergebnis mit selektiven Bottom-up-Kontrollen, etwa durch Zusammenführung einer Stichprobe von Produzentenkapazitäten und Auslastungssignalen sowie durch Volumen-mal-Preis-Prüfungen für Schlüsselkraftstoffe, wo verlässliche öffentliche Reihen vorliegen. Die wichtigsten Einflussgrößen in Brasilien umfassen Ethanolproduktions- und Verkaufstrends, das Biodieselproduktionswachstum im Zusammenhang mit Änderungen der Dieselbeimischung, die Aufteilung zwischen hydratisiertem und wasserfreiem Ethanol sowie Import- oder Exportbewegungen, die das Angebot verknappen oder ausweiten.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich Beimischungsvorgaben, Kraftstoffnachfrage und Preise schnell mit politischen und makroökonomischen Rahmenbedingungen ändern können. Annahmen werden zunächst aus historischen Mustern abgeleitet und anschließend durch Experteneinschätzungen verfeinert, womit wir Lücken schließen, wenn eine öffentliche Reihe verzögert ist oder eine Regeländerung sich noch nicht in den Jahressummen niedergeschlagen hat.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültige Reihe hinsichtlich Mengen, Preisen und Zeitpunkten konsistent ist. Unsere Analysten vergleichen die Ergebnisse mit unabhängigen Signalen wie gemeldeten Produktionsgesamtwerten, Meilensteinen der Beimischungsvorgaben und richtungsweisenden Kraftstoffnachfrageindikatoren und untersuchen größere Abweichungen, bevor die Freigabe erfolgt.
Wo Abweichungen auftreten, überprüfen wir Umrechnungsfaktoren und den Zeitpunkt der Währungsumrechnung erneut und beurteilen, ob eine Bewegung vorübergehend oder struktureller Natur war. Kann die Abweichung nicht mit öffentlichen Daten erklärt werden, kontaktieren wir Branchenquellen erneut, um die Annahmen abzustimmen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn bedeutende politische Maßnahmen, größere Kapazitätsänderungen oder starke Kraftstoffpreisbewegungen auftreten. Vor der Auslieferung wird zudem eine abschließende Überprüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Größe des brasilianischen Biokraftstoffmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für brasilianische Biokraftstoffe weichen häufig voneinander ab, da die zugrunde liegenden Umfangsentscheidungen nicht identisch sind, selbst wenn die Titel gleich erscheinen. Unterschiede ergeben sich meist daraus, welche Kraftstoffe gezählt werden, ob der Wert auf Produzentenebene gemessen wird oder Steuern und Einzelhandelsmargen einschließt, und wie Beimischungsregeln in Mengen übersetzt werden.
Die Hauptabweichung ergibt sich aus Schätzungen, die breitere Bioenergieprodukte einschließen oder den vollen Einzelhandelswert des Kraftstoffs zählen. In diesem Modell begrenzt Mordor Intelligence den Aufbau auf Ethanol- und Biodieselmengen, die mit an Beimischung gekoppelten Nachfragesignalen und kraftstoffspezifischen Preisreferenzen in Brasilien verknüpft sind.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,15 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 12,67 Milliarden USD (2024) | Diese Zahl scheint eine breitere Werterfassung zu verwenden, wahrscheinlich unter Einbeziehung zusätzlicher Kraftstoffkategorien oder Anwendung einer höheren Preisbasis, was den Wert gegenüber einem an die Beimischung gekoppelten Biokraftstoffkomponentenaufbau aufblähen kann. |
| Fachpublikation B | 0,78 Milliarden USD (2023) | Diese Schätzung begrenzt die Abdeckung wahrscheinlich auf eine Teilmenge von Kraftstoffen, Kanälen oder Zeitfenstern, was die Gesamtwerte unterschätzen kann, wenn wesentliche Biokraftstoffströme und vorgeschriebene Beimischungsmengen nicht vollständig erfasst werden. |
Die Streuung der Zahlen erklärt sich größtenteils dadurch, ob die Schätzung nur den Biokraftstoffwert innerhalb des gemischten Kraftstoffpools erfasst oder zusätzlich benachbarte Produkte und nachgelagerte Margen einschließt. Indem wir die Gesamtwerte an beobachtbare Mengen, politisch bedingte Beimischung und konsistente Preisumrechnungsschritte koppeln, können wir das Ergebnis auf klare Variablen zurückführen und die Berechnung bei geänderten Eingabewerten wiederholen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert des Brasilien-Biokraftstoff-Marktes im Jahr 2026?
Die Brasilien-Biokraftstoff-Marktgröße erreichte im Jahr 2026 USD 9,43 Milliarden.
Wie schnell wird nachhaltiger Flugkraftstoff in Brasilien voraussichtlich wachsen?
Das SAF-Volumen soll zwischen 2026 und 2031 mit einer CAGR von 25,6 % wachsen.
Welcher Rohstoff dominiert die brasilianische Biokraftstoffproduktion?
Zuckerrohr führt und lieferte 2025 75,5 % des Rohstoffvolumens.
Warum sind CBIOs für brasilianische Erzeuger wichtig?
CBIO-Gutschriften verknüpfen Einnahmen mit der Kohlenstoffintensität und fügen bis zu USD 0,15 pro Liter Marge für Ethanol der zweiten Generation hinzu.
Welche Unternehmen halten den größten Anteil an der brasilianischen Ethanolkapazität?
Raízen, BP Bunge und Petrobras Biocombustíveis kontrollieren zusammen etwa 45 % der Kapazität.
Wie wird das E30-Mandat die Ethanolnachfrage beeinflussen?
Der Übergang von E27 auf E30 bis 2028 wird jährlich zusätzliche 2,5 Milliarden Liter Ethanol erfordern.
Seite zuletzt aktualisiert am:



