
Größe und Marktanteil des brasilianischen 3PL-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
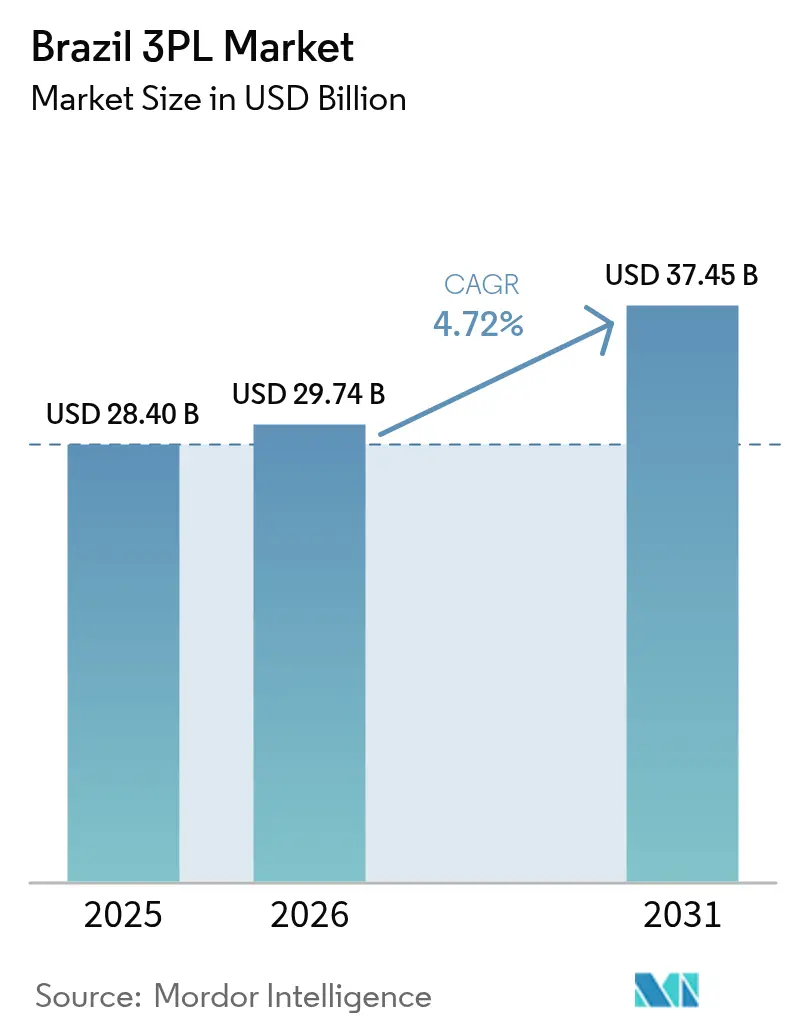
| Marktgröße im Basisjahr (2025) | 28.40 Milliarden US-Dollar |
| Marktgröße (2026) | 29.74 Milliarden US-Dollar |
| Marktgröße (2031) | 37.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.72 % |
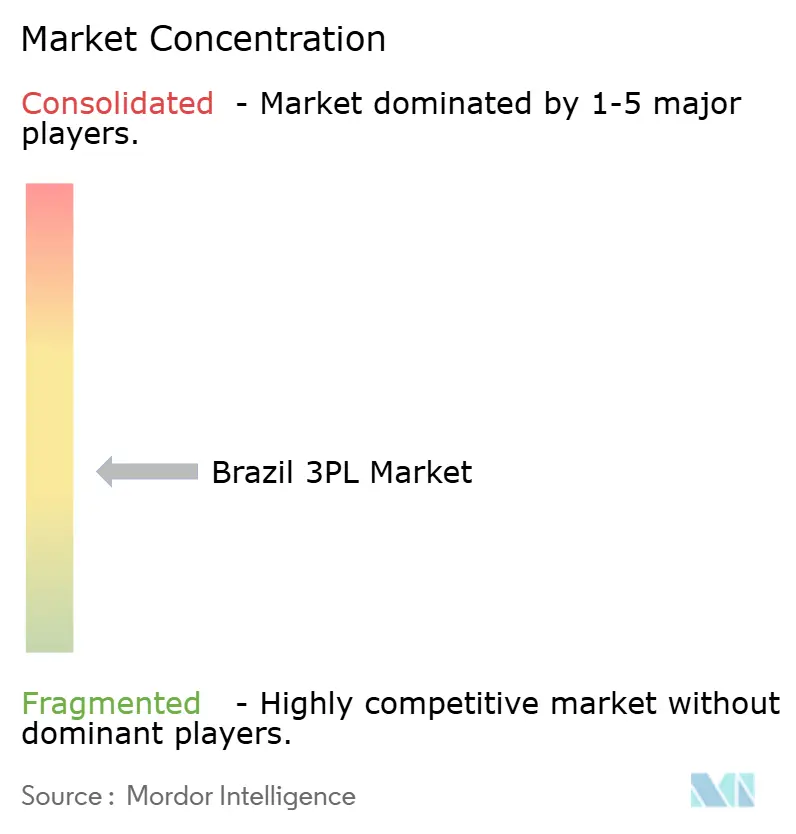
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen 3PL-Markts durch Mordor Intelligence
Die Größe des brasilianischen 3PL-Markts soll von 28,40 Milliarden USD im Jahr 2025 auf 29,74 Milliarden USD im Jahr 2026 anwachsen und wird bis 2031 voraussichtlich 37,45 Milliarden USD bei einer jährlichen Wachstumsrate (CAGR) von 4,72 % für den Zeitraum 2026–2031 erreichen. Die Expansion vollzieht sich, obwohl die Logistikkosten 12,3 % des nationalen BIP absorbieren – weit über dem Niveau entwickelter Märkte –, da die Versender auf multimodale Korridore, Asset-Light-Orchestrierung und Lagerautomatisierung setzen, um Verschwendung zu reduzieren und die Transparenz zu verbessern. Zuflüsse von privatem Beteiligungskapital in erstklassige Logistikparks, die Fertigstellung der Nord-Süd-Eisenbahn und die stark wachsende Nachfrage nach Kühlkettenlösungen verändern die Wettbewerbsdynamik. E-Commerce-Volumina aus Städten der zweiten Kategorie, durch ESG getriebene Beschaffungsvorgaben und hybride Logistikmodelle, die eigene und Partnerflotten kombinieren, erweitern das Leistungsspektrum führender Anbieter. Zusammengenommen positionieren diese Kräfte den brasilianischen 3PL-Markt als Plattform für landesweite Erfüllungslogistik und nicht mehr als ein Flickwerk aus regionalen Verteilungszentren.
Wichtigste Erkenntnisse des Berichts
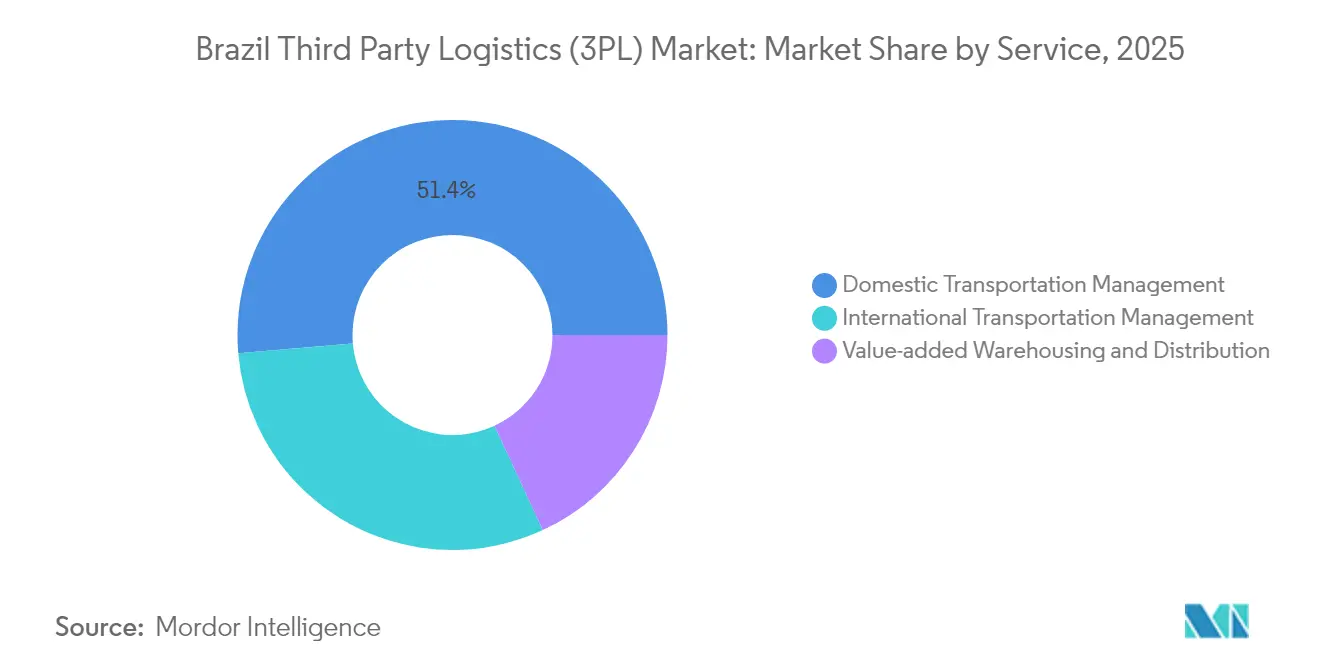
- Nach Dienstleistung führte das Inlandstransportmanagement mit einem Anteil von 51,35 % an der Größe des brasilianischen 3PL-Markts im Jahr 2025, während Value-added Warehousing & Distribution (wertschöpfende Lagerhaltung und Verteilung) bis 2031 voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von 7,18 % wächst.
- Nach Geografie hielt der Südosten im Jahr 2025 einen Marktanteil von 46,55 % am brasilianischen 3PL-Markt; die Nordregion soll bis 2031 mit einer jährlichen Wachstumsrate (CAGR) von 5,74 % wachsen.
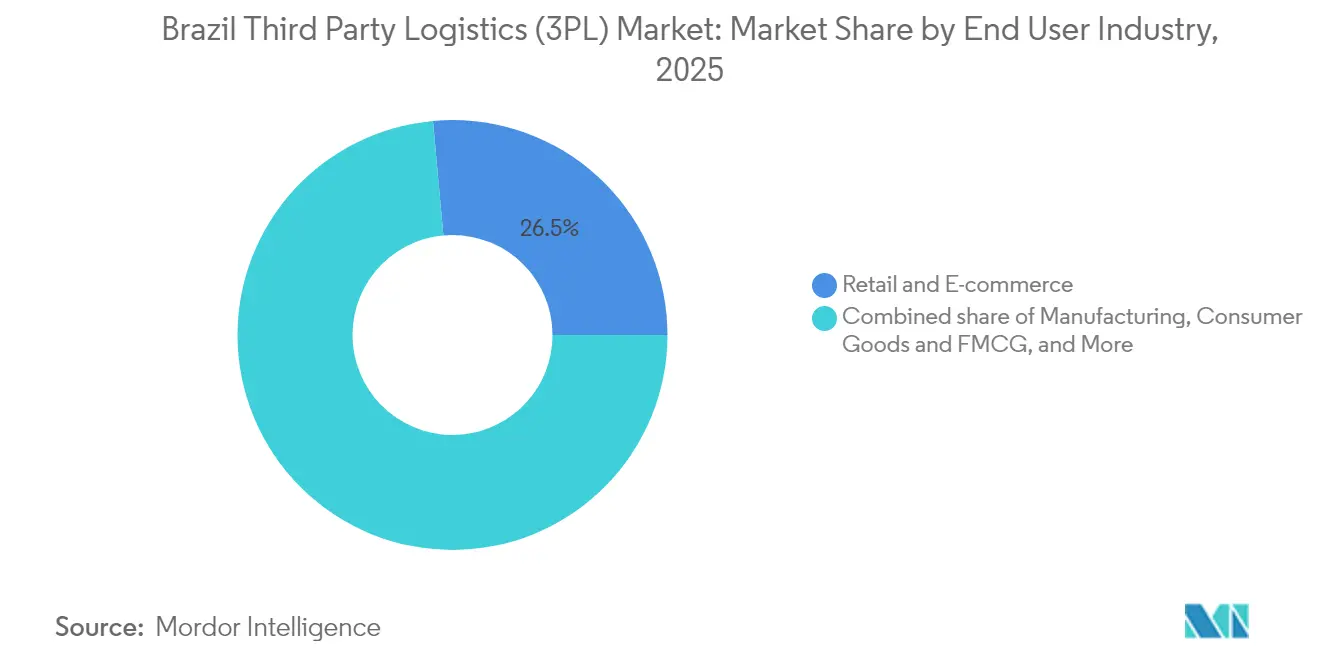
- Nach Endnutzerbranche entfiel im Jahr 2025 ein Anteil von 26,45 % an der Größe des brasilianischen 3PL-Markts auf Einzel- & E-Commerce; Biowissenschaften & Gesundheitswesen verzeichnen zwischen 2026 und 2031 eine jährliche Wachstumsrate (CAGR) von 8,75 %.
- Nach Logistikmodell hielten Asset-Light-Betriebe im Jahr 2025 einen Anteil von 47,30 % am brasilianischen 3PL-Markt, während Hybridmodelle auf dem Weg zur schnellsten jährlichen Wachstumsrate (CAGR) von 6,42 % bis 2031 sind.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke zum brasilianischen 3PL-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Explosives E-Commerce-Wachstum in Städten der zweiten Kategorie | +1.8% | National; Konzentration im Südosten und Süden | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Kühlkettennachfrage für Biologika und Impfstoffe | +1.2% | Südosten, Süden, Nordosten | Mittelfristig (3–4 Jahre) |
| Agrarwirtschaftlicher Getreidexportboom | +1.5% | Mittlerer Westen, Norden, Nordosten | Mittelfristig (3–4 Jahre) |
| Verpflichtende ESG-Berichterstattung | +0.9% | Südosten, Süden | Langfristig (≥ 5 Jahre) |
| Durch privates Beteiligungskapital geführter Bau erstklassiger Lagerhäuser | +1.6% | Südosten, Süden | Kurzfristig (≤ 2 Jahre) |
| Digitales Steuerdokument (DT-e)-Mandat beschleunigt die technologische Akzeptanz von 3PL | +0.8% | National | Mittelfristig (3–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives E-Commerce-Wachstum in Städten der zweiten Kategorie
Städtische Gebiete der zweiten Kategorie verzeichneten im Jahr 2024 das weltweit schnellste Wachstum beim Online-Umsatz und trieben die Erfüllungsvolumina in Regionen, in denen modernes Logistikaufkommen knapp ist. Mercado Libre verdoppelt seine Anzahl an brasilianischen Vertriebszentren bis 2025 auf 21 und investiert 23 Milliarden BRL, um Einrichtungen in Rio Grande do Sul, Brasília und Pernambuco zu errichten. Diese Knotenpunkte senken die Kosten der letzten Meile um bis zu 50 % und erhöhen die Reichweite der Lieferung am selben Tag um 40 %, was Wettbewerber dazu zwingt, ihre Netzwerkstandorte zu überdenken[1]Mercado Libre, „Nachhaltigkeitsbericht 2024,” mercadolibre.com. Neue multimodale Routen, die Fernverkehrs-Lkw-Transport mit regionalem Lufttransport kombinieren, gewinnen an Beliebtheit, da sie die verstopften Autobahnen rund um São Paulo umgehen. Für den brasilianischen 3PL-Markt bedeutet der Anstieg eine engere Lagervakanz – die Prognose liegt für 2025 bei 6,8 %, dem niedrigsten Stand seit Beginn der Aufzeichnungen – und eine steigende Nachfrage nach Auftragsmanagementtechnologie, die Omnichannel-Flüsse über verteilte Lagerbestände hinweg koordiniert. Anbieter, die Durchsatzgeschwindigkeit mit Kostendisziplin in Einklang bringen können, sichern sich langfristige Verträge sowohl mit inländischen als auch mit grenzüberschreitenden Händlern.
Anstieg der Kühlkettennachfrage für Biologika und Impfstoffe
Biowissenschaftliche Volumina wachsen mit einer jährlichen Wachstumsrate (CAGR) von 9,2 %, da injizierbare GLP-1-Therapien und Kombinationsimpfstoffe tiefer in Brasiliens Programme für die öffentliche Gesundheit vordringen. Novo Nordisk investiert 6,4 Milliarden BRL in die Modernisierung seines Werks in Montes Claros und schafft Kapazitäten, die validierte Transportwege bei 2–8 °C für die landesweite Verteilung erfordern[2]Novo Nordisk, „Novo Nordisk investiert 6,4 Milliarden BRL in die Erweiterung von Montes Claros,” Novo Nordisk, novonordisk.com. Spezialisierte 3PL-Anbieter installieren IoT-basierte Streckenüberwachung, die den guten Vertriebspraktiken der Anvisa entspricht, und senken die gemeldeten Produktverlustquoten, die durch Temperaturabweichungen entstehen und den Sektor jährlich 15 Milliarden BRL kosten. Start-ups wie Pharmalog integrieren Echtzeit-Thermo-Dashboards mit Blockchain-Prüfpfaden und geben den Versendern eine positionsgetreue Rückverfolgbarkeit. Für den brasilianischen 3PL-Markt erweitert der Ausbau der Kühlkette den Gewinnpool über Lebensmittel hinaus und lädt zur Konsolidierung ein, da regionale Lagerhäuser für Dual-Zonen-Lagerung nachrüsten, um höhermargigen pharmazeutischen Anforderungen gerecht zu werden.
Agrarwirtschaftlicher Getreidexportboom
Sojaexporte stiegen im dritten Quartal 2024 auf 25,4 Millionen Tonnen bei einem durchschnittlichen FOB-Preis von 434,91 USD pro Tonne und verankerten einen Frachtanstieg aus den landwirtschaftlichen Gürteln in Mato Grosso und MATOPIBA. Die fertiggestellte Nord-Süd-Eisenbahn verbindet nun Getreidesilos im Inland mit Häfen des nördlichen Bogens und senkt die Gesamtkosten um 30 % sowie die Transitzeit um vier Tage[3]ANEC, „Bericht zum Logistikkorridor des nördlichen Bogens 2024,” ANEC, anec.com.br. Multimodale 3PL-Anbieter chartern Blockzüge und koordinieren Lastkähne auf dem Tapajós-Fluss, um Kapazitäten während der Erntehochsaison zu sichern und fragmentierten Spottrucking zu ersetzen. Kunden sichern sich mehrjährige Eisenbahnzuteilungen, was auf dauerhafte Volumenverlagerungen hinweist, die den Anteil der Nicht-Straßen-Tonnenkilometer im brasilianischen 3PL-Markt erhöhen.
Verpflichtende ESG-Berichterstattung
Die föderale Beschaffungspolitik (Plano Diretor de Logística Sustentável) verankert nun Emissionskriterien in öffentlichen Ausschreibungen, und Kreditgeber wie Bradesco haben 250 Milliarden BRL an Kreditlinien an verifizierte kohlenstoffarme Lieferketten geknüpft. Unternehmen reagieren darauf, indem sie an 3PL-Anbieter auslagern, die Elektroflotten oder schienenpriorisierte Routen betreiben. Eletrobras prüft bereits 100 % der kritischen Spediteure nach ESG-Kriterien. Mercado Libre erhöhte seine brasilianische Elektrofahrzeugflotte im Jahr 2024 um 30 %, reduzierte den städtischen CO₂-Ausstoß und stärkte das Markenkapital bei umweltbewussten Käufern. Die Integration von Scope-3-Analyseplattformen ist daher zu einer Qualifikationshürde geworden und beschleunigt die digitale Akzeptanz im gesamten brasilianischen 3PL-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Chronischer Lkw-Fahrermangel | −1.2% | National | Mittelfristig (3–4 Jahre) |
| Hoher Logistikkostenanteil für KMU | −0.8% | Norden, Nordosten, Mittlerer Westen | Mittelfristig (3–4 Jahre) |
| Frachtkriminalitätsschwerpunkte erhöhen Versicherungskosten | −0.5% | Südosten (São Paulo und Rio de Janeiro) | Kurzfristig (≤ 2 Jahre) |
| Überlastung des Hafens von Santos und durchschnittliche Liegezeit von 8 Tagen | −0.9% | Südosten; gesamtnationale Auswirkungen auf die Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Lkw-Fahrermangel
Der Straßengüterverkehr bewegt einen erheblichen Anteil der brasilianischen Fracht, doch der lizenzierte Fahrerbestand überaltert, und Frauen halten nur 3,4 % der Führerscheine für Schwerlastfahrzeuge. Die Lohninflation ist schneller gestiegen als die Dieselkosten und drückt die Margen sowohl von trägereigenen Flotten als auch von 3PL-Unterauftragnehmern. Programme wie IVECOs „Caminhos para Elas” haben im ersten Jahr 60 % der weiblichen Auszubildenden in Lkw-Fahrerstellen vermittelt, doch strukturelle Lücken bestehen fort. Versuche mit autonomen Fahrzeugen in São Paulo deuten auf langfristige Entlastung hin, doch die regulatorische und infrastrukturelle Akzeptanz wird ein Jahrzehnt in Anspruch nehmen. In der Zwischenzeit drängt der Mangel die Versender zur Bahn und zu Küstenschifffahrtsalternativen, was die straßenbasierte Kapazität für den brasilianischen 3PL-Markt während saisonaler Spitzenwerte einschränkt.
Hoher Logistikkostenanteil für KMU
Für kleine Hersteller können Logistikkosten 25 % des Produktwerts übersteigen, da fragmentierte Spediteurnetze, mehrstufige Steuern und begrenzte Verhandlungsmacht die Tür-zu-Tür-Tarife in die Höhe treiben. Forschungen zeigen, dass die Verlagerung von Lagerbeständen in steuerbegünstigte Bundesstaaten die Gesamtkosten senkt, doch KMU fehlen oft die Daten zur Optimierung von Knotenpunkten. 3PL-Anbieter, die gemeinsame Lagerhaltung und Multi-Versender-Milkruns anbieten, gewinnen diese unterversorgte Schicht. Ohne skalierungseffiziente Lösungen erodiert die Wettbewerbsfähigkeit der KMU, dämpft die E-Commerce-Expansion und begrenzt das Wachstumspotenzial für den breiteren brasilianischen 3PL-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Wertschöpfende Lagerhaltung schreibt die Erfüllungslogistik-Wirtschaft neu
Das Inlandstransportmanagement erfasste im Jahr 2025 51,35 % des Umsatzes und ist in einem Straßennetz verankert, das immer noch 58 % der nationalen Tonnage befördert. Diese Dominanz sichert stabile Basisvolumina für den brasilianischen 3PL-Markt, doch zunehmender Fahrermangel und Korridorstaus fördern die modale Diversifizierung. Value-added Warehousing & Distribution (Wertschöpfende Lagerhaltung und Verteilung, VAWD) schreitet mit einer jährlichen Wachstumsrate (CAGR) von 7,18 % voran, angetrieben durch Omnichannel-Einzelhändler, die Bestandsaufschiebung, Kommissionierung und Verpackung sowie Rückwärtslogistikleistungen innerhalb desselben Knotens fordern. Mercado Libre strebt bis 2025 2 Millionen m² Lagerfläche an, was den Aufstieg in Richtung automatisierter Erfüllungszentren mit Zwischengeschoss-Robotik und Mikro-Sortierung veranschaulicht. Anbieter, die Echtzeit-Bestandstransparenz mit verteilter Bestandsplatzierung verbinden, sichern sich Prämienmargen. Die Größe des brasilianischen 3PL-Markts für VAWD-Unterdienstleistungen soll im zweistelligen Bereich wachsen, da E-Commerce- und Gesundheitswesen-Versender nicht zum Kerngeschäft gehörende Aktivitäten auslagern.
Parallel dazu gewinnt das internationale Transportmanagement durch neue Korridore wie die Nord-Süd-Eisenbahn an Gewicht, die gebündelte Schienen-Lkw-Hafen-Lösungen ermöglicht, welche die Getreidexportkosten deutlich senken. Luftfracht behält eine Nische für hochwertige Pharmazeutika und Elektronik, wobei 3PL-Anbieter temperaturkontrollierte ULDs und API-gesteuerte Buchungsmaschinen integrieren. Mit zunehmender Dienstleistungskomplexität tendieren Versender zu Partnern, die einheitliche Dashboards über Transport und Lagerung hinweg bereitstellen, was den brasilianischen 3PL-Markt weiter konsolidiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Endnutzerbranche: Gesundheitswesen fordert die Vorrangstellung des Einzelhandels heraus
Einzel- & E-Commerce entfiel im Jahr 2025 auf der Grundlage eines Online-Umsatzwachstums von 16 % auf 26,45 % des Umsatzes des brasilianischen 3PL-Markts. Innovationen auf der letzten Meile, einschließlich drohnenfähiger Mikro-Knotenpunkte und gemeinschaftsbasierter Abgabepunkte in Favelas, ermöglichen eine Paketdichte, die das Serviceniveau für die Lieferung am selben Tag außerhalb von Metropolen der ersten Kategorie aufrechterhält. Dennoch schließt Biowissenschaften & Gesundheitswesen, das mit einer jährlichen Wachstumsrate (CAGR) von 8,75 % wächst, die Lücke dank Impfstoff- und Biologika-Volumina, die Prämientarife erzielen. Kühlketten-Upgrades, Streckenzertifizierung und GDP-Konformität generieren neue Umsatzquellen und erhöhen die Größe des brasilianischen 3PL-Markts für temperaturgeführte Dienstleistungen. Automobil, Energie und FMCG bleiben bedeutende Beitragszahler, doch die Kapitalintensität und regulatorische Aufsicht des Gesundheitswesens erhöhen die Wechselbarrieren und sichern mehrjährige Verträge. Anbieter, die Serialisierung, Rücksende-Compliance und Zollabfertigung unter einem SLA bündeln, sind am besten positioniert, um das Branchengrundwachstum zu übertreffen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach Logistikmodell: Hybridplattformen gewinnen an Dynamik
Asset-Light-Betriebe erwirtschafteten im Jahr 2025 47,30 % des Umsatzes des brasilianischen 3PL-Markts und werden für ihre Skalierbarkeit und minimale Kapitalausgaben geschätzt. Die schnellste jährliche Wachstumsrate (CAGR) von 6,42 % gehört jedoch den Hybridmodellen, die selektiv Cross-Docking-Terminals, Lkw oder Eisenbahnwaggons besitzen, während sie weniger strategische Strecken vergeben. Diese Struktur bietet Widerstandsfähigkeit gegen Engpässe bei Unterauftragnehmern und unterstützt die ESG-Berichterstattung mit verifizierten Emissionsdaten. Der Marktanteil des brasilianischen 3PL-Markts für Hybridbetriebe steigt, da große Versender während der Erntehochsaison oder Einkaufssaisons garantierte Kapazitäten suchen. Asset-Heavy-Modelle bestehen im Transport gefährlicher Güter und Massengüssigkeiten fort, wo Sonderflotten das Compliance-Risiko mindern. Übergreifend über alle Modelle ist der gemeinsame Faden die Orchestrierungstechnologie: Control-Tower-Plattformen, die TMS, WMS und IoT-Telemetrie in einen einzigen Entscheidungsstapel integrieren und Versendern eine durchgängige Transparenz bieten.
Geografische Analyse
Der Südosten bleibt der Dreh- und Angelpunkt des brasilianischen 3PL-Markts und hält 46,55 % des Umsatzes von 2025 aufgrund der Industriecluster São Paulos und der Tiefseekonnektivität des Hafens von Santos. Doch chronische Hafenüberlastung und unterfinanzierte Autobahnen kosten Exporteure Einnahmen, veranschaulicht durch 637.767 Säcke Kaffee, die die Verschiffungsfenster im März 2025 verpassten und potenzielle Einnahmen von 1,568 Millionen USD einbüßten. Infrastrukturdefizite machen modale Agilität – Schiene, Küstenschifffahrt, Cross-Docking – zu einem Gebot für 3PL-Anbieter, die in der Region tätig sind.
Die Nordregion repräsentiert die kleinste Basis, verzeichnet jedoch bis 2031 die schnellste jährliche Wachstumsrate (CAGR) von 5,74 %, da Getreidkorridore auf Häfen des nördlichen Bogens umschwenken. Diese Terminals verarbeiteten 2024 52,3 Millionen Tonnen Soja und Mais, also 47,4 % der nationalen Maisexporte. Dennoch befinden sich nur 41 % der asphaltierten Straßen in gutem Zustand, und flusstiefenbezogene Einschränkungen durch den Klimawandel bedrohen die Kapazität in der Trockenzeit. 3PL-Anbieter sichern sich durch die Kombination von Schienenabschnitten auf der Estrada de Ferro Carajás mit Kahn-Flotten, die mit Flachdeckpontons ausgestattet sind, die Zuverlässigkeit der Fahrpläne in Niedrigwassermonaten.
Territorien des Mittleren Westens, angeführt von Mato Grosso, sind der Kern der brasilianischen Sojaausdehnung, wobei seit 2017 5,4 Millionen Hektar Anbaufläche hinzugekommen sind. Der Nationale Logistikplan (PNL2035) zielt darauf ab, die Eisenbahnabdeckung um 91 % zu erhöhen, was Frachtersparnisse von 10–23 % verspricht, sobald dedizierte Getreidegassen das Landesinnere erreichen. 3PL-Anbieter, die Streckenslots vormieten und integrierte Umladehöfe bauen, sichern sich frühe Ansprüche auf Volumina, die voraussichtlich steigen werden, da 70 Millionen Acres degradierter Weidefläche in Ackerland umgewandelt werden.
Der Nordosten sichert sich multilaterale Mittel, um die unterentwickelte Infrastruktur auszugleichen. Ein Weltbank-Darlehen von 150 Millionen USD an Bahia läuft neben einem nachhaltigen Infrastrukturprogramm von 200 Millionen USD einher, das auf Straßen- und Energieupgrades abzielt. Die Sojaanbaufläche von MATOPIBA wuchs in sieben Jahren von 4,1 Millionen auf 5,8 Millionen Hektar und intensivierte die Nachfrage nach Schienen-Straßen-Hafen-Ketten, die verstopfte Küstenautobahnen umgehen. 3PL-Anbieter mit lokalen Lagerhaltungsstandorten und Zollabfertigungskapazitäten können die Durchlaufzeiten für Exportmärkte beschleunigen.
Regulatorisches Umfeld
Die Compliance im brasilianischen 3PL-Sektor wird durch systemgestützte Kontrollen im Straßengüterverkehr und eine umfassendere Digitalisierung von Handels- und Infrastrukturgovernance verschärft. Im März 2026 veröffentlichte die ANTT die Resolutionen Nr. 6.077/2026 und Nr. 6.078/2026, die die verpflichtende, vor Betriebsbeginn erforderliche Nutzung des Transport Operation Identifier Code (CIOT) verstärken, um nicht konforme Frachten einzudämmen und die Durchsetzung des Mindestfrachttarifs zu stärken. Die ANTT folgte im April 2026 mit der Portaria SUROC Nr. 6/2026, die technische Validierungsregeln festlegte, die am 24. Mai 2026 in Kraft traten. Diese Maßnahmen drängen 3PL-Anbieter und deren Frachtführernetzwerke zu einer engeren Integration von Vertrags-, Abrechnungs- und Transportdokument-Workflows, um standortbedingte Blockaden und Strafen zu reduzieren.
Auf der maritimen und handelspolitischen Seite regelte der Decreto Nr. 12.555 (Juli 2025) das Küstenschifffahrtsprogramm BR do Mar, das den Wettbewerb unterstützt und die Kosten der Küstenschifffahrt senkt, während Verlader und 3PL-Anbieter Routen weg von überlasteten Autobahnen und Häfen neu gestalten. Für grenzüberschreitende Bewegungen erreichte das Portal Único de Comércio Exterior bis Oktober 2025 die vollständige Beteiligung der zustimmungspflichtigen Behörden (einschließlich MAPA und ANVISA) und verarbeitete bis Anfang 2026 mehr als die Hälfte der brasilianischen Importe mit einer durchschnittlichen Verkürzung der Verweildauer im Hafen um 19 Stunden. Dies erhöht die Anforderungen an das internationale Transportmanagement und zollseitige Kontrolltürme. Im Mai 2026 richtete das Ministerium für Häfen und Flughäfen (MPor) außerdem eine 90-tägige Arbeitsgruppe ein, um die Konzessionsregeln für Häfen, Flughäfen und Wasserstraßen zu harmonisieren, was regulatorische Planungssicherheit schafft und beeinflusst, wie 3PL-Anbieter Kapazitäten kontrahieren und multimodale Korridore planen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des brasilianischen 3PL-Marktes beginnt bei Verladern aus Einzelhandel und E-Commerce, Agribusiness und Life Sciences, die Fernverkehr, Lagerhaltung und Mehrwertdienste an Integratoren und Spediteure ausschreiben. Diese Anbieter orchestrieren dann ein Zustellnetzwerk aus Straßenfrachtführern, Bahnbetreibern, Hafen- und Terminalbetreibern, verzollten und unverzollten Lagerhäusern, Kühlketten-Spezialisten und Technologieanbietern (TMS/WMS, Telematik und Compliance-Plattformen). Das inländische Rückgrat bleibt der Lkw-Transport, aber multimodale Gestaltung wird für Exportkorridore und zeit- und temperatursensible Distribution zunehmend zentral. In diesem Setup kombinieren 3PL-Anbieter die erste Meile auf der Straße mit Bahn und Küstenschifffahrt, unterstützt durch Kontrollturmfunktionen zur Kapazitätszuweisung und Ausnahmebehandlung.
Leistung und Margen entlang der Kette werden durch Kosten und Staus an wichtigen Knotenpunkten geprägt. Brasilien verzeichnete 2025 Logistikkosten in Höhe von 15,5 % des BIP (1,96 Billionen R$), während Hafen- und Korridorengpässe weiterhin Volatilität verursachen, einschließlich dokumentierter Verzögerungen, die im März 2025 die Kaffeeexporte betrafen (637.767 verzögerte Säcke mit geschätzten Umsatzverlusten). Die Exportlogistik über den Nördlichen Bogen zeigt das typische Engpassprofil, bei dem unbefestigte Abschnitte und erntesaisonbedingte Warteschlangen an Schnittstellen wie BR-163/BR-230 und den Terminals in Miritituba die Vorlaufzeiten verlängern und höhere Lagerpuffer für Verlader, die 3PL-Anbieter nutzen, erforderlich machen. Öffentliche Planungsrahmen fließen zudem stärker direkt in private Wertschöpfungskettenentscheidungen ein: Der Decreto 12.022/2024 etabliert die Integrierte Transportplanung (PIT), und der PNL-2050-Zyklus (2024–2027) verschiebt Projekte hin zu nachfragegetriebenen, konzessionsbereiten Pipelines. Dies beeinflusst, wo 3PL-Anbieter Cross-Docks, Umschlaghöfe ansiedeln und Bahn- sowie Wasserstraßenkapazitäten kontrahieren.
Wettbewerbslandschaft
Der Wettbewerb im brasilianischen 3PL-Markt verschärft sich, da globale Spediteure lokale Spezialisten übernehmen, während inländische Akteure ihre Lagerportfolios modernisieren. Die Vereinbarung von CMA CGM vom September 2024, 48 % von Santos Brasil für 1,13 Milliarden USD zu erwerben, markiert eine Schwenkung zur vertikalen Integration von Terminalvermögen mit Inlandslogistik. Scan Global Logistics folgte mit der Übernahme von Blu Logistics Brasil und ergänzte 570 Millionen BRL Umsatz im Jahr 2023 sowie ein robustes Seefrachtbuch. Konsolidatoren streben nach Größe, um Seeverträge auszuhandeln, Hafenliegeplätze zu sichern und Schienennetze zu versorgen, und setzen kleinere Betreiber unter Druck, die kein Kapital für technologische Upgrades oder grüne Flotten haben.
Nischenakteure schaffen sich verteidigungsfähige Positionen. Favela Brasil Xpress liefert täglich 4.000 Pakete in informelle Siedlungen und kombiniert Crowdsourcing-Lieferpersonal mit KI-Routenplanung, um Fehllieferungsquoten zu senken. Estoca betreibt Omnichannel-Knotenpunkte, die von einem firmeneigenen WMS unterstützt werden, und verspricht mittelständischen Händlern eine Senkung der Logistikkosten um 20 %. Kühlketten-Schwergewichte wie Emergent Cold Latin America verfügen über eine kombinierte Kapazität von 157 Millionen ft³ und ermöglichen eine landesweite Abdeckung für pharmazeutische und Tiefkühlkost-Kunden. Die Technologieakzeptanz ist der große Gleichmacher: Digitalisierte Lieferketten erhöhen die Gewinnmargen um 40 % und senken die Logistikkosten für frühe Anwender um 50 %.
Strategische Investitionen konzentrieren sich auf Flotten mit sauberer Energie und Netzwerkdichte. Vibra Energia betreibt 10.000 Fahrer und 8.000 Vertragsfahrzeuge und setzt Elektrotanker ein, um Scope-1-Emissionen zu senken. Ultracargos 50%ige Beteiligung am Ethanolterminal-Betreiber Opla erweitert die Massengüssigkeitslagerung in die multimodale Verteilung. Innerhalb dieses Mosaiks konvergieren führende 3PL-Anbieter auf Plattformmodelle, die Anlagenbesitz mit Maklermaßstab verbinden und den zuvor kartierten Hybridtrend verstärken.
Marktführer im brasilianischen 3PL-Bereich
DHL Supply Chain (Deutsche Post AG)
A.P. Moller - Maersk Logistics & Services
BBM Logística SA
JSL SA
CEVA Logistics AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen im brasilianischen 3PL-Markt konzentrieren sich dort, wo Regulierung und Infrastrukturprogramme Prozesse standardisieren und Raum für multimodale Servicegestaltung schaffen. Das Portal Único de Comércio Exterior verbessert mit vollständiger Beteiligung der zustimmungspflichtigen Behörden bis Oktober 2025 und der Verarbeitung von über 50 % der Importe bis Anfang 2026 das Betriebsumfeld für internationales Transportmanagement und zollnahe Mehrwertdienste, insbesondere für 3PL-Anbieter, die Datenflüsse über MAPA/ANVISA-betroffene Sendungen integrieren. Änderungen bei der Compliance im Straßengüterverkehr, verankert durch die ANTT-Resolutionen Nr. 6.077/2026 und Nr. 6.078/2026 sowie die Portaria SUROC Nr. 6/2026 (in Kraft ab 24. Mai 2026), schaffen ebenfalls Freiräume für Anbieter, die CIOT- und Transportdokument-Validierung in kontrahierte Frachtführernetzwerke einbetten. Dies reduziert das Störungsrisiko für Verlader und unterstützt skalierte Asset-Light- und Hybridmodelle.
Investitionen in physische Netzwerke und Automatisierung sind ein weiterer Weg zur Differenzierung, da 3PL-Anbieter Durchsatz erhöhen und schnellere Omnichannel-Auftragsabwicklung jenseits der Tier-1-Metropolen unterstützen. Mercado Libre erweiterte seine Vertriebsfläche in Brasilien (Ziel: 21 Verteilzentren bis 2025) und investierte 23 Milliarden BRL in Einrichtungen in mehreren Regionen. Separat eröffnete Jadlog im Mai 2026 einen 20.000 m² großen Hub in São Paulo mit einer Sortierkapazität von bis zu 18.000 Paketen pro Stunde, was zeigt, wie Kapazität und Sortierproduktivität eingesetzt werden, um im Wettbewerb um E-Commerce-Volumina zu bestehen. Gleichzeitig unterstützen bahn- und hafengebundene Projekte gebündelte Bahn-Lkw-Hafen-Lösungen für Agribusiness- und Industrieströme, im Einklang mit der Ausrichtung der Integrierten Transportplanung (PIT) gemäß Decreto 12.022/2024 und der konzessionsorientierten Infrastruktur-Pipeline. Zusammen begünstigen diese Entwicklungen 3PL-Angebote, die Kontrolltürme, multimodale Vertragsgestaltung und spezialisierte Lagerhaltung (einschließlich temperaturgeführter Bereiche für Gesundheitswesen und Ernährung) innerhalb eines einzigen SLA über die Regionen Brasiliens hinweg kombinieren.
Aktuelle Branchenentwicklungen
- Juli 2026: DHL Supply Chain erweiterte seine Logistikpartnerschaft mit Reckitt in Brasilien um einen neuen klimatisierten Bereich mit 6.000 Palettenstellplätzen in Embu das Artes (SP) und integrierte Gesundheits- und Ernährungsströme. Der Schritt erhöht die validierte Lager- und Handlingkapazität für regulierte, temperatursensible SKUs und stärkt die Position von DHL in margenstärkeren Segmenten, die Rückverfolgbarkeit und strenge Service-Level erfordern.
- April 2026: Maersk kündigte die Eröffnung eines 70.000 Quadratmeter großen Mehrzweck-Depots in Rio Grande und eine Erweiterung seiner Container-Frachtstation in Paranaguá um 3.160 Quadratmeter an. Die Initiative verknüpft Inlanddepot-Kapazität mit Hochseeschifffahrtsdiensten und Aliança-Küstenschifffahrt, wodurch die durchgängige Container-Verfügbarkeit und multimodale Optionen für Verlader, die integrierte 3PL-Lösungen nutzen, erweitert werden.
- September 2024: CMA CGM vereinbarte den Erwerb von 48 % an Santos Brasil für 1,13 Milliarden USD, was einen bedeutenden Schritt zur vertikalen Integration im brasilianischen Hafen- und Logistikökosystem darstellt. Die Transaktion erhöht den Wettbewerbsdruck auf 3PL-Anbieter und Spediteure, indem Terminalzugang und operative Prioritäten enger an einen globalen Seefrachtführer mit Ambitionen im Inlandslogistikbereich gebunden werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der brasilianische 3PL-Markt die Umsätze, die Drittanbieter durch die Verwaltung und Durchführung von Logistik für Verlader in Brasilien erzielen, einschließlich inländischer und grenzüberschreitender Frachtbewegungen, Lagerhaltung und Mehrwert-Handling, sofern der Anbieter den Fracht- oder Bestandsfluss kontrolliert.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind konzerneigene Inhouse-Logistikbetriebe, die Verlader für ihre eigene Ladung betreiben, sowie reine Kurierdienste im Bereich Last-Mile, die keine lagerbasierten 3PL-Lösungen anbieten.
Übersicht der Segmentierung
- Nach Dienstleistung
- Inlandstransportmanagement
- Straße
- Luft
- Schiene
- Binnenwasserstraßen
- Internationales Transportmanagement
- Straße
- Luft
- See
- Multimodal / Intermodal
- Wertschöpfende Lagerhaltung und Verteilung (VAWD)
- Inlandstransportmanagement
- Nach Endnutzerbranche
- Automobil
- Energie und Versorgungsunternehmen
- Fertigung
- Biowissenschaften und Gesundheitswesen
- Technologie und Elektronik
- Einzel- und E-Commerce
- Konsumgüter und FMCG
- Lebensmittel und Getränke
- Sonstige
- Nach Logistikmodell
- Asset-Light (managementbasiert)
- Asset-Heavy (eigene Flotte und Lagerhäuser)
- Hybrid
- Nach Region (Inland)
- Südosten
- Süden
- Nordosten
- Mittlerer Westen
- Norden
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die faktische Grundlage für die Logistiknachfrage in Brasilien und das Betriebsumfeld aufzubauen, bevor das Modell fertiggestellt wurde. Wir stützten uns auf öffentliche Quellen wie IBGE für Makro- und Aktivitätsindikatoren, die brasilianische Zentralbank für Inflations- und Wechselkurskontext sowie ANTT und ANTAQ für Signale des Transport- und Frachtmarktes (Straße und Häfen).
Um die Marktdefinition konsistent zu halten, wurden zudem Zoll- und Handelsstatistiken (zum Beispiel MDIC/Comex Stat) überprüft, um Import- und Exportströme zu verstehen, die den Bedarf an internationaler Spedition und Inlandsverteilung antreiben. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung wurden geprüft, um Serviceangebote und die typische Umsatzstruktur der in Brasilien aktiven 3PL-Anbieter abzubilden. Wo hilfreich, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine sendungsbezogene Import-/Export-Datenbank genutzt, um Größenordnung, Exposition gegenüber Handelsrouten und den Zeitpunkt von Nachfrageverschiebungen gegenzuprüfen. Diese Liste ist beispielhaft, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, welcher Anteil der Logistikausgaben in Brasilien an 3PL-Anbieter ausgelagert wird und wie sich die Serviceumsätze auf Transportmanagement, Lagerhaltung und Mehrwertdienste aufteilen. Interviews und Umfragen wurden mit 3PL-Betreibern, Frachtvermittlern, Logistikteams großer Verlader und Branchenspezialisten durchgeführt, was uns half, Annahmen zu Preisgestaltung, Auslastung und dem Tempo der Auslagerung nach Sektor und wichtigen Korridoren innerhalb Brasiliens zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 38 % | CXOs: 12 % |
| Mid-Tier: 40 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % |
Marktdimensionierung & Prognose
Die Kerndimensionierung beginnt mit einem Top-down-Aufbau, der brasilianische Frachtaktivitäts- und Handelsflusssignale nutzt, um den adressierbaren Pool an ausgelagerter Logistiknachfrage zu rekonstruieren, der dann über Auslagerungsquoten und Servicemix-Logik in die 3PL-Umsatzebene gefiltert wird. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, etwa stichprobenartigen Anbieterumsatzspannen, Kanalprüfungen zu kontrahierter Lagerfläche und Plausibilitätstests zum implizierten durchschnittlichen Verkaufspreis (ASP) pro Sendung oder Palettenbewegung.
Zu den wichtigsten Eingaben im Modell zählen die Intensität des Straßengüterverkehrs und regulatorische Kennzeichen im Zusammenhang mit der Lkw-Aktivität, containerisierte Handelsvolumina und Hafendurchsatz als Näherungswert für die internationale 3PL-Nachfrage, Lagerabsorption und Belegungsrichtung als Kapazitätssignal, inflations- und kraftstoffbedingte Kostenweitergabeerwartungen sowie das Timing der Wechselkurse zur konsistenten Umrechnung lokaler Umsätze in USD. Fehlte ein Bottom-up-Datenpunkt für kleinere Betreiber, wurden Lücken durch konservative Skalierung basierend auf beobachtbarer Kapazität und Servicefußabdruck geschlossen und anschließend anhand des Interviewfeedbacks erneut geprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, die sich an der erwarteten BIP- und Handelsrichtung, der Auslagerungsdynamik in Einzelhandels- und Industrie-Lieferketten sowie dem Tempo der Verbesserungen bei Logistikinfrastruktur und Servicedigitalisierung orientiert. Annahmen wurden erst angepasst, nachdem sie durch wiederholtes Primärfeedback gestützt und mit den Sekundärindikatoren abgeglichen worden waren.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einer einzigen Datenreihe abhängt. Die Ergebnisse werden mit unabhängigen Signalen wie Handelsdurchsatz, Richtung der Lkw-Aktivität und Lagerauslastungsindikatoren verglichen, und größere Abweichungen werden entweder auf Abweichungen im Anwendungsbereich oder überhöhte ASP- und Volumenannahmen zurückgeführt.
Vor der endgültigen Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Anomalien markiert, die Logik nachvollzogen und Ausreißer-Eingaben mit neuen Berechnungen hinterfragt werden. Bewegt sich eine Schlüsselvariable stark, etwa durch einen unerwarteten Wechselkursschock oder eine Handelsstörung, werden Befragte erneut kontaktiert, um zu bestätigen, wie sich Preise und Volumina vor Ort verhalten. Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen erfolgen Zwischenaktualisierungen, gefolgt von einer abschließenden Prüfung vor der Auslieferung, damit die Kunden die aktuellste Sicht erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für den brasilianischen 3PL-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den brasilianischen 3PL-Markt stimmen oft nicht überein, da Unternehmen unterschiedliche Abgrenzungen dafür wählen, was als 3PL-Umsatz zählt, und zudem unterschiedliche Basisjahre und Wechselkurszeitpunkte verwenden. Unterschiede in der Behandlung von Lagerhaltung, Spedition und gemanagtem Transport können die Gesamtsumme verändern, selbst wenn der Länderumfang identisch ist.
Trends im Hafendurchsatz, Zollhandelswerte und Prüfungen der Straßengüterverkehrsaktivität sind die Belegpunkte, die Mordor Intelligence auf einen Pool ausgelagerter Logistiknachfrage ausgerichtet halten, statt breitere Inhouse-Logistikausgaben zu erfassen, die nie bei 3PL-Anbietern ankommen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,40 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 32,62 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und benennt Ausschlüsse nicht klar, sodass konzerneigene Verladerlogistik und angrenzende kurierbasierte Umsätze in die 3PL-Gesamtsumme einfließen können, und auch der Zeitpunkt der Wechselkursumrechnung kann den USD-Wert vergrößern. |
| Branchenverlag B | 31,40 Mrd. USD (2025) | Deckt ähnliche Servicebezeichnungen ab, doch der Wachstumspfad impliziert einen schnelleren ASP- und Auslagerungsanstieg, was auftreten kann, wenn aggressive Szenarien ohne ausreichende Kapazitäts- und Auslastungsabgleiche bei Lagerhaltung und Fernverkehr berichtet werden. |
Betrachtet man die Tabelle insgesamt, lässt sich der Großteil der Streuung durch Abgrenzungen des Anwendungsbereichs sowie durch Annahmen erklären, wie schnell sich Preisgestaltung und Auslagerung von Jahr zu Jahr entwickeln. Unser Ansatz hält die Schätzung rückführbar auf Handels- und Frachtaktivität und wird anschließend mit anbieterseitigen Realitätschecks gegengeprüft, sodass der endgültige Wert für Planung und Budgetierung praktikabel bleibt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische 3PL-Markt derzeit?
Die Größe des brasilianischen 3PL-Markts beträgt im Jahr 2026 29,74 Milliarden USD und wird bis 2031 voraussichtlich 37,45 Milliarden USD erreichen.
Welches Dienstleistungssegment wächst am schnellsten?
Wertschöpfende Lagerhaltung & Verteilung führt mit einer prognostizierten jährlichen Wachstumsrate (CAGR) von 7,18 % für 2026–2031, da Omnichannel-Einzelhändler komplexe Erfüllungsaufgaben auslagern.
Warum wächst die Nordregion schneller als andere Gebiete?
Die Fertigstellung der Nord-Süd-Eisenbahn und steigende Getreidexporte über Häfen des nördlichen Bogens treiben eine jährliche Wachstumsrate (CAGR) von 5,74 % beim 3PL-Umsatz der Nordregion an.
Wie beeinflussen ESG-Vorschriften die Auslagerung von Logistikdienstleistungen?
Verpflichtende ESG-Offenlegungen veranlassen Unternehmen, 3PL-Anbieter mit Elektroflotten, schienenpriorisierten Lösungen und Emissionsverfolgungsplattformen zu engagieren, was neue Vertragsmöglichkeiten eröffnet.
Seite zuletzt aktualisiert am:



