
Tamanho e Participação do Mercado de Ressonância Magnética do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
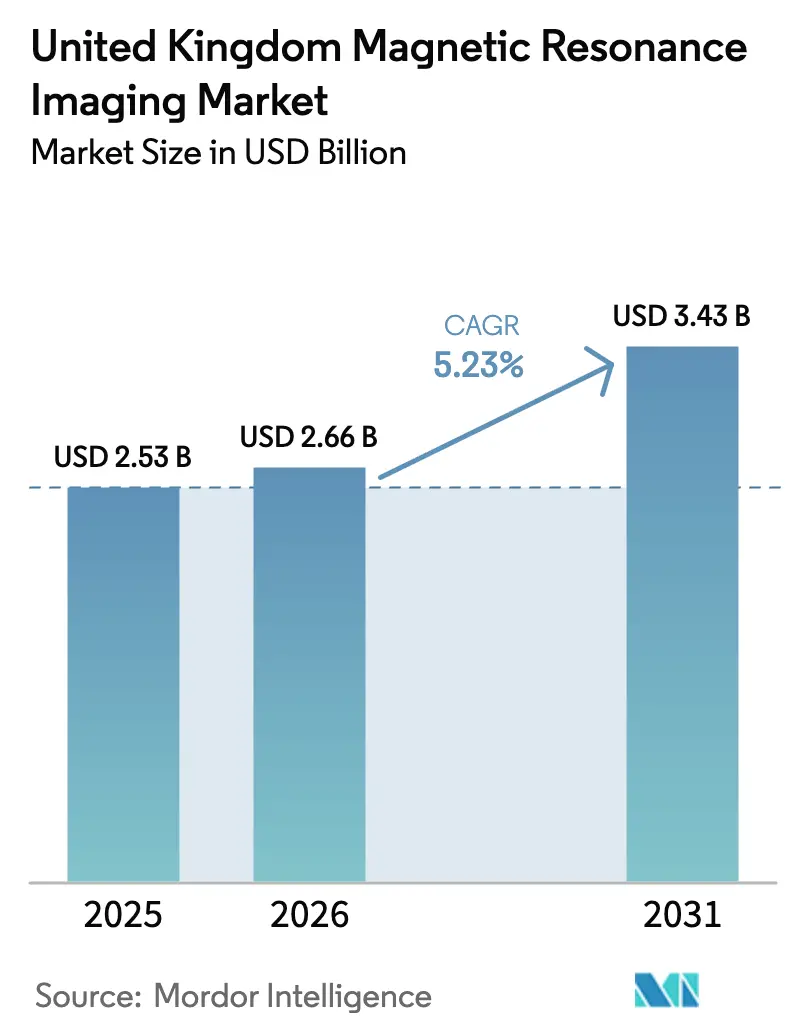
| Tamanho do mercado no ano base (2025) | 2.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ressonância Magnética do Reino Unido por Mordor Intelligence
O tamanho do mercado de ressonância magnética do Reino Unido foi avaliado em USD 2,53 bilhões em 2025 e estima-se que cresça de USD 2,66 bilhões em 2026 para atingir USD 3,43 bilhões até 2031, a um CAGR de 5,23% durante o período de previsão (2026-2031). Essa expansão é impulsionada por estruturas de aquisição do NHS coordenadas centralmente que fornecem volumes de pedidos previsíveis, preços com desconto por volume e benefícios de padronização que reduzem o custo total de propriedade para os centros de saúde. A rápida adoção de plataformas de 3 tesla (3 T) está acelerando o fluxo em vias de neuro-oncologia e musculoesquelético, enquanto a reconstrução de imagens baseada em inteligência artificial está reduzindo os tempos médios de exame, ampliando assim a capacidade diária de agendamento. Em paralelo, sistemas de campo baixo praticamente sem hélio estão ganhando espaço como soluções móveis e de ponto de atendimento capazes de atender populações rurais que historicamente enfrentam longos tempos de espera. A intensificação da concorrência entre fornecedores em torno de magnetos eficientes em hélio, ecossistemas de software integrados e pacotes de serviços ao longo do ciclo de vida tende a reforçar o poder de negociação dos compradores, mas também favorecerá os fabricantes que investem em instalações de produção doméstica que mitiguem os riscos logísticos pós-Brexit.
Principais Conclusões do Relatório
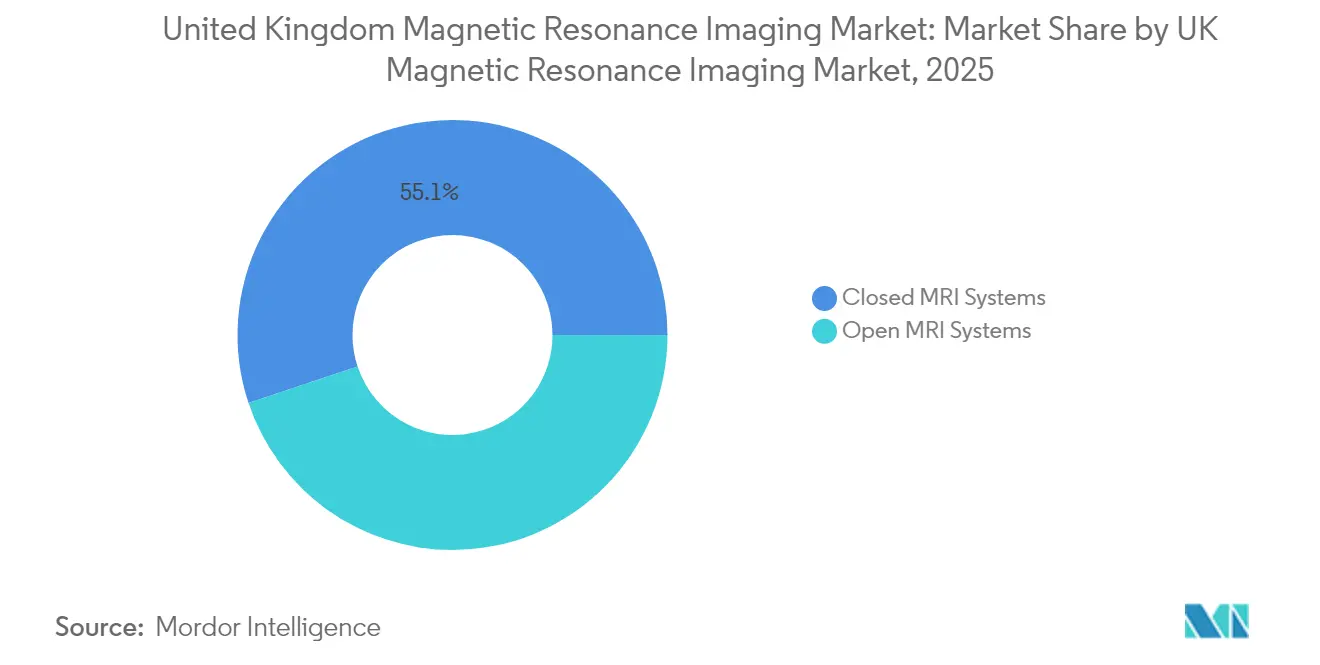
- Por arquitetura, os sistemas fechados detinham 55,12% da participação do mercado de ressonância magnética do Reino Unido em 2025, enquanto os sistemas abertos devem crescer a um CAGR de 6,88% até 2031.
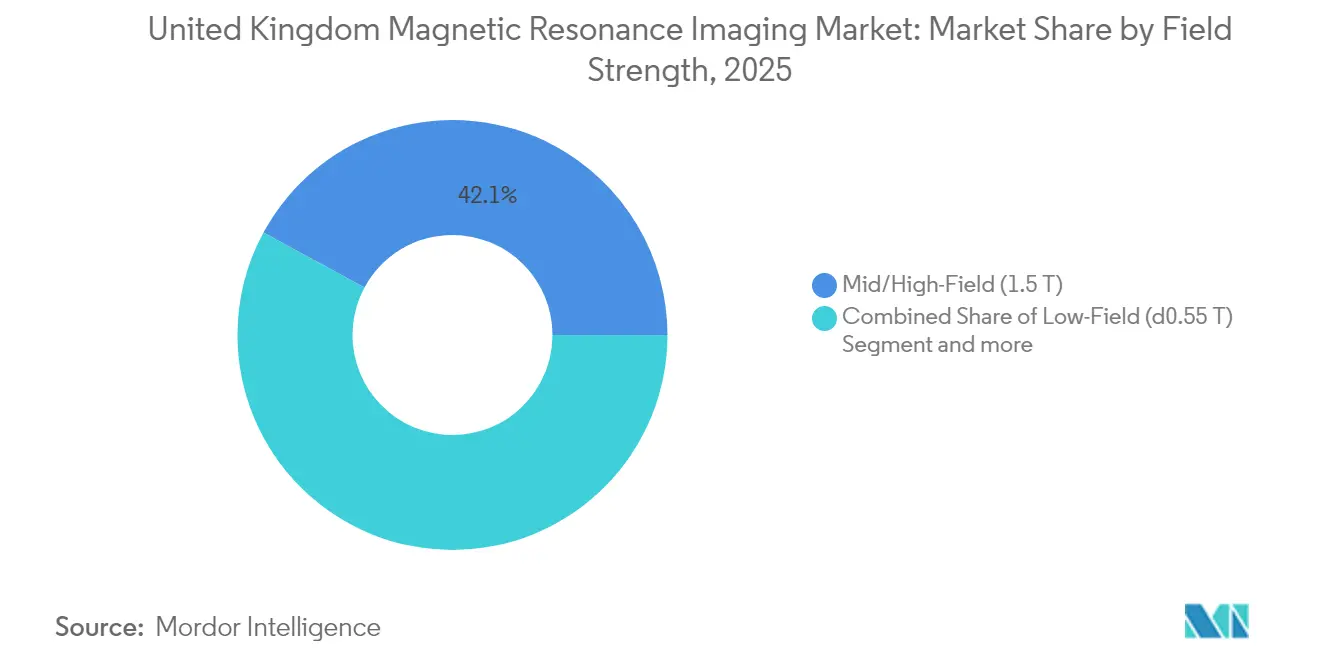
- Por intensidade de campo, os equipamentos de 1,5 T representaram 42,10% do tamanho do mercado de ressonância magnética do Reino Unido em 2025, enquanto os sistemas de campo baixo devem expandir a um CAGR de 6,19% até 2031.
- Por aplicação, a neurologia liderou com 31,10% de participação na receita em 2025, e a cardiologia avança a um CAGR de 6,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ressonância Magnética do Reino Unido
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas e relacionadas à idade | +1.2% | Nacional, concentrado em populações em envelhecimento | Longo prazo (≥ 4 anos) |
| Rápida adoção de equipamentos de 3 T nas instalações do NHS | +1.8% | Nacional, redes de centros de saúde do NHS | Médio prazo (2-4 anos) |
| Reconstrução de imagens e otimização de fluxo de trabalho baseadas em inteligência artificial | +1.1% | Nacional, adoção inicial em hospitais de ensino | Médio prazo (2-4 anos) |
| Crescimento de projetos-piloto de ressonância magnética de campo baixo no ponto de atendimento em ambientes comunitários | +0.7% | Regional, áreas rurais e carentes | Longo prazo (≥ 4 anos) |
| Expansão de salas de ressonância magnética intraoperatória para cirurgia de neuro-oncologia | +0.4% | Nacional, centros de atenção terciária | Longo prazo (≥ 4 anos) |
| Aquisição centralizada pelas redes de imagem do NHS impulsionando a padronização da frota | +0.9% | Nacional, acordos de estrutura do NHS | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas e Relacionadas à Idade
A proporção de residentes do Reino Unido com 65 anos ou mais atingiu 19% em 2024 e deve subir para 22% até 2030, aumentando acentuadamente a incidência de distúrbios neurodegenerativos e musculoesqueléticos que requerem diagnósticos avançados por ressonância magnética. Os volumes de procedimentos de ressonância magnética já superam 4,3 milhões anualmente, e os dados longitudinais do NHS mostram crescimento de dois dígitos em exames relacionados à demência no norte da Inglaterra e na Escócia. Os sistemas de 3 T de alta resolução fornecem o contraste superior necessário para a detecção precoce de Alzheimer e Parkinson, o que encurta as jornadas diagnósticas e reduz os custos de saúde a jusante. A pesquisa de campo ultralto na Universidade de Cambridge demonstra melhorias na sensibilidade ao nível de lesão que poderiam se traduzir em protocolos clínicos de rotina ao longo do período de previsão[1]Universidade de Cambridge, "A Ressonância Magnética de 7 Tesla Aprimora a Detecção de Lesões Cerebrais," cam.ac.uk. A ligação entre a mudança demográfica e a crescente morbidade neurológica coloca, portanto, a ressonância magnética no centro do planejamento de sistemas de saúde voltados para o envelhecimento. As estratégias dos fornecedores que combinam protocolos de imagem focados em geriatria com pós-processamento enriquecido por inteligência artificial tendem a garantir preferência nas aquisições, à medida que os centros de saúde competem para cumprir as metas governamentais de tempo de espera.
Rápida Adoção de Equipamentos de 3 T nas Instalações do NHS
Os consórcios de compras centralizados agora concedem lotes plurianuais para plataformas de 3 T, evidenciados por instalações recentes no Imperial College Healthcare e no University Hospital Southampton, ambos os quais relataram reduções de 20% em exames repetidos após a instalação de intensidades de campo mais elevadas[2]Imperial College London, "Implementação de Ressonância Magnética de 3 T em Vias Clínicas Complexas," imperial.ac.uk. Esses resultados validam a premissa do NHS de que relações sinal-ruído superiores reduzem achados indeterminados que, de outra forma, desencadeariam consultas de acompanhamento. O risco de capital é mitigado por contratos de estrutura que fixam os preços dos serviços por até 12 anos, permitindo que os centros de saúde amortizem equipamentos premium dentro de orçamentos previsíveis. Ao incorporar protocolos assistidos por inteligência artificial, como o Siemens Deep Resolve, os hospitais demonstraram ganhos de produtividade de até 50%, abordando diretamente uma espera média nacional de ressonância magnética de 23 dias no NHS.UK. Espera-se que os fornecedores que oferecem caminhos de atualização de campo — por exemplo, de 1,5 T para 3 T — capturem participação incremental, pois a estratégia preserva os investimentos em infraestrutura legada enquanto amplia a abrangência diagnóstica.
Reconstrução de Imagens e Otimização de Fluxo de Trabalho Baseadas em Inteligência Artificial
A inteligência artificial está emergindo como um multiplicador de força para equipes de trabalho limitadas, com os primeiros adotantes relatando que algoritmos de reconstrução por aprendizado de máquina encurtam exames de cabeça e coluna em 40% sem comprometer a integridade diagnóstica[3]King's College London, "A Reconstrução por Inteligência Artificial Reduz os Tempos de Exame de Ressonância Magnética," kcl.ac.uk. O planejamento automatizado de cortes, a supressão de artefatos e a seleção de protocolos minimizam a variabilidade do operador, o que é fundamental em centros que alternam técnicos de radiologia júnior entre múltiplas modalidades. Mecanismos de fluxo de trabalho que utilizam entrada de pedidos em linguagem natural agora sinalizam preventivamente protocolos incompatíveis, reduzindo o tempo improdutivo entre pacientes. Hospitais de ensino em Londres e Manchester estão testando painéis de agendamento baseados em inteligência artificial que realocam dinamicamente vagas ociosas para pacientes ambulatoriais urgentes, efetivamente acrescentando dois casos extras por equipamento a cada dia. Ao longo do horizonte de previsão, os centros de saúde que combinam software de inteligência artificial com magnetos eficientes em hélio podem adiar despesas de capital em sistemas adicionais, alinhando a implementação tecnológica com as diretrizes de sustentabilidade financeira.
Crescimento de Projetos-Piloto de Ressonância Magnética de Campo Baixo no Ponto de Atendimento em Ambientes Comunitários
O equipamento portátil de 0,064 T com marcação CE da Hyperfine, implantado pela primeira vez no King's Health Partners em 2024, validou a neuroimagem à beira do leito para triagem de acidente vascular cerebral em unidades de terapia intensiva, reduzindo em 25 minutos o tempo entre a chegada e o diagnóstico e minimizando as transferências entre instalações. A unidade de 1,5 T relocável da Cornualha processa 7.000 exames anualmente e reduziu as distâncias médias de deslocamento para pacientes rurais em 90 milhas, demonstrando um caso robusto de equidade em saúde para modelos móveis. O primeiro caminhão de ressonância magnética praticamente sem hélio do Reino Unido, apresentado na UKIO 2024, combina magnetos de campo baixo com resfriamento em circuito fechado para eliminar dutos de ventilação, permitindo o estacionamento fora de clínicas comunitárias sem necessidade de atualizações de infraestrutura. Esses projetos-piloto estão informando propostas de política do NHS que redefinem a imagem diagnóstica como um serviço distribuído abrangendo hospitais, centros ambulatoriais e frotas móveis. Uma expansão bem-sucedida poderia desbloquear um segmento contíguo de campo baixo que coexiste com o nível hospitalar de campo alto, remodelando os portfólios dos fornecedores em direção a plataformas modulares e robustecidas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevados custos iniciais e ao longo do ciclo de vida dos equipamentos de ressonância magnética | -1.40% | Nacional, centros de saúde com orçamento limitado | Médio prazo (2-4 anos) |
| Processos rigorosos de aprovação regulatória UKCA/CE e de Avaliação de Tecnologias em Saúde | -0.80% | Nacional, conformidade pós-Brexit | Curto prazo (≤ 2 anos) |
| Escassez de técnicos de radiologia e físicos qualificados em ressonância magnética | -1.10% | Nacional, aguda em áreas rurais | Longo prazo (≥ 4 anos) |
| Fornecimento global volátil de hélio afetando o tempo de atividade | -0.60% | Impacto na cadeia de suprimentos global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos Iniciais e ao Longo do Ciclo de Vida dos Equipamentos de Ressonância Magnética
Mesmo com descontos de estrutura, um novo equipamento de 3 T e a construção da sala podem ultrapassar USD 3,5 milhões, sobrecarregando os envelopes de capital de hospitais distritais menores. A economia do ciclo de vida deteriora-se ainda mais quando os preços do hélio sobem, como evidenciado pela divulgação da Oxford Instruments de que os custos de criogênio corroeram suas margens de serviço de ressonância magnética em 2024. As reformas de infraestrutura — blindagem de radiofrequência, atualizações de resfriadores e redirecionamento de cabos — frequentemente acrescentam 35% ao gasto total, forçando os centros de saúde a adiar substituições além do prazo recomendado pelo fabricante de 10 anos. Um ecossistema de mercado secundário emergiu, portanto, oferecendo sistemas de 1,5 T recondicionados e certificados a um terço do preço de nova construção, embora as garantias de tempo de atividade e atualizações de software permaneçam controversas.
Processos Rigorosos de Aprovação Regulatória UKCA/CE e de Avaliação de Tecnologias em Saúde
A divergência pós-Brexit obrigou os fabricantes a obter tanto as marcações UKCA quanto CE, dobrando as taxas de testes de certificação e prolongando os prazos de lançamento em até nove meses. Os comitês de Avaliação de Tecnologias em Saúde das administrações descentralizadas acrescentam outra camada de revisão, exigindo dossiês locais de eficácia clínica antes da alocação de capital. Os fabricantes menores de bobinas especializadas e agentes de contraste enfrentam encargos de conformidade desproporcionais, potencialmente limitando a inovação em tecnologias auxiliares. Embora iniciativas de convergência estejam em discussão, a fricção de curto prazo persiste, retardando a entrada de soluções de nicho que poderiam aliviar os gargalos de fluxo de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura: Sistemas Fechados Impulsionam Aplicações Premium
Os sistemas de bore fechado geraram USD 1,39 bilhão em 2025, equivalente a 55,12% do mercado de ressonância magnética do Reino Unido, devido à sua superior homogeneidade magnética que suporta mapeamento funcional cerebral, espectroscopia e imagem cardíaca com resolução temporal. Evidências institucionais mostram que as plataformas fechadas reduzem artefatos de movimento em casos de sedação pediátrica, um KPI crítico para centros de saúde que monitoram taxas de repetição de imagens. Embora o preço de compra inicial seja mais elevado, os ciclos de recondicionamento revelam que os sistemas fechados retêm valor residual 25% acima dos equivalentes abertos, o que influencia as estratégias de arrendamento. Em implantações móveis, as compensações logísticas relacionadas ao peso e ao resfriamento são cada vez mais compensadas pela versatilidade diagnóstica e pelo fluxo de pacientes, levando os operadores de frotas móveis a preferir unidades fechadas de 1,5 T em detrimento de alternativas abertas de campo baixo mais leves.
Os designs abertos, tipicamente operando entre 0,3 e 0,5 T, capturam USD 1,14 bilhão em 2025 e devem crescer a um CAGR de 6,88% até 2031, o mais rápido de qualquer categoria de arquitetura. A taxa de crescimento decorre de fatores centrados no paciente, como a mitigação da claustrofobia e a acomodação bariátrica, que conquistam preferência em hospitais comunitários e centros de imagem que competem em pontuações de conforto. A redução de ruído baseada em inteligência artificial está estreitando a lacuna de qualidade de imagem com os sistemas fechados, expandindo as indicações clínicas adequadas para magnetos abertos além de simples exames ortopédicos. À medida que a estratégia do serviço de saúde do Reino Unido se volta para centros de diagnóstico baseados na comunidade, as plataformas abertas provavelmente receberão financiamento piloto, embora seu ganho absoluto de participação de mercado permaneça limitado pelas restrições em protocolos avançados de neurologia e cardiologia.


Por Intensidade de Campo: Campo Baixo Ganha Espaço Apesar da Liderança do 1,5 T
Os equipamentos de campo médio/alto de 1,5 T contribuíram com USD 1,07 bilhão, representando 42,10% do tamanho do mercado de ressonância magnética do Reino Unido em 2025, e continuam sendo a base para imagens de rotina de cabeça, coluna e abdômen. O fluxo de trabalho maduro da modalidade, o amplo inventário de bobinas e o perfil favorável de reembolso sustentam uma taxa de utilização que supera 22 exames por dia em centros de alto volume. As atualizações econômicas de economia de hélio e as rampas de intensidade de campo em sistemas híbridos estão prolongando a vida útil da frota, reforçando a dominância do 1,5 T no médio prazo.
Os sistemas de campo baixo em 0,55 T ou abaixo representaram USD 162 milhões em receita, mas avançarão a um CAGR de 6,19%, impulsionados pela compatibilidade com instalações elétricas plug-and-play e independência de hélio. Programas-piloto em Yorkshire demonstraram que os protocolos neurológicos de campo baixo podem triar candidatos a acidente vascular cerebral dentro de ambulâncias, comprimindo o tempo até a trombólise em seis minutos em média. Os roteiros dos fornecedores ilustram um pipeline de capacidades multinucleares para unidades de campo baixo, potencialmente expandindo para imagem metabólica que contorna agentes de contraste com altas taxas de licença.
Na outra extremidade, os sistemas de 3 T ultrapassaram USD 920 milhões em 2025 e ganharão participação nos segmentos terciário e privado devido ao desempenho superior de relação sinal-ruído, que se traduz em exames neurológicos de menos de cinco minutos quando combinados com software de detecção comprimida. As plataformas de campo ultralto em 7 T e acima permanecem de nicho, mas são estrategicamente importantes. A iniciativa de 11,7 T de Nottingham, financiada em USD 52 milhões, exemplifica a colaboração público-privada que traz benefícios secundários para os fabricantes domésticos de magnetos e fornecedores de criogênicos.
Por Aplicação: Cardiologia Acelera Enquanto Neurologia Lidera
A imagem neurológica representou USD 787 milhões em 2025, equivalente a 31,10% da participação do mercado de ressonância magnética do Reino Unido, refletindo a alta prevalência de diagnósticos de demência, esclerose múltipla e epilepsia. Os protocolos de ressonância magnética funcional e de tensor de difusão estão se tornando rotineiros para o planejamento pré-cirúrgico, impulsionando a demanda por equipamentos equipados com bobinas de cabeça multicanal e designs avançados de gradiente. O modelo de Centro de Diagnóstico Rápido do NHS England integra a neuroimagem com genômica e biomarcadores sanguíneos, posicionando a ressonância magnética como a ferramenta confirmatória central para a triagem de vias clínicas.
A ressonância magnética cardíaca gerou USD 338 milhões, mas está prestes a crescer a um CAGR de 6,05%, o mais rápido entre as aplicações. A Fundação Britânica do Coração e a Sociedade de Ressonância Magnética Cardiovascular defendem atualizações de diretrizes que elevam a ressonância magnética acima da tomografia computadorizada para isquemia e cardiomiopatias, catalisando a aquisição de equipamentos com geometria de bore amplo e algoritmos de correção de movimento. A reconstrução habilitada por inteligência artificial reduz os requisitos de apneia, tornando a modalidade acessível a pacientes frágeis ou pediátricos. As indicações musculoesqueléticas e oncológicas contribuíram coletivamente com mais de USD 600 milhões, apoiadas pela demanda de medicina esportiva antes do Campeonato Europeu de 2028 e pela expansão de pipelines de ensaios de oncologia de precisão que dependem de protocolos de difusão de corpo inteiro.
Panorama regulatório
Os sistemas de ressonância magnética e acessórios relacionados colocados no mercado da Grã-Bretanha são regulamentados como dispositivos médicos segundo o UK Medical Devices Regulations 2002 (UK MDR 2002), supervisionado pela Medicines and Healthcare products Regulatory Agency (MHRA). Os fabricantes registram os dispositivos junto à MHRA e demonstram conformidade através da via UKCA, com disposições transitórias que continuam a apoiar a marcação CE por períodos definidos, o que, por sua vez, afeta o sequenciamento de lançamentos e o planejamento de portfólio para OEMs globais que operam no Reino Unido e na UE.
A reforma pós-Brexit tem se concentrado em melhorar o acesso e reduzir a duplicação, incluindo propostas da MHRA e o desenvolvimento de vias de confiança internacional que apoiam caminhos simplificados para dispositivos já avaliados por reguladores como a FDA dos EUA, a Health Canada e a TGA da Austrália. Paralelamente, orientações de segurança específicas para ressonância magnética, voltadas a equipamentos que entram no ambiente de RM, enfatizam rotulagem clara e adesão a normas de segurança em RM estabelecidas, reforçando a necessidade de governança de instalações, treinamento e protocolos de zonas controladas em trusts do NHS e provedores independentes.
Análise da cadeia de valor
A cadeia de valor de ressonância magnética do Reino Unido começa com OEMs globais e regionais que fornecem magnetos, gradientes, bobinas de RF e software de sistema, apoiados por uma base doméstica e europeia de subfornecedores para criogenia, componentes supercondutores e ferramentas de serviço. A localização no Reino Unido aumentou em nós específicos, incluindo a instalação de fabricação de magnetos de baixo hélio da Siemens Healthineers em Oxford, que apoia o fornecimento de criostatos eficientes em hélio para instalações e substituições de serviço no Reino Unido, e o papel da Tesla Engineering no programa de 11,7 T de Nottingham como exemplo de capacidade doméstica em componentes de campo ultra-alto.
No lado da demanda, trusts do NHS e redes de imagem adquirem sistemas de ressonância magnética por meio de vias centralmente coordenadas, incluindo acordos de framework do NHS Supply Chain para scanners de RM e opções e serviços relacionados, com fornecedores listados como Canon Medical Systems Limited, Esaote Europe BV, Fujifilm Healthcare UK Limited, GE Medical Systems Limited, Philips Electronics UK Limited e Siemens Healthcare Limited. O trabalho posterior inclui planejamento de instalações e contratados de blindagem de RF, comissionamento e testes de aceitação com apoio de física clínica, e contratos de manutenção e disponibilidade de vários anos, com pacotes de serviços gerenciados e ciclo de vida influenciando o momento de substituição, upgrades de software e bobinas, e decisões de padronização em todo o patrimônio dos trusts.
Cenário Competitivo
Siemens Healthineers, GE Healthcare e Philips capturam coletivamente cerca de 60% do mercado de ressonância magnética do Reino Unido, aproveitando portfólios integrados de hardware e software, equipes de serviço em todo o país e fortes divisões de financiamento de fornecedores. A fábrica de magnetos de resfriamento a seco da Siemens, avaliada em USD 313 milhões, em Oxford, projeta criostatos com baixo consumo de hélio que reduzem 30% dos custos operacionais, um diferencial em meio ao aperto dos orçamentos do NHS. A colaboração da GE com a Universidade de Manchester incorpora capacidades de espectroscopia multinuclear em modelos selecionados de 3 T, atraindo consórcios de pesquisa em oncologia. A Philips, por meio de seu corredor de inovação de Eindhoven a Cambridge, acelerou pacotes cardíacos baseados em inteligência artificial que obtiveram o endosso de avaliação tecnológica do NICE em 2025.
As empresas domésticas ocupam nichos estratégicos. O negócio de magnetos supercondutores da Tesla Engineering, com sede em Storrington, ganhou o contrato de USD 52 milhões para construir o magneto de 11,7 T para Nottingham, destacando a capacidade soberana em componentes de campo ultralto. A Oxford Instruments fornece acessórios criogênicos enquanto busca unidades de reciclagem de hélio que poderiam modernizar frotas legadas. Hyperfine e United Imaging Healthcare cortejam agressivamente os segmentos de campo baixo e de valor, mas enfrentam fricção regulatória e déficits na rede de serviços.
A dinâmica competitiva está se deslocando em direção ao custo total de propriedade, com os centros de saúde atribuindo 30% do peso das licitações a métricas de tempo de atividade dos serviços. Os fornecedores agora agrupam licenças de inteligência artificial, bobinas, interfaces de injetores de contraste e assentos de PACS em nuvem em modelos de assinatura que convertem orçamentos de capital irregulares em despesas operacionais previsíveis. As alianças estratégicas com provedores de serviços em nuvem fornecem recursos de computação de borda para inferência no próprio equipamento, borrando ainda mais as fronteiras entre fornecedores de equipamentos e de software.
Líderes do Setor de Ressonância Magnética do Reino Unido
Canon Medical Systems Corporation
GE Healthcare
Siemens Healthcare AG
Koninklijke Philips NV
Esaote SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Duas áreas de oportunidade de curto prazo estão se formando em torno da capacidade distribuída e da resiliência dos custos operacionais. Modelos de entrega comunitária e móvel estão sendo testados por meio de projetos-piloto de ponto de atendimento e relocalizáveis, incluindo a implantação portátil com marcação CE da Hyperfine no King's Health Partners (2024) e a unidade relocalizável de 1,5 T da Cornualha, que processa cerca de 7.000 exames anualmente, mostrando juntas opções para expandir o acesso à ressonância magnética sem depender apenas de grandes expansões hospitalares. Designs de produtos que reduzem barreiras de infraestrutura, como menores requisitos de instalação e abordagens de baixo hélio ou independentes de hélio, juntamente com software que encurta protocolos, estão se alinhando à realidade de longas listas de espera e patrimônios de trusts limitados.
Mudanças de aquisição e acesso ao mercado também criam espaço para fornecedores que podem competir em padronização, capacidade de manutenção e prontidão de conformidade. Os frameworks do NHS Supply Chain e o eixo de trabalho MedTech Commercial Strategy (NHS England e DHSC) visam compras menos fragmentadas e redução de duplicação em um setor com cerca de 13 bilhões de libras esterlinas em gastos anuais do NHS, favorecendo fornecedores que conseguem entregar configurações consistentes, disponibilidade mensurável e precificação de ciclo de vida. Ao mesmo tempo, mecanismos de confiança da MHRA e o programa mais amplo de reforma regulatória do Reino Unido melhoram as vias de entrada para dispositivos elegíveis já aprovados nos EUA, Canadá ou Austrália, o que é relevante para capacidades de software adjacentes à ressonância magnética mais recentes, incluindo IA como dispositivo médico, cada vez mais agrupadas com vendas de scanners e contratos de serviço.
Desenvolvimentos recentes do setor
- Junho de 2026: Siemens Healthineers / InHealth implantou o sistema de RM MAGNETOM Flow.Elite em um ambiente de imagem híbrido relocalizável no Reino Unido, a primeira instalação desse tipo independente de hélio. A implantação modular e livre de hélio amplia a capacidade diagnóstica portátil. A colaboração fortalece a flexibilidade do NHS na prestação de serviços.
- Junho de 2026: Siemens Healthineers - InHealth implantou o sistema de RM MAGNETOM Flow.Elite em um ambiente de imagem híbrido relocalizável, marcando a primeira instalação no Reino Unido dessa tecnologia independente de hélio nesse tipo de ambiente. A primeira instalação no Reino Unido demonstra capacidade escalável em formatos portáteis. A colaboração com a InHealth amplia o acesso do NHS a imagens sem hélio em ambientes móveis.
- Março de 2026: Canon Medical Systems - University Hospitals of Leicester NHS Trust lançou o primeiro sistema Canon Vantage Galan 3T/Supreme Edition do Reino Unido por meio de uma parceria de Managed Equipment Service com a Ergéa UK. A implantação do MES amplia o acesso premium a 3T nas redes do NHS no Reino Unido. Isso sinaliza que o modelo MES da Canon está ganhando tração para implantações estratégicas em unidades.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado de ressonância magnética do Reino Unido é definido como o valor gerado por sistemas de RM vendidos e instalados no país, juntamente com os upgrades relacionados e a receita de serviços que normalmente é agrupada com esses sistemas.
Exclusões de escopo: não contabilizamos TI de radiologia geral, vendas de meios de contraste, nem receita de serviços de imagem autônomos de hospitais e centros de diagnóstico.
Visão geral da segmentação
- Por Arquitetura
- Sistemas de Ressonância Magnética Fechados
- Sistemas de Ressonância Magnética Abertos
- Por Intensidade de Campo
- Campo Baixo (≤0,55 T)
- Campo Médio/Alto (1,5 T)
- Campo Muito Alto (3 T)
- Campo Ultralto (7 T+)
- Por Aplicação
- Neurologia
- Oncologia
- Musculoesquelético
- Cardiologia
- Gastroenterologia
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear a base instalada e os fatores de demanda que moldam a compra de ressonância magnética no Reino Unido, e então definir faixas razoáveis para preços e ciclos de substituição. Baseamo-nos em sinais públicos de planejamento e atividade em saúde, como publicações do NHS England e do governo do Reino Unido, a UK Health Security Agency quando relevante para atrasos assistenciais, estatísticas de saúde da OCDE e dados populacionais e de estrutura etária do ONS.
Para manter as premissas fundamentadas, também revisamos fontes como orientações da MHRA sobre dispositivos médicos, periódicos de radiologia revisados por pares para tendências de utilização e adoção de intensidade de campo, e publicações de associações respeitáveis ligadas à força de trabalho em radiologia e à capacidade de exames. Para contexto no nível das empresas, foram utilizados relatórios anuais, registros de subsidiárias no Reino Unido quando disponíveis, e apresentações a investidores para interpretar mudanças no mix e adesão a serviços. Assinaturas pagas foram utilizadas seletivamente para dados financeiros de empresas e buscas de patentes, e para verificar cruzadamente sinais de embarques de importação-exportação de componentes de imagem de alto valor. Esta lista de fontes documentais é ilustrativa, e muitas outras referências públicas também foram consultadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar os verdadeiros fatores de compra e as restrições práticas por trás da demanda, incluindo ciclos de aquisição, momento de substituição e estruturas típicas de contratos de serviço. Conversamos com uma combinação de partes interessadas voltadas para OEMs, provedores de imagem, usuários clínicos e equipes de manutenção e operações, e então usamos essas conversas para confirmar faixas de preço e a divisão entre novas instalações e substituições. Como este é um estudo de país único, a cobertura foi equilibrada entre os principais sistemas de saúde do Reino Unido e provedores privados, para que pudéssemos testar as premissas em relação a volumes reais de exames e realidades de capacidade no terreno.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 37% | CXOs: 20% |
| Nível médio: 42% | Líderes funcionais/de unidade: 23% |
| Participantes menores: 21% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma abordagem top-down, na qual os sinais de demanda e capacidade de imagem no Reino Unido são traduzidos em requisitos esperados de sistemas de RM ao longo do tempo, e então convertidos em valor usando faixas observadas de preço e adesão a serviços. Na prática, utilizamos indicadores como perfil de idade dos scanners e cadência de substituição, provável adoção de sistemas de 1,5T versus 3T, throughput esperado de exames por sistema, pressão de listas de espera e planos de recuperação eletiva, e padrões de gastos de capital em locais públicos e privados.
Esses resultados foram então verificados com aproximações bottom-up seletivas, nas quais consolidamos uma amostra de embarques de fornecedores, ASP típico por intensidade de campo e taxas de adesão a contratos de serviço, e então ajustamos para lacunas onde a divulgação pública é escassa. Quando os pontos de dados não se alinhavam, revisitamos a premissa que causou a discrepância, mais frequentemente relacionada a preços médios de venda, participação de equipamentos recondicionados ou o momento de grandes compras via framework.
Para a previsão, foi utilizada análise de cenários, pois a demanda por ressonância magnética no Reino Unido é fortemente moldada pelo momento das políticas, liberações orçamentárias e iniciativas de expansão de capacidade, que podem se mover mais rápido ou mais devagar do que uma única linha de tendência sugere. Cada cenário é ancorado em feedback primário sobre o momento de aquisição, o ritmo esperado de eliminação de atrasos e prioridades de renovação tecnológica, e o caminho final de previsão é aquele que se manteve consistente no maior número de sinais validados.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de múltiplas verificações que conectam o modelo de volta a sinais de mercado observáveis, e então fazemos uma segunda passagem para garantir que as premissas sejam consistentes ao longo de toda a série temporal. Durante a revisão, saltos incomuns na demanda ou no valor são sinalizados, investigados e rastreados até um fator, como uma mudança de patamar de preços, uma onda de substituição ou um evento de aquisição atípico.
Nossos analistas comparam os resultados com indicadores independentes, como crescimento esperado de procedimentos de RM, mudanças na base instalada e restrições de capacidade de saúde publicadas, e então recontatam respondentes selecionados se um insumo-chave se mover fora de uma faixa razoável. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas se um evento material alterar as premissas de perspectiva. Antes da entrega, uma passagem final de validação é concluída para que os clientes recebam a visão mais atual disponível no momento.
Tamanho do mercado de ressonância magnética do Reino Unido da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para RM no Reino Unido frequentemente parecem muito distantes porque cada editora traça o limite em um lugar diferente, e então usa diferentes âncoras de preço e volume para traduzir a demanda em dólares. A dispersão geralmente é impulsionada pelo que é contabilizado como o mercado, como sistemas recondicionados e contratos de serviço são tratados, e qual ano e momento de conversão cambial é usado.
Sinais de atividade de imagem do NHS e verificações de momento de substituição de scanners são as evidências que vinculam a estimativa da Mordor Intelligence a um conjunto definido de gastos com equipamentos mais serviços agregados, em vez de uma visão mais restrita que conta apenas embarques de scanners. As diferenças também podem vir da suposição de expansão agressiva do mix de 3T ou erosão mais rápida do ASP, e da falta de novo teste das premissas com feedback das vias de aquisição do Reino Unido após grandes atualizações de política ou orçamento.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,53 bilhões de dólares (2025) | |
| Consultoria Regional A | 0,67 bilhão de dólares (2022) | Este número parece mais próximo apenas do valor de vendas de sistemas de RM, com inclusão limitada de agregações de serviço plurianuais e upgrades, e usa um ano-base anterior com premissas de penetração de 3T mais baixas. |
| Editora do Setor B | 0,79 bilhão de dólares (2029) | Esta estimativa provavelmente modela um escopo de equipamentos mais restrito e aplica uma curva de demanda conservadora vinculada a ciclos de substituição lentos, o que pode subestimar o valor quando contratos de serviço e upgrades tecnológicos são agrupados na aquisição. |
A comparação mostra que a maioria das lacunas é explicada por escopo e momento, e não por uma divergência quanto à direção do crescimento. Ao separar o valor dos equipamentos dos serviços de imagem adjacentes, e ao manter as premissas de ASP e ciclo de substituição vinculadas a sinais de capacidade observados no Reino Unido, produzimos um número mais fácil de rastrear até etapas repetíveis e comportamentos práticos de compra.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ressonância magnética do Reino Unido em 2026?
O tamanho do mercado de ressonância magnética do Reino Unido é de USD 2,66 bilhões em 2026.
Qual é a taxa de crescimento esperada para a demanda por equipamentos de ressonância magnética no Reino Unido nos próximos cinco anos?
Espera-se que a demanda cresça a um CAGR de 5,23%, elevando a receita para USD 3,43 bilhões até 2031 (2026-2031).
Qual segmento de aplicação de ressonância magnética está se expandindo mais rapidamente nos centros de saúde do NHS?
A imagem cardíaca apresenta a maior trajetória de crescimento, avançando a um CAGR de 6,05% até 2031, impulsionada pelos investimentos em pesquisa da Fundação Britânica do Coração.
Por que os sistemas de ressonância magnética de campo baixo estão ganhando atenção no Reino Unido?
As plataformas de campo baixo permitem imagem móvel e no ponto de atendimento que aborda lacunas de acesso em áreas rurais e operam com pouco ou nenhum hélio, reduzindo os custos operacionais totais.
O que está impulsionando a mudança de equipamentos de 1,5 T para 3 T na Inglaterra?
A aquisição centralizada do NHS favorece os sistemas de 3 T porque reduzem exames repetidos, melhoram a confiança diagnóstica em neurologia e oncologia, e se combinam efetivamente com ferramentas de reconstrução por inteligência artificial que reduzem os tempos de exame.
Como os fabricantes estão enfrentando os desafios de fornecimento de hélio?
Os principais fornecedores estão investindo em designs de magnetos de resfriamento a seco e de baixo hélio, exemplificados pela nova fábrica de Oxford da Siemens Healthineers, que se concentra em criostatos eficientes em hélio.
Página atualizada pela última vez em:



