
Tamanho e Participação do Mercado de Ressonância Magnética (RM)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
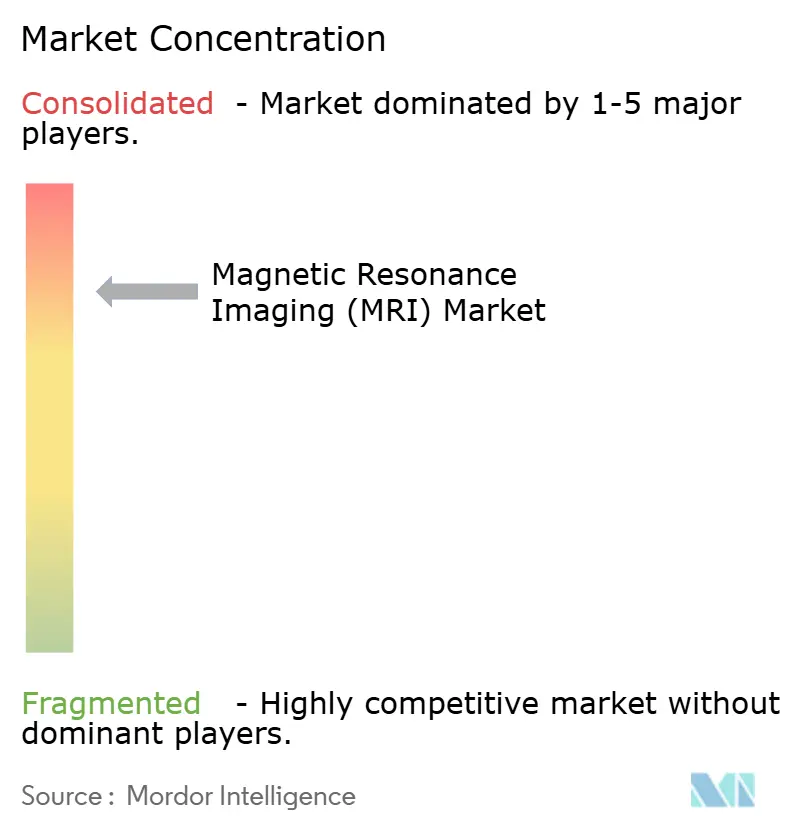
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ressonância Magnética (RM) por Mordor Intelligence
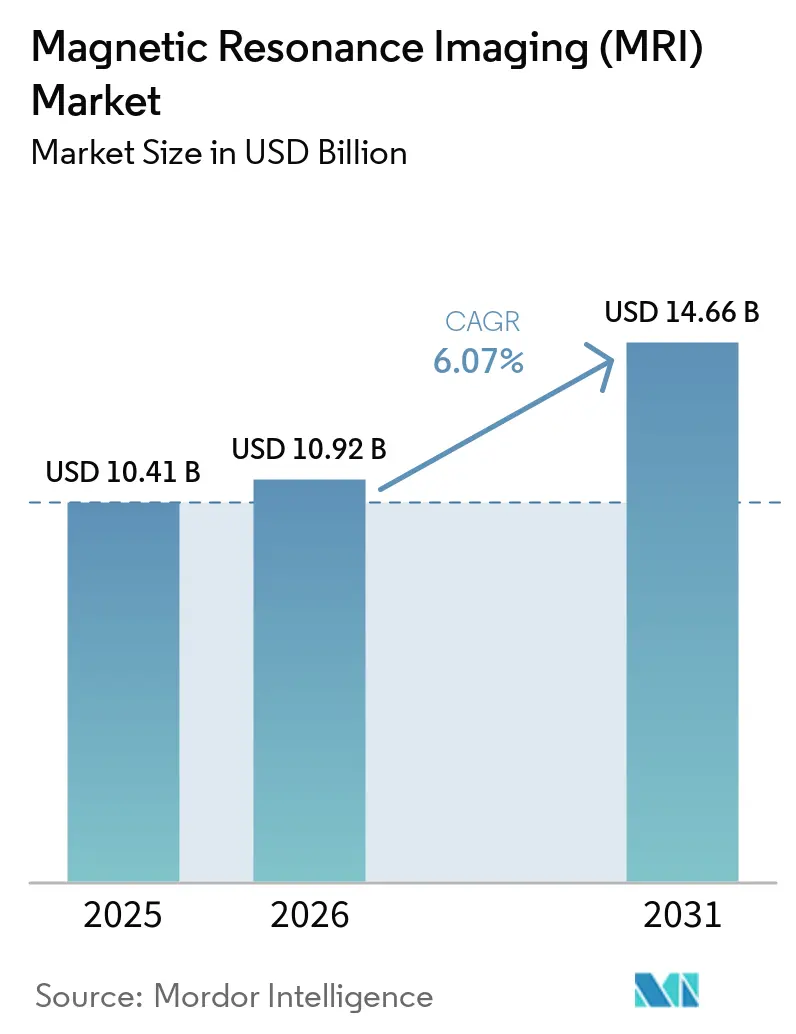
O tamanho do Mercado de Ressonância Magnética é projetado em USD 10,41 bilhões em 2025, USD 10,92 bilhões em 2026, e deve atingir USD 14,66 bilhões até 2031, crescendo a um CAGR de 6,07% de 2026 a 2031.
A reconstrução acelerada por software, os magnetos sem hélio e as plataformas portáteis de campo baixo estão reduzindo os custos de propriedade e ampliando os ambientes clínicos, desde hospitais acadêmicos até unidades móveis rurais. As autorizações regulatórias para sistemas de ponto de atendimento e algoritmos de inteligência artificial estão transformando conceitos outrora experimentais em padrões reembolsáveis, enquanto o envelhecimento das populações e a vigilância de doenças crônicas continuam a impulsionar os volumes de exames. A estratégia dos fornecedores está se deslocando para hardware atualizável e software por assinatura, permitindo que as instalações estendam os ciclos de substituição sem sacrificar a qualidade da imagem, mesmo com a escassez de hélio e os desafios de pessoal criando obstáculos operacionais.
Principais Conclusões do Relatório
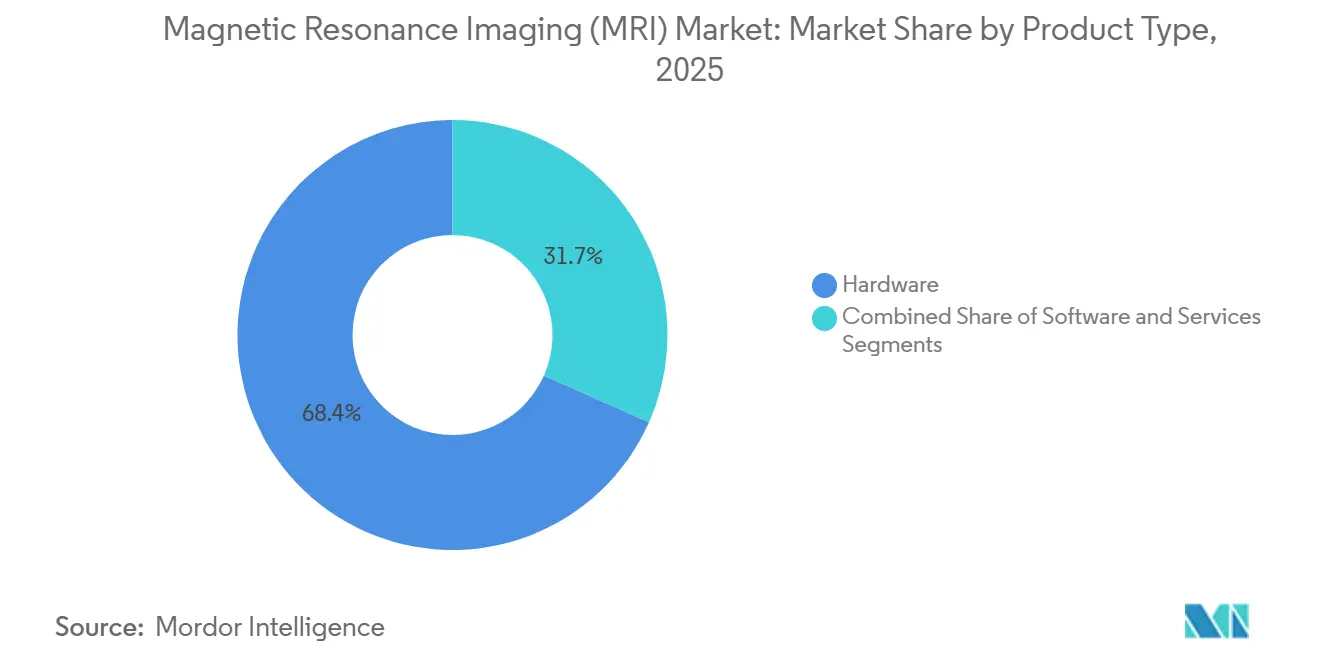
- Por tipo de produto, o hardware liderou com uma participação de receita de 68,35% em 2025, enquanto o software deve avançar a um CAGR de 10,55% até 2031.
- Por arquitetura, os sistemas fechados detinham 74,24% da base de 2025, enquanto os sistemas abertos devem crescer a um CAGR de 8,34% até 2031.
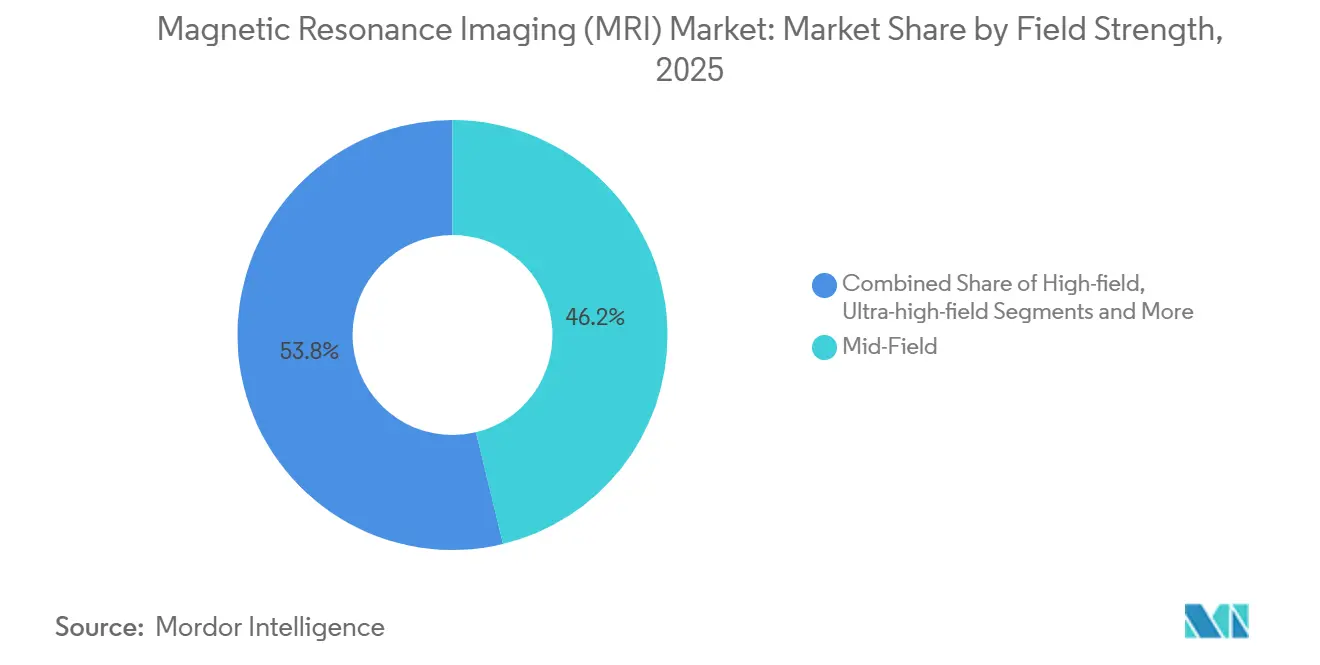
- Por intensidade de campo, os scanners de campo médio representaram uma participação de 46,23% em 2025; os sistemas de alto campo de 3 T devem expandir a um CAGR de 7,25%.
- Por aplicação, a neurologia capturou 33,75% da receita em 2025, mas a cardiologia deve crescer a um CAGR de 8,02% até 2031.
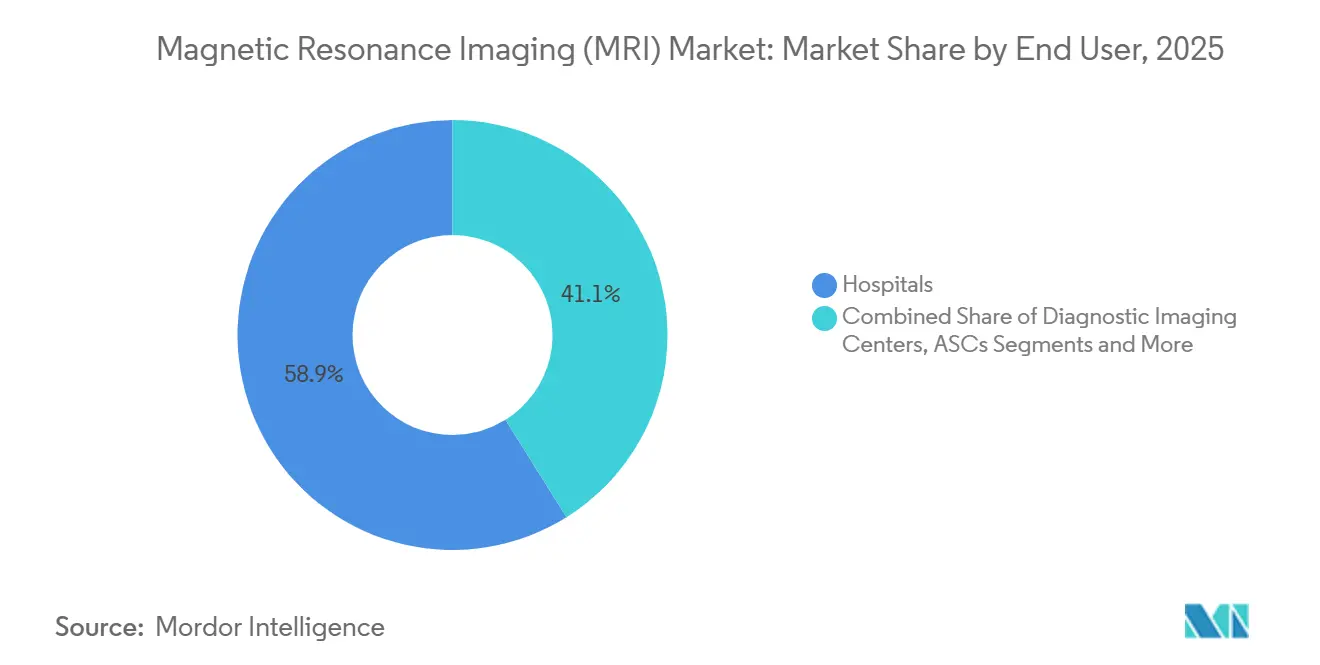
- Por usuário final, os hospitais retiveram 58,89% da receita em 2025, mas os centros cirúrgicos ambulatoriais devem crescer a um CAGR de 9,03%.
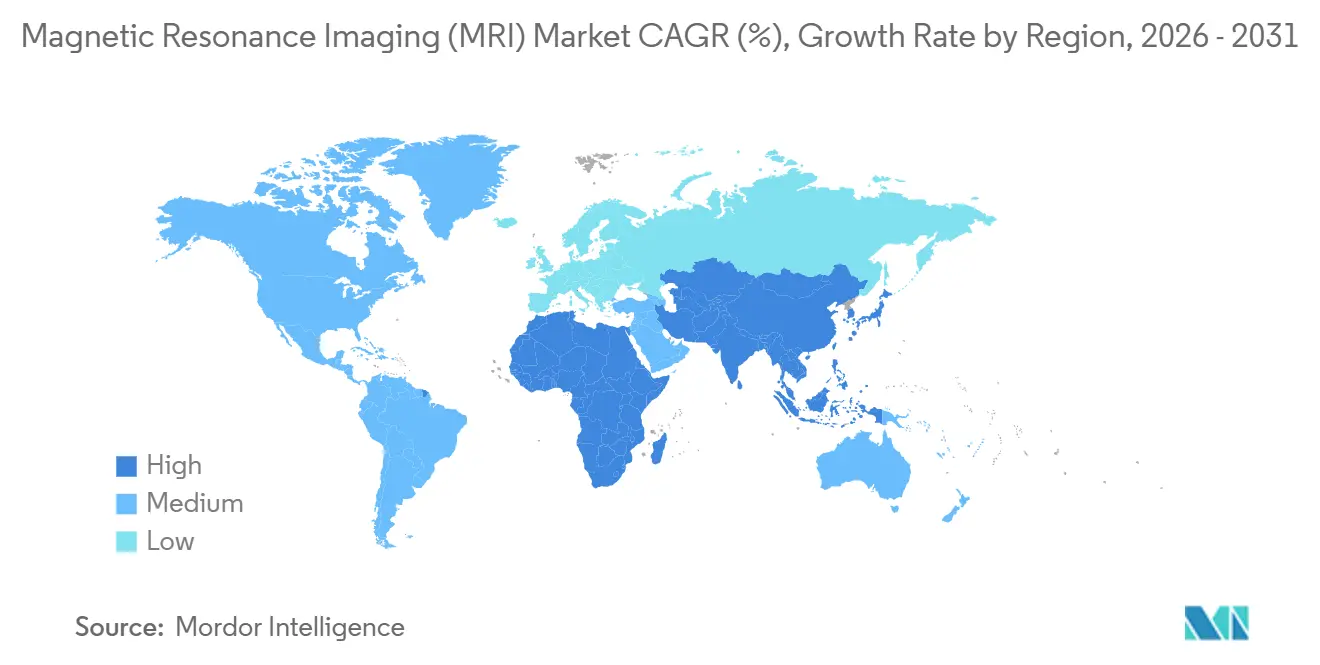
- Por geografia, a América do Norte contribuiu com 37,86% da receita de 2025, enquanto a Ásia-Pacífico está posicionada para um CAGR de 8,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Ressonância Magnética (RM)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Imagens de Doenças Crônicas | +1.2% | América do Norte, Europa, mercados APAC em envelhecimento | Longo prazo (≥ 4 anos) |
| Expansão da Base de População Geriátrica | +1.0% | Japão, Alemanha, Itália, estados do Sunbelt dos EUA | Longo prazo (≥ 4 anos) |
| Inovações em RM de Alto Campo Aprimoradas por Inteligência Artificial | +1.3% | América do Norte, Europa, APAC | Médio prazo (2-4 anos) |
| Plataformas de Magneto Atualizável sem Hélio | +0.9% | Regiões dependentes de importação de hélio no Oriente Médio e África e Sudeste Asiático | Médio prazo (2-4 anos) |
| RM Portátil/de Ponto de Atendimento de Campo Baixo | +0.8% | EUA rural, cidades de segundo e terceiro nível da APAC, África Subsaariana | Médio prazo (2-4 anos) |
| Proliferação de Centros de Imagem Ambulatorial | +0.7% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Imagens de Doenças Crônicas
As doenças não transmissíveis causaram 74% das mortes globais em 2024, levando os clínicos a preferirem o perfil livre de radiação da RM para monitoramento repetido. A RM cardíaca e a angiografia por ressonância magnética estão cada vez mais apoiando a avaliação cardiovascular, com estudos mostrando que os protocolos com gadolínio reduzem os falsos positivos em 40%.[1]Steve R. Ommen, "Diretriz AHA/ACC/AMSSM/HRS/PACES/SCMR 2024 para o Manejo da Cardiomiopatia Hipertrófica," Circulation, ahajournals.org As equipes de oncologia agora dependem de sequências ponderadas em difusão e de contraste dinâmico para acompanhar a resposta tumoral antes que a TC possa revelar alterações anatômicas. Os neurologistas utilizam sistemas de 7 T para visualizar lesões invisíveis a 1,5 T, integrando a RM como uma plataforma de biomarcadores ao longo da vida, em vez de um diagnóstico pontual. Essa migração clínica incorpora volumes recorrentes ao mercado de Ressonância Magnética.
Expansão da Base de População Geriátrica
A população com 65 anos ou mais globalmente deve atingir 2,2 bilhões até o final da década de 2070. Em meados da década de 2030, projeta-se que haverá 265 milhões de pessoas com 80 anos ou mais.[2]Departamento de Assuntos Econômicos e Sociais das Nações Unidas, "Perspectivas da População Mundial 2024: Resumo dos Resultados," Nações Unidas, un.org A demanda por RM ortopédica está se acelerando à medida que os cirurgiões precisam de imagens articulares precisas antes das substituições, e a prevalência de demência está dobrando a cada duas décadas, exigindo sequências sensíveis ao amiloide para orientar medicamentos modificadores da doença aprovados em 2024. Os pacientes idosos preferem a RM à TC para evitar a radiação ionizante, embora a fragilidade prolongue o tempo de aquisição, tornando os protocolos acelerados por inteligência artificial cruciais para manter o rendimento. Esses fatores coletivamente ampliam o mercado de Ressonância Magnética.
Inovações em RM de Alto Campo Aprimoradas por Inteligência Artificial
A reconstrução por aprendizado profundo reduz os tempos de exame de cérebro e coluna em até 60% mantendo >95% de confiança diagnóstica, conforme demonstrado com o Siemens Deep Resolve em 2024.[3]Siemens Healthineers, "Deep Resolve: Velocidade Incomparável em RM," Siemens Healthineers, siemens-healthineers.com O AiCE da Canon aproveita 10 milhões de imagens anotadas para fornecer estudos musculoesqueléticos isotrópicos sub-1 mm sem tempo de exame adicional. O AIR Recon DL da GE processa o espaço-k diretamente, recuperando o sinal anteriormente perdido por movimento. Essas ferramentas permitem que um magneto de 1,5 T emule um desempenho próximo ao de 3 T, deslocando a diferenciação no mercado de Ressonância Magnética da intensidade do magneto para a intensidade do algoritmo.
Plataformas de Magneto Atualizável sem Hélio
O hélio spot ultrapassou USD 30 por litro em 2024 após choques geopolíticos no fornecimento, triplicando os custos de recarga. O Siemens DryCool eliminou 1.500 litros por sistema, economizando USD 50.000 anualmente. O Philips BlueSeal reduz o hélio para 7 litros, permitindo instalações sem infraestrutura de criogênio. O retrofit Freelium da GE estende os intervalos de recarga para uma década. Esses avanços reduzem os custos de propriedade e aceleram as atualizações, reforçando a expansão do mercado de Ressonância Magnética.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Serviço | -0.8% | Mercados APAC e Oriente Médio e África sensíveis a preços | Longo prazo (≥ 4 anos) |
| Obstáculos de Pressão de Reembolso | -0.6% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Incerteza no Fornecimento de Hélio | -0.4% | Regiões dependentes de importação de hélio | Curto prazo (≤ 2 anos) |
| Escassez de Tecnólogos em RM e Radiologistas | -0.5% | América do Norte, Europa Ocidental, Austrália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Serviço
Um sistema de 3 T tem preço de tabela de USD 2,5–3 milhões e o serviço anual pode ultrapassar USD 300.000. A construção para blindagem de radiofrequência acrescenta outros USD 500.000–1 milhão, estendendo o retorno do investimento para uma década em regiões de baixo volume. Mesmo uma unidade portátil de USD 500.000 precisa de três anos a oito exames por dia para atingir o ponto de equilíbrio. Os arrendamentos por exame ajudam, mas exigem fluxo consistente de pacientes, limitando a adoção do mercado de Ressonância Magnética em zonas com restrições orçamentárias.
Obstáculos de Pressão de Reembolso
O CMS reduziu a tabela de honorários médicos de 2025 em 2,83%, cortando os pagamentos de RM em USD 15–30 por estudo. O NHS do Reino Unido manteve os orçamentos de imagem estáveis apesar de 12% mais encaminhamentos, aumentando os tempos de espera. Os obstáculos de autorização prévia por seguradoras privadas atrasam os exames e reduzem os volumes em cerca de 8%. Os prestadores respondem enfatizando estudos de maior acuidade que compensam as margens mais baixas, mas a pressão de preços ainda pesa sobre o mercado de Ressonância Magnética.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Software Acelera a Expansão da Receita
A receita de software está no caminho de um CAGR de 10,55% até 2031, mais que o dobro do crescimento do hardware, à medida que o PACS em nuvem e a reconstrução por inteligência artificial deslocam o valor dos equipamentos para as assinaturas. O hardware ainda comandava 68,35% da participação do mercado de Ressonância Magnética em 2025, sustentado por uma frota instalada superior a 40.000 scanners. Complementos de software como o GE AIR Recon DL, com preço de USD 150.000, permitem que as clínicas adiem atualizações de magneto de USD 2 milhões enquanto alcançam qualidade de imagem comparável. O tamanho do mercado de Ressonância Magnética para serviços é estável, mas sofre erosão de margem à medida que os projetos sem hélio reduzem as contas de manutenção de criogênio.
Os modelos de negócios dos fornecedores agora se concentram em receita recorrente: o Philips SmartSpeed e o Siemens syngo.via oferecem atualizações contínuas de algoritmos e armazenamento em nuvem sob contratos plurianuais. Esse arranjo garante fluxos de caixa previsíveis e difunde os entrantes disruptivos exclusivamente de software que licenciam algoritmos diretamente para os prestadores. A inovação em hardware está se concentrando em projetos modulares e atualizáveis, como o Vantage Orian 3 T da Canon, encurtando os ciclos de renovação de 10 para cinco anos e alinhando os gastos à inovação clínica.


Por Tipo de Arquitetura: Os Sistemas Abertos Facilitam o Acesso dos Pacientes
Os scanners fechados forneceram 74,24% da receita de 2025 devido à superior homogeneidade de campo, mas os sistemas abertos devem crescer a 8,34% ao ano à medida que as populações bariátricas e claustrofóbicas aumentam. A claustrofobia causa 10–15% dos exames incompletos, frequentemente exigindo sedação que acrescenta USD 500–1.000 por caso. Os magnetos abertos em forma de C aliviam a ansiedade, reduzem as falhas de exame em 60% e acomodam pacientes com mais de 159 kg. Os sistemas dedicados a extremidades estão crescendo em clínicas de medicina esportiva onde o preço abaixo de USD 1 milhão se encaixa nos orçamentos das práticas.
Trailers móveis de 1,5 T e unidades baseadas em carrinho de 0,064 T, como o Hyperfine Swoop, ampliam o acesso em regiões remotas. As validações da FDA e do IAC obtidas em 2024 resolveram a incerteza dos pagadores, permitindo a cobertura pelo Medicare e catalisando a demanda. À medida que os hospitais montam frotas — um sistema fechado de 3 T, um pediátrico aberto, uma unidade portátil de UTI — as escolhas de arquitetura no mercado de Ressonância Magnética tornam-se específicas para cada aplicação em vez de monolíticas.
Por Intensidade de Campo: O 3 T Ganha Dominância
Os dispositivos de campo médio (0,5–1,5 T) detinham 46,23% em 2025, refletindo sua utilidade de uso geral. Os scanners de alto campo de 3 T devem expandir a um CAGR de 7,25%, impulsionados por protocolos de cardiologia e próstata que favorecem resolução mais rápida e mais fina. A reconstrução por inteligência artificial permite que os sistemas de 1,5 T imitem a qualidade de imagem de 3 T, mas com tempos de exame mais longos, limitando o rendimento em centros movimentados. As unidades portáteis de campo baixo estão conquistando nichos de emergência e rurais, e menos de 100 sistemas de ultra-alto campo de 7 T permanecem concentrados em laboratórios acadêmicos para estudos de epilepsia e esclerose múltipla.
Os fornecedores se protegem oferecendo caminhos de atualização: o Philips Ingenia Elition pode converter de 1,5 T para 3 T em campo, permitindo que os clientes alinhem a intensidade do magneto com o reembolso em evolução e a demanda clínica. Essa flexibilidade apoia a substituição no mercado de Ressonância Magnética enquanto contém a exposição inicial de capital.
Por Aplicação: A Cardiologia Lidera o Crescimento
A neurologia permaneceu como o maior segmento em 2025, mas a RM cardíaca é o motor de crescimento, com uma CAGR de 8,02% projetada até 2031. Sistemas PET-RM cerebrais estão sendo integrados em clínicas de demência e centros de distúrbios do movimento. O Colégio Americano de Cardiologia concedeu à RM cardíaca uma recomendação de Classe I para miocardite e Classe IIa para avaliação de isquemia coronariana, expandindo o volume endereçável em aproximadamente 2 milhões de exames anuais nos Estados Unidos. Os protocolos de mapeamento paramétrico e perfusão sob estresse atingem entre USD 800 e 1.500 por exame, superando em preço as tomografias de rotina do cérebro ou da coluna e melhorando as margens para os centros de imagem.
A imagem musculoesquelética se beneficia da segmentação de cartilagem e ligamentos por inteligência artificial, que acelera as leituras em 40%, enquanto a oncologia se expande com sequências de DWI e DCE que identificam precocemente a resposta ao tratamento. A RM de mama ganhou impulso após o mandato de notificação de densidade nos Estados Unidos em 2024, acelerando os volumes de rastreamento suplementar. Esse mix de casos mais rico eleva o reembolso médio em todo o tamanho do mercado de Ressonância Magnética para aplicações.
Por Usuário Final: Os Centros Ambulatoriais Capturam Impulso
Os hospitais retiveram 58,89% da receita em 2025, mas os centros cirúrgicos ambulatoriais estão no caminho de um CAGR de 9,03% à medida que os procedimentos ortopédicos e de coluna migram para instalações mais eficientes em termos de custo. As redes de imagem apoiadas por capital privado aproveitam a escala da rede para descontos em equipamentos e compartilhamento de radiologistas. As instituições de pesquisa, embora pequenas em receita, influenciam a adoção de protocolos de inteligência artificial e de 7 T que posteriormente se difundem para o atendimento de rotina.
A demanda veterinária está emergindo à medida que a penetração do seguro para animais de estimação sobe para 4% nos EUA, com sistemas abertos dedicados de 1,5 T instalados em clínicas especializadas. A RM portátil descentraliza ainda mais a imagem para clínicas de atendimento de urgência e instalações de enfermagem especializada, ampliando a base de usuários finais dentro do mercado de Ressonância Magnética.
Análise Geográfica
A América do Norte forneceu 37,86% da receita global em 2025, beneficiando-se de centros de pesquisa acadêmica e adoção clínica precoce de 7 T. No entanto, os cortes do CMS e os pagamentos neutros por local incentivam uma mudança de volumes para centros independentes, alterando a distribuição de receita. As parcerias público-privadas do Canadá reduziram os tempos de espera em até 20%, enquanto as clínicas na fronteira mexicana atraem pacientes dos EUA com preços 40-60% mais baixos.
A Ásia-Pacífico é o território de crescimento mais rápido do mercado de Ressonância Magnética, estimado em um CAGR de 8,91%. A United Imaging implantou mais de 200 scanners uMR Omega 3 T até 2024, aproveitando lacunas de preço de 30-40% em relação aos concorrentes ocidentais. A alocação de USD 6,9 bilhões do Ayushman Bharat da Índia canaliza novas instalações para hospitais distritais, comprimindo os atrasos de encaminhamento. A idade mediana de 49 anos do Japão e o foco em neurologia ancoram a demanda de alto campo, enquanto a Coreia do Sul aposta em algoritmos de inteligência artificial ajustados às características da população local. A Austrália destinou AUD 500 milhões (USD 330 milhões) para atualizações de radiologia, com foco em equipamentos de 3 T.
Na Europa, os sistemas nacionais com orçamento limitado restringem a autorização prévia e prolongam os ciclos de substituição. As seguradoras estatutárias da Alemanha restringiram as indicações de RM, reduzindo os volumes em 5-8% em 2024. O orçamento de imagem estável do Reino Unido apesar do aumento dos encaminhamentos alonga as filas. A Europa Meridional implanta unidades portáteis para regiões com baixa densidade populacional para melhorar o acesso sem instalações em escala completa. O Oriente Médio adquire sistemas de 3 T e 7 T para novos hospitais terciários, enquanto a África Subsaariana depende fortemente de trailers móveis devido à infraestrutura escassa. Os mercados sul-americanos avançam com cautela, prejudicados por oscilações cambiais e tarifas de importação que favorecem equipamentos recondicionados em detrimento de novas aquisições.

Panorama regulatório
Os sistemas de ressonância magnética (RM) e os acessórios relacionados continuam a ser moldados por regulamentações de dispositivos médicos e normas de consenso específicas para RM, que afetam a rotulagem de segurança, a compatibilidade eletromagnética e o que os fornecedores podem declarar quanto ao desempenho clínico. Em 2026, a marcação de segurança para ambientes de RM ganhou uma nova referência com a norma EN IEC 62570:2026-01 (em vigor a partir de 1 de janeiro de 2026), enquanto a norma EN IEC 60601-2-33:2026, listada como em vigor a partir de 1 de junho de 2026, reforçou os requisitos de conformidade e as especificações de aquisição para equipamentos de RM.
A atenção regulatória também está aumentando em torno do software e da IA usados nos fluxos de trabalho de radiologia. Nos Estados Unidos, a FDA publicou uma ordem final com efeito a partir de 17 de junho de 2026, classificando os softwares de imagem quantitativa baseados em aprendizado de máquina radiológico com planos de controle de mudança predeterminados na Classe II (controles especiais), o que apoia atualizações do ciclo de vida dentro de uma estrutura de controle definida. A Europa continua a operar sob o Regulamento de Dispositivos Médicos da UE (MDR) (UE) 2017/745 como estrutura principal, juntamente com propostas de reforma em curso para 2025/2026 destinadas a melhorar a coordenação e a capacidade dos painéis de especialistas, o que influencia os cronogramas de certificação e as expectativas de evidências tanto para hardware de RM quanto para componentes de software como dispositivo médico.
Cenário Competitivo
Siemens Healthineers, GE Healthcare, Philips e Canon Medical controlaram uma participação majoritária da receita de 2025, indicando alta concentração no mercado de Ressonância Magnética. Os fornecedores chineses United Imaging, Mindray e Neusoft conquistam participação em regiões sensíveis a preços com descontos de 30-40% e redes de serviço domésticas. Os titulares respondem com ecossistemas de software — Siemens syngo.via e GE Edison — fidelizando os usuários a modelos de assinatura que combinam inteligência artificial, visualização e arquivamento em nuvem.
Os magnetos sem hélio, outrora um diferencial, são agora a linha de base: Siemens DryCool, Philips BlueSeal e GE Freelium eliminam as recargas de criogênio. A estratégia converge para a modularidade; o Vantage Orian da Canon troca bobinas de gradiente sem substituir os magnetos, reduzindo pela metade os ciclos de renovação. Empresas nativas de software como Arterys e Subtle Medical licenciam algoritmos aprovados pela FDA diretamente, fragmentando as cadeias de valor. Os registros de patentes mostram que a Siemens depositou 47 patentes de RM com inteligência artificial em 2024, com foco em planejamento automatizado e correção de movimento, sublinhando a competição algorítmica. A clareza regulatória sobre software como dispositivo médico, emitida pela FDA em 2024, acelera o lançamento comercial de ferramentas de inteligência artificial, borrando as fronteiras entre os players de hardware e software.
Líderes do Setor de Ressonância Magnética (RM)
Canon Medical Systems Corporation
GE Healthcare
Fujifilm Holdings Corporation
Koninklijke Philips N.V.
Siemens Healthineers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara está surgindo em torno de uma combinação mais estreita entre aquisição mais rápida, menor dependência de contraste e automação de fluxo de trabalho, com roteiros de hardware cada vez mais ligados a atualizações de software em vez de substituições completas de sistemas. Diversas aprovações 510(k) da FDA dos EUA em 2026 nas empresas GE HealthCare, Siemens Healthineers, Philips e Fujifilm apontam para um ciclo contínuo de substituição e atualização em plataformas de 1,5T e 3T, além de uma maior taxa de adesão a recursos de reconstrução por aprendizado profundo e de fluxo de trabalho como diferenciais de desempenho faturáveis. O Philips Titanion, anunciado na ISMRM 2026 com desempenho de gradiente ultra-alto (150 mT/m), também aponta para uma demanda por imagens quantitativas e de biomarcadores de corpo inteiro, nas quais os centros se diferenciam por meio de protocolos avançados.
A ressonância magnética cardíaca com uso reduzido de contraste é outra palanca prática de adoção para novos pacotes de protocolos e complementos de IA. Em julho de 2026, um estudo prospectivo multicêntrico da University of Oxford relatou que a IA Virtual Native Enhancement (VNE) conseguiu imitar a ressonância magnética cardíaca com contraste sem injeções de corante em dois terços dos pacientes com infarto, criando um caminho mais escalável para implantação ambulatorial e para pacientes com limitações ao uso de contraste. No lado da oferta, a sustentabilidade e a simplificação da infraestrutura estão viabilizando cenários adicionais de instalação. A Siemens Healthineers planeja uma unidade de produção de RM de 56.000 metros quadrados em Oxfordshire, focada na tecnologia DryCool (redução de hélio de 1.500 litros para menos de um litro), o que se alinha com programas de aquisição que priorizam a redução do esforço de preparação do local e a resiliência à volatilidade do fornecimento de hélio, particularmente para redes de imagem móveis e distribuídas.
Desenvolvimentos recentes do setor
- Julho de 2026: A Canon Medical Systems recebeu a aprovação 510(k) da FDA dos EUA para uma configuração do sistema de RM Vantage Fortian/Orian 1,5T com reconstrução AiCE, reforçando o esforço de usar aprendizado profundo para melhorar a qualidade da imagem e o rendimento em instalações de campo médio. A aprovação apoia hospitais e centros de imagem ambulatorial que reposicionam plataformas de 1,5T como ativos atualizáveis e definidos por software, ao mesmo tempo em que gerenciam restrições de capital.
- Julho de 2025: A Philips recebeu a aprovação 510(k) da FDA dos EUA para o SmartSpeed Precise, um software de reconstrução por aprendizado profundo com IA dupla para sistemas de RM de 1,5T e 3T. O marco fortalece as oportunidades de adesão de software em bases instaladas mistas e acelera a transição para atualizações semelhantes a assinaturas, que melhoram a produtividade sem exigir a substituição do magneto.
- Dezembro de 2024: A Philips apresentou um sistema de RM BlueSeal de última geração, livre de hélio, integrado com o Smart Reading habilitado por IA, estendendo o roteiro de minimização de hélio para a rotina clínica de exames. Essa direção apoia compradores que buscam menor dependência de criogênicos e requisitos de instalação mais simples, alinhando-se à pressão operacional para reduzir o tempo dos exames e diminuir a repetição de exames.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas provenientes de sistemas de RM utilizados para diagnóstico clínico humano, incluindo equipamentos fixos, móveis, fechados, abertos e de ponto de atendimento, juntamente com softwares e serviços de RM relacionados que são comercializados como parte da solução de RM.
Exclusões do escopo: Não contabilizamos RM veterinária, unidades recondicionadas ou alugadas, contratos de serviço vendidos separadamente, nem bobinas comercializadas como acessórios independentes.
Visão Geral da Segmentação
- Por Arquitetura
- Sistemas de RM Fechados
- Sistemas de RM Abertos
- Sistemas de RM Portáteis / de Ponto de Atendimento
- Por Intensidade de Campo
- Sistemas de RM de Campo Baixo (≤0,5 T)
- Sistemas de RM de Campo Médio (1,0 T – 1,5 T)
- Sistemas de RM de Alto Campo (3 T)
- Sistemas de RM de Ultra-alto e Campo Muito Alto (>3 T)
- Por Mobilidade
- Sistemas de Sala Fixa
- Sistemas Móveis em Trailer
- Por Aplicação
- Neurologia
- Oncologia
- Cardiologia
- Musculoesquelético
- Gastroenterologia e Hepatologia
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Centros Cirúrgicos Ambulatoriais
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- África do Sul
- Restante do Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para estabelecer a linha de base, coletamos inicialmente dados públicos que auxiliam na compreensão da demanda por RM, da capacidade de saúde e dos padrões de adoção de equipamentos nas diferentes regiões. Utilizamos fontes como a Organização Mundial da Saúde, o Banco Mundial, as estatísticas de saúde da OCDE e os ministérios da saúde nacionais para obter sinais de capacidade de diagnóstico por imagem e contexto de gastos. Também revisamos publicações de sociedades de radiologia e periódicos revisados por pares para compreender as tendências de utilização, os tipos de exames e as mudanças tecnológicas que podem afetar os ciclos de substituição.
No lado da oferta, verificamos relatórios anuais de empresas, referências regulatórias e normativas, e cobertura jornalística confiável para mapear lançamentos de produtos, direção da base instalada e movimentos de preços. Quando necessário, utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes e uma base de dados de remessas de importação e exportação para verificar a direção das remessas e os efeitos cambiais nas receitas reportadas. Essas fontes são ilustrativas, e outros documentos públicos também foram utilizados para coletar, verificar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
Os resultados da pesquisa documental foram então submetidos a testes de pressão por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas do setor de RM em funções voltadas para fabricantes de equipamentos originais e prestadores de serviços, de modo que as premissas de preço e volume não dependessem apenas de declarações publicadas. As contribuições dos respondentes ajudaram a confirmar como softwares e serviços são agrupados em negociações e onde as variações cambiais podem alterar rapidamente o valor em USD reportado dos pedidos de equipamentos. As contribuições foram validadas na APAC, EMEA e nas Américas, com atenção especial aos mercados onde o calendário de aquisições varia e os efeitos cambiais aparecem nos relatórios de receita.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | APAC: 41% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 38% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 47% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói a receita de RM combinando sinais de capacidade de diagnóstico por imagem em saúde com o comportamento de adoção e substituição por região, e então traduz esse conjunto de demanda em receita de sistemas e soluções utilizando escalonamentos de preços realistas. Na prática, acompanhamos variáveis como a expansão da base instalada de RM, a duração do ciclo de substituição, a mudança de participação em direção às plataformas de 1,5 T e 3 T, a penetração de sistemas de ponto de atendimento e portáteis, o vínculo típico de serviços em negociações agrupadas e a intensidade de utilização em hospitais e centros de diagnóstico por imagem.
Esses totais são então corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes unitários estimados nos principais países, verificações de distribuidores e canais, e a direção das remessas pelo lado do fornecedor, o que ajuda a ajustar as lacunas onde as informações públicas são escassas. Para as previsões, utiliza-se análise de cenários em torno da pressão de reembolso, do calendário de aquisições e do ritmo de atualização tecnológica, e então a trajetória final é alinhada ao que os respondentes primários identificam como o caminho de demanda mais provável.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como o momentum de pedidos reportados, a direção de importação e exportação onde aplicável, e os indicadores regionais de gastos em saúde e capacidade de diagnóstico por imagem. Quando um resultado em nível de país parece incomum, revisamos as premissas por trás dos preços, da substituição e do volume, e recontatamos os respondentes caso a variação não possa ser explicada com evidências públicas.
Os relatórios são atualizados anualmente, e eventos relevantes como grandes variações cambiais, mudanças de política que afetam o reembolso de diagnóstico por imagem ou mudanças significativas de produtos podem desencadear atualizações intermediárias. Antes da entrega, uma nova revisão analítica é concluída para que o cliente receba a visão mais atualizada, que ainda se relaciona com insumos claros e reproduzíveis.
Comparação do Tamanho do Mercado Global de RM da Mordor Intelligence com Outras Estimativas Publicadas
Os valores publicados do mercado de RM frequentemente diferem porque as empresas aplicam diferentes momentos para as taxas de câmbio, diferentes regras para o agrupamento de softwares e serviços, e diferentes formas de lidar com a erosão de preços versus a mudança de mix entre sistemas de baixo campo e alto campo. Quando esses itens se movem em direções opostas, o total em USD pode parecer muito diferente, mesmo que a história subjacente de unidades seja semelhante.
Neste estudo, a conversão cambial está alinhada ao ano de dimensionamento, e os patamares de preço médio de venda são atualizados com base em feedbacks recentes de negociações e verificações de validação de pacotes de soluções, razão pela qual o valor de 2026 se posiciona onde está para a Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,92 bilhões de USD (2026) | |
| Publicador do Setor A | 8,00 bilhões de USD (2026) | Esta estimativa parece mais próxima da receita exclusiva de equipamentos e pode excluir softwares e serviços de RM agrupados, o que reduz os totais nos anos em que a vinculação de serviços está crescendo. |
| Publicador do Setor B | 7,00 bilhões de USD (2026) | Este valor provavelmente aplica uma definição mais restrita que exclui vários elementos da solução e pode utilizar um momento diferente de conversão em USD, o que pode subestimar a receita em períodos de alta volatilidade cambial. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado em torno da venda do equipamento e pela forma como os preços são atualizados à medida que o mix muda entre as intensidades de campo. Ao manter os insumos vinculados a indicadores práticos de demanda e reverificar as premissas de preços e agrupamento com os participantes do mercado, chegamos a um número mais fácil de rastrear e recalcular ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Ressonância Magnética em 2031?
O tamanho do mercado de Ressonância Magnética deve atingir USD 14,66 bilhões até 2031, crescendo a um CAGR de 6,07%.
Qual segmento de produto está crescendo mais rapidamente na adoção de RM?
O software é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 10,55% à medida que a reconstrução por inteligência artificial e o PACS em nuvem ganham tração.
Por que os centros cirúrgicos ambulatoriais são importantes para os fornecedores de RM?
Os pagamentos neutros por local do Medicare deslocam os volumes de imagem para os centros ambulatoriais, que devem crescer a um CAGR de 9,03% até 2031.
Como os magnetos sem hélio estão afetando os custos de propriedade dos scanners?
Tecnologias como o Siemens DryCool e o Philips BlueSeal eliminam ou minimizam o hélio, reduzindo os custos operacionais anuais em até USD 50.000.
Qual região verá a maior taxa de crescimento de RM até 2031?
A Ásia-Pacífico está posicionada para a expansão mais rápida a um CAGR de 8,91%, impulsionada pela fabricação doméstica na China e pelos programas de infraestrutura na Índia.
O que impulsiona o crescimento dos sistemas de RM portáteis?
As autorizações da FDA, o reembolso neutro por local e a necessidade de imagem à beira do leito em unidades de emergência e de terapia intensiva impulsionam a adoção de RM portátil.
Página atualizada pela última vez em:


