
Tamanho e Participação do Mercado de Ressonância Magnética dos EUA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
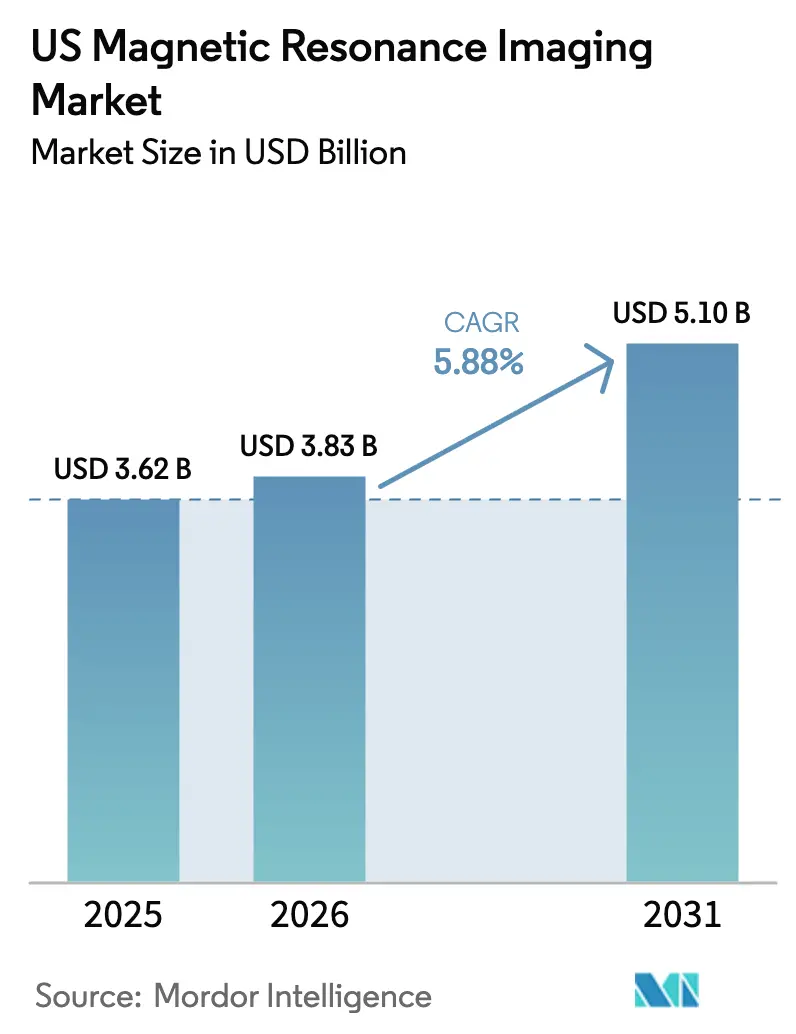
| Tamanho do mercado no ano base (2025) | 3.62 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.1 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ressonância Magnética dos EUA por Mordor Intelligence
O tamanho do mercado de ressonância magnética dos EUA em 2026 é estimado em USD 3,83 bilhões, crescendo a partir do valor de 2025 de USD 3,62 bilhões, com projeções para 2031 mostrando USD 5,1 bilhões, crescendo a um CAGR de 5,88% entre 2026 e 2031. O envelhecimento demográfico, o amplo aumento das doenças crônicas e a modernização contínua da infraestrutura de imagem hospitalar e ambulatorial sustentam coletivamente a demanda. Os sistemas de bore fechado permanecem o principal recurso clínico, mas as plataformas portáteis e de campo ultraelevado baixo ganham espaço à medida que os prestadores buscam flexibilidade e menores desembolsos de capital. A política de reembolso torna-se gradualmente mais favorável porque o crescimento da adesão ao Medicare Advantage equilibra a pressão do sistema de pagamento por serviço prestado. A inteligência artificial reduz os tempos de exame e melhora a qualidade das imagens, permitindo que os prestadores aumentem a capacidade de processamento do tomógrafo sem equipamentos adicionais. A diferenciação competitiva agora se concentra em software de fluxo de trabalho, magnetos sem hélio e parcerias de serviços que garantem disponibilidade operacional.
Principais Conclusões do Relatório
- Por arquitetura, os sistemas fechados lideraram com 77,62% da participação de mercado de ressonância magnética dos EUA em 2025, enquanto as unidades portáteis estão projetadas para registrar um CAGR de 6,31% até 2031.
- Por força de campo, a categoria de campo médio de 1,5 T deteve 47,62% da participação de mercado de ressonância magnética dos EUA em 2025; as plataformas de campo ultraelevado estão avançando a um CAGR de 5,98% até 2031.
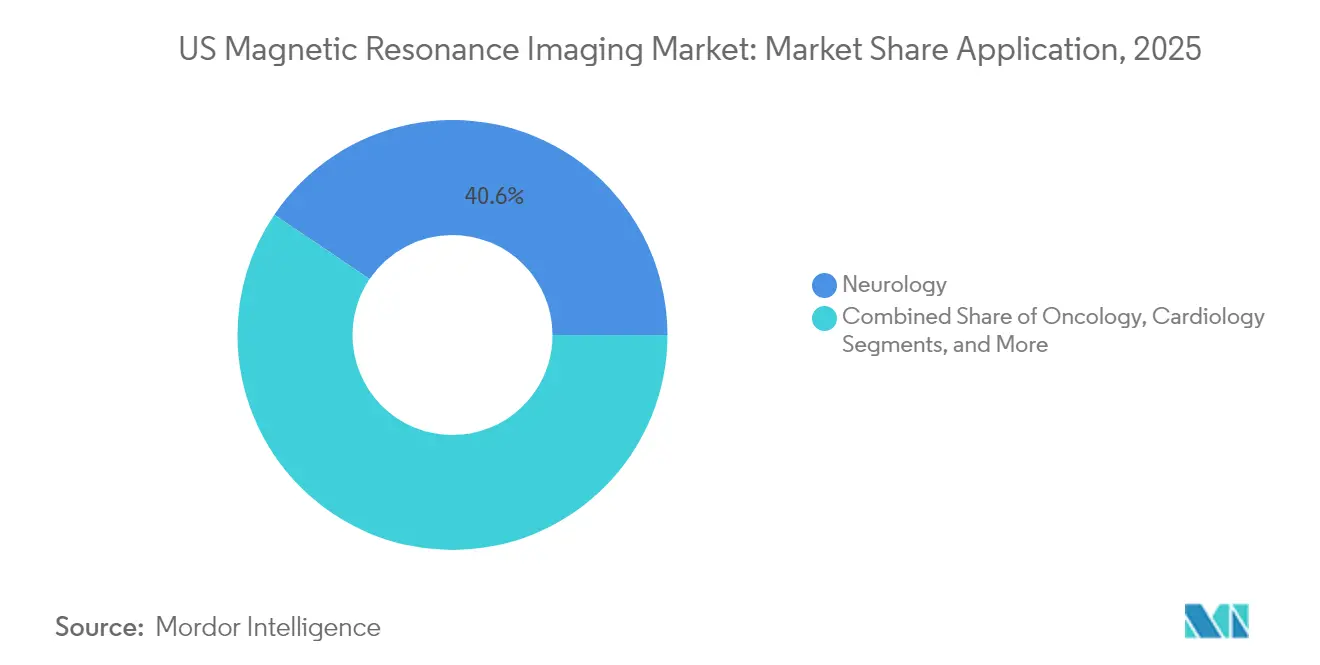
- Por aplicação, a neurologia representou 40,55% do tamanho do mercado de ressonância magnética dos EUA em 2025; a imagem oncológica deverá expandir-se mais rapidamente, com um CAGR de 6,86% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ressonância Magnética dos EUA
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga global de doenças crônicas e relacionadas à idade | +1.5% | Nacional, com maior concentração em centros com populações envelhecidas e áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Aumento da cobertura de reembolso e apoio governamental para modalidades de imagem de alto valor | +1.0% | Nacional, com ênfase na expansão do Medicare Advantage e programas estaduais de Medicaid | Médio prazo (2-4 anos) |
| Avanços tecnológicos em ressonância magnética | +1.2% | Nacional, com adoção precoce nas principais áreas metropolitanas e centros médicos acadêmicos | Médio prazo (2-4 anos) |
| Crescimento constante nos gastos com saúde e modernização da infraestrutura de imagem hospitalar e ambulatorial em todo o mundo | +0.8% | Nacional, com crescimento acelerado em áreas rurais carentes e mercados suburbanos | Longo prazo (≥ 4 anos) |
| Expansão das indicações clínicas para ressonância magnética | +0.6% | Nacional, com concentração em centros de atenção especializada e instituições de pesquisa | Médio prazo (2-4 anos) |
| Mudança em direção a alternativas diagnósticas não ionizantes centradas no paciente | +0.5% | Nacional, com maior adoção em mercados de saúde voltados ao consumidor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Doenças Crônicas e Relacionadas à Idade
Setenta e seis vírgula quatro por cento dos adultos dos EUA relataram pelo menos uma doença crônica em 2025, um padrão que se traduz em utilização sustentada de ressonância magnética para avaliações neurológicas, oncológicas e cardíacas. Os prestadores favorecem o contraste de tecidos moles da modalidade para diagnosticar Alzheimer, esclerose múltipla e acidente vascular cerebral isquêmico, onde a detecção precoce melhora os resultados terapêuticos. A aprovação pela FDA da plataforma SIGNA MAGNUS 3,0 T da GE HealthCare, voltada exclusivamente para a cabeça, exemplifica a resposta do setor, oferecendo neuroimagem especializada em sessões mais curtas [1]GE HealthCare, "Sistema de Neuroimagem SIGNA MAGNUS 3,0 T Recebe Aprovação da FDA," gehealthcare.com. A mesma mudança demográfica acelera a imagem oncológica porque os protocolos de medicina de precisão dependem de mapeamento tumoral repetido de alta resolução. Coletivamente, a carga de doenças crônicas acrescenta 1,8 ponto percentual ao crescimento de longo prazo do mercado.
Aumento da Cobertura de Reembolso e Apoio Governamental para Modalidades de Imagem de Alto Valor
O CMS finalizou um aumento de 5,06% nas tarifas dos planos Medicare Advantage em 2026, liberando mais de USD 25 bilhões em financiamento adicional que fluirá para os volumes de imagem diagnóstica [2]Centros de Serviços Medicare e Medicaid, "Anúncio de Taxa do Medicare Advantage 2026," cms.gov. O alívio administrativo também chegou quando o CMS removeu a medida de ressonância magnética da coluna lombar dos relatórios de qualidade, facilitando o fluxo de trabalho dos prestadores. Os pagadores comerciais acompanham a tendência direcionando os pacientes para centros ambulatoriais com melhor custo-eficiência, que frequentemente investem em novos tomógrafos para ganhar contratos de rede. Essas medidas coletivamente acrescentam 1,2 ponto percentual ao crescimento de médio prazo, ao mesmo tempo que reduzem a volatilidade histórica de receita associada a cortes na tabela de honorários.
Avanços Tecnológicos em Ressonância Magnética
A reconstrução por aprendizado profundo reduz os tempos de exame em cerca de 30%, elevando a capacidade diária do tomógrafo em até um terço sem comprometer a qualidade da imagem. O motor SmartSpeed Precise da Philips duplica esse benefício ao combinar dois algoritmos de inteligência artificial para aumentar a nitidez em 80% e reduzir o tempo de exame por um fator de três. No outro extremo do espectro, protótipos de campo ultraelevado baixo de 0,05 T funcionam em tomadas elétricas convencionais e dispensam a necessidade de blindagem de radiofrequência, reduzindo o custo de instalação em cerca de 90%. O agente de contraste gadoquatrano da Bayer reduz a exposição ao gadolínio em 60%, um ganho de segurança para pacientes com insuficiência renal. Coletivamente, a tecnologia acrescenta 1,5 ponto percentual ao CAGR à medida que os hospitais adotam suítes de inteligência artificial e magnetos sem hélio.
Crescimento Constante nos Gastos com Saúde e Modernização da Infraestrutura de Imagem Hospitalar e Ambulatorial em Todo o Mundo
O Hospital Allegheny Valley investiu USD 12 milhões para expandir seu serviço de radiologia, inserindo uma ressonância magnética móvel para abrir 40 novos horários semanais. A reforma do Certificado de Necessidade acelera o desenvolvimento de unidades ambulatoriais; a US Radiology Specialists planeja 12 centros autônomos em 2025 para ampliar o alcance em comunidades carentes. A Vizient projeta que a imagem ambulatorial avançada crescerá 13% na próxima década, uma mudança que sustenta a trajetória do mercado de ressonância magnética dos EUA. O acordo de sete anos da GE HealthCare com a Sutter Health abrange 300 instalações e integra ferramentas de triagem por inteligência artificial, ilustrando como os fornecedores garantem volume de longo prazo por meio de contratos corporativos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado custo dos sistemas de ressonância magnética | -0.8% | Nacional, com impacto pronunciado em áreas rurais e carentes, hospitais comunitários | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Certificados em Ressonância Magnética | -1.2% | Nacional, com escassez grave em áreas rurais, mercados secundários e regiões não metropolitanas | Curto prazo (≤ 2 anos) |
| Declínio nas taxas de reembolso para imagem avançada | -0.9% | Nacional, com impacto específico em prestadores dependentes do Medicare e hospitais rurais | Curto prazo (≤ 2 anos) |
| Preocupações com segurança e compatibilidade para pacientes | -0.4% | Nacional, com maior impacto em instalações que atendem populações idosas e pacientes com implantes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo dos Sistemas de Ressonância Magnética
Um tomógrafo de alto campo normalmente custa mais de USD 225.000 e exige uma preparação cara do local, incluindo blindagem de radiofrequência e resfriamento criogênico [3]IEEE, "Barreiras de Custo para Instalações de Ressonância Magnética em Áreas Rurais," ieee.org. Os hospitais rurais já sob pressão fiscal adiam tais aquisições, contribuindo para mais de 100 fechamentos de instalações desde 2010 que removeram o acesso à imagem para quase um quinto dos residentes rurais. A tecnologia começa a amenizar a barreira: equipamentos de campo ultraelevado baixo com preço próximo a USD 22.000 eliminam o hélio, enquanto os magnetos Philips BlueSeal economizam 5 milhões de litros de hélio e 40 MWh de energia por sistema desde 2018. Mesmo com a erosão dos custos de aquisição, o preço continua sendo um obstáculo de 0,8 ponto percentual ao crescimento de longo prazo.
Escassez de Técnicos Certificados em Ressonância Magnética
As taxas de vagas para técnicos em radiologia situavam-se em 18,1% em 2025, em comparação com 6,2% três anos antes [4]Sociedade Radiológica da América do Norte, "Pesquisa sobre Vagas de Técnicos em Radiologia 2025," rsna.org. As lacunas de pessoal prolongam os tempos de espera e forçam alguns departamentos a reduzir os horários noturnos ou de fins de semana, limitando a capacidade de processamento em até 20%. Os salários subiram para uma mediana de USD 83.740, mas a capacidade de formação fica aquém da demanda. Os prestadores respondem com programas de aprendizagem como a Academia de Avanço de Técnicos da US Radiology Specialists, que formou 19 técnicos e matriculou 27 estagiários em 2025. A automação por inteligência artificial alivia o posicionamento repetitivo e a seleção de protocolos, mas a supervisão humana da segurança do paciente e da garantia de qualidade permanece inegociável, subtraindo 1,2 ponto percentual do crescimento de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura: Sistemas Fechados Dominam Apesar da Inovação em Unidades Portáteis
As unidades fechadas detiveram 77,62% do mercado de ressonância magnética dos EUA em 2025, confirmando a dependência da modalidade em imagens de corpo inteiro e de alto campo para casos complexos de neurologia e oncologia. O formato de bore amplo canônico de 70 cm alivia a ansiedade do paciente sem comprometer o desempenho do gradiente, uma combinação ideal para hospitais comunitários que exigem versatilidade. Os magnetos específicos para extremidades atendem às clínicas ortopédicas, mas seu impacto na receita total permanece modesto. Os sistemas portáteis contribuem com o crescimento mais rápido, com um CAGR de 6,31% até 2031, à medida que departamentos de emergência, unidades de terapia intensiva e locais rurais buscam opções de diagnóstico no ponto de atendimento. O Swoop da Hyperfine, aprovado pela FDA, emprega inteligência artificial da NVIDIA para melhorar a qualidade das imagens cerebrais e demonstra uma área de instalação móvel do tamanho de um carrinho de ventilador. Os magnetos abertos mantêm sua relevância para pacientes com claustrofobia ou bariátricos, embora sua menor força de campo limite o trabalho neurovascular refinado em comparação com os modelos fechados de 1,5 T ou 3 T.
O avanço da ressonância magnética portátil se cruza com os objetivos do cuidado baseado em valor, pois a imagem à beira do leito evita o transporte caro do paciente e reduz o risco de sedação. No entanto, os códigos de reembolso ainda favorecem as salas convencionais, portanto a adoção se concentra em centros acadêmicos capazes de financiar projetos-piloto. Os fornecedores agora agrupam financiamento e software de inteligência artificial para converter pedidos-piloto em implementações em frota, uma tática que reflete a competição mais ampla sobre o custo total de propriedade, em vez do preço de tabela. Os hospitais que substituem tomógrafos de 1,5 T antigos frequentemente optam por magnetos sem hélio para se proteger contra a volatilidade das commodities, uma escolha que consolida ainda mais a liderança da arquitetura fechada enquanto as unidades portáteis criam novos fluxos de receita em ambientes não tradicionais.

Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Força de Campo: Domínio do Campo Médio com Crescimento Ultraelevado
Os tomógrafos de 1,5 tesla representaram 47,62% do tamanho do mercado de ressonância magnética dos EUA em força de campo em 2025, preferidos pelo custo de aquisição equilibrado, manutenção e relações sinal-ruído clinicamente adequadas. Os hospitais comunitários preferem o 1,5 T porque as atualizações de gradiente e a reconstrução por inteligência artificial agora rivalizam com o desempenho do 3 T em muitas aplicações corporais e cardíacas. Os magnetos de baixo campo abaixo de 0,3 T continuam relevantes onde implantes metálicos ou restrições de custo impedem o uso de alto campo, mas sua participação diminui à medida que surgem opções portáteis de alto desempenho. O GE SIGNA Sprint eleva a potência de gradiente do 1,5 T para 200 mT/m, reduzindo a lacuna histórica de desempenho com os sistemas de 3 T.
As plataformas de campo ultraelevado acima de 7 T registram um CAGR de 5,98% até 2031, principalmente em hospitais de pesquisa que requerem imagem cerebral microestrutural ou espectroscopia. A FDA aprovou o 7 T para uso clínico limitado, e o mapeamento pré-cirúrgico para epilepsia se beneficia da resolução submilimétrica que orienta as margens de ressecção. No entanto, a instalação de uma unidade de 7 T requer pisos reforçados e novas alimentações elétricas, o que limita os volumes aos principais centros de neurologia. O campo muito alto de 3 T mantém um nicho importante em trabalhos avançados musculoesqueléticos e de próstata, onde relações sinal-ruído mais elevadas permitem protocolos multiparamétricos sem contraste. Os investidores avaliam o potencial de receita do campo ultraelevado em relação ao risco de utilização; portanto, muitos optam por atualizações de 3 T combinadas com aceleração por inteligência artificial como um caminho intermediário em direção à imagem de precisão.
Por Aplicação: Liderança em Neurologia com Aceleração em Oncologia
A neurologia manteve 40,55% do tamanho do mercado de ressonância magnética dos EUA por aplicação em 2025, sublinhando o papel dominante da ressonância magnética na triagem de acidente vascular cerebral, avaliação de demência e monitoramento de esclerose múltipla. A plataforma SIGNA MAGNUS exclusiva para a cabeça sinaliza o compromisso dos fabricantes com a neurologia, onde a homogeneidade de campo focada produz detalhes corticais superiores. As aplicações cardíacas crescem de forma constante graças a avanços em contraste, como o flurpiridaz, que melhora o mapeamento de perfusão. A imagem musculoesquelética beneficia-se de bobinas dedicadas para extremidades, atendendo à medicina esportiva e aos baby boomers envelhecidos que buscam substituições articulares.
A oncologia comanda a trajetória mais rápida, com um CAGR de 6,86%, refletindo tanto as tendências de incidência quanto a terapia de precisão. Os protocolos abreviados de ressonância magnética mamária reduzem o tempo de exame para menos de dez minutos, tornando o rastreamento de alto risco viável em centros ambulatoriais movimentados. A sequência de difusão sintética da Universidade de Waterloo faz o tecido maligno brilhar, permitindo que os cirurgiões planejem as margens com confiança. A inteligência artificial impulsiona a segmentação de lesões e a avaliação de resposta, fornecendo aos radiologistas biomarcadores quantitativos que se traduzem diretamente em pontos finais de ensaios clínicos. À medida que os pagadores vinculam o reembolso aos resultados, tais análises elevam a ressonância magnética de uma imagem anatômica para uma plataforma de decisão longitudinal.
Nota: As participações de segmentos de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Os Estados Unidos exibem contrastes regionais que influenciam o mix de tomógrafos e o volume de procedimentos. As principais áreas metropolitanas, como Nova York, Los Angeles e Chicago, respondem pela maior concentração de instalações de 3 T e 7 T experimentais, graças aos centros médicos acadêmicos e aos maiores gastos com saúde per capita. O CMS projeta um crescimento nacional de gastos com saúde de 5,6% ao ano até 2032, uma tendência que financia a renovação contínua da frota nesses centros. Os prestadores do Nordeste e da Costa Oeste implementam adoções precoces de inteligência artificial porque as reservas de capital sólidas compensam as taxas de assinatura de software. Os pacientes nessas regiões recebem ressonância magnética mais cedo na cadeia diagnóstica, o que eleva a utilização a níveis que superam as médias nacionais.
As comunidades rurais abrigam quase 20% da população, mas assistiram a mais de 100 fechamentos de hospitais desde 2010, criando desertos de imagem que pressionam as agências estaduais de saúde a subsidiar soluções de ponto de atendimento. A Hyperfine e outros fornecedores de unidades portáteis posicionam equipamentos de campo ultraelevado baixo como tecnologia de ponte que leva a neuroimagem a hospitais de acesso crítico sem reformas de infraestrutura. Os estados do Sul e do Meio-Oeste apresentam dinâmicas mistas; os centros urbanos investem em atualizações de 3 T, enquanto os condados agrícolas lutam com escassez de pessoal. A reforma do Certificado de Necessidade regional flexibiliza as restrições, permitindo que desenvolvedores de unidades ambulatoriais abram centros de imagem próximos a subúrbios em crescimento, uma mudança que provavelmente elevará os volumes regionais de exames nos próximos cinco anos.
A penetração do Medicare Advantage varia amplamente, ultrapassando 55% na Flórida, mas ficando abaixo de 25% em Wyoming, o que molda o apetite de reembolso por novas tecnologias. Os estados com expansão generosa do Medicaid também canalizam a demanda; os hospitais comunitários na Califórnia aproveitam pagamentos suplementares para financiar magnetos sem hélio como parte de compromissos de descarbonização. O acordo da Sutter Health com a GE que abrange 300 instalações na Califórnia ilustra como as alianças entre fornecedores e prestadores expandem a capacidade de inteligência artificial em todo o estado, enquanto os sistemas da região do Atlântico Médio buscam acordos semelhantes para neutralizar a ameaça competitiva de redes privadas com fins lucrativos regionais.
Panorama regulatório
Os sistemas de ressonância magnética nos Estados Unidos são regulamentados pela Food and Drug Administration (FDA) dos EUA, por meio do Center for Devices and Radiological Health (CDRH). Os dispositivos diagnósticos convencionais de ressonância magnética são geralmente regulamentados como dispositivos de Classe II (21 CFR 892.1000), o que normalmente exige a autorização 510(k) antes da comercialização. Para dispositivos não substancialmente equivalentes, as investigações clínicas podem exigir uma Investigational Device Exemption (IDE), dependendo da determinação de risco.
As expectativas de conformidade também têm evoluído no sentido de sistemas de qualidade harmonizados. A FDA Quality Management System Regulation (QMSR) entrou em vigor em 2 de fevereiro de 2026 e incorpora requisitos alinhados à ISO 13485:2016, moldando os controles de design dos fabricantes originais (OEMs), a qualificação de fornecedores e os processos pós-comercialização. Paralelamente, as diretrizes da FDA sobre testes e rotulagem de segurança no ambiente de ressonância magnética continuam a influenciar a rotulagem, a compatibilidade de acessórios e as práticas de segurança em hospitais e centros de imagem ambulatoriais.
Análise da cadeia de valor
A cadeia de valor de ressonância magnética nos EUA inclui fornecedores upstream de componentes para ímãs supercondutores, tecnologias criogênicas ou de ímãs selados, subsistemas de gradiente e RF, bobinas e eletrônicos, seguidos pela integração de sistemas dos fabricantes originais (OEMs), configuração de software e garantia de qualidade. A captura de valor tende a se concentrar na montagem final e integração, no software de fluxo de trabalho e reconstrução, nos serviços de instalação (incluindo planejamento de local e blindagem de RF quando necessário) e nos contratos de serviço de ciclo de vida que apoiam a disponibilidade operacional e a padronização de frotas para grandes sistemas de saúde.
As dinâmicas de fornecimento continuam sendo um diferencial importante, já que os conjuntos de ímãs de alto campo e certos subsistemas de precisão são frequentemente importados de bases de fabricação estabelecidas na Europa e no Japão. A distribuição e os serviços são então realizados por meio das organizações de campo dos fabricantes originais (OEMs) e de prestadores de serviços terceirizados. O FDA Office of Supply Chain Resilience (OSCR) também acrescenta uma âncora institucional ao monitoramento da cadeia de suprimentos de dispositivos médicos, reforçando a importância estratégica da diversificação de fornecedores, da disponibilidade de peças e do monitoramento remoto do desempenho da base instalada.
Cenário Competitivo
O mercado de ressonância magnética dos EUA apresenta concentração moderada, com três multinacionais — GE HealthCare, Siemens Healthineers e Philips — controlando os portfólios mais amplos. Cada uma investe mais de USD 1 bilhão em P&D anualmente e garante contratos corporativos que asseguram receita de serviços. A GE se associou à Sutter Health para uma atualização de imagem em todo o sistema por sete anos e, separadamente, se uniu à RadNet para pilotar suítes de inteligência artificial SmartTechnology que prometem ganhos de produtividade de dois dígitos. A Siemens responde com reconstrução DeepResolve e um modelo de assinatura aberto que agrupa atualizações de software durante toda a vida útil do magneto. A Philips concentra-se na sustentabilidade; os magnetos sem hélio BlueSeal minimizam o tempo de inatividade relacionado à escassez global de hélio.
Os disruptores atacam pontos de dor em nichos específicos. A United Imaging obteve aprovação da FDA para o tomógrafo uMR Jupiter 5 T e oferece um modelo de entrega personalizado que comprime os cronogramas de planejamento do local de meses para semanas. A Hyperfine monetiza a neuroimagem à beira do leito em unidades de acidente vascular cerebral, um fluxo de trabalho que os participantes estabelecidos acham difícil de replicar sem canibalizar os produtos principais. A atividade de patentes permanece intensa: a Philips depositou 594 pedidos de patente em tecnologia médica no Escritório Europeu de Patentes somente em 2024, sinalizando a contínua corrida armamentista em design de magnetos, inteligência artificial e orquestração de fluxo de trabalho.
A concorrência de preços se intensifica em torno dos sistemas de campo médio, onde um conjunto concorrido de fornecedores — Canon, Fujifilm, Esaote e Neusoft — oferece desempenho robusto a custos menores. A diferenciação nos serviços surge por meio do monitoramento remoto, que prevê falhas nas bobinas e prescreve peças de manutenção antes que ocorra tempo de inatividade. Os hospitais de segundo nível avaliam contratos de serviços multifornecedores para racionalizar frotas com marcas mistas, forçando os fabricantes originais de equipamentos a comprovar valor além da venda de hardware. No geral, a rivalidade de mercado recompensa os fornecedores que combinam hardware, software e financiamento do ciclo de vida em uma única proposta que se alinha às restrições de custo dos prestadores e às métricas de qualidade.
Líderes do Setor de Ressonância Magnética dos EUA
Fujifilm Holdings Corporation
Siemens Healthcare GmbH
GE HealthCare
Canon Inc. (Canon Medical Systems Corporation)
Koninklijke Philips N.V
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A demanda por reposição e modernização cria um amplo grupo de oportunidades para fornecedores e parceiros de serviço, especialmente à medida que os prestadores de serviços se concentram na produtividade e na eficiência de pessoal, junto com uma taxa de vacância de 18,1% para tecnólogos em radiologia registrada em 2025. A reconstrução habilitada por IA e a automação de fluxo de trabalho abrem espaço em atualizações de campo médio e alto (1,5 T e 3 T), onde os prestadores podem aumentar a capacidade de exames sem adicionar salas. Esses padrões de compra corporativa são visíveis em acordos como o pacto de sete anos da GE HealthCare com a Sutter Health, que abrange 300 instalações e reflete pacotes de software, serviço e padronização.
As escolhas orientadas pela sustentabilidade também ampliam a oportunidade de curto prazo em novas instalações e ciclos de renovação, incluindo designs de ímãs sem hélio ou praticamente sem hélio e operação de menor consumo energético. Autorizações recentes da FDA e lançamentos de 2026, como a plataforma MAGNETOM Flow 1,5 T praticamente sem hélio da Siemens Healthineers e as soluções da Philips que abrangem planejamento cardíaco com IA e simulação de radioterapia habilitada por RM, também apontam para caminhos de produtos que ampliam o uso da ressonância magnética além do diagnóstico de rotina, alcançando fluxos de trabalho de tratamento oncológico e uma adoção mais padronizada da RM cardíaca entre os locais.
Desenvolvimentos recentes do setor
- Maio de 2026: A Philips lançou o Philips 4D MR-RT para simulação de radioterapia com autorização 510(k) da FDA. O lançamento amplia as capacidades de planejamento de radioterapia habilitado por RM; a integração de IA/contraste melhora a eficiência e a precisão do fluxo de trabalho.
- Fevereiro de 2026: O SIGNA Sprint Elite 1.5T MRI foi autorizado/implementado na Inova para imagens cardíacas, oncológicas e pediátricas. O aumento de capacidade fortalece o pipeline habilitado por IA da GE nas principais redes hospitalares dos EUA; possível impacto de escalabilidade em múltiplos locais.
- Janeiro de 2026: A plataforma de ressonância magnética Magnetom Flow 1.5T recebeu autorização da FDA (praticamente sem hélio). As atualizações de chassi voltadas à sustentabilidade sinalizam uma tendência de ímãs com baixo ou nenhum hélio no mercado dos EUA e apoiam a adoção mais ampla da tecnologia sem hélio.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado corresponde ao valor de novos aparelhos de ressonância magnética (RM) vendidos e instalados nos Estados Unidos em hospitais, centros de imagem e ambientes de atendimento semelhantes, contabilizado em USD correntes referentes ao ano da venda.
Exclusões de escopo: excluímos as receitas de contratos de serviço, atualizações somente de software, bobinas e consumíveis vendidos separadamente, e sistemas de ressonância magnética recondicionados ou usados.
Visão geral da segmentação
- Por Arquitetura
- Sistemas de Ressonância Magnética Fechados
- Sistemas de Ressonância Magnética Abertos
- Sistemas de Ressonância Magnética de Bore Amplo
- Sistemas de Ressonância Magnética para Extremidades
- Por Força de Campo
- Sistemas de Ressonância Magnética de Baixo Campo (≤0,3 T)
- Sistemas de Ressonância Magnética de Campo Médio (0,3 T–1,0 T)
- Sistemas de Ressonância Magnética de Alto Campo (1,5 T)
- Sistemas de Ressonância Magnética de Campo Muito Alto (3 T)
- Sistemas de Ressonância Magnética de Campo Ultraelevado (≥7 T)
- Por Aplicação
- Oncologia
- Neurologia
- Cardiologia
- Gastroenterologia
- Musculoesquelético
- Outras Aplicações
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é utilizada para construir a estrutura inicial do modelo e para estabelecer intervalos realistas de demanda e precificação em todo o território dos Estados Unidos. Baseamo-nos em sinais públicos de utilização e pagamento em saúde, cruzando-os com o contexto de implantação de equipamentos, de modo que as premissas permaneçam alinhadas ao uso real da ressonância magnética nos ambientes de atendimento dos EUA.
As principais referências incluíram fontes de acesso livre, como conjuntos de dados e tabelas de honorários dos Centers for Medicare and Medicaid Services (CMS), estatísticas de saúde do CDC, páginas de comunicações sobre dispositivos e segurança da FDA, e indicadores de saúde da OCDE para verificação cruzada da intensidade de exames de imagem. Também utilizamos notas de orçamento de capital de hospitais e sistemas de saúde em registros públicos, publicações de associações credenciadas, periódicos de radiologia revisados por pares e cobertura de imprensa confiável para verificar as narrativas de ciclos de reposição. Assinaturas pagas selecionadas para dados financeiros e de inteligência empresarial, notícias e finanças, e bancos de dados de patentes foram utilizadas para confirmar cronogramas e sinais de comercialização. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram analisadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar aspectos difíceis de observar a partir de dados públicos, especialmente os intervalos de preço médio de venda por intensidade de campo, os gatilhos de compra para reposição versus expansão, e como os centros de imagem ambulatoriais diferem das aquisições hospitalares nos Estados Unidos. Conversamos com uma combinação de prestadores de serviços, líderes de operações de radiologia, equipes de engenharia biomédica e participantes dos canais de distribuição e serviço, e as verificações foram mantidas específicas para os EUA, de modo a refletir as realidades de reembolso e utilização.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 17% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda de ressonância magnética nos EUA é reconstruída a partir dos volumes de procedimentos de imagem, das adições de capacidade nos locais e da atividade de reposição vinculada à idade da base instalada. Uma vez formado esse conjunto de demanda, ele é convertido em necessidades de unidades com base na produtividade típica por sistema e na parcela de exames que permanecem em ressonância magnética em vez de modalidades adjacentes.
Para manter os números fundamentados, corroboramos os totais com aproximações seletivas bottom-up, como amostras de embarques de unidades discutidas em verificações de canal, padrões de compra dos prestadores de serviços, e uma construção prática de PMV x volume para configurações-chave. As entradas mais relevantes incluíram a direção de reembolso do Medicare e de planos comerciais, a expansão de centros de imagem ambulatoriais, a utilização de ímãs e a intensidade de agendamento, as mudanças no mix de intensidade de campo (por exemplo, 1,5T versus 3T), e a movimentação de preços vinculada à disponibilidade de hélio e componentes. As previsões foram elaboradas por meio de análise de cenários apoiada por opiniões de especialistas, e depois suavizadas usando lógica de tendência para que picos de aquisição pontuais não sejam projetados adiante. Onde a visibilidade bottom-up era limitada, as lacunas foram tratadas por meio de percentuais de adoção conservadores, que foram retestados em chamadas de acompanhamento antes de fechar a execução final.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, incluindo o crescimento de procedimentos, notícias de expansão de instalações e indicadores de importação e produção que podem explicar mudanças de curto prazo na oferta no mercado dos EUA. Quando uma variação parece grande, as premissas são reabertas, a conversão de unidades para receita é recalculada, e os entrevistados são recontatados caso a mudança não possa ser explicada por um evento de mercado claro.
Uma revisão interna em múltiplas etapas é seguida, na qual a lógica do modelo, as entradas e as movimentações ano a ano são examinadas antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando eventos relevantes alteram preços, ciclos de reposição ou orçamentos de compra. Antes da entrega, realizamos uma última verificação para incorporar os lançamentos públicos mais recentes, de modo que os clientes recebam uma visão atualizada do mercado de aparelhos de ressonância magnética dos Estados Unidos.
Comparação do tamanho do mercado de ressonância magnética dos Estados Unidos da Mordor Intelligence com outras estimativas publicadas
Os números publicados sobre o mercado de ressonância magnética nos Estados Unidos podem parecer muito distantes entre si porque cada publicador delimita o mercado de forma diferente e depois aplica diferentes conversões de unidade para receita. As maiores variações geralmente decorrem do que é contabilizado como receita, de como o equipamento recondicionado é tratado e se o modelo está ancorado na demanda por procedimentos ou em premissas de embarque de fornecedores.
Algumas estimativas ampliam o escopo para incluir contratos de serviço, atualizações de software ou bobinas e acessórios, o que naturalmente infla o total mesmo que os embarques de aparelhos permaneçam estáveis. Na Mordor Intelligence, o valor é limitado a novos sistemas de ressonância magnética fabricados de fábrica e vendidos para ambientes de atendimento nos EUA, e os totais são mantidos alinhados por meio de verificações de ciclo de reposição e intervalos de PMV em nível de configuração validados em entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,62 bilhões de USD (2025) | |
| Consultoria Regional A | 2,00 bilhões de USD (2024) | Utiliza uma visão de produto mais restrita que exclui certos tipos de sistema e aplica premissas de PMV mais antigas, e depois dimensiona o número dos EUA a partir de sinais limitados de embarque, sem uma verificação completa do ciclo de reposição. |
| Periódico Setorial B | 2,09 bilhões de USD (2024) | Baseia-se em divisões de participação global para os EUA e em um único indicador de demanda, o que pode não captar a expansão ambulatorial e as mudanças no mix de configuração que alteram o PMV e a receita dos aparelhos, mesmo quando o crescimento de unidades é modesto. |
Entre os três números, a diferença é explicada principalmente pelas escolhas de escopo e pela conversão de unidades e utilização em receita. Ao vincular a demanda a sinais de procedimentos e capacidade nos EUA, e depois submetê-la a testes de estresse com verificações práticas de PMV x volume, a estimativa permanece rastreável a entradas que podem ser reverificadas e atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Ressonância Magnética dos EUA?
Espera-se que o tamanho do Mercado de Ressonância Magnética dos EUA atinja USD 3,83 bilhões em 2026 e cresça a um CAGR de 5,88% para atingir USD 5,1 bilhões até 2031.
Qual arquitetura de ressonância magnética detém a maior participação?
Os sistemas de bore fechado comandaram 77,62% da participação de mercado de ressonância magnética dos EUA em 2025, devido à qualidade de imagem superior e à versatilidade de exame.
Quem são os principais participantes do Mercado de Ressonância Magnética dos EUA?
Fujifilm Holdings Corporation, Siemens Healthcare GmbH, GE HealthCare, Canon Inc. (Canon Medical Systems Corporation) e Koninklijke Philips N.V são as principais empresas que operam no Mercado de Ressonância Magnética dos EUA.
Qual é o principal desafio que limita o crescimento do mercado?
A escassez de técnicos certificados em ressonância magnética permanece como o gargalo mais imediato, com taxas de vagas em 18,1% em 2025.
Página atualizada pela última vez em:



