
Tamanho e Participação do Mercado de Ressonância Magnética (RM) do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
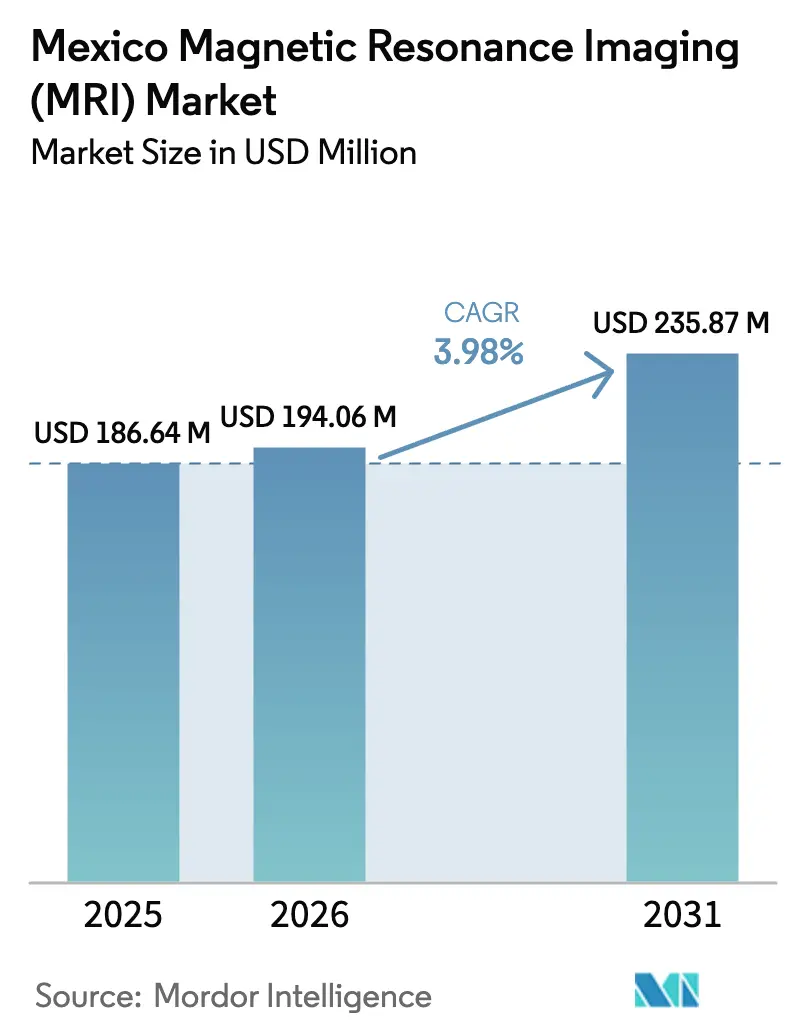
| Tamanho do mercado no ano base (2025) | 186.64 Milhões de dólares |
| Tamanho do Mercado (2026) | 194.06 Milhões de dólares |
| Tamanho do Mercado (2031) | 235.87 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.98 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ressonância Magnética (RM) do México por Mordor Intelligence
Espera-se que o tamanho do mercado de RM do México cresça de USD 186,64 milhões em 2025 para USD 194,06 milhões em 2026, com previsão de atingir USD 235,87 milhões até 2031, a um CAGR de 3,98% no período de 2026-2031. Programas de modernização do setor público, aumento dos gastos em hospitais privados e importações de equipamentos viabilizadas pelo USMCA estão expandindo a capacidade de diagnóstico por imagem em todas as principais áreas metropolitanas, enquanto os equipamentos com inteligência artificial reforçam o rendimento e reduzem os custos por exame. O crescimento constante das doenças crônicas, particularmente diabetes e doenças cardiovasculares, eleva as taxas de utilização rotineira de RM, e o fluxo de turismo médico de USD 11 bilhões do México traz demanda incremental de 1,4 milhão de pacientes internacionais que optam por exames de menor custo em Tijuana, Los Cabos e Cidade do México. Os fornecedores globais estão localizando subconjuntos de bobinas e ímãs para capturar os benefícios de origem do USMCA, enquanto as tecnologias sem hélio aliviam as pressões de custo decorrentes da volatilidade do peso e dos choques na cadeia de suprimentos. A escassez persistente de radiologistas continua sendo um obstáculo estrutural, mas as implantações nacionais de telerradiologia e as plataformas de laudos com inteligência artificial estão começando a suprir as lacunas de interpretação.
Principais Conclusões do Relatório
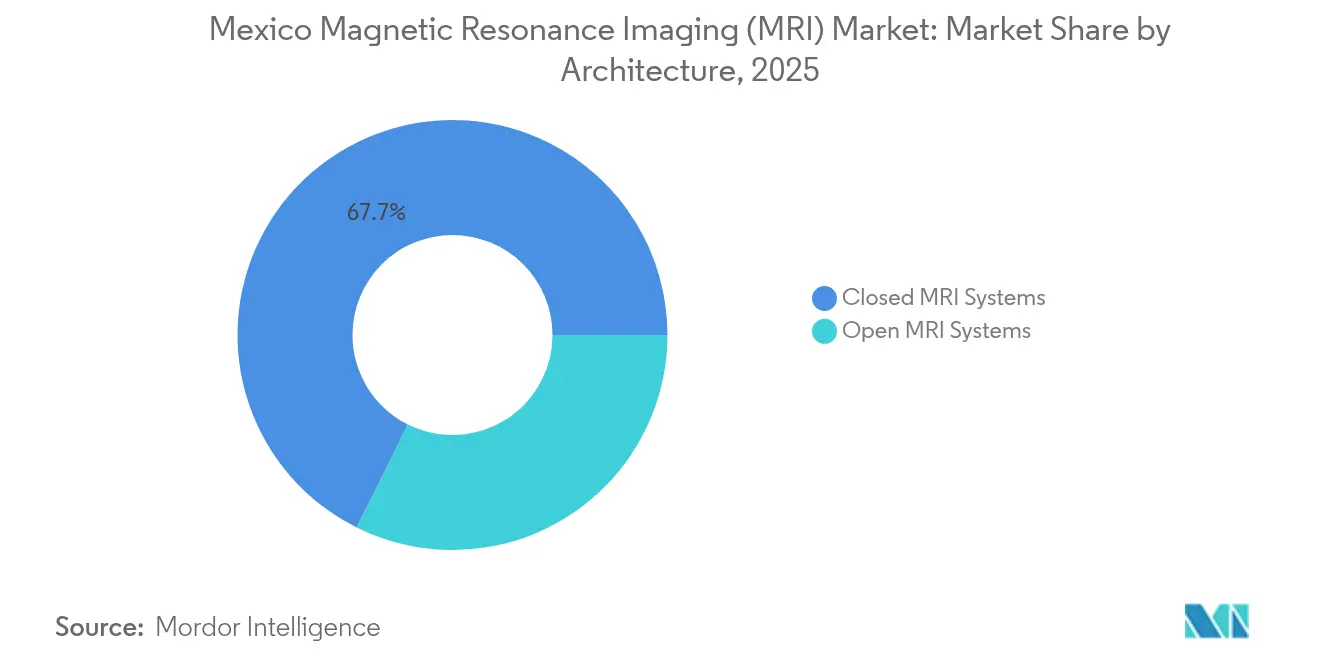
- Por arquitetura, os sistemas fechados lideraram com 67,65% da participação do mercado de RM do México em 2025; espera-se que os sistemas abertos avancem a um CAGR de 4,65% até 2031.
- Por intensidade de campo, os equipamentos de 1,5 T detinham 54,55% da participação do tamanho do mercado de RM do México em 2025, enquanto as plataformas de 3 T e ≥7 T estão prontas para se expandir a um CAGR de 4,60% até 2031.
- Por aplicação, a neurologia capturou 31,85% da participação de receita em 2025; espera-se que a imagiologia oncológica registre um CAGR de 5,05% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ressonância Magnética (RM) do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Avanços em Hardware de Sistemas de RM e Software com Inteligência Artificial | +0.8% | Nacional, com adoção antecipada na Cidade do México, Guadalajara, Monterrey | Médio prazo (2-4 anos) |
| Aumento da Carga de Doenças Crônicas e Oncológicas | +1.2% | Nacional, com maior concentração em centros urbanos | Longo prazo (≥ 4 anos) |
| Expansão de Hospitais Privados e Clusters de Turismo Médico | +0.9% | Clusters regionais em Los Cabos, Tijuana, Cidade do México, Guadalajara | Médio prazo (2-4 anos) |
| Incentivos Fiscais Federais e Incentivos de Importação do USMCA para Dispositivos de Imagem | +0.6% | Nacional, com benefícios de fabricação nos estados de fronteira | Curto prazo (≤ 2 anos) |
| Rápida Implantação de Telerradiologia e PACS em Cidades Secundárias | +0.5% | Cidades secundárias e áreas rurais em todo o país | Médio prazo (2-4 anos) |
| Nearshoring de Linhas de Subasssemblagem de Bobinas e Ímãs por OEMs | +0.4% | Corredores de fabricação no norte do México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Avanços em Hardware de RM e Software com Inteligência Artificial
A rápida inovação algorítmica está reduzindo os tempos de exame em até 50%, permitindo que as instalações aumentem o rendimento diário sem adicionar equipamentos. As plataformas AI-Rad Companion da Siemens Healthineers e SmartSpeed Precise da Philips aprimoram as imagens enquanto reduzem o tempo de protocolo, compensando diretamente a escassez de radiologistas ao reduzir os estudos repetidos[1]Siemens Healthineers, "Inteligência Artificial para RM," siemens-healthineers.com. Projetos de ímãs sem hélio, como os sistemas Philips BlueSeal, reduzem as despesas operacionais ao longo da vida útil ao eliminar insumos criogênicos voláteis, e mais de 1.000 unidades foram instaladas em todo o mundo [2]Philips EUA, "Philips Consolida Liderança em RM Praticamente Sem Hélio," usa.philips.com . O programa universal de prontuário eletrônico de saúde do México posiciona as instalações para explorar mecanismos de fluxo de trabalho com inteligência artificial que utilizam data lakes integrados para triagem automatizada, aumentando ainda mais a produtividade dos equipamentos. Softwares aprovados pela FDA, como o SwiftMR, são independentes de fornecedor, permitindo que os hospitais modernizem os parques de equipamentos legados em vez de substituir sistemas inteiros.
Aumento da Carga de Doenças Crônicas e Oncológicas
O diabetes afetou 16,9% dos adultos mexicanos em 2022 e projeta-se que aumente progressivamente até 2050, exigindo acompanhamentos periódicos de imagem renal, cardíaca e neurológica. A mortalidade cardiovascular aumentou de 96,7 para 111,7 por 100.000 entre 2011-2015, tornando a RM fundamental para avaliações cardíacas isquêmicas e estruturais. A incidência de câncer está em 140,9 por 100.000, com mama e próstata liderando os registros de novos casos, e os volumes de RM oncológica estão crescendo mais rapidamente à medida que as diretrizes de rastreamento se ampliam. A doença renal crônica associada ao diabetes afeta 14,5 milhões de habitantes, impulsionando estudos repetidos de RM abdominal para monitoramento da progressão da doença. A COVID longa afeta 37% dos sobreviventes, adicionando demanda de RM respiratória e neurológica para complicações persistentes.
Expansão de Hospitais Privados e Clusters de Turismo Médico
A Hospitales MAC obteve USD 160 milhões para construir hospitais equipados com RM em 17 cidades e tem como objetivo um posicionamento custo-benefício que alia a demanda doméstica aos fluxos turísticos. A instalação da CHRISTUS Health de USD 84 milhões em Cabo San Lucas integrará imagens assistidas por inteligência artificial em 75 leitos, exemplificando modelos de cuidados como destino focados em diagnósticos abrangentes. Los Cabos, Tijuana e Cidade do México anunciam exames de RM com 60% de economia em relação aos preços nos EUA, atraindo 1,4 milhão de visitantes anuais e impulsionando os volumes de imagem por pagamento particular. O Conselho Mexicano de Turismo Médico está harmonizando os padrões de qualidade, legitimando ainda mais o atendimento transfronteiriço e incorporando pacotes premium de RM em ofertas cirúrgicas integradas. Os prestadores privados se diferenciam com opções de RM de corpo inteiro com preços entre USD 273-826, que permanecem significativamente abaixo dos preços à vista nos EUA, ao mesmo tempo em que ainda sustentam margens saudáveis.
Incentivos Fiscais Federais e Incentivos de Importação do USMCA
O USMCA elimina tarifas sobre sistemas de imagem em conformidade, reduzindo os custos de aquisição, e simplifica as definições regulatórias, cortando despesas redundantes de certificação. O programa PROSEC do México reduz ainda mais os direitos aduaneiros sobre componentes de RM destinados à exportação, incentivando os fornecedores globais a instalarem linhas de montagem de bobinas e ímãs próximas às zonas industriais do norte. Uma suspensão tarifária de março de 2025 cobre metade de todas as importações qualificadas pelo USMCA, reduzindo os preços de tabela dos equipamentos durante os ciclos de aquisição de hospitais públicos. No entanto, os formuladores de políticas ventilaram sobretaxas tarifárias de 10% para equipamentos totalmente montados, o que poderia acrescentar USD 100.000-200.000 aos sistemas de alto desempenho e paralisar os cronogramas de substituição. As regulamentações de dezembro de 2024 permitem que compradores públicos importem unidades de RM sem autorização de comercialização local por meio do BIRMEX, acelerando as atualizações de parques de equipamentos, mas levantando preocupações de propriedade intelectual entre os fornecedores estabelecidos.
Análise de Impacto das Restrições*
| Restrição | (~) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e de Ciclo de Vida dos Equipamentos de RM | -1.1% | Nacional, com maior impacto em instalações menores | Longo prazo (≥ 4 anos) |
| Longos Atrasos de Registro de Dispositivos e Reembolsos da COFEPRIS | -0.7% | Gargalo regulatório nacional | Médio prazo (2-4 anos) |
| Volatilidade do Peso Inflacionando os Custos de Financiamento por Arrendamento | -0.5% | Nacional, com maior impacto em instalações dependentes de importação | Curto prazo (≤ 2 anos) |
| Escassez e Distribuição Desigual de Radiologistas Capacitados | -0.9% | Áreas rurais e cidades secundárias desproporcionalmente afetadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e de Ciclo de Vida dos Equipamentos de RM
As plataformas premium de 3 T requerem desembolsos de capital acima de USD 2 milhões, e as modificações de instalações, recargas de hélio e contratos anuais de manutenção podem dobrar o custo total de propriedade em dez anos [3]OPAS, "México – Perfil do País," paho.org. Com 41,37% dos gastos de saúde pagos do próprio bolso, muitos hospitais de médio porte adiam atualizações ou recorrem a importações recondicionadas com garantias mais curtas. A volatilidade do peso amplifica o risco orçamentário porque a maioria das bobinas, gradientes e eletrônicos tem preços em dólares americanos, fazendo com que as taxas de arrendamento oscilem junto com as variações da taxa de câmbio. As instituições públicas enfrentam ciclos orçamentários plurianuais que atrasam o lançamento de licitações e prolongam a substituição de parques de equipamentos antigos de 1 T. Os ímãs sem hélio oferecem economias de energia de 40 MWh por ano por sistema, reduzindo as despesas operacionais, mas ainda exigem altos preços de tabela que desafiam os prestadores com restrições de caixa.
Escassez e Distribuição Desigual de Radiologistas Capacitados
O México emprega aproximadamente 4.000 radiologistas para 124 milhões de habitantes, equivalendo a menos de um especialista por instalação de imagem. Os clusters urbanos atraem a maioria dos talentos, deixando as cidades secundárias e as zonas rurais dependentes de clínicos gerais ou de telerradiologia terceirizada, o que aumenta os prazos de retorno e restringe o rendimento da RM. Os salários médios ficam em torno de USD 73.000, o que compete desfavoravelmente com os rendimentos da prática privada nos Estados Unidos e impulsiona a emigração de subespecialistas. As colaborações internacionais de treinamento por meio da Organização Mundial da Saúde fornecem revisões de casos ao vivo e bolsas virtuais, mas a transferência sustentável de conhecimento depende da expansão de residências locais e do financiamento de bolsas de estudo. As plataformas de operação remota permitem que os tecnólogos controlem os equipamentos a partir de hubs centralizados enquanto o PACS em nuvem encaminha imagens para leitores metropolitanos, porém o ritmo de implantação depende da qualidade da banda larga e dos investimentos em cibersegurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Arquitetura: Liderança dos Sistemas Fechados e Momentum dos Sistemas Abertos
Os equipamentos fechados geraram 67,65% da receita do mercado de RM do México em 2025, refletindo a preferência hospitalar por maiores intensidades de campo e versatilidade multissequência que suportam protocolos neurológicos, cardíacos e oncológicos complexos. As instalações voltadas ao turismo médico usam plataformas fechadas para anunciar pacotes abrangentes de cabeça aos pés que rivalizam com os melhores centros de imagem dos EUA. As pressões de design centrado no paciente, no entanto, sustentam um CAGR de 4,65% para os sistemas abertos até 2031, à medida que os grupos claustrofóbicos, bariátricos e pediátricos buscam ambientes mais confortáveis.
As plataformas abertas lideradas pelo Fujifilm Aperto Lucent adicionam sequências de compensação de movimento e ímãs permanentes que reduzem o consumo de energia, tornando-as atraentes para hospitais regionais de médio porte. Os sistemas fechados evoluem em paralelo; o Vantage Galan 3 T Supreme Edition da Canon Medical integra protocolos de inteligência artificial que reduzem drasticamente os tempos de exame e minimizam o uso de hélio. À medida que os portfólios de instalações se ampliam, os executivos combinam unidades abertas para o conforto ambulatorial com unidades fechadas para atendimento terciário de alto rendimento, ancorando uma demanda equilibrada de longo prazo em ambas as arquiteturas.


Por Intensidade de Campo: Ponto Ideal de 1,5 T com Potencial de Pesquisa em Ultra-Alto Campo
As plataformas de 1,5 T capturaram 54,55% da participação do mercado de RM do México em 2025, oferecendo cobertura custo-efetiva em neurologia, musculoesquelético e imagem corporal sem exigências de infraestrutura especializada. Os planos de saúde públicos favorecem os parques de equipamentos de 1,5 T pela padronização, intercambialidade de peças sobressalentes e bases de reembolso, consolidando a posição consolidada da modalidade.
As unidades de ultra-alto campo de 3 T e ≥7 T registram um CAGR de 4,60% até 2031, impulsionadas por centros acadêmicos e institutos de oncologia que requerem capacidades de difusão, espectroscopia e mapeamento funcional inatingíveis em ímãs de campo mais baixo. O MAGNETOM Flow 1,5 T da Siemens Healthineers introduz tecnologia de baixo consumo de hélio e sequências aprimoradas por inteligência artificial que borram a linha entre as intensidades de campo médio e alto, estendendo a viabilidade de 1,5 T. O equipamento de RM exclusivo para a cabeça da GE HealthCare para pesquisa em neurociência demonstra demanda de nicho em ciência cognitiva que depende de gradientes ultra-altos para insights microestruturais. As unidades de campo baixo ≤0,4 T persistem em enfermarias pediátricas e trailers móveis, mas a SNR limitada confina seu papel à imagem adjunta em ambientes com recursos restritos.
Por Aplicação: Domínio da Neurologia com Aceleração da Oncologia
A neurologia manteve 31,85% da receita em 2025, apoiada pelo envelhecimento demográfico, pela prevalência de AVC e por pesquisas psiquiátricas pioneiras, como os estudos de mapeamento de glutamato do Dr. Camilo de la Fuente-Sandoval, que dependem fortemente da espectroscopia. Os protocolos rotineiros de cérebro, coluna vertebral e nervo periférico impulsionam volumes diários previsíveis e fluxos de receita estáveis dos equipamentos.
A oncologia lidera a curva de crescimento com um CAGR de 5,05% até 2031, à medida que as campanhas nacionais de rastreamento ampliam as indicações de RM para lesões de mama, próstata e fígado. Técnicas multiespectrais, contraste dinâmico e sequências de difusão de corpo inteiro, aliadas aos agentes de contraste à base de manganês em desenvolvimento pela GE HealthCare, aprofundam a utilidade oncológica. Os estudos musculoesqueléticos permanecem estáveis devido ao gerenciamento de lesões esportivas e ao planejamento pré-cirúrgico ortopédico. As aplicações cardíacas e vasculares ganham impulso com o aumento da doença aterosclerótica, enquanto o uso de RM funcional se expande em departamentos acadêmicos de psicologia e ensaios farmacêuticos, diversificando o mix de carga de trabalho da base instalada.

Análise Geográfica
A Grande Cidade do México, Guadalajara e Monterrey abrigam a maior parte da capacidade de RM, ancoradas por institutos públicos de referência e redes privadas premium que juntos realizam a maioria dos exames reembolsados. Essas regiões metropolitanas apresentam os maiores clusters de radiologistas subespecializados, permitindo protocolos avançados como RM cardíaca de estresse e neuroimagem funcional. Cidades de fronteira como Tijuana aproveitam a proximidade física com a Califórnia para atrair pacientes americanos que buscam exames com descontos de preço de 40-60%, convertendo os fluxos transfronteiriços em ganhos estáveis de utilização de equipamentos.
Os corredores turísticos costeiros, especialmente Los Cabos e Cancún, integram suítes de RM em hospitais poliespecializados que oferecem pacotes de imagem com cirurgia eletiva para clientes internacionais. Os hubs industriais do norte se beneficiam de planos de saúde patrocinados por empregadores que reembolsam a RM rapidamente, reforçando os pipelines de aquisição para centros de diagnóstico privados. Cidades secundárias do interior, incluindo León e Puebla, recebem novos hospitais IMSS-Bienestar com RM à medida que o governo inaugura nove hospitais e seis Unidades de Medicina Familiar em 12 estados em 2025.
Os estados rurais do sul ainda dependem de programas móveis de RM e suporte periódico de telerradiologia devido à baixa densidade de especialistas. As iniciativas governamentais de banda larga prometem maior largura de banda que pode suportar PACS baseado em nuvem e operação remota, reduzindo gradualmente a lacuna de imagem urbano-rural. Embora os tempos de deslocamento continuem sendo uma barreira para algumas populações, acordos de serviços compartilhados entre hospitais regionais estão surgindo, garantindo que os equipamentos recentemente adquiridos gerem volumes de casos sustentáveis, apesar dos padrões de demanda distribuída.
Panorama regulatório
Os sistemas de ressonância magnética comercializados, importados ou utilizados clinicamente no México estão sob a supervisão da COFEPRIS (Comisión Federal para la Protección contra Riesgos Sanitarios), que regula o registro sanitário e as autorizações relacionadas por meio de processos de solicitação definidos, como o COFEPRIS-04-060. Por se tratarem de dispositivos médicos de alto risco, as plataformas de ressonância magnética geralmente exigem dossiês técnicos abrangentes, cobrindo segurança, desempenho e controles do sistema de qualidade, o que pode retardar os prazos para a introdução de novos modelos e atualizações quando o dossiê local não está totalmente pronto.
Em julho de 2025, a COFEPRIS publicou uma Via Regulatória Abreviada (em vigor a partir de 1º de setembro de 2025) que reconhece aprovações de reguladores de referência selecionados (incluindo o FDA dos EUA e a Health Canada) para reduzir os atrasos acumulados. Para fabricantes multinacionais de equipamentos de ressonância magnética que já possuem aprovações em mercados de referência, essa via dependente de referência pode agilizar o sequenciamento de lançamentos no México e apoiar ciclos de renovação mais rápidos para sistemas de 1,5 T e 3 T, ao passo que os fornecedores continuam gerenciando a conformidade contínua em relação à importação, documentação de instalação e requisitos pós-comercialização.
Análise da cadeia de valor
A cadeia de valor de ressonância magnética no México começa com o design global dos OEMs e o fornecimento de subsistemas de ímã/gradiente, passando em seguida pela fabricação localizada de componentes e pela importação ou montagem final do sistema. Depois disso, a distribuição, a instalação e os serviços de ciclo de vida determinam a rapidez com que os sistemas chegam ao uso clínico rotineiro. O México dá suporte a essa cadeia por meio de clusters estabelecidos de fabricação de dispositivos médicos em Tijuana (Baja California), Ciudad Juárez (Chihuahua), Monterrey/Apodaca (Nuevo León) e na região do Bajío, que oferecem mão de obra qualificada, infraestrutura de maquiladoras e conectividade logística com os Estados Unidos sob os marcos do USMCA.
No lado da oferta, as multinacionais utilizam fábricas e ecossistemas de fornecedores baseados no México para melhorar a agilidade no fornecimento de peças e a disponibilidade da base instalada. A GE HealthCare possui operações de fabricação em Apodaca e Ciudad Juárez, e a Siemens Healthineers opera uma unidade de produção em Tijuana conectada à sua rede de fornecimento mais ampla. A jusante, distribuidores locais e equipes de serviço dos OEMs dão suporte à documentação da COFEPRIS, ao planejamento do local (incluindo blindagem, energia, alívio/ventilação de quench), à comissão dos equipamentos e a contratos de manutenção plurianuais. Grupos hospitalares e provedores públicos influenciam as compras por meio de especificações de licitação, financiamento ou leasing, e modelos de serviço combinados que enfatizam produtividade, confiabilidade e continuidade de treinamento.
Cenário Competitivo
Os fabricantes globais dominam o mercado de RM do México por meio de alianças de distribuidores de longa data e dossiês COFEPRIS estabelecidos que encurtam os prazos de registro. A Siemens Healthineers investe USD 314 milhões em novas linhas de produção de RM destinadas ao cumprimento dos limites de origem do USMCA, garantindo preços competitivos e ao mesmo tempo reforçando a disponibilidade local de peças de pós-venda. A GE HealthCare foca em ecossistemas de fluxo de trabalho aprimorados por inteligência artificial, complementando o hardware com plataformas de manutenção preditiva que minimizam o tempo de inatividade. A Philips alavanca os ímãs BlueSeal sem hélio para anunciar custos de ciclo de vida mais baixos, atraindo compradores públicos sensíveis a excessos de despesas operacionais.
A Canon Medical e a Fujifilm capturam participação nos segmentos de preço médio combinando designs amigáveis ao paciente com caminhos de atualização modulares; sua ênfase em configurações abertas e de baixo ruído atrai centros ambulatoriais. A United Imaging, a Neusoft e a Hyperfine estão ingressando seletivamente em licitações de cidades secundárias com pacotes de preços competitivos que incluem planos de serviço de cinco anos, embora os ciclos de aprovação da COFEPRIS e as incertezas de reembolso moderem a expansão rápida.
A rivalidade entre fornecedores está cada vez mais centrada em ecossistemas de software de inteligência artificial, tecnologia sustentável de ímãs e soluções de telerradiologia completas que compensam as escassezes de pessoal. As parcerias com universidades locais para implantações de pesquisa de sistemas ≥7 T estão fortalecendo a visibilidade da marca no segmento acadêmico, enquanto os prestadores de serviços móveis contratam trailers recondicionados de 1,5 T para municípios rurais a fim de ampliar a cobertura populacional. De modo geral, os fornecedores agora empacotam operação remota de equipamentos e PACS em nuvem para mitigar a lacuna de radiologistas e garantir receitas de serviço de longo prazo.
Líderes do Setor de Ressonância Magnética (RM) do México
FUJIFILM Holdings Corporation
Koninklijke Philips N.V.
GE HealthCare
Siemens Healthcare GmbH
Canon Inc. (Canon Medical Systems Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A consolidação e a modernização do setor público criam um espaço prático para a substituição padronizada de frotas e a prestação de serviços em múltiplos locais, especialmente onde a cobertura de imagem está se expandindo por meio de sistemas como o IMSS-Bienestar. A aquisição de 17 novos sistemas de ressonância magnética pelo IMSS em junho de 2026 (divididos entre 1,5 T e 3 T) indica demanda por implantações coordenadas centralmente, que combinam o fornecimento de equipamentos com a execução de instalação e manutenção, o que beneficia OEMs e prestadores de serviço capazes de operar programas turnkey em vários hospitais.
A produtividade habilitada por software é outra oportunidade de curto a médio prazo, já que a capacidade dos radiologistas permanece restrita e os prestadores buscam tempos de exame mais curtos e fluxos de trabalho de laudos mais previsíveis. A atividade de lançamento de julho de 2025 em torno da ressonância magnética habilitada por IA, incluindo implantações do SwiftMR em redes privadas de radiologia e a introdução pelo Hospital Angeles de uma plataforma de IA para incorporar a ressonância magnética a check-ups preventivos, apoia a comercialização de pacotes de IA para atualização retroativa, automação de protocolos e integração de imagem empresarial. A localização do lado da oferta também é importante, uma vez que o nearshoring e a presença de fabricação de componentes no México, incluindo a Siemens Healthineers em Tijuana e a fabricação da GE HealthCare em Apodaca, abrem espaço para uma localização mais profunda de bobinas, subconjuntos e peças de serviço, o que pode reduzir o risco de inatividade e melhorar a competitividade em licitações sob considerações de importação e regras de origem.
Desenvolvimentos recentes do setor
- Junho de 2026: o Instituto Mexicano do Seguro Social (IMSS) anunciou a aquisição de 17 novos sistemas de ressonância magnética, compreendendo 11 unidades de 1,5 Tesla e 6 unidades de 3,0 Tesla. A frota ampliada aumenta a capacidade diagnóstica em todo o país e apoia a modernização governamental da imagem no setor público.
- Junho de 2026: a Philips anunciou que o IMSS confirmou a aquisição de 12 sistemas de ressonância magnética Philips: 6 unidades Ingenia Ambition X (1,5T) e 6 unidades Ingenia Elition X (3T). A atualização fortalece a disponibilidade de equipamentos para centros de alta demanda e apoia melhorias de fluxo de trabalho habilitadas por IA.
- Junho de 2026: a Siemens Healthcare GmbH confirmou a aquisição de sistemas de ressonância magnética Siemens Magnetom Avanto como parte da atualização tecnológica de 17 unidades. A inclusão de sistemas Siemens amplia o mix modal do setor público e ajuda a modernizar a capacidade em grandes cidades.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Este mercado acompanha o valor dos sistemas de ressonância magnética vendidos e instalados no México, abrangendo a demanda por equipamentos em ambientes de atendimento onde a ressonância magnética é utilizada para imagem clínica e diagnóstico.
Exclusões de escopo: o dimensionamento exclui a receita de serviços de imagem, transações apenas de recondicionamento sem venda de sistema rastreada, e modalidades não relacionadas à ressonância magnética, como TC, raio-X e ultrassom.
Visão geral da segmentação
- Por Arquitetura
- Sistemas de RM Fechados
- Sistemas de RM Abertos
- Por Intensidade de Campo
- Campo Baixo (≤0,4 T)
- Campo Alto (1,5 T)
- Campo Muito Alto (3 T) e Ultra-Alto (≥7 T)
- Por Aplicação
- Neurologia
- Oncologia
- Musculoesquelético
- Cardiologia e Vascular
- Outras Aplicações Clínicas
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os parâmetros do modelo e alinhar as premissas com a atividade real de saúde no México. Analisamos indicadores de gastos públicos com saúde e sinais de infraestrutura, mapeando-os em relação a fatores de demanda relevantes para a ressonância magnética, como a carga de doenças crônicas e a expansão da capacidade diagnóstica.
Os tipos de fontes comuns incluíram referências oficiais e de acesso não pago, como portais de saúde e estatísticas do México (como o INEGI), estatísticas internacionais de saúde (como a OMS), indicadores de saúde da OCDE e literatura científica indexada em repositórios públicos (como o PubMed). Também utilizamos publicações de associações, atualizações de redes hospitalares, anúncios de licitações e registros de empresas e apresentações a investidores para compreender o posicionamento de produtos e os ciclos de substituição. Para verificação cruzada, foram utilizadas assinaturas pagas selecionadas para dados financeiros de empresas e triagem de notícias, além de ferramentas de busca de patentes para verificar a direção tecnológica. As fontes documentais listadas são ilustrativas, e referências públicas adicionais foram consultadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar como a demanda por ressonância magnética se comporta no México em hospitais públicos, hospitais privados e centros de imagem, além de testar nossas premissas sobre preços e cronograma de atualizações. Entrevistas e pesquisas foram realizadas com uma combinação de partes interessadas em equipamentos, usuários clínicos e vozes de serviço e compras, de modo que as lacunas da pesquisa documental pudessem ser preenchidas antes da finalização dos totais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | Diretores executivos: 18% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 23% |
| Empresas menores: 19% | Gerentes: 59% |
Dimensionamento de mercado e previsões
O dimensionamento foi construído usando um fluxo combinado de cima para baixo e de baixo para cima, que um cliente pode rastrear até os blocos de demanda e preços. No lado top-down, os sinais de capacidade diagnóstica e demanda por procedimentos foram convertidos em um conjunto de demanda por equipamentos, que foi então filtrado por necessidades de substituição e projetos de expansão no México.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas bottom-up, incluindo faixas amostradas de preço médio de venda (ASP) por intensidade de campo, verificações de canal sobre o cronograma de compras e consolidações de um conjunto de fornecedores e instaladores ativos no país. As principais entradas usadas no modelo incluíram ciclos de renovação da base instalada, a mudança de mix entre sistemas de 1,5T e 3T, o ritmo de compra público versus privado, o comportamento típico de atualização de ímãs e software, e o momento cambial para o preço de equipamentos importados.
As previsões foram desenvolvidas usando análise de cenários apoiada por opiniões de especialistas, já que os ciclos de compra podem variar conforme orçamentos e cronogramas de licitação. Onde a visibilidade bottom-up era irregular, como no caso de centros de imagem menores, aplicamos premissas conservadoras de penetração e substituição, verificando novamente os resultados em relação aos sinais observados de expansão de capacidade.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais de mercado independentes, como expansões hospitalares anunciadas, padrões de licitações públicas e o ritmo implícito de substituição de sistemas a partir das estimativas da base instalada. Grandes discrepâncias foram sinalizadas, e as premissas por trás do ASP, do mix ou do cronograma foram revisadas antes da aprovação final.
Cada relatório passa por revisões analíticas em múltiplas etapas, com gatilhos de recontato utilizados quando os dados primários entram em conflito ou quando surgem novas atualizações públicas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas caso um evento material altere a demanda, os preços ou os cronogramas de compra. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de ressonância magnética (MRI) no México da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados podem diferir mesmo quando o tema parece idêntico, já que cada publicador faz suas próprias escolhas sobre o que é contabilizado e como a moeda e o período são tratados. As maiores discrepâncias geralmente vêm da mistura de escopo (sistemas versus serviços), da rotulagem do ano (ano de embarque versus ano de instalação) e de diferentes premissas sobre preço por intensidade de campo.
Algumas cifras externas combinam equipamentos de ressonância magnética com taxas de exame e contratos de serviço, e também aplicam um preço médio único que não reflete o mix real de 1,5T versus 3T por tipo de comprador. Para a Mordor Intelligence, apenas a receita de equipamentos de sistemas de ressonância magnética instalados no México é contabilizada, e a receita de serviços de imagem e serviços relacionados é excluída.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 186,64 milhões de USD (2025) | |
| Consultoria Regional A | 210,00 milhões de USD (2025) | Esse valor parece incluir um conjunto de gastos mais amplo que provavelmente combina equipamentos com manutenção e suporte de software, e assume uma participação maior de sistemas 3T, elevando o ASP implícito. |
| Periódico do Setor B | 165,00 milhões de USD (2025) | Essa estimativa parece se basear no cronograma de embarque e em um conjunto de canais rastreados mais restrito, de modo que atrasos de instalação e lotes de licitações públicas podem estar subcontabilizados no ano declarado. |
Em conjunto, a comparação mostra que a inclusão da receita de serviços e a escolha entre o cronograma de embarque versus o cronograma de instalação podem alterar significativamente o número principal. Nossa abordagem permanece vinculada a fatores observáveis de demanda por equipamentos e a verificações práticas de preços e mix, o que torna o valor final do mercado mais fácil de replicar e explicar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual CAGR está previsto para o mercado de RM do México até 2031?
O mercado deve crescer a um CAGR de 3,98% entre 2026-2031, atingindo USD 235,87 milhões até o final do período.
Qual arquitetura de RM está crescendo mais rapidamente no México?
Os sistemas abertos estão avançando a um CAGR de 4,65% à medida que os hospitais priorizam o conforto do paciente e a menor complexidade operacional.
Por que os equipamentos de 1,5 T ainda são predominantes nos hospitais mexicanos?
Eles equilibram versatilidade diagnóstica e custo de aquisição, detendo 54,55% da receita de 2025 e se adequando à maioria dos cronogramas de reembolso.
Como o turismo médico está influenciando a demanda por RM nas regiões de fronteira?
As instalações em Tijuana e Los Cabos atraem pacientes americanos com preços de exame 60% mais baixos, sustentando altas taxas de utilização dos equipamentos.
Página atualizada pela última vez em:



