
Análise do Mercado de Imóveis Residenciais no Egito pela Mordor Intelligence
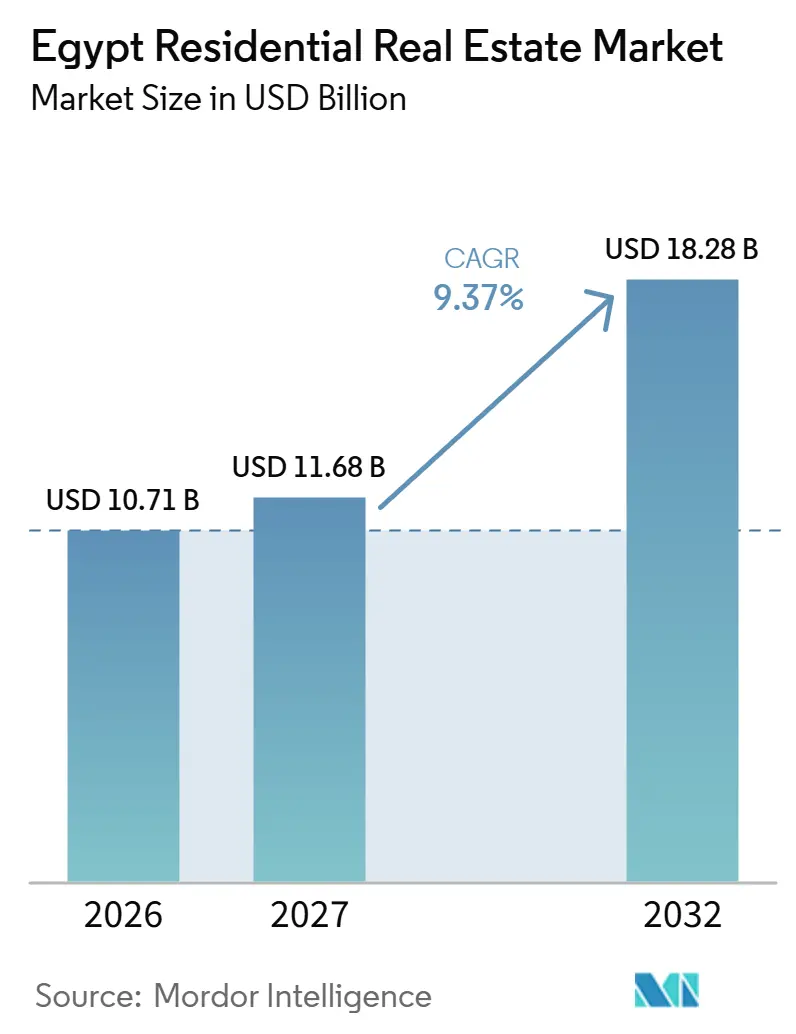
O tamanho do mercado imobiliário residencial do Egito é estimado em 11,68 bilhões de USD em 2026 e está projetado em 11,68 bilhões de USD em 2027, atingindo 18,28 bilhões de USD até 2032, crescendo a um CAGR de 9,37% de 2027 a 2032.
A expansão da população urbana do Egito e os programas habitacionais com demanda superior à oferta fornecem suporte de demanda que supera a pressão dos custos de construção e os atrasos nas aprovações nas perspectivas de crescimento. A provisão apoiada pelo Estado e o financiamento hipotecário ampliam os caminhos para a habitação, enquanto os critérios de elegibilidade de renda restringem o acesso a residências subsidiadas. Para os incorporadores de apartamentos no Cairo, essa combinação favorece compromissos de entrega alinhados ao financiamento da construção, em vez de planos de pagamento mais longos isoladamente. Os termos hipotecários para a classe média do Fundo de Habitação Social e Financiamento Hipotecário também deixam os compradores qualificados precisando de economias substanciais antecipadas, limitando até que ponto as extensões de prazo de pagamento isoladamente podem ampliar o acesso.
Principais Conclusões do Relatório
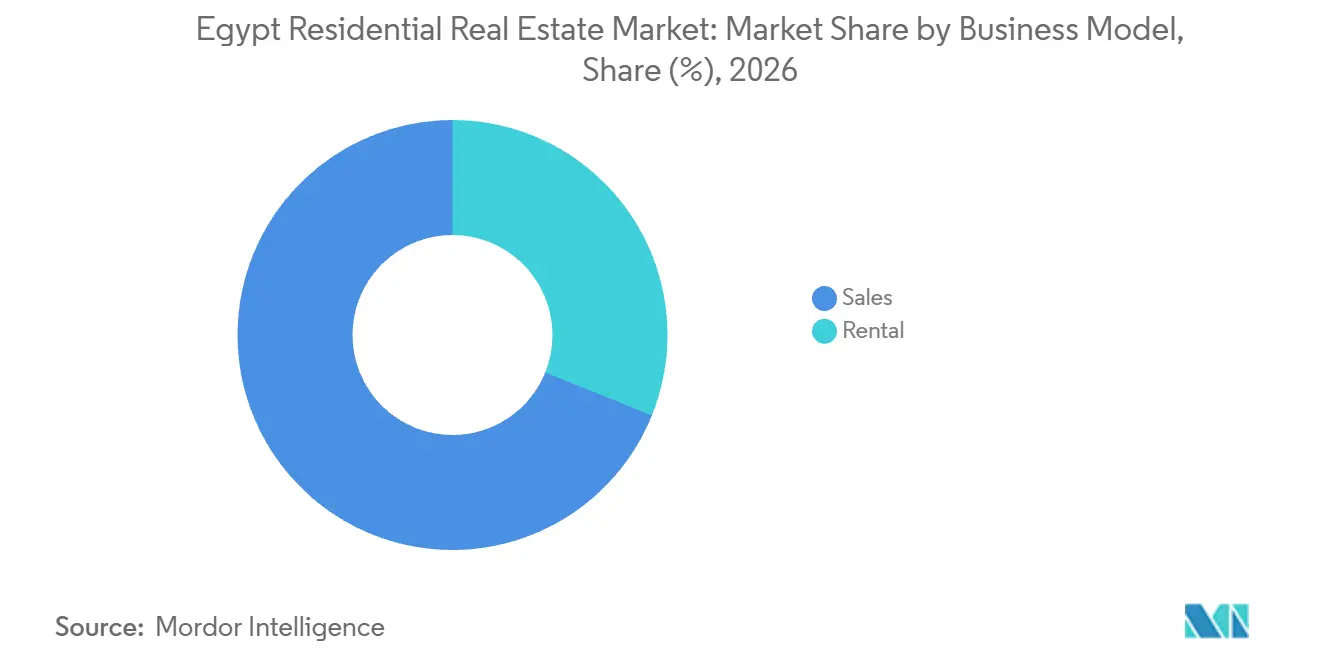
- Por modelo de negócio, as vendas detinham 68,9% da participação no mercado imobiliário residencial do Egito em 2026, enquanto o aluguel é o segmento de crescimento mais rápido, com um CAGR projetado de 10% de 2027 a 2032.
- Geograficamente, o Cairo representou 44,6% do tamanho do mercado imobiliário residencial do Egito em 2026 e também é a geografia de crescimento mais rápido, com um CAGR projetado de 11,05% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Grande déficit habitacional sustentando a demanda de longo prazo por novos projetos | +4% | Badr, Capital Gardens, October Gardens, New October, 10th of Ramadan, New Obour | Longo prazo (≥ 4 anos) |
| Iniciativas apoiadas pelo governo da Autoridade de Novas Comunidades Urbanas impulsionando a oferta habitacional em larga escala | +3.5% | Nacional | Médio prazo (2 a 4 anos) |
| Rápido crescimento populacional e urbanização impulsionando a demanda no Cairo e em cidades emergentes | +3% | Nacional | Longo prazo (≥ 4 anos) |
| Expansão do financiamento hipotecário melhorando a acessibilidade para compradores de renda média | +2.2% | Nacional | Médio prazo (2 a 4 anos) |
| Demanda crescente por condomínios fechados e apartamentos modernos impulsionada por preferências de segurança e estilo de vida | +1.1% | Grande Cairo, Alexandria, áreas costeiras do Mar Vermelho | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Grande déficit habitacional sustentando a demanda de longo prazo por novos projetos
Em janeiro de 2026, o Fundo de Habitação Social e Financiamento Hipotecário classificou preliminarmente 98.464 candidatos do programa Habitação para Todos os Egípcios 5 em relação a 30.600 unidades do programa Habitação para Todos os Egípcios 7 em 6 novas cidades. As cidades foram Badr, Capital Gardens, October Gardens, New October, 10th of Ramadan e New Obour. A elegibilidade final dependia de verificações de benefícios habitacionais anteriores ou propriedade de imóvel, limites de renda e conformidade com os termos do caderno de candidatura. Para um incorporador residencial, a distinção relevante é entre o interesse em um programa específico e os domicílios qualificados para ocupar suas residências. Fases adicionais que atendam a essas cidades podem direcionar a pressão documentada de candidaturas, alinhando os compromissos de entrega ao processo de elegibilidade do programa.
Iniciativas apoiadas pelo governo da Autoridade de Novas Comunidades Urbanas impulsionando a oferta habitacional em larga escala
Os programas habitacionais do governo podem apoiar a atividade residencial em diferentes pontos do ciclo de construção e ocupação. Em setembro de 2026, a Autoridade de Novas Comunidades Urbanas ofereceu 10.000 residências no regime de aluguel com opção de compra em cerca de 26 novas cidades no Egito. Cerca de 5.000 estavam concluídas e prontas para entrega, enquanto outras aproximadamente 5.000 estavam programadas para construção ao longo de 3 anos. Para empreiteiros e operadores habitacionais, a separação dessas parcelas esclarece se a oportunidade comercial diz respeito à construção de residências adicionais ou à colocação de propriedades concluídas em uso. A alocação do estoque pronto pode gerar a contribuição habitacional de curto prazo do programa, enquanto os compromissos de construção futura avançam.
Rápido crescimento populacional e urbanização impulsionando a demanda no Cairo e em cidades emergentes
A participação urbana do Egito mudou pouco entre 2000 e 2025, passando de 42,7% para 42,9%. A população urbana estimada do Egito aumentou de 31,23 milhões em 2000 para 50,78 milhões em 2025.[1] Isso representa um acréscimo de cerca de 19,55 milhões de residentes urbanos ao longo de 25 anos. Os incorporadores podem, portanto, dimensionar projetos urbanos com base nesse contingente adicional.
Expansão do financiamento hipotecário melhorando a acessibilidade para compradores de renda média
O financiamento hipotecário pode ampliar o acesso à propriedade residencial ao distribuir o capital necessário para uma aquisição ao longo de um período de amortização. A Autoridade Reguladora Financeira do Egito informou que o valor do financiamento concedido pelas empresas de financiamento hipotecário aumentou 67,5% do final de 2024 ao final de 2025. Essas empresas haviam financiado cerca de 115.000 clientes até o final de 2025. Em maio de 2025, o Fundo de Habitação Social e Financiamento Hipotecário descreveu a oferta anunciada de 15.000 unidades do programa Habitação para Todos os Egípcios 7 para cidadãos de renda média, sujeita a tetos de renda mensal. Seus termos hipotecários incluíam juros anuais de 12%, entrada a partir de 25% e amortização em até 20 anos. Esses termos distribuem os pagamentos em até 20 anos, mas a entrada mínima de 25% significa que a oferta para a classe média do Fundo atinge principalmente domicílios capazes de financiar o capital inicial.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de construção devido à inflação e à depreciação cambial | -2.1% | Costa Norte Egípcia | Curto prazo (≤ 2 anos) |
| Obstáculos burocráticos e longos processos de aprovação atrasando a execução de projetos | -1.3% | Costa Norte Egípcia | Médio prazo (2 a 4 anos) |
| Instabilidade econômica impactando a acessibilidade e a confiança dos investidores | -1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de construção devido à inflação e à depreciação cambial
O aumento das despesas de construção cria um problema de financiamento antes que o incorporador receba o preço integral de uma residência. Em agosto de 2026, o presidente da Al Ahly Sabbour, Ahmed Sabbour, informou que os custos de construção por metro quadrado aumentaram cerca de 20% a 25% em seus projetos na Costa Norte nos 12 meses anteriores.[2] O aumento ocorreu em meio a custos mais elevados de materiais, contratação, energia, transporte e cadeia de suprimentos. Quando as receitas de vendas chegam ao longo do tempo, uma conta de construção maior aumenta o financiamento necessário para cumprir o mesmo compromisso residencial. A Al Ahly Sabbour estava diversificando suas fontes de financiamento para evitar depender exclusivamente das receitas de vendas enquanto financiava a construção e coletava pagamentos ao longo do tempo. Essa resposta altera a forma como a construção é financiada, enquanto o custo mais elevado de entrega das residências deixa uma necessidade de caixa maior.
Obstáculos burocráticos e longos processos de aprovação atrasando a execução de projetos
A Al Manassa informou em agosto de 2025 que algumas empresas da Costa Norte haviam atrasado a construção devido à inflação acentuada e aos atrasos nas aprovações de alvarás de construção. A Al Manassa também informou que a Autoridade de Novas Comunidades Urbanas havia ameaçado revogar terrenos de empresas com desenvolvimento incompleto. Um incorporador nessa situação enfrenta um requisito de execução parcialmente dependente de um processo administrativo fora de sua operação de construção. Um trabalho de construção mais rápido não pode recuperar o tempo enquanto um alvará necessário estiver pendente, tornando o sequenciamento das aprovações relevante para a execução no local. Em dezembro de 2025, a Autoridade de Desenvolvimento da Capital Administrativa anunciou a conclusão da fase um de um sistema digital de licenciamento e aprovações para a Nova Capital Administrativa. Em casos que envolvem ameaça de revogação, um intervalo de aprovação não resolvido pode colocar em risco a posição fundiária que sustenta as futuras vendas residenciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Compromissos de Propriedade e Reprecificação de AluguelAs vendas representaram 68,9% do tamanho do mercado imobiliário residencial do Egito em 2026. A Madinet Masr, cujo portfólio inclui ofertas residenciais e não residenciais, reportou 2.971 unidades vendidas no primeiro semestre de 2026, alta de 70,9% em relação ao primeiro semestre de 2025. Ela entregou 1.200 unidades em seus empreendimentos no primeiro semestre de 2026, alta de 130,3% em relação a 521 no mesmo período do ano anterior. O maior segmento conecta compromissos de compra com a posse eventual, e as entregas da Madinet Masr aumentaram mais rapidamente do que suas novas vendas de unidades. Esse aumento mais expressivo nas entregas fornece aos compradores de imóveis evidências de execução ao lado dos compromissos crescentes, embora as 2 métricas digam respeito a diferentes estágios de transação.
O aluguel é o segmento de crescimento mais rápido, com um CAGR projetado de 10% de 2027 a 2032. O índice de preços pedidos de aluguel de apartamentos não mobiliados em todo o Cairo do Observatório do Ambiente Construído subiu 15% em termos anuais nos primeiros 6 meses de 2026, em comparação com 6% entre 2024 e 2025. Sua análise utilizou medianas de bairros de mais de 18.000 anúncios online em 26 bairros da Governadoria do Cairo sob contratos de Novo Aluguel, ou aluguel de mercado. Os preços pedidos de aluguel subiram em 11 bairros, permaneceram estáveis em 7 e caíram em 8. Os proprietários, portanto, precisam de reprecificação específica por bairro, pois um aumento em toda a cidade não sustenta preços pedidos mais altos em todos os mercados locais de locação.



Análise Geográfica
Mercado Imobiliário Residencial do Cairo
O Cairo, a maior e de crescimento mais rápido das geografias, representou 44,6% da participação no mercado imobiliário residencial do Egito em 2026 e está projetado para crescer a um CAGR de 11,05% de 2027 a 2032. A Governadoria do Cairo estimou sua população em 10.478.084 em 2026. A Emaar Misr informou que a Fase II em Mivida Gardens, no Leste do Cairo, foi vendida em 24 horas após a abertura das reservas em janeiro de 2026. Dentro do Leste do Cairo, o esgotamento das vendas da fase demonstra a rapidez com que a demanda em Mivida Gardens absorveu a oferta recém-lançada.
A Palm Hills New Cairo estava entre os projetos com um total combinado de 1.200 unidades contratuais prontas para entrega no exercício fiscal de 2026, conforme os resultados do primeiro trimestre de 2026 do incorporador. A Autoridade de Desenvolvimento da Cidade do 6 de Outubro programou entregas de 23 edifícios da primeira fase do programa Habitação para Todos os Egípcios na Área de Separação Industrial Intermediária, de 20 de setembro a 21 de outubro de 2026. O Oeste do Cairo recebeu 1.486 entregas de unidades da SODIC em 2025. Durante uma visita à Governadoria de Giza em maio de 2025, o primeiro-ministro do Egito inspecionou o condomínio Saba, desenvolvido pelo Ministério da Habitação na zona de expansão norte do 6 de Outubro, composto por 85 edifícios e 2.040 unidades totalmente acabadas. O cronograma público definiu uma janela de entrega para 23 edifícios, enquanto o relatório do primeiro trimestre da Palm Hills identificou 1.200 unidades contratuais privadas preparadas para entrega no exercício fiscal de 2026.
Em julho de 2025, o ministro da habitação do Egito analisou o progresso de execução e infraestrutura em Sawary, no oeste de Alexandria. O escopo de Sawary em Alexandria nessa revisão incluía 64 torres residenciais com 3.068 unidades, além de 310 vilas. Na Costa Norte, a IHG Hotels & Resorts e a Mountain View for Development and Real Estate Investment assinaram um acordo em agosto de 2026 para 280 residências de marca Hotel Indigo planejadas em Ras El Hekma. No exercício fiscal de 2025, as vendas internacionais representaram aproximadamente 39% das vendas imobiliárias em El Gouna, a cidade integrada da Orascom Development na Governadoria do Mar Vermelho. A exposição internacional de El Gouna torna o acesso de compradores transfronteiriços comercialmente relevante, enquanto o acordo de Ras El Hekma diferencia as residências planejadas por meio de uma marca de hospitalidade reconhecida.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas por meio da estrutura nacional do Egito e da administração local do Cairo, sob a perspectiva de um incorporador residencial em conformidade. O Ministério da Habitação identifica a Lei de Construção 119/2008 e seus regulamentos de execução como a estrutura nacional de construção. A Governadoria do Cairo oferece solicitações de alvarás para novas construções e declarações de situação de planejamento e requisitos de construção. As conexões residenciais de eletricidade requerem aprovação das administrações de bairros ou conselhos de aldeias, ou da autoridade municipal competente nas cidades da Autoridade de Novas Comunidades Urbanas.
Tabela Regulatória
| Fator de decisão | Egito | Cairo |
|---|---|---|
| Autoridade principal | Ministério da Habitação, Serviços Públicos e Comunidades Urbanas | Administrações de bairros da Governadoria do Cairo |
| Instrumentos ou diretrizes principais | Lei de Construção 119/2008 e regulamentos de execução | Estrutura nacional administrada por meio de serviços locais de alvará e planejamento |
| Efeito comercial | Documentação de conformidade de construção e aprovação de eletricidade residencial | Interface local de alvará e aprovação de eletricidade por bairro |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
As classificações Médias equilibram uma estrutura nacional de conformidade definida e uma interface de serviço documentada no Cairo em relação às etapas de aprovação exigidas para conexões residenciais de eletricidade. Em 12 de outubro de 2026, a ministra da Habitação, Randa El-Menshawy, afirmou que o Egito estava finalizando um projeto de lei que exigiria contas bancárias separadas por projeto ou fase para receitas e despesas dos incorporadores.[3] O julgamento de Endurecimento decorre da proposta de segregação financeira, que vincularia a gestão de caixa dos incorporadores a limites explícitos de projeto. Os incorporadores do Cairo recebem a mesma orientação por meio da exposição à proposta nacional ao lado da administração local.
Etapas da Cadeia de Valor
A cadeia de valor compara o desenvolvimento residencial, a execução da construção e o financiamento do comprador pela atividade que cada participante realiza. A Madinet Masr desenvolve comunidades de grande escala no Egito, posicionando o incorporador no ponto em que os projetos residenciais são montados. Em outubro de 2025, a IMAKN MISR adjudicou à Innovo obras residenciais e de infraestrutura em Alburouj, incluindo 18 edifícios residenciais. A combinação de edifícios com infraestrutura de apoio em um pacote de construção torna a coordenação entre o incorporador e o empreiteiro central para a conversão de um projeto em habitação utilizável.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de projetos residenciais | Incorporadores de comunidades como a Madinet Masr | Vendas de imóveis | Alinhamento dos compromissos do projeto à capacidade de execução | Compromissos de fase em torno de pacotes de construção entregáveis |
| Construção de edifícios e infraestrutura | Empreiteiros de construção como a Innovo | Pagamentos contratuais por obras residenciais e de infraestrutura | Dependências entre edifícios e infraestrutura do local | Coordenar marcos em ambos os pacotes de trabalho |
| Financiamento hipotecário para compradores residenciais | Bancos de financiamento hipotecário como o EBank | Receita de juros de financiamento | Alinhamento da elegibilidade do mutuário e do imóvel ao empréstimo | Verificar ambos os requisitos de qualificação antes de comprometer o financiamento |
| Fonte: Mordor Intelligence | ||||
O EBank oferece financiamento hipotecário para unidades residenciais, incluindo residências principais e de veraneio, em todo o Grande Cairo e nas governadorias do Egito. Isso posiciona um intermediário financeiro separado entre a decisão de aquisição de um domicílio e o financiamento necessário para realizá-la. O agrupamento de edifícios residenciais e infraestrutura permite que um empreiteiro como a Innovo obtenha receita de ambas as partes da adjudicação, enquanto a oportunidade de juros do EBank depende da qualificação dos empréstimos aos domicílios.
Cenário Competitivo
Concentração do Mercado
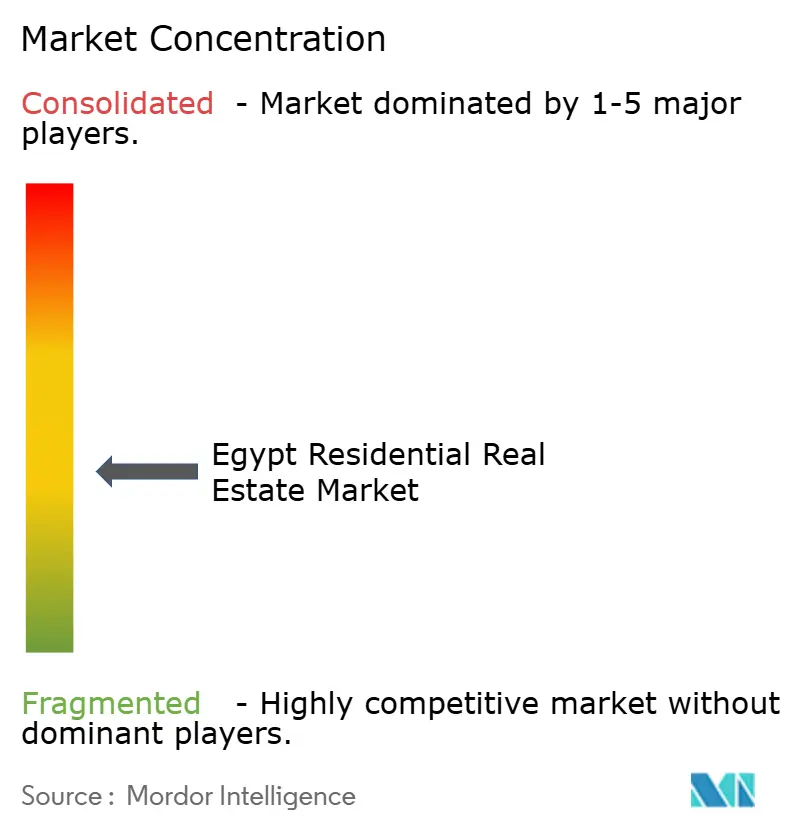
A concorrência é moderadamente fragmentada, com o incorporador de destinos integrados Orascom Development ao lado da Palm Hills Developments, cujo portfólio egípcio inclui projetos residenciais, comerciais e de resort. A Emaar Misr contratou o ACC Group para um pacote residencial em Marassi Red Sea em setembro de 2026, enquanto o Talaat Moustafa Group (TMG) desenvolve projetos integrados dentro de um negócio diversificado. A SODIC opera como o negócio de desenvolvimento egípcio supervisionado pelo segmento Internacional da Aldar. Os destinos integrados da Orascom e os portfólios residenciais, comerciais e de resort da Palm Hills contrastam com o negócio diversificado da TMG e a posição da SODIC dentro do segmento Internacional da Aldar, oferecendo aos compradores vários modelos de desenvolvimento.
A SODIC lançou o EASTVALE em Mostakbal City em dezembro de 2025 e reportou vendas dentro de um mês do lançamento. A Palm Hills Developments lançou o projeto residencial Village de La Capitale na Nova Capital Administrativa durante o primeiro trimestre de 2026. A SODIC também entregou aproximadamente 2.083 unidades residenciais em todo o Egito em 2025, em comparação com 1.045 em 2024. As entregas anuais quase dobradas da SODIC fornecem aos compradores evidências de execução ao lado das ofertas em novas cidades lançadas por ambos os incorporadores.
A Orascom Development Egypt, o incorporador egípcio listado do grupo, informou que as vendas líquidas de imóveis no exercício fiscal de 2025 em El Gouna, O West e Makadi Heights caíram 30% em termos anuais. A SODIC reportou 1.788 unidades vendidas em todo o Egito em 2025, em comparação com 1.270 em 2024. O Eastvale representou aproximadamente 44% das vendas contratadas da SODIC em 2025. Essa concentração torna o desempenho de um único projeto particularmente importante para o mix de vendas da SODIC. Os resultados contrastantes na própria métrica de cada incorporador favorecem uma avaliação específica por empresa do desempenho em detrimento de uma afirmação única de impulso em todo o setor.
Líderes do Setor de Imóveis Residenciais no Egito
-
Orascom Development
-
Palm Hills Developments
-
Emaar Misr
-
Talaat Moustafa Group (TMG)
-
SODIC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial do Egito Empresas cobertas neste relatório
- Orascom Development
- Palm Hills Developments
- Emaar Misr
- Talaat Moustafa Group (TMG)
- SODIC
- Madinet Masr
- Mountain View
- Hyde Park Developments
- Tatweer Misr
- City Edge Developments
- Hassan Allam Properties
- La Vista Developments
- NEWGIZA
- Ora Developers
- Iwan Developments
- Wadi Degla Developments
- Cairo Festival City (Al-Futtaim)
- DMG Mountain View-iCity
- Sixth of October Development & Investment (SODIC)
- Ahmed Sami Developments
Principais Oportunidades para os Participantes do Mercado
A comparação avalia oportunidades de habitação para aluguel para diferentes necessidades de domicílios elegíveis dentro do canal de alocação pública do Egito. O Fundo de Habitação Social e Financiamento Hipotecário ofereceu 15.000 residências para aluguel para cidadãos de baixa renda, com inscrições gerais abertas de 28 de setembro a 28 de outubro de 2026. A oferta inclui pessoas com deficiência, enquanto a iniciativa mais ampla de habitação para aluguel visa ajudar os jovens a obter acomodação. Os candidatos não podem se inscrever simultaneamente no canal de aluguel do Fundo e na oferta de aluguel com opção de compra da Autoridade de Novas Comunidades Urbanas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Ocupação de aluguel qualificada para baixa renda | Oferta pública de aluguel ampliada | Domicílios de baixa renda elegíveis | Associar candidatos a residências no âmbito do programa de aluguel | Verificações de elegibilidade e correspondência de unidades disponíveis | Locatários qualificados e o Fundo de Habitação Social e Financiamento Hipotecário |
| Acesso a aluguel para domicílios jovens | Ênfase política no acesso habitacional dos jovens | Domicílios jovens de baixa renda qualificados | Usar a locação para estabelecer acomodação sem um compromisso imediato de propriedade | Capacidade de sustentar os pagamentos de aluguel | Locatários jovens qualificados e o Fundo de Habitação Social e Financiamento Hipotecário |
| Alocação habitacional adequada às necessidades relacionadas à deficiência | As inscrições incluem pessoas com deficiência | Candidatos de baixa renda qualificados com deficiência | Associar residências disponíveis às necessidades individuais de acomodação | Adequação física da unidade disponível para o domicílio | Domicílios qualificados com deficiência e o Fundo de Habitação Social e Financiamento Hipotecário |
| Fonte: Mordor Intelligence | |||||
O Fundo anunciou contratos de aluguel de 3 anos para a oferta, cuja janela de inscrição geral se encerra em 28 de outubro de 2026, antes do início do período de previsão. Os inquilinos poderiam solicitar a compra sujeita a pagamentos de aluguel, entrada, inscrição e procedimentos de financiamento hipotecário. Subsídios mensais de aluguel também foram anunciados para o período de locação, variando conforme a renda do beneficiário e o tamanho da unidade. A abertura central é a locação subsidiada administrada pelo Fundo para domicílios de baixa renda elegíveis, com uma rota condicional para a propriedade.
Desenvolvimentos industriais recentes em Mercado Imobiliário Residencial do Egito
- Out 2026: A ministra da habitação do Egito afirmou que o país estava finalizando um projeto de lei que exigiria que os incorporadores abrissem contas bancárias separadas para cada projeto ou fase para registrar receitas e gerenciar despesas.
- Set 2026: A Autoridade de Novas Comunidades Urbanas ofereceu 10.000 residências no regime de aluguel com opção de compra em cerca de 26 novas cidades, incluindo aproximadamente 5.000 unidades concluídas prontas para entrega e outras aproximadamente 5.000 programadas para construção ao longo de 3 anos.
- Ago 2026: A IHG Hotels & Resorts e a Mountain View for Development and Real Estate Investment assinaram um acordo para 280 residências de marca Hotel Indigo planejadas em Ras El Hekma, na Costa Norte do Egito.
Mercado Imobiliário Residencial do Egito Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado imobiliário residencial do Egito mede o valor anual das vendas de imóveis residenciais e dos gastos com aluguel no Egito. Abrange residências vendidas ou alugadas para uso residencial, incluindo aquisições de imóveis novos e revendas de imóveis existentes, com as vendas avaliadas a preços de transação e os aluguéis pelo valor pago durante o ano.
Exclusões de escopo: Imóveis puramente comerciais, atividade de construção não residencial, transações somente de terrenos, contratos de construção residencial e vendas de materiais, e transações de imóveis residenciais fora do Egito estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Negócio
- Vendas
- Aluguel
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O estudo utiliza fontes como a série de população urbana do Egito do Banco Mundial para contexto de demanda, as estatísticas de financiamento hipotecário da Autoridade Reguladora Financeira para condições de financiamento dos compradores, as metas do plano habitacional do Ministério da Cooperação Internacional para avaliar a oferta pública, e os relatórios de mercado da Plataforma Oficial Egípcia de Imóveis para vendas de incorporadores, preços de unidades e rendimentos de aluguel. Cada indicador é aplicado apenas à atividade que mede.
Registros de empresas, apresentações a investidores e a imprensa empresarial egípcia de reputação podem complementar as evidências de entrega de projetos, vendas, preços e aluguel, enquanto as divulgações de incorporadores e os planos habitacionais públicos ajudam a verificar cruzadamente a geografia e o tipo de habitação. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária utiliza entrevistas estruturadas e pesquisas com incorporadores residenciais egípcios, corretores, gestores de imóveis, provedores de financiamento hipotecário e especialistas em política habitacional, incluindo executivos e líderes funcionais responsáveis por vendas, locação, pesquisa e entrega de projetos. As perguntas testam as conclusões secundárias sobre atividade de transação e aluguel, preços, planos de pagamento, ocupação, geografia e tipo de habitação, e solicitam aos entrevistados que distingam as condições observadas das expectativas. Quando as fontes divergem ou deixam lacunas, o analista registra a diferença, busca esclarecimentos junto aos entrevistados egípcios relevantes e triangula o ponto com indicadores públicos independentes antes de utilizá-lo na estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo das vendas residenciais anuais e dos gastos com aluguel em todo o Egito, verificando em seguida os totais selecionados em relação às conclusões públicas de habitação, às vendas observadas de incorporadores e aos preços de transação amostrados combinados com as unidades vendidas. O crescimento populacional e a população urbana informam a base de domicílios endereçável, enquanto as novas conclusões residenciais e as metas de habitação pública indicam as adições à oferta. Os indicadores de vendas de incorporadores e de preços de imóveis ajudam a rastrear o valor das transações primárias e de revenda. A atividade de financiamento hipotecário e os termos de pagamento dos incorporadores informam a acessibilidade de compra, enquanto os rendimentos de aluguel e as evidências de preços pedidos ajudam a avaliar os gastos com aluguel. O analista utiliza indicadores históricos para estimar sua relação com a atividade de vendas e aluguel e aplica regressão multivariada onde uma série consistente está disponível, com análise de cenários para condições de política, financiamento ou preço que possam mudar materialmente.
As participações de segmento são construídas a partir de evidências sobre tipo de imóvel, faixa de preço, vendas primárias versus de revenda, modelo de negócio e governadoria, com os totais verificados em relação à estimativa de mercado. O valor das vendas e os gastos com aluguel são projetados separadamente para que as mudanças nos preços de transação e nos aluguéis afetem a série apropriada. Verificações seletivas de baixo para cima comparam contagens de unidades amostradas e preços ou aluguéis observados com o resultado de cima para baixo. Onde contagens locais, preços ou evidências de aluguel estão ausentes, o analista utiliza indicadores públicos adjacentes e áreas claramente comparáveis, testa o intervalo resultante e registra a lacuna remanescente para revisão. Especialistas do setor egípcio podem contestar as premissas das variáveis, o timing local e a direção da previsão, após o que o analista reconcilia as diferenças com as evidências das fontes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as séries oficiais de habitação e demográficas com as divulgações dos incorporadores, os indicadores do mercado imobiliário e os dados de financiamento, verificando em seguida as estimativas de vendas e aluguel em relação a sinais independentes de oferta, preço e aluguel. Eles sinalizam mudanças inesperadas, reconciliam diferenças de unidade, moeda, período e cobertura, documentam a explicação e revisam variações materiais por meio de verificações sucessivas de analistas antes da aprovação final. Um movimento material inexplicado ou uma fonte conflitante aciona um acompanhamento com a fonte ou um entrevistado egípcio relevante. O modelo é atualizado anualmente, reavaliado entre os ciclos quando ocorrem eventos materiais de política, câmbio, financiamento ou oferta, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado Imobiliário Residencial do Egito da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado imobiliário residencial do Egito mede o valor anual das vendas de imóveis residenciais e dos gastos com aluguel no Egito.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O analista utiliza indicadores históricos para estimar sua relação com a atividade de vendas e aluguel e aplica regressão multivariada onde uma série consistente está disponível, com análise de cenários para condições de política, financiamento ou preço que possam mudar materialmente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,68 bilhões de USD (2027) | |
| Consultoria Regional A | 19,02 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 62,8% acima do valor de 2027 deste relatório de 11,68 bilhões de USD, 3 anos depois. A estimativa inclui atividades de desenvolvimento e gestão residencial e residências de férias, uma cobertura de atividade mais ampla que pode elevar seu total reportado. |
| Publicador Global de Dados de Mercado B | 1,19 trilhão de USD (2026) | Em sua base de 2026, esta estimativa está 10.088,4% acima do valor de 2027 deste relatório de 11,68 bilhões de USD, 1 ano depois. Sua medida de volume do mercado residencial vai além dos fluxos anuais de preço de venda e aluguel pago para o valor de mercado do imóvel. |
Os analistas da Mordor Intelligence triangulam as séries oficiais de habitação e demográficas com as divulgações dos incorporadores, os indicadores do mercado imobiliário e os dados de financiamento, verificando em seguida as estimativas de vendas e aluguel em relação a sinais independentes de oferta, preço e aluguel.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado imobiliário residencial do Egito?
O mercado está projetado em 11,68 bilhões de USD em 2027 e 18,28 bilhões de USD em 2032, com um CAGR de 9,37% de 2027 a 2032.
O que sustenta a demanda por habitação residencial no Egito?
O crescimento da população urbana, os programas habitacionais e o financiamento hipotecário sustentam a demanda. As empresas de financiamento hipotecário haviam financiado cerca de 115.000 clientes até o final de 2025.
Qual modelo de negócio lidera o mercado imobiliário residencial no Egito?
As vendas detinham 68,9% do valor do setor em 2026, enquanto o aluguel está projetado para crescer a um CAGR de 10% de 2027 a 2032.
Quais empresas competem no desenvolvimento residencial egípcio?
Orascom Development, Palm Hills Developments, Emaar Misr, Talaat Moustafa Group (TMG) e SODIC são participantes importantes.
Qual é o principal desafio para os incorporadores habitacionais egípcios?
O presidente da Al Ahly Sabbour, Ahmed Sabbour, informou que os custos de construção por metro quadrado em seus projetos na Costa Norte aumentaram cerca de 20% a 25% nos 12 meses até agosto de 2026.
Qual localidade lidera o setor imobiliário residencial do Egito?
O Cairo detinha 44,6% do valor do setor em 2026 e está projetado para crescer a um CAGR de 11,05% de 2027 a 2032, sendo a geografia de crescimento mais rápido.