
Tamanho e Participação do Mercado Imobiliário da Indonésia
Análise do Mercado Imobiliário da Indonésia por Mordor Intelligence
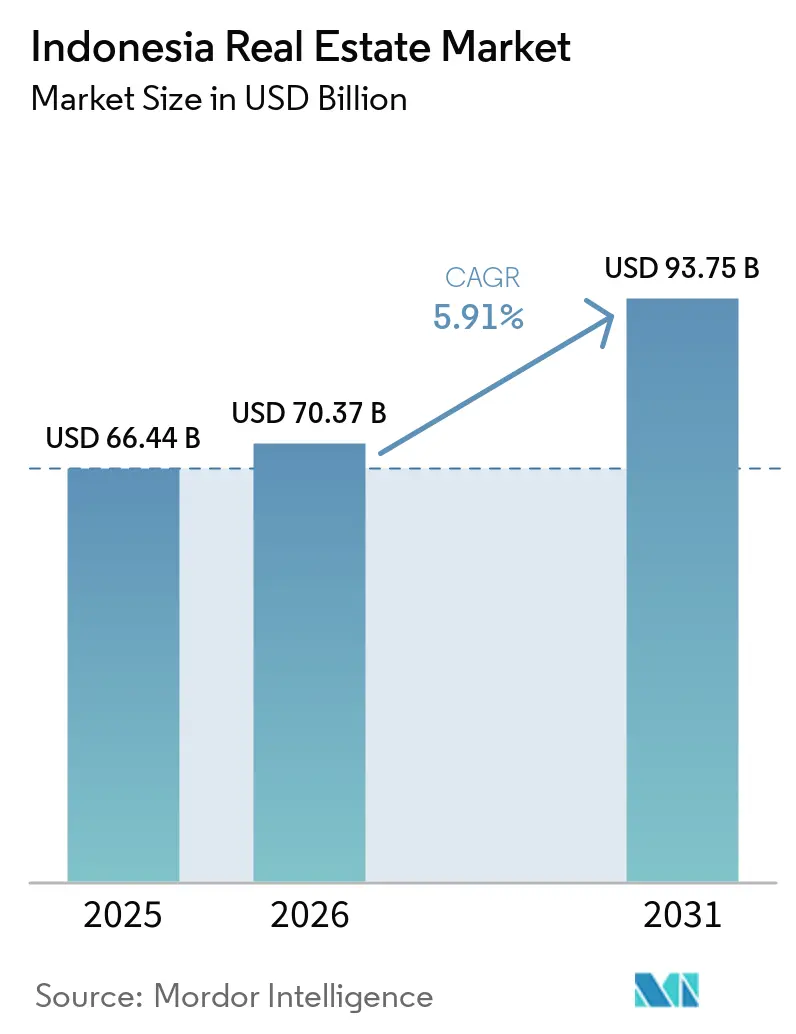
O tamanho do mercado imobiliário da Indonésia deve aumentar de 97,04 bilhões de USD em 2026 para 74,53 bilhões de USD em 2027 e atingir 97,04 bilhões de USD até 2032, crescendo a um CAGR de 5,42% no período de 2027 a 2032.
O acesso ao financiamento habitacional e a demanda por espaços utilizáveis de armazém e hospitalidade sustentam a atividade imobiliária na Indonésia. A incerteza no uso do solo e a pressão sobre os custos de construção podem interromper a conversão dessa demanda em ativos concluídos e ocupados. O financiamento subsidiado para residências horizontais atende ao acesso dos compradores à propriedade, enquanto a demanda industrial e de hospitalidade cria uma abertura separada para espaços prontos para ocupação. Residências horizontais concluídas para compradores financiados e espaços comerciais prontos para operação estão, consequentemente, menos expostos às decisões de uso do solo e às variações nos custos de construção que podem atrasar novas obras.
Principais Conclusões do Relatório
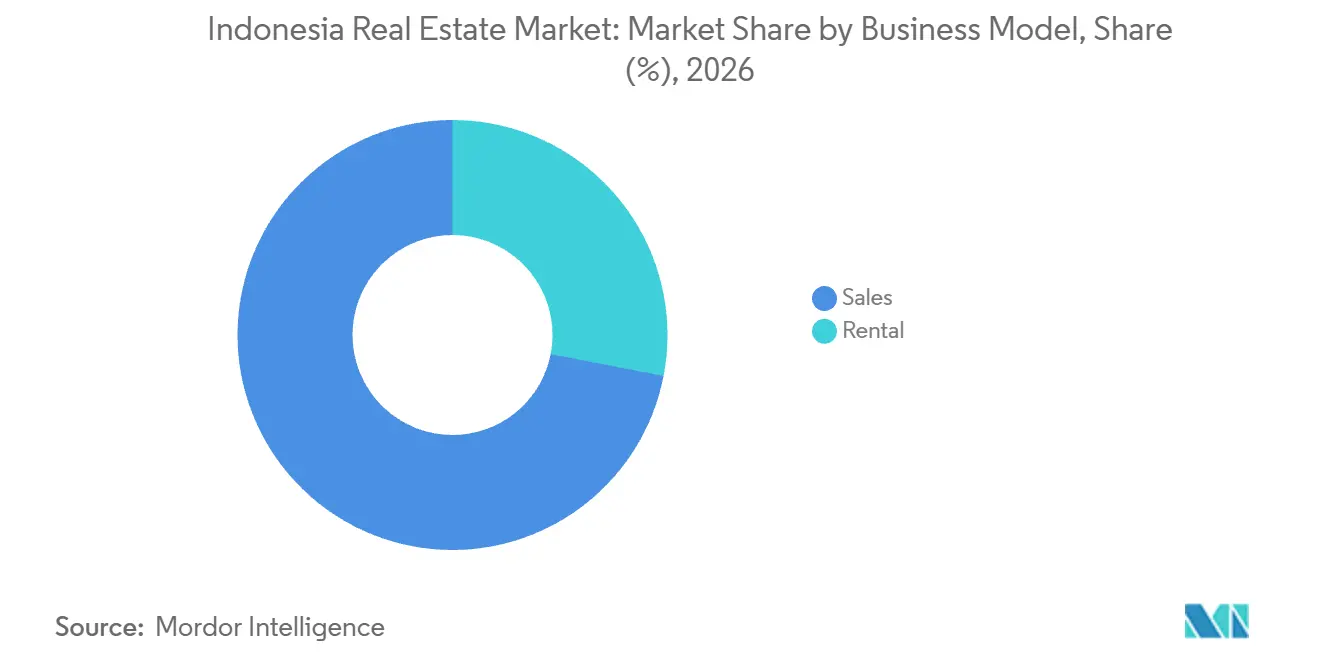
- Por modelo de negócio, as vendas detiveram 71,95% da participação do mercado imobiliário da Indonésia em 2026, enquanto a locação tem previsão de crescer mais rapidamente, a um CAGR de 6,45% no período de 2027 a 2032.
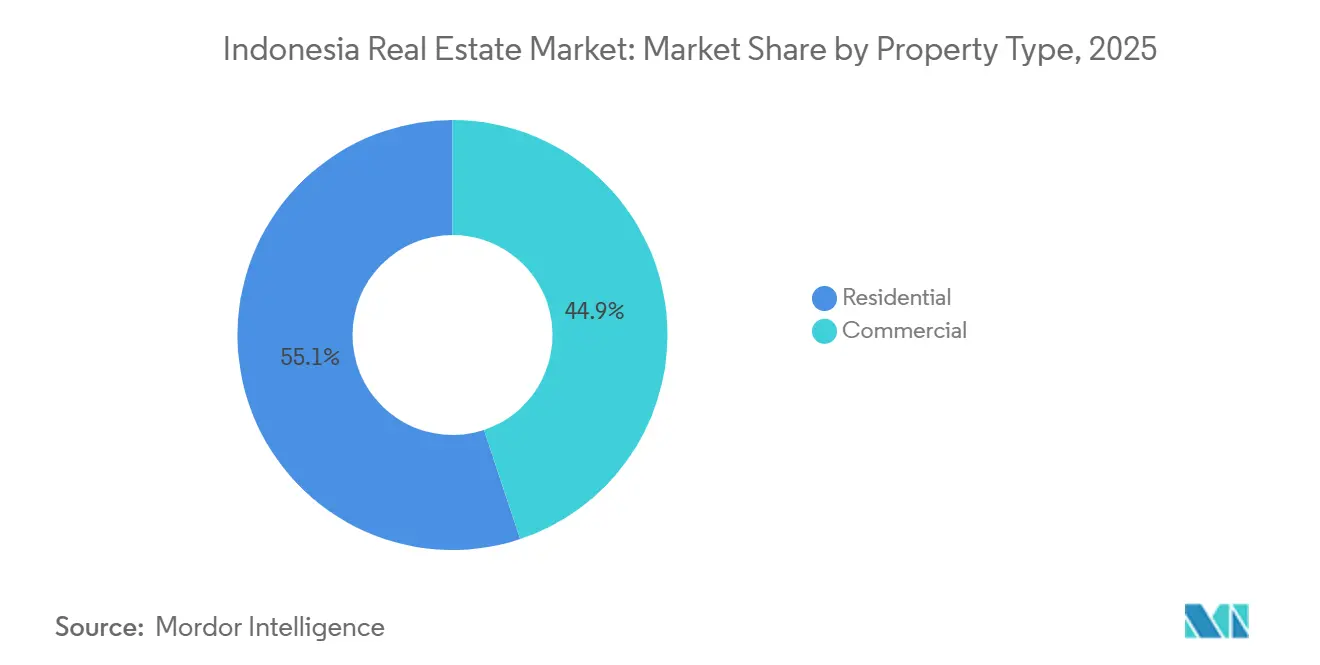
- O segmento residencial liderou os tipos de imóveis com uma participação de 54,79% no tamanho do mercado imobiliário da Indonésia em 2026, e o comercial tem projeção de crescer mais rapidamente, a um CAGR de 6,15% no período de 2027 a 2032.
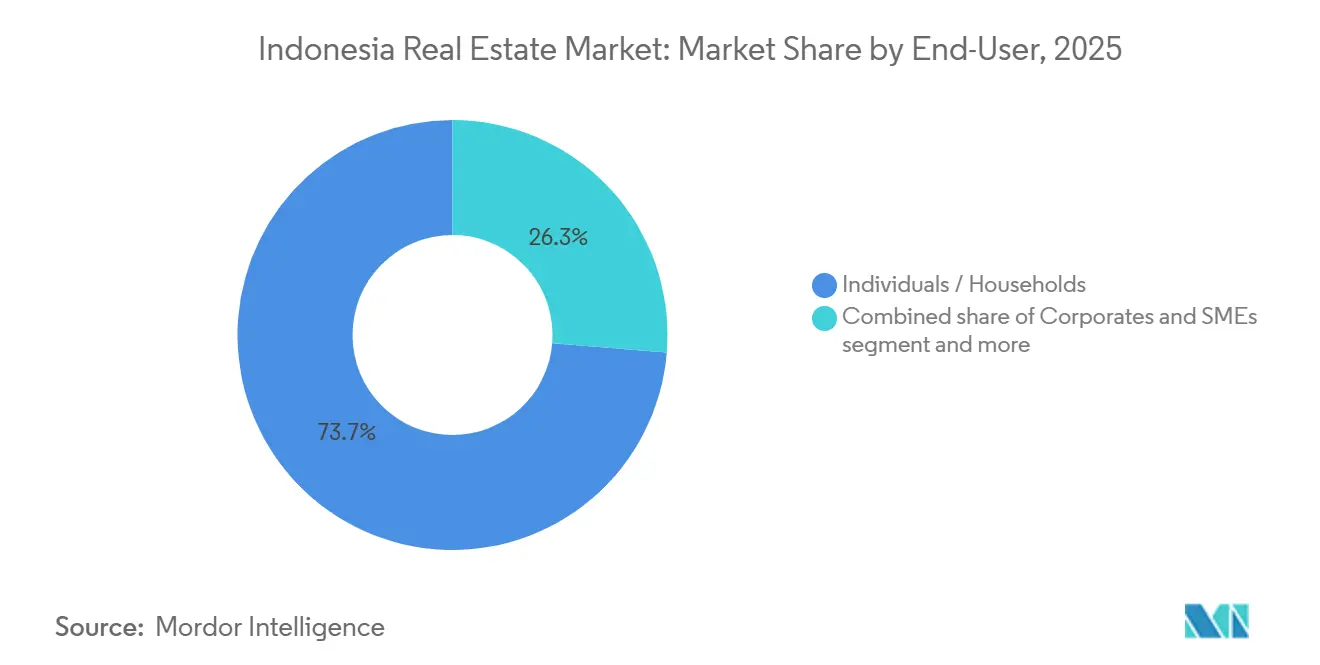
- Entre os usuários finais, pessoas físicas e domicílios detiveram a maior participação, de 73,51%, em 2026, enquanto empresas e PMEs têm expectativa de crescer mais rapidamente, a um CAGR de 6,35% no período de 2027 a 2032.
- Entre as geografias indonésias, DKI Jakarta deteve a maior participação, de 39,19%, em 2026, com Java Oriental (Jawa Timur) com previsão de crescer mais rapidamente, a um CAGR de 6,55% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Imobiliário da Indonésia
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte crescimento demográfico, urbanização e expansão da classe média impulsionando a demanda por habitação, varejo e serviços. | +2.2% | Nacional | Longo prazo (≥ 4 anos) |
| Impulso à infraestrutura e a nova capital (IKN Nusantara) desbloqueando corredores de desenvolvimento e projetos de uso misto. | +1.8% | Áreas de desenvolvimento da IKN Nusantara | Longo prazo (≥ 4 anos) |
| IED "China+1" e crescimento da manufatura impulsionando parques industriais, armazéns e habitação para trabalhadores. | +1.6% | Jakarta e parques industriais em todo o país | Médio prazo (2 a 4 anos) |
| Retomada do turismo e atividade de MICE apoiando projetos de hotéis, resorts e uso misto voltados ao estilo de vida. | +1.3% | Nacional | Curto prazo (≤ 2 anos) |
| REITs/esquemas de investimento coletivo e adoção de proptech melhorando o acesso a capital e a transparência. | +0.7% | Nacional | Médio prazo (2 a 4 anos) |
| Expansão do comércio eletrônico e das redes de varejo impulsionando a demanda por armazenagem e espaços de varejo | +0.5% | Corredor industrial de Java, principais cidades portuárias | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte crescimento demográfico, urbanização e expansão da classe média impulsionando a demanda por habitação, varejo e serviços.
O financiamento habitacional subsidiado por meio do BP Tapera, a agência pública de poupança habitacional, e da facilidade de liquidez de financiamento habitacional (FLPP) oferece às necessidades dos domicílios um caminho para transações residenciais com ênfase em residências horizontais. O BP Tapera registrou 177.161 desembolsos de hipotecas FLPP subsidiadas para residências na Indonésia até 9 de outubro de 2026.[1] Esses empréstimos hipotecários residenciais, conhecidos como KPR, cobriram 177.140 residências horizontais e 21 apartamentos. A avaliação habitacional do Banco Mundial de 2025 também identificou uma necessidade substancial de novas moradias entre os domicílios indonésios. Diante dessa necessidade, a composição dos desembolsos coloca as residências horizontais no centro desse canal de financiamento. Os incorporadores de residências horizontais obtêm um canal demonstrado de compradores financiados a partir dessa composição de desembolsos, sem tratar cada domicílio com necessidade habitacional como um cliente pronto para comprar.
Impulso à infraestrutura e a nova capital (IKN Nusantara) desbloqueando corredores de desenvolvimento e projetos de uso misto.
As instalações de apoio na IKN Nusantara oferecem um caminho do desenvolvimento da nova capital para uma gama mais ampla de usos imobiliários comerciais. Em 2026, a PT Panca Karya Sentosa, a PT Maxi Nusantara Raya e a PT Borneo Berkah Abadi assinaram acordos de desenvolvimento para instalações na IKN. Os acordos abrangeram centros comerciais, áreas de alimentação e instalações esportivas nas áreas de desenvolvimento 1A e 1C. A autoridade da capital IKN Nusantara (Otorita IKN) registrou 411.778 visitantes durante os feriados de Eid e Páscoa de 2026, nos períodos de 18 a 29 de março e de 3 a 5 de abril. Essas visitas proporcionam uma ocasião concreta de clientes para futuros estabelecimentos de varejo e alimentação na nova capital. O uso dos espaços públicos durante os feriados, portanto, oferece às instalações separadas das áreas 1A e 1C um público potencial, mas não estabelece sua própria demanda comercial.
IED "China+1" e crescimento da manufatura impulsionando parques industriais, armazéns e habitação para trabalhadores.
Os ocupantes industriais oferecem aos armazéns concluídos uma base de demanda vinculada às operações empresariais, e não aos ciclos de compra dos domicílios. Os parques industriais da Indonésia contavam com 11.970 empresas inquilinas em janeiro de 2026, segundo o Ministro da Indústria. Separadamente, a JLL registrou forte ocupação nos armazéns logísticos modernos de Jakarta no segundo trimestre de 2026, juntamente com consultas de diversas indústrias e novas marcas entrando na Indonésia. A base de inquilinos demonstra a escala do uso industrial, enquanto as evidências sobre armazéns identificam um canal por meio do qual os operadores podem buscar instalações adicionais. Para os proprietários de armazéns, converter essas consultas em contratos formais de locação depende de apresentar espaços que possam acomodar a atividade pretendida. Os ocupantes de parques industriais em todo o país e os potenciais entrantes em armazéns em Jakarta representam oportunidades de locação distintas, atendendo a uma base empresarial instalada e a novas consultas, respectivamente.
Retomada do turismo e atividade de MICE apoiando projetos de hotéis, resorts e uso misto voltados ao estilo de vida.
O turismo sustenta os imóveis de hospitalidade por meio do uso de quartos e da atividade de eventos, oferecendo aos proprietários mais de uma proposta operacional. O Instituto de Estatística da Indonésia registrou 10,58 milhões de visitas de turistas internacionais à Indonésia de janeiro a agosto de 2026, alta de 5,38% em relação ao mesmo período de 2025. O país também sediou 110 reuniões de associações internacionais em 2025, segundo o Ranking de Países e Cidades da ICCA. A PT Eastparc Hotel Tbk registrou ocupação média de 93,39% em seu imóvel Eastparc Hotel Yogyakarta, em Sleman, em 2025. O uso de quartos cria uma base comercial para um operador hoteleiro, enquanto as reuniões de associações fornecem uma justificativa separada para acomodação combinada com instalações para eventos. A ocupação da Eastparc fornece um histórico operacional específico do imóvel que um potencial proprietário ou locatário pode avaliar ao considerar um ativo de hospitalidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade fundiária/de titulação, atrasos em zoneamento/licenciamento e variabilidade de políticas regionais retardando a execução. | -1% | Nusa Tenggara Barat | Longo prazo (≥ 4 anos) |
| Altos custos de financiamento e inflação na construção reduzindo a viabilidade de novos empreendimentos. | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Excesso de oferta específico por segmento/recuperação desigual (por exemplo, escritórios em Jakarta) pressionando aluguéis e absorção. | -0.4% | Distritos de escritórios de DKI Jakarta | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade fundiária/de titulação, atrasos em zoneamento/licenciamento e variabilidade de políticas regionais retardando a execução.
Planos espaciais indefinidos podem impedir que incorporadores residenciais transformem um uso residencial proposto em um imóvel entregável. Em 6 de julho de 2026, Hery Athmaja, presidente do capítulo de Nusa Tenggara Barat do Real Estate Indonesia (REI NTB), afirmou que a maioria dos incorporadores locais estava adiando novos projetos habitacionais. Eles aguardavam certeza sobre os planos espaciais regionais e a conversão de arrozais em terrenos residenciais. Essas decisões relatadas ilustram como a adequação legal de um terreno pode restringir o desenvolvimento antes que a questão da demanda dos compradores se torne decisiva. Para os incorporadores, comprometer recursos de construção antes de resolver o uso pretendido pode expor um projeto a uma interrupção que um interesse de vendas mais forte não consegue eliminar. O custo de execução é a incerteza sobre quando um conceito habitacional comercializável pode se tornar oferta entregável, mesmo antes que o desempenho da construção seja testado.
Altos custos de financiamento e inflação na construção reduzindo a viabilidade de novos empreendimentos.
A inflação na construção pode enfraquecer a viabilidade do projeto quando os preços de venda oferecem pouca margem para recuperar os custos de construção mais elevados. O índice de preços por atacado da construção imobiliária da Indonésia subiu 8,1% em termos anuais em abril de 2026, em comparação com 0,8% em abril de 2025. Os preços de imóveis residenciais subiram 0,6% no primeiro trimestre de 2026, e um analista do Bank Mandiri avaliou que a transferência incompleta de custos poderia corroer as margens das empresas imobiliárias. O analista também afirmou que o aumento dos custos de captação pode pressionar o fluxo de caixa dos incorporadores e dificultar a expansão, enquanto taxas de hipoteca mais altas podem levar ao adiamento de compras. Em conjunto, essas pressões podem reduzir a margem disponível para absorver um cronograma de vendas mais lento durante a construção. Novos projetos dependentes de dívida enfrentam, consequentemente, tanto uma margem de custo mais estreita quanto o risco de financiar estoques por mais tempo antes que as residências concluídas sejam vendidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: Acesso a Hipotecas Sustenta Vendas Enquanto a Locação Amplia a Demanda
As vendas responderam por uma participação de 71,95% no tamanho do mercado imobiliário da Indonésia em 2026. A pesquisa do Banco da Indonésia em 18 cidades constatou que o financiamento hipotecário KPR respondeu por 70,05% dos esquemas de compra de consumidores para imóveis residenciais no mercado primário no segundo trimestre de 2026.[2] Para esse maior segmento, a concentração do financiamento oferece aos vendedores de imóveis um canal substancial para converter o interesse de compra em transações concluídas. Uma residência concluída que atende aos requisitos do comprador ainda precisa de uma via de financiamento antes que uma compra dependente de hipoteca possa ser fechada. A aprovação da hipoteca torna-se, consequentemente, uma dependência para a conclusão da transação para os vendedores que atendem a esses compradores residenciais no mercado primário.
A locação é o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% no período de 2027 a 2032. O índice de demanda por locação de imóveis comerciais do Banco da Indonésia cresceu 1,32% em termos anuais no segundo trimestre de 2026, após uma contração de 0,17% no primeiro trimestre de 2026. A demanda hoteleira cresceu na maioria das cidades pesquisadas, enquanto a demanda por salões de convenções aumentou em Jakarta. Esses usos distintos oferecem aos operadores de locação uma base de demanda que pode responder a viagens e eventos organizados, com a oportunidade comercial vinculada a espaços utilizáveis e à capacidade de atrair ocupantes. Os operadores de locação podem obter receita de imóveis de hospitalidade e eventos concluídos ao atender à demanda em recuperação de hotéis e salões de convenções.

Por Tipo de Imóvel: Escala Residencial Encontra Expansão Comercial Seletiva
O segmento residencial representou uma participação de 54,79% no mercado imobiliário da Indonésia em 2026. O Banco da Indonésia pesquisou residências no mercado primário em 18 cidades. A pesquisa registrou crescimento de vendas de 9,39% em termos trimestrais no segundo trimestre de 2026, após uma contração de 7,69% no primeiro trimestre de 2026. As vendas, no entanto, contraíram 2,36% em termos anuais no segundo trimestre de 2026. A atividade trimestral renovada, portanto, oferece aos vendedores uma recuperação em relação ao fraco primeiro trimestre, mas sua comparação inferior ao ano anterior limita o argumento para tratar esse rebote como uma expansão sustentada.
O segmento comercial é o de crescimento mais rápido, com um CAGR projetado de 6,15% no período de 2027 a 2032. Golden Goose e COS entraram na Indonésia por meio de localizações de varejo prime em Jakarta no segundo trimestre de 2026. ACE Hardware e KKV também reabriram lojas no segundo trimestre de 2026 após saídas anteriores. Novos entrantes e varejistas que retornam representam grupos distintos de potenciais inquilinos, oferecendo aos proprietários de shopping centers mais de uma via para atrair operadores para espaços concluídos. A locação que distingue a primeira localização de um entrante das próximas instalações de um operador que retorna pode ampliar o grupo de inquilinos atendidos por um shopping center e reduzir a dependência de um único tipo de expansão varejista.
Por Usuário Final: Necessidades de Propriedade dos Domicílios Ancoram a Demanda Enquanto Realocações Corporativas Adicionam Atividade
Pessoas físicas e domicílios foram o maior segmento, respondendo por 73,51% do mercado em 2026. O Instituto de Estatística da Indonésia (BPS) contabilizou cerca de 9,29 milhões de domicílios indonésios sem residência própria em março de 2026. Com vigência a partir de 4 de setembro de 2026, o Regulamento BP Tapera 1/2026 substituiu o Regulamento 9/2021 e limitou a elegibilidade ao KPR Sejahtera FLPP a pessoas físicas de baixa renda solteiras ou casais com cidadania indonésia. Eles devem estar registrados em um regência ou cidade, não possuir residência, atender ao limite de renda e não ter recebido subsídio governamental ou auxílio de financiamento por meio de hipotecas ou empréstimos habitacionais de autoajuda, salvo disposição legal em contrário. Os domicílios elegíveis definem a oportunidade de vendas do FLPP, portanto, os incorporadores que atendem a esse canal devem distinguir a necessidade de propriedade da qualificação para o financiamento subsidiado.
Empresas e PMEs formam o segmento de crescimento mais rápido, com um CAGR esperado de 6,35% no período de 2027 a 2032. A Cushman & Wakefield registrou uma realocação de 3.000 metros quadrados por um inquilino do setor bancário para o District 8, no submercado Sudirman de Jakarta, durante o segundo trimestre de 2026. No mesmo trimestre, uma empresa de origem chinesa não identificada alugou 1.000 metros quadrados no District 8 por meio de uma realocação, dentro de estatísticas de locação que excluem renovações. Essas realocações mostram ocupantes corporativos, incluindo uma empresa de origem chinesa, assinando contratos de locação de escritórios no submercado Sudirman de Jakarta, adicionando transações além de renovações à atividade formal de locação do segmento.
Análise Geográfica
Mercado Imobiliário de DKI Jakarta
DKI Jakarta respondeu por uma participação de 39,19% no tamanho do mercado imobiliário da Indonésia em 2026. Os escritórios do CBD de Jakarta registraram 45.500 metros quadrados de absorção líquida no primeiro semestre de 2026, com uma parcela significativa contribuída por escritórios Grau A. Essa atividade de locação demonstra uma base de demanda por escritórios ativa dentro do distrito central de negócios, oferecendo aos proprietários de edifícios concluídos um canal prático para atrair ocupantes. A contribuição do Grau A sustenta uma proposta de escritório diferenciada, com os retornos dos proprietários dependendo da adequação do edifício ao uso do ocupante, em vez de depender da escala da província para tornar cada imóvel igualmente atraente.
Mercado Imobiliário de Java Oriental (Jawa Timur)
Java Oriental (Jawa Timur) é a geografia de crescimento mais rápido, com um CAGR projetado de 6,55% no período de 2027 a 2032. A PT PP Properti Tbk registrou volume de marketing de 236 unidades em sua área de marketing de Java Oriental em 2025, em comparação com 204 unidades em 2024 e 394 em 2023. Pakuwon City, na costa leste de Surabaya, abrange 600 hectares, com mais de 5.000 residências construídas desde o início do desenvolvimento em 1994. Surabaya relatou obstáculos às transferências de infraestrutura habitacional em 2025, envolvendo títulos de propriedade não registrados em nome dos incorporadores, impostos imobiliários não pagos e instalações não construídas de acordo com os planos do terreno. A recuperação parcial de marketing da PP Properti ilustra a retomada da atividade de vendas ao lado de uma base de township consolidada, enquanto a experiência de Surabaya mostra o trabalho de conformidade separado necessário para transferir a infraestrutura habitacional.
Em Java Ocidental (Jawa Barat), o BP Tapera registrou 31.229 unidades distribuídas sob o programa de hipoteca subsidiada KPR Sejahtera FLPP de 1º de janeiro a 19 de agosto de 2026. Esse canal oferece aos incorporadores habitacionais uma forma de conectar residências concluídas a compradores que utilizam um programa de financiamento público definido. Dentro do Restante da Indonésia, os hotéis com classificação por estrelas de Bali registraram ocupação média de quartos de 60,62% ao longo de 2025, segundo o escritório provincial de turismo. A acomodação turística cria uma proposta imobiliária diferente, vinculando a utilidade de um hotel concluído à capacidade do operador de atrair demanda por quartos. As escolhas regionais, consequentemente, diferem entre habitação vendida por meio de um canal de financiamento para domicílios e ativos de hospitalidade cuja atratividade operacional pode sustentar uma venda ou locação formal a um operador de acomodação.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, avaliando o arcabouço nacional da Indonésia ao lado de DKI Jakarta e Java Oriental sob a perspectiva de incorporadores que fornecem imóveis residenciais e comerciais concluídos. A atratividade das políticas depende de o arcabouço de planejamento oferecer uma via utilizável para o desenvolvimento, preservando a conformidade exigida de cada uso proposto. As regras nacionais de planejamento espacial estabelecem o arcabouço, enquanto os instrumentos provinciais especificam as condições de planejamento local que moldam o imóvel que um incorporador pode levar à conclusão.
Tabela Regulatória
| Fator de decisão | Indonésia | DKI Jakarta | Java Oriental (Jawa Timur) |
|---|---|---|---|
| Autoridade principal | Ministério de Assuntos Agrários e Planejamento Espacial/Agência Nacional de Terras | Governo Provincial de DKI Jakarta | Governo provincial de Java Oriental e governos locais relevantes |
| Instrumentos ou diretrizes principais | Regulamento Governamental 21/2021 e Regulamento Ministerial 6/2026 sobre planejamento espacial e procedimentos de planos | Regulamento do Governador 31/2022 sobre o plano espacial detalhado e zoneamento | Regulamento Provincial 10/2023, o plano espacial 2023-2043 |
| Efeito comercial | Os usos propostos devem estar em conformidade com os planos espaciais | Os controles de uso de subzona e de intensidade de construção moldam as opções de desenvolvimento | As atividades de uso do espaço requerem conformidade sob a legislação aplicável, com o caminho dependendo da atividade |
| Atratividade atual da política | Média | Média | Média |
| Direção futura da atratividade da política | Em melhoria | Em melhoria | Em melhoria |
| Fonte: Mordor Intelligence | |||
A classificação média da Indonésia reflete os deveres de conformidade espacial, que exigem que os usos propostos se encaixem no arcabouço de planejamento mesmo quando um plano está disponível. A classificação média de DKI Jakarta reflete os controles de subzona e de intensidade de construção, com a melhoria referindo-se aos procedimentos para futuras revisões de seu plano detalhado existente. A classificação média de Java Oriental reflete seu plano de longo prazo e as vias de conformidade dependentes da atividade, com a melhoria referindo-se às revisões provinciais e à elaboração de planos detalhados locais sob os procedimentos alterados. Adotado em 12 de maio de 2026, o Regulamento Ministerial 6/2026 entrou em vigor com a promulgação em 2026 e alterou os procedimentos nacionais para acelerar a disponibilidade de planos espaciais provinciais e locais.[3]
Etapas da Cadeia de Valor
A cadeia de valor compara a construção de edifícios, a intermediação de transações e a operação de imóveis concluídos, com diferentes mecanismos de geração de receita em cada etapa. A construção cria o ativo utilizável, a corretagem o conecta a compradores ou inquilinos, e a operação imobiliária sustenta a receita proveniente da ocupação contínua. Essa sequência separa o valor comercial da entrega de um edifício das taxas associadas à organização de uma transação e dos ganhos recorrentes disponíveis para um proprietário ou operador.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Construção de edifícios | Empreiteiras de construção como a PT Wijaya Karya (Persero) Tbk | Pagamentos por serviços de construção | Trabalho inseguro ou não conforme pode interromper a entrega | Autoridade de paralisação de obras no local e correção de condições perigosas |
| Intermediação de vendas e locação | Agências e corretores imobiliários como a PT Era Graharealty Tbk | Taxas de agência e corretagem ou receita contratual | Correspondência de imóveis disponíveis com um comprador ou inquilino capaz de transacionar | Qualificar as contrapartes e alinhar os requisitos da transação antes do fechamento |
| Locação e operação imobiliária | Proprietários e operadores de imóveis como PT Pakuwon Jati Tbk e PT Intiland Development Tbk | Aluguel de espaço, encargos de serviço e receita de gestão imobiliária | Espaço desocupado limita a base de ativos que gera receita de aluguel | Coordenar locação e operação em torno dos usos que podem sustentar a ocupação |
| Fonte: Mordor Intelligence | ||||
Em 2025, a PT Wijaya Karya (Persero) Tbk (WIKA) autorizou funcionários e parceiros de trabalho a paralisar obras quando encontrassem ações ou condições perigosas ou trabalhos que não estivessem em conformidade com as regras aplicáveis. Essa autoridade de segurança específica da empresa pode interromper trabalhos perigosos durante a construção, antes que o edifício chegue a compradores ou ocupantes. A jusante, a PT Pakuwon Jati Tbk obteve aluguel de espaço e encargos de serviço em 2025, enquanto a PT Intiland Development Tbk obteve receita de locação de escritórios e gestão imobiliária. Os controles de construção abordam um ponto de interrupção, deixando corretores e operadores expostos à questão de se o espaço concluído atrai uma transação e permanece locado.
Cenário Competitivo
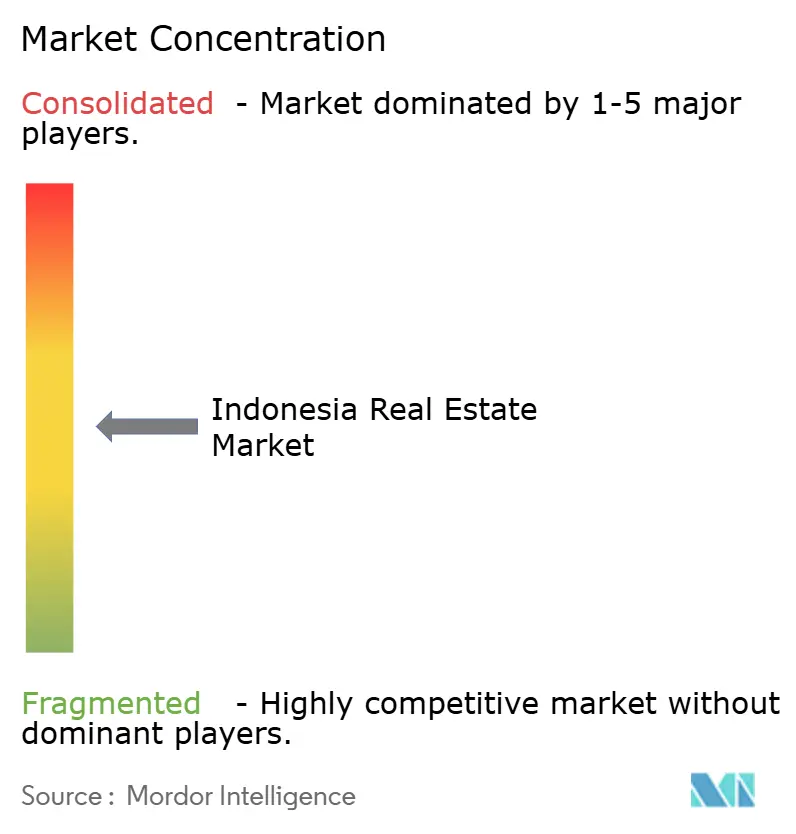
O campo competitivo abrange parques industriais, residências horizontais, townships e apartamentos com serviços fornecidos por vários incorporadores estabelecidos. Os principais participantes incluem PT Intiland Development Tbk, Tokyu Land Indonesia, Agung Podomoro Land, Ciputra Group e Sinar Mas Land. A Intiland atingiu 80,4% de sua meta de vendas de marketing em 2025, com vendas de marketing ligeiramente abaixo de 2024. A Tokyu Land Indonesia e a Japan Overseas Infrastructure Investment Corporation for Transport & Urban Development inauguraram o apartamento com serviços Swissôtel Living Jakarta Mega Kuningan, com 240 unidades, em 1º de abril de 2025, com a Accor gerenciando o imóvel. O exemplo operacional da Tokyu mostra como a capacidade de desenvolvimento e um gestor de hospitalidade podem se combinar em um formato de ativo específico, oferecendo a compradores e ocupantes alternativas além de uma oferta habitacional convencional.
A PT Bumi Serpong Damai Tbk, incorporadora do flagship BSD City da Sinar Mas Land, registrou vendas de marketing no primeiro semestre de 2026 com 1% acima do mesmo período de 2025. Em março de 2025, a Sinar Mas Land e a Hankyu Hanshin Properties Corp. anunciaram a PT Sinar Hankyu Hanshin Mas, uma joint venture para desenvolver um projeto residencial no BSD City. A Agung Podomoro Land registrou crescimento de 232% em termos anuais em sua receita combinada de vendas e operações no primeiro trimestre de 2026. O empreendimento anunciado da Sinar Mas Land no BSD City a posiciona para buscar nova oferta residencial com um parceiro, enquanto os resultados reportados dizem respeito a negócios existentes.
A PT Ciputra Development Tbk geralmente pré-vende imóveis antes da conclusão do projeto e usa os recursos para financiar o desenvolvimento. Suas vendas de marketing em 2025 atingiram 94,6% da meta, indicando compromissos de compradores próximos à sua meta de vendas planejada. Os compradores se comprometem antes que o imóvel concluído esteja disponível, expondo-os ao intervalo entre a compra e a entrega. A PT Pakuwon Jati Tbk, em comparação, relatou que suas vendas de marketing em 2025 vieram principalmente de apartamentos no Pakuwon Mall Surabaya e no Pakuwon Residences Bekasi, apoiadas por residências horizontais nos townships Grand Pakuwon e Pakuwon City. As pré-vendas próximas à meta sustentam o modelo de financiamento declarado da Ciputra, conferindo ao seu desempenho de vendas relevância para o financiamento do projeto, além da demanda.
Líderes do Setor Imobiliário da Indonésia
-
PT Intiland Development Tbk
-
Tokyu Land Indonesia
-
Agung Podomoro Land
-
Ciputra Group
-
Sinar Mas Land
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam capacidade adicional de habitação subsidiada, estoque concluído para o incentivo fiscal habitacional anunciado para 2027 e residências com infraestrutura de utilidades prontas que podem avançar pelo financiamento. Essas iniciativas abordam diferentes tarefas comerciais, desde a adição de imóveis para potenciais compradores até a colocação de um desenvolvimento existente em condições adequadas para ocupação. A prontidão física e o acesso a um canal de financiamento domiciliar definido determinam conjuntamente se essas propostas podem se tornar vendas concluídas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento de comprador / cliente potencial | Iniciativa recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Residências concluídas adicionais para compradores do FLPP | O BP Tapera registrou demanda potencial de 39.155 unidades e oferta potencial de 27.443 unidades em 9 de outubro de 2026 | Domicílios que buscam financiamento habitacional subsidiado | Adicionar residências concluídas em fases em torno de compradores identificáveis do programa | Converter o interesse potencial do comprador em compras financiadas | Incorporadores que atendem a domicílios do FLPP |
| Estoque concluído para o apoio de IVA anunciado para 2027 | O governo anunciou a continuação em 30 de setembro de 2026 para compras de residências qualificadas dentro das faixas de preço anunciadas | Compradores residenciais elegíveis | Preparar estoque concluído e alinhar ofertas com os termos operativos de 2027 | Comprometer capacidade de entrega antes que a demanda efetiva dos compradores seja estabelecida | Vendedores residenciais com estoque concluído qualificado |
| Residências subsidiadas com infraestrutura de utilidades pronta | Bancos identificaram o progresso físico da construção, particularmente o fornecimento de eletricidade e água, como uma restrição ao financiamento do FLPP em outubro de 2026 | Compradores do FLPP aguardando residências prontas para ocupação | Concluir as conexões de utilidades e coordenar a prontidão das residências com os bancos participantes | Prontidão de eletricidade e água restringindo a conclusão e o financiamento | Incorporadores capazes de entregar residências com infraestrutura de utilidades pronta |
| Fonte: Mordor Intelligence | |||||
A abertura central é a habitação subsidiada que pode avançar do interesse de financiamento para a ocupação efetiva. Em outubro de 2026, os bancos participantes identificaram o progresso físico da construção, particularmente o fornecimento de eletricidade e água, como uma restrição à conclusão das residências e ao seu financiamento. A prontidão das utilidades, portanto, limita o valor comercial de adicionar unidades subsidiadas antes que suas conexões estejam prontas, mesmo quando potenciais compradores já foram identificados.
Desenvolvimentos recentes do setor
- Set 2026: O governo da Indonésia anunciou que o apoio de IVA para compras de residências qualificadas continuaria em 2027, criando um incentivo prospectivo para transações residenciais elegíveis.
- Ago 2026: A PT Intiland Development Tbk lançou o Aurora Residence, um lançamento limitado de 23 residências no Graha Natura, em Surabaya Ocidental, com entrega prevista para o quarto trimestre de 2027.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado imobiliário da Indonésia mede o valor bruto anual na Indonésia de imóveis residenciais e comerciais concluídos vendidos e formalmente locados. As vendas são avaliadas pelos preços de transação de imóveis concluídos, enquanto as locações são avaliadas como aluguel sob contratos formais de locação.
Exclusões de escopo: Transações exclusivamente de terrenos sem edificações existentes, arranjos de locação informal não capturados por meio de locação formal, vendas de imóveis não concluídos, e serviços de construção e gestão imobiliária vendidos separadamente são excluídos.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Residencial
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Comercial
- Escritório
- Varejo
- Logística
- Outros (industrial, hospitalidade, etc.)
- Residencial
- Por Usuário Final
- Pessoas Físicas / Domicílios
- Empresas e PMEs
- Outros
- Por Região
- DKI Jacarta
- Java Ocidental (Jawa Barat)
- Java Oriental (Jawa Timur)
- Restante da Indonésia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes como a pesquisa de preços de imóveis residenciais do Banco da Indonésia para preços no mercado primário, vendas e financiamento, enquanto a avaliação habitacional da Indonésia do Banco Mundial fornece necessidades habitacionais dos domicílios e contexto de políticas, os comunicados de investimento do Ministério do Investimento e Indústria Downstream/BKPM fornecem investimento regional e habitação, atividade de parques industriais e edifícios de escritórios, e a série de imóveis comerciais do Banco da Indonésia fornece sinais de demanda por locação. Esses indicadores descrevem demanda, financiamento, preços e atividade que podem ser testados em relação ao limite de vendas de imóveis concluídos e locação formal.
Os registros de empresas e apresentações a investidores podem esclarecer vendas concluídas, receita de locação, cronograma de projetos e exposição geográfica, enquanto a imprensa empresarial indonésia de reputação pode ajudar a verificar inaugurações datadas, transações e mudanças de políticas em relação a registros públicos. Tais fontes são usadas para explicar mudanças no tipo de imóvel, modelo de negócio, usuário final e evidências provinciais. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária baseia-se em entrevistas e pesquisas estruturadas com incorporadores residenciais e comerciais indonésios, proprietários e locadores de imóveis, corretores, credores e especialistas em planejamento para esclarecer convenções de transação, cobertura de locação, cronograma e diferenças regionais. Entrevistas e pesquisas estruturadas testam interpretações de fontes secundárias, identificam lacunas de evidências sobre vendas concluídas e aluguéis formais, e verificam se a atividade observada está dentro do limite de mercado declarado. Quando as medidas não estão disponíveis, sinais independentes de transação, precificação, financiamento e divulgação de empresas são comparados, e os insumos não resolvidos são documentados para acompanhamento.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A estimativa para a Indonésia utiliza um modelo de valor anual de cima para baixo de vendas de imóveis residenciais e comerciais concluídos mais aluguel formal, convertido para USD a taxas de câmbio médias anuais, com verificações amostrais em nível de imóvel para testar a escala. O modelo separa vendas de aluguel e constrói participações por tipo de imóvel, usuário final e provincial a partir de evidências disponíveis de transação, preço, ocupação e locação, divulgações de empresas e indicadores de financiamento. Os principais insumos incluem vendas de residências concluídas e movimento de preços no mercado primário, demanda formal por locação residencial e comercial, volumes de transação ou ocupação, atividade de empréstimos habitacionais e conclusões de projetos ou atividade de locação, que indicam como o volume de transações, os preços realizados e a utilização de locação afetam o valor. Uma regressão multivariada pode relacionar esses indicadores de demanda, preço e financiamento ao valor de mercado, com análise de cenários utilizada quando condições de infraestrutura, política ou financiamento criam caminhos materialmente diferentes. Verificações seletivas de baixo para cima podem multiplicar transações de imóveis concluídos amostrados pelos preços observados e combinar espaço formal locado amostrado com aluguéis, depois comparar esses totais consolidados com os totais de cima para baixo, e as lacunas na cobertura amostral são delimitadas usando indicadores de mercado documentados e divulgações de empresas, em vez de serem tratadas como contagens de mercado total. Especialistas primários revisam o papel e a direção dessas variáveis, as premissas de previsão e as lacunas materiais em nível de segmento e regional, e visões divergentes são verificadas em relação às evidências independentes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam valores de transação e aluguéis em relação a sinais independentes de preço, vendas, ocupação, financiamento, conclusão e relatórios de empresas, depois investigam valores discrepantes e variações materiais entre fontes ou períodos antes da aprovação. Uma segunda revisão verifica o tratamento de limites, unidades, conversão de moeda, totais de segmento e regionais, e consistência das previsões, e os analistas recontactam os respondentes quando as definições conflitam, as evidências estão ausentes ou uma mudança inesperada não pode ser reconciliada. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, financiamento ou mercado altera as evidências, e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado Imobiliário da Indonésia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado imobiliário da Indonésia mede o valor bruto anual na Indonésia de imóveis residenciais e comerciais concluídos vendidos e formalmente locados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem vendas de residências concluídas e movimento de preços no mercado primário, demanda formal por locação residencial e comercial, volumes de transação ou ocupação, atividade de empréstimos habitacionais e conclusões de projetos ou atividade de locação, que indicam como o volume de transações, os preços realizados e a utilização de locação afetam o valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 74,53 bilhões de USD (2027) | |
| Consultoria Global A | 149,2 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 100,2% acima do valor de 2027 deste relatório de 74,53 bilhões de USD, 3 anos depois. As categorias declaradas mais amplas de terrenos e investimento imobiliário podem adicionar valor fora das vendas de imóveis concluídos e do aluguel de locação formal. |
| Editora do Setor B | 66 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 11,4% abaixo do valor de 2027 deste relatório de 74,53 bilhões de USD, 2 anos depois. A estimativa de 2025 antecede o ano de comparação de 2027, enquanto sua cobertura declarada também inclui corretagem, gestão de ativos e receita imobiliária recorrente. |
Os analistas da Mordor Intelligence triangulam valores de transação e aluguéis em relação a sinais independentes de preço, vendas, ocupação, financiamento, conclusão e relatórios de empresas, depois investigam valores discrepantes e variações materiais entre fontes ou períodos antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado imobiliário da Indonésia?
Espera-se que o mercado atinja 74,53 bilhões de USD em 2027 e 97,04 bilhões de USD até 2032, crescendo a um CAGR de 5,42% no período de 2027 a 2032.
O que sustenta a demanda por imóveis na Indonésia?
O financiamento habitacional e a ocupação industrial sustentam a demanda. O BP Tapera, a agência pública de poupança habitacional, registrou 177.161 desembolsos de hipotecas subsidiadas sob a facilidade de liquidez de financiamento habitacional até 9 de outubro de 2026, enquanto os parques industriais contavam com 11.970 empresas inquilinas em janeiro de 2026.
Qual tipo de imóvel lidera o setor imobiliário indonésio?
O segmento residencial deteve a maior participação, de 54,79%, em 2026, enquanto o comercial tem previsão de crescer mais rapidamente, a um CAGR de 6,15% no período de 2027 a 2032.
Quais empresas competem no setor imobiliário da Indonésia?
Os principais participantes incluem PT Intiland Development Tbk, Tokyu Land Indonesia, Agung Podomoro Land, Ciputra Group e Sinar Mas Land.
O que poderia restringir o desenvolvimento imobiliário indonésio?
A pressão sobre os custos de construção e a incerteza no uso do solo podem restringir o desenvolvimento. Em julho de 2026, Hery Athmaja, presidente do capítulo de Nusa Tenggara Barat do Real Estate Indonesia, afirmou que a maioria dos incorporadores locais estava adiando projetos habitacionais enquanto aguardava certeza sobre o plano espacial e a conversão de arrozais.
Quais geografias indonésias lideram a atividade imobiliária e a previsão de crescimento?
DKI Jakarta deteve a maior participação, de 39,19%, em 2026, enquanto Java Oriental (Jawa Timur) tem previsão de crescer mais rapidamente, a um CAGR de 6,55% no período de 2027 a 2032.