
Tamanho e Participação do Mercado de Data Centers de Phoenix
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.26 Mil megawatts |
| Volume do Mercado (2026) | 1.85 Mil megawatts |
| Volume do Mercado (2031) | 3.75 Mil megawatts |
| Taxa de crescimento (2026 - 2031) | 15.18 % |
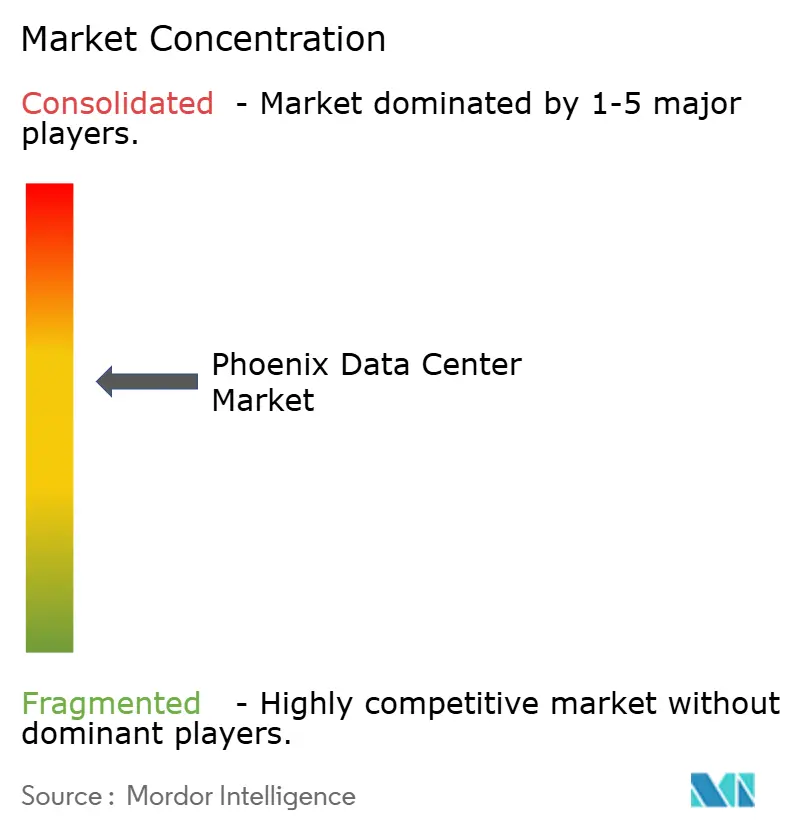
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers de Phoenix por Mordor Intelligence
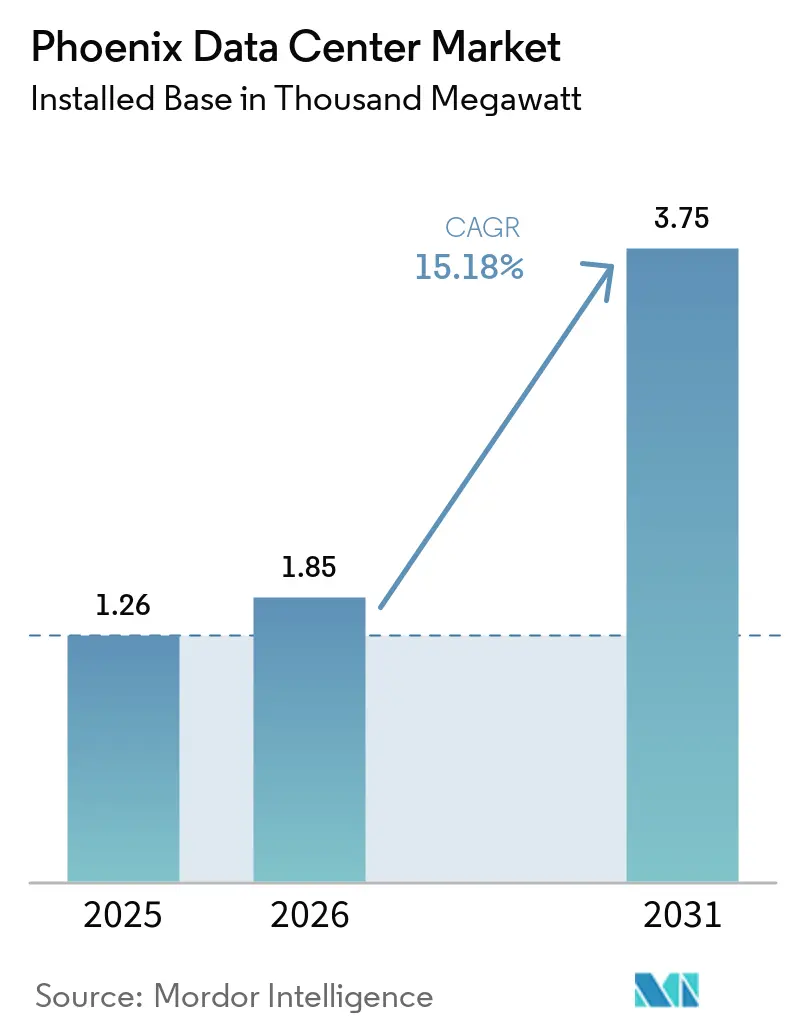
O tamanho do Mercado de Data Centers de Phoenix em termos de base instalada deve crescer de 1,26 mil megawatts em 2025 para 1,85 mil megawatts em 2026, com previsão de atingir 3,75 mil megawatts até 2031, a um CAGR de 15,18% no período de 2026 a 2031.
O crescimento decorre da convergência de cargas de trabalho de inteligência artificial (IA) em hiperescala, uma base de semicondutores em rápida expansão e energia renovável competitiva em custo. Clusters de IA de alta densidade de energia, microrredes no local e uma isenção de imposto sobre vendas de dez anos sobre equipamentos de TI incentivam a implantação acelerada de instalações. Os operadores também se beneficiam de preços médios de eletricidade 20% abaixo das tarifas da Califórnia e de um clima de baixo risco que evita terremotos e furacões. Como resultado, o mercado de data centers de Phoenix continua a atrair implantações emblemáticas da Microsoft, Google, Amazon e Meta, ao mesmo tempo em que atrai relocações corporativas de hubs costeiros congestionados.
Principais Conclusões do Relatório
- Por tamanho de data center, as instalações de grande porte representaram 42,19% da participação de mercado de data centers de Phoenix em 2025 e estão se expandindo a um CAGR de 15,86% até 2031.
- Por nível, a infraestrutura de Nível 4 está projetada para crescer a 16,74% — a taxa mais rápida — enquanto o Nível 3 reteve 76,22% da participação no tamanho do mercado de data centers de Phoenix em 2025.
- Por tipo de data center, o colocation deteve 46,91% de participação em 2025, enquanto os provedores de serviços em nuvem avançam a um CAGR de 17,82% no período de 2026 a 2031.
- Por usuário final, Nuvem e TI respondem pela maior participação de usuários finais em Phoenix, representando mais de 50% da participação de mercado em 2025. Já o BFSI é o segmento vertical de crescimento mais rápido, com um CAGR estimado de 16,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente de hiperescala e impulsionada por IA | 6.2% | Global, concentrada na região metropolitana de Phoenix | Curto prazo (≤ 2 anos) |
| Preços de energia competitivos e PPAs de energia renovável | 4.1% | Em todo o estado do Arizona, com transbordamento para o Sudoeste | Médio prazo (2-4 anos) |
| Isenção de imposto sobre vendas de dez anos em equipamentos de TI | 2.3% | Em todo o estado do Arizona | Longo prazo (≥ 4 anos) |
| Transbordamento de computação edge das fábricas de semicondutores | 1.8% | Região metropolitana de Phoenix, corredor de Chandler | Médio prazo (2-4 anos) |
| Migração de locais sísmicos e com restrição de água da CA | 1.1% | Corredor da Califórnia para o Arizona | Curto prazo (≤ 2 anos) |
| Implantação de microrrede no local para energização rápida | 0.7% | Região metropolitana de Phoenix, áreas com restrições de concessionárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente de hiperescala e impulsionada por IA
Os clusters de treinamento de IA requerem até 1.000 MW por campus — dez vezes as implantações tradicionais — impulsionando aquisições rápidas de terrenos e energia em toda a grande Phoenix. O complexo de Goodyear da Microsoft é projetado para resfriamento evaporativo de alto consumo de água, enquanto o investimento de USD 25 bilhões da Blackstone cobre mais de 60 campos de futebol americano de área de piso.[1] A produção local de semicondutores pela TSMC a partir de 2025 encurta as cadeias de suprimentos para GPUs, reforçando um ciclo em que os chips alimentam cargas de trabalho de IA locais e estimulam ainda mais adições de capacidade.
Preços de energia competitivos e PPAs de energia renovável
A tarifa média de eletricidade do Arizona é 20% abaixo da Califórnia e está caindo ainda mais por meio de contratos de compra de energia (PPAs) inovadores que contornam os gargalos das concessionárias.[2] O Salt River Project (SRP) apoia o campus de Mesa do Google com uma fazenda solar de 260 MW com armazenamento, enquanto o Parque Solar Brittlebush de 200 MW da Meta fornece energia verde dedicada. A Associação Americana de Energia Limpa avalia os investimentos em energia limpa concluídos e comprometidos em todo o estado em USD 13 bilhões.
Isenção de imposto sobre vendas de dez anos em equipamentos de TI
O Arizona expandiu seu Programa de Data Centers de Computação em 2024 para conceder isenções de imposto sobre vendas por 10 anos em compras acima de USD 50 milhões, economizando milhões para os operadores de hiperescala ao longo da vida útil de cada campus.[3] O incentivo se aplica tanto a clientes de colocalização quanto a construções operadas pelo proprietário, ampliando seu alcance em todo o mercado de data centers de Phoenix.
Transbordamento de computação edge das fábricas de semicondutores
O projeto de três fábricas da TSMC, no valor de USD 165 bilhões, está trazendo mais de 62.000 empregos e necessidades de computação edge em larga escala para análises em tempo real e detecção de defeitos. O legado campus de Chandler da Intel e as conquistas de design da AMD densificam ainda mais a cadeia de suprimentos local de chips, garantindo uma demanda constante por data centers por pelo menos a próxima década.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos na fila de energia das concessionárias | -2.8% | Região metropolitana de Phoenix, áreas de serviço da APS e SRP | Curto prazo (≤ 2 anos) |
| Escrutínio do consumo de água em clima desértico | -1.9% | Em todo o estado do Arizona, áreas de supervisão municipal | Médio prazo (2-4 anos) |
| Resistência municipal ao rezonamento de ilha de calor | -1.3% | Limites da cidade de Phoenix, municípios suburbanos | Longo prazo (≥ 4 anos) |
| Atrasos na cadeia de suprimentos de transformadores para resfriamento líquido | -0.9% | Global, agudo em mercados de alto crescimento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na fila de energia das concessionárias
A APS já está avaliando solicitações de interconexão que excedem 13 GW em relação a uma rede existente que atendia apenas 7 GW em 2024, estendendo os ciclos de aprovação para até três anos. Para contornar a fila, a Aligned Data Centers adotou uma microrrede a diesel de 63 MW capaz de operação em modo ilha, enquanto a Vantage se associou à VoltaGrid para garantir 1 GW de capacidade de geração no local.
Escrutínio do consumo de água em clima desértico
O campus de Goodyear da Microsoft gerou manchetes por retiradas projetadas de dezenas de milhões de galões anualmente. Aproximadamente 66% de todos os projetos de data centers dos EUA em andamento desde 2022 estão em áreas de estresse hídrico "alto" ou "extremamente alto". As estratégias de resposta incluem o site de Mesa da Edged Energy, que elimina o resfriamento evaporativo e afirma economias anuais de 94 milhões de galões em edgedenergy.com, e o compromisso da Microsoft de alcançar data centers com consumo zero de água até 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
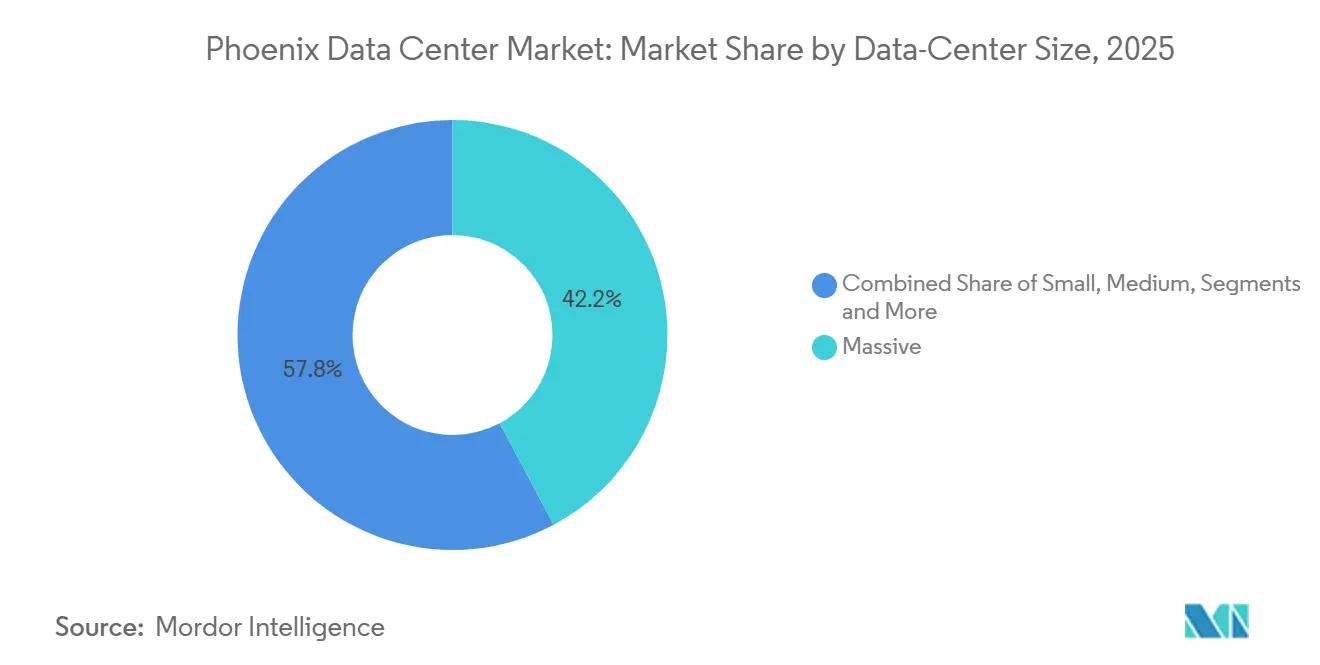
Instalações de Grande Porte Impulsionam a Transformação por IAOs grandes campi responderam por 42,19% da participação de mercado de data centers de Phoenix em 2025 e registraram a maior trajetória de crescimento, com um CAGR de 15,86% até 2031. O tamanho do mercado de data centers de Phoenix para grandes construções está, portanto, projetado para superar 2,2 GW até o final da década. Os operadores implantam instalações de grande porte para fornecer energia contígua e circuitos eficientes de resfriamento líquido adequados a racks de IA que consomem 40 kW ou mais por gabinete. A QTS está avançando em um campus de 750 MW em mais de 400 acres no Vale Oeste, enquanto a Tract está elaborando o plano diretor de um empreendimento de 14 bilhões de USD e 1.000 acres, composto por 30 edifícios.
A demanda de segundo nível persiste para salas com menos de 50 MW que atendem empresas regionais, mas os roteiros de expansão são dominados por hyperscalers. Os grandes campi normalmente adicionam subestações dedicadas, parques solares e microrredes a gás, como observado no programa de 1 GW da Vantage-VoltaGrid. Salas em escala edge, mais próximas das fábricas da TSMC, complementam a infraestrutura mais ampla ao hospedar análises de baixa latência e controle de robótica.

Por Tipo de Nível:
Instalações de Nível 4 Aceleram para Cargas de Trabalho de IAO Nível 3 permaneceu como o principal segmento com 76,22% do tamanho do mercado de data centers de Phoenix em 2025, mas o Nível 4 está no caminho para um CAGR de 16,74% até 2031 em digitalrealty.com. As garantias de tempo de atividade saltam de 99,982% (Nível 3) para 99,995% (Nível 4), uma diferença que se torna fundamental quando os clusters de treinamento de IA podem custar milhões se interrompidos no meio do ciclo. O roteiro da Digital Realty inclui múltiplos halls prontos para Nível 4 em Mesa, enquanto a Aligned integra o resfriamento Delta³ para atingir os benchmarks de resiliência de Nível 4 e eficiência energética.
As instalações legadas estão investindo em redundâncias elétricas e novos resfriadores para reclassificar halls do Nível 3 para o Nível 4, atraindo tarifas premium de inquilinos CSP. Enquanto isso, as construções de Nível 1 e Nível 2 persistem para cargas de trabalho de laboratório e ambientes de desenvolvimento e teste onde o tempo de inatividade é menos crítico.
Por Tipo de Data Center:
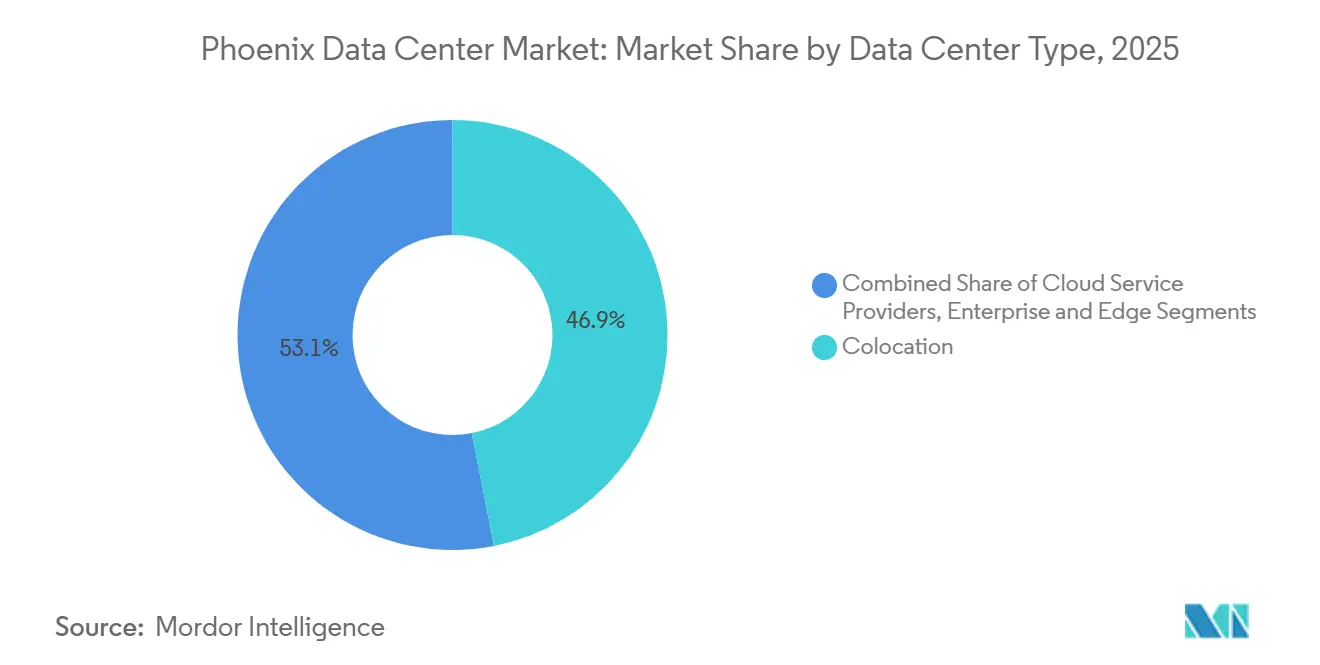
Provedores de Serviços em Nuvem Lideram o CrescimentoO colocation manteve 46,91% da participação no tamanho do mercado de data centers de Phoenix em 2025, mas os CSPs apresentam a expansão mais rápida, com um CAGR de 17,82%. A Microsoft garantiu quase 300 acres em El Mirage, o Google solicitou a duplicação da área de seu campus em Mesa, e a Amazon continua prospectando terrenos ao longo da Interestadual 10. Os hyperscalers preferem Phoenix por suas zonas de disponibilidade multi-AZ que fazem backup das regiões da Califórnia sem cruzar múltiplos fusos horários.
O colocation de varejo continua sendo essencial para empresas que migram hardware legado, agências governamentais que centralizam cargas de trabalho e fintechs que exigem instalações auditadas. No entanto, o colocation por atacado está migrando para o modelo de "hyperscale como serviço", no qual os provedores constroem salas inteiras de acordo com as especificações de um único locatário. As implantações edge e modulares começaram a atender fábricas de semicondutores e nós de IoT do setor público, garantindo localidade e soberania dos dados.
Nuvem e TI respondem pela maior participação de usuários finais em Phoenix, com mais de 50% da atividade de locação em 2025. O BFSI é o segmento vertical de crescimento mais rápido, com um CAGR estimado de 16,02% até 2031. A densa presença de back-office de serviços financeiros em Phoenix sustenta esse crescimento, com JPMorgan Chase, Wells Fargo e Charles Schwab atuando como âncoras principais. Essas instituições exigem instalações de colocation em conformidade com os Níveis III/IV, que oferecem latência abaixo de um milissegundo para sistemas de negociação e gestão de riscos.
Análise Geográfica
Phoenix ocupa a posição de segundo maior cluster de data centers nos Estados Unidos, sustentado por baixo risco sísmico, clima seco e uma infraestrutura de mais de 40 operadoras de telecomunicações. O mercado de data centers de Phoenix se beneficia de 5.500 MW de capacidade de energia limpa instalada, com mais 8.700 MW na fila — margem suficiente para campi com mais de 400 MW, mantendo os compromissos com energias renováveis.
A expansão não se limita mais ao Condado de Maricopa. O Projeto Blue de Tucson, avaliado em 1,2 bilhões de USD, adicionará de 8 a 10 pavilhões em 290 acres, complementando Phoenix e aproveitando um mercado de trabalho diferente. Do outro lado da fronteira estadual, a construção do Google em Henderson, Nevada, ilustra uma estratégia multiestatual no Sudoeste, pela qual os operadores arbitram recursos solares e capacidade de transmissão datacenterknowledge.com.
A rede elétrica sobrecarregada da Califórnia e as restrições ao uso de água já desencadearam uma onda migratória; somente Santa Clara abriga mais de 50 instalações que consomem 60% da energia da cidade, uma tendência que empurra os operadores em direção ao ambiente de licenciamento mais favorável do Arizona. As interconexões de fibra óptica e energia em todo o Sudoeste árido ligam Phoenix, Las Vegas e o Sul da Califórnia em um resiliente corredor do "cinturão solar" para o crescimento da computação em nuvem.
Panorama regulatório
Os projetos de data centers em Phoenix operam sob uma combinação de programas de incentivo estaduais, controles municipais de zoneamento e supervisão das concessionárias. No âmbito municipal, Phoenix adotou a Ordinance G-7396 (Z-TA-2-25-Y) em 2 de julho de 2025, criando uma exigência de Permissão Especial para data centers em vários distritos de zoneamento e adicionando padrões de desempenho e ruído, o que torna o planejamento antecipado de licenciamento mais relevante para campi de múltiplos edifícios.
No âmbito estadual, o arcabouço do Computer Data Center Program do Arizona (incluindo alívio do Transaction Privilege Tax vinculado a investimentos qualificados) continua sendo um fator central de escolha de local, enquanto propostas legislativas para 2026 acrescentam incerteza em torno do processo e da elegibilidade a incentivos para clientes de alta carga, incluindo um projeto de lei que busca encerrar novas certificações após 31 de dezembro de 2026. A governança do uso de água também está se tornando mais rígida por meio de ordenanças sobre usuários de grande volume de água em municípios da região metropolitana, levando os operadores a Planos de Uso de Água documentados e abordagens de refrigeração que reduzem ou evitam o uso de água potável. O escrutínio sobre a alocação de custos das concessionárias pela Arizona Corporation Commission (ACC) também continua, principalmente quanto aos impactos na rede associados a interconexões de grande carga.
Análise da cadeia de valor
A cadeia de valor de data centers de Phoenix começa com a aquisição de terrenos e licenciamentos nos municípios da região de Phoenix, seguida pelo planejamento de aquisição de energia e interconexão. Para clientes de alta carga, isso é cada vez mais moldado pelo desenho de tarifas das concessionárias regulado pela ACC e pelos debates sobre alocação de custos. Desenvolvedores e operadores então avançam para o design e engenharia, incluindo arquitetura elétrica de alta densidade e layouts compatíveis com refrigeração líquida, adquirem equipamentos elétricos de longo prazo de entrega, como subestações, transformadores e painéis de comutação, e contratam empreiteiras gerais para construções em fases. A comissão, a integração de conectividade de operadoras e fibra, e as operações contínuas das instalações completam a cadeia.
No downstream, a capacidade é monetizada por meio de colocation atacadista e varejista e locação hyperscale. A estratégia energética (PPAs renováveis, armazenamento e geração no local) e a estratégia hídrica (refrigeração sem água ou de baixo consumo de água) tornaram-se parte dos requisitos padrão de entrega, e não mais complementos opcionais. Os principais participantes incluem hyperscalers, operadores de colocation e campus, concessionárias e desenvolvedores de energia limpa, autoridades municipais de água e planejamento, e fornecedores especializados de tecnologia para refrigeração e energia, com ordenanças locais de uso de água e conformidade com incentivos fiscais estaduais influenciando como as instalações são projetadas, refrigeradas e colocadas em operação.
Cenário Competitivo
O mercado de data centers de Phoenix apresenta um núcleo de operadores estabelecidos — Digital Realty, Vantage, CyrusOne, QTS, Iron Mountain — complementado por novos entrantes ágeis que aproveitam o resfriamento líquido e a construção modular. A Digital Realty registrou assinaturas trimestrais recordes no quarto trimestre de 2024, traduzindo escala mundial em momentum regional. A Vantage garantiu USD 9,2 bilhões em novo capital e se associou à VoltaGrid para garantir 1 GW de energia no local despachável, um diferencial em meio aos gargalos da rede elétrica.
A Iron Mountain reportou crescimento de 20% ano a ano na receita de data centers no primeiro trimestre de 2025 — prova de que marcas estabelecidas de armazenamento podem efetivamente realizar vendas cruzadas de infraestrutura adjacente à nuvem. Disruptores como a Edged Energy visam designs prontos para IA e sem consumo de água, enquanto a fusão Evoque-Cyxtera na Centersquare agrega 320 MW em 50 locais, adicionando alcance nacional às novas construções em Phoenix.
A diferenciação competitiva agora depende de três alavancas: PPAs ricos em energia renovável que reduzem o custo total de propriedade, sistemas inovadores de resfriamento líquido que diminuem as pegadas de terra e água, e arquiteturas de microrrede que contornam filas de interconexão de vários anos. Espaço em branco persiste em hubs edge de semicondutores, zonas de nuvem governamental e clusters de inferência de IA onde a proximidade de baixa latência com os usuários finais é importante.
Líderes do Setor de Data Centers de Phoenix
-
Digital Realty Trust, Inc.
-
CyrusOne
-
Vantage Data Centers
-
Aligned Data Centers
-
EdgeCore Digital Infrastructure
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center de Phoenix Empresas cobertas neste relatório
- EdgeCore Digital Infrastructure
- STACK INFRASTRUCTURE
- Aligned Data Centers
- VPS House Technology Group LLC (�VPS House�)
- Iron Mountain Information Management, LLC
- QTS Realty Trust, LLC
- Krypt
- EvoSwitch B.V. (Iron Mountain Information Management, LLC)
- Stream Data Centers
- Vantage Data Centers Management Company, LLC
- DigitalBridge Group, Inc.
- EDC VENTURE LLC (Edged)
- 5C AI Group Inc.
- Digital Realty Trust Inc.
- Lumen Technologies
- CyrusOne LLC
- HonorHealth
- phoenixNAP LLC
- Zayo Group Holdings, Inc.
- Expedient (Continental Broadband, LLC)
- Flexential Corp.
- Enzu Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em aberto de curto prazo em Phoenix é a capacidade definida por energia e pronta para licenciamento fora dos pontos de interconexão mais congestionados. Nessas áreas, os operadores podem avançar locais por meio de aprovações municipais enquanto alinham estratégias de energia que reduzem a exposição a filas de concessionárias de vários anos. O mercado já mostra esse padrão por meio da atividade de campus suburbanos e novos inícios de construção, incluindo a Aligned Data Centers avançando com planos na região de Phoenix e iniciando as obras do PHX-13 em Glendale como parte de um campus maior, além de grandes campi planejados avançando em submercados do West Valley.
Um segundo grupo de oportunidades centra-se no design com restrição hídrica e em serviços de conformidade. Vários municípios da região de Phoenix implementaram ordenanças sobre usuários de grande volume de água que podem exigir Planos de Uso de Água ou limitar o uso de água potável para refrigeração. Essa direção regulatória favorece provedores capazes de oferecer densidade pronta para IA com pegada hídrica reduzida, incluindo refrigeração sem água ou baseada em refrigerantes e otimização da rejeição de calor. Também abre espaço para parceiros capazes de agrupar PPAs renováveis, armazenamento e geração no local em soluções de energia bancáveis, adequadas ao ambiente em evolução de alocação de custos das concessionárias do Arizona. O apoio de capital privado para infraestrutura orientada à IA tornou-se mais visível na região por meio de grandes transações em nível de plataforma envolvendo operadores ativos em Phoenix, apoiando o desenvolvimento contínuo em escala de campus e a demanda constante por cadeias de suprimentos escaláveis de construção e elétricas.
Desenvolvimentos industriais recentes em Mercado de Data Center de Phoenix
- Julho de 2026: a Prime Data Centers iniciou obras em três dos cinco edifícios de seu campus PHX01 de 240MW em Avondale, com cada edifício fornecendo 48MW de capacidade de TI. O campus PHX01 avança a implantação hyperscale em Avondale. Expande a capacidade e reforça o Arizona como um hub pronto para IA
- Julho de 2026: a Aligned Data Centers iniciou obras na instalação PHX-13 em Glendale, parte de um campus planejado de 100 acres. O Phx-13 apoia o crescimento contínuo de data centers prontos para IA em Glendale. Fortalece a presença em Glendale e amplia as opções regionais de fornecimento para implantações hyperscale
- Maio de 2026: a Comissão de Planejamento e Zoneamento de Mesa recomendou a aprovação do campus de data center de 1,4 milhão de pés quadrados da CyrusOne, localizado nas ruas Elliot e Ellsworth, em Mesa. Marco regulatório que permite a expansão em grande escala em Mesa, na região metropolitana de Phoenix. A liberação regulatória viabiliza uma capacidade significativa oriunda de subúrbios e diversifica a presença na região de Phoenix
Mercado de Data Center de Phoenix Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a oferta e a demanda de data centers localizados na região metropolitana de Phoenix, medidas pela capacidade de carga de TI comissionada e planejada (MW/GW) e pela atividade de construção relacionada que viabiliza essa capacidade.
Exclusões de escopo: Armários de borda de varejo dentro de escritórios, salas de servidores locais que não são data centers de uso específico e centrais telefônicas exclusivas de telecomunicações não são contabilizadas.
Visão Geral da Segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e Edge
- Colocalização
- Não Utilizado
- Utilizado
- Tipo de Colocalização
- Varejo
- Atacado
- Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Tipo de Colocalização
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma base de fatos sobre adições de capacidade, entregas e o pipeline de curto prazo de Phoenix, cruzando-a com o contexto de energia e licenciamento. Para isso, geralmente recorremos a painéis e publicações públicas de mercado, como perfis de mercado da CBRE, recursos de planejamento e licenciamento da Cidade de Phoenix, a Administração de Informações de Energia dos EUA para sinais de preços de eletricidade e mix de geração, e as séries de construção e negócios do Censo dos EUA.
Para reduzir lacunas, a visão documental é então conectada aos sinais de expansão dos operadores encontrados em registros de empresas, apresentações para investidores, atualizações de interconexão de concessionárias e imprensa de negócios local de renome. Também utilizamos assinaturas pagas selecionadas para dados financeiros e inteligência de empresas, verificações de remessas de importação e exportação para grandes equipamentos elétricos quando relevante, e bancos de dados de patentes para identificar a direção de resfriamento e densidade de energia. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos também foram utilizados para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
Entrevistamos desenvolvedores, operadores, concessionárias, corretores, empreiteiros e usuários corporativos de data centers nos Estados Unidos, com insumos específicos de Phoenix utilizados para testar oferta, locação, acesso à energia, preços e cronograma de projetos. O feedback de especialistas ajuda a validar evidências secundárias, preencher lacunas em capacidade não reportada e triangular a visão final do mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% |
| Players menores: 20% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma reconstrução de cima para baixo do pool de demanda de Phoenix por meio de adições de capacidade de data centers, sinais de absorção e o ciclo de construção limitado pela energia local, e os totais são verificados com aproximações seletivas de baixo para cima. Na prática, utilizamos MW entregues, MW anunciados e em construção, tendências de vacância e absorção, e rampas de utilização esperadas para traduzir o pipeline ativo em resultados de capacidade anuais.
Os principais indicadores de Phoenix que acompanhamos incluem o ritmo de adições de MW comissionados, disponibilidade de energia e cronograma de interconexão, comportamento típico de pré-locação para grandes blocos e mudanças na densidade de energia por rack que afetam a velocidade de absorção de MW. Os insumos também abrangem prazos de construção para equipamentos elétricos, cronogramas de terrenos e licenciamento em toda a região metropolitana, e sinais de aquisição de energia de concessionárias ou renováveis que estabelecem restrições nos cronogramas de entrega viáveis. As previsões foram produzidas por meio de análise de cenários em torno da entrega de energia e do cronograma de construção, e o caminho final foi escolhido com base no consenso de especialistas das entrevistas.
Onde as visões de baixo para cima estão incompletas, as lacunas são tratadas por meio da amostragem de um conjunto de campi ativos e normalização para MW por local observado e cadência de entrega, escalando então para o pipeline mais amplo e verificando novamente em relação aos movimentos de inventário de todo o mercado.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações de consistência em múltiplos indicadores, incluindo crescimento de inventário, absorção, movimentação de vacância e o pipeline de construção visível. Qualquer variação que pareça excessivamente grande é revisada novamente, e premissas como rampa de utilização, cronograma de entrega e restrições de energia são revisitadas antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes anúncios de campi, mudanças na fila de concessionárias ou alterações repentinas no licenciamento. Antes da entrega final, um analista realiza uma nova revisão das publicações públicas recentes e das principais notas de entrevistas, para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Data Centers de Phoenix pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para Phoenix frequentemente diferem porque o mercado pode ser contabilizado em diferentes unidades, com diferentes regras de temporalidade e com diferentes limites em torno do que se qualifica como capacidade utilizável. Algumas fontes focam no inventário comissionado em um determinado momento, outras enfatizam o pipeline planejado, e algumas convertem MW em dólares usando premissas que não são tornadas visíveis.
Sinais de inventário e absorção — como Phoenix atingindo 602,8 MW de inventário total em 2024 e o aumento na capacidade entregue — são as verificações que ancoram a estimativa da Mordor Intelligence a um caminho de capacidade rastreável, em vez de depender de um único número de manchete de pipeline. As diferenças também decorrem da velocidade com que se assume que a utilização aumenta, se os MW em construção são tratados como totalmente disponíveis no mercado e qual temporalidade de câmbio é usada quando os valores são convertidos a partir de modelos baseados em capacidade.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,25 T de USD (2025) | |
| Publicação Especializada do Setor A | 0,30 T de USD (2020) | Utiliza energia comissionada em um ponto histórico no tempo (295 MW no final de 2020) e não normaliza para o futuro usando cronograma de entrega, rampa de utilização ou o pipeline de construção plurianual. |
| Fonte do Setor Imobiliário Industrial B | 0,60 T de USD (2024) | Reflete MW de inventário (602,8 MW em 2024) como um instantâneo de oferta e não o estende para um caminho de mercado previsto completo que leve em conta os cronogramas de entrega em construção e a rampa até a estabilização. |
A dispersão na tabela é explicada principalmente pela temporalidade e pelo estágio de capacidade que está sendo contabilizado, e não por discordância de que Phoenix está se expandindo rapidamente. Ao vincular a previsão a movimentos de MW observáveis e, em seguida, validar as principais premissas por meio de entrevistas, os números finais permanecem mais fáceis de acompanhar e reproduzir quando novos dados de capacidade e locação são divulgados.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers de Phoenix?
O mercado abriga 1,85 GW de capacidade implantada em 2026, ficando atrás apenas do Norte da Virgínia.
Com que rapidez o mercado de data centers de Phoenix deve crescer?
A capacidade está prevista para atingir 3,75 GW até 2031, o que representa um CAGR de 15,18% ao longo do período de previsão de 2026 a 2031.
Por que os operadores de hiperescala estão escolhendo Phoenix em vez da Califórnia?
O Arizona oferece preços de eletricidade 20% mais baixos do que a Califórnia, isenções de imposto sobre vendas por dez anos e um perfil de risco menor para desastres naturais.
Qual segmento está se expandindo mais rapidamente no mercado de data centers de Phoenix?
As instalações de Nível 4 registram a maior taxa de crescimento, de 16,74% até 2031, à medida que as cargas de trabalho de IA exigem o máximo de tempo de atividade.
Como os operadores estão abordando o uso de água em um ambiente desértico?
Os provedores estão adotando resfriamento sem água ou baseado em refrigerante, microrredes no local para eficiência energética e compromissos corporativos em direção a operações com consumo zero de água até 2026.
Qual é o papel do setor de semicondutores no boom de data centers de Phoenix?
O complexo de fábricas de USD 165 bilhões da TSMC e as atualizações da Intel geram demanda de computação edge que alimenta diretamente novas construções de data centers em toda a região metropolitana.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia no mercado global, abrangendo componente, nível (tier) e tamanho de instalação.
- Mercado de Data Centers Hyperscale Demanda global por sites hyperscale, dividida por componente e nível.
- Mercado de Data Centers Hyperscale da América do Norte Os sites hyperscale da América do Norte, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale dos Estados Unidos Demanda por sites hyperscale nos EUA, abrangendo tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers na Tailândia Procura de sistemas de energia na Tailândia, abrangendo componente, tipo de instalação e dimensão da instalação.