
Tamanho e Participação do Mercado de Data Centers
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 155.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 865.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 40.90 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
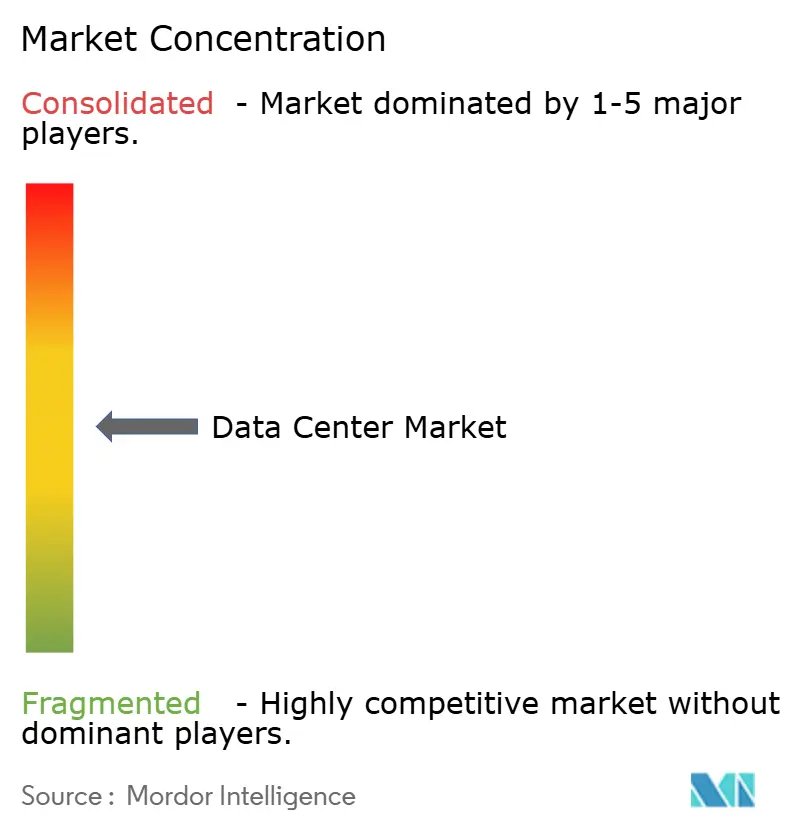
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers por Mordor Intelligence
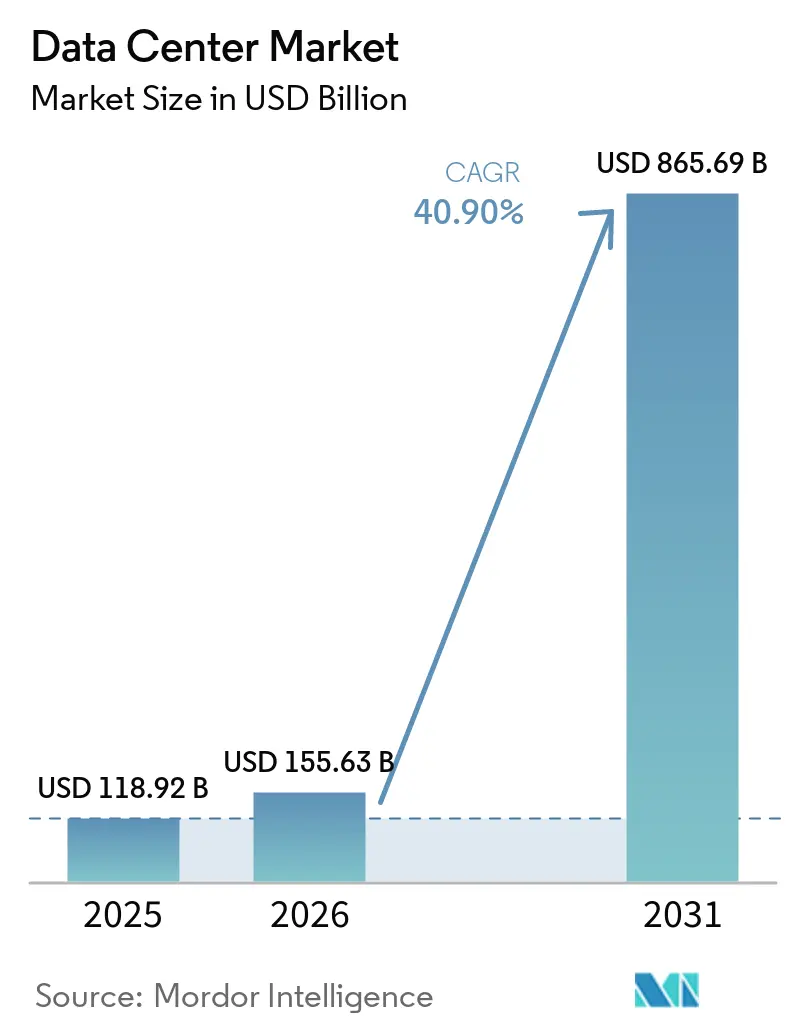
O tamanho do Mercado de Data Center deve aumentar de 118,92 bilhões de USD em 2025 para 155,63 bilhões de USD em 2026 e atingir 865,69 bilhões de USD até 2031, crescendo a um CAGR de 40,90% entre 2026 e 2031. Em termos de base instalada, o mercado foi avaliado em 131,40 mil megawatts em 2025 e deve crescer de 167,51 mil megawatts em 2026 para 844,01 mil megawatts até 2031, a um CAGR de 38,19% durante o período de previsão (2026-2031).
As participações e estimativas dos segmentos de mercado são calculadas e reportadas em termos de MW. Essa trajetória reflete o aumento das cargas de trabalho de inteligência artificial, a rápida expansão dos nós de edge e os campi hiperescala intensivos em capital que estão transformando a economia da infraestrutura digital. A computação empresarial está migrando para racks de alta densidade que exigem resfriamento líquido, enquanto a aquisição de energia está emergindo como a variável decisiva na seleção de locais. Os operadores capazes de garantir eletricidade de baixo carbono em escala estão capturando demanda desproporcional, especialmente de inquilinos do setor financeiro e de IA generativa. O foco regulatório crescente sobre residência de dados e relatórios de carbono está direcionando nova capacidade para metrópoles secundárias e regiões ricas em energia renovável, ampliando a dispersão geográfica no mercado de data center.
Principais Conclusões do Relatório
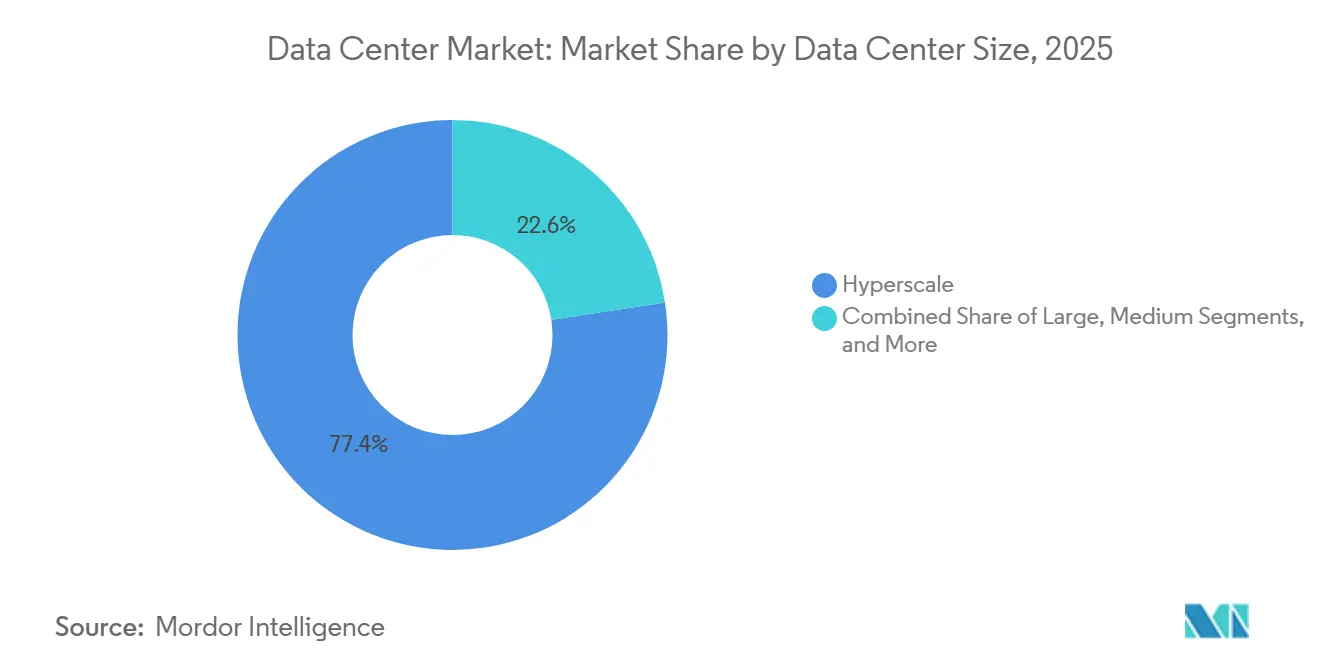
- Por tamanho de data center, as instalações hiperescala detinham 77,42% da participação do mercado de data center em 2025 e devem se expandir a um CAGR de 43,08% até 2031.
- Por tipo de nível, o Nível 3 representou 59,10% do tamanho do mercado de data center em 2025; o Nível 4 deve acelerar a um CAGR de 44,31% até 2031.
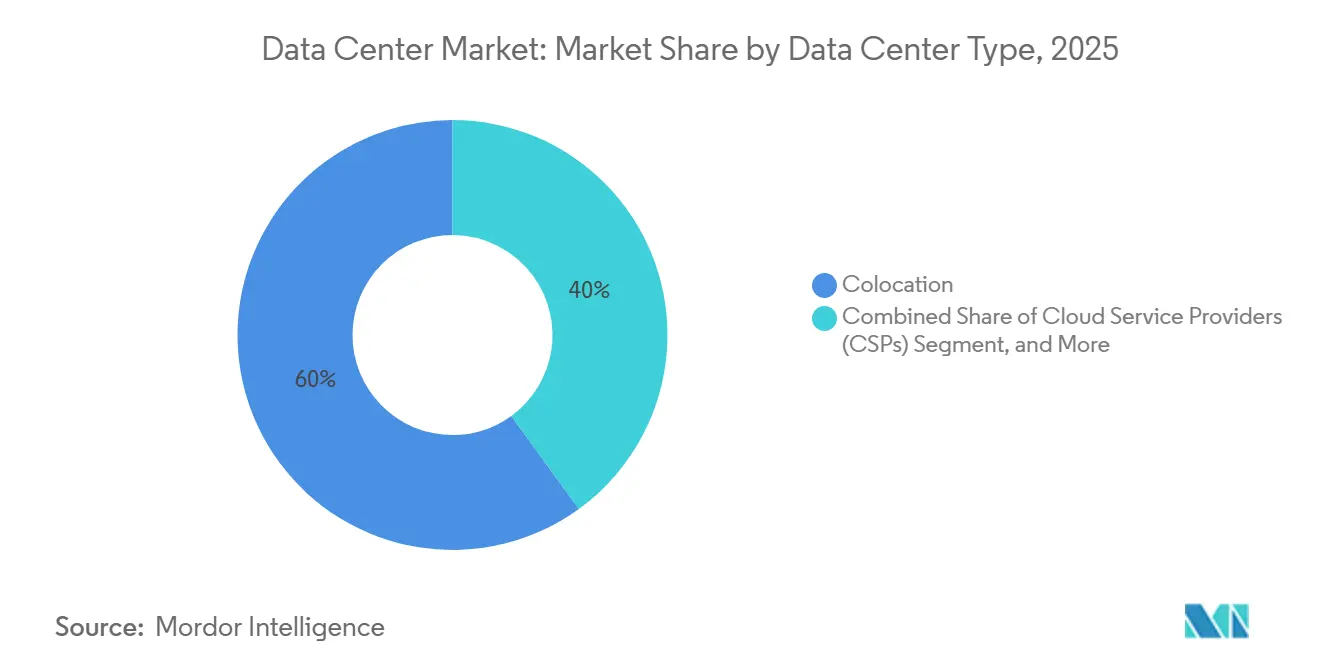
- Por tipo de data center, o colocation capturou 60,00% da participação de receita em 2025 e deve crescer a um CAGR de 42,38% durante o período de previsão.
- Por usuário final, TI e telecom comandaram 39,85% de participação em 2025; serviços bancários, financeiros e de seguros avançam a um CAGR de 41,12% até 2031.
- Por geografia, a América do Norte liderou com 35,10% de participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar o CAGR mais rápido de 42,34% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Data Center*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão de Cargas de Trabalho Intensivas em IA e GPU | +8.8% | Global com ênfase na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Rápida de Nuvem e Transformação Digital | +7.1% | Global com maior atração de economias emergentes | Médio prazo (2-4 anos) |
| Onda de Demanda de Baixa Latência de Borda e 5G | +6.7% | Núcleo da Ásia-Pacífico, extensão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de Cabos Submarinos Desbloqueia Costas Secundárias | +6.2% | Regiões costeiras em todo o mundo | Longo prazo (≥ 4 anos) |
| Modelos de PPA de Energia SMR no Local | +5.9% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Retrofits de Crédito de Carbono em Mercados Emergentes | +5.6% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão de Cargas de Trabalho Intensivas em IA e GPU
As densidades de rack estão escalando de 8-12 kW para 120 kW à medida que os clusters de treinamento para modelos de linguagem de grande escala se proliferam. Os operadores estão padronizando o resfriamento líquido e por imersão, instalando subestações dedicadas e projetando sites em escala de campus capazes de expansão de múltiplos gigawatts. Compromissos de gastos de capital, como os 150 bilhões de USD da Amazon, direcionados à capacidade otimizada para IA, ilustram a escala de eletricidade e imóveis agora necessários.[1] A vantagem competitiva é obtida pelos provedores que conseguem oferecer energia de alta densidade e baixa latência, combinada com arquiteturas de resfriamento tolerantes a falhas, reforçando as tendências de consolidação no mercado de data center.
Adoção Rápida de Nuvem e Transformação Digital
As empresas migraram de migrações de transferência direta para microsserviços nativos em nuvem que dependem de processamento distribuído. As instituições financeiras estão modernizando plataformas de pagamento e detecção de fraudes, gerando demanda sustentada por colocação neutra de operadoras conectada a múltiplos pontos de acesso à nuvem. Os mandatos de privacidade de dados em economias emergentes estão estimulando construções locais, enquanto as estratégias de nuvem híbrida estão prolongando os prazos dos contratos de colocação para preservar a opcionalidade de interconexão no mercado de data center.
Onda de Demanda de Baixa Latência de Borda e 5G
As redes de quinta geração exigem computação com latência de ida e volta inferior a 10 milissegundos, catalisando sites de borda com menos de 1 MW dentro das áreas metropolitanas. As operadoras de telecomunicações estão fazendo parcerias com operadores de hospedagem neutra para converter centrais telefônicas em micro data centers que processam telemetria de veículos autônomos, cargas de trabalho de AR/VR e dados de IoT industrial.[2] Os formatos modulares que podem ser implantados em semanas permitem que os operadores repliquem projetos em centenas de nós urbanos, criando uma densa camada de borda que alimenta as regiões de hiperescala mais profundas no mercado de data center.
Expansão de Cabos Submarinos Desbloqueia Costas Secundárias
Novos cabos transoceânicos estão chegando a distritos costeiros anteriormente mal atendidos, reduzindo a latência em relação às trocas globais de internet e desbloqueando locais de desenvolvimento com abundante energia renovável.[3] Empresas de hiperescala estão aproveitando terrenos e energia mais baratos, ao mesmo tempo em que evitam a congestionamento nos centros legados. A capacidade aprimorada de fibra óptica apoia a adoção de nuvem transfronteiriça e garante a conformidade regulatória com as leis de soberania de dados, ampliando assim a demanda endereçável para provedores regionais dentro do mercado de data center.
Análise de Impacto das Restrições do Mercado de Data Center*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Energia da Rede e Aumento dos Custos de Eletricidade | -7.8% | Global, agudo em metrópoles de alta demanda | Curto prazo (≤ 2 anos) |
| Gargalos de Terreno e Licenciamento em Hubs de Nível 1 | -6.4% | Mercados primários da América do Norte e Europa | Médio prazo (2-4 anos) |
| Controles de Exportação sobre Aceleradores Avançados | -4.9% | Global, Ásia-Pacífico mais afetada | Curto prazo (≤ 2 anos) |
| Inflação no Prazo de Entrega de Transformadores e Equipamentos de Chaveamento | -2.7% | Cadeia de suprimentos global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Energia da Rede e Aumento dos Custos de Eletricidade
As restrições de transmissão estão atrasando as aprovações de interconexão por mais de três anos em regiões com congestionamento de capacidade. As concessionárias têm dificuldade em atualizar subestações com rapidez suficiente para atender a campi consumidores de megawatts, e as tarifas em horário de pico estão comprimindo as margens dos operadores. Os desenvolvedores estão respondendo com geração no local, armazenamento em baterias e contratos de compra de energia para capacidade de energia renovável e de pequenos reatores modulares, mas os prazos de entrega e a certificação regulatória continuam sendo obstáculos formidáveis no mercado de data centers.
Gargalos de Terreno e Licenciamento em Hubs de Nível 1
A escassez de parcelas com zoneamento industrial em metrópoles estabelecidas elevou os preços de terrenos acima de USD 500 por m², erodindo os retornos do projeto. Os longos ciclos de licenciamento que incluem avaliações ambientais podem se estender por 18 meses, imobilizando capital em ativos que não geram receita. A resistência da comunidade em relação ao uso de água e às emissões de backup a diesel está obrigando os operadores a redeveloper locais brownfield ou deslocar investimentos para regiões secundárias onde o licenciamento e as relações com a comunidade são menos contenciosos no mercado de data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Data Center
Por Tamanho de Data Center:
Instalações Hiperescala Impulsionam a Inovação em DensidadeO mercado de data center hiperescala representou 77,42% da receita total do mercado de data center em 2025 e deve crescer a um CAGR de 43,08% durante 2026-2031. O crescimento é impulsionado pela crescente demanda por computação em nuvem, inteligência artificial, aprendizado de máquina e outras cargas de trabalho intensivas em dados. Os operadores hiperescala estão desenvolvendo grandes campi com capacidade de múltiplos megawatts e infraestrutura escalável para atender à crescente demanda computacional. O crescimento também reflete a concentração de cargas de trabalho entre os principais provedores de nuvem e tecnologia e a expansão da infraestrutura hiperescala para mercados emergentes de data center.
Campi hiperescala construídos especificamente com clusters de GPU de alta densidade, resfriamento líquido, sistemas avançados de energia, armazenamento de energia em baterias e soluções de energia renovável sustentam esse crescimento. Essas capacidades permitem densidades de rack mais elevadas, melhoram a eficiência energética e apoiam metas de sustentabilidade. À medida que os provedores se expandem geograficamente para lidar com restrições de rede elétrica, disponibilidade de energia, requisitos de terreno e demanda de computação para IA, os campi hiperescala estão se tornando uma parte fundamental da infraestrutura digital global, sustentando o crescimento do mercado até 2031.

Por Tipo de Nível:
Tolerância a Falhas Impulsiona Crescimento PremiumAs receitas do Nível 4 devem superar as do Nível 3 com um CAGR de 44,31% até 2031, mesmo que o Nível 3 tenha capturado 59,10% dos gastos de 2025. Os requisitos de zero tempo de inatividade para negociação algorítmica, serviços bancários digitais e treinamento de modelos de IA justificam o prêmio de 25% nas despesas de capital associado à redundância 2N+1. Essas especificações elevam as barreiras de entrada e concentram a demanda entre os provedores capazes de financiar construções de alta disponibilidade, deslocando assim a participação para o Nível 4 dentro da hierarquia de tamanho do mercado de data center.
O crescimento é especialmente forte em economias emergentes onde regulamentações recentemente emitidas exigem infraestrutura tolerante a falhas para sistemas nacionais de pagamento e cargas de trabalho de IA soberana. Os operadores que obtêm acreditação de Nível 4 antecipadamente desfrutam de poder de precificação desproporcional e estabelecem vantagens competitivas duradouras à medida que as empresas migram aplicações de missão crítica para instalações certificadas no mercado de data center.
Por Tipo de Data Center:
O Momentum do Colocation se AceleraO colocation deve deter uma participação líder de 60,00% do mercado global de data center em 2025 e crescer a um CAGR de 42,38% durante 2026–2031. A demanda de empresas, provedores de serviços em nuvem, hiperescalas e negócios nativos digitais está impulsionando o crescimento, pois esses clientes buscam infraestrutura escalável sem os altos custos de capital e a complexidade operacional de instalações próprias. Os provedores estão expandindo campi de múltiplos megawatts e oferecendo densidades de energia flexíveis e capacidade escalável para cargas de trabalho de nuvem, IA e dados intensivos.
As instalações de colocation estão investindo em capacidade modular, salas de alta densidade, prontidão para resfriamento líquido, aquisição de energia renovável, armazenamento de energia em baterias e conectividade neutra em operadoras. Esses investimentos suportam cargas de trabalho de IA e computação de alto desempenho, ao mesmo tempo em que ajudam os clientes a atingir objetivos de sustentabilidade e eficiência energética. À medida que as organizações buscam implantação de infraestrutura mais rápida com menor despesa de capital inicial, o colocation está fortalecendo seu papel na expansão da capacidade global de data center.
Por Usuário Final:
O Setor BFSI Lidera o Investimento em Infraestrutura DigitalOs inquilinos do setor de serviços financeiros devem registrar o maior CAGR de 41,12% até 2031, impulsionados por relatórios regulatórios, mandatos de liquidação em tempo real e análises de fraude aprimoradas por IA. O colocation de baixa latência dentro de centros financeiros e sites de Nível 4 de alta disponibilidade para cargas de trabalho bancárias centrais estão em alta demanda, elevando a participação de carteira do BFSI no mix mais amplo de participação do mercado de data center.
As empresas de TI e telecom ainda ancoram 39,85% da capacidade de 2025, mas os crescentes custos de locação de GPU e a legislação de privacidade estão compelindo as operadoras de telecomunicações a co-localizar computação de edge para serviços 5G, enquanto as plataformas de software como serviço optam por racks alugados em hubs densos em operadoras. Essas tendências reforçam um cenário de clientes estruturalmente diverso, mas com peso no BFSI, em todo o mercado de data center.
Análise Geográfica
Mercado de Data Center na América do Norte
A América do Norte representou 35,10% do mercado global de data center em 2025, apoiada por ecossistemas hiperescala estabelecidos e forte atividade de data center em mercados-chave como o Norte da Virgínia, Dallas e Phoenix. Atualizações de transmissão, como um compromisso de 2,82 bilhões de USD por concessionárias regionais, visam desbloquear novos blocos de megawatts, mas as filas de interconexão ainda excedem três anos em alguns submercados. Os operadores estão estendendo sua presença para Ohio, Missouri e províncias canadenses ricas em energias renováveis, distribuindo assim as adições futuras por uma geografia mais ampla dentro do mercado de data center.
Mercado de Data Center na APAC
A Ásia-Pacífico exibe a perspectiva de CAGR mais rápida de 42,34%, impulsionada por ambições de IA soberana, adoção do e-commerce e estatutos de localização de dados. A presença de colocation da Índia dobrou para aproximadamente 1 GW nos últimos 18 meses, enquanto Jacarta, Kuala Lumpur e Osaka cada uma superou 300 MW instalados. As políticas nacionais que priorizam o armazenamento doméstico de dados pessoais e os incentivos para aquisição de energia renovável continuam a atrair investimento estrangeiro direto, reforçando a posição da região como epicentro da demanda incremental no mercado de data center.
Mercado de Data Center na EMEA
Europa, Oriente Médio e África apresentam dinâmicas mistas. Os principais centros europeus enfrentam restrições de terreno e energia, redirecionando o desenvolvimento para Madri, Milão e Varsóvia. Simultaneamente, regiões ricas em energias renováveis, como Aragão, estão atraindo campi de escala gigante, incluindo um compromisso de 300 MW financiado por operadores internacionais. Os estados do Golfo aproveitam a energia de baixo carbono e as agendas pró-digitais para conquistar construções de hiperescala, enquanto as metrópoles africanas garantem capacidade ao lado de novos pontos de aterrissagem de cabos submarinos, integrando gradualmente o continente às malhas globais de nuvem que moldam o mercado de data center.
Cenário Competitivo
A concorrência está se intensificando à medida que a aquisição de eletricidade, em vez da densidade de fibra, torna-se o diferenciador decisivo. Os incumbentes de hiperscala negociam contratos de compra de energia de várias décadas e, em alguns casos, investem diretamente no desenvolvimento de reatores nucleares para contornar o congestionamento da rede. Os especialistas em colocation respondem adicionando serviços de valor agregado, como arrendamento de aceleradores, painéis de sustentabilidade e módulos de conformidade específicos do setor, para reter inquilinos empresariais.
A adoção de resfriamento líquido é agora uma especificação básica em novas construções, forçando os sites legados a realizar retrofits ou arriscar a obsolescência, enquanto os atrasos na cadeia de suprimentos de transformadores e equipamentos de chaveamento favorecem os operadores com pipelines de inventário profundos. Métodos alternativos de construção, incluindo módulos pré-fabricados e componentes impressos em 3D no local, estão encurtando os cronogramas de entrega e reduzindo o carbono incorporado, segmentando ainda mais os provedores pela sofisticação de engenharia.
Os players de médio porte estão se consolidando para atingir a escala necessária para negociações de energia em massa e malhas de rede regionais. Simultaneamente, os novos entrantes focados em borda conquistam nichos por meio de parcerias de loop local com operadoras de telecomunicações. Essas correntes cruzadas sustentam uma estrutura de concentração moderada na qual os cinco principais operadores comandam uma participação de receita significativa, mas não dominante, no mercado de data centers.
Líderes do Setor de Data Centers
-
Amazon Web Services, Inc.
-
Google Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Google LLC
- Microsoft Corporation
- Meta Platforms, Inc.
- Digital Realty Trust, Inc.
- Equinix, Inc.
- QTS Realty Trust, LLC
- STACK Infrastructure
- Vantage Data Centers Management Company, LLC
- NTT DATA Group Corporation
- CyrusOne LLC
- DigitalBridge Group, Inc.
- International Business Machines Corporation
- Aligned Data Centers, LLC
- Alibaba Cloud Computing Ltd.
Desenvolvimento Recente da Indústria no Mercado de Data Center
- Maio de 2025: A BSO apresentou o DataOne, um campus focado em IA programado para crescer de 80 MW para 400 MW na França até 2028, alimentado inteiramente por energia renovável e sistemas de recuperação de calor residual.
- Março de 2024: A Amazon anunciou um programa de investimento de 150 bilhões de USD ao longo de 15 anos, com o objetivo de fornecer capacidade de IA de alta densidade de energia em múltiplas regiões dos EUA.
- Março de 2024: A Amazon Web Services concluiu a aquisição do campus Cumulus, adjacente à usina nuclear de Susquehanna na Pensilvânia, por 650 milhões de USD, garantindo energia de base nuclear para um megacampus de 15 edifícios.
- Outubro de 2024: A Amazon comprometeu 500 milhões de USD com a X-energy para explorar a implantação de pequenos reatores modulares capazes de fornecer 320 MW às instalações do Noroeste do Pacífico no início da década de 2030.
Escopo do Relatório Global do Mercado de Data Centers
O Relatório do Mercado de Data Center é segmentado por Tamanho do Data Center (Hiperescala, Grande, Médio e Pequeno), Tipo de Nível (Nível 1 e 2, Nível 3 e Nível 4), Tipo de Data Center (Provedores de Serviços em Nuvem (CSPs), Empresarial/Borda e Colocation), Usuário Final (BFSI, TI e ITES, Comércio Eletrônico, Governo, Manufatura, Mídia e Entretenimento, Telecomunicações e Outros) e Geografia (APAC, África, Europa, Oriente Médio, América do Norte, América do Sul) são cobertos como segmentos por Região.
Visão geral da segmentação
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
| Hiperscala / Autopropriado | ||
| Empresarial / Borda | ||
| Colocation | Não Utilizado | |
| Utilizado | Colocation de Varejo | |
| Colocation por Atacado | ||
| BFSI |
| TI e ITES |
| Comércio Eletrônico |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecom |
| Outros Usuários Finais |
| América do Norte |
| América do Sul |
| Europa |
| Ásia-Pacífico |
| Oriente Médio e África |
| Por Tamanho de Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Tipo de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hiperscala / Autopropriado | ||
| Empresarial / Borda | |||
| Colocation | Não Utilizado | ||
| Utilizado | Colocation de Varejo | ||
| Colocation por Atacado | |||
| Por Usuário Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrônico | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecom | |||
| Outros Usuários Finais | |||
| Por Geografia | América do Norte | ||
| América do Sul | |||
| Europa | |||
| Ásia-Pacífico | |||
| Oriente Médio e África | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatts (MW).
- TAXA DE ABSORÇÃO - Indica a extensão em que a capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. Essa lacuna entre o piso original e o piso elevado é utilizada para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na disposição adequada da fiação e da infraestrutura de resfriamento. É medido em pés quadrados (ft²).
- TAMANHO DO DATA CENTER - O Tamanho do Data Center é segmentado com base no espaço de piso elevado alocado para as instalações do data center. Data Center Mega - o número de racks deve ser superior a 9.000 ou o Espaço de Piso Elevado (EPE) deve ser superior a 225.001 pés quadrados; Data Center Massivo - o número de racks deve estar entre 9.000 e 3.001 ou o EPE deve estar entre 225.000 pés quadrados e 75.001 pés quadrados; Data Center Grande - o número de racks deve estar entre 3.000 e 801 ou o EPE deve estar entre 75.000 pés quadrados e 20.001 pés quadrados; Data Center Médio - o número de racks deve estar entre 800 e 201 ou o EPE deve estar entre 20.000 pés quadrados e 5.001 pés quadrados; Data Center Pequeno - o número de racks deve ser inferior a 200 ou o EPE deve ser inferior a 5.000 pés quadrados.
- TIPO DE NÍVEL - De acordo com o Uptime Institute, os data centers são classificados em quatro níveis com base nas capacidades dos equipamentos redundantes da infraestrutura do data center. Neste segmento, os data centers são classificados como Nível 1, Nível 2, Nível 3 e Nível 4.
- TIPO DE COLOCATION - O segmento é segregado em 3 categorias: serviço de colocation de varejo, colocation por atacado e colocation de hiperscala. A categorização é feita com base na quantidade de carga de TI arrendada para clientes potenciais. O serviço de colocation de varejo tem capacidade arrendada inferior a 250 kW; os serviços de colocation por atacado têm capacidade arrendada entre 251 kW e 4 MW; e os serviços de colocation de hiperscala têm capacidade arrendada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Centers opera em uma base B2B. BFSI, Governo, Operadores de Nuvem, Mídia e Entretenimento, Comércio Eletrônico, Telecom e Manufatura são os principais consumidores finais no mercado estudado. O escopo inclui apenas operadores de serviços de colocation que atendem à crescente digitalização das indústrias de usuários finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks do data center. 1U equivale a 1,75 polegadas. |
| Densidade de Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados em um rack. É medida em quilowatts (kW). Esse fator desempenha um papel crítico no design do data center e no planejamento de resfriamento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatts (MW). |
| Taxa de Absorção | Indica quanto da capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. Essa lacuna entre o piso original e o piso elevado é utilizada para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na disposição adequada da fiação e da infraestrutura de resfriamento. É medido em pés quadrados/metros. |
| Condicionador de Ar para Sala de Computadores (CRAC) | É um dispositivo utilizado para monitorar e manter a temperatura, a circulação de ar e a umidade dentro da sala de servidores no data center. |
| Corredor | É o espaço aberto entre as fileiras de racks. Esse espaço aberto é fundamental para manter a temperatura ideal (20-25 °C) na sala de servidores. Há principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor onde a frente do rack está voltada para o corredor. Aqui, o ar resfriado é direcionado para o corredor de modo que possa entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor onde a parte traseira dos racks está voltada para o corredor. Aqui, o calor dissipado pelos equipamentos nos racks é direcionado para a saída de ventilação do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos de computador cujo tempo de atividade é crítico para a operação do data center. |
| Efetividade do Uso de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (Consumo Total de Energia do Data Center)/(Consumo Total de Energia dos Equipamentos de TI). Além disso, um data center com PUE de 1,2-1,5 é considerado altamente eficiente, enquanto um data center com PUE >2 é considerado altamente ineficiente. |
| Redundância | É definida como um design de sistema no qual componentes adicionais (UPS, geradores, CRAC) são adicionados para que, em caso de falta de energia ou falha de equipamento, os equipamentos de TI não sejam afetados. |
| Fonte de Alimentação Ininterrupta (UPS) | É um dispositivo conectado em série com o fornecimento de energia pública, armazenando energia em baterias para que o fornecimento do UPS seja contínuo para os equipamentos de TI mesmo durante a interrupção da energia pública. O UPS suporta principalmente apenas os equipamentos de TI. |
| Geradores | Assim como o UPS, os geradores são instalados no data center para garantir um fornecimento ininterrupto de energia, evitando o tempo de inatividade. As instalações de data center possuem geradores a diesel e, normalmente, diesel para 48 horas é armazenado na instalação para evitar interrupções. |
| N+1 | Referido como 'Necessidade mais um', indica a configuração de equipamento adicional disponível para evitar o tempo de inatividade em caso de falha. Um data center é considerado N+1 quando há uma unidade adicional para cada 4 componentes. Por exemplo, se um data center tiver 4 sistemas UPS, para atingir N+1, um sistema UPS adicional seria necessário. |
| 2N | Refere-se a um design totalmente redundante no qual dois sistemas independentes de distribuição de energia são implantados. Portanto, no caso de falha completa de um sistema de distribuição, o outro sistema ainda fornecerá energia ao data center. |
| Resfriamento em Fileira | É o sistema de design de resfriamento instalado entre os racks em uma fileira, que extrai o ar quente do corredor quente e fornece ar frio para o corredor frio, mantendo assim a temperatura. |
| Nível 1 | A classificação de nível determina a prontidão de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center de Nível 1 quando possui um componente de energia não redundante (N) (UPS, geradores), componentes de resfriamento e sistema de distribuição de energia (da rede de energia pública). O data center de Nível 1 tem um tempo de atividade de 99,67% e um tempo de inatividade anual de menos de 28,8 horas. |
| Nível 2 | Um data center é classificado como data center de Nível 2 quando possui componentes de energia e resfriamento redundantes (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extras, UPS, resfriadores, equipamentos de rejeição de calor e tanques de combustível. O data center de Nível 2 tem um tempo de atividade de 99,74% e um tempo de inatividade anual de menos de 22 horas. |
| Nível 3 | Um data center que possui componentes de energia e resfriamento redundantes e múltiplos sistemas de distribuição de energia é denominado data center de Nível 3. A instalação é resistente a interrupções planejadas (manutenção da instalação) e não planejadas (falta de energia, falha de resfriamento). O data center de Nível 3 tem um tempo de atividade de 99,98% e um tempo de inatividade anual de menos de 1,6 hora. |
| Nível 4 | É o tipo de data center mais tolerante. Um data center de Nível 4 possui múltiplos componentes independentes e redundantes de energia e resfriamento e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI são alimentados por fontes duplas, tornando-os tolerantes a falhas em caso de qualquer interrupção, garantindo assim a operação ininterrupta. O data center de Nível 4 tem um tempo de atividade de 99,99% e um tempo de inatividade anual de menos de 26,3 minutos. |
| Data Center Pequeno | O data center que tem área de espaço de piso de ≤ 5.000 pés quadrados ou o número de racks que podem ser instalados é ≤ 200 é classificado como um data center pequeno. |
| Data Center Médio | O data center que tem área de espaço de piso entre 5.001-20.000 pés quadrados, ou o número de racks que podem ser instalados está entre 201-800, é classificado como um data center médio. |
| Data Center Grande | O data center que tem área de espaço de piso entre 20.001-75.000 pés quadrados, ou o número de racks que podem ser instalados está entre 801-3.000, é classificado como um data center grande. |
| Data Center Massivo | O data center que tem área de espaço de piso entre 75.001-225.000 pés quadrados, ou o número de racks que podem ser instalados está entre 3.001-9.000, é classificado como um data center massivo. |
| Data Center Mega | O data center que tem área de espaço de piso de ≥ 225.001 pés quadrados ou o número de racks que podem ser instalados é ≥ 9.001 é classificado como um data center mega. |
| Colocation de Varejo | Refere-se aos clientes que têm um requisito de capacidade de 250 kW ou menos. Esses serviços são utilizados principalmente por pequenas e médias empresas (PMEs). |
| Colocation por Atacado | Refere-se aos clientes que têm um requisito de capacidade entre 250 kW e 4 MW. Esses serviços são utilizados principalmente por empresas de médio a grande porte. |
| Colocation de Hiperscala | Refere-se aos clientes que têm um requisito de capacidade superior a 4 MW. A demanda de hiperscala se origina principalmente de grandes players de nuvem, empresas de TI, BFSI e players de OTT (como Netflix, Hulu e HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um usuário experimenta por meio de seu smartphone. Essa velocidade depende principalmente da tecnologia de operadora utilizada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde o 2G fornece a velocidade mais lenta, enquanto o 5G é o mais rápido. |
| Rede de Conectividade de Fibra | É uma rede de cabos de fibra óptica implantada em todo o país, conectando regiões rurais e urbanas com conexão de internet de alta velocidade. É medida em quilômetros (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um usuário de smartphone em um mês. É medida em gigabytes (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida por meio de conexão de cabo fixo. Comumente, cabos de cobre e de fibra óptica são utilizados tanto para uso residencial quanto comercial. Aqui, o cabo de fibra óptica fornece velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra óptica instalado em dois ou mais pontos de aterramento. Por meio desse cabo, é estabelecida a comunicação e a conectividade à internet entre países ao redor do mundo. Esses cabos podem transmitir 100-200 terabits por segundo (Tbps) de um ponto a outro. |
| Pegada de Carbono | É a medida de dióxido de carbono gerado durante a operação regular de um data center. Como o carvão e o petróleo e gás são as principais fontes de geração de energia, o consumo dessa energia contribui para as emissões de carbono. Os operadores de data centers estão incorporando fontes de energia renovável para reduzir a pegada de carbono emergente em suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante durante todo o período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e avaliações de analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Atribuições de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura




